


Apakah biaya tutupan asuransi brigade pemadam kebakaran?
Asuransi melindungi terhadap kerusakan dan kerugian kebakaran
“Hampir setiap polis asuransi, apakah itu komersial atau pribadi, memiliki beberapa ketentuan untuk pembayaran biaya pemadam kebakaran,” katanya.
Tuduhan pemadam kebakaran
Dublin Fire Brigade menerapkan biaya untuk panggilan out untuk semua insiden dan alarm domestik.
Tidak ada biaya yang diterapkan pada properti milik otoritas lokal.
Beberapa polis asuransi rumah tangga akan mencakup tuduhan tersebut.
€ 500 untuk jam pertama atau bagiannya terlepas dari jumlah kendaraan pemadam kebakaran yang terlibat.
€ 450 per kendaraan per jam atau bagiannya untuk jam berikutnya.
Panggilan komersial-untuk memasukkan kecelakaan lalu lintas jalan
Dublin Fire Brigade menerapkan biaya untuk panggilan out untuk semua insiden komersial dan alarm-untuk memasukkan kecelakaan lalu lintas jalan.
€ 610 untuk jam pertama atau bagiannya terlepas dari jumlah kendaraan pemadam kebakaran yang terlibat.
€ 485 per kendaraan per jam atau bagiannya untuk jam -jam berikutnya.
Pertanyaan yang Sering Diajukan:
Yang ditagih dalam kasus kebakaran domestik/alarm false/cerobong asap?
- Pemilik tempat itu ditagih
Yang ditagih dalam kasus kecelakaan lalu lintas jalan?
- Pemilik/pemilik kendaraan terdaftar yang bersangkutan ditagih
Apakah penelepon itu dibebankan?
- Tidak, penerima layanan dibebankan
Yang didakwa dalam kasus tempat sewaan?
- Pemilik tempat itu akan ditagih
Apakah ada biaya jika tender kebakaran membantu dengan keadaan darurat medis?
- Tidak ada biaya jika tender kebakaran membantu dalam keadaan darurat medis
Apakah asuransi saya menutupi biaya ini?
- Banyak polis asuransi rumah tangga dan kendaraan mencakup biaya, namun orang disarankan untuk memeriksa kebijakan mereka dan/atau memeriksa dengan perusahaan asuransi atau broker mereka
Apa yang terjadi jika panggilan jahat dilakukan dan tidak ada insiden yang sebenarnya?
- Dalam kasus di mana Dublin Fire Brigade merespons dan tidak ada insiden yang sebenarnya, tidak ada biaya yang akan dipungut
Dapatkah saya mengajukan banding atas tuduhan ini?
Banding harus dibuat secara tertulis untuk:
HQ Fire Brigade Dublin
165-169 Townsend st.
Dublin 2
Secara umum, satu-satunya alasan untuk naik banding adalah “ketidakmampuan untuk membayar” yang harus ditunjukkan dengan memasukkan salinan kwitansi kesejahteraan sosial dan/atau slip bayar. Keadaan lain yang meringankan dapat dipertimbangkan.
Untuk informasi lebih lanjut, hubungi Markas Besar Dublin Fire Brigade T. 01 222 4000.
Asuransi melindungi terhadap kerusakan dan kerugian kebakaran
Kecerobohan, api terbuka, listrik, atau pembakaran – api dimulai karena berbagai alasan. Hanya perlu beberapa detik untuk kebakaran untuk menyebar dan untuk asap api yang berbahaya untuk mengisi sebuah bangunan. Dalam sekejap mata, kebakaran dapat menyebabkan kerusakan besar pada properti atau, dalam kasus terburuk, bahkan melukai manusia atau hewan. Kerusakan dapat dengan cepat berjumlah jumlah besar-jumlah dalam kisaran lima, enam, atau bahkan tujuh angka. Satu -satunya kabar baik di sini adalah: Anda dapat melindungi diri Anda dengan baik dari biaya ini dan kehancuran finansial karena asuransi akan melindungi Anda jika terjadi kerusakan kebakaran.
Apa yang akan dibayar oleh setiap polis asuransi?
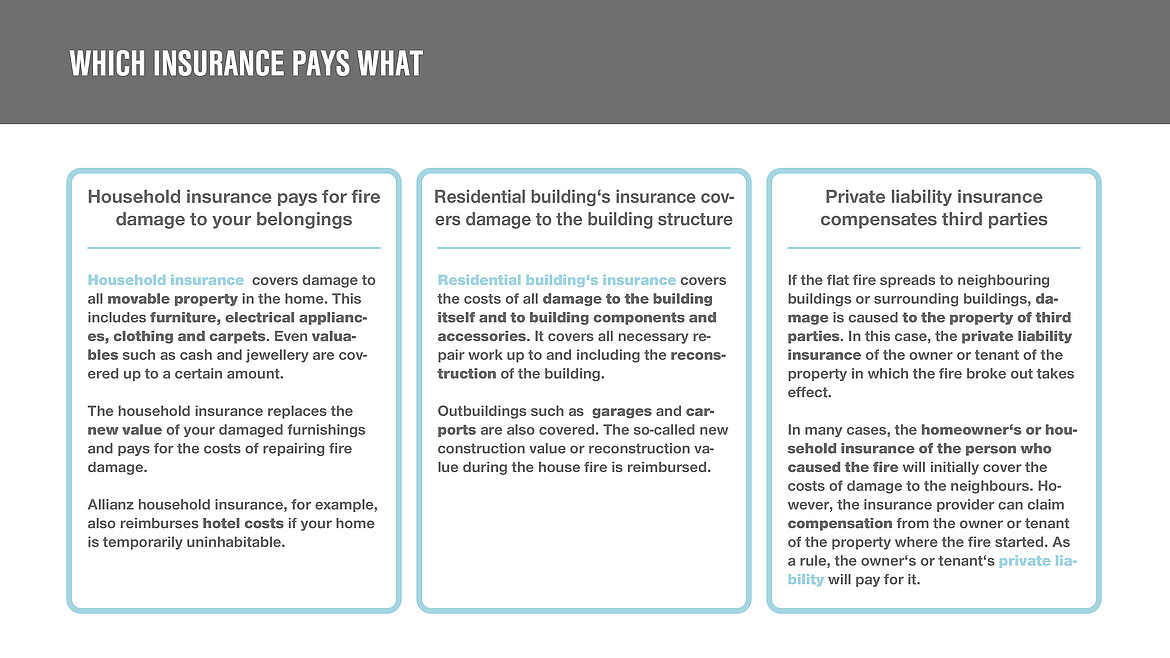
Bergantung pada jenis kerusakan, baik asuransi bangunan, asuransi rumah tangga, atau asuransi kewajiban pribadi mulai berlaku. Kebijakan asuransi ini kemudian akan mengganti nilai penggantian, nilai saat ini, atau biaya penggantian barang yang ditanggung oleh polis.
Asuransi bangunan perumahan
Asuransi bangunan, juga disebut asuransi bangunan perumahan, mencakup kerusakan yang disebabkan oleh bangunan dengan api atau memadamkan air. Namun, itu juga mencakup biaya pemadam kebakaran, biaya hotel jika properti tidak dapat dihuni, dan biaya pekerjaan pembersihan. Singkatnya: Asuransi bangunan perumahan mencakup biaya perbaikan atau rekonstruksi hingga nilai bangunan baru setempat. Dalam hubungan sewa, asuransi pemilik atau pemilik umum umumnya berlaku. Sebagai penyewa flat sewaan, Anda tidak perlu khawatir tentang asuransi tersebut.
Asuransi Isi Rumah
Asuransi Isi Rumah mencakup biaya kerusakan pada inventaris dan semua properti bergerak. Ini termasuk barang -barang furnitur, peralatan listrik, tetapi juga barang berharga seperti uang tunai, emas, atau karya seni. Nilai penggantian atau biaya penggantian dan perbaikan hingga jumlah yang disepakati akan diasuransikan akan diganti. Bergantung pada paket asuransi individu, Anda juga dapat memiliki biaya transportasi dan penyimpanan atau biaya penjaga yang ditanggung oleh asuransi konten rumah, misalnya. Semua pemilik tempat tinggal, apakah penyewa atau pemilik, harus mengambil asuransi isi rumah.
Asuransi Tanggung Jawab Pribadi
Segera setelah pihak ketiga dipengaruhi oleh api, saya.e. tetangga Anda atau pemilik bangunan yang berdekatan, asuransi pertanggungjawaban pribadi dari penyebabnya mulai berperan. Asuransi ini selalu mencakup biaya jika klaim dibuat oleh orang lain. Tidak masalah apakah ada cedera pribadi atau kerusakan pada properti. Manfaat asuransi pertanggungjawaban pribadi juga tergantung secara individual pada paket asuransi mana yang telah dipesan. Tergantung pada kontrak, kerusakan pada properti sewaan, kerugian finansial, atau bahkan klaim bantuan dapat ditanggung. Hak untuk meminta bantuan segera setelah pemegang polis telah menerima manfaat.
Asuransi melindungi terhadap kerusakan dan kerugian kebakaran
“Hampir setiap polis asuransi, apakah itu’s komersial atau pribadi, memiliki beberapa ketentuan untuk pembayaran biaya pemadam kebakaran,” dia berkata.
Tuduhan pemadam kebakaran
Dublin Fire Brigade menerapkan biaya untuk panggilan out untuk semua insiden dan alarm domestik.
Tidak ada biaya yang diterapkan pada properti milik otoritas lokal.
Beberapa polis asuransi rumah tangga akan mencakup tuduhan tersebut.
€ 500 untuk jam pertama atau bagiannya terlepas dari jumlah kendaraan pemadam kebakaran yang terlibat.
€ 450 per kendaraan per jam atau bagiannya untuk jam berikutnya.
Panggilan komersial-untuk memasukkan kecelakaan lalu lintas jalan
Dublin Fire Brigade menerapkan biaya untuk panggilan out untuk semua insiden komersial dan alarm-untuk memasukkan kecelakaan lalu lintas jalan.
€ 610 untuk jam pertama atau bagiannya terlepas dari jumlah kendaraan pemadam kebakaran yang terlibat.
€ 485 per kendaraan per jam atau bagiannya untuk jam -jam berikutnya.
Pertanyaan yang Sering Diajukan:
Yang ditagih dalam kasus kebakaran domestik/alarm false/cerobong asap?
- Pemilik tempat itu ditagih
Yang ditagih dalam kasus kecelakaan lalu lintas jalan?
- Pemilik/pemilik kendaraan terdaftar yang bersangkutan ditagih
Apakah penelepon itu dibebankan?
- Tidak ada penerima manfaat dari layanan ini
Yang didakwa dalam kasus tempat sewaan?
- Pemilik tempat itu akan ditagih
Apakah ada biaya jika tender kebakaran membantu dengan keadaan darurat medis?
- Tidak ada biaya jika tender kebakaran membantu dalam keadaan darurat medis
Apakah asuransi saya menutupi biaya ini?
- Banyak polis asuransi rumah tangga dan kendaraan mencakup biaya, namun orang disarankan untuk memeriksa kebijakan mereka dan/atau memeriksa dengan perusahaan asuransi atau broker mereka
Apa yang terjadi jika panggilan jahat dilakukan dan tidak ada insiden yang sebenarnya?
- Dalam kasus di mana Dublin Fire Brigade merespons dan tidak ada insiden yang sebenarnya, tidak ada biaya yang akan dipungut
Dapatkah saya mengajukan banding atas tuduhan ini ?
Banding harus dibuat secara tertulis untuk:
HQ Fire Brigade Dublin
165-169 Townsend st.
Dublin 2
Umumnya satu -satunya alasan untuk naik banding “ketidakmampuan membayar” yang harus ditunjukkan dengan memasukkan salinan tanda terima kesejahteraan sosial dan/atau slip bayar. Keadaan lain yang meringankan dapat dipertimbangkan.
Untuk informasi lebih lanjut, hubungi Markas Besar Dublin Fire Brigade T. 01 222 4000.
Asuransi melindungi terhadap kerusakan dan kerugian kebakaran
Kecerobohan, api terbuka, listrik atau pembakaran – api dimulai karena berbagai alasan. Hanya perlu beberapa detik untuk kebakaran untuk menyebar dan untuk asap api yang berbahaya untuk mengisi sebuah bangunan. Dalam sekejap mata, kebakaran dapat menyebabkan kerusakan besar pada properti atau, dalam kasus terburuk, bahkan melukai manusia atau hewan. Kerusakan dapat dengan cepat berjumlah jumlah besar-jumlah dalam kisaran lima, enam atau bahkan tujuh angka. Satu -satunya kabar baik di sini adalah: Anda dapat melindungi diri Anda dengan baik dari biaya ini dan kehancuran finansial karena asuransi akan melindungi Anda jika terjadi kerusakan kebakaran.
Apa yang akan dibayar oleh setiap polis asuransi?
Bergantung pada jenis kerusakan, baik asuransi bangunan, asuransi rumah tangga atau asuransi kewajiban swasta mulai berlaku. Kebijakan asuransi ini kemudian akan mengganti nilai penggantian, nilai saat ini atau biaya penggantian barang yang ditanggung oleh polis.
Asuransi bangunan perumahan
Asuransi bangunan, juga disebut asuransi bangunan perumahan, mencakup kerusakan yang disebabkan oleh bangunan dengan api atau memadamkan air. Namun, itu juga mencakup biaya pemadam kebakaran, biaya hotel jika properti tidak dapat dihuni, dan biaya pekerjaan pembersihan. Singkatnya: Asuransi bangunan perumahan mencakup biaya perbaikan atau rekonstruksi hingga nilai bangunan baru setempat. Dalam hubungan sewa, asuransi pemilik atau pemilik umum umumnya berlaku. Sebagai penyewa flat sewaan, Anda tidak perlu khawatir tentang asuransi tersebut.
Asuransi Isi Rumah
Asuransi Isi Rumah mencakup biaya kerusakan pada inventaris dan semua properti bergerak. Ini termasuk barang -barang furnitur, peralatan listrik, tetapi juga barang berharga seperti uang tunai, emas atau karya seni. Nilai penggantian atau biaya penggantian dan perbaikan hingga jumlah yang disepakati akan diasuransikan akan diganti. Bergantung pada paket asuransi individu, Anda juga dapat memiliki biaya transportasi dan penyimpanan atau biaya penjaga yang ditanggung oleh asuransi konten rumah, misalnya. Semua pemilik tempat tinggal, apakah penyewa atau pemilik, harus mengambil asuransi isi rumah.
Asuransi Tanggung Jawab Pribadi
Segera setelah pihak ketiga dipengaruhi oleh api, saya.e. tetangga Anda atau pemilik bangunan yang berdekatan, asuransi pertanggungjawaban pribadi dari penyebabnya mulai berperan. Asuransi ini selalu mencakup biaya jika klaim dibuat oleh orang lain. Tidak masalah apakah ada cedera pribadi atau kerusakan pada properti. Manfaat asuransi pertanggungjawaban pribadi juga tergantung secara individual pada paket asuransi mana yang telah dipesan. Tergantung pada kontrak, kerusakan pada properti sewaan, kerugian finansial atau bahkan klaim bantuan dapat ditanggung. Hak untuk meminta bantuan segera setelah pemegang polis telah menerima manfaat dari perusahaan asuransi mereka, meskipun, seperti yang kemudian diketahui, mereka sendiri harus disalahkan atas terjadinya klaim atau sebagian berkontribusi padanya. Namun, ini tidak berarti bahwa perusahaan asuransi tidak membayar sama sekali. Jika terjadi klaim bantuan, perusahaan asuransi biasanya membayar seluruh manfaat dari pihak yang terluka terlebih dahulu. Setelah itu, perusahaan asuransi kemudian menghubungi pemegang polis untuk memperjelas jalannya jalan. Bergantung pada jenis asuransi, seluruh manfaat yang dibayarkan kemudian harus dibayar kembali atau jumlah dalam jumlah besar.
Bagaimana perusahaan mengasuransikan diri melawan kebakaran?
Perusahaan khususnya juga harus melindungi diri dari kehilangan finansial dari aset material jika terjadi kebakaran. Dalam kasus perusahaan, kain bangunan diasuransikan melalui asuransi bangunan, seperti halnya dengan pemilik swasta. Jika peralatan bisnis atau barang hancur, ini ditanggung oleh asuransi konten: Ini adalah asuransi konten rumah untuk perusahaan. Pengusaha juga harus ingat bahwa setelah kehilangan besar, biasanya tidak mungkin untuk kembali ke operasi normal atau produksi berkelanjutan segera. Berbulan -bulan dengan cepat berlalu sebelum perusahaan dapat melanjutkan produksi normal setelah kebakaran besar. Oleh karena itu perusahaan tidak boleh meremehkan risiko kehilangan pendapatan. Asuransi gangguan bisnis terkait pemadam kebakaran tersedia untuk acara semacam itu. Ini membayar laba yang hilang selama ini.
Kapan asuransi akan membayar?
Tapi hati -hati! Hanya karena polis asuransi telah dikeluarkan tidak selalu berarti bahwa itu bertanggung jawab jika terjadi kebakaran. Ini karena ada alasan mengapa perusahaan asuransi mungkin tidak harus membayar kerusakan kebakaran, atau mungkin tidak harus membayarnya secara penuh.
Kapan api dianggap api?
Api dikatakan telah dimulai ketika api meninggalkan perapian yang dituju atau telah dimulai tanpa perapian seperti itu dan menyebar bahkan tanpa pengaruh eksternal. Semuanya menjadi lebih mudah untuk dipahami berkat contohnya. Mari kita bayangkan perapian dengan api yang menyala di dalamnya. Api ada di perapian di perapian yang dimaksudkan, saya.e. di perangkat yang disediakan untuk itu. Tetapi jika percikan melompat keluar dari perapian terbuka dan menyalakan api di tempat lain, api dimulai yang dapat memiliki konsekuensi dan biaya yang serius.
Perangkap Asuransi: Di bawah Tertanggung?
Berada di bawah tertanggung? Ya, itu benar -benar ada. Ini karena properti atau bangunan Anda dapat sangat berubah dalam nilainya, misalnya dengan menambahkan perpanjangan ke gedung selama bertahun -tahun atau berinvestasi dalam perlengkapan dan perlengkapan yang mahal. Ini menciptakan perbedaan antara jumlah yang disepakati sebelumnya dan nilai aktual dari properti Anda. Oleh karena itu, selalu bicarakan dengan perusahaan asuransi Anda tentang hal ini jika ada yang mengubah nilai bangunan Anda, sehingga perusahaan asuransi Anda dapat menyesuaikan nilai yang diasuransikan, dan Anda sepenuhnya diasuransikan setiap saat.
Penyewa atau pemilik: Siapa yang bertanggung jawab?
Segera setelah penyewa tidak menyebabkan kebakaran karena kelalaian atau dengan sengaja, pemilik atau perusahaan asuransi mereka bertanggung jawab. Jadi, jika Anda tidak bisa disalahkan atas kebakaran, tuan tanah Anda berkewajiban untuk mengurus kerusakan. Jika mereka tidak mematuhi kewajiban ini, Anda memiliki hak untuk pengurangan sewa. Namun, pemiliknya tidak bertanggung jawab atas perabotan yang rusak. Seperti dijelaskan sebelumnya, barang berharga harus digantikan oleh asuransi konten rumah penyewa.
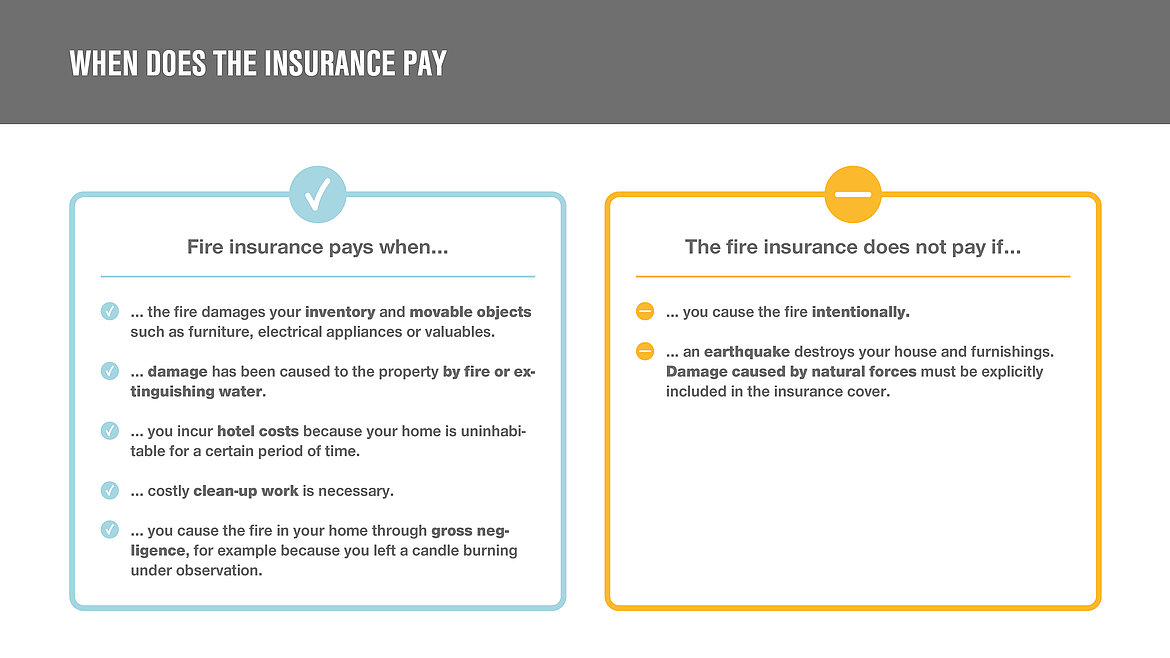
Dalam kasus ini, asuransi tidak akan membayar
Jika kebakaran dimulai dengan sengaja oleh orang ketiga, asuransi Anda akan menutupi kerusakan. Jika, di sisi lain, Anda menyalakan diri sendiri dengan tujuan menyebabkan peristiwa yang diasuransikan, Anda bertindak dengan sengaja. Dalam hal ini, asuransi Anda tidak akan membayar kerusakan. Tetapi tidak hanya itu: dengan pembakaran yang disengaja Anda bertanggung jawab atas penuntutan atas penipuan asuransi.
Jika kebakaran, perlindungan asuransi hanya disediakan jika kerusakan kebakaran tidak disengaja. Apakah kelalaian besar ditanggung tergantung pada polis asuransi pribadi Anda. Kelalaian besar berarti bahwa dalam kehidupan sehari -hari perawatan normal dan perlu dilanggar pada tingkat tinggi dan bahwa seseorang tidak lagi bertindak sesuai dengan akal sehat. Oleh karena itu, jika Anda meninggalkan kebakaran atau peralatan terbuka dengan api tanpa pengawasan dan meninggalkan gedung, itu akan dianggap kelalaian besar jika kebakaran harus terjadi. Hal yang sama berlaku untuk penanganan benda teknis yang tidak tepat dan kurangnya keamanan.
Bagaimana melanjutkan dengan benar setelah kebakaran
Apakah Anda benar -benar memiliki api? Ada beberapa tip tentang cara terbaik untuk melanjutkan dengan benar setelah kebakaran. Kami menunjukkan kepada Anda bagaimana melanjutkan, langkah demi langkah, setelah bangunan Anda telah dibersihkan oleh polisi dan pemadam kebakaran:
1. Ventilasi bangunan Anda dengan baik untuk menghilangkan bau asap. Selain itu, jangan gunakan peralatan listrik di kamar yang ditutupi dengan jelaga.
2. Sangat penting bagi Anda untuk mendokumentasikan kerusakan Anda. Ambil foto benda yang rusak dan kerusakan yang terlihat pada bangunan. Sangat membantu jika Anda membuat daftar semua objek yang telah rusak, termasuk tahun pembelian, harga pembelian, dan nilai penggantian.
3. Beri tahu konten rumah Anda, membangun, atau asuransi pertanggungjawaban pribadi dan diskusikan prosedur lebih lanjut dengan perusahaan asuransi Anda.
4. Hubungi Profesional untuk Pemulihan Kerusakan Kebakaran. Terutama dalam kasus kerusakan besar, disarankan untuk menugaskan seorang spesialis dengan pemulihan kerusakan kebakaran. Biaya umumnya ditanggung oleh asuransi.
5. Bersih benda jelaga. Anda dapat menghapus diri sendiri yang kecil jika Anda cukup melindungi diri sendiri. Kenakan setelan pelindung, respirator, dan sarung tangan saat melakukannya.
Perlindungan kebakaran preventif melindungi orang dan properti
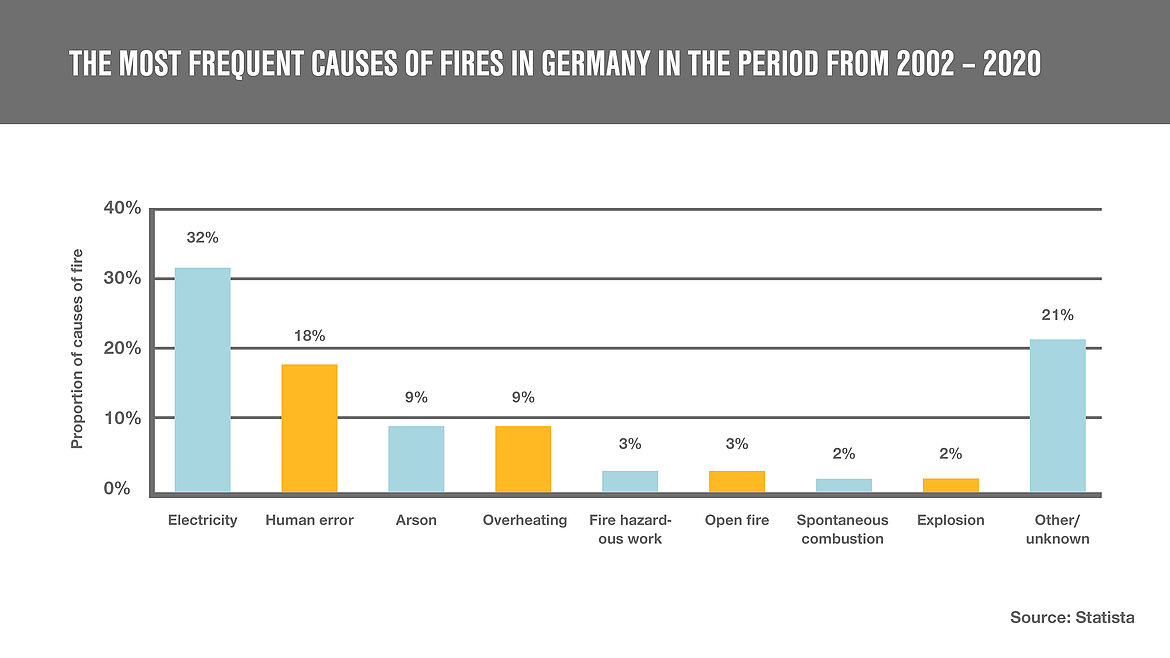
Di Jerman, penyebab paling umum kebakaran adalah listrik. Ini diikuti oleh kesalahan manusia dan pembakaran. Ada beberapa sumber bahaya untuk kebakaran di rumah dan tindakan pencegahan untuk memerangi mereka. Bagaimanapun, Anda harus secara teratur memeriksa kondisi komponen dan peralatan listrik. Ini juga membantu jika Anda hanya menggunakan produk bersertifikat UE dan suku cadang asli untuk memastikan bahwa standar keselamatan dijamin. Selain itu, pastikan Anda menggunakan bahan yang mudah terbakar dengan hati -hati dan melakukannya dengan benar. Dan hindari bahaya kebakaran yang tidak perlu seperti merokok di daerah yang tidak diizinkan.
Selain itu, langkah -langkah perlindungan kebakaran preventif membantu mendeteksi kebakaran pada tahap awal dan mencegah mereka menyebar dengan cepat. Pertama adalah pemasangan detektor asap. Tetapi juga asap dan panas sistem ventilasi knalpot (SHEV) menyelamatkan nyawa dalam keadaan darurat, karena mereka dengan cepat menghilangkan asap api berbahaya dari bangunan, sehingga menjamin penyelamatan orang yang aman dan memungkinkan brigade api untuk memadamkan api dengan cepat dengan cepat. Ada spesialis untuk SHEV yang dapat memberikan saran profesional untuk proyek pembangunan Anda. Salah satu spesialis ini adalah Lamilux. Selama lebih dari 50 tahun, LaMilux telah mengembangkan dan meningkatkan sistem ventilasi asap dan knalpot panas ke standar tertinggi, mengurus perencanaan, koordinasi, pemasangan, commissioning, pemeliharaan dan perbaikan. Penghapusan asap integral Lamilux untuk bangunan membantu melindungi bangunan Anda dari gas api beracun dan dengan demikian melindungi orang dan properti. Berinformasikan dengan baik tentang bagaimana bangunan Anda terlindungi dengan baik jika ada kebakaran, para ahli seperti Lamilux akan dengan senang hati dan kompeten membantu Anda.
Kesimpulan: Beri tahu diri Anda tepat waktu!
Pada dasarnya hal berikut berlaku: Untuk mencegah kebakaran, banyak langkah harus diambil terlebih dahulu dan terutama untuk memastikan bahwa api tidak dimulai di tempat pertama. Anda juga harus mencari tahu tentang asuransi pada tahap awal jika kebakaran terjadi. Lagi pula, dengan langkah -langkah perlindungan kebakaran preventif yang tepat, Anda akan mencegah kebakaran menyebar dengan cepat dan dengan polis asuransi yang tepat, Anda akan dihemat biaya yang sangat tinggi dalam kasus terburuk.
Bagikan posting ini
Bangunan Modular Arsitektur & Desain menerima lebih banyak perhatian dan menjadi tren nyata. Dan dengan alasan yang bagus. Apa itu bangunan modular dan apa kelebihannya?
Standar & Persyaratan Atap aula tidak boleh berkontribusi pada penyebaran api. Justru sebaliknya: itu harus memiliki efek yang mengandung. DIN 18234 Oleh karena itu mendefinisikan langkah -langkah untuk meminimalkan penyebaran api melalui atap – untuk skylight juga.
Perlindungan Kebakaran Menurut DIN 18234
Standar & Ketentuan Kendaraan Mil Terakhir Membuat Transportasi Akhir Barang Lebih Ramah Lingkungan dan Efisien. Apa yang ada di balik jenis kendaraan ini dan apa saja tantangan yang dihadapi industri ini?
Arsitektur & Arsitektur Desain memainkan peran yang semakin penting di sektor kesehatan. Perencana Mega-rumah sakit di Denmark fokus pada satu hal khususnya: siang hari.
Rumah sakit masa depan
- Kontak
- Pemberitahuan Hukum
- Syarat & Ketentuan
- Pribadi
- Kue
Cakupan Biaya Layanan Pemadam Kebakaran
Cakupan Biaya Layanan Pemadam Kebakaran dalam polis asuransi properti membayar biaya yang dikenakan oleh pemadam kebakaran atas layanan mereka dalam memadamkan api, biasanya dikenakan batas asuransi yang terpisah, seperti $ 1.000.
Di halaman ini

Sumber tepercaya Anda untuk manajemen risiko dan informasi asuransi, pendidikan, dan pelatihan
- Hak Privasi
- Pribadi
- Pemberitahuan Hak Privasi California
- Jangan menjual informasi pribadi saya
- Meminta data saya
- Hapus data saya
- Hukum
- Syarat Penggunaan
- Sertifikasi Syarat dan Ketentuan
- Aksesibilitas
- Keberlangsungan bisnis
- Terhubung dengan kami
- Konferensi
- Nawala gratis
IRMI Markas Besar 12222 Merit Drive, Suite 1600, Dallas, TX 75251 (800) 827-4242
© 2000-2023 International Risk Management Institute, Inc (IRMI). Seluruh hak cipta.

- Klaim, hukum kasus, legal
- Mobil komersial
- Kewajiban Komersial
- Properti Komersial
- COVID 19
- Baris pribadi
- Pembiayaan Risiko dan Tawanan
- Manajemen risiko
- Baris Khusus
- Kompensasi Pekerja
- Kertas putih
- Artikel gratis
- Video
- Industri Agribisnis
- Industri konstruksi
- Industri energi
- Industri transportasi
- Industri asuransi
- Konferensi Agribisnis
- Konferensi Risiko Konstruksi
- Konferensi Risiko Energi dan Asuransi
- Konferensi Risiko Transportasi
- Simposium Sertifikasi
- Sesi sesuai permintaan
- Sertifikasi
- Agribisnis dan spesialis asuransi pertanian
- Risiko Konstruksi dan Spesialis Asuransi
- Risiko Energi dan Spesialis Asuransi
- Spesialis asuransi pertanggungjawaban manajemen
- Spesialis Risiko dan Asuransi Manufaktur
- Profesional Asuransi Risiko Transportasi
- Melanjutkan pendidikan
- Pelatihan Industri Asuransi
- Rencana dan harga
- Katalog
- Meminta demo
- Tutorial Irmi
- Pembaruan produk
- Langganan Perusahaan
- Nawala gratis
- Kertas putih
- Jelajahi Produk
- Siniar
Apakah saya ditanggung untuk biaya pemadam kebakaran di peternakan atau peternakan saya?
Pada 2013, keluarga Alberta selatan menerima tagihan $ 25.000 dari pemadam kebakaran setelah kebakaran di peternakan mereka. Meskipun RUU itu akhirnya ditarik kembali, pemilik rumah pedesaan harus memeriksa ulang cakupan api mereka untuk menghindari situasi ini. Bertanggung jawab atas biaya pertarungan kebakaran bukanlah hal baru bagi pemilik pertanian Alberta. Faktanya, meskipun sebagian besar kebijakan pertanian mencakup jenis kerugian ini, jumlah yang ditanggung secara otomatis minimal.
Anda mungkin terkejut dengan fakta bahwa semua kebakaran yang dihadiri oleh pemadam kebakaran adalah tanggung jawab pemilik tanah. Api yang dimulai dengan kilat versus api yang dimulai oleh kelalaian Anda sendiri akan ditangani secara berbeda, tetapi Anda masih bertanggung jawab. Keluarga Hixt dari daerah Beiseker menelepon 911 ketika petir menghantam properti mereka tetapi pemadam kebakaran membutuhkan waktu satu jam untuk merespons. Keluarga tidak menyadari bahwa kotamadya Rocky View memiliki program pemulihan biaya jika terjadi kebakaran. Meskipun tagihan $ 25.000 telah ditarik kembali, sudah biasa bagi kota pedesaan untuk mengirim tagihan setelah menanggapi situasi ini. Biasanya, tagihannya tidak sebesar $ 25.000, tetapi Anda harus mendidik diri sendiri untuk memastikan Anda tidak dibiarkan terlindungi dengan potensi untuk kehilangan aset Anda yang paling berharga.
Bagaimana menghindari pertanggungjawaban kebakaran yang tidak terduga
Menurut Alpine Insurance di Lethbridge, siapa pun yang memiliki kekhawatiran mengenai pertanggungan mereka harus membaca polis asuransi mereka untuk menentukan cakupan kebakaran maksimum. Pengesahan dapat dengan mudah ditambahkan ke kebijakan pertanian Anda tanpa biaya tambahan. Ingatlah bahwa jika Anda memulai kebakaran di properti Anda dan itu menyebar ke properti tetangga, Anda akan bertanggung jawab. Pialang asuransi profesional dapat menyesuaikan polis khusus untuk kebutuhan unik pertanian atau peternakan Anda.
Jenis Cakupan Tersedia pada sebagian besar kebijakan pertanian
- Biaya Pemadam Kebakaran – Menutupi tuduhan yang dibuat oleh kabupaten dan kotamadya terhadap pemilik tanah dalam kasus kebakaran.
- Biaya pemadam kebakaran – Bagian dari bagian pertanggungjawaban dari suatu kebijakan yang mencakup biaya pemadam kebakaran yang mungkin ditanggung oleh pemilik tanah secara hukum meskipun kerugiannya tidak ada di properti mereka. Contohnya adalah jika pemilik tanah membakar sampah dan memulai api rumput yang menyebar ke properti tetangga.
Semua kebijakan tidak dibuat sama
Setiap perusahaan memiliki kebijakan, batas, dan opsi dukungan yang berbeda. Oleh karena itu, sangat penting untuk berdiskusi dengan broker asuransi Anda opsi kebijakan terbaik untuk situasi pribadi Anda. Penting untuk berbicara dengan profesional asuransi yang berpengalaman dan berpengetahuan yang dapat membantu Anda membuat keputusan yang berpendidikan. Dan bijaksana untuk tidak memilih produk asuransi Anda berdasarkan harga saja.
Berikut adalah beberapa contoh dari berbagai jenis pertanggungan pertanian yang ditawarkan oleh tiga perusahaan asuransi yang berbeda:
- Asuransi SMI memiliki cakupan otomatis $ 1.000 untuk biaya pemadam kebakaran tetapi dapat meningkatkan cakupan menjadi $ 2.000 di bawah dukungan peningkatan pertanian. Mereka dapat ditingkatkan di luar batas ini untuk $ 1 per $ 100 dari biaya yang diperlukan. Cakupan biaya pemadam kebakaran untuk $ 10.000 secara otomatis di bawah bagian tanggung jawab kebijakan dapat ditingkatkan menjadi $ 100.000 untuk premi tambahan.
- Wawanesa Insurance mencakup biaya pemadam kebakaran sebesar $ 3.000 secara otomatis dengan opsi untuk meningkatkan cakupan dalam kenaikan $ 1000; Premi tambahan adalah $ 3 untuk setiap $ 1000 meningkat. Biaya pemadam kebakaran tidak disertakan secara otomatis tetapi batas hingga $ 100.000 dapat dibeli dengan biaya minimal.
- Asuransi utuh mencakup biaya pemadam kebakaran sebesar $ 5.000 secara otomatis tetapi dapat meningkatkan cakupan itu menjadi $ 25.000 untuk premi tambahan. Cakupan pengeluaran pemadam kebakaran harus dibeli. Batas yang dapat dibeli mulai dari $ 25.000 dan bisa mencapai $ 500.000.
Tinjau polis Anda dan konsultasikan dengan broker asuransi yang berpengalaman
Pelajaran terpenting yang telah dipelajari keluarga Hixt dari pengalaman mereka dan dapat diteruskan ke pemilik tanah lainnya adalah meninjau polis asuransi Anda dan berkonsultasi dengan broker asuransi yang memiliki reputasi baik. Di Alpine Insurance, salah satu profesional kami yang berpengetahuan dapat membantu Anda melindungi pertanian, peternakan, atau areal Anda dengan menyesuaikan kebijakan dengan kebutuhan pribadi Anda. Apakah Anda tinggal di dekat Edmonton, Calgary, Red Deer, Lethbridge, Canmore, atau Central Alberta, kami memiliki provinsi yang tertutupi.
Butuh kutipan asuransi?
Hubungi dan Bicaralah dengan Perwakilan Langsung (587) 602-1305
Biaya pemadam kebakaran dan perlindungan asuransi rumah: apa yang perlu Anda ketahui

Kisah -kisah horor yang berlimpah dari penduduk – terutama di daerah pedesaan – memanggil pemadam kebakaran setempat mereka untuk keadaan darurat dan berakhir dengan tagihan yang besar ketika truk menarik keluar dari jalan masuk mereka.
Sebagian besar kota dan kota Kanada mendanai departemen pemadam kebakaran melalui anggaran kota mereka. Setiap kali warga membayar pajak properti mereka, mereka’Secara otomatis menutupi biaya gaji petugas pemadam kebakaran, peralatan, dan bahan bakar jika kebakaran pecah di rumah mereka.
Namun, di beberapa kota, warga membayar biaya untuk pemadam kebakaran selain pajak properti mereka, seperti di Alberta’S LaCombe County.
Biaya ini bervariasi tergantung di mana Anda tinggal. Tapi bagaimana mereka memengaruhi pertanggungan asuransi rumah Anda?
Apakah asuransi rumah menutupi biaya pemadam kebakaran?
Suzanne Pountney, Manajer Jalur Komersial di Ontario West Insurance Brokers di London, mengatakan asuransi rumah akan mencakup biaya penyebaran pemadam kebakaran.
“Hampir setiap polis asuransi, apakah itu’s komersial atau pribadi, memiliki beberapa ketentuan untuk pembayaran biaya pemadam kebakaran,” dia berkata.
Biaya penempatan sendiri bisa ratusan dolar. Tapi biaya pemadam kebakaran dapat dengan cepat bertambah. Dalam satu kasus penting di Alberta’S Beaver County, sekitar 120 kilometer timur Edmonton, pasangan akhirnya membayar lebih dari $ 50.000 setelah kebakaran pada April 2021. Komisi Layanan Darurat Wilayah Beaver memiliki struktur biaya yang mengharuskan pemilik properti membayar sebagian dari biaya pemadam kebakaran – dan pasangan’Asuransi rumah hanya mencakup $ 10.000.
Biaya pemadam kebakaran dapat bervariasi secara drastis dari satu daerah ke daerah lain. Bagaimana Kotamadya Lokal Mengatur Struktur Biayanya, Keterpenahan Area tertentu, dan Biaya Pengoperasian Pemadam Kebakaran Lokal semuanya dapat memainkan peran. (Di banyak daerah pedesaan, departemen pemadam kebakaran sepenuhnya berjalan secara sukarela, berbeda dengan kekuatan semua-profesional yang terlihat di kota-kota besar dan kota).
Jika kamu tidak’t Membayar biaya itu, Pountney mengatakan polis asuransi rumah Anda masih akan menutupi baik kerusakan kebakaran dan biaya pemadam kebakaran – meskipun persis berapa banyak pertanggungan Anda’LL akan mendapatkan akan bervariasi dari kebijakan ke kebijakan.
Apakah tarif asuransi rumah saya akan terpengaruh oleh biaya pemadam kebakaran?
Sementara perusahaan asuransi dapat menanggung sebagian besar biaya pemadam kebakaran, Pountney mengatakan prosesnya masih dapat mempengaruhi seseorang’S Tarif Asuransi Rumah. “Jika Anda tinggal di kotamadya di mana biaya -biaya tersebut dibebankan, dan perusahaan asuransi harus membayarnya – yang meningkatkan berapa banyak yang dibayar perusahaan asuransi setiap tahun,” dia berkata. Pada gilirannya, perusahaan asuransi mungkin mengenakan premi yang lebih tinggi untuk mengganti rugi itu.
Dalam kasus di mana pemadam kebakaran dipanggil ke insiden dengan sedikit kerusakan, Pountney mengatakan sebuah kotamadya yang mengumpulkan biaya pemadam kebakaran mungkin membuat klien diskon asuransi rumah bebas klaim mereka, bahkan jika ada’t kerusakan apa pun.
Apa yang jelas: Biaya pemadam kebakaran dibayar setelah Panggilan selesai, bukan sebelumnya. Pountney membandingkannya dengan biaya wahana ambulans di mana seorang pasien mendapat tumpangan ke rumah sakit, menerima tagihan, dan kemudian (jika memungkinkan) membuat klaim untuk ditanggung oleh asuransi kesehatan mereka.
Dia bilang tidak ada’t Much dapat dilakukan oleh konsumen jika mereka tinggal di kotamadya dengan model biaya pemadam kebakaran.
“Jika Anda memiliki api, Anda memiliki api,” Pountney berkata, “dan kamu’akan menelepon departemen pemadam kebakaran. Konsekuensi dari tindakan itu [dapat] bervariasi dengan tempat tinggal Anda. Anda mungkin mendapatkan tagihan, Anda mungkin tidak – tetapi Anda mungkin ingin mencari tahu sebelumnya.”

Jangan buang waktu menelepon untuk asuransi rumah
Gunakan RateDotca untuk berbelanja dan membandingkan beberapa kutipan secara bersamaan.
Menemukan pertanggungan asuransi rumah terbaik tidak pernah begitu mudah!