


Apakah Klarna menerima kredit buruk?
Klarna: Semua yang perlu Anda ketahui sebelum Anda menggunakan dirinya sendiri. __wrap_b (: r1abpm :, 0.7)
Klarna menawarkan opsi untuk bisnis kecil hingga menengah dan besar. Pedagang membayar biaya tetap per transaksi, serta persentase dari setiap transaksi. Sebagai imbalannya, mereka dibayar penuh oleh Klarna ketika pelanggan melakukan pembelian, dan Klarna mengambil risiko kredit pelanggan.
Apakah Klarna mempengaruhi skor kredit Anda di Inggris?
Selain melaporkan pembayaran yang terlewat saat Anda mendapatkan pembiayaan, pada 1 Juni 2022, Klarna mulai berbagi data tentang saldo konsumen Inggris, pembayaran yang terlewat dan terlambat ke Experian dan Transunion, yang dapat memengaruhi peringkat kredit Anda.
Namun, ini tidak secara otomatis berarti bahwa skor kredit Anda akan turun.
Untuk mempelajari lebih lanjut tentang bagaimana Klarna akan memengaruhi peringkat kredit Anda dan apa artinya bagi mereka yang tertarik untuk mengambil pinjaman pribadi atau rumah, baca di bawah.
Apa itu klarna?
Digunakan oleh 147 juta pembeli di 45 negara, 16 juta di antaranya terletak di Inggris, Klarna Is Salah satu pembelian terkemuka sekarang, bayar layanan selanjutnya.
Bagaimana cara kerja Klarna?
Pengguna dapat berbelanja langsung dari situs web perusahaan’S mitra atau dengan aplikasi di salah satu pengecer yang berpartisipasi dan menggunakan salah satu klarna’S Opsi Pembayaran Ditangguhkan. Atau, mereka bisa menggunakan Kartu Klarna, diperkenalkan kepada pelanggan Inggris pada Januari 2022, untuk berbelanja di dalam toko dan online.
Klarna bermitra dengan sejumlah besar merek Inggris, termasuk ASOS, Boohoo, Mamas & Papas, Decathlon, Nike, H&M, River Island, HMV dan 400.000+ lebih. Ini juga memungkinkan konsumen berbelanja di pengecer lain dengan menggunakan kartu satu kali-kartu serba guna virtual yang berfungsi seperti kartu kredit.
Anda mungkin tertarik: berapa banyak orang berbelanja online di Inggris?
Layanan Klarna adalah Bunga- dan bebas biaya.
Layanan apa yang disediakan Klarna?
Klarna menawarkan tiga jenis opsi pembayaran:
-
Bayar dalam 30 hari
-
Bayar dalam 3 angsuran
-
Pembiayaan
Ini memungkinkan Anda melakukan pembelian dan membayar jumlah penuh 30 hari kemudian. Anda dapat membatalkan pesanan secara penuh atau mengembalikan sebagian dan hanya membayar barang yang Anda putuskan untuk disimpan.
Opsi ini memungkinkan pengguna untuk menyebarkan biaya pembelian mereka dalam tiga angsuran bebas bunga, yang pertama Anda bayar saat Anda melakukan pembelian. Dua angsuran lainnya dijadwalkan 30 dan 60 hari setelah pembayaran pertama.
Menggunakan Klarna Pay dalam 30 dan Klarna Pay dalam 3 melibatkan pemeriksaan kredit yang tidak masuk pada file kredit Anda.
Ini adalah layanan keuangan yang diatur yang memungkinkan Anda untuk membagi pembayaran dari 6 hingga 36 bulan. Klarna Finance melibatkan pemeriksaan kredit penuh yang akan dilakukan pada file kredit Anda dan dilengkapi dengan bunga (APR adalah antara 0 dan 18.99%).
Apa yang terjadi jika Anda melewatkan pembayaran Klarna?
Klarna mengumpulkan pembayaran secara otomatis dari kartu atau rekening bank yang terhubung.
Jika Anda terlambat dengan pembayaran, itu akan ditambahkan ke pembayaran yang dijadwalkan berikutnya, tetapi terus kehilangan pembayaran akan mengakibatkan perusahaan membekukan akun Anda dan melibatkan agen penagihan hutang Untuk memulihkan saldo yang belum dibayar.
Pengguna Klarna Inggris dengan pembayaran yang terlambat dan terlewat tidak perlu membayar bunga atau penalti, tetapi informasi ini akan dicatat pada file kredit mereka.
Apakah Klarna menjalankan pemeriksaan kredit?
Ya, Klarna melakukan pemeriksaan kredit di Inggris yang mungkin atau mungkin tidak memengaruhi skor kredit Anda, tergantung pada opsi pembayaran mana yang Anda pilih.
Saat Anda menggunakan layanan BNPL seperti ‘Bayar dalam 30’ atau ‘Bayar dalam 3’, Klarna melakukannya A Pemeriksaan kredit lunak Itu tidak mempengaruhi skor kredit Anda, bahkan jika Anda tidak disetujui.
Jika Anda melamar opsi pembiayaan, Klarna akan menjalankan cek kredit penuh, yang akan direkam pada file kredit Anda. Jika Anda ditolak, yang kemungkinan jika skor kredit Anda tidak terlalu bagus atau gagal membayar, peringkat kredit Anda akan terpengaruh.
Klarna menggunakan Transunion dan Experian untuk menjalankan pemeriksaan kredit.
Perlu dicatat: Menurut Klarna, kurang dari 0.1% dari pelanggan Inggris mereka telah melihat peringkat kredit mereka turun karena pembayaran yang terlewat.
Apakah Klarna mempengaruhi skor kredit?
Pada 1 Juni 2022, Klarna mulai melaporkan data tentang pembelian yang dibayarkan tepat waktu, pembayaran terlambat dan pembelian yang belum dibayar untuk perusahaan’S Layanan BNPL ke Badan Referensi Kredit Inggris Experian and Transunion.
Ini berarti bahwa dibeli dengan menggunakan klarna’S Bayar dalam 30, bayar dalam 3, dan kartu klarna (di dalam toko dan online) akan terlihat oleh pemberi pinjaman lain melalui file kredit Anda.
Sebelumnya, tidak ada hubungan antara Klarna dan skor kredit Anda kecuali Anda melewatkan pembayaran dengan opsi pembiayaan. Namun, didorong oleh peraturan yang diusulkan ke dalam layanan BNPL, serta keinginan untuk membantu konsumen meningkatkan keterjangkauan mereka, Klarna telah memutuskan untuk berbagi data tentang transaksi dan hutang.
Aturan baru akan Hanya berlaku untuk pembelian yang dilakukan setelah 1 Juni 2022. Aktivitas apa pun sebelum itu tidak akan muncul di laporan kredit Anda.
Bahkan dengan pembelian dan pembayaran yang dilakukan setelah 1 Juni, skor kredit tidak akan segera terkena dampak karena akan membutuhkan waktu bagi CRA untuk memperbarui sistem penilaian mereka. Namun demikian, baik Experian dan Transunion mengharapkan ini berubah pada akhir tahun.
Yang mengatakan, bahkan jika skor kredit Anda tidak terpengaruh, pembayaran Klarna (atau ketiadaannya) akan terlihat oleh penyedia pinjaman melalui file kredit Anda, yang merupakan pemberi pinjaman banyak u
Klarna: Semua yang perlu Anda ketahui sebelum Anda menggunakan dirinya sendiri. __wrap_b (: r1abpm :, 0.7)
Klarna menawarkan opsi untuk bisnis kecil hingga menengah dan besar. Pedagang membayar biaya tetap per transaksi, serta persentase dari setiap transaksi. Sebagai imbalannya, mereka dibayar penuh oleh Klarna ketika pelanggan melakukan pembelian, dan Klarna mengambil risiko kredit pelanggan.
Apakah Klarna mempengaruhi skor kredit Anda di Inggris?
Selain melaporkan pembayaran yang terlewat saat Anda mendapatkan pembiayaan, pada 1 Juni 2022, Klarna mulai berbagi data tentang saldo konsumen Inggris, pembayaran yang terlewat dan terlambat ke Experian dan Transunion, yang dapat memengaruhi peringkat kredit Anda.
Namun, ini tidak secara otomatis berarti bahwa skor kredit Anda akan turun.
Untuk mempelajari lebih lanjut tentang bagaimana Klarna akan memengaruhi peringkat kredit Anda dan apa artinya bagi mereka yang tertarik untuk mengambil pinjaman pribadi atau rumah, baca di bawah.
Apa itu klarna?
Digunakan oleh 147 juta pembeli di 45 negara, 16 juta di antaranya terletak di Inggris, Klarna Is Salah satu pembelian terkemuka sekarang, bayar layanan selanjutnya.
Bagaimana cara kerja Klarna?
Pengguna dapat berbelanja langsung dari situs web perusahaan’S mitra atau dengan aplikasi di salah satu pengecer yang berpartisipasi dan menggunakan salah satu klarna’S Opsi Pembayaran Ditangguhkan. Atau, mereka bisa menggunakan Kartu Klarna, diperkenalkan kepada pelanggan Inggris pada Januari 2022, untuk berbelanja di dalam toko dan online.
Klarna bermitra dengan sejumlah besar merek Inggris, termasuk ASOS, Boohoo, Mamas & Papas, Decathlon, Nike, H&M, River Island, HMV dan 400.000+ lebih. Ini juga memungkinkan konsumen berbelanja di pengecer lain dengan menggunakan kartu satu kali-kartu serba guna virtual yang berfungsi seperti kartu kredit.
Anda mungkin tertarik: berapa banyak orang berbelanja online di Inggris?
Layanan Klarna adalah Bunga- dan bebas biaya.
Layanan apa yang disediakan Klarna?
Klarna menawarkan tiga jenis opsi pembayaran:
Bayar dalam 30 hari
Ini memungkinkan Anda melakukan pembelian dan membayar jumlah penuh 30 hari kemudian. Anda dapat membatalkan pesanan secara penuh atau mengembalikan sebagian dan hanya membayar barang yang Anda putuskan untuk disimpan.
Bayar dalam 3 angsuran
Opsi ini memungkinkan pengguna untuk menyebarkan biaya pembelian mereka dalam tiga angsuran bebas bunga, yang pertama Anda bayar saat Anda melakukan pembelian. Dua angsuran lainnya dijadwalkan 30 dan 60 hari setelah pembayaran pertama.
Menggunakan Klarna Pay dalam 30 dan Klarna Pay dalam 3 melibatkan pemeriksaan kredit yang tidak masuk pada file kredit Anda.
Pembiayaan
Ini adalah layanan keuangan yang diatur yang memungkinkan Anda untuk membagi pembayaran dari 6 hingga 36 bulan. Klarna Finance melibatkan pemeriksaan kredit penuh yang akan dilakukan pada file kredit Anda dan dilengkapi dengan bunga (APR adalah antara 0 dan 18.99%).
Apa yang terjadi jika Anda melewatkan pembayaran Klarna?
Klarna mengumpulkan pembayaran secara otomatis dari kartu atau rekening bank yang terhubung.
Jika Anda terlambat dengan pembayaran, itu akan ditambahkan ke pembayaran yang dijadwalkan berikutnya, tetapi terus kehilangan pembayaran akan mengakibatkan perusahaan membekukan akun Anda dan melibatkan agen penagihan hutang Untuk memulihkan saldo yang belum dibayar.
Pengguna Klarna Inggris dengan pembayaran yang terlambat dan terlewat tidak perlu membayar bunga atau penalti, tetapi informasi ini akan dicatat pada file kredit mereka.
Apakah Klarna menjalankan pemeriksaan kredit?
Ya, Klarna melakukan pemeriksaan kredit di Inggris yang mungkin atau mungkin tidak memengaruhi skor kredit Anda, tergantung pada opsi pembayaran mana yang Anda pilih.
Saat Anda menggunakan layanan BNPL seperti ‘Bayar dalam 30’ atau ‘Bayar dalam 3’, Klarna melakukannya A Pemeriksaan kredit lunak Itu tidak mempengaruhi skor kredit Anda, bahkan jika Anda tidak disetujui.
Jika Anda melamar opsi pembiayaan, Klarna akan menjalankan cek kredit penuh, yang akan direkam pada file kredit Anda. Jika Anda ditolak, yang kemungkinan jika skor kredit Anda tidak terlalu bagus atau gagal membayar, peringkat kredit Anda akan terpengaruh.
Klarna menggunakan Transunion dan Experian untuk menjalankan pemeriksaan kredit.
Perlu dicatat: Menurut Klarna, kurang dari 0.1% dari pelanggan Inggris mereka telah melihat peringkat kredit mereka turun karena pembayaran yang terlewat.
Apakah Klarna mempengaruhi skor kredit?
Pada 1 Juni 2022, Klarna mulai melaporkan data tentang pembelian yang dibayarkan tepat waktu, pembayaran terlambat dan pembelian yang belum dibayar untuk perusahaan’S Layanan BNPL ke Badan Referensi Kredit Inggris Experian and Transunion.
Ini berarti bahwa dibeli dengan menggunakan klarna’S Bayar dalam 30, bayar dalam 3, dan kartu klarna (di dalam toko dan online) akan terlihat oleh pemberi pinjaman lain melalui file kredit Anda.
Sebelumnya, tidak ada hubungan antara Klarna dan skor kredit Anda kecuali Anda melewatkan pembayaran dengan opsi pembiayaan. Namun, didorong oleh peraturan yang diusulkan ke dalam layanan BNPL, serta keinginan untuk membantu konsumen meningkatkan keterjangkauan mereka, Klarna telah memutuskan untuk berbagi data tentang transaksi dan hutang.
Aturan baru akan Hanya berlaku untuk pembelian yang dilakukan setelah 1 Juni 2022. Aktivitas apa pun sebelum itu tidak akan muncul di laporan kredit Anda.
Bahkan dengan pembelian dan pembayaran yang dilakukan setelah 1 Juni, skor kredit tidak akan segera terkena dampak karena akan membutuhkan waktu bagi CRA untuk memperbarui sistem penilaian mereka. Namun demikian, baik Experian dan Transunion mengharapkan ini berubah pada akhir tahun.
Yang mengatakan, bahkan jika skor kredit Anda tidak terpengaruh, pembayaran Klarna (atau kekurangannya) akan terlihat oleh penyedia pinjaman melalui file kredit Anda, yang merupakan apa yang digunakan banyak pemberi pinjaman untuk menilai kelayakan kredit Anda.
Bagaimana menggunakan Klarna mempengaruhi skor kredit Anda?
Tidak semua pelaporan kredit buruk.
Jika Anda melakukan pembayaran tepat waktu, Klarna bisa digunakan sebagai alat pembangunan kredit oleh mereka yang memiliki kredit buruk atau riwayat kredit yang merugikan. Dengan cara ini, Anda menunjukkan pemberi pinjaman potensial yang mampu Anda kelola uang dan melakukan pembayaran rutin. Ini pada akhirnya akan meningkatkan keterjangkauan Anda secara keseluruhan dan membuatnya lebih mudah untuk disetujui untuk pinjaman.
Ini juga merupakan pilihan yang baik untuk imigran dan orang -orang tanpa riwayat kredit, yang dapat menggunakan klarna’S Layanan untuk membangun kredit dari bawah ke atas.
Dapat menggunakan klarna mengarah ke kredit buruk?
Di samping itu, Kegagalan untuk membayar tepat waktu atau sama sekali, Kemungkinan akan berdampak negatif pada peringkat kredit Anda.
Dan meskipun penyedia pinjaman cenderung melihat lebih dari sekedar skor kredit Anda, dan beberapa bahkan menerima peminjam dengan peringkat kredit yang buruk, suku bunga yang akan Anda dapatkan jauh lebih tidak menguntungkan daripada yang ditawarkan kepada pelamar dengan riwayat kredit yang baik atau hebat yang bagus atau hebat.
Mengapa Klarna melaporkan file kredit sekarang?
Pada bulan Februari 2021, pemerintah Inggris mengumumkan bahwa FCA, Inggris’regulator keuangan, akan mulai Tekankan Beli Sekarang Bayar Layanan Later.
Popularitas perusahaan-perusahaan BNPL meroket selama pandemi, meningkatkan kekhawatiran bahwa jalur kredit yang tidak diatur dan tersedia ini mendorong konsumen (Gen Z dan khususnya Millennial) untuk menghabiskan lebih dari yang mereka mampu.
Peraturan ini saat ini mulai terbentuk dan harus ditegakkan tahun depan.
Namun, menurut perusahaan fintech Swedia, pengumuman peraturan yang diusulkan hanya sebagian mempengaruhi keputusan mereka, karena mereka telah mempersiapkan perpindahan selama hampir dua tahun.
Yang akhirnya membuat perusahaan memperkenalkan perubahan ini adalah Klarna’Keputusan untuk menyediakan lebih banyak transparansi untuk pemberi pinjaman dan membantu 16 juta pelanggan Inggris mereka membangun skor kredit mereka tanpa menggunakan kartu kredit dan pinjaman berbunga tinggi. Klarna juga berharap ini akan mendorong perusahaan lain di pasar untuk melakukan hal yang sama.
Apakah ada cara lain untuk membangun kredit?
Anda bisa menggunakan kartu kredit dan menerapkan prinsip yang sama dengan klarna – pergi untuk jumlah yang lebih kecil dan melakukan pembayaran tepat waktu. Mereka yang memiliki peringkat kredit yang buruk, berpenghasilan rendah atau tidak ada pekerjaan juga dapat mengambil kartu kredit dan meningkatkan skor kredit mereka. Plus, dengan kartu kredit, Anda Dilindungi di bawah Bagian 75 (Jika Anda menghadapi masalah saat membeli sesuatu antara £ 100 dan £ 30.000, perusahaan kartu kredit Anda harus membantu Anda), dan Anda memiliki hak untuk mengeluh kepada ombudsman keuangan. Tak satu pun dari opsi ini tersedia dengan skema BNPL.
Cara lain untuk meningkatkan peringkat kredit Anda termasuk mendaftar untuk memilih, memastikan bahwa semua data dalam file kredit Anda akurat dan tidak pernah meminjam lebih dari yang Anda mampu membayar kembali.
Apakah klarna mempengaruhi aplikasi hipotek?
Laporan tentang Penggunaan Layanan BNPL tidak mungkin berdampak besar pada aplikasi hipotek Anda Kecuali jika Anda berhasil mendapatkan hutang yang serius. Pembayaran BNPL biasanya jangka pendek (dibayar kembali dalam satu hingga tiga bulan) dan melibatkan jumlah uang yang rendah-biasanya sekitar £ 75, jadi tidak cukup untuk mengumpulkan bendera merah untuk calon pemberi pinjaman.
Namun, data yang dibagikan akan memberikan pemberi pinjaman a gambaran yang lebih baik dan lebih akurat dari peminjam potensial’S Disiplin dan keadaan keuangan. Penyedia hipotek melihat melampaui seseorang’skor kredit dan lebih fokus pada riwayat kredit mereka, pendapatan serta ukuran deposit, itulah sebabnya dimungkinkan bagi orang dengan kredit buruk dan pekerjaan berpenghasilan rendah untuk disetujui untuk pinjaman rumah.
Membuat pembayaran yang tepat waktu dan bertanggung jawab akan menunjukkan kepada pemberi pinjaman hipotek bahwa Anda memiliki rekam jejak yang baik dengan pinjaman, sedangkan mereka yang tertinggal dengan pembayaran tidak akan macet dengan hipotek yang mereka tidak mampu membayar kembali.
Kata -kata terakhir
Klarna’S Perubahan terbaru menetapkan preseden besar di sektor BNPL, sebuah industri yang sebagian besar tetap tidak diatur. Sementara beberapa orang berpikir bahwa praktik baru melaporkan data tentang pelanggan’ Penggunaan akan mencegah konsumen menggunakan pembelian sekarang membayar layanan, yang lain percaya bahwa itu akan memberikan insentif untuk mempertahankan kebiasaan keuangan yang sehat.
Jika Anda berencana menggunakan klarna, pastikan Anda meminjam jumlah minimal dan selalu membayar angsuran tepat waktu, atau bahkan lebih baik, bayar penuh segera setelah Anda bisa. Dengan cara ini, Anda dapat memastikan bahwa skor kredit Anda naik alih -alih turun.
Pertanyaan yang sering diajukan dan jawaban mereka
Apakah Klarna membangun kredit?
Jika Anda melakukan pembayaran tepat waktu atau membayar jumlahnya secara lebih awal, menggunakan Klarna dapat memperkuat kredit Anda. Di sisi lain, pembayaran yang terlewat dapat memiliki efek yang merugikan pada skor kredit Anda.
Tidak memperpanjang tanggal jatuh tempo pada klarna mempengaruhi satu’skor kredit S?
Ya, jika Anda melakukan liburan pembayaran untuk opsi BNPL atau pembiayaan, skor kredit Anda akan menderita. Klarna memungkinkan Anda untuk menjeda pesanan selama 30 hari (60 dengan opsi pembiayaan), tetapi akan melaporkan pengaturan ke CRA, yang pada gilirannya akan melukai peringkat kredit Anda.
Apakah klarna mempengaruhi skor kredit Anda jika Anda tidak’t bayar?
Ya, tertinggal dengan pembayaran akan menyebabkan peringkat kredit Anda turun, yang dapat menyebabkan masalah saat mengajukan pinjaman pribadi, kartu kredit atau hipotek.
Nama saya Marija, dan saya seorang penulis keuangan di DontdisappointMe. Meskipun keuangan mungkin bukan secangkir teh semua orang, 10+ tahun saya bekerja di salah satu bank terbesar di negara saya, dan minat saya dalam penelitian luas tentang segala hal terkait keuangan/investasi, telah membuat saya agak ahli di lapangan (jika saya mengatakannya sendiri). Tidak lagi memiliki hasrat untuk bekerja di lingkungan perusahaan, saya memutuskan bahwa saya tidak bisa membiarkan semua pengetahuan ini sia -sia jadi saya mulai menulis. Dan, ini dia! Hari ini saya mencoba membagikan pengetahuan saya dengan audiens saya dengan harapan membuat topik ini sesederhana dan semenarik mungkin. Di waktu luang saya, saya suka menghabiskan waktu bersama keluarga saya dan bepergian ke lokasi baru.
Klarna: Semua yang perlu Anda ketahui sebelum menggunakannya
Klarna sedang mengejar dunia, memungkinkan pembeli online untuk membayar nanti tanpa biaya tambahan. Tapi bagaimana cara kerjanya? Dan apakah ada risiko?
Klarna adalah layanan ‘Beli Sekarang, Bayar nanti’ (BNPL) yang memungkinkan pembeli online untuk membayar produk di akhir bulan atau dengan cicilan tanpa biaya tambahan. Artinya, pada dasarnya, bahwa Klarna membeli pakaian Anda atau barang lain untuk Anda. Anda kemudian membayar klarna kembali di kemudian hari jika Anda ingin menyimpannya.
Tidak mengherankan untuk layanan yang menawarkan konsumen sesuatu untuk apa -apa (saya.e pinjaman kecil gratis), Klarna telah terbukti populer secara eksplosif, terutama dalam beberapa tahun terakhir dengan audiens milenium yang lebih muda yang lebih nyaman berbelanja online.
Perusahaan Swedia, yang dimulai pada tahun 2005, sekarang menawarkan konsumen aktif 90m di lebih dari 250.000 pedagang di 17 negara, membiayai orang -orang’S lemari pakaian di seluruh dunia. Layanan dimulai di Eropa tetapi sejak itu pindah untuk menaklukkan pasar AS.
Iklan
Investor telah menuangkan uang ke perusahaan. Klarna bernilai $ 45.6 miliar pada putaran pendanaan swasta terakhirnya tahun ini, menjadikannya perusahaan teknologi keuangan swasta bernilai tertinggi di Eropa dan fintech paling berharga kedua di dunia.
Tetapi karena perusahaan telah tumbuh demikian halnya kontroversi di sekitarnya dengan klaim bahwa Klarna (dan pemberi pinjaman BNPL lainnya seperti Afterpay, Clearpay and Affirm) telah memimpin orang -orang muda untuk mengeluarkan uang secara online dan menghancurkan peringkat kredit mereka.
Jadi apa yang perlu Anda ketahui tentang klarna?
Bagaimana cara kerja Klarna?
Siapa pun yang berbelanja online di pengecer yang berpartisipasi dapat, di checkout, pilih ‘Bayar nanti dengan Klarna’ pilihan. Ini berarti bahwa Klarna benar -benar akan membayar barang di muka.
Pembeli kemudian memasukkan rincian kartu mereka dengan Klarna dan setuju untuk membayar barang baik dalam 30 hari kemudian atau membagi biaya menjadi tiga pembayaran bulanan (dengan yang pertama dibayar segera setelah barang tersebut dikirim).
Dua opsi paling populer-membayar dalam 30 hari, atau membayar dalam tiga angsuran-selalu bebas bunga. Tetapi ada juga opsi pembiayaan jangka panjang yang memungkinkan pengguna untuk menyebarkan biaya pembelian besar selama maksimal 36 bulan dengan tingkat bunga hingga 18.9%.
Hal -hal yang benar -benar penting – tren perbankan, gosip dan analisis.
Bergabunglah untuk mendaftar
Hal -hal yang benar -benar penting – tren perbankan, gosip dan analisis.
Bergabunglah untuk mendaftar
Klarna sangat berguna di dunia di mana pembeli memesan banyak barang online dan kemudian mengirim sebagian besar dari itu (karena ukurannya salah, atau don’t terlihat bagus). Itu berarti pelanggan tidak perlu melihat uang meninggalkan akun mereka untuk barang yang mereka kembalikan dalam waktu 30 hari.
Bagaimana Klarna Menghasilkan Uang?
Klarna’L Layanan inti BNPL gratis untuk pelanggan tetapi tidak untuk pengecer yang membayar klarna sebagian kecil dari setiap pinjaman bebas bunga yang mereka tawarkan kepada pembeli.
Mengapa? Nah, pengecer menemukan bahwa pelanggan membeli lebih banyak online – beberapa pengecer mengatakan sebanyak 20% lebih banyak – ketika mereka harus membayar barang lebih lambat daripada segera.
Ini berarti bahwa penjualan untuk pengecer naik yang pada akhirnya berarti lebih banyak keuntungan. Itulah sebabnya pengecer seperti Topshop, H&M dan ASOS menggunakan klarna.
Klarna juga menghasilkan uang langsung dari konsumen dari opsi “pembiayaan” di mana pengguna meminjam uang lebih lama dengan tingkat bunga 19%.
Iklan
Dapatkah Klarna Mempengaruhi Skor Kredit Anda?
Klarna mengatakan bahwa produk BNPL klasik – membayar dalam 30 hari, atau membayar dalam tiga angsuran – tidak akan mempengaruhi skor kredit. Jika pengguna tidak membayar, akun mereka hanya diblokir.
Dengan klarna’S ‘Pembiayaan’ Pilihan untuk pinjaman jangka panjang, bagaimanapun, ini melakukan a ‘keras’ Periksa kredit yang mana orang yang memeriksa laporan Anda dapat dilihat. Kehilangan pembayaran ini juga akan mempengaruhi skor kredit.
Waspada bahwa beberapa penyedia lain mungkin memiliki produk BNPL yang dapat mempengaruhi skor kredit. Satu survei tahun lalu, dilakukan di Inggris dengan membandingkan pasar, menemukan bahwa 22% pengguna memiliki skor kredit mereka dipengaruhi secara negatif oleh skema BNPL.
Mengapa orang mengkritik Klarna?
Selain berpotensi merusak skor kredit dari mereka yang menggunakan “pembiayaan”, beberapa berpendapat bahwa layanan ini juga mendorong milenium untuk meningkatkan pengeluaran mereka di situs -situs seperti ASOS, Boohoo, Gal Nasty dan PrettyLittlething.
“Klarna, dalam pikiran saya, adalah kuda Trojan yang asli untuk milenium’ Keuangan. Dia’S datang pada saat berbelanja cepat baru saja pergi ke level baru,” menulis Iona Bain, pendiri Blog Money Muda, tahun lalu.
Politisi Swedia per Bolund mengatakan bahwa pelanggan tidak boleh dibodohi “jalur pembayaran yang harganya lebih mahal”. Dia kemudian berjanji untuk memberi perusahaan seperti Klarna a “waktu yang sulit”.
Bagaimana Klarna membela diri dari para kritikus?
Sebastian Siemiatkowski, pendiri dan CEO Klarna, menunjukkan bahwa menawarkan kredit kepada pelanggan ritel bukanlah hal baru.
Apa yang dilakukan oleh Klarna dan bisnis BNPL lainnya adalah meminjamkan uang dengan cara yang lebih ramah dan lebih murah konsumen.
“Tanyakan kepada bank -bank besar [berapa harga yang mereka hasilkan], tanyakan kepada perusahaan kartu kredit,” Siemiatkowski memberitahu Sifted, menunjuk ke perusahaan kartu kredit biaya 25% yang umumnya dikenakan biaya.
Klarna’Lagipula, layanan adalah gratis untuk sebagian besar konsumen.
Akankah Klarna dan Layanan BNPL Lainnya Membunuh Kartu Kredit?
Kartu kredit bisa dibilang yang pertama ‘fintech’ fenomena, memungkinkan konsumen untuk menunda pembayaran digital dan kemudian membayar utang dalam satu lump sum.
Tangkapannya adalah bahwa pembayaran yang terlambat datang dengan biaya bunga dua digital, memberikan penyedia kartu kredit besar-termasuk Capital One, American Express dan Banks Banks-pendapatan chunky (rata-rata pemegang kartu kredit AS membayar $ 753.80 per tahun dalam biaya).
Tapi hari ini BNPL telah meningkat untuk menjadi bintang baru yang digerakkan oleh teknologi ‘point-of-sale credit’, memungkinkan pengguna untuk langsung menunda pembayaran atas berbagai angsuran dengan nol bunga di jutaan pedagang.
Alih -alih mengandalkan biaya pengguna, perusahaan BNPL malah mengambil potongan per transaksi dari pengecer.
Tetapi para ahli mengatakan bahwa layanan BNPL kemungkinan akan hidup berdampingan dengan kartu kredit jangka panjang. Kartu kredit akan tetap lebih berguna untuk pembelian besar dan BNPL akan dipilih oleh banyak orang untuk pesanan online yang lebih kecil.
Kapan Klarna didirikan?
Klarna didirikan pada tahun 2005 oleh tiga teman dari Stockholm School of Economics; Sebastian Siemiatkowski, Niklas Adalberth dan Victor Jacobsson.
Mereka memasuki sekolah’Penghargaan Kewirausahaan Tahunan S dengan ide mereka tentang cara memberikan konsumen dan pedagang metode pembayaran belanja online yang lebih aman dan lebih sederhana.
Mereka kehilangan kompetisi tetapi tetap mendirikan perusahaan dan mulai menawarkan layanan di Swedia. Tiga tahun kemudian, Klarna diperluas ke Norwegia, Finlandia dan Denmark.
Perusahaan’Sejak itu pertumbuhan telah luar biasa dan sekarang membuat dorongan besar untuk menaklukkan pasar AS.
Apa alternatif Klarna?
Pesaing terbesar Klarna termasuk AfterPay, Affirm, ClearPay, Sezzle, PayPal Credit dan Splitit.
Tidak semua dari mereka menawarkan layanan yang sama persis. Splitit, misalnya, memungkinkan pelanggan membayar dengan kartu kredit atau debit yang ada, memegang jumlah penuh pada kartu mereka dan mengambil cicilan setiap bulan.
Untuk membaca lebih lanjut tentang Eropa’revolusi pembayaran, lihat laporan kami. Unduh di sini.
Apa yang Perlu Anda Ketahui Tentang Klarna
Peggy James adalah ahli dalam akuntansi, keuangan perusahaan, dan keuangan pribadi. Dia adalah seorang akuntan publik bersertifikat yang memiliki perusahaan akuntansi sendiri, di mana dia melayani usaha kecil, organisasi nirlaba, solopreneur, freelancer, dan individu.
Dalam artikel ini
Dalam artikel ini

Klarna adalah pembelian Swedia sekarang, Bayar kemudian (BNPL) yang didirikan pada tahun 2005 dan sejak itu tumbuh dengan cepat. Ini beroperasi di 17 negara, memiliki 15 juta U.S. pelanggan, dan digunakan untuk membeli produk senilai $ 53 miliar pada tahun 2020. Klarna menawarkan dua paket pembayaran jangka pendek bebas bunga dan rencana lain yang membebankan bunga.
Kunci takeaways
- Klarna adalah layanan BNPL yang menawarkan dua paket pembayaran bebas bunga: satu yang memungkinkan Anda membayar dalam empat angsuran selama enam minggu, dan satu yang memungkinkan Anda memesan barang dan membayar hingga 30 hari kemudian.
- Klarna juga menawarkan opsi pembiayaan dari enam hingga 36 bulan, umumnya dengan 19.99% Apr.
- Klarna dapat digunakan di lebih dari 7.500 pengecer di U.S., termasuk Amazon, Nike, dan Sephora.
Bagaimana cara kerja Klarna?
Produk paling populer Klarna adalah dua paket pembayaran bebas bunga:
- Bayar dalam 4: Paket ini memungkinkan Anda membagi pembelian menjadi empat pembayaran yang sama. Pembayaran pertama jatuh tempo saat pesanan Anda dikirim dan tiga berikutnya akan jatuh tempo setiap dua minggu, untuk periode pembayaran total enam minggu.
- Bayar dalam 30: Paket ini memungkinkan Anda memesan item tanpa melakukan pembayaran di muka. Saat item dikirimkan, Klarna akan mengirimi Anda faktur yang jatuh tempo 30 hari kemudian.
Untuk pembelian yang terlalu besar untuk dibayar dalam 30 hari atau bahkan enam minggu, Klarna menawarkan opsi pembiayaan berbayar, yang sebagian besar disusun sebagai jalur kredit. Paket yang Anda tawarkan akan bervariasi berdasarkan detail pribadi Anda dan pengecer yang menjual produk, dan paket angsuran bulanan berkisar dari enam hingga 36 bulan. Pedagang juga dapat menjalankan promosi khusus pada pembelian tertentu, seperti menawarkan bunga yang dikurangi atau ditangguhkan.
Apakah ada ukuran pembelian minimum saat menggunakan klarna?
Ya. Pembelian minimum yang dapat Anda lakukan dengan klarna adalah $ 10.
Apakah ada ukuran pembelian maksimum saat menggunakan klarna?
Ya, dan itu tergantung pada bagaimana Anda berencana untuk membayar. Pembelian maksimum menggunakan pembayaran dalam 4 biasanya $ 1.000. Jika Anda membiayai pembelian, maksimum adalah $ 10.000. Karena rencana bervariasi berdasarkan rincian keuangan Anda, batas Anda mungkin lebih rendah.
Lakukan produk yang dibeli dengan Klarna Ship setelah pembayaran pertama?
Biasanya bekerja sebaliknya: ketika Anda membeli sesuatu dengan Klarna Pay di 4, Anda menang’t melakukan pembayaran sampai setelah pesanan dikirimkan. Karena pesanan online terkadang membutuhkan beberapa hari untuk diproses, Anda mungkin tidak melakukan pembayaran sampai beberapa hari setelah melakukan pemesanan. Jika Anda memilih bayar dalam 30, Anda menang’t menerima faktur sampai produk telah dikirim.
Dapatkah saya menggunakan klarna untuk membayar tagihan?
Tidak, Anda tidak dapat menggunakan klarna untuk membayar tagihan.
Apakah ada batas kredit untuk menggunakan klarna?
Ya, saat Anda membuat akun, Anda akan diberi batas kredit khusus Klarna. Klarna menentukan batas kredit ini berdasarkan faktor -faktor seperti skor kredit Anda, berapa lama Anda menggunakan klarna, dan seberapa baik Anda telah membayar kembali pinjaman klarna sebelumnya.
Jika Anda mendaftar untuk rekening pembiayaan, Klarna akan mengirimi Anda email dengan batas kredit Anda. Anda juga dapat menemukan nomor ini di pernyataan bulanan Anda dan di layar beranda aplikasi Klarna Anda. Perpanjangan browser Klarna juga dapat menunjukkan kepada Anda berapa banyak Anda disetujui untuk dibelanjakan untuk pengecer tertentu’S Situs.
Bagaimana Saya Dapat Meningkatkan Batas Kredit Saya?
Klarna tidak menerima permintaan untuk meningkatkan batas kredit Anda. Anda dapat bekerja untuk meningkatkan batas kredit Klarna Anda dengan menggunakan klarna untuk pembelian dan memastikan Anda tidak ketinggalan pembayaran apa pun. Setelah kamu’telah digunakan klarna secara bertanggung jawab untuk sementara waktu, Anda dapat mencoba melakukan pembelian itu’S di atas batas Anda dan lihat apakah itu’S disetujui
Apakah klarna mempengaruhi skor kredit Anda?
Sementara opsi pembayaran bebas bunga terdengar hebat, Anda mungkin bertanya-tanya bagaimana menggunakan Klarna dapat memengaruhi skor kredit Anda.
Apakah Klarna memeriksa kredit?
Klarna memeriksa kredit Anda setiap kali Anda menggunakan layanan ini untuk melakukan pembelian, tetapi jenis pemeriksaan kredit tergantung pada opsi pembayaran yang Anda pilih.
Untuk pembayaran bebas bunga dalam 4 dan bayar dalam 30 paket, Klarna menjalankan pemeriksaan kredit lunak, yang tidak memengaruhi kredit Anda.
Untuk beberapa rencana pembiayaan, Klarna menjalankan cek kredit keras. Jenis pertanyaan kredit ini akan muncul pada laporan kredit Anda dan dapat menyebabkan skor kredit Anda turun sedikit, meskipun efeknya biasanya hanya berlangsung selama satu tahun atau lebih.
Apakah Klarna melaporkan aktivitas Anda ke biro kredit?
Klarna tidak akan melaporkan informasi pembayaran Anda ke biro kredit, bahkan jika Anda membayar terlambat. Itu berarti pembayaran terlambat tidak akan merusak skor kredit Anda, tetapi itu juga berarti menggunakan Klarna tidak’t membantu Anda membangun kredit.
Namun, jika Anda tidak membayar setelah beberapa bulan, Klarna akan merujuk akun Anda ke agen koleksi. Badan Koleksi Dapat dan Melaporkan Jumlah Bermain Bermain ke Biro Kredit, yang dapat merusak skor kredit Anda.
Catatan
Jika Anda menggunakan kartu kredit untuk melakukan pembayaran dengan gaji Anda dalam 4 atau membayar dalam 30 paket, ingatlah untuk selalu membayar tagihan kartu kredit Anda tepat waktu. Penerbit kartu kredit Anda kemungkinan akan melaporkan pembayaran tepat waktu atau terlambat ke biro kredit, yang akan memengaruhi kredit Anda.
Skor kredit apa yang Anda butuhkan untuk menggunakan klarna?
Klarna’Perwakilan Hubungan Masyarakat menolak untuk mengatakan apakah perusahaan memerlukan skor kredit minimum untuk persetujuan. Namun, perusahaan memang mempertimbangkan riwayat kredit Anda, usia kredit, dan faktor -faktor lain saat memutuskan apakah akan menyetujui Anda untuk paket pembayaran atau pembiayaan.
Apakah Klarna membebankan bunga?
On Pay in 4 dan bayar dalam 30 paket, Klarna tidak membebankan bunga, bahkan jika Anda membayar terlambat.
Rencana pembiayaan adalah cerita yang berbeda. Jika disetujui, Anda mungkin akan membayar 19.99% APR, bahkan jika Anda memiliki skor kredit yang sangat baik. Namun, Klarna dapat bermitra dengan pedagang tertentu untuk menawarkan promosi seperti suku bunga yang lebih rendah atau pembiayaan ditangguhkan pada produk tertentu, dan suku bunga dapat bervariasi dari 0% hingga 24.99%, seorang perwakilan Klarna mengatakan pada keseimbangan. Anda dapat menghemat uang dengan melunasi pinjaman Anda lebih awal, alih -alih membayar minimum setiap bulan.
Tingkat bunga pembiayaan Klarna sebesar 19.99% sebanding dengan tingkat bunga kartu kredit rata -rata saat ini sebesar 20.28%, menurut data yang dikumpulkan oleh saldo. Tapi itu dua kali lipat dari tingkat bunga pinjaman pribadi rata-rata 24 bulan, yaitu 9.46% pada Februari 2021.
Apakah Klarna membebankan biaya?
Klarna tidak membebankan biaya yang menjengkelkan, seperti biaya originasi atau biaya prabayar, yang datang dengan beberapa produk pinjaman.
Namun, jika Anda tidak melakukan pembayaran tepat waktu, Anda’akan dikenakan biaya keterlambatan; Untuk bayaran dalam 4, biaya keterlambatan hingga $ 7. Anda juga dapat mengubah tanggal jatuh tempo pembayaran Anda dengan biaya.
Apakah Klarna aman?
Ya, Klarna menawarkan perlindungan standar industri yang sama dengan pemberi pinjaman lainnya. Namun, menggunakan layanan BNPL hadir dengan beberapa risiko umum.
Pemberi pinjaman BNPL membuatnya lebih terjangkau untuk berbelanja hari ini. Tidak apa -apa jika Anda benar -benar membutuhkan barang sebelum Anda dapat membayarnya secara tunai, dan rasanya enak untuk menghabiskan uang untuk sesuatu yang membuat Anda bahagia – dengan alasan.
Bahaya dengan layanan BNPL apa pun, adalah bahwa itu mungkin mendorong Anda untuk menghabiskan lebih dari yang sebenarnya Anda mampu. Meskipun Anda mungkin “menghemat uang” dengan tidak membayar bunga, Anda masih dapat dengan mudah membahas anggaran Anda dan melukai kemajuan Anda menuju tujuan keuangan Anda.
Misalnya, jika Anda menggunakan pinjaman bebas bunga untuk membeli karya seni $ 450 yang tidak akan Anda beli, Anda tidak benar-benar menghemat uang. Anda menghabiskan $ 450 lebih banyak dari yang Anda rencanakan, dan Anda bisa menaruh uang itu ke arah tujuan seperti dana darurat, uang muka, atau keluar dari hutang.
Pengecer mana yang menerima klarna?
Klarna memiliki kemitraan dengan lebih dari 7.500 toko di U.S., termasuk pengecer populer seperti:
- Amazon
- Lenovo
- Nike
- Terlalu banyak menimbun
- Sephora
Cara menggunakan klarna online
Berbelanja dengan Klarna’Pengecer mitra itu mudah. Cukup cari toko yang bermitra dengan Klarna di situs webnya atau melalui aplikasi. Dari sana, cukup tambahkan item Anda ke keranjang belanja Anda dan pilih Klarna saat Anda memeriksa untuk mengajukan paket pembayaran.
Jika Anda ingin melakukan pembelian dari pengecer yang bukan mitra Klarna, Anda dapat memilih kartu satu kali. Minta kartu ini melalui aplikasi atau situs web Klarna. Jika disetujui, Anda akan mendapatkan nomor kartu digital sekali pakai yang dapat Anda gunakan untuk menyelesaikan pembelian Anda.
Cara menggunakan klarna di toko
Jika kamu’D lebih suka berbelanja di toko batu bata-dan-mortir, Klarna memungkinkan Anda membuat kartu digital yang dapat Anda muat ke dompet google gay atau apel gaji Anda. Ajukan kartu ini melalui aplikasi Klarna, dan jika disetujui, gunakan ponsel cerdas Anda untuk membayar pembelian di dalam toko.
Bagaimana cara kerja kembali saat menggunakan klarna?
Jika kamu’tidak senang dengan pembelian Anda, Anda dapat mengembalikan produk ke pengecer seperti biasa. Maka Anda dapat melaporkan pengembalian aplikasi Klarna atau situs web untuk menjeda pembayaran Anda saat pengembalian diproses. Tergantung pada paket pembayaran Anda dan jumlah pengembalian Anda, Anda mungkin menerima:
- Pengembalian penuh: Semua uang untuk pembelian akan dikembalikan ke metode pembayaran asli Anda.
- Pengembalian sebagian untuk rekening pembiayaan: Pembayaran minimum Anda akan tetap sama, dan Anda hanya akan melunasi saldo lebih cepat dari yang direncanakan semula.
- Pengembalian sebagian untuk pembayaran dalam 4 akun: Klarna akan menghargai pengembalian terhadap sisa saldo Anda. Jika pengembalian lebih besar dari sisa saldo Anda, Anda akan mendapatkan sisanya kembali pada metode pembayaran asli Anda. Jika pengembalian kurang dari sisa saldo Anda, itu akan didistribusikan secara merata di seluruh pembayaran Anda sehingga masing -masing akan lebih kecil.
Bagaimana cara membayar klarna?
Klarna menawarkan beberapa opsi untuk membayar hutang Anda, tergantung pada rencana pembayaran apa yang Anda pilih:
- Bayar dalam 4 atau bayar dalam 30: Anda akan melakukan pembayaran dengan kartu kredit atau debit. Pembayaran ini akan dijadwalkan secara otomatis saat Anda menerima pinjaman, jadi Anda tidak perlu khawatir mengingat untuk membuatnya.
- Pembiayaan: Anda dapat menyalakan otomatis atau ingat untuk melakukan pembayaran sendiri. Anda dapat menggunakan kartu debit atau menautkan rekening bank Anda dengan Klarna untuk melakukan pembayaran, tetapi Anda tidak akan dapat menggunakan kartu kredit.
Catatan
Klarna menerima semua kartu kredit utama, meskipun Anda bisa’t Gunakan kartu American Express untuk membeli kartu satu kali. Anda juga tidak dapat menggunakan kartu debit prabayar.
Hati -hati menggunakan kartu kredit untuk melakukan pembayaran Anda. Jika kamu tidak’T Bayar saldo penuh Anda setiap bulan, Anda pada dasarnya memperdagangkan pinjaman bebas bunga dengan pinjaman dengan tingkat bunga yang jauh lebih tinggi.
Apa yang terjadi jika saya tidak’t membayar klarna?
Jika Anda mengalami kesulitan menghasilkan uang untuk membayar kembali pembayaran dalam 30 paket, Klarna memungkinkan Anda menunda pembayaran dengan biaya suatu.
Kalau tidak, pembayaran terlambat atau terlewat akan dikenakan biaya. Dengan Paket Bayar dalam 4, Anda akan dikenakan biaya keterlambatan $ 7. Untuk rekening pembiayaan, Anda’ll membayar biaya keterlambatan $ 35, meskipun klarna tidak akan membebankan biaya yang lebih besar dari pembayaran minimum Anda jatuh tempo.
Kelemahan lain dari tidak membayar termasuk ditolak pinjaman di masa depan dan potensi kerusakan pada skor kredit Anda jika Klarna merujuk akun sela masa lalu Anda ke koleksi.
Catatan
Jika kamu’Menghadapi kesulitan keuangan, menjangkau Klarna’tim layanan pelanggan untuk meminta bantuan perencanaan pembayaran Anda.
Pertanyaan yang Sering Diajukan (FAQ)
Bagaimana Klarna Bekerja untuk Pedagang?
Klarna menawarkan opsi untuk bisnis kecil hingga menengah dan besar. Pedagang membayar biaya tetap per transaksi, serta persentase dari setiap transaksi. Sebagai imbalannya, mereka dibayar penuh oleh Klarna ketika pelanggan melakukan pembelian, dan Klarna mengambil risiko kredit pelanggan.
Bagaimana cara kerja aplikasi Klarna?
Aplikasi Klarna memungkinkan Anda melakukan pembelian dan melacak pesanan dari dalam aplikasi. Anda dapat menggunakannya untuk melakukan pembayaran dalam 4 pembelian di pedagang mana pun yang menerima visa. Untuk melakukan pembelian dengan aplikasi, cari toko dan pilih apa yang ingin Anda beli. Saat Anda siap untuk check out, pilih opsi “Bayar dengan Klarna”. Aplikasi ini akan membuat kartu satu kali. Anda dapat memasukkan nomor kartu saat checkout untuk menyelesaikan pembelian Anda.
Apakah klarna mempengaruhi skor kredit jika Anda tidak’t bayar? 2023
Tim kami memeriksa konten untuk memastikan akurasi pada saat penulisan. Catatan, hal -hal memang berubah dan terkadang kita melewatkan banyak hal (kita’hanya manusia!), sehingga’penting bagi Anda untuk membaca ketentuan produk apa pun yang Anda’mempertimbangkan sebelum Anda melamar.
Nasihat Uang GRATIS dan AMPARTIAL Anda dapat mengunjungi MoneyHelper . Hanya diperingatkan, beberapa solusi utang memiliki biaya berkelanjutan dan dapat memengaruhi peringkat kredit Anda.
Poin -poin penting
- Klarna adalah Pemberi Pinjaman Buy Now Pay Nanti (BNPL) yang menawarkan tiga cara untuk membayar, termasuk BNPL tradisional dan pembayaran kredit bulanan.
- Banyak orang di Inggris bisa secara hukum menghapus beberapa hutang mereka.
- Awalnya, menggunakan klarna mungkin memiliki dampak positif pada skor kredit Anda jika Anda melakukan pembayaran tepat waktu.
- Pembayaran yang hilang atau pembayaran terlambat akan berdampak negatif pada skor kredit Anda.
- Melamar Klarna’S Perjanjian kredit standar melibatkan a Pencarian yang sulit, yang juga dapat mempengaruhi skor kredit Anda.
Daftar isi
- Apa itu klarna?Melompat
- Bagaimana cara kerja karna?Melompat
- Apa itu skor kredit?Melompat
- Mengapa skor kredit Anda penting
- Dapat klarna merusak skor kredit Anda?Melompat
- Di mana mendapatkan bantuan dengan debtsjump
Dalam beberapa tahun terakhir, seluruh konsep Beli sekarang bayar nanti (BNPL) Produk kredit benar -benar lepas landas. Dengan banyak pemberi pinjaman memasuki pasar ini, biasanya dengan penawaran produk yang sebanding. Dalam posting ini, kita akan melihat salah satu pemberi pinjaman ini. Secara khusus, klarna. Kami akan menjelaskan apa karna, dan dampak yang menggunakan layanan BNPL ini dapat terhadap skor kredit Anda.
Apa itu klarna?
Klarna pada dasarnya adalah a Pemberi Pinjaman BNPL. Namun, itu beroperasi sedikit berbeda dari kebanyakan orang lain. Sebagai permulaan, itu mempromosikan penggunaan Aplikasi Seluler Klarna, daripada situs web perusahaan utama untuk pengguna. Aplikasi ini memiliki beberapa fungsi utama, sebagaimana diuraikan di bawah ini.
- Aplikasi Belanja BNPL, yang belajar dari riwayat pembelian Anda untuk membuat saran produk yang cerdas. Aplikasi ini juga menangani pembayaran menggunakan klarna.
- Aplikasi ini menawarkan antrian penemuan, yang akan menyoroti penawaran dan penawaran khusus di ribuan pengecer berbeda yang menerima klarna sebagai metode pembayaran.
- Semakin banyak Anda menggunakan aplikasi dan klarna, semakin banyak poin loyalitas yang akan Anda peroleh, yang dapat membuka kunci imbalan tertentu.
Bagaimana cara kerja karna?
Saat Anda Pertama mendaftar Untuk Klarna, perusahaan akan melakukan a Pencarian lembut di file kredit Anda. Telah dikenal karena klarna untuk melakukan ini berulang kali, dan ini mungkin semacam bug dengan proses aplikasi itu sendiri. Setelah Anda membuat akun dan mengunduh aplikasi, Anda dapat masuk dan menggunakan Daya beli bagian aplikasi. Di sini, Anda akan mengetahui apa yang Anda Batas pengeluaran BNPL adalah. Klarna menawarkan tiga cara untuk membayar, sebagaimana didefinisikan di bawah ini.
- BNPL tradisional, Dalam bentuk membayar biaya pembelian di 4 angsuran yang sama, masing -masing terpisah dua minggu.
- Membeli barang menggunakan klarna, dan membayar kembali biaya dalam 30 hari. Namun, jika Anda memesan barang dan ingin mengembalikannya dalam 30 hari, maka Anda tidak’T Bayar apapun.
- Pembayaran kredit bulanan. Ini adalah kredit gaya tradisional, dan Klarna akan melakukan sulit mencari file kredit Anda sebelum menawarkan layanan ini kepada Anda.
Klaran tidak’t menagih bunga pada dua opsi pertama ini. Jika Anda terlambat melakukan pembayaran, a £ 7 biaya dipungut. Opsi ketiga adalah a Perjanjian Kredit Standar, yang berfungsi dengan cara yang mirip dengan kartu toko. Anda perlu menyadari bahwa tingkat bunga untuk menggunakan layanan ini bisa sangat tinggi, sebanyak 25% Apr.
Apa itu skor kredit?
Skor kredit Anda, dihitung dari jumlah acara dan Informasi dalam Riwayat Kredit Anda. Skor ini digunakan oleh pemberi pinjaman sebagai indikasi umum Betapa kreditnya Anda. Semakin tinggi skor kredit Anda, semakin sedikit risiko Anda terhadap pemberi pinjaman. Banyak faktor yang dapat berdampak pada skor kredit Anda, dan kami telah mendaftarkan beberapa di bawah ini.
- Hal -hal yang dapat berdampak positif pada skor kredit Anda:
- Menjaga saldo kredit Anda secara keseluruhan rendah.
- Selalu melakukan pembayaran tepat waktu dan tidak pernah melewatkan apapun.
- Melunasi kredit secara penuh.
- Ditambahkan ke peran pemilihan.
- Pembayaran terlambat atau pembayaran yang terlewat.
- Melamar terlalu banyak kredit baru terlalu cepat.
- Menjadi bangkrut.
- Pengadilan Kabupaten (CCJ).
- Dikaitkan dengan (seperti menikah dengan) seseorang yang memiliki sejarah kredit yang buruk.
Mengapa skor kredit Anda penting
Seperti yang kami sebutkan sebelumnya, skor kredit Anda adalah ukuran tingkat kelayakan kredit Anda secara umum. Semakin tinggi skor kredit Anda, semakin banyak peluang Anda diterima saat Anda mengajukan kredit baru. Ini berlaku untuk semua produk kredit, seperti:
- Kartu kredit
- Pinjaman pribadi
- Hipotek
- Beli sekarang bayar kredit nanti
- Fasilitas cerukan
- Keuangan di dalam toko
- Pinjaman mobil dan pewasa
Jika Anda memiliki skor kredit yang rendah, kecil kemungkinannya bahwa aplikasi kredit akan berhasil. Pemberi pinjaman tradisional akan melihat Anda sebagai risiko yang terlalu tinggi. Ada spesialis Pemberi Pinjaman Subprime Itu mungkin bersedia menawarkan kredit jika Anda memiliki skor kredit yang rendah. Namun, ini bisa mahal. Secara umum, pemberi pinjaman subprime membebankan suku bunga yang lebih tinggi. Mereka juga cenderung mengenakan biaya terlambat atau tidak membayar berat.
Dapat klarna merusak skor kredit Anda?
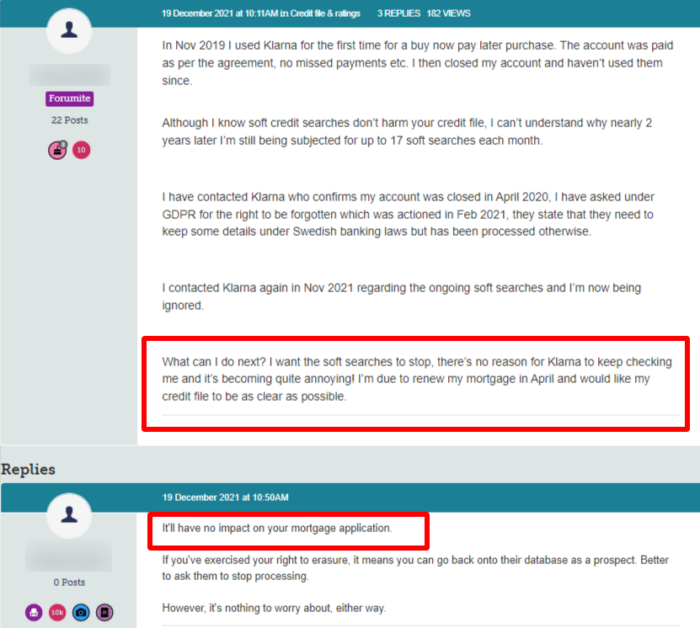
Sebagai skema kredit BNPL, klarna dapat dan akan berdampak pada skor kredit Anda. Awalnya, saat Anda mengatur kredit BNPL Anda dengan Klarna, perjanjian baru akan muncul di file kredit Anda. Selama Anda menjaga pembayaran secara teratur, dampaknya pada skor kredit Anda mungkin cukup positif. Namun, jika Anda melewatkan pembayaran atau terlambat membayar, ini akan berdampak negatif pada skor kredit Anda.
Kami juga perlu berbicara tentang opsi kredit ketiga yang ditawarkan Klarna. Yaitu perjanjian kredit standar. A Pencarian yang sulit akan dilakukan pada file kredit Anda saat Anda melamar ini. Terlalu banyak pencarian keras dalam waktu singkat dapat berdampak serius pada skor kredit Anda.
Selanjutnya, jika Anda Gagal menjaga pembayaran kembali Dengan Klarna, mereka dapat meneruskan utang Anda ke a agensi koleksi seperti PRA Group atau Cabot Financial. Ketika ini terjadi, akan dicatat pada file kredit Anda bahwa akun kredit dalam pengumpulan karena tidak dibayar. Seharusnya tidak mengherankan bahwa ini akan merusak skor kredit Anda. Jika agen penagihan mencari a CCJ Terhadap Anda dan diberikan, ini akan memiliki dampak negatif yang lebih besar pada skor kredit Anda.