


Apakah kredit karma mencerminkan skor sebenarnya Anda?
Apakah kredit karma mencerminkan skor sebenarnya Anda?
Ringkasan:
Banyak orang bertanya -tanya mengapa skor kredit mereka pada karma kredit lebih tinggi dari laporan kredit aktual mereka. ada beberapa alasan untuk ini. Pertama, kredit karma menggunakan model penilaian yang berbeda yang disebut skor vantage, yang seringkali lebih tinggi dari skor FICO yang sebagian besar pemberi pinjaman gunakan. Kedua, kredit karma hanya mencerminkan skor dari Transunion dan Equifax, jadi mungkin tidak menunjukkan gambaran lengkap tentang kelayakan kredit Anda. Terakhir, pemberi pinjaman yang berbeda dapat menggunakan model penilaian yang berbeda dan memiliki akses ke informasi kredit yang berbeda, yang mengarah pada perbedaan dalam skor. Penting untuk memeriksa laporan kredit Anda yang sebenarnya dari ketiga biro dan memahami model penilaian yang digunakan oleh pemberi pinjaman yang Anda cari kredit.
Poin -Poin Kunci:
- Kredit Karma menggunakan skor Vantage, yang bisa lebih tinggi dari skor FICO yang digunakan oleh sebagian besar pemberi pinjaman.
- Karma kredit hanya mencerminkan skor dari Transunion dan Equifax.
- Pemberi pinjaman yang berbeda dapat menggunakan model penilaian yang berbeda dan memiliki akses ke informasi kredit yang berbeda.
- Penting untuk memeriksa laporan kredit Anda yang sebenarnya dari ketiga biro.
- Memahami model penilaian yang digunakan oleh pemberi pinjaman yang Anda cari kredit sangat penting.
- Verifikasi keakuratan informasi pada ketiga laporan kredit.
- Membantah perbedaan apa pun di ketiga laporan kredit.
- Experian dan Equifax memberikan beberapa skor kredit FICO kepada pemberi pinjaman.
- Skor khusus industri dioptimalkan untuk produk kredit tertentu.
- Fokus pada peningkatan skor berdasarkan matriks pemberi pinjaman.
Pertanyaan:
- Mengapa skor karma kredit lebih tinggi dari laporan kredit aktual?
- Biro Kredit mana yang dikreditkan oleh Karma menunjukkan skor?
- Mengapa penting untuk memeriksa laporan kredit aktual dari ketiga biro?
- Lakukan pemberi pinjaman yang berbeda menggunakan model penilaian yang berbeda?
- Jika Anda fokus pada peningkatan skor berdasarkan matriks pemberi pinjaman?
- Apa yang disediakan Experian dan Equifax kepada pemberi pinjaman?
- Langkah apa yang dapat Anda ambil untuk meningkatkan skor kredit Anda?
- Kisaran apa yang dianggap sebagai skor kredit yang baik?
- Berapa persentase konsumen yang memiliki skor kredit dalam kisaran yang baik?
- Berapa persentase konsumen dengan skor kredit yang baik kemungkinan besar akan menjadi nakal?
- Kisaran skor kredit apa yang dianggap adil?
- Apa yang harus Anda lakukan jika Anda ingin meningkatkan skor kredit Anda?
- Apa manfaat memiliki skor kredit yang baik?
- Berapa persentase konsumen yang memiliki skor FICO lebih rendah dari 683?
- Bagaimana Anda bisa mencegah jatuh ke kisaran skor kredit yang adil?
Kredit Karma menggunakan skor Vantage, yang seringkali lebih tinggi dari skor FICO yang digunakan oleh pemberi pinjaman.
Karma kredit hanya mencerminkan skor dari Transunion dan Equifax.
Memeriksa ketiga laporan kredit membantu memastikan akurasi dan memungkinkan Anda untuk mengidentifikasi dan membantah perbedaan apa pun.
Ya, pemberi pinjaman yang berbeda dapat menggunakan model penilaian yang berbeda yang disesuaikan dengan produk kredit spesifik mereka.
Ya, yang terbaik adalah melacak laporan kredit Anda dengan entitas yang akan meminjamkan uang kepada Anda untuk meningkatkan skor Anda berdasarkan kriteria spesifik mereka.
Experian dan Equifax memberikan beberapa skor kredit FICO kepada pemberi pinjaman, dioptimalkan untuk produk kredit tertentu.
Mengelola kredit Anda secara bertanggung jawab, membayar tagihan tepat waktu, menjaga pemanfaatan kredit tetap rendah, dan membahas item negatif pada laporan kredit Anda dapat membantu meningkatkan skor kredit Anda.
Skor kredit dalam kisaran 670 hingga 739 dianggap baik.
Sekitar 21% konsumen memiliki skor kredit dalam kisaran yang baik.
Sekitar 9% konsumen dengan skor kredit yang baik cenderung menjadi nakal di masa depan.
Kisaran skor kredit 580 hingga 669 dianggap adil.
Memeriksa skor FICO Anda dan mengikuti tips spesifik berdasarkan file kredit Anda dapat membantu Anda meningkatkan skor kredit Anda.
Skor kredit yang baik membuka peluang untuk berbagai produk kredit dan persyaratan yang lebih baik, meskipun suku bunga terendah yang tersedia tidak dapat dijamin.
Sekitar 35% konsumen memiliki skor FICO lebih rendah dari 683.
Dengan mengelola kredit Anda dengan cermat dan mempertahankan skor kredit yang baik, Anda dapat mencegah skor Anda turun ke kisaran skor kredit yang adil.
Jawaban terperinci:
Pertanyaan 1: Mengapa skor karma kredit lebih tinggi dari laporan kredit aktual?
Jawaban: Kredit Karma menggunakan skor Vantage, yang merupakan model penilaian yang berbeda dari skor FICO yang digunakan oleh sebagian besar pemberi pinjaman. Algoritma skor dan kriteria yang digunakan oleh skor Vantage dapat menghasilkan skor yang lebih tinggi dibandingkan dengan skor FICO. Sangat penting untuk memahami model penilaian yang digunakan oleh pemberi pinjaman yang Anda cari kredit untuk mendapatkan gambaran yang lebih akurat tentang kelayakan kredit Anda.
Pertanyaan 2: Biro kredit mana yang dikreditkan oleh karma menunjukkan skor?
Jawaban: Karma kredit hanya mencerminkan skor dari Transunion dan Equifax. Dua biro kredit ini menyediakan data untuk kredit karma, dan skor mereka digunakan untuk menghitung skor kredit Anda di platform. Namun, penting untuk dicatat bahwa pemberi pinjaman dan kreditor lain dapat melaporkan ke biro kredit yang berbeda, seperti Experian. Oleh karena itu, memeriksa laporan kredit Anda dari ketiga biro sangat penting untuk memastikan akurasi.
Pertanyaan 3: Mengapa penting untuk memeriksa laporan kredit aktual dari ketiga biro?
Jawaban: Memeriksa laporan kredit aktual Anda dari ketiga biro (Transunion, Equifax, dan Experian) memungkinkan Anda untuk memverifikasi keakuratan informasi yang dilaporkan. Kreditor yang berbeda dapat melaporkan ke biro yang berbeda, dan mungkin ada perbedaan yang dapat memengaruhi kelayakan kredit Anda. Dengan meninjau ketiga laporan, Anda dapat mengidentifikasi dan membantah kesalahan atau ketidakakuratan, memastikan bahwa riwayat kredit Anda diwakili dengan benar.
Pertanyaan 4: Apakah pemberi pinjaman yang berbeda menggunakan model penilaian yang berbeda?
Jawaban: Ya, pemberi pinjaman yang berbeda dapat menggunakan model penilaian yang berbeda yang disesuaikan dengan produk kredit spesifik mereka. Misalnya, pemberi pinjaman hipotek dapat menggunakan model penilaian yang menekankan faktor-faktor terkait hipotek, sedangkan penerbit kartu kredit dapat menggunakan model yang berfokus pada penggunaan kartu kredit dan riwayat pembayaran. Penting untuk memahami model penilaian yang digunakan oleh pemberi pinjaman yang Anda cari kredit dan fokus pada peningkatan skor Anda berdasarkan kriteria spesifik mereka.
Pertanyaan 5: Haruskah Anda fokus pada peningkatan skor berdasarkan matriks pemberi pinjaman?
Jawaban: Ya, umumnya disarankan untuk melacak laporan kredit Anda dengan entitas yang akan meminjamkan uang kepada Anda, seperti pemberi pinjaman hipotek atau penyedia pinjaman mobil. Setiap pemberi pinjaman mungkin memiliki matriks penilaian sendiri berdasarkan penilaian risiko spesifik dan produk kredit mereka. Dengan memahami faktor -faktor yang dipertimbangkan oleh pemberi pinjaman dan membuat perbaikan sesuai, Anda dapat meningkatkan peluang mendapatkan kredit dengan persyaratan yang menguntungkan.
Pertanyaan 6: Apa yang disediakan Experian dan Equifax kepada pemberi pinjaman?
Jawaban: Experian dan Equifax memberikan beberapa skor kredit FICO kepada pemberi pinjaman. Skor ini dirancang untuk berbagai produk kredit seperti pinjaman mobil atau kartu kredit. Pemberi pinjaman dapat menggunakan skor khusus industri ini untuk menilai kelayakan kredit dan menentukan persyaratan dan suku bunga yang mereka tawarkan kepada peminjam. Penting untuk melacak laporan kredit Anda dengan biro yang relevan dengan produk kredit spesifik yang Anda minati, karena ini akan membantu Anda meningkatkan skor Anda berdasarkan matriks mereka.
Pertanyaan 7: Langkah apa yang dapat Anda ambil untuk meningkatkan skor kredit Anda?
Jawaban: Meningkatkan skor kredit Anda melibatkan mengelola kredit Anda secara bertanggung jawab. Beberapa langkah yang dapat Anda ambil termasuk:
- Bayar tagihan Anda tepat waktu: riwayat pembayaran adalah faktor penting dalam skor kredit Anda. Pastikan Anda membayar tagihan pada tanggal jatuh tempo untuk mempertahankan riwayat pembayaran yang positif.
- Jaga agar pemanfaatan kredit rendah: bertujuan untuk menjaga saldo kartu kredit Anda di bawah 30% dari batas kredit yang tersedia. Pemanfaatan kredit tinggi dapat berdampak negatif pada skor Anda.
- Alamat Item Negatif: Jika Anda memiliki item negatif pada laporan kredit Anda, seperti pembayaran atau koleksi yang terlambat, berupaya menyelesaikannya dan memastikan mereka dilaporkan secara akurat.
- Hindari membuka terlalu banyak akun baru: Membuka beberapa akun kredit baru dalam waktu singkat dapat berdampak negatif pada skor Anda. Hanya buka akun baru bila perlu.
- Pantau Laporan Kredit Anda: Periksa laporan kredit Anda secara teratur untuk kesalahan dan ketidakakuratan. Membantah perbedaan yang Anda temukan.
Dengan mengikuti langkah -langkah ini, Anda dapat membuat kemajuan dalam meningkatkan skor kredit Anda dari waktu ke waktu.
Pertanyaan 8: Kisaran apa yang dianggap sebagai skor kredit yang baik?
Jawaban: Skor kredit dalam kisaran 670 hingga 739 dianggap baik. Ini menunjukkan bahwa Anda memiliki risiko kredit yang relatif rendah dan kemungkinan akan ditawari berbagai produk kredit. Sementara skor kredit yang baik diinginkan, perlu diingat bahwa pemberi pinjaman masing -masing mungkin memiliki kriteria sendiri untuk mengevaluasi kelayakan kredit.
Pertanyaan 9: Berapa persentase konsumen yang memiliki skor kredit dalam kisaran yang baik?
Jawaban: Sekitar 21% konsumen memiliki skor kredit dalam kisaran yang baik. Ini berarti bahwa sebagian besar populasi termasuk dalam kategori kelayakan kredit ini. Penting untuk mengupayakan skor kredit yang baik untuk mengakses kredit dengan persyaratan yang menguntungkan, tetapi perlu diingat bahwa skor yang lebih tinggi dapat menawarkan manfaat tambahan.
Pertanyaan 10: Berapa persentase konsumen dengan skor kredit yang baik kemungkinan besar akan menjadi nakal?
Jawaban: Sekitar 9% konsumen dengan skor kredit yang baik cenderung menjadi nakal di masa depan. Sementara skor kredit yang baik menunjukkan risiko kenakalan yang lebih rendah, penting untuk mempertahankan kebiasaan manajemen kredit yang bertanggung jawab untuk menghindari jatuh ke dalam kesulitan keuangan. Membayar tagihan tepat waktu dan mengelola kredit secara bertanggung jawab sangat penting, terlepas dari skor kredit Anda.
Pertanyaan 11: Kisaran skor kredit apa yang dianggap adil?
Jawaban: Kisaran skor kredit 580 hingga 669 dianggap adil. Ini menunjukkan bahwa ada ruang untuk perbaikan dalam kebiasaan manajemen kredit Anda untuk meningkatkan kelayakan kredit Anda. Meskipun tidak selalu merupakan skor yang buruk, berada dalam kisaran wajar dapat menghasilkan suku bunga yang lebih tinggi atau opsi kredit yang lebih terbatas dibandingkan dengan mereka yang memiliki skor kredit yang baik atau sangat baik.
Pertanyaan 12: Apa yang harus Anda lakukan jika Anda ingin meningkatkan skor kredit Anda?
Jawab: Jika Anda ingin meningkatkan skor kredit Anda, mulailah dengan memeriksa skor FICO Anda. Seiring dengan skor Anda, Anda akan menerima informasi tentang faktor -faktor spesifik yang mempengaruhi skor Anda. Mengatasi faktor -faktor tersebut dengan meningkatkan riwayat pembayaran kredit Anda, mengurangi pemanfaatan kredit, dan menyelesaikan item negatif pada laporan kredit Anda. Mengikuti kiat peningkatan skor umum ini dapat membantu Anda membuat kemajuan dalam meningkatkan skor kredit Anda.
Pertanyaan 13: Apa manfaat dari memiliki skor kredit yang baik?
Jawaban: Memiliki skor kredit yang baik membuka peluang untuk berbagai produk kredit. Pemberi pinjaman menganggap individu dengan skor kredit yang baik sebagai peminjam yang dapat diterima, menjadikannya memenuhi syarat untuk berbagai produk kredit. Sementara ketentuan dan suku bunga spesifik yang ditawarkan dapat bervariasi, memiliki skor kredit yang baik menunjukkan bahwa Anda adalah peminjam yang andal dan meningkatkan peluang persetujuan Anda untuk pinjaman, kartu kredit, dan produk kredit lainnya.
Pertanyaan 14: Berapa persentase konsumen yang memiliki skor FICO lebih rendah dari 683?
Jawaban: Sekitar 35% konsumen memiliki skor FICO lebih rendah dari 683. Ini menunjukkan bahwa sebagian besar populasi berada dalam kisaran skor kredit ini. Meskipun memiliki skor di bawah 683 dapat membatasi opsi kredit tertentu, penting untuk diingat bahwa skor kredit dapat ditingkatkan dari waktu ke waktu dengan manajemen kredit yang bertanggung jawab.
Pertanyaan 15: Bagaimana Anda bisa mencegah jatuh ke kisaran skor kredit yang adil?
Jawaban: Untuk mencegah skor kredit Anda turun ke kisaran skor kredit yang adil, kelola kredit Anda dengan cermat. Bayar tagihan Anda tepat waktu, jaga agar pemanfaatan kredit tetap rendah, dan segera atasi item negatif pada laporan kredit Anda. Dengan mempertahankan kebiasaan manajemen kredit yang baik, Anda dapat tetap berada dalam kisaran skor kredit yang baik dan berpotensi meningkatkan skor Anda dari waktu ke waktu.
Apakah kredit karma mencerminkan skor sebenarnya Anda?
Untuk melihat lebih dekat mengapa skor Anda lebih tinggi pada karma kredit daripada pada laporan kredit Biro 3 Anda yang sebenarnya, pesan sesi 15 menit gratis #linkinbio
Apakah kredit karma mencerminkan skor sebenarnya Anda?
Войдите, чтобы подписываться на авторов, ставить лки видео иитать коментари и uman.
Р комендуе secara аканты
© 2023 Tiktok
21
0
Поделиться
00:00 / 00:00
Karma kredit adalah indikator skor kredit. Ini bukan hipotek Anda yang sebenarnya. Setiap jenis kredit (hipotek, mobil, kartu kredit) semuanya akan memiliki skor kredit yang berbeda. Setiap jenis utang memiliki penilaian risiko yang berbeda. Terapkan dengan kami hari ini dan kami’LL Tarik laporan kredit lunak dan kemudian akan memberi Anda rencana permainan pembelian rumah.
#hipotek #perumahan #kredit #creditkarma
Ya nno – Kinley Mochrie
itu mortgagedude_
Shane Jones That Mortgage Dude · 3-9 подписаться ancing
Apakah kredit karma mencerminkan skor sebenarnya Anda?
Saya sering mendapatkan pertanyaan ini, mengapa skor kredit saya lebih tinggi pada karma kredit?!
Apakah itu’S skor yang berbeda dari bank, pemberi pinjaman mobil, atau sumber kredit lain, itu’tidak biasa untuk melihat banyak skor kredit yang berbeda. Inilah 2 alasan teratas mengapa Anda’melihat skor yang berbeda…
Karma kredit #1 mencerminkan skor Vantage Anda versus skor FICO Anda. Skor Vantage bagus untuk membantu Anda melihat apa yang dilaporkan pada laporan kredit Anda tetapi dalam bekerja dengan klien skor karma secara kredit biasanya 15 hingga 20 poin lebih tinggi dari skor FICO mereka. Dia’S model penilaian yang berbeda dari apa yang akan digunakan oleh pemberi pinjaman hipotek atau mobil.
#2 kredit karma hanya mencerminkan skor Anda dari Transunion dan Equifax. Saat Anda memiliki pembelian besar seperti rumah atau mobil dalam gol 3 hingga 6 bulan Anda’Yang terbaik untuk melihat ketiga laporan kredit Anda dengan cara ini, Anda dapat mengkonfirmasi keakuratan pada semua 3 laporan dan membantah perbedaan dolar di semua 3 laporan.
#3 Apa’Lebih banyak membingungkan uang tunai adalah Experian dan Equifax memberikan 16 skor kredit FICO yang berbeda untuk pemberi pinjaman, sedangkan TransUnion memiliki 21. Lebih banyak ditambahkan setiap tahun. Skor khusus industri dioptimalkan untuk produk kredit tertentu seperti pinjaman mobil atau kartu kredit. Dia’yang terbaik untuk melacak laporan kredit Anda dengan entitas yang akan meminjamkan uang untuk rumah atau mobil, dengan cara ini Anda meningkatkan skor Anda berdasarkan matriks mereka.
Untuk melihat lebih dekat mengapa skor Anda lebih tinggi pada karma kredit daripada pada laporan kredit Biro 3 Anda yang sebenarnya, pesan sesi 15 menit gratis #linkinbio
15 tweet lucu dari orang -orang yang baru saja belajar kebenaran tentang skor karma kredit
Plus cara menemukan skor fico Anda, alias skor kredit yang paling penting.
oleh Megan Liscomb
Editor Keuangan Pribadi
Kami harap Anda menyukai layanan yang kami rekomendasikan! Semuanya dipilih secara independen oleh editor kami. Asal tahu saja, BuzzFeed dapat mengumpulkan bagian dari penjualan atau kompensasi lain dari tautan di halaman ini jika Anda memutuskan untuk berbelanja dari mereka.
683 skor kredit: apakah itu baik atau buruk?
Skor fico ® 683 termasuk dalam rentang skor, dari 670 hingga 739, yang dikategorikan sebagai baik. Rata -rata u.S. Skor FICO ®, 714, termasuk dalam kisaran yang baik. Sejumlah besar u.S. Pemberi pinjaman menganggap konsumen dengan skor FICO ® yang baik “dapat diterima” peminjam, yang berarti mereka menganggap Anda memenuhi syarat untuk berbagai produk kredit, meskipun mereka mungkin tidak menagih Anda tingkat bunga terendah yang tersedia atau memperpanjang Anda penawaran produk yang paling selektif mereka selektif mereka.
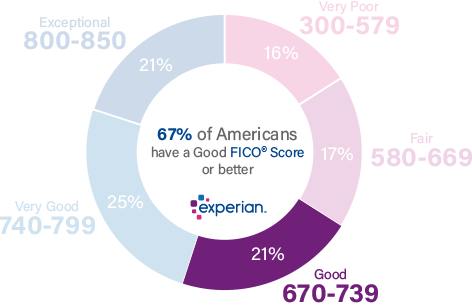
21% dari u.S. Skor FICO ® konsumen ada di Bagus jangkauan.
Sekitar 9% konsumen dengan skor FICO ® yang baik cenderung menjadi nakal di masa depan.
Cara meningkatkan skor kredit 683 Anda
Skor fico ® 683 Memberikan akses ke beragam pinjaman dan produk kartu kredit, tetapi meningkatkan skor Anda dapat meningkatkan peluang persetujuan Anda untuk jumlah yang lebih besar, dengan persyaratan pinjaman yang lebih terjangkau.
Selain itu, karena a 683 Skor FICO ® berada di ujung bawah kisaran yang baik, Anda mungkin ingin mengelola skor Anda dengan hati -hati untuk mencegah jatuh ke kisaran skor kredit wajar yang lebih ketat (580 hingga 669).
35% konsumen memiliki skor FICO ® lebih rendah dari 683.
Cara terbaik untuk menentukan cara meningkatkan skor kredit Anda adalah dengan memeriksa skor FICO ® Anda. Seiring dengan skor Anda, Anda akan menerima informasi tentang cara Anda dapat meningkatkan skor Anda, berdasarkan informasi spesifik dalam file kredit Anda. Anda akan menemukan beberapa tips peningkatan skor umum yang baik di sini.
Pahami manfaat dari skor kredit yang baik
Skor kredit dalam kisaran yang baik mungkin mencerminkan sejarah kredit yang relatif singkat yang ditandai oleh manajemen kredit yang baik. Ini juga dapat mengkarakterisasi riwayat kredit yang lebih lama dengan beberapa kesalahan di sepanjang jalan, seperti pembayaran terlambat atau terlewat, atau kecenderungan menuju tarif penggunaan kredit yang relatif tinggi.
Pembayaran terlambat (lewat 30 hari) muncul dalam laporan kredit 36% orang dengan skor FICO ® 683.
Pemberi pinjaman melihat orang dengan skor seperti milik Anda sebagai prospek bisnis yang solid. Sebagian besar pemberi pinjaman bersedia memberikan kredit kepada peminjam dengan skor kredit dalam kisaran yang baik, meskipun mereka mungkin tidak menawarkan suku bunga terbaik mereka, dan penerbit kartu mungkin tidak menawarkan Anda imbalan dan bonus loyalitas yang paling menarik.
Mempertahankan skor kredit bagus Anda
Skor kredit 690 Anda menempatkan Anda pada arus utama profil kredit konsumen Amerika, tetapi beberapa waktu dan upaya tambahan dapat meningkatkan skor Anda ke dalam kisaran yang sangat baik (740-799) atau bahkan kisaran yang luar biasa (800-850). Untuk menjaga kemajuan Anda dan menghindari kehilangan tanah, hindari perilaku yang dapat menurunkan skor kredit Anda.
Faktor -faktor yang mempengaruhi skor kredit Anda meliputi:
Riwayat pembayaran. Akun nakal dan pembayaran yang terlambat atau terlewat dapat membahayakan skor kredit Anda. Sejarah membayar tagihan Anda tepat waktu akan membantu skor kredit Anda. Ini cukup mudah, dan ini adalah pengaruh terbesar pada skor kredit Anda, menyumbang sebanyak 35% dari skor FICO ® Anda.
Tingkat Penggunaan Kredit. Untuk menentukan rasio pemanfaatan kredit Anda, tambahkan saldo pada akun kredit bergulir Anda (seperti kartu kredit) dan bagi hasilnya dengan total batas kredit Anda. Jika Anda berhutang $ 4.000 pada kartu kredit Anda dan memiliki batas kredit total $ 10.000, misalnya, tingkat pemanfaatan kredit Anda adalah 40%. Anda mungkin tahu skor kredit Anda akan menderita jika Anda “memaksimalkan” batas kredit Anda dengan mendorong pemanfaatan menuju 100%, tetapi Anda mungkin tidak tahu bahwa sebagian besar ahli merekomendasikan menjaga rasio pemanfaatan Anda di bawah 30% untuk menghindari penurunan skor kredit Anda. Penggunaan Kredit bertanggung jawab atas sekitar 30% dari skor FICO ® Anda.
Panjang Sejarah Kredit. Skor kredit umumnya mendapat manfaat dari sejarah kredit yang lebih lama. Tidak banyak kredit baru yang dapat dilakukan pengguna tentang itu, kecuali menghindari kebiasaan buruk dan bekerja untuk membuat rekam jejak pembayaran tepat waktu dan keputusan kredit yang baik. Panjang sejarah kredit dapat merupakan hingga 15% dari skor FICO ® Anda.
Total hutang dan kredit. Skor kredit mencerminkan jumlah total utang Anda yang Anda miliki, dan jenis kredit yang Anda gunakan. Skor FICO ® cenderung mendukung berbagai kredit, termasuk kedua pinjaman angsuran (i.e., pinjaman dengan pembayaran tetap dan jadwal pembayaran yang ditetapkan, seperti hipotek dan pinjaman mobil) dan kredit revolving (i.e., Akun seperti kartu kredit yang memungkinkan Anda meminjam dalam batas kredit tertentu dan membayar menggunakan pembayaran variabel). Campuran kredit dapat mempengaruhi hingga 10% dari skor FICO ® Anda.
44% orang dengan a 683 Skor FICO ® memiliki portofolio kredit yang mencakup pinjaman mobil dan 27% memiliki pinjaman hipotek.
Aplikasi terbaru. Saat Anda mengajukan pinjaman atau kartu kredit, Anda memicu proses yang dikenal sebagai penyelidikan keras, di mana pemberi pinjaman meminta skor kredit Anda (dan seringkali laporan kredit Anda juga). Penyelidikan keras biasanya memiliki efek negatif jangka pendek pada skor kredit Anda. Selama Anda terus melakukan pembayaran tepat waktu, skor kredit Anda biasanya rebound dengan cepat dari efek pertanyaan keras. (Memeriksa kredit Anda sendiri adalah pertanyaan lunak dan tidak memengaruhi skor kredit Anda.) Aktivitas kredit terbaru dapat mencapai hingga 10% dari skor FICO ® Anda.
Cara membangun skor kredit Anda
Skor FICO ® Anda solid, dan Anda memiliki peluang yang cukup baik untuk memenuhi syarat untuk berbagai pinjaman. Tetapi jika Anda dapat meningkatkan skor kredit Anda dan akhirnya mencapai yang sangat baik (740-799) atau rentang skor kredit yang luar biasa (800-850), Anda mungkin memenuhi syarat untuk suku bunga yang lebih baik yang dapat menghemat bunga ribuan dolar selama masa pinjaman Anda. Berikut beberapa langkah yang dapat Anda ambil untuk mulai meningkatkan skor kredit Anda.
Periksa FICO SCORE ® Anda secara teratur. Melacak skor FICO ® Anda dapat memberikan umpan balik yang baik saat Anda bekerja untuk membangun skor Anda. Ketahuilah bahwa sesekali skor ini setara untuk kursus, dan perhatikan kemajuan yang stabil saat Anda mempertahankan kebiasaan kredit yang baik. Untuk mengotomatiskan proses, Anda mungkin ingin mempertimbangkan layanan pemantauan kredit. Anda juga mungkin ingin melihat layanan perlindungan pencurian identitas yang dapat menandai aktivitas mencurigakan pada laporan kredit Anda.
Hindari tingkat pemanfaatan kredit yang tinggi. Pemanfaatan kredit tinggi, atau penggunaan utang. Cobalah untuk menjaga pemanfaatan Anda di semua akun Anda di bawah sekitar 30% untuk menghindari penurunan skor Anda.
Konsumen dengan skor kredit yang baik memiliki rata -rata 4.9 Akun Kartu Kredit.
Mencari campuran kredit yang solid. Tidak ada yang harus mengambil hutang yang tidak mereka butuhkan, tetapi pinjaman yang bijaksana – dalam bentuk pinjaman kredit dan angsuran revolving – dapat mempromosikan skor kredit yang baik.
Bayar tagihan Anda tepat waktu. Anda pernah mendengarnya sebelumnya, tetapi tidak ada cara yang lebih baik untuk meningkatkan skor kredit Anda, jadi temukan sistem yang cocok untuk Anda dan tetap menggunakannya. Alat otomatis seperti pengingat ponsel pintar dan layanan pembayaran tagihan otomatis bekerja untuk banyak, catatan tempel dan kalender kertas, untuk orang lain. Setelah enam bulan atau lebih, Anda mungkin mendapati diri Anda mengingat tanpa bantuan. (Tetap terus berjalan, untuk berjaga -jaga.)
Pelajari lebih lanjut tentang skor kredit Anda
A 683 Skor FICO ® bagus, tetapi dengan mendapatkan skor dalam kisaran yang sangat baik, Anda dapat memenuhi syarat untuk suku bunga yang lebih rendah dan persyaratan pinjaman yang lebih baik. Cara yang bagus untuk memulai adalah dengan memeriksa skor kredit Anda untuk mengetahui faktor -faktor spesifik yang paling memengaruhi skor Anda dan mendapatkan laporan kredit gratis Anda dari Experian. Baca lebih lanjut tentang rentang skor dan skor kredit yang bagus.
Cara Mendapatkan Skor Kredit Anda
Secara teratur memantau skor kredit dan laporan kredit Anda sangat penting untuk mendeteksi ketidakakuratan atau kegiatan penipuan yang dapat membahayakan kredit Anda.
Skor kredit Anda adalah peringkat numerik yang mencerminkan kemungkinan Anda melunasi hutang Anda tepat waktu. Skor FICO, mulai dari 300 hingga 850, adalah skor kredit yang paling banyak digunakan. Untuk mempertahankan skor kredit yang tinggi, sangat penting untuk memiliki kebiasaan kredit yang baik.
Skor kredit Anda memainkan peran penting dalam membentuk masa depan keuangan Anda. Pelajari tips untuk membantu memastikan bahwa Anda memiliki akses ke skor kredit Anda.
Cara Mendapatkan Skor Kredit Anda:
- Pemeriksaan Maxmoney
Jika kamu’kembali anggota Jefferson Bank, Anda bisa mendapatkan akses skor kredit gratis dengan rekening giro maxmoney kami. Hubungi kami atau mampir ke lokasi cabang untuk mempelajari lebih lanjut. - Layanan Pemantauan
Layanan pemantauan kartu kredit yang ditawarkan oleh perusahaan tertentu dapat memberikan skor Anda jika Anda mendaftar di layanan pemantauan berbayar mereka. Namun, penting untuk dicatat bahwa layanan pemantauan kredit mungkin datang dengan biaya, yang mungkin tidak segera terlihat. Saat ditawari skor kredit gratis, pastikan untuk memeriksa syarat dan ketentuan untuk menentukan apakah ada biaya untuk pemantauan kredit.
Perusahaan yang menawarkan layanan ini meliputi:- Kredit karma
- Kredit wijen
- Fico saya
- Biro kredit
Tidak seperti laporan kredit tahunan gratis Anda, mendapatkan skor kredit Anda biasanya melibatkan biaya. Namun, Anda dapat membelinya dari salah satu dari tiga biro kredit utama:- Transunion
- Experian
- Equifax
Sebelum menghabiskan uang untuk mengakses skor kredit Anda, pertimbangkan apakah Anda benar -benar membutuhkannya. Karena skor kredit Anda didasarkan pada riwayat kredit Anda, memiliki riwayat kredit yang baik biasanya diterjemahkan menjadi skor kredit yang tinggi.
- Perusahaan kartu kredit
Beberapa perusahaan kartu kredit memberikan skor kredit gratis untuk pemegang kartu mereka, yang dapat diakses secara online atau termasuk dalam laporan bulanan. Periksa dengan penerbit kartu kredit Anda untuk menentukan apakah mereka menawarkan layanan ini.
Penggunaan skor kredit:
Mempertahankan skor kredit tinggi menawarkan banyak keuntungan. Ini dapat menyederhanakan proses mendapatkan pinjaman, kartu kredit, dan properti sewaan, sementara juga mengurangi tarif asuransi Anda.
- Mendapatkan pekerjaan
Dalam beberapa kasus, pengusaha dapat memeriksa skor kredit Anda sebagai bagian dari proses aplikasi. Ini lebih umum untuk pekerjaan yang melibatkan tanggung jawab keuangan, seperti bekerja di bidang akuntansi atau keuangan. - Pinjaman dan kartu kredit
Saat mengirimkan aplikasi untuk pinjaman dan kartu kredit, pemberi pinjaman dan penerbit kartu kredit mengevaluasi skor kredit Anda untuk menilai kelayakan Anda untuk persetujuan. Semakin besar skor Anda, semakin tinggi peluang Anda untuk mendapatkan persetujuan. - Menyewa properti
Banyak tuan tanah dan perusahaan manajemen properti memverifikasi skor kredit Anda sebelum disewakan kepada Anda. Skor kredit yang menguntungkan dapat meningkatkan peluang Anda untuk disetujui dan dapat membantu mengurangi uang jaminan Anda. - Pertanggungan
Penyedia asuransi tertentu dapat memperhitungkan skor kredit Anda untuk menentukan tarif asuransi Anda. Skor kredit yang lebih baik berpotensi menurunkan premi asuransi Anda.
Informasi yang diberikan dalam artikel ini dimaksudkan untuk tujuan informasi saja. Itu tidak dapat ditafsirkan sebagai pendapat Central Bancompany, Inc., dan/atau anak perusahaannya dan tidak menyiratkan pengesahan atau dukungan dari informasi, produk, layanan, atau penyedia yang disebutkan. Semua informasi yang disajikan adalah tanpa representasi, jaminan, atau jaminan mengenai keakuratan, relevansi, atau kelengkapan informasi tersebut.