


Apakah kredit karma menggunakan fico?
Membantu orang menaiki tangga kredit: melihat ke dalam inklusi keuangan dengan fico, karma kredit, dan tomocredit
Ringkasan
Dalam artikel ini, kami akan mengeksplorasi konsep inklusi keuangan dalam penilaian kredit dan bagaimana didekati oleh fico, karma kredit, dan tomocredit. Kami akan membahas perbedaan antara skor pendidikan yang digunakan oleh kredit karma dan skor FICO® aktual yang digunakan oleh lembaga keuangan. Selain itu, kami akan melihat upaya yang dilakukan oleh perusahaan -perusahaan ini untuk membuat sistem kredit yang adil dan inklusif, termasuk penggunaan data alternatif dan akses kredit tanpa skor kredit tradisional.
Poin -Poin Kunci:
- Kredit Karma menggunakan skor pendidikan, yang berbeda dari skor FICO® yang digunakan oleh lembaga keuangan.
- Skor pendidikan memberikan ide dasar kelayakan kredit tetapi mungkin berbeda dari skor FICO® yang sebenarnya hingga 40 poin.
- Anggota 1st Credit Union memberikan skor FICO® yang sebenarnya dari Experian, yang digunakan untuk semua aplikasi akun dan pinjaman.
- Butte, Glenn, Shasta, dan penduduk Kabupaten Tehama berhak untuk bergabung dengan Anggota 1st Credit Union.
- Anggota 1st Credit Union menawarkan berbagai opsi dukungan seperti obrolan langsung, formulir kontak, dan penjadwalan janji temu.
- Kantor Perusahaan Anggota 1st Credit Union terletak di Redding, CA.
- Anggota 1st Credit Union menyediakan sumber daya dan layanan untuk membantu anggota mencapai tujuan dan impian keuangan mereka.
- Sumber daya dan layanan tambahan yang ditawarkan oleh anggota 1st Credit Union termasuk kalkulator, pusat pengetahuan, dan opsi perbankan digital.
- Syarat dan Ketentuan yang Terkait dengan Privasi, Keamanan, dan Hak Konsumen disediakan oleh Anggota 1st Credit Union.
- Jika dibutuhkan bantuan, anggota serikat kredit pertama dapat dihubungi selama jam kerja.
Pertanyaan dan jawaban:
1. Apakah kredit karma menggunakan fico?
Kredit Karma menggunakan skor pendidikan, yang berbeda dari skor FICO® yang digunakan oleh lembaga keuangan. Tujuan dari skor pendidikan adalah untuk memberikan ide dasar kelayakan kredit. Namun, itu mungkin berbeda dari skor FICO® yang sebenarnya hingga 40 poin. Lembaga keuangan tidak menggunakan skor pendidikan saat mengevaluasi aplikasi kredit.
2. Skor apa yang disediakan oleh anggota Credit Union 1?
Anggota 1st Credit Union memberikan skor FICO® yang sebenarnya dari tarikan kredit lunak dari Experian. Ini adalah skor yang sama yang digunakan oleh anggota serikat kredit pertama untuk semua aplikasi dan pinjaman. Mengakses Skor FICO® Anda dari Anggota 1st Credit Union tidak memengaruhi skor kredit Anda.
3. Yang berhak bergabung dengan anggota serikat kredit pertama?
Penduduk Butte, Glenn, Shasta, dan Kabupaten Tehama berhak untuk bergabung dengan anggota Credit Union 1.
4. Bagaimana Saya Bisa Mendapatkan Dukungan Dari Anggota 1st Credit Union?
Anda bisa mendapatkan dukungan dari anggota serikat kredit pertama dengan menggunakan fitur obrolan langsung mereka, menghubungi mereka melalui formulir kontak yang disediakan, atau menjadwalkan janji temu.
5. Di mana Kantor Perusahaan Lokasi Union Pertama?
Kantor Perusahaan Anggota 1st Credit Union terletak di Redding, CA.
6. Apa tujuan anggota serikat kredit pertama?
Anggota 1st Credit Union bertujuan untuk menyediakan layanan keuangan yang nyaman dan relevan untuk membantu anggota mereka mencapai tujuan dan impian mereka.
7. Sumber Daya Tambahan Apa yang ditawarkan Anggota 1st Credit Union?
Anggota 1st Credit Union menawarkan berbagai sumber daya tambahan, termasuk kalkulator, pusat pengetahuan, informasi jadwal biaya, opsi perbankan digital, dan bantuan untuk melaporkan kartu yang hilang atau dicuri atau penipuan.
8. Apa syarat dan ketentuan yang disediakan oleh anggota serikat kredit pertama?
Anggota 1st Credit Union memberikan syarat dan ketentuan yang terkait dengan pemberitahuan privasi federal, keamanan, kebijakan privasi konsumen, dan opsi untuk memilih untuk tidak menjual informasi pribadi.
9. Adalah anggota serikat kredit pertama yang diasuransikan secara federal?
Ya, anggota serikat kredit pertama diasuransikan secara federal oleh NCUA.
10. Bagaimana saya bisa melaporkan kartu yang hilang atau dicuri dari anggota serikat kredit pertama?
Untuk melaporkan kartu yang hilang atau dicuri dari anggota serikat kredit pertama, Anda dapat menghubungi 1-800-528-2273 ext. 794.
11. Apa peran fico dalam penilaian kredit?
FICO telah mencetak sekitar 90% dari populasi AS yang memenuhi syarat dan dianggap sebagai landasan industri pengambilan keputusan kredit. Skor FICO adalah nomor 3 digit yang merangkum file kredit individu, dengan mempertimbangkan faktor-faktor seperti riwayat pembayaran, jumlah yang terhutang, lama riwayat kredit, akun kredit baru, dan jenis kredit yang digunakan digunakan.
12. Apakah FICO mempertimbangkan faktor -faktor seperti kode pos, jenis kelamin, ras, atau status perkawinan dalam penilaian kredit mereka?
Tidak, FICO tidak termasuk faktor -faktor seperti kode pos, jenis kelamin, ras, atau status perkawinan dalam penilaian kredit mereka. Mereka fokus pada faktor objektif yang terkait dengan sejarah kredit dan perilaku keuangan.
13. Bagaimana FICO menangani individu yang tidak dikeluarkan?
Jika seseorang tidak memiliki skor kredit, FICO telah mulai menggunakan data alternatif untuk membangun produk seperti skor Ultrafico. Skor ini menggabungkan informasi dari pembayaran telekomunikasi dan utilitas, catatan publik, dan memeriksa data akun untuk menilai situasi keuangan konsumen.
14. Bagaimana Inklusi Keuangan Dibahas oleh Kredit Karma?
Karma kredit berfokus pada memberikan skor pendidikan, yang memberi pengguna ide dasar tentang kelayakan kredit mereka. Namun, skor ini mungkin berbeda dari skor FICO® yang sebenarnya digunakan oleh lembaga keuangan. Kredit Karma juga menawarkan sumber daya pendidikan dan alat untuk membantu pengguna meningkatkan kredit mereka.
15. Bagaimana tomocredit membahas inklusi keuangan dalam sistem kredit?
Tomocredit menawarkan akses kredit tanpa hanya mengandalkan skor kredit tradisional. Mereka mempertimbangkan berbagai faktor seperti perilaku pendapatan dan pengeluaran untuk mengevaluasi kelayakan kredit. Ini memungkinkan individu dengan riwayat kredit terbatas atau tanpa mengakses kredit dan membangun profil kredit.
Membantu orang menaiki tangga kredit: Melihat ke dalam inklusi keuangan dengan fico, karma kredit dan tomocredit
Perhatikan bahwa hanya memeriksa ya dengan syarat dan ketentuan acak pembaruan dapat dengan mudah dapat memberikan persetujuan.
Apakah kredit karma menggunakan fico?
Karma kredit dan alat pelaporan skor kredit lainnya dapat menggunakan skor pendidikan, yang berbeda dari skor FICO® Anda yang sebenarnya. Tujuan dari skor pendidikan adalah untuk memberi Anda ide dasar tentang tingkat risiko dan kelayakan kredit Anda. Ini mungkin berbeda dari skor FICO® Anda yang sebenarnya sebanyak 40 poin dan tidak digunakan oleh lembaga keuangan saat mengajukan permohonan kredit. Skor yang diberikan kepada Anda oleh Anggota 1st Credit Union adalah skor FICO® Anda yang sebenarnya dari tarikan kredit lunak dari Experian, skor yang sama yang digunakan oleh anggota pertama untuk semua aplikasi dan aplikasi pinjaman. Mengakses Skor FICO® Anda dari Anggota 1 tidak berdampak pada skor kredit Anda.
Butuh bantuan
- Berbincanglah dengan kami
- Hubungi kami
- Membuat janji
Memenuhi syarat untuk semua penduduk Butte, Glenn, Shasta, dan Kabupaten Tehama. Bergabung sekarang
Anggota 1 ST Credit Union menyediakan layanan keuangan yang nyaman dan relevan yang dibutuhkan anggota kami untuk mencapai tujuan dan impian mereka.
Kontak
Kantor perusahaan
P.HAI. Kotak 492395
Redding, CA 96049
Telepon: (530) 222-6060
GRATIS TOL: (800) 303-3838
Routing #: 321174738
MLS #: 419964
Temukan anggota 1
- Tentang anggota 1
- Lokasi ATM/Cabang
- Karier
- Hubungi kami
- Rilis media dan pers
- Direktori MLO
Sumber daya
- Kalkulator
- Pusat pengetahuan
- Jadwal Biaya
- Perbankan Digital
- Laporkan kartu yang hilang atau dicuri
- Laporkan penipuan
syarat dan Ketentuan
- Pemberitahuan Privasi Federal
- Keamanan
- syarat dan Ketentuan
- Kebijakan Privasi Konsumen
- Jangan menjual informasi pribadi saya
APR = Tingkat Persentase Tahunan. APY = hasil persentase tahunan.
Jika Anda memerlukan bantuan menavigasi situs web kami, silakan hubungi kami di 530.222.6060 selama jam kerja normal kami.
Hak Cipta (C) 2023 Anggota 1st. Seluruh hak cipta. Diasuransikan secara federal oleh NCUA.
Laporkan kartu yang hilang atau dicuri
Laporkan kartu Anda hilang atau dicuri dengan menghubungi kami di 1-800-528-2273 ext. 794.
Membantu orang menaiki tangga kredit: Melihat ke dalam inklusi keuangan dengan fico, karma kredit dan tomocredit
Sekali waktu, keputusan kredit tidak dibuat oleh algoritma tidak berwujud tetapi manusia menggunakan metode subyektif yang mengandalkan hierarki sosial, penilaian karakter moral, dan desas -desus. Tetapi pada akhir Perang Saudara Amerika, elemen dasar pelaporan kredit modern sudah ada. Yaitu, pengawasan massa oleh sektor swasta, berbagi informasi, dan sistem berbasis peringkat kuantitatif.
Maju cepat ke hari ini, prinsip -prinsip ini telah menjadi bagian tak terpisahkan dari pengambilan keputusan kredit. Namun sekarang mereka diimplementasikan pada kecepatan yang sangat berbeda dengan peningkatan teknologi.
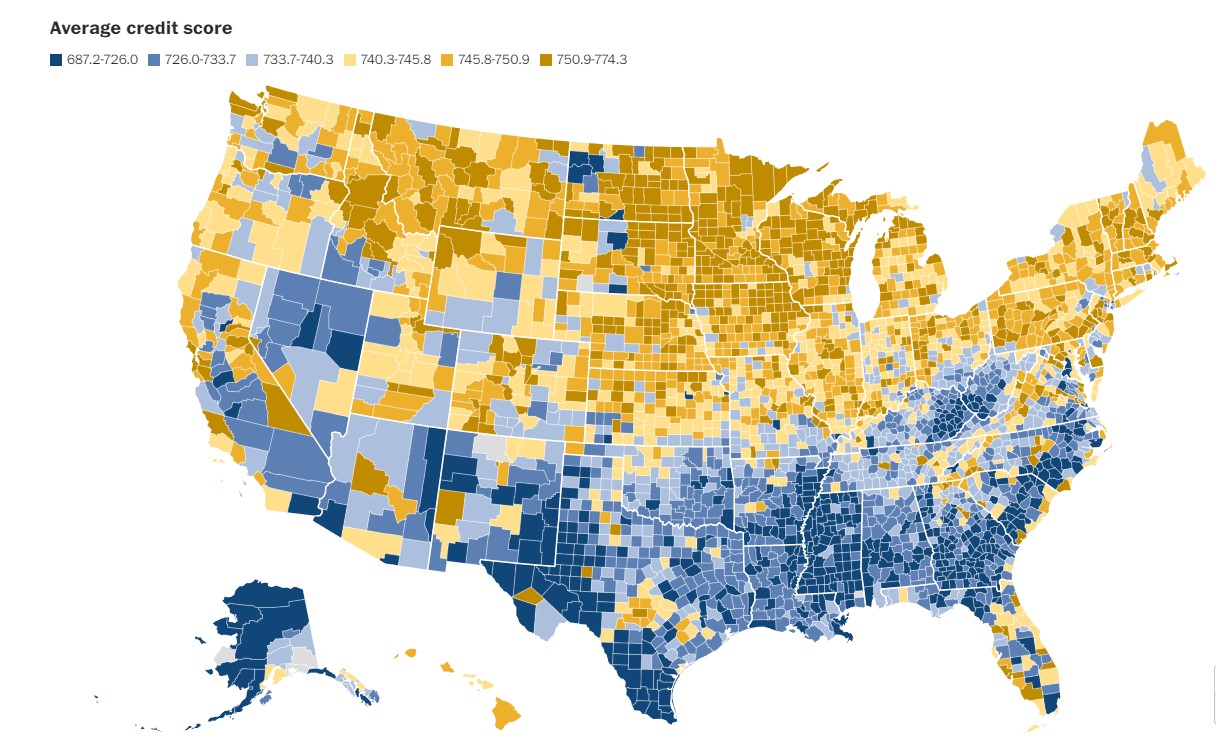
Sang cepat dan non-subyektif seperti sistemnya, masih memiliki beberapa tanah untuk menutupi. Kredit tidak sama -sama termasuk semua orang (belum) juga bukan representasi yang sempurna dari kemampuan mereka untuk membayar kembali. AI yang digunakan dalam pengambilan keputusan kredit bisa kurang akurat untuk keluarga berpenghasilan rendah dan bahkan dapat melakukan diskriminasi berdasarkan gender dan ras. Misalnya, pada tahun 2021 penelitian menemukan bahwa 54% konsumen kulit hitam melaporkan tidak memiliki skor kredit atau kredit di bawah 640.
Tapi lembaga keuangan dan fintech sama -sama mencoba membangun sistem yang lebih adil yang termasuk semua kelompok. Namun pendekatan mereka berbeda, dari mengerjakan ulang model pengambilan keputusan kredit mereka saat ini, menggunakan data alternatif, atau menawarkan akses ke kredit tanpa skor kredit. Di Sini’s bagaimana seorang veteran seperti fico, pemain berpengalaman seperti kredit karma, dan pemula tomocredit membuat inklusi menjadi prioritas dalam sistem kredit.
FICO: Meningkatkan skor kredit
FICO telah mencetak sekitar 90% dari populasi AS yang memenuhi syarat – dalam banyak hal itu adalah landasan industri pengambilan keputusan kredit. Skor FICO adalah nomor 3 digit yang merangkum informasi tentang satu’file kredit s. Wakil Presiden dan Manajer Umum, Skor di FICO, Sally Taylor menambahkan bahwa skor tidak termasuk faktor seperti satu’S Kode ZIP, jenis kelamin, ras, atau status perkawinan, tetapi tidak termasuk:
- seseorang’S Riwayat pembayaran
- jumlah yang terutang
- Panjang Sejarah Kredit
- akun kredit baru
- dan jenis kredit yang digunakan
Tetapi bagi mereka yang tidak dikenakan, perusahaan telah mulai menggunakan data alternatif untuk membangun produk, seperti skor Ultrafico. Skor ini menggunakan informasi seperti pembayaran telekomunikasi dan utilitas, catatan publik, dan memeriksa data akun untuk melukis gambar konsumen’Keuangan S.
Beberapa keputusan penilaian kredit dibuat dengan menggunakan model yang hanya bergantung pada pembelajaran mesin (aplikasi AI), yang merupakan binatang komputasi yang efektif tetapi tidak sempurna. Ini berarti bahwa sesekali, tergantung pada bagaimana model analitik dibangun, bias subyektif dapat mengalir ke dalam sistem. Pada tahun 2022, sebuah firma hukum yang memantau pemantau’Praktik pinjaman yang adil menemukan bahwa perusahaan memiliki tingkat persetujuan yang lebih rendah untuk pelamar kulit hitam. Bias ini dapat membuat orang keluar dari sistem, pada dasarnya mereka adalah penjaga gerbang berbasis perangkat lunak yang membuat keputusan kredit kurang inklusif.
Ini khususnya masalah yang lebih besar untuk model penilaian kredit yang hanya menggunakan pembelajaran mesin. Karena sifat AI umumnya sulit untuk melihat mengapa model ML sampai pada kesimpulan yang dilakukannya: ini disebut ‘kotak hitam’ masalah. Misalnya, mengapa model penilaian kredit menetapkan skor yang dilakukannya? Faktor apa yang memengaruhi keputusan?
Ini membuat ketergantungan pada model pembelajaran mesin hanya untuk pengambilan keputusan kredit sebagai pertanyaan tentang kepatuhan, transparansi, dan inklusi. Fico’Jawaban untuk masalah ini adalah membangun model yang menggunakan pembelajaran mesin serta teknologi kartu skor mereka sendiri. Ini bervariasi dari pendekatan lain di mana model hanya ML digunakan dan kemudian pemeriksaan dijalankan pada hasilnya untuk melihat mengapa model sampai pada kesimpulan tertentu.
Mampu memahami mengapa model ML saja sampai pada kesimpulan mereka, adalah hal baru dan mungkin masalah yang paling penting untuk ditangani ketika AI Black Box AI. Keputusan dan intrik model ini bisa menjadi buram bahkan bagi mereka yang membangunnya. Kakaman ini dapat mencegah perusahaan memahami mengapa ada bias dalam sistem dan pada gilirannya, menghambat inklusi.
Kredit Karma: Inklusi Melalui Produk
Ada banyak jalan menuju inklusi keuangan, dan membangun model pengambilan keputusan kredit yang lebih baik hanyalah salah satunya. Kredit karma menggunakan pendekatan lain: suka bermain “pencari jodoh,” kata Rich Franks, Kepala Lightbox di Credit Karma. Perusahaan’S Lightbox Technology memungkinkan perusahaan’S Lending Partners untuk menggunakan data anonim pada anggotanya untuk merancang strategi pemasaran yang membuat penawaran kepada konsumen kemungkinan akan disetujui untuk suatu produk. Di sisi lain, konsumen bisa mendapatkan informasi tentang kemungkinan mereka untuk disetujui. Perusahaan menggunakan lencana untuk mengomunikasikan peluang keberhasilan mereka.
“Skor kredit tiga digit hanya bisa memberi tahu pemberi pinjaman begitu banyak,” Frank menambahkan. Indikator seperti konsumen’ Pembayaran tabungan, pendapatan, dan sewa tepat waktu bisa menjadi ukuran yang kuat dari konsumen’S Kemampuan untuk membayar kembali.
Kredit Karma juga menawarkan banyak produk paralel yang membantu konsumen membuat keputusan berdasarkan informasi, serta merencanakan skenario yang dapat memengaruhi skor kredit mereka. Misalnya, perusahaan’S Layanan Pemantauan Kredit Membantu Konsumen menemukan kesalahan dalam Laporan TransUnion atau Equifax Credit mereka. Simulator skor kredit memungkinkan orang mengeksplorasi bagaimana tindakan seperti mengambil pinjaman atau membiarkan akun dilewati dapat mempengaruhi laporan kredit mereka.
Tomocredit: Memudahkan akses ke kredit
Tomocredit menawarkan konsumen dengan tidak atau akses riwayat kredit terbatas ke kartu kredit. Perusahaan menghitung skornya sendiri, disebut “Skor Tomo” dan berdasarkan perbankan dan metrik keuangan lainnya, untuk menetapkan batas kredit. Menurut perusahaan’Pendiri dan CEO S Kristy Kim, perusahaan melihat ke dalam 30.000 atribut data yang dikumpulkan oleh data yang disetujui pengguna untuk mengembangkan skor tomo’Resep S.
Mereka yang tidak memiliki nomor jaminan sosial juga dapat berlaku untuk kartu kredit, membuka jalur kredit bagi mereka yang baru saja melangkah ke tanah Amerika. Aplikasi mereka ditinjau oleh perusahaan berdasarkan kasus per kasus. Jika suatu aplikasi ditolak, konsumen’Skor kredit S tidak terpengaruh secara negatif tetapi tidak dapat berlaku lagi. Menurut perusahaan’S situs web, perusahaan berharap untuk membangun fitur ini di masa mendatang.
Namun, konsumen harus menautkan rekening bank untuk kartu kredit Tomo mereka. Akun ini memiliki batas minimum $ 800 dan Kim mengatakan bahwa perusahaan berharap untuk menurunkan batas ini di masa mendatang. “Sebagai startup kecil dengan sumber daya yang terbatas, kami tidak punya pilihan selain menghasilkan ambang sehingga kami dapat tumbuh secara berkelanjutan untuk jangka panjang,” dia menambahkan. Segera perusahaan mengharapkan untuk meluncurkan a “Dasbor kredit” yang memungkinkan konsumen memantau skor kredit mereka dan mendapatkan tips untuk membangun kredit yang lebih baik. Tidak seperti kartu kredit tradisional, pelanggan tidak dapat membawa saldo pada kartu dari satu bulan ke yang berikutnya, sebaliknya pembayaran secara otomatis dikurangi dari kartu Anda pada akhir minggu.
Pada tahun 2021, FDIC menemukan bahwa rumah tangga yang kurang mungkin lebih kecil (62.4%) untuk memiliki kartu kredit tetapi lebih cenderung memiliki pinjaman pribadi bank dan non -bank daripada rumah tangga yang sepenuhnya bank (76.6%). Dipukuli atau tidak memiliki rekening bank mahal, dan juga membuka konsumen hingga produk kredit yang berisiko seperti pinjaman bayaran atau pinjaman judul mobil.
Implikasi dari underbanked atau Unbanked dapat diperkuat oleh faktor ras, lokasi geografis, kelas, dan jenis kelamin. Labyrinthine sebagaimana mestinya, jika perusahaan di ruang kredit terus membangun menuju inklusi, semua orang mungkin akhirnya dapat menaiki tangga kredit.
Tiga pendekatan di atas berbeda secara radikal dalam meningkatkan inklusivitas dalam sistem kredit di Amerika. Dari meningkatkan masalah dasar seperti bagaimana orang dicetak hingga membangun produk yang membuat akses ke kredit mudah untuk semua, pendekatan yang berbeda diperlukan untuk memastikan bahwa konsumen pada berbagai tahap perjalanan kredit mereka disertakan. Meskipun tidak mungkin bahwa inklusi dan kesetaraan dalam sistem keuangan Amerika hanyalah sebuah produk atau pembaruan model AI, penting bahwa organisasi menjadikannya prioritas.
0 komentar di “Membantu orang menaiki tangga kredit: Melihat ke dalam inklusi keuangan dengan fico, karma kredit dan tomocredit”
Anda harus dicatat dalam posting komentar.
Maafkan gangguan kami.

Saat Anda menjelajah, sesuatu tentang browser Anda membuat kami berpikir Anda mungkin bot. Ada beberapa alasan ini mungkin terjadi, termasuk:
- Anda adalah pengguna kekuatan yang bergerak melalui situs web ini dengan kecepatan super-manusia
- Anda telah menonaktifkan JavaScript dan/atau cookie di browser web Anda
- Plugin browser pihak ketiga mencegah JavaScript berjalan.
ID Referensi: #6Dee9ABB-F2D3-11ED-B0CD-52486D704754
Harap lengkapi tantangan di bawah ini, untuk mendapatkan kembali akses ke situs ini.
Silakan hubungi Layanan Pelanggan di (800) 878-4166
atau [email protected] dengan masalah apa pun. Harap sertakan ID referensi yang ditunjukkan di atas.
Adalah skor karma kredit Anda “Skor aktual?”

Kredit Karma memberi Anda salinan gratis skor kredit Anda hanya untuk mendaftar, tetapi itu bukan’T tentu skor yang sama dengan yang akan digunakan pemberi pinjaman masa depan Anda.
Anda mungkin bertanya -tanya tentang skor karma kredit Anda vs. Skor Anda yang sebenarnya.
Apa kita’Perlihatkan kembali adalah bahwa, pada kenyataannya, skor yang diberikan Karma kredit sering kali merupakan skor yang akan digunakan oleh pemberi pinjaman masa depan Anda.
Skor kredit mana yang digunakan kredit karma?
Kredit Karma bermitra dengan VantageScore dan memberi pengguna VantageScore 3 mereka.0 gratis. Mereka menarik laporan kredit Anda dari Biro Kredit Equifax dan Transunion. Dengan begitu, Anda dapat melihat skor Anda berdasarkan riwayat kredit di keduanya.
Berlawanan dengan kepercayaan populer, setiap konsumen memiliki lebih dari satu skor kredit. Ada banyak perusahaan penilaian yang berbeda, dan mereka masing -masing memiliki beberapa versi model penilaian kredit milik mereka.
Sebagai tambahan, pemberi pinjaman dapat menerapkan model -model tersebut ke salah satu laporan kredit Anda dari tiga biro kredit utama (Experian, Equifax, dan Transunion), yang masing -masing memiliki file kredit yang sedikit berbeda untuk Anda.
Itu menciptakan potensi untuk versi skor kredit Anda yang tak terhitung jumlahnya, tetapi pemberi pinjaman fokus hampir secara eksklusif pada yang berasal dari dua perusahaan utama: FICO dan VantageScore.
Pada 1990 -an, skor FICO Anda adalah milik Anda “nyata” skor karena mereka memiliki monopoli dekat di pasar skor kredit. Bahkan sekarang, (menurut fico) “90% pemberi pinjaman top” Gunakan skor FICO.
Tapi waktu sedang berubah. Banyak pemberi pinjaman menggunakan VantageScore untuk membuat keputusan persetujuan pinjaman. Vantagescore memiliki adopsi yang luas, dan itu’s tumbuh setiap tahun.
Menurut VantageScore Solutions, lebih dari 2.600 lembaga keuangan menggunakan VantageScore. Beranda negara mereka, “Sembilan dari 10 bank terbesar dan 43 dari 100 serikat kredit terbesar menggunakan skor kredit Vantagescore dalam satu atau lebih lini bisnis.”
Perbedaan antara skor FICO Anda dan skor kredit VantageScore Anda
Vantagescore 3.0 adalah skor yang umum digunakan di antara alat pemantauan kredit gratis. Tapi itu mungkin bukan yang digunakan pemberi pinjaman untuk memutuskan apakah akan menyetujui aplikasi pinjaman Anda.
FICO dan VantageScore keduanya memiliki skor kredit yang berbeda. Mereka juga memiliki formula yang berbeda untuk menghitung kelayakan kredit Anda, yang berarti karma kredit’Skor S mungkin sedikit berbeda dari yang digunakan bank atau perusahaan kartu kredit Anda.
Misalnya, riwayat pembayaran Anda mengacu pada seberapa konsisten Anda membayar setiap pembayaran bulanan tepat waktu dan secara penuh. Faktor kredit bernilai 35% dari skor FICO Anda 8, tetapi 40% dari VantageScore 3 Anda.0.
Kedua model ini memperlakukan pemanfaatan kredit, total saldo utang revolving Anda dibagi dengan total batas kredit Anda, juga secara berbeda.
Dia’S senilai 20% dari VantageScore 3 Anda.0, di mana ia berdiri sebagai faktornya sendiri. Sementara itu, ia berada di bawah jumlah faktor yang terhutang dalam model FICO SCORE 8, yang bernilai total 30%.
Seperti yang Anda lihat, ada perbedaan antara kedua model, tetapi mereka’Re biasanya tidak terlalu signifikan. Anda’umumnya berada dalam kisaran skor kredit yang sama di bawah keduanya.
Jika kamu’hanya memeriksa skor Anda secara berkala untuk tujuan pemantauan kredit generik, kredit karma’S Vantagescore 3.0 harus cukup dekat dengan skor kredit Anda yang lain untuk menjadi memuaskan.
Batasan skor kredit karma kredit
Memantau kredit Anda adalah praktik yang baik, terutama karena dapat memberi tahu Anda tentang masalah potensial sebelum berkembang menjadi sesuatu yang signifikan, seperti pencurian identitas.
Memeriksa skor kredit karma kredit Anda adalah cara yang bagus untuk tetap di atas pembaruan ke file Anda, tetapi itu’S tidak sempurna. Berikut adalah batasan paling signifikan untuk layanannya.
Itu hanya menunjukkan informasi dari dua biro kredit
Sayangnya, kredit karma hanya memberikan skor Anda menggunakan data dari dua dari tiga biro kredit utama: Equifax dan TransUnion. Jika kamu’berencana untuk mendaftar ke pemberi pinjaman yang menggunakan Experian, Anda bisa mendapatkan kejutan.
Bagaimanapun, bahkan menggeser satu variabel dalam formula dapat membuat perbedaan yang signifikan. Demikian juga, bahkan satu perubahan pada laporan kredit Anda dapat membuat dampak yang berarti pada skor Anda.
Meskipun laporan kredit Anda biasanya serupa, mungkin ada perbedaan. Dalam beberapa kasus, skor kredit Anda dapat sangat bervariasi dari biro kredit ke biro kredit.
Itu menggunakan VantageScore 3.0
Vantagescore 3.0 belum tentu skor yang akan digunakan oleh pemberi pinjaman potensial berikutnya saat Anda melamar pembiayaan baru.
Itu’bukan masalah besar jika Anda’hanya memeriksa kredit Anda secara berkala untuk memantau kemajuan Anda.
Namun, jika Anda’akan berlaku untuk akun kredit yang signifikan atau berbelanja suku bunga dengan pemberi pinjaman hipotek, Anda ingin memastikan Anda memeriksa skor itu’paling dekat dengan apa yang mungkin digunakan pemberi pinjaman Anda.
Misalnya, Anda dapat memeriksa kedua VantageScore 3 Anda.0 Skor Kredit dan FICO Auto Skor 8 Anda dari setiap biro kredit jika Anda’Pergi berbelanja mobil. Di sana’tidak ada jaminan bahwa pemberi pinjaman Anda akan menggunakan salah satunya, tetapi skor yang mereka gunakan mungkin akan cukup dekat dengan setidaknya satu dari mereka.
Menurut Wall Street Journal, peraturan baru akan segera ditayangkan yang akan membutuhkan pemberi pinjaman hipotek untuk menggunakan kedua VantageScore 4 Anda.0 dan skor FICO Anda 10t dalam keputusan penjaminan mereka.
Bagi banyak orang yang Don’Saat ini memiliki rumah, ini adalah berita bagus. Dua model penilaian kredit baru ini memperhitungkan pembayaran sewa tepat waktu dan pembayaran tagihan utilitas yang dilaporkan ke biro kredit.
Jadi jika kamu’ve telah menggunakan layanan pelaporan sewa atau layanan pelaporan tagihan utilitas, riwayat pembayaran tagihan tanpa cacat sekarang dapat membantu meningkatkan peluang Anda memenuhi syarat untuk pinjaman rumah.
Skor kredit Anda Don’t segera diperbarui
Kelemahan lain dari memeriksa skor kredit Anda melalui situs web pihak ketiga seperti kredit karma adalah bahwa skor Anda tidak’T Perbarui secara real-time. Mereka hanya dapat menunjukkan dampak dari perubahan Anda’ve dibuat begitu mereka mendapatkan kata -kata, yang bisa memakan waktu.
Misalnya, katakan bahwa Anda berhasil melunasi akun kartu kredit itu’S telah menahan skor Anda selama berbulan -bulan. Anda menang’t Lihat peningkatan skor Anda melalui kredit karma sampai semua peristiwa berikut terjadi:
- Penerbit Kartu Kredit Anda melaporkan saldo yang diperbarui ke biro kredit
- Biro memperbarui laporan Anda dengan informasi kredit baru
- Kredit karma memeriksa laporan kredit Anda dan melihatnya di sana’S telah menjadi perubahan
Seperti yang dapat Anda bayangkan, setiap tahap proses ini membutuhkan waktu. Pemberi pinjaman umumnya mengirim pembaruan ke biro kredit atau biro pilihan mereka setiap 30 hingga 45 hari, dan sementara laporan harus menunjukkan bahwa informasi baru dengan cepat, itu mungkin tidak instan.
Kredit Karma mengklaim bahwa mereka memeriksa laporan kredit transunion Anda untuk pembaruan setiap hari, tetapi hanya melakukannya dengan laporan Equifax Anda setiap tujuh hari, paling banyak.
Akibatnya, jika Anda kebetulan melakukan perubahan pada profil kredit Anda pada waktu yang salah dengan pemberi pinjaman yang hanya melapor ke Equifax, mungkin Anda akan memakan waktu lebih dari 52 hari untuk melihat perubahan yang tercermin dalam skor kredit karma kredit Anda.
Bagaimana kredit karma bekerja
Ketika kredit Karma mengatakan mereka memberi Anda laporan kredit gratis dan skor kredit, Don’t khawatir – mereka bersungguh -sungguh. Anda’tidak pernah harus membuka dompet Anda untuk membayar layanan apa pun yang mereka tawarkan di situs mereka.
Situs lain yang memungkinkan Anda memeriksa skor Anda dapat memikat Anda dengan skor kredit gratis awal, kemudian cobalah untuk membuat Anda meningkatkan Anda di akun premium atau laporan kredit. Kredit Karma menang’t, yang menyegarkan.
Yang mengatakan, mereka adalah bisnis, dan mereka harus menghasilkan uang entah bagaimana. Ada dua cara utama yang mereka lakukan.
Pertama, kredit karma menerima komisi saat pengguna mendaftar untuk kartu kredit, pinjaman angsuran, atau produk lain melalui situs mereka.
Itu’mengapa mereka mendorong sekeras yang mereka lakukan untuk membuat Anda mendaftar untuk kartu kredit, pinjaman pribadi, atau polis asuransi melalui mereka.
Kredit Karma cukup dimuka tentang fakta ini, tetapi cara kedua mereka menghasilkan uang sedikit lebih bundar. Mereka’mungkin juga mendapat untung dari data pribadi Anda.
Banyak situs seperti ini klaim bahwa mereka tidak’t jual informasi pribadi Anda dalam keadaan apa pun.
Kredit karma adalah salah satunya, tetapi mereka’sekarang anak perusahaan Intuit, yang mencantumkan tiga belas contoh berbeda di mana mereka’LL Bagikan data Anda dengan pihak ketiga di halaman privasi mereka.
Haruskah saya menggunakan karma kredit?
Untuk sumber daya gratis, kredit karma memberikan banyak nilai. Anda bisa mendapatkan akses ke skor kredit, laporan kredit, dan layanan pemantauan kredit mereka tanpa memberi mereka informasi kartu kredit Anda.
Jika Anda hanya ingin tetap di atas skor kredit Anda saat Anda mencoba memperbaikinya, maka kredit karma mungkin akan cocok untuk Anda. Faktanya, itu tidak’T terlalu banyak masalah yang Anda gunakan dalam kasus itu.
Anda hanya perlu melacak perubahan skor Anda pada saat itu. Kamu don’t tentu peduli dengan menunjukkan skor Anda yang sebenarnya.
Namun, jika Anda’akan mengajukan rekening kredit yang signifikan dalam waktu dekat, seperti mobil atau pinjaman rumah, itu’S layak untuk meluangkan waktu untuk mendapatkan skor FICO Anda yang sebenarnya melalui sumber lain.
Salah satu tempat terbaik untuk mendapatkan skor FICO Anda adalah melalui Experian. Mereka tidak hanya memberi Anda skor fico 8 Anda secara gratis, tetapi mereka juga’LL mendasarkan informasi pada laporan kredit Experian Anda (jelas).
Jika Anda menginginkan gambaran yang lebih holistik dari skor kredit Anda, Anda dapat menggabungkan Experian dengan kredit karma. Anda’ll memiliki skor dari masing -masing agen pelaporan kredit dan FICO dan VantageScore.
Dia’Perlu dicatat bahwa menggunakan layanan ini tidak akan pernah memicu pemeriksaan kredit nyata. Itu berarti memeriksa skor Anda melalui mereka menang’T memulai pertanyaan kredit atau melukai skor Anda seperti itu jika lembaga keuangan menarik info Anda karena Anda melamar akun.
Mengapa Karma Kredit memberi Anda skor gratis?
Kredit Karma mampu memberi Anda skor kredit Vantagescore gratis karena mereka mendapat untung dari cara lain. Pertama, mereka membuat komisi kapan saja seseorang membeli kartu kredit, pinjaman, atau produk asuransi dari situs mereka.
Kedua, mereka kemungkinan besar mendapat untung dari semua data pribadi yang mereka dapatkan dari Anda. Kredit Karma, sebagai perpanjangan dari Intuit, dapat mengumpulkan semua informasi berikut tentang Anda:
- Informasi Identifikasi seperti nama Anda, nomor jaminan sosial, dan pengemudi’nomor lisensi S
- Bagikan skor kredit Anda dan laporkan data dengan pemberi pinjaman yang mungkin ingin mengirimi Anda penawaran
- Catat kartu kredit atau pinjaman yang Anda lamar, dan apakah Anda diterima atau ditolak
- Glean Informasi Berbasis Lokasi Dari Saat Anda Menggunakan Aplikasi
Yang nyaris tidak menggaruk permukaan. Halaman privasi mereka mencakup selusin jenis informasi lain yang mereka kumpulkan, ditambah setengah lusin cara untuk mendapatkannya yang melampaui menerima informasi yang Anda berikan.
Sisa halaman mereka juga menjelaskan tentang berbagai situasi di mana mereka dapat berbagi informasi pribadi Anda, termasuk tangkapan-semua: “dengan persetujuan Anda.”
Perhatikan bahwa hanya memeriksa ya dengan syarat dan ketentuan acak pembaruan dapat dengan mudah dapat memberikan persetujuan.
Secara keseluruhan, kredit karma adalah sumber yang bagus untuk mendapatkan beberapa skor kredit Anda secara gratis. Pastikan Anda’menyadari implikasi privasi mereka saat Anda mendaftar untuk layanan mereka.
Baca juga:
- Kredit Karma vs Experian: mana yang harus Anda pilih?
- Ulasan Karma Kredit 2023: apakah itu sah?
- Kredit karma vs wijen kredit
- Kredit Karma vs. Myfico – Mana yang lebih baik?
Nick Gallo
Nick Gallo adalah akuntan publik bersertifikat dan pemasar konten untuk industri keuangan. Dia telah menjadi auditor perusahaan internasional dan ahli strategi pajak untuk investor real estat. Dia sekarang menulis artikel tentang keuangan pribadi dan perusahaan, akuntansi dan pajak, dan kewirausahaan.