


Apakah kredit karma menjual data Anda?
Apakah kredit karma menjual data Anda?
Melamar myfico atau pelajari lebih lanjut dengan membaca ulasan lengkap myfico kami.
Kakak, dengan manfaat: Mengapa sepertiga orang Amerika membiarkan kredit karma menguangkan data mereka
Setelah Biro Kredit Konsumen Equifax mengungkapkan September lalu bahwa data pribadi dari 145 juta orang Amerika telah terungkap dalam pelanggaran komputernya, sebuah buku pedoman skandal perusahaan yang sudah usang dimulai. Investor gugup mengalahkan sahamnya di sepertiga. CEO dan eksekutif top lainnya merasakan dorongan tiba -tiba untuk “pensiun.”Kongres mengadakan dengar pendapat. Tuntutan hukum diajukan. Satu tanggapan, bagaimanapun, lebih mengejutkan: pendaftaran di kredit karma-yang mengharuskan konsumen untuk mempercayai perusahaan keuangan lain dengan catatan kredit mereka-dipenuhi 50%. Rupanya beberapa orang yang lelah retas menyimpulkan bahwa satu-satunya cara untuk melindungi diri dari orang jahat dengan data keuangan mereka adalah dengan mempersenjatai orang baik dengan itu juga. Dan kredit Karma telah membangun reputasi, terutama di kalangan milenium, sebagai orang baik.
Lebih dari 80 juta orang Amerika (satu dari tiga orang dewasa) sekarang menjadi “anggota” karma kredit dan memenuhi syarat untuk menggunakan menu layanan gratis yang terus bertambah, termasuk akses kapan saja ke file kredit dan skor mereka; Nasihat tentang menaikkan skor itu; Peringatan aplikasi kredit dan akun baru dibuka atas nama mereka; membantu memperbaiki kesalahan dalam laporan; dan bahkan persiapan pajak. When they log in, they also get personalized recommendations for new credit cards and loans they’re likely to both find attractive and be approved for — a targeting process that employs Credit Karma’s extensive data on users so effectively that last year it booked $680 million in referral fees from lenders, up from $500 million in 2016. Pada bulan Maret, perusahaan yang masih pribadi bernilai $ 4 miliar.
Tapi Kenneth Lin, CEO Credit Karma yang berusia 42 tahun dan pemegang saham terbesar (dengan saham bernilai lebih dari $ 500 juta), tidak ingin ada orang yang berpikir perusahaannya yang berbasis di San Francisco telah menjalani kehidupan yang terpesona. “Lima tahun pertama tetap dalam bisnis, tetap dalam bisnis, tetap dalam bisnis,” katanya. “Tongkat hoki terjadi di lima terakhir.”
Memang, kisah Lin adalah klasik: imigran yang gigih yang masih belum memberi tahu orang tuanya betapa nilainya dia. (“Saya ingin memastikan itu benar -benar nyata,” jelasnya.) Pada usia 4 tahun, Lin pindah bersama keluarganya dari Cina ke Las Vegas, di mana ibunya bekerja keras enam hari seminggu sebagai dealer kasino dan ayahnya bekerja sebagai juru masak. Lin memarkir mobil di klub malam yang mewah sambil melakukan ganda dalam ekonomi dan matematika di Universitas Boston.
Setelah lulus pada tahun 1998, ia pergi bekerja untuk serikat kredit federal yang tidak secepat; melompat ke startup internet, yang jatuh; bekerja untuk upromise; Dan pada tahun 2004 mengambil pekerjaan analisis data di pinjaman pinjaman online di San Francisco. Itu adalah langkah yang menentukan. Kembali pada tahun 2000, Lin belajar, E-Loan telah mencoba memberikan calon peminjam pada skor kredit FICO mereka-angka tiga digit yang dijual kepada pemberi pinjaman yang diturunkan dengan menerapkan algoritma kepemilikan FICO ke info dalam catatan biro kredit konsumen, termasuk penggunaan kredit, waktu-waktu yang default dan dibangkitkan. FICO dan biro kredit tidak ingin konsumen melihat skor mereka, dan e-loan terpaksa mundur.
Pada tahun 2006, Lin meninggalkan E-Loan dan mulai membangun bisnis yang akhirnya akan membebaskan skor kredit. Melalui Gchat, ia mengundang Nichole Mustard, seorang konsultan Los Angeles yang bekerja dengannya di E-Loan, untuk menjadi pendiri. Dia mendaftar Ryan Graciano, seorang insinyur yang bekerja untuk IBM di Knoxville, sebagai salah satu pendiri ketiga, tanpa bertemu dengannya secara langsung.
Selama dua tahun ketiganya bekerja dari tiga kota yang berbeda. Mereka tidak memiliki lokus dan kredibilitas Lembah Silikon tetapi membanggakan diri karena dapat berhubungan dengan masalah keuangan orang Amerika yang khas. Mustard telah mendapatkan dirinya $ 36.000 dalam utang setelah pindah ke Los Angeles dari kota kecil di mana dia dibesarkan. (“Istri saya suka menyebutnya jagung, jagung, dan kedelai,” katanya.) Keluarga Graciano menjalankan fasilitas hidup yang dibantu di Pittsburgh. Tim terjebak bersama. Hari ini mustard, 45, adalah kepala pendapatan kredit karma dan graciano, 36, mengawasi 400 insinyur sebagai chief technology officer.
Pada awalnya, kata Graciano, ketiganya mendapat “tidak ada cinta dan tidak ada minat” dari biro kredit. Tetapi mereka memiliki irisan yang E-loan tidak miliki pada tahun 2000: biro kredit telah menciptakan skor mereka sendiri untuk bersaing dengan FICO dan telah mulai menjualnya, bersama dengan pemantauan kredit, kepada konsumen. Transunion – lamban dalam bisnis itu – akhirnya melanggar peringkat dan setuju untuk menjual skornya untuk mengkredit karma, yang mulai memberi mereka kepada individu gratis dalam peluncuran beta Februari 2008. Para pendiri telah mengerjakan anggaran sepatu dan berencana untuk menutupi tuduhan Transunion dengan menjual iklan banner di situs karma kredit kepada pemberi pinjaman.
Kemudian datang krisis keuangan September 2008. Dalam dua minggu, semua kecuali satu dari dua lusin pengiklan situs telah melarikan diri. Tanpa pendapatan yang masuk, kredit karma, pada saat itu hingga tujuh karyawan, hampir terlipat. Itu diselamatkan oleh $ 500.000 dari Angel Capital pada bulan Oktober. Pada musim gugur 2009, penggalangan dana seri A yang dipimpin oleh investor QED membawa $ 2 lagi.5 juta. Lin bertekad untuk membuat uang tunai itu terakhir. Selama empat tahun, perusahaan yang beroperasi dari berjalan di lantai empat di atas sebuah pub Irlandia di distrik keuangan San Francisco.
Ironisnya, resesi hebat yang sama yang hampir tenggelam karma kredit sekarang memicu pertumbuhannya, karena konsumen berusaha untuk membangun kembali catatan kredit yang rusak. Selain itu, dalam semangat peraturan yang diinduksi krisis tahun 2009, Kongres membuat lebih sulit bagi mereka yang berusia di bawah 21 tahun untuk mendapatkan kartu kredit. Itu berarti milenium menjadi usia dengan sejarah kredit tipis dan lebih banyak tantangan (termasuk utang siswa) jika mereka ingin mendapatkan kartu kredit, pinjaman mobil atau hipotek. Kredit Karma ada di sana untuk membantu dengan serangkaian alat, termasuk simulator yang membiarkan anggota melihat apa
Apakah kredit karma menjual data Anda?
Melamar myfico atau pelajari lebih lanjut dengan membaca ulasan lengkap myfico kami.
Kakak, dengan manfaat: Mengapa sepertiga orang Amerika membiarkan kredit karma menguangkan data mereka
Setelah Biro Kredit Konsumen Equifax mengungkapkan September lalu bahwa data pribadi dari 145 juta orang Amerika telah terungkap dalam pelanggaran komputernya, sebuah buku pedoman skandal perusahaan yang sudah usang dimulai. Investor gugup mengalahkan sahamnya di sepertiga. CEO dan eksekutif top lainnya merasakan dorongan tiba -tiba untuk “pensiun.”Kongres mengadakan dengar pendapat. Tuntutan hukum diajukan. Satu tanggapan, bagaimanapun, lebih mengejutkan: pendaftaran di kredit karma-yang mengharuskan konsumen untuk mempercayai perusahaan keuangan lain dengan catatan kredit mereka-dipenuhi 50%. Rupanya beberapa orang yang lelah retas menyimpulkan bahwa satu-satunya cara untuk melindungi diri dari orang jahat dengan data keuangan mereka adalah dengan mempersenjatai orang baik dengan itu juga. Dan kredit Karma telah membangun reputasi, terutama di kalangan milenium, sebagai orang baik.
Lebih dari 80 juta orang Amerika (satu dari tiga orang dewasa) sekarang menjadi “anggota” karma kredit dan memenuhi syarat untuk menggunakan menu layanan gratis yang terus bertambah, termasuk akses kapan saja ke file kredit dan skor mereka; Nasihat tentang menaikkan skor itu; Peringatan aplikasi kredit dan akun baru dibuka atas nama mereka; membantu memperbaiki kesalahan dalam laporan; dan bahkan persiapan pajak. When they log in, they also get personalized recommendations for new credit cards and loans they’re likely to both find attractive and be approved for — a targeting process that employs Credit Karma’s extensive data on users so effectively that last year it booked $680 million in referral fees from lenders, up from $500 million in 2016. Pada bulan Maret, perusahaan yang masih pribadi bernilai $ 4 miliar.
Tapi Kenneth Lin, CEO Credit Karma yang berusia 42 tahun dan pemegang saham terbesar (dengan saham bernilai lebih dari $ 500 juta), tidak ingin ada orang yang berpikir perusahaannya yang berbasis di San Francisco telah menjalani kehidupan yang terpesona. “Lima tahun pertama tetap dalam bisnis, tetap dalam bisnis, tetap dalam bisnis,” katanya. “Tongkat hoki terjadi di lima terakhir.”
Memang, kisah Lin adalah klasik: imigran yang gigih yang masih belum memberi tahu orang tuanya betapa nilainya dia. (“Saya ingin memastikan itu benar -benar nyata,” jelasnya.) Pada usia 4 tahun, Lin pindah bersama keluarganya dari Cina ke Las Vegas, di mana ibunya bekerja keras enam hari seminggu sebagai dealer kasino dan ayahnya bekerja sebagai juru masak. Lin memarkir mobil di klub malam yang mewah sambil melakukan ganda dalam ekonomi dan matematika di Universitas Boston.
Setelah lulus pada tahun 1998, ia pergi bekerja untuk serikat kredit federal yang tidak secepat; melompat ke startup internet, yang jatuh; bekerja untuk upromise; Dan pada tahun 2004 mengambil pekerjaan analisis data di pinjaman pinjaman online di San Francisco. Itu adalah langkah yang menentukan. Kembali pada tahun 2000, Lin belajar, E-Loan telah mencoba memberikan calon peminjam pada skor kredit FICO mereka-angka tiga digit yang dijual kepada pemberi pinjaman yang diturunkan dengan menerapkan algoritma kepemilikan FICO ke info dalam catatan biro kredit konsumen, termasuk penggunaan kredit, waktu-waktu yang default dan dibangkitkan. FICO dan biro kredit tidak ingin konsumen melihat skor mereka, dan e-loan terpaksa mundur.
Pada tahun 2006, Lin meninggalkan E-Loan dan mulai membangun bisnis yang akhirnya akan membebaskan skor kredit. Melalui Gchat, ia mengundang Nichole Mustard, seorang konsultan Los Angeles yang bekerja dengannya di E-Loan, untuk menjadi pendiri. Dia mendaftar Ryan Graciano, seorang insinyur yang bekerja untuk IBM di Knoxville, sebagai salah satu pendiri ketiga, tanpa bertemu dengannya secara langsung.
Selama dua tahun ketiganya bekerja dari tiga kota yang berbeda. Mereka tidak memiliki lokus dan kredibilitas Lembah Silikon tetapi membanggakan diri karena dapat berhubungan dengan masalah keuangan orang Amerika yang khas. Mustard telah mendapatkan dirinya $ 36.000 dalam utang setelah pindah ke Los Angeles dari kota kecil di mana dia dibesarkan. (“Istri saya suka menyebutnya jagung, jagung, dan kedelai,” katanya.) Keluarga Graciano menjalankan fasilitas hidup yang dibantu di Pittsburgh. Tim terjebak bersama. Hari ini mustard, 45, adalah kepala pendapatan kredit karma dan graciano, 36, mengawasi 400 insinyur sebagai chief technology officer.
Pada awalnya, kata Graciano, ketiganya mendapat “tidak ada cinta dan tidak ada minat” dari biro kredit. Tetapi mereka memiliki irisan yang E-loan tidak miliki pada tahun 2000: biro kredit telah menciptakan skor mereka sendiri untuk bersaing dengan FICO dan telah mulai menjualnya, bersama dengan pemantauan kredit, kepada konsumen. Transunion – lamban dalam bisnis itu – akhirnya melanggar peringkat dan setuju untuk menjual skornya untuk mengkredit karma, yang mulai memberi mereka kepada individu gratis dalam peluncuran beta Februari 2008. Para pendiri telah mengerjakan anggaran sepatu dan berencana untuk menutupi tuduhan Transunion dengan menjual iklan banner di situs karma kredit kepada pemberi pinjaman.
Kemudian datang krisis keuangan September 2008. Dalam dua minggu, semua kecuali satu dari dua lusin pengiklan situs telah melarikan diri. Tanpa pendapatan yang masuk, kredit karma, pada saat itu hingga tujuh karyawan, hampir terlipat. Itu diselamatkan oleh $ 500.000 dari Angel Capital pada bulan Oktober. Pada musim gugur 2009, penggalangan dana seri A yang dipimpin oleh investor QED membawa $ 2 lagi.5 juta. Lin bertekad untuk membuat uang tunai itu terakhir. Selama empat tahun, perusahaan yang beroperasi dari berjalan di lantai empat di atas sebuah pub Irlandia di distrik keuangan San Francisco.
Ironisnya, resesi hebat yang sama yang hampir tenggelam karma kredit sekarang memicu pertumbuhannya, karena konsumen berusaha untuk membangun kembali catatan kredit yang rusak. Selain itu, dalam semangat peraturan yang diinduksi krisis tahun 2009, Kongres membuat lebih sulit bagi mereka yang berusia di bawah 21 tahun untuk mendapatkan kartu kredit. Itu berarti milenium menjadi usia dengan sejarah kredit tipis dan lebih banyak tantangan (termasuk utang siswa) jika mereka ingin mendapatkan kartu kredit, pinjaman mobil atau hipotek. Kredit Karma ada di sana untuk membantu dengan serangkaian alat, termasuk simulator yang memungkinkan anggota melihat apa dampak perkiraan dari beberapa tindakan pada skornya.
Pada 2013, kredit karma memiliki 8 juta anggota, dan perusahaan kartu kredit sekali lagi secara agresif berburu untuk pelanggan. April itu, kredit karma mengumpulkan $ 30 juta dalam putaran Seri B yang dipimpin oleh Ribbit Capital dan Susquehanna Growth Equity. Pada pertengahan 2015 telah mengumpulkan total $ 368.5 juta dari A-list of Investors. (Maret yang lalu, perusahaan ekuitas swasta Silver Lake memasang $ 500 juta untuk membeli beberapa investor dan karyawan awal; para cofounder tidak menjual saham mereka.)
Dihadapkan dengan keberhasilan yang mengganggu kredit Karma, pada 2013 FICO akhirnya mulai mendorong bank untuk berbagi skor kredit dengan pelanggan mereka secara gratis. Micky Malka, mitra pengelola di Ribbit Capital, tidak terganggu dengan kompetisi itu. “Bank yang melakukan ini sedang memeriksa kotak. Itu bukan urusan mereka, “katanya. “Apa yang kami bangun jauh lebih besar dari itu. Skor kredit hanyalah sarana untuk mencapai tujuan, “Lin menambahkan. Akhir: Untuk mendapatkan penawaran bagus untuk konsumen dan menghasilkan uang melakukannya.
Pemberi pinjaman membayar kredit karma sekitar $ 100 hingga $ 300 setiap kali anggota mengklik rekomendasi dan disetujui. Berkat semua data yang dimilikinya pada anggota (termasuk, untuk beberapa, pendapatan yang telah mereka laporkan ke IRS), lebih dari 80% aplikasi kartu kredit yang disarankan oleh karma kredit disetujui, gandakan tingkat industri.
Dengan kekhawatiran tentang peretasan dan pencurian ID hanya tumbuh, kredit karma memperluas penawarannya di daerah itu juga. Anggota akan segera dapat mendaftar untuk peringatan gratis jika identitas mereka muncul untuk dijual di web gelap. (Anda mendapatkan perlindungan web gelap dan lebih banyak dari Lifelock, tetapi harganya setidaknya $ 9.99 sebulan.) Jika Anda siap memberikan akses karma kredit ke rekening bank dan kartu kredit Anda, Anda bisa mendapatkan peringatan aktivitas yang tidak biasa di dalamnya.
Semua agregasi data keuangan ini meningkatkan taruhannya jika dikreditkan karma yang diretas. “Risiko yang harus dipertimbangkan orang adalah kemungkinan kecelakaan dan informasi yang diperoleh,” kata Liad Wagman, seorang profesor di Institut Teknologi Illinois yang mempelajari ekonomi privasi. “Setidaknya dengan kredit karma Anda mendapatkan manfaat yang sangat nyata,” tambahnya. Lin mengatakan keamanan data adalah prioritas nomor satu karma kredit. Meskipun tidak ada kasus informasi pelanggan yang diketahui masuk ke tangan yang salah, catatan kredit Karma tidak terasa tidak cacat: pada tahun 2014, untuk menyelesaikan keluhan Komisi Perdagangan Federal bahwa aplikasi selulernya membuat informasi konsumen rentan terhadap intersepsi pada Wi-Fi publik, mereka setuju untuk mempekerjakan para ahli keamanan independen untuk meninjau prosedur selama 20 tahun.
Khawatir? Bahkan jika Anda menghapus akun karma kredit Anda, data Anda akan disimpan di servernya selama dua tahun lagi sebelum dianonimkan.
Di luar kemungkinan peretasan bencana, risiko bisnis terbesar Karma mungkin merupakan persaingan lama yang jelas. Sama seperti skor kredit gratis telah menjadi umum, demikian juga model layanan gratis ditambah dengan nada keuangan individual. Intuit, yang memiliki TurboTax dan Mint, dengan 48 juta pengguna gabungan, baru -baru ini memperkenalkan platform bernama Turbo; Layanan baru akan memberikan skor kredit gratis serta rekomendasi yang dipersonalisasi dengan memanfaatkan informasi keuangan yang luas tentang pengguna. Kata Lin: “Selalu validasi hebat bahwa Anda sedang melakukan sesuatu ketika Anda bisa mendapatkan perusahaan senilai $ 40 miliar untuk memindahkan model mereka agar lebih mirip dengan model kami.”
Apakah kredit karma menjual data Anda?
Sepertinya kami mengalami kesulitan mengakses akun Karma kredit Anda. Kami’bekerja keras untuk mendapatkan semuanya kembali dan berjalan, jadi periksa kembali segera untuk mengakses skor kredit gratis Anda, laporan kredit penuh dan banyak lagi.
© 2007–2016 Credit Karma, Inc. Credit Karma ™ adalah merek dagang terdaftar Credit Karma, Inc. Seluruh hak cipta. Nama produk, logo, merek, dan merek dagang lain yang ditampilkan atau dirujuk dalam kredit karma adalah milik pemegang merek dagang masing -masing. Situs ini dapat dikompensasi melalui pengiklan pihak ketiga.
iPhone adalah merek dagang dari Apple Inc., Terdaftar di U.S. dan negara lain. App Store adalah tanda layanan dari Apple Inc.
Android adalah merek dagang dari Google Inc.
Logo Equifax adalah merek dagang terdaftar yang dimiliki oleh Equifax di Amerika Serikat dan negara -negara lain.
Apakah kredit karma menjual data Anda?
Tidak, kredit karma adalah operasi depan penambangan data yang mengambil akses yang Anda berikan kepada mereka tentang keuangan Anda dan menjualnya ke perusahaan lain.
Data keuangan yang andal sulit bagi perusahaan pemasaran untuk berkumpul tentang individu, Creditkarma memecahkan masalah itu.
Jika Anda membaca kebijakan privasi mereka dan TOS Anda akan belajar, mereka dapat menjual data Anda sebagai bagian dari semua layanan gratis yang mereka berikan kepada Anda.
Anda benar pada model bisnis mereka, tetapi saya pikir menerima peringatan dari mereka akan dihitung.
Mengapa kredit Karma perlu menjual milikmu Data ke perusahaan lain? Perusahaan lain sudah memiliki akses tingkat tinggi yang sama ke kredit Anda tanpa Anda memberi mereka izin untuk itu.
Kredit Karma mencoba menjual layanan Anda berdasarkan kredit Anda.
Perusahaan seperti kredit karma atau bahkan perusahaan seperti Facebook dan Google Don’t jual data Anda. Mereka menjual akses kepada Anda berdasarkan data yang mereka miliki.
Perbedaannya membuat perbedaan besar. Jika undang -undang disahkan dengan mengatakan bahwa perusahaan tidak diizinkan untuk memberikan data Anda, itu tidak’T benar -benar menyakiti perusahaan.
Saya tidak berbicara tentang sudut kredit, yang tidak sebesar ancaman seperti skema terbaru mereka untuk “mengajukan pengajuan pajak Anda secara gratis” – ini membuat mereka mengakses informasi yang sangat sensitif yang tidak dapat diakses oleh orang lain, di luar IRS sendiri. Ini adalah data yang sangat berharga untuk dijual (terutama dengan informasi kredit Anda dan data lainnya).
Mereka melakukan kampanye besar -besaran di sekitar pengajuan pajak dan banyak orang hanya ‘memilih’ karena mereka memiliki creditkarma dan itu gratis, tanpa menyadari apa yang mereka perdagangkan dengan ‘gratis’.
Saya tidak akan melakukannya’T pergi ke mana pun di dekat pengajuan pajak mereka.
> Jika Anda membaca kebijakan privasi mereka dan TOS Anda akan belajar mereka dapat menjual data Anda sebagai bagian dari semua layanan gratis yang mereka berikan kepada Anda.
Jadi pilihan saya adalah membiarkan pihak ketiga membayar agen kredit untuk info itu dan saya tidak mendapatkan apa -apa, atau membiarkan CK membayar agen kredit untuk info itu dan saya mendapatkan sesuatu secara gratis.
Kedengarannya seperti CK masih merupakan kesepakatan yang lebih baik.
Sebagian besar kartu kredit memberi Anda laporan kredit secara gratis
Kartu yang berbeda (bank) memiliki hubungan dengan serikat kredit yang berbeda, jika Anda memiliki portofolio kartu yang beragam, Anda bisa mendapatkan data yang lebih andal daripada CK Direct dari Credit Union secara gratis (atau untuk biaya tahunan kartu Anda)
Terlepas dari model bisnis mereka, saya masih merekomendasikan mendaftar sebagai tindakan pencegahan penipuan. Jika Anda tidak mendaftar, seseorang dengan jumlah yang sepele dari info Anda dapat mendaftar untuk akun dan mendapatkan lebih banyak info Anda, dengan tujuan akhir untuk mengidentifikasi pencurian.
Ulasan Karma Kredit
Ikuti Skor Kredit Transunion dan Equifax Anda dan Laporan dengan Karma Kredit’S Layanan Pemantauan No embel-embel (dan tanpa biaya) sederhana. Layanan ini berfokus terutama pada pembaruan kredit untuk saat ini, tetapi itu’baik dalam apa yang dilakukannya.
- Skor kredit gratis
- Laporan Kredit Gratis
- Memperbaiki kredit
Ulasan: Karma Kredit | Ditinjau oleh: Amy Bergen | Terakhir dimodifikasi: nov. 1, 2022
Catatan Editor – Anda dapat mempercayai integritas nasihat keuangan kami yang seimbang dan independen. Namun, kami dapat menerima kompensasi dari penerbit beberapa produk yang disebutkan dalam artikel ini. Pendapat adalah penulis sendiri. Konten ini belum disediakan oleh, ditinjau, disetujui atau didukung oleh pengiklan mana pun, kecuali dinyatakan di bawah ini.
Hal pertama yang pertama: ya, kredit pemantauan kredit populer Karma benar -benar memberi Anda skor kredit dan laporan secara gratis.
Tapi sementara kredit karma’Layanan S gratis, TI’S Tentu saja perusahaan nirlaba, dan mendapatkan rotinya dengan merekomendasikan produk keuangan (iklan) kepada Anda.
Sedangkan model ini mungkin mengesalkan beberapa orang, Anda tidak’T harus menghibur karma kredit’saran produk S. Jika Anda menginginkan cara nol dolar untuk mengawasi skor kredit Anda dan memastikan laporan Anda tetap dalam kondisi yang baik-dan Anda dapat menangani beberapa produk yang mendorong di sepanjang jalan-kredit Karma telah Anda liput.
Apa itu kredit karma?
Kenneth Lin ikut mendirikan karma kredit pada tahun 2007 untuk memperluas akses konsumen ke detail kredit. Lin kesulitan menemukan versi yang akurat dari skor kreditnya sendiri, dan dia ingin membuat proses memahami skor kredit lebih mudah bagi orang lain.
Maju cepat beberapa tahun, dan kredit Karma menawarkan lebih dari 120 juta pelanggan pada tahun 2022 – mereka mengklaim setengah dari semua milenium menggunakan situs ini. Perusahaan’Keberhasilan S dapat dikreditkan ke model gratis-dengan-iklan. Konsumen mendapatkan info keuangan gratis, dan kredit karma menggunakan info ini untuk menyesuaikan penawaran iklan mitra kepada pengguna.
Bagaimana cara kerja karma kredit?
Mendaftar untuk kredit karma sangat sederhana. Anda harus memasukkan nomor jaminan sosial Anda sehingga kredit karma dapat menarik data keuangan Anda. Karena detail pelanggan sensitif, situs ini menanggapi keamanan dengan enkripsi 256-bit standar dan otentikasi dua faktor.
Begitu Anda’Re di situs, Anda dapat melihat skor kredit dan laporan kredit Anda dari dua biro kredit karma bekerja dengan, Transunion dan Equifax. Situs ini menggunakan VantageScore 3.0 model penilaian. Hal pertama yang Anda lihat saat Anda masuk adalah skor Anda dari setiap biro.
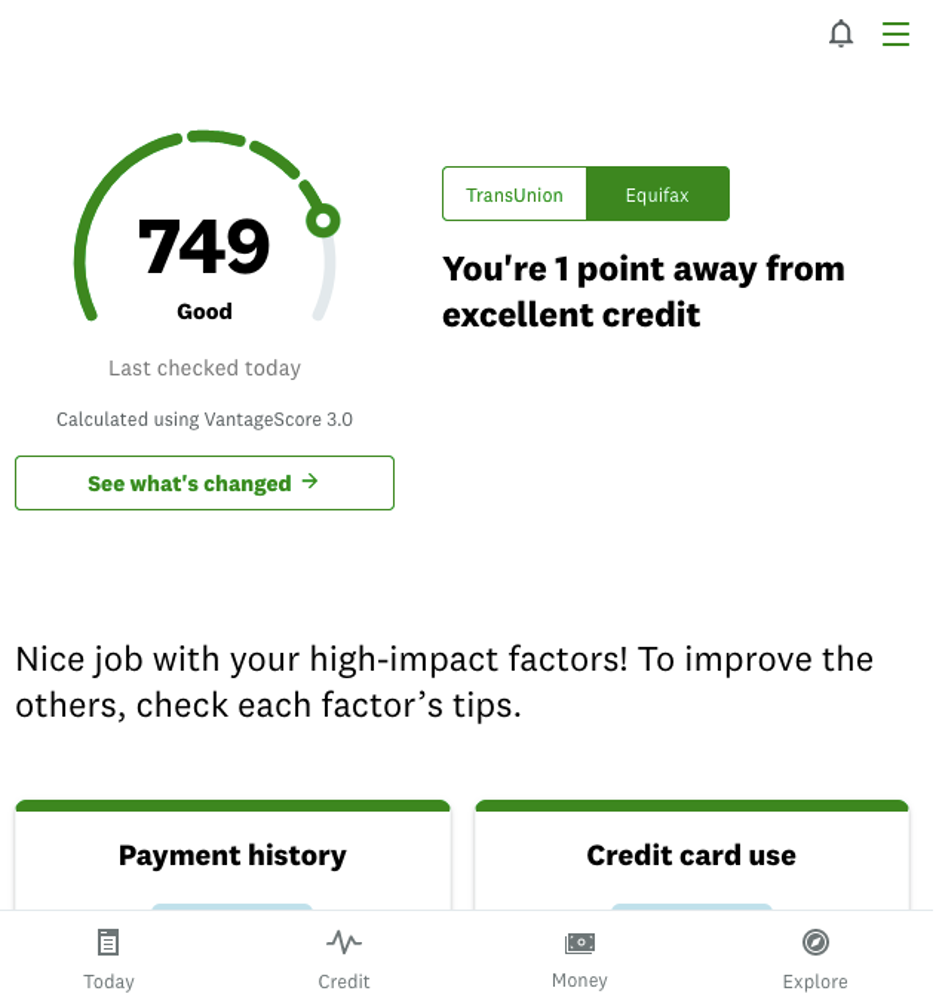
Kredit karma memberi tahu Anda kapan pun ada’S pertanyaan baru atau perubahan penting untuk laporan Anda. Dan Anda dapat memeriksa kredit Anda kapan pun Anda mau tanpa efek pada skor Anda.
Di sana’S bagian dengan perincian di akun kredit Anda, seperti pinjaman siswa, kartu kredit, pinjaman mobil, hipotek, dan koleksi. Kredit Karma menggunakan informasi pribadi Anda untuk menarik banyak data, termasuk saldo pinjaman, akun tertutup, dan catatan pembayaran yang terlewat.
Jika Anda ingin menambahkan info lain, seperti nilai mobil atau rumah Anda, Anda’LL harus memasukkannya secara manual.
Berapa biaya karma kredit?
Di permukaan, kredit karma adalah layanan yang sepenuhnya gratis tanpa tingkat akses premium. Anda tidak perlu memasukkan detail kartu kredit atau debit.
Seperti banyak “bebas” Namun, sumber daya fintech, karma kredit dikompensasi dengan iklan yang ditargetkan. Pada dasarnya Anda’membayar kembali layanan dengan menawarkan data tentang kebiasaan keuangan Anda.
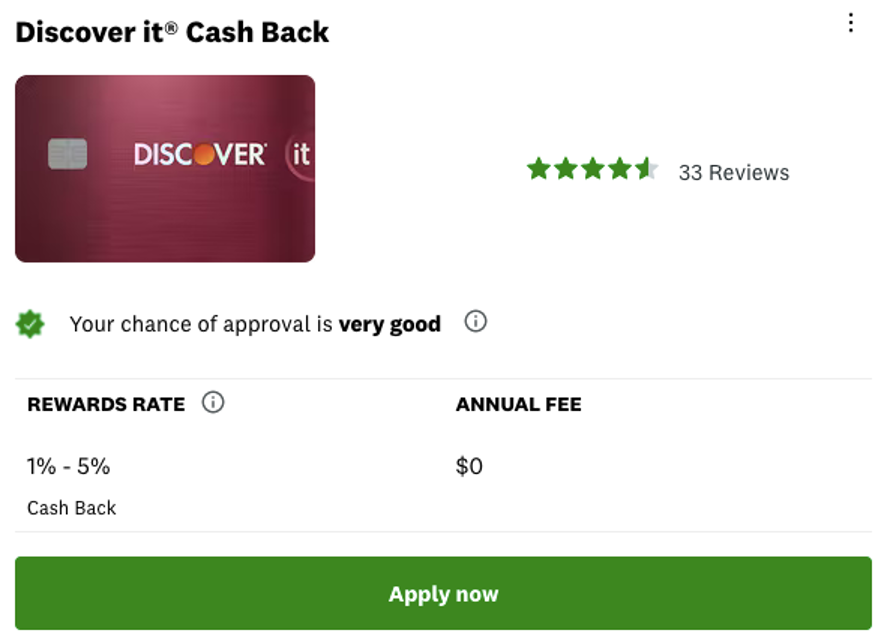
Kredit Karma menggunakan data ini untuk menemukan pinjaman, kartu kredit, dan produk lain yang Anda memenuhi syarat berdasarkan kredit Anda – maka itu merekomendasikan produk ini kepada Anda, terlepas dari apakah Anda atau tidak’telah menyatakan minatnya pada mereka.
Itu artinya saat Anda menggunakan situs ini, Anda’ll melihat banyak penawaran seperti ini yang saya dapatkan dari Discover:
Bagaimana kredit karma menghasilkan uang?
Jika salah satu iklan menarik perhatian Anda, dan Anda mendaftar untuk produk melalui tautan karma kredit, kredit karma membuat komisi. Dia’S tidak seperti iklan yang ditargetkan di platform media sosial berdasarkan kebiasaan belanja online Anda.
Ini telah menjadi model yang sangat sukses untuk karma kredit, yang melebihi $ 1 miliar dalam pendapatan tahunan.
Kredit karma transparan tentang penggunaan iklannya. Ini menyebutkan bahwa kompensasinya dari pengiklan mempengaruhi iklan mana yang Anda lihat dan urutan apa yang Anda lihat – sehingga penawaran di halaman Anda mungkin berasal dari kredit karma’s mitra teratas, tapi mereka’tidak harus pilihan terbaik untuk Anda.
Jika kamu’tidak nyaman dengan data kredit pribadi Anda yang digunakan untuk tujuan iklan, saya tidak’t menyalahkanmu. Konsumen memiliki tingkat kenyamanan yang berbeda dengan berbagi data, dan data keuangan bisa sangat pribadi. Yang mengatakan, kredit karma melakukan pekerjaan yang baik menjaga info Anda aman dari pihak ketiga yang tidak terafiliasi dan calon peretas.
Fitur kredit karma
Pelacakan Skor Kredit
Pahami bagaimana Anda mendapatkan skor kredit Anda dengan melihat berbagai faktor kredit karma, seperti riwayat pembayaran, riwayat koleksi, pemanfaatan kredit, dan penggunaan kartu kredit. Ini adalah fitur yang bagus jika Anda ingin mempelajari lebih lanjut tentang bagaimana skor kredit dihitung.
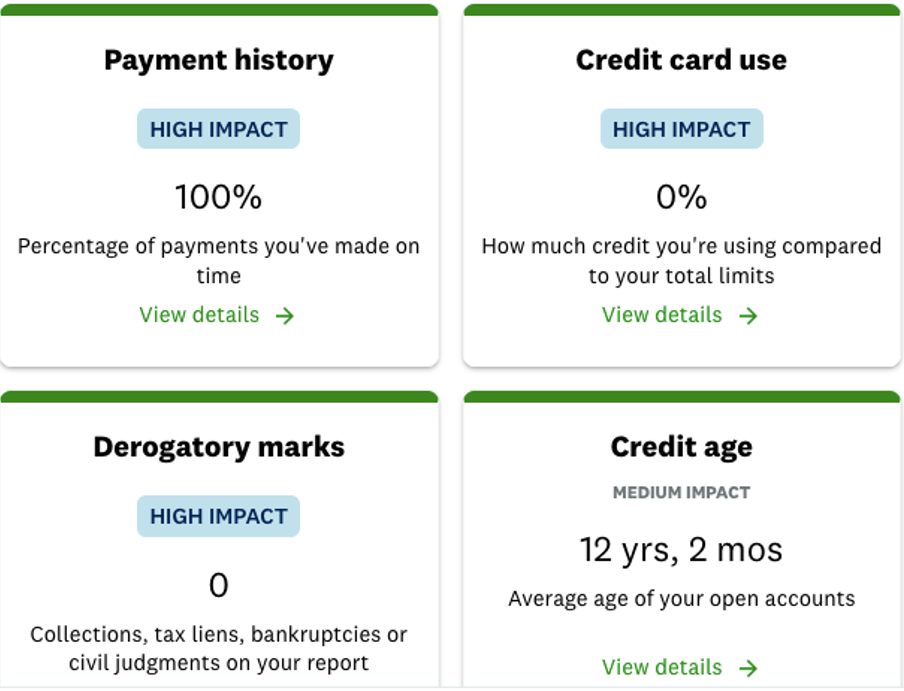
Jika kamu’Penasaran tentang bagaimana kredit Anda dibandingkan dengan orang lain berdasarkan usia dan kurung pendapatan, Anda juga dapat mengetahuinya.
Laporan Kredit
Akses pembaruan ke dua versi berbeda dari laporan kredit Anda, disediakan oleh Transunion dan Equifax.
Mungkin ada perbedaan antara laporan ini, yang normal. Pemberi Pinjaman Aren’t Diperlukan untuk melaporkan info Anda ke ketiga biro kredit, jadi mereka dapat melaporkan ke Equifax dan bukan TransUnion, misalnya.
Jika Anda menemukan entri yang tidak biasa di laporan Anda dan ingin mengajukan perselisihan, kredit karma menghubungkan Anda langsung ke TransUnion. Untuk membantah Equifax Anda melaporkan Anda’ll harus pergi ke situs equifax.
Pemantauan identitas
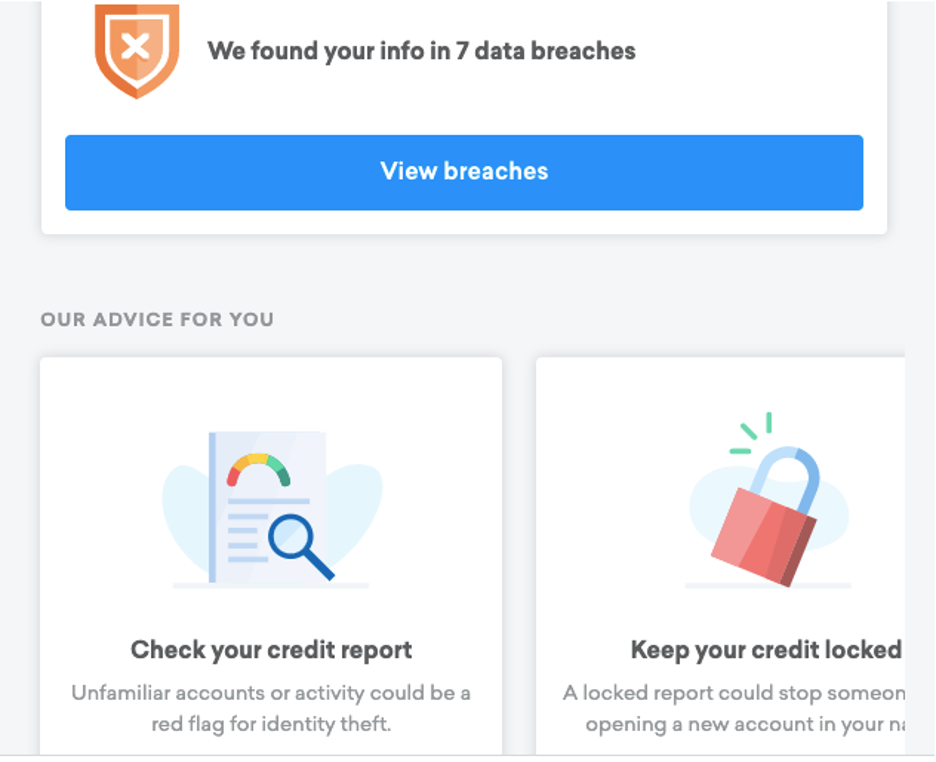
Lengan pemantauan identitas karma kredit memiliki alat yang cukup dasar, termasuk daftar terperinci di mana informasi Anda muncul dalam pelanggaran data masa lalu. Dia’s pengingat yang baik untuk memastikan Anda “jejak data” dilindungi di semua situs yang Anda kunjungi.
Ada dorongan untuk mengunci atau membekukan kredit Anda jika Anda’Khawatir tentang pencurian identitas. Kredit Karma menang’t ambil langkah ini untuk Anda – Anda’LL harus melalui biro individu.
Akun dan Pemantauan Pinjaman
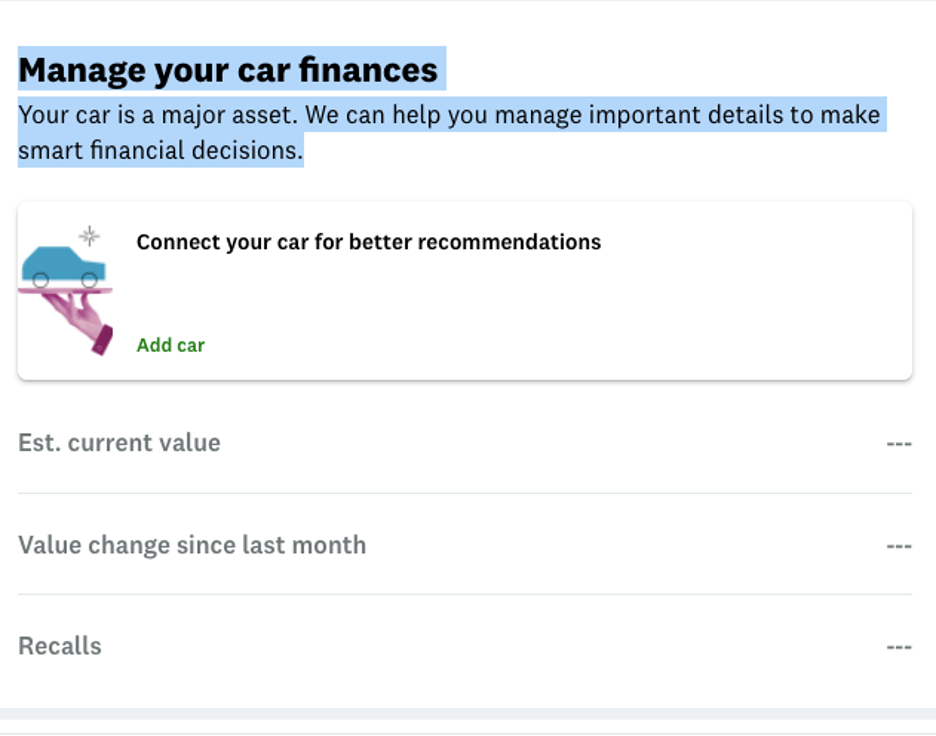
Kredit Karma mengawasi kemajuan siswa, rumah, dan pinjaman pribadi Anda, serta akun lainnya dengan saldo terbuka. Anda dapat melihat betapa Anda berutang dan kepada siapa – ini bermanfaat, jika meresahkan.
Untuk pinjaman lainnya, seperti pinjaman mobil dan rumah, Anda’akan memasukkan data sendiri. Masukkan tahun, model, dan jarak tempuh mobil Anda, misalnya, dan kredit karma akan memperkirakan dan melacak nilainya.
Di sana’S pilihan serupa untuk rumah Anda jika Anda memiliki hipotek, jadi Anda dapat melihat bagaimana rumah Anda’Perkiraan nilai yang diperkirakan dan turun seiring waktu. Dalam kedua kasus Anda’ll mendapatkan banyak rekomendasi pemberi pinjaman untuk refinancing.
Simulator skor kredit dan kalkulator
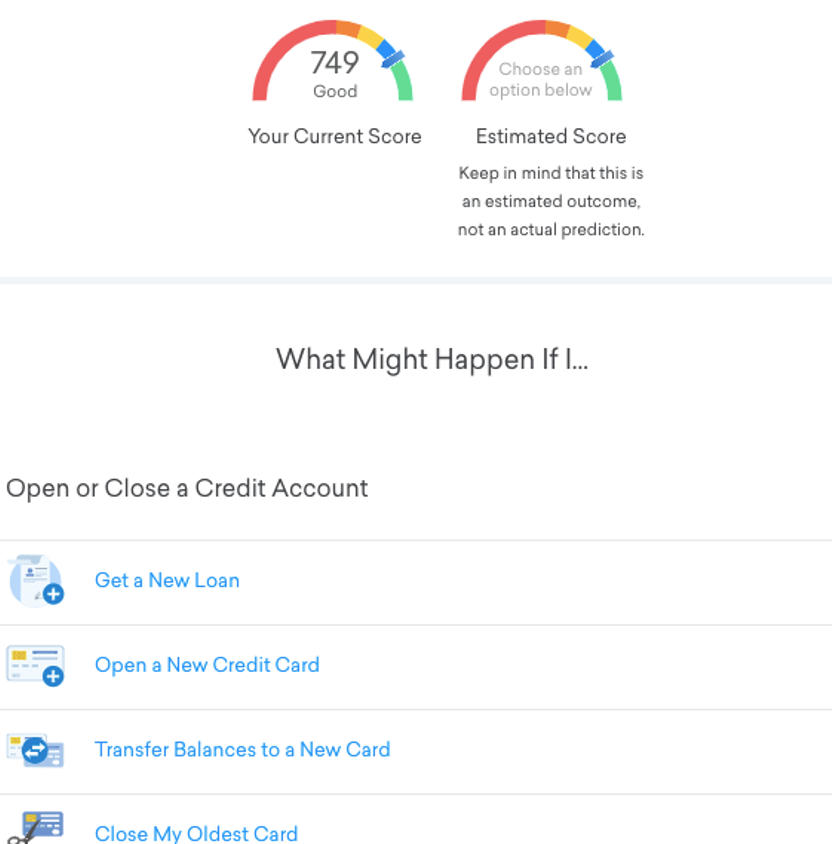
Simulator skor kredit membantu Anda memperkirakan bagaimana kredit Anda dapat berubah dalam situasi tertentu (seperti membuka kartu baru). Dia’S bukan ilmu pasti, hanya alat untuk membantu Anda membuat keputusan.
Kalkulator interaktif lainnya membantu Anda memperkirakan seberapa besar Anda mampu meminjam untuk hipotek, berapa banyak yang bisa Anda hemat jika Anda membiayai kembali rumah, dan kapan Anda berpotensi melunasi hutang Anda.
Fitur lainnya
- Rekening Pemeriksaan dan Tabungan: Gratis untuk dibuka tanpa persyaratan saldo minimum
- Roadmap Bantuan: Bagian dengan tautan ke sumber daya keuangan jika Anda’kembali berjuang.
- Pajak: Karma kredit memberikan penaksir pengembalian pajak dan pelacak pengembalian uang.
- Aplikasi Seluler: Untuk iOS dan Android.
Pengalaman saya menggunakan kredit karma
Ini adalah salah satu situs fintech paling sederhana i’ve mendaftar untuk. Antarmasinya sangat bersih dan tidak berantakan, jadi saya bisa melihat semua data yang saya butuhkan dalam satu atau dua pandangan. SAYA’ve selalu tahu saya perlu memantau kredit saya secara teratur tetapi kesulitan menindaklanjuti, dan kredit karma membuat bagian ini mudah.
Keamanan situs tepat sasaran; Browser mencatat Anda setelah beberapa menit tidak aktif, dan otentikasi dua faktor secara otomatis menendang sebelum saya memeriksa halaman akun tabungan. Anda dapat memilih untuk menyimpan info login Anda atau mengambil langkah ekstra dari login dua faktor setiap kali.
Alat pemantauan pencurian identitas sama mendasarnya (di sana’S tidak ada perlindungan bawaan, hanya peringatan pelanggaran data), tetapi tidak buruk untuk platform gratis.
Rekomendasi Produk Aren’T benarkah platform seperti yang disarankan oleh credit karma, tetapi mereka tidak’t juga sangat menjengkelkan. Saya cukup mengabaikan iklan. Kecuali Anda mengklik “Rekomendasi” tab, mereka’mudah untuk diabaikan.
Jika saya berada di pasar untuk kartu kredit baru atau pinjaman mobil atau rumah, saya mungkin melihat karma kredit’penawaran S, tetapi saya sarankan menambah penawaran ini dengan penelitian independen Anda sendiri. Kredit Karma tidak’t menunjukkan kepada Anda setiap opsi itu’S di luar sana, hanya opsi yang tersedia melalui mitra mereka.
Yang mengatakan, rekomendasinya adalah cara yang bermanfaat untuk menghilangkan suku bunga dan jumlah pinjaman seperti apa yang dapat Anda harapkan berdasarkan kredit Anda, tanpa mengisi satu juta penawaran pra-persetujuan.
Saya tidak’Saya pikir saya’ll menggunakan kredit karma sesering itu, tapi saya’ll buka akun. Bisa’T sakit untuk melacak kredit saya dengan sumber yang dapat dipercaya.
Siapa yang harus menggunakan karma kredit?
Orang baru untuk kredit
Jika kamu’hanya mendapatkan keunggulan keseluruhan ini “Membangun kredit” hal, kredit karma’Breakdown skor kredit S menggambarkan konsep dengan baik. Anda dapat melihat dengan tepat bagaimana faktor yang berbeda mempengaruhi skor Anda, dan melacak kemajuan Anda dari waktu ke waktu.
Orang memperbaiki kredit
Kredit karma’S Grafik dan analisis data memberikan visual yang bagus, sehingga Anda dapat dengan cepat melihat tindakan mana yang mungkin memberikan skor kredit Anda peningkatan terbesar. Menonton skor meningkat secara real time bisa memotivasi. Sebagai bonus, Anda dapat memeriksa skor kredit dan laporan dari Transunion dan Equifax sebanyak yang Anda inginkan tanpa melukai skor Anda.
Peminjam dengan banyak pinjaman
Situs ini memungkinkan Anda melihat semua akun terbuka Anda sekaligus, dan visual dapat membantu Anda menjaga pinjaman tetap teratur. Membandingkan pinjaman berdampingan membuatnya lebih mudah untuk mencari tahu prioritas pembayaran.
Siapa yang seharusnya tidak’t Gunakan karma kredit?
Orang yang lebih suka produk keuangan layanan lengkap
Kredit karma isn’t situs atau aplikasi keuangan all-in-one. Dia’s cantik fokus pada kredit.
Itu tidak’T Memiliki fitur penganggaran, pelacak pembayaran, atau cara apa pun untuk melacak investasi Anda. Dan tidak seperti beberapa situs lain, kredit karma menang’t biarkan Anda mengimpor transaksi langsung dari rekening bank.
Orang yang menginginkan bimbingan anggaran
Sementara kredit karma memang menawarkan beberapa saran manajemen keuangan, ia menang’t memberi Anda template atau alat anggaran tertentu. Situs lain menawarkan pelacakan kemajuan tangan dan langkah demi langkah sedikit lebih banyak.
Orang yang membutuhkan skor kredit dari ketiga biro
Kredit Karma tidak’t memberikan skor atau laporan dari Biro Kredit Experian.
Orang yang membutuhkan skor fico mereka
Kredit Karma menggunakan model VantageScore, bukan model FICO.
Pro dan kontra dari karma kredit
P r o s
C o n s
Kredit Karma vs. pesaing
| Platform | Biaya | Biro/skor kredit | Fitur unik |
|---|---|---|---|
| Kredit karma | Bebas | Transunion, Equifax/VantageScore | Laporan Kredit Lengkap, Pembaruan Skor Kredit Reguler |
| myfico | $ 19.95– $ 39.95/bulan | Transunion, Equifax, Experian/Fico | Pembaruan Triwulan untuk Versi Skor FICO |
| Kredit wijen | GRATIS– $ 19.95/bulan | Transunion/VantageScore | Pelaporan pembayaran sewa ke biro kredit dengan fitur wijen turbo |
myfico
Skor FICO Anda menggunakan model penilaian yang berbeda dari kredit biro yang dikerjakan karma. Karena banyak pemberi pinjaman menggunakan skor FICO – dan ada banyak versi skor FICO yang berbeda! – Ini adalah pemantauan yang berguna di luar apa yang ditawarkan oleh kredit karma. Anda secara teoritis dapat menggunakan karma kredit dan myfico untuk mencakup semua pangkalan Anda.
Myfico sayangnya tidak’t memiliki versi gratis. Rencana dasarnya di $ 19.95/bulan adalah yang paling murah. Ini memantau skor FICO Anda 8, atau skor fico dasar, dan mengingatkan Anda untuk perubahan.
Jika Anda memutakhirkan ke Advanced ($ 29.95/bulan) atau perdana menteri ($ 39.95/bulan), Anda mendapatkan fitur tambahan seperti laporan kredit tiga-bureau (setiap kuartal dengan lanjutan, setiap bulan dengan premier), pemantauan identitas, dan pembaruan ke semua 28 versi skor FICO Anda. Ini adalah harga tingkat atas, tapi Anda’kembali mendapatkan data tingkat atas.
Melamar myfico atau pelajari lebih lanjut dengan membaca ulasan lengkap myfico kami.
Kredit wijen
Kredit wijen’S Layanan Dasar gratis, tetapi Anda dapat membayar untuk tingkat berlangganan yang ditingkatkan. Keanggotaan GRATIS dilengkapi dengan fitur pemantauan kredit dan akun yang mirip dengan karma kredit’S. Tapi kredit credit Only melacak skor dari satu biro, transunion, jadi infonya menang’T cukup komprehensif.
Versi gratis memberi Anda a “Kartu Laporan Kredit” yang menilai di mana Anda berdiri. Namun, Anda hanya bisa mendapatkan laporan kredit lengkap jika Anda membeli salah satu versi yang dibayar. Dengan $ 9.95/bulan, “Kredit lanjutan” Memberi Anda laporan bulanan dari ketiga biro utama.
Kredit wijen memang memiliki beberapa fitur perlindungan identitas yang bagus. Itu “Perlindungan platinum” Rencanakan $ 19.95/bulan berlipat ganda pada keamanan identitas, termasuk perlindungan dompet yang hilang dan pemantauan catatan publik. Versi gratis dari kredit kredit hadir dengan asuransi pencurian identitas, yang mudah -mudahan Anda’LL tidak pernah harus menggunakan.
FAQ Karma Kredit
Seberapa akurat kredit karma?
Skor karma kredit menggunakan model VantageScore, salah satu dari dua model penilaian populer untuk kredit (fico adalah yang lain). Setiap model penilaian memberikan bobot yang berbeda dengan faktor -faktor seperti riwayat kredit, riwayat pembayaran, dan jumlah yang terutang, sehingga mereka menang’T menghasilkan tiga digit yang sama persis untuk setiap orang.
Model Vantagescore cenderung menghasilkan skor yang lebih tinggi daripada model FICO, yang dapat menyebabkan kebingungan jika Anda’melihat kembali model VantageScore dan pemberi pinjaman Anda menggunakan fico. Jadi sementara kredit karma’S tidak akurat, itu’s pintar untuk memeriksa skor fico Anda juga.
Seberapa sering pembaruan karma kredit?
Anda dapat menyegarkan skor TransUnion dan Equifax Anda setiap hari dengan karma kredit; Ini terjadi secara otomatis setiap kali Anda masuk. Laporan kredit untuk setiap biro seharusnya diperbarui pada jadwal yang sama, meskipun perubahan laporan akan bervariasi berdasarkan kapan pemberi pinjaman mengirimkan informasi.
Mengapa skor Experian saya lebih tinggi dari karma kredit?
Setiap biro kredit – Experian, Transunion, dan Equifax – menggunakan model penilaian yang sedikit berbeda. Mereka masing -masing memelihara basis data informasi mereka sendiri, yang berarti pemberi pinjaman dapat melaporkan pembayaran ke satu biro tetapi tidak lain.
Akibatnya, Anda dapat memiliki dua skor berbeda dari dua biro terpisah secara bersamaan. Karma kredit hanya mempertimbangkan skor Transunion dan Equifax, yang berbeda dari Experian.
Yang memiliki kredit karma?
Financial PowerHouse Intuit, yang mencakup layanan seperti TurboTax di payungnya, memperoleh karma kredit pada tahun 2020.
Apa artinya untuk masa depan kredit karma adalah, semoga, lebih maju dan beragam fitur dengan bantuan mitra mergernya. Masih harus dilihat apakah kredit karma akan menambah biaya untuk salah satu fitur ini.
Ringkasan
Untuk memberi tahu pelanggan tentang kredit mereka tanpa mengharuskan mereka melakukan banyak pekerjaan, Anda bisa’t mengalahkan kredit karma.
Dia’S bukan gambaran lengkap dari kredit Anda, dan itu tidak’t memiliki lonceng dan peluit aplikasi fintech lainnya, tapi itu’s penambahan yang cerdas untuk kotak alat manajemen keuangan Anda.
Baca selengkapnya:
- 9 alasan skor kredit Anda turun
- Cara memperbaiki kredit buruk sendiri dalam 6 langkah mudah
Tentang Penulis
Total Artikel: 99
Amy Bergen
Total Artikel: 99
Amy Bergen adalah seorang penulis dan editor yang berbasis di Portland, Maine. Dia tertarik pada teknologi, literatur, dan bagaimana dunia akan berubah di masa depan. Anda dapat menghubungi Amy di LinkedIn, Twitter, atau Facebook.
- Tentang kami
- Hubungi kami
- Kebijakan pribadi
- Tekan
- Pilihan iklan
- Jangan menjual informasi pribadi saya
Penafian Umum: Lihat Aplikasi Kartu Kredit Online untuk detail tentang syarat dan ketentuan. Kami melakukan segala upaya untuk mempertahankan informasi yang akurat. Namun, semua informasi kartu kredit disajikan tanpa jaminan. Untuk mengonfirmasi syarat dan ketentuan, klik tombol “Terapkan Sekarang” dan tinjau info di halaman Ketentuan Kartu Kredit Aman.
Lihat Kebijakan Privasi Kami | Lihat Ketentuan Layanan kami XL Media, C/O Firmspace 500 W 2nd St Suite 1900, Austin, TX 78701, Amerika Serikat
Pengungkapan Pengiklan: Penawaran yang muncul di situs ini berasal dari perusahaan dari mana Moneyunder30 menerima kompensasi. Kompensasi ini dapat memengaruhi bagaimana dan di mana produk muncul di situs ini (termasuk, misalnya, urutan yang muncul). Moneyunder30 tidak termasuk semua perusahaan atau semua penawaran yang tersedia di pasar.
Pengungkapan Editorial: Konten ini tidak disediakan atau ditugaskan oleh bank, penerbit kartu kredit, atau pengiklan lainnya. Pendapat yang diungkapkan di sini adalah penulis sendiri, bukan dari bank, penerbit kartu kredit, atau pengiklan lainnya, dan belum ditinjau, disetujui atau disetujui oleh pengiklan. Situs ini dapat dikompensasi melalui bank, penerbit kartu kredit, atau pengiklan lainnya
Penafian: Konten di situs ini hanya untuk tujuan informasi dan pendidikan dan tidak boleh ditafsirkan sebagai nasihat keuangan profesional. Jika Anda memerlukan saran tersebut, berkonsultasi dengan penasihat keuangan atau pajak berlisensi. Referensi untuk produk, penawaran, dan tarif dari situs pihak ketiga sering berubah. Sementara kami melakukan yang terbaik untuk menjaga ini diperbarui, angka yang dinyatakan di situs kami mungkin berbeda dari angka aktual. Lihat Kebijakan & Penafian Privasi kami untuk lebih jelasnya.
Pengguna Penafian Konten yang Dibuat Pengguna: Komentar di bawah setiap artikel tidak disediakan atau ditugaskan oleh pengiklan bank. Tanggapan belum ditinjau, disetujui atau disetujui oleh pengiklan bank. Bukan tanggung jawab pengiklan bank untuk memastikan semua posting dan/atau pertanyaan dijawab.