


Apakah mengganti kartu kredit melukai skor Anda?
Tidak melamar atau membuka kartu kredit baru melukai kredit Anda
Saat Anda melamar kartu, perusahaan akan memeriksa laporan kredit Anda. Catatan ulasan itu, yang disebut Hard Enquiry, akan muncul di laporan Anda. Ini disebut penyelidikan keras karena mewakili potensi utang baru yang belum ditampilkan dalam laporan sebagai akun. Hutang yang tidak diketahui itu mewakili kemungkinan risiko, sehingga dapat mempengaruhi skor kredit.
Ringkasan:
Membuka kartu kredit baru dapat berdampak pada skor kredit Anda. Saat Anda mengajukan kartu kredit, pemberi pinjaman akan melakukan penyelidikan keras, yang dicatat pada laporan kredit Anda. Pertanyaan keras dapat menyebabkan sedikit penurunan skor kredit Anda dan dapat tetap pada laporan kredit Anda hingga dua tahun. Selain itu, membuka kartu kredit baru dapat mempengaruhi usia rata -rata akun kredit Anda, yang merupakan faktor dalam menghitung skor kredit. Namun, jika Anda menggunakan kartu Anda secara bertanggung jawab, itu dapat memberikan manfaat seperti meningkatkan kredit yang tersedia dan meningkatkan rasio pemanfaatan kredit Anda. Membuka kartu kredit baru juga dapat membantu mendiversifikasi bauran kredit Anda dan memberikan berbagai hadiah dan manfaat.
Pertanyaan:
1. Bagaimana cara membuka kartu kredit baru memengaruhi kredit Anda?
Membuka kartu kredit baru dapat menyebabkan sedikit penurunan skor kredit Anda karena penyelidikan keras yang dilakukan oleh pemberi pinjaman. Itu juga dapat mempengaruhi usia rata -rata akun kredit Anda.
2. Berapa lama pertanyaan keras tetap di laporan kredit Anda?
Penyelidikan keras biasanya tetap ada pada laporan kredit Anda selama dua tahun, tetapi perusahaan penilaian kredit hanya dapat mempertimbangkannya hingga 12 bulan.
3. Apakah disarankan untuk membuka beberapa akun kredit baru dalam waktu singkat?
Tidak, para ahli tidak menyarankan untuk membuka beberapa akun kredit baru dalam waktu singkat karena dapat secara negatif mempengaruhi skor kredit Anda.
4. Bagaimana usia akun kredit berdampak pada skor kredit?
Usia Akun Kredit adalah faktor dalam menghitung skor kredit. Memiliki riwayat kredit yang lebih lama dapat bermanfaat, dan membuka kartu kredit baru dapat menurunkan usia rata -rata akun kredit Anda, berpotensi mempengaruhi skor kredit Anda.
5. Bagaimana cara membuka kartu kredit baru meningkatkan rasio pemanfaatan kredit?
Membuka Kartu Kredit baru meningkatkan kredit yang tersedia, yang dapat meningkatkan rasio pemanfaatan kredit Anda. Disarankan untuk menjaga rasio pemanfaatan kredit Anda di bawah 30% dengan menghindari pembelian besar dan menjaga saldo rendah pada kartu kredit Anda.
6. Bagaimana cara membuka campuran kredit dampak kartu kredit baru?
Membuka kartu kredit baru dapat membantu mendiversifikasi campuran kredit Anda, yang merupakan faktor dalam menghitung skor kredit. Penerbit kartu kredit suka melihat bahwa peminjam dapat mengelola berbagai jenis hutang secara bertanggung jawab.
7. Apa saja manfaat dari membuka kartu kredit baru?
Membuka kartu kredit baru dapat memungkinkan Anda untuk memanfaatkan penawaran pengantar dan bonus pendaftaran. Ini juga dapat membantu Anda membangun atau membangun riwayat kredit yang kuat dengan pembayaran yang konsisten dan tepat waktu. Selain itu, Anda dapat menggunakan transfer saldo untuk membantu melunasi hutang berbunga tinggi dan menemukan kartu dengan program hadiah yang bagus.
8. Apakah pra-persetujuan untuk kartu kredit mempengaruhi skor kredit?
Penawaran pra-persetujuan tidak mempengaruhi skor kredit Anda. Namun, jika Anda memilih untuk mengajukan permohonan penawaran kartu kredit pra-persetujuan, aplikasi akan memicu penyelidikan yang sulit, yang dapat memengaruhi skor Anda.
9. Bagaimana periksa pra-persetujuan dapat meminimalkan pertanyaan sulit?
Memeriksa apakah Anda sudah disetujui sebelumnya sebelum mengajukan permohonan kartu kredit dapat meminimalkan jumlah pertanyaan keras pada laporan kredit Anda. Pra-persetujuan biasanya berarti Anda memiliki peluang bagus untuk disetujui untuk kartu spesifik itu.
10. Faktor apa yang harus dipertimbangkan sebelum mengajukan kartu kredit baru?
Sebelum mengajukan kartu kredit baru, penting untuk mempertimbangkan faktor -faktor seperti penawaran pengantar, program hadiah, suku bunga, dan persyaratan kelayakan. Biro Perlindungan Keuangan Konsumen (CFPB) merekomendasikan untuk mengajukan permohonan kredit yang Anda butuhkan dan fokus pada fitur kartu kredit yang paling sesuai dengan kebutuhan Anda. Memeriksa peluang pra-persetujuan Anda dapat membantu mengeksplorasi opsi tanpa mempengaruhi skor kredit Anda.
11. Bagaimana menggunakan kartu kredit baru secara bertanggung jawab mengimbangi dampak apa pun pada skor kredit?
Menggunakan kartu kredit baru secara bertanggung jawab, dengan melakukan pembayaran tepat waktu dan menghindari saldo tinggi, dapat memiliki dampak positif pada skor kredit dari waktu ke waktu, mengimbangi setiap penurunan awal yang disebabkan oleh membuka kartu.
12. Mengapa memeriksa kredit Anda untuk akurasi yang penting?
Memeriksa kredit Anda untuk keakuratan adalah penting untuk memastikan bahwa tidak ada kesalahan atau perbedaan yang dapat berdampak negatif terhadap skor kredit Anda. Ini memungkinkan Anda untuk mengidentifikasi dan mengatasi ketidakakuratan atau aktivitas penipuan secara tepat waktu.
Tidak melamar atau membuka kartu kredit baru melukai kredit Anda
Saat Anda melamar kartu, perusahaan akan memeriksa laporan kredit Anda. Catatan ulasan itu, yang disebut Hard Enquiry, akan muncul di laporan Anda. Ini disebut penyelidikan keras karena mewakili potensi utang baru yang belum ditampilkan dalam laporan sebagai akun. Hutang yang tidak diketahui itu mewakili risiko yang mungkin, sehingga dapat mempengaruhi skor kredit.
Apakah membuka kartu kredit melukai kredit Anda?
Membuka kartu kredit baru dapat memengaruhi kredit Anda. Tetapi menggunakan kartu Anda secara bertanggung jawab dapat membantu skor kredit Anda.
30 Juni 2022 | 6 menit dibaca
Saat Anda mencari kartu kredit baru, itu’penting untuk menemukan kartu yang sesuai dengan kebiasaan pengeluaran dan tujuan keuangan Anda. Apakah Anda mencari kartu dengan suku bunga rendah – atau mungkin yang memiliki program hadiah perjalanan? Kartu kredit baru dapat membantu Anda memanfaatkan penawaran pengantar. Tetapi Anda mungkin bertanya -tanya apakah membuka kartu kredit baru dapat melukai skor kredit Anda.
Saat Anda membuka kartu kredit baru, Anda bisa melihat penurunan singkat dalam skor kredit Anda. Tetapi jika Anda menggunakan kartu Anda secara bertanggung jawab, itu bisa memberi Anda kesempatan untuk meningkatkan kredit Anda dalam jangka panjang. Di Sini’s Apa yang perlu Anda pertimbangkan sebelum membuka kartu kredit baru – dan beberapa manfaat yang mungkin Anda alami dengan kartu baru Anda.
Akan membuka kartu kredit baru melukai skor kredit saya?
Melamar kartu kredit baru dapat memicu penyelidikan keras, yang melibatkan pemberi pinjaman melihat laporan kredit Anda. Menurut perusahaan penilaian kredit FICO®, pertanyaan keras dapat menyebabkan sedikit penurunan skor kredit Anda.
Perlu diingat: pertanyaan keras biasanya tetap pada laporan kredit Anda selama dua tahun. Namun, mereka mungkin tidak memiliki efek pada skor Anda selama itu. Misalnya, perusahaan penilaian kredit hanya dapat mempertimbangkan penyelidikan keras hingga 12 bulan. Tapi para ahli don’t menyarankan beberapa akun kredit baru dalam waktu singkat.
Usia akun kredit Anda juga biasanya merupakan faktor dalam menghitung skor kredit Anda. Memiliki riwayat kredit yang lebih lama bisa membantu. Tetapi ketika Anda membuka kartu kredit baru, itu bisa menurunkan usia rata -rata akun kredit Anda dan memengaruhi skor kredit Anda.
Anda juga dapat melihat manfaat dari dua faktor penilaian kredit lainnya: pemanfaatan kredit dan campuran kredit.
Manfaat Membuka Kartu Kredit Baru
Kartu kredit baru Anda dapat memberi Anda banyak manfaat – dan bukan hanya uang tunai atau mil perjalanan.
Saat Anda membuka kartu kredit baru, kredit yang tersedia meningkat. Dan ini dapat meningkatkan rasio pemanfaatan kredit Anda. Rasio ini mengacu pada seberapa banyak total kredit yang tersedia Anda’menggunakan kembali dan itu’S faktor dalam menghitung skor kredit Anda. Para ahli merekomendasikan untuk menjaga rasio pemanfaatan kredit Anda di bawah 30%. Jika Anda menghindari pengisian pembelian besar dan menjaga saldo Anda tetap rendah, Anda dapat mempertahankan rasio pemanfaatan kredit yang rendah.
Ada cara lain membuka kartu kredit baru yang berpotensi membantu skor kredit Anda. Kartu baru Anda dapat meningkatkan campuran kredit Anda – atau berbagai jenis akun kredit yang Anda miliki. Pinjaman mobil, hipotek, dan kartu kredit adalah beberapa jenis yang paling umum. Dan penerbit kartu kredit suka melihat bahwa peminjam dapat secara bertanggung jawab mengelola berbagai jenis hutang ini.
Membuka kartu kredit baru juga dapat membantu Anda:
- Manfaatkan penawaran pengantar dan bonus pendaftaran.
- Membangun atau membangun sejarah kredit yang kuat dengan pembayaran yang konsisten dan tepat waktu.
- Gunakan transfer saldo untuk membantu melunasi hutang berbunga tinggi.
- Temukan kartu dengan program hadiah yang bagus.
Jalan menuju kredit yang baik melibatkan kesabaran dan konsistensi. Membuka kartu baru dapat menyebabkan penurunan awal dalam skor kredit Anda. Tetapi Anda dapat menikmati banyak manfaat besar dan mungkin bahkan meningkatkan skor kredit Anda dari waktu ke waktu dengan menggunakan kartu baru Anda secara bertanggung jawab.
Apakah pra-persetujuan untuk kartu kredit menurunkan skor kredit Anda?
Penawaran pra-persetujuan dapat membantu Anda menjelajahi opsi Anda sebelum Anda melamar kartu kredit baru. Kabar baiknya: pra-persetujuan tidak’t mempengaruhi skor kredit Anda. Tetapi jika Anda memilih untuk mengajukan penawaran kartu kredit pra-persetujuan, aplikasi akan memicu penyelidikan yang sulit, yang dapat memengaruhi skor Anda.
Memeriksa apakah Anda’disetujui sebelumnya sebelum mengajukan permohonan kartu kredit dapat meminimalkan jumlah pertanyaan keras pada laporan kredit Anda. Dan itu’S karena menerima penawaran pra-persetujuan sering kali berarti Anda memiliki peluang bagus untuk disetujui untuk kartu tertentu.
Berfokus pada menerapkan kartu Anda’disetujui sebelumnya untuk dapat membantu Anda menghindari penolakan aplikasi. Anda dapat menggunakan alat seperti Capital One’Alat SKROVAL S untuk memeriksa potensi kelayakan Anda tanpa melukai skor kredit Anda.
Apa yang harus dipertimbangkan sebelum mengajukan kartu kredit baru
Dia’sulit untuk menentukan dengan tepat bagaimana membuka kartu kredit baru dapat memengaruhi skor kredit Anda. Tetapi kartu baru dapat memberi Anda peluang membangun kredit dengan banyak manfaat.
Penawaran pengantar, program hadiah, suku bunga dan persyaratan kelayakan adalah beberapa faktor penting yang perlu dipertimbangkan. Biro Perlindungan Keuangan Konsumen (CFPB) merekomendasikan hanya mengajukan permohonan kredit yang Anda butuhkan. Jadi, fokus pada fitur kartu kredit yang paling cocok untuk Anda dapat membantu Anda mempersempit pencarian Anda. Dan melihat peluang pra-persetujuan Anda membantu Anda menjelajahi pilihan Anda sebelum Anda melamar-tanpa memengaruhi skor Anda.
Saat Anda membuka kartu kredit baru, penurunan kecil dan sementara dalam skor kredit Anda dimungkinkan. Tetapi menggunakan kartu Anda secara bertanggung jawab dapat membantu mengimbangi dampak ini. Membuat pembayaran tepat waktu yang konsisten dan menghindari saldo tinggi dapat berdampak positif pada skor kredit Anda dari waktu ke waktu.
Memeriksa kredit Anda untuk akurasi juga merupakan ide yang bagus. Creditwise dari Capital One memungkinkan Anda mengakses Laporan Kredit TransUnion® Anda dan Vantagescore® 3.0 Skor Kredit – Tidak ada dampak pada skor kredit Anda. Creditwise gratis untuk semua orang, dan Anda tidak’T harus menjadi pemegang kartu modal satu untuk menggunakannya. Anda juga bisa mendapatkan salinan gratis dari laporan kredit Anda dari masing -masing dari tiga biro kredit utama di Laporan Tahunan.com.
Kami harap Anda menemukan ini bermanfaat. Konten kami tidak dimaksudkan untuk memberikan nasihat hukum, investasi atau keuangan atau untuk menunjukkan bahwa produk atau layanan modal satu tertentu tersedia atau tepat untuk Anda. Untuk saran khusus tentang keadaan unik Anda, pertimbangkan untuk berbicara dengan seorang profesional yang memenuhi syarat.
Modal satu tidak menyediakan, mendukung atau menjamin produk, layanan, informasi, atau rekomendasi pihak ketiga apa pun yang tercantum di atas. Pihak ketiga yang terdaftar bertanggung jawab penuh atas produk dan layanan mereka, dan semua merek dagang yang tercantum adalah milik pemiliknya masing -masing.
Skor kredit Anda dihitung menggunakan TransUnion® Vantagescore® 3.0 model, yang merupakan salah satu dari banyak model penilaian kredit. Ini mungkin bukan model yang sama yang digunakan pemberi pinjaman, tetapi ini bisa menjadi salah satu ukuran akurat dari kesehatan kredit Anda. Ketersediaan Alat Creditwise tergantung pada kemampuan kami untuk mendapatkan riwayat kredit Anda dari Transunion. Beberapa pemantauan dan peringatan mungkin tidak tersedia untuk Anda jika informasi yang Anda masukkan saat pendaftaran tidak sesuai dengan informasi dalam file kredit Anda di (atau Anda tidak memiliki file di) satu atau lebih agen pelaporan konsumen.
Tidak melamar atau membuka kartu kredit baru melukai kredit Anda?
Kartu kredit baru dapat sementara mengetuk beberapa poin dari skor Anda, tetapi itu bisa membantu dalam jangka panjang.
Bev O’Shea
Penulis Keuangan Pribadi | Uang MSN, Kredit.Com, Atlanta Journal-Constitution, Orlando Sentinel
Bev O’Shea adalah mantan otoritas Nerdwallet tentang kredit konsumen, penipuan dan pencurian identitas. Dia memegang gelar sarjana dalam bidang jurnalisme dari Auburn University dan Magister Pendidikan dari Georgia State University. Sebelum datang ke Nerdwallet, dia bekerja untuk surat kabar harian, uang dan kredit MSN.com. Karyanya telah muncul di New York Times, The Washington Post, The Los Angeles Times, Marketwatch, USA Today, MSN Money dan di tempat lain. Twitter: @Beverlyoshea.
Diperbarui 13 Februari 2023
Kathy Hinson
Editor penugasan timah | Keuangan Pribadi, Penilaian Kredit, Utang dan Manajemen Uang
Kathy Hinson Memimpin Tim Keuangan Pribadi Inti di Nerdwallet. Sebelumnya, ia menghabiskan 18 tahun di Oregonian di Portland dalam peran termasuk Kepala Meja Copy dan Pemimpin Tim untuk Desain dan Editing. Pengalaman sebelumnya termasuk berita dan pengeditan salinan untuk beberapa surat kabar California Selatan, termasuk Los Angeles Times. Dia mendapatkan bujangan’Gelar di bidang jurnalisme dan komunikasi massa dari University of Iowa.
Banyak atau semua produk yang ditampilkan di sini berasal dari mitra kami yang memberi kompensasi kepada kami. Ini memengaruhi produk mana yang kami tulis dan di mana dan bagaimana produk muncul di halaman. Namun, ini tidak mempengaruhi evaluasi kami. Pendapat kami adalah milik kami. Berikut adalah daftar mitra kami dan inilah cara kami menghasilkan uang.
Lebih seperti dasar -dasar kartu kredit keuangan pribadi ini
Membuka, atau sekadar melamar, kartu kredit baru dapat sementara waktu untuk mencetak skor kredit Anda. Tetapi mendapatkan kartu baru juga bisa datang dengan beberapa keuntungan untuk kredit Anda, seperti menaikkan batas kredit Anda. Di Sini’S APA YANG HARUS DIKETAHUI.
Bagaimana melamar kartu kredit dapat merusak kredit Anda
Ketika penerbit kartu melihat informasi kredit Anda karena Anda’VE mengajukan permohonan untuk kartu kredit, itu adalah apa yang disebut tarikan keras. Yang dapat menyebabkan sedikit penurunan skor kredit Anda, apakah Anda disetujui atau tidak. Tarikan yang sulit, atau penyelidikan keras, berhenti berdampak pada skor kredit Anda dalam setahun atau kurang, tetapi tetap pada laporan kredit Anda selama sekitar dua tahun.
Dapatkan pemberitahuan perubahan skor
Lihat skor gratis Anda kapan saja, beri tahu saat berubah, dan bangun dengan wawasan yang dipersonalisasi.
Memulai
Bagaimana membuka kartu kredit baru dapat melukai kredit Anda
Melamar kartu baru dapat menyebabkan skor Anda sedikit tergelincir, tetapi mendapatkan kartu baru dapat menghasilkan penurunan yang lebih besar jika Anda menggunakan banyak kredit baru itu. Atau jika Anda hanya memiliki satu atau dua kartu lain, dan mereka baru berusia beberapa tahun.
Di Sini’s bagaimana membuka kartu baru mungkin melukai kredit Anda:
Saldo yang lebih tinggi
Kartu kredit baru mungkin melukai skor Anda jika Anda melakukan pembelian besar atau mendapatkan kartu transfer saldo dan mentransfer utang berbunga lebih tinggi ke kartu tersebut sehingga Anda memiliki pemanfaatan kredit yang tinggi . Jumlah batas kredit Anda yang Anda gunakan sangat tertimbang. Pemanfaatan kredit dihitung baik per-kartu dan keseluruhan.
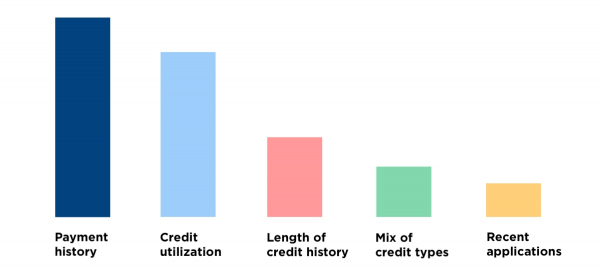
Para ahli merekomendasikan tidak lebih tinggi dari 30% pada kartu apa pun, dan lebih rendah lebih baik.
Namun, itu’S pintar untuk melihat keuangan keseluruhan, bukan hanya skor kredit Anda. Menerima penurunan skor Anda karena pemanfaatan kredit yang tinggi karena Anda mendapat kesepakatan kartu transfer saldo 0% untuk melunasi hutang mungkin sepadan.
Usia akun rata -rata yang lebih rendah
Berapa lama Anda’ve memiliki kredit juga mempengaruhi skor Anda. Kartu baru Anda dapat mengurangi usia rata -rata kredit Anda. Jika Anda memiliki beberapa kartu kredit, itu akan memiliki dampak yang lebih besar daripada jika Anda memiliki banyak.
Namun, panjang sejarah kredit adalah faktor yang relatif kecil dalam skor kredit. Itu dianggap 15% dari skor FICO Anda. Vantagescore, penyedia skor kredit lainnya, daftar “kedalaman kredit,” Usia akun kredit Anda, karena merupakan 21% dari Vantagescore 3 Anda.0 skor.
Bagaimana Membuka Kartu Baru Dapat Membantu Kredit Anda
Jalur kredit baru juga dapat membantu profil kredit Anda.
Rekam jejak yang lebih baik
Membayar tepat waktu, setiap waktu sangat penting untuk kredit yang baik. FICO, skor kredit yang paling banyak digunakan untuk keputusan kredit, kata riwayat pembayaran menyumbang 35% dari skor kredit. Pesaing Vantagescore mengatakan itu membentuk 40% dari 3 Anda.0 skor.
Jika kamu’mencoba membangun kredit, tidak ada yang lebih penting daripada pembayaran tepat waktu yang konsisten. Akun baru memberi Anda kesempatan lain untuk membangun catatan pembayaran tepat waktu.
Lebih banyak ruang di kartu kredit
Kartu baru akan meningkatkan batas kredit Anda secara keseluruhan. Jika pengeluaran Anda tetap sama, pemanfaatan kredit Anda secara keseluruhan akan lebih rendah, dan itu bisa membantu skor Anda.
Keragaman kredit
Poin Penghargaan Skor Kredit Untuk menunjukkan bahwa Anda dapat mengelola lebih dari satu jenis kredit . Jika Anda memiliki pinjaman angsuran tetapi tidak memiliki kartu kredit yang ada, berhasil mengelola kartu kredit baru Anda kemungkinan besar akan membantu. Tetapi jika Anda sudah memiliki beberapa kartu kredit, menambahkan satu lagi tidak mungkin memiliki banyak dampak.
Saat Anda mengajukan permohonan produk kredit yang melibatkan penyelidikan sulit pada kredit Anda, Anda mungkin mendapatkan masuknya pesan pemasaran dari pemberi pinjaman. Ini terjadi karena biro kredit menjual daftar pemasaran yang dipicu oleh pertanyaan keras. Tetapi Anda dapat memilih keluar, baik secara permanen atau selama lima tahun. Kunjungi OptoutPrescreen, Layanan Biro Kredit Equifax, Experian, Transunion dan Innovis, atau hubungi 888-567-8688. Biro mengatakan permintaan Anda akan berlaku dalam waktu lima hari. Perhatikan bahwa Anda mungkin masih menerima penawaran pemasaran dari pemberi pinjaman yang menggunakan sumber lain. Memilih tidak mempengaruhi skor kredit Anda atau kemampuan Anda untuk mengajukan kredit atau asuransi.
Tentang Penulis: Bev O’Shea adalah mantan penulis kredit di Nerdwallet. Karyanya telah muncul di New York Times, Washington Post, Marketwatch dan di tempat lain. Baca selengkapnya
Dengan catatan yang sama.
Tidak melamar kartu kredit melukai kredit Anda?
Faktor apa yang mempengaruhi skor kredit Anda?
6 cara untuk membangun kembali kredit
Tidak melakukan bantuan pembayaran parsial?
Menyelam bahkan lebih dalam di keuangan pribadi
Skor kredit gratis
oleh Nerdwallet
Skor kredit minimum apa yang Anda butuhkan untuk membeli mobil?
Oleh Bev O’Shea, Amanda Barroso
Skor kredit apa yang Anda butuhkan untuk membeli rumah?
Oleh Bev O’Shea, Kate Wood
Halaman Beranda Nerdwallet
Membuat semua uang yang tepat bergerak
Kartu kredit
Perencanaan keuangan
Berita Keuangan
Bisnis kecil
Unduh aplikasinya
Penafian: Nerdwallet berusaha untuk menjaga informasinya tetap akurat dan terkini. Informasi ini mungkin berbeda dari apa yang Anda lihat ketika Anda mengunjungi lembaga keuangan, penyedia layanan atau produk tertentu’S Situs. Semua produk keuangan, produk dan layanan belanja disajikan tanpa jaminan. Saat mengevaluasi penawaran, silakan tinjau lembaga keuangan’S Syarat dan Ketentuan. Penawaran pra-kualifikasi tidak mengikat. Jika Anda menemukan perbedaan dengan skor kredit atau informasi Anda dari laporan kredit Anda, silakan hubungi TransUnion® secara langsung.
Nerdwallet Compare, Inc. ID NMLS# 1617539
California: Pinjaman Pemberi Pinjaman Keuangan California Diatur Berdasarkan Lisensi Pemberi Pinjaman Perlindungan Keuangan dan Keuangan Inovasi #60DBO-74812
Layanan Asuransi Properti dan Korban Ditawarkan melalui Nerdwallet Insurance Services, Inc. (CA Lisensi Residen Tidak. OK92033) Lisensi Properti & Korban
Nerdwallet ™ | 55 Hawthorne st. – Lantai 11, San Francisco, CA 94105
Apakah membuka kartu kredit melukai skor Anda?
Di Experian, salah satu prioritas kami adalah pendidikan kredit dan keuangan konsumen. Posting ini mungkin berisi tautan dan referensi ke satu atau lebih mitra kami, tetapi kami memberikan tampilan objektif untuk membantu Anda membuat keputusan terbaik. Untuk informasi lebih lanjut, lihat Kebijakan Editorial kami.
Dear Experian,
Saya memiliki satu kartu kredit yang saya gunakan sebagai kartu utama saya sebagian besar waktu. Saya juga memiliki dua kartu maskapai yang jarang saya gunakan. Saya sedang mempertimbangkan untuk membuka kartu lain untuk manfaat dan poin perjalanan. Skor kredit saya cukup bagus. Akan membuka akun lain melukai skor saya?
BSB yang terhormat,
Setiap kali ada perubahan signifikan pada riwayat kredit Anda, seperti membuka akun baru, Anda mungkin mengalami penurunan skor sementara sampai riwayat kredit Anda stabil. Berapa banyak skor akan berubah dan untuk berapa lama tergantung pada skor yang digunakan dan sejarah kredit unik orang tersebut.
Bagaimana akun baru dapat memengaruhi skor kredit Anda
Saat Anda melamar kartu, perusahaan akan memeriksa laporan kredit Anda. Catatan ulasan itu, yang disebut Hard Enquiry, akan muncul di laporan Anda. Ini disebut penyelidikan keras karena mewakili potensi utang baru yang belum ditampilkan dalam laporan sebagai akun. Hutang yang tidak diketahui itu mewakili risiko yang mungkin, sehingga dapat mempengaruhi skor kredit.
Satu pertanyaan tidak mungkin memiliki efek substansial pada skor, tetapi Anda mungkin melihat sedikit penurunan sementara, terutama jika Anda memiliki banyak pertanyaan baru -baru ini. Dalam kebanyakan kasus, skor cenderung pulih dalam beberapa bulan, dengan asumsi segala sesuatu yang lain dalam sejarah kredit dalam kondisi yang baik.
Secara umum, akun baru datang dengan risiko baru. Jika Anda disetujui untuk akun, Anda juga dapat melihat skor penurunan saat akun pertama kali muncul di laporan kredit Anda. Namun, jika Anda menjaga saldo Anda rendah dan melakukan semua pembayaran tepat waktu, skor Anda harus rebound.
Memutuskan kapan akan mengajukan kredit baru
Jika Anda tahu Anda akan melakukan pembelian besar dalam tiga hingga enam bulan ke depan, Anda mungkin ingin menunda untuk membuka akun baru sampai setelah Anda menyelesaikan transaksi itu.
Meskipun benar bahwa beberapa sistem penilaian kredit dapat melihat jumlah akun yang telah Anda buka, fokus sebenarnya adalah pada riwayat pembayaran dan tingkat pemanfaatan Anda sebagai indikator yang benar tentang seberapa baik Anda mengelola akun Anda. Jika Anda menggunakan akun baru Anda secara bertanggung jawab, Anda harus segera melihat skor kredit Anda kembali normal.
Terima kasih,
Tim “Ask Experian”
Jangan berlaku secara membabi buta
Berlaku untuk kartu kredit dengan penuh percaya diri dengan penawaran yang dipersonalisasi berdasarkan profil kredit Anda. Mulailah dengan skor FICO ® Anda secara gratis.
Sumber daya
- Nilai kredit
- FAQ skor kredit
- Apa yang mempengaruhi skor kredit Anda?
- Apa rentang penilaian kredit yang berbeda?
- Dasar -dasar Skor Kredit
- Apa itu skor kredit yang bagus?
- Laporan kredit
- Dasar -dasar Laporan Kredit
- Perbaikan Kredit: Cara “Memperbaiki” Kredit Anda sendiri
- Bagaimana cara membantah informasi laporan kredit
- Memahami Laporan Kredit Experian Anda
- Penipuan & Pencurian Identitas
- Cara Membekukan Kredit Anda
- Bantuan Korban Pencurian Identitas
- Apa itu pencurian identitas dan bagaimana saya memastikan itu tidak’t terjadi padaku?
- Langkah yang harus diambil jika Anda adalah korban penipuan kartu kredit
- Meningkatkan kredit
- Bagaimana meningkatkan skor kredit Anda
- Berapa tingkat pemanfaatan kredit?
- Cara Membangun Kredit
- Keuangan pribadi
- Rencana manajemen utang: apakah itu tepat untuk Anda?
- Cara Mendapatkan Pinjaman Konsolidasi Hutang dengan Kredit Buruk
- Adalah pinjaman konsolidasi utang yang tepat untuk Anda?
- Bagaimana melunasi hutang kartu kredit
- Bagaimana keluar dari hutang
- Kalkulator
- Kalkulator April
- Kalkulator Pinjaman Pribadi
- Kalkulator Imbalan Kartu Kredit
- Kalkulator Hipotek
- Kalkulator Pembayaran Mobil
Penelitian terbaru
- Saldo pinjaman pribadi rata -rata naik 7% pada tahun 2022
- Nilai kenaikan satu tahun kemudian: bagaimana mereka berdampak pada konsumen
- Generasi Z dan Kredit pada tahun 2023
- Lihat semua penelitian
Ulasan Terbaru
- Kartu kredit terbaik untuk orang tua baru tahun 2023
- Kartu Kredit Terbaik Untuk Lulusan Perguruan Tinggi 2023
- Kartu Kredit Siswa Terbaik 2023
- Kartu gas terbaik tahun 2023
- Instan Terbaik Gunakan Kartu Kredit 2023
- Kartu kredit terbaik untuk pembelian besar 2023
Kredit
- Pemantauan Kredit Gratis
- Laporan 3-Bureau dan skor FICO ®
- Laporan Kredit Tahunan
- Experian Creditlock
- Memahami laporan kredit
- Bagaimana meningkatkan skor kredit Anda
Keuangan pribadi
Keuangan pribadi
- Ulasan Kartu Kredit
- Ulasan pinjaman
- Ulasan Asuransi Mobil
- Penganggaran
- Penghematan
- Hipotek & sewa
Mendukung
- Cara Membekukan File Kredit Anda
- Bagaimana cara membantah info tentang laporan kredit Anda
- Bantuan Korban Pencurian Identitas
- Dukungan untuk kredit yang ditolak
- Unggah dokumen untuk Experian
- Dukungan Pelanggan Experian
Keragaman, kesetaraan, dan inklusi Experian
- Syarat & Ketentuan Hukum
- Kebijakan pribadi
- Kebijakan Privasi CA
- Tekan
- Pilihan iklan
- Karier
- Hubungan Investor
- Hubungi kami
Kebijakan Editorial: Informasi yang terkandung dalam Ask Experian hanya untuk tujuan pendidikan dan bukan nasihat hukum. Anda harus berkonsultasi dengan pengacara Anda sendiri atau mencari saran khusus dari seorang profesional hukum mengenai masalah hukum apa pun. Harap dipahami bahwa kebijakan Experian berubah seiring waktu. Posting mencerminkan kebijakan Experian pada saat penulisan. Sambil dikelola untuk informasi Anda, posting yang diarsipkan mungkin tidak mencerminkan kebijakan Experian saat ini.
Pendapat yang diungkapkan di sini adalah penulis sendiri, bukan dari bank mana pun, penerbit kartu kredit atau perusahaan lain, dan belum ditinjau, disetujui atau disetujui oleh salah satu entitas ini. Semua informasi, termasuk tarif dan biaya, akurat pada tanggal publikasi dan diperbarui sebagaimana disediakan oleh mitra kami. Beberapa penawaran di halaman ini mungkin tidak tersedia melalui situs web kami.
Menawarkan pro dan kontra ditentukan oleh tim editorial kami, berdasarkan penelitian independen. Perusahaan bank, pemberi pinjaman, dan kartu kredit tidak bertanggung jawab atas konten apa pun yang diposting di situs ini dan tidak mendukung atau menjamin ulasan apa pun.
Pengungkapan Pengiklan: Penawaran yang muncul di situs ini berasal dari perusahaan pihak ketiga (“mitra kami”) dari mana layanan konsumen Experian menerima kompensasi. Kompensasi ini dapat memengaruhi bagaimana, di mana, dan dalam urutan apa produk muncul di situs ini. Penawaran di Situs tidak mewakili semua layanan keuangan, perusahaan, atau produk yang tersedia.
*Untuk informasi lengkap, lihat syarat dan ketentuan penawaran di situs web penerbit atau mitra. Setelah Anda mengklik berlaku, Anda akan diarahkan ke penerbit atau situs web mitra di mana Anda dapat meninjau syarat dan ketentuan penawaran sebelum mendaftar. Kami menunjukkan ringkasan, bukan persyaratan hukum lengkap – dan sebelum melamar Anda harus memahami persyaratan lengkap dari penawaran sebagaimana dinyatakan oleh penerbit atau mitra itu sendiri. Sementara Layanan Konsumen Experian menggunakan upaya yang wajar untuk menyajikan informasi yang paling akurat, semua informasi penawaran disajikan tanpa jaminan.
Situs web Experian telah dirancang untuk mendukung browser internet modern dan terkini. Experian tidak mendukung Internet Explorer. Jika saat ini Anda menggunakan browser yang tidak didukung, pengalaman Anda mungkin tidak optimal, Anda mungkin mengalami masalah rendering, dan Anda mungkin terpapar risiko keamanan potensial. Dianjurkan agar Anda meningkatkan ke versi browser terbaru.
© 2023 Hak cipta dilindungi undang -undang. Experian. Experian dan merek dagang Experian yang digunakan di sini adalah merek dagang atau merek dagang terdaftar Experian dan afiliasinya. Penggunaan nama dagang, hak cipta, atau merek dagang lainnya hanya untuk tujuan identifikasi dan referensi dan tidak menyiratkan hubungan apa pun dengan hak cipta atau pemegang merek dagang dari produk atau merek mereka. Nama produk dan perusahaan lain yang disebutkan di sini adalah milik pemiliknya masing -masing. Lisensi dan Pengungkapan.
Tidak membuka kartu kredit baru mempengaruhi skor kredit Anda?
Kami berkomitmen untuk menyediakan konten yang akurat yang membantu Anda membuat keputusan uang berdasarkan informasi. Konten di halaman ini belum ditinjau, disetujui atau disahkan oleh penerbit kartu kredit. Kami memang mempertahankan kemitraan dengan beberapa penerbit, dan situs kami dapat dikompensasi melalui kemitraan tersebut. Bacalah kami
Pedoman Editorial
- Kami benar-benar memeriksa fakta dan meninjau semua konten untuk akurasi. Kami bertujuan untuk membuat koreksi pada kesalahan apa pun segera setelah kami menyadarinya.
- Mitra kami tidak menugaskan atau mendukung konten kami.
- Mitra kami tidak membayar kami untuk menampilkan produk tertentu dalam konten kami, tetapi kami menampilkan beberapa produk dan penawaran dari perusahaan yang memberikan kompensasi kepada LendingTree. Ini dapat memengaruhi bagaimana dan di mana penawaran muncul di situs (seperti pesanan).
- Kami meninjau dan mewawancarai sumber -sumber terkemuka eksternal dan internal untuk konten kami dan mengungkapkan sumber dalam konten kami.
Pedoman editorial di sini .
Berpikir untuk membuka kartu kredit baru dan bertanya -tanya seberapa besar akan mempengaruhi skor kredit Anda?
Dalam jangka pendek, membuka kartu kredit baru kemungkinan akan sedikit melukai skor kredit Anda, karena menambahkan pertanyaan sulit pada laporan kredit Anda dan mengurangi usia akun rata -rata Anda.
Namun, dalam jangka panjang, membuka kartu kredit baru dapat membantu meningkatkan skor kredit Anda dengan meningkatkan jumlah kredit yang tersedia yang Anda miliki, sambil juga melaporkan akun dan riwayat pembayaran Anda ke tiga biro kredit konsumen utama.
Kami menjelaskan cara melindungi skor kredit Anda saat Anda menggunakan kartu baru.
Dalam artikel ini:
- Bagaimana cara membuka kartu kredit baru melukai skor kredit Anda?
- Bagaimana cara membuka kartu kredit baru membantu skor kredit Anda?
- Berapa banyak kartu kredit yang terlalu banyak?
- Cara membangun kredit dan menjaga skor kredit yang baik
- Ketentuan kartu kredit penting untuk diketahui pemegang kartu baru
- Pertanyaan yang sering diajukan
Bagaimana cara membuka kartu kredit baru melukai skor kredit Anda?
Saat Anda mengajukan permohonan kredit baru, ini menghasilkan pertanyaan sulit ketika pemberi pinjaman menarik laporan kredit Anda dari satu atau lebih dari tiga biro kredit konsumen utama (Equifax, Experian dan Transunion) untuk meninjau kelayakan kredit Anda. Penyelidikan keras biasanya menurunkan skor kredit Anda sekitar 5 hingga 10 poin, dan akan tetap pada laporan kredit Anda selama dua tahun. Namun, dampak negatif pada skor kredit Anda berakhir setelah hanya satu tahun.
Membuka kartu kredit baru juga dapat melukai skor kredit Anda dengan mengurangi usia rata -rata akun Anda. Panjang sejarah kredit membentuk 15% dari skor FICO Anda, model penilaian yang biasanya digunakan oleh pemberi pinjaman saat memutuskan apakah akan memperpanjang kredit Anda, dan usia rata -rata akun adalah bagian dari faktor itu. Untuk alasan ini, itu’yang terbaik untuk mengajukan kredit baru dengan hemat, memungkinkan akun yang harus Anda usapkan – semakin lama riwayat kredit Anda, semakin positifnya mencerminkan skor kredit Anda. Itu’s juga mengapa itu’S penting untuk menjadi bijaksana saat menutup akun kartu lama: Pakar keuangan pribadi menyarankan agar akun kartu lama tetap terbuka dan aktif, selama itu’S tidak dikenakan biaya untuk menjaga kartu lama terbuka (seperti membebankan biaya tahunan).
Bagaimana cara membuka kartu kredit baru membantu skor kredit Anda?
Cara utama yang membuka kartu kredit baru dapat meningkatkan skor kredit Anda adalah dengan meningkatkan rasio pemanfaatan Anda, yang merupakan istilah teknis untuk seberapa banyak kredit yang tersedia Anda’menggunakan kembali. Pemanfaatan kredit juga disebut sebagai “jumlah yang terutang” dan merupakan faktor terpenting kedua (setelah riwayat pembayaran) dari skor kredit Anda.
Misalnya, jika Anda memiliki kartu kredit dengan batas kredit $ 1.000 dengan saldo $ 300, itu’s 30% pemanfaatan. Aturan praktis yang baik adalah menjaga pemanfaatan pada atau di bawah 30%, jadi saldo $ 300 tepat di puncak dalam contoh ini. Jika Anda membuka kartu baru yang memberi Anda batas kredit $ 1.000 lagi, itu mengurangi pemanfaatan keseluruhan Anda menjadi 15% ($ 300/$ 2.000 = 15%). Perhatikan bahwa pemanfaatan dihitung baik per akun individu dan di semua akun Anda. Membayar kartu atau kartu Anda secara penuh sesering mungkin (misalnya, pada akhir setiap minggu) dapat membantu memastikan penerbit Anda melaporkan pemanfaatan rendah ke biro kredit.
Jadi membuka skor kredit baru memberi Anda lebih banyak kredit yang tersedia secara keseluruhan, artinya jika Anda tidak’t meningkatkan pengeluaran Anda, rasio pemanfaatan Anda harus berkurang.
Juga, jika Anda’Kembali Membuka Kartu Kredit Pertama Anda, Ini Dapat Membantu Skor Kredit Anda Dengan Memperluas Campuran Kredit Anda, yang merupakan 10% dari skor FICO Anda. Perhatikan bahwa campuran kredit tidak berarti berapa banyak kartu kredit yang Anda miliki dari penerbit yang berbeda; Sebaliknya, itu berarti berbagai jenis akun, seperti kartu kredit dan pinjaman (seperti pinjaman mobil atau hipotek).
Berapa banyak kartu kredit yang terlalu banyak?
Memiliki setidaknya satu kartu kredit adalah hal yang baik karena dapat membantu Anda membangun kredit. Tapi berapa banyak kartu kredit yang harus Anda miliki? Di sana’S tidak ada jawaban satu ukuran untuk semua. Untuk beberapa konsumen, satu kartu kredit sudah cukup selama melaporkan aktivitas pembayaran ke tiga biro kredit. Konsumen lain dapat menggunakan dua, tiga atau bahkan lebih banyak kartu kredit untuk mendapatkan hadiah dalam kategori pengeluaran yang berbeda.
Pastikan bahwa banyak kartu kredit yang Anda gunakan, Anda masih dapat melacak tanggal jatuh tempo pembayaran Anda. Beberapa penerbit memungkinkan Anda untuk meminta tanggal jatuh tempo preferensi Anda, yang berarti Anda mungkin dapat mengaturnya sehingga semua kartu Anda memiliki tanggal jatuh tempo yang sama. Anda juga dapat mengatur peringatan email atau pesan teks untuk saat tanggal jatuh tempo mendekati, atau mengaktifkan otomatis sehingga setidaknya pembayaran minimum dilakukan secara otomatis-pembayaran tepat waktu adalah faktor terpenting dari skor kredit Anda.
Cara membangun kredit dan menjaga skor kredit yang baik
Ini adalah lima faktor yang membentuk skor FICO Anda:
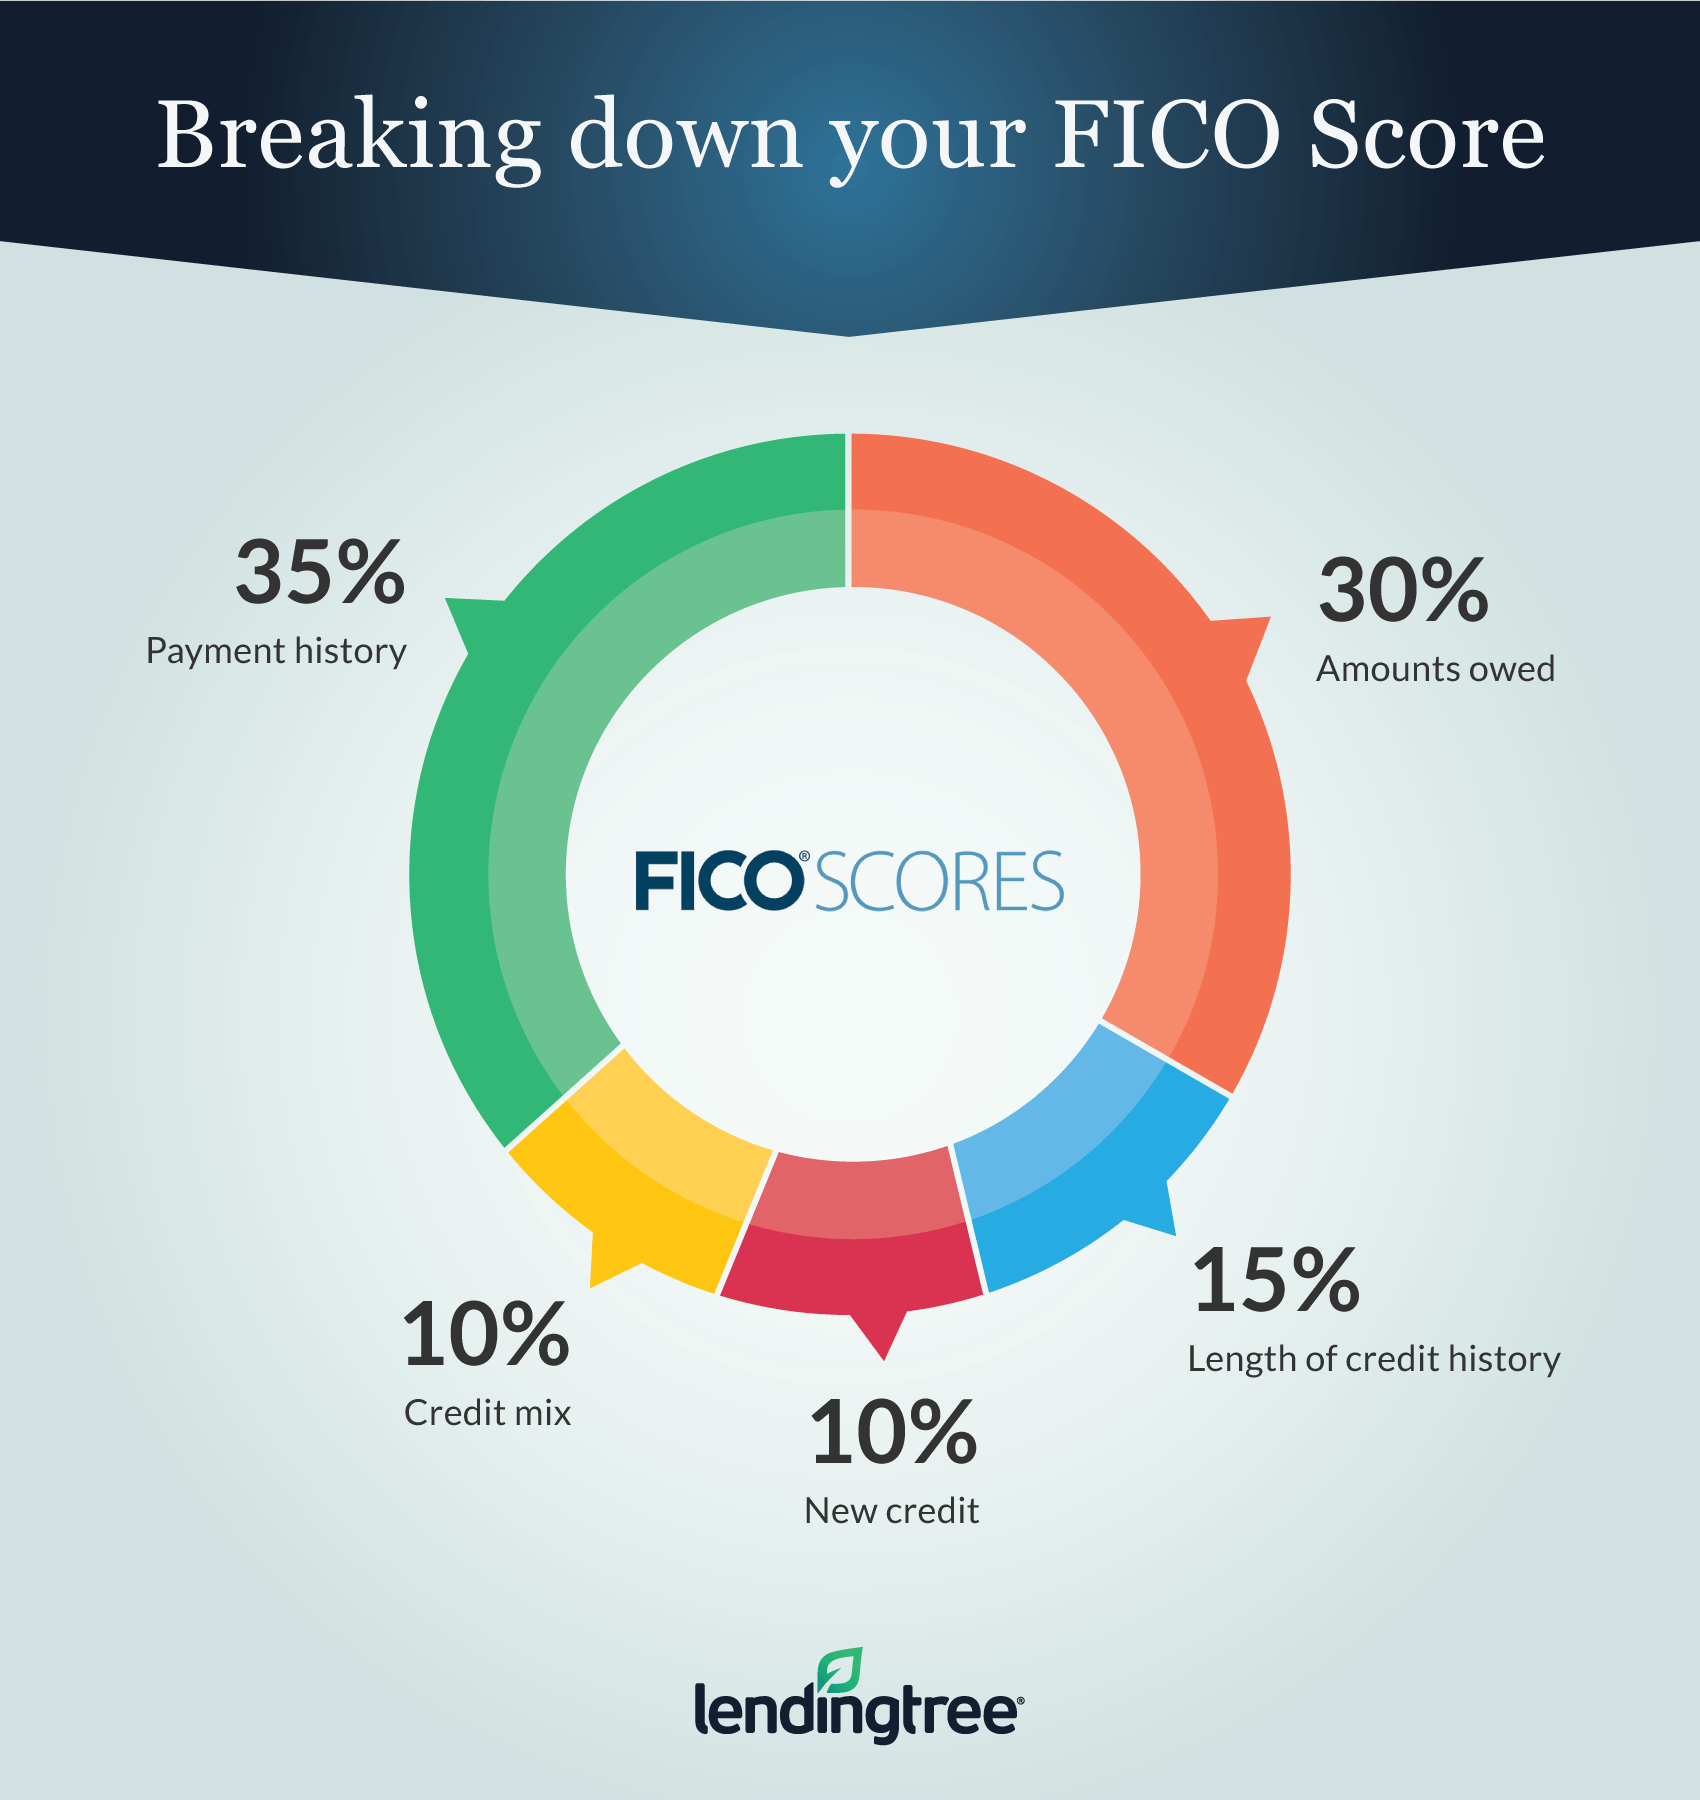
Mengingat faktor -faktor ini dalam pikiran, berikut adalah beberapa tips tentang cara membangun dan menjaga skor kredit yang baik:
- Bayar tepat waktu, setiap saat. Jika Anda bisa, selalu melunasi kartu Anda secara penuh. Dan jika Anda bisa’T Lakukan itu, lakukan setidaknya pembayaran minimum untuk menghindari pembayaran keterlambatan pada catatan Anda. Berita baiknya adalah pembayaran itu’t biasanya dilaporkan terlambat ke biro sampai Anda’RE 30 hari lewat karena, jadi jika Anda menyadari Anda’telah melewatkan tanggal jatuh tempo, bertindak dengan cepat untuk mengirimkan pembayaran.
- Jaga agar saldo Anda rendah. Kamu don’T ingin memaksimalkan kartu kredit Anda. Pemanfaatan adalah faktor paling berdampak kedua yang mempengaruhi skor kredit Anda, dan membawa saldo tinggi dapat menjadi sinyal bagi pemberi pinjaman, Anda mungkin berisiko tidak mampu membayar kembali apa yang Anda berhutang.
- Mengajukan permohonan kredit baru dengan hemat. Ini membahas lamanya sejarah kredit dan faktor kredit baru. Kamu don’T ingin berakhir dengan banyak pertanyaan tentang laporan kredit Anda, yang bisa menjadi tanda peringatan bagi pemberi pinjaman bahwa Anda’benar -benar putus asa untuk kredit. Dan kamu tidak’T ingin terus mengurangi usia rata -rata akun Anda dengan membuka yang baru, baik. Waktu adalah sekutu yang kuat dalam hal membangun kredit.
- Pertahankan campuran kredit yang sehat. Melamar produk kredit dengan cara yang bertanggung jawab, sesuai kebutuhan, dapat meningkatkan skor kredit Anda dengan menunjukkan bahwa Anda dapat mengelola berbagai jenis akun. Misalnya, Anda dapat mengambil pinjaman siswa dan membuka kartu kredit siswa saat kuliah, mengambil pinjaman mobil setelah lulus dan, pada akhirnya, mengajukan permohonan hipotek.
Ketentuan kartu kredit penting untuk diketahui pemegang kartu baru
Jika kamu’baru untuk kredit, Anda’LL ingin memastikan Anda memahami terminologi yang relevan:
- APR: Ini berarti tingkat persentase tahunan. Dengan beberapa produk keuangan, APR dan suku bunga berbeda, tetapi maksudnya hal yang sama ketika merujuk pada kartu kredit. Perhatikan bahwa beberapa kartu menawarkan 0% Periode APR pengantar untuk pembelian atau transfer saldo, selama waktu itu dimenangkan’t bertambah pada saldo yang memenuhi syarat.
- Tanggal Penutupan Pernyataan: Hari terakhir dalam siklus penagihan Anda adalah tanggal penutupan pernyataan. Pembelian yang Anda lakukan setelah tanggal itu (atau pembelian posting itu setelah tanggal itu) akan muncul pada siklus penagihan berikutnya.
- Tanggal jatuh tempo pembayaran: Ini adalah tanggal tagihan kartu kredit Anda jatuh tempo. Anda’diperlukan untuk melakukan setidaknya pembayaran minimum, meskipun’Lebih baik melunasi saldo Anda secara penuh untuk menghindari biaya bunga. Tanggal jatuh tempo Anda tetap sama dari bulan ke bulan, dan beberapa penerbit memungkinkan fleksibilitas untuk meminta tanggal jatuh tempo pilihan Anda.
- Pembayaran minimal: Setiap siklus penagihan, Anda harus membayar setidaknya minimum jatuh tempo. Pembayaran minimum Anda kemungkinan dihitung satu dari dua cara: baik sebagai persentase dari total saldo Anda atau karena semua bunga berhutang ditambah 1% dari saldo pokok Anda. Di sana’S juga biasanya ambang batas untuk pembayaran minimum Anda, seperti $ 25, dan jika Anda’kembali membawa kurang dari itu di kartu Anda’ll harus melunasi saldo Anda secara penuh.
- Masa tenggang: Sebagian besar kartu kredit menawarkan masa tenggang, jendela waktu antara ketika siklus penagihan Anda berakhir dan pembayaran Anda jatuh tempo. Jika Anda membayar kartu Anda secara penuh pada tanggal jatuh tempo, masa tenggang memungkinkan Anda untuk menghindari biaya bunga yang dikeluarkan. Namun, perhatikan bahwa jika Anda menggulung keseimbangan dari satu siklus penagihan ke yang berikutnya, Anda’akan ditagih tidak hanya pada saldo yang belum dibayar, tetapi juga pada pembelian yang dilakukan dalam siklus penagihan baru.
- Biaya keterlambatan: Jika Anda membayar terlambat, penerbit Anda dapat membebankan biaya keterlambatan. Anda dapat dikenakan biaya hingga $ 30 untuk pembayaran terlambat pertama Anda, dan jika Anda memiliki pembayaran terlambat berikutnya dalam enam siklus penagihan, Anda dapat dikenakan biaya hingga $ 41 untuk itu.
- Penalti Apr: Selain biaya keterlambatan, kehilangan tanggal jatuh tempo pembayaran Anda juga dapat memicu penalti APR, tingkat bunga tinggi. Ini akan berlaku untuk pembelian baru pada kartu, dan jika Anda tidak’t Membayar dalam 60 hari, APR yang lebih tinggi juga dapat diterapkan pada saldo Anda saat ini. Jika Anda memicu penalti APR, Anda dapat mengambil penghiburan dalam kenyataan bahwa Undang -Undang Kartu Kredit tahun 2009 mengharuskan penerbit untuk mengembalikan APR pembelian reguler Anda setelah Anda’VE melakukan pembayaran tepat waktu berturut-turut selama enam bulan setelah aktivasi tingkat penalti.
- Biaya tahunan: Beberapa kartu kredit membebankan biaya tahunan, yang Anda’ll membayar hanya untuk memiliki akun. Biasanya, kami sarankan melihat kartu kredit tanpa biaya tahunan, kecuali jika Anda menginginkan kartu hadiah yang menawarkan manfaat seperti akses lounge bandara, perlindungan perjalanan atau kredit untuk jenis pengeluaran tertentu.
- Biaya transaksi asing: Banyak kartu membebankan biaya transaksi asing sekitar 3% untuk pembelian di luar Amerika Serikat. Jika merencanakan perjalanan ke luar negeri, pertimbangkan untuk mendapatkan kartu kredit tanpa biaya transaksi asing.
- Biaya transfer saldo: Jika Anda berencana untuk mentransfer saldo dari kartu kredit yang ada ke yang baru Anda untuk menghemat biaya bunga, berhati -hatilah bahwa banyak kartu kredit mengenakan biaya transfer saldo 3% hingga 5% dari jumlah yang ditransfer. Itu berarti, misalnya, jika Anda mentransfer saldo $ 1.000 ke kartu yang membebankan biaya transfer saldo 3%, Anda’ll membayar $ 30 untuk melakukannya. Ada kartu kredit tanpa biaya transfer saldo, tetapi mereka’kembali relatif jarang.
Pertanyaan yang sering diajukan
Berapa lama waktu yang dibutuhkan kartu kredit baru saya?
Biasanya dibutuhkan tujuh hingga 10 hari kerja untuk menerima kartu kredit fisik Anda melalui pos, meskipun beberapa penerbit menawarkan pengiriman dipercepat yang mungkin memiliki biaya.
Dapatkah saya menggunakan kartu kredit saya sebelum datang melalui pos?
Beberapa penerbit dapat memberi Anda nomor kartu kredit instan, memungkinkan Anda menggunakannya untuk pembelian online atau dengan dompet digital sebelum kartu fisik Anda tiba.
Haruskah saya menutup akun kartu kredit lama?
Jawaban singkatnya adalah “tergantung.” Saat Anda menutup kartu kredit dan akun itu bereputasi baik, itu’ll tetap di laporan kredit Anda selama 10 tahun, jadi Anda tidak’T segera kehilangan sejarah positif itu. Namun, Anda akan kehilangan jalur kredit itu, yang berarti rasio pemanfaatan Anda dapat meningkat jika Anda’kembali membawa keseimbangan pada kartu lain.
Akan membawa saldo membantu saya membangun kredit?
Tidak, ini mitos. Selama Anda’menggunakan kartu kredit Anda, membayar tepat waktu dan menjaga pemanfaatan tetap rendah, Anda’ll membangun kredit – tidak perlu membawa saldo.
Apakah memeriksa skor kredit saya melukai kredit saya?
Tidak, memeriksa skor kredit Anda tidak’t mempengaruhi kredit Anda sama sekali. Anda dapat memeriksa skor kredit Anda secara gratis dan memantau kemajuan Anda saat Anda bekerja untuk membangun dan menjaga skor yang bagus.