Apakah menghilangkan perselisihan melukai kredit saya?
Apakah membantah laporan kredit melukai skor kredit Anda
Hapus komentar sengketa dari laporan kredit
Pernahkah Anda memperhatikan pentingnya perselisihan komentar dari laporan kredit Anda? Jika tidak, maka belum terlambat. Lanjutkan membaca untuk mengetahui mengapa. Bayangkan skenario ini: Anda melamar pinjaman mobil mengetahui bahwa Anda memiliki posisi kredit yang baik. Anda tidak ragu bahwa Anda memenuhi syarat untuk itu dan itu akan dengan mudah disetujui. Tiba -tiba, perusahaan pinjaman menolak permintaan Anda dan menunjukkan komentar negatif pada laporan kredit Anda. Sekarang, Anda harus menghapus ucapan perselisihan sebelum mereka menyetujuinya. Ada satu poin penting yang harus Anda pertimbangkan. Untuk akun negatif, satu -satunya waktu yang tepat untuk menghapus komentar perselisihan adalah ketika pemberi pinjaman memintanya. Komentar sengketa terkait langsung dengan toko kredit. Akun negatif kemungkinan besar akan menyebabkan penurunan besar dalam skor kredit jika komentar sengketa itu dihapus. Di sisi lain, akun yang memiliki sejarah positif memiliki peluang lebih tinggi untuk meningkatkan skor kreditnya ketika komentar sengketa berhasil dihapus. Jika Anda memiliki banyak pertanyaan sekarang, dan Don’T Tahu Mulai Mulai, Kami Akan Membimbing Anda. Isi yang dijelaskan di sini adalah langkah -langkah untuk menghapus komentar perselisihan. Selain itu, saya akan menunjukkan kepada Anda contoh surat perselisihan yang efektif. Ini ditulis dengan baik dan mudah dimengerti. Sebelum kita mulai dengan langkah -langkahnya, Anda harus memiliki pemahaman latar belakang tentang komentar perselisihan.
Komentar dan penampilan sengketa pada laporan kredit
- Investigasi akan dilakukan jika Anda mempertanyakan legitimasi akun.
- Biasanya, penyelidikan ini memakan waktu 30 hari setelah ditandai sebagai “diperdebatkan”
- Akun itu “dalam perselisihan” tidak dipertimbangkan oleh sistem penilaian kredit FICO. Akun spesifik mungkin muncul di laporan kredit Anda, tetapi tidak akan berkontribusi pada skor kredit Anda.
- Ada dua skenario yang memungkinkan setelah penyelidikan 30 hari.
Skenario 1: Akun akan dihapus. Pikiran Anda akan nyaman karena komentar perselisihan tidak akan muncul dalam laporan kredit Anda.
Skenario 2: Investigasi tidak mengarah pada penghapusan akun. Kreditor kemudian akan meminta biro kredit untuk menempatkan a “Akun Sengketa Konsumen” komentar. Tanda ini cenderung meningkatkan skor kredit Anda secara artifisial. Namun, pemberi pinjaman ingin komentar ini dihapus sehingga mereka dapat melihat skor kredit yang akurat.
Berbagai jenis komentar perselisihan
Tipe 1: “Akun disengketakan”:
Komentar ini tidak berkontribusi pada skor kredit. (Komentar khusus ini pada akun tidak berkontribusi pada skor kredit) Pemberi pinjaman menuntut penghapusannya. Akun diperbarui atau dihapus setelah penyelidikan ulang. Status dapat diubah menjadi “akun disengketakan”, menjadikannya bukan faktor skor kredit.
Tipe 2: “Akun yang disengketakan sekarang diselesaikan”
Komentar ini mempengaruhi skor kredit. Itu terjadi setelah penyelidikan penyelidikan. Bank dan pemberi pinjaman potensial tidak keberatan dengan komentar perselisihan khusus ini.
Bagaimana cara menghapus komentar sengketa meningkatkan skor saya?
Menghapus komentar sengketa pada akun yang memiliki sejarah positif, tidak ada pembayaran yang terlambat, atau tidak ada biaya yang dapat meningkatkan skor kredit.
Bagaimana cara menghapus komentar sengketa mengurangi skor saya?
Sebaliknya, menghapus komentar dari akun yang memiliki status menghina dapat mengakibatkan penurunan skor kredit.
Berapa lama waktu yang dibutuhkan untuk menghapus komentar sengketa?
Segalanya akan berjalan lancar jika Anda dapat menghubungi seseorang dari biro kredit melalui telepon. Ini akan memakan waktu sekitar 4 hari selama Anda’kembali berhubungan dengan mereka. Dibutuhkan sekitar 30 hari jika Anda menghubungi mereka melalui surat atau faks, jadi Anda mungkin ingin mempertimbangkan ini.
Menghubungi Biro Kredit untuk Penghapusan Komentar Sengketa
Cara paling efektif adalah dengan selalu memanggil biro untuk menghapus komentar sengketa. Saya selalu merekomendasikan klien saya untuk melakukannya. Anda mungkin meluangkan waktu selama proses, tetapi sering menyelesaikan masalah. Daftar di bawah ini berisi nomor yang secara pribadi saya gunakan untuk berbicara dengan perwakilan dari berbagai biro:
Experian: 855-414-6148
Tekan opsi berikut setelah diminta nomor SSN Anda dan tanggal lahir: 2, 1, 2, 1. Masalah mungkin ditemui saat mencoba menjangkau perwakilan hidup. Kunjungi Laporan Tahunan.com untuk mendapatkan laporan gratis. Selain itu, Anda juga dapat memeriksa freecreditreport.com untuk mendapatkan akses ke laporan Experian Anda. Anda akan diberikan nomor telepon khusus dan laporan saya.D. Nomor Laporan. Anda dapat menggunakan informasi ini untuk menghubungi layanan pelanggan jauh lebih mudah. Meningkatkan kekhawatiran Anda tentang menghapus komentar sengketa untuk akun tertentu dalam laporan kredit. Mengenakan’T lupa menyebutkan bahwa Anda tidak lagi ingin membantah akun tertentu.
Tanyakan tentang berapa banyak waktu yang diperlukan untuk menghapus komentar, menyatakan perlunya mempercepat layanan lebih cepat.
Equifax: 800-846-5279
Equifax biasanya mengakomodasi pelanggan mereka melalui perwakilan langsung. Namun, waktu tahan bisa lama. Bicaralah dengan agen langsung Anda dan minta penghapusan komentar sengketa. Beri tahu agen bahwa Anda ingin mengajukan kredit baru. Lebih baik untuk berbicara dengan manajer secara langsung.
Transunion: 800-916-8800
Beri tahu mereka tentang aplikasi pinjaman yang tertunda dan kebutuhan Anda untuk menghapus komentar perselisihan dengan cepat. Tanyakan kepada mereka tentang bentuk dokumentasi yang diterima untuk bukti residensi. Mendiskusikan hal -hal ini dengan perwakilan mereka akan meningkatkan peluang Anda untuk mendapatkan permintaan Anda disetujui.
Ini adalah beberapa cara untuk menghapus komentar perselisihan dalam laporan kredit. Mengenakan’t meremehkan kekuatan membersihkan riwayat kredit Anda. Ini akan menguntungkan Anda dalam jangka panjang, terutama saat Anda mengajukan pinjaman atau kartu kredit. Perhatikan bahwa setiap biro berbeda, jadi Anda dapat menghadapi beberapa tantangan di sepanjang jalan. Penting untuk bersabar dan gigih. Semoga beruntung!
Poin -Poin Kunci:
- Komentar sengketa pada laporan kredit dapat memengaruhi skor kredit secara negatif.
- Ada dua skenario yang memungkinkan setelah penyelidikan 30 hari atas akun yang disengketakan.
- Pernyataan sengketa tipe 1 dikenal sebagai “akun yang disengketakan,” yang tidak berkontribusi pada skor kredit.
- Pernyataan sengketa tipe 2 adalah “akun yang disengketakan sekarang diselesaikan,” mempengaruhi skor kredit.
- Menghapus komentar sengketa dapat meningkatkan skor kredit untuk akun dengan sejarah positif.
- Menghapus komentar sengketa dapat mengurangi skor kredit untuk akun dengan status menghina.
- Menghapus Komentar Sengketa Dapat Memakan 4 Hari Melalui Kontak Telepon dan Hingga 30 Hari Melalui Surat atau Faks.
- Menghubungi biro kredit melalui telepon adalah metode yang paling efektif untuk menghilangkan komentar sengketa.
- Untuk Experian, hubungi 855-414-6148 dan ikuti opsi untuk mencapai perwakilan langsung.
- Untuk Equifax, hubungi 800-846-5279 dan berbicara dengan agen langsung atau meminta untuk berbicara dengan manajer.
- Untuk transunion, hubungi 800-916-8800 dan beri tahu mereka tentang aplikasi pinjaman yang tertunda.
Pertanyaan:
- Mengapa penting untuk menghapus komentar perselisihan dari laporan kredit?
- Apa dua skenario yang mungkin terjadi setelah penyelidikan 30 hari atas akun yang disengketakan?
- Bagaimana menghapus komentar sengketa mempengaruhi skor kredit?
- Berapa lama waktu yang dibutuhkan untuk menghapus komentar sengketa?
- Metode apa yang paling efektif untuk penghapusan komentar sengketa?
- Berapa nomor telepon untuk Experian?
- Bagaimana Anda bisa mempercepat penghapusan komentar sengketa?
- Berapa nomor telepon untuk equifax?
- Apa yang harus Anda sebutkan saat berbicara dengan Equifax?
- Apa yang harus Anda beri tahu Transunion?
- Apa yang harus Anda harapkan saat menghapus komentar sengketa dari laporan kredit?
Menghapus komentar sengketa adalah penting karena mereka dapat mempengaruhi skor kredit secara negatif dan menghambat persetujuan untuk pinjaman atau kartu kredit.
Kedua skenario tersebut adalah penghapusan akun atau penambahan komentar “Akun Sengketa Konsumen”.
Menghapus komentar sengketa dapat meningkatkan skor kredit untuk akun dengan sejarah positif atau mengurangi skor kredit untuk akun dengan status menghina.
Dibutuhkan sekitar 4 hari melalui kontak telepon dan hingga 30 hari melalui surat atau faks.
Menghubungi biro kredit melalui telepon adalah metode yang paling efektif untuk menghilangkan komentar sengketa.
Nomor telepon untuk Experian adalah 855-414-6148.
Anda dapat menanyakan tentang waktu yang diperlukan untuk menghapus komentar dan menyatakan kebutuhan untuk layanan yang dipercepat.
Nomor telepon untuk Equifax adalah 800-846-5279.
Anda harus memberi tahu agen bahwa Anda ingin mengajukan kredit baru dan mungkin lebih suka berbicara dengan manajer secara langsung.
Anda harus menginformasikan transunion tentang aplikasi pinjaman yang tertunda dan kebutuhan untuk menghapus komentar perselisihan dengan cepat.
Setiap biro mungkin memiliki prosedur yang berbeda, jadi kesabaran dan kegigihan itu penting.
Apakah membantah laporan kredit melukai skor kredit Anda
Jika item telah diverifikasi seakurat, maka biro kredit tidak lagi menyelidikinya. Itu berarti biro kredit akan menghapus “dalam perselisihan” label dengan menghapus kode XB.
Hapus komentar sengketa dari laporan kredit
Pernahkah Anda memperhatikan pentingnya perselisihan komentar dari laporan kredit Anda? Jika tidak, maka belum terlambat. Lanjutkan membaca untuk mengetahui mengapa. Bayangkan skenario ini: Anda melamar pinjaman mobil mengetahui bahwa Anda memiliki posisi kredit yang baik. Anda tidak ragu bahwa Anda memenuhi syarat untuk itu dan itu akan dengan mudah disetujui. Tiba -tiba, perusahaan pinjaman menolak permintaan Anda dan menunjukkan komentar negatif pada laporan kredit Anda. Sekarang, Anda harus menghapus ucapan perselisihan sebelum mereka menyetujuinya. Ada satu poin penting yang harus Anda pertimbangkan. Untuk akun negatif, satu -satunya waktu yang tepat untuk menghapus komentar perselisihan adalah ketika pemberi pinjaman memintanya. Komentar sengketa terkait langsung dengan toko kredit. Akun negatif kemungkinan besar akan menyebabkan penurunan besar dalam skor kredit jika komentar sengketa itu dihapus. Di sisi lain, akun yang memiliki sejarah positif memiliki peluang lebih tinggi untuk meningkatkan skor kreditnya ketika komentar sengketa berhasil dihapus. Jika Anda memiliki banyak pertanyaan sekarang, dan Don’T Tahu Mulai Mulai, Kami Akan Membimbing Anda. Isi yang dijelaskan di sini adalah langkah -langkah untuk menghapus komentar perselisihan. Selain itu, saya akan menunjukkan kepada Anda contoh surat perselisihan yang efektif. Ini ditulis dengan baik dan mudah dimengerti. Sebelum kita mulai dengan langkah -langkahnya, Anda harus memiliki pemahaman latar belakang tentang komentar perselisihan.
Daftar isi
Komentar dan penampilan sengketa pada laporan kredit
- Investigasi akan dilakukan jika Anda mempertanyakan legitimasi akun.
- Biasanya, penyelidikan ini memakan waktu 30 hari setelah ditandai sebagai “diperdebatkan”
- Akun itu “dalam perselisihan” tidak dipertimbangkan oleh sistem penilaian kredit FICO. Akun spesifik mungkin muncul di laporan kredit Anda, tetapi tidak akan berkontribusi pada skor kredit Anda.
- Ada dua skenario yang memungkinkan setelah penyelidikan 30 hari.
Skenario 1: Akun akan dihapus. Pikiran Anda akan nyaman karena komentar perselisihan tidak akan muncul dalam laporan kredit Anda.
Skenario 2: Investigasi tidak mengarah pada penghapusan akun. Kreditor kemudian akan meminta biro kredit untuk menempatkan a “Akun Sengketa Konsumen” komentar. Tanda ini cenderung meningkatkan skor kredit Anda secara artifisial. Namun, pemberi pinjaman ingin komentar ini dihapus sehingga mereka dapat melihat skor kredit yang akurat.
Berbagai jenis komentar perselisihan
Tipe 1: “Akun disengketakan”:
Komentar ini tidak berkontribusi pada skor kredit. (Komentar khusus ini pada akun tidak berkontribusi pada skor kredit) Pemberi pinjaman menuntut penghapusannya. Akun diperbarui atau dihapus setelah penyelidikan ulang. Status dapat diubah menjadi “akun disengketakan”, menjadikannya bukan faktor skor kredit.
Tipe 2: “Akun yang disengketakan sekarang diselesaikan”
Komentar ini mempengaruhi skor kredit. Itu terjadi setelah penyelidikan penyelidikan. Bank dan pemberi pinjaman potensial tidak keberatan dengan komentar perselisihan khusus ini.
Bagaimana cara menghapus komentar sengketa meningkatkan skor saya?
Menghapus komentar sengketa pada akun yang memiliki sejarah positif, tidak ada pembayaran yang terlambat, atau tidak ada biaya yang dapat meningkatkan skor kredit.
Bagaimana cara menghapus komentar sengketa mengurangi skor saya?
Sebaliknya, menghapus komentar dari akun yang memiliki status menghina dapat mengakibatkan penurunan skor kredit.
Berapa lama waktu yang dibutuhkan untuk menghapus komentar sengketa?
Segalanya akan berjalan lancar jika Anda dapat menghubungi seseorang dari biro kredit melalui telepon. Ini akan memakan waktu sekitar 4 hari selama Anda’kembali berhubungan dengan mereka. Dibutuhkan sekitar 30 hari jika Anda menghubungi mereka melalui surat atau faks, jadi Anda mungkin ingin mempertimbangkan ini.
Menghubungi Biro Kredit untuk Penghapusan Komentar Sengketa
Cara paling efektif adalah dengan selalu memanggil biro untuk menghapus komentar sengketa. Saya selalu merekomendasikan klien saya untuk melakukannya. Anda mungkin meluangkan waktu selama proses, tetapi sering menyelesaikan masalah. Daftar di bawah ini berisi nomor yang secara pribadi saya gunakan untuk berbicara dengan perwakilan dari berbagai biro:
Experian: 855-414-6148
Tekan opsi berikut setelah diminta nomor SSN Anda dan tanggal lahir: 2, 1, 2, 1. Masalah mungkin ditemui saat mencoba menjangkau perwakilan hidup. Kunjungi Laporan Tahunan.com untuk mendapatkan laporan gratis. Selain itu, Anda juga dapat memeriksa freecreditreport.com untuk mendapatkan akses ke laporan Experian Anda. Anda akan diberikan nomor telepon khusus dan laporan saya.D. Nomor Laporan. Anda dapat menggunakan informasi ini untuk menghubungi layanan pelanggan jauh lebih mudah. Meningkatkan kekhawatiran Anda tentang menghapus komentar sengketa untuk akun tertentu dalam laporan kredit. Mengenakan’T lupa menyebutkan bahwa Anda tidak lagi ingin membantah akun tertentu.
Tanyakan tentang berapa banyak waktu yang diperlukan untuk menghapus komentar, menyatakan perlunya mempercepat layanan lebih cepat.
Equifax: 800-846-5279
Equifax biasanya mengakomodasi pelanggan mereka melalui perwakilan langsung. Namun, waktu tahan bisa lama. Bicaralah dengan agen langsung Anda dan minta penghapusan komentar sengketa. Beri tahu agen bahwa Anda ingin mengajukan kredit baru. Lebih baik untuk berbicara dengan manajer secara langsung.
Transunion: 800-916-8800
Beri tahu mereka tentang pinjaman yang tertunda dan bahwa ucapan perselisihan harus segera dihapus. Anda dapat menekan 4, lalu 2.
Jika nomor telepon tidak’T Bekerja:
Ada kalanya menghubungi nomor telepon tidak akan berfungsi karena keadaan yang tidak terduga. Dalam hal ini, tarik laporan kredit dari www.Laporan tahunan.com atau situs web biro kredit tertentu untuk nomor kontak alternatif.
Menulis ke Biro Kredit untuk Meminta Penghapusan Perselisihan
Menulis ke biro kredit adalah solusi alternatif lain untuk menjangkau mereka. Anda dapat merujuk pada surat sengketa sampel di bawah ini untuk mengetahui caranya.
Surat Biro Kredit untuk Menghapus Komentar Sengketa
Lampirkan salinan informasi berikut:
- Kartu SSN (atau dokumen apa pun yang menunjukkan SSN lengkap),
- Tagihan utilitas terbaru
- Identifikasi yang dikeluarkan oleh Negara.
Apakah membantah laporan kredit melukai skor kredit Anda?
Pandangan yang diungkapkan di blog ini adalah orang -orang blogger, dan belum tentu dari Intuit. Blogger pihak ketiga mungkin telah menerima kompensasi untuk waktu dan layanan mereka. Klik di sini untuk membaca pengungkapan lengkap di blogger pihak ketiga. Blog ini tidak memberikan nasihat hukum, keuangan, akuntansi atau pajak. Konten di blog ini adalah “sebagaimana adanya” dan tidak membawa jaminan. Intuit tidak menjamin atau menjamin keakuratan, keandalan, dan kelengkapan konten di blog ini. Setelah 20 hari, komentar ditutup pada posting. Intuit mungkin, tetapi tidak berkewajiban untuk memantau komentar. Komentar yang termasuk kata -kata kotor atau bahasa yang kasar tidak akan diposting. Klik di sini untuk membaca persyaratan lengkap layanan.
Hemat lebih banyak, belanjakan lebih pintar, dan buat uang Anda melangkah lebih jauh

Salah satu hak yang diberikan kepada kami berdasarkan Undang -Undang Pelaporan Kredit yang Adil adalah kemampuan untuk menantang informasi tentang laporan kredit kami yang tidak kami setujui. Saya membahas beberapa metode untuk membantah entri kredit dalam artikel mint ini.
Proses sengketa kredit gratis dan biasanya membutuhkan waktu kurang dari sebulan. Namun, ada beberapa kebingungan tentang dampak sengketa kredit pada skor kredit Anda. Dalam posting ini, kami’ll mencakup apa yang terjadi ketika Anda membantah laporan kredit, bagaimana sengketa kredit berdampak pada skor kredit Anda, apa yang bisa disengketakan, dan bagaimana Anda dapat melakukannya.
Kapan saya bisa membantah laporan kredit?
Saat Anda mengajukan perselisihan dengan agen pelaporan kredit, mereka diharuskan oleh Undang -Undang Pelaporan Kredit yang Adil untuk menunjukkan bahwa item tersebut “dalam perselisihan.” Mereka mencapai ini dengan menempatkan kode “Xb” di entri kredit ofensif.
Kode XB adalah apa’S disebut di dunia saya sebagai a “Kode Kondisi Kepatuhan.” Kapan itu’S ditempatkan dalam laporan kredit Anda, itu dibaca sebagai “Perselisihan konsumen, investigasi dalam proses” atau beberapa turunan dari kata -kata itu.
Pada dasarnya, ini berarti bahwa biro kredit menerima perselisihan Anda dan secara aktif menyelidiki informasi tersebut.
Dampak dari “Xb”
Ketika kode XB hadir di akun, catatan publik, atau koleksi, sistem penilaian kredit memperlakukannya secara berbeda dari yang mereka lakukan jika akun itu tidak aktif dalam perselisihan.
Dari sinilah kebingungan berasal. Skor FICO akan bukan Izinkan item yang secara aktif diperdebatkan untuk membahayakan skor Anda. Bagaimana cara mencapai ini?
FICO tidak akan mempertimbangkan item dengan kode XB yang ada untuk riwayat pembayaran atau pengukuran terkait utangnya. Jadi, jika Anda memiliki akun kartu kredit dengan pembayaran yang terlambat dan Anda’Menyantap kembali pembayaran yang terlambat, skor FICO akan memilih untuk tidak mempertimbangkan pembayaran yang terlambat. Dan, jika Anda memiliki akun kartu kredit dengan saldo besar dan Anda’Menyangkal saldo, skor FICO tidak akan mempertimbangkan saldo.
Jadi, apakah membantah laporan kredit melukai skor Anda? TIDAK. Tindakan membantah item pada laporan kredit Anda tidak merugikan skor Anda . Namun, hasil dari perselisihan dapat menyebabkan skor Anda menyesuaikan. Jika “negatif” Item diverifikasi untuk benar, misalnya, skor Anda mungkin berenang. Catatan: Dip ini bukan karena perselisihan terbukti tidak akurat, tetapi karena kode XB dilepas. Atau, jika barang yang disengketakan terbukti tidak akurat, ini bisa meningkatkan skor kredit Anda .
Fakta bahwa skor FICO untuk sementara mengabaikan barang -barang ini dapat menyebabkan skor Anda menjadi lebih tinggi. Karena itu, peningkatan skor bersifat sementara dan bisa’t digunakan untuk “permainan” sistem.
Apa yang terjadi jika item yang disengketakan ditemukan akurat?
Jika item telah diverifikasi seakurat, maka biro kredit tidak lagi menyelidikinya. Itu berarti biro kredit akan menghapus “dalam perselisihan” label dengan menghapus kode XB.
Setelah kode XB hilang, maka item tersebut adalah permainan yang adil di mata fico karena telah diverifikasi dan, bisa dibilang, akurat.
Proses ini ISN’t berita, dan pemberi pinjaman juga mengetahuinya, itulah sebabnya Anda bisa’t saja pergi dan membantah segalanya’S buruk pada laporan kredit Anda, minta skor FICO Anda menembak melalui atap, dan kemudian pergi untuk pinjaman.
Sebagian besar pemberi pinjaman, terutama pemberi pinjaman hipotek, mengharuskan semua barang tidak memiliki “dalam perselisihan” label sebelum mereka memproses aplikasi ke penutupan. Mereka menyadari skor yang telah dihitung kemungkinan bukan konsumen’skor paling akurat karena model ini mengabaikan aspek -aspek tertentu dari laporan kredit.
Dan fico isn’t Satu -satunya sistem penilaian yang memiliki perlakuan khusus terhadap barang -barang yang saat ini sedang diselidiki. Jika Anda memeriksa skor kredit Anda menggunakan model VantageScore, Anda dapat mengalami situasi yang sama.
Menurut Sarah Davies, Wakil Presiden Analisis dan Manajemen Produk di VantageScore Solutions, “Saat akun didokumentasikan sebagai ‘Informasi Akun yang disengketakan oleh konsumen berdasarkan Undang -Undang Pelaporan Kredit Wajar (XB)’, itu untuk sementara dikecualikan dari pertimbangan oleh model VantageScore.”
Bagaimana jika item masih diperdebatkan?
Jika Anda tidak berhasil mendapatkan entri kredit ofensif dihapus atau diubah, maka Anda masih dapat menampilkannya “dalam perselisihan” selama itu tetap ada di laporan kredit Anda. Tapi, itu tidak sama dengan item itu’s dalam perselisihan dan diselidiki.
Dengan kata lain, pemberi pinjaman kemungkinan masih akan mempertimbangkan item saat mengevaluasi skor kredit Anda karena kode XB telah dihapus.
Jika Anda masih tidak setuju dengan item, Anda dapat memiliki label yang ditambahkan ke laporan kredit Anda yang menunjukkan sebanyak mungkin. Tapi itu’tidak akan menyebabkan skor mencerminkan label itu untuk riwayat pembayaran dan pengukuran utang.
Bagaimana cara membantah biaya pada laporan kredit Anda
Jika, setelah meninjau apa yang terjadi ketika Anda membantah laporan kredit, Anda memutuskan itu bisa menjadi tindakan yang tepat untuk Anda, di sini’s bagaimana Anda bisa membuat bola bergulir.
Langkah Pertama: Dapatkan salinan terbaru dari laporan kredit Anda
Untuk membantah item pada laporan kredit Anda, Anda’LL perlu membuktikan kepada kekuatan yang menjadi bahwa laporan kredit Anda tidak akurat. Untuk melakukannya, kamu’LL ingin memiliki salinan Laporan Kredit Anda Handy. Konsumen berhak atas satu laporan kredit gratis setiap tahun dari masing -masing dari tiga lembaga pelaporan kredit utama, yang dapat Anda akses melalui laporan tahunan.com. Atau jika Anda’kembali pengguna mint, Anda dapat dengan mudah melihat skor kredit Anda di aplikasi mint kapan pun Anda mau!
Begitu Anda’ve mendapatkan laporan kredit Anda di depan Anda, tarik pena merah Anda dan notasi item apa pun pada laporan yang tidak akurat atau yang tidak Anda setujui.
Dapatkan laporan kredit gratis sekarang.
Anda dapat meninjau skor kredit dan melaporkan di aplikasi mint.
Langkah Dua: Tentukan apakah Anda harus atau harus’t Sengketa
Setelah kamu’VE meninjau laporan kredit terbaru, pertimbangkan alasan berikut untuk membantah item pada laporan kredit untuk membantu Anda memutuskan apakah itu’S layak untuk dicoba:
- Ada informasi pribadi yang salah tentang laporan kredit Anda, seperti nama Anda atau nomor jaminan sosial
- Ada item negatif yang berada di luar undang -undang pembatasan untuk pelaporan
- Laporan tersebut menunjukkan bahwa Anda membawa saldo utang yang telah Anda selesaikan
- Ada informasi duplikat yang ditampilkan di laporan kredit Anda
- Anda memiliki laporan kredit duplikat atau informasi campuran untuk diri sendiri dan orang lain
- Ada barang penipuan di laporan Anda, seperti kartu kredit atau pinjaman baru yang tidak Anda buka atau ajukan
Langkah Tiga: Putuskan metode sengketa kredit mana yang akan digunakan
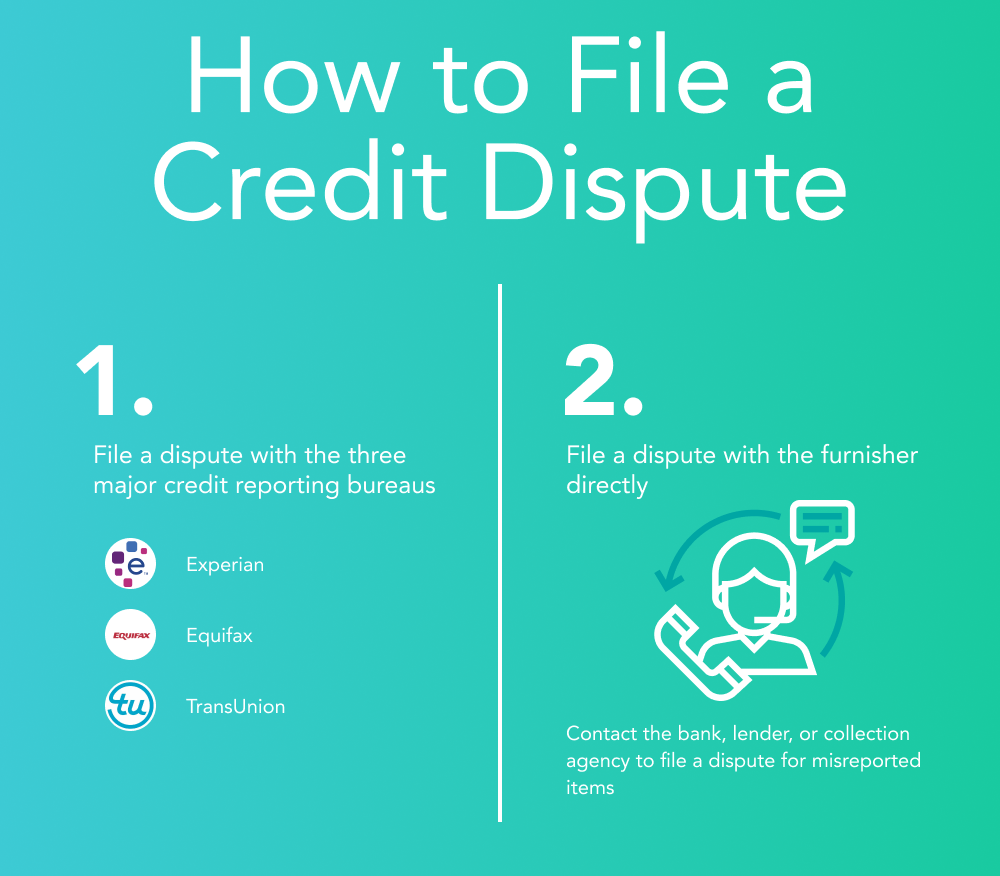
Ajukan laporan dengan Biro Kredit: Ini adalah metode yang paling umum digunakan konsumen untuk membantah laporan kredit. Masing -masing biro pelaporan kredit – Eksperian, Equifax, dan Transunion – memiliki formulir sengketa di situs web mereka yang dapat Anda isi.
Di Sini’s di mana Anda dapat menemukannya:
- Formulir Perselisihan Experian
- Formulir Sengketa Equifax
- Formulir Perselisihan Transunion
Jika kesalahan muncul di masing -masing biro kredit’ Laporan, Anda’LL perlu mengajukan laporan terpisah untuk masing -masing. Masing -masing proses perselisihan kredit sedikit berbeda, tetapi secara umum, Anda’LL perlu memasukkan formulir sengketa dengan penjelasan kesalahan serta salinan laporan Anda dengan kesalahan yang sama dinotasikan.
Laporkan kesalahan ke furnisher: Metode lain yang dapat Anda gunakan untuk membantah utang pada laporan kredit Anda adalah langsung ke sumbernya – pemberi pinjaman, bank, perusahaan kartu kredit, atau agen penagihan yang salah melaporkan informasi. Saat Anda membantah barang tersebut, furnisher kemudian akan diminta untuk melaporkan perselisihan ke masing -masing biro kredit, membuat pekerjaan Anda sedikit lebih mudah.
Takeaways
Untuk menyelesaikannya, biarkan’S Tinjau beberapa takeaways kunci yang kami bahas.
- Apakah membantah laporan kredit melukai skor kredit Anda? Tidak, sengketa kredit tidak merugikan skor kredit Anda. Saat item pada laporan Anda sedang diselidiki, biro kredit akan mencatat ini pada laporan kredit Anda menggunakan “Xb” Kode yang menandakan pemberi pinjaman bahwa item tersebut sedang ditinjau dan tidak boleh dipertimbangkan dalam evaluasi mereka.
- Bergantung pada hasil perselisihan Anda, skor kredit Anda mungkin disesuaikan untuk mencerminkan informasi yang diperbarui. Jika item negatif dihapus, perselisihan dapat meningkatkan skor kredit Anda .
- Untuk membantah item pada laporan kredit Anda, ikuti langkah -langkah ini:
- Dapatkan Salinan Laporan Kredit Anda
- Memutuskan apakah Anda harus membantah barang atau tidak
- Ajukan perselisihan dengan furnisher atau tiga biro kredit utama dengan formulir sengketa dan salinan laporan kredit Anda
Untuk informasi lebih lanjut tentang sengketa kredit, lihat blog ini untuk mempelajari cara memenangkan sengketa kredit .
Hemat lebih banyak, belanjakan lebih pintar, dan buat uang Anda melangkah lebih jauh
Bagaimana Sengketa Laporan Kredit Mempengaruhi Kredit Anda
Menyelisihkan Laporan Kredit Ketidakakuratan tidak’t mempengaruhi kredit Anda, tetapi beberapa perubahan yang dilakukan sebagai tanggapan atas perselisihan dapat membantu skor kredit Anda. Penghapusan pembayaran terlambat yang tidak akurat, penyelidikan kredit baru atau kebangkrutan dapat mengakibatkan peningkatan skor kredit. Sambil merevisi informasi pribadi seperti nama, alamat, atau pemberi kerja tidak pernah mempengaruhi skor kredit.
Melalui 31 Desember 2023, Experian, Transunion dan Equifax akan menawarkan semua U.S. Laporan Kredit Mingguan Gratis Konsumen Melalui Laporan Tahunan CREDIT.com untuk membantu Anda melindungi kesehatan keuangan Anda selama kesulitan yang tiba-tiba dan belum pernah terjadi sebelumnya yang disebabkan oleh COVID-19.
Dalam artikel ini:
- Kapan saya bisa membantah informasi laporan kredit?
- Apakah mengajukan perselisihan melukai kredit Anda?
- Kemungkinan hasil sengketa
- Berapa lama informasi tetap ada di laporan kredit saya?
- Bagaimana jika saya tidak setuju dengan hasil perselisihan saya?
Meminta perubahan atau pembaruan ke laporan kredit Anda – proses yang dikenal sebagai mengajukan perselisihan – tidak ada dampak langsung pada kredit Anda. Tetapi perubahan tertentu yang dilakukan sebagai tanggapan terhadap perselisihan dapat memengaruhi skor kredit Anda. Baca terus untuk mempelajari bagaimana perselisihan bekerja dan mengapa mereka mungkin atau mungkin tidak memengaruhi kredit Anda.
Kapan saya bisa membantah informasi laporan kredit?
Ketidakakuratan pada laporan kredit relatif jarang, tetapi mereka dapat terjadi dari waktu ke waktu. Itulah mengapa bijaksana untuk secara teratur memeriksa laporan kredit Anda dengan tiga biro kredit konsumen nasional (Experian, Transunion dan Equifax). Anda dapat memeriksa laporan kredit Experian Anda secara gratis kapan saja; Anda juga bisa mendapatkan laporan gratis dari masing -masing biro kredit. Jika ada laporan Anda yang berisi informasi yang Anda rasa salah atau yang dapat terkait dengan penipuan atau pencurian identitas, pertimbangkan untuk mengajukan perselisihan dengan biro yang relevan.
Bergantung pada item laporan kredit yang dipertanyakan, tindakan tambahan dapat dipanggil juga: penampilan pinjaman yang tidak dikenal atau akun kartu kredit bisa menjadi tanda penipuan kredit, misalnya. Namun, sebelum membunyikan alarm melalui akun baru di laporan Anda, periksa apakah entri tidak menggunakan nama perusahaan induk, inisial atau akronim untuk akun yang Anda kenal dengan nama lain. Misalnya, kartu kredit ritel mungkin muncul di laporan kredit Anda dengan nama mitra pemberi pinjaman perusahaan atau bank yang mengelola kartu kreditnya.
Proses untuk mengajukan sengketa mungkin agak berbeda untuk setiap biro kredit. Di bawah ini kita akan membahas perselisihan kredit Experian.
Apakah mengajukan perselisihan melukai kredit Anda?
Mengajukan perselisihan tidak berdampak pada skor kredit. Tetapi jika informasi tertentu tentang laporan kredit Anda berubah sebagai akibat dari perselisihan Anda, skor kredit Anda dapat berubah.
Sifat perubahan itu – apakah skor Anda naik, turun atau tetap sama – tergantung pada apa yang Anda sengketa dan hasil dari perselisihan.
- Membantah informasi pribadi yang digunakan terutama untuk mengkonfirmasi identitas Anda – seperti nama yang salah atau alamat tempat Anda tidak pernah hidup – tidak ada kaitan dengan skor kredit Anda karena informasi itu tidak digunakan untuk menghitung skor kredit.
- Namun, revisi riwayat pembayaran Anda dapat berdampak pada skor kredit Anda. Misalnya, pembayaran terlambat memiliki efek negatif pada skor kredit. Jika pembayaran terlambat dilaporkan secara keliru pada laporan kredit Anda dan Anda telah diperbaiki melalui perselisihan, skor kredit Anda kemungkinan akan meningkat.
Sebelum Anda membantah informasi laporan kredit, pertimbangkan kapan harus mengajukan perselisihan berdasarkan jika Anda berencana untuk mengajukan kredit baru segera. Jika Anda ingin laporan kredit Anda mencerminkan informasi yang diperbarui berdasarkan proses perselisihan, lebih baik menunggu sampai setelah perselisihan diselesaikan untuk melamar.
Perselisihan biasanya membutuhkan waktu kurang dari 30 hari dan dapat dikenakan verifikasi dengan pemberi pinjaman atau entitas lain yang memberikan informasi kepada Experian. Setelah perselisihan Anda selesai, Anda dapat masuk ke akun Experian Anda untuk melihat hasil perselisihan Anda dan bagaimana hal itu memengaruhi skor FICO ® Anda ☉ dari Experian, jika sama sekali.
Kemungkinan hasil sengketa
Hasil perselisihan bergantung sebagian pada sifat informasi yang dimaksud. Deskripsi hasil yang mungkin muncul di laporan kredit Experian Anda atau dalam pemberitahuan akun Experian Anda setelah perselisihan selesai termasuk yang berikut:
Sengketa terkait dengan informasi pribadi Anda
Mengajukan perselisihan yang terkait dengan informasi pengidentifikasi pribadi Anda, yang dapat mencakup nama, alamat, nomor jaminan sosial dan pengusaha Anda, dapat menghasilkan notasi hasil berikut:
- Ditambahkan: Item ini ditambahkan ke laporan kredit Anda.
- Diperbarui: Informasi yang Anda sukai telah direvisi pada laporan kredit Anda.
- Dihapus: Item telah dihapus dari laporan kredit Anda.
- Tetap: Pemberi pinjaman atau sumber informasi telah menyatakan bahwa informasi tersebut akurat, sehingga item belum berubah.
Perselisihan terkait dengan akun, pertanyaan atau kebangkrutan
Notasi berikut dapat muncul dalam laporan kredit Anda dan akun Experian sehubungan dengan perselisihan seputar akun kredit. Ini dapat mencakup riwayat pembayaran Anda, akun dalam pengumpulan dan penyitaan; pertanyaan yang dilakukan sebagai tanggapan terhadap aplikasi kredit atau kegiatan lainnya; atau kebangkrutan, ditemukan di bagian catatan publik dari laporan kredit Experian Anda.
- Diperbarui: Ini bisa berarti salah satu dari yang berikut:
- Informasi yang Anda sukai telah direvisi.
- Informasi yang Anda perselisihan telah diverifikasi seakurat oleh perabot informasi dan karenanya dibiarkan seperti apa adanya, tetapi informasi lain di akun Anda, yang tidak terkait dengan perselisihan Anda, telah diperbarui.
Berapa lama informasi tetap ada di laporan kredit saya?
Entri laporan kredit yang berbeda terakhir jumlah waktu yang berbeda. Sebagian besar entri yang dapat secara negatif mempengaruhi skor kredit Anda (pembayaran terlambat atau terlewat, penyitaan dan akun yang ditempatkan dalam koleksi, misalnya) akan tetap selama tujuh tahun.
Hal yang sama berlaku untuk Bab 13 Kebangkrutan Pribadi, tetapi Bab 7 Kebangkrutan Tetap di Laporan Kredit Anda selama 10 tahun sejak tanggal Anda mengajukan perlindungan dari pengadilan kebangkrutan.
Pertanyaan Kredit biasanya tetap ada di laporan kredit Anda selama 24 bulan.
Akun terbuka dengan riwayat kredit positif tetap ada di laporan kredit Anda tanpa batas waktu, sementara akun yang ditutup dalam reputasi baik akan tetap ada selama 10 tahun.
Bagaimana jika saya tidak setuju dengan hasil perselisihan saya?
Jika Anda membantah entri pada laporan kredit Anda dan furnisher data mengkonfirmasi informasi tersebut seakurat, Experian akan memberi tahu Anda dan item tersebut akan tetap tidak berubah. Experian dapat memperbarui atau menghapus item dalam perselisihan jika perabot data tidak menjawab permintaan verifikasi dalam kerangka waktu 30 hari yang ditentukan oleh hukum federal, tetapi jika furnisher memverifikasi informasi nanti, itu mungkin ditambahkan kembali dengan riwayat kredit Anda.
Jika Anda tidak setuju dengan hasil perselisihan, pilihan Anda meliputi:
- Menjangkau pemberi pinjaman. Hubungi Pemberi Pinjaman Anda (atau Furnisher Data Lainnya) untuk mencari koreksi perbedaan dalam catatan mereka.
- Ulang-ulang sengketa dengan biro kredit. Sertakan bukti tambahan dari ketidaktepatan. (Kirim ulang hanya informasi yang diberikan dengan perselisihan asli Anda tidak mungkin membawa hasil yang berbeda.)
- Tambahkan Pernyataan Sengketa ke Laporan Kredit Anda. Ini adalah catatan yang muncul ketika ada orang yang memeriksa kredit Anda, menunjukkan bahwa Anda tidak setuju dengan entri dalam laporan kredit Anda. Untuk menambahkan pernyataan perselisihan ke laporan kredit Experian Anda, buka pusat perselisihan, pilih item yang telah Anda sengkut, dan pilih Tambah Pernyataan.
Garis bawah
Membantah informasi laporan kredit yang tidak akurat adalah hak semua orang. Melaksanakan opsi itu tidak berpengaruh pada skor kredit, tetapi perubahan yang dilakukan pada laporan kredit Anda karena perselisihan dapat memengaruhi skor Anda. Periksa laporan kredit Experian gratis Anda secara teratur untuk memastikan keakuratannya, dan jika Anda menemukan masalah apa pun, Pusat Sengketa Experian adalah cara tercepat dan termudah untuk berselisih.
Informasi perselisihan tentang laporan kredit Anda
Menemukan informasi tentang laporan kredit Experian Anda yang tidak akurat? Mengajukan perselisihan agar diselesaikan.
Sumber daya
- Nilai kredit
- FAQ skor kredit
- Apa yang mempengaruhi skor kredit Anda?
- Apa rentang penilaian kredit yang berbeda?
- Dasar -dasar Skor Kredit
- Apa itu skor kredit yang bagus?
- Laporan kredit
- Dasar -dasar Laporan Kredit
- Perbaikan Kredit: Cara “Memperbaiki” Kredit Anda sendiri
- Bagaimana cara membantah informasi laporan kredit
- Memahami Laporan Kredit Experian Anda
- Penipuan & Pencurian Identitas
- Cara Membekukan Kredit Anda
- Bantuan Korban Pencurian Identitas
- Apa itu pencurian identitas dan bagaimana saya memastikan itu tidak’t terjadi padaku?
- Langkah yang harus diambil jika Anda adalah korban penipuan kartu kredit
- Meningkatkan kredit
- Bagaimana meningkatkan skor kredit Anda
- Berapa tingkat pemanfaatan kredit?
- Cara Membangun Kredit
- Keuangan pribadi
- Rencana manajemen utang: apakah itu tepat untuk Anda?
- Cara Mendapatkan Pinjaman Konsolidasi Hutang dengan Kredit Buruk
- Adalah pinjaman konsolidasi utang yang tepat untuk Anda?
- Bagaimana melunasi hutang kartu kredit
- Bagaimana keluar dari hutang
- Kalkulator
- Kalkulator April
- Kalkulator Pinjaman Pribadi
- Kalkulator Imbalan Kartu Kredit
- Kalkulator Hipotek
- Kalkulator Pembayaran Mobil
Penelitian terbaru
- Saldo pinjaman pribadi rata -rata naik 7% pada tahun 2022
- Generasi Z dan Kredit pada tahun 2023
- Saldo pinjaman mobil rata -rata tumbuh 7.7% pada tahun 2022
- Lihat semua penelitian
Ulasan Terbaru
- Kartu Kredit Siswa Terbaik 2023
- Kartu gas terbaik tahun 2023
- Instan Terbaik Gunakan Kartu Kredit 2023
- Kartu kredit terbaik untuk pembelian besar 2023
- Kartu kredit terbaik untuk pengeluaran sehari -hari tahun 2023
- Kartu kredit transfer saldo terbaik tahun 2023
Kredit
- Pemantauan Kredit Gratis
- Laporan 3-Bureau dan skor FICO ®
- Laporan Kredit Tahunan
- Experian Creditlock
- Memahami laporan kredit
- Bagaimana meningkatkan skor kredit Anda
Keuangan pribadi
Keuangan pribadi
- Ulasan Kartu Kredit
- Ulasan pinjaman
- Ulasan Asuransi Mobil
- Penganggaran
- Penghematan
- Hipotek & sewa
Mendukung
- Cara Membekukan File Kredit Anda
- Bagaimana cara membantah info tentang laporan kredit Anda
- Bantuan Korban Pencurian Identitas
- Dukungan untuk kredit yang ditolak
- Unggah dokumen untuk Experian
- Dukungan Pelanggan Experian
Keragaman, kesetaraan, dan inklusi Experian
- Syarat & Ketentuan Hukum
- Kebijakan pribadi
- Kebijakan Privasi CA
- Tekan
- Pilihan iklan
- Karier
- Hubungan Investor
- Hubungi kami
SCORE SCORE KREDIT Dihitung berdasarkan model FICO ® SCORE 8. Pemberi pinjaman atau perusahaan asuransi Anda dapat menggunakan skor FICO ® yang berbeda dari FICO ® SCORE 8, atau jenis skor kredit lainnya sama sekali. Belajarlah lagi.
Kebijakan Editorial: Informasi yang terkandung dalam Ask Experian hanya untuk tujuan pendidikan dan bukan nasihat hukum. Anda harus berkonsultasi dengan pengacara Anda sendiri atau mencari saran khusus dari seorang profesional hukum mengenai masalah hukum apa pun. Harap dipahami bahwa kebijakan Experian berubah seiring waktu. Posting mencerminkan kebijakan Experian pada saat penulisan. Sambil dikelola untuk informasi Anda, posting yang diarsipkan mungkin tidak mencerminkan kebijakan Experian saat ini.
Pendapat yang diungkapkan di sini adalah penulis sendiri, bukan dari bank mana pun, penerbit kartu kredit atau perusahaan lain, dan belum ditinjau, disetujui atau disetujui oleh salah satu entitas ini. Semua informasi, termasuk tarif dan biaya, akurat pada tanggal publikasi dan diperbarui sebagaimana disediakan oleh mitra kami. Beberapa penawaran di halaman ini mungkin tidak tersedia melalui situs web kami.
Menawarkan pro dan kontra ditentukan oleh tim editorial kami, berdasarkan penelitian independen. Perusahaan bank, pemberi pinjaman, dan kartu kredit tidak bertanggung jawab atas konten apa pun yang diposting di situs ini dan tidak mendukung atau menjamin ulasan apa pun.
Pengungkapan Pengiklan: Penawaran yang muncul di situs ini berasal dari perusahaan pihak ketiga (“mitra kami”) dari mana layanan konsumen Experian menerima kompensasi. Kompensasi ini dapat memengaruhi bagaimana, di mana, dan dalam urutan apa produk muncul di situs ini. Penawaran di Situs tidak mewakili semua layanan keuangan, perusahaan, atau produk yang tersedia.
*Untuk informasi lengkap, lihat syarat dan ketentuan penawaran di situs web penerbit atau mitra. Setelah Anda mengklik berlaku, Anda akan diarahkan ke penerbit atau situs web mitra di mana Anda dapat meninjau syarat dan ketentuan penawaran sebelum mendaftar. Kami menunjukkan ringkasan, bukan persyaratan hukum lengkap – dan sebelum melamar Anda harus memahami persyaratan lengkap dari penawaran sebagaimana dinyatakan oleh penerbit atau mitra itu sendiri. Sementara Layanan Konsumen Experian menggunakan upaya yang wajar untuk menyajikan informasi yang paling akurat, semua informasi penawaran disajikan tanpa jaminan.
Situs web Experian telah dirancang untuk mendukung browser internet modern dan terkini. Experian tidak mendukung Internet Explorer. Jika saat ini Anda menggunakan browser yang tidak didukung, pengalaman Anda mungkin tidak optimal, Anda mungkin mengalami masalah rendering, dan Anda mungkin terpapar risiko keamanan potensial. Dianjurkan agar Anda meningkatkan ke versi browser terbaru.
© 2023 Hak cipta dilindungi undang -undang. Experian. Experian dan merek dagang Experian yang digunakan di sini adalah merek dagang atau merek dagang terdaftar Experian dan afiliasinya. Penggunaan nama dagang, hak cipta, atau merek dagang lainnya hanya untuk tujuan identifikasi dan referensi dan tidak menyiratkan hubungan apa pun dengan hak cipta atau pemegang merek dagang dari produk atau merek mereka. Nama produk dan perusahaan lain yang disebutkan di sini adalah milik pemiliknya masing -masing. Lisensi dan Pengungkapan.
Hapus Perselisihan Laporan Kredit

Laporan Kredit Aren’T selalu sempurna dan sesekali barang -barang tertentu perlu diperbaiki – itu’s di mana sengketa kredit memasuki gambar. Saat mengajukan pinjaman rumah hipotek, laporan kredit harus akurat dan tanpa perselisihan. Menghapus Sengketa Laporan Kredit Butuh waktu dan upaya, dan jika Anda tidak’t punya waktu (atau ingin melakukan upaya), maka uang dapat dibayar untuk memiliki pembaruan penyedia kredit laporan. Biasanya biayanya sekitar $ 35 per perdagangan, per biro kredit. Pastikan untuk memeriksa tinjauan kredit kami untuk informasi lebih lanjut tentang kredit.
Apa’s Sengketa?
Ketika keakuratan sebuah perdagangan diperebutkan, agen pelaporan akan menandai akun itu sebagai “dalam perselisihan” yang pada dasarnya pada dasarnya “persembunyian” Akun dari model penilaian kredit. Sebagai produk sampingan, jika akun itu memiliki status menghina, skor kredit dapat meningkat secara artifisial selama periode kontes. Inilah sebabnya mengapa perusahaan restorasi kredit mengambil kredit – pun yang dimaksudkan – untuk meningkatkan skor kredit; Namun, peningkatannya hanya sementara. Setelah perselisihan telah diselesaikan (menjadi lebih baik atau lebih buruk), perdagangan diperbarui dan sedang “terlihat” lagi oleh model penilaian. Jika item menghina masih ada, skor akan diperbarui dan menggunakan status yang lebih rendah.
Cara menghapus perselisihan
Untuk menghapus perselisihan dari laporan kredit (gratis) Anda dapat menghubungi biro kredit mana pun yang melaporkan perselisihan.
- Experian’S Nomor telepon adalah 888-210-9101 dan 866-673-0140 dan itu’S dijawab oleh manusia kehidupan nyata. Katakan saja kepada mereka bahwa Anda membutuhkan Pusat Bantuan Konsumen Nasional untuk mengakhiri perselisihan. Jam mereka dari jam 8 pagi-17:00 PST. Mereka kemudian memiliki hingga 72 jam untuk menghilangkan perselisihan dan Anda akan menerima konfirmasi email setelah selesai.
- Equifax’S Nomor telepon adalah 404-885-8300 dan juga dijawab oleh seseorang. Beri tahu mereka bahwa Anda perlu berbicara dengan seseorang di departemen layanan konsumen eksekutif untuk menghapus sengketa kredit. Mereka juga memiliki hingga 72 jam untuk menghilangkan perselisihan.
- Transunion’S Angka adalah 312-985-2000 dan memiliki ucapan mesin (ugh!) Tapi tetap saja di telepon dan Anda akan ditransfer ke orang yang hidup. Beri tahu mereka bahwa Anda perlu berbicara dengan seseorang di departemen penanganan khusus untuk penghapusan instan. (Ya).
Jangan ragu untuk menghubungi kami jika kami bisa melakukan layanan apa pun. Kami’re di sini untuk membantu jadi don’t menjadi pemalu.
Cara dengan cepat menghapus komentar perselisihan dari laporan kredit
Saya sering melihat bahwa pemberi pinjaman akan sering menolak pinjaman, terutama pinjaman hipotek, jika ada komentar perselisihan yang ditunjukkan pada laporan kredit. Seringkali mereka akan meminta komentar sengketa untuk dihapus sebelum menyetujui Anda. Hari ini saya akan memberi Anda templat untuk menghapus komentar seperti itu. Namun, jangan hapus komentar sengketa dari item negatif kecuali pemberi pinjaman secara khusus meminta Anda. Komentar sengketa ini membuat akun tidak diperhitungkan dalam skor kredit, jadi jika akun dengan riwayat negatif menghapus komentar sengketa, maka skor kredit mungkin turun. Sebaliknya, skor mungkin naik jika komentar sengketa dihapus dari akun positif. Artikel ini berisi informasi kontak saluran belakang untuk biro kredit, surat sengketa sampel bersama dengan instruksi tentang cara mendapatkan komentar sengketa yang dihapus dengan cepat dari laporan Anda. Tapi pertama -tama ada beberapa hal yang harus Anda ketahui tentang komentar perselisihan:
Apa komentar sengketa dan mengapa mereka muncul di laporan kredit:
Sesuai Undang -Undang Pelaporan Kredit yang Adil (FCRA), kapan saja Anda mempertanyakan validitas akun yang menunjukkan pada laporan kredit Anda, baik dengan kreditor atau dengan kreditor, akun harus diselidiki oleh biro kredit dan kreditor. Saat investigasi ini sedang terjadi, akun berhenti menjadi faktor dalam skor kredit Anda. Meskipun akun masih akan ditampilkan pada laporan kredit Anda, itu akan mengomentari itu menyatakannya ‘sengketa’. Setelah perselisihan selesai, akun akan mulai memperhitungkan skor kredit Anda lagi
Berbagai jenis komentar sengketa:
Variasi 1: “Akun yang disengketakan” atau “akun disengketakan, investigasi dalam proses”
Sementara salah satu dari komentar ini hadir di akun pada laporan kredit, akun tertentu tidak akan menjadi faktor dalam skor kredit. Oleh karena itu, pemberi pinjaman biasanya ingin kedua jenis komentar perselisihan ini dihapus, terutama dari akun negatif. Jika akun mencerminkan variasi pertama “akun disengketakan,’ Kemudian komentar sengketa mungkin tetap pada laporan kredit tanpa batas waktu. Namun, jika penyelidikan ulang sedang dalam proses, itu menunjukkan biro kredit sedang melakukan penyelidikan dan dalam waktu 30 hari, mereka akan memperbarui atau menghapus akun. Selain itu, biro dapat mengubah komentar menjadi sederhana “akun disengketakan,” yang akan menjaga akun agar tidak diperhitungkan dalam skor, atau mereka dapat memperbarui komentar untuk menunjukkan ‘Sengketa diselesaikan’, seperti yang dijelaskan selanjutnya.
Variasi 2. “Akun diselesaikan sekarang diselesaikan”
Akun akan mencerminkan komentar ini, setelah menyelesaikan penyelidikan perselisihan oleh biro kredit. Namun, dengan komentar ini, akun akan memperhitungkan skor kredit. Karena alasan ini, bank dan calon pemberi pinjaman tidak akan memperhatikan jenis komentar sengketa ini.
Menghapus komentar sengketa untuk meningkatkan skor FICO Anda:
Jika Anda adalah akun yang sedang disengketakan (menunjukkan komentar sengketa variasi 1), tetapi dengan riwayat positif, bebas dari pembayaran yang terlambat atau status penagihan atau pengumpulan pada laporan kredit, kemudian menghapus komentar sengketa dapat mengakibatkan peningkatan skor peningkatan skor.
Saat menghapus komentar sengketa dapat mengurangi skor Anda:
Jika di sisi lain, Anda menghapus komentar sengketa dari akun negatif, maka menghapus komentar sengketa dapat mengakibatkan penurunan skor. Tetapi seperti yang kita bahas sebelumnya, Anda mungkin perlu melakukan ini sebagai prasyarat untuk mendapatkan disetujui.
Menelepon Biro untuk Penghapusan Komentar Sengketa Instan:
Experian: Hubungi 855-414-6148 (Pilih Opsi 2, 1, 2, 1 setelah Anda diminta untuk SSN# dan DOB Anda dll)
Ini akan membawa Anda ke agen langsung. Jika ini tidak’T BEKERJA KEMUDIAN LAPORAN EKSPERI GRATIS ANDA DI LAPORAN EXPERIAN DARI TAHUNANCREDITREPORT.com atau mendaftar untuk freecreditreport.akun com. Ini akan memberi Anda ponsel khusus yang berubah secara musiman dan ID laporan # untuk melaluinya layanan pelanggan lebih cepat. Beri tahu mereka bahwa Anda membeli rumah dan Anda ingin perselisihan dihapus dari beberapa akun pada laporan kredit Anda dan bahwa Anda tidak lagi membantah akun tersebut. Tanyakan kepada mereka berapa lama waktu yang dibutuhkan untuk dilakukan dan jika dia mengatakan bahwa itu akan memakan waktu lebih dari beberapa hari … Beri tahu mereka bahwa Anda perlu bergerak maju dengan penutupan di rumah Anda dan dapat dipercepat lebih cepat.
Equifax: Telepon # 800-846-5279 (diambil oleh agen live, tetapi waktu tahan lama)
Beri tahu mereka bahwa Anda ingin perselisihan dihapus dari beberapa akun pada laporan kredit Anda dan bahwa Anda tidak lagi membantah akun tersebut. Tanyakan kepada mereka berapa lama waktu yang dibutuhkan untuk dilakukan dan jika dia mengatakan bahwa itu akan memakan waktu lebih dari beberapa hari … Beri tahu mereka bahwa Anda perlu bergerak maju dengan penutupan di rumah Anda dan dapat dipercepat lebih cepat.
Transunion: Nomor Telepon: 800-916-8800. Ekstensi 4 lalu ekstensi 2.
Ini akan membuat Anda menjadi agen langsung. Beri tahu mereka bahwa Anda ingin perselisihan dihapus dari beberapa akun pada laporan kredit Anda dan bahwa Anda tidak lagi membantah akun tersebut. Tanyakan kepada mereka berapa lama waktu yang dibutuhkan untuk dilakukan dan jika dia mengatakan bahwa itu akan memakan waktu lebih dari beberapa hari … Beri tahu mereka bahwa Anda perlu bergerak maju dengan penutupan di rumah Anda dan dapat dipercepat lebih cepat.
Contoh surat kredit biro untuk menghapus komentar yang disengketakan
Alih -alih menelepon Anda juga dapat menulis ke biro kredit tetapi ini mungkin membutuhkan beberapa minggu untuk memperbaiki laporan. Di bawah ini adalah contoh surat sengketa untuk menghapus komentar sengketa, gunakan dan memodifikasi agar sesuai dengan kata -kata Anda sendiri. Format untuk membantah sebanyak mungkin pertanyaan. Kirim surat itu ke masing -masing dari tiga biro kredit melalui surat bersertifikat atau faks. Lampirkan salinan dari masing-masing yang berikut: Kartu SSN (atau apa pun yang menunjukkan SSN#lengkap Anda), tagihan utilitas terkini (atau halaman dari laporan bank), identifikasi yang dikeluarkan negara bagian.
Tanggal lahir, SSN#
Re: Permintaan untuk memperbarui laporan kredit, mohon pinjaman terburu -buru menunggu
Untuk Perhatian,
Sesuai dengan Undang -Undang Pelaporan Kredit yang Adil Bagian 611 (15 U.S.C. § 1681i), saya mempraktikkan hak saya untuk “MEMPERBARUI” informasi yang tidak mencerminkan status akun tertentu saat ini. Lebih khusus berkaitan dengan komentar di akun. Saya meminta Anda menghapus “Komentar yang disengketakan” pada masing -masing akun di bawah ini dengan efek langsung. Akun tidak pernah diperdebatkan, untuk memulai, atau tidak lagi dalam perselisihan.
Saya meminta komentar sengketa yang akan dihapus dari item berikut:
Sekali lagi ini bukan permintaan untuk menyelidiki, tetapi untuk memperbarui, jadi saya berharap Anda memperbarui file saya sesegera mungkin dan bukan periode 30 hari reguler Anda’Diizinkan untuk perselisihan
Jika biro kredit tidak menghapus komentar sengketa:
Dalam hal ini, Anda’LL perlu menelepon kreditor dan terutama meminta mereka ‘Departemen Biro Kredit.’ Jika mereka tidak’t punya satu kemudian minta manajer. Beri tahu mereka bahwa Anda tidak lagi membantah barang tersebut dan Anda ingin mereka membuat notasi tentang itu dan mereka harus menghapus komentar perselisihan dari biro kredit. Sesuatu yang perlu dipertimbangkan di sini adalah bahwa jika akun tersebut merupakan akun yang belum dibayar, maka Anda ingin menimbang pilihan Anda tentang menelepon kreditor. Memanggil kreditor dapat mendorong mereka untuk memulai kembali aktivitas pengumpulan sekarang’ve menopang kepala Anda di radar mereka. Secara hukum kreditor memiliki jumlah waktu tertentu untuk dikumpulkan, juga dikenal sebagai “Statuta Pembatasan,’ Setiap negara bagian memiliki undang -undang pembatasan sendiri untuk hutang dan koleksi, jadi sebelum menelepon, pastikan apakah itu’S hutang besar Anda’berurusan dengan, bahwa undang -undang pembatasan telah kedaluwarsa.
• • • Kapan mempekerjakan seorang profesional: Terlepas dari upaya terbaik Anda jika skor tidak meningkat atau jika Anda mencari hasil yang lebih cepat dan lebih efektif, maka Anda dapat menjangkau saya secara pribadi di 323-983-8973 Atau email saya di [email protected], Pada perbaikan kredit IMAX, kami telah menangani biro kredit selama lebih dari satu dekade dan dapat dengan sederhana mengatakan kami mencapai tingkat keberhasilan tertinggi terakhir, kami memiliki biaya di muka $ 0, mengenakan biaya hanya setelah hasil, dan memiliki peringkat ulasan bintang 5 bintang dengan biaya mulai dari $ 849. Hubungi saya sekarang untuk konsultasi gratis dan perkiraan biaya. Saya menantikan balasan anda!
Bio: Ali Zane adalah CEO Perbaikan Kredit IMAX, Dept. Perusahaan Terdaftar Keadilan. Dia juga seorang editor yang berkontribusi di Scotsman Guide. Karena latar belakang industri hipoteknya, ia memulai perbaikan kredit IMAX untuk memberdayakan para profesional hipotek dengan meningkatkan klien mereka’ Skor FICO. Sejak 2004 IMAX Credit telah memiliki peringkat Yelp bintang 5 dan peringkat A+ BBB.