


Apakah menjalankan kredit Anda untuk hipotek melukai kredit Anda?
Ringkasan:
Hipotek dapat memiliki efek positif dan negatif pada skor kredit Anda. Di satu sisi, melakukan pembayaran tepat waktu atas hipotek Anda dapat meningkatkan skor kredit Anda dari waktu ke waktu. Selain itu, memiliki hipotek dapat melakukan diversifikasi portofolio kredit Anda, yang umumnya dipandang sebagai faktor positif. Namun, mengajukan permohonan hipotek untuk sementara waktu dapat menurunkan skor kredit Anda karena penyelidikan kredit yang keras. Penting juga untuk dicatat bahwa sementara pembayaran hipotek secara rutin diperhitungkan dalam skor kredit, pembayaran sewa biasanya memiliki dampak yang lebih kecil kecuali dilaporkan ke biro kredit.
1. Bagaimana hipotek mempengaruhi skor kredit Anda?
Hipotek dapat secara positif mempengaruhi skor kredit Anda dengan menetapkan riwayat pembayaran yang panjang. Namun, pembayaran hipotek yang terlewat dapat menyebabkan skor kredit Anda menurun.
2. Peran apa yang dimainkan keragaman kredit dalam skor kredit Anda?
Berbagai jenis kredit, seperti kartu kredit, pinjaman mobil, dan hipotek, dapat secara positif memengaruhi skor kredit Anda dengan memberikan keragaman kredit.
3. Dapat mengajukan permohonan hipotek melukai skor kredit Anda?
Ya, mengajukan permohonan hipotek untuk sementara waktu dapat menurunkan skor kredit Anda karena penyelidikan kredit keras yang dilakukan oleh pemberi pinjaman.
4. Bagaimana pembayaran hipotek dibandingkan dengan pembayaran sewa dalam hal dampak skor kredit?
Pembayaran hipotek biasanya diperhitungkan dalam skor kredit secara otomatis, sedangkan pembayaran sewa mungkin memiliki dampak yang lebih kecil kecuali dilaporkan ke biro kredit.
5. Apakah berbelanja untuk hipotek mempengaruhi skor kredit Anda?
Tidak, beberapa pertanyaan hipotek dalam periode 45 hari dihitung sebagai pertanyaan tunggal oleh FICO, model penilaian kredit yang paling umum digunakan untuk hipotek.
6. Apa saja kelemahan potensial untuk mendapatkan hipotek?
Proses awal melamar hipotek untuk sementara waktu dapat menurunkan skor kredit Anda. Selain itu, pembayaran hipotek yang hilang dapat berdampak negatif pada skor kredit Anda.
7. Dapat membayar sewa tepat waktu meningkatkan skor kredit Anda?
Pembayaran sewa dapat dipertimbangkan dalam beberapa model penilaian kredit jika dilaporkan ke biro kredit.
8. Siapa penulis artikel ini?
Penulis artikel ini adalah Teddy Nykiel dan Bev O’Shea.
9. Berapa lama hipotek biasanya bertahan?
Hipotek umumnya membutuhkan 15 hingga 30 tahun pembayaran.
10. Apa itu pertanyaan kredit yang sulit?
Penyelidikan kredit keras terjadi ketika pemberi pinjaman memeriksa kredit Anda sebagai bagian dari proses aplikasi hipotek, yang sementara dapat menurunkan skor kredit Anda.
11. Dapat memiliki hipotek membantu membangun kredit?
Ya, melakukan pembayaran tepat waktu dengan hipotek dapat membantu membangun skor kredit Anda dari waktu ke waktu.
12. Bagaimana memiliki hipotek berkontribusi pada usia kredit?
Hipotek menambah panjang riwayat kredit Anda, yang dapat menjadi faktor positif saat menghitung skor kredit.
13. Apa pentingnya keragaman kredit?
Keragaman kredit, yang mencakup berbagai jenis kredit seperti hipotek, dapat memiliki dampak positif pada skor kredit.
14. Dapat menyewa pembayaran meningkatkan skor kredit?
Pembayaran sewa mungkin memiliki dampak terbatas pada skor kredit kecuali mereka secara khusus dilaporkan ke biro kredit.
15. Dapat beberapa pertanyaan hipotek berdampak negatif pada skor kredit?
Tidak, beberapa pertanyaan hipotek dalam waktu singkat umumnya dihitung sebagai pertanyaan tunggal dengan model penilaian kredit.
Apakah disetujui sebelumnya melukai kredit Anda
Keragaman, kesetaraan, dan inklusi Experian
Bagaimana hipotek mempengaruhi skor kredit Anda?
Teddy adalah mantan penulis pinjaman mahasiswa dengan Nerdwallet, di mana ia membahas topik -topik di sekitar mengelola uang sebelum, selama dan setelah kuliah. Karyanya telah ditampilkan oleh Associated Press, USA Today, Chicago Tribune dan Reuters.
Bev O’Shea
Penulis Keuangan Pribadi | Uang MSN, Kredit.Com, Atlanta Journal-Constitution, Orlando Sentinel
Bev O’Shea adalah mantan otoritas Nerdwallet tentang kredit konsumen, penipuan dan pencurian identitas. Dia memegang gelar sarjana dalam bidang jurnalisme dari Auburn University dan Magister Pendidikan dari Georgia State University. Sebelum datang ke Nerdwallet, dia bekerja untuk surat kabar harian, uang dan kredit MSN.com. Karyanya telah muncul di New York Times, The Washington Post, The Los Angeles Times, Marketwatch, USA Today, MSN Money dan di tempat lain. Twitter: @Beverlyoshea.
Diperbarui 3 Mei 2021
Kathy Hinson
Editor penugasan timah | Keuangan Pribadi, Penilaian Kredit, Utang dan Manajemen Uang
Kathy Hinson Memimpin Tim Keuangan Pribadi Inti di Nerdwallet. Sebelumnya, ia menghabiskan 18 tahun di Oregonian di Portland dalam peran termasuk Kepala Meja Copy dan Pemimpin Tim untuk Desain dan Editing. Pengalaman sebelumnya termasuk berita dan pengeditan salinan untuk beberapa surat kabar California Selatan, termasuk Los Angeles Times. Dia mendapatkan bujangan’Gelar di bidang jurnalisme dan komunikasi massa dari University of Iowa.
Banyak atau semua produk yang ditampilkan di sini berasal dari mitra kami yang memberi kompensasi kepada kami. Ini memengaruhi produk mana yang kami tulis dan di mana dan bagaimana produk muncul di halaman. Namun, ini tidak mempengaruhi evaluasi kami. Pendapat kami adalah milik kami. Berikut adalah daftar mitra kami dan inilah cara kami menghasilkan uang.
Lebih seperti ini hipotek keuangan pribadi
Ketika tiba saatnya untuk membeli rumah, hanya sedikit orang yang mampu membayar sepenuhnya tunai.
Sebagian besar memilih hipotek, atau pinjaman rumah. Seperti semua jalur kredit utama, hipotek akan muncul di laporan kredit Anda. Ini mungkin hal yang baik: hipotek dapat membantu membangun kredit Anda dalam jangka panjang, asalkan Anda membayar sesuai disepakati. Di Sini’s mengapa.
Butuh pemeriksaan laporan kredit?
Daftar akun agar laporan kredit gratis Anda dan skor secara langsung, setiap saat.
Memulai
Hipotek menambah riwayat kredit Anda
Tidak ada yang mempengaruhi skor kredit lebih dari riwayat pembayaran Anda.
Hipotek biasanya membutuhkan 15 hingga 30 tahun pembayaran, yang merupakan banyak waktu untuk memoles skor Anda dengan melakukan pembayaran tepat waktu. Pada akhirnya juga dapat berkontribusi pada usia kredit Anda, atau berapa lama Anda’ve memiliki kredit, yang mungkin membantu.
Di sisi lain, jika Anda melewatkan pembayaran, harapkan penurunan skor kredit Anda.
Hipotek mendiversifikasi kredit Anda
Jenis kredit yang Anda gunakan – kartu kredit, pinjaman mobil, hipotek – juga memengaruhi skor Anda, tetapi tidak sebanyak pembayaran tepat waktu. Dalam bahasa kredit, kartu kredit Anda bergulir (dapat digunakan kembali) kredit, dan hipotek Anda adalah pinjaman angsuran .
Secara umum, semakin banyak keragaman kredit, semakin baik, dan hipotek menambah campuran.
Sisi lain
Secara keseluruhan, hipotek harus membangun kredit Anda, tetapi dapat menyebabkan penurunan pada awalnya. Saat Anda mengajukan hipotek, pemberi pinjaman akan memeriksa kredit Anda untuk menentukan apakah akan menyetujui Anda. Ini memicu penyelidikan kredit yang keras, yang sementara dapat menurunkan skor kredit Anda dengan beberapa poin.
Dalam kebanyakan kasus, pemberi pinjaman akan memeriksa skor kredit Anda di ketiga biro kredit utama dan menggunakan skor menengah untuk membantu menentukan tingkat hipotek yang akan Anda bayar. Anda dapat melihat pertanyaan itu pada laporan kredit Anda. (Anda dapat memeriksa laporan kredit Anda secara gratis, serta memantau skor kredit Anda dengan Nerdwallet.)
Jika Anda berbelanja untuk hipotek, beberapa pertanyaan seharusnya tidak melukai skor Anda. FICO, yang menghasilkan skor kredit paling sering digunakan untuk berasal dari hipotek, menghitung beberapa pertanyaan dalam waktu 45 hari sebagai satu penyelidikan tunggal.
Pembayaran hipotek vs. menyewa
Membayar hipotek tepat waktu dapat membuat perbedaan besar dalam skor kredit Anda – dan membayar jumlah yang sama dalam sewa tepat waktu biasanya tidak.
Pembayaran sewa dipertimbangkan dalam beberapa model penilaian jika dilaporkan (dan ada layanan pelaporan sewa untuk melaporkan pembayaran tersebut ke biro kredit).
Tetapi pembayaran hipotek biasanya dilaporkan tanpa upaya khusus di pihak Anda dan secara rutin diperhitungkan dalam skor kredit.
Tentang Penulis: Teddy Nykiel adalah mantan penulis pinjaman pribadi dan pelajar untuk Nerdwallet. Karyanya telah ditampilkan oleh Associated Press, USA Today dan Reuters. Baca selengkapnya
Bev O’Shea adalah mantan penulis kredit di Nerdwallet. Karyanya telah muncul di New York Times, Washington Post, Marketwatch dan di tempat lain. Baca selengkapnya
Dengan catatan yang sama.
Mengenakan’t mendapatkan kartu kredit baru saat Anda’Re mengajukan permohonan hipotek
Pemberi pinjaman melihat lebih dari sekedar skor kredit Anda
Tingkat belanja? Di Sini’s Cara Melindungi Kredit Anda
Penyelamatan cepat: fasilitas dan jebakan
Menyelam bahkan lebih dalam di keuangan pribadi
Skor kredit gratis
oleh Nerdwallet
Meminimalkan kerusakan skor kredit akibat pembayaran terlambat
Oleh Bev O’Shea, Amanda Barroso
Skor kredit apa yang Anda butuhkan untuk membeli rumah?
Oleh Bev O’Shea, Kate Wood
Halaman Beranda Nerdwallet
Membuat semua uang yang tepat bergerak
Kartu kredit
Perencanaan keuangan
Berita Keuangan
Bisnis kecil
Unduh aplikasinya
Penafian: Nerdwallet berusaha untuk menjaga informasinya tetap akurat dan terkini. Informasi ini mungkin berbeda dari apa yang Anda lihat ketika Anda mengunjungi lembaga keuangan, penyedia layanan atau produk tertentu’S Situs. Semua produk keuangan, produk dan layanan belanja disajikan tanpa jaminan. Saat mengevaluasi penawaran, silakan tinjau lembaga keuangan’S Syarat dan Ketentuan. Penawaran pra-kualifikasi tidak mengikat. Jika Anda menemukan perbedaan dengan skor kredit atau informasi Anda dari laporan kredit Anda, silakan hubungi TransUnion® secara langsung.
Nerdwallet Compare, Inc. ID NMLS# 1617539
California: Pinjaman Pemberi Pinjaman Keuangan California Diatur Berdasarkan Lisensi Pemberi Pinjaman Perlindungan Keuangan dan Keuangan Inovasi #60DBO-74812
Layanan Asuransi Properti dan Korban Ditawarkan melalui Nerdwallet Insurance Services, Inc. (CA Lisensi Residen Tidak. OK92033) Lisensi Properti & Korban
Nerdwallet ™ | 55 Hawthorne st. – Lantai 11, San Francisco, CA 94105
Apakah disetujui sebelumnya melukai kredit Anda?

Di sana’S Satu langkah kunci yang harus Anda ambil untuk meningkatkan peluang Anda untuk mendaratkan rumah impian Anda: Dipahami untuk pinjaman hipotek dengan pemberi pinjaman.
Jika Anda melakukan ini, penjual akan memandang Anda sebagai pembeli yang lebih menarik. Jika mereka menerima banyak penawaran, penjual lebih cenderung memilih pembeli yang disetujui untuk hipotek daripada mereka yang belum memperoleh pembiayaan.
Tetapi apakah akan disetujui untuk hipotek melukai skor kredit FICO tiga digit Anda? Sedikit, tetapi penurunan skor kredit Anda akan bersifat sementara. Dan keuntungan dari prearproved jauh lebih besar daripada hit kecil untuk skor Anda.
Bagaimana cara kerja pra -pemasukan hipotek?
Saat Anda’berbelanja untuk rumah, itu’S berguna untuk mengetahui berapa banyak real estat yang Anda mampu. Pra -praxproval hipotek membantu Anda menentukan ini.
Selama proses pra -praxproval, Anda’LL Kirim salinan dokumen keuangan terpenting Anda sehingga pemberi pinjaman Anda dapat memverifikasi penghasilan Anda. Ini biasanya dokumen seperti 2 bulan terakhir dari laporan rekening bank, dua potongan gaji terbaru, dua pengembalian pajak terakhir Anda dan formulir W-2 Anda dari 2 tahun terakhir. Anda’LL juga memberikan izin pemberi pinjaman untuk memeriksa laporan kredit dan skor kredit Anda.
Setelah pemberi pinjaman Anda memiliki informasi ini, itu akan menentukan berapa banyak uang hipotek yang bersedia meminjamkan Anda. Pemberi pinjaman Anda akan memberikan informasi ini kepada Anda dalam surat pra -pra -pra -presproval tertulis.
Surat ini penting. Pertama kamu’ll tahu persis seberapa besar hipotek Anda. Ini akan mencegah Anda membuang -buang waktu melihat rumah yang Anda bisa’t mampu. Jika pemberi pinjaman Anda mempresentasikan Anda untuk hipotek $ 250.000, Anda menang’T repot -repot melihat rumah seharga $ 300.000 atau lebih.
Kedua, penjual menganggap pembeli yang memiliki surat pra -persaudaraan lebih menarik daripada mereka yang tidak’T. Penjual tahu bahwa kemungkinan penjualan rumah mereka jatuh jauh lebih rendah jika pembeli telah disetujui untuk pinjaman. Jika Anda memasuki perang penawaran untuk rumah dan penawaran Anda kira -kira sama dengan pembeli lain yang memiliki’Telah pra -pra -cuplikan, penjual lebih cenderung memilih tawaran Anda.
Tidak ada biaya untuk disetujui sebelumnya untuk hipotek, dan Anda bisa disetujui dengan lebih dari satu pemberi pinjaman.
Mengenakan’t bingung pra -approval dengan prakualifikasi untuk hipotek. Saat Anda sudah prakualifikasi, Anda hanya memberi tahu pemberi pinjaman apa yang Anda peroleh setiap bulan. Pemberi pinjaman kemudian memperkirakan berapa banyak pinjaman yang bisa Anda dapatkan dari informasi Anda, tetapi mereka tidak’t periksa kredit Anda atau verifikasi penghasilan Anda. Penjual Don’t menganggap pembeli prakualifikasi bisa diandalkan seperti yang telah disetujui.
Apakah hipotek melukai kredit Anda?
Mengambil hipotek adalah tonggak besar bagi Anda – dan kredit Anda. Sebagai permulaan, membangun dan mempertahankan kredit yang diperlukan untuk mendapatkan hipotek adalah kemenangan besar. Mengelola hipotek secara bertanggung jawab menunjukkan kemampuan Anda untuk membayar pinjaman tepat waktu, menangani berbagai jenis kredit dan mempertahankan akun jangka panjang yang besar, yang semuanya dapat berkontribusi pada keuntungan positif untuk skor kredit Anda dari waktu ke waktu.
Namun, di sepanjang jalan, ada kalanya hipotek mungkin bisa melukai kredit Anda, baik menyebabkan benjolan kecil atau turbulensi yang lebih serius jika Anda menghadapi kesulitan dalam membayar pinjaman Anda. Berikut adalah beberapa pasang surut Anda dan kredit Anda mungkin bertemu saat Anda mendapatkan hipotek.
Hipotek baru dapat sementara menurunkan skor kredit Anda
Ketika pemberi pinjaman menarik skor kredit Anda dan melaporkan sebagai bagian dari aplikasi pinjaman, penyelidikan dapat menyebabkan penurunan kecil dalam skor kredit Anda (biasanya kurang dari lima poin). Namun, ini seharusnya tidak menjadi perhatian, karena efeknya kecil dan sementara, dan sendiri tidak boleh menyebabkan kerusakan signifikan pada skor kredit Anda atau memengaruhi keputusan pemberi pinjaman. Selain itu, model penilaian kredit mengenali tarif belanja untuk pinjaman sebagai langkah keuangan yang positif, dan biasanya menganggap beberapa pertanyaan dalam periode waktu terbatas karena hanya satu acara.
Yang mengatakan, ini bukan waktunya untuk mengajukan kredit yang tidak Anda butuhkan, seperti kartu kredit baru atau pembiayaan kembali pinjaman siswa. Simpan aplikasi itu untuk nanti, setelah pinjaman hipotek ditutup dan rumah adalah milik Anda.
Jika Anda belum mengajukan aplikasi pinjaman formal tetapi ingin mendapatkan prakualifikasi sehingga Anda akan tahu berapa banyak rumah yang Anda mampu, pemberi pinjaman Anda kemungkinan akan mendasarkan prakualifikasi pada pertanyaan “lunak”. Jenis pertanyaan ini tidak memengaruhi skor kredit Anda.
Setelah Anda disetujui untuk hipotek dan pinjaman Anda ditutup, skor kredit Anda mungkin turun lagi. Kabar Baik: Karena Anda sudah disetujui untuk pinjaman rumah Anda, penurunan sementara ini mungkin tidak terlalu penting.
Mengapa skor Anda turun saat Anda mendapatkan hipotek baru? Hipotek Anda adalah pinjaman besar dan baru. Model penilaian kredit belum memiliki bukti untuk menunjukkan bahwa Anda akan berhasil melakukan pembayaran tepat waktu. Akun baru juga menurunkan usia rata -rata akun Anda, faktor yang menyumbang sebagian kecil dari skor kredit Anda. Penurunan sementara skor kredit Anda ini harus mulai diselesaikan setelah beberapa bulan membayar pinjaman Anda tepat waktu, semua hal lain sama.
Bagaimana hipotek dapat menguntungkan skor kredit Anda
Penurunan awal dalam skor kredit Anda kecil dibandingkan dengan potensi upside yang dapat dimiliki hipotek untuk kredit Anda. Untuk memahami hal ini dengan lebih jelas, pertimbangkan faktor -faktor yang digunakan untuk menghitung skor FICO ® Anda ☉:
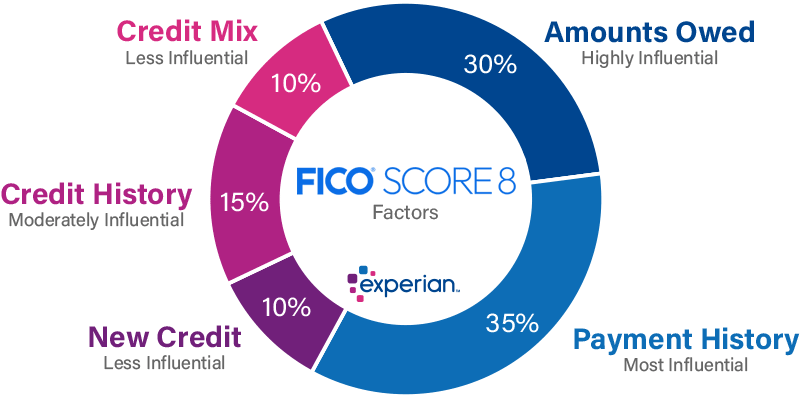
- Riwayat pembayaran: Hipotek khas memberikan kesempatan untuk melakukan pembayaran tepat waktu selama 30 tahun, pembangunan kredit.
- Campuran Kredit: Dengan mengelola campuran pinjaman angsuran seperti hipotek dan pinjaman mobil serta akun kartu kredit bergulir, Anda menunjukkan kemampuan Anda untuk menangani berbagai jenis kredit.
- Panjang Sejarah Kredit: Meskipun hipotek baru bekerja terhadap metrik ini, selama masa pinjaman, hipotek Anda menjadi akun jangka panjang yang menunjukkan umur panjang.
Ukuran hipotek khas juga dapat dimainkan untuk Anda. Lakukan pembayaran tepat waktu selama masa pinjaman, dan pengaruh positif hipotek Anda terhadap kredit Anda akan tahan lama.
Bagaimana hipotek dapat melukai kredit Anda
Tentu saja ada sisi lain dari cerita. Jika Anda kesulitan membayar hipotek Anda tepat waktu, skor kredit Anda hampir pasti akan menderita. Meskipun selalu merupakan ide yang baik untuk melakukan pembayaran hipotek Anda pada atau sebelum tanggal jatuh tempo, masalah sebenarnya untuk kredit Anda dimulai sekitar sebulan setelah Anda kehilangan pembayaran. Sebagian besar pemberi pinjaman hipotek memperpanjang masa tenggang 15 hari sebelum mereka menghukum Anda dengan biaya keterlambatan. Jika pembayaran adalah 30 hari atau lebih yang sudah pasti jatuh tempo, mereka akan melaporkannya terlambat ke agen pelaporan kredit.
Bahkan satu pembayaran terlambat 30 hari dapat memiliki efek yang bertahan lama pada kredit Anda. Sejarah Pembayaran menyumbang 35% dari skor kredit Anda dan merupakan faktor terbesar dalam perhitungannya. Pembayaran yang terlambat akan muncul pada laporan kredit Anda selama tujuh tahun, meskipun efeknya berkurang dari waktu ke waktu. Pembayaran terlambat 30 hari yang terisolasi kurang merusak dari beberapa pembayaran terlambat atau yang meluas ke 60 atau 90 hari yang lalu jatuh tempo.
Hipotek yang belum dibayar yang masuk ke penyitaan menciptakan masalahnya sendiri. Dalam penyitaan, beberapa pembayaran yang terlewat menyebabkan hipotek Anda menjadi default. Sebagai bagian dari perjanjian pinjaman Anda, pemberi pinjaman Anda memiliki hak untuk merebut properti Anda dan menjualnya untuk memulihkan uang mereka. Pembayaran yang terlewat yang mengarah pada penyitaan – 12 hari atau empat pembayaran yang terlewat adalah tipikal – akan merusak kredit Anda secara serius. Penyitaan itu sendiri juga menjadi item negatif pada laporan kredit Anda. Terburuk, Anda kehilangan rumah dan saham keuangan apa pun yang Anda miliki di dalamnya.
Jelas, tindakan terbaik adalah menghindari pembayaran dan penyitaan yang terlambat. Jika Anda pikir Anda mungkin tidak dapat melakukan pembayaran pinjaman kapan saja, hubungi pemberi pinjaman Anda untuk melihat apakah ada sesuatu yang dapat dilakukan untuk meminimalkan kerusakan dan membantu Anda kembali ke jalurnya.
Mengoptimalkan kredit di masa depan – dan sekarang
Mendapatkan hipotek adalah kesempatan positif untuk membangun kredit Anda, mengumpulkan kekayaan dan tinggal di rumah Anda sendiri. Memeriksa skor kredit Anda sebelum Anda memulai proses aplikasi dapat membantu Anda menentukan apakah mungkin ide yang baik untuk meluangkan waktu untuk meningkatkan skor kredit Anda sebelum mengirimkan aplikasi Anda.
Jika skor Anda tidak seperti yang Anda inginkan, lihat Experian Boost ® Ø . Layanan gratis ini memungkinkan Anda menambahkan utilitas tepat waktu, telepon, dan pembayaran layanan streaming ke perhitungan skor kredit Anda, yang dapat membantu mengimbangi penurunan kecil dalam skor kredit Anda saat Anda menunggu efek positif dari membayar hipotek baru Anda untuk menendang.
Pelajari lebih lanjut tentang hipotek & skor kredit Anda
- Skor kredit apa yang saya butuhkan untuk membeli rumah?
Persyaratan skor kredit minimum dapat bervariasi untuk program pinjaman rumah yang berbeda. Inilah yang perlu Anda ketahui sebelum Anda mengajukan permohonan hipotek. - Skor kredit mana yang digunakan pemberi pinjaman hipotek?
Banyak pemberi pinjaman hipotek menggunakan versi skor kredit spesifik saat menentukan jika Anda’LL memenuhi syarat untuk hipotek dan tarif Anda’ll menerima. - Berapa lama hipotek mempengaruhi skor Anda?
Dear Experian, berapa lama hipotek baru biasanya mempengaruhi skor Anda? – Wyn Dear Wyn, akun hipotek akan memengaruhi skor kredit Anda selama itu. - Cara menyiapkan kredit Anda untuk hipotek
Persiapkan kredit Anda untuk pinjaman hipotek dengan memeriksa skor dan laporan Anda dan mengatasi masalah potensial. Baca terus untuk langkah yang lebih spesifik.
Apa yang membuat skor kredit yang bagus?
Pelajari apa yang diperlukan untuk mencapai skor kredit yang baik. Tinjau skor FICO ® Anda dari Experian Today secara gratis dan lihat apa yang membantu dan melukai skor Anda.
Tidak diperlukan kartu kredit
Sumber daya
- Nilai kredit
- FAQ skor kredit
- Apa yang mempengaruhi skor kredit Anda?
- Apa rentang penilaian kredit yang berbeda?
- Dasar -dasar Skor Kredit
- Apa itu skor kredit yang bagus?
- Laporan kredit
- Dasar -dasar Laporan Kredit
- Perbaikan Kredit: Cara “Memperbaiki” Kredit Anda sendiri
- Bagaimana cara membantah informasi laporan kredit
- Memahami Laporan Kredit Experian Anda
- Penipuan & Pencurian Identitas
- Cara Membekukan Kredit Anda
- Bantuan Korban Pencurian Identitas
- Apa itu pencurian identitas dan bagaimana saya memastikan itu tidak’t terjadi padaku?
- Langkah yang harus diambil jika Anda adalah korban penipuan kartu kredit
- Meningkatkan kredit
- Bagaimana meningkatkan skor kredit Anda
- Berapa tingkat pemanfaatan kredit?
- Cara Membangun Kredit
- Keuangan pribadi
- Rencana manajemen utang: apakah itu tepat untuk Anda?
- Cara Mendapatkan Pinjaman Konsolidasi Hutang dengan Kredit Buruk
- Adalah pinjaman konsolidasi utang yang tepat untuk Anda?
- Bagaimana melunasi hutang kartu kredit
- Bagaimana keluar dari hutang
- Kalkulator
- Kalkulator April
- Kalkulator Pinjaman Pribadi
- Kalkulator Imbalan Kartu Kredit
- Kalkulator Hipotek
- Kalkulator Pembayaran Mobil
Penelitian terbaru
- Saldo pinjaman pribadi rata -rata naik 7% pada tahun 2022
- Generasi Z dan Kredit pada tahun 2023
- Saldo pinjaman mobil rata -rata tumbuh 7.7% pada tahun 2022
- Lihat semua penelitian
Ulasan Terbaru
- Kartu Kredit Terbaik Untuk Lulusan Perguruan Tinggi 2023
- Kartu Kredit Siswa Terbaik 2023
- Kartu gas terbaik tahun 2023
- Instan Terbaik Gunakan Kartu Kredit 2023
- Kartu kredit terbaik untuk pembelian besar 2023
- Kartu kredit terbaik untuk pengeluaran sehari -hari tahun 2023
Kredit
- Pemantauan Kredit Gratis
- Laporan 3-Bureau dan skor FICO ®
- Laporan Kredit Tahunan
- Experian Creditlock
- Memahami laporan kredit
- Bagaimana meningkatkan skor kredit Anda
Keuangan pribadi
Keuangan pribadi
- Ulasan Kartu Kredit
- Ulasan pinjaman
- Ulasan Asuransi Mobil
- Penganggaran
- Penghematan
- Hipotek & sewa
Mendukung
- Cara Membekukan File Kredit Anda
- Bagaimana cara membantah info tentang laporan kredit Anda
- Bantuan Korban Pencurian Identitas
- Dukungan untuk kredit yang ditolak
- Unggah dokumen untuk Experian
- Dukungan Pelanggan Experian
Keragaman, kesetaraan, dan inklusi Experian
- Syarat & Ketentuan Hukum
- Kebijakan pribadi
- Kebijakan Privasi CA
- Tekan
- Pilihan iklan
- Karier
- Hubungan Investor
- Hubungi kami
Ø Hasilnya akan bervariasi. Tidak semua pembayaran memenuhi syarat. Beberapa pengguna mungkin tidak menerima skor yang lebih baik atau peluang persetujuan. Tidak semua pemberi pinjaman menggunakan file kredit Experian, dan tidak semua pemberi pinjaman menggunakan skor yang dipengaruhi oleh Experian Boost ® . Belajarlah lagi.
SCORE SCORE KREDIT Dihitung berdasarkan model FICO ® SCORE 8. Pemberi pinjaman atau perusahaan asuransi Anda dapat menggunakan skor FICO ® yang berbeda dari FICO ® SCORE 8, atau jenis skor kredit lainnya sama sekali. Belajarlah lagi.
Kebijakan Editorial: Informasi yang terkandung dalam Ask Experian hanya untuk tujuan pendidikan dan bukan nasihat hukum. Anda harus berkonsultasi dengan pengacara Anda sendiri atau mencari saran khusus dari seorang profesional hukum mengenai masalah hukum apa pun. Harap dipahami bahwa kebijakan Experian berubah seiring waktu. Posting mencerminkan kebijakan Experian pada saat penulisan. Sambil dikelola untuk informasi Anda, posting yang diarsipkan mungkin tidak mencerminkan kebijakan Experian saat ini.
Pendapat yang diungkapkan di sini adalah penulis sendiri, bukan dari bank mana pun, penerbit kartu kredit atau perusahaan lain, dan belum ditinjau, disetujui atau disetujui oleh salah satu entitas ini. Semua informasi, termasuk tarif dan biaya, akurat pada tanggal publikasi dan diperbarui sebagaimana disediakan oleh mitra kami. Beberapa penawaran di halaman ini mungkin tidak tersedia melalui situs web kami.
Menawarkan pro dan kontra ditentukan oleh tim editorial kami, berdasarkan penelitian independen. Perusahaan bank, pemberi pinjaman, dan kartu kredit tidak bertanggung jawab atas konten apa pun yang diposting di situs ini dan tidak mendukung atau menjamin ulasan apa pun.
Pengungkapan Pengiklan: Penawaran yang muncul di situs ini berasal dari perusahaan pihak ketiga (“mitra kami”) dari mana layanan konsumen Experian menerima kompensasi. Kompensasi ini dapat memengaruhi bagaimana, di mana, dan dalam urutan apa produk muncul di situs ini. Penawaran di Situs tidak mewakili semua layanan keuangan, perusahaan, atau produk yang tersedia.
*Untuk informasi lengkap, lihat syarat dan ketentuan penawaran di situs web penerbit atau mitra. Setelah Anda mengklik berlaku, Anda akan diarahkan ke penerbit atau situs web mitra di mana Anda dapat meninjau syarat dan ketentuan penawaran sebelum mendaftar. Kami menunjukkan ringkasan, bukan persyaratan hukum lengkap – dan sebelum melamar Anda harus memahami persyaratan lengkap dari penawaran sebagaimana dinyatakan oleh penerbit atau mitra itu sendiri. Sementara Layanan Konsumen Experian menggunakan upaya yang wajar untuk menyajikan informasi yang paling akurat, semua informasi penawaran disajikan tanpa jaminan.
Situs web Experian telah dirancang untuk mendukung browser internet modern dan terkini. Experian tidak mendukung Internet Explorer. Jika saat ini Anda menggunakan browser yang tidak didukung, pengalaman Anda mungkin tidak optimal, Anda mungkin mengalami masalah rendering, dan Anda mungkin terpapar risiko keamanan potensial. Dianjurkan agar Anda meningkatkan ke versi browser terbaru.
© 2023 Hak cipta dilindungi undang -undang. Experian. Experian dan merek dagang Experian yang digunakan di sini adalah merek dagang atau merek dagang terdaftar Experian dan afiliasinya. Penggunaan nama dagang, hak cipta, atau merek dagang lainnya hanya untuk tujuan identifikasi dan referensi dan tidak menyiratkan hubungan apa pun dengan hak cipta atau pemegang merek dagang dari produk atau merek mereka. Nama produk dan perusahaan lain yang disebutkan di sini adalah milik pemiliknya masing -masing. Lisensi dan Pengungkapan.
Melamar hipotek? Begini cara memengaruhi skor kredit Anda
Mirip dengan bentuk kredit lainnya, mengajukan permohonan hipotek dapat berdampak pada skor kredit Anda.
Kamis diperbarui, 25 Agustus 2022
Bagikan Artikel Bagikan Melalui Artikel Bagikan Facebook Melalui Artikel Bagikan Twitter Melalui Artikel Bagikan LinkedIn Melalui Email
LifestyleVisuals | E+ | Gambar getty
Skor kredit Anda memainkan peran penting dalam mengamankan hipotek Anda. Itu karena pemberi pinjaman menggunakannya (di samping laporan kredit Anda dan kriteria lainnya) untuk menentukan seberapa besar kemungkinan Anda membayar kembali pinjaman rumah Anda tepat waktu dan dalam-waktu. Tetapi seperti melamar ke bentuk kredit lainnya, mengajukan permohonan hipotek dapat memengaruhi skor kredit Anda dalam beberapa cara.
Berlangganan buletin terpilih!
Pilihan terbaik kami di kotak masuk Anda. Rekomendasi belanja yang membantu meningkatkan kehidupan Anda, dikirim setiap minggu. Daftar disini.
Melamar hipotek
Skor kredit Anda mungkin menerima pukulan awal saat Anda mengajukan permohonan hipotek karena pemberi pinjaman harus membuka pertanyaan sulit ke dalam laporan kredit Anda. Pertanyaan sulit (a.k.A., “Tarik keras”) adalah ketika pemberi pinjaman menarik laporan kredit Anda dari salah satu dari tiga biro kredit utama (Experian, Equifax atau Transunion). Penyelidikan keras digunakan setiap kali Anda mengajukan permohonan kartu kredit baru, pinjaman pribadi, pinjaman mobil, atau bentuk kredit lainnya, jadi tidak eksklusif untuk berurusan dengan hipotek. Penyelidikan yang sulit benar -benar dapat mencetak skor kredit Anda beberapa poin, terlepas dari apakah Anda akhirnya disetujui atau ditolak untuk kartu kredit, pinjaman pribadi atau hipotek. Dengan hipotek secara khusus, Anda mungkin akan mengajukan pinjaman rumah dari beberapa pemberi pinjaman sehingga Anda dapat membandingkan penawaran Anda. Dalam hal ini, kredit Anda tidak akan berantakan beberapa kali. Dengan hipotek, Anda dapat membuat laporan kredit Anda ditarik oleh pemberi pinjaman tambahan tanpa dampak lebih lanjut terhadap skor kredit Anda selama Anda mengirimkan aplikasi tambahan dalam waktu 45 hari dari pemeriksaan kredit pertama Anda.
Membayar hipotek Anda
Bahkan jika skor kredit Anda terpukul setelah mengajukan permohonan hipotek Anda, Anda dapat membawanya kembali dengan melakukan semua pembayaran hipotek Anda (dan pembayaran tagihan Anda) tepat waktu dan dalam waktu setiap bulan. Itu karena riwayat pembayaran membentuk 35% dari skor kredit Anda. Di sisi lain, jika Anda melewatkan pembayaran hipotek atau tidak dapat membayar dalam satu bulan penuh, ini dapat mengakibatkan skor kredit Anda menerima pukulan. Sebelum Anda menerima penawaran hipotek yang Anda inginkan, pastikan bahwa suku bunga, pokok bulanan, PMI (jika berlaku) dan elemen lain yang berlaku dari pembayaran bulanan Anda termasuk dalam anggaran Anda.
Salah satu cara untuk menurunkan jumlah pokok bulanan Anda adalah dengan memilih istilah pinjaman yang lebih lama – perlu diingat bahwa istilah pinjaman yang lebih lama biasanya berarti Anda akan membayar lebih dalam bunga atas kehidupan pinjaman. Jika Anda berpikir ini lebih sesuai dengan kebutuhan Anda, pastikan Anda melihat pemberi pinjaman yang dapat menawarkan ini. Chase Bank dan Sofi keduanya menawarkan opsi hipotek dengan persyaratan pinjaman selama 30 tahun. Dan dengan sofi, saat Anda mengunci pinjaman rumah konvensional 30 tahun, Anda juga dapat menerima 0.Pengurangan harga 25% pada pinjaman Anda. Ini berpotensi membantu Anda menghemat sedikit lebih banyak uang untuk hipotek Anda.
Apa yang sebenarnya terjadi ketika pemberi pinjaman hipotek memeriksa kredit saya?
Pertanyaan memberi tahu kreditor lain bahwa Anda berpikir untuk mengambil hutang baru. Penyelidikan biasanya memiliki dampak kecil, tetapi negatif, pada skor kredit Anda. Pertanyaan adalah bagian penting dari mengajukan hipotek, jadi Anda tidak dapat menghindarinya sama sekali. Tapi itu membayar untuk menjadi pintar tentang mereka. Sebagai aturan umum, ajukan kredit hanya saat Anda membutuhkannya. Mengajukan kartu kredit, pinjaman mobil, atau jenis pinjaman lainnya juga menghasilkan pertanyaan yang dapat menurunkan skor Anda, jadi cobalah untuk menghindari melamar jenis kredit lainnya tepat sebelum mendapatkan hipotek atau selama proses hipotek. Pelajari lebih lanjut tentang skor kredit
Anda dapat berbelanja untuk hipotek dan itu tidak akan melukai kredit Anda
Dalam jendela 45 hari, beberapa pemeriksaan kredit dari pemberi pinjaman hipotek dicatat pada laporan kredit Anda sebagai satu pertanyaan. Ini karena kreditor lain menyadari bahwa Anda hanya akan membeli satu rumah. Anda bisa berbelanja dan mendapatkan beberapa pra -pra -pra -pinjaman dan perkiraan pinjaman resmi. Dampak pada kredit Anda adalah sama tidak peduli berapa banyak pemberi pinjaman yang Anda konsultasikan, selama pemeriksaan kredit terakhir dalam waktu 45 hari dari pemeriksaan kredit pertama. Bahkan jika pemberi pinjaman perlu memeriksa kredit Anda setelah jendela 45 hari selesai, berbelanja biasanya masih sepadan. Dampak dari penyelidikan tambahan itu kecil, saat berbelanja untuk penawaran terbaik dapat menghemat banyak uang dalam jangka panjang. Catatan: Aturan 45 hari hanya berlaku untuk cek kredit dari pemberi pinjaman hipotek atau kartu kredit broker dan pertanyaan lainnya diproses secara terpisah.
Anda dapat memeriksa kredit Anda sendiri tanpa dampak pada skor Anda
Saat Anda memeriksa kredit Anda sendiri – apakah Anda mendapatkan laporan kredit atau skor kredit – ditangani secara berbeda oleh agen pelaporan kredit dan tidak memengaruhi skor kredit Anda. Jika Anda mengajukan hipotek dan belum memeriksa laporan kredit Anda untuk kesalahan, lakukan sekarang. Anda bisa mendapatkan salinan gratis laporan kredit Anda di www.Laporan tahunan.com
. Jika Anda menemukan kesalahan, perbaiki mereka sesegera mungkin.
Baca jawaban lengkapnya
Masih memiliki pertanyaan tentang membeli rumah?
Kami telah membangun alat untuk membantu Anda memahami proses hipotek dan membandingkan opsi.
Kunjungi Panduan “Membeli Rumah” kami