


Tidak memiliki kredit pembangunan rekening bank?
Dapatkah rekening bank Anda membantu Anda membangun skor kredit Anda
Anda harus mendapatkan pinjaman pembangun kredit jika Anda ingin membangun kredit untuk pertama kalinya atau membangun kembali kredit Anda. Pinjaman pembangun kredit juga dapat membantu Anda membangun kredit dan membangun penghematan pada saat yang sama.
Ringkasan
Pinjaman Pembangun Kredit adalah pilihan yang bagus untuk individu yang ingin membangun kredit atau membangun kembali kredit mereka. Pinjaman ini tidak hanya membantu Anda meningkatkan skor kredit Anda tetapi juga memungkinkan Anda untuk menetapkan tabungan secara bersamaan. Dengan membuka akun pembangun kredit, Anda dapat melakukan pembayaran bulanan yang dilaporkan ke biro kredit utama, membantu Anda membuat riwayat pembayaran yang positif dan meningkatkan skor kredit Anda. Setelah pinjaman dilunasi, rekening tabungan tidak terkunci, dan Anda dapat mengakses dana bersama dengan bunga yang masih harus dibayar.
Poin -poin penting
1. Akun yang membangun kredit
- Skor kredit didasarkan pada informasi dalam laporan kredit Anda dari biro kredit.
- Meningkatkan informasi yang mendasari dalam laporan kredit Anda adalah penting untuk skor kredit yang baik.
- Angsuran dan akun putaran umumnya dilaporkan ke biro kredit oleh pemberi pinjaman dan penerbit kartu kredit.
2. Akun angsuran yang membangun kredit
- Akun angsuran adalah pinjaman pribadi dan bisnis dengan pembayaran bulanan tetap.
- Pinjaman pembangun kredit dan pinjaman mobil adalah contoh akun angsuran.
- Pinjaman pembangun kredit membantu Anda membangun atau membangun kembali kredit sambil membangun tabungan.
- Pinjaman mobil diamankan pinjaman angsuran di mana kendaraan berfungsi sebagai jaminan.
- Jenis pinjaman angsuran lainnya termasuk pinjaman pribadi, pinjaman mahasiswa, dan hipotek.
3. Akun putar yang membangun kredit
- Akun berputar memiliki batas kredit, dan saldo meningkat saat Anda meminjam uang.
- Kartu kredit tanpa jaminan adalah jenis umum dari akun revolving yang dapat membantu membangun kredit.
- Mempertahankan rasio pemanfaatan kredit yang rendah sangat penting untuk skor kredit yang baik.
Pertanyaan
1. Haruskah saya mendapatkan pinjaman pembangun kredit jika saya ingin membangun kredit untuk pertama kalinya?
Ya, pinjaman pembangun kredit adalah pilihan yang sangat baik untuk membangun kredit untuk pertama kalinya. Ini memungkinkan Anda melakukan pembayaran rutin yang dilaporkan ke biro kredit, membantu Anda menetapkan riwayat pembayaran yang positif.
2. Dapatkah pinjaman pembangun kredit juga membantu dalam membangun tabungan?
Ya, pinjaman pembangun kredit memungkinkan Anda untuk menyisihkan dana di rekening tabungan yang dijamin. Setelah pinjaman dilunasi, rekening tabungan tidak terkunci, dan Anda dapat mengakses dana bersama dengan bunga yang masih harus dibayar.
3. Apa saja jenis akun angsuran yang dapat membantu membangun kredit?
Contoh akun angsuran yang dapat membantu membangun kredit termasuk pinjaman pembangun kredit, pinjaman mobil, pinjaman pribadi, pinjaman mahasiswa, dan hipotek.
4. Bagaimana cara kerja pinjaman pembangun kredit?
Pinjaman pembangun kredit mengharuskan Anda melakukan pembayaran bulanan yang dilaporkan ke biro kredit. Pembayaran ini membantu Anda menetapkan riwayat pembayaran positif dan meningkatkan skor kredit Anda.
5. Dapat membantu pinjaman mobil dalam membangun kredit?
Ya, mengambil pinjaman mobil dan melakukan pembayaran rutin dapat membantu membangun kredit. Namun, penting untuk memastikan bahwa pemberi pinjaman melaporkan pembayaran Anda ke ketiga biro kredit untuk dampak maksimal pada skor kredit Anda.
6. Apa perbedaan antara pinjaman angsuran yang dijamin dan tanpa jaminan?
Pinjaman angsuran yang diamankan, seperti pinjaman mobil dan hipotek, memerlukan jaminan, sementara pinjaman angsuran tanpa jaminan, seperti pinjaman pribadi dan pinjaman mahasiswa, tidak.
7. Apakah kartu kredit adalah jenis akun revolving yang dapat membantu membangun kredit?
Ya, kartu kredit adalah jenis akun revolving umum yang dapat berkontribusi untuk membangun kredit. Melakukan pembayaran tepat waktu dan mempertahankan rasio pemanfaatan kredit yang rendah adalah penting untuk akun kartu kredit.
8. Apa itu rasio pemanfaatan kredit?
Rasio pemanfaatan kredit adalah rasio saldo kartu kredit Anda terhadap batas kredit Anda. Penting untuk menjaga rasio ini rendah karena pemanfaatan tinggi dapat berdampak negatif terhadap skor kredit Anda.
9. Dapatkah pinjaman pembangun kredit membantu membangun kembali kredit?
Ya, pinjaman pembangun kredit juga berguna untuk membangun kembali kredit. Dengan melakukan pembayaran tepat waktu dan meningkatkan riwayat kredit Anda, Anda dapat secara bertahap meningkatkan skor kredit Anda.
10. Apa bedanya akun angsuran dari akun revolving?
Akun angsuran melibatkan pembayaran bulanan tetap selama periode yang telah ditentukan, sementara akun revolving memiliki batas kredit dan memungkinkan untuk meminjam dan membayar sesuai kebutuhan.
Dapatkah rekening bank Anda membantu Anda membangun skor kredit Anda
Anda harus mendapatkan pinjaman pembangun kredit jika Anda ingin membangun kredit untuk pertama kalinya atau membangun kembali kredit Anda. Pinjaman pembangun kredit juga dapat membantu Anda membangun kredit dan membangun penghematan pada saat yang sama.
Akun yang membangun kredit
Skor kredit Anda didasarkan pada informasi dalam salah satu laporan kredit Anda dari biro kredit – baik Equifax, Experian, atau TransUnion. Akibatnya, jika Anda menginginkan skor kredit yang baik, Anda harus fokus pada peningkatan informasi yang mendasari dalam laporan kredit Anda.
Kreditor, seperti pemberi pinjaman dan penerbit kartu kredit, umumnya melaporkan angsuran dan akun putar ke biro. Namun, ada juga berbagai jenis akun dalam setiap kategori.
Akun angsuran yang membangun kredit
Akun angsuran adalah jenis pinjaman pribadi dan bisnis yang umum. Dengan pinjaman angsuran, Anda’umumnya menerima jumlah pinjaman sebagai lump sum dimini. Banyak pinjaman angsuran memiliki pembayaran bulanan, dan Anda’LL membayar pinjaman selama periode pembayaran yang telah ditentukan sebelumnya. Sebagian dari setiap pembayaran dapat digunakan untuk membayar bunga, dan sisanya akan membayar pinjaman’keseimbangan utama.
Berikut adalah beberapa contoh akun angsuran yang dapat Anda gunakan untuk membangun kredit.
Pinjaman pembangun kredit
Pinjaman pembangun kredit, seperti akun yang kuat kredit, adalah pinjaman angsuran yang ditawarkan secara khusus untuk membantu Anda membangun atau membangun kembali kredit Anda.
Saat Anda membuka akun pembangun kredit, dana tersebut disisihkan dalam rekening tabungan yang dijamin. Setiap bulan, Anda melakukan pembayaran dan pemberi pinjaman melaporkan informasi dan pembayaran akun Anda ke tiga biro kredit utama. Pembayaran tepat waktu ini dapat membantu Anda membangun riwayat pembayaran positif dan meningkatkan skor kredit Anda.
Setelah Anda melunasi pinjaman, rekening tabungan tidak terkunci, dan Anda’akan menerima dana ditambah bunga yang masih harus dibayar yang telah Anda peroleh. Akibatnya, Anda dapat membangun tabungan saat membangun kredit.
Pinjaman mobil
Pinjaman mobil – bukan semata -mata pinjaman untuk mobil – adalah contoh lain dari pinjaman angsuran yang dijamin. Kendaraan yang Anda beli akan menjadi jaminan untuk pinjaman, dan pemberi pinjaman dapat mengambil kembali kendaraan jika Anda ketinggalan pada pembayaran Anda.
Secara umum, Anda dapat mengambil pinjaman melalui dealer tempat Anda membeli mobil, atau Anda dapat mengajukan permohonan pembiayaan langsung dari bank, credit union, atau pemberi pinjaman online. Saat Anda mengambil pinjaman otomatis, Anda mungkin dapat memilih istilah pembayaran Anda, seperti 36, 48, 60, 72, atau 84 bulan. Anda’LL kemudian membayar pinjaman Anda dengan pembayaran angsuran selama periode itu.
Sebagian besar pemberi pinjaman mobil akan melaporkan pembayaran Anda ke ketiga biro kredit. Namun, beberapa pemberi pinjaman yang lebih kecil, seperti bank regional atau serikat kredit lokal, mungkin hanya melaporkan akun Anda ke satu atau dua biro. Akibatnya, Anda’LL hanya membangun kredit di biro tersebut.
Jenis pinjaman angsuran lainnya
Selain pinjaman pembangun kredit dan pinjaman mobil, ada beberapa jenis pinjaman angsuran umum lainnya:
- Pinjaman pribadi: Secara pribadi pinjaman umumnya adalah pinjaman tanpa jaminan yang digunakan orang untuk mengkonsolidasikan utang tingkat tinggi, seperti utang kartu kredit, atau membayar untuk pembelian tertentu. Misalnya, orang dapat mengambil pinjaman pribadi untuk membayar untuk pindah, pemakaman, perbaikan rumah, atau biaya medis.
- Pinjaman Mahasiswa: Pinjaman mahasiswa federal dan swasta adalah pinjaman angsuran tanpa jaminan. Pinjaman Mahasiswa Federal Dapat Mudah Memenuhi Syarat, Karena Pinjaman Federal Sarjana Don’t membutuhkan pemeriksaan kredit atau pendapatan. Pemberi pinjaman juga akan melaporkan akun Anda ke biro kredit saat Anda’masih di sekolah, bahkan jika Anda memiliki’T mulai melakukan pembayaran.
- Hipotek: Pinjaman rumah, atau hipotek, adalah jenis pinjaman angsuran umum lainnya. Tidak seperti pinjaman pribadi atau siswa, hipotek adalah akun yang diamankan yang menggunakan rumah Anda sebagai jaminan. Setelah Anda membeli rumah, Anda mungkin dapat mengeluarkan hipotek kedua, yang merupakan pinjaman angsuran (pinjaman ekuitas rumah) atau pinjaman berputar (jalur kredit ekuitas rumah).
Ada jenis pinjaman angsuran lainnya juga. Misalnya, bisnis mungkin mengambil pinjaman peralatan untuk membeli mesin baru. Mirip dengan pinjaman pribadi, bisnis kemudian akan membayar kembali pinjaman dari waktu ke waktu. Jika kreditornya melaporkan pinjaman ke biro kredit bisnis, bahkan mungkin dapat membuat laporan dan skor kredit bisnis, yang terpisah dari pemiliknya’kredit pribadi.
Akun putar yang membangun kredit
Akun Revolving Don’t memiliki jumlah pinjaman yang telah ditentukan. Sebaliknya, di sana’s Batas kredit, yang merupakan jumlah maksimum yang dapat Anda pinjam sekaligus. Saldo akun Anda meningkat saat Anda meminjam uang, menghasilkan bunga, atau biaya biaya. Namun, Anda dapat mengurangi saldo dan membebaskan ruang di jalur kredit Anda dengan melakukan pembayaran.
Kartu kredit tanpa jaminan
Akun kartu kredit tanpa jaminan adalah apa yang dipikirkan kebanyakan orang sebagai kartu kredit biasa. Kartu dapat datang dalam berbagai bentuk, seperti kartu cash back reward, kartu kredit bisnis, dan kartu premium yang menawarkan banyak manfaat tetapi memiliki biaya tahunan yang tinggi.
Sebagian besar penerbit kartu kredit utama akan melaporkan akun Anda ke ketiga biro kredit. Selain melakukan pembayaran tepat waktu, mempertahankan rasio pemanfaatan kredit yang rendah bisa menjadi penting untuk skor kredit Anda.
Tingkat pemanfaatan Anda dihitung berdasarkan akun revolving Anda’ Batas keseimbangan dan kredit, seperti yang muncul di laporan kredit Anda. Misalnya, kartu dengan batas kredit $ 1.000 dan saldo $ 100 memiliki tingkat pemanfaatan 10 persen. Jika saldo meningkat menjadi $ 500, tingkat pemanfaatan naik hingga 50 persen. Selain itu, skor kredit akan mempertimbangkan tingkat pemanfaatan Anda pada setiap kartu dan pemanfaatan Anda secara keseluruhan dari semua akun revolving Anda.
Membayar saldo kartu kredit dapat menyebabkan skor kredit yang baik karena menurunkan tingkat pemanfaatan Anda. Idealnya, Anda dapat menembak untuk tingkat pemanfaatan dalam satu digit rendah, meskipun beberapa orang menggunakan di bawah 30 persen sebagai aturan umum.
Detail yang terkadang disalahpahami adalah bahwa penerbit kartu kredit sering melaporkan saldo Anda pada akhir periode pernyataan Anda, yang sering sekitar tiga minggu sebelum tagihan Anda’S Tanggal jatuh tempo untuk periode itu. Akibatnya, Anda dapat memiliki tingkat pemanfaatan yang tinggi (dan melukai skor kredit Anda) bahkan jika Anda membayar tagihan secara penuh setiap bulan. Untuk menebus ini, Anda bisa menggunakan kartu Anda lebih jarang atau melakukan pembayaran sebelum akhir periode pernyataan Anda.
Kartu Kredit yang Diamankan
Kartu kredit yang dijamin seringkali merupakan pilihan yang baik untuk orang -orang yang pertama membangun kredit atau memiliki kredit buruk. Untuk membuka kartu yang diamankan, Anda’ll perlu mengirim penerbit uang jaminan, yang akan sering menentukan kartu’batas kredit s.
Batas uang jaminan’s penerbit kartu’risiko, itulah sebabnya lebih mudah untuk mendapatkan kartu kredit yang aman daripada kartu tanpa jaminan. Namun, kedua jenis kartu dapat membantu Anda membangun kredit dengan cara yang sama.
Anggota keluarga’ Kartu kredit
Opsi lain mungkin menjadi pengguna resmi pada anggota keluarga’Kartu Kredit S. Jika Anda melakukannya, beberapa penerbit kartu akan melaporkan akun tersebut ke biro kredit atas nama dan profil kredit Anda juga. Mungkin membantu Anda membangun kredit yang baik jika orang lain menggunakan kartu secara bertanggung jawab. Namun, jika mereka kehilangan pembayaran atau memiliki tingkat pemanfaatan yang tinggi, itu juga dapat berdampak negatif terhadap laporan kredit Anda. Untuk alasan ini’S Hampir selalu terbaik dalam jangka panjang untuk fokus membangun profil kredit independen Anda sendiri.
Jalur kredit pribadi dan rumah
Anda mungkin juga bisa mendapatkan jalur kredit revolving tanpa jaminan, atau jalur kredit ekuitas rumah (HELOC) yang menggunakan rumah Anda sebagai jaminan. Dalam kedua kasus tersebut, akun Anda mungkin memiliki batas kredit maksimum yang tersedia yang dapat Anda pinjam beberapa kali, ini sering disebut mengambil a “menggambar.” Beberapa lini akun kredit dilengkapi dengan kartu atau cek.
Beberapa peminjam mungkin menggunakan jalur kredit daripada kartu kredit karena mereka menerima tingkat bunga yang lebih rendah dan batas kredit yang lebih tinggi pada akun. Jalur kredit juga bisa lebih cocok daripada pinjaman angsuran seperti Anda’dapat mengambil beberapa undian dari waktu ke waktu.
Misalnya, Anda mungkin sedang mengerjakan proyek renovasi rumah dan perlu melakukan pembayaran kemajuan kepada kontraktor. Dengan pinjaman angsuran, Anda’D harus menerima seluruh jumlah pinjaman di muka dan mulai menghasilkan bunga segera atau mengajukan kembali pinjaman baru setiap kali. Tetapi dengan jalur kredit, Anda mengajukan satu kali dan hanya membayar bunga pada jumlah yang Anda pinjam, bukan seluruh jalur kredit Anda.
Jenis Akun dan Tagihan yang Don’t membangun kredit
Beberapa tagihan biasa dan umum tidak’t membantu skor kredit Anda karena kreditor biasanya tidak’t Laporkan akun ke biro kredit konsumen. Namun, Anda kadang -kadang dapat menemukan solusi dan menggunakan pembayaran ini untuk membantu Anda membangun kredit yang baik.
Sewa Anda
Sedangkan sewa adalah tagihan bulanan yang umum, sebagian besar tuan tanah dan layanan manajemen properti don’t Laporkan ke biro kredit. Akibatnya, membayar sewa menang’t membantu skor kredit Anda.
Ada layanan pihak ketiga yang dapat Anda gunakan untuk mendapatkan sewa Anda ditambahkan ke laporan kredit Anda. Namun, pengaturannya bisa berbeda tergantung pada layanan.
Beberapa layanan membutuhkan tuan tanah atau manajer properti untuk mendaftar terlebih dahulu. Lainnya bekerja secara langsung dengan penyewa, meskipun mungkin ada biaya pendaftaran dan bulanan. Jika kamu’mendaftar kembali untuk layanan pelaporan sewa, cari opsi yang melaporkan pembayaran sewa Anda ke ketiga biro kredit – beberapa hanya melaporkan ke satu atau dua biro.
Tagihan don’t berasal dari meminjam uang
Tagihan umum lainnya yang biasanya menang’t membantu Anda membangun kredit meliputi:
- Keperluan
- Pembayaran Ponsel
- Layanan Streaming
- Pertanggungan
- Keanggotaan gym
Namun, ada beberapa layanan yang dapat Anda gunakan untuk menambahkan beberapa akun ini ke laporan kredit Anda. Misalnya, Experian Boost adalah program gratis yang dapat Anda gunakan untuk menautkan rekening bank Anda dan menambahkan utilitas, telepon, dan memilih layanan streaming pembayaran bulanan ke laporan kredit Experian Anda.
Menambahkan akun ini ke laporan kredit Anda dimenangkan’t perlu meningkatkan semua skor kredit Anda. Beberapa model penilaian kredit termasuk skor FICO yang lebih tua yang biasa digunakan dalam pinjaman hipotek, CAN’t Baca jenis akun alternatif ini. Akibatnya, jenis pembayaran ini masih menang’t mempengaruhi skor tersebut.
Kartu debit dan kartu prabayar
Meskipun kartu debit Anda mungkin memiliki logo visa atau mastercard di atasnya, dan Anda dapat menggunakannya untuk melakukan pembelian secara online seperti kartu kredit, itu menang’t membantu Anda membangun kredit. Tidak seperti kartu kredit, yang melibatkan meminjam uang dan kemudian membayar tagihan, kartu debit Anda terhubung langsung ke rekening giro Anda.
Demikian pula, kartu prabayar menang’t mempengaruhi skor kredit Anda karena mereka tidak’t melibatkan uang pinjaman – Anda’hanya bisa menghabiskan apa’S sudah dimuat ke kartu.
FAQ
1. Dapatkah Anda membangun kredit tanpa kartu kredit?
Anda dapat membangun kredit dengan membuka semua jenis akun itu’S dilaporkan ke biro kredit. Ini bisa berupa kartu kredit, tetapi Anda juga dapat menggunakan jenis angsuran dan akun putar untuk membangun kredit. Memiliki campuran dari kedua angsuran dan akun putar bisa bermanfaat.
2. Bagaimana Anda membangun kredit yang bagus dengan cepat?
Membangun kredit yang baik bisa memakan waktu berbulan -bulan atau bertahun -tahun. Tetapi salah satu cara tercepat untuk meningkatkan kredit Anda adalah memiliki beberapa akun yang dilaporkan ke ketiga biro kredit dan melakukan pembayaran bulanan tepat waktu. Jika Anda memiliki campuran angsuran dan akun putar yang juga dapat membantu.
3. Bagaimana cara membangun kredit dari awal?
Bagi banyak orang, pinjaman pembangun kredit, kartu kredit yang aman, atau pinjaman siswa bisa menjadi cara yang baik untuk membangun kredit dari awal. Setelah akun Anda terbuka, lakukan setidaknya pembayaran bulanan minimum Anda tepat waktu untuk membangun riwayat kredit yang baik.
4. Haruskah saya mendapatkan pinjaman pembangun kredit?
Anda harus mendapatkan pinjaman pembangun kredit jika Anda ingin membangun kredit untuk pertama kalinya atau membangun kembali kredit Anda. Pinjaman pembangun kredit juga dapat membantu Anda membangun kredit dan membangun penghematan pada saat yang sama.
Tidak memiliki kredit pembangunan rekening bank?
Seperti yang kita semua tahu, rekening bank kita dapat membantu kita mencapai banyak hal, seperti menghemat uang, membayar tagihan tepat waktu dan memberi kami kemampuan untuk berbelanja online – tetapi dapat membantu membangun skor kredit Anda juga?
Nah, kabar baiknya adalah, ya, rekening bank Anda dapat, pada kenyataannya, membantu membangun skor kredit Anda. Jumlah yang dapat membantu meningkatkan skor Anda tergantung pada fitur yang dapat ditawarkan oleh penyedia perbankan Anda, dan apa langkah Anda’sudah diambil untuk meningkatkan skor Anda. Tapi pertama -tama’penting kami memahami apa skor kredit dan mengapa itu’sangat penting untuk menyimpannya dengan baik.
Memahami skor kredit Anda untuk memperbaikinya
Skor kredit Anda adalah peringkat yang digunakan oleh pemberi pinjaman untuk membantu menentukan apakah Anda memenuhi syarat untuk jalur kredit seperti hipotek, kartu kredit atau membeli sesuatu di keuangan. Ini membantu pemberi pinjaman menentukan seberapa dapat dipercaya Anda, dan seberapa besar kemungkinan Anda membayar uang kembali.
Seperti yang mungkin Anda ketahui, skor kredit dapat secara signifikan mempengaruhi kehidupan keuangan Anda. Itu secara langsung mempengaruhi apakah pemberi pinjaman akan menawarkan kredit kepada Anda, berapa banyak kredit yang akan mereka tawarkan kepada Anda dan berapa banyak uang Anda’kemungkinan besar akan membayar bunga.
Skor Anda dihitung dengan mengevaluasi lima faktor, termasuk:
- Riwayat pembayaran Anda – apakah Anda’Pernah terlewatkan atau terlambat melakukan pembayaran (ini diperhitungkan 35% dari skor kredit Anda)
- Jumlah total uang yang Anda berutang – semua hutang Anda yang belum dibayar pada kartu bank lain, pinjaman, cerukan atau rencana kredit (ini menyumbang 30% dari skor kredit Anda)
- Panjang riwayat kredit Anda – riwayat kredit yang lebih lama dianggap kurang berisiko seperti yang ada’lebih banyak data untuk menentukan kebiasaan pengeluaran dan pembayaran sebelumnya (ini diperhitungkan 15%)
- Jenis -jenis kredit yang Anda miliki – ini memberikan informasi pemberi pinjaman tentang kredit angsuran, hipotek, pinjaman mobil, dan kredit bergulir seperti kartu kredit (ini diperhitungkan 10% dari total skor Anda)
- Setiap kredit baru yang mungkin Anda ambil – lompatan besar dalam kredit dapat menjadi tanda peringatan kepada pemberi pinjaman karena dapat menandakan perubahan dalam posisi keuangan Anda (ini juga diperhitungkan 10% dari skor kredit Anda)
Saat informasi diperbarui pada seorang individu’Laporan kredit S, skor kredit mereka akan naik atau turun. Jadi, bagaimana akun Anda saat ini akan membantu meningkatkan skor kredit Anda?
Jenis rekening bank
Ada banyak rekening bank berbeda yang tersedia untuk dipilih, tetapi kami’Fokus kembali pada orang -orang yang memungkinkan Anda mengelola kebutuhan perbankan sehari -hari, seperti rekening berjalan. Namun, apa yang sebenarnya terjadi adalah apakah Anda memiliki rekening bank dasar atau tidak.
Akun saat ini Don’t menawarkan segala jenis fasilitas kredit, jadi Anda menang’T dapat membuktikan kepada pemberi pinjaman bahwa Anda’kembali mampu membayar cerukan atau kartu kredit kembali dengan jenis akun ini. Namun, masih ada cara rekening bank dasar dapat membantu membangun skor kredit Anda.
Lurus ke bisnis dengan menyiapkan debit langsung
Menyiapkan debit langsung reguler untuk secara otomatis membayar tagihan Anda tidak hanya akan menghilangkan tekanan karena harus ingat untuk membayar tagihan tepat waktu tetapi juga memastikan bahwa Anda tidak’t lewat pembayaran apa pun.
Debit langsung mudah dilupakan, jadi pastikan untuk memeriksa perbankan online Anda untuk memastikan Anda’tidak membayar sesuatu yang tidak lagi Anda gunakan seperti langganan majalah bulanan lama yang tidak lagi Anda baca.
Apakah Anda memiliki detail yang benar?
Masalah dengan alamat Anda dapat menyebabkan kesalahan pada file kredit Anda. Bahkan alamat yang sedikit salah dapat memengaruhi peringkat Anda. Agen referensi kredit menggunakan alamat Anda untuk membantu mencocokkan informasi kredit Anda, jadi jika alamat Anda atau ketinggalan zaman atau salah, itu dapat menyebabkan informasi yang tidak lengkap yang muncul di laporan kredit Anda.
Anda harus memastikan bahwa detail yang Anda miliki dengan bank Anda benar dan jika mereka perlu memperbarui, Anda harus menghubungi penyedia perbankan Anda sesegera mungkin. Ini bisa memakan waktu satu atau dua bulan untuk perubahan ini muncul di laporan Anda, tetapi ini akan membantu meningkatkan skor Anda dalam jangka panjang.
Pernahkah Anda memiliki rekening bank bersama?
Jika Anda memiliki atau pernah memiliki rekening bank bersama dengan pasangan, teman, atau anggota keluarga Anda, yang’Skor kredit S buruk, maka ini dapat memengaruhi Anda sendiri.
Memiliki akun bersama berarti Anda’ll be ‘ikut mencetak’, Karena kedua nama Anda akan muncul di akun bersama. Jika kamu’ingin meminjam kredit di masa depan, pemberi pinjaman tidak hanya akan memeriksa skor kredit Anda tetapi juga skor siapa pun yang Anda bagikan akun bersama.
Jika Anda tidak lagi menggunakan akun bersama Anda dan ingin menghapus asosiasi keuangan pada skor kredit Anda, Anda perlu menghubungi penyedia perbankan Anda untuk menghapus orang lain sebagai pengguna sekunder di rekening Anda saat ini.
Begitu Anda’telah melakukan ini, itu’S layak untuk diperiksa dengan setiap agen referensi kredit (Experian, Transunion, dan Equifax) bahwa tautan antara Anda dan teman atau anggota keluarga telah dihapus.
Bagaimana menghindari kesalahan kredit kebanyakan orang
Beberapa perilaku keuangan dapat mencegah upaya membangun kredit Anda, jadi itu’penting untuk memahami apa yang harus dihindari. Berikut adalah lima kesalahan umum yang dilakukan orang:
Tidak mengerti apa’S terjangkau
Di setiap akun kredit yang Anda miliki, itu’yang terbaik untuk memanfaatkan kurang dari 25% dari batas kredit Anda untuk mengoptimalkan skor Anda. Rasio utang terhadap pendapatan Anda juga harus kurang dari 43%. Ini berarti bahwa hanya 43% dari total bulanan Anda, atau pendapatan mingguan harus dihabiskan untuk melunasi hutang apa pun. Anda dapat menyelesaikannya dengan membagi kewajiban utang bulanan Anda dengan pendapatan bulanan kotor Anda.
Tidak mengatur uang Anda dengan benar
Memiliki anggaran pribadi membantu Anda menilai uang Anda dan melacak pembayaran apa pun yang perlu Anda lakukan, simpan untuk masa depan Anda hanya membuat keputusan yang lebih baik tentang bagaimana Anda menangani uang Anda. Dengan membuat anggaran yang cocok untuk Anda, itu akan menunjukkan kepada Anda di mana Anda berada dengan uang dan membantu Anda merencanakan hari hujan dan melihat apa’S terjangkau.
Lupa berbelanja
Sayangnya, orang yang menderita skor kredit yang buruk sering dihargai dengan suku bunga yang lebih tinggi dan angsuran bulanan. Jadi, memilih pinjaman itu’S sebenarnya terjangkau dan tidak’t datang dengan tarif berbunga tinggi adalah prioritas. Anda harus memperlakukan pinjaman, hipotek, dan fasilitas kredit lainnya sebagai keputusan pembelian lainnya, karena Anda perlu membayar semua uang kembali pada akhirnya.
Situs perbandingan adalah taruhan yang bagus di sini, karena mereka akan memungkinkan Anda untuk menemukan tarif, biaya, dan biaya terendah yang sesuai untuk Anda dan skor kredit Anda. Namun, itu’S layak untuk diperiksa pemberi pinjaman’S situs web untuk melihat apakah Anda memenuhi syarat sebelum melamar, karena ditolak untuk kredit dapat berdampak negatif pada skor kredit Anda.
Apakah Anda terlindungi dari penipuan?
Meskipun penyedia perbankan mengambil langkah -langkah luas untuk melindungi pelanggan dari penipuan, TI’penting bagi Anda juga melindungi diri sendiri.
Anda dapat melakukan ini dengan hanya meninggalkan rumah Anda dengan kartu bank yang Anda butuhkan – atau menggunakan alat pembayaran digital seperti Google Pay, yang memiliki batas £ 100. Anda juga harus merobek -robek dokumen keuangan seperti tanda terima atau laporan bank dan memantau transaksi Anda secara teratur dan melaporkan sesuatu yang mencurigakan kepada penyedia perbankan Anda.
Jika Anda melihat sesuatu, ingatlah untuk membekukan kartu bank Anda dan segera menghubungi bank Anda, sehingga mereka dapat menyelidiki dan mengirimi Anda kartu kredit atau debit baru.
Terlalu sering mengajukan kredit
Jika kamu’RE Ajukan untuk berbagai jalur kredit dalam waktu yang singkat, ini dapat menunjukkan kepada agen referensi kredit yang Anda’RE mengambil banyak hutang revolving baru, yang berlaku bahwa Anda dapat menggunakan lebih banyak kredit daripada yang dapat Anda bayar dan berpotensi berdampak negatif terhadap rasio utang terhadap penghasilan 43% Anda secara negatif.
Selain itu, ketika pemberi pinjaman memeriksa file kredit Anda untuk melihat apakah Anda memenuhi kriteria pinjaman mereka, ini dikenal sebagai pemeriksaan kredit keras. Pemeriksaan kredit keras muncul pada catatan kredit Anda dan memiliki banyak cek ini dalam waktu singkat juga dapat memiliki dampak negatif – bahkan jika Anda mampu membayar pembayaran.
Memperbaiki kesalahan pada laporan kredit Anda
Jika Anda melihat kesalahan pada file kredit Anda, maka Anda perlu melaporkannya ke agen referensi kredit, yang biasanya dapat Anda lakukan secara online.
Agensi kemudian memiliki 28 hari untuk menghapus informasi atau menjelaskan kepada Anda mengapa mereka tidak setuju dengan Anda. Namun, selama waktu itu kesalahan akan ditandai sebagai ‘diperdebatkan’ yang berarti pemberi pinjaman’t diizinkan untuk mengandalkannya saat menilai peringkat Anda.
Jika kamu’Akrab dengan penyedia kredit yang telah membuat kesalahan, itu’yang terbaik untuk menghubungi mereka untuk melihat apakah mereka dapat menghapus entri yang salah dari ujungnya saat mereka’biasanya dalam posisi terbaik untuk menyelesaikan ini untuk Anda.
Selain itu, Anda dapat menambahkan ‘Pemberitahuan Koreksi’ ke laporan kredit Anda jika ada informasi tentang file Anda yang akurat tetapi tidak’t mencerminkan situasi keuangan Anda saat ini. Misalnya, jika Anda mengalami masalah utang saat Anda dibuat berlebihan tetapi Anda’sekarang kembali bekerja.
3 cara mudah untuk meningkatkan skor Anda
Ini dapat memakan waktu dari mana saja hingga beberapa minggu, bulan atau tahun untuk melihat perubahan pada skor kredit Anda tetapi ada beberapa hal kecil yang dapat Anda lakukan untuk membantu:
Bayar tagihan Anda tepat waktu
Ini mungkin terdengar seperti hal yang jelas untuk dilakukan tetapi membayar tagihan tepat waktu adalah cara yang pasti untuk membangun skor kredit Anda. Enam bulan pembayaran dilakukan tepat waktu akan menghasilkan perbedaan yang nyata dengan skor Anda (Anda’mungkin juga menghindari biaya keterlambatan!). Untuk melakukannya’S layak untuk menyiapkan pesanan tetap atau debit langsung untuk memastikan tagihan Anda tidak pernah dibayar terlambat.
Namun, itu’Perlu dicatat bahwa Anda membutuhkan sekitar 16 bulan dari pembayaran yang terlewat untuk melihat skor Anda dioptimalkan sepenuhnya dan kembali ke hijau.
Up Up Your Credit Line
Ini tidak’T berarti membuka akun kredit baru tetapi meningkatkan yang sudah Anda miliki. Jika Anda memiliki kartu kredit, cerukan atau rencana angsuran dan akun Anda bereputasi baik, Anda harus bisa mendapatkan peningkatan (jika Anda’belum ada di batas).
Walaupun itu’penting untuk tidak menghabiskan kredit tambahan untuk menjaga skor pemanfaatan kredit Anda rendah dan mencegah diri Anda masuk ke dalam kesulitan keuangan.
Tetap membuka akun kredit
Tergantung pada usia akun dan batas yang tersedia, itu sebenarnya dapat lebih membahayakan daripada baik untuk menutup akun. Jadi jika kamu’tidak lagi menggunakan kartu kredit atau fasilitas cerukan tertentu, itu’yang terbaik untuk memastikan akun sepenuhnya dibayar dan dibiarkan terbuka – daripada menutupnya.
Di Inggris, batas kredit rata -rata adalah antara £ 3000 dan £ 4000, Anda harus bertujuan untuk memiliki batas kredit £ 4000+. Ini akan membantu skor Anda, karena Anda akan dipertimbangkan ‘lebih baik dari rata -rata’ dengan pemberi pinjaman.
Jadi, misalnya, jika Anda memiliki hutang senilai £ 1000 dan batas kredit £ 5.000 di semua jalur kredit Anda, ini bagus untuk skor kredit Anda karena pemanfaatan kredit Anda sekitar 20%.
Namun, jika Anda memutuskan untuk menutup salah satu akun Anda yang memiliki batas kredit £ 2000 tetapi utang tetap sama maka Anda akan menggunakan 33% dari jumlah total kredit Anda – lebih dari batas 25% yang disarankan.
Menjaga catatan kredit Anda tetap terkendali
Ketika datang ke skor kredit Anda, itu perlu diperlakukan sebagai prioritas jika Anda berpikir’ll membutuhkan hipotek atau pinjaman di masa depan. Namun, skor Anda juga dapat memengaruhi kemampuan Anda untuk mendapatkan ponsel atau broadband baru atau mengubah akun Anda saat ini.
Jika skor kredit Anda telah mempengaruhi kemampuan Anda untuk mengubah akun Anda saat ini, maka kami’ve membuatmu tertutup. Di sini, di Suits Me®, kami percaya pada inklusivitas keuangan, yang berarti bahwa kami pikir semua orang – terlepas dari skor kredit, latar belakang, atau posisi keuangan mereka – harus berhak atas fasilitas perbankan yang sesuai.
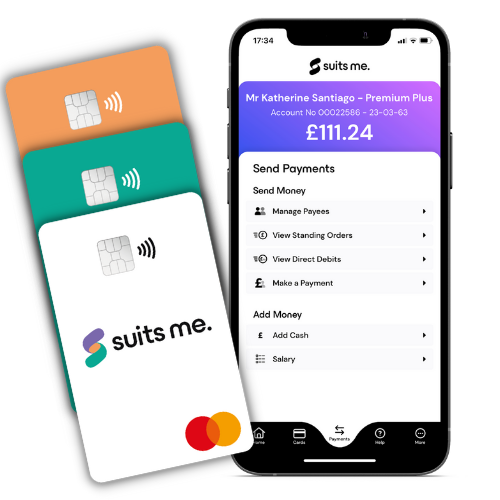
Rekening kami saat ini dilengkapi dengan kartu debit MasterCard® tanpa kontak, perbankan online, dan aplikasi mobile banking – sehingga Anda dapat mengelola keuangan Anda 24/7. Anda dapat membuat pesanan tetap dan mengelola debit langsung Anda dengan mudah untuk memastikan bahwa Anda tidak pernah melewatkan pembayaran.
Pos terkait
- Orang dengan peringkat kredit yang buruk merasa lebih sulit untuk membuka rekening bank
- Beli Sekarang, Bayar Skema nanti dapat merusak skor kredit Anda
- Skor kredit yang buruk: adalah bagian kartu prabayar dari solusi?
Dia’s mudah dibuka a
Akun Me® cocok
Pilih akun yang harus dibuka
Mari kita cari tahu akun terbaik untuk Anda
Hanya 10 menit dan selfie untuk membuka akun Anda
Yang kami butuhkan hanyalah aplikasi Anda yang sudah selesai dan ID Anda untuk membuat dan menjalankan Anda
3 cara untuk mengelola keuangan Anda
Kartu debit MasterCard® tanpa kontak gratis dan akses ke akun online dan aplikasi seluler.
Posting blog terkait
Manajemen utang dan skor kredit Anda
Akun Kebangkrutan – Pilihan Anda

Manajemen utang dan skor kredit Anda
Seberapa besar kemungkinan rekening bank Anda ditutup tanpa pemberitahuan di Inggris?

Manajemen utang dan skor kredit Anda
Akun baru untuk rencana manajemen utang
Cocok denganku. Seluruh hak cipta. © 2023
CARET ME® CARD dikeluarkan oleh Prepay Technologies Limited sesuai dengan lisensi oleh MasterCard® International. Prepay Technologies Limited diizinkan oleh Otoritas Perilaku Keuangan di bawah Peraturan Uang Elektronik 2011 (FRN: 900010) untuk penerbitan Uang Elektronik dan Instrumen Pembayaran. MasterCard adalah merek dagang terdaftar, dan desain lingkaran adalah merek dagang dari Mastercard International Incorporated. Suits Me® adalah produk uang elektronik dan meskipun merupakan produk yang diatur oleh otoritas perilaku keuangan, itu tidak dicakup oleh skema kompensasi jasa keuangan. Kami memastikan bahwa setiap dana yang diterima oleh Anda ditahan di akun terpisah sehingga jika tidak mungkin bahwa Prabayar Technologies Limited menjadi bangkrut dana Anda akan dilindungi terhadap klaim yang dibuat oleh kreditor. Setel Me® adalah e-account yang dibayar biaya. Rincian lebih lanjut dapat ditemukan di halaman harga dan syarat & ketentuan kami.
Suits Me® Limited terdaftar di Inggris dan Wales, dengan nomor pendaftaran: 07349753 | Setel Me® terdaftar di Komisaris Informasi’S Office (ICO) Di bawah Referensi Pendaftaran: ZA237140. The Old Shippon, Moseley Hall Farm, Chelford Road, Knutsford, Cheshire, WA16 8RB. | CARD MEK ME® adalah TA of Suits Me® Limited.
Hak Cipta © 2021 Suits Me® Hak Dilindungi Undang -Undang.
Membangun Riwayat Kredit Anda
Riwayat kredit Anda adalah catatan tentang bagaimana Anda menggunakan kredit, seperti saat Anda’ve diterapkan untuk itu, apakah Anda’telah membayarnya kembali, dan berapa banyak Anda saat ini memiliki akses. Jika kamu’baru -baru ini berusia 18 tahun, baru di Inggris, atau hanya Haven’t memegang akun kredit dalam enam tahun terakhir, itu’S kemungkinan Anda menang’T memiliki banyak sejarah kredit.
Langsung meningkatkan skor Anda
Dapatkan skor gratis Anda, hubungkan akun Anda, dan lihat apakah Anda dapat meningkatkannya.
Mengapa penting untuk membangun riwayat kredit?
Sejarah kredit adalah salah satu cara pemberi pinjaman memutuskan apakah akan meminjamkan uang atau tidak. Dia’sebagian dari melihat seberapa andal Anda’sudah ketika datang untuk melakukan pembayaran tepat waktu di masa lalu, bahwa mereka membuat penilaian tentang apakah mereka ingin meminjamkan kepada Anda sekarang.
Ini bisa membuat perbedaan besar ketika Anda mendapatkan apa yang Anda inginkan dari kehidupan. Dia’S tentang mendapatkan kartu kredit yang tepat dengan tarif yang lebih baik, untuk sesuatu yang Anda’D suka membeli sekarang, dan itu’sangat penting untuk apa yang mungkin Anda inginkan di masa depan juga.
Jika pemberi pinjaman dapat melihat bahwa Anda dapat diandalkan untuk melakukan pembayaran tepat waktu, mereka’lebih cenderung meminjamkan kepada Anda ketika datang ke pinjaman yang lebih besar, katakanlah untuk mobil, atau bahkan hipotek untuk sebuah rumah.
Berapa lama waktu yang dibutuhkan untuk membangun sejarah kredit?
Membangun Sejarah Kredit Won’T terjadi dalam semalam, tetapi jika Anda mengikuti langkah -langkah yang kami dapatkan nanti dalam panduan ini, Anda benar -benar dapat mulai melihat beberapa hasil yang baik dengan itu lebih cepat dari yang Anda kira. Jika kamu’baru saja memulai dengan keuangan Anda sendiri, Anda’LL perlu memiliki akun aktif untuk setidaknya tiga hingga enam bulan sebelum skor kredit dapat dihitung.
Saat Anda’ve mulai membangun riwayat kredit Anda, pastikan Anda tetap di atas pembayaran yang perlu Anda lakukan, sehingga riwayat yang Anda bangun adalah salah satu yang Anda’benar -benar bangga, dan satu itu’ll membuat pemberi pinjaman lebih tertarik untuk meminjamkan kepada Anda.
Bagaimana cara kerja skor kredit?
Skor kredit adalah angka yang menunjukkan kepada pemberi pinjaman seberapa baik Anda’ve telah mengikuti up to date dengan pembayaran saat Anda’ve meminjam uang. Pemberi pinjaman menggunakan skor, dan informasi lain yang mereka miliki tentang Anda, untuk memutuskan apakah mereka ingin meminjamkan uang kepada Anda.
Agen referensi kredit, seperti Experian, menghitung skor Anda berdasarkan seberapa baik Anda’VE mengelola keuangan Anda di masa lalu. Skor dibangun dari riwayat kredit Anda, termasuk jenis akun yang Anda’ve memiliki, pembayaran terlambat, dan jumlah hutang yang Anda miliki sama sekali.
Apakah memiliki sedikit atau tidak ada riwayat kredit mempengaruhi skor kredit saya?
Skor kredit Anda mencerminkan kemampuan Anda untuk mendapatkan kredit – semakin rendah, semakin Anda mungkin berjuang untuk mendapatkan disetujui oleh pemberi pinjaman. Jika Anda memiliki sedikit atau tidak ada riwayat kredit, ini dapat memengaruhi skor kredit Anda secara negatif.
Anda’mungkin memikirkan itu’sedikit aneh. Jika kamu’ve tidak pernah perlu meminjam uang sebelumnya dan Anda tidak memiliki hutang, pasti Anda’orang yang sempurna untuk dipinjamkan? Masalahnya, sebagian besar pemberi pinjaman suka melihat rekam jejak yang baik dari pinjaman yang masuk akal – ini membantu mereka memutuskan apakah Anda’kemungkinan akan membayar mereka kembali tepat waktu.
Sayangnya, Anda’tidak mungkin mendapatkan skor tinggi tanpa menggunakan kredit – bahkan jika Anda’telah mengambil langkah lain untuk meningkatkan peringkat Anda, seperti mendaftar di gulungan pemilihan. Dan karena Anda sering membutuhkan skor yang baik untuk disetujui untuk kredit, Anda mungkin merasa seperti Anda’Terjebak di a ‘Tangkap 22’! Kami menjelaskan secara rinci apa yang dapat Anda lakukan untuk membangun riwayat kredit Anda dari awal.
Dia’Perlu dicatat bahwa beberapa orang mungkin memiliki skor rendah karena pengaruh negatif pada laporan kredit mereka, seperti pembayaran terlambat. Jika ini masalahnya untuk Anda, ada cara Anda dapat meningkatkan skor Anda.
Bagaimana jika riwayat kredit saya tidak’t di Inggris?
Sayangnya, skor kredit bisa’t Cross Borders. Jadi jika kamu’telah membangun sejarah kredit Anda di negara di luar negeri, Anda’LL secara efektif mulai dari awal saat Anda datang ke Inggris.
Badan Referensi Kredit Inggris (CRA) Seperti Experian Build Laporan Kredit Menggunakan Informasi Tentang Akun Inggris – jadi bahkan jika Anda memiliki skor kredit yang sempurna di luar negeri (apakah itu’S negara asal Anda atau Anda’ve telah tinggal di sana sebagai ekspat) itu menang’t hitung di sini.
Jika kamu’mencari kredit di Inggris, pastikan Anda memiliki salinan laporan kredit luar negeri Anda dan tawarkan kepada pemberi pinjaman, karena dapat membantu aplikasi Anda. Anda juga dapat mengikuti langkah -langkah sederhana yang diuraikan di bawah ini untuk membangun riwayat kredit Anda.
Di mana saya bisa melihat riwayat kredit saya?
Anda dapat melihat riwayat kredit Anda menggunakan salah satu dari tiga CRA Inggris. Setiap CRA membuat laporan kredit mereka sendiri berdasarkan informasi yang mereka miliki. Ini berarti laporan Anda dapat bervariasi dari satu CRA ke CRA lainnya, tergantung pada informasi apa yang mereka miliki pada Anda.
Anda bisa mendapatkan skor kredit Experian gratis dengan mendaftar bersama kami. Untuk melihat laporan kredit Experian terkini Anda, dapatkan tips yang dipersonalisasi untuk meningkatkan skor kredit Anda, dan mendapat manfaat dari peringatan laporan dan banyak lagi, Anda dapat mengambil langganan yang dibayar Creditexpert-ini dimulai dengan uji coba 30 hari jika Anda’kembali pelanggan baru*. Atau, Anda dapat memesan laporan kredit hukum Anda, yang memberi Anda salinan satu kali baik di media cetak maupun online.
Bagaimana cara membangun riwayat kredit saya?
Tidak masalah jika Anda tidak memiliki riwayat kredit, riwayat kredit yang buruk atau pindah ke Inggris dari luar negeri, ada banyak langkah sederhana yang dapat Anda ambil untuk membangun profil kredit Anda dan meningkatkan peluang Anda mendapatkan kredit.
Dia’penting untuk mengetahui bahwa mungkin perlu waktu hingga enam bulan untuk mulai melihat manfaat dari tindakan ini. Ini bisa memakan waktu untuk beberapa informasi untuk menghubungi kami, dan hal -hal seperti membuka rekening bank baru atau mendapatkan kartu kredit pada awalnya dapat menurunkan skor kredit Anda, sebelum membantu meningkatkan.
- Dapatkan Gulungan Pemilihan. Dia’s Cepat dan mudah untuk mendaftar di daftar pemilih, bahkan jika Anda tinggal di rumah atau di akomodasi bersama. Pemberi pinjaman menggunakan informasi ini untuk mengonfirmasi nama dan alamat Anda benar dan terkini, jadi itu’sangat penting untuk membangun sejarah kredit Anda. Jika kamu’tidak memenuhi syarat untuk mendaftar di gulungan pemilihan (e.G. kamu aren’t A UK National), Anda dapat menambahkan pemberitahuan singkat tentang koreksi pada laporan kredit Experian Anda yang menjelaskan mengapa.
- Buka rekening bank. Memiliki rekening bank dan mengelolanya dengan baik menunjukkan kepada perusahaan Anda’kembali bertanggung jawab secara finansial, dan mulai membangun riwayat kredit Anda secara positif. Jika Anda memiliki cerukan, tetap jauh di bawah batas (menggunakan tidak lebih dari 25% dari itu adalah aturan praktis yang baik) dan cobalah untuk melunasinya secepat mungkin.
- Dapatkan Kartu Kredit. Jika kamu’VE membuka rekening bank dan mengelolanya dengan baik, bank mungkin juga bersedia memberi Anda kartu kredit untuk membangun kredit. Melunasinya tepat waktu dan sepenuhnya setiap bulan akan membantu membangun riwayat kredit yang positif dan meningkatkan skor Anda.
- Mengambil bentuk kredit kecil. Ini mungkin kontrak ponsel atau kartu toko. Mereka’biasanya lebih mudah diterima daripada kartu kredit, tetapi masih dapat menunjukkan kemampuan Anda untuk membayar tagihan tepat waktu dan bertanggung jawab secara finansial.
- Kelola tagihan rumah tangga Anda dengan baik. Menjaga akun utilitas Anda (e.G. air, gas, dan listrik) dapat membantu membangun riwayat kredit Anda dan menunjukkan kepada pemberi pinjaman Anda’kembali bertanggung jawab. Bahkan pembayaran sewa Anda dapat meningkatkan skor Anda, asalkan Anda membuatnya tepat waktu dan secara penuh – mendaftar ke Creditladder untuk mengatur informasi tentang pembayaran sewa reguler Anda untuk ditambahkan ke riwayat kredit Anda.
- Lihat apakah Anda bisa mendapatkan dorongan skor instan. Dengan menghubungkan akun Anda saat ini ke akun Experian Anda, Anda dapat menunjukkan kepada kami seberapa baik Anda mengelola uang Anda. Kami’Akan mencari contoh perilaku keuangan Anda yang bertanggung jawab, seperti membayar Netflix, Spotify, dan pajak dewan Anda tepat waktu, dan membayar akun tabungan atau investasi. Kami’LL Bagikan Ringkasan Data Anda yang Dibeli dengan Pemberi Pinjaman yang Berpartisipasi Saat Anda Mencari atau Melamar Kredit. Cari tahu lebih lanjut tentang Boost Experian.
Serta mengambil langkah -langkah di atas, itu’S penting untuk melindungi riwayat kredit Anda dan mencetak gol dari kerusakan. Berikut adalah tiga tips teratas kami untuk menjaga skor Anda tetap sehat:
- Siapkan Pembayaran Debit Langsung. Pembayaran kredit terlambat atau terlewat dapat menurunkan skor Anda dan dapat tetap pada laporan Anda hingga enam tahun, jadi membayar tagihan tepat waktu sangat penting. Pertimbangkan untuk menyiapkan debit langsung untuk pembayaran Anda untuk memastikan Anda tidak’t tidak sengaja lewatkan satu. Hutang yang belum dibayar dan diabaikan dapat menghasilkan CCJ (putusan pengadilan wilayah) yang dapat memengaruhi kredit Anda secara negatif.
- Batasi aplikasi kredit Anda. Membuat banyak aplikasi dalam waktu singkat dapat membuatnya terlihat seperti Anda’benar -benar putus asa atau terlalu bergantung pada kredit, jadi cobalah untuk ruang aplikasi Anda. Saat melamar, pemberi pinjaman melakukan a ‘Pencarian yang sulit’ Yang meninggalkan tanda pada laporan Anda. Maksimal sekali setiap tiga bulan adalah aturan praktis yang baik, tetapi ingat bahwa pemberi pinjaman’ Kriteria dapat bervariasi.
- Hanya gunakan persentase kecil dari batas kredit Anda. Jika memungkinkan, cobalah untuk menggunakan tidak lebih dari 25% dari kredit yang tersedia, karena saldo yang lebih tinggi dapat mengurangi skor Anda. Jadi, jika Anda memiliki batas kartu kredit £ 500, cobalah untuk tidak menghabiskan lebih dari £ 125 untuk itu.
Akhirnya, saat membangun sejarah kredit Anda’S berguna untuk mengawasi laporan kredit Anda dan pastikan’S selalu mutakhir dan benar.
Langsung meningkatkan skor Anda
Dapatkan skor gratis Anda, hubungkan akun Anda, dan lihat apakah Anda dapat meningkatkannya.
Juga di bagian ini
- Apa yang mempengaruhi skor Anda?
- Skor Kredit Experian
- Tingkatkan skor kredit
- Laporan Kredit Experian
- Agen dan pemberi pinjaman referensi kredit
- Kredit yang ditolak?
- Pencarian & Pemeriksaan Kredit
Dapatkah Anda membangun kredit dengan kartu debit?
Bahkan jika Anda menggunakan kartu debit Anda secara bertanggung jawab dan tidak pernah berlebihan rekening bank Anda, pembelian yang dilakukan dengan kartu debit biasanya tidak membantu Anda membangun kredit. Mereka berbeda dari kartu kredit, yang muncul di laporan kredit Anda dan memengaruhi skor kredit Anda. Itu tidak berarti bahwa penggunaan kartu debit tidak relevan. Sebaliknya, ini adalah bagian penting dari menjaga kehidupan keuangan yang sehat. Itu tidak akan berbuat banyak untuk membangun kredit Anda.
Mengapa kartu debit biasanya tidak mempengaruhi skor kredit Anda
Kartu debit ditautkan ke rekening giro Anda. Setiap kali transaksi debit dilakukan, dana ditarik langsung dari akun itu. Dengan cara ini, kartu debit sangat mirip uang tunai. Berbeda dengan kartu kredit, Anda menggunakan uang Anda sendiri secara real time untuk menutupi biaya setiap transaksi – tidak ada “kredit” yang diakses dalam transaksi debit.
Kredit ditetapkan dan dipertahankan saat Anda meminjam uang dari lembaga keuangan. Kartu kredit adalah contoh yang bagus. Setiap kali Anda menggesek kartu Anda, kreditor membayar pedagang atas nama Anda. Anda kemudian mengumpulkan keseimbangan yang merupakan tanggung jawab Anda untuk membayar. Anda dapat membayarnya secara penuh di akhir setiap siklus penagihan atau membayar sebagian dan membawa sisa saldo. Ketahuilah bahwa Anda akan dikenakan biaya untuk membawa hutang – yang bisa besar. APR kartu kredit rata -rata saat ini 16.3%, menurut Federal Reserve.
Kreditor melaporkan riwayat pembayaran Anda dan saldo akun ke tiga biro kredit konsumen utama (Experian, TransUnion dan Equifax). Masing -masing mempertahankan laporan kreditnya sendiri atas nama Anda. Informasi tentang laporan kredit Anda adalah apa yang digunakan model penilaian kredit seperti yang dibuat oleh FICO dan VantageScore ® untuk menentukan skor kredit Anda.
Informasi kartu debit, di sisi lain, biasanya tidak muncul di laporan kredit Anda. Namun, beberapa perusahaan keuangan mungkin mencari cara untuk mengubahnya. Misalnya, kartu debit tambahan melaporkan pembayaran yang didebit dari rekening bank Anda yang terhubung ke biro kredit. Jenis kartu debit ini jarang terjadi, dan tindakan lain dapat memberikan jalur yang lebih mapan untuk menumbuhkan skor kredit Anda, setidaknya untuk saat ini.
Bagaimana Mulai Membangun Kredit
Membangun Sejarah Kredit Sehat adalah bagian mendasar dari kesejahteraan finansial. Jika Anda baru memulai, fokuslah pada akun yang akan muncul pada laporan kredit Anda. Pertimbangkan opsi berikut:
- Coba buka kartu kredit tradisional. Beberapa kreditor membutuhkan riwayat kredit yang ada. Jika Anda memiliki file kredit tipis atau riwayat kredit negatif, Anda mungkin masih dapat memenuhi syarat untuk akun baru. Membuka kartu kredit toko adalah salah satu opsi, karena mereka biasanya memiliki kriteria kualifikasi yang lebih longgar (meskipun mereka cenderung mengenakan bunga tinggi). Either way, idenya adalah menggunakan kredit secara bertanggung jawab. Hanya dikenakan biaya bahwa Anda dapat melunasi secara penuh setiap bulan – dan pastikan untuk menghindari pembayaran yang terlambat. Jika Anda membawa saldo, sebaiknya menyimpannya di bawah 30% dari jalur kredit Anda untuk membantu mencegah penurunan yang signifikan dalam skor kredit Anda.
- Pilih kartu kredit yang diamankan. Jika membuka kartu kredit tanpa jaminan tradisional bukanlah suatu pilihan, Anda mungkin memiliki lebih banyak keberuntungan melamar kartu kredit yang dijamin. Kartu kredit yang dijamin mengharuskan Anda melakukan uang jaminan di muka untuk mengurangi risiko bagi pemberi pinjaman; Setoran Anda sering sama dengan batas kredit Anda. Anda menggunakan kartu aman seperti kartu kredit lainnya, dan jika penerbit kartu melaporkan pembayaran ke satu atau lebih biro kredit, riwayat pembayaran Anda akan muncul di laporan kredit Anda. Beberapa kreditor dapat mengonversi kartu aman Anda menjadi kartu kredit tanpa jaminan setelah beberapa bulan penggunaan yang bertanggung jawab. Anda dapat menemukan kartu aman yang mungkin sesuai dengan kebutuhan Anda menggunakan Pasar CreditMatch ™ Experian.
- Menjadi pengguna yang berwenang di akun orang lain. Seorang anggota keluarga mungkin terbuka untuk menambahkan Anda sebagai pengguna yang berwenang di salah satu kartu kredit mereka. Anda akan menerima kartu atas nama Anda dan, jika Penerbit Kartu melaporkan akun pengguna yang berwenang, itu kemudian akan ditambahkan ke file kredit Anda dan membantu Anda membuat riwayat kredit. Anda tidak akan bertanggung jawab untuk melakukan pembayaran, meskipun Anda perlu mengganti pemegang akun utama jika Anda ingin mereka membuat Anda tetap di akun. Pastikan Anda bertanya kepada seseorang yang Anda kenal membayar semua tagihan mereka tepat waktu dan menjaga saldo kartu mereka tetap rendah sehingga Anda mendapatkan manfaat paling besar.
- Bayar semua pinjaman Anda tepat waktu.Pinjaman angsuran datang dalam segala bentuk dan ukuran. Apakah itu pinjaman siswa, pinjaman pribadi, hipotek atau pinjaman mobil, melakukan pembayaran tepat waktu adalah salah satu hal terbaik yang dapat Anda lakukan untuk kredit Anda. Pembayaran yang terlewat dapat menyeret skor kredit Anda dan tetap pada laporan kredit Anda hingga tujuh tahun.
Tingkatkan kredit Anda dengan Experian Boost ® Ø
Cara sederhana lainnya untuk membangun kredit Anda adalah dengan menautkan ponsel, utilitas, dan pembayaran layanan yang memenuhi syarat lainnya ke laporan kredit Anda. Experian Boost memungkinkan Anda melakukan hal itu. Akibatnya, akun ini akan muncul pada file kredit Experian Anda dan dapat secara instan meningkatkan skor kredit Anda yang ditenagai oleh data Experian.
Membangun dan membangun kredit Anda secara gratis
Buat laporan kredit Experian Anda sendiri dengan Experian Go TM . Kami’LL membantu Anda dengan alat dan akses ke penawaran kredit tertentu untuk membantu membangun kredit Anda.
Sumber daya
- Nilai kredit
- FAQ skor kredit
- Apa yang mempengaruhi skor kredit Anda?
- Apa rentang penilaian kredit yang berbeda?
- Dasar -dasar Skor Kredit
- Apa itu skor kredit yang bagus?
- Laporan kredit
- Dasar -dasar Laporan Kredit
- Perbaikan Kredit: Cara “Memperbaiki” Kredit Anda sendiri
- Bagaimana cara membantah informasi laporan kredit
- Memahami Laporan Kredit Experian Anda
- Penipuan & Pencurian Identitas
- Cara Membekukan Kredit Anda
- Bantuan Korban Pencurian Identitas
- Apa itu pencurian identitas dan bagaimana saya memastikan itu tidak’t terjadi padaku?
- Langkah yang harus diambil jika Anda adalah korban penipuan kartu kredit
- Meningkatkan kredit
- Bagaimana meningkatkan skor kredit Anda
- Berapa tingkat pemanfaatan kredit?
- Cara Membangun Kredit
- Keuangan pribadi
- Rencana manajemen utang: apakah itu tepat untuk Anda?
- Cara Mendapatkan Pinjaman Konsolidasi Hutang dengan Kredit Buruk
- Adalah pinjaman konsolidasi utang yang tepat untuk Anda?
- Bagaimana melunasi hutang kartu kredit
- Bagaimana keluar dari hutang
- Kalkulator
- Kalkulator April
- Kalkulator Pinjaman Pribadi
- Kalkulator Imbalan Kartu Kredit
- Kalkulator Hipotek
- Kalkulator Pembayaran Mobil
Penelitian terbaru
- Saldo pinjaman pribadi rata -rata naik 7% pada tahun 2022
- Generasi Z dan Kredit pada tahun 2023
- Saldo pinjaman mobil rata -rata tumbuh 7.7% pada tahun 2022
- Lihat semua penelitian
Ulasan Terbaru
- Kartu Kredit Terbaik Untuk Lulusan Perguruan Tinggi 2023
- Kartu Kredit Siswa Terbaik 2023
- Kartu gas terbaik tahun 2023
- Instan Terbaik Gunakan Kartu Kredit 2023
- Kartu kredit terbaik untuk pembelian besar 2023
- Kartu kredit terbaik untuk pengeluaran sehari -hari tahun 2023
Kredit
- Pemantauan Kredit Gratis
- Laporan 3-Bureau dan skor FICO ®
- Laporan Kredit Tahunan
- Experian Creditlock
- Memahami laporan kredit
- Bagaimana meningkatkan skor kredit Anda
Keuangan pribadi
Keuangan pribadi
- Ulasan Kartu Kredit
- Ulasan pinjaman
- Ulasan Asuransi Mobil
- Penganggaran
- Penghematan
- Hipotek & sewa
Mendukung
- Cara Membekukan File Kredit Anda
- Bagaimana cara membantah info tentang laporan kredit Anda
- Bantuan Korban Pencurian Identitas
- Dukungan untuk kredit yang ditolak
- Unggah dokumen untuk Experian
- Dukungan Pelanggan Experian
Keragaman, kesetaraan, dan inklusi Experian
- Syarat & Ketentuan Hukum
- Kebijakan pribadi
- Kebijakan Privasi CA
- Tekan
- Pilihan iklan
- Karier
- Hubungan Investor
- Hubungi kami
Ø Hasilnya akan bervariasi. Tidak semua pembayaran memenuhi syarat. Beberapa pengguna mungkin tidak menerima skor yang lebih baik atau peluang persetujuan. Tidak semua pemberi pinjaman menggunakan file kredit Experian, dan tidak semua pemberi pinjaman menggunakan skor yang dipengaruhi oleh Experian Boost ® . Belajarlah lagi.
SCORE SCORE KREDIT Dihitung berdasarkan model FICO ® SCORE 8. Pemberi pinjaman atau perusahaan asuransi Anda dapat menggunakan skor FICO ® yang berbeda dari FICO ® SCORE 8, atau jenis skor kredit lainnya sama sekali. Belajarlah lagi.
Kebijakan Editorial: Informasi yang terkandung dalam Ask Experian hanya untuk tujuan pendidikan dan bukan nasihat hukum. Anda harus berkonsultasi dengan pengacara Anda sendiri atau mencari saran khusus dari seorang profesional hukum mengenai masalah hukum apa pun. Harap dipahami bahwa kebijakan Experian berubah seiring waktu. Posting mencerminkan kebijakan Experian pada saat penulisan. Sambil dikelola untuk informasi Anda, posting yang diarsipkan mungkin tidak mencerminkan kebijakan Experian saat ini.
Pendapat yang diungkapkan di sini adalah penulis sendiri, bukan dari bank mana pun, penerbit kartu kredit atau perusahaan lain, dan belum ditinjau, disetujui atau disetujui oleh salah satu entitas ini. Semua informasi, termasuk tarif dan biaya, akurat pada tanggal publikasi dan diperbarui sebagaimana disediakan oleh mitra kami. Beberapa penawaran di halaman ini mungkin tidak tersedia melalui situs web kami.
Menawarkan pro dan kontra ditentukan oleh tim editorial kami, berdasarkan penelitian independen. Perusahaan bank, pemberi pinjaman, dan kartu kredit tidak bertanggung jawab atas konten apa pun yang diposting di situs ini dan tidak mendukung atau menjamin ulasan apa pun.
Pengungkapan Pengiklan: Penawaran yang muncul di situs ini berasal dari perusahaan pihak ketiga (“mitra kami”) dari mana layanan konsumen Experian menerima kompensasi. Kompensasi ini dapat memengaruhi bagaimana, di mana, dan dalam urutan apa produk muncul di situs ini. Penawaran di Situs tidak mewakili semua layanan keuangan, perusahaan, atau produk yang tersedia.
*Untuk informasi lengkap, lihat syarat dan ketentuan penawaran di situs web penerbit atau mitra. Setelah Anda mengklik berlaku, Anda akan diarahkan ke penerbit atau situs web mitra di mana Anda dapat meninjau syarat dan ketentuan penawaran sebelum mendaftar. Kami menunjukkan ringkasan, bukan persyaratan hukum lengkap – dan sebelum melamar Anda harus memahami persyaratan lengkap dari penawaran sebagaimana dinyatakan oleh penerbit atau mitra itu sendiri. Sementara Layanan Konsumen Experian menggunakan upaya yang wajar untuk menyajikan informasi yang paling akurat, semua informasi penawaran disajikan tanpa jaminan.
Situs web Experian telah dirancang untuk mendukung browser internet modern dan terkini. Experian tidak mendukung Internet Explorer. Jika saat ini Anda menggunakan browser yang tidak didukung, pengalaman Anda mungkin tidak optimal, Anda mungkin mengalami masalah rendering, dan Anda mungkin terpapar risiko keamanan potensial. Dianjurkan agar Anda meningkatkan ke versi browser terbaru.
© 2023 Hak cipta dilindungi undang -undang. Experian. Experian dan merek dagang Experian yang digunakan di sini adalah merek dagang atau merek dagang terdaftar Experian dan afiliasinya. Penggunaan nama dagang, hak cipta, atau merek dagang lainnya hanya untuk tujuan identifikasi dan referensi dan tidak menyiratkan hubungan apa pun dengan hak cipta atau pemegang merek dagang dari produk atau merek mereka. Nama produk dan perusahaan lain yang disebutkan di sini adalah milik pemiliknya masing -masing. Lisensi dan Pengungkapan.