


Est-ce que l’assurance habitation couvre le moule?
Est-ce que les propriétaires d’assurance habitation couvrent le moule
Résumé
La moisissure qui résulte d’autres actes de la nature, comme un ouragan ou une tempête de glace, peut être couvert par votre police d’assurance habitation. La plupart des polices d’assurance habitation ne paient des moisissures que si c’est le résultat d’un péril couvert. Cependant, il y a des exceptions. L’assurance des propriétaires ne couvre généralement des moisissures que lorsqu’elle est causée par un “péril couvert” – un événement que votre police d’assurance habitation paiera, comme des dommages causés par l’eau accidentelle. Par exemple, si votre machine à laver jaillit soudainement une fuite et que le moule noir se développe sur le sol, une politique de propriétaire paiera probablement pour retirer le moule. Certaines compagnies d’assurance limitent le montant qu’ils paieront pour le suppression de moisissure. Les polices d’assurance habitation ne couvriront généralement pas la moisissure causée par la négligence ou le manque d’entretien régulier, comme des portes ou fenêtres mal scellées.
Questions fréquemment posées
1. Est-ce que les propriétaires d’assurance habitation couvrent le moule?
L’assurance des propriétaires ne couvre généralement des moisissures que lorsqu’elle est causée par un “péril couvert” – un événement que votre police d’assurance habitation paiera, comme des dommages causés par l’eau accidentelle.
2. Quand l’assurance habitation ne couvre-t-elle pas la moisissure?
Les polices d’assurance habitation ne couvriront généralement pas la moisissure causée par la négligence ou le manque d’entretien régulier, comme des portes ou fenêtres mal scellées.
3. Quelles sont les autres options de couverture pour les dommages causés par la moisissure?
Il existe certains types de couverture que vous pouvez ajouter à la politique de votre propriétaire pour payer des dommages causés par les moisissures.
4. Que dois-je faire si je dois déposer une réclamation de moisissure?
Si vous devez déposer une réclamation de moisissure, il est important de documenter les dommages, de contacter votre compagnie d’assurance et d’embaucher une entreprise de correction de moisissure professionnelle si nécessaire.
5. Comment puis-je empêcher les moisissures de commencer?
Pour éviter la croissance des moisissures dans votre maison, assurez-vous de résoudre les fuites d’eau ou d’excès d’humidité rapidement, maintenez une ventilation appropriée et maintenez les niveaux d’humidité faibles.
6. L’assurance des propriétaires de maison de la maison de moule causée par des dommages causés par les inondations?
Non, l’assurance habitation ne paiera pas pour nettoyer les moisissures en raison de dommages causés par les inondations.
7. L’assurance habitation couvre-t-elle le moule à partir d’un appareil cassé?
Bien que l’assurance des propriétaires puisse couvrir les dommages causés par les moisissures d’un appareil cassé, il ne paiera probablement pas pour remplacer l’appareil.
8. Combien ma police d’assurance paiera-t-elle pour le suppression de moisissure?
Certaines compagnies d’assurance limitent le montant qu’elles paieront pour le retrait de la moisissure, vous devrez donc toujours supporter certains des coûts même si votre réclamation est acceptée.
9. Et si je suis confus à propos de ma couverture?
Si vous n’êtes pas sûr des détails de votre couverture, il est important de lire attentivement votre police ou d’appeler votre agent d’assurance pour clarification.
dix. Est-ce que les propriétaires d’assurance habitation couvrent le moule causé par un tuyau éclaté ou congelé?
Oui, l’assurance des propriétaires couvre généralement les dommages causés par les moisissures causés par une rupture ou un tuyau gelé.
Est-ce que les propriétaires d’assurance habitation couvrent le moule
La moisissure qui résulte d’autres actes de la nature, comme un ouragan ou une tempête de glace, peut être couvert par votre police d’assurance habitation. Par exemple, si un ouragan déchire votre toit et que l’eau pénètre à l’intérieur de la maison, provoquant une croissance de la moisissure, vous pourriez être en mesure de déposer une réclamation pour cela avec d’autres dommages à la maison.
Est-ce que les propriétaires d’assurance habitation couvrent le moule?
La plupart des polices d’assurance habitation ne paient que de la moisissure’s le résultat d’un péril couvert, mais il y a des exceptions.
Ciarra Jones
Écrivain | assurance automobile
Ciarra Jones est une ancienne écrivaine d’assurance-maison et d’assurance automobile chez Nerdwallet. Avant de rejoindre Nerdwallet, Ciarra a contribué à Huffington Post et Elite Daily, où elle a couvert la culture, la religion et l’éducation. Son travail est également apparu dans BBC et Zora Mag.
Mis à jour le 25 octobre 2022
Caitlin Constantin
Affectif éditeur | Assurance habitation, assurance locataire, assurance pour animaux de compagnie
Caitlin Constantine est un rédacteur en chef de Nerdwallet, en se concentrant sur les propriétaires, les locataires et l’assurance pour animaux de compagnie. Elle a plus de 15 ans d’expérience dans les médias numériques, notamment en tant que rédactrice en chef adjointe au Penny Hoardeur et en tant que producteur numérique pour une station de presse 24/7 basée dans la région de Tampa Bay. Caitlin aime explorer les façons dont la technologie peut aider les gens à devenir mieux informés du monde. Elle vit actuellement à l’extérieur d’Asheville, en Caroline du Nord.
Brenda J. Cède
Professeur émérite, Université de Géorgie
Brenda J. Cude est professeur émérite au Département de planification financière, de logement et d’économie de consommation à l’Université de Géorgie. Dr. Cude occupe divers rôles axés sur les consommateurs pour la National Association of Insurance Commissaires depuis 1994. Elle a également été membre du Conseil consultatif pour le Center for Insurance Policy and Research; un membre du conseil d’administration de la coalition contre la fraude à l’assurance; membre du Comité consultatif fédéral d’assurance; et un membre du conseil d’administration de l’association des normes du marché d’assurance. Dr. Cède’La prise de recherche principale est la prise de décision des consommateurs, en mettant l’accent sur la littératie financière personnelle.
Chez Nerdwallet, notre contenu passe par un processus d’examen éditorial rigoureux. Nous avons une telle confiance dans notre contenu précis et utile que nous laissons les experts extérieurs inspecter notre travail.
Beaucoup ou tous les produits présentés ici proviennent de nos partenaires qui nous compensent. Cela influence les produits sur lesquels nous écrivons et où et comment le produit apparaît sur une page. Cependant, cela n’influence pas nos évaluations. Nos opinions sont les nôtres. Voici une liste de nos partenaires et voici comment nous gagnons de l’argent.
Table des matières
- Est-ce que l’assurance habitation couvre le moule?
- Quand l’assurance habitation ne couvre-t-elle pas la moisissure?
- Autres options de couverture
- Que faire si vous devez déposer une réclamation de moisissure
- Arrêter la moisissure avant qu’il ne commence
Plats à emporter
- Une police des propriétaires ne paie généralement des dommages causés par la moisissure’S causé par un problème couvert tel qu’un tuyau éclaté.
- L’assurance des propriétaires a gagné’t à payer pour nettoyer la moisissure en raison de dégâts d’inondation.
- Il existe certains types de couverture que vous pouvez ajouter à la politique de votre propriétaire pour payer des dommages causés par les moisissures.
Plus comme cette assurance assurance des propriétaires d’assurance
Table des matières
- Est-ce que l’assurance habitation couvre le moule?
- Quand l’assurance habitation ne couvre-t-elle pas la moisissure?
- Autres options de couverture
- Que faire si vous devez déposer une réclamation de moisissure
- Arrêter la moisissure avant qu’il ne commence
Plats à emporter
- Une police des propriétaires ne paie généralement des dommages causés par la moisissure’S causé par un problème couvert tel qu’un tuyau éclaté.
- L’assurance des propriétaires a gagné’t à payer pour nettoyer la moisissure en raison de dégâts d’inondation.
- Il existe certains types de couverture que vous pouvez ajouter à la politique de votre propriétaire pour payer des dommages causés par les moisissures.
Plus comme cette assurance assurance des propriétaires d’assurance
La question de savoir si les dommages causés par les moules de vos propriétaires dépend en grande partie de la cause du moule. Si vous trouvez des moisissures dans votre maison, voici les options qui peuvent être disponibles pour vous.
Est-ce que l’assurance habitation couvre le moule?
L’assurance des propriétaires ne couvre généralement des moisissures que lorsqu’elle est causée par un “péril couvert” – un événement que votre police d’assurance habitation paiera, comme des dommages causés par l’eau accidentelle.
Par exemple, si votre machine à laver jaillit soudainement une fuite et que le moule noir se développe sur le sol, une politique de propriétaire paiera probablement pour retirer le moule. Si le sol est endommagé au-delà de la réparation, votre police peut également payer pour la remplacer.
Votre police d’assurance habitation peut couvrir les dommages causés par les moisissures en raison d’autres scénarios tels que:
Un chauffe-eau cassé.
Dégâts d’eau causés par l’extinction d’un feu.
Une pipe éclatante ou congelée.
Bien que votre politique puisse couvrir les dommages causés par les moisissures d’un appareil cassé, il a probablement gagné’t à payer pour remplacer l’appareil; La plupart des assureurs couvrent uniquement les dommages causés par l’eau et la moisissure, et non la cause des dommages.
Certaines compagnies d’assurance limitent le montant qu’ils paieront pour le suppression de moisissure. Donc, même si votre assureur accepte votre réclamation, vous devrez peut-être toujours assumer certains des coûts.
Confus à propos de votre couverture? Lisez attentivement votre police ou appelez votre agent d’assurance pour passer en revue les détails.
Quand l’assurance habitation ne couvre-t-elle pas la moisissure?
Les polices d’assurance habitation ont généralement gagné’t Moule de couverture causé par la négligence ou un manque d’entretien régulier. Cela comprend les dommages causés par la moisissure de:
Portes ou fenêtres mal scellées.
Un robinet qui fuit que vous avez’t fixé.
Manque de ventilation dans une pièce humide, comme une salle de bain.
Vous trouverez ci-dessous quelques autres causes courantes de dommages causés par la moisissure qu’une police d’assurance habitation standard a généralement gagné’t couvercle.
Panne de pompage de puisard et dommages causés par le sauvegarde de l’eau. Les dommages causés par la sauvegarde de l’eau ou une défaillance de la pompe à puissance peuvent être coûteux, et les polices d’assurance habitation standard ont généralement gagné’t couvre-le. Cependant, de nombreux assureurs offrent une défaillance de la pompe à puissance et une couverture de sauvegarde de l’eau comme complément en option.
Les dégâts des inondations. Les politiques standard des propriétaires excluent généralement les inondations. Si tu’re à risque, envisagez d’acheter une assurance contre les inondations séparée .
Cependant, même si vous avez une assurance contre les inondations, votre police peut ne pas couvrir les dommages causés par la moisissure. Le pays’S plus grand fournisseur d’assurance contre les inondations, le programme national d’assurance contre les inondations, ne couvre les dégâts des moisissures que si vous ne pouvez pas accéder à votre maison après une inondation.
La couverture des dommages causés par la moisissure varie selon la police d’assurance contre les inondations. Si tu’Je ne sais pas ce que votre police comprend, parlez à votre assureur.
Autres options de couverture
Bien qu’une police d’assurance habitation standard ne couvre généralement pas les situations ci-dessus, cela ne signifie pas que vous n’avez pas de chance. Vous trouverez ci-dessous d’autres options que votre assureur peut offrir.
La défaillance de la pompe de carter et la couverture de sauvegarde de l’eau peuvent payer les dommages causés par l’eau et les moisissures d’un drain arrière, d’une pompe de métal cassée ou d’une conduite d’égout obstruée. Cependant, la défaillance de la pompe à puisard et la couverture de sauvegarde de l’eau ne paieront probablement pas pour des problèmes progressifs tels que la fuite d’eau via les fondations de votre maison. Il ne couvrira pas non plus de problèmes comme les inondations causées par une rivière ou un lac montante près de chez vous.
La couverture cachée des dégâts d’eau paie les dommages causés par les fuites que vous pouvez’t Voir, comme un tuyau éclaté derrière un mur. Il pourrait également couvrir le nettoyage des moisissures. Cependant, toutes les entreprises ne vendent pas cette assurance.
Que faire si vous devez déposer une réclamation de moisissure
La moisissure peut commencer à se former aussi peu qu’un jour, donc agir rapidement est important.
Arrêtez la fuite dès que possible. Si vous avez une fuite d’eau ou un tuyau d’éclatement dans votre maison, arrêtez immédiatement la soupape d’eau principale. Assurez-vous de savoir où se trouve la soupape d’arrêt de l’eau principale afin que vous ne vous précipitez pas en cas d’urgence. (Notez que certaines vannes d’arrêt sont à l’extérieur.)
Documenter les dégâts. Prenez des photos et des vidéos de moisissures et de dégâts d’eau que vous trouvez. Faire une liste de tout ce qui a été endommagé. Être aussi complet et véridique que possible. Les faux reportages, même s’ils sont accidentels, peuvent travailler contre votre réclamation.
Nettoyez l’excès d’eau et déshumidifier la zone. Essuyez les piscines d’eau et utilisez un déshumidificateur ou un climatiseur pour sécher le site. Placer les articles humides à l’extérieur dans une zone sécurisée pour sécher. Si vous avez du mal à nettoyer l’eau, envisagez d’embaucher un professionnel. Votre agent d’assurance peut être en mesure de vous aider à trouver des entrepreneurs en déménagement de l’eau de confiance dans votre région.
Faire des réparations temporaires pour éviter d’autres dommages. Vous ne voulez pas faire de correctifs majeurs avant de déposer votre réclamation, mais une fois que vous avez documenté les dégâts, effectuez des réparations temporaires pour protéger votre maison contre d’autres dégâts. Par exemple, si votre sous-sol est inondé, vous pouvez éliminer la moquette humide. Gardez les reçus pour tous les achats liés au nettoyage et aux réparations.
Fichier dès que possible. Selon votre assureur, vous pourrez peut-être déposer votre réclamation en ligne, via une application ou par téléphone. Plus tôt vous déposiez, le plus tôt vous pourrez nettoyer le gâchis (et moins la moisissure de temps devra se former).
Est-ce que les propriétaires d’assurance habitation couvrent le moule?
Rebecca Lake est une journaliste avec plus de 10 ans d’expérience en rapport sur la finance personnelle. Elle assiste également à la stratégie de contenu pour plusieurs marques.
Mis à jour le 23 avril 2023
Fait vérifié par
Fait vérifié par Ryan Eichler
Ryan Eichler tient un B.S.B.A avec une concentration en finance de l’Université de Boston. Il a occupé des postes et a une profonde expérience avec l’audit des dépenses, les finances personnelles, l’immobilier, ainsi que la vérification des faits et l’édition.
L’assurance habitation est conçue pour vous couvrir contre différents types de dégâts, mais vous vous demandez peut-être si cela inclut les moisissures. Il’est une bonne question à poser, en particulier si vous’Regachez une maison plus âgée et je souhaite éviter toute surprise potentiellement coûteuse. La réponse n’est pas’t toujours clair. “Généralement, les polices d’assurance des propriétaires standard peuvent couvrir les moisissures dans une mesure,” dit Sean Harper, PDG et co-fondateur de Kin, une startup d’IsurTech, basée à Chicago,. “Cela dépend de ce qui a causé le moule.”
Ici’est un aperçu des situations les plus courantes dans lesquelles les moisissures peuvent – ou ne pas être couvertes par l’assurance habitation.
Points clés à retenir
- La couverture des moisissures n’est pas’T garanti par votre police d’assurance habitation.
- En règle générale, les dommages causés par la moisissure ne sont couverts que s’il’s lié à un péril couvert.
- Les dommages causés par les moisissures causés par les inondations devraient être couverts par une police d’assurance contre les inondations séparée.
- Des mesures préventives appropriées peuvent aider à minimiser les chances de devoir faire face à un problème de moisissure.
Périls couverts et assurance moisissure
Les polices d’assurance des propriétaires énoncent une liste “périls couverts,” ce qui signifie des cas de dommages à la maison pour lesquels vous’est éligible pour déposer une réclamation. La principale cause de la formation de moisissures est l’infiltration de l’eau dans la structure de votre maison, vous devez donc savoir quels périls couverts liés à l’eau sont inclus dans votre politique.
Par exemple, votre politique peut vous couvrir si le moule résulte de l’un des éléments suivants:
- Fuites d’eau associées à un appareil défectueux
- Dégâts d’eau causés par un chauffe-eau en rafale
- Dégâts d’eau causés par les pompiers éteignant un incendie dans votre maison
Dans ces cas, la moisissure serait “dommages qui en résultent” à partir d’un péril couvert. Il’s important pour faire la distinction entre les dommages résultants et les dommages initiaux. Par exemple, si votre chauffe-eau se casse et que une fuite provoque la formation de moisissure dans les murs, votre politique pourrait payer pour que les murs soient réparés et le moule à retirer mais pas pour le remplacement du chauffe-eau chaude.
Il’s important pour noter que le montant que votre police peut payer pour la réparation et la suppression des moisissures peut ne pas couvrir tous les dommages résultants. “Cette étendue de la couverture des moisissures est généralement limitée – par exemple, une entreprise peut plafonner l’élimination des moisissures et l’assainissement à 10 000 $ pour une seule occurrence,” dit Pat Howard, expert en assurance habitation chez PolicyGenius. Des limites de couverture plus élevées peuvent être disponibles, mais si vous’n’est pas sûr de quoi’S couvert, Howard suggère de parler à votre agent pour savoir quelles options vous avez.
Lorsque vous supprimez l’assurance des propriétaires, accordez une attention particulière aux limites de couverture.
Moisissure causée par des inondations ou des actes de nature
Dans certains cas. La question de savoir si votre assurance habitation couvre le moule dans ce cas dépend de ce qui a causé les dommages au début.
“Moule que’s le résultat de surtensions de tempête, comme les eaux de crue, n’est généralement pas couverte par une assurance propriétaire standard,” Harper dit. “Ce’s Parce que les polices d’assurance habitation standard ne’t Couvrir les dommages causés par les inondations – vous avez besoin d’assurance contre les inondations pour cela.”
Si vous avez une police d’assurance contre les inondations et que votre maison est inondé en raison de fortes pluies, d’un ouragan ou d’un autre acte de nature, votre police peut s’étendre à l’élimination des moisissures et aux réparations nécessaires à l’inondation. L’assurance contre les inondations coûte en moyenne environ 700 $ par an en plus de votre prime d’assurance habitation régulière, bien que cela puisse coûter plus cher si vous vivez dans une zone qui’s à un risque plus élevé d’inondation.
Cela peut valoir l’investissement, cependant, si vous’se souciant de la moisissure résultant d’une inondation. Selon la FEMA, un seul pouce d’eau dans votre maison peut causer 25 000 $ en dommages. L’assurance contre les inondations avec une couverture de moisissure pourrait aider à atténuer une partie du coût.
La moisissure qui résulte d’autres actes de la nature, comme un ouragan ou une tempête de glace, peut être couvert par votre police d’assurance habitation. Par exemple, si un ouragan déchire votre toit et que l’eau pénètre à l’intérieur de la maison, provoquant une croissance de la moisissure, vous pourriez être en mesure de déposer une réclamation pour cela avec d’autres dommages à la maison.
Moisissure résultant de la négligence
La troisième catégorie de dégâts liés à la moisissure est associée à la négligence de la part du propriétaire. Ce que cela signifie en termes simples, c’est ignorer l’entretien ou les réparations de la maison dans la mesure où ils permettent à la moisissure de se développer. “La moisissure est généralement’t couvert par votre police d’assurance des propriétaires si elle se forme à cause de négligence ou de manque d’entretien,” Howard dit. “Si vous auriez sciemment pu empêcher le moule en fixant des tuyaux qui fuyent ou en utilisant un déshumidificateur, votre assureur a gagné’t vous rembourser pour l’élimination des moisissures et la correction.”
Dites que vous remarquez que le sceau autour de la base de vos toilettes fuit de l’eau. Au lieu de remplacer le sceau ou les toilettes, vous laissez la fuite continuer, ce qui cause des dommages au sous-flooration. De là, les moisissures s’installent et se propagent aux plinthes et aux murs. Dans ce cas, votre demande de police d’assurance des propriétaires peut être refusée parce que vous étiez en mesure d’empêcher le moule de se produire.
Comment éviter d’avoir une réclamation pour dégâts de moisissure refusée
Il y a plusieurs choses que vous pouvez faire pour prévenir la moisissure et / ou améliorer les chances que votre réclamation approuvait si vous subissez des dommages causés par la moisissure.
Du côté de la prévention, vous pouvez:
- Installez les déshumidificateurs dans des zones sujets à l’humidité
- Vérifiez régulièrement les tuyaux et les raccords de plomberie pour rechercher des fuites
- Ventiler adéquatement les salles de bains, les buanderies, les cuisines et d’autres zones de votre maison où la moisissure peut avoir la possibilité de grandir
- Gardez les gouttières propres pour empêcher la formation de barrages de glace en hiver, ce qui peut entraîner des fuites
- Inspectez régulièrement votre toit et autour des fenêtres et des portes – et des fissures de calfeutrage qui pourraient permettre à l’eau de fuir
- Isoler correctement les tuyaux intérieurs et extérieurs en hiver pour éviter les ruptures ou les fuites
- Vérifiez régulièrement les appareils et chauffe-eau pour les signes de fuites
Si vous devez déposer une réclamation pour dommage à la moisissure:
- Documentez correctement les dégâts avec des photos et / ou des vidéos
- Fournir des enregistrements de maintenance à jour si vous les avez
- Suivez toutes les instructions que la compagnie d’assurance vous donne pour traiter la réclamation
- Contrat approuvé les sociétés de déménagement de moisissures pour nettoyer les dommages
Que faire si votre réclamation de moisissure est refusée
Si votre compagnie d’assurance habitation nie votre demande de moisissure, vous voudrez peut-être demander à un entrepreneur agréé d’offrir un deuxième avis sur ce qui a causé les dommages. Vous pouvez également tenter de faire appel du refus avec votre compagnie d’assurance si elle a un processus d’appel spécifié. Sinon, votre commissaire aux assurances d’État peut être en mesure de vous aider.
Est-ce que les propriétaires d’assurance habitation couvrent le moule?
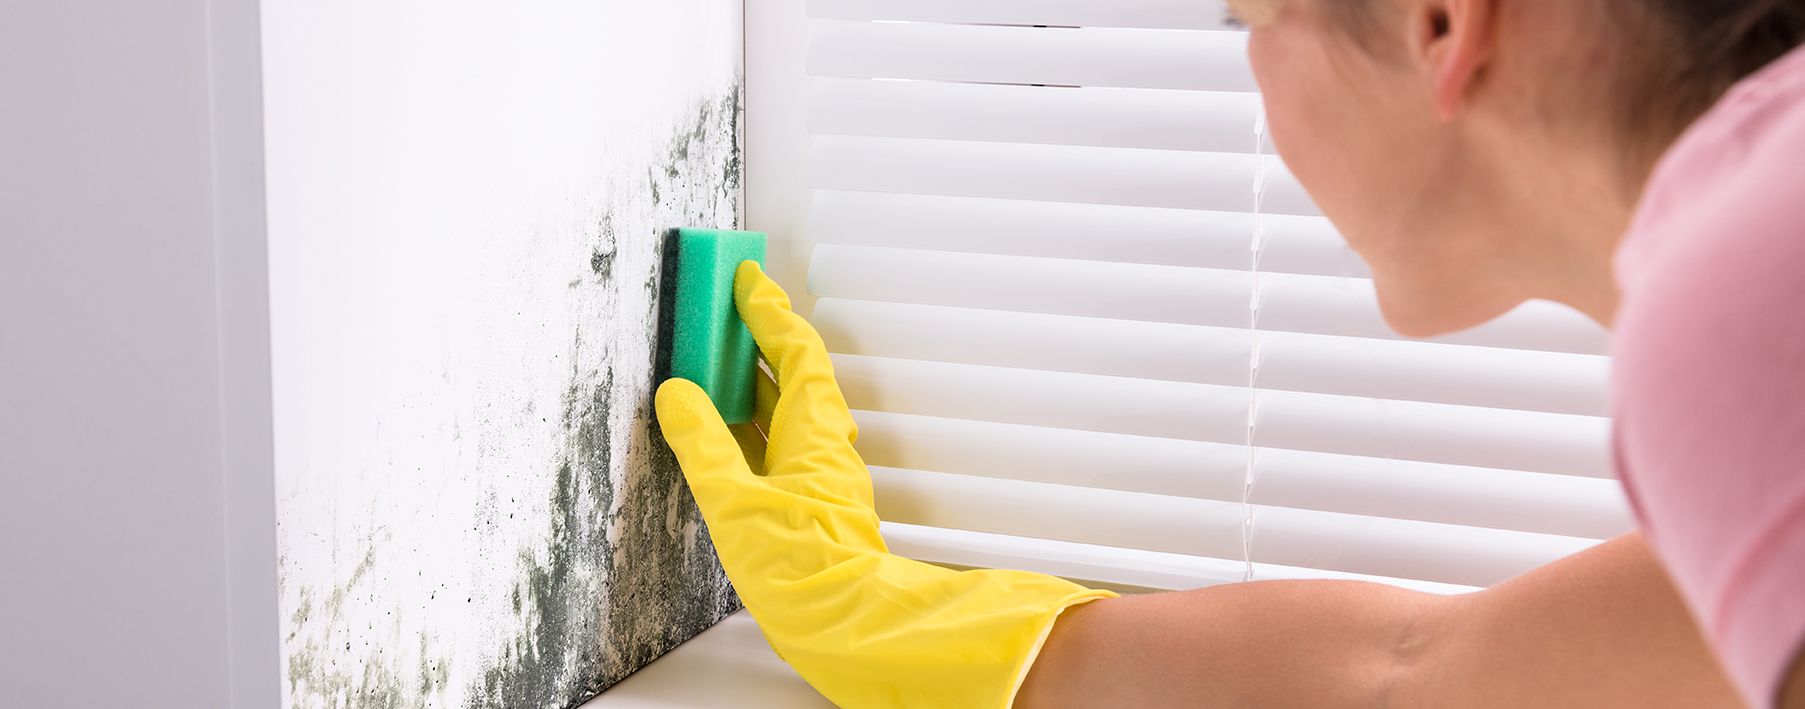
La moisissure est insalubre, disgracieux et assez pénible pour se débarrasser de. Avec des soins à domicile appropriés, j’espère que vous’Je dois rarement faire face à la moisissure. Mais parfois, l’impensable se produit et la moisissure peut germer dans des endroits comme votre salle de bain ou votre sous-sol sans faute de votre. Et si cela se produit, vous’Je me demande probablement combien de retrait vous’re sur le crochet pour.
Votre police d’assurance habitation couvrira des moisissures au cas par cas, ce qui signifie que toutes les situations ne seront pas couvertes. La couverture des moisissures est l’une des catégories les plus complexes de votre police d’assurance habitation, pour plusieurs raisons. Non seulement la moisissure est difficile à éliminer, mais la cause profonde de la moisissure est difficile à retrouver (ce que vous devez savoir lors du dépôt d’une réclamation).
Alors, que faites-vous lorsque vous trouvez du moule et comment savez-vous si la police d’assurance des propriétaires couvre les dommages causés par les moisissures? Ci-dessous, nos experts répondent à toutes vos questions et offrent leurs conseils pour lutter.
Points clés à retenir:
- Votre police d’assurance habitation couvrira des moisissures au cas par cas, ce qui signifie que chaque instant de moisissure ne sera pas couvert.
- Les dommages causés par la moisissure doivent être “soudain et accidentel” être couvert.
- Tout moule causé par une négligence de péril ou de propriétaire sans nom ne sera pas couvert.
Que cause la moisissure’s couvert par l’assurance habitation?
Avant de signer (ou de renouveler) votre police d’assurance habitation, elle’Il est préférable de faire vos recherches sur les types de croissance des moisissures couvertes par votre assureur. De cette façon, toi’Je sais à quoi s’attendre quand le moment venu à déposer une réclamation et payer votre franchise pour les dommages causés par la moisissure dans votre maison.
La couverture des moisissures que votre police d’assurance habitation comprend principalement dépend de vos périls couverts. Bien que chaque politique soit différente, vous’LL sera très probablement couvert des choses suivantes qui pourraient provoquer des moisissures:
- Dysfonctionnement de l’appareil ou de l’équipement
- Chute d’objets
- Pipes congelés, endommagés, fuyant ou éclatent
- L’accumulation de moisissure en mettant un feu
- L’eau et la vapeur débordent ou déchargement dans A:
- Système de plomberie
- Unité de chauffage et de climatisation
- Système de gicleurs de protection contre les incendies automatiques
- Appareil ménage
Ce qui précède n’est en aucun cas une liste exhaustive ou garantie, vous devez donc vous assurer de lire attentivement votre politique pour déterminer ce qui vous’réédite de. Une fois que vous avez cette liste, vous pouvez mieux comprendre quand vous’pourrai déposer des réclamations de moisissures.
Un autre problème à noter pour la couverture des moisissures est que la plupart des assureurs exigent que les dommages soient d’un “soudain et accidentel” problème. Fondamentalement, cela signifie que le problème qui provoque le moule doit se produire subitement et sans faute pour qu’il soit couvert. La moisissure causée par la négligence ou la négligence du propriétaire tombe dans la catégorie découverte.
Que cause la moisissure qui est’t couvert par l’assurance habitation?
Bien que vous puissiez penser que votre police d’assurance habitation vous protégera de tout, malheureusement que’n’est pas toujours vrai. La moisissure causée par des périls non couverts dans votre politique de logement / propriété personnelle ne sera pas couvert.
Alors laisse’S Disons que vous avez décidé de ne pas acheter une police d’assurance contre les inondations séparée, puis votre maison est inondé à partir d’une tempête de pluie ou d’une autre catastrophe naturelle. Le moule qui résulte qui provient de ces dégâts d’inondation ne serait pas’Il ne sois pas couvert. Si vous voulez être couvert dans des cas comme celui-ci, c’est’s recommandé d’acheter une assurance contre les inondations ou les ouragans, ou du moins ajouter une approbation du moule à votre police.
Les assureurs ne font pas non plus’t Couvrir toute croissance de moisissure qui provient des dommages qui se sont produits avant le début de la police, ou avant d’acheter votre maison. Assurez-vous donc d’effectuer une inspection approfondie de votre nouvelle maison avant d’acheter (ou avant les politiques de changement). Enfin, la négligence du propriétaire est une autre couverture exclue en ce qui concerne la moisissure. Si vous avez remarqué une fuite mais a pris un certain temps pour le réparer, ou simplement pas’t Remarquez-le du tout, le moule résultant qui s’est développé serait sur vous pour réparer.
Combien cela coûte-t-il de se débarrasser de la moisissure dans votre maison?
La moisissure est un problème coûteux et dangereux, à la fois en raison de la difficulté de retirer ainsi que des dangers pour la santé qu’il pose à votre maison’La structure S et la santé de vos familles. Bien que les coûts globaux dépendent de la taille de la croissance de la moisissure ainsi que du type de moisissure, vous pouvez vous attendre à payer en moyenne 2 222 $ pour l’assainissement de la moisissure.
Selon le CDC, la moisissure peut non seulement provoquer une réaction allergique, mais elle peut également exacerber l’asthme ou d’autres difficultés de respiration. Cela peut également provoquer des éruptions cutanées. Une exposition à long terme à tout type de moisissure peut entraîner des cancers et d’autres conditions chroniques telles que les troubles cardiaques, les cicatrices pulmonaires et les maladies du foie. Et tandis que tous les moisissures représentent une certaine quantité de danger pour votre famille’S Health, certains types sont plus dangereux que d’autres.
L’élimination des moisissures coûte en moyenne 2 222 $, selon le type de moisissure et la taille de la croissance (source: Homeadvisor). Cependant, l’arrêt et le remplacement d’éléments structurels comme les murs, les douches et les tuiles endommagés par la moisissure peuvent augmenter considérablement votre coût global.
Les types de moisissure les plus courants’Les trouver dans votre maison sont Aspergillus, Cladosporium et Black Moule. Bien que la moisissure noire soit connue pour être la plus dangereuse, tous les types sont nocifs pour les humains (et les animaux de compagnie) et doivent être retirés immédiatement. Parce qu’il y a tellement de types de moisissures différents, la croissance peut apparaître sur une variété de surfaces et se développer dans divers climats, donc il’s important pour vérifier votre maison à fond et régulièrement pour tout signe de croissance.
Comment faire une réclamation d’assurance pour la moisissure?
Si la moisissure apparaît à l’intérieur de votre maison, vous’doit déposer une réclamation auprès de votre assureur. Alors que les polices d’assurance des propriétaires standard couvrent une certaine croissance des moisissures, tous les types ne sont pas couverts. Donc, pour faire approuver votre réclamation, vous’Il faut prendre beaucoup de photos des dégâts et ce qui l’a fait montrer à votre compagnie d’assurance. Vous voudrez peut-être même qu’un professionnel affiche les dommages pour déterminer sa cause officielle.
Une fois que vous’VE a entièrement documenté les dommages et soumis votre réclamation (et votre compagnie d’assurance vous dit qu’elle est sûre à nettoyer), faites de votre mieux pour l’empêcher de se propager. Votre compagnie d’assurance ne couvrira probablement que les dommages initiaux, ce qui signifie que vous’Soyez responsable de tout dommage supplémentaire qui se produit après la propagation de la moisissure ou de la pourriture. Retirez toute eau stagnante restante, séchez la zone (ouvrant les fenêtres, apportant des ventilateurs et installez les déshumidifificateurs sont tous d’excellents moyens d’y parvenir) et le nettoyer régulièrement pour éviter une croissance plus.
Et si ma réclamation est refusée?
Les raisons les plus probables pour lesquelles les réclamations de moisissure sont refusées sont parce qu’elles sont causées par un péril à découvert, ou se révèlent causées par la négligence du propriétaire. Si vous avez une preuve directe de la cause,’Il est préférable de soumettre ces informations lors du dépôt de votre réclamation initiale – cela aidera à empêcher toute mauvaise communication ou malentendu.
Comment protéger votre maison de la croissance des moisissures
Protéger votre maison contre la croissance des moisissures est relativement simple et si important pour votre maison’s santé à long terme. La moisissure a tendance à se développer dans des environnements humides et chauds, donc il y a des étapes faciles que vous pouvez prendre pour l’empêcher de croître dans des zones probables telles que les placards en CVC, les salles de bains et les gouttières.
- Installer des déshumidifiants Dans les salles de bain et le sous-sol
- Engagez-vous à l’entretien des maisons ordinaire et nettoyage
- Les zones particulièrement sensibles à la croissance des moisissures devraient être surveillé régulièrement
- Installer des appareils intelligents Pour vous aider à garder un œil sur votre maison’condition
- Des appareils comme température, humidité et capteurs de fuite d’eau peut retirer la conjecture de l’entretien de la maison en vous alertant immédiatement sur tout problème
Aussi frustrant que cela puisse être, la croissance des moisissures n’est pas’t une condamnation à mort pour votre maison. Et avec des soins préventifs appropriés, vous pouvez réduire à nouveau les chances de se propager dans toute votre maison. Si vous cherchez un assureur qui’Vous parcourez le processus de réclamation, parlez à un membre de notre équipe de vos options d’assurance habitation.
Obtenez un devis en 60 secondes.
Couverture d’assurance intelligente pour votre style de vie moderne.
Obtenez une citation instantanée * Économies de primes estimées en fonction des comparaisons des taux de l’État des prix d’Hippo par rapport au prix moyen de l’industrie.
Dans cet article
- Que cause la moisissure’s couvert par l’assurance habitation?
- Que cause la moisissure qui est’t couvert par l’assurance habitation?
- Combien cela coûte-t-il de se débarrasser de la moisissure dans votre maison?
- Comment faire une réclamation d’assurance pour la moisissure?
- Comment protéger votre maison de la croissance des moisissures
Résolu! Est-ce que les propriétaires d’assurance habitation couvrent le moule?
L’assurance des propriétaires couvre-t-elle des problèmes de moisissure? Tout dépend de la cause du moule et de votre politique.
Par Katarina Betterton | Mis à jour le 26 janvier 2023 15:36
Nous pouvons gagner des revenus des produits disponibles sur cette page et participer à des programmes d’affiliation.

Q: J’ai trouvé de la moisissure dans ma maison et je’M embauche un professionnel pour le supprimer. Est-ce que mon assurance habitation couvre les problèmes de moisissure?
UN: La mention de moisissure peut faire peur dans le cœur des propriétaires partout. Selon la source du champignon, l’assurance des propriétaires peut couvrir le coût de l’assainissement des moisissures et de l’enlèvement. Selon l’endroit où vit un propriétaire, sa police d’assurance peut couvrir un maximum entre 1 000 $ et 10 000 $ pour l’assainissement des moisissures.
Qu’est-ce que la moisissure? La moisissure est un type de champignon qui dépend de l’humidité de la croissance. Les espèces de moisissures peuvent être classées en trois groupes: allergène (moules qui produisent des allergies ou des crises d’asthme), des pathogènes (moules qui peuvent provoquer des problèmes de santé) et des toxigènes (moules qui produisent des substances toxiques qui peuvent entraîner des problèmes de santé dangereux ou mortels).
Pourquoi la moisissure est-elle considérée comme nocive? En dehors de son apparence, le moule intérieur peut causer des dommages irréversibles au tissu, à l’ameublement, au bois et à d’autres matériaux de construction. La moisissure peut également libérer des spores dans l’air, potentiellement écœurant quiconque vit dans la maison ou la région infestée de moisissure. De plus, l’assainissement des moisissures peut être très coûteux, ce qu’aucun propriétaire ne veut entendre (ou payer).
Si une inondation provoque une moisissure, une police d’assurance contre les inondations séparée le couvrira.

Les propriétaires vivant dans des zones d’inondation à haut risque ou des zones avec une propension à des catastrophes naturelles comme les ondes de tempête ou les ouragans devraient investir immédiatement dans l’assurance contre les inondations, comme l’assurance habitation ne le fait généralement pas’t Moule de couverture causé par des inondations ou des surtensions de tempête.
L’assurance contre les inondations peut être adoptée pour une police de construction, une police de contenu ou les deux. Avec une politique de construction, les murs, le CVC, les appareils intégrés, le toit et les planchers (entre autres systèmes) sont couverts. Une politique de contenu, souvent ajoutée à une politique de construction, protège les objets de valeur des ménages comme les meubles, les petits appareils, les vêtements et plus.
Il’s important pour parler à un agent d’assurance pour comprendre les limites de la couverture de la police d’assurance contre les inondations. Discuter de la couverture directe versus indirecte en plus de l’endroit où l’élimination des moisissures serait couverte. Les politiques peuvent limiter la couverture des moisissures à certaines zones de la maison, comme les sous-sols ou les vides générales.
Les propriétaires dans une zone d’inondation à haut risque devraient s’assurer qu’ils ont une assurance habitation appropriée et une assurance contre les inondations, ainsi qu’une connaissance de base de la détection et de la prévention des moisissures pour protéger leurs maisons contre les dommages.
Certains emplois sont mieux laissés aux pros
Obtenez des estimations gratuites et sans engagement d’experts en déménagement de moisissures près de chez vous.
Si la moisissure provient d’un appareil défectueux, vous êtes couvert.
L’assainissement des moisissures reste couvert par les polices d’assurance des propriétaires lorsqu’elles sont causées par un appareil défectueux parce que cet appareil est un péril couvert, ce qui signifie que la compagnie d’assurance a accepté de payer pour des événements ou des situations spécifiques. Alors que les périls couverts varient selon la police d’assurance, les périls couverts courants comprennent des dommages soudains ou accidentels à un chauffe-eau ou un système de CVC, une congélation inattendue des appareils en raison de la météo, du poids de la neige, de la glace ou du grésil et des explosions.

La moisissure résultant d’une tempête de pluie n’est pas couverte par l’assurance des propriétaires.
Les catastrophes naturelles qui produisent des vents violents et de fortes précipitations, comme les ouragans, peuvent provoquer une croissance des moisissures, et celles-ci sont généralement couvertes par l’assurance habitation. Cependant, si la moisissure est le résultat d’une simple tempête de pluie, elle ne sera probablement pas couverte.
En règle générale, lorsque la moisissure se développe après la pluie, le propriétaire n’a pas réussi à prendre les mesures préventives appropriées. La moisissure peut se développer après une tempête de pluie pour diverses raisons:
- Un toit qui fuit laisse l’eau de pluie dans un grenier, un vide sanitaire ou une autre petite partie mal ventilée de la maison.
- Les fenêtres mal scellées permettent à la pluie de fuir pendant un certain temps.
- Une mauvaise irrigation ou un entretien de gouttières provoque une éloignement de l’eau dans et autour d’une maison au lieu de s’éloigner.
Prendre des mesures préventives, en particulier après de lourdes tempêtes de pluie, peut arrêter la croissance des moisissures et sauver les propriétaires des centaines ou des milliers de dollars en coûts de dégâts.
Certains emplois sont mieux laissés aux pros
Obtenez des estimations gratuites et sans engagement d’experts en déménagement de moisissures près de chez vous.
Si la moisissure est le résultat d’un incendie, l’assurance le couvrira.
Bien que ce problème ait tendance à dépendre du vendeur, les polices d’assurance couvriront généralement des moisissures qui résultent de l’extinction d’un incendie de maison, car cette situation n’est pas’La conséquence de la négligence.
Si vous vivez dans une zone humide et que vous’T a un déshumidificateur, vous n’êtes pas couvert.
Les polices d’assurance propriétaire couvrent la correction des moisissures lorsque la source de péril est déjà couverte par la police d’assurance, comme les chauffe-eau ou les lave-vaisselle. Cependant, si la croissance des moisissures résulte de ne pas réparer une baignoire ou une pomme de douche qui fuit ou de ne pas déshumidifier un sous-sol, l’assurance habitation ne couvrira pas cela. Si un propriétaire soumet toujours une réclamation, il sera probablement refusé sur la base du fait de ne pas rectifier immédiatement le problème, car la croissance des moisissures peut prendre plusieurs jours ou des semaines à remarquer.
Les propriétaires qui vivent dans des zones humides peuvent empêcher la croissance des moisissures de plusieurs manières:
- Utilisez un déshumidificateur.
- Utiliser les produits résistants à la moisissure.
- Inspectez la propriété à intervalles réguliers (surtout après de lourdes tempêtes).
- Permettez à l’air frais de circuler par une bonne ventilation.
- Installer une isolation appropriée.
- Condensation sèche dès qu’il apparaît.

Si vous pensez qu’il existe des moisissures répandues dans votre maison, embauchez un professionnel pour aider à enlever et à y remédier.
Bien qu’il existe plusieurs remèdes à domicile pour éliminer les moisissures – ou à tout le moins, l’empêcher de se développer et de se propager – l’embauche d’un professionnel pour résoudre et résoudre un problème de moisissure répandu est l’option la meilleure et la plus sûre.
Les propriétaires devraient se méfier lorsqu’ils traitent de la moisissure, car la croissance pourrait poser de graves menaces liées à la santé. Ignorer le problème et permettre au moule de prospérer et de se propager dans toute la maison peut être dangereux et nocif pour ceux qui y vivent. Les professionnels peuvent identifier le type de moisissure de la moisissure, savoir comment se protéger et ceux qui vivent à la maison, retirer le moule et conseiller comment prévenir la croissance des moisissures supplémentaires.
En règle générale, les professionnels doivent se voir confier la suppression des moisissures, quelle que soit la mineure ou. Les propriétaires ne devraient pas’t souffler sur le moule, le toucher, le sécher ou tenter de le peindre dessus. L’embauche d’un spécialiste de l’élimination des moisissures pour prendre soin du problème tout de suite est votre meilleur pari pour l’arrêter sur ses traces avant elle’est trop tard.
Est-ce que les propriétaires d’assurance habitation couvrent le moule?
L’assurance habitation peut couvrir la moisissure si la cause du moule est un risque spécialement nommé dans votre police. Cependant, de nombreuses politiques des propriétaires ont des exclusions et des limitations pour les dommages causés par la moisissure.
Dans cet article:
- Quand l’assurance habitation ne couvre-t-elle pas la moisissure?
- Quand les propriétaires sont-ils une assurance à la maison?
- Comment gérer une réclamation de moisissure
- Comment pouvez-vous économiser sur l’assurance des propriétaires?
La fierté de l’accession à la propriété a un coût: pied de la facture pour réparer des problèmes comme la moisissure, par exemple. Les problèmes de moisissure dans une maison peuvent apparaître rapidement et facilement entraîner des dizaines de milliers de dollars en réparations nécessaires. L’assurance des propriétaires standard ne couvre généralement pas les dommages causés par la moisissure, mais dans certains cas, vous pourrez peut-être exploiter votre couverture d’assurance pour payer les réparations de moisissures.
La question de savoir si les dommages causés par la moisissure dépend généralement de ce qui l’a causé. Si les dommages résultent d’un “péril nommé” dans la police de votre propriétaire, votre assurance peut la couvrir. Si ce n’était pas le cas, et que vous n’avez pas de police spéciale comme l’assurance contre les inondations ou les sauvegardes, vous devrez peut-être payer des réparations vous-même.
Quand l’assurance habitation ne couvre-t-elle pas la moisissure?
Certaines polices d’assurance des propriétaires couvrent les moisissures, mais limitent le montant qu’ils paieront pour les dommages causés par la moisissure – généralement à 5 000 $. Les assureurs peuvent vendre une couverture de moisissure supplémentaire en tant qu’approbation à une politique standard.
Généralement, la question de savoir si les dommages causés par la moisissure dépend de la question de savoir si ce qui est couvert par l’assurance. Bien que la couverture varie en fonction des détails de votre police, voici quelques scénarios courants où l’assurance des propriétaires ne couvrirait probablement pas les dommages causés par les moisissures:
- Moule en raison d’une inondation: Les polices d’assurance des propriétaires standard ne couvrent pas les dommages causés par les inondations en raison des inondations; Vous aurez besoin d’une police d’assurance contre les inondations séparée. L’assurance contre les inondations peut couvrir les dommages causés par la moisissure si le moule peut être directement attribué à l’inondation.
- Moule résultant d’une panne de pompe de carter ou d’un drain, d’égout ou d’une fosse septique:L’assurance habitation ne couvre généralement pas ces risques, mais vous pouvez généralement acheter une couverture supplémentaire pour eux.
- Moule causé par un gouffre: Les gouffres ne sont pas couverts par une assurance propriétaire standard. Si ce risque est courant là où vous vivez, les assureurs peuvent vendre une assurance goutte à goutte autonome.
- Moule due à la fonte de la neige sur le sol qui s’infiltre dans votre maison: En règle générale, les dommages causés par l’eau n’est pas couvert par l’assurance des propriétaires. Cependant, il peut être couvert par l’assurance contre les inondations.
- Moule résultant de la négligence: L’assurance habitation est destinée à se protéger contre les catastrophes “soudaines et accidentelles” – non contre les problèmes qui se développent progressivement en raison de la négligence. Par exemple, la moisissure causée par des fenêtres mal scellées; Gouttières de toit débordantes; ventilation insuffisante; ou des tuyaux, des tuyaux et des raccords d’appareils qui fuient ne sont généralement pas couverts par l’assurance.
Quand les propriétaires sont-ils une assurance à la maison?
Lorsque les couvre-assurance des propriétaires couvrent le moule dépend des périls spécifiques nommés dans votre police. Cependant, les situations suivantes sont généralement couvertes:
- Moule d’une fuite: Cela peut être causé par un lave-vaisselle défectueux, une machine à laver, un chauffe-eau ou un autre appareil. Les dommages causés par ce type de défaillance soudaine sont généralement couverts par l’assurance habitation.
- Moule en raison d’un tuyau gelé ou éclaté: Ces dommages à l’eau et tout moule qui en résulte est généralement couvert par l’assurance habitation.
- Moule causé par l’éteinte d’un feu: Si l’eau utilisée pour arroser un incendie de maison provoque des moisissures, elle doit être couverte par une assurance.
- Moule causée par la fonte de la neige ou de la glace sur le toit ou par des barrages de glace: La fonte des barrages de neige et de glace ou de glace qui obstruent vos gouttières de pluie peuvent fuir l’eau dans la maison. Les dégâts d’eau qui viennent d’en haut sont généralement couverts par l’assurance des propriétaires.
Même si votre police d’assurance couvre le moule dans certaines situations, il peut y avoir des limites. Obtenez des détails sur la couverture et les exclusions de votre police dans la police complète ou en demandant à votre agent d’assurance. Chaque fois que vous recevez des mises à jour de votre police d’assurance, consultez-les attentivement pour toute modification de la couverture des moisissures.
Comment gérer une réclamation de moisissure
Une réclamation de moisissure couverte paie généralement la réparation et le coût des hébergements de vie alternatifs pendant que les réparations sont effectuées si l’assureur juge votre maison inhabitable pendant les réparations. Vérifiez votre politique pour vos limites de couverture et votre franchise.
La documentation des dégâts et vos tentatives de correction avec des photos montrera que vous avez fait de votre mieux pour prévenir la moisissure et que vous pouvez faciliter l’approbation de votre réclamation.
United Parcède, une organisation à but non lucratif qui éduque les consommateurs sur l’assurance, recommande ce qui suit lors du dépôt d’une demande de dommages causés par l’eau:
- Prouver que vous avez pris des mesures pour empêcher la moisissure. Après que des dégâts d’eau se produisent, les tapis entièrement secs, la tissue d’ameublement ou tout ce qui est humide. Si vous ne pouvez pas le sécher, débarrassez-vous. Retirez toute eau stagnante. Laver et désinfecter toutes les zones inondées de blanchissement et les sécher soigneusement.
- Gardez les registres de vos tentatives de prévention des moisissures, y compris tous les reçus.
- Documentez les dégâts et vos tentatives de correction avec des photos.
- Ne suggérez pas de raisons pour lesquelles le moule peut avoir eu lieu ou d’accord avec votre assureur sur les causes possibles avant la fin de la compagnie d’assurance.
- Dans le cadre de la réparation des dommages causés par l’eau, demandez si votre compagnie d’assurance comprendra un traitement d’assainissement des moisissures pour prévenir ou détecter les moisissures. Si la moisissure se développe plus tard, la compagnie d’assurance peut ne pas convenir que la source d’origine de dégâts d’eau l’a causée. Même s’ils acceptent de couvrir l’assainissement du moule, vous devrez déposer une réclamation distincte et rembourser à nouveau votre franchise.
La prévention est votre meilleure défense contre le dépôt d’une réclamation de moisissure. Maintenir les systèmes de votre maison, vérifier l’humidité après les tempêtes ou les pluies lourdes, et garder les salles de bains propres aident à inhiber la moisissure.
Comment pouvez-vous économiser sur l’assurance des propriétaires?
L’achat d’assurance propriétaire supplémentaire tel que les recommandations de moisissure peut ajouter à vos primes. Vous pouvez réduire vos frais d’assurance en augmentant votre franchise ou en achetant une autre police auprès de la même entreprise (appelée regroupement). Demandez à votre assureur si vous êtes admissible à des réductions pour la fidélité, à ne pas réclamer pour une certaine période ou à l’adhésion en groupes ou associations. Chaque année ou deux, achetez le tour avec d’autres compagnies d’assurance; Ils peuvent facturer moins pour la même couverture.
Le maintien d’un bon crédit peut également aider à réduire les coûts d’assurance. Les compagnies d’assurance dans la plupart des États peuvent utiliser votre score d’assurance basé sur le crédit pour fixer les prix de l’assurance habitation. Comme votre pointage de crédit régulier, ce score tient compte des données de rapport de crédit telles que l’historique des paiements, les soldes de compte et les demandes de nouveau crédit. L’amélioration de votre pointage de crédit pourrait vous aider à vous qualifier pour une assurance propriétaire plus abordable.
Ce qui fait une bonne cote de crédit?
Apprenez ce qu’il faut pour réaliser une bonne cote de crédit. Passez en revue votre score FICO ® de Experian aujourd’hui gratuitement et voyez ce qui aide et blessez votre score.
Pas de carte de crédit nécessaire
Ressources
- Cote de crédit
- FAQ de la cote de crédit
- Ce qui affecte vos scores de crédit?
- Quelles sont les différentes gammes de notation du crédit?
- Bases de la cote de crédit
- Qu’est-ce qu’une bonne cote de crédit?
- Rapport de crédit
- Bases du rapport de crédit
- Réparation de crédit: comment “Réparer” Votre crédit vous-même
- Comment contester les informations de rapport de crédit
- Comprendre votre rapport de crédit Experian
- Vol de fraude et d’identité
- Comment geler votre crédit
- Assistance aux victimes de vol d’identité
- Qu’est-ce que le vol d’identité et comment puis-je m’assurer que ce n’est pas’t m’arrive?
- Étapes à prendre si vous êtes victime d’une fraude par carte de crédit
- Améliorer le crédit
- Comment améliorer votre pointage de crédit
- Qu’est-ce qu’un taux d’utilisation du crédit?
- Comment créer du crédit
- Finances personnelles
- Un plan de gestion de la dette: vous convient-il?
- Comment obtenir un prêt de consolidation de dettes avec un mauvais crédit
- Un prêt de consolidation de la dette vous a-t-il droit?
- Comment rembourser la dette de carte de crédit
- Comment sortir de la dette
- Calculatrices
- Calculatrice de TVR
- Calculateur de prêt personnel
- Calculateur de remboursement de la carte de crédit
- Calculateur d’hypothèque
- Calculateur de paiement de la voiture
Dernières recherches
- Le solde moyen des prêts personnels a augmenté de 7% en 2022
- Génération Z et crédit en 2023
- Les soldes moyens des prêts automobiles ont augmenté de 7.7% en 2022
- Voir toutes les recherches
Dernières critiques
- Meilleures cartes de crédit étudiants de 2023
- Les meilleures cartes à gaz de 2023
- Meilleure utilisation instantanée Cartes de crédit de 2023
- Les meilleures cartes de crédit pour les gros achats de 2023
- Les meilleures cartes de crédit pour les dépenses quotidiennes de 2023
- Les meilleures cartes de crédit de transfert de solde de 2023
Crédit
- Surveillance gratuite du crédit
- 3 Bureau Rapports et Scores FICO ®
- Rapport de crédit annuel
- Experian Creditlock
- Comprendre les rapports de crédit
- Comment améliorer votre pointage de crédit
Finances personnelles
Finances personnelles
- Avis de carte de crédit
- Examen des prêts
- Revues d’assurance automobile
- Budgétisation
- Économie
- Hypothèque et location
Soutien
- Comment geler votre fichier de crédit
- Comment contester les informations sur votre rapport de crédit
- Assistance aux victimes de vol d’identité
- Support pour le crédit refusé
- Téléchargez un document sur Experian
- Support client Experian
La diversité, l’équité et l’inclusion de l’expérience
- Conditions légales
- politique de confidentialité
- CA Politique de confidentialité
- Presse
- Choix d’annonces
- Carrières
- Relations avec les investisseurs
- Contactez-nous
Politique éditoriale: Les informations contenues dans Ask Experian sont uniquement à des fins éducatives et ne sont pas des conseils juridiques. Vous devriez consulter votre propre avocat ou demander conseil à un professionnel juridique concernant tout problème juridique. Veuillez comprendre que les politiques d’expériens changent avec le temps. Les articles reflètent la politique expérienne au moment de la rédaction. Bien que maintenue pour vos informations, les publications archivées peuvent ne pas refléter la politique expérienne actuelle.
Les opinions exprimées ici sont seuls de l’auteur, et non celles d’une banque, d’une émetteur de cartes de crédit ou d’une autre société, et n’ont pas été examinées, approuvées ou autrement approuvées par l’une de ces entités. Toutes les informations, y compris les tarifs et les frais, sont exactes à la date de publication et sont mises à jour telles que fournies par nos partenaires. Certaines offres de cette page peuvent ne pas être disponibles sur notre site Web.
L’offre des avantages et des inconvénients sont déterminés par notre équipe éditoriale, sur la base de recherches indépendantes. Les banques, les prêteurs et les sociétés de cartes de crédit ne sont pas responsables de tout contenu publié sur ce site et n’approuvent ni ne garantissent de revues.
Divulgation de l’annonceur: Les offres qui apparaissent sur ce site proviennent de sociétés tierces (“nos partenaires”) à partir desquels Experian Consumer Services reçoit une compensation. Cette compensation peut avoir un impact sur la façon, où et dans quelle commande les produits apparaissent sur ce site. Les offres sur le site ne représentent pas tous les services financiers, entreprises ou produits disponibles.
* Pour des informations complètes, consultez les termes et conditions de l’offre sur le site Web de l’émetteur ou du partenaire. Une fois que vous cliquez sur postuler, vous serez dirigé vers le site Web de l’émetteur ou du partenaire où vous pouvez consulter les termes et conditions de l’offre avant de postuler. Nous montrons un résumé, pas les conditions juridiques complètes – et avant de l’appliquer, vous devez comprendre les termes complets de l’offre comme indiqué par l’émetteur ou le partenaire lui-même. Alors que Experian Consumer Services utilise des efforts raisonnables pour présenter les informations les plus précises, toutes les informations de l’offre sont présentées sans garantie.
Les sites Web Experian ont été conçus pour prendre en charge les navigateurs Internet modernes et à jour. Experian ne prend pas en charge Internet Explorer. Si vous utilisez actuellement un navigateur non soutenu, votre expérience peut ne pas être optimale, vous pouvez rencontrer des problèmes de rendu et vous pouvez être exposé à des risques de sécurité potentiels. Il est recommandé de passer à la version du navigateur la plus récente.
© 2023 Tous droits réservés. Expérien. Experian et les marques d’expériens utilisées ici sont des marques ou des marques déposées de Experian et de ses affiliés. L’utilisation de tout autre nom commercial, droit d’auteur ou marque est à des fins d’identification et de référence uniquement et n’implique aucune association avec le titulaire du droit d’auteur ou de la marque de leur produit ou marque. Les autres noms de produits et d’entreprises mentionnés ici sont la propriété de leurs propriétaires respectifs. Licences et divulgations.