


L’assurance-vie paie-t-elle pour les frais funéraires?
Ai-je besoin d’une assurance funéraire si j’ai une assurance-vie
Dans ce guide, nous’LL explorez les différents types d’assurance que vous pouvez utiliser pour le faire. De plus, nous examinerons les moyens de payer pour des funérailles si vous ne’T Avoir une assurance.
Qu’est-ce que l’inhumation ou l’assurance funéraire et comment ça marche?
Assurance funéraire, également appelée funérailles ou dépenses finales ou assurance funéraire, est un outil utile pour les êtres chers qui paient pour un membre ou un ami de la famille disparu’S funérailles, service commémoratif, pierre tombale, urne et autres dépenses finales. C’est essentiellement une police d’assurance-vie, mais avec un montant beaucoup plus petit que l’assurance-vie traditionnelle. Il’s généralement acheté pour couvrir les dispositions finales, mais peut également être utilisée pour payer le défunt’S dettes S, y compris les factures médicales, les factures de carte de crédit, les prêts hypothécaires et les prêts personnels. Si vous pensez que vous et votre famille pouvez bénéficier d’une assurance funéraire, elle’est facile et rapide pour obtenir un Citation gratuite pour une police d’assurance-vie à dépenses finales.
Table des matières
Avant et inconvénients des polices d’assurance future
Comme pour tout ce que vous achetez, il y a des avantages et des inconvénients à ce type d’investissement.
| Avantages | Les inconvénients |
|---|---|
| Plus facile à qualifier que la plupart des régimes d’assurance-vie | Avantage inférieur à la plupart des régimes d’assurance-vie |
| Peu, voire pas, des questions de santé à répondre | Si aucune question de santé, vous avez gagné’t Recevoir une réduction pour être en bonne santé |
| Aucun examen médical nécessaire | Les taux sont légèrement plus élevés |
| Options pour les services de pré-arrangement et les payer à l’avance | Le montant payé en primes peut être plus que le coût funéraire |
| Accumule généralement la valeur de trésorerie qui peut être utilisée pendant que la politique est active. | Généralement peu ou pas de fonds supplémentaires après que les frais funéraires ont été payés |
La meilleure façon de décider si l’un de ces plans vous convient est de faire un peu de recherche. Tendez la main à quelques sociétés pour des devis et pesez vos options après vous’Ve a écrit vos besoins et votre budget.
2 types de régimes d’assurance funéraire
Il existe deux types de base d’assurance funéraire: la norme et les besoins préalables. Les deux vous aideront à planifier et à réserver les fonds pour tous vos arrangements finaux.
Assurance funéraire standard
Offriquées par les compagnies d’assurance-vie en tant que police de vie entière, celles-ci sont versées aux bénéficiaires à la mort d’un être cher pour payer les dispositions finales, ce qui peut inclure:
- Services de salon funéraire
- Transport
- Coût du complot funéraire
- Ouverture et fermeture de la tombe
- Prix de cercueil
- Pierre tombale, voûte grave, fleurs, notices nécrologiques
- Crémation (en savoir plus: comment fonctionne la crémation?)
- Coûts d’urne
Votre proche est également en mesure de travailler avec tous les fournisseurs de services qu’ils souhaitent. Le bénéficiaire peut choisir d’appliquer une partie ou la totalité des fonds à d’autres dépenses ou dettes dues par le défunt, notamment:
- Services juridiques
- Factures médicales
- Dette de carte de crédit
- Hypothèque, voiture, personnelle ou autres prêts
Assurance funéraire préalable
Les accords de pré-nid sont proposés par les compagnies d’assurance-vie et, dans certains cas, les salons funéraires. Cependant, ces fonds sont donnés directement au salon funéraire que vous’Ve a choisi de travailler avec un être cher désigné. Ils sont payés presque immédiatement après un’S passage.
L’assurance avant le besoin peut aider les gens à économiser de l’argent en leur permettant de payer des services qui peuvent être moins chers aujourd’hui qu’ils ne le seront à l’avenir. Cependant, si vous payez plus pour votre plan que pour vos funérailles, vos proches ont gagné’t Recevoir la différence (il en va de même pour l’assurance future). Cela signifie que si vous élaborez un plan de 10 000 $ mais que vos dispositions finales sont évaluées à 9 000 $, le salon funéraire a gagné’t donne ton
15 questions uniques sur l’assurance funéraire
1. L’assurance funéraire est-elle la même que l’assurance-vie?
Non, l’assurance funéraire est un type d’assurance-vie spécialement conçue pour couvrir les frais funéraires et autres dépenses finales.
2. Combien coûte l’assurance funéraire?
Le coût de l’assurance future varie en fonction des facteurs tels que l’âge, la santé et le montant des avantages souhaités. Il est préférable d’obtenir des devis de différentes compagnies d’assurance pour déterminer le coût.
3. L’assurance funéraire peut-elle être utilisée à d’autres fins?
Oui, l’assurance future peut également être utilisée pour rembourser les dettes laissées par le défunt, telles que les factures médicales, les factures de carte de crédit et les hypothèques.
4. Quel est le montant des prestations de l’assurance future?
Le montant des prestations de l’assurance future est généralement plus petit que les polices d’assurance-vie traditionnelles, allant généralement de 5 000 $ à 25 000 $.
5. Y a-t-il des exigences de santé pour se qualifier pour l’assurance future?
Certains régimes d’assurance future ont peu ou pas de questions de santé, ce qui les rend plus faciles à admister par rapport aux régimes d’assurance-vie traditionnels.
6. Est un examen médical requis pour l’assurance future?
Non, la plupart des régimes d’assurance future ne nécessitent pas d’examen médical.
7. Qu’est-ce que l’assurance funéraire avant le besoin?
L’assurance funéraire avant le besoin est un type d’assurance funéraire où les fonds sont versés directement au salon funéraire choisi au lieu d’un bénéficiaire désigné.
8. L’assurance funéraire préalable peut-elle être utilisée pour d’autres dépenses?
Non, l’assurance funéraire préalable est spécifiquement pour couvrir les frais funéraires et ne peut pas être utilisé à d’autres fins.
9. Quels sont les avantages de l’assurance funéraire?
Les avantages de l’assurance future comprennent une qualification plus facile, pas d’examen médical et des options de pré-arrangement et de payer pour les services à l’avance.
dix. Y a-t-il des inconvénients à l’assurance future?
Certains inconvénients de l’assurance future comprennent des montants de prestations plus faibles par rapport à l’assurance-vie traditionnelle et la possibilité de payer plus en primes que le coût funéraire réel.
11. L’assurance funéraire peut-elle être personnalisée à des besoins spécifiques?
Oui, les polices d’assurance future peuvent souvent être personnalisées pour répondre aux besoins et aux budgets spécifiques.
12. L’assurance funéraire peut-elle être achetée pour quelqu’un d’autre?
Oui, l’assurance funéraire peut être achetée pour couvrir les frais funéraires de quelqu’un d’autre, comme un membre de la famille.
13. L’assurance funéraire peut-elle être achetée après un certain âge?
Certains régimes d’assurance future ont des restrictions d’âge, mais il existe également des options disponibles pour les personnes âgées.
14. L’assurance funéraire peut-elle être annulée ou modifiée?
Oui, les polices d’assurance future peuvent généralement être annulées ou modifiées, mais il est important d’examiner les termes et conditions de la police spécifique.
15. Comment puis-je obtenir un devis gratuit pour l’assurance future?
Vous pouvez obtenir un devis gratuit pour l’assurance funéraire en tendant la main aux compagnies d’assurance ou en utilisant des outils de devis en ligne fournis par les assureurs.
Ai-je besoin d’une assurance funéraire si j’ai une assurance-vie
Dans ce guide, nous’LL explorez les différents types d’assurance que vous pouvez utiliser pour le faire. De plus, nous examinerons les moyens de payer pour des funérailles si vous ne’T Avoir une assurance.
Qu’est-ce que l’inhumation ou l’assurance funéraire et comment ça marche?
Assurance funéraire, également appelée funérailles ou dépenses finales ou assurance funéraire,est un outil utile pour les êtres chers qui paient pour un membre ou un ami de la famille disparu’S funérailles, service commémoratif, pierre tombale, urne et autres dépenses finales. C’est essentiellement une police d’assurance-vie, mais avec un montant beaucoup plus petit que l’assurance-vie traditionnelle. Il’s généralement acheté pour couvrir les dispositions finales, mais peut également être utilisée pour payer le défunt’S dettes S, y compris les factures médicales, les factures de carte de crédit, les prêts hypothécaires et les prêts personnels. Si vous pensez que vous et votre famille pouvez bénéficier d’une assurance funéraire, elle’est facile et rapide pour obtenir un Citation gratuite pour une police d’assurance-vie à dépenses finales.
Table des matières
Avant et inconvénients des polices d’assurance future
Comme pour tout ce que vous achetez, il y a des avantages et des inconvénients à ce type d’investissement.
| Avantages | Les inconvénients |
|---|---|
| Plus facile à qualifier que la plupart des régimes d’assurance-vie | Avantage inférieur à la plupart des régimes d’assurance-vie |
| Peu, voire pas, des questions de santé à répondre | Si aucune question de santé, vous avez gagné’t Recevoir une réduction pour être en bonne santé |
| Aucun examen médical nécessaire | Les taux sont légèrement plus élevés |
| Options pour les services de pré-arrangement et les payer à l’avance | Le montant payé en primes peut être plus que le coût funéraire |
| Accumule généralement la valeur de trésorerie qui peut être utilisée pendant que la politique est active. | Généralement peu ou pas de fonds supplémentaires après que les frais funéraires ont été payés |
La meilleure façon de décider si l’un de ces plans vous convient est de faire un peu de recherche. Tendez la main à quelques sociétés pour des devis et pesez vos options après vous’Ve a écrit vos besoins et votre budget.
2 types de régimes d’assurance funéraire
Il existe deux types de base d’assurance funéraire: la norme et les besoins préalables. Les deux vous aideront à planifier et à réserver les fonds pour tous vos arrangements finaux.
Assurance funéraire standard
Offriquées par les compagnies d’assurance-vie en tant que police de vie entière, celles-ci sont versées aux bénéficiaires à la mort d’un être cher pour payer les dispositions finales, ce qui peut inclure:
- Services de salon funéraire
- Transport
- Coût du complot funéraire
- Ouverture et fermeture de la tombe
- Prix de cercueil
- Pierre tombale, voûte grave, fleurs, notices nécrologiques
- Crémation (en savoir plus: comment fonctionne la crémation?)
- Coûts d’urne
Votre proche est également en mesure de travailler avec tous les fournisseurs de services qu’ils souhaitent. Le bénéficiaire peut choisir d’appliquer une partie ou la totalité des fonds à d’autres dépenses ou dettes dues par le défunt, notamment:
- Services juridiques
- Factures médicales
- Dette de carte de crédit
- Hypothèque, voiture, personnelle ou autres prêts
Assurance funéraire préalable
Les accords de pré-nid sont proposés par les compagnies d’assurance-vie et, dans certains cas, les salons funéraires. Cependant, ces fonds sont donnés directement au salon funéraire que vous’Ve a choisi de travailler avec un être cher désigné. Ils sont payés presque immédiatement après un’S passage.
L’assurance avant le besoin peut aider les gens à économiser de l’argent en leur permettant de payer des services qui peuvent être moins chers aujourd’hui qu’ils ne le seront à l’avenir. Cependant, si vous payez plus pour votre plan que pour vos funérailles, vos proches ont gagné’t Recevoir la différence (il en va de même pour l’assurance future). Cela signifie que si vous élaborez un plan de 10 000 $ mais que vos dispositions finales sont évaluées à 9 000 $, le salon funéraire a gagné’t Donnez à vos proches les restes 1 000 $. En savoir plus sur ce qu’il faut faire quand un être cher meurt.
Comment choisir le meilleur plan d’assurance future pour vous
Choisir le bon plan est une décision très personnelle, et il existe de nombreux facteurs importants que vous devriez considérer lors de votre décision, notamment:
- De quelle couverture vous avez besoin
- Que le fournisseur d’assurance ait ou non des services de soutien pour votre famille
- Que vous souhaitiez ou non passer un examen médical
- Combien le coût moyen des funérailles est dans votre région
Acheter une assurance funéraire, c’est comme faire du shopping pour une voiture. Chaque politique aura les mêmes fonctionnalités de base, mais les détails les plus fins sépareront une politique d’un autre. Assurez-vous de choisir une politique qui soutient la raison spécifique’se assurer.
4 types de primes d’assurance funéraire
Une prime est le montant que vous paierez pour votre police à chaque période. Dans la plupart des cas, vous’Je effectuerai des paiements mensuels. Les primes d’assurance funéraire se présentent sous différentes formes.
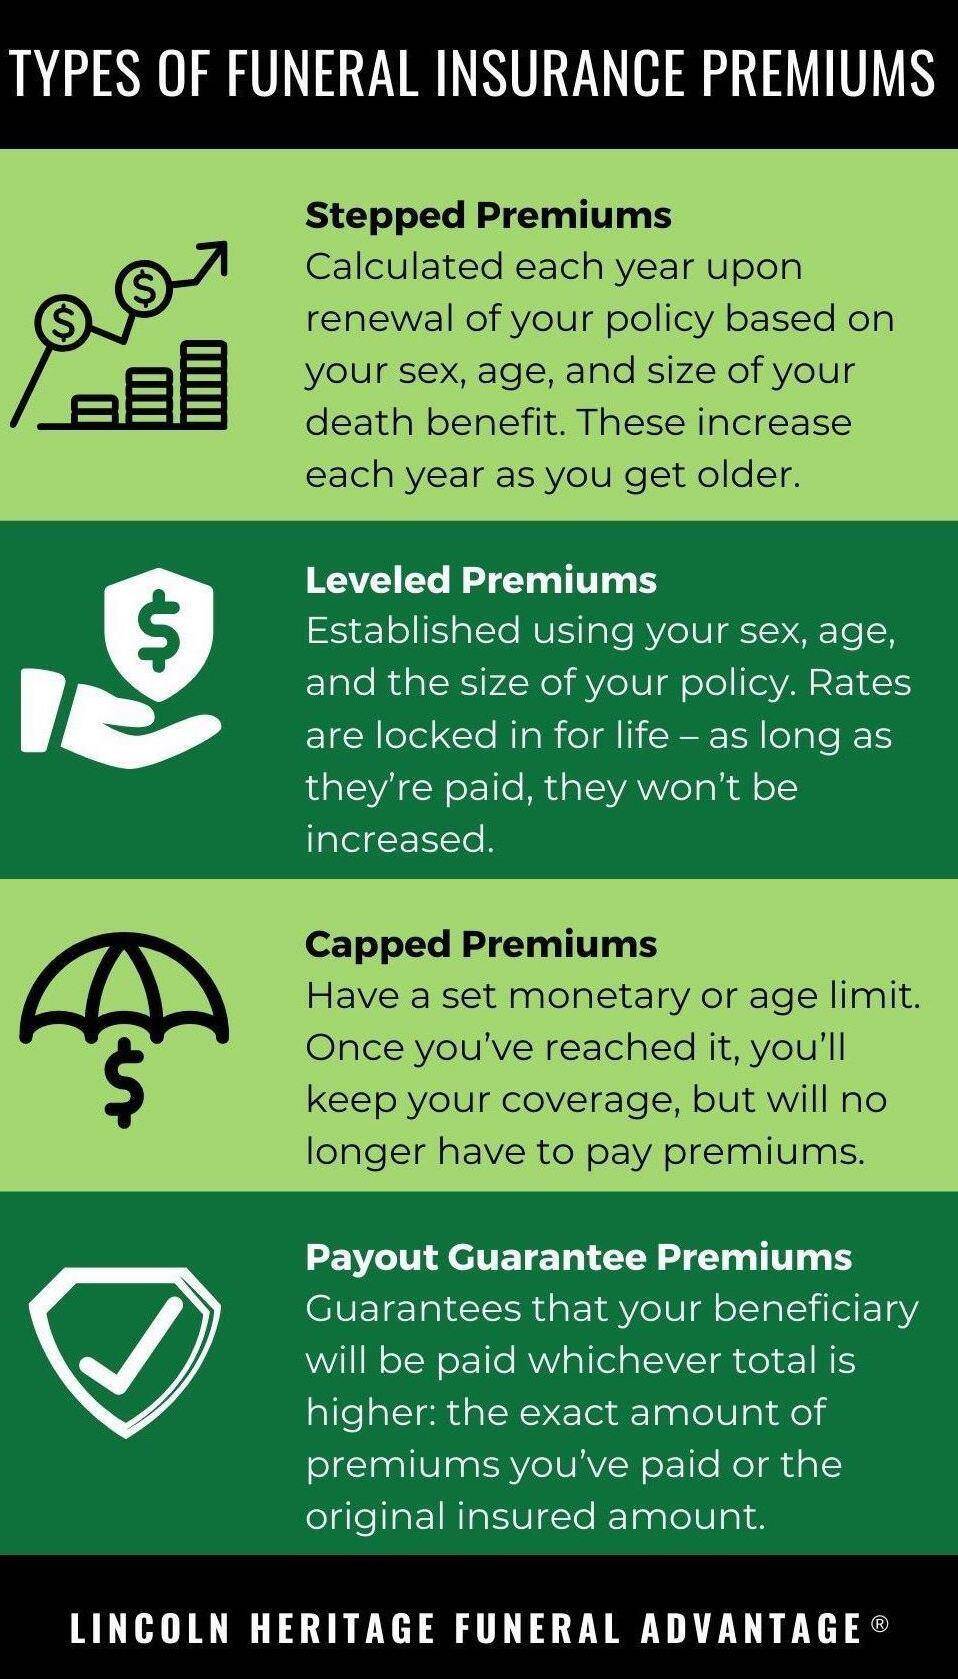
Primes en pas
Ceux-ci sont calculés chaque année, vous renouvelez votre politique en utilisant votre sexe, votre âge et la taille de votre prestation de décès. Vous paierez une prime inférieure au début, mais vous’Je payez plus chaque année à mesure que vous vieillissez.
Primes nivelées
Ces taux sont également établis en utilisant votre sexe, votre âge et la taille de votre politique. Vos tarifs sont généralement enfermés à vie tant qu’ils’re-payé. Ils peuvent’t à augmenter en raison des changements d’âge ou de santé.
Primes plafonnées
Ces plans ont une limite monétaire ou d’âge définie. Une fois que vous’Ve y a atteint, toi’Gardez votre couverture, mais n’aura plus à payer de primes. Par exemple, si vous’Reconcédé à 10 000 $, vous avez gagné’t à payer plus de primes une fois que vous’Ve a payé ce montant. Si votre politique a une limite d’âge de 95, votre couverture se poursuivra une fois que vous aurez atteint l’anniversaire, mais vous’Je serai terminé de payer des primes.
Primes de garantie de paiement
Votre bénéficiaire est garanti pour être payé le total le plus élevé: le montant exact des primes que vous’Ve payé ou le montant assuré d’origine.
Assurance funéraire sans période d’attente et sans examen
De nombreux fournisseurs proposent des plans garantis pour payer le montant complet des prestations de décès dès que le premier paiement est effectué et que la demande est approuvée. Cela signifie que si vous effectuez un seul paiement de prime et décédez ensuite, votre bénéficiaire recevra le montant complet pour lequel vous avez été couvert (tant que rien n’a été déformé pour l’assureur).
Ces plans vous obligent à répondre aux questions de base de la santé lorsque vous postulez. Vous êtes’T requis pour passer un examen médical (également appelé examen d’assurance-vie), donner des échantillons de sang ou d’urine, ou fournir vos antécédents médicaux. La couverture est basée sur vos réponses aux questions de santé sur la demande d’assurance. Il’est important de répondre honnêtement à ces questions. S’il y a des écarts, votre politique’La réclamation peut être refusée.
Comment obtenir des devis et acheter en ligne
De nombreuses entreprises qui fournissent une assurance dépense finale offrent un devis en ligne gratuit et vous permettent de vous inscrire sur leurs sites Web. Vous pouvez comparer plusieurs politiques de plusieurs sociétés pour vous aider à affiner le plan qui vous convient le mieux.
Que vous effectuiez des recherches par vous-même ou que vous travailliez avec un agent d’assurance-vie, il’est une bonne idée d’obtenir plusieurs citations afin que vous puissiez peser vos options. Tout le monde a des besoins différents, et en s’inscrivant au premier plan le moins cher que vous trouvez, vos proches peuvent ne pas avoir tous les fonds dont ils ont besoin pour réaliser vos souhaits finaux.
Plans d’assurance future pour les familles
Pour la plupart, il y a’t Plans de famille pour l’assurance funéraire. N’oubliez pas que les politiques sont déterminées par l’âge et le sexe, et parfois le demandeur’S SANTÉ. Cela rend difficile pour les entreprises de regrouper les individus dans un plan familial.
Si vous, votre partenaire et / ou d’autres membres de la famille envisagez tous d’obtenir une de ces politiques,’Il vaut la peine d’appeler quelques entreprises pour voir quelles options sont disponibles. Les gens demandent aussi souvent s’ils peuvent acheter une assurance-vie pour les parents.
Alternatives à l’assurance future traditionnelle
Beaucoup de gens comptent sur l’assurance-vie pour couvrir leurs dépenses finales. Cela peut être une bonne option, surtout si vous avez une politique importante qui couvrira vos dispositions finales en plus d’autres dettes et dépenses dont votre famille sera responsable après votre décès. Cependant, ces types de politiques ont des exigences, des règles et des concentrations différentes de l’assurance funéraire ou funéraire.
Assurance-vie à terme
L’assurance-vie à terme ne vous couvre que pendant une période définie. Une fois cette période de temps, vous devrez acheter une autre politique – généralement à un taux beaucoup plus élevé – pour rester couvert. Si tu ne fais pas’t Renouveler votre politique et disparaître, il n’y a pas de protection des politiques. Parce que nous ne faisons pas’Je sais quand nous’Je vais mourir et peut’t prédire si cela se produira dans la politique’S Terme, ce n’est pas’t une bonne option pour payer les dépenses finales.
Bien que vous puissiez renouveler ce type de plan, ils coûtent plus cher plus que vous vieillissez, vous pouvez donc finir par payer plus d’argent que si vous vous êtes inscrit à l’assurance future. Si tu’Reposez-vous sur l’utilisation de l’assurance-vie à terme pour payer vos dispositions finales, jetez un œil à votre police pour voir si elle peut être convertie en une vie entière ou à un autre plan permanent. Exercer cette option devient plus cher à mesure que vous vieillissez, donc plus tôt vous le faites, mieux c’est.
Assurance-vie universelle
Dans la plupart des cas, l’assurance-vie universelle n’est pas’t une bonne option car elle repose sur les taux d’intérêt. Lorsque les taux d’intérêt augmentent, ces politiques augmentent en valeur, mais à mesure qu’elles baissent, il faut plus d’argent – sous la forme de primes plus élevées – pour les garder bénéfiques pour les consommateurs. Si vous avez une de ces politiques, vous pourrez peut-être transférer sa valeur à une politique de vie entière.
Émission garantie Assurance vie
L’assurance-vie garantie n’est généralement pas une option idéale simplement parce qu’elle coûte cher. Il n’y a pas de souscription impliquée, ce qui signifie que le fournisseur n’a pas’t Évaluer le risque d’offrir une couverture aux candidats. Cela signifie généralement que tout le monde paie une prime beaucoup plus élevée qu’avec une assurance-vie entière traditionnelle pour compenser le risque que l’assureur accepte. Parce que ce sont souvent des options attrayantes pour les personnes qui ont des problèmes à trouver une couverture d’assurance-vie – par exemple, un homme de 80 ans qui a subi trois crises cardiaques – ces politiques peuvent coûter beaucoup plus que d’autres options.
Assurance funéraire vs. Assurance-vie
L’assurance funéraire est un type d’assurance-vie, mais elle a un montant beaucoup plus petit que les polices d’assurance-vie traditionnelles. En effet.
Bien que les paiements de l’assurance funéraire puissent être utilisés pour d’autres dépenses au bénéficiaire’S discrétion, les montants de prestations sont adaptés pour couvrir uniquement les arrangements finaux. Ce’S pourquoi ils’RE généralement offert en montants de 5 000 $ à 20 000 $, tandis que l’assurance-vie traditionnelle peut offrir des avantages de centaines de milliers de dollars.
Ai-je besoin d’une assurance funéraire si j’ai une assurance-vie?
L’assurance dépense finale est essentielle, et l’assurance funéraire et l’assurance-vie peuvent fournir le soutien financier nécessaire pour couvrir les dépenses finales pour vous et vos proches. Mais avez-vous besoin d’une assurance funéraire si vous avez déjà une assurance-vie? Apprenez les différences entre les deux et les avantages d’avoir les deux.
En savoir plus sur l’assurance-vie
Pourquoi une police d’assurance future?
Perdre un être cher est un événement particulièrement traumatisant. En plus du stress émotionnel, il y a des dépenses importantes qui viennent en fin de vie. Le coût médian d’un funéraille varie entre 5 000 $ et 10 000 $ 1, donc l’achat d’une police d’assurance funéraire, ou assurance dépense finale, est un moyen utile de faciliter le fardeau financier des personnes que vous aimez.
Le coût médian des funérailles varie de 5 000 $ et 10 000 $ C’est
Notez, cependant, que certaines compagnies d’assurance-vie – y compris la vie de New York – ne vendent pas l’assurance future autonome en tant que produit. Au lieu de cela, vous pouvez acheter une police d’assurance-vie séparée et plus petite pour couvrir les dépenses finales. Les charges financières peuvent cependant continuer longtemps après les funérailles, vous pouvez donc également envisager une police d’assurance-vie plus complète.
Vous devriez envisager d’ajouter une police d’assurance future:
Si vous êtes célibataire.
L’achat d’une police d’assurance future (ou d’une petite police d’assurance-vie conçue pour couvrir les dépenses finales) peut aider à empêcher l’adoption de toute dette substantielle aux membres de la famille survivants. De plus, une police d’assurance-vie entière ou à terme plus robuste peut vous aider à fournir un soutien financier aux parents ou aux frères et sœurs vieillissants.
Si tu as une jeune famille.
L’assurance funéraire couvre les dépenses funéraires et funéraires, l’assurance-vie entière peut aider à donner aux membres de votre famille les ressources dont ils ont besoin pour maintenir leur style de vie. L’assurance-vie peut remplacer une partie ou la totalité de vos revenus, rembourser les dettes, aider à payer les frais de scolarité, aider à financer votre conjoint’S Retraite et couvrir les dépenses finales.
Calculer les frais d’inhumation et les dépenses finales.
L’assurance-vie peut couvrir les coûts funéraires, mais il remplace également les revenus, rembourse les dettes et aide aux frais de scolarité du collège.
Si vous avez une famille établie.
L’assurance-vie entière peut être une partie importante de votre planification globale de la retraite. Une assurance supplémentaire pour couvrir les dépenses finales peut aider à garantir que vos proches ne seront pas accablés par la dette si vous décédez.
Si tu’retirant la retraite ou sont déjà à la retraite.
Compléter votre police d’assurance-vie par assurance funéraire vous permettra de régler vos affaires en couvrant les frais funéraires et les dépenses finales inattendues comme les factures médicales. Une police d’assurance-vie plus robuste protégera l’avenir financier de votre famille et préservera la retraite que vous et votre conjoint a travaillé si dur pour.
L’assurance-vie et l’assurance future sont-elles identiques?
Non, mais ils sont similaires. En fait, une police d’assurance future est une politique de vie plus petite qui peut être utilisée pour aider vos proches à payer pour vos dépenses finales. Il est considéré comme un type de police d’assurance-vie, mais il offre généralement un montant plus petit que l’assurance-vie traditionnelle, car son objectif est très spécifique.
L’assurance-vie couvre-t-elle les frais d’inhumation?
Oui, les polices d’assurance-vie paieront un montant forfaitaire lorsque vous mourrez à un bénéficiaire de votre choix. Cet argent peut être utilisé pour payer vos funérailles ou tout autre besoin financier général de vos survivants. Le paiement sera effectué peu de temps après votre mort, et il n’a pas à passer par l’homologation.
Assurance-vie et planification funéraire
Saviez-vous que le coût moyen des funérailles de base au Royaume-Uni est de 3 953 £? (Sunlife Cost of Dying Report 2023). L’une des nombreuses raisons pour lesquelles les gens souscrivent une assurance-vie est d’aider à payer cette dépense. Cela signifie que leurs proches ont gagné’t à payer pour ça eux-mêmes.
Dans ce guide, nous’LL explorez les différents types d’assurance que vous pouvez utiliser pour le faire. De plus, nous examinerons les moyens de payer pour des funérailles si vous ne’T Avoir une assurance.
L’assurance-vie couvre-t-elle les coûts funéraires?
Les paiements d’assurance-vie peuvent aider les bénéficiaires à couvrir les frais de funérailles. Lorsque le preneur d’assurance décède, une partie de la somme forfaitaire’S versé peut aider à payer les funérailles.
Par exemple, vous pourriez demander aux bénéficiaires d’annuler 10% du paiement pour les frais funéraires et les frais connexes. Le bénéficiaire pourrait alors utiliser cet argent pour couvrir les frais connexes.
Il’S normalement au bénéficiaire pour décider de ce qu’ils font avec le paiement de l’assurance-vie. Ils’n’est pas légalement obligé de le dépenser pour les funérailles.
Mais si tu’DIEZ Planifier vos funérailles, peut-être avez-vous une idée funéraire spécifique à l’esprit? Assurez-vous de parler avec votre bénéficiaire, afin qu’ils connaissent vos souhaits. De cette façon, ils peuvent ensuite utiliser le paiement de l’assurance-vie dans la façon dont vous’D Like.
Options pour couvrir vos frais funéraires
Si vous voulez rassurer que votre police d’assurance-vie couvrira vos frais funéraires, vous avez quelques options.
Additionnelles d’assurance de la vie funéraire
Certains assureurs proposent des add-assurance de la vie funéraire à leurs polices. L’assurance-vie avec une couverture funéraire fait de côté une certaine somme d’argent pour payer les funérailles. Cela signifie que vous’Assurez-vous que les funérailles seront couvertes par les fonds.
Couverture funéraire autonome
La couverture funéraire peut être achetée en tant que produit autonome. Gardez à l’esprit que si vous n’avez que la couverture funéraire, vos proches ne resteront que de l’argent pour les frais funéraires, et rien d’autre.
Politiques couvrant les frais funéraires
En ce qui concerne la planification funéraire et l’assurance-vie, il existe deux polices qui peuvent aider vos proches à couvrir les frais funéraires:
• Assurance-vie à terme
L’assurance-vie à terme offre une couverture pour un certain nombre d’années. Si vous êtes décédé pendant cette période, vos proches recevraient un paiement. Cela pourrait être utilisé
Pour couvrir les frais de funérailles.
Si vous survivez jusqu’à la fin du terme, le plan a gagné’t Couvrir les frais de funérailles – peut donc être inadapté.
• Assurance vie entière
Ce genre de couverture dure toute votre vie. Les primes ont tendance à coûter plus cher que l’assurance des termes car le paiement est plus important et garanti. C’est tant que vous respectez les termes de votre assureur. Un paiement plus important signifie plus d’argent disponible pour couvrir les funérailles.
Payer pour des funérailles sans assurance-vie
Il existe de différentes façons de planifier et de payer pour des funérailles sans assurance-vie. Le plus simple est de réserver de l’argent pour les funérailles chaque mois. N’oubliez pas que lorsque vous mourrez, vos comptes bancaires seront gelés. Votre famille a gagné’pour pouvoir accéder aux fonds jusqu’à ce que votre testament ait été exécuté. Cela pourrait être après la date des funérailles elle-même.
Mais, avec une planification funéraire bien pensée, vous pouvez vous assurer que vos proches ont accès à l’argent. L’option la plus simple consiste à configurer un compte bancaire conjoint ensemble afin qu’ils puissent ensuite utiliser l’argent que vous avez économisé.
Si vous avez l’argent pour payer les funérailles mais’est attaché dans des économies, des actions ou des actifs, tels que des biens, qui ont gagné’il ne sois pas disponible jusqu’à votre décès. Ensuite, vous devrez peut-être compter sur vos proches pour payer les funérailles et vous pouvez les rembourser dans votre testament.
Si tu ne fais pas’T a l’argent pour couvrir vos frais funéraires, puis votre famille pourrait couvrir le coût des funérailles. C’est une option si vos proches sont financièrement indépendants et gagnent suffisamment d’argent pour le payer à l’avance ou ont de l’argent en épargne.
Ou, vous pouvez également élaborer un plan funéraire prépayé. Essentiellement, vous achetez des funérailles à l’avance. Vous pouvez payer des frais mensuels ou initiaux. En général, les coûts funéraires augmentent avec le temps, mais avec un plan prépayé, vous’auront enfermé aujourd’hui’prix S. Cela pourrait vous faire économiser de l’argent à long terme et vos proches.
Si votre famille est en prestation de qualification, il pourrait être en mesure de demander un paiement en frais funéraires. Il s’agit d’un montant forfaitaire qui peut couvrir divers coûts relatifs aux funérailles. Il paie actuellement jusqu’à 1 000 £ si vous êtes décédé le 8 avril 2020 ou après (HMRC). Il’est important pour garder à l’esprit que cela peut ne pas suffire pour couvrir toutes vos frais funéraires.
Enfin, il y a des options de l’État. Pour les gens qui ne font pas’T avoir une famille ou des économies, votre autorité locale fournit des funérailles de santé publique. Ce sera une cérémonie de base avec une crémation.
Il existe des moyens de payer pour des funérailles sans assurance-vie. Mais, si vous avez des idées spécifiques à l’esprit, une police d’assurance-vie peut vous assurer qu’elles sont effectuées. Quoi’s plus, rappelez-vous que les coûts funéraires peuvent augmenter. Alors le montant que vous’Ve Sauved pour aujourd’hui pourrait ne pas suffire dans 10, 20 ou 30 ans. En conséquence, l’utilisation d’assurance-vie pour couvrir les frais funéraires, ou au moins une partie d’entre eux, peut aider à compenser le déficit.
Dois-je couvrir mes propres frais funéraires
Tu ne fais pas’t à couvrir vos frais funéraires. Mais ça vaut la peine de penser si vous pouvez vous le permettre. La mort d’un être cher est une période très difficile. Savoir qu’il y a de l’argent disponible pour payer les funérailles sera un allégement pour vos proches. Cela peut, par exemple, dire qu’ils ne’t s’endetter pour payer.
La planification funéraire peut être une conversation difficile à avoir, mais’s on vaut la peine d’avoir. En leur faisant connaître vos souhaits funéraires, ils’auront une idée plus claire de ce qu’il faut faire le moment venu.
Si vous le pouvez’t le permettre, alors il existe d’autres façons dont les funérailles peuvent être payées. Comme indiqué ci-dessus, votre autorité locale peut également aider à payer les funérailles. Les candidats éligibles peuvent également être en mesure de recevoir un montant forfaitaire sur les coûts du gouvernement.
Quelle est la différence entre l’assurance-vie et les plans funéraires?
L’assurance-vie et les plans funéraires paient tous les deux une somme forfaitaire à votre mort. La différence est de savoir comment le paiement peut être utilisé. Si vous avez une assurance-vie, vos proches peuvent utiliser l’argent sur tout ce qu’ils veulent (y compris des funérailles). Avec un plan funéraire, le paiement doit être dépensé pour un enterrement ou une crémation. Dans les deux cas, avoir une couverture réduit le fardeau financier.
L’assurance-vie paie normalement plus que la couverture funéraire afin que vos primes puissent être plus élevées. Ils sont également réglementés par la Financial Conduct Authority (FCA) vous offrant une protection supplémentaire. Un plan funéraire est souvent acheté directement aux entrepreneurs. Ce type de couverture n’est pas’T FCA réglementé. Cela signifie s’il y a’est un différend, il pourrait être plus difficile de le résoudre.
L’assurance-vie est-elle meilleure qu’un plan funéraire?
Si vous avez des dettes importantes, des membres de la famille à dépendance financière ou une hypothèque, alors l’assurance-vie est probablement l’option préférable pour vous. Les paiements d’assurance-vie sont plus grands et peuvent être utilisés pour couvrir plus. Cela signifie que le bénéficiaire peut dépenser de l’argent comme ils le souhaitent bien. Si ils’En financièrement stable, ils pourraient utiliser l’argent pour payer pour des funérailles plus importantes. Mais s’ils ont besoin de l’argent pour d’autres choses, alors ils ont des options.
Mais si tu’Ve a payé votre hypothèque et n’a pas de personnes à charge financière, le plan funéraire pourrait être la meilleure option. Si la seule dépense que votre famille entraînera après votre décès est le coût des funérailles, ce type de politique peut être la voie à suivre. Cela signifie que vos proches’t à s’inquiéter de payer pour l’inhumation ou la crémation.
FAQ de planification funéraire
Y a-t-il des implications fiscales associées à l’utilisation de l’assurance-vie pour payer les funérailles?
Les paiements d’assurance-vie ne sont généralement pas soumis à l’impôt sur le revenu. Mais, si la politique n’a pas été inscrite en fiducie, vous pourriez être tenu de payer une taxe sur les successions. C’est vrai quel que soit le prix de l’argent. Vous devriez consulter un avocat pour obtenir des conseils sur la rédaction d’une police d’assurance-vie dans la confiance.
Puis-je écrire mes plans funéraires dans mon testament?
Vous pouvez rédiger vos plans pour vos funérailles dans votre testament. Cela peut aider à rappeler à vos proches vos intentions. Mais, les plans funéraires écrits dans un testament ne sont pas actuellement juridiques. Cela signifie que le bénéficiaire peut remplacer ces souhaits s’ils veulent.
Comment puis-je m’assurer que les bénéficiaires utilisent ma police d’assurance-vie pour couvrir les frais funéraires?
La communication précoce avec vos proches à propos de vos plans funéraires peut aider à garantir que le paiement est dépensé comme vous le vouliez. Si vous êtes particulièrement préoccupé par le fait que le bénéficiaire n’utilise pas la police d’assurance-vie pour couvrir les frais funéraires, vous pouvez acheter un module complémentaire de couverture funéraire à votre police d’assurance-vie existante. Mais, vous devrez vérifier qu’il s’agit d’un produit que votre assureur actuel fournit. Ou, vous pouvez acheter une couverture funéraire autonome.
Guides et articles pertinents
Guide de la vie
L’assurance-vie totale garantit un paiement à vos proches lorsque vous mourrez. Découvrez comment cette couverture peut protéger la sécurité financière de votre famille.
Guide de la durée de vie
L’assurance-vie à terme vous couvre pendant un certain temps. Découvrez tout ce que vous devez savoir sur la couverture de la vie à terme et si cela répond à vos besoins dans ce guide.
Guide de l’assurance-vie conjointe
En quoi l’assurance-vie conjointe est-elle différente de la couverture unique? Découvrez la réponse à cette question et découvrez si c’est la meilleure option pour vous et votre partenaire.
L’assurance-vie paie-t-elle pour les frais funéraires?
En vieillissant, vous pouvez penser à ce qui se passera quand vous serez parti. Il est crucial de planifier cette journée afin que vos proches soient’t laissé prendre les décisions difficiles lorsque vous mourrez. Une partie essentielle de la réflexion sur tout cela comprend la planification de vos funérailles et comment payer pour cela. Un mythe est que votre police d’assurance couvrira vos frais funéraires. Cependant, ce n’est pas toujours le cas. Si tu’dans les étapes de planification maintenant, découvrez si l’assurance-vie pourrait payer vos frais funéraires.
L’assurance-vie paie-t-elle pour les frais funéraires?
La plupart des polices d’assurance-vie sont un paiement forfaitaire à un bénéficiaire nommé. Un paiement d’assurance-vie remplace la perte de revenus et rembourse toute dettes et taxes sur votre succession peut avoir besoin de régler.
Parfois, votre succession doit également un projet de loi aux programmes de récupération de Medicaid pour les soins que vous avez reçus de l’État’programme S. Il y a souvent des factures inattendues et même des frais de justice qui peuvent survenir. Une police d’assurance n’est pas toujours suffisante pour payer également des funérailles.
Si vous vous attendez à ce que votre bénéficiaire paie vos frais funéraires du paiement de l’assurance, il espérons honorer vos souhaits. Cependant, cela ne fonctionne pas toujours de cette façon.
Bénéficiaires irresponsables
En tant que bénéficiaire nommé de votre police d’assurance, il n’y a aucune obligation légale d’utiliser l’argent de l’assurance pour payer vos funérailles. Si le bénéficiaire choisit de garder l’argent pour ses propres dépenses, vos plans peuvent tomber au bord du chemin.
Par exemple, si vous avez un enfant adulte qui est un toxicomane de jeu ou de drogue ou en dette importante, votre plan funéraire n’est peut-être pas leur priorité. Ils pouvaient choisir de dépenser l’argent de la police d’assurance ailleurs, laissant le reste de la famille à payer pour des funérailles. Dans le pire des cas, personne ne va intervenir pour honorer vos plans funéraires.
Si votre bénéficiaire n’est pas fiable ou a des difficultés financières, l’assurance-vie peut ne pas être le meilleur plan pour payer vos frais funéraires. Lorsque vous planifiez vos funérailles en utilisant une assurance-vie, assurez-vous que votre bénéficiaire comprend ce que vous attendez et réalisera vos souhaits.
Chronologie de la police d’assurance
Parfois, une compagnie d’assurance conserve un paiement pour une raison ou une autre. Il pourrait y avoir une enquête sur votre mort ou un holdup légal. Même une erreur administrative pourrait empêcher les fonds d’atteindre votre famille à temps pour vos funérailles.
Si tel est le cas, vos proches pourraient être à gauche de la facture et se demander s’ils obtiendront un remboursement. Dans certains cas, votre famille peut ne pas être en mesure de se permettre les funérailles que vous avez planifiées.
Qu’en est-il de l’assurance funéraire?
Ce que les gens appellent “Dépenses finales” ou “Assurance funéraire” est juste un autre mot pour une police d’assurance-vie supprimée spécifiquement pour couvrir les frais funéraires. Il est aussi souvent appelé “assurance-vie entière modifiée.” Vous pouvez acheter ce type de police d’assurance pour tout couvrir, des fleurs funéraires à un coffre-fort, un cercueil et un paiement à un officiant.
La question de savoir si l’assurance future couvrira vos dépenses finales ou non repose sur le bénéficiaire. Le bénéficiaire par la loi peut toujours utiliser cet argent d’assurance à partir de politiques de l’enterrement ou de dépenses finales, mais ils choisissent. Les conservations administratives ou d’enquête peuvent également se produire. Ces types d’assurance ne sont vraiment pas différents de l’assurance-vie.
Autrement
Il n’y a qu’une seule façon de pré-planifier vos funérailles et de vous assurer que tout est payé avant de décéder. Cette option est de pré-plan et de payer vos frais funéraires vous-même. Avec cette méthode, vous pouvez vous assurer que vos souhaits sont honorés. Lorsque vous planifiez et financez vos propres funérailles, vous et vos proches n’ont pas à vous soucier de qui paiera vos plans.
Les fonds que vous réservez pour vos funérailles vont à vos funérailles seuls. Ils ne vont pas aux impôts, un être cher’S dette S ou frais d’assurance administrative.
Faire un préalable
Un autre avantage pour faire un plan pré-plan directement avec le salon funéraire est que vous travaillez avec vos fournisseurs directement pour planifier et payer tout à l’avance. La planification ensemble vous permet de connaître le directeur des funérailles et comment ils travailleront avec votre famille. Vous pouvez comprendre les ressources dont ils disposent pour aider votre famille avec le chagrin. Vous voyez leurs installations et savez précisément où et comment planifier l’ensemble des funérailles.
Lorsque vous faites des plans funéraires ainsi que le paiement, vous définissez vos plans en pierre. Aucun membre de la famille ne peut changer vos derniers rites en quelque chose de différent de ce que vous auriez voulu. Vous conservez la possibilité de planifier votre dernier événement. Puisque vos funérailles sont une célébration de ton La vie, n’est pas’t comment ça devrait être?
Nous pouvons aider
Au Renaissance Funeral Home, nos décennies d’expérience en établissant des relations avec les familles qui perdent un être cher montrent notre stabilité et notre engagement envers vous. Nous sommes un salon funéraire familial sur lequel votre famille peut compter pour la planification et pour vous aider à faire face à la perte d’un être cher.
Offrant tous les types d’enterrement, y compris l’enterrement vert, nous fournissons également des services de crémation sur place. Notre attention à vos traditions culturelles et religieuses aide votre famille et vos amis. Nos beaux hébergements à la pointe de la technologie organisent de grandes rassemblements de bonté pour vos proches.
C’est vraiment un cadeau à vos proches d’aller de l’avant et de s’occuper de tous les détails avant que l’inévitable ne se produise. Faites un plan avec nous pour vos arrangements et donnez à votre famille une chance de pleurer. Contactez-nous aujourd’hui et découvrez comment nous pouvons vous aider à faire le plan d’une vie.
L’assurance-vie couvre-t-elle les coûts funéraires?
Depuis 2004, les coûts funéraires ont augmenté de 128%, ce qui est un taux beaucoup plus rapide que l’inflation.
De telles dépenses ne sont pas une chose agréable à penser, sans parler qu’il est toujours difficile de penser aux événements qui se produiront lorsque vous décédez. Cependant, planifier à l’avance pourrait être la meilleure option pour vous et vos proches, et cela peut vous donner la tranquillité d’esprit.
Afin de se préparer à l’inévitable, il’Il est préférable d’avoir une sorte de couverture funéraire ou de paiement de soutien aux funérailles en place. Il y a deux options principales que vous devriez considérer: une couverture d’assurance-vie et un plan funéraire prépayé.
Pour vous aider à comprendre pleinement les complexités de ce sujet, nous’ll vous donnez d’abord quelques détails sur le coût général des funérailles au Royaume-Uni. Nous’ll expliquez ensuite la différence entre l’assurance-vie et un plan funéraire. Enfin nous’Je réponds à certaines des questions les plus fréquemment posées concernant l’assurance-vie et les funérailles au Royaume-Uni. L’assurance-vie couvre-t-elle les coûts funéraires? Continuez à lire pour le découvrir.
Combien coûte un enterrement?
Les frais de funérailles ont augmenté. Quoi’s la moyenne en général, et quoi’s la moyenne de différents types de funérailles telles que la crémation ou l’enterrement? Laisser’s découvrir.
Coût des funérailles moyennes au Royaume-Uni
Le coût moyen des funérailles au Royaume-Uni est à un niveau record de 9 263 £. Cela comprend les frais professionnels et un sillage, qui est un service supplémentaire.
Les services funéraires supplémentaires incluent, sans s’y limiter:
- Fleurs
- Frais de réservation pour la restauration et un lieu pour le sillage
- Un avis de funérailles ou de décès
- Une urne pour les cendres
- Un mémorial, comme une pierre tombale
- Directeur des pompes funèbres’Frages S
Pour de nombreuses personnes, 9 263 £ sont un montant substantiel, d’où l’idée de payer leurs propres funérailles avec une police d’assurance-vie, un plan funéraire prépayé ou de l’argent d’une source différente.
Coût moyen de la crémation au Royaume-Uni
En moyenne, les funérailles par crémation coûtent 3 885 £. Cependant, ces coûts peuvent varier en fonction de la région. Dans les Midlands, la moyenne s’élève à 4 488 £, tandis qu’à Londres, il peut atteindre 5 235 £. Les crémations directes, quant à elles, coûtent 1 554 £.
En 2020, 59% des funérailles étaient des crémations.
Coût d’enfouissement moyen au Royaume-Uni
Le coût d’enfouissement moyen au Royaume-Uni s’élève actuellement à 5 033 £. Les experts prédisent que les frais d’inhumation continueront d’augmenter. D’ici 2025, le coût moyen des funérailles de base (que ce soit par enterrement ou en crémation) peut même atteindre 5 044 £.
Plan d’assurance-vie / funéraire
Il existe deux produits différents qui peuvent s’avérer utiles pour couvrir les frais funéraires. La plupart des gens savent qu’ils peuvent souscrire une assurance-vie ou même plusieurs polices d’assurance-vie si besoin est. Cependant, les plans funéraires sont également une option viable.
Lisez la suite pour en savoir plus sur les différences entre ces deux produits.
Qu’est-ce que l’assurance-vie?
L’assurance-vie est un type de couverture spécifique qui permet à vos bénéficiaires de recevoir une somme forfaitaire en espèces en cas de décès.
Le coût de vos primes d’assurance-vie est calculé sur la base d’un certain nombre de facteurs personnels et liés aux politiques, tels que votre âge et vos antécédents médicaux, ainsi que la durée de votre police et votre type préféré. Vos proches peuvent l’utiliser pour rembourser les dettes, effacer l’hypothèque, dépenser comme héritage ou couvrir vos frais funéraires – parfois tout ce qui précède si vous parvenez à amasser un tel montant.
Il existe de nombreux types de polices d’assurance-vie, telles que l’ensemble de la vie, plus de la couverture de la vie des années 50, une couverture de vie à terme, une assurance-vie à terme décroissante ou une police d’assurance-vie conjointe. Vous pouvez éliminer une politique, mais si vous pouvez suivre vos primes mensuelles et avoir besoin d’une couverture supplémentaire, vous pouvez acheter plusieurs polices.
Qu’est-ce qu’un plan funéraire?
Un plan funéraire est un accord avec un fournisseur de plan funéraires pour mener à bien vos funérailles lorsque le moment vient. Il vous permet de payer une somme fixe à l’avance pour vos services funéraires. Vous pouvez décider de la quantité dépensée pour vos funérailles et choisir le type de funérailles que vous souhaitez avoir.
Il’s l’un des meilleurs moyens de protéger vos proches d’une tâche stressante – planifier vos funérailles par eux-mêmes.
La différence entre une assurance-vie et un plan funéraire
Ici’s un aperçu des différences majeures entre les polices d’assurance-vie et les plans funéraires:
Assurance-vie:
- Verse un montant forfaitaire en espèces si vous décédez pendant la durée de la politique
- Nécessite des paiements de primes mensuels
- Selon le type de police, les paiements de primes se poursuivent jusqu’à ce que la police expire ou jusqu’à ce que vous décédez
- Fournit à vos proches une couche supplémentaire de soutien financier qui peut être dépensée comme bon
- Différents types de politiques pour répondre aux besoins individuels et aux budgets
- Nécessite une souscription pour déterminer combien cela vous coûtera et si vous êtes admissible à la couverture
Plan funéraire:
- Garantis pour couvrir vos services funéraires à aujourd’hui’tarif
- Vous offre plusieurs options de paiement – payez en totalité ou divisez le coût avec des versements mensuels
- Les paiements se terminent lorsque le plan funéraire a été payé en totalité
- N’a pas de valeur de trésorerie – les fonds ne peuvent être utilisés que pour vos funérailles
- Différents plans funéraires pour répondre à différents besoins et budgets
- Pas de questions médicales posées, acceptation garantie
Comme vous pouvez le voir, ces deux produits sont complètement différents. Compte tenu de votre situation ou de vos préférences, vous voudrez peut-être choisir l’un ou l’autre – ou opter pour un plan funéraire prépayé en plus de votre paiement d’assurance-vie existant.
Questions fréquemment posées
Dans cette section, nous’Répondez à certaines des questions les plus fréquemment posées concernant les coûts funéraires, l’assurance-vie et les plans funéraires.
L’assurance-vie couvre-t-elle les coûts funéraires?
En termes simples, l’assurance-vie n’est pas conçue pour fonctionner comme une couverture funéraire. Vos bénéficiaires peuvent utiliser le paiement pour s’occuper de certaines de leurs responsabilités financières les plus importantes, autres que vos frais de funérailles (tels que les paiements réguliers, l’hypothèque, les frais de scolarité, les remboursements de la dette, etc.). Cependant, il peut leur fournir un soutien financier suffisant, ce qui leur permet de payer vos funérailles avec les fonds de votre assurance-vie.
Sont des bénéficiaires de ma police d’assurance-vie responsable des frais funéraires?
Non, les bénéficiaires de votre assurance-vie ne sont pas obligés de couvrir les frais de funérailles – ils peuvent dépenser leur paiement d’assurance comme ils souhaitent. Cependant, si le montant est suffisant, ils peuvent utiliser cet argent pour payer toutes vos dépenses funéraires après votre décès.
Quand un paiement d’assurance-vie est-il un paiement après le décès?
Le délai de paiement varie en fonction de votre situation et du fournisseur. Parfois, des preuves médicales doivent être collectées, ou une réclamation peut devoir être vérifiée. Cependant, une fois que le paiement a été éliminé et convenu, il peut souvent être effectué en quelques jours – à temps pour couvrir les frais funéraires.
Comment puis-je payer des funérailles avec une assurance-vie?
Vous savez maintenant que vous avez au moins deux options – votre police d’assurance-vie (ou plusieurs polices) et des plans funéraires prépayés.
Dans le cas de la première option, vos bénéficiaires reçoivent un montant forfaitaire de votre police d’assurance-vie. Ils peuvent contribuer autant ou aussi peu qu’ils le souhaitent à vos frais funéraires.
La deuxième option donne à vos proches des fonds qui peuvent être directement dépensés pour vos funérailles – et rien d’autre car il n’a pas de valeur en espèces.
Quoi qu’il en soit, il serait préférable de parler avec vos proches de ces deux solutions pour leur donner (et vous-même) la tranquillité d’esprit qu’ils’aura certainement besoin quand vous’ce n’est plus avec eux.
Quoi’S mieux, une police d’assurance-vie ou un plan funéraire prépayé?
Les deux options présentent des avantages et des inconvénients:
Assurance-vie:
- Donne à vos bénéficiaires un paiement en espèces forfaitaire en cas de décès
- Offre une protection financière complète et peut être utilisée pour une variété de dépenses, pas seulement les frais funéraires
- Peut être modifié – si vous souhaitez maximiser votre paiement d’assurance-vie, vous pouvez acheter une autre police ou retirer une couverture supplémentaire, comme une couverture de maladie grave
Les inconvénients de l’assurance-vie comprennent:
- Le fait que tout le monde ne soit pas éligible
- Il peut être trop cher pour certaines personnes de sortir
- Là’est une possibilité que vous’finira par payer plus pour votre couverture d’assurance-vie que ce que’s fait en fait à votre mort
Ici’s un aperçu des pros concernant les plans funéraires prépayés:
- Ils vous garantissent’Couvrez vos dépenses funéraires clés à aujourd’hui’tarif
- Tout le monde peut les obtenir – aucun dossier médical ou questions de santé n’est nécessaire
- Ils vous permettent de planifier vos funérailles comme vous le souhaitez
- Tu sais exactement combien tu’Je payez un plan funéraire car les taux sont fixes
Pourtant, les plans funéraires ont des inconvénients:
- Ils vous obligent à penser à votre mortalité, ce que beaucoup de gens ont tendance à éviter
- Ils peuvent être plus chers que l’assurance-vie, surtout s’ils’Re extrêmement à court terme – ils commencent généralement à environ 3 000 £ pour les funérailles traditionnelles.
Comme vous pouvez le voir, les deux options ont de bons et de mauvais côtés pour eux. Une bonne règle d’or est de choisir un produit qui vous donne à vous et à votre famille la tranquillité d’esprit en cas de temps aussi difficile.
La ligne de fond
Les funérailles et leurs coûts au Royaume-Uni ont atteint leur point de pointe, les experts prédisant qu’ils continueront d’augmenter au fil du temps. Le coût moyen atteignant près de 10 000 £ en 2023, il’est compréhensible pourquoi beaucoup de gens veulent s’en occuper eux-mêmes et faciliter ce fardeau financier pour leurs familles.
Si tu’Re l’un d’eux, là’s Plus d’une façon qui peut les aider à couvrir tous vos frais funéraires et autres coûts connexes. Vous voudrez peut-être décider de souscrire une police d’assurance-vie, que ce soit la couverture de vie de plus des années 50, une assurance-vie ou un type différent – vous pouvez même avoir plusieurs polices si vous voulez. En cas de décès, vos bénéficiaires recevront une somme forfaitaire qu’ils pourront ensuite utiliser pour couvrir tous vos frais funéraires.
D’un autre côté, vous pouvez examiner les plans funéraires prépayés et fournir à votre famille un fonds dédié spécifiquement pour servir un seul objectif – couvrir vos frais de funérailles avec tous ses frais et services supplémentaires.
Vous pouvez également combiner ces deux produits et donner à vos proches cette couche supplémentaire de protection financière. En fin de compte, le choix est le vôtre – choisissez l’option qui vous convient le mieux.
Pourquoi utiliser l’assurance héros?
Les experts de Insurance Hero sont prêts à vous aider à obtenir la meilleure police d’assurance-vie qui correspond à votre style de vie et à vos besoins. Contactez-nous aujourd’hui et trouvez la bonne politique pour vous! Nous travaillons avec des assureurs et des professionnels spécialisés qui sont prêts à préparer beaucoup pour vous à des prix compétitifs.
Mark a rejoint l’équipe d’assurance héros après avoir travaillé dans des services financiers pendant plus de 12 ans. Il apporte une expérience considérable pour donner à ses clients un complet, une assistance personnelle sur mesure, ce qui en fait un atout précieux à notre équipe. Son principal domaine d’expertise est la couverture de la vie altérée, où les gens sont souvent considérés comme un risque plus élevé et donc plus difficile à assurer. A propos de l’auteur