


La couverture de l’assurance couvert-t-elle le coût des pompiers?
L’assurance protège contre les dommages causés par le feu et la perte
“Pratiquement toutes les polices d’assurance, que ce soit commercial ou personnel, a des dispositions pour le paiement des frais de service d’incendie”, dit-elle.
Charges de pompiers
Dublin Fire Brigade applique une charge aux appels à tous les incidents et alarmes domestiques.
Aucune charge n’est appliquée aux propriétés possédées par les autorités locales.
Certaines polices d’assurance ménage couvriront les frais.
500 € pour la première heure ou une partie de celle-ci, quel que soit le nombre de véhicules de pompiers impliqués.
450 € par véhicule par heure ou partie de celui-ci pour les heures suivantes.
Des appels commerciaux – pour inclure les accidents de la circulation routière
Dublin Fire Brigade applique une charge aux appels à tous les incidents et alarmes commerciaux – pour inclure les accidents de la circulation routière.
610 € pour la première heure ou une partie de celle-ci, quel que soit le nombre de véhicules de pompiers impliqués.
485 € par véhicule par heure ou une partie de celle-ci pour les heures suivantes.
Questions fréquemment posées:
Qui est facturé dans le cas d’un incendie domestique / d’une fausse alarme / feu de cheminée?
- Le propriétaire des locaux est facturé
Qui est facturé dans le cas d’un accident de la circulation routière?
- Le propriétaire / propriétaire enregistré du (s) véhicule (s) concerné est facturé
L’appelant est-il facturé?
- Non, le bénéficiaire du service est facturé
Qui est facturé dans le cas des locaux loués?
- Le propriétaire des locaux sera facturé
Y a-t-il une charge si un appel d’offres assiste à une urgence médicale?
- Il n’y a pas de frais si un incendie assiste en cas d’urgence médicale
Mon assurance couvre-t-elle ces frais?
- De nombreuses polices d’assurance ménage et véhicule couvrent les frais, mais les gens sont invités à vérifier leurs polices et / ou à vérifier auprès de leur compagnie d’assurance ou de leur courtier
Que se passe-t-il si un appel malveillant est fait et qu’il n’y a pas d’incident réel?
- Dans les cas où les pompiers de Dublin répondent et il n’y a pas d’incident réel, aucune charge ne sera prélevée
Puis-je faire appel de cette accusation?
Les appels doivent être lancés par écrit à:
HQ de Dublin Fire Brigade
165-169 Townsend ST.
Dublin 2
Généralement, les seuls motifs d’appel sont «l’incapacité de payer» qui doivent être démontrées en incluant des copies des reçus de protection sociale et / ou des glissages. D’autres circonstances atténuantes peuvent être considérées.
Pour plus d’informations, appelez le siège de Dublin Fire Brigade t. 01 222 4000.
L’assurance protège contre les dommages causés par le feu et la perte
Inscripteur, flamme ouverte, électricité ou incendie criminel – un feu commence pour de nombreuses raisons différentes. Il ne faut que quelques secondes pour qu’un incendie se propage et que la fumée de feu dangereuse remplisse un bâtiment. En un clin d’œil, les incendies peuvent causer d’immenses dommages aux biens ou, dans le pire des cas, même blesser les personnes ou les animaux. Les dommages peuvent rapidement équiper à des sommes énormes – des sommes dans la plage de cinq, six ou même à sept chiffres. La seule bonne nouvelle ici est: vous pouvez vous protéger bien contre ces coûts et la ruine financière parce que l’assurance vous protégera en cas de dommages par incendie.
Que paiera chaque police d’assurance pour?
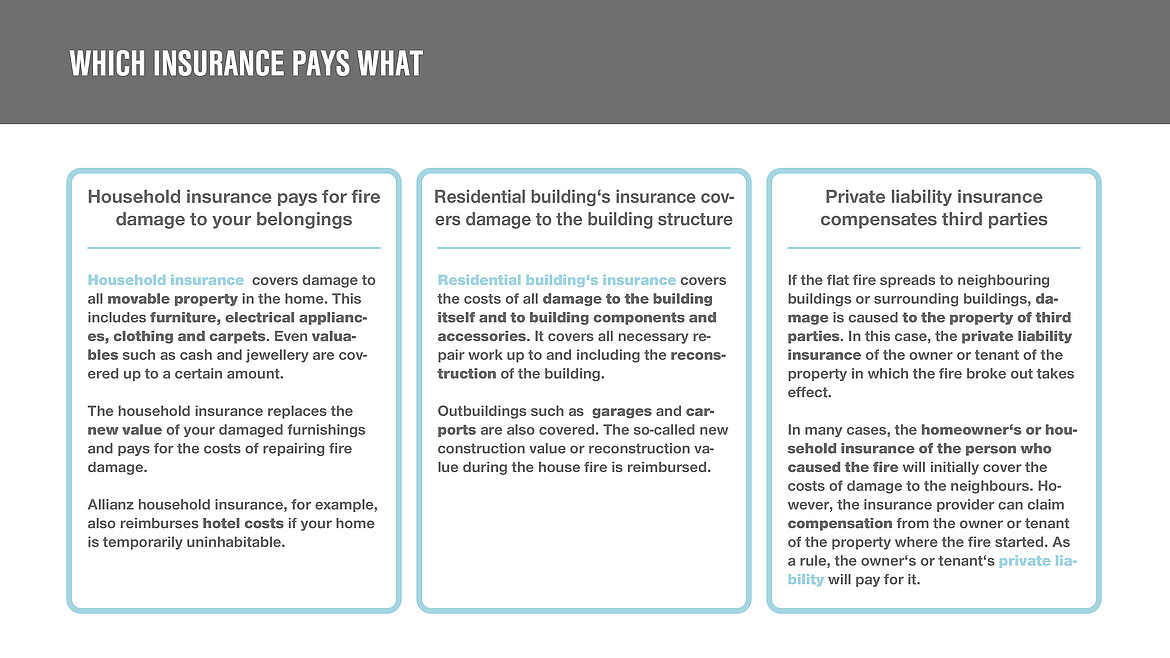
Selon le type de dommages, soit l’assurance des bâtiments, l’assurance ménage. Ces polices d’assurance rembourseront ensuite la valeur de remplacement, la valeur actuelle ou le coût de remplacement des articles couverts par la police.
Assurance des bâtiments résidentiels
L’assurance des bâtiments, également appelée assurance en bâtiment résidentiel, couvre les dommages causés au bâtiment par le feu ou l’extinction de l’eau. Cependant, il couvre également les coûts des pompiers, les coûts de l’hôtel si la propriété est inhabitable et les coûts de nettoyage. En un mot: l’assurance en bâtiment résidentiel couvre les coûts de réparation ou de reconstruction jusqu’à la valeur locale du bâtiment local. Dans une relation de location, l’assurance du propriétaire ou du propriétaire s’applique généralement. En tant que locataire d’un appartement loué, vous n’avez pas à vous soucier d’une telle assurance.
Assurance du contenu de la maison
L’assurance du contenu à domicile couvre les coûts des dommages à l’inventaire et à tous les biens mobiles. Cela comprend des meubles, des appareils électriques, mais aussi des objets de valeur tels que de l’argent, de l’or ou des œuvres d’art. La valeur de remplacement ou le coût de remplacement et la réparation jusqu’à la somme convenue assurée seront remboursées. Selon le paquet individuel d’assurance, vous pouvez également avoir des coûts de transport et de stockage ou des frais de garde couverts par l’assurance du contenu de la maison, par exemple. Tous les propriétaires d’une logement, que ce soit les locataires ou les propriétaires, devraient souscrire une assurance du contenu de la maison.
Assurance responsabilité civile personnelle
Dès que des tiers sont affectés par l’incendie, je.e. Vos voisins ou les propriétaires de bâtiments adjacents, l’assurance responsabilité civile personnelle du causer entre en jeu. Cette assurance couvre toujours les coûts si les réclamations sont faites par d’autres personnes. Peu importe qu’il y ait des blessures ou des dommages à la propriété. Les avantages de l’assurance responsabilité civile personnelle dépendent également individuellement du forfait d’assurance a été réservé. Selon le contrat, les dommages causés à des biens de location, les pertes financières ou même les réclamations de recours peuvent être couvertes. Un droit de recours survient dès que le prestation de police a reçu un avantage.
L’assurance protège contre les dommages causés par le feu et la perte
“Pratiquement toutes les polices d’assurance, que ce soit’S commercial ou personnel, a une certaine prévoyance pour le paiement des frais de service d’incendie,” elle dit.
Charges de pompiers
Dublin Fire Brigade applique une charge aux appels à tous les incidents et alarmes domestiques.
Aucune charge n’est appliquée aux propriétés possédées par les autorités locales.
Certaines polices d’assurance ménage couvriront les frais.
500 € pour la première heure ou une partie de celle-ci, quel que soit le nombre de véhicules de pompiers impliqués.
450 € par véhicule par heure ou partie de celui-ci pour les heures suivantes.
Des appels commerciaux – pour inclure les accidents de la circulation routière
Dublin Fire Brigade applique une charge aux appels à tous les incidents et alarmes commerciaux – pour inclure les accidents de la circulation routière.
610 € pour la première heure ou une partie de celle-ci, quel que soit le nombre de véhicules de pompiers impliqués.
485 € par véhicule par heure ou une partie de celle-ci pour les heures suivantes.
Questions fréquemment posées:
Qui est facturé dans le cas d’un incendie domestique / d’une fausse alarme / feu de cheminée?
- Le propriétaire des locaux est facturé
Qui est facturé dans le cas d’un accident de la circulation routière?
- Le propriétaire / propriétaire enregistré du (s) véhicule (s) concerné est facturé
L’appelant est-il facturé?
- Non, le bénéficiaire du service n’est facturé
Qui est facturé dans le cas des locaux loués?
- Le propriétaire des locaux sera facturé
Y a-t-il une charge si un appel d’offres assiste à une urgence médicale?
- Il n’y a pas de frais si un incendie assiste en cas d’urgence médicale
Mon assurance couvre-t-elle ces frais?
- De nombreuses polices d’assurance ménage et véhicule couvrent les frais, mais les gens sont invités à vérifier leurs polices et / ou à vérifier auprès de leur compagnie d’assurance ou de leur courtier
Que se passe-t-il si un appel malveillant est fait et qu’il n’y a pas d’incident réel?
- Dans les cas où les pompiers de Dublin répondent et il n’y a pas d’incident réel, aucune charge ne sera prélevée
Puis-je faire appel de cette accusation ?
Les appels doivent être lancés par écrit à:
HQ de Dublin Fire Brigade
165-169 Townsend ST.
Dublin 2
Généralement les seuls motifs d’appel sont “incapacité à payer” qui doit être démontré en incluant des copies des reçus de protection sociale et / ou des glissements de paiement. D’autres circonstances atténuantes peuvent être considérées.
Pour plus d’informations, appelez le siège de Dublin Fire Brigade t. 01 222 4000.
L’assurance protège contre les dommages causés par le feu et la perte
Inscripteur, flamme ouverte, électricité ou incendie criminel – un feu commence pour de nombreuses raisons différentes. Il ne faut que quelques secondes pour qu’un incendie se propage et que la fumée de feu dangereuse remplisse un bâtiment. En un clin d’œil, les incendies peuvent causer d’immenses dommages aux biens ou, dans le pire des cas, même blesser les personnes ou les animaux. Les dommages peuvent rapidement équiper à des sommes énormes – des sommes dans la plage de cinq, six ou même à sept chiffres. La seule bonne nouvelle ici est: vous pouvez vous protéger bien contre ces coûts et la ruine financière parce que l’assurance vous protégera en cas de dommages par incendie.
Que paiera chaque police d’assurance pour?
Selon le type de dommages, l’assurance bâtiment, l’assurance ménage. Ces polices d’assurance rembourseront ensuite la valeur de remplacement, la valeur actuelle ou le coût de remplacement des articles couverts par la police.
Assurance des bâtiments résidentiels
L’assurance des bâtiments, également appelée assurance en bâtiment résidentiel, couvre les dommages causés au bâtiment par le feu ou l’extinction de l’eau. Cependant, il couvre également les coûts des pompiers, les coûts de l’hôtel si la propriété est inhabitable et les coûts de nettoyage. En un mot: l’assurance en bâtiment résidentiel couvre les coûts de réparation ou de reconstruction jusqu’à la valeur locale du bâtiment local. Dans une relation de location, l’assurance du propriétaire ou du propriétaire s’applique généralement. En tant que locataire d’un appartement loué, vous n’avez pas à vous soucier d’une telle assurance.
Assurance du contenu de la maison
L’assurance du contenu à domicile couvre les coûts des dommages à l’inventaire et à tous les biens mobiles. Cela comprend des meubles, des appareils électriques, mais aussi des objets de valeur tels que de l’argent, de l’or ou des œuvres d’art. La valeur de remplacement ou le coût de remplacement et la réparation jusqu’à la somme convenue assurée seront remboursées. Selon le paquet individuel d’assurance, vous pouvez également avoir des coûts de transport et de stockage ou des frais de garde couverts par l’assurance du contenu de la maison, par exemple. Tous les propriétaires d’une logement, que ce soit les locataires ou les propriétaires, devraient souscrire une assurance du contenu de la maison.
Assurance responsabilité civile personnelle
Dès que des tiers sont affectés par l’incendie, je.e. Vos voisins ou les propriétaires de bâtiments adjacents, l’assurance responsabilité civile personnelle du causer entre en jeu. Cette assurance couvre toujours les coûts si les réclamations sont faites par d’autres personnes. Peu importe qu’il y ait des blessures ou des dommages à la propriété. Les avantages de l’assurance responsabilité civile personnelle dépendent également individuellement du forfait d’assurance a été réservé. Selon le contrat, les dommages causés à la propriété louée, les pertes financières ou même les réclamations de recours peuvent être couvertes. Un droit de recours survient dès que le preneur d’assurance a reçu un avantage de sa compagnie d’assurance, bien que, comme on le sait plus tard, ils sont à blâmer pour l’occurrence de la réclamation ou y contribuent en partie. Cependant, cela ne signifie pas que la compagnie d’assurance ne paie pas du tout. En cas de réclamation de recours, la compagnie d’assurance paie généralement la totalité des avantages de la partie blessée en premier. Après cela, la compagnie d’assurance contacte ensuite le preneur d’assurance pour que son droit de recours soit clair. Selon le type d’assurance, l’intégralité des avantages versés doit ensuite être remboursé ou un montant en un montant forfaitaire.
Comment les entreprises s’assurent-elles contre les incendies?
Les entreprises en particulier devraient également se protéger contre la perte financière des actifs importants en cas d’incendie. Dans le cas des entreprises, le tissu de construction est assuré via l’assurance de construction, comme c’est le cas avec les propriétaires privés. Si l’équipement ou les marchandises d’entreprise est détruit, cela est couvert par l’assurance du contenu: il s’agit d’une assurance de contenu pour les compagnies. Les entrepreneurs doivent également garder à l’esprit qu’après une perte majeure, il n’est généralement pas possible de revenir à des opérations normales ou à une production continue immédiatement. Les mois passent rapidement avant qu’une entreprise puisse reprendre une production normale après un incendie majeur. Les entreprises ne devraient donc pas sous-estimer le risque de perte de bénéfices. L’assurance interruption d’entreprise liée à l’incendie est disponible pour un tel événement. Cela paie le profit perdu pendant cette période.
Quand l’assurance paiera-t-elle?
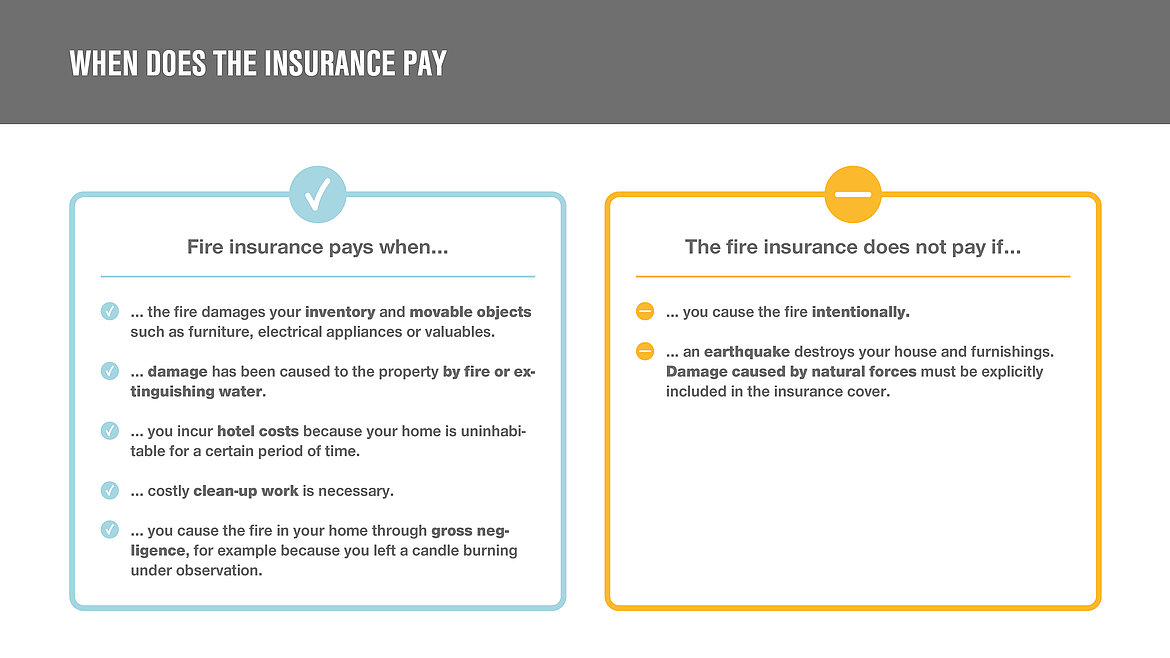
Mais attention! Ce n’est pas parce qu’une police d’assurance a été supprimée qu’elle est responsable en cas d’incendie. En effet, il y a des raisons pour lesquelles l’assureur peut ne pas avoir à payer les dommages causés par le feu, ou peut ne pas avoir à payer en totalité.
Quand un feu est-il considéré comme un incendie?
Un incendie aurait commencé lorsque le feu quitte le foyer prévu ou qu’il a commencé sans une telle foyer et se propage même sans aucune influence extérieure. Le tout devient plus facile à comprendre grâce à un exemple. Imaginons une cheminée avec un feu qui y brûle. Le feu est dans la cheminée dans son foyer prévu, je.e. dans l’appareil prévu. Mais si une étincelle saute de la cheminée ouverte et enflamme un feu ailleurs, un incendie commence qui pourrait avoir de graves conséquences et des coûts.
Piège d’assurance: sous l’assuré?
Être sous assuré? Oui, ça existe vraiment. En effet. Cela crée une différence entre la somme initiale assurée et la valeur réelle de votre propriété. Par conséquent, parlez toujours à votre compagnie d’assurance à ce sujet si quelque chose change dans la valeur de votre bâtiment, afin que votre assureur puisse ajuster la valeur assurée, et vous êtes entièrement assuré à tout moment.
Locataire ou propriétaire: qui est responsable?
Dès que le locataire n’a pas provoqué l’incendie par négligence grave ou intentionnellement, le propriétaire ou sa compagnie d’assurance est responsable. Donc, si vous ne blâmez pas pour l’incendie, votre propriétaire est obligé de prendre soin des dommages. S’ils ne respectent pas cette obligation, vous avez le droit à une réduction du loyer. Cependant, le propriétaire n’est pas responsable du mobilier endommagé. Comme expliqué précédemment, les objets de valeur doivent être remplacés par l’assurance du contenu domestique du locataire.
Dans ces cas, l’assurance ne paiera pas
Si un incendie est lancé volontairement par une troisième personne, votre assurance couvrira les dommages. Si, en revanche, vous commencez le feu vous-même dans le but de provoquer un événement assuré, vous agissez intentionnellement. Dans ce cas, votre assurance ne paiera pas les dommages. Mais pas seulement cela: avec un incendie incendie intentionnel, vous êtes susceptible de poursuivre la fraude à l’assurance.
En cas d’incendie, la couverture d’assurance n’est fournie que si les dommages causés par le feu étaient involontaires. La question de savoir si la négligence grave est couverte dépend de votre police d’assurance individuelle. La négligence grave signifie que dans la vie quotidienne, les soins normaux et nécessaires sont violés à un degré élevé et qu’une personne n’agit plus selon le bon sens. Par conséquent, si vous quittez des incendies ou des appareils ouverts avec un incendie sans surveillance et quitter le bâtiment, il sera considéré comme une négligence grave si un incendie doit en résulter. Il en va de même pour la manipulation inappropriée des objets techniques et leur manque de sécurité.
Comment procéder correctement après un incendie
Avez-vous eu un feu? Il y a quelques conseils sur la meilleure façon de procéder correctement après un incendie. Nous vous montrons comment procéder, étape par étape, après que votre bâtiment a été effacé par la police et les pompiers:
1. Ventilez bien votre bâtiment pour vous débarrasser de l’odeur de la fumée. De plus, n’utilisez pas d’appareils électriques dans des pièces recouvertes de suie.
2. Il est impératif que vous documentiez vos dégâts. Prenez des photos des objets endommagés et tout dommage visible au bâtiment. Il est très utile si vous faites une liste de tous les objets qui ont été endommagés, y compris l’année d’achat, le prix d’achat et la valeur de remplacement.
3. Informez votre contenu à domicile, votre assurance responsabilité civile de bâtiment ou discutez de la procédure supplémentaire avec votre assureur.
4. Contactez des professionnels pour la restauration des dégâts d’incendie. Surtout dans le cas des dommages majeurs, il est conseillé de commander un spécialiste avec une restauration des dégâts d’incendie. Les coûts sont généralement couverts par l’assurance.
5. Nettoyer des objets de suie. Vous pouvez retirer vous-même des salissures mineures si vous vous protégez suffisamment. Portez un costume de protection, un respirateur et des gants en faisant cela.
La protection contre les incendies préventive protège les personnes et les biens
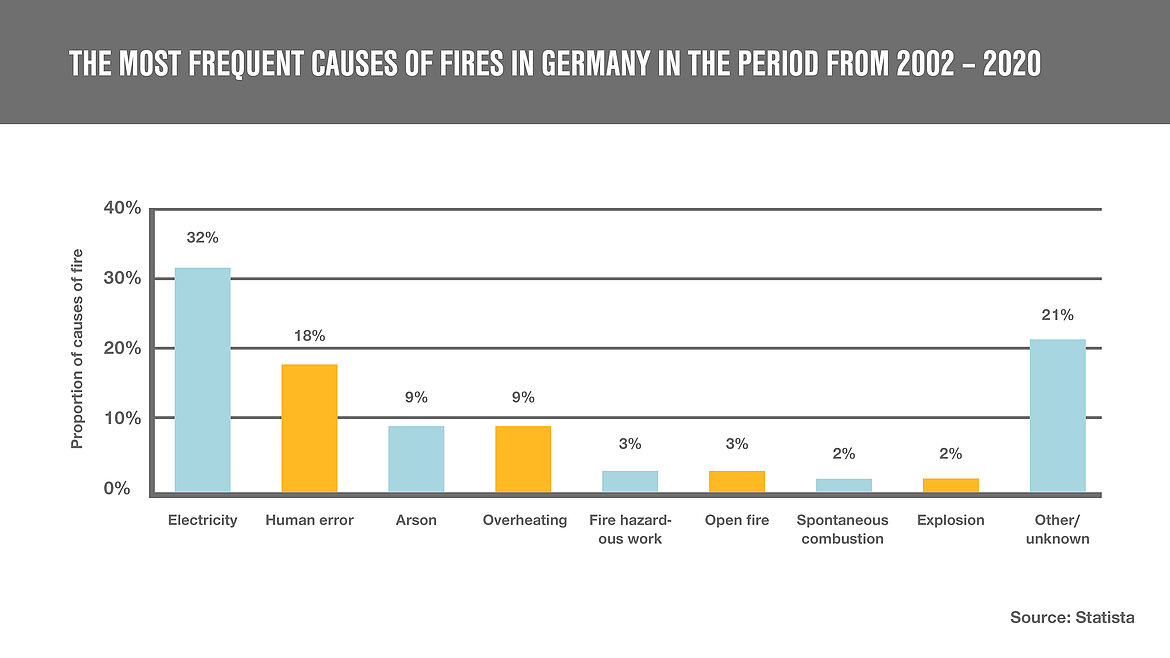
En Allemagne, la cause la plus courante des incendies est l’électricité. Ceci est suivi d’une erreur humaine et d’un incendie criminel. Il existe des sources de danger pour les incendies à la maison et les précautions pour les combattre. Dans tous les cas, vous devez vérifier régulièrement l’état des composants et des équipements électriques. Il est également utile si vous n’utilisez que des produits certifiés et des pièces d’origine de l’UE pour vous assurer que les normes de sécurité sont garanties. De plus, assurez-vous d’utiliser soigneusement des matériaux inflammables et de le faire correctement. Et éviter les risques d’incendie inutiles tels que le tabagisme dans les zones non perpétrées.
De plus, les mesures préventives de protection contre les incendies aident à détecter les incendies à un stade précoce et à les empêcher de se propager rapidement. Le premier est l’installation de détecteurs de fumée. Mais aussi les systèmes de ventilation de fumée et de chaleur d’échappement (SEGV) sauvent des vies en cas d’urgence, car ils éliminent rapidement la fumée de feu dangereuse des bâtiments, garantissant ainsi le sauvetage en toute sécurité et permettant à la brigade des pompiers d’éteindre rapidement l’incendie. Il existe des spécialistes pour SHEV qui peuvent fournir des conseils professionnels pour votre projet de construction. L’un de ces spécialistes est lamilux. Depuis plus de 50 ans, LaMilux développe et améliore les systèmes de ventilation de la fumée et de la chaleur à la norme la plus élevée, en prenant soin de la planification, de la coordination, de l’installation, de la mise en service, de l’entretien et de la réparation. L’élimination intégrale de la fumée de LaMilux pour les bâtiments aide à protéger votre bâtiment des gaz de feu toxiques et à protéger ainsi les personnes et les biens. Soyez bien informé sur la façon dont votre bâtiment est le mieux protégé en cas d’incendie, des experts comme LaMilux vous aideront avec plaisir et avec compétence.
Conclusion: informez-vous dans le temps!
Fondamentalement, ce qui suit s’applique: Afin d’empêcher un incendie, de nombreuses mesures doivent être prises avant tout pour s’assurer qu’un incendie ne commence pas en premier lieu. Vous devriez également découvrir l’assurance à un stade précoce au cas où un incendie éclaterait. Après tout, avec les bonnes mesures de protection contre les incendies préventives, vous empêcherez l’incendie de se propager rapidement et avec les bonnes polices d’assurance, vous serez épargné de coûts très élevés dans le pire des cas.
Partager cette publication
Architecture et conception Les bâtiments modulaires reçoivent de plus en plus d’attention et deviennent une véritable tendance. Et pour une bonne raison. Qu’est-ce que le bâtiment modulaire et quels sont ses avantages?
Normes et termes Un toit de salle ne doit pas contribuer à la propagation du feu. Tout à fait le contraire: il doit avoir un effet contenu. DIN 18234 définit donc les mesures pour minimiser la propagation du feu via les toits – pour les puits de lumière.
Protection des incendies selon DIN 18234
Les normes et les termes des véhicules de dernier kilomètre rendent le transport final des marchandises plus respectueuse de l’environnement et efficace. Ce qui est derrière ce type de véhicule et quels sont les défis auxquels l’industrie est confrontée?
Architecture et conception L’architecture joue un rôle de plus en plus important dans le secteur des soins de santé. Les planificateurs des méga-hospitaliers au Danemark se concentrent sur une chose en particulier: la lumière du jour.
Hôpitaux du futur
- Contact
- Mention légale
- termes et conditions
- Confidentialité
- Biscuits
Couverture des frais de service des pompiers
Le service des services d’incendie La couverture des frais dans une police d’assurance immobilière paie les frais imposés par un service d’incendie pour ses services dans la lutte contre un incendie, généralement sous réserve d’une limite d’assurance distincte, telle que 1 000 $.
Sur cette page

Votre source de confiance pour la gestion des risques et les informations sur l’assurance, l’éducation et la formation
- Droits à la vie privée
- Confidentialité
- Avis de droits de confidentialité de la Californie
- Ne vendez pas mes informations personnelles
- Demander mes données
- Supprimer mes données
- Juridique
- Conditions d’utilisation
- Certifications Termes et conditions
- Accessibilité
- Continuité de l’activité
- Connecte-toi avec nous
- Conférences
- Newsletters gratuits
IRMI Headquarters 12222 Merit Drive, Suite 1600, Dallas, TX 75251 (800) 827-4242
© 2000-2023 International Risk Management Institute, Inc (IRMI). Tous les droits sont réservés.

- Réclamations, juge, légal
- Auto commercial
- Responsabilité commerciale
- Propriété commerciale
- COVID 19
- Lignes personnelles
- Financement des risques et captifs
- Gestion des risques
- Lignes de spécialité
- L’indemnisation des travailleurs
- Papiers blanc
- Articles gratuits
- Vidéos
- Industrie de l’agro-industrie
- Industrie de construction
- Industrie de l’énergie
- Industrie du transport
- Secteur de l’assurance
- Conférence de l’agro-industrie
- Conférence des risques de construction
- Conférence sur le risque et l’assurance énergétique
- Conférence des risques de transport
- Symposium de certification
- Sessions à la demande
- Certifications
- Spécialiste de l’agro-industrie et de l’assurance agricole
- Spécialiste des risques de construction et de l’assurance
- Spécialiste des risques d’énergie et de l’assurance
- Spécialiste de l’assurance responsabilité civile
- Spécialiste des risques de fabrication et de l’assurance
- Professionnel d’assurance risque de transport
- Formation continue
- Formation de l’industrie de l’assurance
- Plans et prix
- Catalogue
- Demander une démo
- Tutoriels IRMI
- Mises à jour du produit
- Abonnements d’entreprise
- Newsletters gratuits
- Papiers blanc
- Visite du produit
- Podcast
Suis-je couvert pour le coût des combats de feu dans ma ferme ou mon ranch?
En 2013, une famille du sud de l’Alberta a reçu un billet de 25 000 $ du service d’incendie après un incendie sur son ranch. Bien que le projet de loi ait finalement été rétracté, les propriétaires ruraux devraient revérifier leur couverture d’incendie pour éviter cette situation. Être responsable du coût de la lutte contre les incendies n’a rien de nouveau pour les propriétaires de ferme de l’Alberta. En fait, bien que la plupart des politiques agricoles couvrent ce type de perte, les montants automatiquement couverts sont minimes.
Vous pourriez être surpris par le fait que tous les incendies assistés par le service d’incendie sont la responsabilité du propriétaire foncier. Un incendie déclenché par la foudre par rapport à un incendie déclenché par votre propre négligence serait manipulé différemment, mais vous êtes toujours responsable. La famille Hixt de la région de Beiseker a appelé le 911 lorsque la foudre a frappé sa propriété, mais le service d’incendie a pris une heure pour répondre. La famille ne s’est pas rendu compte que la municipalité de Rocky View a un programme de recouvrement des coûts en cas d’incendie. Même si le projet de loi de 25 000 $ a été rétracté, il est courant que les municipalités rurales envoient un projet de loi après avoir répondu à ces situations. Habituellement, les factures ne sont pas aussi importantes que 25 000 $, mais vous devez vous éduquer pour vous assurer de ne pas être non protégé avec le potentiel de perdre votre actif le plus précieux.
Comment éviter une responsabilité incendie inattendue
Selon Alpine Insurance à Lethbridge, toute personne soucieuse de leur couverture devrait lire sa police d’assurance pour déterminer la couverture incendie maximale. Une approbation peut être facilement ajoutée à votre politique agricole sans trop de coût supplémentaire. Gardez à l’esprit que si vous déclenchez un incendie sur votre propriété et qu’il se propage à une propriété voisine, vous serez responsable. Un courtier d’assurance professionnel peut adapter une police spécifique aux besoins uniques de votre ferme ou de votre ranch.
Types de couverture disponibles sur la plupart des politiques agricoles
- Organismes d’incendie – couvre les accusations portées par les comtés et les municipalités contre les propriétaires fonciers dans le cas d’un incendie.
- Dépenses de lutte contre l’incendie – Une partie de la partie responsabilité civile d’une politique qui couvre les frais de lutte contre les incendies dont un propriétaire foncier peut être légalement responsable même si la perte n’est pas sur sa propriété. Un exemple de cela serait si un propriétaire foncier brûle des ordures et a déclenché un feu d’herbe qui s’est propagé à une propriété voisine.
Toutes les politiques ne sont pas créées égales
Chaque entreprise a différentes politiques, limites et options d’approbation. Par conséquent, il est essentiel de discuter avec votre courtier d’assurance les meilleures options de police pour votre situation individuelle. Il est important de parler à un professionnel de l’assurance expérimenté et compétent qui peut vous aider à prendre une décision éclairée. Et il est sage de ne pas sélectionner votre produit d’assurance en fonction du prix seul.
Voici quelques exemples de différents types de couverture agricole offerts par trois compagnies d’assurance différentes:
- L’assurance SMI a une couverture automatique de 1 000 $ pour les frais d’incendie, mais peut augmenter la couverture à 2 000 $ en vertu de l’approbation de l’amélioration de la ferme. Ils peuvent être augmentés au-delà de cette limite pour 1 $ par 100 $ de dépenses requises. La couverture des dépenses de lutte contre l’incendie pour 10 000 $ en vertu de la partie responsabilité de la police peut être augmentée à 100 000 $ pour une prime supplémentaire.
- L’assurance Wawanesa couvre automatiquement les frais d’incendie de 3 000 $ avec une option pour augmenter la couverture par augmentation de 1 000 $; La prime supplémentaire est de 3 $ pour chaque 1000 $ augmenté. Les dépenses de lutte contre l’incendie ne sont pas automatiquement incluses, mais une limite allant jusqu’à 100 000 $ peut être achetée pour un coût minimal.
- L’assurance intacte couvre automatiquement les frais d’incendie de 5 000 $, mais peut augmenter cette couverture à 25 000 $ pour une prime supplémentaire. La couverture des dépenses de lutte contre l’incendie doit être achetée. Les limites qui peuvent être achetées à partir de 25 000 $ et peuvent atteindre 500 000 $.
Passez en revue votre police et consultez un courtier d’assurance expérimenté
La leçon la plus importante que la famille Hixt a apprise de leur expérience et peut transmettre à d’autres propriétaires fonciers est d’examiner votre police d’assurance et de consulter un courtier d’assurance réputé. Chez Alpine Insurance, l’un de nos professionnels compétents peut vous aider à protéger votre ferme, votre ranch ou votre superficie en adaptant une police à vos besoins individuels. Que vous viviez près d’Edmonton, Calgary, Red Deer, Lethbridge, Canmore ou Central Alberta, nous avons la province couverte.
Besoin d’un devis d’assurance?
Appelez et parlez directement à un représentant (587) 602-1305
Frais du service d’incendie et couverture d’assurance habitation: ce que vous devez savoir

Les histoires d’horreur abondent des résidents – principalement dans les zones rurales – appelant leur service d’incendie local pour une urgence et se retrouvent avec un gros projet de loi alors que les camions se retirent de leur entrée.
La plupart des villes et des villes canadiennes financent les services d’incendie à travers leurs budgets municipaux. Chaque fois que les résidents paient leurs impôts fonciers, ils’recouvrant automatiquement le coût des salaires, de l’équipement et du carburant des pompiers si un incendie s’éclate à leur domicile.
Cependant, dans certaines municipalités, les résidents paient des frais pour les pompiers en plus de leurs impôts fonciers, comme en Alberta’S comté de Lacombe.
Ces coûts varient en fonction de l’endroit où vous vivez. Mais comment ont-ils un impact sur votre couverture d’assurance habitation?
L’assurance habitation couvre-t-elle les frais de service d’incendie?
Suzanne Pountney, directrice des lignes commerciales chez Ontario West Insurance Brokers à Londres, a déclaré que Home Insurance couvrira les frais de déploiement des services d’incendie.
“Pratiquement toutes les polices d’assurance, que ce soit’S commercial ou personnel, a une certaine prévoyance pour le paiement des frais de service d’incendie,” elle dit.
Les frais de déploiement à eux seuls peuvent être des centaines de dollars. Mais les coûts de lutte contre les incendies peuvent s’additionner rapidement. Dans un cas notable en Alberta’S Beaver County, à environ 120 kilomètres à l’est d’Edmonton, un couple a fini par payer plus de 50 000 $ après un incendie en avril 2021. La Commission des services d’urgence de la région de Beaver avait une structure de frais qui obligeait les propriétaires à payer pour une partie des frais de lutte contre les incendies – et le couple’L’assurance habitation ne couvrait que 10 000 $.
Les frais de lutte contre les incendies peuvent varier considérablement d’une région à l’autre. Comment une municipalité locale met en place sa structure de frais, l’éloignement d’une zone particulière et le coût d’exploitation du service d’incendie local peuvent tous jouer un rôle. (Dans de nombreuses zones rurales, les services d’incendie sont entièrement gérés par des bénévoles, contrairement aux forces toutes professionnelles vues dans les grandes villes).
Si tu ne fais pas’Pour payer ces frais, Pountney dit que votre police d’assurance habitation couvrirait toujours les coûts des dommages causés par l’incendie et les frais d’incendie – bien que la couverture vous’L’obtention variera d’une politique à une politique.
Mon taux d’assurance habitation sera-t-il affecté par les frais de lutte contre les incendies?
Alors que les compagnies d’assurance peuvent couvrir la plupart des frais de lutte contre les incendies, Pountney dit que le processus peut toujours affecter une personne’S Taux d’assurance habitation. “Si vous vivez dans une municipalité où ces frais sont facturés et que les compagnies d’assurance doivent les payer – qui augmentent la quantité de compagnie d’assurance chaque année,” elle dit. À leur tour, les compagnies d’assurance peuvent facturer des primes plus élevées pour récupérer cette perte.
Dans les cas où un service d’incendie est appelé à un incident avec peu de dégâts, Pountney dit qu’une municipalité qui perçoit des frais de lutte contre les incendies pourrait coûter à un client leur remise d’assurance habitation sans réclamation, même s’il n’y a pas’t tout dommage.
Ce qui est clair: les frais des pompiers sont payés après Un appel est complet, pas avant. Pountney le compare aux coûts des promenades en ambulance où un patient se rendra à l’hôpital, reçoit la facture, puis (si possible) fait une réclamation pour qu’elle soit couverte par son assurance médicale.
Elle dit qu’il n’y a pas’Très grand consommateur peut le faire s’il vit dans une municipalité avec un modèle de frais de service d’incendie.
“Si vous avez un feu, vous avez un feu,” Pountney dit, “et toi’Je vais appeler le service d’incendie. Les conséquences de cette action [peuvent] varier selon où vous vivez. Vous pourriez obtenir une facture, vous pourriez ne pas – mais vous voudrez peut-être découvrir à l’avance.”

Ne perdez pas de temps à appeler pour une assurance habitation
Utilisez RateDotca pour faire le tour et comparer plusieurs devis en même temps.
Trouver la meilleure couverture d’assurance habitation n’a jamais été aussi facile!