


La création d’un compte bancaire a-t-elle créé un crédit?
Votre compte bancaire peut-il vous aider à créer votre pointage de crédit
Vous devriez obtenir un prêt de crédits si vous souhaitez créer du crédit pour la première fois ou reconstruire votre crédit. Les prêts de crédits peuvent également vous aider à créer un crédit et à établir des économies en même temps.
Résumé
Les prêts de crédits sont une excellente option pour les personnes qui cherchent à créer du crédit ou à reconstruire leur crédit. Ces prêts vous aident non seulement à améliorer votre pointage de crédit, mais vous permettent également d’établir des économies simultanément. En ouvrant un compte de crédits, vous pouvez effectuer des paiements mensuels qui sont signalés aux principaux bureaux de crédit, vous aidant à créer un historique de paiement positif et à augmenter vos cotes de crédit. Une fois le prêt remboursé, le compte d’épargne est déverrouillé et vous pouvez accéder aux fonds avec tout intérêt accumulé.
Points clés
1. Comptes qui renforcent le crédit
- Les scores de crédit sont basés sur des informations dans vos rapports de crédit des bureaux de crédit.
- L’amélioration des informations sous-jacentes dans vos rapports de crédit est importante pour une bonne cote de crédit.
- Les comptes de versement et de renouvellement seraient généralement des bureaux de crédit par les prêteurs et les émetteurs de cartes de crédit.
2. Comptes de versement qui créent du crédit
- Les comptes de versement sont des prêts personnels et commerciaux avec des paiements mensuels fixes.
- Les prêts et les prêts automobiles de crédits sont des exemples de comptes de versement.
- Les prêts de crédits de crédits vous aident à construire ou à reconstruire des crédits tout en établissant des économies.
- Les prêts automobiles sont des prêts à versement sécurisés où le véhicule sert de garantie.
- Les autres types de prêts à versement comprennent les prêts personnels, les prêts étudiants et les hypothèques.
3. Comptes tournants qui créent du crédit
- Les comptes tournants ont une limite de crédit et le solde augmente lorsque vous empruntez de l’argent.
- Les cartes de crédit non garanties sont un type courant de compte renouvelable qui peut aider à créer du crédit.
- Le maintien d’un faible ratio d’utilisation du crédit est crucial pour les bons scores de crédit.
Des questions
1. Devrais-je obtenir un prêt de crédits si je veux créer du crédit pour la première fois?
Oui, un prêt de crédits est une excellente option pour renforcer le crédit pour la première fois. Il vous permet de effectuer des paiements réguliers qui sont signalés aux bureaux de crédit, vous aidant à établir un historique de paiement positif.
2. Les prêts de crédits peuvent-ils également aider à établir des économies?
Oui, les prêts de crédits vous permettent de réserver des fonds dans un compte d’épargne sécurisé. Une fois le prêt remboursé, le compte d’épargne est déverrouillé et vous pouvez accéder aux fonds avec tout intérêt accumulé.
3. Quels sont les types de comptes de versement qui peuvent aider à créer un crédit?
Des exemples de comptes de versement qui peuvent aider à créer des crédits comprennent les prêts de crédits, les prêts automobiles, les prêts personnels, les prêts étudiants et les hypothèques.
4. Comment fonctionnent les prêts de crédits?
Les prêts de crédits obtiennent des paiements mensuels qui sont signalés aux bureaux de crédit. Ces paiements vous aident à établir un historique de paiement positif et à améliorer vos scores de crédit.
5. Un prêt automatique peut-il aider à créer un crédit?
Oui, contracter un prêt automatique et effectuer des paiements réguliers peut aider à créer un crédit. Cependant, il est essentiel de s’assurer que le prêteur signale vos paiements aux trois bureaux de crédit pour un impact maximal sur vos cotes de crédit.
6. Quelle est la différence entre les prêts à versement sécurisés et non garantis?
Les prêts à versement sécurisés, tels que les prêts automobiles et les hypothèques, nécessitent des garanties, tandis que les prêts à versement non garantis, comme les prêts personnels et les prêts étudiants, ne sont pas.
7. Les cartes de crédit sont-elles un type de compte renouvelable qui peut aider à créer un crédit?
Oui, les cartes de crédit sont un type courant de compte renouvelable qui peut contribuer à la création de crédit. Effectuer des paiements à temps et le maintien d’un faible taux d’utilisation du crédit est important pour les comptes de carte de crédit.
8. Qu’est-ce qu’un taux d’utilisation du crédit?
Un ratio d’utilisation du crédit est le ratio de vos soldes de cartes de crédit à vos limites de crédit. Il est important de maintenir ce ratio faible car une utilisation élevée peut avoir un impact négatif sur vos cotes de crédit.
9. Les prêts de crédits peuvent-ils aider à reconstruire le crédit?
Oui, les prêts de crédits de crédit sont également utiles pour reconstruire le crédit. En effectuant des paiements à temps et en améliorant vos antécédents de crédit, vous pouvez progressivement augmenter vos cotes de crédit.
dix. En quoi les comptes de versement diffèrent-ils des comptes tournants?
Les comptes de versement impliquent des paiements mensuels fixes sur une période prédéterminée, tandis que les comptes tournants ont une limite de crédit et permettent d’emprunter et de rembourser au besoin.
Votre compte bancaire peut-il vous aider à créer votre pointage de crédit
Vous devriez obtenir un prêt de crédits si vous souhaitez créer du crédit pour la première fois ou reconstruire votre crédit. Les prêts de crédits peuvent également vous aider à créer un crédit et à établir des économies en même temps.
Comptes qui renforcent le crédit
Vos cotes de crédit sont basées sur les informations de l’un de vos rapports de crédit d’un bureau de crédit – soit Equifax, Experian ou TransUnion. En conséquence, si vous voulez une bonne cote de crédit, vous devez vous concentrer sur l’amélioration des informations sous-jacentes dans vos rapports de crédit.
Les créanciers, tels que les prêteurs et les émetteurs de cartes de crédit, signalent généralement des comptes à tempérament et renouvelable aux bureaux. Cependant, il existe également différents types de comptes dans chaque catégorie.
Comptes de versement qui créent du crédit
Les comptes de versement sont un type commun de prêt personnel et commercial. Avec un prêt à tempérament, vous’ll reçoivent généralement le montant du prêt comme un montant forfaitaire. De nombreux prêts à versement ont des paiements mensuels fixes et vous’Je remboursera le prêt sur une période de remboursement prédéterminée. Une partie de chaque paiement peut être consacrée à des intérêts, et le reste remboursera le prêt’S solde principal.
Voici quelques exemples de comptes de versement que vous pouvez utiliser pour créer du crédit.
Prêts de crédits
Les prêts de crédits, tels que des comptes solides de crédit, sont des prêts à versement qui sont proposés spécifiquement pour vous aider à créer ou à reconstruire votre crédit.
Lorsque vous ouvrez un compte de crédits, les fonds sont réservés dans un compte d’épargne sécurisé. Chaque mois, vous effectuez un paiement et le prêteur rapporte les informations et le paiement de votre compte aux trois principaux bureaux de crédit. Ces paiements à temps peuvent vous aider à créer un historique de paiement positif et à améliorer vos cotes de crédit.
Une fois que vous payez le prêt, le compte d’épargne est déverrouillé et vous’Je recevrai les fonds et tout intérêt accumulé que vous avez gagné. En conséquence, vous pouvez créer vos économies pendant que vous créez votre crédit.
Prêts automobiles
Un prêt automatique – pas uniquement des prêts pour les voitures – est un autre exemple de prêt à verser garanti. Le véhicule que vous achetez sera garantie pour le prêt, et le prêteur peut reprendre le véhicule si vous prenez en retard sur vos paiements.
Généralement, vous pouvez contracter un prêt par le biais du concessionnaire où vous achetez une voiture, ou vous pouvez demander un financement directement auprès d’une banque, d’une caisse ou d’un prêteur en ligne. Lorsque vous contractez un prêt automatique, vous pourrez peut-être sélectionner votre durée de remboursement, comme 36, 48, 60, 72 ou 84 mois. Toi’ll puis remboursez votre prêt avec les paiements de versement au cours de cette période.
La plupart des prêteurs automobiles rapporteront vos paiements aux trois bureaux de crédit. Cependant, certains petits prêteurs, tels que les banques régionales ou les coopératives de crédit locales, ne peuvent signaler que votre compte à un ou deux des bureaux. En conséquence, vous’ll ne renforce que le crédit dans ces bureaux.
Autres types de prêts à versement
En plus des prêts et prêts automobiles de crédits, il existe plusieurs autres types de prêts à versement communs:
- Prêts personnels: Les prêts personnels sont généralement des prêts non garantis que les gens utilisent pour consolider la dette à haut taux, comme la dette de carte de crédit, ou payer un achat spécifique. Par exemple, les gens peuvent contracter un prêt personnel à payer pour le déménagement, les funérailles, l’amélioration de la maison ou les frais médicaux.
- Prêts étudiants: Les prêts étudiants fédéraux et privés sont des prêts à versement non garantis. Les prêts étudiants fédéraux peuvent être faciles à qualifier, car les prêts fédéraux de premier cycle Don’T a besoin d’un chèque de crédit ou d’un revenu. Les prêteurs rapporteront également votre compte aux bureaux de crédit pendant que vous’Re toujours à l’école, même si vous avez’T a encore commencé à effectuer des paiements.
- Hypothèques: Les prêts immobiliers, ou hypothèques, sont un autre type de prêt à versement courant. Contrairement aux prêts personnels ou étudiants, les hypothèques sont des comptes garantis qui utilisent votre maison comme garantie. Une fois que vous achetez une maison, vous pourrez peut-être souscrire une deuxième hypothèque, qui est soit un prêt à verser (un prêt de capitaux propres), soit un prêt renouvelable (une ligne de crédit de capital-valeur).
Il existe également d’autres types de prêts à versement. Par exemple, une entreprise peut contracter un prêt d’équipement pour acheter une nouvelle machinerie. Semblable aux prêts personnels, l’entreprise remboursera ensuite le prêt dans le temps. Si son créancier signale le prêt aux bureaux de crédit commercial, il peut même être en mesure d’établir des rapports et des scores de crédit commerciaux, qui sont distincts du propriétaire’s Crédit personnel.
Comptes tournants qui créent du crédit
Comptes tournants Don’t avoir un montant de prêt prédéterminé. Au lieu de cela, là’s une limite de crédit, qui est le montant maximum que vous pouvez emprunter à la fois. Le solde de votre compte augmente à mesure que vous empruntez de l’argent, accumulez des intérêts ou obtenez des frais facturés. Cependant, vous pouvez réduire votre solde et libérer de la salle dans votre ligne de crédit en effectuant des paiements.
Cartes de crédit non garanties
Un compte de carte de crédit non garanti est ce que la plupart des gens considèrent comme une carte de crédit ordinaire. Les cartes peuvent se présenter sous de nombreuses formes, telles que les cartes de récompenses en argent, les cartes de crédit commerciales et les cartes premium qui offrent beaucoup d’avantages mais ont des frais annuels élevés.
La plupart des principaux émetteurs de cartes de crédit rapporteront votre compte aux trois bureaux de crédit. En plus d’effectuer des paiements à temps, le maintien d’un faible ratio d’utilisation du crédit peut être important pour vos scores de crédit.
Votre taux d’utilisation est calculé en fonction de vos comptes renouvelables’ soldes et limites de crédit, comme ils apparaissent sur vos rapports de crédit. Par exemple, une carte avec une limite de crédit de 1 000 $ et un solde de 100 $ a un taux d’utilisation de 10%. Si le solde augmente à 500 $, le taux d’utilisation atteint 50%. De plus, les scores de crédit tiendront compte de votre taux d’utilisation sur chaque carte et de votre utilisation globale de tous vos comptes tournants.
La remboursement des soldes de carte de crédit peut conduire à une bonne cote de crédit car elle réduit votre taux d’utilisation. Idéalement, vous pouvez tirer pour un taux d’utilisation à faible chiffre, bien que certaines personnes utilisent moins de 30% comme règle générale.
Un détail parfois mal compris est que les émetteurs de cartes de crédit signalent souvent votre solde à la fin de votre période de déclaration, qui est souvent environ trois semaines avant votre facture’s Date d’échéance pour cette période. En conséquence, vous pourriez avoir un taux d’utilisation élevé (et blesser votre pointage de crédit) même si vous payez votre facture en entier chaque mois. Pour compenser cela, vous pouvez utiliser votre carte moins souvent ou effectuer des paiements avant la fin de votre période de déclaration.
Cartes de crédit sécurisées
Les cartes de crédit sécurisées sont souvent une bonne option pour les personnes qui construisent le premier crédit ou qui ont un mauvais crédit. Pour ouvrir une carte sécurisée, vous’Il faut envoyer à l’émetteur un dépôt de garantie, qui déterminera souvent la carte’S Limite de crédit.
La limite de dépôt de garantie’s L’émetteur de la carte’S Risque, c’est pourquoi il peut être plus facile d’obtenir une carte de crédit sécurisée qu’une carte non garantie. Cependant, les deux types de cartes peuvent vous aider à créer du crédit de la même manière.
Membres de la famille’ Cartes de crédit
Une autre option peut être de devenir un utilisateur autorisé sur un membre de la famille’S Carte de crédit. Si vous le faites, certains émetteurs de cartes rapporteront le compte aux bureaux de crédit sous votre nom et votre profil de crédit. Cela pourrait vous aider à créer un bon crédit si l’autre personne utilise la carte de manière responsable. Cependant, s’ils manquent un paiement ou ont un taux d’utilisation élevé, cela pourrait également avoir un impact négatif sur votre rapport de crédit. Pour cette raison’est presque toujours le meilleur à long terme pour se concentrer sur la construction de votre propre profil de crédit indépendant.
Lignes de crédit personnelles et à domicile
Vous pouvez également être en mesure d’obtenir une ligne de crédit renouvelable non garantie, soit une ligne de crédit à domicile (HELOC) qui utilise votre maison comme garantie. Dans les deux cas, votre compte peut avoir une limite de crédit disponible maximale que vous pouvez emprunter plusieurs fois, ce qui est souvent appelé en prenant un “dessiner.” Certains comptes de crédit sont livrés avec des cartes ou des chèques.
Certains emprunteurs peuvent utiliser une ligne de crédit plutôt qu’une carte de crédit car ils reçoivent un taux d’intérêt inférieur et une limite de crédit plus élevée sur le compte. Les lignes de crédit peuvent également être mieux adaptées à un prêt à tempérament car vous’être capable de retirer plusieurs tirages au fil du temps.
Par exemple, vous travaillez peut-être sur un projet de rénovation de domicile et devez effectuer des paiements de progrès à l’entrepreneur. Avec un prêt à tempérament, vous’D Je dois recevoir le montant total du prêt à l’avance et commencer à accumuler des intérêts immédiatement ou réappliquer un nouveau prêt à chaque fois. Mais avec une ligne de crédit, vous postulez une fois et payez des intérêts sur le montant que vous empruntez, pas toute votre ligne de crédit.
Types de comptes et de factures qui’t Créer des crédits
Certains factures régulières et communes Don’t aidez vos scores de crédit parce que les créanciers ne font généralement pas’T Signaler les comptes aux bureaux de crédit à la consommation. Cependant, vous pouvez parfois trouver une solution de contournement et utiliser ces paiements pour vous aider à créer un bon crédit.
Votre loyer
Bien que le loyer soit une facture mensuelle commune, la plupart des propriétaires et des services de gestion immobilière’T Rapport aux bureaux de crédit. En conséquence, le paiement du loyer a gagné’t Aidez votre pointage de crédit.
Il existe des services tiers que vous pouvez utiliser pour faire ajouter votre loyer à vos rapports de crédit. Cependant, les arrangements peuvent différer en fonction du service.
Certains services exigent que les propriétaires ou les gestionnaires immobiliers s’inscrivent en premier. D’autres travaillent directement avec les locataires, bien qu’il puisse y avoir une inscription et des frais mensuels. Si tu’REC INSCRIPTION POUR UN SERVICE DE RÉSULTAT LES LOCES, Cherchez une option qui rapporte vos paiements de loyer aux trois bureaux de crédit – certains rapportent uniquement à un ou deux des bureaux.
Bills qui ne sont pas’T V fait de l’emprunt de l’argent
Autres factures communes qui ont généralement gagné’t vous aider à créer des crédits incluez:
- Services publics
- Paiements de téléphonie mobile
- Services de streaming
- Assurance
- Abonnements au gymnase
Cependant, il existe des services que vous pouvez utiliser pour ajouter certains de ces comptes à vos rapports de crédit. Par exemple, Experian Boost est un programme gratuit que vous pouvez utiliser pour lier votre compte bancaire et ajouter l’utilité, le téléphone et sélectionner les paiements mensuels du service de streaming à votre rapport de crédit Experian.
L’ajout de ces comptes à vos rapports de crédit a gagné’t augmenter nécessairement toutes vos scores de crédit. Certains modèles de notation de crédit, y compris les anciens scores FICO qui sont couramment utilisés dans les prêts hypothécaires, peuvent’T Lire ces types de comptes alternatifs. En conséquence, ces types de paiements ont encore gagné’T impact ces scores.
Cartes de débit et cartes prépayées
Bien que votre carte de débit puisse avoir un logo Visa ou MasterCard dessus, et vous pouvez l’utiliser pour faire des achats en ligne comme une carte de crédit, il a gagné’t vous aider à créer du crédit. Contrairement à une carte de crédit, qui consiste à emprunter de l’argent, puis à payer une facture, votre carte de débit est directement connectée à votre compte courant.
De même, les cartes prépayées ont gagné’T a un impact sur vos scores de crédit parce qu’ils ne’t à emprunter de l’argent – tu’est capable de dépenser’S déjà été chargé sur la carte.
FAQ
1. Pouvez-vous créer du crédit sans carte de crédit?
Vous pouvez créer du crédit en ouvrant tout type de compte’S signalé aux bureaux de crédit. Il peut s’agir d’une carte de crédit, mais vous pouvez également utiliser d’autres types de comptes de versement et de renouvel pour créer un crédit. Avoir un mélange de comptes à versement et renouvelables pourrait être bénéfique.
2. Comment construisez-vous un bon crédit rapidement?
Construire un bon crédit peut prendre des mois ou des années. Mais l’un des moyens les plus rapides d’améliorer votre crédit est d’avoir plusieurs comptes qui sont signalés aux trois bureaux de crédit et effectuer des paiements mensuels à temps. Si vous avez un mélange de comptes de versement et de renouvel qui peuvent également aider.
3. Comment puis-je créer du crédit à partir de zéro?
Pour de nombreuses personnes, un prêt de crédits, une carte de crédit garantie ou un prêt étudiant pourrait être un bon moyen de renforcer le crédit à partir de zéro. Une fois votre compte ouvert, effectuez au moins votre paiement mensuel minimum à temps pour créer votre bon historique de crédit.
4. Devrais-je obtenir un prêt de crédits?
Vous devriez obtenir un prêt de crédits si vous souhaitez créer du crédit pour la première fois ou reconstruire votre crédit. Les prêts de crédits peuvent également vous aider à créer un crédit et à établir des économies en même temps.
La création d’un compte bancaire a-t-elle créé un crédit?
Comme nous le savons tous, nos comptes bancaires peuvent nous aider à réaliser beaucoup de choses, comme économiser de l’argent, payer des factures à temps et nous donner la possibilité de magasiner en ligne – mais peuvent-ils aider à créer votre pointage de crédit également?
Eh bien, la bonne nouvelle est que, oui, votre compte bancaire peut, en fait, aider à créer votre pointage de crédit. Le montant qu’il peut aider à améliorer votre score dépend des fonctionnalités que votre fournisseur bancaire peut vous offrir, et quelles étapes vous’Ve déjà pris pour améliorer votre score. Mais d’abord, c’est’s important nous comprenons ce qu’est une cote de crédit et pourquoi elle’S vital pour le garder en bon contrôle.
Comprendre votre pointage de crédit pour l’améliorer
Votre pointage de crédit est une note utilisée par les prêteurs pour aider à déterminer si vous êtes admissible à une ligne de crédit telle qu’une hypothèque, une carte de crédit ou acheter quelque chose sur Finance. Il aide les prêteurs à déterminer à quel point vous êtes digne de confiance et dans quelle probabilité de rembourser l’argent.
Comme vous le savez peut-être, une cote de crédit peut affecter considérablement votre vie financière. Il influence directement si un prêteur vous offrira du crédit, combien de crédit il vous offrira et combien d’argent vous’Je rembourseront probablement les intérêts.
Votre score est calculé en évaluant cinq facteurs, notamment:
- Votre historique de paiement – que vous soyez’J’ai déjà manqué ou été en retard avec des remboursements (cela compte vers 35% de votre pointage de crédit)
- Le montant total que vous devez – toutes vos dettes en cours sur d’autres cartes bancaires, prêts, découvert ou plans de crédit (cela représente 30% de votre pointage de crédit)
- La durée de vos antécédents de crédit – les antécédents de crédit plus longs sont considérés comme moins risqués comme là’S Plus de données pour déterminer les habitudes de dépenses et les paiements précédents (cela compte vers 15%)
- Les types de crédit que vous avez – cela donne aux prêteurs des informations sur le crédit à versements, les hypothèques, les prêts automobiles et le crédit renouvelable comme les cartes de crédit (cela compte vers 10% de votre score total)
- Tout nouveau crédit que vous pourriez avoir retiré – de grands sauts de crédit peuvent être un panneau d’avertissement aux prêteurs car cela pourrait signaler un changement dans votre situation financière (cela compte également vers 10% de votre pointage de crédit)
Lorsque les informations sont mises à jour sur un individu’S Rapport de crédit, leur pointage de crédit augmentera ou baissera. Alors, comment votre compte actuel aidera-t-il à augmenter votre pointage de crédit?
Le type de compte bancaire
Il existe de nombreux comptes bancaires différents disponibles, mais nous’Rec vous concentrer sur ceux qui vous permettent de gérer vos besoins bancaires quotidiens, comme les comptes actuels. Cependant, ce que cela revient vraiment, c’est si vous avez un compte bancaire de base ou non.
Comptes courants de base Don’t Offrir n’importe quel type de facilité de crédit, donc tu as gagné’pour pouvoir prouver aux prêteurs que vous’RECABLE de rembourser un découvert ou une carte de crédit avec ce type de compte. Cependant, il existe encore des façons dont les comptes bancaires de base peuvent aider à créer votre pointage de crédit.
Accédez directement aux affaires en créant des débits directs
La mise en place de débits directs réguliers pour payer automatiquement vos factures supprimera non seulement le stress de devoir se rappeler de payer une facture à temps, mais aussi de vous assurer que vous’t manquer tout paiement complet.
Les débits directs sont facilement oubliés, alors assurez-vous de vérifier vos services bancaires en ligne pour vous assurer que vous’ne payez pas quelque chose que vous n’utilisez plus comme cet ancien abonnement mensuel que vous ne lisez plus.
Avez-vous les détails corrects?
Les problèmes avec votre adresse peuvent provoquer des erreurs sur votre fichier de crédit. Même une adresse légèrement mauvaise peut affecter votre note. Les agences de référence de crédit utilisent votre adresse pour faire correspondre vos informations de crédit.
Vous devez vous assurer que les détails que vous avez avec votre banque sont corrects et s’ils ont besoin de mise à jour, vous devez contacter votre fournisseur bancaire dès que possible. Il peut prendre un mois ou deux pour que ce changement apparaisse sur votre rapport, mais cela vous aidera à augmenter votre score à long terme.
Avez-vous déjà eu un compte bancaire conjoint?
Si vous avez ou avez déjà eu un compte bancaire conjoint avec votre partenaire, ami ou membre de votre famille, qui’S La cote de crédit est médiocre, alors cela peut affecter le vôtre.
Avoir un compte conjoint signifie vous’serai ‘co-scoré’, Comme vos deux noms apparaîtront sur le compte ensemble. Si tu’En cherchant à emprunter un crédit à l’avenir, les prêteurs vérifieront non seulement votre pointage de crédit, mais aussi le score de qui vous partagez le compte conjoint avec.
Si vous n’utilisez plus votre compte conjoint et que vous souhaitez supprimer l’association financière sur votre pointage de crédit, vous devrez contacter votre fournisseur bancaire pour supprimer l’autre personne en tant qu’utilisateur secondaire sur votre compte actuel.
Une fois que vous’VE fait ça, ça’S.
Comment éviter les erreurs de crédit que la plupart des gens font
Certains comportements financiers peuvent empêcher vos efforts de renforcement de crédit, de sorte qu’il’est important de comprendre quoi éviter. Voici cinq erreurs courantes que les gens font:
Ne pas comprendre quoi’s abordable
Sur chaque compte de crédit que vous détienz,’Il est préférable d’utiliser moins de 25% de votre limite de crédit pour optimiser votre score. Votre ratio dette / revenu devrait également être inférieur à 43%. Cela signifie que seulement 43% de votre total de revenu mensuel ou hebdomadaire devraient être dépensés pour rembourser toute dette. Vous pouvez résoudre ce problème en divisant vos obligations de dettes mensuelles par votre revenu mensuel brut.
Ne pas organiser correctement votre argent
Avoir un budget personnel vous aide à évaluer votre argent et à suivre les paiements que vous devez effectuer, économisez pour votre avenir de prendre de meilleures décisions sur la façon dont vous gérez votre argent. En créant un budget qui fonctionne pour vous, il vous montrera où vous êtes avec votre argent et vous aidera à planifier un jour de pluie et voir quoi’s abordable.
Oublier de faire le tour
Malheureusement, les personnes qui souffrent d’un mauvais pointage de crédit sont souvent récompensées par des taux d’intérêt plus élevés et des versements mensuels. Donc, choisir un prêt qui’s réellement abordable et ne fait pas’t aux taux d’intérêt élevés est une priorité. Vous devez traiter des prêts, des hypothèques et d’autres facilités de crédit comme une autre décision d’achat, car vous devrez rembourser tout l’argent à la fin.
Les sites de comparaison sont un bon pari ici, car ils vous permettront de trouver les tarifs, frais et frais les plus bas qui vous conviennent et votre pointage de crédit. Cependant, il’S vaut la peine de vérifier le prêteur’S Site Web pour voir si vous seriez éligible avant de postuler, car être refusé de crédit peut avoir un impact négatif sur votre pointage de crédit.
Êtes-vous protégé contre la fraude?
Bien que les prestataires bancaires prennent des mesures approfondies pour protéger les clients contre la fraude, il’est important que vous vous protégez également.
Vous pouvez le faire en ne laissant que votre maison avec la carte bancaire dont vous avez besoin – ou utiliser un outil de paiement numérique tel que Google Pay, qui a une limite de 100 £. Vous devez également déchiqueter tous les documents financiers tels que les recettes ou les relevés bancaires et surveiller régulièrement vos transactions et signaler tout ce qui est suspect à votre fournisseur bancaire.
Si vous remarquez quelque chose, n’oubliez pas de congeler votre carte bancaire et de vous mettre en contact avec votre banque, afin qu’ils puissent enquêter et vous envoyer une nouvelle carte de crédit ou de débit.
Demander un crédit trop fréquemment
Si tu’Demandez à différentes lignes de crédit en peu de temps, cela peut indiquer aux agences de référence de crédit que vous’Reprend beaucoup de nouvelles dettes renouvelables, qui s’appliquent que vous pourriez utiliser plus de crédit que vous pouvez réellement rembourser et a le potentiel d’avoir un impact négatif sur votre ratio dette / revenu de 43%.
De plus, lorsque les prêteurs vérifient votre dossier de crédit pour voir si vous répondez à leurs critères de prêt, c’est ce que. Une vérification du crédit difficile apparaît sur votre dossier de crédit et avoir plusieurs de ces chèques sur un court laps de temps peut également avoir un impact négatif – même si vous pouvez vous permettre les remboursements.
Correction d’erreurs sur votre rapport de crédit
Si vous repérez des erreurs sur votre dossier de crédit, vous devez les signaler aux agences de référence de crédit, que vous pouvez généralement faire en ligne.
L’agence a alors 28 jours pour supprimer les informations ou vous expliquer pourquoi ils sont en désaccord avec vous. Cependant, pendant ce temps, l’erreur sera marquée comme ‘contesté’ ce qui signifie que les prêteurs sont’t à compter sur lui lors de l’évaluation de votre note.
Si tu’est familier avec le fournisseur de crédit qui a fait l’erreur, il’Il est préférable de les contacter pour voir s’ils peuvent supprimer l’entrée incorrecte de leur fin car ils’RE Habituellement dans la meilleure position pour résoudre ce problème pour vous.
De plus, vous pouvez ajouter un ‘avis de correction’ à votre rapport de crédit s’il existe des informations sur votre fichier qui sont exactes mais ne fait pas’t refléter votre situation financière actuelle. Par exemple, si vous avez eu des problèmes de dette lorsque vous avez été licencié mais vous’re maintenant de retour au travail.
3 façons faciles d’augmenter votre score
Il peut prendre de n’importe où à quelques semaines, mois ou années pour remarquer des modifications de votre pointage de crédit, mais il y a quelques petites choses que vous pouvez faire pour aider:
Payez vos factures à temps
Cela peut ressembler à une chose évidente à faire, mais payer vos factures à temps est un moyen sûr de créer votre pointage de crédit. Six mois de paiements effectués à temps entraîneront une différence notable à votre score (vous’ll éviter probablement aussi des frais de retard!). Pour le faire’S.
Cependant, il’Il vaut la peine de noter que vous avez besoin d’environ un écart de 16 mois de tous les paiements manqués pour voir votre score entièrement optimisé et de retour en vert.
En haut de votre ligne de crédit
Cela ne fait pas’T signifie ouvrir de nouveaux comptes de crédit mais augmenter ceux que vous avez déjà. Si vous avez une carte de crédit, une découvert ou un plan de versement et que vos comptes sont en règle, vous devriez pouvoir obtenir une augmentation (si vous’n’est pas déjà à la limite).
Bien que c’est’est important de ne pas dépenser de crédit supplémentaire pour maintenir votre score d’utilisation du crédit bas et empêcher de vous lancer dans des difficultés financières.
Gardez les comptes de crédit ouverts
Selon l’âge du compte et la limite disponible, il peut en fait faire plus de mal que de bien à fermer le compte. Alors, si tu’re n’utilise plus une certaine carte de crédit ou une facilité de découvert, il’Il est préférable de s’assurer que le compte est entièrement payé et laissé ouvert – plutôt que de le fermer.
Au Royaume-Uni, la limite de crédit moyenne se situe entre 3000 £ et 4000 £, vous devriez viser à avoir une limite de crédit de 4000 £+. Cela vous aidera avec votre score, car vous serez considéré ‘Mieux que la moyenne’ avec les prêteurs.
Ainsi, par exemple, si vous aviez 1000 £ de dette et une limite de crédit de 5000 £ à toutes vos lignes de crédit, c’est bon pour votre pointage de crédit car votre utilisation de crédit est d’environ 20%.
Cependant, si vous décidiez de fermer l’un de vos comptes qui avait une limite de crédit de 2000 £ mais que la dette est restée la même, vous utiliseriez 33% de votre montant total de crédit – bien sur la limite recommandée de 25%.
Garder votre dossier de crédit en échec
En ce qui concerne votre pointage de crédit, il doit être traité comme une priorité si vous pensez que vous’aura besoin d’une hypothèque ou d’un prêt à l’avenir. Cependant, votre score peut également affecter votre capacité à obtenir un nouveau téléphone mobile ou un nouveau haut débit ou modifier votre compte actuel.
Si votre pointage de crédit a affecté votre capacité à modifier votre compte actuel, alors nous’Ve t’avez couvert. Chez Suits Me®, nous croyons en l’inclusivité financière, ce qui signifie que nous pensons que tout le monde – indépendamment de leur pointage de crédit, de son antécédents ou de sa situation financière – devrait avoir droit à une installation bancaire appropriée.
Nos comptes actuels sont livrés avec une carte de débit MasterCard® sans contact, les services bancaires en ligne et une application bancaire mobile – afin que vous puissiez gérer vos finances 24/7. Vous pouvez créer des commandes permanentes et gérer vos débits directs avec facilité pour vous assurer que vous ne manquez jamais un paiement.
Articles Similaires
- Les personnes ayant de mauvaises notes de crédit ont plus de mal à ouvrir des comptes bancaires
- Acheter maintenant, payer les régimes ultérieurs pourraient ruiner votre pointage de crédit
- Mauvaise pointage de crédit: est une partie de la carte prépayée de la solution?
Il’s facile à ouvrir un
Compte à moi
Choisissez un compte à ouvrir
Découchons le meilleur compte pour vous
Seulement 10 minutes et un selfie pour ouvrir votre compte
Tout ce dont nous avons besoin est votre application complète et votre identifiant pour vous mettre en service
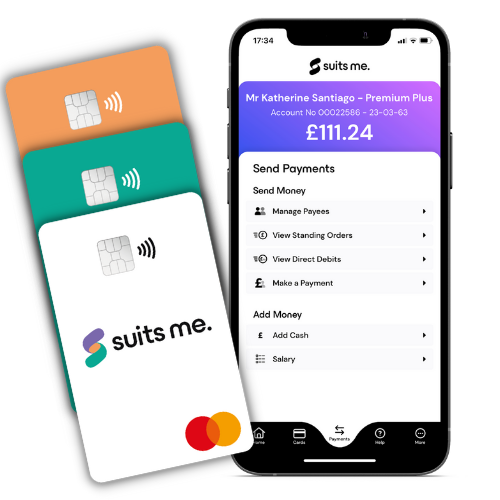
3 façons de gérer vos finances
Une carte de débit MasterCard® gratuite gratuite et l’accès à un compte en ligne et à une application mobile.
Articles de blog connexes
Gestion de la dette et votre pointage de crédit
Compte pour les faillites – vos options

Gestion de la dette et votre pointage de crédit
Quelle sera la probabilité que votre compte bancaire sera fermé sans préavis au Royaume-Uni?

Gestion de la dette et votre pointage de crédit
Nouveau compte pour les plans de gestion de la dette
Me convient. Tous les droits sont réservés. © 2023
La carte Suit ME® est publiée par des technologies prépayées limitées conformément à une licence de MasterCard® International. Prepay Technologies Limited est autorisé par la Financial Conduct Authority en vertu du Electronic Money Regulations de 2011 (FRN: 900010) pour l’émission d’argent électronique et d’instruments de paiement. MasterCard est une marque enregistrée, et la conception des cercles est une marque de commerce de Mastercard International Incorporated. Suite Me® est un produit en argent électronique et bien qu’il soit un produit réglementé par la Financial Conduct Authority, il n’est pas couvert par le régime de rémunération des services financiers. Nous nous assurons que tous les fonds reçus par vous sont détenus dans un compte séparé afin que, dans le cas peu probable, les technologies de prépaiement limité deviennent insolvables, vos fonds seront protégés contre les réclamations faites par les créanciers. Suit Me® est un compte électronique payant. De plus amples détails peuvent être trouvés sur nos pages de prix et de conditions de conditions générales.
Suits ME® Limited est enregistré en Angleterre et au Pays de Galles, avec numéro d’enregistrement: 07349753 | Suit Me® est enregistré auprès du commissaire de l’information’S Bureau (ICO) Sous Référence d’enregistrement: ZA237140. The Old Shippon, Moseley Hall Farm, Chelford Road, Knutsford, Cheshire, WA16 8RB. | La carte Suit Me® est un TA de Suits Me® Limited.
Copyright © 2021 convient à tous droits réservés.
Construire vos antécédents de crédit
Votre historique de crédit est un enregistrement de la façon dont vous utilisez le crédit, comme lorsque vous’ve a postulé pour cela, que vous’Ve l’a remboursé et à quel point vous avez actuellement accès. Si tu’Ve a récemment eu 18 ans, sont nouveaux au Royaume-Uni, ou tout simplement Haven’T a détenu un compte de crédit au cours des six dernières années, il’est probablement que vous avez gagné’T a une grande partie des antécédents de crédit.
Boostez instantanément votre score
Obtenez votre score gratuit, connectez vos comptes et voyez si vous pouvez le booster.
Pourquoi est-il important de construire un historique de crédit?
Une histoire de crédit est l’une des façons dont les prêteurs décident de vous prêter de l’argent ou non. Il’est en partie de regarder à quel point vous’J’ai été quand il s’agit de faire des paiements à temps dans le passé, qu’ils jugent s’ils veulent vous prêter maintenant.
Cela peut faire une énorme différence quand il vous s’agit d’obtenir ce que vous voulez de la vie. Il’s pour obtenir la bonne carte de crédit avec un meilleur taux, pour quelque chose que vous’J’ai aimé acheter maintenant, et ça’est vraiment important pour ce que vous pourriez vouloir à l’avenir aussi.
Si les prêteurs peuvent voir que vous pouvez être invoqué pour effectuer des paiements à temps, ils’est plus susceptible de vous prêter en ce qui concerne les prêts plus importants, par exemple pour une voiture, ou même une hypothèque pour une maison.
Combien de temps faut-il pour construire des antécédents de crédit?
Construire une histoire de crédit a gagné’T a eu lieu du jour au lendemain, mais si vous suivez les étapes que nous arrivons plus tard dans ce guide, vous pouvez réellement commencer à voir de bons résultats avec lui plus tôt que vous ne le pensez. Si tu’REUT juste avec vos propres finances, vous’Il faut avoir un compte actif pendant au moins trois à six mois avant qu’un pointage de crédit puisse être calculé.
Lorsque vous’J’ai commencé à construire votre historique de crédit, assurez-vous de garder au-dessus de tous les paiements que vous devez effectuer, afin que l’historique que vous construisez soit celui que vous’est vraiment fier, et celui qui’Rend les prêteurs plus désireux de vous prêter.
Comment fonctionnent les scores de crédit?
Une cote de crédit est un nombre qui montre aux prêteurs à quel point vous’venez à se tenir au courant des paiements lorsque vous’Ve Emprunted Coney. Les prêteurs utilisent la partition et d’autres informations qu’ils ont à votre sujet, pour décider s’ils veulent vous prêter de l’argent.
Les agences de référence de crédit, comme Experian, calculent votre score en fonction de la façon dont vous’ve a géré vos finances dans le passé. Le score est construit à partir de vos antécédents de crédit, y compris les types de comptes que vous’ve avait, tout paiement en retard et le montant de la dette que vous avez totalement.
Le fait d’avoir peu ou pas d’antécédents de crédit affecte ma cote de crédit?
Votre pointage de crédit reflète votre capacité à obtenir du crédit – plus il est faible, plus vous pourriez avoir du mal à être approuvé par les prêteurs. Si vous avez peu ou pas d’antécédents de crédit, cela peut affecter négativement votre pointage de crédit.
Toi’Je pense probablement que’est un peu bizarre. Si tu’Je n’ai jamais eu besoin d’emprunter de l’argent auparavant et vous n’avez aucune dette, sûrement vous’est la personne parfaite à laquelle prêter? Le fait est que la plupart des prêteurs aiment voir un bon historique d’emprunt raisonnable – cela les aide à décider si vous’est susceptible de les rembourser à temps.
Malheureusement, vous’Il est peu susceptible d’obtenir un score élevé sans avoir utilisé de crédit – même si vous’VE a pris d’autres mesures pour améliorer votre note, comme s’inscrire sur le jet électoral. Et puisque vous avez souvent besoin d’un bon score pour être approuvé pour le crédit, vous pouvez vous sentir comme vous’est coincé dans un ‘attraper 22’! Nous expliquons en détail exactement ce que vous pouvez faire pour construire votre historique de crédit à partir de zéro.
Il’S. Si c’est le cas pour vous, il existe des moyens d’améliorer votre score.
Et si mon historique de crédit n’est pas’t au Royaume-Uni?
Malheureusement, les scores de crédit peuvent’T Cross Borders. Alors, si tu’Ve a construit votre histoire de crédit dans un pays à l’étranger, vous’Je vais effectivement partir de zéro lorsque vous venez au Royaume-Uni.
Les agences de référence de crédit au Royaume-Uni (CRAS) comme Experian Build Credit Reports en utilisant des informations sur les comptes britanniques – donc même si vous avez une cote de crédit parfaite à l’étranger (que ce soit’s votre pays d’origine ou vous’J’ai vécu là-bas comme expatrié) il a gagné’t compte ici.
Si tu’Recherche du crédit au Royaume-Uni, assurez-vous d’avoir une copie de votre rapport de crédit à l’étranger et de l’offrir aux prêteurs, car cela peut vous aider avec votre demande. Vous pouvez également suivre les étapes simples décrites ci-dessous pour construire votre historique de crédit.
Où puis-je voir mon historique de crédit?
Vous pouvez voir vos antécédents de crédit en utilisant l’une des trois CRAS britanniques. Chaque CRA crée son propre rapport de crédit en fonction des informations auxquelles ils ont accès. Cela signifie que votre rapport peut varier d’un ARC à un autre, selon les informations qu’ils détiennent sur vous.
Vous pouvez obtenir votre cote de crédit Experian gratuit en vous inscrivant avec nous. Pour voir votre rapport de crédit Experian à jour, obtenez des conseils personnalisés pour améliorer votre pointage de crédit et bénéficier des alertes de rapport et plus encore, vous pouvez supprimer un abonnement payant créditexpert – cela commence par un essai de 30 jours si vous’re a un nouveau client *. Alternativement, vous pouvez commander votre rapport de crédit statutaire, qui vous donne une copie unique en ligne ou en ligne.
Comment puis-je construire mon historique de crédit?
Peu importe que vous n’ayez pas d’antécédents de crédit, de mauvais antécédents de crédit ou si vous déménagez au Royaume-Uni à l’étranger, vous pouvez prendre beaucoup de mesures simples pour créer votre profil de crédit et améliorer vos chances d’obtenir un crédit.
Il’est important de savoir qu’il peut prendre jusqu’à six mois pour commencer à voir les avantages de ces actions. Il peut prendre du temps pour que certaines informations nous atteignent, et des choses comme l’ouverture d’un nouveau compte bancaire ou l’obtention d’une carte de crédit peuvent réduire votre pointage de crédit initialement, avant de l’aider à s’améliorer.
- Monter sur le rouleau électoral. Il’s rapide et facile à inscrire sur le jet électoral, même si vous vivez à la maison ou dans un hébergement partagé. Les prêteurs utilisent ces informations pour confirmer que votre nom et votre adresse sont corrects et à jour, afin qu’il’s crucial pour construire vos antécédents de crédit. Si tu’n’est pas éligible à s’inscrire sur le rôle électoral (e.g. vous êtes’T un National britannique), vous pouvez ajouter un court préavis de correction à votre rapport de crédit Experian expliquant pourquoi.
- Ouvrir un compte bancaire. Avoir un compte bancaire et bien le gérer montre les entreprises que vous’est financièrement responsable et commence à construire votre historique de crédit positivement. Si vous avez une découvert, restez bien en dessous de la limite (en utilisant pas plus de 25%, c’est une bonne règle de base) et essayez de le rembourser le plus rapidement possible.
- Obtenez une carte de crédit. Si tu’ve a ouvert un compte bancaire et le gérer bien, la banque peut également être disposée à vous donner une carte de crédit pour créer un crédit. Le rembourser à temps et entier chaque mois aidera à construire des antécédents de crédit positifs et à améliorer votre score.
- Sortez une petite forme de crédit. Il peut s’agir d’un contrat de téléphone mobile ou d’une carte de stockage. Ils’RE est généralement plus facile à accepter que les cartes de crédit, mais peut toujours démontrer votre capacité à payer vos factures à temps et à être financièrement responsable.
- Gérez bien vos factures de ménage. En veillant vos comptes utilitaires (e.g. l’eau, le gaz et l’électricité) peuvent aider à construire vos antécédents de crédit et à montrer aux prêteurs’concernant les responsables. Même vos paiements de loyer peuvent améliorer votre score, à condition que vous les faisiez à temps et en entier – inscrivez-vous à CreditLadder pour organiser des informations sur vos paiements de loyer réguliers à ajouter à vos antécédents de crédit.
- Voyez si vous pouviez obtenir un score instantané. En connectant en toute sécurité votre compte actuel à votre compte Experian, vous pouvez nous montrer à quel point vous gérez votre argent. Nous’LL Recherchez des exemples de votre comportement financier responsable, comme payer votre impôt Netflix, Spotify et Conseil à temps, et payer des comptes d’épargne ou d’investissement. Nous’Partagez un résumé de vos données boostées avec les prêteurs participants lorsque vous recherchez ou demandez un crédit. En savoir plus sur Experian Boost.
En plus de prendre les mesures au-dessus,’s important pour protéger vos antécédents de crédit et scorer des dommages. Voici nos trois meilleurs conseils pour garder votre score en bonne santé:
- Configurer les paiements de débit directs. Les paiements de crédit tardifs ou manqués peuvent réduire votre score et rester sur votre rapport jusqu’à six ans, donc payer des factures à temps est essentiel. Envisagez de mettre en place des débits directs pour vos paiements pour vous assurer de vous’t manque accidentellement un. Une dette non rémunérée et ignorée peut entraîner un CCJ (jugement du tribunal de comté) qui peut affecter négativement votre crédit.
- Limitez vos demandes de crédit. Faire beaucoup d’applications dans un court laps de temps peut vous faire ressembler à vous’est désespéré ou trop dépendant du crédit, alors essayez d’espacer vos applications. Lors de leur application, les prêteurs réalisent un ‘recherche difficile’ ce qui laisse une marque sur votre rapport. Un maximum d’une fois tous les trois mois est une bonne règle de base, mais rappelez-vous que les prêteurs’ Les critères peuvent varier.
- Utilisez uniquement un petit pourcentage de votre limite de crédit. Si possible, essayez d’utiliser plus de 25% de votre crédit disponible, car un solde plus élevé peut réduire votre score. Donc, si vous avez une limite de carte de crédit de 500 £, essayez de ne pas dépenser plus de 125 £ dessus.
Enfin, lorsque vous construisez votre historique de crédit’est utile pour garder un œil sur votre rapport de crédit et assurez-vous’est toujours à jour et corrige.
Boostez instantanément votre score
Obtenez votre score gratuit, connectez vos comptes et voyez si vous pouvez le booster.
Aussi dans cette section
- Ce qui affecte votre score?
- Cote de crédit Experian
- Améliorer la cote de crédit
- Rapport de crédit Experian
- Agences de référence et prêteurs de crédit
- Crédit refusé?
- Recherches et chèques de crédit
Pouvez-vous créer du crédit avec une carte de débit?
Même si vous utilisez votre carte de débit de manière responsable et que vous n’avez jamais dépassé votre compte bancaire, les achats effectués avec une carte de débit ne vous aident pas normalement à créer un crédit. Ils sont différents des cartes de crédit, qui apparaissent sur votre rapport de crédit et influencent votre pointage de crédit. Cela ne veut pas dire que l’utilisation de la carte de débit n’est pas pertinente. Au contraire, c’est un élément clé du maintien d’une vie financière saine. Il ne fera pas grand-chose pour construire votre crédit.
Pourquoi les cartes de débit n’affectent généralement pas votre pointage de crédit
Les cartes de débit sont liées à votre compte courant. Chaque fois qu’une transaction de débit est effectuée, les fonds sont directement retirés de ce compte. De cette façon, la carte de débit fonctionne beaucoup comme de l’argent. Contrairement aux cartes de crédit, vous utilisez votre propre argent en temps réel pour couvrir le coût de chaque transaction – il n’y a pas de “crédit” accessible dans les transactions de débit.
Le crédit est établi et maintenu lorsque vous empruntez de l’argent à une institution financière. Les cartes de crédit sont un excellent exemple. Chaque fois que vous glissez votre carte, le créancier paie le marchand en votre nom. Vous accumulez ensuite un solde qui est de votre responsabilité de rembourser. Vous pouvez soit le payer en totalité à la fin de chaque cycle de facturation, soit payer une partie et porter le solde restant. Sachez simplement que vous obtenez des frais pour porter la dette – qui peut être lourde. La carte de crédit moyenne APR est actuellement 16.3%, selon la Réserve fédérale.
Les créanciers signalent votre historique de paiement et vos soldes de compte aux trois principaux bureaux de crédit à la consommation (Experian, TransUnion et Equifax). Chacun maintient son propre rapport de crédit à votre nom. Les informations sur vos rapports de crédit sont ce que les modèles de notation de crédit tels que ceux créés par FICO et VantagesCore ® utilisent pour déterminer votre pointage de crédit.
Les informations sur la carte de débit, en revanche, n’apparaissent généralement pas dans votre rapport de crédit. Certaines sociétés financières peuvent chercher des moyens de changer cela, cependant. Par exemple, la carte de débit supplémentaire signale les paiements qu’il débute de votre compte bancaire connecté aux bureaux de crédit. Ce type de carte de débit est cependant rare et d’autres actions peuvent fournir une voie plus établie pour développer votre pointage de crédit, du moins pour l’instant.
Comment commencer à construire du crédit
La construction d’une histoire de crédit saine est un élément fondamental du bien-être financier. Si vous débutez, concentrez-vous sur des comptes qui apparaîtront sur votre rapport de crédit. Considérez les options suivantes:
- Essayez d’ouvrir une carte de crédit traditionnelle. Certains créanciers nécessitent un historique de crédit existant. Si vous avez un fichier de crédit mince ou un historique de crédit négatif, vous pourrez peut-être toujours être admissible à un nouveau compte. L’ouverture d’une carte de crédit en magasin est une option, car ils ont généralement des critères de qualification plus lâches (bien qu’ils aient tendance à facturer un intérêt élevé). Quoi qu’il en soit, l’idée est d’utiliser le crédit de manière responsable. Ne reçoit que des frais que vous pourrez rembourser en totalité chaque mois – et assurez-vous d’éviter les paiements en retard. Si vous portez un solde, il est sage de le garder en dessous de 30% de votre ligne de crédit pour éviter une baisse significative de votre pointage de crédit.
- Optez pour une carte de crédit sécurisée. Si l’ouverture d’une carte de crédit non garantie traditionnelle n’est pas une option, vous pourriez avoir plus de chance pour demander une carte de crédit sécurisée. Les cartes de crédit garanties vous obligent à effectuer un dépôt de garantie initial pour réduire le risque au prêteur; Votre dépôt équivaut souvent à votre limite de crédit. Vous utilisez une carte sécurisée comme n’importe quelle autre carte de crédit, et si l’émetteur de la carte signale les paiements à un ou plusieurs des bureaux de crédit, votre historique de paiement apparaîtra sur votre rapport de crédit. Certains créanciers peuvent convertir votre carte sécurisée en une carte de crédit non garantie après un certain nombre de mois d’utilisation responsable. Vous pouvez trouver des cartes sécurisées qui peuvent répondre à vos besoins en utilisant le marché CreditMatch ™ de Experian.
- Devenir un utilisateur autorisé sur le compte de quelqu’un d’autre. Un membre de la famille peut être ouvert à vous ajouter en tant qu’utilisateur autorisé sur l’une de ses cartes de crédit. Vous recevrez une carte à votre nom et, si l’émetteur de la carte rapporte des comptes d’utilisateurs autorisés, il sera ensuite ajouté à votre dossier de crédit et vous aidera à établir un historique de crédit. Vous ne serez pas responsable de effectuer des paiements, bien que vous deviez rembourser le titulaire du compte principal si vous voulez qu’ils vous tiennent sur le compte. Assurez-vous simplement de demander à quelqu’un que vous connaissez paie toutes ses factures à temps et maintient le solde de leur carte bas pour obtenir le plus d’avantages.
- Payez tous vos prêts à temps.Les prêts à tempérament sont de toutes formes et tailles. Qu’il s’agisse d’un prêt étudiant, d’un prêt personnel, d’une hypothèque ou d’un prêt automobile, effectuer des paiements à temps est l’une des meilleures choses que vous puissiez faire pour votre crédit. Les paiements manqués peuvent entraîner votre pointage de crédit et rester sur votre rapport de crédit jusqu’à sept ans.
Améliorez votre crédit avec Experian Boost ® Ø
Un autre moyen simple de créer votre crédit consiste à relier votre téléphone, vos services publics et autres paiements de services éligibles à votre rapport de crédit. Experian boost vous permet de faire exactement cela. En conséquence, ces comptes apparaîtront sur votre fichier de crédit Experian et pourront instantanément augmenter votre pointage de crédit alimenté par des données expérienées.
Établir et construire votre crédit gratuitement
Créez votre propre rapport de crédit Experian avec Experian Go TM . Nous’LL vous aide avec des outils et l’accès à sélectionner des offres de crédit pour aider à créer votre crédit.
Ressources
- Cote de crédit
- FAQ de la cote de crédit
- Ce qui affecte vos scores de crédit?
- Quelles sont les différentes gammes de notation du crédit?
- Bases de la cote de crédit
- Qu’est-ce qu’une bonne cote de crédit?
- Rapport de crédit
- Bases du rapport de crédit
- Réparation de crédit: comment “Réparer” Votre crédit vous-même
- Comment contester les informations de rapport de crédit
- Comprendre votre rapport de crédit Experian
- Vol de fraude et d’identité
- Comment geler votre crédit
- Assistance aux victimes de vol d’identité
- Qu’est-ce que le vol d’identité et comment puis-je m’assurer que ce n’est pas’t m’arrive?
- Étapes à prendre si vous êtes victime d’une fraude par carte de crédit
- Améliorer le crédit
- Comment améliorer votre pointage de crédit
- Qu’est-ce qu’un taux d’utilisation du crédit?
- Comment créer du crédit
- Finances personnelles
- Un plan de gestion de la dette: vous convient-il?
- Comment obtenir un prêt de consolidation de dettes avec un mauvais crédit
- Un prêt de consolidation de la dette vous a-t-il droit?
- Comment rembourser la dette de carte de crédit
- Comment sortir de la dette
- Calculatrices
- Calculatrice de TVR
- Calculateur de prêt personnel
- Calculateur de remboursement de la carte de crédit
- Calculateur d’hypothèque
- Calculateur de paiement de la voiture
Dernières recherches
- Le solde moyen des prêts personnels a augmenté de 7% en 2022
- Génération Z et crédit en 2023
- Les soldes moyens des prêts automobiles ont augmenté de 7.7% en 2022
- Voir toutes les recherches
Dernières critiques
- Meilleures cartes de crédit pour les diplômés universitaires de 2023
- Meilleures cartes de crédit étudiants de 2023
- Les meilleures cartes à gaz de 2023
- Meilleure utilisation instantanée Cartes de crédit de 2023
- Les meilleures cartes de crédit pour les gros achats de 2023
- Les meilleures cartes de crédit pour les dépenses quotidiennes de 2023
Crédit
- Surveillance gratuite du crédit
- 3 Bureau Rapports et Scores FICO ®
- Rapport de crédit annuel
- Experian Creditlock
- Comprendre les rapports de crédit
- Comment améliorer votre pointage de crédit
Finances personnelles
Finances personnelles
- Avis de carte de crédit
- Examen des prêts
- Revues d’assurance automobile
- Budgétisation
- Économie
- Hypothèque et location
Soutien
- Comment geler votre fichier de crédit
- Comment contester les informations sur votre rapport de crédit
- Assistance aux victimes de vol d’identité
- Support pour le crédit refusé
- Téléchargez un document sur Experian
- Support client Experian
La diversité, l’équité et l’inclusion de l’expérience
- Conditions légales
- politique de confidentialité
- CA Politique de confidentialité
- Presse
- Choix d’annonces
- Carrières
- Relations avec les investisseurs
- Contactez-nous
Ø Les résultats varieront. Tous les paiements ne sont pas éligibles à Boost. Certains utilisateurs peuvent ne pas recevoir de score ou de cotes d’approbation améliorées. Tous les prêteurs n’utilisent pas les fichiers de crédit Experian, et tous les prêteurs n’utilisent pas les scores affectés par Experian Boost ® . Apprendre encore plus.
Score de Crédit calculé sur la base du modèle FICO ® Score 8. Votre prêteur ou assureur peut utiliser un score FICO ® différent de celui de FICO ® Score 8, ou un autre type de score de crédit complètement. Apprendre encore plus.
Politique éditoriale: Les informations contenues dans Ask Experian sont uniquement à des fins éducatives et ne sont pas des conseils juridiques. Vous devriez consulter votre propre avocat ou demander conseil à un professionnel juridique concernant tout problème juridique. Veuillez comprendre que les politiques d’expériens changent avec le temps. Les articles reflètent la politique expérienne au moment de la rédaction. Bien que maintenue pour vos informations, les publications archivées peuvent ne pas refléter la politique expérienne actuelle.
Les opinions exprimées ici sont seuls de l’auteur, et non celles d’une banque, d’une émetteur de cartes de crédit ou d’une autre société, et n’ont pas été examinées, approuvées ou autrement approuvées par l’une de ces entités. Toutes les informations, y compris les tarifs et les frais, sont exactes à la date de publication et sont mises à jour telles que fournies par nos partenaires. Certaines offres de cette page peuvent ne pas être disponibles sur notre site Web.
L’offre des avantages et des inconvénients sont déterminés par notre équipe éditoriale, sur la base de recherches indépendantes. Les banques, les prêteurs et les sociétés de cartes de crédit ne sont pas responsables de tout contenu publié sur ce site et n’approuvent ni ne garantissent de revues.
Divulgation de l’annonceur: Les offres qui apparaissent sur ce site proviennent de sociétés tierces (“nos partenaires”) à partir desquels Experian Consumer Services reçoit une compensation. Cette compensation peut avoir un impact sur la façon, où et dans quelle commande les produits apparaissent sur ce site. Les offres sur le site ne représentent pas tous les services financiers, entreprises ou produits disponibles.
* Pour des informations complètes, consultez les termes et conditions de l’offre sur le site Web de l’émetteur ou du partenaire. Une fois que vous cliquez sur postuler, vous serez dirigé vers le site Web de l’émetteur ou du partenaire où vous pouvez consulter les termes et conditions de l’offre avant de postuler. Nous montrons un résumé, pas les conditions juridiques complètes – et avant de l’appliquer, vous devez comprendre les termes complets de l’offre comme indiqué par l’émetteur ou le partenaire lui-même. Alors que Experian Consumer Services utilise des efforts raisonnables pour présenter les informations les plus précises, toutes les informations de l’offre sont présentées sans garantie.
Les sites Web Experian ont été conçus pour prendre en charge les navigateurs Internet modernes et à jour. Experian ne prend pas en charge Internet Explorer. Si vous utilisez actuellement un navigateur non soutenu, votre expérience peut ne pas être optimale, vous pouvez rencontrer des problèmes de rendu et vous pouvez être exposé à des risques de sécurité potentiels. Il est recommandé de passer à la version du navigateur la plus récente.
© 2023 Tous droits réservés. Expérien. Experian et les marques d’expériens utilisées ici sont des marques ou des marques déposées de Experian et de ses affiliés. L’utilisation de tout autre nom commercial, droit d’auteur ou marque est à des fins d’identification et de référence uniquement et n’implique aucune association avec le titulaire du droit d’auteur ou de la marque de leur produit ou marque. Les autres noms de produits et d’entreprises mentionnés ici sont la propriété de leurs propriétaires respectifs. Licences et divulgations.