


Cisco possiede Polycom
Riepilogo
Il segmento aziendale di Plantronics sta crescendo modestamente, ma i concorrenti più piccoli come GN Nord stanno prendendo in quota a causa di prezzi aggressivi. Cisco e Polycom offrono entrambi telefoni SIP, dando ai consumatori una vasta selezione. Tuttavia, Cisco ha un vantaggio con la loro funzione di paging multicast, che consente di risparmiare una larghezza di banda per grandi installazioni. Sia Cisco che Polycom offrono altoparlanti duplex completi, ma Cisco ha raggiunto Polycom nel 2011 con i loro altoparlanti di alta qualità. Per i telefoni dell’ufficio esecutivo, 8841 di Cisco con firmware multipiattaforma è il vincitore, che offre funzionalità come uno schermo a colori e Bluetooth per cuffie wireless.
Punti chiave
- Il segmento di Enterprise Plantronics sta crescendo ma affronta la concorrenza di GN Nord.
- Cisco e Polycom offrono entrambi telefoni SIP, dando ai consumatori una vasta selezione.
- La funzione di paging multicast di Cisco consente di risparmiare la larghezza di banda per grandi installazioni.
- Sia Cisco che Polycom offrono altoparlanti duplex completi.
- 8841 di Cisco con firmware multipiattaforma è il telefono dell’ufficio esecutivo consigliato.
Domande e risposte
1. Quali sfide devono affrontare Plantronics nel segmento Enterprise?
Plantronics deve affrontare la concorrenza di GN Nord e gli stagioni più piccoli a causa di prezzi aggressivi.
2. Che vantaggio ha Cisco su Polycom in termini di telefoni SIP?
Cisco e Polycom offrono entrambi telefoni SIP, ma i telefoni Cisco hanno un paging multicast, che consente di risparmiare la larghezza di banda per grandi installazioni.
3. Quali vantaggi offre il paging multicast?
Il paging multicast consente di risparmiare la larghezza di banda in quanto richiede solo due flussi audio per ogni pagina, indipendentemente dal numero di telefoni pagati.
4. Qual è l’importanza di un altoparlante Duplex completo?
Un altoparlante Duplex completo consente una comunicazione a due vie simultanee, rendendo le conversazioni più naturali ed efficienti.
5. Cisco ha raggiunto Polycom in termini di qualità dei diffusori?
Sì, Cisco ha raggiunto Polycom nel 2011 quando hanno introdotto i loro telefoni VoIP della serie 500 con altoparlanti duplex completi di alta qualità.
6. Quali caratteristiche dovrebbero avere un telefono dell’ufficio esecutivo?
Un telefono dell’ufficio esecutivo dovrebbe avere una schermata a colori, Bluetooth per cuffie wireless e ottimizzazioni extra per risparmiare il tempo dell’utente.
7. Qual è il telefono dell’ufficio esecutivo consigliato?
Il telefono dell’ufficio esecutivo consigliato è 8841 di Cisco con firmware multipiattaforma.
8. Quali sono le caratteristiche chiave dell’8841 di Cisco?
Le caratteristiche chiave di 8841 di Cisco includono uno schermo a colori e Bluetooth per cuffie wireless.
9. Come si confronta il Cisco 504G con Polycom Soundpoint IP 331?
Il Cisco 504G è un telefono affidabile e a prezzi competitivi, mentre Polycom Soundpoint IP 331 è leggermente più costoso e ha 2 righe anziché 4.
10. Qual è il vantaggio dell’implementazione di Cisco del paging multicast?
L’implementazione del paging multicast di Cisco richiede meno larghezza di banda in quanto richiede solo due flussi audio per ogni pagina, indipendentemente dal numero di telefoni pagati.
11. Quale azienda sta prendendo quote da Plantronics nel segmento Enterprise?
Gn Nord sta prendendo parte da Plantronics nel segmento Enterprise.
12. Qual è lo scopo del servizio PBX ospitato?
Lo scopo del servizio PBX ospitato è quello di fornire un moderno sistema telefonico aziendale che supporti qualsiasi dispositivo e consenta agli utenti di scegliere i telefoni desiderati senza essere bloccato a produttori specifici.
13. Qual è la differenza tra Cisco e Polycom in termini di interoperabilità del telefono?
I telefoni Cisco possono interferire con qualsiasi servizio conforme a SIP o PBX, mentre i telefoni Polycom possono essere limitati a sistemi specifici.
14. Perché gli altoparlanti Duplex full sono importanti in un telefono aziendale?
Un altoparlante Duplex completo consente conversazioni più naturali ed efficienti, specialmente nelle situazioni in cui entrambe le parti devono parlare contemporaneamente.
15. Ci sono dei telefoni VoIP per ufficio consigliati?
Esistono molti telefoni Office VoIP compatibili con gli standard SIP e quelli raccomandati variano a seconda dello scenario specifico del caso d’uso.
Polycom può affrontare nuove sfide dall’acquisizione di Cisco
Anche se Plantronics Standalone sembra essere girato per concentrarsi sulle cuffie aziendali, le cose sono solo modestamente migliori in quel segmento. Crediamo che Plantronics’S Enterprise Segment sta crescendo modestamente, forse nell’intervallo del 2-3% su base miscelata. Tuttavia, riteniamo che GN Nord abbia preso parte a Plantronics in base ai tassi di crescita relativi. Inoltre, crediamo che gli start up più piccoli siano entrati nello spazio con prezzi aggressivi:
Cisco vs. Polycom
Il servizio PBX ospitato è al centro del moderno sistema telefonico aziendale e Monmouth Telecom Hosted PBX Service supporta qualsiasi dispositivo conforme al SIP. SIP è uno standard aperto. Ci sono molti diversi produttori di hardware e fornitori di software che producono dispositivi e telefoni morbidi, che si conformano alle specifiche SIP. Cisco e Polycom fanno entrambi telefoni SIP. Questa è un’ottima notizia per te il consumatore. Hai una vasta selezione tra cui scegliere, con i produttori in competizione per offrirti il telefono di altissima qualità al prezzo più basso. Con Monmouth Telecom ospitato PBX, puoi scegliere quali telefoni vuoi usare, senza paura di essere bloccato da questa scelta. I telefoni VoIP dell’ufficio che acquisti per PBX ospitato Monmouth Telecom possono essere utilizzati con qualsiasi servizio conforme a SIP o PBX. Questo è in Forte contrasto con gli espedienti proprietari essere perpetrato dai principali produttori di PBX. Hanno telefoni VoIP che non interoperano con nessun sistema diverso dal loro. In qualche modo sconfigge lo scopo non è vero? Ulteriori informazioni su PBX ospitato nel nostro Centro informazioni PBX ospitato.
Molti telefoni diversi sono completamente compatibili con gli standard SIP. Abbiamo avuto l’opportunità di testare e distribuire migliaia di diversi marchi e modelli di telefoni VoIP di ufficio in un’ampia varietà di settori e scenari commerciali. Per ogni caso d’uso esistono diversi criteri da cui è necessario misurare il telefono. Ecco i nostri consigli sui dispositivi “Best in Class” per gli scenari del caso d’uso più comuni.
Sommario
Telefono modello di base
Vincitore: firmware multipiattaforma Cisco 6851
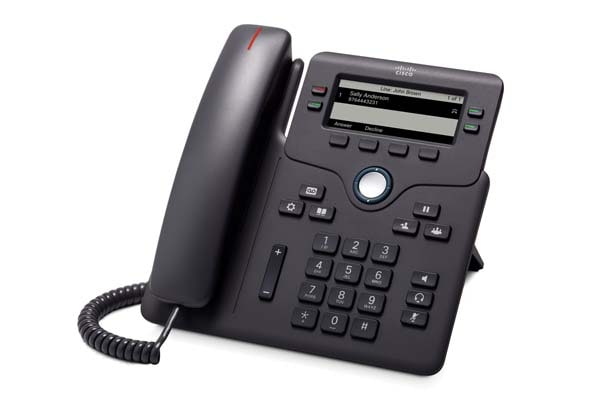
Questo telefono deve essere economico, affidabile e di lunga durata. Deve avere un altoparlante Duplex completo e un set completo di pulsanti morbidi personalizzabili. In questa classe raccomandiamo il Cisco 504G. Questo è un telefono testato in battaglia da un’azienda di fiducia, che vende con un volume molto grande. Il risultato è un telefono affidabile a un prezzo competitivo. Il paging multicast è la ciliegina sulla torta che rende il Cisco 504G il chiaro vincitore. Il modello entry-level comparabile di Polycom è il soundpoint IP 331 (mostrato in alto). Il Polycom ha un fattore di forma leggermente più sottile. Il telefono Polycom ha 2 righe anziché 4 con il Cisco ed è leggermente più costoso del Cisco.
Cisco ha un vantaggio cruciale per la scrivania a scrivania (intercom) con grandi installazioni
Il paging di interfono è una caratteristica in cui qualcuno può trasmettere la propria voce su tutti gli altoparlanti di tutti i telefoni, contemporaneamente. Pensa: “John Doe per favore chiama Extension 102. John Doe Extension 102.”Cisco e Polycom supportano entrambi questa funzione. Tuttavia, Cisco ha introdotto un’implementazione di questa funzione che salva molta larghezza di banda, su una costosa connessione WAN. Il nome di questa funzione è Paging multicast. Innanzitutto, Polycom richiede a ogni telefono che sta riproducendo la pagina per ricevere il proprio flusso audio. Se hai 50 telefoni, cioè 50 flussi audio identici. Se ogni flusso audio è di 80kbps che è un totale di 4 Mbps che richiederebbe 3 T1! L’implementazione di Cisco richiede un totale di Due flussi audio Per ogni pagina, indipendentemente da quanti telefoni vengono pagati. Cisco ha raggiunto questo problema consentendo ai telefoni di ascoltare un indirizzo IP di trasmissione. Il flusso audio di paging viene inviato a questo indirizzo di trasmissione e gli switch LAN assicurano che questo traffico raggiunga tutti i telefoni. Questo è un modo molto efficiente per gestire il paging e rappresenta un grande risparmio per le aziende che si affidano al paging.
Full Duplex Speakerphone è un must
Un telefono aziendale deve avere un Altoparlante Duplex completo. Questo ti permette di farti sentire quando la persona dall’altra parte non smetterà di parlare. Un altoparlante duplex completo è una rappresentazione molto più accurata di una conversazione naturale, in cui due persone possono parlarsi contemporaneamente. Un altoparlante a mezzo duplex trasmetterà l’audio solo in una direzione alla volta, rendendo molto difficile ottenere una parola, ad esempio quando un venditore si lancia nel proprio campo. Polycom si è fatto un nome fornendo un’esperienza ricca di altoparlanti. Cisco ha raggiunto, a partire dal 2011, Quando hanno introdotto i loro telefoni VOIP della serie 500 con altoparlante a tutto duplex di alta qualità.
Telefono dell’ufficio esecutivo
Vincitore: firmware multipiattaforma Cisco 8841

Per un telefono esecutivo ci aspettiamo di vedere tutte le caratteristiche di un telefono per ufficio generale con una serie di miglioramenti. Le caratteristiche esecutive obbligatorie includono lo schermo a colori e il bluetooth per cuffie wireless. Funzionalità che abbiamo identificato come differenziazione si concentrano principalmente su ottimizzazioni, il che risparmia il tempo dell’utente in ogni modo possibile. Questi includono pulsanti extra morbidi per ridurre il numero di pulsanti preme che l’utente deve premere per eseguire un’azione. Questi pulsanti extra possono anche essere utilizzati per monitorare altre estensioni all’interno dell’organizzazione, rispondere al telefono che squillano il tuo segretario, tira fuori una coda da una coda e molti altri. Il Cisco 525G2 ha un pulsante morbido aggiuntivo sul 504G, una schermata a colori ad alta risoluzione e le funzionalità Bluetooth.
Telefono receptionist
VINCITORE: Cisco 6851 Multiplatform con il modulo di espansione chiave 6800
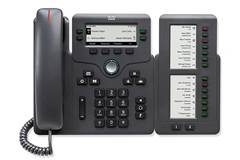
Un receptionist ha generalmente il le esigenze telefoniche più esigenti dell’intera azienda. Spesso gestiscono un volume di chiamate pesanti, trasmettendo rapidamente ogni chiamata. Un telefono receptionist deve avere la possibilità di accelerare molte persone dell’azienda e monitorare molti dipendenti, in modo rapido ed efficiente. Questo viene generalmente fatto con un sidecar, che si collega a un telefono e ha un numero di pulsanti che si illuminano per indicare stati diversi. Queste luci possono indicare che un’estensione è al telefono, squilla o inattivo. Possono anche essere usati per accelerare l’estensione.
Cisco ha di nuovo il vantaggio sul mercato per questo scenario. Il modulo di espansione Cisco 6800 aggiunge pulsanti a 28 illuminati ed è compatibile con tutti i telefoni VoIP Office nella serie Cisco 6800. A 28 pulsanti per sidecar, Cisco ha il telefono receptionist più denso sul mercato. Sia Polycom che Cisco hanno sidecar per i loro telefoni. Tuttavia, Cisco’s è più denso, meno costoso e disponibile per tutti i loro telefoni in serie 500.
Telefono della sala conferenze ▲ Torna in alto
Vincitore: Polycom Soundpoint IP5000
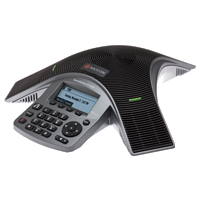
Un telefono della sala conferenze deve avere più microfoni e altoparlanti, in modo che possa sedersi nel mezzo di una sala conferenze e catturare chiaramente tutti gli altoparlanti all’interno della stanza. Un telefono della sala conferenze deve anche supportare i microfoni satellitari per le grandi sale. Polycom Soundpoint IP5000 lo fa proprio con 3 microfoni e 4 altoparlanti nella base e supporto per l’espansione con microfoni e altoparlanti aggiuntivi.
Polycom non è un latecomero del gioco degli altoparlanti. I telefoni della Conferenza Polycom sono stati rinominati da produttori di alto profilo come Avaya. IL Polycom IP 5000 è un telefono resistente, ben testato, con un’enorme base installata. L’ingresso anticipato di Polycom in questo campo gli ha permesso di elaborare tutti i nodi e affermarsi come leader affidabile nei telefoni della sala conferenze.
Telefono wireless
Vincitore: linea Kirk di Polycom di DECT wireless telefoni
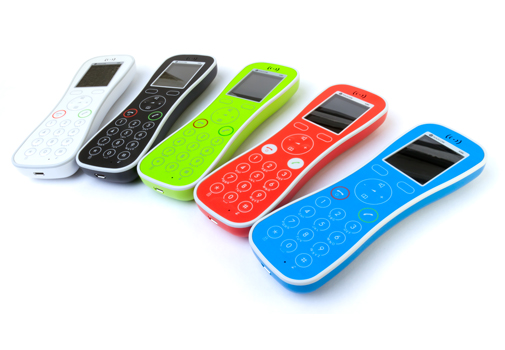
Questa competizione si riduce a una scelta tecnologica:
DECT o Wi-Fi per telefoni wireless?
La risposta è ancora DECT. Il Wi-Fi, a differenza di Wireline Internet, deve ancora vedere l’adozione diffusa degli standard QoS. Cosa significa per te il consumatore? Significa che quando hai più dispositivi che utilizzano il Wi-Fi, la voce non riceverà sempre un trattamento prioritario. Il VoIP, a differenza dell’e -mail o della navigazione web, richiede latenza molto bassa e non tollera la perdita di pacchetti. Di conseguenza, la mancanza di standard di definizione di Wi-Fi lo rende una cattiva scelta per la voce wireless. Polycom ha una vasta gamma di telefoni DECT tra cui scegliere, che si convertono solo in VoIP alla stazione base, dove è collegato alla LAN con un’interfaccia Ethernet. Cisco sta vendendo solo telefoni Wi-Fi, che ti sottopongono a scarsa qualità audio quando c’è una contesa di risorse sulla LAN wireless.
Nel Wireless VoIP Arena abbiamo raccomandazioni e un avvertimento. Non provare Voip su WiFi. Questa tecnologia semplicemente non è ancora maturata. QoS è un requisito quando si tratta di VoIP se si desidera un servizio telefonico di qualità affidabile. WiFi è intrinsecamente un mezzo condiviso e senza QoS solido Rock le tue chiamate soffriranno. QoS su WiFi è ancora più un progetto di ricerca con diverse soluzioni proprietarie in competizione per essere il prossimo standard. Monmouth Telecom raccomanda un’infrastruttura wireless Dect, in particolare la linea Kirk di DECT di Polycom. Questi telefoni sono molto resistenti e sono costruiti su una tecnologia matura che funziona.
Telefono morbido
Vincitore: X-Lite di Contrapace
Un telefono soft ti offre la possibilità di effettuare e ricevere chiamate da un computer o da uno smartphone. Abbiamo scelto un telefono soft realizzato da un piano di sviluppatore di telefoni soft a lungo tempo, che sviluppa telefoni morbidi da oltre 10 anni. Oltre ad essere stabile e ricco di caratteristiche, ha due funzionalità di softphone:
- Una versione gratuita – X -Lite
- Supporta Mac e Windows
- La versione per smartphone supporta iPhone e Android
Né Cisco né Polycom forniscono un telefono software.
Saperne di più
Altri telefoni che abbiamo testato e distribuito
Abbiamo testato molti altri telefoni tra cui la serie Polycom SoundPoint di Deskfone SIP, telefoni SIP Aastra e versioni precedenti dei telefoni Cisco. A volte un cliente desidera iscriversi al servizio PBX ospitato con telefoni che non abbiamo incontrato prima. Abbiamo un processo di test semplificato per la certificazione dei telefoni da utilizzare con il nostro servizio PBX ospitato. Questa è la libertà dello standard Open SIP.
Servizio PBX ospitato
Visita il nostro Centro informazioni PBX ospitato Per ulteriori informazioni su come la tua azienda può risparmiare e aumentare la produttività con Voice-over-IP.
Guarda i nostri video che coprono le funzionalità dei telefoni Cisco VoIP.
Polycom può affrontare nuove sfide dall’acquisizione di Cisco
L’acquisto di Tandberg da parte del gigante della rete crea un nuovo rivale in tasca profonda
- Icona e -mail
- Icona di Facebook
- Icona di Twitter
- Icona LinkedIn
- Icona Flipboard
- Icona di stampa
- Ridimensiona icona
Simboli referenziati
Annuncio
San Francisco (MarketWatch) – Polycom Inc. ha visto il suo valore di mercato di mercato quest’anno con forti aspettative per l’attività di conferenziamento video dell’azienda, ma il piano di Cisco Systems di acquistare un rivale migliore potrebbe presentare alcune complicazioni per le prospettive a lungo termine dell’azienda.
All’inizio di questo mese, Cisco CSCO, +0.Il 73% ha svelato un piano per acquisire Tandberg della Norvegia in un accordo da 3 miliardi di dollari che avrebbe ampliato la portata del gigante degli attrezzi nella rete nell’arena in espansione dei videoconferenze.
Per Pleasanton, California.-Polcm basato su Polcm, la fusione è destinata a scuotere la propria attività come rivale della società norvegese, affermano gli analisti.
Le azioni di Polycom sono aumentate di circa il 100% dall’inizio dell’anno, mettendo in evidenza le aspettative degli investitori di una maggiore crescita continua nell’arena di videoconferenza e le prospettive dell’azienda in quel mercato.
Ma lo stock ha fluttuato leggermente da quando Cisco ha presentato il suo piano di fusione all’inizio di questo mese, poiché gli analisti hanno interpretato l’accordo come una benedizione mista per l’azienda. La maggior parte concorda sul fatto che la fusione potrebbe significare una distrazione per Cisco e Tandberg che andrebbe a beneficio di Polycom – almeno a breve termine.
“Mentre Tandberg è il leader riconosciuto nelle videoconferenze, la marea potrebbe spostarsi a favore di Polycom in futuro”, ha detto l’analista di Raymond James Todd Koffman in una nota. “Mentre Cisco ha piegato in centinaia di aziende con una grande esperienza di integrazione, riteniamo che il rischio di interruzione a breve termine presenta un’ulteriore opportunità per Polycom.”
Koffman ha ipotizzato che Cisco potrebbe aver acquistato “il cavallo sbagliato”, notando i punti di forza di Polycom.
“Riteniamo che il potenziale esista per Polycom per guadagnare terreno nell’entusiasmante mercato delle videoconferenze”, ha scritto Koffman. “Nel trimestre di giugno, Polycom ha registrato una crescita sequenziale unitaria mentre le spedizioni di unità di Tandberg hanno continuato a diminuire modestamente.”
Guadagni a breve termine
L’amministratore delegato di Polycom Robert Hagerty è stato ugualmente ottimista per il futuro dell’azienda.
“È fantastico essere noi adesso”, ha detto in un’intervista telefonica. E questo è in parte perché l’accordo Cisco ha “alienato” un certo numero di giocatori, e questo crea opportunità per Polycom, ha detto.
“Chiunque, tranne Cisco, vorrà lavorare con noi”, ha detto Hagerty. “Siamo ben posizionati. . È positivo a lungo termine per Polycom.”
Tuttavia, altri analisti sostengono che la fusione potrebbe spingere Polycom in un punto difficile.
“Il concorrente chiave è appena diventato più grande”, ha scritto l’analista di Jefferies & Company William Choi in una nota. Citando la posizione di Tandberg come “leader di mercato” nel settore delle videoconferenze con $ 808 milioni di vendite nel 2008 e “margini sani”, ha aggiunto Choi, “crediamo che Cisco stia effettuando l’acquisto giusto.”
“Fino ad ora, Cisco si è concentrato principalmente sulla fascia alta del mercato”, ha aggiunto. “Ci aspettavamo sempre che Cisco si muovesse a valle e questa acquisizione accelera il suo time-to-market di almeno 18-24 mesi. Stimiamo che la società combinata avrà una quota di mercato quasi il 50%.”
E questo potrebbe scrivere problemi per Polycom, hanno detto lui e altri analisti.
“Questa acquisizione rende l’ambiente competitivo ancora più impegnativo per Polycom”, ha scritto Choi. “Cisco-Tandberg ha un portafoglio di prodotti solidi, relazioni forti a livello di CIO e scala significativa.”
Il buyout ha già un prezzo?
L’analista di Wells Fargo Jess Lubert ha anche detto in un ottobre. 1 Si noti che l’accordo Cisco “convalida l’opportunità di crescita delle videoconferenze e lascia Polycom come l’unico modo pubblico puro di giocare a crescita in questo mercato.”Ha affermato che anche la fusione pianificata è destinata a” creare interruzioni nell’organizzazione di vendita di Tandberg “, creando opportunità a breve termine per Polycom per ottenere una quota di mercato.
Ma Lubert ha declassato Polycom a una valutazione di mercato, o neutro, notando che l’accordo potrebbe ancora rappresentare una minaccia significativa per le prospettive di business di Polycom a lungo termine.
“L’ingresso di Cisco nella fascia media del mercato delle videoconferenze come una minaccia significativa per la quota di Polycom”, ha scritto.
L’analista di Wedbush Rohit Chopra ha anche declassato le azioni di Poylcom a seguito della notizia dell’accordo Cisco, affermando che la valutazione del titolo “riflette pienamente i multipli da asporto di Tandberg e un miglioramento del settore della videoconferenza.”
Tuttavia, Chopra ha fatto eco all’opinione di Hargerty, dicendo: “Pensiamo che Polycom potrebbe essere in grado di ottenere un vantaggio a breve termine poiché i rivali Cisco e i partner del canale potrebbero scegliere di schierarsi con Polycom a causa dell’insoddisfazione per la vendita di Cisco Solutions.”
In un’altra nota, Chopra ha anche affermato che l’accordo Cisco “potrebbe creare interesse per Polycom mentre i rivali Cisco cercano di contrastare aggiungendo video-conferencing al loro portafoglio di prodotti.”
Tuttavia, l’analista di Citigroup Jim Suva non è stato d’accordo affermando che, mentre la base di clienti installata di Polycom e “bilancio sano” lo rendono un attraente candidato di acquisizione, è scettico di qualsiasi accordo a breve termine.
“Mentre i venti di coda secolari favoriscono la crescita del settore delle videoconferenze a lungo termine, ha intensificato intensità competitiva in questo spazio, soprattutto, data l’acquisizione da parte di Cisco di Tandberg, probabilmente aumenterà negli alloggi a venire”, ha scritto Suva in una nota ai clienti lunedì.
Suva vede una probabilità del 50% che Polycom potrebbe essere spezzato con un intervallo di valutazione di $ 32- $ 33 per azione. Vede Hewlett -Packard HPQ, -1.67%, Dell Inc. Dell, +0.13% e società di private equity Silverlake Partners come potenziali parti interessate.
“Detto questo, non vediamo l’acquisizione è imminente dato che i potenziali acquirenti (H-P, Silverlake, Dell) sono attualmente nel mezzo di digerire le altre attività acquisite di recente”, ha scritto.
Tandberg-cisco Deal mette in gioco Polycom
Bangalore (Reuters) – CSO CSO Systems Inc.O Overture per Tandberg Taa della Norvegia.Ol ti mette.S.-Polcm Polycom Inc basato.O Play in quanto è l’unica azienda pubblica ora rimasta nel mercato delle videoconferenze.
Polycom potrebbe anche gravitare verso la vendita se stessa come la minaccia di competere con un behemoth come cisco incombe grandi, hanno detto gli analisti. Il 1 ° ottobre, il produttore di apparecchiature di rete Cisco ha dichiarato di aver concluso un accordo per acquistare Tandberg per $ 3 miliardi.
Polycom potrebbe essere la migliore scommessa rimasta per le aziende che vogliono toccare il mercato dei prodotti per videoconferenza in rapida crescita, per un valore di circa $ 2 miliardi nel 2008. Cisco’I coetanei potrebbero anche voler giocare come un mercato chiave ad alta crescita finisce nel loro rivale’schiaffo.
“Il video è diventato strategico e lì’è un posto limitato per giocarci,” L’analista di Piper Jaffray Troy Jensen ha detto. “Ora che Tandberg viene acquisito, forse accelera i tempi.”
“Polycom è un obiettivo di acquisizione logica per qualcuno,” Jensen ha aggiunto.
Polycom e Tandberg controllano i tre quarti del mercato dei prodotti di videoconferenza. Il resto del mercato è frammentato con aziende come Cisco, con i suoi prodotti di telepresenza, Hewlett-Packard HPQ.N e ha tenuto privatamente la vita che lo ha arrotondato.
La scorsa settimana, il CEO di Polycom Robert Hagerty ha dichiarato a Reuters che la società potrebbe essere un obiettivo di acquisizione.
Sarebbe difficile per Polycom rimanere indipendenti a lungo raggio poiché Cisco rappresenta una grave minaccia, hanno detto gli analisti.
“A lungo termine, esso’è difficile credere che Polycom possa competere come azienda autonoma,” L’analista di Morgan Keegan Tavis McCourt ha detto. “Essi’Probabilmente dovrà essere unito anche con un venditore tecnologico alla fine.”
La società di private equity Silver Lake Partners, Hewlett-Packard, Alcatel-Lucent Alua.Pa, Avaya Inc Avxx.UL e giganti dell’elettronica di consumo giapponesi Sony Corp 6758.T o Panasonic Corp 6752.T potrebbe essere interessato a Polycom, hanno detto gli analisti.
Tre o quattro anni lungo la strada, Microsoft MSFT.O o ibm ibm.N potrebbe anche guardare Polycom, ha detto McCourt.
Silver Lake potrebbe essere il più probabile in quanto stava prendendo in considerazione l’acquisto di Tandberg l’anno scorso. L’azienda’Gli investimenti S includono Avaya e Skype.
Hewlett-Packard ha una presenza limitata nel mercato delle videoconferenze ed è un giocatore nel mercato della telepresenza di fascia alta con la sua linea di prodotti Halo.
Ma un’azienda farà effettivamente un’offerta per Polycom?
“Loro (policom) sarebbero più disposti a essere un venditore,” Ha detto Jefferies & Co Analyst Bill Choi. “La domanda è chi li comprerebbe e a che tipo di prezzo?”
Una vendita dipenderebbe dal prezzo, ma Polycom potrebbe essere scambiato in modo troppo ricco per essere facilmente acquisita.
Polycom viene scambiato con utili 22 volte in avanti, mentre Cisco ha pagato circa 23 volte gli utili per Tandberg, leader di mercato in termini di generazione di entrate. Polycom, a differenza di Tandberg, ha anche un’attività vocale, non considerata preziosa come il video.
In base a ciò che Cisco sta pagando per Tandberg, che era 3.Vendite 1 volte 2010, Polycom potrebbe valere da $ 35 a $ 38 per azione se Polycom’viene preso in considerazione il business vocale, ha detto Jensen.
Le azioni Polycom sono state scambiate 24 centesimi a $ 27.18 martedì mattina sul Nasdaq. Sono aumentati di quasi il 70 percento negli ultimi sei mesi.
Vantaggi Polycom, ma non per molto tempo
Per ora, Polycom dovrebbe guadagnare dall’incertezza che Clouds Tandberg Channel Partners, clienti o personale.
“Il tradizionale canale audio/video migrerà di più verso Polycom. Polycom potrebbe raccogliere alcuni dei ragazzi di Tandberg,” Piper Jaffray’S Jensen ha detto.
I partner del canale sono preoccupati per i margini più bassi mentre fanno affari con Cisco e il fatto che il gigante del networking potrebbe usare i suoi muscoli di marketing per gestire i grandi accordi se stesso.
Polycom, i cui partner chiave includono Microsoft, HP, IBM e Avaya, potrebbe anche guadagnare da coloro che potrebbero non essere disposti a collaborare con Cisco. Allo stesso tempo, Polycom potrebbe anche fare strada in partner di Tandberg come HP e Siemens Siegn.De, hanno detto gli analisti.
“Se guardi Cisco’I concorrenti S – e ce ne sono molti – alcuni sono partner in questo momento con Polycom e altri possono cercare di allinearsi da vicino con Polycom,” ha detto Brian Nelson, responsabile del portafoglio per il fondo azionario Core Mid Cap AIM su Invesco AIM. L’obiettivo di Invesco è il quinto azionista Polycom più grande.
Polycom potrebbe rafforzare la sua relazione con la rivale Juniper Networks Inc di Cisco.O, ha detto Nelson.
I benefici, tuttavia, potrebbero essere di breve durata.
“Il loro più grande concorrente ha appena avuto un inferno molto più grande,” Jefferies’ Choi ha detto. “Cisco potrebbe crescere per dominarlo. Potrebbero essere oltre il 70 % di quote di mercato lungo la strada.”
Cisco potrebbe finire con la fetta più grande della torta, ha detto l’analista di Gartner Scott Morrison. “Ma la torta dovrebbe crescere, quindi dovrebbe esserci ancora spazio per le altre persone,” Egli ha detto.
Il mercato dei prodotti per videoconferenza dovrebbe quasi raddoppiare a $ 3.8 miliardi entro il 2013, secondo Gartner. (Editing di Saumyadeb Chakrabarty e Deepak Kannan)
Problemi in anticipo per il matrimonio di Polycom a Plantronics

IL “corto” L’impostazione intorno a Plantronics è attualmente l’ideale. Il management ha avuto il pavimento dalla chiusura dell’accordo Polycom, promettendo sinergie di $ 75 milioni senza rivelare il costo di tali sinergie (sia le entrate perdute che le spese di ristrutturazione). La realtà è ora che si mette e, grazie a Cisco, il panorama competitivo si è appena inacinato materialmente su entrambi i lati di Plantronics’ affari da quando l’accordo Polycom ha chiuso. Improvvisamente, un team di gestione che è stato abituato a un bilancio in contanti netto riceverà un corso di crash sul lavoro nella gestione dei carichi di debito mentre sanguinano una quota di mercato sanguinante. Inoltre, questo team di gestione ha effettuato una scommessa enorme sul giocatore della tecnologia legacy Polycom che si trova semplicemente dalla parte sbagliata della storia mentre gli uffici si allontanano da costose e grandi configurazioni della sala conferenze e verso piani aperti/sale riunioni più piccole. Questi fattori sono solo esacerbati dal fatto che la disoccupazione si sta chiaramente avvicinando ai livelli di depressione. Plt’S Fate – In qualità di fornitore di cuffie aziendali, videoconferenza e telefoni aziendali – è quindi indissolubilmente legato alle tendenze di disoccupazione.
Mentre è difficile chiamare la prossima recessione, sembra ovviamente sciocco sfruttare sostanzialmente una società incentrata sull’impresa acquistare un’attività in calo di alta linea mentre il tasso di disoccupazione ha un 4 di fronte a esso e sta iniziando a spuntare.
Perdite di quote di mercato in entrambe le società? Controllo. Pressioni secolari dovute a un aumento del trasporto mobile e alle modifiche nel modo in cui gli uffici sono progettati? Controllo. Pressioni cicliche mentre usciamo dai livelli di disoccupazione? Controllo. Alta leva finanziaria in un’azienda senza esperienza nella gestione dei carichi di debito? Controllo. Competizione cinese attraverso giocatori come yealink? Controllo. Un concorrente molto più grande in Cisco che interrompe entrambi i mercati finali? Controllo. Valutazione senza senso? Controllo.
Plantronics Management non ha esperienza nella gestione di un forte carico di debito e si è sfruttata per acquistare un fornitore di hardware legacy che è stato odiato dai mercati pubblici prima del suo buyout ed è stato sventrato dall’alto verso il basso sotto la proprietà PE. Plantronics stava già perdendo quote nella sua attività in cuffia, ma almeno aveva un solido bilancio netto in contanti per sostenerlo. Ora, l’azienda è raddoppiata sui mercati finali che sperimenteranno sia la pressione ciclica che secolare. Peggio ancora, dal momento che Plantronics ha chiuso l’accordo per Polycom, Juggernaut Cisco ha fatto grandi mosse sia sull’aurico “Nuovo” Plantronics. Ora non si può tornare indietro, e crediamo fermamente che l’accordo Plantronics per Polycom sia una delle peggiori transazioni concepite nella storia.
Incontra gli sposi e lo sposo
The Bride: Polycom
Polycom era un disastro ferroviario prima dell’accordo Siris nel 2016. Secondo i documenti pubblici (Polycom è stato scambiato con Symbol PLCM), i ricavi di Polycom stavano già curando il 10% a ~ 10% a ~ prima dell’accordo Siris. Sotto Siris, l’emorragia continuò. Stimiamo che Polycom’I ricavi annuali erano appena a sud di $ 1.2b prima della chiusura di Siris su Polycom ed era caduto a ~ $ 1.1b quando Plantronics ha acquisito Polycom. Riteniamo che la continua erosione della linea superiore non sia solo una funzione delle pressioni competitive e secolari nel mercato della telefonia (vedi più più avanti in questo rapporto) ma è anche una funzione di Siris affamato Polycom attraverso aggressivi SG&A tagli durante il suo periodo di proprietà di 18 mesi.
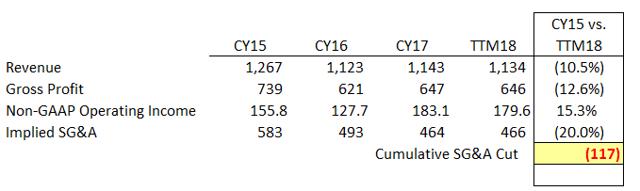
Sulla base della nostra analisi, Siris ha tagliato quasi $ 120 milioni di SG&A a Polycom mentre possedeva l’azienda. Questa è una cifra sbalorditiva e rappresenta quasi ~ 25% di base SG&A prima di Siris che acquista Polycom. Ci fu un chiaro costo per quelle sinergie, poiché i ricavi continuavano a diminuire a Polycom sotto la proprietà di Siris. Inoltre, abbiamo parlato con ex dipendenti di Polycom che hanno indicato che alcuni tagli sono arrivati a livello di ricerca e sviluppo. Dopo che Siris ha già sventrato un incredibile ~ $ 120 milioni di costi da Polycom (~ 10% dei ricavi), Plantronics vuole che crediamo di poter mantenere i tagli ed eliminare un $ 75 milioni incrementali. Mentre certamente crediamo che questo sia fattibile, cosa significherà questo per la spesa in R&S e la spesa per gli investimenti generali a Polycom in futuro? Polycom è già dalla parte sbagliata della storia: la fame di fame di più non farà che ridurrà il suo declino.
A nostro avviso, Polycom’S Experience sotto Siris La proprietà incarna gli stereotipi negativi che circondano l’industria delle acquisizioni. Un’azienda PE è entrata, costi sventrati in modo aggressivo e Polycom fluttuate. Invece di trasformare l’azienda o cercare di correggere la nave, Siris sembra aver concentrato i suoi sforzi sul lato dei costi di Polycom. Dato Polycom’S Posizionamento tecnologico, riteniamo che questo approccio sia stato fuorviato e che, poiché il nuovo proprietario di Polycom, Plantronics è stato lasciato con il proverbiale borsa. In molti modi, Siris’ La vendita di Polycom a Plantronics ci ricorda la vendita sponsor di PAR Pharmaceuticals a Endo Pharmaceuticals. Lo sponsor è uscito ricco e Endp è uscito con un occhio nero e enormi problemi di debito.
Pensiamo che sia importante che i lettori comprendano effettivamente i segmenti di business alla base di Polycom. Polycom, sebbene pubblico, ha fornito la seguente panoramica del segmento nel suo ultimo deposito 10-K:

In particolare, dalle (datate) divulgazioni sopra, riteniamo che fino a ~ 80% dei ricavi di Polycom sia legato “Video conferenze di gruppo” Sistemi (riteniamo che le entrate dei sistemi di gruppo UC siano direttamente legati alle videoconferenze e quindi crediamo che il business della piattaforma UC sia indirettamente legata alle videoconferenze).
Il mercato di questi sistemi di videoconferenza è estremamente competitivo, compresi giocatori noti come Cisco, Avaya, Blue Jeans, Huawei e Logitech (Logi), nonché giocatori cinesi a basso costo come Yealink. Esperti del settore con cui abbiamo parlato hanno indicato che la concorrenza dei prezzi è intensa nel settore delle videoconferenze. Fonti con cui abbiamo parlato hanno anche indicato che Yealink ha fatto passi da gigante. Mentre una volta era visto come un giocatore di bassa qualità, la sua tecnologia è ora vista in modo molto più positivo da potenziali clienti. Consideriamo questa dinamica come un negativo significativo per Polycom, in quanto è chiaro dai nostri controlli del settore che le aziende sono sempre più disposte ad adottare la tecnologia da marchi meno noti. Polycom’La migliore risorsa storicamente era probabilmente il suo marchio che è stato sinonimo di congressi. Man mano che gli start aumentano il loro profilo tecnologico, Polycom’S Equity del marchio viene rapidamente eroso.
Il mercato delle videoconferenze non è solo competitivo, ma crediamo che la torta per Polycom si stia riducendo in modo specifico. Sulla base delle nostre chiamate con i dirigenti del settore, Polycom è specializzato in installazioni di apparecchiature di videoconferenza molto sofisticate e di grandi dimensioni. Le nostre fonti del settore indicano che i sistemi di videoconferenza Polycom possono costare fino a $ 25.000 a $ 50.000 a seconda della complessità. Un esempio di tale sistema è di seguito:
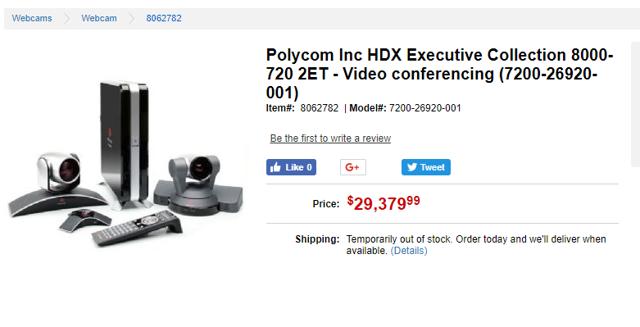
Esperti del settore con cui abbiamo parlato hanno indicato che questi sistemi specifici di fascia alta in cui Polycom apparentemente è specializzata stanno vivendo una sostanziale degradazione della domanda. Questo è stato attribuito alla recente tendenza del “ufficio aperto” Setup, che si traduce in aziende che offrono meno grandi sale conferenze come parte dei loro piani d’ufficio. Di conseguenza, le sale per conferenze più piccole sono state progettate in nuovi spazi per uffici (pensa alle aziende tecnologiche sostenute da VC nella Bay Area). Queste sale per conferenze più piccole non possono adattarsi funzionalmente a grandi sistemi di presenza web web.
Confronta la precedente offerta di Polycom da TigerDirect che costa quasi $ 30.000 con questa offerta da Yealink che sembra essere molto simile:
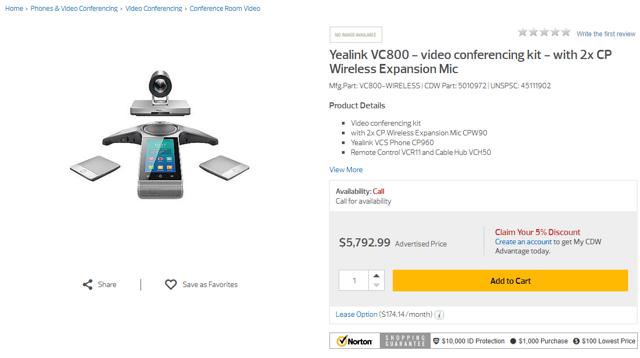
Mentre ammettiamo prontamente che potrebbero esserci differenze tra il sistema Polycom che abbiamo trovato e il sistema di Yealink sopra, il punto dell’esempio è che sul mercato ci sono chiaramente prodotti di videoconferenza che costano una frazione di ciò che Polycom addebita per i sistemi di fascia alta. In poche parole, la disparità di prezzo tra il sistema Polycom che abbiamo trovato e l’unità di Yealink sopra è enorme, e dubitiamo seriamente che il divario di funzionalità è molto ampia come alla fine della giornata. Questi sistemi sono solo elaborate telecamere web legate ai telefoni degli altoparlanti, non esattamente scienza missilistica in questi giorni. Abbiamo anche ascoltato aneddoticamente attraverso i nostri controlli del canale che Cisco – che è uno dei principali attori del mercato delle videoconferenze – è anche molto aggressivo sui prezzi perché il suo obiettivo principale è in realtà mettere piede nella porta con prodotti intensivi a larghezza di banda (i.e. sistemi video) al fine di convincere le aziende a migliorare la capacità delle loro attrezzature di networking.
Inoltre, la tecnologia delle videoconferenze si è evoluta in modo tale che il telefono cellulare possa benissimo leggere questo rapporto su Can, senza modifiche, condurre semplici videoconferenze videoconferenze. Le videoconferenze si sono evolute materialmente e i prezzi si sono spostati enormemente. Anche CDW’La pagina di offerta per i sistemi Polycom dimostra l’ampia gamma di prezzi (a partire da $ 3.000 fino a $ 16.000). Man mano che le aziende creano sale per conferenze più piccole e tecnologie al termine, prevediamo un continuo turno di mix all’interno di Polycom’S Business lontano dal sistema che abbiamo mostrato sopra e verso i sistemi da $ 3-5k.
Le prove di questa tendenza sono chiare. Logitech, che insegue la fascia inferiore del mercato della collaborazione video, ha riportato un tasso di crescita astronomico mentre Polycom ha sfogliato:
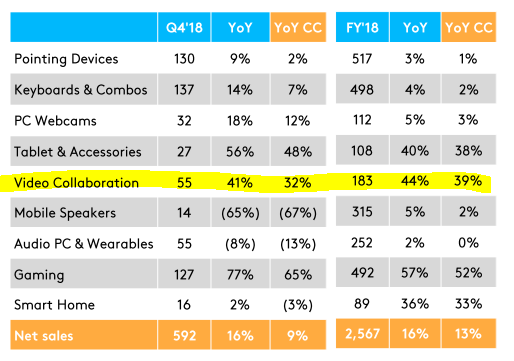
Per il contesto, Logitech sta mettendo su un tasso di crescita annuale del 39% in valuta costante e questo è su una base di $ 183 milioni di entrate. È chiaramente ancora molto più piccolo di Polycom (che sul lato video è probabilmente ~ $ 650-800 milioni di entrate). Tuttavia, dato logitech’S Rapido tasso di crescita, Crediamo che l’azienda’S Aumento della collaborazione video è un chiaro segno di crescente adozione di sistemi di videoconferenza a basso costo. Pertanto, prevediamo che Polycom continuerà ad affrontare una pressione competitiva sia sul volume che sul lato dei prezzi della sua attività video.
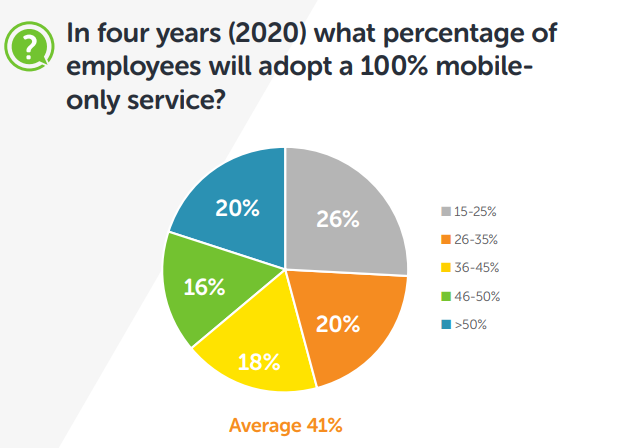
Crediamo che il resto di Polycom’S Business (~ 20-30%) è in gran parte nei telefoni fissi. Come ci si può aspettare, la dinamica competitiva in quel business è altrettanto orribile. Yealink è entrato nel mercato con prezzi molto aggressivi e Cisco e Avaya sono entrambi concorrenti formidabili nel mercato telefonico. Inoltre, riteniamo che anche i fischi fissi in ufficio si trovano ad affrontare un calo secolare, poiché più uffici scelgono di eliminare i fischi fisici e fornire ai lavoratori solo un servizio mobile al 100%:
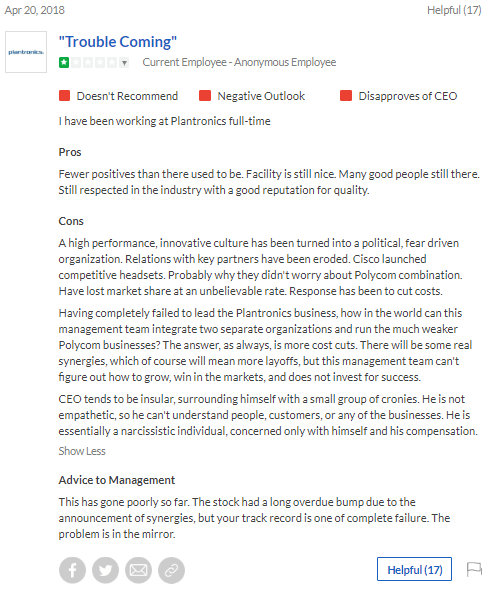
Secondo la recensione di Glassdoor di seguito, apparentemente non siamo l’unica entità che vede il Polycom tratta come un abominio completo:
Lo sposo: Plantronics
Prima di acquisire Polycom, Plantronics aveva un bilancio sano (in contanti netti). Tuttavia, la crescita sta rallentando, con Plantronics top-line che diminuisce del 3% nel periodo TTM che termina il 3/31/18.
Plantronics Standalone compete nel mercato delle cuffie mercificate. È specializzato in cuffie professionali per l’uso aziendale. Dalle nostre conversazioni con un concorrente (Gn Store Nord, produttore del marchio Jabra di auricolari), il mercato delle cuffie aziendali si è evoluto in un duopolio, con Plantronics e GN Store Nord che si sono suddivise all’85% di circa l’85%, con il resto del mercato composto da un gruppo frammentato di società. Plantronics ha una piccola esposizione al mercato delle cuffie dei consumatori (~ 24% dei ricavi), ma questa attività è caduta da una scogliera (le entrate dell’anno fiscale sono diminuite del 18% nel settore dei consumatori). Anche il mercato delle cuffie dei consumatori è incredibilmente competitivo ed è probabile, a nostro avviso, di continuare a trascinare i risultati di Plantronics.
Sulla base della nostra revisione delle teleconferenze di Plantronics, riteniamo che Plantronics abbia concentrato i suoi sforzi sul mercato aziendale. Suggeriamo ai lettori di rivolgersi a questo mazzo per una panoramica di PLT’S Financials prima della chiusura del Polycom Deal.
Anche se Plantronics Standalone sembra essere girato per concentrarsi sulle cuffie aziendali, le cose sono solo modestamente migliori in quel segmento. Crediamo che Plantronics’S Enterprise Segment sta crescendo modestamente, forse nell’intervallo del 2-3% su base miscelata. Tuttavia, riteniamo che GN Nord abbia preso parte a Plantronics in base ai tassi di crescita relativi. Inoltre, crediamo che gli start up più piccoli siano entrati nello spazio con prezzi aggressivi:
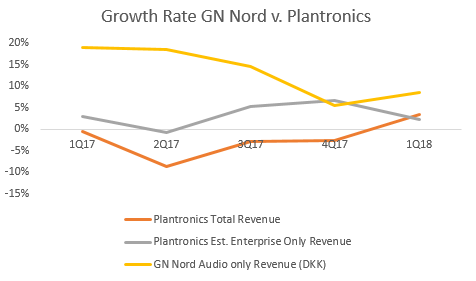
Fonte: modello BAML per Gn Nord, Plantronics SEC Descriings, I nostri calcoli per i tassi di crescita
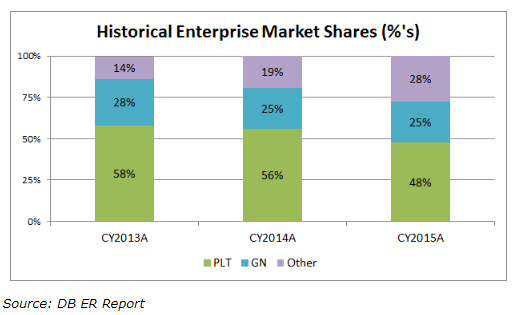
Mentre il secondo grafico sopra è datato, riteniamo che le perdite di quote di mercato per Plantronics siano peggiorate solo dal CY2015. Arriviamo a questo risultato guardando Gn Nord’S Tassi di crescita contro Plantronics (il primo grafico sopra).
Riteniamo che i grafici sopra mostrino un chiaro caso di Plantronics, nella migliore delle ipotesi, è un coltivatore leggermente del GDP che sta perdendo quote di mercato per coetanei in crescita più rapidi come GN Nord (Jabra). Pensiamo che ci siano anche dinamiche cicliche che faranno pressione sul business in futuro.
Plantronics’ La crescita dei ricavi ha costantemente dimostrato una correlazione negativa con la disoccupazione. Vedi il grafico qui sotto. Mentre è in qualche modo datato, è chiaro che Plantronics’ Il segmento aziendale presenta una correlazione fortemente negativa con la disoccupazione. Questo non dovrebbe essere una sorpresa, dato che l’azienda genera entrate posizionando cuffie nei call center e lavori di scrivania.
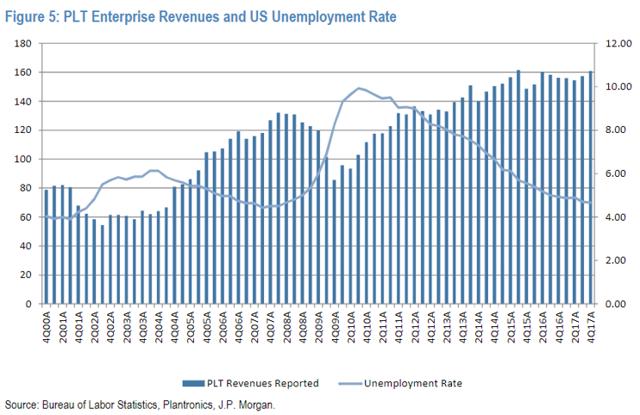
Fonte: ricerca JPM su PLT
Riteniamo che sia probabile che la stessa correlazione negativa esistasse all’interno di Polycom’I mercati finali forniti entrambi sono in gran parte clienti aziendali. Pensiamo anche di essere probabilmente alla disoccupazione o vicino. L’ultimo zecca in disoccupazione è aumentata. Se le tendenze continuano, fai attenzione a un enorme calo dei ricavi di Plantronics.
Inoltre, c’è una pressione secolare aggiunta su Plantronics dall’aumento dell’uso di “chat web” Aiuta di scrivanie, e -mail e -mail e centri di risposta ai clienti automatizzati (AI). Tutti questi fattori sono venti contrari alla crescita nel mercato delle cuffie professionali in relazione ai call center. Questo articolo su The Economist cammina attraverso cambiamenti tecnologici che stanno influenzando l’occupazione del call center a livello globale. Questo vento contrario probabilmente diventerà sempre più pronunciato man mano che l’IA migliora.
Alla luce di queste dinamiche, pensiamo che la gestione’La decisione di sfruttare massicciamente mentre la disoccupazione sta raggiungendo le trogoli strutturali è completamente fuorviante. Il fatto che la leva è stata presa per acquistare un’azienda con una linea in calo è ancora più assurdo, a nostro avviso.
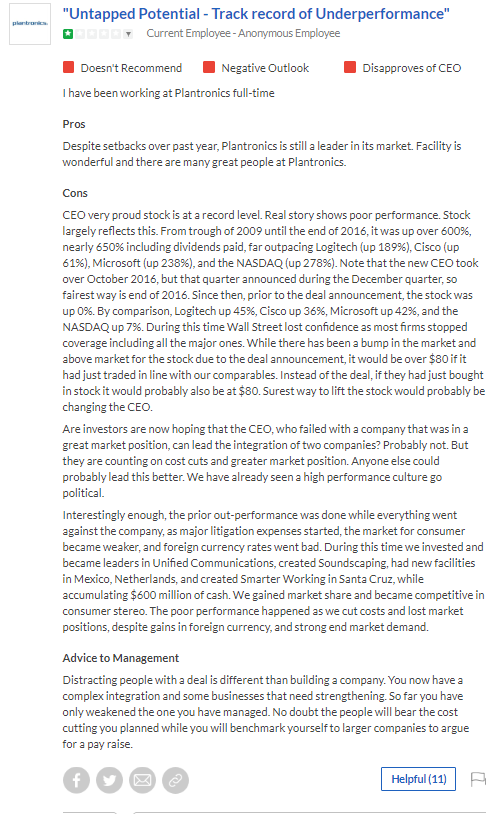
Infine, sull’argomento di Plantronics, pensiamo che questa revisione di Glassdoor di seguito si riferisca più da vicino a Plantronics esemplifica i problemi che questa parte del business affronta:
Parla ora o per sempre tieni la tua pace: il Womewrecker Cisco emerge
Come abbiamo già dimostrato, il matrimonio del fucile da caccia di Plantronics a Polycom sembra essere irto di problemi. Entrambe le aziende sembrano perdere quote, affrontare una grave concorrenza sui prezzi e di affrontare problemi di innovazione a causa del sottovalutazione della crescita.
Se questo non bastava un motivo per scommettere contro questa fusione, ti presentiamo “homewrecker” Che crediamo sia su una pista veloce per mettere il chiodo finale nella bara nel brutto matrimonio tra Plantronics e Polycom – Cisco.
Cisco è il juggernaut da $ 175 miliardi nello spazio della videoconferenza/telefonia che ha storicamente gareggiato direttamente contro Polycom nello spazio di collaborazione video. Cisco adora collocare attrezzature video costose e complesse negli uffici poiché questi prodotti consumano grandi quantità di larghezza di banda, richiedendo alle aziende di investire di più a Cisco’Prodotti di networking di gioielli a corona. Cisco’Il peso è sostanziale-L’economista nobile vincitore del premio Joseph Stiglitz lo ha raggruppato insieme a un gruppo di altre società tecnologiche domestiche come potenziale “monopoli” del nostro tempo. Inutile dire che se sei una società più piccola che si scontra con Cisco, è probabile che la vita sia spiacevole.
Cisco ha fatto un enorme splash competitivo che ha implicazioni dirette per Polycom solo settimane prima della chiusura di Plantronics sull’accordo Polycom. In effetti, lo splash era così forte che non capiamo perché Plantronics sia andato avanti con il suo accordo per Polycom.
Nel febbraio 2018, Cisco ha completato l’acquisizione di Broadsoft, una società di comunicazioni cloud. Questo accordo ha conseguenze estreme per Polycom. Questo perché Broadsoft è stato storicamente il partner di integrazione chiave per Polycom. In altre parole, quando le aziende scelgono BroadSoft per gestire le loro esigenze di comunicazione, BroadSoft a sua volta fornisce consigli/ha un elenco di fornitori preferito esattamente sul cui hardware viene installato come parte del coinvolgimento del progetto. Polycom era, storicamente, Broadsoft’S “fornitore preferito”.
Questo post sul blog fornisce un colore utile sul perché l’affare BroadSoft è importante per Polycom.
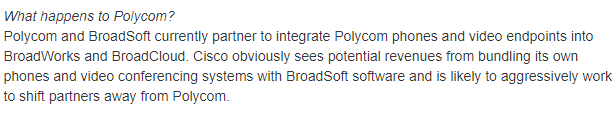
Questo post sul blog approfondisce ancora più dettagli e lo afferma Il 75% delle installazioni di BroadSoft è stata impostata utilizzando le linee Polycom:
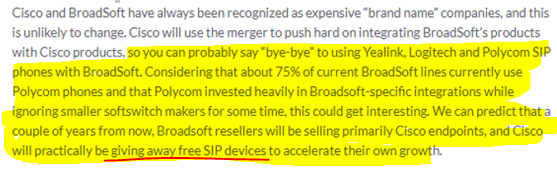
Per il contesto, Broadsoft ha presumibilmente la più alta quota di mercato nelle comunicazioni unificate di cloud. Si noti che PF per l’accordo Cisco, questo numero è ancora più alto.
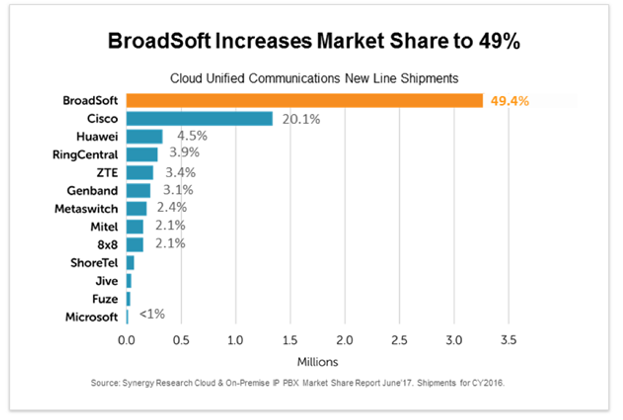
Quindi, il partner di integrazione più importante per Polycom ha appena legato con uno di Polycom’S più grandi concorrenti – Cisco. Cisco ha una suite completa di offerte di prodotti competitivi che può immediatamente collegare a BroadSoft’canali di distribuzione s. Questo è un chiaro negativo per Polycom e probabilmente causerà l’erosione di top-line di materiale. Abbiamo parlato con numerosi partecipanti al settore e non abbiamo ancora trovato una persona che non considera il legame Broadsoft/Cisco come un enorme negativo per Polycom. E questo è in cima alle dinamiche competitive che abbiamo già identificato nel mercato dei video e del telefono.
In secondo luogo, Cisco ha recentemente annunciato che sta entrando in cuffie. Storicamente, i telefoni Cisco sono stati abbinati a cuffie per produttori di terze parti – i.e. Plantronics.
Tuttavia, in un ciscolivo! Conferenza a Orlando Nel giugno 2018, Cisco ha annunciato che avrebbe fornito le sue cuffie per i suoi telefoni. Storicamente, i telefoni Cisco hanno richiesto l’uso di cuffie di terze parti.
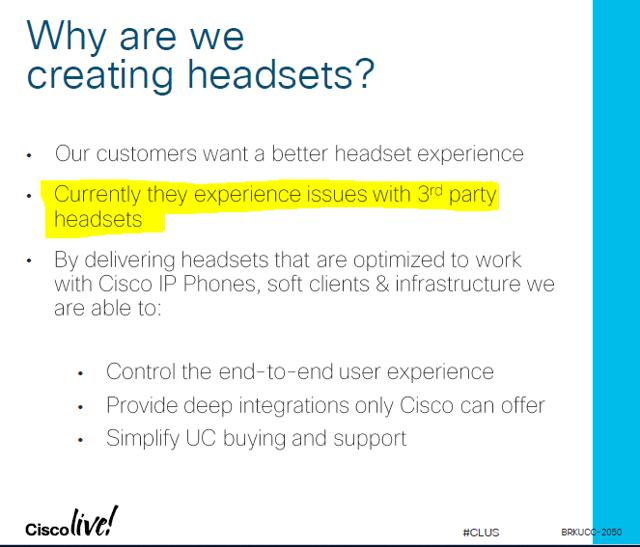
Peggio ancora – Cisco ha espressamente affermato che la base per la creazione di cuffie è che i loro utenti telefonici hanno problemi con cuffie di terze parti. Dato che Plantronics avrebbe presumibilmente una quota di mercato del 40% delle cuffie aziendali, si può presumere in sicurezza che questo commento sia stato riferito almeno parzialmente a Plantronics.
Nelle nostre chiamate con gli esperti di canali, comprendiamo che Cisco sta per competere in modo molto aggressivo sul prezzo e sta semplicemente facendo tutto il possibile per prendere il controllo totale su ogni pezzo della catena del valore di telefonia – dalla collaborazione video/endpoint di rete fissa attraverso l’accordo BroadSoft, fino alle cuffie attraverso il suo recente annuncio. Sulla base delle nostre chiamate, prevediamo che Cisco preferisca in modo aggressivo al fine di catturare una maggiore quota di portafoglio dai suoi clienti.
Un esperto di canali con cui abbiamo parlato ha indicato di aver ascoltato una storia di Cisco che ha recentemente offerto cuffie gratuitamente a un potenziale cliente grande che cerca di acquistare ~ 6.000 telefoni.
Pertanto, non solo Cisco sta arrivando al lato Polycom di Newco Plantronics, ma sta anche seguendo l’azienda’S Enterprise Aurbast Segmento.
Quindi, ormai, devi chiederti, perché nel mondo Plantronics ha acquisito Polycom di fronte a tutte le principali mosse da Cisco negli ultimi mesi?
Non abbiamo una grande risposta. Sappiamo che l’attuale CEO di Plantronics (Joe Burton) ha precedentemente lavorato su Polycom. Forse pensava di avere una visione unica della compagnia. Anche con quell’intuizione, perché qualcuno dovrebbe fare leva per acquistare Polycom dopo che Cisco ha annunciato il suo accordo per BroadSoft.
Una potenziale ragione per cui Burton potrebbe essere stato così ansioso di acquistare Polycom potrebbe essere la sua struttura di incentivi per la compensazione.
In FY17 (conclusosi 31/03/17), notiamo che Burton’Il bonus di incentivazione è stato legato al reddito operativo non GAAP. Tuttavia, nell’esercizio 18 (conclusosi 3/31/18 – proprio prima della chiusura dell’accordo Polycom), Burton’Il pacchetto di compensazione S è stato modificato, con la parte di incentivazione precedentemente legata al reddito operativo spostato sui ricavi. Ha perso il suo obiettivo di entrate nell’esercizio 18 (concluso il 31/03/18), ma ci chiediamo se il consiglio di amministrazione potrebbe aver dato a Burton un incentivo a compensazione per aumentare le entrate che lo hanno spinto ad acquistare Polycom.
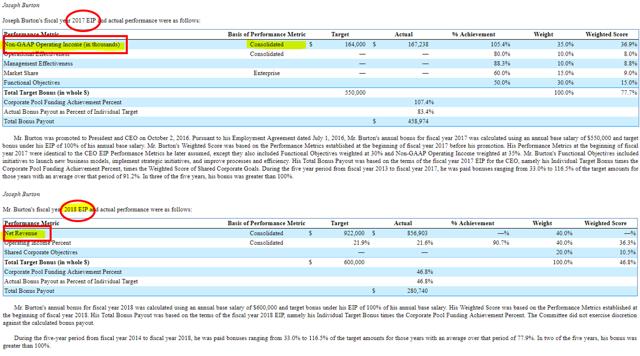
Dalle documenti proxy, non è chiaro se PLT regola il CEO’S Pagamento degli incentivi per tenere conto solo della crescita delle entrate organiche. La nota a piè di pagina su P45 del proxy FY18 definisce “Guadagno netto” COME “Una misura delle entrate guadagnate dalle vendite di tutti i nostri prodotti ai mercati aziendali e di consumo, al netto di eventuali detrazioni come sconti, rendimenti o altri aggiustamenti, che devono essere prelevati rispetto a tali entrate.” Da questa definizione, non è chiaro se l’azienda spogliarà le fusioni e acquisizioni per arrivare al CEO’S Livelli di compensazione degli incentivi. Ad ogni modo, supponiamo che aumentando notevolmente il valore aziendale dell’azienda, è probabile che il CEO sostenga un piano comp più alto. Questa dinamica crea ancora un altro incentivo per il CEO per chiudere un accordo fuorviato.
Qualunque sia la logica, è molto difficile per noi capire come chiunque abbia pensato che fosse saggio sfruttare per scommettere su un’azienda con una posizione di mercato tanto fragile e povera come Polycom. Soprattutto dopo che Cisco ha fatto le sue mosse (L’accordo di Broadsoft è stato chiuso prima che Plantronics annunciasse l’accordo Polycom).
Pensiamo che il motivo principale per cui il mercato sia stato così all’oscuro dell’accordo Plantronics/Polycom sia che il lato vendita – costituito da solo Northland e Sidoti – non ha posto le domande difficili appropriate. Ad esempio, in Ottobre 2017, prima dell’acquisizione di Plantronics Polycom, Al CEO di Plantronics è stato chiesto delle implicazioni dell’accordo Cisco/BroadSoft. La sua risposta è fornita di seguito:
Su Cisco-BroadSoft, non dovrebbe davvero influire su di noi. Abbiamo ricevuto ottime relazioni con entrambe le aziende e questo dovrebbe continuare. Personalmente, non ho paura di vedere la mossa. Sembra una grande vittoria per entrambe le aziende.
Fonte: Bloomberg Q2 2018 Plantronics Call Call Transcript, 31/10/17
Dato che Plantronics era una società di cuffie Pureplay in quel momento, la dichiarazione del CEO sembra essere accurata. È difficile immaginare come l’accordo Cisco/BroadSoft avrebbe implicazioni negative per un produttore di cuffie Pureplay. Tuttavia, Flash forward a marzo 2018 e nessun analista laterale di vendita ha chiesto al CEO se Polycom fosse stato materialmente compromesso a seguito del legame Cisco/Broadsoft. Allo stesso modo, nessun analista laterale di vendita ha ancora chiesto alla società di affrontare l’ingresso di Cisco in cuffie.
Forse è stato un atto di disperazione cercare di rassodare le relazioni dei canali, ma è improbabile che una tale mossa faccia molto per aiutare la società combinata a dare la quantità di potere Cisco ora comanda sul mercato di fascia alta e data la proliferazione della concorrenza nella fascia bassa. Inoltre, le sinergie tra cuffie e telefoni hanno un senso, Ma dato la maggior parte di Polycom’S Business è una collaborazione video, abbiamo difficoltà a vedere come legare un produttore di cuffie telefoniche con un produttore di collaborazione video ha implicazioni per il canale materiale.
Valutazione
Consideriamo Avaya come il miglior comp “Newco” Plantronics in quanto compete in mercati molto simili. Avaya afferma di essere il giocatore n. 1 nei servizi di comunicazione del contact center e il giocatore n. 2 nelle comunicazioni unificate. Mentre manca di cuffie, è più grande nei telefoni ed è anche presente n videoconferenze, quindi le dinamiche della domanda del mercato finale tra Avaya e Plantronics sono molto simili.
Post-Reorg Avaya attualmente sfoggia un TEV ~ $ 5 miliardi e secondo Northland genererà $ 750 milioni di EBITDA nell’esercizio 9/30/19 (usando Bloomberg Stime). Questo mette Avaya’V Valutazione a circa 6.7x 30/09/19 EBITDA. Confronta questo con Plantronics. Stimiamo l’attuale TEV di Plantronics (che non è stato ancora aggiornato sugli schermi Bloomberg) a circa $ 4.5b. Northland stima che Plantronics genererà circa $ 497 milioni di EBITDA nell’esercizio 2020 (ye 3/31/20, quindi approssimativamente il periodo comparabile con la cifra di Avaya). Mentre troviamo questo numero altamente improbabile, ci eseguiremo a fini di confronto di valutazione. Le stime di Northland mettono Plantronics a ~ 9x FY20 EBITDA stima e probabilmente più vicine a 9.5x su una base di tempo veramente comparabile all’anno fiscale al 9/30 ha chiuso Avaya.
Northland’Anche le stime per Plantronics sembrano irraggiungibili. In entrambi i casi, Perché pagare un premio di valutazione del 40% per Plantronics quando il suo migliore peer è Avaya a 6.7x EV/EBITDA?
Incoraggiamo i lettori a dare un’occhiata a Northland’M modello per PLT. In particolare, Northland presuppone che i ricavi trimestrali nella divisione Polycom rimangano piatti a $ 270 milioni al trimestre sia nell’anno fiscale 19 che nell’anno fiscale. Questo sembra completamente insensato per noi. Come promemoria, Polycom ha vacillato. È inconcepibile che l’azienda-ora affronta i venti contrari aggiunti dall’accordo Cisco/BroadSoft-veda le sue entrate a piatta, in particolare poiché la nuova gestione continua a ridurre i costi dopo anni di slashing Siris.
Allo stesso modo, Northland presume che Plantronics’ Il business dei consumatori rimane piatto in futuro – dopo che il segmento è diminuito di quasi il 20% su base annua nell’anno 18. Allo stesso modo troviamo questa dinamica non plausibile.
Nel settore delle cuffie aziendali, Northland sembra modellare l’attività in un 2.Tasso di crescita del 5% in futuro. Ancora una volta, dubitiamo molto che ciò sia dato che a) vi è una crescente concorrenza da parte di GN Nord, Cisco (nuova voce) e partecipanti più piccoli, b) la disoccupazione probabilmente ticchetta verso l’alto che va in CY2019/20 e c) la pressione secolare da parte di AI/Automation/Web Help desk sta intensificando i banchi. Quindi, vediamo semplicemente Northland’S stime come irraggiungibili.
Sulla valutazione multipla guardiamo alcuni fattori. Innanzitutto, sebbene pubblico, Polycom è stato scambiato a ~ 8x trailing EV/EBITDA. Puoi vedere questo tirando i multipli di trading storici per Polycom. Inoltre, quando Plantronics ha acquisito Polycom, ha pagato circa 8.2x Fasting EV/EBITDA (la considerazione sul valore aziendale era di $ 2 miliardi e l’EBITDA finali al momento dell’accordo era di circa $ 240 milioni – vedi questo mazzo). È sicuro dire che Polycom è un “8x EBITDA” affari – nella migliore delle ipotesi.
Polycom rappresenta circa $ 240 milioni di Pro Forma Plantronics. Nello stesso periodo, Plantronics Standalone ha generato circa $ 183 milioni di EBITDA. Stiamo usando Plantronics’ “aggiustato” figure anche se odiamo l’EBITDA adeguato e crediamo che questa azienda sia aggressiva con i suoi aggiustamenti.
Usando queste figure, sappiamo che il “Polycom” il lato della casa rappresenta il 57% dell’entità pro forma. Plantronics “classico” (io.e. le cuffie) rappresenta ~ 43% dell’entità pro forma. Il mercato sembra ignorare completamente quel Polycom’S EBITDA comprende ben oltre la metà di Newco’S EBITDA nel valutare la società, dato che il Newco scambia a ~ 10.5x EV/EBITDA.
Abbiamo già dimostrato che Polycom è incredibilmente scarsamente posizionato e dalla parte sbagliata della storia. Ci aspettiamo: a) Polycom perde il 20% di volume di Ye2020 mentre Cisco sposta gli ordini di Broadsoft lontano da Polycom e a Cisco, b) Plantronics per perdere il 20% di volume di Ye2020 mentre Cisco mette le sue cuffie accanto ai suoi telefoni.
Come arriviamo a queste cifre? Sul lato Polycom, Broadsoft avrebbe rappresentato il 75% di tutte le installazioni di Polycom. Questo ovviamente rappresenta la base di installazione, ma supponiamo che quasi il 100% delle nuove installazioni di Broadcom passerà da Polycom a Cisco. È probabile che ciò generi almeno il 10% di entrate annuali. Dal lato di Plantronics, è certamente difficile calcolare il vento contrario da Cisco’S l’ingresso ma notiamo che Plantronics rimane il giocatore di quota di mercato n. 1 sul mercato, quindi sarà quella che dona una quota a Cisco, nonché a concorrenti a basso costo inferiore. Per il contesto, secondo quanto riferito Cisco ha una quota di mercato n. 1 nei telefoni PBX con quota del 33% e una quota di mercato n. 1 nei telefoni IP con quota del 35%. Supponendo che Plantronics divida il mercato delle cuffie per i telefoni Cisco in modo uniforme con Jabra, ci sono almeno ~ 17 punti di quota per il Plantronics da cedere mentre Cisco pone le sue cuffie in futuro. Abbiamo sentito aneddoticamente che Plantronics ha una quota più elevata di telefoni Cisco rispetto a Jabra, quindi pensiamo che il 17% sia il pavimento per le perdite azionarie a Plantronics che vanno avanti.
Pensiamo quindi che l’erosione di alto livello del 10% sia molto probabile che un’azienda passino dalla quota di mercato n. 1 a improvvisamente competere con Cisco che-crediamo-potrebbe persino dare via le sue cuffie gratuitamente. Ci aspettiamo anche una pressione continua nel 25% di Plantronics’ business che è orientato al consumatore.
Notiamo anche che nel mezzo di brutte dinamiche competitive, Plantronics ha promesso agli investitori che tagliano altri 75 milioni di dollari in costi del già fragile Polycom che probabilmente pesa su Polycom’S top-line. Quindi, per arrivare a un nuovo EBITDA normale, diamo loro credito per questi risparmi sui costi e quindi prendiamo semplicemente le singole attività’ margini lordi e applicarli alle perdite volumetriche che ci aspettiamo dall’alto.
Apprezziamo Polycom Standalone all’EBITDA 8x in quanto è qui che il mercato ha valutato storicamente l’azienda ed è anche il livello al quale Plantronics ha acquisito la società. Mentre il mercato ha valutato storicamente il Plantronics autonomo in una serie di ~ 10-12x EV/EBITDA, riteniamo che una parte di quella valutazione sia stata legata a Plantronic. Valereremo quindi il plantronics autonomo alla fascia bassa dell’intervallo a 10 volte EBITDA. Daremo credito per $ 75 milioni in sinergie, ma assumeremo $ 15 milioni in costi in corso per raggiungere tali sinergie. Stiamo valutando la componente di sinergia dell’EBITDA al multiplo medio ponderato di Polycom/Plantronics Standalone. Il nostro prezzo target matematico è di seguito:
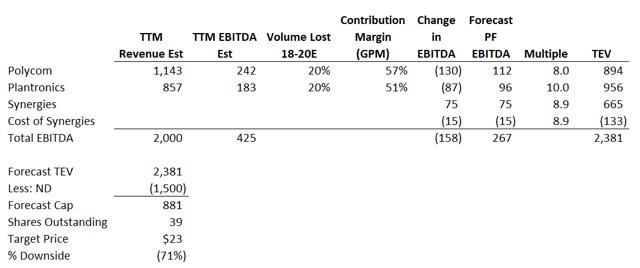
Fonte: la nostra analisi
Notiamo che se il mercato viene al parere che Avaya e Plantronics dovrebbero essere trattati e visualizzati in modo simile, allora c’è ancora più aspetto negativo delle nostre figure. Avaya scambia a meno di 7x EBITDA – Se si applica più a più cifre sopra, si arriva a un obiettivo di prezzo del 90% al di sotto del prezzo attuale delle azioni.
Per quanto riguarda i catalizzatori: pensiamo che le azioni Plantronics siano già molto estese. Sospettiamo che gli investitori di eventi hanno scoperto il numero “$ 6 di EPS” che è stato presentato da aziende laterali di vendita come Northland, quindi hanno applicato un multiplo di 15x per raggiungere un prezzo target di $ 90 su Plantronics. Abbiamo già dimostrato che pensiamo che i numeri di Northland siano essenzialmente irraggiungibili. Il rischio/ricompensa è stato anche molto più favorevole quando l’accordo è stato inizialmente annunciato (caso da $ 90 “al rialzo” rispetto al prezzo di $ 55, rispetto a oggi caso “rialzo” da $ 90 contro un prezzo di ~ $ 78). Dato il recente downgrade di Sidoti, prevediamo che gli investitori stiano già rivalutando il rischio/ricompensa a questi livelli e probabilmente cercheranno di prenotare i guadagni nei prossimi trimestri. Inoltre, mentre ci aspettiamo pienamente la “magia di M&A” standard in termini di primi risultati dell’azienda combinata, riteniamo che entro la fine dell’anno le brutte tendenze sottostanti nel business diventeranno più evidenti, causando più fondi orientati agli eventi per uscire dalle loro posizioni. Se la disoccupazione inizia a spuntare, prevediamo che anche gli investitori inizieranno a uscire rapidamente alle loro posizioni Plantronics.
Inoltre, riteniamo che questo articolo stesso aumenti la consapevolezza di Plantronics. Dato che le azioni sono molto facili da prendere in prestito con un mercato delle opzioni molto liquido e quasi non è quasi un breve interesse, ci aspettiamo che gli investitori che desiderano aggiungere una breve esposizione vedranno Plantronics come un candidato attraente da corto.
Conclusione
Consideriamo l’acquisizione di Plantronics di Polycom come una delle peggiori offerte che abbiamo mai visto. A nostro avviso, Plantronics non avrebbe dovuto acquisire Polycom. C’erano un milione di usi migliori del capitale che sfruttare e raddoppiare sull’hardware della tecnologia legacy. A peggiorare le cose, Polycom era affamato mentre era sotto la proprietà di Siris e, di conseguenza, ha perso cicli chiave di innovazione. Plantronics’ Pianifica di continuare il taglio dei costi non solo per esacerbare questo problema.
Da solo, ci sembra che l’acquisizione di Plantronics di Polycom sia stata un’idea terribile. Tuttavia, le modifiche al panorama strategico nel 2018 fanno un accordo piuttosto orribile e, a nostro avviso, lo trasformano in un problema potenzialmente molto serio. Cisco’s La recente acquisizione di Broadsoft è terribile per Polycom e non c’è altro modo per tagliarlo. Polycom sta perdendo l’accesso a un partner di integrazione chiave che aveva costruito la propria attività in giro.
Sul lato dell’auricolare, Cisco’L’ingresso in cuffie è terribile per Plantronics perché Plantronics era già un donatore di quote di mercato e questa tendenza è probabile che acceleri. Cisco è un giocatore dominante nei telefoni e storicamente ha avuto una partnership significativa con Plantronics. Ora sta andando da solo. Non è possibile che questo possa essere interpretato come qualsiasi cosa ma materialmente ribassista per Plantronics.
Vediamo il 70-90% di svantaggio nelle azioni PLT nei prossimi trimestri quando il mercato arriva a riconoscere Plantronics’ L’affare per Polycom era scarsamente cronometrato e mal concepito. Il breve interesse è