


Citi usa Equifax
Riepilogo
Citibank si basa principalmente su Experian per aver tirato i rapporti di credito quando si valuta la merito di credito dei candidati della carta di credito. Tuttavia, possono anche presentare rapporti da altri uffici di credito. Opzioni di offerta di uffici di credito per rapporti di credito regolari e funzionalità avanzate, ma questi servizi di solito richiedono commissioni e potrebbero non fornire accesso ai report da altri uffici.
Punti chiave
- Citibank utilizza principalmente Experian per i rapporti di credito.
- Citibank può anche presentare rapporti da altri uffici di credito.
- Gli uffici del credito offrono rapporti di credito regolari e funzionalità avanzate.
- Questi servizi spesso richiedono commissioni.
- L’accesso ai report di altri uffici potrebbe non essere disponibile.
- Citibank offre diverse carte di credito per i consumatori e le imprese.
- CITI® Double Cash Card e Costco Overher Visa® Card di Citi meritano di essere considerate.
- Citi ha opzioni di carta di credito con trasferimento di saldo e premi.
- Citibank non divulga quali agenzie di credito usano per i rapporti.
- I dati dei consumatori suggeriscono che Citibank utilizza principalmente Experian, Equifax e TransUnion.
Domande e risposte
- D: Quale Credit Bureau utilizza Citibank principalmente?
- D: Citibank offre carte di credito di lusso?
- D: Ci sono commissioni per l’accesso ai rapporti di credito?
- D: Puoi accedere ai rapporti di credito da tutti gli uffici tramite Credit Bureau Services?
- D: Quali sono alcune carte di credito Citi notevoli?
- D: Citibank rivela quali agenzie di credito usano per i rapporti?
- D: su quali agenzie di credito si basano principalmente?
- D: quando cittadina cittadina agli uffici di credito?
- D: Quale ufficio di credito è il più preciso?
- D: Qual è l’intervallo per un punteggio “buon credito”?
A: Citibank utilizza principalmente Experian per i rapporti di credito, secondo i dati di crowdsourcing.
A: Citibank non è noto per le carte di lusso, ma offrono varie opzioni di carta di credito tra cui scegliere.
A: Sì, i servizi dell’ufficio di credito di solito richiedono commissioni per l’accesso ai rapporti di credito e alle funzionalità avanzate.
A: No, i servizi dell’ufficio di credito potrebbero non fornire accesso a report da tutti gli uffici.
A: Alcune carte di credito Citi notevoli includono CITI® Double Cash Card e Costco Allanchy Visa® Card di Citi.
A: Citibank non divulga quali agenzie di credito usano per i rapporti.
A: Secondo i dati dei consumatori, Citibank si basa principalmente su Experian, Equifax e TransUnion for Credit Reports.
A: Citibank riferisce a tutti i principali uffici di segnalazione del credito, di solito contemporaneamente alla dichiarazione di fatturazione mensile o poco dopo.
A: È impossibile determinare quale ufficio di credito è il più accurato poiché ogni ufficio raccoglie diverse informazioni. La maggior parte dei finanziatori si basa sul punteggio di credito FICO quando valuta il credito.
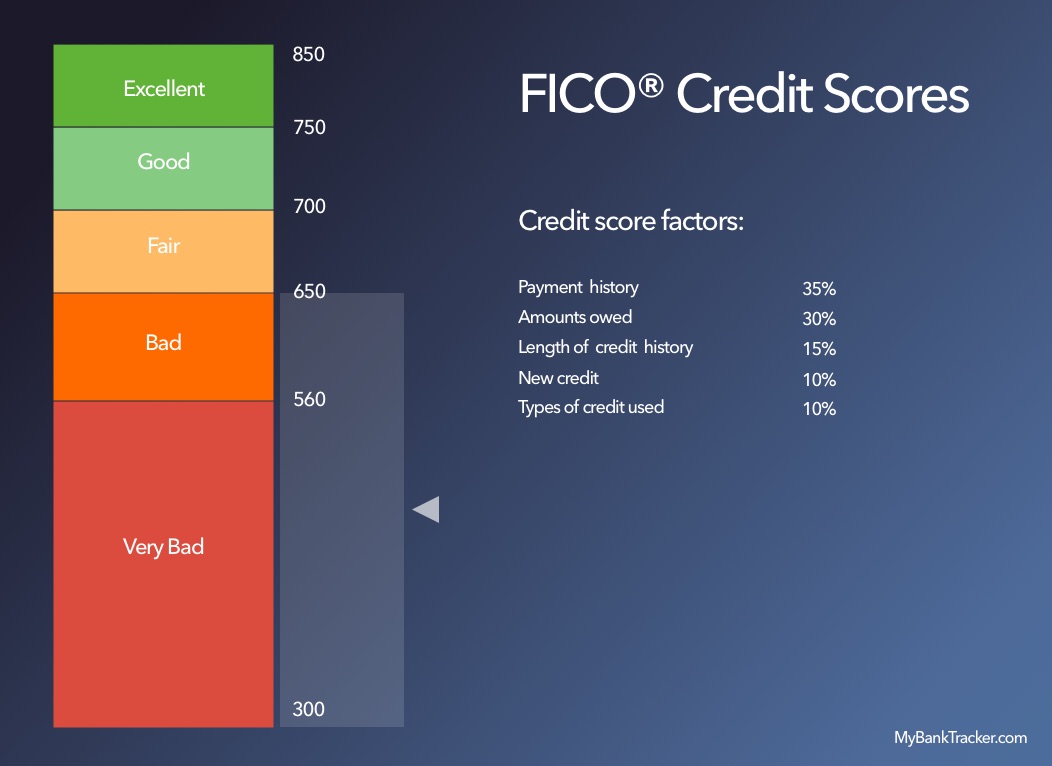
A: Un punteggio “buon credito” rientra nell’intervallo da 670 a 739.
Quale rapporto di credito fa Citibank Pull
Opzioni di offerta di uffici di credito per generare rapporti di credito più regolari o fornire funzionalità avanzate per aiutarti a migliorare il tuo punteggio se ti iscrivi attraverso i loro siti Web, ma tieni presente che questo servizio di solito richiede commissioni e non ti fornirà necessariamente l’accesso ai rapporti da qualsiasi altro ufficio.
Quale ufficio di credito usa Citi?
Nota editoriale: guadagniamo una commissione dai collegamenti partner su Forbes Advisor. Le commissioni non influenzano le opinioni o le valutazioni dei nostri redattori.

Getty
Mentre Citi ha rifiutato di commentare quale agenzia di credito consumer utilizza principalmente per presentare rapporti di credito quando si valuta l’affidabilità del credito per il richiedente della carta di credito, i dati di crowdsourcing hanno precedentemente indicato che la banca si basa principalmente su Experian per i suoi rapporti di credito, ma è noto che tira da altri uffici di credito, anche da altri uffici di credito.
Panoramica delle carte di credito Citi
Citi offre diverse carte di credito per i consumatori e le imprese. Sebbene non noto per le sue carte di lusso, Citi fa le carte di emissione che vale la pena guardare. Ad esempio, la carta Costco Awney Visa® di Citi * offre grandi premi per gas per coloro che hanno un abbonamento a Costco e la carta CITI® Double Cash potrebbe non essere più l’unica carta in contanti a tasso piatto sul mercato, ma è stata sicuramente una delle prime. La carta guadagna il 2% di rimborso su tutti gli acquisti: l’1% quando vengono effettuati gli acquisti e un altro 1% quando sono’essere ripagato. Con grandi opzioni di trasferimento del saldo e carte premio, Citi ha molte opzioni di carta di credito tra cui scegliere.
Offerte partner in primo piano
CARD CITI® Double Cash
Sul sito web di Citi
Bonus di benvenuto
Tassa annuale
Punteggio di credito
Eccellente, buono
APR regolare
18.99% – 28.99% (variabile)
Gli intervalli di punteggio di credito si basano sul punteggio del credito FICO®. Questo è solo un metodo di punteggio e un emittente della carta di credito può utilizzare un altro metodo quando si considera l’applicazione. Questi sono forniti solo come linee guida e l’approvazione non è garantita.
Card Cash Cash℠ Citi
Sul sito web di Citi
Bonus di benvenuto
Tassa annuale
Punteggio di credito
Eccellente, buono
APR regolare
18.99% – 28.99% (variabile)
Gli intervalli di punteggio di credito si basano sul punteggio del credito FICO®. Questo è solo un metodo di punteggio e un emittente della carta di credito può utilizzare un altro metodo quando si considera l’applicazione. Questi sono forniti solo come linee guida e l’approvazione non è garantita.
Guadagna $ 200 in contanti dopo aver speso $ 1.500 per gli acquisti nei primi 6 mesi di apertura del conto. Questa offerta bonus sarà soddisfatta come 20.000 punti di ringraziamento, che possono essere riscattati per $ 200 in contanti.
Carta Citi® Diamond Preferred®
Sul sito web di Citi
Bonus di benvenuto
Tassa annuale
Punteggio di credito
Eccellente, buono
APR regolare
17.99% – 28.74% (variabile)
Gli intervalli di punteggio di credito si basano sul punteggio del credito FICO®. Questo è solo un metodo di punteggio e un emittente della carta di credito può utilizzare un altro metodo quando si considera l’applicazione. Questi sono forniti solo come linee guida e l’approvazione non è garantita.
Quale ufficio di credito usa Citi?
Sebbene la banca non abbia risposto a Forbes Advisor’s Domande su quali agenzie di credito al consumo traggono i suoi rapporti, i dati del consumatore auto-segnalati indicano che Citi attinge principalmente ai rapporti da Experian. Anche la banca sembra appoggiarsi a Equifax e meno comunemente dalla transunion per i rapporti.
Credit Bureau usato secondo lo stato
I dati suggeriscono che Citi utilizza i tre principali uffici di credito. In numerosi stati, Experian sembra essere usato principalmente, tra cui: Alabama, Arkansas, Colorado, Indiana, Iowa, New Mexico, Oklahoma e Wisconsin. Equifax sembrava essere Citi’S Fonte dell’agenzia di segnalazione dei consumatori primari in numerosi altri stati: Delaware, Hawaii, Kansas, Minnesota e West Virginia. Secondo i nostri dati, TransUnion è il principale ufficio di credito utilizzato nello Utah e nel South Dakota.
Quando citi riferisce agli uffici di credito?
Citi riferisce a tutti i principali uffici di segnalazione del credito. Gli emittenti della carta di credito di solito riportano alle agenzie contemporaneamente la tua dichiarazione di fatturazione mensile viene rilasciata o subito dopo. In alcuni casi, le modifiche possono essere riflesse immediatamente nel tuo rapporto di credito, ma in altri potrebbero essere necessari più di un mese per aggiornare.
Quale ufficio di credito è più accurato?
Tre importanti uffici di credito gestiscono la maggior parte dei rapporti sui crediti dei consumatori negli Stati Uniti: Equifax, TransUnion ed Experian. Queste aziende si assumono la responsabilità di fornire rapporti di credito al consumo ai finanziatori, che quindi utilizzano le informazioni per valutare il rischio. L’attività di credito riduce ogni anno un grande profitto vendendo informazioni di credito, che sono state loro volontariamente fornite da banche, istituti di credito e altri fornitori di dati, Citi inclusi.
Le informazioni su ogni singolo consumatore variano in base all’agenzia; Nessun ufficio di credito raccoglie le stesse informazioni. Un rapporto di un ufficio di credito può, per diversi motivi, avere informazioni diverse da quella successiva. Perché ogni agenzia’le informazioni sono diverse, esso’s impossibile determinare quale ufficio di credito è il più accurato. La maggior parte del credito di tasso degli uffici di credito basato su un sistema denominato punteggio di credito FICO. Maggiore u.S. I finanziatori hanno maggiori probabilità di controllare questo punteggio quando si valutano il credito, quindi basare le decisioni sul tuo rating.
Gli uffici di credito possono offrire ciascuno un punteggio di credito FICO leggermente diverso. Questo non dovrebbe’t Importa troppo, poiché ogni punteggio rientra in un intervallo (ad esempio, viene considerato un punteggio tra 670 e 739 “buon credito”), sono improbabili differenze estreme tra i punteggi FICO emessi da uffici di credito a meno che non si sia verificato un errore.
Come ottenere un rapporto di credito
Puoi richiedere il tuo rapporto di credito in diversi modi, ma se tu’REGLIORE UN METODO GRATUITO E FACILE, Usa annuale Creditreport.com: l’unico sito Web autorizzato a generare report gratuiti. Puoi anche chiamare annuale Creditreport.com al numero 1-877-322-8228 per spedire il tuo rapporto di credito entro 15 giorni.
Ogni consumatore è, per legge, diritto ad almeno un rapporto di credito gratuito all’anno da ciascuna delle tre principali agenzie, sebbene fino alla fine del 2023, tu’ne è stato diritto a uno a settimana. Puoi chiedere questi rapporti in qualsiasi momento durante l’anno e non sei obbligato a richiederli insieme: il significato puoi chiedere il tuo rapporto Equifax a gennaio e il tuo rapporto Experian a luglio.
Opzioni di offerta di uffici di credito per generare rapporti di credito più regolari o fornire funzionalità avanzate per aiutarti a migliorare il tuo punteggio se ti iscrivi attraverso i loro siti Web, ma tieni presente che questo servizio di solito richiede commissioni e non ti fornirà necessariamente l’accesso ai rapporti da qualsiasi altro ufficio.
Come contestare le informazioni sul tuo rapporto di credito
Se trovi informazioni che sai essere errate, puoi contestare il tuo rapporto di credito. Dovrai preparare le tue informazioni personali e la documentazione sufficiente dell’errore prima di te’Sarò pronto a presentare una controversia. È possibile contestare gli errori direttamente con ciascun ufficio di credito in tutti i modi: online, per posta o per telefono. Quando si presenta una controversia, l’ufficio o l’agenzia indagheranno il tuo reclamo e rilascerà i risultati di solito entro 30-45 giorni.
Se i risultati portano a una modifica del tuo rapporto di credito, riceverai una copia gratuita e aggiornata del tuo rapporto, ma ciò potrebbe richiedere altri 45 giorni. Se non sei soddisfatto dei risultati della controversia, puoi inviare nuovamente con ulteriori informazioni di supporto per migliorare il tuo caso.
Linea di fondo
Se sei preoccupato per la tua posizione complessiva del credito e vuoi richiedere una carta di credito Citi, controlla prima i tuoi rapporti di credito per vedere quali dati sarà più probabile che la banca baserà la sua decisione finale su. Experian è la fonte più comunemente usata da cui Citi disegnerà un rapporto, ma lì’non è garanzia che abbiano vinto’T decidere di presentare un rapporto diverso o aggiuntivo da un’altra agenzia di reporting.
Se tu’Non è certo che il tuo punteggio sia abbastanza buono per essere approvato, puoi lavorare per migliorare il tuo credito. Se hai una forte ragione di preoccupazione, potrebbe essere un’opzione migliore a lungo termine per concentrarsi sulla ricostruzione e il rafforzamento del tuo punteggio di credito in tutti gli uffici: IT’S mai garantito Citi tirerà da un ufficio di credito specifico, quindi tu’Voglio assicurarti che i punteggi del credito siano in buona forma con ogni grande agenzia di reporting.
Quale rapporto di credito fa Citibank Pull?
Scopri quale u.S. Credit Bureau, Equifax, Experian o TransUnion, è più comunemente usato da Citi per approvare o negare una carta di credito o un prestito.
Aggiornato: 16 marzo 2023
Se tu’quasi richiesto per il credito o un prestito, esso’è una sensazione di te’lo so bene. Invia la tua domanda, trattieni il respiro, spero che vada mentre aspetti una risposta. Yay o no, accetta o rifiuta; Potrebbe essere uno dei due.
Qualunque sia il tuo risultato, ti chiedi mai dove un prestatore, una banca o una società di carte di credito riceve le loro informazioni per prendere una decisione di credito su di te? Essi’LL conferirà i tre grandi uffici di segnalazione del credito che registrano e compilano tutta la tua attività di credito – buona e cattiva.
Citi, ad esempio, utilizza informazioni di tutte e tre le agenzie ma si riferisce di più a Experian Come agenzia preferita per estrarre controlli di credito sui potenziali clienti. Negli ultimi due anni abbiamo analizzato 211 richieste di credito segnalate al consumo.S. Credit Bureau di Citi.
Nota: Citibank è una divisione bancaria al dettaglio di Citi, che è la divisione che si concentra su carte di credito e o altri prestiti al consumo non monorgani. È una piccola distinzione, ma molte persone tendono a scambiare i due.
Mentre ci sforziamo di identificare il rapporto di credito che è più probabile che venga selezionato nel tuo caso, il fatto è che può variare in base allo stato. Quello’S Perché abbiamo messo insieme un elenco dei dati di reporting del credito per i clienti Citi per stato. Quindi, puoi usarlo per riferimento per vedere quale rapporto di credito è più pertinente per te.
Dati dei rapporti di credito Citi
| Stato | BUSE DI CREDITO USATI |
|---|---|
| Alabama | Experian |
| Arkansas | Experian |
| Arizona | Equifax, Experian*e Transunion |
| California | Equifax, Experian*e Transunion |
| Colorado | Experian |
| Connecticut | Equifax* ed Experian |
| Delaware | Equifax |
| Florida | Equifax ed Experian* |
| Georgia | Equifax* e Transunion |
| Hawaii | Equifax |
| Illinois | Equifax*, Experian e Transunion |
| Indiana | Experian |
| Iowa | Experian |
| Kansas | Equifax |
| Kentucky | Equifax* ed Experian |
| Maryland | Equifax, Experian*e Transunion |
| Michigan | Equifax* ed Experian |
| Minnesota | Equifax |
| Nevada | Equifax ed Experian* |
| New Hampshire | Equifax e Transunion |
| New Jersey | Equifax ed Experian* |
| Nuovo Messico | Experian |
| New York | Equifax, Experian*e Transunion |
| Carolina del Nord | Equifax* ed Experian |
| Ohio | Equifax e Transunion |
| Oklahoma | Experian |
| Oregon | Equifax ed Experian |
| Pennsylvania | Equifax, Experian*e Transunion |
| Sud Dakota | Transunion |
| Tennessee | Equifax* e Transunion |
| Texas | Experian* e TransUnion |
| Utah | Transunion |
| Virginia | Equifax ed Experian* |
| Washington | Equifax, Experian e Transunion |
| Virginia dell’ovest | Equifax |
| Wisconsin | Experian |
*Indica l’ufficio di credito più comunemente usato nello stato.
Come (e dove) abbiamo trovato i dati
Banche, istituti di credito e fornitori di carte di credito sono un gruppo misterioso. Don’mi piace rivelare da dove tirano il credito. I dati che abbiamo studiato dalle CredurantBoards.com è stato reso pubblicamente disponibile dai consumatori che hanno anche richiesto credito tramite Citi, un sito in cui le persone possono presentare i risultati delle loro domande di credito.
I dati che abbiamo trovato hanno dato una visione approfondita di Citi’preferenza per l’utilizzo di Experian su TransUnion e Equifax negli ultimi due anni. (Anche se i risultati tornano ulteriormente.)
Perchè importa
Semplice. Vogliamo che tu confermi quale agenzia di reporting di credito Citi utilizza per gli assegni di credito, in modo da poter migliorare il tuo credito in piedi attraverso quel particolare ufficio – in questo caso, Experian.
Con quella conoscenza arriva il potere; il potere di prendere il controllo del tuo credito e di prendere i passi per rafforzare la storia del credito e il tuo punteggio di credito. Troppo spesso, richiedere credito significa non conoscere il punteggio o il contenuto del tuo rapporto di credito, ma inviare comunque una domanda e sperare’Stick. Se indovina e assumi il tuo credito sia abbastanza forte da essere approvato per una linea di credito (anche se è eccellente), tu’cogliere l’occasione senza sapere davvero dove ti trovi.
Controllando il tuo credito, sapendo dove ti trovi effettivamente e sapendo quale agenzia di credito che banche come Citi assegno, puoi fare sforzi concertati per aumentare il tuo credito e migliorare la probabilità di approvazione del credito.
Controlla il tuo credito
Controllare il tuo credito non è’t Some clandestine, missione segreta che richiede un sacco di informazioni segrete, una pletora di pin e password – o peggio, denaro. Controllare il tuo credito è assolutamente gratuito e semplice come fare una richiesta. Puoi visitare annuale Creditreport.com per una copia del tuo attuale rapporto di credito, compilato da Equifax, TransUnion ed Experian.
Il mio metodo preferito è scaricare un’app di monitoraggio del credito, in cui hai accesso al tuo punteggio di credito corrente e report in ogni momento, da più agenzie di reporting del credito, aggiornato settimanalmente.
Nota importante: Controllare il tuo credito non lo farà, ripetere, non danneggerà il tuo punteggio di credito, quindi non’hai paura di tirare il tuo rapporto. Quando una banca (diciamo citi) controlla il tuo credito, conta come a “difficile” tira che può far cadere alcuni punti del tuo punteggio FICO. Ma controllare il tuo credito è un “morbido” tirare e vinto’t influenza il tuo punteggio minimamente.
Tirare il tuo merito è semplice e relativamente veloce, ma ricorda di rimanere vigile e tenere d’occhio alcuni dettagli che potrebbero complicare il processo.
Prima di colpire ‘invia,’ Assicurati che tutte le informazioni personali e finanziarie che inseriscono nella tua domanda di report di credito siano corrette. Un cognome errata o un numero di previdenza sociale errata potrebbe portare il software applicativo a impedirti di procedere, ritardando il processo.
Controlla sempre le tue informazioni.
Fai attenzione alle domande del trucco che ti possono essere poste e non’Ti convince a scegliere una risposta per il bene della raccolta; scegliere “nessuna delle precedenti” se tu’ti viene chiesto se tu’vi viveva in uno dei numerosi indirizzi, ma non hai’T. Il processo di verifica dell’applicazione spesso contiene domande che potrebbero non essere applicate.
Stampa sempre il tuo rapporto di credito dopo averlo recuperato. Questo può aiutarti a confrontarlo e contrastarlo con il prossimo rapporto di credito per cui richiedi (tu’Rievito al diritto a un rapporto gratuito all’anno), inoltre, il browser potrebbe impedirti di visualizzarlo di nuovo se si chiude fuori dalla pagina o si tenta di aggiornare. Avere una copia cartacea a portata di mano aiuta.
Se indossi’T ci si sente a tuo agio ad accedere al tuo rapporto di credito sul web, spedisci questo modulo al servizio di richiesta di rapporto di credito annuale, P.O. Box 105281 Atlanta, GA 30348-5281 per una copia cartacea o chiama il numero 1-877-322-8228.
Se hai già richiesto credito prima di controllare il rapporto e la domanda è stata negata, un inizio è chiedere alla banca o al prestatore una copia del rapporto di credito che hanno conferito nel rifiutare la tua richiesta. Esso’Elenco LL in dettaglio i motivi che hanno contribuito a un rifiuto del credito, come:
- Punteggio di credito basso
- Non abbastanza credito: sia rate e girevoli
- Troppo debito attivo, delinquente o inadempiente
- Conti in raccolte o recenti fallimenti
Ricorda che hai il diritto legale di chiedere loro il tuo rapporto di credito e loro’essere legalmente obbligato a fornirti uno entro 15 giorni dalla tua richiesta. Allora, una volta che tu’Ve ha il tuo rapporto di fronte a te, in bianco e nero, esso’è il momento di utilizzare le informazioni a tuo vantaggio e ottenere il tuo credito nella migliore forma della sua vita (e del tuo).
Lucidare il tuo rapporto di credito
Dicono che hai solo una possibilità per fare una buona prima impressione, e nulla potrebbe essere più vero quando si tratta di credito. Non importa quanto tu sia ben intenzionato o finanziariamente responsabile al centro, esso’è l’aspetto immediato del tuo credito su cui una banca o un creditore baserà la propria decisione. E se il tuo non è’t La più grande forma, potresti essere negato per il merito. Inoltre, il tuo punteggio di credito prenderà un colpo da un duro controllo del credito.
Esso’è il momento di dare un restyling al tuo credito, soprattutto se il tuo obiettivo è ottenere l’approvazione per il credito da parte di Citi o qualsiasi altro fornitore finanziario con elevati standard di credito. Apportare modifiche al tuo comportamento creditizio è un passo chiave da quando questo’Rifletterò positivamente sul tuo rapporto di credito. Ma tu’Voglio inoltre rimanere vigili del tuo rapporto di credito effettivo perché potrebbe contenere informazioni errate o obsolete che possono danneggiare inavvertitamente il tuo credito contro i tuoi migliori auguri.
Ecco alcuni passaggi da fare:
Decima il tuo debito. Pagare più debiti possibile – saldi delle carte di credito, prestiti agli studenti, prestiti per auto o mutui – mostra banche come Citi che tu’essere responsabile; Puoi prendere in prestito denaro, ripagarlo in modo tempestivo ed evitare di rimanere troppo a lungo. In breve, supporta la tua affidabilità creditizia.
Cerca e correggi, errori del rapporto di credito. Hai pagato tutto quel debito dall’ultimo punto proiettile in questo elenco, ma è’s ancora elencato come delinquente nel tuo rapporto di credito, mesi e mesi dopo. Cosa dà? Hai fatto la tua parte, ma il paradiso degli uffici di credito’T. Oppure, potrebbe essere un altro errore o un errore, come un prestito inadempiente nelle raccolte che’non è nemmeno tuo! Le tue informazioni potrebbero essere confuse con qualcun altro’s (come una persona che ha lo stesso nome come te), ma ora influisce sul tuo rapporto di credito e il punteggio in un modo molto brutto. La morale della storia: anche le agenzie di reporting del credito commettono errori, ma puoi anche contestare errori con loro. Seguire questi collegamenti per avviare il processo di controversia; Ogni agenzia di credito è obbligata a seguire la propria indagine:
Trovare un equilibrio. Per utilizzare il credito o non utilizzare il credito. Questa è la domanda; ma cosa’s la risposta? Bene, entrambi, in realtà. Il credito è pensato per essere usato ma con moderazione. Avvicinati al limite di credito troppo vicino, rischi di massimizzare quella carta di credito e ad andare in debito – e questo lascia una cattiva impressione sui creditori che’Ti assumerà’è troppo dipendente dal prestito di denaro. Usa troppo poco credito e mostra inesperienza con prestiti e rimborso, per non parlare del tuo rapporto di credito vinto’t Mostra qualsiasi prova della recente attività di credito. Mira a mescolarlo tra credito rotativo (spese quotidiane che variano in termini di costi, come generi alimentari o gas) e credito rateale (spese fisse, come un prestito ipotecario o pagamento dell’auto).
Aumenta il tuo limite di credito. Ma Don’t spendere la maggior parte di ciò che tu’Ve aggiunta. Che cosa’è il punto, potresti chiedere? Se hai un limite di credito di $ 5.000 e lo raddoppi a $ 10.000, non è’t i soldi destinati a essere spesi? Potresti, e se lo rimborshi per intero, in tempo, nessun problema. Ma il modo in cui influenza il tuo punteggio di credito è più sofisticato di così. Aumentando il limite di credito ma spendendo meno, ampliare l’utilizzo del credito: l’importo del credito che usi rispetto all’importo a tua disposizione. Più credito hai, ma meno spendi, dipinge un’immagine di qualcuno che non è’t ossessionato o dipendente dal credito per cavarsela. Gli esperti sostengono di utilizzare non più del 30 percento del credito disponibile; Quindi, se hai un limite di $ 9.000 sulla tua carta di credito, spendi non più di $ 3.000 al mese.
Altri fattori da considerare
Il credito non è’t L’unica cosa che Citi esaminerà quando si considera l’approvazione. Anche il rapporto tra il tuo reddito da portare a casa e le spese regolari contano-anche quelli che spendi attraverso il tuo conto corrente o la carta di debito. Le banche vogliono vedere se un. Voi’Vive oltre i tuoi mezzi, spendendo più di quanto guadagni (o vicino ad esso) e B. Che guadagni abbastanza denaro per permetterti di rimborsare una carta di credito, un prestito, ecc. La banca può’T fa una scommessa senza sapere quanti soldi hai in arrivo prima di approvarti per il credito.
Nessuno’La situazione finanziaria è perfetta, quindi non’t fare troppa pressione su te stesso per ottenere un credito al 100 % prima di applicare con Citi. Una situazione finanziaria a tutto tondo, una solida relazione di credito e un punteggio di credito nella gamma buona (o superiore) bene (o superiore) ti mette sulla strada per mostrare Citi (e altre banche) che tu e il tuo credito siete una forza finanziaria da non sottovalutare (e approvata anche per il credito).