


Controllando il mio punteggio di credito influisce sul mio punteggio?
I controlli di credito danneggiano il tuo punteggio di credito
Riepilogo
Un’indagine difficile, nota anche come un duro tiro, si verifica quando un prestatore o un fornitore di carte di credito controlla il tuo punteggio di credito dopo aver richiesto un prestito o una nuova carta di credito. Questo tipo di indagine potrebbe far scendere il tuo punteggio di credito. Ciò è particolarmente vero se richiedi diverse nuove carte di credito contemporaneamente. I finanziatori ti considerano più probabilità di far valere il debito e possibilmente perdere pagamenti se si richiede improvvisamente un importo significativo di nuovo credito.
Punti chiave
1. Quando richiedi il credito, i finanziatori ti chiederanno sul tuo rapporto di credito.
2. Solo le richieste risultanti dalle domande per il nuovo credito influiscono sui punteggi FICO.
3. Le richieste soft includono assegni di credito effettuati dalla tua banca o datore di lavoro.
4. Più richieste di credito in un breve periodo di tempo possono ridurre i punteggi FICO.
5. Le richieste di istituti di auto, ipoteca o prestiti agli studenti sono trattate come una singola indagine.
6. L’impatto delle richieste di credito sul tuo punteggio varia in base alla tua storia creditizia.
7. Una richiesta di credito aggiuntiva di solito prende meno di cinque punti dai punteggi FICO.
8. Un elevato numero di richieste aumenta il rischio di dichiarare il fallimento.
9. I pagamenti tempestivi per le fatture e l’onere del debito complessivo sono fattori più importanti per i punteggi del credito.
10. Lo shopping tariffario, per i mutui, automatici e prestiti studenteschi, è trattato in modo diverso e ha un impatto limitato sui tuoi punteggi.
Domande e risposte
1. In che modo le richieste difficili influiscono sul tuo punteggio di credito?
Le richieste difficili possono causare il calo del punteggio di credito, soprattutto se richiedi più nuove carte di credito contemporaneamente. I finanziatori considerano questo comportamento come un rischio più elevato di sostenere il debito e i pagamenti mancanti.
2. Qual è la differenza tra indagini dure e morbide?
Le richieste difficili derivano dalle domande per un nuovo credito, mentre le richieste di soft sono generalmente a fini informativi e non hanno alcun impatto sui punteggi del credito.
3. Possono più richieste di credito in un breve periodo di tempo danneggiare i punteggi del credito?
Sì, più richieste in un breve periodo di tempo possono ridurre i punteggi del credito. Suggerisce un rischio maggiore di cercare credito e potenzialmente assumere più debiti.
4. Le richieste di istituti di auto, ipoteca o prestiti agli studenti hanno un impatto sui punteggi del credito?
Le richieste di questi tipi di istituti di credito sono in genere trattate come una singola indagine e hanno un impatto limitato sui punteggi del credito.
5. Quanto influisce sull’indagine del credito?
L’impatto varia a seconda della tua storia creditizia unica, ma per la maggior parte delle persone, una richiesta di credito aggiuntiva prende meno di cinque punti dai loro punteggi FICO.
6. Quale ruolo svolgono le richieste di credito nella valutazione del rischio?
Mentre le richieste svolgono una parte minore nella valutazione del rischio, un elevato numero di richieste sul rapporto di credito aumenta la probabilità di dichiarare il fallimento.
7. Può valutare lo shopping per i prestiti influire sui punteggi del credito?
Per prestiti ipotecari, auto e studenteschi, i punteggi FICO trattano le richieste di acquisto a tasso in modo diverso. Le richieste fatte entro un periodo di tempo specifico non avranno un impatto sui punteggi.
8. Dovresti richiedere il credito solo quando necessario?
Si consiglia generalmente di richiedere credito solo quando necessario per evitare più richieste che potrebbero potenzialmente ridurre i punteggi del credito.
9. Può controllare il tuo rapporto di credito influire sui punteggi FICO?
No, controllare il tuo rapporto di credito o i punteggi FICO non influisce sui punteggi. È una buona pratica rivedere regolarmente le tue informazioni.
10. Quali fattori sono più importanti per i punteggi del credito che per le richieste?
I pagamenti tempestivi delle fatture e l’onere del debito complessivo hanno un impatto maggiore sui punteggi del credito rispetto alle richieste. Questi fattori riflettono il tuo affidabilità creditizia e la tua responsabilità finanziaria.
I controlli di credito danneggiano il tuo punteggio di credito
Un’indagine difficile, nota anche come un duro tiro, si verifica quando un prestatore o un fornitore di carte di credito controlla il tuo punteggio di credito dopo aver richiesto un prestito o una nuova carta di credito. Questo tipo di indagine potrebbe far scendere il tuo punteggio di credito. Ciò è particolarmente vero se richiedi diverse nuove carte di credito contemporaneamente. I finanziatori ti considerano più probabilità di aumentare il debito e possibilmente mancare i pagamenti, il che significa che ora sei un mutuatario più rischioso – se si richiede improvvisamente un importo significativo di nuovo credito.
Assegni di credito: quali sono le richieste di credito e come influiscono sul tuo punteggio FICO?
Quando richiedi credito, autorizzi quei finanziatori a chiedere o “chiedere” per una copia del tuo rapporto di credito da un ufficio di credito. Quando controlli successivamente il tuo rapporto di credito, potresti notare che le loro richieste di credito sono elencate. Le uniche richieste che contano per i punteggi FICO sono quelle che derivano dalle domande per un nuovo credito.
- Vai a fare shopping per auto e fai domanda per il finanziamento presso la concessionaria di auto e ti fanno un rapporto di credito su di te.
- Ottieni un’offerta di carta di credito preapprovata per posta e rispondi all’offerta.
- Contatta la tua società di carte di credito e richiedi un aumento della linea di credito. La società tira un nuovo rapporto di credito su di te per aiutare a determinare se garantiranno l’aumento della linea.
Altri esempi di richieste morbide:
- La tua banca ottiene un punteggio FICO aggiornato su tutti i suoi clienti per verificare la qualità del credito della sua base di clienti.
- Hai ottenuto un nuovo lavoro e il tuo datore di lavoro ha attirato il tuo rapporto di credito come parte del suo nuovo processo di screening dei dipendenti.
Le richieste di credito influiscono sul mio punteggio FICO?
La ricerca di FICO mostra che l’apertura di diversi conti di credito in un breve periodo di tempo rappresenta un maggiore rischio di credito. Quando le informazioni sul rapporto di credito indicano che hai fatto domanda per più nuove linee di credito in un breve periodo di tempo (al contrario dello shopping a tariffa per un singolo prestito, che viene gestito in modo diverso come discusso di seguito), i punteggi FICO possono essere più bassi di conseguenza. Sebbene i punteggi FICO considerano solo le richieste degli ultimi 12 mesi, le richieste rimangono sul rapporto di credito per due anni.
Se richiedi diverse carte di credito entro un breve periodo di tempo, appariranno più richieste nel rapporto. Alla ricerca di un nuovo credito può equivalere a un rischio più elevato, ma la maggior parte dei punteggi del credito non è influenzata da molteplici richieste di istituti di istituto di prestito automatico, ipotecario o degli studenti in un breve periodo di tempo. In genere, questi sono trattati come una singola richiesta e avranno un impatto limitato sui punteggi del credito.
Quanto le richieste di credito influenzeranno il mio punteggio?
L’impatto dalla domanda di credito varierà da persona a persona in base alle loro storie di credito uniche. In generale, le richieste di credito hanno un piccolo impatto sui punteggi FICO. Per la maggior parte delle persone, una richiesta di credito aggiuntiva prenderà meno di cinque punti dai loro punteggi FICO.
Per la prospettiva, l’intera gamma per i punteggi FICO è 300-850. Le richieste possono avere un impatto maggiore se hai pochi account o una breve storia creditizia. Un gran numero di indagini significa anche un rischio maggiore. Statisticamente, le persone con sei richieste o più sui loro rapporti di credito possono essere fino a otto volte più probabilità di dichiarare il fallimento rispetto alle persone senza richieste sui loro rapporti. Mentre le richieste spesso possono svolgere un ruolo nella valutazione del rischio, giocano una parte minore sono solo il 10% di ciò che costituisce un punteggio FICO. I fattori molto più importanti per i tuoi punteggi sono quanto paghi tempestivi le bollette e l’onere del debito complessivo come indicato nel tuo rapporto di credito.
Cosa sapere sullo shopping delle tariffe
La ricerca ha indicato che i punteggi FICO sono più predittivi quando trattano prestiti che comportano comunemente il tasso, come i mutui, i prestiti auto e studenteschi, in modo diverso. Per questi tipi di prestiti, i punteggi FICO ignorano le indagini fatte nei 30 giorni precedenti il punteggio. Quindi, se trovi un prestito entro 30 giorni, le richieste non influiranno sui punteggi mentre fai acquisti.
Inoltre, i punteggi FICO guardano sul tuo rapporto di credito per richieste di tasso di età superiore ai 30 giorni. Se i tuoi punteggi FICO ne trovano alcuni, i tuoi punteggi prendono in considerazione le richieste che rientrano in un periodo di acquisto tipico come una sola indagine. Per i punteggi FICO calcolati dalle versioni precedenti della formula di punteggio, questo periodo di acquisto è un arco di 14 giorni. Per i punteggi FICO calcolati dalle versioni più recenti della formula di punteggio, questo periodo di acquisto è di 45 giorni. Ogni prestatore sceglie quale versione della formula di punteggio FICO desidera utilizzare l’agenzia di reporting del credito per calcolare i punteggi FICO.
Cosa ricordare quando stai facendo acquisti
Se hai bisogno di un prestito, fai acquisti in un periodo mirato come 30 giorni. I punteggi FICO distinguono tra una ricerca di un singolo prestito e una ricerca di molte nuove linee di credito, in parte per il periodo di tempo in cui si verificano le indagini.
Quando cerchi un nuovo credito, richiedi e apri solo nuovi conti di credito secondo necessità. E prima di candidarti, è una buona pratica rivedere il tuo rapporto di credito e i punteggi FICO per sapere dove ti trovi. La visualizzazione delle nostre informazioni non influenzerà i punteggi FICO.
Come regola generale, è OK richiedere credito quando necessario. Sii consapevole di queste informazioni in modo da poter iniziare il processo di ricerca del credito con maggiore fiducia.
Punteggi di credito :: 01_CREDIT_SCORS :: Punteggi di credito
Rapporti di credito :: 02_CREDIT_REPORTS :: Credit Reports
Blog :: 03_blog ::/blog
Calcolatori finanziari :: 04_financial_calculars :: calcolatori finanziari
Conosci i tuoi diritti :: 05_know_your_rights :: conosci i tuoi diritti
Furto di identità :: 06_idenza_theft :: furto di identità
FAQ :: 07_FAQ :: FAQ
Glossario :: 08_glossary ::/glossario ->
Stima la tua gamma di punteggi FICO
Rispondi a 10 domande facili per ottenere una stima gratuita della gamma di punteggi FICO
I controlli di credito danneggiano il tuo punteggio di credito?

Che cosa’s La differenza tra un’indagine di credito duro e un’indagine di credito soft? Quanto fa un’indagine difficile influisce sul tuo punteggio di credito e quanto dura il tuo rapporto di credito? Come posso controllare il mio punteggio di credito gratuitamente? Rispondiamo a tutte le tue domande di controllo del credito e altro ancora.
Esistono diversi fattori che incidono sul tuo punteggio di credito: tasso di utilizzo del credito, cronologia dei pagamenti, durata complessiva della tua storia creditizia e tutti i registri pubblici aiutano a determinare dove il tuo punteggio scenderà tra il sistema di punteggio di credito 300-900.
Tuttavia, un altro pezzo importante che determina la salute del tuo punteggio di credito riguarda la frequenza con cui il tuo rapporto di credito viene estratto dai finanziatori. Il dieci percento del tuo punteggio di credito si basa sulle richieste (o richieste) che i finanziatori effettuano agli uffici di credito per vedere il tuo rapporto di credito.
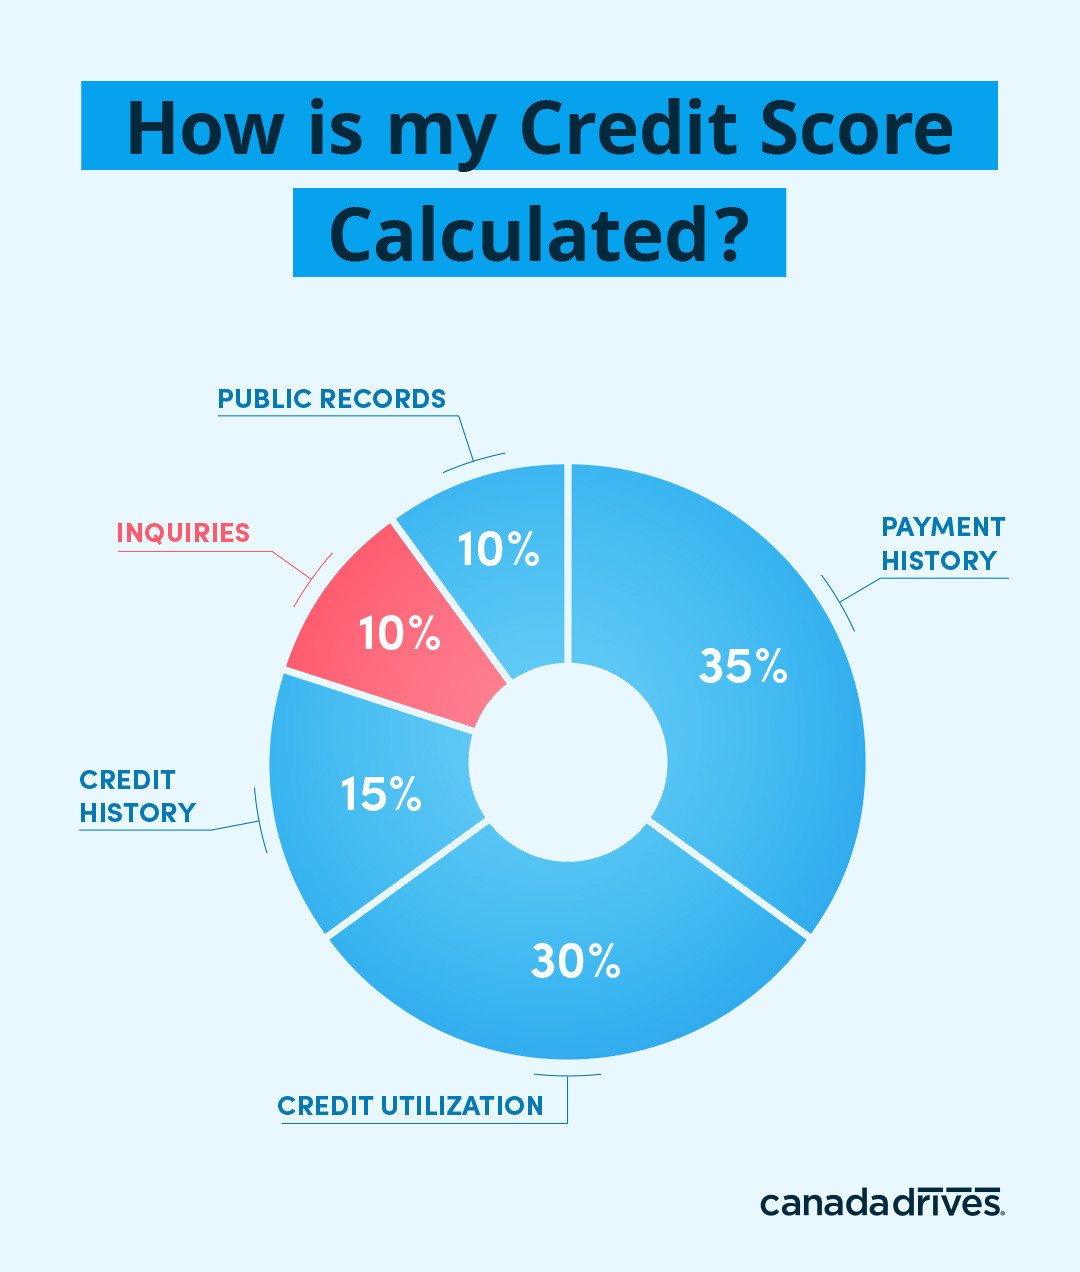
Le richieste rappresentano il 10% del punteggio di credito secondo l’Ufficio di credito Equifax
Le istituzioni di prestito devono assicurarti che tu’Re un mutuatario affidabile. Pertanto, devono visualizzare la cronologia del prestito per determinare se approvarti o meno. La cronologia dei prestiti è compilata e riassunta nel tuo rapporto di credito. Questo rapporto conterrà anche il tuo punteggio di credito.
Esistono due tipi di richieste: Richieste di credito Hard (alias “Hard Pulls”) e richieste di credito soft (aka “soft pulls”.)
UN Intervallo di credito duro si verifica quando si richiede un prestito e l’autorizzazione è richiesta da un prestatore per vedere se si è’ammissibile per l’approvazione. Questo tipo di controllo del credito verrà visualizzato nel tuo rapporto di credito, ma ci sono indennità speciali che consentono lo shopping dei tassi (vedi “raggruppamento” di seguito).
UN richiesta di credito soft si verifica quando un prestatore controlla il tuo rapporto di credito a fini informativi. Questo tipo di controllo del credito non lo fa’t influire sul tuo punteggio di credito e ha vinto’T visualizzare sul tuo rapporto di credito.
In che modo le richieste di credito difficili influiscono sul tuo punteggio di credito
Si verifica una richiesta di credito duro quando si richiede un prestito ed è richiesta l’autorizzazione per un prestatore per verificare l’idoneità del prestito.
I finanziatori devono vedere quanto sei responsabile delle tue finanze, il che significa che devono tirare il tuo rapporto per visualizzare la tua storia creditizia prima che possano approvarti.
Esempi comuni di richieste di credito duro includono:
- Applicazioni ipotecarie
- Applicazioni di finanziamento automatico
- Carte di credito
- Prestiti studenteschi
- Prestiti personali
Se richiedi più tipi di prestiti diversi, diverse richieste sul rapporto in un breve periodo di tempo potrebbero influire sul tuo punteggio di credito in quanto indica che potresti essere stretto finanziariamente. Gli uffici di credito tendono a vederti come un rischio maggiore di non rimborsare il debito. Ecco perché è importante richiedere il credito con parsimonia e con istituti di prestito che probabilmente ti approviranno.
Richieste di mazzi per mitigare l’impatto
Quando si tratta di fare numerose applicazioni per un breve periodo di tempo, c’è un’eccezione. Se tu’Shopping per un tipo specifico di prestito, molteplici richieste contano solo come una indagine.
Ad esempio, se tu’Shopping per un’auto e confrontando le tariffe di prestito auto di diversi istituti di credito, ogni prestatore farà un’indagine separata. Ma poiché tutte le richieste sono per lo stesso tipo di prestito, contano solo come un’indagine fintanto che tutte le domande sono fatte in un periodo di 45 giorni.
Questo “raggruppamento” Metodo di applicazione per il credito entro un periodo di tempo specifico indica che tu’fare acquisti intelligenti e non fare domanda per prestiti irresponsabili.
Quanto dura una dura richiesta sul mio rapporto di credito?
Ogni richiesta di credito difficile potrebbe eliminare alcuni punti dal tuo punteggio di credito, e mentre influisce sul tuo punteggio di credito solo per un massimo di 12 mesi, potrebbe rimanere sul tuo rapporto per un massimo di tre anni.
Se fai domanda per vari tipi di prestiti (i.e. Un prestito personale, una carta di credito, un mutuo e un prestito auto) entro pochi giorni l’uno dall’altro, molteplici richieste difficili per un breve periodo di tempo aumenteranno la percezione del rischio per il prestatore, che può portare a un punteggio di credito più basso e a tassi di interesse potenzialmente più elevati.
Pertanto, dovresti richiedere il credito solo quando ne hai bisogno e assicurarti che quando i finanziatori facciano un duro tiro, vedono un rapporto che riflette un buon senso finanziario e non l’abuso di credito.
Come le richieste di credito morbide influiscono sul tuo punteggio di credito
Le richieste di credito soft si verificano quando un prestatore controlla il tuo rapporto di credito a fini informativi.
Questo tipo di controllo del credito non lo fa’t influire sul tuo punteggio di credito e ha vinto’T visualizzare sul tuo rapporto di credito.
Esempi comuni di richieste di crediti morbidi includono:
- Un datore di lavoro fa un controllo dei precedenti
- Fai domanda per l’assicurazione
- Vieni prequalificato per un prestito auto o una carta di credito
A differenza dei controlli di credito difficili, ha vinto Soft Pulls’t Imparare il tuo punteggio perché non hai’t applicato specificamente per un nuovo credito. Voi’non è mai penalizzato quando si tratta di richieste di credito soft.
Inoltre, quando scarichi il tuo rapporto di credito da uno dei Canada’S Major Credit Bureaus (Equifax o TransUnion), è considerato una domanda morbida come te’non presentare una domanda di prestito specifica.
Controlla gratuitamente il tuo rapporto di credito e il punteggio di credito
Esso’è una buona idea conoscere il tuo punteggio di credito prima di richiedere prestiti. Il monitoraggio del tuo rapporto di credito ti darà una buona idea di cosa aspettarti in termini di tassi di approvazione.
Inoltre, controllare attivamente il rapporto di credito è un buon modo per prevenire il rischio di qualsiasi attività fraudolenta sul rapporto. Se noti eventuali tirano sul tuo rapporto di credito’T autorizziamo, suggeriamo di contattare il tuo istituto finanziario e gli uffici di credito per contestare il reclamo.
Se tu’Rimani preoccupato per il tuo punteggio di credito, puoi scaricare e monitorare il tuo rapporto di credito gratuitamente su Borrowell.
Controllando il tuo punteggio di credito con Borrowell Won’t influire e riceverai consigli gratuiti per il miglioramento del credito e istruzione per aiutarti a diventare un esperto di credito a tutti i things. Quindi iscriviti in tre minuti e prendi il controllo delle tue finanze!
Controlla il mio punteggio di credito abbassarlo?
Nota editoriale: il contenuto di questo articolo si basa solo sulle opinioni e sulle raccomandazioni dell’autore. Potrebbe non essere stato rivisto, commissionato o altrimenti approvato da nessuno dei nostri partner di rete.
Controllando il tuo credito ha vinto’in genere influiscono sui punteggi del credito, fintanto che te’è quello che fa il controllo. Ma se qualcun altro accede al tuo rapporto di credito, potrebbe danneggiare il tuo punteggio in modo lieve, a seconda del tipo di richiesta di credito.
E in alcuni casi, un record di tale controllo del credito potrebbe rimanere sui rapporti di credito, creando un leggero resistenza sulla tua capacità di ottenere un debito per un massimo di due anni.
Così il controllo di un punteggio di credito lo abbassa? Si Qualche volta.
Su questa pagina
- Quando controlla il mio punteggio di credito lo abbassa?
- Come differiscono? Soft Inquiry vs. dura indagine
- Quando dovrei controllare il mio punteggio di credito?
- Come posso controllare il mio punteggio di credito?
- Domande frequenti
Quando controlla il mio punteggio di credito lo abbassa?
Un punteggio di credito è un punteggio di rischio, spesso che va da 300 a 850, che i creditori usano per valutare la probabilità di rimborsare i tuoi debiti. Può determinare non solo l’idoneità per le opportunità di credito – come mutui, prestiti personali e carte di credito – ma anche la quantità di interesse’paga.
Il tuo punteggio di credito viene generato in base alle informazioni sul tuo rapporto di credito, come la cronologia dei pagamenti, i documenti di fallimento, i nuovi conti di credito e la quantità di credito che utilizzi.
Ma un punteggio di credito può anche soffrire “richieste di credito duro.” Questi sono un tipo di controllo del credito che un prestatore potrebbe eseguire.
Noi’Riceve ai dettagli dei controlli difficili in un momento, ma dovresti sapere in anticipo che i due modelli di punteggio più utilizzati – FICO e VantagesCore – considerano entrambi richieste difficili nel calcolo del tuo punteggio.
Fortunatamente, una dura richiesta di credito può far sì che il tuo punteggio di credito scenda di soli cinque punti o meno, e potrebbe rimanere solo sul tuo rapporto di credito per un massimo di due anni.
Tuttavia, questo è ancora meno dell’ideale rispetto a un’indagine di credito morbido, che ha vinto’t Imparare il tuo punteggio di credito e che molti istituti di credito offrono come un modo per vedere se prequalifica un prodotto finanziario.
Punteggio di credito vs. rapporto di credito
I termini ‘Punteggio di credito’ E ‘rapporto di credito’ a volte vengono usati in modo intercambiabile. Tuttavia, ci sono differenze importanti tra i due da tenere a mente.
- Rapporto di credito: Questo è un elenco della tua attività di credito come cronologia dei pagamenti, assegni di credito e nuovi conti di credito. Puoi ottenere il tuo dagli uffici di credito.
- Punteggio di credito: Gli eventi sul rapporto di credito vengono utilizzati per calcolare il punteggio di credito, che è riportato da FICO e VantagesCore.
Come differiscono? Soft Inquiry vs. dura indagine
Nel mondo del credito, un controllo del credito viene spesso definito come un “inchiesta.”
Il Fair Credit Reporting Act (FCRA), che determina quando qualcuno può controllare il tuo credito e quanto tempo gli articoli possono rimanere sul tuo rapporto di credito, non’t distinguere tra diversi tipi di indagini.
Tuttavia, i tre uffici di credito al consumo – Equifax, Experian e TransUnion – hanno politiche per rimuovere le richieste di credito dai rapporti di credito, di solito entro due anni.
Gli assegni di credito possono essere divisi in due gruppi: richieste dure e morbide.
Qual è una dura richiesta?
Richieste difficili sono i registri di quando un prestatore o creditore controlla il tuo credito prima di prendere una decisione di prestito. Come notato sopra, avere domande difficili su un rapporto di credito potrebbe danneggiare il tuo punteggio di credito.
Se’S Una nuova domanda o una richiesta di aumento del limite di credito, molte delle situazioni che possono portare a una dura indagine sono il risultato di un creditore che risponde a un’azione che hai intrapreso.
Un’indagine difficile potrebbe essere aggiunta al tuo rapporto di credito quando:
- Richiedi un nuovo prestito, una linea di credito o una carta di credito e un’azienda tira il tuo rapporto di credito.
- Richiedi una carta di credito aziendale, che può anche portare a una richiesta sui tuoi rapporti di credito personali.
- Richiedi un aumento della linea di credito su uno dei tuoi account.
- Affitti un veicolo e paghi con carta di debito.
La buona notizia è, tuttavia, che, come altri segni negativi sul tuo credito, una dura indagine alla fine abbandonerà il tuo rapporto di credito.
Cos’è una domanda morbida?
Un’indagine morbida si verifica generalmente quando il controllo non è’T parte di una decisione creditizia. Una richiesta di credito soft ha vinto’t influire sui punteggi del credito.
Sebbene potrebbero verificarsi richieste morbide dopo aver intrapreso un’azione, alcune si svolgono anche a tua insaputa. Le richieste morbide possono verificarsi se:
- Controlli il tuo punteggio di credito.
- Un datore di lavoro controlla il tuo credito.
- Una società o il governo controlla il tuo credito prima di concederti una licenza professionale.
- Una compagnia assicurativa controlla il tuo credito.
- Un’azienda che hai già un account con assegni il tuo credito.
- Un prestatore ti offre un preventivo o una prequalificazione.
Le richieste soft mostrano solo copie dei tuoi rapporti di credito che Voi richiesta. Se qualcun altro controlla il tuo credito con un tiro duro o morbido, l’Ufficio di credito invierà loro un rapporto di credito che elenca solo richieste difficili degli ultimi due anni.
Quando dovrei controllare il mio punteggio di credito?
Come regola generale, esso’è una buona idea tenere d’occhio il tuo punteggio di credito. Esso’S particolarmente importante, tuttavia, per verificare il tuo punteggio di credito prima di richiedere qualsiasi forma di credito. Questo può darti un’idea di se incontri i creditori’ qualifiche e che tipo di tassi di interesse potresti essere offerto.
Oltre a ciò,’è anche una buona idea per controllare il tuo rapporto di credito almeno una volta all’anno. In questo modo, puoi fare attenzione a eventuali errori o attività fraudolente che possono apparire sul tuo rapporto e potrebbe avere un impatto negativo sul tuo punteggio di credito. (Vedi la nostra guida per controllare il credito gratuitamente per scoprire come farlo.)
Se trovi errori sul tuo rapporto di credito, assicurati di contestare l’attività con l’ufficio di credito che lo segnala.
Come contestare le indagini difficili
Se ci’S un articolo errato, obsoleto o non verificabile sul tuo rapporto di credito, potresti essere in grado di presentare una controversia presso l’Ufficio di credito o la Società che ha inviato le informazioni all’Ufficio di presidenza e rimuoverle.
La contestazione di articoli che sta danneggiando i punteggi del credito potrebbe essere un modo per aumentare rapidamente i tuoi punteggi.
Ecco alcune istanze di quando potrebbe essere una buona idea per te presentare una controversia creditizia:
Se la dura indagine è di oltre 24 mesi fa, potrebbe non essere più tempestivo e possibilmente può essere rimosso dai rapporti di credito.
Se un creditore ha controllato il tuo credito senza il permesso di farlo, potrebbe aver violato la FCRA e la dura indagine potrebbe essere rimossa.
Se qualcun altro ha chiesto credito a tuo nome, puoi contestare la dura indagine fraudolenta, come hai fatto’t autorizzare il controllo del credito. (Inoltre, cerca qualsiasi account associato da contestare e contatta il creditore per farti sapere che tu’Ve è stata vittima di frode.)
È possibile presentare una controversia con ciascuno degli uffici di credito online, per posta o al telefono. Il processo di controversia con gli arredi di dati può variare a seconda dell’organizzazione.
Tieni presente che un elemento negativo verrà rimosso dal tuo rapporto di credito solo se si presenta la controversia E L’Ufficio di credito o l’arredamento di dati rilevano che l’oggetto era effettivamente errato o obsoleto o l’organizzazione può’t Verificare l’articolo.
Ecco alcuni casi in cui potresti non essere in grado di contestare con successo una dura richiesta di credito:
Domande di credito rifiutate: Poiché una richiesta è un record di quando qualcuno ha controllato il tuo account, non quando hai aperto un nuovo account, una dura richiesta di una domanda in calo non è’t un errore e potresti non essere in grado di contestarlo correttamente.
Molteplici richieste difficili per una domanda di credito: Potresti anche trovare più richieste difficili per un prestito auto o un mutuo sui tuoi rapporti se hai fatto domanda di recente con una concessionaria o un broker. Esso’non è insolito per loro inviare più domande per tuo conto, nel tentativo di trovare un prestito con il tasso di interesse più basso e le migliori condizioni. Questi possono essere validi, ma potrebbe non aver bisogno di preoccuparti troppo di loro se si verificano nello stesso momento.
Richieste della società madre: In alcuni casi, potresti vedere una dura indagine da parte di un’organizzazione finanziaria che non’t riconoscere, ma potrebbe non essere neanche un errore. La società in cui si richiede il credito potrebbe avere una società madre o una società associata diversa, che finanzia il conto e controlla i richiedenti’ credito separatamente.
Come posso controllare il mio punteggio di credito?
Il check -in regolarmente sul tuo punteggio di credito è una buona abitudine da mantenere, soprattutto se tu’Pianificare di richiedere un prestito o una carta di credito. Ci sono diverse strade che puoi passare per tenere sotto controllo il tuo punteggio di credito:
- Usa un servizio gratuito: Alcune piattaforme, come LendingTree, offrono l’accesso gratuito per visualizzare il tuo punteggio di credito. Controllandolo vinto’t Imparare il tuo punteggio e questi tipi di servizi possono anche mostrarti ciò che sta influenzando il tuo credito e come puoi migliorarlo.
- Verificare con uffici o fornitori di credito: Tutti e tre gli uffici di segnalazione del credito, così come FICO e VantagesCore (che producono i punteggi stessi), consentono agli utenti di controllare i loro punteggi di credito. Con questo percorso, potrebbe essere necessario pagare per un piano che offre protezione del furto di identità, rapporti di credito e assicurazione sul furto.
- Verifica con il tuo istituto finanziario: Alcuni istituti finanziari come banche e unioni di credito offrono servizi di monitoraggio del credito. Ad esempio, se hai un conto bancario con Wells Fargo, la banca offre accesso al tuo punteggio FICO.
Se, d’altra parte, vuoi controllare il tuo rapporto di credito (che determina il tuo punteggio di credito ma non lo fa’T di solito include quel punteggio in esso), puoi visitare annuale Creditreport.com. Questo sito può ottenere rapporti da tutti e tre gli uffici di credito gratuitamente.
Controllando il mio punteggio di credito influisce sul mio punteggio?


04 febbraio 2021
Controlla il punteggio di credito in basso?
Tutti e 1 autori

Se un fornitore di carte di credito, prestatore ipotecario o prestatore auto controlla il tuo punteggio di credito dopo aver richiesto un prestito o un nuovo credito, il tuo punteggio potrebbe effettuare un leggero tuffo.
Ma qui’è la buona notizia: quel tuffo sarà piccolo, spesso solo cinque punti circa, secondo MyFICO, le persone dietro il punteggio di credito FICO® ampiamente usato. E se controlli il tuo punteggio, ha vinto’t cadono un po ‘. Il tuo punteggio di credito non è mai penalizzato quando lo controlli da solo.
Se tu’essere pronto a richiedere un mutuo, un auto o un altro tipo di prestito,’è importante conoscere il tuo punteggio di credito. I finanziatori si affidano a questo numero di tre cifre per determinare la probabilità di rimborsare il prestito in tempo. Un punteggio basso significa te’Fare la fatica per qualificarsi per un prestito. Se ti qualifichi, il tuo tasso di interesse sarà più alto. Esso’s intelligente, quindi, per ordinare il tuo punteggio di credito – sia che tu lo ottenga attraverso un sito gratuito o paghi per un punteggio di credito da uno dei tre uffici di credito nazionali – prima di richiedere un nuovo credito o un prestito.
Se conosci il tuo punteggio, tu’Savo anche se è necessario adottare le misure necessarie per migliorarlo prima di richiedere un nuovo credito o un prestito. Esso’è solo un bonus che controlla da solo’t fare qualsiasi danno a questo punteggio.
Richieste di credito
Esso’è una buona idea conoscere i tipi di richieste di credito.
Cosa sono le tiri morbidi?
Esistono due tipi di richieste di credito: duro e morbido. Richieste morbide – spesso chiamate soft trains – si verificano quando controlli il tuo punteggio di credito ordinandolo da un servizio gratuito o da uno dei tre uffici di credito nazionali di Equifax, Experian o TransUnion. Un’indagine morbida come questa non ha alcun effetto sul tuo punteggio di credito.
Un altro tipo di richiesta soft si verifica quando un prestatore o un fornitore di carte di credito controlla il tuo punteggio quando sta cercando di pre-approvare per un prestito o una carta di credito. Questo tipo di indagine morbida non causa nemmeno il calo del punteggio di credito. Questo perché non hai’T richiesto ufficialmente per un nuovo prestito o carta di credito. I finanziatori stanno controllando il tuo credito solo per determinare se è abbastanza forte da qualificarti per un prestito o una carta se alla fine si richiedi uno per uno.
Il che porta all’altro tipo di indagine che può danneggiare il tuo punteggio di credito, la dura indagine.
Qual è una dura richiesta?
Un’indagine difficile, nota anche come un duro tiro, si verifica quando un prestatore o un fornitore di carte di credito controlla il tuo punteggio di credito dopo aver richiesto un prestito o una nuova carta di credito. Questo tipo di indagine potrebbe far scendere il tuo punteggio di credito. Ciò è particolarmente vero se richiedi diverse nuove carte di credito contemporaneamente. I finanziatori ti considerano più probabilità di aumentare il debito e possibilmente mancare i pagamenti, il che significa che ora sei un mutuatario più rischioso – se si richiede improvvisamente un importo significativo di nuovo credito.
Fortunatamente, le domande difficili si verificano solo quando le si avvia facendo domanda per un prestito o una carta di credito. I finanziatori o i fornitori di carte di credito non possono eseguire una dura richiesta sul tuo credito da solo.
Come evitare domande difficili
Qui’S Come evitare domande difficili e aiutare a proteggere il tuo punteggio di credito dall’assunzione.
Assistente’T richiedere troppe carte di credito
Il modo più semplice per evitare richieste di credito duro è non richiedere troppe carte di credito. Ogni volta che richiedi una carta di credito, verrà visualizzata una richiesta difficile sul tuo rapporto di credito, potenzialmente danneggiando il tuo punteggio di credito.
Pensa attentamente prima di richiedere una nuova carta di credito. Hai davvero bisogno di un’altra carta di credito o hai invece di gestire meglio il credito che hai già?
Se stai facendo acquisti, fallo per un breve periodo di tempo
Shopping tra diversi istituti di credito per il miglior tasso di interesse vinto’T ha un impatto troppo grande sul tuo punteggio. Quello’s perché quando ricevi diverse indagini difficili dallo stesso tipo di prestatore – dire istituti di credito auto o istituti di credito ipotecari – durante un breve periodo di tempo, tali domande sono considerate solo una dura indagine totale. Quello’s perché’è ovvio che stai valutando le offerte di diversi istituti di credito, ma per un solo prestito.
Se stai acquistando un prestito ipotecario, quindi, assicurati di presentare domanda con questi istituti di credito durante un breve periodo di tempo, entro 14-45 giorni, a seconda del modello di punteggio FICO® utilizzato. In questo modo, le difficili indagini che questi istituti di credito hanno vinto’T ciascuno essere conteggiato separatamente.
Prendi il tuo prestito rapidamente
Se stai facendo acquisti per il miglior tasso di interesse con un prestito ipotecario, personale, auto o studente. Se lo fai, il tuo punteggio FICO® ignorerà le domande difficili che i finanziatori hanno fatto quando studia il tuo credito.
Come controllare i punteggi del credito in sicurezza
L’ordinazione o il controllo del tuo punteggio di credito non si tradurrà mai in una richiesta difficile, solo una morbida. Hai vinto’devi preoccuparti del tuo punteggio di credito che si immergi quando lo ordini da solo. Ecco diversi modi per visualizzare il tuo punteggio di credito.
Verifica con la tua banca
Le banche spesso forniscono punteggi di credito gratuiti per i loro clienti. Questo può essere un modo per visualizzare lo stato del tuo credito senza dover pagare un punteggio. Ricorda, tuttavia, che il punteggio inviato dalla tua banca potrebbe non essere il punteggio di credito FICO® che i mutui e i finanziatori auto usano. Il punteggio che le banche e altri istituti finanziari inviano, tuttavia, dovrebbe essere simile e ti darà un’idea di quanto sia forte il tuo credito.
Verificare con le tue carte di credito
I fornitori di carte di credito forniscono anche punteggi di credito gratuitamente ai propri clienti. Ancora una volta, questo potrebbe non essere lo stesso punteggio FICO® che i finanziatori usano durante la valutazione del credito ma dovrebbe fornire un buon indicatore se il tuo credito è forte o debole.
[H3] paga per i tuoi punteggi
Puoi anche pagare per il tuo punteggio FICO® da uno dei tre uffici nazionali di credito di Experian, Equifax o TransUnion. I prezzi variano ma dovrebbero costare circa $ 15.
Tipi di valutazioni del punteggio di credito
Ecco due tipi di punteggi di credito.
Il tuo punteggio FICO® è il punteggio di credito che viene più comunemente usato quando tu’replicare per un nuovo prestito o credito. Ognuno dei tre uffici di credito di Experian, Equifax e TransUnion ha un punteggio FICO® separato su di te. Questi tre punteggi, tuttavia, dovrebbero essere simili.
VantagesCore è un nuovo punteggio di credito creato congiuntamente da Experian, Equifax e TransUnion in alternativa al punteggio FICO®. Questo punteggio è stato introdotto nel 2006. Non è ampiamente utilizzato dai finanziatori come il punteggio FICO®.
Monitorare il tuo credito? Potrebbe non essere una protezione sufficiente contro il furto di identità.
La protezione del furto di identità LifeLock vede più minacce alla tua identità, come le tue informazioni personali sul Web oscuro. E se diventi vittima di un furto di identità, gli agenti di ripristino dell’identità dedicati lavoreranno per risolverlo.
Inizia la tua protezione ora. Ci vogliono solo minuti per iscriversi.
Nota editoriale: i nostri articoli forniscono informazioni educative per te. Le offerte di Nortonlifelock potrebbero non coprire o proteggere da ogni tipo di crimine, frode o minaccia di cui scriviamo. Il nostro obiettivo è aumentare la consapevolezza della sicurezza informatica. Si prega di rivedere i termini completi durante l’iscrizione o la configurazione. Ricorda che nessuno può prevenire tutto il furto di identità o il crimine informatico e che LifeLock non monitora tutte le transazioni in tutte le aziende.
Cos’è un blocco del credito? Dovrei congelare il mio credito?
Credit Freezes e Credit Locks aiutano a impedire ai truffatori di aprire gli account e prendere prestiti a tuo nome. Ma ci sono anche differenze importanti.
Qual è un buon punteggio di credito?
Il tuo credito e le tue finanze sono parte integrante del tuo benessere finanziario. Se gestiti correttamente, possono semplificare la vita. Sia che tu voglia sfidare un errore del rapporto di credito o migliorare il tuo punteggio di credito, puoi saperne di più qui.
Le carte di debito sono pericolose?
Se trovi qualcosa nel tuo rapporto di credito che non lo fa’appartenere lì, qui’è cosa fare.
Come contestare un errore del rapporto di credito in 5 semplici passaggi
Gli errori sui rapporti di credito al consumo possono essere un evento comune. Se trovi qualcosa nel tuo rapporto di credito che non lo fa’appartenere lì, qui’è cosa fare.
Inizia la tua protezione,
Iscriviti in minuti.
Il marchio Lifelock fa parte di Nortonlifelock Inc. La protezione del furto di identità di vita non è disponibile in tutti i paesi.
Copyright © 2023 Nortonlifelock Inc. Tutti i diritti riservati. Nortonlifelock, il logo Nortonlifelock, il logo Checkmark, Norton, LifeLock e il logo Lockman sono marchi o marchi registrati di Nortonlifelock Inc. o i suoi affiliati negli Stati Uniti e in altri paesi. Firefox è un marchio della Mozilla Foundation. Android, Google Chrome, Google Play e il logo Google Play sono marchi di Google, LLC. Mac, iPhone, iPad, Apple e il logo Apple sono marchi di Apple Inc., Registrato nella U.S. e altri paesi. L’app store è un marchio di servizio di Apple Inc. Alexa e tutti i loghi correlati sono marchi di Amazon.com, inc. o i suoi affiliati. Microsoft e il logo Windows sono marchi di Microsoft Corporation in U.S. e altri paesi. Il robot Android viene riprodotto o modificato dal lavoro creato e condiviso da Google e utilizzato in base ai termini descritti nel Creative Commons 3.0 Licenza di attribuzione. Gli altri nomi possono essere marchi dei rispettivi proprietari.