


Credit Karma riflette il tuo vero punteggio?
Credit Karma riflette il tuo vero punteggio?
Riepilogo:
Molte persone si chiedono perché i loro punteggi di credito sul karma del credito sono più alti dei loro rapporti di credito effettivi. Ci sono alcuni motivi per questo. In primo luogo, Credit Karma utilizza un modello di punteggio diverso chiamato Vantage Score, che è spesso superiore al punteggio FICO che la maggior parte dei finanziatori usa. In secondo luogo, il karma del credito riflette solo i punteggi di TransUnion e Equifax, quindi potrebbe non mostrare il quadro completo del tuo affidabilità creditizia. Infine, istituti di credito diversi possono utilizzare diversi modelli di punteggio e avere accesso a diverse informazioni del credito, portando a discrepanze nei punteggi. È importante controllare i tuoi rapporti di credito effettivi da tutti e tre gli uffici e comprendere il modello di punteggio utilizzato dal prestatore da cui stai cercando credito.
Punti chiave:
- Credit Karma utilizza il punteggio di Vantage, che può essere superiore al punteggio FICO utilizzato dalla maggior parte dei finanziatori.
- Il karma del credito riflette solo i punteggi di TransUnion ed Equifax.
- Diversi istituti di credito possono utilizzare diversi modelli di punteggio e avere accesso a informazioni di credito diverse.
- È importante controllare i tuoi rapporti di credito effettivi da tutti e tre gli uffici.
- Comprendere il modello di punteggio utilizzato dal prestatore da cui stai cercando credito è cruciale.
- Verificare l’accuratezza delle informazioni su tutti e tre i rapporti di credito.
- Contestare eventuali discrepanze in tutti e tre i rapporti di credito.
- Experian e Equifax forniscono più punteggi di credito FICO ai finanziatori.
- I punteggi specifici del settore sono ottimizzati per prodotti di credito specifici.
- Concentrati sul miglioramento dei punteggi in base alla matrice del prestatore.
Domande:
- Perché i punteggi del karma del credito sono superiori ai rapporti di credito effettivi?
- Da quale credito gli uffici creano i punteggi del karma?
- Perché è importante verificare i rapporti di credito effettivi da tutti e tre gli uffici?
- I finanziatori diversi utilizzano diversi modelli di punteggio?
- Se ti concentri sul miglioramento dei punteggi in base alla matrice del prestatore?
- Cosa forniscono Experian ed Equifax ai finanziatori?
- Quali passi puoi prendere per migliorare il tuo punteggio di credito?
- Quale gamma è considerata un buon punteggio di credito?
- Quale percentuale di consumatori ha punteggi di credito nella buona gamma?
- Quale percentuale di consumatori con buoni punteggi di credito probabilmente diventerà seriamente delinquente?
- Quale intervallo di punteggio di credito è considerato giusto?
- Cosa dovresti fare se vuoi migliorare il tuo punteggio di credito?
- Quali sono i vantaggi di avere un buon punteggio di credito?
- Quale percentuale di consumatori ha punteggi FICO inferiori a 683?
- Come puoi evitare di passare alla gamma di punteggi di credito equo?
Credit Karma utilizza il punteggio di Vantage, che è spesso superiore ai punteggi FICO utilizzati dai finanziatori.
Il karma del credito riflette solo i punteggi di TransUnion ed Equifax.
Il controllo di tutti e tre i rapporti di credito aiuta a garantire l’accuratezza e consente di identificare e contestare eventuali discrepanze.
Sì, istituti di credito diversi possono utilizzare diversi modelli di punteggio su misura per i loro prodotti di credito specifici.
Sì, è meglio tenere traccia del tuo rapporto di credito con l’entità che ti presenterà denaro per migliorare i tuoi punteggi in base ai loro criteri specifici.
Experian e Equifax forniscono più punteggi di credito FICO ai finanziatori, ottimizzati per specifici prodotti di credito.
Gestire il tuo credito in modo responsabile, pagare le bollette in tempo, mantenere bassa l’utilizzo del credito e affrontare eventuali articoli negativi sul tuo rapporto di credito può aiutarti a migliorare il tuo punteggio di credito.
Un punteggio di credito nell’intervallo da 670 a 739 è considerato buono.
Circa il 21% dei consumatori ha punteggi di credito nella buona gamma.
Circa il 9% dei consumatori con buoni punteggi di credito probabilmente diventerà seriamente delinquente in futuro.
Un intervallo di punteggio di credito da 580 a 669 è considerato giusto.
Controllare il punteggio FICO e seguire suggerimenti specifici in base al tuo file di credito può aiutarti a migliorare il tuo punteggio di credito.
Un buon punteggio di credito apre opportunità per una varietà di prodotti di credito e termini migliori, sebbene i tassi di interesse più disponibili potrebbero non essere garantiti.
Circa il 35% dei consumatori ha punteggi FICO inferiori a 683.
Gestire attentamente il tuo credito e mantenendo un buon punteggio di credito, puoi impedire al tuo punteggio di cadere nell’intervallo del punteggio di credito equo.
Risposte dettagliate:
Domanda 1: perché i punteggi del karma del credito sono superiori ai rapporti di credito effettivi?
Risposta: Credit Karma utilizza il punteggio di Vantage, che è un modello di punteggio diverso rispetto ai punteggi FICO utilizzati dalla maggior parte dei finanziatori. Gli algoritmi e i criteri di punteggio utilizzati dal punteggio di Vantage possono comportare punteggi più alti rispetto ai punteggi FICO. È essenziale capire il modello di punteggio utilizzato dal prestatore da cui stai cercando credito per ottenere un quadro più accurato della tua merito di credito.
Domanda 2: da quale crediti gli uffici fa i punteggi del karma di credito?
Risposta: il karma del credito riflette solo i punteggi di TransUnion ed Equifax. Questi due uffici di credito forniscono dati al karma di credito e i loro punteggi vengono utilizzati per calcolare il punteggio di credito sulla piattaforma. Tuttavia, è importante notare che altri istituti di credito e creditori possono riferire a diversi uffici di credito, come Experian. Pertanto, controllare i rapporti di credito da tutti e tre gli uffici è fondamentale per garantire l’accuratezza.
Domanda 3: perché è importante verificare i rapporti di credito effettivi da tutti e tre gli uffici?
Risposta: Controllare i rapporti di credito effettivi da tutti e tre gli uffici (TransUnion, Equifax ed Experian) consente di verificare l’accuratezza delle informazioni riportate. Diversi creditori possono riferire a uffici diversi e potrebbero esserci discrepanze che possono influire sul tuo affidabilità creditizia. Esaminando tutti e tre i rapporti, è possibile identificare e contestare eventuali errori o inesattezze, garantendo che la storia creditizia sia rappresentata correttamente.
Domanda 4: I finanziatori diversi utilizzano diversi modelli di punteggio?
Risposta: Sì, i finanziatori diversi possono utilizzare diversi modelli di punteggio su misura per i loro prodotti di credito specifici. Ad esempio, un prestatore ipotecario può utilizzare un modello di punteggio che enfatizza i fattori relativi ai mutui, mentre un emittente della carta di credito può utilizzare un modello incentrato sull’utilizzo della carta di credito e sulla cronologia dei pagamenti. È importante capire il modello di punteggio utilizzato dal prestatore da cui stai cercando credito e concentrarsi sul miglioramento dei punteggi in base ai loro criteri specifici.
Domanda 5: se ti concentri sul miglioramento dei punteggi in base alla matrice del prestatore?
Risposta: Sì, si consiglia generalmente di tenere traccia del tuo rapporto di credito con l’entità che ti presterà denaro, come un prestatore ipotecario o un fornitore di prestiti auto. Ogni prestatore può avere la propria matrice di punteggio in base alla loro specifica valutazione del rischio e al prodotto creditizio. Comprendendo i fattori considerati dal prestatore e apportando miglioramenti di conseguenza, puoi aumentare le possibilità di ottenere credito a condizioni favorevoli.
Domanda 6: cosa forniscono Experian ed Equifax ai finanziatori?
Risposta: Experian e Equifax forniscono più punteggi di credito FICO ai finanziatori. Questi punteggi sono adattati a diversi prodotti di credito come prestiti auto o carte di credito. I finanziatori possono utilizzare questi punteggi specifici del settore per valutare l’affidabilità creditizia e determinare i termini e i tassi di interesse che offrono ai mutuatari. È importante tenere traccia del tuo rapporto di credito con l’ufficio pertinente per il prodotto di credito specifico a cui sei interessato, in quanto questo ti aiuterà a migliorare i tuoi punteggi in base alla loro matrice.
Domanda 7: quali passi puoi prendere per migliorare il tuo punteggio di credito?
Risposta: Migliorare il punteggio di credito prevede la gestione di credito in modo responsabile. Alcuni passaggi che puoi prendere includono:
- Paga le fatture in tempo: la cronologia dei pagamenti è un fattore significativo nel tuo punteggio di credito. Assicurati di pagare le bollette entro la data di scadenza per mantenere una cronologia dei pagamenti positiva.
- Mantieni l’utilizzo del credito basso: mira a mantenere i saldi delle carte di credito al di sotto del 30% del limite di credito disponibile. L’utilizzo di credito elevato può avere un impatto negativo sul tuo punteggio.
- Indirizzo articoli negativi: se hai degli articoli negativi sul tuo rapporto di credito, come pagamenti in ritardo o raccolte, lavorare per risolverli e garantire che vengano segnalati accuratamente.
- Evita di aprire troppi nuovi account: aprire più nuovi account di credito in un breve periodo può avere un impatto negativo sul tuo punteggio. Apri solo nuovi account quando necessario.
- Monitora i tuoi rapporti di credito: controlla regolarmente i rapporti di credito per errori e inesattezze. Contesa le discrepanze che trovi.
Seguendo questi passaggi, puoi fare progressi nel miglioramento del punteggio di credito nel tempo.
Domanda 8: quale intervallo è considerato un buon punteggio di credito?
Risposta: un punteggio di credito nell’intervallo da 670 a 739 è considerato buono. Ciò indica che hai un rischio di credito relativamente basso e che è probabile che venga offerto una varietà di prodotti di credito. Mentre è auspicabile un buon punteggio di credito, tieni presente che i singoli finanziatori possono avere i propri criteri per la valutazione dell’affidabilità creditizia.
Domanda 9: quale percentuale di consumatori ha punteggi di credito nella buona gamma?
Risposta: circa il 21% dei consumatori ha punteggi di credito nella buona gamma. Ciò significa che una parte significativa della popolazione rientra in questa categoria di affidabilità creditizia. È importante cercare un buon punteggio di credito per accedere al credito a condizioni favorevoli, ma tieni presente che i punteggi più alti possono offrire ulteriori vantaggi.
Domanda 10: quale percentuale di consumatori con buoni punteggi di credito probabilmente diventerà gravemente delinquente?
Risposta: Circa il 9% dei consumatori con buoni punteggi di credito probabilmente diventerà seriamente delinquente in futuro. Mentre un buon punteggio di credito indica un minor rischio di delinquenza, è importante mantenere le abitudini di gestione del credito responsabili per evitare di cadere in difficoltà finanziarie. Pagare le bollette in tempo e gestire il credito responsabile è essenziale, indipendentemente dal tuo punteggio di credito.
Domanda 11: quale intervallo di punteggio di credito è considerato giusto?
Risposta: un intervallo di punteggio di credito da 580 a 669 è considerato giusto. Ciò suggerisce che c’è spazio per il miglioramento delle tue abitudini di gestione del credito per aumentare il tuo affidabilità creditizia. Sebbene non sia necessariamente un punteggio negativo, essere nell’intervallo equo può comportare tassi di interesse più elevati o opzioni di credito più limitate rispetto a quelli con punteggi di credito buoni o eccellenti.
Domanda 12: cosa dovresti fare se vuoi migliorare il tuo punteggio di credito?
Risposta: se vuoi migliorare il tuo punteggio di credito, inizia controllando il tuo punteggio FICO. Insieme al tuo punteggio, riceverai informazioni su fattori specifici che influenzano il tuo punteggio. Affronta questi fattori migliorando la cronologia dei pagamenti del credito, riducendo l’utilizzo del credito e risolvendo eventuali articoli negativi sul rapporto di credito. Seguire questi suggerimenti generali di miglioramento del punteggio può aiutarti a fare progressi nel miglioramento del tuo punteggio di credito.
Domanda 13: quali sono i vantaggi di avere un buon punteggio di credito?
Risposta: avere un buon punteggio di credito apre opportunità per una vasta gamma di prodotti di credito. I finanziatori considerano le persone con buoni punteggi di credito come mutuatari accettabili, rendendoli idonei a vari prodotti di credito. Mentre i termini specifici e i tassi di interesse offerti possono variare, avere un buon punteggio di credito indica che sei un mutuatario affidabile e aumenta le possibilità di approvazione per prestiti, carte di credito e altri prodotti di credito.
Domanda 14: quale percentuale di consumatori ha punteggi FICO inferiori a 683?
Risposta: Circa il 35% dei consumatori ha punteggi FICO inferiori a 683. Ciò indica che una parte significativa della popolazione rientra in questo intervallo di punteggio di credito. Mentre avere un punteggio inferiore a 683 può limitare alcune opzioni di credito, è importante ricordare che i punteggi del credito possono essere migliorati nel tempo con la gestione del credito responsabile.
Domanda 15: come puoi evitare di cadere nella gamma di punteggi di credito equo?
Risposta: per evitare che il tuo punteggio di credito si inserisca nell’intervallo del punteggio di credito equo, gestisci attentamente il tuo credito. Paga le fatture in tempo, mantieni bassa l’utilizzo del credito e affronta eventuali articoli negativi sul rapporto di credito prontamente. Mantenendo buone abitudini di gestione del credito, puoi rimanere entro la buona gamma di punteggi di credito e potenzialmente migliorare il tuo punteggio nel tempo.
Credit Karma riflette il tuo vero punteggio?
Per dare un’occhiata più da vicino al motivo per cui i tuoi punteggi sono più alti su Credit Karma di quanto non siano nel tuo effettivo rapporto di credito Bureau, prenota una sessione gratuita di 15 minuti #LinkInbio
Credit Karma riflette il tuo vero punteggio?
Войдите, чтобы подmmoыыт я на авторов, ставить лайки видео и читать коментарииииииииzzolleke all’altra.
Реко personale
© 2023 Tiktok
21
0
Поделитьс
00:00 / 00:00
Credit Karma è un indicatore di punteggio di credito. Non è il tuo mutuo reale. Ogni tipo di credito (mutuo, auto, carte di credito) avrà tutti punteggi di credito diversi. Ogni tipo di debito ha una diversa valutazione del rischio. Fare domanda con noi oggi e noi’LL estrai un rapporto di credito soft e ti darò un piano di gioco di acquisto a casa.
#mutuo #immobiliare #credito #creditkarma
Yeaa nno – Kinley Mochrie
ThatMortGageDude_
Shane Jones That Mortgage Dude · 3-9 entato подrnoсться
Credit Karma riflette il tuo vero punteggio?
Ricevo questa domanda frequentemente, perché il mio punteggio di credito è più alto su Credit Karma?!
Se’è un punteggio diverso da una banca, un prestatore auto o un’altra fonte di credito,’non è insolito vedere molti punteggi di credito diversi. Ecco i primi 2 motivi per cui tu’sta vedendo punteggi diversi ..
#1 Credit Karma Riflette il tuo punteggio Vantage rispetto al tuo punteggio FICO. Un punteggio di Vantage è utile per aiutarti a vedere ciò che viene segnalato sul tuo rapporto di credito, ma nel lavorare con i clienti i punteggi di Karma on Credit sono in genere da 15 a 20 punti in più rispetto al loro punteggio FICO. Esso’s un modello di punteggio diverso da quello che utilizzerà un mutuo o un prestatore di auto.
#2 Credit Karma riflette solo i tuoi punteggi da TransUnion ed Equifax. Quando hai un importante acquisto come una casa o un’auto nei tuoi obiettivi da 3 a 6 mesi’è meglio guardare a tutti e 3 i tuoi rapporti di credito in questo modo puoi confermare l’accuratezza su tutti e 3 i rapporti e contestare le discrepanze in dollari in tutti e 3 i rapporti.
#3 cosa’s più in contanti confuso è esperio ed equifax fornisce 16 diversi punteggi di credito FICO ai finanziatori, mentre TransUnion ha 21. Altri vengono aggiunti ogni anno. I punteggi specifici del settore sono ottimizzati per prodotti di credito specifici come prestiti auto o carte di credito. Esso’è meglio tenere traccia del tuo rapporto di credito con l’entità che ti darà denaro per la casa o l’auto, in questo modo stai migliorando i tuoi punteggi in base alla loro matrice.
Per dare un’occhiata più da vicino al motivo per cui i tuoi punteggi sono più alti su Credit Karma di quanto non siano nel tuo effettivo rapporto di credito Bureau, prenota una sessione gratuita di 15 minuti #LinkInbio
15 tweet divertenti di persone che hanno appena imparato la verità sui punteggi del karma del credito
Inoltre come trovare il tuo punteggio FICO, alias il punteggio di credito che conta di più.
Di Megan Liscomb
Editore finanziario personale
Speriamo che ami i servizi che ti consigliamo! Tutti sono stati selezionati in modo indipendente dai nostri redattori. Solo per questo, BuzzFeed può raccogliere una quota di vendite o altri compensi dai link in questa pagina se decidi di fare acquisti da loro.
683 punteggio di credito: è buono o cattivo?
Un punteggio FICO ® di 683 rientra in un arco di punteggi, da 670 a 739, che sono classificati come buoni. La media u.S. Punteggio FICO ®, 714, rientra nella buona gamma. Un gran numero di u.S. I finanziatori considerano i consumatori con buoni punteggi “accettabili” di buoni mutuatari “accettabili”, il che significa che ti considerano idonei per un’ampia varietà di prodotti di credito, sebbene potrebbero non addebitare i tassi di interesse più disponibili o estenderti le offerte di prodotti più selettive.
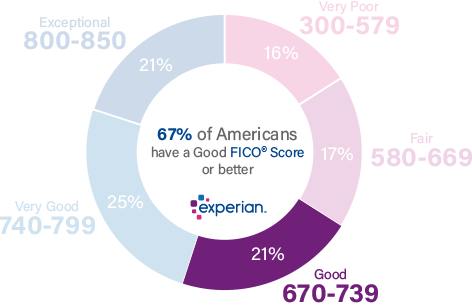
21% di u.S. I punteggi FICO ® dei consumatori sono in Bene allineare.
Circa il 9% dei consumatori con buoni punteggi FICO ® probabilmente diventerà seriamente delinquente in futuro.
Come migliorare il tuo punteggio di credito 683
Un punteggio FICO ® di 683 Fornisce l’accesso a una vasta gamma di prestiti e prodotti con carta di credito, ma aumentare il punteggio può aumentare le probabilità di approvazione per un numero ancora maggiore, a condizioni di prestito più convenienti.
Inoltre, perché a 683 Il punteggio FICO ® è nella parte inferiore del buon intervallo, probabilmente vorrai gestire attentamente il tuo punteggio per evitare di cadere nell’intervallo di punteggio equo più restrittivo (da 580 a 669).
Il 35% dei consumatori ha punteggi FICO ® inferiori a 683.
Il modo migliore per determinare come migliorare il tuo punteggio di credito è controllare il tuo punteggio FICO ®. Insieme al tuo punteggio, riceverai informazioni sui modi in cui puoi aumentare il tuo punteggio, in base a informazioni specifiche nel tuo file di credito. Troverai alcuni buoni consigli per il miglioramento del punteggio generale qui.
Comprendi i benefici di un buon punteggio di credito
Un punteggio di credito nella buona gamma può riflettere una storia creditizia relativamente breve segnalata da una buona gestione del credito. Può anche caratterizzare una storia creditizia più lunga con alcuni errori lungo la strada, come pagamenti occasionali in ritardo o mancato, o una tendenza a tassi di utilizzo del credito relativamente elevati.
I pagamenti in ritardo (passati di 30 giorni) compaiono nei rapporti di credito del 36% delle persone con punteggi FICO ® di 683.
I finanziatori vedono persone con punteggi come il tuo come solide prospettive di business. La maggior parte dei finanziatori è disposta a estendere il credito ai mutuatari con punteggi di credito nella buona gamma, anche se potrebbero non offrire i loro tassi di interesse molto migliori e gli emittenti di carte potrebbero non offrirti i loro premi più convincenti e bonus fedeltà.
Mantenere il tuo buon punteggio di credito
Il tuo punteggio di credito 690 ti mette in modo solido nel mainstream dei profili di credito al consumo americano, ma un po ‘di tempo e sforzi aggiuntivi possono aumentare il tuo punteggio nell’ottima gamma (740-799) o persino nella gamma eccezionale (800-850). Per mantenere i tuoi progressi ed evitare di perdere terreno, evita i comportamenti che possono ridurre il punteggio di credito.
I fattori che influenzano il tuo punteggio di credito includono:
Storico dei pagamenti. Conti delinquenti e pagamenti in ritardo o mancati possono danneggiare il tuo punteggio di credito. Una storia di pagamento delle bollette in tempo aiuterà il tuo punteggio di credito. È piuttosto semplice ed è la più grande influenza sul tuo punteggio di credito, che rappresenta fino al 35% del tuo punteggio FICO ®.
Tasso di utilizzo del credito. Per determinare il tuo rapporto di utilizzo del credito, aggiungi i saldi sui tuoi conti di credito rotanti (come le carte di credito) e dividi il risultato per limite di credito totale. Se devi $ 4.000 sulle tue carte di credito e hai un limite di credito totale di $ 10.000, ad esempio, il tasso di utilizzo del credito è del 40%. Probabilmente sai che il tuo punteggio di credito subirà se “massimizzi” il tuo limite di credito spingendo l’utilizzo verso il 100%, ma potresti non sapere che la maggior parte degli esperti consiglia di mantenere il rapporto di utilizzo inferiore al 30% per evitare di ridurre i punteggi di credito. L’utilizzo del credito è responsabile di circa il 30% del tuo punteggio FICO ®.
Durata della storia creditizia. I punteggi del credito generalmente beneficiano di storie di credito più lunghe. Non c’è molto nuovo credito che gli utenti possono fare al riguardo, tranne evitare cattive abitudini e lavorare per stabilire una storia di pagamenti tempestivi e buone decisioni di credito. La durata della storia del credito può costituire fino al 15% del punteggio FICO ®.
Debito totale e credito. I punteggi del credito riflettono il tuo importo totale del debito in essere che hai e i tipi di credito che usi. Il punteggio FICO ® tende a favorire una varietà di credito, tra cui entrambi i prestiti rateali (i.e., Prestiti con pagamenti fissi e un programma di rimborso stabilito, come mutui e prestiti auto) e credito rotativo (i.e., conti come le carte di credito che ti consentono di prendere in prestito entro un limite di credito specifico e rimborsare utilizzando pagamenti variabili). Il mix di credito può influenzare fino al 10% del tuo punteggio FICO ®.
44% individui con a 683 Il punteggio FICO ® ha portafogli di credito che includono un prestito auto e il 27% ha un prestito ipotecario.
Applicazioni recenti. Quando richiedi un prestito o una carta di credito, attivi un processo noto come una dura richiesta, in cui il prestatore richiede il tuo punteggio di credito (e spesso anche il tuo rapporto di credito). Un’indagine difficile in genere ha un effetto negativo a breve termine sul tuo punteggio di credito. Finché continui a effettuare pagamenti tempestivi, il tuo punteggio di credito in genere rimbalza rapidamente dagli effetti di domande difficili. (Controllare il tuo credito è un’indagine soft e non influisce sul tuo punteggio di credito.) La recente attività di credito può rappresentare fino al 10% del tuo punteggio FICO ®.
Come costruire il tuo punteggio di credito
Il tuo punteggio FICO ® è solido e hai una buona probabilità di qualificarsi per un’ampia varietà di prestiti. Ma se riesci a migliorare il tuo punteggio di credito e alla fine raggiungi le ottime gamme di punteggio di credito (740-799) o eccezionali (800-850), potresti diventare idoneo a migliori tassi di interesse che possono farti risparmiare migliaia di dollari per la vita dei tuoi prestiti. Ecco alcuni passaggi che puoi fare per iniziare a aumentare i tuoi punteggi di credito.
Controlla regolarmente il tuo punteggio FICO ®. Il monitoraggio del tuo punteggio FICO ® può fornire un buon feedback mentre lavori per costruire il tuo punteggio. Riconoscere che i cali occasionali nel punteggio sono pari per il percorso e osserva costante progresso verso l’alto mentre mantieni buone abitudini di credito. Per automatizzare il processo, è possibile considerare un servizio di monitoraggio del credito. Potresti anche voler esaminare un servizio di protezione per furti di identità che può contrassegnare attività sospette sui rapporti di credito.
Evita alti tassi di utilizzo del credito. Utilizzo di credito elevato o utilizzo del debito. Cerca di mantenere il tuo utilizzo su tutti i tuoi account al di sotto del 30% per evitare di abbassare il punteggio.
I consumatori con buoni punteggi di credito hanno una media di 4.9 conti della carta di credito.
Cerca un solido mix di credito. Nessuno dovrebbe assumere il debito di cui non hanno bisogno, ma il prestito prudente – sotto forma di prestiti a crediti e rate rotanti – può promuovere buoni punteggi del credito.
Paga le tue bollette per tempo. L’hai già sentito prima, ma non c’è modo migliore per aumentare il tuo punteggio di credito, quindi trova un sistema che funzioni per te e attenersi. Strumenti automatizzati come promemoria per smartphone e servizi di pagamento di fatture automatici funzionano per molte note appiccicose e calendari di carta, per altri. Dopo circa sei mesi, potresti ritrovarti a ricordare senza aiuto. (Continua comunque il sistema, per ogni evenienza.)
Scopri di più sul tuo punteggio di credito
UN 683 Il punteggio FICO ® è buono, ma guadagnando un punteggio nella gamma molto buona, è possibile qualificarsi per tassi di interesse più bassi e migliori termini di prestito. Un ottimo modo per iniziare è verificare il tuo punteggio di credito per scoprire i fattori specifici che incidono di più il tuo punteggio e ottenere il tuo rapporto di credito gratuito da Experian. Maggiori informazioni sugli intervalli di punteggio e che buon punteggio di credito.
Come ottenere il tuo punteggio di credito
Monitorare regolarmente il punteggio di credito e il rapporto di credito è fondamentale per rilevare eventuali inesattezze o attività fraudolente che potrebbero danneggiare il tuo credito.
Il tuo punteggio di credito è un rating numerico che riflette la tua probabilità di pagare i tuoi debiti in tempo. Il punteggio FICO, che va da 300 a 850, è il punteggio di credito più utilizzato. Per mantenere un punteggio di credito elevato, è fondamentale avere buone abitudini di credito.
Il tuo punteggio di credito svolge un ruolo significativo nel modellare il tuo futuro finanziario. Impara i suggerimenti per aiutarti ad avere accesso al tuo punteggio di credito.
Come ottenere il tuo punteggio di credito:
- Controllo Maxmoney
Se tu’RE un membro di Jefferson Bank, puoi ottenere l’accesso al punteggio di credito gratuito con il nostro conto corrente Maxmoney. Contattaci o fermati in una posizione di filiale per saperne di più. - Servizi di monitoraggio
I servizi di monitoraggio della carta di credito offerti da alcune aziende possono fornire il tuo punteggio se si iscrivi al servizio di monitoraggio a pagamento. Tuttavia, è importante notare che il servizio di monitoraggio del credito può avere una commissione, che potrebbe non essere immediatamente evidente. Quando offerto un punteggio di credito gratuito, assicurarsi di controllare i termini e le condizioni per determinare se ci sono addebiti per il monitoraggio del credito.
Le aziende che offrono questi servizi includono:- Credit Karma
- Sesamo del credito
- Il mio fico
- Buffi di credito
A differenza del tuo rapporto di credito annuale gratuito, ottenere il punteggio di credito prevede in genere una commissione. Tuttavia, puoi acquistarlo da uno dei tre principali uffici di credito:- Transunion
- Experian
- Equifax
Prima di spendere denaro per accedere al tuo punteggio di credito, considera se ne hai veramente bisogno. Poiché il tuo punteggio di credito si basa sulla tua storia creditizia, avere una buona storia creditizia si traduce in genere in un punteggio di credito elevato.
- Società di carte di credito
Alcune società di carte di credito forniscono punteggi di credito gratuiti ai loro titolari di carte, a cui è possibile accedere online o incluse nelle dichiarazioni mensili. Verificare con l’emittente della carta di credito per determinare se offrono questo servizio.
Il punteggio di credito usa:
Il mantenimento di un punteggio di credito elevato offre molti vantaggi. Può semplificare il processo di ottenimento di prestiti, carte di credito e proprietà in affitto, riducendo al contempo il tasso di assicurazione.
- Ottenere un lavoro
In alcuni casi, i datori di lavoro possono verificare il tuo punteggio di credito come parte del processo di candidatura. Ciò è più comune per i lavori che coinvolgono responsabilità finanziarie, come lavorare in contabilità o finanza. - Prestiti e carte di credito
Quando si inviano domande per prestiti e carte di credito, i finanziatori e gli emittenti delle carte di credito valutano il tuo punteggio di credito per valutare l’ammissibilità per l’approvazione. Maggiore è il tuo punteggio, maggiori sono le possibilità di garantire l’approvazione. - Proprietà in affitto
Molti proprietari e società di gestione della proprietà verificano il tuo punteggio di credito prima di affittare. Un punteggio di credito favorevole può migliorare le possibilità di approvare e può aiutare a ridurre il deposito cauzionale. - Assicurazione
Alcuni fornitori di assicurazioni possono tener conto del tuo punteggio di credito per determinare i tassi di assicurazione. Un punteggio di credito migliore potrebbe potenzialmente ridurre i premi assicurativi.
Le informazioni fornite in questi articoli sono destinate solo a scopi informativi. Non deve essere interpretato come l’opinione di Central Bancompany, Inc., e/o le sue filiali e non implica l’approvazione o il supporto di nessuna delle informazioni, prodotti, servizi o fornitori menzionati. Tutte le informazioni presentate sono senza rappresentanza, garanzia o garanzia in merito all’accuratezza, alla pertinenza o alla completezza delle informazioni.