


Credit Karma Vendi i tuoi dati?
Credit Karma Vendi i tuoi dati?
Fai domanda per myfico o sappia di più leggendo la nostra recensione MyFICO completa.
Big Brother, con benefici: perché un terzo degli americani ha lasciato il credito in contanti sui loro dati
Dopo che il Consumer Credit Bureau Equifax ha rivelato lo scorso settembre che i dati personali di 145 milioni di americani erano stati esposti in violazione dei suoi computer, uno scandalo corporativo ben consumato è stato preso in giro. Gli investitori nervosi hanno abbattuto le sue azioni di un terzo. Il CEO e altri Top Execs hanno sentito l’improvviso impulso di “andare in pensione.”Il Congresso ha tenuto audizioni. Sono state intentate azioni legali. Una risposta, tuttavia, è stata più sorprendente: iscrizioni al Credit Karma-che richiede ai consumatori di fidarsi di un’altra società finanziaria con i loro registri di credito, il 50%. Apparentemente alcune persone stanche hanno concluso che l’unico modo per proteggersi da un cattivo con i loro dati finanziari era armare anche un bravo ragazzo con esso. E il credito Karma ha costruito una reputazione, in particolare tra i millennial, come un bravo ragazzo.
Più di 80 milioni di americani (uno su tre adulti) sono ora “membri” del karma creditizio e idonei a utilizzare il suo menu in crescita di servizi gratuiti, incluso l’accesso in qualsiasi momento ai loro file di credito e punteggi; consigli su come raccogliere quei punteggi; avvisi di applicazioni di credito e nuovi account aperti a loro nome; aiutare a correggere errori nei rapporti; e persino la preparazione fiscale. Quando effettuano l’accesso, ricevono anche raccomandazioni personalizzate per nuove carte di credito e prestiti, probabilmente troveranno attraenti e saranno approvati – un processo di targeting che impiega i dati ampi di Credit Karma sugli utenti in modo così efficace che l’anno scorso ha prenotato $ 680 milioni in commissioni di riferimento da parte dei finanziatori, rispetto a $ 500 milioni nel 2016 nel 2016 nel 2016 nel 2016 nel 2016 nel 2016 nel 2016. A marzo, la società ancora privata è stata valutata a $ 4 miliardi.
Ma Kenneth Lin, CEO di 42 anni di Credit Karma e maggiore azionista (con una partecipazione per un valore di oltre $ 500 milioni), non vuole che nessuno pensi che la sua società con sede a San Francisco abbia condotto una vita incantata. “I primi cinque anni sono stati in affari, soggiornare, soggiornare”, afferma. “Il bastone da hockey è successo negli ultimi cinque.”
In effetti, la storia di Lin è classica: l’immigrato perseverante che non ha ancora detto ai suoi genitori quanto vale. (“Voglio assicurarmi che sia davvero reale”, spiega.) All’età di 4 anni, Lin si trasferì con la sua famiglia dalla Cina a Las Vegas, dove sua madre faceva lavano sei giorni alla settimana come commerciante di casinò e suo padre lavorava come cuoco. Lin Parcheggiata auto in un nightclub Ritzy mentre si doppia in economia e matematica alla Boston University.
Dopo la laurea nel 1998, è andato a lavorare per un’Unione di credito Federale Unsexy; è saltato a una startup di Internet, che si è schiantato; ha lavorato per upromise; e nel 2004 ha assunto un lavoro di analisi dei dati presso il pioniere dei prestiti online e-loan a San Francisco. È stata una mossa fatidica. Nel 2000, ha appreso Lin, E-Loan aveva cercato di dare un’occhiata ai mutuatari uno sguardo ai loro punteggi di credito FICO-i numeri a tre cifre venduti ai finanziatori che sono derivati applicando gli algoritmi proprietari di FICO alle informazioni in un record di credito di credito di un consumatore, inclusi l’utilizzo del credito, i pagamenti su time, le inadempienze e. Fico e gli uffici di credito non volevano che i consumatori vedessero i loro punteggi e E-Loan era costretto a ritirarsi.
Nel 2006, Lin ha lasciato E-Loan e ha iniziato a costruire l’attività che avrebbe finalmente liberato il punteggio di credito. Via Gchat, ha invitato Nichole Mustard, un consulente di Los Angeles con cui aveva lavorato a E-Loan, per essere un cofondatore. Ha firmato Ryan Graciano, un ingegnere che lavora per IBM a Knoxville, come terzo cofondatore, senza incontrarlo di persona.
Per due anni il trio ha lavorato da tre diverse città. Mancavano un locus e un credito della Silicon Valley, ma si fecero progredire per essere in grado di relazionarsi con le tipiche preoccupazioni finanziarie degli americani. Mustard si era sbarcata di $ 36.000 in debito dopo essersi trasferita a Los Angeles dalla piccola città dell’Ohio dove è cresciuta. (“A mia moglie piace chiamarlo mais, mais e soia”, dice.) La famiglia di Graciano gestisce strutture per la vita assistita a Pittsburgh. Il team è rimasto insieme. Oggi Mustard, 45 anni, è Chief Revenue Officer di Credit Karma e Graciano, 36 anni, supervisiona 400 ingegneri come Chief Technology Officer.
Inizialmente, dice Graciano, il trio non ha ottenuto “nessun amore e nessun interesse” dagli uffici di credito. Ma avevano un cuneo che E-Loan non aveva nel 2000: gli uffici di credito avevano creato i loro punteggi per competere con FICO e avevano iniziato a venderli, insieme al monitoraggio del credito, ai consumatori. TransUnion – un ritardatario in quell’attività – finalmente ha rotto i ranghi e ha accettato di vendere i suoi punteggi per accreditare il karma, che ha iniziato a darli a persone gratuite in un lancio beta di febbraio 2008. I fondatori avevano lavorato su un budget ridotto e avevano programmato di coprire le spese di TransUnion vendendo banner pubblicitari sul sito del karma del credito ai finanziatori.
Poi è arrivata la crisi finanziaria del settembre 2008. Entro due settimane, tutti tranne uno dei due dozzine di inserzionisti del sito erano fuggiti. Senza entrate in arrivo, credito Karma, da allora fino a sette dipendenti, quasi piegato. È stato salvato da $ 500.000 di Angel Capital in ottobre. Nell’autunno del 2009, una raccolta fondi di serie A guidata dagli investitori QED ha portato altri $ 2.5 milioni. Lin era determinato a far durare quel denaro. Per quattro anni, la società ha operato da un camminato al quarto piano sopra un pub irlandese nel distretto finanziario di San Francisco.
Ironia della sorte, la stessa grande recessione che ha quasi affondato il Credit Karma stava ora alimentando la sua crescita, mentre i consumatori cercavano di ricostruire i documenti di credito danneggiati. Inoltre, nel fervore normativo indotto dalla crisi del 2009, il Congresso ha reso più difficile per coloro che hanno meno 21 anni ottenere carte di credito. Ciò significava che i millennial stavano diventando maggiorenne con sottili storie di credito e più sfide (incluso il debito degli studenti) se volevano ottenere una carta di credito, un prestito auto o un mutuo. Credit Karma era lì per aiutare con una suite di strumenti, compresi i simulatori che consentono a un membro di vedere cosa
Credit Karma Vendi i tuoi dati?
Fai domanda per myfico o sappia di più leggendo la nostra recensione MyFICO completa.
Big Brother, con benefici: perché un terzo degli americani ha lasciato il credito in contanti sui loro dati
Dopo che il Consumer Credit Bureau Equifax ha rivelato lo scorso settembre che i dati personali di 145 milioni di americani erano stati esposti in violazione dei suoi computer, uno scandalo corporativo ben consumato è stato preso in giro. Gli investitori nervosi hanno abbattuto le sue azioni di un terzo. Il CEO e altri Top Execs hanno sentito l’improvviso impulso di “andare in pensione.”Il Congresso ha tenuto audizioni. Sono state intentate azioni legali. Una risposta, tuttavia, è stata più sorprendente: iscrizioni al Credit Karma-che richiede ai consumatori di fidarsi di un’altra società finanziaria con i loro registri di credito, il 50%. Apparentemente alcune persone stanche hanno concluso che l’unico modo per proteggersi da un cattivo con i loro dati finanziari era armare anche un bravo ragazzo con esso. E il credito Karma ha costruito una reputazione, in particolare tra i millennial, come un bravo ragazzo.
Più di 80 milioni di americani (uno su tre adulti) sono ora “membri” del karma creditizio e idonei a utilizzare il suo menu in crescita di servizi gratuiti, incluso l’accesso in qualsiasi momento ai loro file di credito e punteggi; consigli su come raccogliere quei punteggi; avvisi di applicazioni di credito e nuovi account aperti a loro nome; aiutare a correggere errori nei rapporti; e persino la preparazione fiscale. Quando effettuano l’accesso, ricevono anche raccomandazioni personalizzate per nuove carte di credito e prestiti, probabilmente troveranno attraenti e saranno approvati – un processo di targeting che impiega i dati ampi di Credit Karma sugli utenti in modo così efficace che l’anno scorso ha prenotato $ 680 milioni in commissioni di riferimento da parte dei finanziatori, rispetto a $ 500 milioni nel 2016 nel 2016 nel 2016 nel 2016 nel 2016 nel 2016 nel 2016. A marzo, la società ancora privata è stata valutata a $ 4 miliardi.
Ma Kenneth Lin, CEO di 42 anni di Credit Karma e maggiore azionista (con una partecipazione per un valore di oltre $ 500 milioni), non vuole che nessuno pensi che la sua società con sede a San Francisco abbia condotto una vita incantata. “I primi cinque anni sono stati in affari, soggiornare, soggiornare”, afferma. “Il bastone da hockey è successo negli ultimi cinque.”
In effetti, la storia di Lin è classica: l’immigrato perseverante che non ha ancora detto ai suoi genitori quanto vale. (“Voglio assicurarmi che sia davvero reale”, spiega.) All’età di 4 anni, Lin si trasferì con la sua famiglia dalla Cina a Las Vegas, dove sua madre faceva lavano sei giorni alla settimana come commerciante di casinò e suo padre lavorava come cuoco. Lin Parcheggiata auto in un nightclub Ritzy mentre si doppia in economia e matematica alla Boston University.
Dopo la laurea nel 1998, è andato a lavorare per un’Unione di credito Federale Unsexy; è saltato a una startup di Internet, che si è schiantato; ha lavorato per upromise; e nel 2004 ha assunto un lavoro di analisi dei dati presso il pioniere dei prestiti online e-loan a San Francisco. È stata una mossa fatidica. Nel 2000, ha appreso Lin, E-Loan aveva cercato di dare un’occhiata ai mutuatari uno sguardo ai loro punteggi di credito FICO-i numeri a tre cifre venduti ai finanziatori che sono derivati applicando gli algoritmi proprietari di FICO alle informazioni in un record di credito di credito di un consumatore, inclusi l’utilizzo del credito, i pagamenti su time, le inadempienze e. Fico e gli uffici di credito non volevano che i consumatori vedessero i loro punteggi e E-Loan era costretto a ritirarsi.
Nel 2006, Lin ha lasciato E-Loan e ha iniziato a costruire l’attività che avrebbe finalmente liberato il punteggio di credito. Via Gchat, ha invitato Nichole Mustard, un consulente di Los Angeles con cui aveva lavorato a E-Loan, per essere un cofondatore. Ha firmato Ryan Graciano, un ingegnere che lavora per IBM a Knoxville, come terzo cofondatore, senza incontrarlo di persona.
Per due anni il trio ha lavorato da tre diverse città. Mancavano un locus e un credito della Silicon Valley, ma si fecero progredire per essere in grado di relazionarsi con le tipiche preoccupazioni finanziarie degli americani. Mustard si era sbarcata di $ 36.000 in debito dopo essersi trasferita a Los Angeles dalla piccola città dell’Ohio dove è cresciuta. (“A mia moglie piace chiamarlo mais, mais e soia”, dice.) La famiglia di Graciano gestisce strutture per la vita assistita a Pittsburgh. Il team è rimasto insieme. Oggi Mustard, 45 anni, è Chief Revenue Officer di Credit Karma e Graciano, 36 anni, supervisiona 400 ingegneri come Chief Technology Officer.
Inizialmente, dice Graciano, il trio non ha ottenuto “nessun amore e nessun interesse” dagli uffici di credito. Ma avevano un cuneo che E-Loan non aveva nel 2000: gli uffici di credito avevano creato i loro punteggi per competere con FICO e avevano iniziato a venderli, insieme al monitoraggio del credito, ai consumatori. TransUnion – un ritardatario in quell’attività – finalmente ha rotto i ranghi e ha accettato di vendere i suoi punteggi per accreditare il karma, che ha iniziato a darli a persone gratuite in un lancio beta di febbraio 2008. I fondatori avevano lavorato su un budget ridotto e avevano programmato di coprire le spese di TransUnion vendendo banner pubblicitari sul sito del karma del credito ai finanziatori.
Poi è arrivata la crisi finanziaria del settembre 2008. Entro due settimane, tutti tranne uno dei due dozzine di inserzionisti del sito erano fuggiti. Senza entrate in arrivo, credito Karma, da allora fino a sette dipendenti, quasi piegato. È stato salvato da $ 500.000 di Angel Capital in ottobre. Nell’autunno del 2009, una raccolta fondi di serie A guidata dagli investitori QED ha portato altri $ 2.5 milioni. Lin era determinato a far durare quel denaro. Per quattro anni, la società ha operato da un camminato al quarto piano sopra un pub irlandese nel distretto finanziario di San Francisco.
Ironia della sorte, la stessa grande recessione che ha quasi affondato il Credit Karma stava ora alimentando la sua crescita, mentre i consumatori cercavano di ricostruire i documenti di credito danneggiati. Inoltre, nel fervore normativo indotto dalla crisi del 2009, il Congresso ha reso più difficile per coloro che hanno meno 21 anni ottenere carte di credito. Ciò significava che i millennial stavano diventando maggiorenne con sottili storie di credito e più sfide (incluso il debito degli studenti) se volevano ottenere una carta di credito, un prestito auto o un mutuo. Credit Karma era lì per aiutare con una suite di strumenti, compresi i simulatori che consentono a un membro di vedere quale potrebbe essere l’impatto stimato di alcune azioni sul proprio punteggio.
Entro il 2013, Credit Karma aveva 8 milioni di membri e le società di carte di credito erano di nuovo in caccia in modo aggressivo per i clienti. Che aprile, Credit Karma ha raccolto $ 30 milioni in un round di serie B guidato da Ribbit Capital e Susquehanna Growth Equity. A metà 2015 aveva raccolto un totale di $ 368.5 milioni da un elenco A di investitori. (Lo scorso marzo, la società di private equity Silver Lake ha raccolto $ 500 milioni per acquistare alcuni primi investitori e dipendenti; i cofondatori non hanno venduto nessuno dei loro titoli.)
Di fronte al successo di credito di Credit Karma, nel 2013 FICO ha finalmente iniziato a incoraggiare le banche a condividere i punteggi del credito con i loro clienti gratuitamente. Micky Malka, managing partner di Ribbit Capital, non è infastidito da quella concorrenza. “Le banche che fanno questo sono controllare una casella. Non sono affari loro “, dice. “Quello che stiamo costruendo è molto più grande di così. I punteggi del credito sono solo un mezzo per un certo punto “, aggiunge Lin. La fine: per ottenere buoni affari per i consumatori e fare soldi facendolo.
I finanziatori pagano il credito karma da $ 100 a $ 300 ogni volta che un membro fa clic su una raccomandazione ed è approvato. Grazie a tutti i dati che ha sui membri (inclusi, per alcuni, le entrate che hanno segnalato all’IRS), oltre l’80% delle domande di carte di credito suggerite da Credit Karma sono approvate, raddoppia il tasso del settore.
Con preoccupazione per gli hack e il furto di identità solo in crescita, il credito Karma sta espandendo anche le sue offerte in quella zona. I membri saranno presto in grado di iscriversi per gli avvisi gratuiti se le loro identità sono apparse in vendita sul Web oscuro. (Ottieni protezione web scuro e altro da LifeLock, ma costa almeno $ 9.99 al mese.) Se sei pronto a dare credito a karma ai tuoi conti bancari e di carta di credito, puoi ottenere avvisi di attività insolite anche in quelli.
Tutta questa aggregazione di dati finanziari aumenta la posta in gioco dovrebbe essere violato il karma. “Il rischio che le persone dovrebbero prendere in considerazione è la possibilità di un incidente e di ottenere informazioni”, afferma Liad Wagman, professore presso l’Illinois Institute of Technology che studia l’economia della privacy. “Almeno con il karma di credito ottieni un vantaggio molto tangibile”, aggiunge. Lin afferma che la sicurezza dei dati è la priorità numero uno di Credit Karma. Sebbene non sia noto alcun caso noto delle sue informazioni sui clienti che entrano nelle mani sbagliate, il record di Credit Karma non è senza macchia: nel 2014, per risolvere una denuncia della Commissione federale del commercio che la sua app mobile ha lasciato le informazioni sui consumatori vulnerabili all’intercettazione sul Wi-Fi pubblico, ha accettato di assumere esperti di sicurezza indipendenti per rivedere le sue procedure per 20 anni.
Preoccupato? Anche se elimini il tuo account Karma Credit, i tuoi dati verranno archiviati sui suoi server per altri due anni prima che sia anonimo.
Oltre alla possibilità di un hack catastrofico, il più grande rischio commerciale del karma può essere una semplice concorrenza. Proprio come i punteggi di credito gratuiti sono diventati comuni, così anche il modello di servizi gratuiti unito a tiri finanziari individualizzati. Intuit, che possiede Turbotax e Mint, con 48 milioni di utenti combinati, ha recentemente introdotto una piattaforma chiamata Turbo; Il nuovo servizio fornirà punteggi di credito gratuiti e raccomandazioni personalizzate sfruttando le ampie informazioni finanziarie che ha sugli utenti. Dice Lin: “È sempre una grande convalida che ti trovi a qualcosa quando puoi ottenere un’azienda da $ 40 miliardi per spostare il loro modello per assomigliare molto di più al nostro modello.”
Credit Karma Vendi i tuoi dati?
Sembra che abbiamo qualche problema ad accedere al tuo account di karma del credito. Noi’Lavora sodo per far funzionare tutto, quindi ricontrolla presto per accedere ai punteggi di credito gratuiti, al rapporto di credito completo e altro ancora.
© 2007–2016 Credit Karma, Inc. Credit Karma ™ è un marchio registrato di Credit Karma, Inc. Tutti i diritti riservati. Nome prodotto, logo, marchi e altri marchi presenti o indicati all’interno del Credit Karma sono di proprietà dei rispettivi titolari di marchi. Questo sito può essere compensato tramite inserzionisti di terze parti.
iPhone è un marchio di Apple Inc., Registrato nella U.S. e altri paesi. L’app store è un marchio di servizio di Apple Inc.
Android è un marchio di Google Inc.
Il logo Equifax è un marchio registrato di proprietà di Equifax negli Stati Uniti e in altri paesi.
Credit Karma Vendi i tuoi dati?
No, Credit Karma è un’operazione frontale di data mining che accetta l’accesso a dare loro le tue finanze e le vende ad altre società.
I dati finanziari affidabili sono difficili da raccogliere per le società di marketing sugli individui, CreditKarma risolve questo problema.
Se leggi la loro politica sulla privacy e TOS imparerai che sono in grado di vendere i tuoi dati come parte di tutti i servizi gratuiti che ti forniscono.
Hai ragione sul loro modello di business, ma penso che riceverebbe avvisi da loro contare.
Perché il merito di credito dovrebbe vendere tuo Dati ad altre società? Altre aziende hanno già lo stesso accesso di alto livello al tuo credito senza che tu lo dia loro il permesso.
Credit Karma cerca di vendere servizi in base al tuo credito.
Aziende come Credit Karma o persino aziende come Facebook e Google Don’T Vendi i tuoi dati. Vendono l’accesso a te in base ai dati che hanno.
La distinzione fa una grande differenza. Se viene approvata una legge dicendo che a una società non è autorizzata a fornire i tuoi dati, non lo fa’t ha davvero ferito le aziende.
Non sto parlando solo dell’angolazione del credito, che non è una minaccia così grande come i loro schemi recenti di “presentare i tuoi documenti fiscali gratuitamente” – questo li fa accedere a informazioni molto sensibili a cui nessun altro può avere accesso, al di fuori degli stessi IRS. Questi sono dati molto preziosi da vendere (ESP con le informazioni creditizie e altri dati).
Hanno fatto una grande campagna attorno ai documenti fiscali e molte persone semplicemente “hanno optato” perché avevano CreditKarma ed era gratuito, senza rendersi conto di ciò che stavano scambiando “GRATUITO”.
Non lo farei’Vai ovunque vicino al loro deposito fiscale.
> Se leggi la loro politica sulla privacy e i TOS imparerai che sono in grado di vendere i tuoi dati come parte di tutti i servizi gratuiti che ti forniscono.
Quindi le mie scelte sono lasciate che una terza parte paghi l’agenzia di credito per tali informazioni e non ottengo nulla o lascio che CK paghi l’agenzia di credito per tali informazioni e ottengo qualcosa gratuitamente.
Sembra che CK sia ancora l’affare migliore.
La maggior parte delle carte di credito ti dà rapporti di credito gratuitamente
Diverse carte (banche) hanno relazioni con diverse unioni di credito, se hai un portafoglio di carte diversi, è possibile ottenere dati più affidabili rispetto a CK direttamente dall’unione creditizia gratuita (o per la tassa annuale della tua carta)
Nonostante il loro modello di business, consiglierei ancora di iscrivermi come misura di prevenzione delle frodi. Se non ti iscrivi, qualcuno con una quantità banale delle tue informazioni può iscriversi a un account e ottenere più informazioni, con l’obiettivo finale di identificare il furto.
Credit Karma Review
Tieniti al passo con i punteggi di credito TransUnion e Equifax e rapporti con Credit Karma’S semplice servizio di monitoraggio senza fronzoli (e no-fee). Il servizio si concentra principalmente sugli aggiornamenti del credito per ora, ma esso’è bravo in quello che fa.
- Punteggi di credito gratuiti
- Rapporti di credito gratuiti
- Riparazione del credito
Recensione di: Credit Karma | Recensione da: Amy Bergen | Ultimo modificato: nov. 1, 2022
Nota dell’editore – Puoi fidarti dell’integrità della nostra consulenza finanziaria equilibrata e indipendente. Potremmo, tuttavia, ricevere un risarcimento dagli emittenti di alcuni prodotti menzionati in questo articolo. Le opinioni sono sole autore. Questo contenuto non è stato fornito, rivisto, approvato o approvato da qualsiasi inserzionista, se non diversamente indicato di seguito.
Prima di tutto: sì, il famoso sito di monitoraggio del credito Credit Karma ti dà davvero il tuo punteggio di credito e segnala gratuitamente.
Ma mentre il credito Karma’i servizi sono gratuiti, esso’S Naturalmente un’azienda a scopo di lucro e ottiene il suo pane raccomandando i prodotti finanziari (pubblicitari).
Mentre questo modello potrebbe essere scoraggiante per alcuni, non’deve intrattenere il credito karma’SUGGERIMENTI DI PRODOTTO. Se desideri un modo zero dollaro per tenere d’occhio il tuo punteggio di credito e assicurarti che il tuo rapporto rimanga in buona forma-e puoi gestire alcuni prodotti che spingono lungo la strada-Credit Karma ti copre.
Cos’è il credito karma?
Kenneth Lin ha co-fondato il Credit Karma nel 2007 per ampliare l’accesso al consumo ai dettagli del credito. Lin ha avuto difficoltà a trovare una versione accurata del suo punteggio di credito e voleva rendere più facile la comprensione dei punteggi del credito per gli altri.
Avanti veloce di diversi anni e il credito Karma vanta oltre 120 milioni di clienti a partire dal 2022: sostengono che la metà di tutti i millennial utilizza il sito. L’azienda’Il successo può essere accreditato al suo modello Free-With-ADS. I consumatori ottengono informazioni finanziarie gratuite e il credito Karma utilizza queste informazioni per personalizzare le offerte pubblicitarie partner agli utenti.
Come funziona il credito karma?
Iscriversi per il credito karma è super semplice. Devi inserire il tuo numero di previdenza sociale in modo che il karma credito possa ottenere i tuoi dati finanziari. Poiché i dettagli del cliente sono sensibili, il sito prende sul serio la sicurezza con la crittografia standard a 256 bit e l’autenticazione a due fattori.
Una volta tu’RE sul sito, puoi vedere i punteggi del credito e i rapporti di credito dai due uffici di credito Karma con cui lavora, TransUnion ed Equifax. Il sito utilizza VantagesCore 3.0 Modello di punteggio. Le prime cose che vedi quando accedi sono i tuoi punteggi da ogni ufficio.
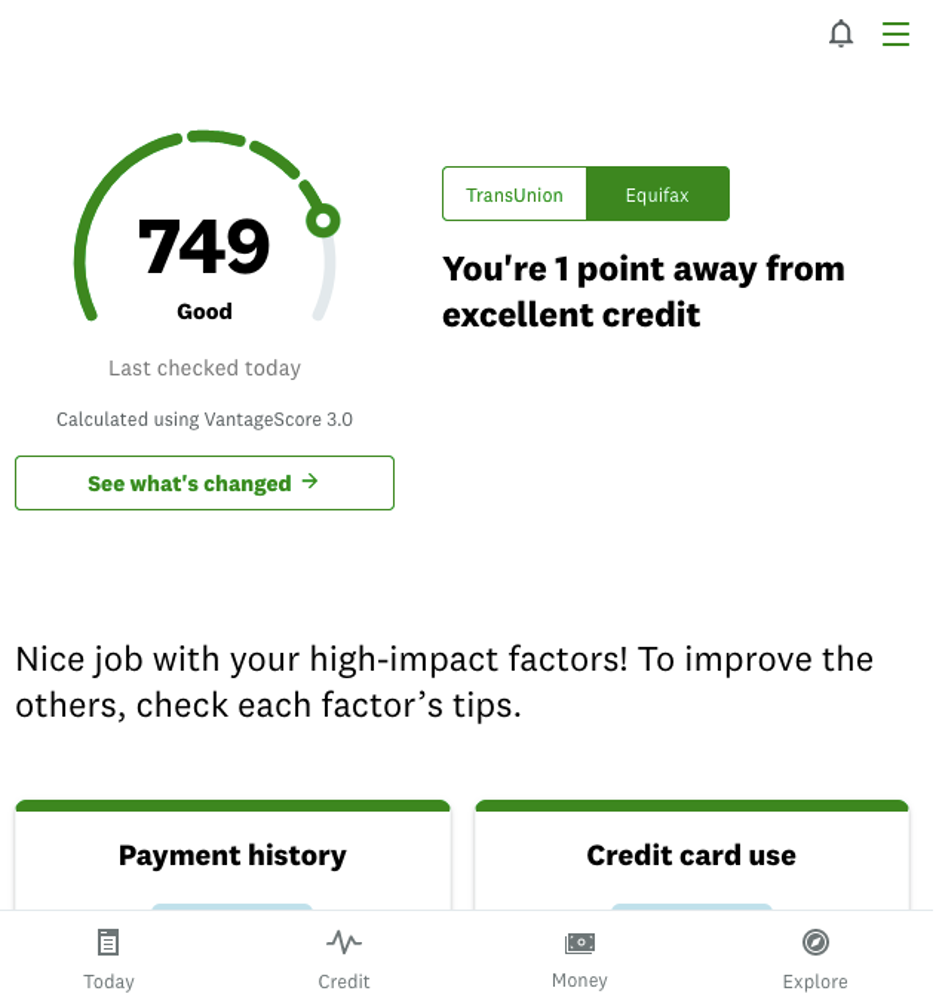
Credit Karma ti avvisa ogni volta’s una nuova richiesta o una modifica importante al tuo rapporto. E puoi controllare il tuo credito quando vuoi senza alcun effetto sul tuo punteggio.
Là’S una sezione con dettagli sui tuoi conti di credito, come prestiti studenteschi, carte di credito, prestiti auto, mutui e raccolte. Credit Karma utilizza le tue informazioni personali per ottenere molti dati, inclusi saldi di prestito, conti chiusi e qualsiasi record di pagamenti mancati.
Se vuoi aggiungere altre informazioni, come il valore della tua auto o casa, tu’dovrò inserirlo manualmente.
Quanto costa il credito Karma?
In superficie, Credit Karma è un servizio completamente gratuito senza livelli di accesso premium. Non devi mai inserire i dettagli della carta di credito o di debito.
Come un sacco di “gratuito” Risorse fintech, tuttavia, il karma del credito è compensato dalla pubblicità mirata. Essenzialmente tu’paga per il servizio offrendo dati sulle tue abitudini finanziarie.
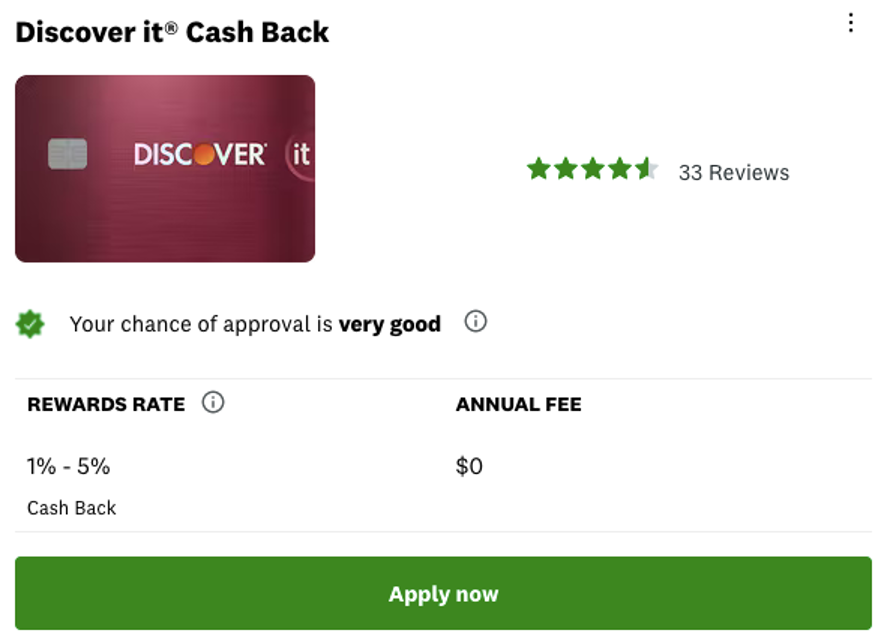
Credit Karma utilizza questi dati per trovare prestiti, carte di credito e altri prodotti per cui ti qualifichi in base al tuo credito, quindi ti consiglia questi prodotti, indipendentemente dal fatto che tu’ve ha espresso interesse per loro.
Ciò significa che quando usi il sito, tu’Vedrò molte offerte come questa che ho ricevuto da Discover:
In che modo il credito Karma fa soldi?
Se una delle pubblicità attira la tua attenzione e ti iscrivi al prodotto tramite il collegamento del Karma Credit, il Credit Karma fa una commissione. Esso’S non diversamente dalla pubblicità mirata su piattaforme di social media in base alle tue abitudini di shopping online.
Questo è stato un modello di successo per il Credit Karma, che supera $ 1 miliardo di entrate annuali.
Credit Karma è trasparente sul suo uso della pubblicità. Dichiara che la sua compensazione da parte degli inserzionisti influisce su quali annunci vedi e in quale ordine li vedi – quindi le offerte sulla tua pagina potrebbero essere di Credit Karma’S i migliori partner, ma loro’non sono necessariamente le migliori scelte per te.
Se tu’Resta disagio sui tuoi dati di credito personali utilizzati a fini pubblicitari, non’b biasimarti. I consumatori hanno livelli di comfort diversi con la condivisione dei dati e i dati finanziari possono essere molto personali. Detto questo, Credit Karma fa un buon lavoro per proteggere le tue informazioni da terze parti non affiliate e aspiranti hacker.
Credit Karma Features
Tracciamento del punteggio di credito
Comprendi come hai ottenuto il tuo punteggio di credito osservando le diverse misure del karma del credito, come la cronologia dei pagamenti, la cronologia delle riscossione, l’utilizzo del credito e l’utilizzo della carta di credito. Questa è un’ottima caratteristica se vuoi saperne di più su come vengono calcolati i punteggi di credito.
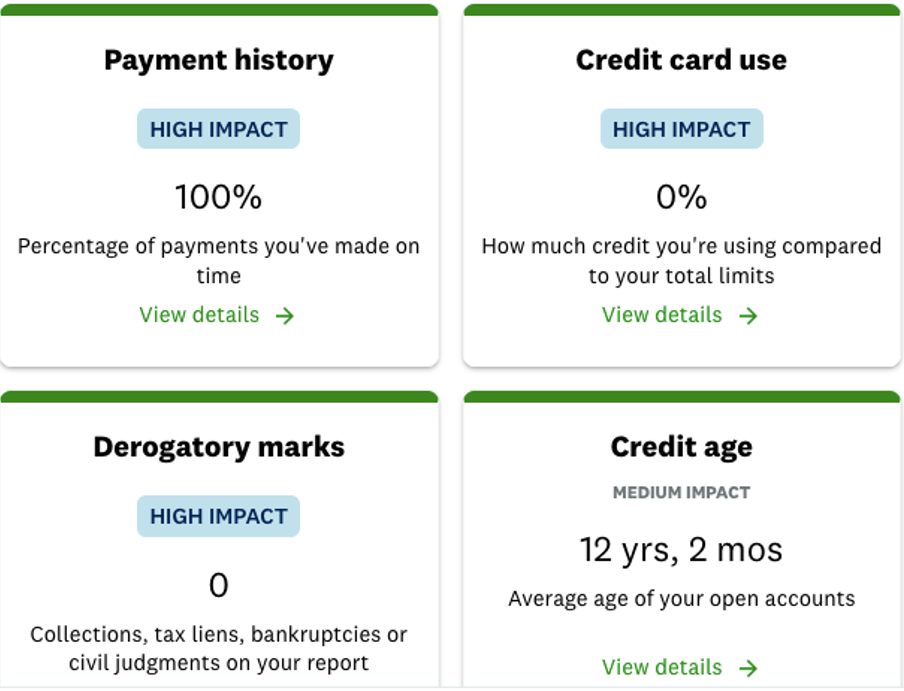
Se tu’Rimani curioso di sapere come il tuo credito si confronta con altre persone per età e fasce di reddito, puoi scoprirlo anche tu.
Rapporti di credito
Accedi aggiornamenti a due diverse versioni del tuo rapporto di credito, forniti da TransUnion ed Equifax.
Potrebbero esserci differenze tra questi rapporti, il che è normale. I finanziatori non sono’T richiesto di segnalare le tue informazioni a tutti e tre gli uffici del credito, quindi possono riferire a Equifax e non a TransUnion, ad esempio.
Se trovi una voce insolita sul tuo rapporto e desideri presentare una controversia, il credito Karma ti collega direttamente a TransUnion. Per contestare il tuo Equifax Segnalati’Dovrebbero andare al sito Equifax.
Monitoraggio dell’identità
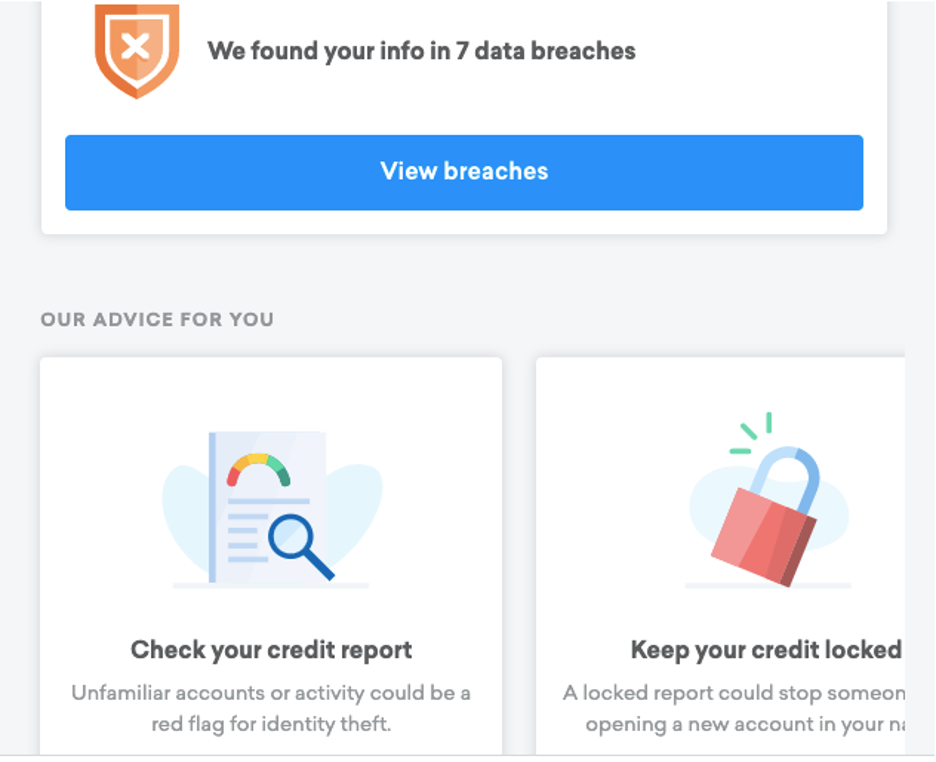
Il braccio di monitoraggio dell’identità del Credit Karma ha strumenti piuttosto basilari, incluso un elenco dettagliato di cui le tue informazioni sono apparse nelle violazioni dei dati passati. Esso’è un buon promemoria per assicurarsi che il tuo “Footprint di dati” è protetto su tutti i siti che visiti.
Ci sono incoraggiamenti a bloccare o congelare il tuo credito se tu’essere preoccupato per il furto di identità. Credit Karma ha vinto’t fare questo passo per te – tu’Dovrà passare attraverso i singoli uffici.
Monitoraggio del conto e del prestito
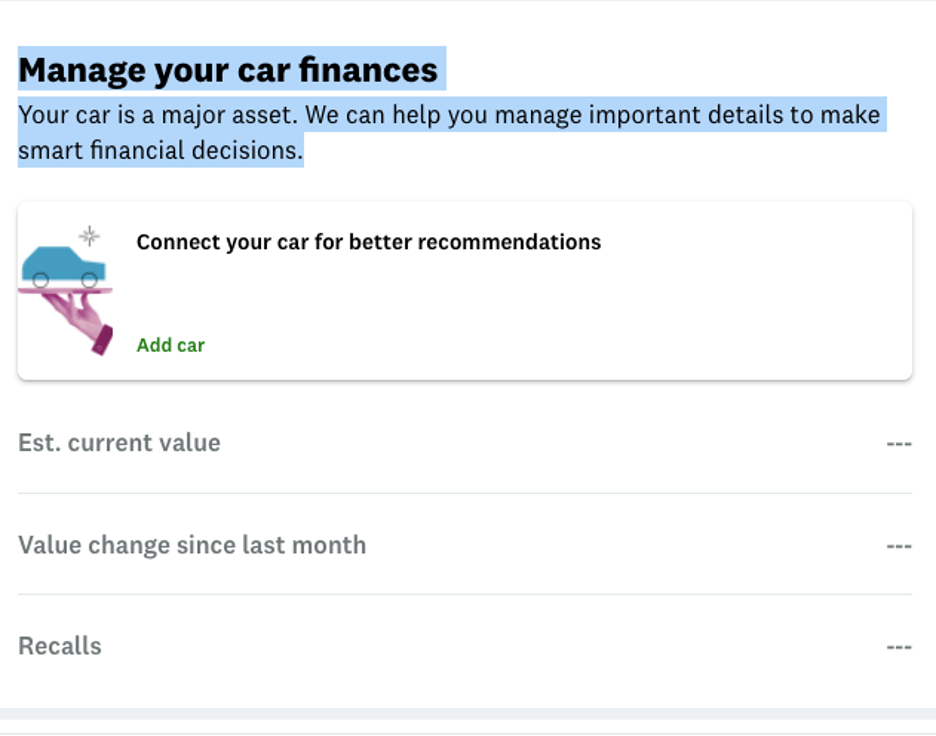
Credit Karma tiene sotto controllo i tuoi progressi dello studente, della casa e del prestito personale, nonché altri conti con saldi aperti. Puoi vedere quanto devi e a chi – questo è utile, se inquietante.
Per altri prestiti, come i prestiti automobilistici, tu’Inserisci tu stesso i dati. Inserisci l’anno, il modello e il chilometraggio della tua auto, ad esempio, e il credito Karma stimerà e ne traggerà il valore.
Là’è un’opzione simile per la tua casa se hai un mutuo, quindi puoi vedere come la tua casa’S Valore stimato aumenta e diminuisce nel tempo. In entrambi i casi tu’Ottieni molti consigli sui prestatori per il rifinanziamento.
Simulatore di punteggio di credito e calcolatori
Il simulatore del punteggio di credito ti aiuta a prevedere come il tuo credito potrebbe cambiare in determinate situazioni (come l’apertura di una nuova carta). Esso’non è una scienza esatta, solo uno strumento per aiutarti a prendere decisioni.
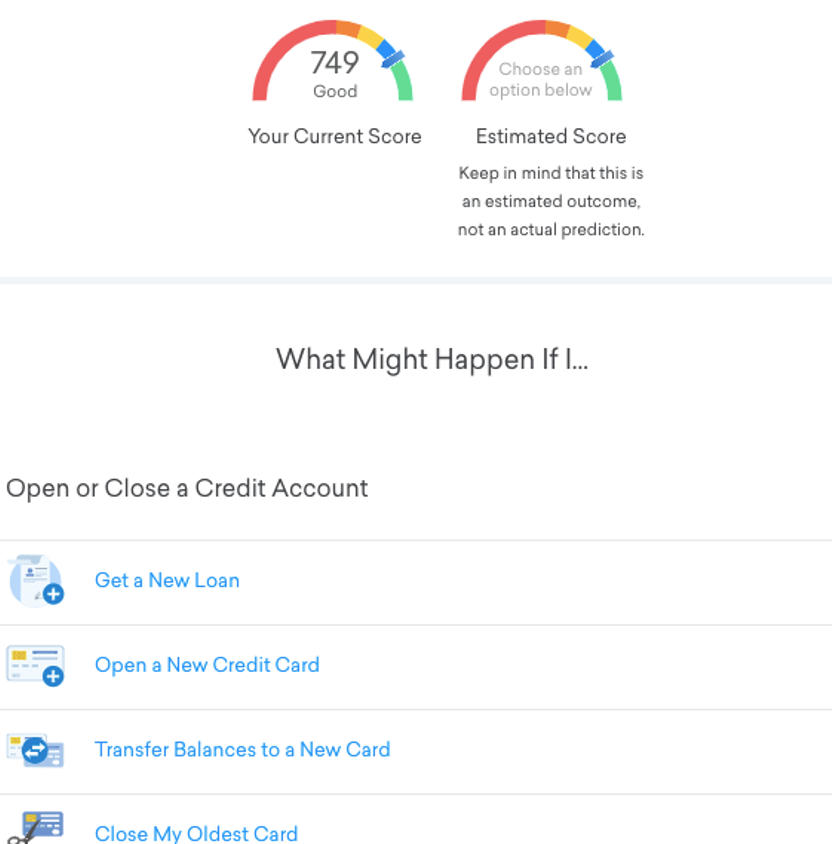
Altri calcolatori interattivi ti aiutano a stimare quanto puoi permetterti di prendere in prestito un mutuo, quanto potresti risparmiare se perfezionhi una casa e quando potresti potenzialmente ripagare il tuo debito.
Altre caratteristiche
- Conti di controllo e risparmio: libero da aprire senza requisiti minimi di saldo
- Roadmap di soccorso: una sezione con collegamenti a risorse finanziarie se tu’fare lotta.
- Imposte: Credit Karma fornisce uno stimatore di rimborso fiscale e un rimborso.
- App mobili: per iOS e Android.
La mia esperienza con Credit Karma
Questo è uno dei siti fintech più semplici i’Ve si è iscritta per. La sua interfaccia è incredibilmente pulita e ordinata, quindi ho potuto vedere tutti i dati di cui avevo bisogno in uno o due sguardi. IO’Sa sempre noto che dovevo monitorare il mio credito regolarmente ma ho avuto problemi a seguire e il credito Karma rende questa parte facile.
La sicurezza del sito è puntuale; Il browser ti registra dopo diversi minuti di inattività e l’autenticazione a due fattori è iniziata automaticamente prima di controllare la pagina dell’account di risparmio. Puoi scegliere di salvare le informazioni di accesso o fare il passaggio extra degli accessi a due fattori ogni volta.
Gli strumenti di monitoraggio del furto di identità sono così semplici come vengono (lì’non protezione integrata, solo avvisi di violazione dei dati), ma non male per una piattaforma gratuita.
Le raccomandazioni sul prodotto non sono’t davvero un vantaggio della piattaforma come suggerisce il credito karma, ma non sono’T Extra fastidioso. Ho praticamente ignorato gli annunci. A meno che tu non faccia clic su “Raccomandazioni” Tab, loro’è facile da trascurare.
Se fossi sul mercato per una nuova carta di credito o un mutuo automobilistico o per la casa, potrei dare un’occhiata a Credit Karma’off offerte, ma ti consiglio di integrare queste offerte con la tua ricerca indipendente. Credit Karma non lo fa’T mostrate ogni opzione che’s là fuori, solo le opzioni disponibili tramite i loro partner.
Detto questa.
Don’T penso che io’Usterò il karma di credito così spesso, ma io’Terrà aperto l’account. Può’T Fatto male a monitorare il mio credito con una fonte affidabile.
Chi dovrebbe usare il credito karma?
Persone nuove al credito
Se tu’sta solo prendendo in giro questo tutto “Credito da costruzione” cosa, credito karma’La rottura del punteggio di credito s illustra bene il concetto. Puoi vedere esattamente come diversi fattori influiscono sul tuo punteggio e traccia i tuoi progressi nel tempo.
Persone che riparano il credito
Credit Karma’I grafici e l’analisi dei dati forniscono grandi visioni, in modo da poter vedere rapidamente quali azioni potrebbero dare al tuo punteggio di credito il più grande impulso. Guardare un punteggio migliorare in tempo reale può essere motivante. Come bonus, puoi controllare i punteggi del credito e i rapporti di TransUnion e Equifax tutte le volte che desideri senza ferire il tuo punteggio.
Mutuatari con più prestiti
Il sito ti consente di vedere tutti i tuoi account aperti in una volta e la visualizzazione può aiutarti a mantenere i tuoi prestiti organizzati. Il confronto dei prestiti fianco a fianco rende più facile capire le priorità di rimborso.
Chi non dovrebbe’t Usa il credito di credito?
Persone che preferiscono un prodotto finanziario a servizio completo
Credit Karma Isn’t un sito finanza o app all-in-one. Esso’S piuttosto incentrato sul laser a credito.
Non lo fa’T ha funzionalità di budget, tracker di pagamenti o qualsiasi modo per tracciare i tuoi investimenti. E a differenza di alcuni altri siti, Credit Karma ha vinto’Ti consente di importare transazioni direttamente da un conto bancario.
Persone che desiderano una guida di bilancio
Mentre Credit Karma offre alcuni suggerimenti di gestione finanziaria, ha vinto’t darti un modello o qualsiasi strumento di bilancio specifico. Altri siti offrono un po ‘più di tenuta a mano e monitoraggio dei progressi passo-passo.
Persone che hanno bisogno di punteggi di credito da tutti e tre gli uffici
Credit Karma non lo fa’t Fornire punteggi o rapporti dal Credit Bureau Experian.
Persone che hanno bisogno dei loro punteggi FICO
Credit Karma utilizza il modello VantagesCore, non il modello FICO.
Pro e contro di credito karma
Professionisti
C o n s
Credit Karma vs. concorrenti
| piattaforma | Costo | Buffi/punteggi di credito | Caratteristiche uniche |
|---|---|---|---|
| Credit Karma | Gratuito | Transunion, Equifax/VantagesCore | Rapporto di credito completo, aggiornamenti del punteggio di credito regolari |
| myfico | $ 19.95– $ 39.95/mese | Transunion, Equifax, Experian/FICO | Aggiornamenti trimestrali per le versioni del punteggio FICO |
| Sesamo del credito | Gratuito– $ 19.95/mese | Transunion/VantagesCore | Rapporti per i pagamenti in affitto agli uffici di credito con funzionalità Sesame Turbo |
myfico
I tuoi punteggi FICO utilizzano un modello di punteggio diverso rispetto al Credit Karma con cui lavora il karma. Dal momento che molti finanziatori usano i punteggi FICO – e ci sono molte versioni diverse dei punteggi FICO! – Questo è un utile monitoraggio oltre a ciò che offre il credito Karma. Potresti teoricamente usare sia il karma e myfico per coprire tutte le tue basi.
Myfico purtroppo non lo fa’T ha una versione gratuita. Il suo piano di base a $ 19.95/mese è il meno costoso. Monitora il tuo punteggio FICO 8 o il punteggio FICO di base e ti avvisa delle modifiche.
Se si aggiorna a Advanced ($ 29.95/mese) o Premier ($ 39.95/mese), ottieni funzionalità extra come rapporti di credito a tre panni (ogni trimestre con avanzato, ogni mese con premier), monitoraggio delle identità e aggiornamenti a tutte le 28 versioni del tuo punteggio FICO. Questi sono prezzi di alto livello, ma tu’Realizzare dati di alto livello.
Fai domanda per myfico o sappia di più leggendo la nostra recensione MyFICO completa.
Sesamo del credito
Sesamo del credito’S Basic Service è gratuito, ma puoi pagare per i livelli di abbonamento aggiornati. L’iscrizione gratuita viene fornito con funzionalità di monitoraggio del credito e dell’account simili a Credit Karma’S. Ma il sesamo del credito traccia solo i punteggi di un ufficio, Transunion, quindi le informazioni hanno vinto’essere altrettanto completo.
La versione gratuita ti dà un “Rapporto di credito” Questo valuta dove ti trovi. Tuttavia, puoi ottenere il tuo rapporto di credito completo solo se acquisti una delle versioni a pagamento. A $ 9.95/mese, “Credito avanzato” ti dà un rapporto mensile da tutti e tre i principali uffici.
Credit Sesame ha alcune belle funzionalità di protezione dell’identità. IL “Protezione del platino” Pianifica a $ 19.95/mese raddoppia la sicurezza dell’identità, tra cui la protezione del portafoglio persa e il monitoraggio dei registri pubblici. La versione gratuita di Credit Sesame viene fornita con un’assicurazione per il furto di identità, che si spera’Non dovrò mai usare.
Credit FAQ KARMA
Quanto è accurato il karma credito?
I punteggi del karma del credito usano il modello VantagesCore, uno dei due modelli di punteggio popolari per il credito (FICO è l’altro). Ogni modello di punteggio dà un peso diverso a fattori come la storia del credito, la storia dei pagamenti e gli importi dovuti, quindi hanno vinto’T elabora esattamente le stesse tre cifre per ogni persona.
I modelli VantagesCore tendono a comportare un punteggio più alto rispetto ai modelli FICO, il che può portare a un po ‘di confusione se si è’REGOLARE UN MODELLO VANTAGESCORE E il tuo prestatore usa FICO. Quindi, mentre credi Karma’non è impreciso, esso’s intelligente per controllare anche il tuo punteggio FICO.
Quante volte l’aggiornamento del karma di credito?
Puoi aggiornare i punteggi TransUnion e Equifax ogni giorno con Credit Karma; Questo accade automaticamente ogni volta che accedi. I rapporti di credito per ogni ufficio sono presumibilmente aggiornati sullo stesso calendario, sebbene le modifiche al rapporto varieranno in base a quando i finanziatori inviano informazioni.
Perché il mio punteggio Experian è superiore a Credit Karma?
Ogni ufficio di credito – Experian, TransUnion ed Equifax – utilizza un modello di punteggio leggermente diverso. Ognuno di loro mantiene il proprio database di informazioni, il che significa che un prestatore può segnalare un pagamento a un ufficio ma non un altro.
Di conseguenza, puoi avere due punteggi diversi da due uffici separati contemporaneamente. Credit Karma considera solo i punteggi TransUnion e Equifax, che differiscono da Experian.
Chi possiede il credito karma?
L’intuit di Powerhouse Financial, che include servizi come Turbotax nel suo ombrello, ha acquisito il Credit Karma nel 2020.
Ciò che significa per il futuro del credito Karma è, si spera, caratteristiche più avanzate e diverse con l’aiuto dei suoi partner di fusione. Resta da vedere se il credito di credito aggiungerà un costo a una di queste caratteristiche.
Riepilogo
Per mantenere i clienti informati sul loro credito senza richiedere loro di fare molto lavoro, puoi’t Beat Credit Karma.
Esso’non è un quadro completo del tuo credito, e non lo fa’t Avere le campane e i fischi di altre app fintech, ma esso’è un’aggiunta intelligente alla cassetta degli strumenti di gestione finanziaria.
Per saperne di più:
- 9 motivi per cui il tuo punteggio di credito è diminuito
- Come correggere il cattivo credito da solo in 6 semplici passaggi
Circa l’autore
Articoli totali: 99
Amy Bergen
Articoli totali: 99
Amy Bergen è scrittrice ed editore con sede a Portland, nel Maine. È interessata alla tecnologia, alla letteratura e al modo in cui il mondo cambierà in futuro. Puoi raggiungere Amy su LinkedIn, Twitter o Facebook.
- Chi siamo
- Contattaci
- politica sulla riservatezza
- Premere
- Scelte pubblicitarie
- Non vendere le mie informazioni personali
Disclaimer generale: consultare la domanda di carta di credito online per i dettagli su termini e condizioni. Facciamo ogni sforzo per mantenere informazioni accurate. Tuttavia, tutte le informazioni sulla carta di credito sono presentate senza garanzia. Per confermare i termini e le condizioni, fare clic sul pulsante “Applica ora” e rivedere le informazioni sulla pagina dei termini della carta di credito sicuri.
Visualizza la nostra politica sulla privacy | Visualizza i nostri Termini di servizio XL Media, C/O aziendali 500 W 2nd St Suite 1900, Austin, TX 78701, Stati Uniti
Divulgazione degli inserzionisti: le offerte che appaiono su questo sito provengono da aziende da cui Moneyunder30 riceve un risarcimento. Questa compensazione può avere un impatto su come e dove i prodotti appaiono su questo sito (incluso, ad esempio, l’ordine in cui appaiono). Moneyunder30 non include tutte le aziende o tutte le offerte disponibili sul mercato.
Divulgazione editoriale: questo contenuto non è fornito o commissionato dalla banca, dall’emittente della carta di credito o da altri inserzionisti. Le opinioni espresse qui sono da sole autore, non quelle della banca, dell’emittente della carta di credito o di un altro inserzionista e non sono state riviste, approvate o altrimenti approvate dall’inserzionista. Questo sito può essere compensato tramite la banca, l’emittente della carta di credito o altri inserzionisti
Disclaimer: il contenuto di questo sito è solo a scopo informativo ed educativo e non dovrebbe essere interpretato come una consulenza finanziaria professionale. Se hai bisogno di tale consulenza, consultare un consulente finanziario o fiscale autorizzato. I riferimenti a prodotti, offerte e tariffe da siti di terze parti spesso cambiano. Mentre facciamo del nostro meglio per tenerli aggiornati, i numeri dichiarati sul nostro sito possono differire dai numeri effettivi. Vedi la nostra Informativa sulla privacy e la dichiarazione di non responsabilità per maggiori dettagli.
Disclaimer di contenuti generati dall’utente: i commenti di seguito ogni articolo non sono forniti o commissionati dall’inserzionista bancario. Le risposte non sono state riviste, approvate o altrimenti approvate dall’inserzionista bancario. Non è responsabilità dell’inserzionista bancario garantire a tutti i posti e/o domande.