


Edilizzo del tubo di approvvigionamento dell’acqua di copertura assicurativa?
Danni ai tubi sotterranei
Riepilogo
In questo articolo, discuteremo l’argomento del danno ai tubi sotterranei. Copriremo i tipi di danni che possono verificarsi, motivi comuni per le richieste diminuite e cosa cercare in un rapporto di drenaggio.
Punti chiave
1. La maggior parte delle polizze assicurative degli edifici include la copertura per danni a tubi sotterranei, scarichi, cavi e serbatoi. Tuttavia, la copertura è generalmente limitata ai tubi di cui è responsabile e non si estende ai tubi di proprietà di società idriche o vicini.
2. Il danno ai tubi sotterranei viene spesso scoperto quando il sistema smette di funzionare normalmente. Ciò può essere dovuto a danni fisici, come crepe o deformità o danni funzionali, come i blocchi che impediscono il flusso d’acqua.
3. Gli assicuratori possono rifiutare le richieste per vari motivi, tra cui esclusioni politiche, riparazioni effettuate prima dell’ispezione o che l’assicurato non è responsabile della pipa danneggiata.
4. Le perdite d’acqua dai tubi sotterranei possono causare problemi come pavimentazione irregolare o rotta, danni a patio e pareti e persino subsidenza.
5. I cessazioni e i bagnanti non sono in genere coperti da polizze assicurative.
6. I tipi comuni di danno ai tubi sotterranei includono giunti spostati o aperti, intrusioni di radici dell’albero o pianta, blocchi o ostruzioni, tubi screpolati o fratturati e tubi crollati o deomoli.
7. Le aziende di drenaggio usano spesso videocamere per ispezionare le condizioni dei tubi sotterranei. Il rapporto risultante dovrebbe fornire dettagli sufficienti per una valutazione approfondita.
Domande e risposte
1. Sono tutte tubi sotterranei coperti da polizze assicurative?
Le polizze assicurative in genere coprono solo i tubi di cui l’assicurato è legalmente responsabile. I tubi di proprietà di compagnie idriche o vicini non sono in genere coperti.
2. Il danno funzionale può essere coperto dall’assicurazione?
Sì, gli assicuratori possono coprire danni funzionali ai tubi, come i blocchi che impediscono il flusso d’acqua. Tuttavia, è importante verificare la politica per dettagli di copertura specifici.
3. Quali sono alcune ragioni comuni per le affermazioni diminuite?
I reclami possono essere diminuiti se il tubo non è stato danneggiato accidentalmente, se il danno rientra nell’esclusione della politica (come danni graduali o usura), se il tubo è stato fatto di fibra del pitch o se l’assicurato non è responsabile del tubo.
4. Quali sono i potenziali problemi causati dalle perdite d’acqua dai tubi sotterranei?
Le perdite d’acqua possono portare a pavimentazione irregolare o rotta, danni a patio e pareti e persino subsidenza.
5. Sono cessamenti e bagnanti coperti da polizze assicurative?
La copertura per questi elementi in genere non è inclusa nelle polizze assicurative.
6. Quali sono alcuni tipi di danni comunemente visti nei tubi sotterranei?
I tipi comuni di danno comprendono articolazioni spostate o aperte, intrusioni di radici dell’albero o vegetale, blocchi o ostruzioni, tubi crollati o fratturati, tubi collassati e tubi deformati o piatti.
7. Qual è il ruolo delle compagnie di drenaggio nella gestione delle richieste di danni da tubo?
Le compagnie di drenaggio sono in genere nominate per valutare le condizioni dei tubi utilizzando le videocamere. Forniscono rapporti dettagliati, che sono cruciali per la valutazione delle richieste.
8. Quando sono i filmati video dei tubi necessari in un reclamo?
Le riprese video sono raramente necessarie, poiché il rapporto di drenaggio di solito fornisce informazioni sufficienti. Tuttavia, in alcuni casi, potrebbero essere richiesti filmati video.
9. Cosa dovrebbe includere un rapporto di drenaggio?
Un rapporto di drenaggio completo dovrebbe includere dettagli sufficienti per una completa comprensione delle condizioni del tubo, inclusi diagrammi e raccomandazioni per la riparazione se necessario.
10. Sono necessarie riparazioni anche se alla fine il reclamo viene rifiutato?
In alcuni casi, possono essere necessarie riparazioni alla superficie danneggiata, come vialetti o patii.
Danni ai tubi sotterranei
Copertura non lo fa’T di solito includono cessamenti o ammollo.
Accesso negata – Firewall del sito Web di Sucuri
Se sei il proprietario del sito (o gestisci questo sito), ti preghiamo di whitelist il tuo IP o se si ritiene che questo blocco sia un errore, apri un ticket di supporto e assicurati di includere i dettagli del blocco (visualizzati nella casella sottostante), in modo da poterti assistere a risolvere il problema.
Dettagli del blocco:
| Il tuo IP: | 65.108.68.174 |
| URL: | PRIMINENZE SUPPORT.co.UK/Assicurazione per la fornitura di acqua/ |
| Il tuo browser: | Mozilla/5.0 (Windows NT 4.0; Wow64) Applewebkit/537.36 (KHTML, come Gecko) Chrome/37.0.2049.0 Safari/537.36 |
| ID blocco: | Geo02 |
| Motivo del blocco: | L’accesso dal tuo paese è stato disabilitato dall’amministratore. |
| Tempo: | 2023-05-13 18:56:02 |
| ID server: | 15011 |
© 2023 Sucuri Inc. Tutti i diritti riservati. Privacy
Danni ai tubi sotterranei
La maggior parte delle polizze assicurative degli edifici include la copertura per danni a tubi sotterranei, scarichi, cavi e serbatoi (spesso chiamati servizi sotterranei).
Le politiche generalmente coprono solo i problemi con i tubi di cui l’assicurato è legalmente responsabile. Quindi gli assicuratori hanno vinto’coprire i problemi con i tubi di proprietà di compagnie idriche o vicini, anche se loro’sta causando il problema.
Poiché i tubi sono sotterranei, gli assicurati di solito scoprono i danni solo dopo essere diventati consapevoli del sistema non è’t funzionare normalmente.
Tipi di reclami che vediamo
La maggior parte dei casi di danni che vediamo sono per i tubi dell’acqua. Ma noi’Controlla la politica per vedere esattamente quali parti del sistema idrico e altri tubi sotterrane.
Danno’T significa solo un danno fisico, ma anche la perdita di funzione (qualcosa non esegue più il compito che doveva). Ad esempio, un tubo di drenaggio potrebbe essere fisicamente danneggiato se ciò’s rotto o deformato. Ma potrebbe anche essere danneggiato funzionalmente se lo fa’b bloccato e l’acqua non è in grado di scorrere attraverso di essa, anche se lì’non è un danno fisico al tubo che’s che causa il blocco.
In alcuni casi potresti aver accettato il reclamo, ma la controversia riguarda come risolverlo, ad esempio, quali riparazioni dovrebbero essere eseguite o quanto dovresti pagare.
Alcuni motivi che gli assicuratori danno per le affermazioni in calo sono:
- La pipa non era’T danneggiato affatto
- La pipa è stata danneggiata ma non accidentalmente
- La pipa è stata danneggiata ma un’esclusione della politica significa che non’t deve pagare (danni graduali e usura sono i più comuni)
- Il tubo era fatto di fibra di pitch
- L’assicurato non è’t Responsabile del tubo
- L’assicurato ha riparato il tubo prima che l’assicuratore potesse ispezionarlo
- Il danno non è’t a una parte del sistema che’s coperto
- La politica non ha alcuna copertura per i tubi sotterranei
Quando l’acqua esce da un tubo nel terreno circostante, questo può portare a problemi che includono:
- pavimentazione irregolare
- pavimentazione rotta
- Danno ai patii
- danni alle pareti
- danni a tutta la casa
- subsidenza
La copertura tende ad essere per i tubi stessi, non per alcun danno oltre il tubo che potrebbe derivare da una perdita. Ma altre parti della politica possono essere in grado di coprire tale danno, ad esempio, parti sulla copertura per fuga di acqua o inondazioni.
Copertura non lo fa’T di solito includono cessamenti o ammollo.
Quello che guardiamo
Tipi comuni di danno ai tubi sotterranei che vediamo sono:
- giunti sfollati o aperti
- radici di alberi o piante nel tubo
- blocco o ostruzione
- tubature crackate o fratturate
- tubature blisterate o delaminate (solo tubi di fibra di pitch)
- tubazioni crollate
- tubi demonshapen (chiamati anche ‘Deld’)
- Il tubo è troppo piatto (chiamato anche ‘caduta insufficiente’)
Spesso, quando un assicurato si mette in contatto con te per segnalare un problema, tu’Devono nominare una società di drenaggio per controllare i tubi.
Le aziende di drenaggio di solito mettono una videocamera nelle tubature e spostala attorno al sistema tra la casa e il confine della proprietà. La registrazione viene utilizzata per creare un rapporto sulla condizione del tubo e formulare raccomandazioni per la riparazione.
Se il tubo è significativamente ostruito o bloccato, è possibile che tu debba cancellare il blocco prima di poter controllare la condizione, come parte dell’indagine sul reclamo. E in alcuni casi che possono risolvere il problema.
Se ci’non è un semplice punto di accesso al tubo, dovrà essere rotto per far entrare una fotocamera. Ciò significa che la superficie sopra il tubo può essere interrotta, ad esempio, scavando un vialetto o un patio per scoprire il tubo’condizione s. In questi casi, potrebbe essere necessario inserire bene il danno causato, anche se alla fine il reclamo viene rifiutato.
Ma ciò’è raro per noi dover vedere il filmato – Nella maggior parte dei casi, il rapporto di drenaggio sarà sufficiente.
Ciò che il rapporto di drenaggio deve mostrare
A volte il rapporto di drenaggio che riceviamo è solo un riepilogo sul fatto che i tubi siano utili. Ma è improbabile che questo sia persuasivo quando noi’Responsabili di un reclamo, quindi dovresti fornire la versione completa, tra cui:
- dettaglio sufficiente per essere in grado di comprendere la condizione del tubo
- Un diagramma che mostra il layout delle tubature attorno all’edificio
- un elenco di difetti trovati per ogni tratto di tubazioni (chiamate anche a ‘correre’) e a quale distanza lungo il tubo sono i difetti
- il materiale che il tubo è realizzato e dove un materiale cambia a un altro
Riparazione di tubi danneggiati
Se trovi lì’s danno, tu’Di solito organizza la società di drenaggio di eseguire le riparazioni inserendo un rivestimento nelle tubature esistenti per formare una barriera a tenuta stagna su qualsiasi difetto, come crepe o giunti aperti. A volte un’azienda di drenaggio può scavare le tubazioni e sostituirle.
Qualunque metodo tu abbia scelto di mettere le cose bene, noi’Si aspettiamo che sia una risoluzione duratura ed efficace al danno assicurato.
Se l’assicurato ha già avuto i tubi controllati dalla propria società di drenaggio prima di presentare un reclamo, potresti essere in grado di utilizzarlo per valutare il reclamo. Noi’D Aspettatevi che tu consideri eventuali rapporti forniti dall’assicurato quando prendi una decisione.
Se il cliente ha fissato il tubo prima di ispezionare
La maggior parte delle politiche dirà che l’assicurato dovrebbe farti conoscere un problema il prima possibile e che non dovrebbero’non svolgere qualsiasi lavoro fino a te’ve ha ispezionato il problema.
Se l’assicurato ha già effettuato le riparazioni prima che ti contattano per un reclamo, puoi’T Vedi il problema in prima persona. Ma noi non’T penso che ciò significhi che l’affermazione dovrebbe essere rifiutato automaticamente.
Il cliente può fornire informazioni dalla propria società di drenaggio. Puoi ancora scegliere di chiedere alla tua società di drenaggio di visitare la proprietà per verificare quale lavoro è stato svolto o guardare le condizioni di qualsiasi tubatura originale. Oppure puoi collaborare con la società che ha effettuato la riparazione per capire cosa è stato trovato, quale fosse la causa e come è stata messa a destra.
Ma se l’assicurato può’t fornire qualsiasi informazione – o solo informazioni molto limitate – ciò potrebbe significare che non’T mostrato c’erano danni coperti dalla politica.
Essi’Dovrà dimostrare che probabilmente ci sarebbe stato un danno assicurato. Esso’è ragionevole per te vedere il danno e giudicare se lo farebbe’è stato coperto dalla politica. In questi casi, l’assicurato dovrà fornire prove della propria società di drenaggio, come ad esempio:
- fotografie
- un rapporto dettagliato
- una fattura dettagliata
Se le informazioni replicano ciò che avresti fornito, lì’non c’è motivo per cui l’affermazione dovrebbe non’t avere successo.
Ma se ti pensiamo’richiedere più del necessario, o cose che l’assicurato semplicemente non lo fa’T, potremmo dire che il tuo interrogatorio è ingiusto e devi prendere una decisione su cosa’s disponibile.
Cosa pagare
Se accetti che ci fossero danni assicurati, potresti dire che dovresti pagare solo ciò che ti sarebbe costato fare il lavoro, non a quanto costava l’assicurato.
Potrebbe essere giusto se non tu’t data la possibilità di svolgere il lavoro a tuo costo.
Ma dobbiamo essere soddisfatti che l’importo che fornisci si basa sul lavoro che avresti dovuto fare per mettere le cose giuste – e cosa probabilmente ti avrebbe costato.
Più chiare le informazioni dell’assicurato’La compagnia di drenaggio può dare su cosa hanno svolto e perché, meglio è.
Se possiamo vedere l’assicurato fatto Mettiti in contatto con te per prima.
E se l’assicurato’Le circostanze significavano che non avevano altra scelta se non quella di svolgere urgentemente il lavoro, potremmo chiedere il pagamento dell’intero importo. Ma noi’Prendi una decisione caso per caso.
Maggiori informazioni sull’esecuzione di problemi di assicurazione per la casa
Informazione
Quando la politica non lo fa’T coprire i tubi sotterranei
Alcune politiche non indicano’t fornire qualsiasi copertura per i tubi sotterranei. Questo è insolito, quindi dovrebbe essere evidenziato per gli assicurati quando acquistano la politica. Se l’esclusione era’t appropriatamente evidenziato, noi’Devo considerare ciò che l’assicurato avrebbe fatto se fosse stato spiegato. Consideriamo che la maggior parte degli assicurati vorrebbe questa copertura e poiché la maggior parte delle politiche la offrono di serie, loro’D sono stati in grado di trovare altre politiche sul mercato, a un costo simile, che lo farebbe’ve averlo fornito. In questi casi, può essere giusto per l’assicuratore considerare il reclamo.
Quando il danno è contestato
In alcuni casi potresti dire che lì’non è affatto danni, perché la compagnia di drenaggio ha riferito che il tubo era utile (il che significa che trasporta ancora acqua).
Tuttavia, esso’è possibile danneggiare i tubi ma ancora trasportare acqua, ad esempio se:
- Là’s un minore ostruzione
- Il tubo ha una piccola crepa
- Il tubo ha un giunto aperto ma l’acqua scorre oltre
Noi’Guarda le prove sulla condizione del tubo, che di solito include:
- l’assicuratore’Rapporto S
- l’assicurato’s proprio compagnia di drenaggio’S report o commenti
- Una conversazione con l’assicurato’S Company di drenaggio
- Chiedere all’assicurato il problema, ad esempio, quando è iniziato; Cosa li ha avvisati; e cosa’S è successo da allora?
Noi’Allora guarda cosa dice la politica e decidiamo se pensiamo lì’s tutto ciò che dovrebbe essere coperto.
Quando lì’è un’esclusione della politica
In alcuni casi tu’Accetta che ci sono stati danni coperti dalla politica ma un’esclusione significa che non si’devo pagare per questo. Le esclusioni più comuni sono:
- danno graduale
- usura
- scarsa design, costruzione o lavorazione
Se le tubazioni rispettavano gli standard pertinenti al momento dell’installazione, noi’è improbabile che sia stato progettato o installato in modo inadeguato.
Per noi per prendere la nostra decisione, noi’LL necessita di prove come i rapporti di drenaggio. Esso’è la tua responsabilità di mostrare il danno è stato probabilmente causato in uno di questi modi.
Quando l’assicurato è responsabile
Ogni casa avrà un sistema per portare acqua dolce dalla rete di rete e un sistema per la rimozione delle acque reflue.
Nella maggior parte dei casi i tubi delle acque reflue si collegano alle fognature principali, che sono di proprietà delle compagnie idriche.
Ma nelle aree rurali e quando diverse case condividono un singolo sistema, le acque reflue possono essere trattate localmente da tubi che:
- Raccogli le acque reflue in una fossa settica che viene regolarmente svuotata
- trasportare acque reflue lontano dalla casa e si svuota in un ammollo o direttamente nel terreno
Soakaways Aren’t solitamente coperto dalle politiche perché loro’non sono tubi, scarichi o carri armati ma possono essere bloccati nel tempo. Questo perché loro’spesso non più di un buco nel terreno pieno di materiali granulari che aiutano l’acqua a gocciolare verso il basso nel terreno.
Problemi di confine della proprietà
Potresti rifiutare un reclamo se il problema è causato da un tubo che’s al di fuori del confine del cliente’proprietà s. Ad esempio, se la compagnia idrica’La fognatura è bloccata a valle della proprietà, causando il fallimento del sistema.
Scopri di più sui problemi dei confini della proprietà:
Il tubo è condiviso
A volte vediamo casi in cui il tubo sull’assicurazione’La proprietà è la fonte del problema, ma quella parte del tubo viene utilizzata anche dai vicini, quindi loro’essere congiuntamente responsabile. Qui, potresti dirti’è solo obbligato a pagare per l’assicurato’s quota del costo, non l’intero importo. Se il tubo è sull’assicurazione’proprietà s e condivisa da un vicino, dovresti ancora esaminare il problema. Se sei d’accordo’S coperto dalla politica, potresti dire che dovresti pagare solo il 50% del costo o chiedere al vicino di pagare l’altro 50% prima di svolgere qualsiasi lavoro.
Il tubo scorre attraverso l’assicurato’proprietà s ma non è’T connesso
Occasionalmente vediamo casi in cui un tubo scorre attraverso l’assicurato’proprietà s ma non lo fa’T collegamento a casa loro. In quello scenario, potresti dirti’non è responsabile della risoluzione del problema. La maggior parte delle politiche dirà specificamente che l’assicuratore pagherà solo danni ai tubazioni di cui è responsabile. Ma anche se questo non è’T specificato, non lo faremmo’Aspettatevi che tu abbia a che fare con tutto ciò che l’assicurato non lo fa’Almeno parzialmente la responsabilità. Così’è improbabile noi’D chiedi di affrontare un reclamo per danni a una pipa al di fuori dell’assicurato’proprietà s. Se il tubo è passato attraverso l’assicurato’proprietà s ma non hanno alcuna responsabilità per questo,’è improbabile che ti chiediamo di affrontare un reclamo per danni ad esso.
Il tubo è di proprietà di una compagnia idrica
- Fornire un rapporto completo alla compagnia idrica
- fornire qualsiasi altra informazione utile
- Incoraggia la compagnia idrica a risolvere il problema
- risolvere i problemi con i tubi all’interno del confine dell’assicurato’proprietà s
Gestire una lamentela come questa
Guardiamo solo le lamentele che hai avuto la possibilità di guardare prima. Se un cliente si lamenta e non rispondi entro i limiti di tempo o non sono d’accordo con la tua risposta, allora possono venire da noi.
Scopri di più su come risolvere un reclamo.
Casi studio
Sistema di drenaggio locale non coperto dal cliente’S politica
L’assicuratore era d’accordo con il cliente’S Company di drenaggio sulla causa del problema, ma dopo aver esaminato le prove, abbiamo scoperto che il sistema era’T coperto.
Assicurazione per edifici assicurativi
La perdita di funzione vede reclami rifiutati ribaltati
Un reclamo è stato respinto per motivi di esclusione graduale del danno, ma la nostra indagine ha riscontrato che la causa era accidentale.
Assicurazione per edifici assicurativi
Risolto! Impianto idraulici assicurativi per i proprietari di case?
L’assicurazione dei proprietari di case può coprire incidenti relativi all’impianto idraulico, ma solo in determinate circostanze e in modi molto specifici. Scopri quando e come l’assicurazione dei proprietari di case inizia per danni relativi all’impianto idraulico.
Di Michelle Honeyager | Aggiornato il 19 gennaio 2023 13:52
Potremmo guadagnare entrate dai prodotti disponibili in questa pagina e partecipare a programmi di affiliazione.

Q: Ho scoppiato una pipa a casa mia dopo un recente scatto freddo e l’acqua ha danneggiato il mio pavimento, le pareti e alcuni dei miei mobili. Ho l’assicurazione dei proprietari di case, ma io’Non sono sicuro se coprirà questo danno idraulico o se io’Devo coprire i costi di riparazione da solo. Impianto idraulici assicurativi per i proprietari di case?
UN: La risposta alla domanda “Impianto idraulici assicurativi per i proprietari di case?” è che dipende. Le migliori compagnie assicurative dei proprietari di case possono iniziare per problemi relativi all’impianto idraulico in determinate circostanze. Ad esempio, i danni causati da un tubo che esplode a causa del freddo sono spesso coperti da polizze assicurative dei proprietari di case, a condizione che la casa sia stata riscaldata. Ma se hai spento il calore durante le vacanze e hai sperimentato un tubo di scoppio, quello scenario potrebbe non essere coperto dall’assicurazione dei proprietari di case. Continua a leggere per saperne di più su quando i proprietari di case copre l’impianto idraulico e come funziona questa copertura.
La maggior parte delle polizze assicurative dei proprietari di case coprono in genere danni idraulici e pulizia quando è’s Improvvisa e accidentale.
La semplice risposta alla domanda di “Impianto idraulici assicurativi per i proprietari di case?” è sì, ma solo se il danno è improvviso e accidentale. Una polizza assicurativa dei proprietari di case di base, spesso chiamata HO-3, copre in genere danni accidentali dall’acqua che sfugge a un sistema idraulico domestico. Ad esempio, se un tubo esplode e le costine di acqua i pavimenti, la pulizia e la riparazione saranno probabilmente coperte dalle assicurazioni dei proprietari di case dopo che la franchigia è stata pagata. L’acqua che viene dall’alto verso il basso, come un sistema di irrigazione a scoppio, è in genere coperta dalle polizze assicurative dei proprietari di case standard.
Gli assicuratori usano il termine “improvviso e accidentale” fare riferimento a problemi idraulici che sono generalmente coperti. Ciò significa che il danno idrico causato da qualcosa derivante da una scarsa manutenzione non è in genere coperta. Ad esempio, se un tubo perde lentamente per molto tempo prima di causare danni, esso’s probabilmente non coperto dall’assicurazione.
Poiché i problemi idraulici possono essere coperti dall’assicurazione solo in caso di evento improvviso o accidentale, i proprietari di case vorranno tenere il passo con la manutenzione idraulica in modo che non siano’t Affrontare i danni da problemi prevenibili. Ciò include l’ispezione, la pulizia e la sostituzione dei tubi utilizzati da lavatrici, scaldabagni, lavastoviglie e frigoriferi. Cerca di assicurarti che le linee di approvvigionamento idrico non siano schiacciate o annodate, il che potrebbe portare a un backup. Gli scaldabagni possono essere drenati due volte all’anno per ridurre l’accumulo di sedimenti, il che può causare la perdita del serbatoio. I tubi congelati e scoppiati possono essere evitati isolando tutti i tubi che hanno il potenziale per essere congelato. Un sensore di perdita d’acqua a casa intelligente può anche avvisare i proprietari di case di eventuali problemi minori prima di diventare problemi più grandi. Infine, i proprietari di case possono scegliere di rimanere a casa mentre la lavatrice funziona e chiude l’acqua quando sono in vacanza per evitare problemi lì.

Esistono diversi tipi di copertura che possono coprire danni idraulici.
Diverse parti di una polizza assicurativa per i proprietari di case possono coprire danni in caso di improvvisi e accidentali problemi idraulici. La copertura della dimora può aiutare a pagare per danni alla casa stessa, come la sostituzione del muro a secco dopo che un tubo di scoppio si inginisce le pareti. La copertura della dimora potrebbe anche gestire pavimenti, soffitti o qualsiasi parte della struttura stessa che è influenzata da danno idrico improvviso e accidentale a causa di un problema idraulico.
Il componente di copertura della proprietà personale può aiutare a coprire eventuali beni danneggiati da un problema idraulico coperto. Ad esempio, se un computer o un mobile è rovinato da danni da acqua da un tubo di scoppio, il proprietario della casa presenterebbe un reclamo per la copertura della proprietà personale. A seconda della politica, la copertura della proprietà personale potrebbe pagare solo il valore in contanti effettivi degli articoli danneggiati (dopo l’ammortamento) o pagherà ciò che costa sostituire l’articolo oggi’prezzi S. In generale, esso’è una buona idea avere una politica di costo di sostituzione che paga per sostituire gli articoli in modo da te’non è rimasto dover pagare la differenza tra il valore in contanti effettivi degli articoli danneggiati e il costo di sostituzione.
La politica stessa potrebbe anche coprire diversi tipi di danni idrici, quindi la risposta alla domanda di “I proprietari di case copre i danni da acqua?” è che dipende dalle circostanze. Come accennato, il danno idrico dall’alto verso il basso come i tubi di scoppio è in genere coperto da politiche standard. Tuttavia, alcune politiche offrono anche componenti aggiuntivi per coprire i backup delle fogne e drenare, ma questo è un tipo meno comune di copertura. I proprietari di case possono parlare con il loro agente assicurativo per vedere se i backup delle fogne e dell’acqua sono coperti dalla loro politica e se possono acquistare un’assicurazione idraulica aggiuntiva che contiene più copertura contro i problemi di acqua legati all’impianto idraulico.
Tuttavia, l’assicurazione dei proprietari di case non lo fa’T coprire tutti i tipi di danni idraulici.
Ricorda, l’assicurazione dei proprietari di case non copre problemi idraulici che derivano da una mancanza di manutenzione; Questo è solo un caso di come l’assicurazione dei proprietari di case non coprirebbe un problema idraulico. L’assicurazione dei proprietari di case generalmente non copre la fonte del danno idrico e copre solo il danno stesso, come le riparazioni necessarie per la struttura domestica o il rimborso per oggetti personali danneggiati, supponendo che il danno sia stato il risultato di un incidente coperto. Ciò significa che l’assicurazione dei proprietari di case in genere non sostituirebbe lo scaldabagno o la lavastoviglie che ha portato al danno in primo luogo.
La questione di “I proprietari di case coprono la sostituzione della linea fognaria?” è probabilmente no. Allo stesso modo, se tu’si chiede, “La sostituzione del tubo di copertura assicurativa dei proprietari di case?” Probabilmente non è probabilmente la risposta; È improbabile che tu ottenga una copertura del tubo dell’acqua nella tua politica di base. L’assicurazione dei proprietari di case inoltre non copre di solito il backup dell’acqua da scarichi esterni o sistemi fognari. Tuttavia, in alcuni casi, i tubi o la linea di fognatura sul proprietario della casa’La proprietà S può essere sostituita se sono state danneggiate da una perdita coperta, come un’esplosione. Un elenco completo delle perdite coperte in genere si trova nella polizza assicurativa dei proprietari di case.

I danni idraulici causati dalla abbandono non sono in genere coperti dall’assicurazione dei proprietari di case.
Un punto importante da ricordare è che la maggior parte delle polizze assicurative dei proprietari di case non copre i problemi idraulici in caso di scarsa manutenzione, che viene spesso definita negligenza. Questa distinzione è importante nel caso di danni causati da perdite idrauliche. La compagnia assicurativa deve determinare che l’acqua proveniva da un incidente improvviso e accidentale, come un tubo della lavatrice che improvvisamente si è rotto. Tuttavia, se non si fissava un tubo di perdita a lungo termine e quella perdita ha finalmente causato danni, molto probabilmente la politica non lo coprirebbe.
Anche l’assicurazione dei proprietari di case generalmente ha vinto’T copertura danni causati dalla normale usura del sistema idraulico o da una mancanza di manutenzione.
Tutti i sistemi idraulici si degradano con il tempo. I depositi potrebbero accumularsi in tubi, tubi o elettrodomestici. I tubi più vecchi potrebbero arrugginirsi. Potrebbe anche essere necessario sostituire le valvole. Se si verifica un disastro idraulico e la compagnia assicurativa rileva che la perdita era dovuta alla mancanza di manutenzione da parte del proprietario della casa, probabilmente non sarà coperta. L’assicurazione dei proprietari di case di solito copre un incidente solo se accade improvvisamente e non poteva’essere previsto. Se la struttura idraulica era chiaramente e visibilmente degradata e non è stato fatto nessuno sforzo per risolvere il problema, il proprietario della casa potrebbe avere più tempo a fare un caso che il danno dovrebbe essere coperto.

Se la tua casa è danneggiata perché la tua pompa di pozzetto non è riuscita, l’assicurazione dei proprietari di case generalmente ha vinto’t Aiutare a coprire le riparazioni.
Una fonte comune di danni da acqua può essere quando una pompa di pozzetto fallisce e l’erbaccia scorre, causando danni agli oggetti vicini. Ricorda che i danni idraulici saranno probabilmente coperti solo se deriva da un incidente improvviso e accidentale, ma una pompa di pozzetto fallita crea un problema di inondazione dal basso verso l’alto. I proprietari di case che hanno pompe di pozzetto installate dovrebbero prendere in considerazione l’uso di un generatore di backup per aiutare a mantenere la pompa di pozzetto in funzione durante un’interruzione di alimentazione o persino una pompa di pozzetto secondaria per fungere da backup.
Mentre l’assicurazione di base per i proprietari di case non copre i danni alla pompa della pozza, i proprietari di case possono scegliere di aggiungere la copertura del backup dell’acqua per un costo aggiuntivo, che copre il guasto della pompa della pozza e i backup delle fognature.
Inondazioni causate da una tempesta o da un altro disastro naturale non è’T coperto a meno che tu non abbia una polizza di assicurazione in alluvione.
Anche il danno idrico causato dalle inondazioni non è coperto da una tipica polizza assicurativa per i proprietari di case. Invece, i proprietari di case in aree inclini alle inondazioni vorranno prendere in considerazione l’eliminazione di una polizza separata da una delle migliori compagnie di assicurazione alluvione. Questo tipo di copertura aggiuntiva potrebbe anche essere richiesto dal governo o dalla società ipotecaria se una casa si trova in una zona di alluvione ad alto rischio.

Se il tuo impianto idraulico è danneggiato dalle radici degli alberi, tu’Probabilmente dovrò pagare per le riparazioni da solo.
Un altro problema che spesso viene scoperto dall’assicurazione dei proprietari di case è qualsiasi problema causato dalle radici degli alberi. Le radici degli alberi possono facilmente farsi strada nei tubi dell’acqua e causare danni mentre cercano acqua e un tubo corroso può offrire un facile ingresso per le radici degli alberi. Questo è spesso un problema di vecchia data che richiede tempo per svilupparsi, quindi non lo farebbe’essere considerato improvviso e accidentale. Voi’Probabilmente dovrò pagare questo problema da solo, in quanto non esiste un’assicurazione per la casa della radice dell’albero.
Una garanzia domestica può aiutare a coprire danni idraulici quando l’assicurazione dei proprietari di case ha vinto’T.
Per i proprietari di case che indossano’T come il brutto shock delle bollette improvvise di riparazione, una garanzia a casa può essere una buona aggiunta a una polizza assicurativa per i proprietari di case. Dal momento che così tanti problemi e riparazioni sono’T coperto dall’assicurazione dei proprietari di case, la garanzia di casa può raccogliere parte della copertura. Una garanzia domestica è un accordo di servizio che copre la riparazione o la sostituzione di elettrodomestici e sistemi domestici. Questi articoli che la società di garanzia domestica riparerà e sostituirà sono specificati sul contratto di servizio. Questi accordi in genere funzionano per 1 anno e offrono ulteriore tranquillità ai proprietari di case che potrebbero non avere un sacco di soldi risparmiati per pagare un nuovo scaldabagno o una lavatrice. Tuttavia, una garanzia domestica ha vinto’T paga per il danno risultante da uno scaldacqua o una lavatrice che perde, indipendentemente dal fatto che sia stato causato da un incidente improvviso e accidentale o una perdita graduale, quindi’non è un sostituto per l’assicurazione dei proprietari di case.
Esso’è importante che i proprietari di case leggano attentamente la stampa fine prima di iscriverti a una garanzia domestica in modo che siano consapevoli di ciò che la garanzia copre. In generale, le migliori compagnie di garanzia domestica copriranno cose come elettrodomestici da cucina, scaldabagno, forni a forno, impianti idraulici ed elettrici. Potrebbe non coprire grandi riparazioni come tetti, finestre che perdono o camini: sono più probabili che siano coperti dall’assicurazione dei proprietari di case. Una garanzia domestica può lavorare insieme a una polizza assicurativa per i proprietari di case per fornire una copertura più completa per i proprietari di case, il che può portare a una maggiore tranquillità.
Scoppi tubi e perdite d’acqua
Il danno idrico alla tua proprietà è generalmente coperto come caratteristica standard nella polizza assicurativa degli edifici.
Spesso indicato come ‘Escape of Water’ Dagli assicuratori, può essere causato da diversi problemi, dai tubi a scoppio a causa delle temperature di congelamento, a una lavastoviglie che perde o una toilette bloccata traboccante.
Escape of Water Danno è uno dei tipi più comuni di richieste di risarcimento per danni alla proprietà domestica, con gli assicuratori che pagano £ 1.8 milioni per ogni giorno.
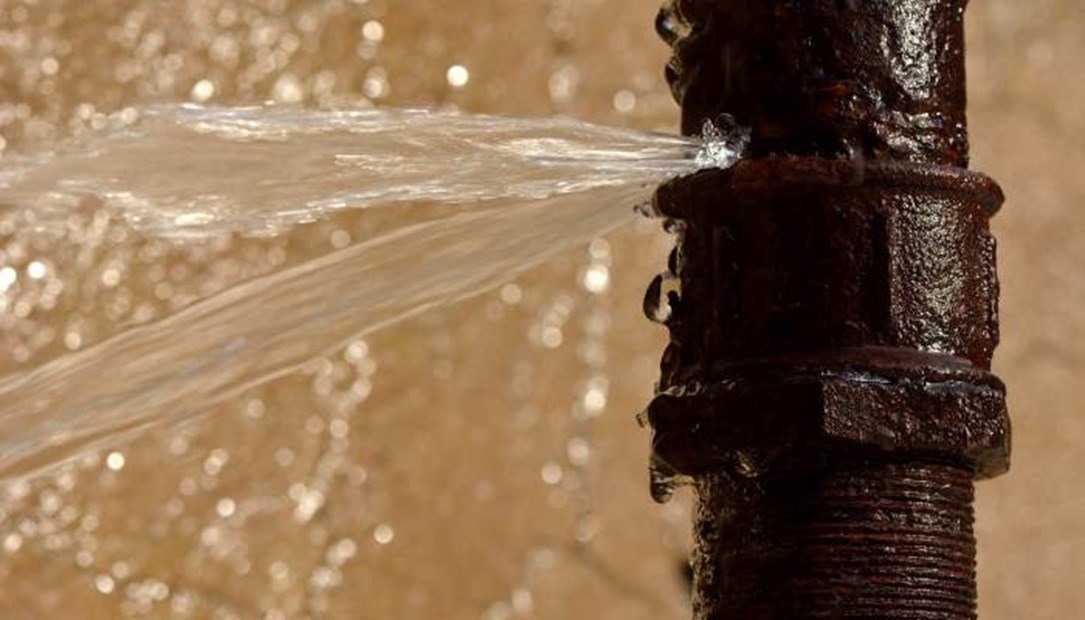
Come posso prevenire un ‘Escape of Water’ accadendo nella mia proprietà?
Alcuni passaggi che puoi fare per ridurre al minimo le possibilità che un incidente si verifichi questo inverno sono delineate di seguito:
I modi migliori per Mantieni i tubi tutto l’anno Sono:
1. Stopcocks – Sapere dove sono e assicurati di testarli regolarmente perché spesso si coglieno. Se c’è una fuga di perdita di acqua / acqua in casa, spegnere il cazzo di arresto ASAP può aiutare a limitare il livello di danno causato. Scopri di più sui tappeti Qui.
2. Prendi in considerazione il montaggio di un dispositivo di rilevamento delle perdite che monitorerà il solito uso dell’acqua e spegnerà l’acqua se sospetta una perdita. Usa un idraulico o un professionista per installare questi tipi di dispositivi. Alcuni assicuratori possono offrire aiuto con l’installazione di un dispositivo di rilevamento delle perdite e possono anche tenerne conto quando si valuta la copertura.
3. Ottieni un professionista Per installare eventuali nuovi apparecchi che richiedono un impianto idraulico.
4. Dove possibile, Controlla regolarmente i tubi dove i tuoi elettrodomestici sono impianti per qualsiasi allentamento, perdite o gocciolamenti. Nelle aree in cui i tubi sono coperti ma a cui hai ancora accesso (e.G. Dietro pannelli da bagno rimovibili, pannelli di cisterne igienici e unità di cucina, dove accessibili)’è una buona idea dare un’occhiata ogni ora per assicurarsi che ci sia’T eventuali piccole perdite che potrebbero diventare maggiori.
5. Considera cosa stai mettendo giù lo scarico , e assicurati di pulire regolarmente gli scarichi se sospetti un blocco. Sostanze come grassi e oli dalla cottura, adesivi producono, salviette per bambini, prodotti sanitari e persino i capelli possono causare zoccoli in scarichi e servizi igienici. Puoi vedere un elenco completo di ciò che non mettere in drena Qui.
6. È meglio per Usa gli elettrodomestici quando sei a casa Al contrario di metterli su un timer – in questo modo se c’è un grande diluvio di acqua o perdite, lo vedrai prima che danneggi la tua casa.
7. Verificare la presenza di perdite da rubinetti, servizi igienici, lavandini, bagni e docce e assicurati di sostituire eventuali sigillanti danneggiati, piastrelle o vassoi di doccia rotti non appena lo individui.
8. Se stai facendo qualche perforazione/fai -da -te, Assicurati di sapere dove sono eventuali tubi dell’acqua Prima di mettere quel trapano nel muro (puoi ottenere un cercatore di perni per aiutarti a localizzarli).
9. Puoi Usa il tuo contatore dell’acqua Per verificare la presenza di eventuali perdite: assicurarsi che nulla stia usando qualsiasi acqua nella proprietà, quindi spegni il taglio e nota la lettura. Controllare di nuovo dopo 1-2 ore per vedere se la lettura del contatore è cambiata. In tal caso,’è probabile che ci sia una perdita da qualche parte.
10. Quando si lascia la proprietà non occupata Per un certo periodo di tempo, è meglio chiudere l’approvvigionamento idrico se sei in grado ed è sicuro farlo.