


Est-ce que chaque LLC doit déposer un 1065
LLC 1065 Filer: Tout ce que vous devez savoir
Vous trouverez ci-dessous les instructions du formulaire 1065 étape par étape, ainsi que tout ce que vous devez savoir sur ce formulaire commercial IRS.
Les entreprises individuelles, les partenariats et les LLC sont des entités couramment utilisées
Choisir la structure commerciale qui répond le mieux à vos besoins est une décision critique: vous devez considérer à la fois les ramifications non taxes et fiscales. Cet article examine trois des choix les plus populaires: les entreprises individuelles, les partenariats et les sociétés à responsabilité limitée.
La sélection de la structure juridique de votre entreprise est l’une des décisions les plus importantes et les plus profondes que vous prendrez lorsque vous démarrez votre entreprise.
Pour prendre la meilleure décision, vous devez examiner attentivement votre choix initial d’entité commerciale sous plusieurs angles, y compris la propriété / le contrôle de l’entreprise, la protection des actifs et la minimisation des impôts.
Vous devez également réévaluer régulièrement votre décision pour vous assurer qu’elle est toujours la mieux adaptée à votre entreprise et à vos besoins personnels.
Par exemple, vous pouvez commencer à gérer votre entreprise en tant que propriété unique. Cependant, à mesure que l’entreprise se développe, vous souhaiterez peut-être faire venir des copropriétaires ou avoir une structure de capital différente. Ou, vous pouvez restructurer votre entreprise afin de protéger vos actifs de la responsabilité de l’entreprise.
Les entités commerciales les plus courantes sont:
- propriétaires individuels, y compris les coentreprises mari et femme
- partenariats
- sociétés à responsabilité limitée
- Corporations “C” régulières
- S corporation
Chaque choix d’entité différent apporte son propre ensemble d’avantages et d’inconvénients. Aucune entité n’est le choix parfait en toutes circonstances. La sélection de la meilleure entité pour votre entreprise implique de considérer à la fois les problèmes fiscaux et les problèmes de non-taxe. Voici quelques facteurs qui doivent être pris en compte.
Problèmes fiscaux
- Obligations fiscales annuelles. Devrez-vous produire des déclarations commerciales distinctes et payer une taxe au niveau commercial?
- Packages de rémunération et de prestations. Comment pouvez-vous retirer des revenus de l’entreprise? Quel est l’impact fiscal de ces paiements?
- Réorganisation. Est-il facile de modifier le capital et la structure de propriété de votre entreprise?
- Résiliation commerciale. Quel est l’impact d’une résiliation commerciale – cela varie considérablement en fonction du type d’entité commercial?
Problèmes sans impôt
Bien que la planification fiscale soit un aspect important de votre entreprise croissante, les considérations fiscales ne devraient jamais l’emporter. Lorsque vous sélectionnez un choix d’entité, n’oubliez pas de considérer également les problèmes. Ceux-ci inclus:
- Expansion commerciale. Le choix des effets entités peut affecter la façon dont vous opérez et développez votre entreprise.
- La protection des actifs. Différents formulaires d’entités offrent des degrés de protection radicalement différents contre les créanciers commerciaux et non commerciaux;
- Planification successorale. Le choix de l’entité peut avoir un impact sur votre planification successorale et votre impôt successoral.
Cet article se concentre sur l’impact annuel de l’impôt sur le revenu des entreprises individuelles (y compris la coentreprise mari et femme), des partenariats et des sociétés à responsabilité limitée. Les aspects fiscaux des sociétés, les sociétés régulières et S sont discutées dans notre article, “S et C Corporations créent des conséquences fiscales différentes.”
Les entreprises individuelles sont l’alter ego individuel
Une entreprise individuelle est une entreprise non constituée en société avec un seul propriétaire (ou qui appartient à un mari et une femme qui choisissent d’être traités comme un seul propriétaire). Bien que ce soit la forme la plus courante pour une nouvelle petite entreprise, ce n’est pas nécessairement le meilleur choix lorsque les facteurs fiscaux et non fiscaux sont considérés.
À des fins fiscales, vous n’avez pas à choisir de faire traiter votre entreprise comme une entreprise individuelle s’il n’y a qu’un seul propriétaire. S’il n’y a qu’un seul propriétaire, l’IRS présumera qu’il s’agit d’une entreprise individuelle – à moins que vous vous incorporiez en vertu de la loi de l’État ou formez une société à responsabilité limitée qui choisit d’être traitée comme une société.
Travailler intelligement
Un LLC à un seul membre est une «entité ignorée» à des fins d’impôt fédéral. (Il offre toujours une protection des actifs.) Vous signalez les revenus et les dépenses de l’entreprise en utilisant l’annexe C et transportez ces informations sur votre formulaire personnel 1040.
Une entreprise individuelle n’est pas une entité imposable. Tous les actifs et passifs de l’entreprise sont traités comme appartenant directement à vous, le propriétaire de l’entreprise. De la même manière, tous les revenus et dépenses de l’entreprise sont considérés comme votre revenu et vos dépenses.
Vous reflètez le revenu et les dépenses sur l’annexe C, le profit ou la perte des affaires, ou l’annexe C-EZ, le bénéfice net des affaires, qui est inclus dans le cadre de votre déclaration de revenus annuelle (formulaire 1040).
Exemple
Doug exploite son activité de tatouage comme une propriété exclusive. Son revenu d’entreprise était de 400 000 $. Doug rapporte ce revenu sur la partie I de son annexe C. Il rapporte ses dépenses commerciales, notamment des dépenses telles que les encres de tatouage, les salaires de ses employés, la publicité et la dépréciation de la partie II de l’annexe C. Les dépenses sont ensuite soustraites du revenu brut pour arriver au chiffre net du bénéfice (ou de la perte) au bas du formulaire.
Le bénéfice net ou la perte est ensuite repris de l’annexe C et a rapporté la première page du formulaire 1040 de Doug, U.S. Déclaration de revenus des particuliers.
Il n’y a pas de calendrier de taux d’imposition distinct qui s’applique à une propriété unique. La tranche d’imposition individuelle du propriétaire de l’entreprise détermine le montant de l’impôt payé sur les bénéfices de la propriété unique.
Sim
Des questions:
- Quels sont les trois choix les plus populaires pour les entités commerciales?
Les trois choix les plus populaires pour les entités commerciales sont les entreprises individuelles, les partenariats et les sociétés à responsabilité limitée. - Pourquoi la sélection de la structure juridique de votre entreprise est-elle importante?
La sélection de la structure juridique de votre entreprise est importante car elle affecte la propriété / le contrôle de l’entreprise, la protection des actifs et la minimisation des impôts. - Quels sont certains facteurs qui doivent être pris en compte lors du choix de la meilleure entité pour votre entreprise?
Certains facteurs qui doivent être pris en compte lors du choix de la meilleure entité pour votre entreprise sont les obligations fiscales annuelles, les forfaits de rémunération et de prestations, les réorganisations et la résiliation commerciale. - Pourquoi les problèmes de non-taxe devraient-ils être pris en compte lors de la sélection d’un choix d’entité?
Les problèmes de non-axe doivent être pris en compte lors de la sélection d’un choix d’entité, car ils peuvent affecter l’expansion des entreprises, la protection des actifs et la planification successorale. - À quoi fait référence à une entreprise individuelle?
Une entreprise unique se réfère à une entreprise non constituée en société avec un seul propriétaire ou qui appartient à un mari et à une femme qui choisissent d’être traités comme un seul propriétaire. - Comment un LLC à un seul membre est-il traité à des fins fiscales fédérales?
Un LLC à un seul membre est traité comme une «entité ignorée» à des fins fiscales fédérales. Les revenus et les dépenses de l’entreprise sont signalés en utilisant l’annexe C et transportés au formulaire personnel 1040. - Quels formulaires sont utilisés pour déclarer les revenus et les dépenses pour une propriété unique?
Les revenus et les dépenses pour une entreprise individuelle sont déclarés sur l’annexe C, le bénéfice ou la perte des affaires, ou le c-EZ, le bénéfice net des affaires, qui sont inclus dans le cadre de la déclaration de revenus individuelle annuelle (formulaire 1040). - Comment le bénéfice net ou la perte d’une propriété individuelle est-il signalé à des fins fiscales?
Le bénéfice net ou la perte d’une propriété unique est signalé à la page un premier formulaire de l’individu 1040, U.S. Déclaration de revenus des particuliers. - Y a-t-il un calendrier de taux d’imposition distinct pour une propriété unique?
Non, il n’y a pas de calendrier d’imposition distinct qui s’applique à une propriété unique. La tranche d’imposition individuelle du propriétaire de l’entreprise détermine le montant de l’impôt payé sur les bénéfices de la propriété unique. - Quels sont les avantages et les inconvénients des différentes entités commerciales?
Chaque choix d’entité commercial différent a son propre ensemble d’avantages et d’inconvénients. Il est important de considérer les problèmes d’impôt et de non-taxe lors de l’évaluation de la meilleure entité pour votre entreprise.
+
LLC 1065 Filer: Tout ce que vous devez savoir
Vous trouverez ci-dessous les instructions du formulaire 1065 étape par étape, ainsi que tout ce que vous devez savoir sur ce formulaire commercial IRS.
Les entreprises individuelles, les partenariats et les LLC sont des entités couramment utilisées
Choisir la structure commerciale qui répond le mieux à vos besoins est une décision critique: vous devez considérer à la fois les ramifications non taxes et fiscales. Cet article examine trois des choix les plus populaires: les entreprises individuelles, les partenariats et les sociétés à responsabilité limitée.
La sélection de la structure juridique de votre entreprise est l’une des décisions les plus importantes et les plus profondes que vous prendrez lorsque vous démarrez votre entreprise.
Pour prendre la meilleure décision, vous devez examiner attentivement votre choix initial d’entité commerciale sous plusieurs angles, y compris la propriété / le contrôle de l’entreprise, la protection des actifs et la minimisation des impôts.
Vous devez également réévaluer régulièrement votre décision pour vous assurer qu’elle est toujours la mieux adaptée à votre entreprise et à vos besoins personnels.
Par exemple, vous pouvez commencer à gérer votre entreprise en tant que propriété unique. Cependant, à mesure que l’entreprise se développe, vous souhaiterez peut-être faire venir des copropriétaires ou avoir une structure de capital différente. Ou, vous pouvez restructurer votre entreprise afin de protéger vos actifs de la responsabilité de l’entreprise.
Les entités commerciales les plus courantes sont:
- propriétaires individuels, y compris les coentreprises mari et femme
- partenariats
- sociétés à responsabilité limitée
- Corporations “C” régulières
- S corporation
Chaque choix d’entité différent apporte son propre ensemble d’avantages et d’inconvénients. Aucune entité n’est le choix parfait en toutes circonstances. La sélection de la meilleure entité pour votre entreprise implique de considérer à la fois les problèmes fiscaux et les problèmes de non-taxe. Voici quelques facteurs qui doivent être pris en compte.
Problèmes fiscaux
- Obligations fiscales annuelles. Devrez-vous produire des déclarations commerciales distinctes et payer une taxe au niveau commercial?
- Packages de rémunération et de prestations. Comment pouvez-vous retirer des revenus de l’entreprise? Quel est l’impact fiscal de ces paiements?
- Réorganisation. Est-il facile de modifier le capital et la structure de propriété de votre entreprise?
- Résiliation commerciale. Quel est l’impact d’une résiliation commerciale – cela varie considérablement en fonction du type d’entité commercial?
Problèmes sans impôt
Bien que la planification fiscale soit un aspect important de votre entreprise croissante, les considérations fiscales ne devraient jamais l’emporter. Lorsque vous sélectionnez un choix d’entité, n’oubliez pas de considérer également les problèmes. Ceux-ci inclus:
- Expansion commerciale. Le choix des effets entités peut affecter la façon dont vous opérez et développez votre entreprise.
- La protection des actifs. Différents formulaires d’entités offrent des degrés de protection radicalement différents contre les créanciers commerciaux et non commerciaux;
- Planification successorale. Le choix de l’entité peut avoir un impact sur votre planification successorale et votre impôt successoral.
Cet article se concentre sur l’impact annuel de l’impôt sur le revenu des entreprises individuelles (y compris la coentreprise mari et femme), des partenariats et des sociétés à responsabilité limitée. Les aspects fiscaux des sociétés, les sociétés régulières et S sont discutées dans notre article, “S et C Corporations créent des conséquences fiscales différentes.”
Les entreprises individuelles sont l’alter ego individuel
Une entreprise individuelle est une entreprise non constituée en société avec un seul propriétaire (ou qui appartient à un mari et une femme qui choisissent d’être traités comme un seul propriétaire). Bien que ce soit la forme la plus courante pour une nouvelle petite entreprise, ce n’est pas nécessairement le meilleur choix lorsque les facteurs fiscaux et non fiscaux sont considérés.
À des fins fiscales, vous n’avez pas à choisir de faire traiter votre entreprise comme une entreprise individuelle s’il n’y a qu’un seul propriétaire. S’il n’y a qu’un seul propriétaire, l’IRS présumera qu’il s’agit d’une entreprise individuelle – à moins que vous vous incorporiez en vertu de la loi de l’État ou formez une société à responsabilité limitée qui choisit d’être traitée comme une société.
Travailler intelligement
Un LLC à un seul membre est une «entité ignorée» à des fins d’impôt fédéral. (Il offre toujours une protection des actifs.) Vous signalez les revenus et les dépenses de l’entreprise en utilisant l’annexe C et transportez ces informations sur votre formulaire personnel 1040.
Une entreprise individuelle n’est pas une entité imposable. Tous les actifs et passifs de l’entreprise sont traités comme appartenant directement à vous, le propriétaire de l’entreprise. De la même manière, tous les revenus et dépenses de l’entreprise sont considérés comme votre revenu et vos dépenses.
Vous reflètez le revenu et les dépenses sur l’annexe C, le profit ou la perte des affaires, ou l’annexe C-EZ, le bénéfice net des affaires, qui est inclus dans le cadre de votre déclaration de revenus annuelle (formulaire 1040).
Exemple
Doug exploite son activité de tatouage comme une propriété exclusive. Son revenu d’entreprise était de 400 000 $. Doug rapporte ce revenu sur la partie I de son annexe C. Il rapporte ses dépenses commerciales, notamment des dépenses telles que les encres de tatouage, les salaires de ses employés, la publicité et la dépréciation de la partie II de l’annexe C. Les dépenses sont ensuite soustraites du revenu brut pour arriver au chiffre net du bénéfice (ou de la perte) au bas du formulaire.
Le bénéfice net ou la perte est ensuite repris de l’annexe C et a rapporté la première page du formulaire 1040 de Doug, U.S. Déclaration de revenus des particuliers.
Il n’y a pas de calendrier de taux d’imposition distinct qui s’applique à une propriété unique. La tranche d’imposition individuelle du propriétaire de l’entreprise détermine le montant de l’impôt payé sur les bénéfices de la propriété unique.
La simplicité est le principal avantage d’une entreprise individuelle – non seulement à des fins d’impôt fédéral sur le revenu, mais pour la comptabilité et d’autres registres. En tant que propriétaire de l’entreprise, vous pouvez retirer de l’argent de l’entreprise ou les mettre dans l’entreprise sans vous soucier de la tenue des dossiers fiscaux ou des formalités d’entreprise.
Les propriétaires uniques sont responsables de la taxe sur le travail indépendant
Bien qu’un propriétaire unique n’ait pas à se soucier de retenir et de payer des impôts sur l’emploi sur les fonds que vous retirez de votre entreprise, vous devez calculer et payer une taxe sur le travail indépendant, si vous avez plus de 400 $ en bénéfices nets pendant l’année d’imposition. Cette taxe est imposée à tous les bénéfices nets de l’entreprise, sur le seuil de 400 $. Vous calculez le montant que vous devez en utilisant l’annexe SE, la taxe sur le travail indépendant, qui est jointe à votre formulaire 1040.
Les propriétaires seuls doivent payer une taxe estimée
Pour chaque trimestre, un propriétaire unique doit généralement effectuer un paiement d’impôt estimé qui comprend l’impôt sur le revenu et les impôts sur le travail indépendant.
Les coentreprises exploitées par les conjoints peuvent être des propriétaires uniques
La propriété exclusive est, par définition, une entreprise à propriétaire unique. Cependant, de nombreux conjoints exploitent une entreprise familiale et se considèrent tous deux comme propriétaire de l’entreprise.
Lorsque les conjoints se considèrent. En conséquence, l’IRS prend la position que le couple devrait produire une déclaration de partenariat et émettre des annexes K-1s, plutôt que de signaler le revenu et les dépenses de l’entreprise sur un annexe C. Cela peut ajouter une complexité désagréable au moment de la déclaration de revenus.
Cependant, vous pouvez utiliser trois options pour éviter d’avoir à produire une déclaration de revenus de partenariat pour votre entreprise. Lequel a le plus de sens pour vous et votre conjoint dépend du niveau d’implication que chacun de vous a dans l’entreprise.
- Un conjoint est peu impliqué. Si un seul d’entre vous est profondément impliqué dans la gestion de l’entreprise, alors votre entreprise est une entreprise unique classique. Cela signifie que vous pouvez déposer en tant que propriétaire unique, même si votre conjoint fait un travail minimal pour l’entreprise ou si vous le consultez avant de prendre des décisions majeures.
- Les deux conjoints travaillent activement dans l’entreprise. Si vous et votre conjoint vous faites un effort important dans l’entreprise, vous voudrez peut-être traiter l’un de vous comme le propriétaire à des fins d’impôt et traiter l’autre comme un employé ou un entrepreneur indépendant. Vous voudriez parler à travers les deux scénarios – les employés contre l’entrepreneur indépendant – avec un professionnel de l’impôt et exécuter les chiffres pour voir quelle option est la meilleure. L’un ou l’autre vous fera économiser les tracas des retours de partenariat et peut générer des dépenses commerciales déductibles supplémentaires.
- Les deux conjoints sont de vrais propriétaires. Si vous et votre conjoint êtes réellement copropriétaires de l’entreprise, vous pouvez faire une élection spéciale pour être traité comme une coentreprise “conjoint”.
Conseil
Le conjoint d’un propriétaire unique obtiendra le même montant crédité de la sécurité sociale que le seul propriétaire. Avant 2007, un conjoint a dû déposer son propre annexe C ou tirer un chèque de paie pour obtenir un crédit. En conséquence, de nombreux conjoints n’accumulaient pas de crédits pour la sécurité sociale. Maintenant, les deux conjoints obtiendront un crédit égal d’une déclaration de revenus conjointe.
Élire un traitement de coentreprise qualifié
Si vous et votre conjoint êtes chacun actif dans l’entreprise et Vous produisez une déclaration conjointe, vous pouvez choisir de faire traiter l’entreprise comme une coentreprise qualifiée plutôt que comme un partenariat à des fins fiscales. Le Deux conjoints peuvent être les seuls membres de la coentreprise. S’il y a d’autres personnes dans l’entreprise (même d’autres membres de la famille, comme les enfants), la disposition ne s’applique pas. De plus, les deux conjoints doivent participer matériellement à l’entreprise.
Si cette élection est faite, chaque conjoint prend en compte sa part de revenu, de gain, de perte et d’autres articles en tant que propriétaire unique. Au lieu de déposer le formulaire 1065 (et de vous émettre de l’annexe K-1S en rapportant vos actions des revenus et des dépenses), vous déposez chacun un annexe C (ou l’annexe C-EZ) et signalez les revenus et les déductions directement sur votre déclaration conjointe. Cette élection continuera d’être en vigue.
Avertissement
En vertu de nombreuses lois sur les biens matrimoniaux des États, les deux conjoints peuvent être considérés comme des propriétaires des actifs commerciaux en cas de divorce, quel que soit le nom du nom comme propriétaire des formulaires fiscaux ou des dossiers de propriété.
LLC 1065 Filer: Tout ce que vous devez savoir
Avoir un fichier LLC 1065 est important lors de l’exécution d’une entreprise. Même si une entreprise décide d’être une LLC en vertu de la loi de l’État, le gouvernement ne laissera pas une entreprise déposer des impôts sur le revenu fédéral lorsqu’ils sont un LLC. Une entreprise peut décider de produire des impôts sur le revenu fédéral en tant que société ou une société.
Le formulaire 1065 doit être envoyé lorsqu’une entreprise dépose ses impôts en partenariat. C’est ce qu’on appelle le retour de u.S. Revenus de partenariat et est signalé à l’IRS. La structure de partenariat d’une LLC est le statut de dépôt standard. L’IRS stipule que si un partenariat ne dépose pas le formulaire 8832, ils taxeront la société comme s’il avait plusieurs propriétaires.
Qu’est-ce qu’un fichier LLC 1065?
Dans certains États, une personne peut posséder une société à responsabilité limitée, ce qui en fait une entreprise unique. La LLC doit déposer le formulaire 8832 afin qu’ils puissent payer des impôts sur le revenu en tant que société. Selon l’IRS, une LLC peut déposer le formulaire 1065 en ligne. En fait, la LLC est tenue de déposer ce formulaire en ligne s’il y a plus de 100 membres. Cependant, une renonciation aux difficultés peut être demandée à l’IRS s’il est trop difficile pour l’entreprise de déposer le formulaire en ligne.
Certains États peuvent exiger que les LLC déposent le formulaire 1065 afin qu’ils puissent signaler leurs revenus. Les versions étatiques et fédérales du formulaire 1065 sont similaires. Les États rendent souvent obligatoire pour envoyer des parties du formulaire fédéral 1065 en plus des formulaires de l’État.
Une entreprise doit préparer l’annexe K et K-1 lorsqu’elle dépose le formulaire 1065. L’annexe K déclare quel est le revenu de la société en commandite qui est offert à chaque partenaire. L’annexe K-1 montre la partie de chaque partenaire du revenu. Une LLC doit avoir une copie de l’annexe K-1 sur différents morceaux de papier pour chaque partenaire. Les partenaires doivent tous obtenir une copie de leur K-1 de la Société afin qu’ils puissent l’utiliser pour calculer leur impôt sur le revenu.
Qui revient au fichier
L’un des éléments suivants devra être déposé pour une société à responsabilité limitée en fonction de leur situation:
- Formulaire 1120 (pour les sociétés S).
- Formulaire 1040 (annexe C, E ou F pour les LLC à un seul membre).
- Formulaire 1120 (pour les sociétés).
- Formulaire 1065 (partenariat pour les LLC à plusieurs membres).
L’un des éléments suivants devra être déposé pour une société à responsabilité limitée en fonction de leur situation: Formulaire 1120 (pour les sociétés S). Formulaire 1040 (annexe C, E ou F pour les LLC à un seul membre). Formulaire 1120 (pour les sociétés). Formulaire 1065 (partenariat pour les LLC à plusieurs membres). Des informations supplémentaires sur le meilleur formulaire de déclaration fiscale pour une entreprise peuvent être trouvées dans le cadre des problèmes fiscaux de la publication IRS 3402.
Si le LLCL n’a qu’un seul membre, les dépenses et les revenus sont déclarés sur le formulaire 1040. Si le seul membre de la LLC est une société, les dépenses et les revenus seront déclarés sur le formulaire 1120 ou le formulaire 1120. Cependant, les LLC à un seul membre ne peuvent pas produire de déclaration de revenus de partenariat.
Les LLC qui ont plusieurs membres déposeront le formulaire 1065. S’ils préfèrent déposer en tant que société, ils doivent soumettre 8832. Ce n’est pas nécessaire s’ils veulent déposer en tant que partenaire. Peu importe qui renvoie les fichiers LLC, ils devraient déposer le même pour chaque année dans le futur.
Impôt sur le revenu des entreprises (formulaire 1120 et 1065)
Les propriétaires seuls doivent signaler leurs revenus et dépenses à l’annexe C et l’attacher au formulaire fédéral 1040 lorsqu’ils le déposent. Les partenariats ou les sociétés produisent normalement un formulaire 1065 ou une déclaration de revenus du formulaire 1120. Le formulaire 1120 est déposé chaque année pour les sociétés. Les LLC qui ont élu le statut de la Société doivent déposer le formulaire 1120S. Tous les revenus déclarés sur les 1120 traversent normalement le propriétaire de l’entreprise, de sorte que le revenu est imposé sur le formulaire des propriétaires 1040.
Les sociétés qui ne sont pas éligibles ou qui n’ont pas été élu le statut de la société déposeront le formulaire 1120. La taxe doit être payée au niveau des entreprises par ces sociétés. Les particuliers des sociétés paieront des taxes supplémentaires sur le formulaire 1040. Partenariats, en revanche, le formulaire de dossier 1065 chaque année. Il n’y a pas de revenu fédéral à ce sujet puisque le revenu s’étend sur les partenaires de l’entreprise.
Si vous avez besoin d’aide avec le formulaire de dépôt 1065 pour votre LLC, vous pouvez publier votre besoin juridique sur le marché d’Upcounsel. UpCounsel n’accepte que les 5% les plus importants des avocats de son site. Les avocats sur UpCounsel proviennent de facultés de droit telles que Harvard Law et Yale Law et en moyenne 14 ans d’expérience juridique, y compris le travail avec ou pour le compte d’entreprises comme Google, Menlo Ventures et Airbnb.
Limited Liability Company (LLC) – qui revient au fichier
Une société à responsabilité limitée (LLC) déposera l’une des éléments suivants en fonction de sa situation.
- Formulaire 1040 (annexe C, E ou F) (approprié pour seul membres LLCS)
- Formulaire 1065 (partenariat) (approprié pour plusieurs membres LLCS)
- Formulaire 1120 (S Corporation)
- Formulaire 1120 (Corporation)
Publication IRS 3402 Problèmes fiscaux pour les sociétés à responsabilité limitée Fournit des informations supplémentaires pour déterminer le meilleur formulaire de déclaration fiscale à utiliser pour votre LLC.
Quel type de déclaration de revenus est-ce que je dépose?
- LLC à un seul membre
- Si le seul membre de la LLC est un individu, les revenus et les dépenses de la LLC sont déclarés sur le formulaire 1040, l’annexe C, E ou F.
- Si le seul membre de la LLC est une société, les revenus et les dépenses de la LLC sont signalés dans la société’S Retour, généralement formulaire 1120 ou formulaire 1120S.
Note: Les LLC à un seul membre ne peuvent pas produire un retour de partenariat.
- LLC à plusieurs membres
- La plupart des LLC avec plus d’un membre produisent un retour de partenariat, formulaire 1065. Si vous préférez déposer en tant que société, le formulaire 8832 doit être soumis. Tu ne fais pas’t besoin de déposer un formulaire 8832 si vous souhaitez déposer en partenariat.
Note: Quel que soit le retour que la LLC choisit de déposer, la LLC devrait continuer à produire cette même déclaration de revenus dans les années à venir.
Formulaire IRS 1065 Instructions: un guide étape par étape
Randa Kriss est un écrivain principal et spécialiste des petites entreprises chez Nerdwallet. Avant de rejoindre Nerdwallet en 2020, Randa a travaillé comme écrivain chez Fundera, couvrant une grande variété de sujets de petites entreprises, y compris les produits bancaires et de prêt. Son travail a été présenté dans le Washington Post, l’Associated Press et le NASDAQ, entre autres publications. Randa est basée à New York.
Mis à jour le 18 janvier 2023
Ryan Lane
Assistant Assignant Editor | Prêts étudiants, petites entreprisesRyan Lane est rédacteur sur Nerdwallet’S Équipe de petite entreprise. Il a rejoint Nerdwallet en 2019 en tant que rédacteur de prêts étudiants, servant d’autorité sur ce sujet après avoir passé plus d’une décennie chez Student Loan Garant American Student Assistance. Dans ce rôle, Ryan a co-écrit le blog Student Loan Ranger en partenariat avec U.S. Rapport News & World, ainsi que écrit et édité du contenu sur le financement de l’éducation et la littératie financière pour plusieurs propriétés en ligne, les cours électroniques et plus. Ryan a également supervisé la production de Life Science Journals en tant que rédacteur en chef de Publisher Cell Press. Ryan est situé à Rochester, New York.
Beaucoup ou tous les produits présentés ici proviennent de nos partenaires qui nous compensent. Cela influence les produits sur lesquels nous écrivons et où et comment le produit apparaît sur une page. Cependant, cela n’influence pas nos évaluations. Nos opinions sont les nôtres. Voici une liste de nos partenaires et voici comment nous gagnons de l’argent.
Table des matières
- Quel est le formulaire IRS 1065?
- Qui doit déposer le formulaire IRS 1065?
- Où trouver le formulaire 1065 et comment déposer
- Quand déposer le formulaire 1065
- Formulaire 1065 Instructions
Plus comme cette petite entreprise
Table des matières
- Quel est le formulaire IRS 1065?
- Qui doit déposer le formulaire IRS 1065?
- Où trouver le formulaire 1065 et comment déposer
- Quand déposer le formulaire 1065
- Formulaire 1065 Instructions
Plus comme cette petite entreprise
Si votre entreprise est un partenariat ou un LLC, le formulaire 1065 est l’un des formulaires fiscaux annuels les plus importants que vous devez remplir pour l’IRS.
Vous trouverez ci-dessous les instructions du formulaire 1065 étape par étape, ainsi que tout ce que vous devez savoir sur ce formulaire commercial IRS.
1065 Formulaire fiscal: Faits rapides
Le formulaire 1065 est un formulaire d’impôt d’information utilisé pour déclarer les revenus, les gains, les pertes, les déductions et les crédits d’une partenariat ou d’un LLC, mais aucune taxe n’est calculée ou payée à partir de ce formulaire.
Un bon logiciel de comptabilité, des logiciels fiscaux et des fiscalistes peuvent aider à la collecte de données.
File Formulaire 1065 par an, au 15e du troisième mois de l’année d’imposition suivante. LIPEZ-LE VOIR électroniquement ou par courrier.
Le formulaire 1065 nécessite une variété de documents financiers et de formulaires fiscaux supplémentaires pour remplir.
Un seul formulaire 1065 est requis par partenariat ou par LLC, mais chaque membre de l’entité doit compléter son propre annexe K-1 pour déposer auprès du formulaire fiscal 1065, ainsi que leurs déclarations de revenus personnelles.
Quel est le formulaire IRS 1065?
Le formulaire IRS 1065 est une déclaration de revenus d’information déposée chaque année pour déclarer les revenus, les gains, les pertes, les déductions et les crédits de l’exploitation d’une société de personnes.
Parce que les partenariats et les LLC sont des entités de passage, les bénéfices et les pertes transmettent directement aux partenaires ou aux membres de la LLC, qui signalent et payent des impôts sur leur part du revenu de l’entreprise sur leurs déclarations de revenus personnelles. Ainsi, bien qu’un partenariat ou un LLC doit déposer un seul formulaire IRS 1065, l’entreprise elle-même ne paie pas l’impôt sur le revenu.
Au lieu de cela, les membres individuels et LLC complètent un annexe K-1 pour signaler leur part de l’entreprise’S Bénéfices et pertes, puis déposez ce formulaire avec leurs déclarations de revenus personnelles (le formulaire IRS 1040).
Qui doit déposer le formulaire IRS 1065?
Ces entités doivent remplir le formulaire 1065 sur une base annuelle:
Partenariats nationaux, que l’IRS définit comme “La relation entre deux personnes ou plus qui se joignent à un commerce ou à une entreprise, chaque personne contribuant de l’argent, des biens, de la main-d’œuvre ou des compétences et chacun s’attendant à partager les bénéfices et les pertes de l’entreprise, si un accord de partenariat officiel est conclu ou non.”
LLCS classés comme partenariats à des fins fiscales.
501 (d) Organisations religieuses ou apostoliques à but non lucratif.
Les partenariats étrangers qui avaient le revenu brut provenant de sources dans le U.S.
Où trouver le formulaire 1065 et comment déposer
Vous pouvez trouver le formulaire fiscal 1065 sur le site Web de l’IRS . Vous pouvez remplir le formulaire à l’aide du logiciel fiscal ou l’imprimer pour le compléter à la main.
Si votre partenariat compte plus de 100 partenaires, vous’requis pour déposer le formulaire 1065 en ligne. D’autres partenariats peuvent être en mesure de déposer par courrier. Les instructions du formulaire IRS 1065 ont les détails complets.
Quand déposer le formulaire 1065
Le formulaire 1065 doit être déposé d’ici le 15e jour du troisième mois suivant la date de la fin de l’année fiscale.
Cela signifie que si vous’Repose le formulaire IRS 1065 pour l’année civile 2021, la date limite est le 15 mars 2022.
Si la date d’échéance tombe sur un week-end ou des vacances juridiques, vous’devra déposer le lendemain qui n’est pas un week-end ou des vacances juridiques.
Formulaire 1065 Instructions
Le formulaire fiscal 1065 est un document de cinq pages qui nécessite des informations provenant de divers documents financiers d’entreprise et éventuellement d’autres formulaires IRS. Voici les instructions du formulaire pas à pas 1065:
1. Rassemblez les documents financiers pertinents et les formulaires IRS
La liste déroulante ci-dessous contient certains des documents, des informations et des formulaires IRS dont vous pourriez avoir besoin pour remplir le formulaire 1065. Vous pouvez également avoir besoin d’informations supplémentaires. Tout dépend des spécificités de vos opérations.
Documents dont vous devrez peut-être déposer le formulaire 1065
Compte de résultat.
Bilan.
Dépenses déductibles et recettes brutes totales.
Informations de base sur le partenariat et les partenaires.
Coût des marchandises vendues (si votre entreprise vend des biens physiques).
Formulaires W-2 et W-3.
Formulaire 1042 et 1042-S.
Formulaire 1042-T.
Formulaire 1065-x.
Formulaire 1095-B et 1094-B.
Formulaire 1095-C et 1094-C.
Formulaire 1097-BTC.
Formulaire 1125-A.
Formulaire 8275-R.
Formulaire 8288 et 8288-A.
Formulaire 8804, 8805, 8813.
Généralement, les documents les plus importants sont ceux qui reflètent la performance financière – la déclaration de profit et de perte, le bilan, les dépenses déductibles, les reçus bruts et les ventes, le coût des marchandises vendues, etc.
En raison du nombre de formulaires, d’informations et de données financières impliquées dans ce processus, c’est une bonne idée d’utiliser des logiciels comptables ou fiscaux, ainsi que de travailler avec un comptable commercial ou un conseiller fiscal.
2. Remplissez le formulaire IRS 1065 A-K
La première section est, en substance, la section d’information générale. Ces boîtes, lettres A à K, sont en haut du formulaire 1065.
Dans cette section, vous’ll remplissage:
L’année d’imposition que vous’re using.
Le nom de votre partenariat et de votre adresse postale.
A-C: Remplissez votre principale activité commerciale, le produit ou le service principal et le numéro de code d’entreprise. Pour trouver ces informations, utilisez la liste au bas du formulaire 1065 Instructions.
D: Remplissez votre numéro d’identification de l’employeur, également appelé le numéro d’identification de l’impôt commercial.
E: Remplissez la date de démarrage de votre entreprise.
F: Remplissez le total des actifs de votre partenariat à la fin de l’année, tel que déterminé par la méthode comptable que vous utilisez pour conserver vos livres.
G et H: indiquez quel type de retour c’est et quel type de méthode comptable votre entreprise utilise.
I: Chaque partenaire ou membre LLC doit compléter un annexe K-1; Dans cette boîte, vous’vous indiquerez combien vous’sera attaché à ce formulaire.
J: Dans certaines situations, vous’Il faut terminer un annexe C ou M-3. Si tel est le cas pour votre entreprise, vous’Vérifiez que ces formulaires sont joints dans cette section.
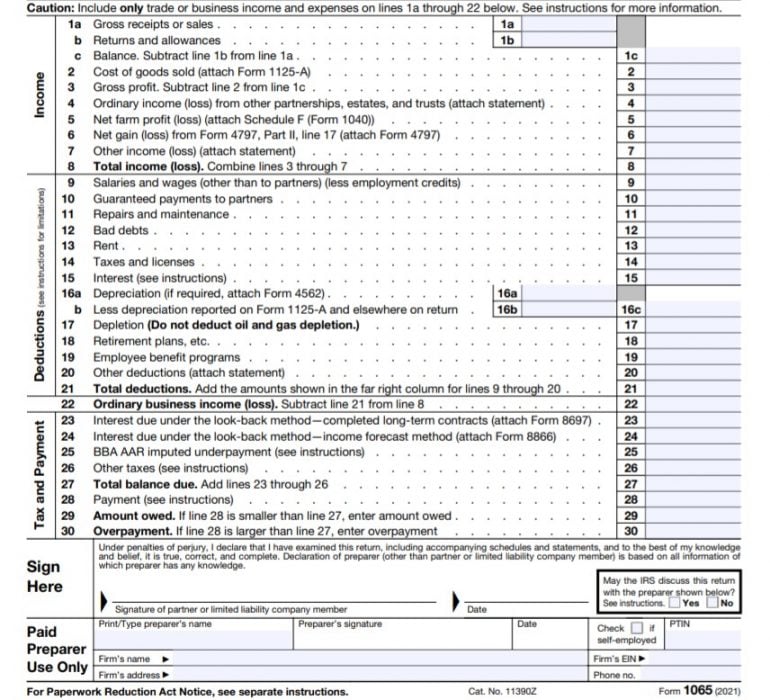
3. Remplissez le reste du formulaire IRS 1065 (page 1)
Ces boîtes sont numérotées 1-30 et divisées en trois catégories: revenu, déductions, taxe et paiement. Toi’aura besoin de vos documents fiscaux financiers et autres pour remplir les chiffres appropriés. Dans certains cas, l’élément de ligne vous renvoie à un formulaire ou un document spécifique où vous pouvez trouver les informations dont vous avez besoin.
Boîtes 1-7: Afin d’enregistrer votre revenu total dans la case 8.
Boîtes 9-20: Afin d’enregistrer vos déductions totales dans la case 21.
Encadré 22: Soustraire la boîte 21 de la boîte 8 pour remplir votre perte de revenu commercial ordinaire.
Encadré 23-26: Pour enregistrer votre solde total dû dans la boîte 27.
Encadré 28: Pour enregistrer tous les prépaiements, vous’Ve pour les taxes applicables aux boîtes 23-26.
Encadré 29: Montant dû si l’encadré 28 est inférieur à la boîte 27.
Encadré 30: trop-payé si la boîte 28 est plus grande que la boîte 27.
À la fin du formulaire 1065 Page 1, vous’Signalez et datez le formulaire une fois que vous avez terminé et tout examiné. Si vous aviez un préparateur de revenus remplir le formulaire, vous’aura ce professionnel pour remplir la boîte qui dit, “Utilisation du préparateur payant uniquement.” De plus, si vous autorisez l’IRS à contacter ce professionnel à propos de ce retour, vous’ll cochez oui dans la case à droite; Sinon, vous’ll vérifiez non.
4. Remplissez le formulaire IRS 1065 Annexe B (page 2)
L’annexe B a 29 éléments de ligne et continue sur la page 3. L’annexe B a l’en-tête “Les autres informations” et pose des questions techniques sur votre partenariat. Pour compléter cette section, vous’LL répond oui ou non à chaque question et fournissez des informations supplémentaires telles qu’elles s’appliquent à votre entreprise.
La question la plus simple de cette section est la question 1, qui vous demande d’indiquer votre type d’entité commercial.
Le reste des 10 premières questions sur cette page est très détaillé et spécifique, demandant des informations concernant:
Pourcentages de propriété du partenariat.
Dette de partenariat.
Implication du partenariat dans des comptes financiers étrangers.
Investissements de partenariat.
Les réponses à ces questions seront spécifiques à votre entreprise, et par conséquent, il sera utile que toutes vos informations financières soient organisées et disponibles et de consulter un comptable certifié ou un autre fiscaliste.
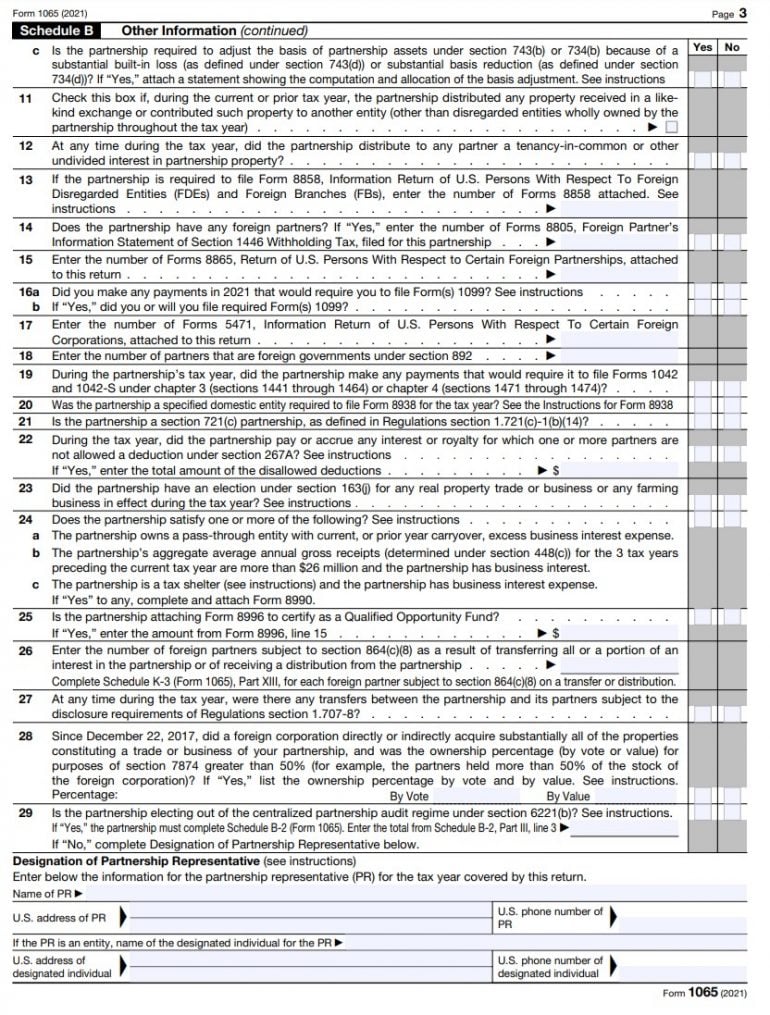
5. Formulaire IRS complet 1065 Annexe B (page 3)
La partie annexe B du formulaire 1065 se poursuit sur la page 3 avec les lignes 11-25. Ces questions oui ou non couvrent une variété de sujets, notamment:
Propriété de partenariat.
Partenaires étrangers au sein du partenariat.
Obligations fiscales concernant des formulaires tels que 1099, 5471, 1042, etc.
6. Formulaire IRS complet 1065 Annexe K (page 4)
Après avoir terminé l’annexe B, vous pouvez passer à l’annexe K. L’annexe K du formulaire 1065 est différent de l’annexe K-1. La différence est que le formulaire 1065 est un calendrier sommaire de tous les partenaires’ actions du partenariat’S revenu, crédits, déductions, etc. D’un autre côté, un K-1 montre à chaque partenaire’S Partage séparé – et une copie de chaque partenaire’S K-1 doit être soumis avec le formulaire 1065.
Vérification des affaires Bluevine
Les notes de Nerdwallet sont déterminées par notre équipe éditoriale. Les formules de notation prennent en compte plusieurs points de données pour chaque produit et service financiers.
Apprendre encore plus
À Bluevine, les dépôts sont assurés de la FDIC
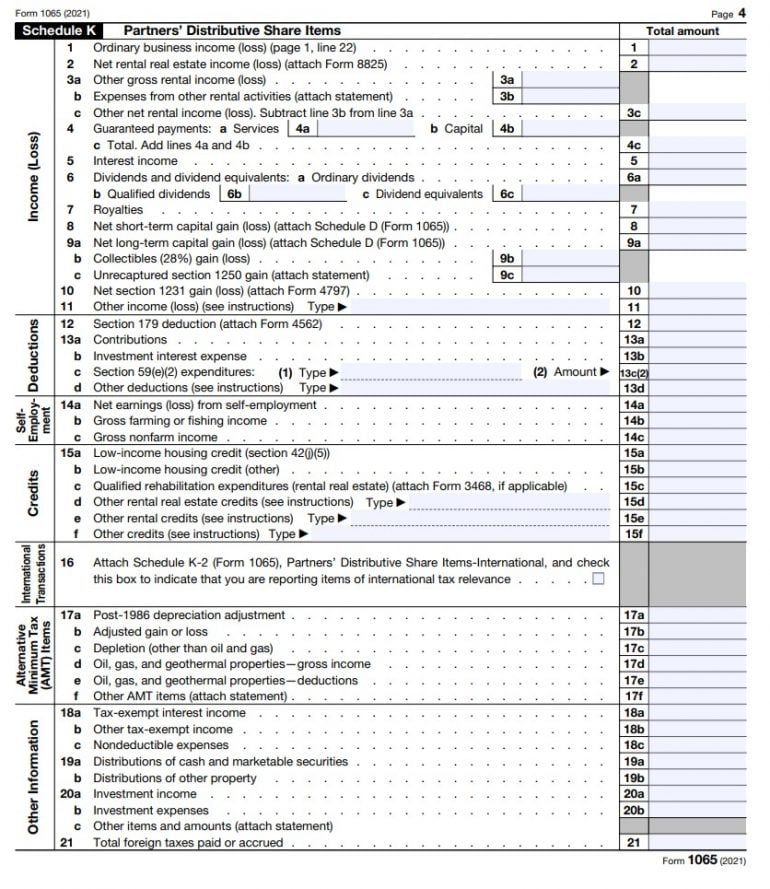
Pour l’annexe K, vous’ll remplit les boîtes 1-21. Ces boîtes sont divisées en sections suivantes:
Boîtes 1-11: Compléter pour calculer la perte de revenu.
Boîtes 12-13: Compléter pour calculer les déductions.
Encadré 14: Compléter pour enregistrer la perte nette des bénéfices du travail indépendant.
Encadré 15: Compléter pour enregistrer tous les crédits applicables.
Encadré 16: Compléter pour enregistrer toutes les transactions étrangères.
Encadré 17: Compléter pour enregistrer une impôt minimum alternatif, ou AMT, des articles.
Boîtes 18-21: Compléter pour enregistrer des revenus et des dépenses supplémentaires.
7. Formulaire IRS complet 1065 Schedule L (page 5)
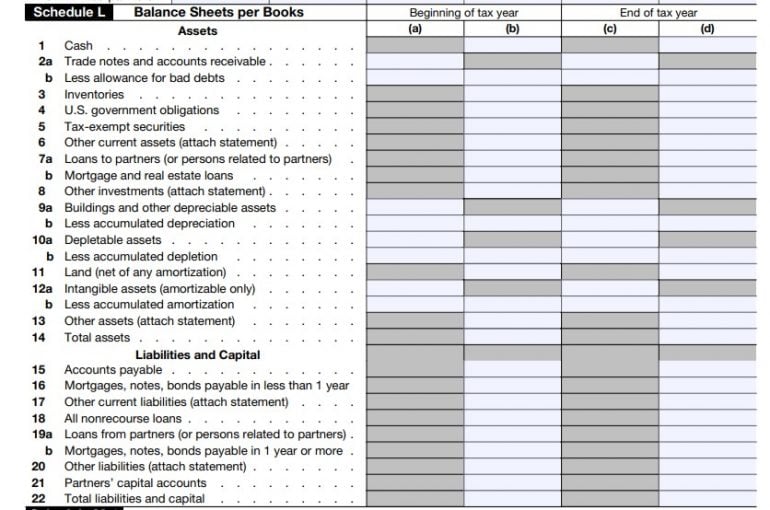
Annexe L, étiqueté “Bilans par livres,” prend le reste de la page 5 dans le formulaire 1065.
Selon l’IRS’S Formulaire 1065 Instructions, si vous avez répondu oui à la question 4 de l’annexe B, vous ne faites pas’t à remplir l’annexe L ou les calendriers restants M-1 et M-2.
Si vous avez besoin de terminer l’annexe L, vous’ll remplit les lignes 1-22 et enregistrez votre partenariat’S les actifs, les passifs et les capitaux. Si ce bilan diffère de celui de votre entreprise’s états financiers, vous’doit attacher une déclaration expliquant les écarts.
8. Formulaire IRS complet 1065 Calendrier M-1 (page 5)
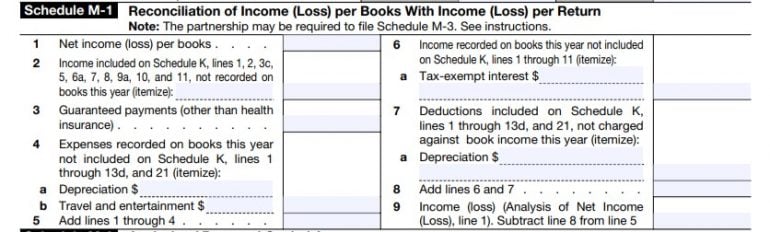
L’horaire M-1 explique toute différence entre le partenariat’s Revenu net sur ses états financiers et la société’s Revenu net sur les déclarations de revenus. Quelques facteurs qui pourraient contribuer à ces différences sont les intérêts exonérés d’impôt, les paiements garantis et l’amortissement .
9. Formulaire IRS complet 1065 Calendrier M-2 (page 5)
La dernière section du formulaire 1065, l’annexe M-2, montre les changements dans les partenaires’ comptes de capital.
dix. Examiner le formulaire 1065 et déposer avec l’IRS
Une fois que vous’Ve a rempli les cinq pages, examinez le document de manière approfondie, de préférence avec un comptable certifié, un agent inscrit ou un autre professionnel de l’impôt, pour s’assurer que tout est correct. Puis signez et datez le document et le licenciez via votre méthode préférée.
Le formulaire fiscal 1065 nécessitera probablement que plusieurs autres formulaires seront soumis avec lui. Toi’il faut soumettre:
Les cinq pages du formulaire 1065.
Formulaire 1040 Schedule F, si nécessaire.
Formulaire 8825, si nécessaire.
Formulaire 1125-A, si nécessaire.
Formulaire 8941, si nécessaire.
Tout autre horaire ou formulaire comme indiqué en fonction de votre réalisation du formulaire 1065.
N’oubliez pas de déposer chaque partenaire ou membre LLC’s annexe K-1 avec le formulaire 1065.
À propos de l’auteur: Randa Kriss est un écrivain de petite entreprise chez Nerdwallet. En savoir plus
Sur une note similaire.
Guide du marketing de contenu pour les petites entreprises
Meilleures plates-formes de commerce électronique 2023: avantages, inconvénients, prix
Qu’est-ce que la comptabilité? Définition et bases, expliquée
Marketing des médias sociaux: ce que c’est, comment ça marche
Plonger encore plus profondément dans les petites entreprises
Meilleurs prêts aux petites entreprises de 2023
par Randa Kriss
Business Ligne of Credit: Comparez les meilleures options
par Randa Kriss
Subventions aux petites entreprises: où trouver un financement gratuit
par Randa Kriss, Steve Nicastro
Page d’accueil de Nerdwallet
Faire tous les bons mouvements d’argent
Cartes de crédit
Planification financière
Nouvelles financières
Petite entreprise
Télécharger l’application
Avertissement: Nerdwallet s’efforce de garder ses informations précises et à jour. Ces informations peuvent être différentes de ce que vous voyez lorsque vous visitez une institution financière, un fournisseur de services ou un produit spécifique’site s. Tous les produits financiers, produits et services d’achat sont présentés sans garantie. Lors de l’évaluation des offres, veuillez consulter l’institution financière’S Termes et conditions. Les offres pré-qualifiées ne sont pas liées. Si vous trouvez des écarts avec votre pointage de crédit ou vos informations de votre rapport de crédit, veuillez contacter TransUnion® directement.
Nerdwallet Compare, Inc. ID NMLS # 1617539
Californie: California Finance Prêter les prêts organisés conformément à la licence des prêteurs financiers du ministère de la protection financière et de l’innovation # 60DBO-74812
Services d’assurance de propriétés et de blessures offerts par Nerdwallet Insurance Services, Inc. (Licence de résidente CA Non. OK92033) Licences de propriété et de blessures
Nerdwallet ™ | 55 Hawthorne St. – 11e étage, San Francisco, CA 94105