


Fa il costo di copertura assicurativo dei vigili del fuoco?
L’assicurazione protegge dai danni degli incendi e dalla perdita
“Praticamente ogni polizza assicurativa, sia commerciale che personale, ha qualche disposizione per il pagamento delle tasse dei vigili del fuoco”, afferma.
Accuse di brigata dei vigili del fuoco
I vigili del fuoco di Dublino applica un addebito per le chiamate a tutti gli incidenti e allarmi domestici.
Non vengono applicati addebiti alle proprietà di proprietà dell’autorità locale.
Alcune polizze assicurative per la casa copriranno l’accusa.
€ 500 per la prima ora o la sua parte indipendentemente dal numero di veicoli di brigata.
€ 450 per veicolo all’ora o parte di esso per le ore successive.
Call-out commerciali-Per includere incidenti stradali
I vigili del fuoco di Dublino applica un addebito per le chiamate a tutti gli incidenti e allarmi commerciali, per includere incidenti stradali.
€ 610 per la prima ora o la sua parte indipendentemente dal numero di veicoli di brigata.
€ 485 per veicolo all’ora o parte di esso per le ore successive.
Domande frequenti:
Che viene fatturato nel caso di un incendio di incendio domestico/falso allarme/camino?
- Il proprietario dei locali viene fatturato
Che viene fatturato in caso di incidente stradale?
- Viene fatturato il proprietario/proprietario/i veicolo/i di veicoli
È il chiamante addebitato?
- No, il beneficiario del servizio viene addebitato
Chi è accusato nel caso dei locali in affitto?
- Il proprietario dei locali verrà fatturato
C’è una carica se un’offerta di incendio assiste con un’emergenza medica?
- Non vi è alcuna accusa se un’offerta di incendio assiste in un’emergenza medica
La mia assicurazione copre questi addebiti?
- Molte polizze assicurative per famiglie e veicoli coprono le spese, tuttavia alle persone si consiglia di controllare le loro polizze e/o verificare con la propria compagnia assicurativa o broker
Cosa succede se viene fatta una chiamata dannosa e non vi è alcun incidente reale?
- Nei casi in cui la brigata dei vigili del fuoco di Dublino risponde e non vi è alcun incidente reale, non verrà riscosso alcun accusa
Posso fare appello a questa accusa?
I ricorsi devono essere fatti per iscritto a:
Quartier generale dei vigili del fuoco
165-169 Townsend st.
Dublino 2
Generalmente, gli unici motivi per l’appello sono “incapacità di pagare” che deve essere dimostrata includendo copie di entrate di benessere sociale e/o slip a pagamento. Altre circostanze attenuanti possono essere prese in considerazione.
Per ulteriori informazioni, chiamare il quartier generale dei vigili del fuoco di Dublino T. 01 222 4000.
L’assicurazione protegge dai danni degli incendi e dalla perdita
Sgransazione, fiamma aperta, elettricità o incendio doloso: un incendio inizia per molte ragioni diverse. Ci vogliono solo pochi secondi per diffondere un incendio e affinché fumo pericoloso riempia un edificio. In un batter d’occhio, gli incendi possono causare danni immensi alla proprietà o, nel peggiore dei casi, anche ferire persone o animali. Il danno può ammontare rapidamente a somme enormi: somme nella gamma a cinque, sei o addirittura a sette cifre. L’unica buona notizia qui è: puoi proteggerti bene da questi costi e rovina finanziaria perché l’assicurazione ti proteggerà in caso di danni al fuoco.
A cosa pagherà ogni polizza assicurativa?
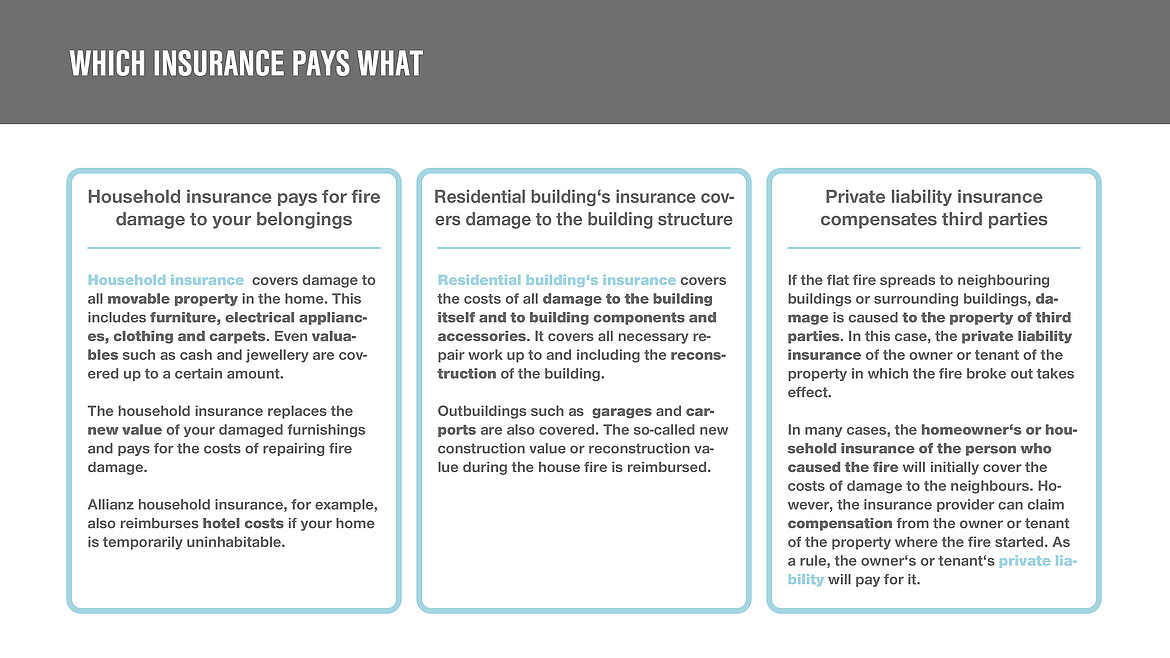
A seconda del tipo di danno, l’assicurazione di costruzione, l’assicurazione per la casa o l’assicurazione di responsabilità personale hanno effetto. Queste polizze assicurative rimborsano quindi il valore di sostituzione, il valore corrente o il costo di sostituzione degli articoli coperti dalla politica.
Assicurazione per l’edificio residenziale
L’assicurazione dell’edificio, chiamata anche un’assicurazione per l’edificio residenziale, copre i danni causati dall’edificio dall’incendio o estinguendo l’acqua. Tuttavia, copre anche i costi dei vigili del fuoco, i costi dell’hotel se la proprietà è inabitabile e i costi del lavoro di pulizia. In breve: l’assicurazione dell’edificio residenziale copre i costi di riparazione o ricostruzione fino al nuovo valore di edificio locale. In una relazione di locazione, l’assicurazione del proprietario o del proprietario si applica generalmente. Come inquilino di un appartamento in affitto, non devi preoccuparti di tale assicurazione.
Assicurazione del contenuto della casa
Il contenuto della casa l’assicurazione copre i costi di danno all’inventario e tutte le proprietà mobili. Ciò include oggetti di mobili, elettrodomestici elettrici, ma anche oggetti di valore come contanti, oro o opere d’arte. Verranno rimborsate il valore di sostituzione o il costo di sostituzione e la riparazione fino alla somma concordata assicurata. A seconda del singolo pacchetto di assicurazioni, è possibile avere anche costi di trasporto e stoccaggio o costi di protezione coperti dall’assicurazione dei contenuti della casa, ad esempio. Tutti i proprietari di un’abitazione, che siano inquilini o proprietari, dovrebbero eliminare l’assicurazione dei contenuti di casa.
Assicurazione di responsabilità personale
Non appena terze parti sono colpite dall’incendio, io.e. I tuoi vicini o i proprietari di edifici adiacenti, l’assicurazione di responsabilità personale del Causer entra in gioco. Questa assicurazione copre sempre i costi se i reclami vengono fatti da altre persone. Non importa se ci sono lesioni personali o danni alla proprietà. I benefici dell’assicurazione di responsabilità personale sono inoltre dipendenti individualmente da quale pacchetto assicurativo è stato prenotato. A seconda del contratto, possono essere coperti danni al ben affittato, perdite finanziarie o persino reclami di ricorso. Un diritto di ricorso sorge non appena l’assicurato ha ricevuto un beneficio.
L’assicurazione protegge dai danni degli incendi e dalla perdita
“Praticamente ogni polizza assicurativa, sia’S Commercial o personale, ha qualche disposizione per il pagamento delle tasse dei vigili del fuoco,” lei dice.
Accuse di brigata dei vigili del fuoco
I vigili del fuoco di Dublino applica un addebito per le chiamate a tutti gli incidenti e allarmi domestici.
Non vengono applicati addebiti alle proprietà di proprietà dell’autorità locale.
Alcune polizze assicurative per la casa copriranno l’accusa.
€ 500 per la prima ora o la sua parte indipendentemente dal numero di veicoli di brigata.
€ 450 per veicolo all’ora o parte di esso per le ore successive.
Call-out commerciali-Per includere incidenti stradali
I vigili del fuoco di Dublino applica un addebito per le chiamate a tutti gli incidenti e allarmi commerciali, per includere incidenti stradali.
€ 610 per la prima ora o la sua parte indipendentemente dal numero di veicoli di brigata.
€ 485 per veicolo all’ora o parte di esso per le ore successive.
Domande frequenti:
Che viene fatturato nel caso di un incendio di incendio domestico/falso allarme/camino?
- Il proprietario dei locali viene fatturato
Che viene fatturato in caso di incidente stradale?
- Viene fatturato il proprietario/proprietario/i veicolo/i di veicoli
È il chiamante addebitato?
- No è addebitato il beneficiario del servizio
Chi è accusato nel caso dei locali in affitto?
- Il proprietario dei locali verrà fatturato
C’è una carica se un’offerta di incendio assiste con un’emergenza medica?
- Non vi è alcuna accusa se un’offerta di incendio assiste in un’emergenza medica
La mia assicurazione copre questi addebiti?
- Molte polizze assicurative per famiglie e veicoli coprono le spese, tuttavia alle persone si consiglia di controllare le loro polizze e/o verificare con la propria compagnia assicurativa o broker
Cosa succede se viene fatta una chiamata dannosa e non vi è alcun incidente reale?
- Nei casi in cui la brigata dei vigili del fuoco di Dublino risponde e non vi è alcun incidente reale, non verrà riscosso alcun accusa
Posso fare appello a questa accusa ?
I ricorsi devono essere fatti per iscritto a:
Quartier generale dei vigili del fuoco
165-169 Townsend st.
Dublino 2
Generalmente gli unici motivi per l’appello sono “incapacità di pagare” che deve essere dimostrato includendo copie di entrate e/o scaglie di benessere sociale. Altre circostanze attenuanti possono essere prese in considerazione.
Per ulteriori informazioni, chiamare il quartier generale dei vigili del fuoco di Dublino T. 01 222 4000.
L’assicurazione protegge dai danni degli incendi e dalla perdita
Sgransazione, fiamma aperta, elettricità o incendio doloso – Un incendio inizia per molte ragioni diverse. Ci vogliono solo pochi secondi per diffondere un incendio e affinché fumo pericoloso riempia un edificio. In un batter d’occhio, gli incendi possono causare danni immensi alla proprietà o, nel peggiore dei casi, anche ferire persone o animali. Il danno può ammontare rapidamente a somme enormi: somme nella gamma a cinque, sei o addirittura a sette cifre. L’unica buona notizia qui è: puoi proteggerti bene da questi costi e rovina finanziaria perché l’assicurazione ti proteggerà in caso di danni al fuoco.
A cosa pagherà ogni polizza assicurativa?
A seconda del tipo di danno, l’assicurazione di costruzione, l’assicurazione per la casa o l’assicurazione di responsabilità civile hanno effetto. Queste polizze assicurative rimborsano quindi il valore di sostituzione, il valore corrente o il costo di sostituzione degli articoli coperti dalla politica.
Assicurazione per l’edificio residenziale
L’assicurazione dell’edificio, chiamata anche un’assicurazione per l’edificio residenziale, copre i danni causati dall’edificio dall’incendio o estinguendo l’acqua. Tuttavia, copre anche i costi dei vigili del fuoco, i costi dell’hotel se la proprietà è inabitabile e i costi del lavoro di pulizia. In breve: l’assicurazione dell’edificio residenziale copre i costi di riparazione o ricostruzione fino al nuovo valore di edificio locale. In una relazione di locazione, l’assicurazione del proprietario o del proprietario si applica generalmente. Come inquilino di un appartamento in affitto, non devi preoccuparti di tale assicurazione.
Assicurazione del contenuto della casa
Il contenuto della casa l’assicurazione copre i costi di danno all’inventario e tutte le proprietà mobili. Ciò include oggetti di mobili, elettrodomestici elettrici, ma anche oggetti di valore come contanti, oro o opere d’arte. Verranno rimborsate il valore di sostituzione o il costo di sostituzione e la riparazione fino alla somma concordata assicurata. A seconda del singolo pacchetto di assicurazioni, è possibile avere anche costi di trasporto e stoccaggio o costi di protezione coperti dall’assicurazione dei contenuti della casa, ad esempio. Tutti i proprietari di un’abitazione, che siano inquilini o proprietari, dovrebbero eliminare l’assicurazione dei contenuti di casa.
Assicurazione di responsabilità personale
Non appena terze parti sono colpite dall’incendio, io.e. I tuoi vicini o i proprietari di edifici adiacenti, l’assicurazione di responsabilità personale del Causer entra in gioco. Questa assicurazione copre sempre i costi se i reclami vengono fatti da altre persone. Non importa se ci sono lesioni personali o danni alla proprietà. I benefici dell’assicurazione di responsabilità personale sono inoltre dipendenti individualmente da quale pacchetto assicurativo è stato prenotato. A seconda del contratto, possono essere coperti danni alla proprietà in affitto, perdite finanziarie o persino reclami di ricorso. Un diritto di ricorso sorge non appena l’assicurato ha ricevuto un beneficio dalla loro compagnia assicurativa, sebbene, come successivamente diventa noto, sono da se stessi la colpa per il verificarsi del reclamo o hanno in parte contribuito ad esso. Tuttavia, ciò non significa che la compagnia assicurativa non paghi affatto. In caso di reclamo di ricorso, la compagnia assicurativa di solito paga l’intero beneficio della parte lesa prima. Successivamente, la compagnia assicurativa contatta quindi l’assicurato per chiarire il diritto di ricorso. A seconda del tipo di assicurazione, l’intero beneficio versato deve quindi essere rimborsato o un importo in una somma forfettaria.
In che modo le aziende si assicurano contro gli incendi?
Le aziende in particolare dovrebbero anche proteggersi dalla perdita finanziaria di attività materiali in caso di incendio. Nel caso delle compagnie, il tessuto dell’edificio è assicurato tramite l’assicurazione dell’edificio, come nel caso dei proprietari privati. Se le attrezzature o le merci vengono distrutte, questo è coperto dall’assicurazione dei contenuti: questa è un’assicurazione dei contenuti per la casa per le compagnie. Gli imprenditori dovrebbero anche tenere presente che dopo una grave perdita, di solito non è possibile tornare alle normali operazioni o alla produzione continua immediatamente. I mesi passano rapidamente prima che un’azienda possa riprendere la produzione normale dopo un grande incendio. Le aziende non dovrebbero quindi sottovalutare il rischio di una perdita di guadagni. L’assicurazione per l’interruzione dell’attività relativa al fuoco è disponibile per tale evento. Questo paga per il profitto perso durante questo periodo.
Quando pagherà l’assicurazione?
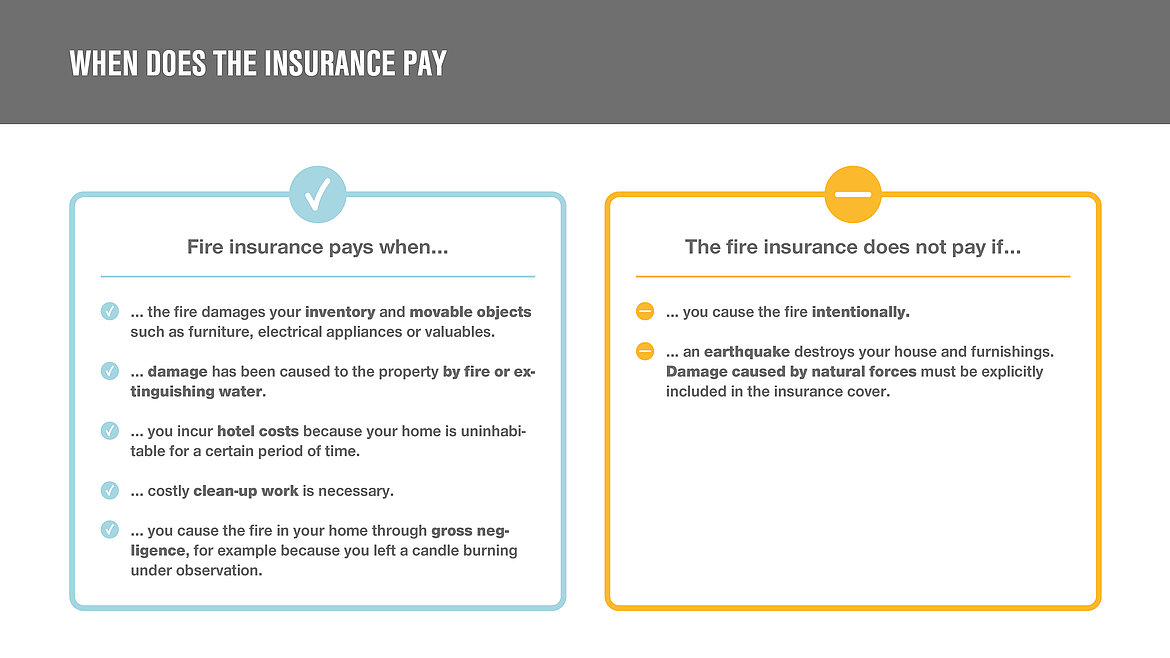
Ma attenzione! Solo perché una polizza assicurativa è stata eliminata non significa necessariamente che sia responsabile in caso di incendio. Questo perché ci sono ragioni per cui l’assicuratore potrebbe non dover pagare per il danno al fuoco o potrebbe non doverlo pagare per intero.
Quando un incendio è considerato un incendio?
Si dice che un incendio sia iniziato quando il fuoco lascia il focolare previsto o è iniziato senza un tale focolare e si diffonde anche senza alcuna influenza esterna. Il tutto diventa più facile da capire grazie a un esempio. Immaginiamo un camino con un fuoco che brucia. Il fuoco è nel camino nel suo focolare previsto, io.e. Nel dispositivo fornito per questo. Ma se una scintilla salta fuori dal camino aperto e accende un incendio da qualche altra parte, un incendio inizia che potrebbe avere gravi conseguenze e costi.
Trappola assicurativa: sotto assicurato?
Essere sotto assicurato? Sì, esiste davvero. Questo perché la proprietà o l’edificio possono cambiare notevolmente di valore, ad esempio aggiungendo un’estensione all’edificio nel corso degli anni o investendo in apparecchi e raccordi costosi. Ciò crea una differenza tra la somma concordata originariamente assicurata e il valore effettivo della proprietà. Pertanto, parla sempre con la tua compagnia assicurativa se qualcosa cambia nel valore del tuo edificio, in modo che l’assicuratore possa regolare il valore assicurato e sei completamente assicurato in ogni momento.
Inquilino o padrone di casa: chi è responsabile?
Non appena l’inquilino non ha causato l’incendio per negligenza grave o intenzionalmente, il proprietario o la loro compagnia assicurativa sono responsabili. Quindi, se non devi incolpare l’incendio, il tuo padrone di casa è obbligato a prendersi cura del danno. Se non rispettano questo obbligo, hai il diritto di una riduzione dell’affitto. Tuttavia, il proprietario non è responsabile per gli arredi danneggiati. Come spiegato in precedenza, gli oggetti di valore devono essere sostituiti dal contenuto della casa dell’inquilino.
In questi casi, l’assicurazione non pagherà
Se un incendio viene avviato volontariamente da una terza persona, la tua assicurazione coprirà il danno. Se, d’altra parte, inizi da solo il fuoco con l’obiettivo di causare un evento assicurato, agisci intenzionalmente. In questo caso, la tua assicurazione non pagherà per il danno. Ma non solo: con incendio doloso intenzionale sei responsabile per l’accusa di frode assicurativa.
In caso di incendio, la copertura assicurativa è prevista solo se il danno antincendio non era intenzionale. Se la negligenza grave è coperta dipende dalla polizza assicurativa individuale. Negligenza grave significa che nella vita di tutti i giorni le cure normali e necessarie sono violate in misura elevata e che una persona non agisce più in base al buon senso. Pertanto, se si lasciano incendi aperti o elettrodomestici con incendio incustodito e lasciare l’edificio, sarà considerato una grave negligenza se un incendio dovrebbe derivare. Lo stesso vale per la gestione impropria degli oggetti tecnici e la loro mancanza di sicurezza.
Come procedere correttamente dopo un incendio
Hai davvero avuto un fuoco? Ci sono alcuni suggerimenti sul modo migliore per procedere correttamente dopo un incendio. Ti mostriamo come procedere, passo dopo passo, dopo che il tuo edificio è stato cancellato dalla polizia e dai vigili del fuoco:
1. Ventila bene il tuo edificio per sbarazzarsi dell’odore del fumo. Inoltre, non utilizzare elettrodomestici elettrici in stanze coperte di fuliggine.
2. È indispensabile documentare il tuo danno. Scattare foto degli oggetti danneggiati e qualsiasi danno visibile all’edificio. È molto utile se si fa un elenco di tutti gli oggetti che sono stati danneggiati, incluso l’anno di acquisto, il prezzo di acquisto e il valore di sostituzione.
3. Informare il contenuto della casa, la costruzione o l’assicurazione di responsabilità personale e discuti l’ulteriore procedura con l’assicuratore.
4. Contatta i professionisti per il ripristino dei danni antincendio. Soprattutto nel caso di gravi danni, è consigliabile commissionare uno specialista con il ripristino dei danni antincendio. I costi sono generalmente coperti dall’assicurazione.
5. Oggetti fuligginosi puliti. Puoi rimuovere il piccolo sporco se ti proteggi sufficientemente. Indossa un abito protettivo, respiratore e guanti quando lo facciamo.
La protezione antincendio preventiva protegge le persone e la proprietà
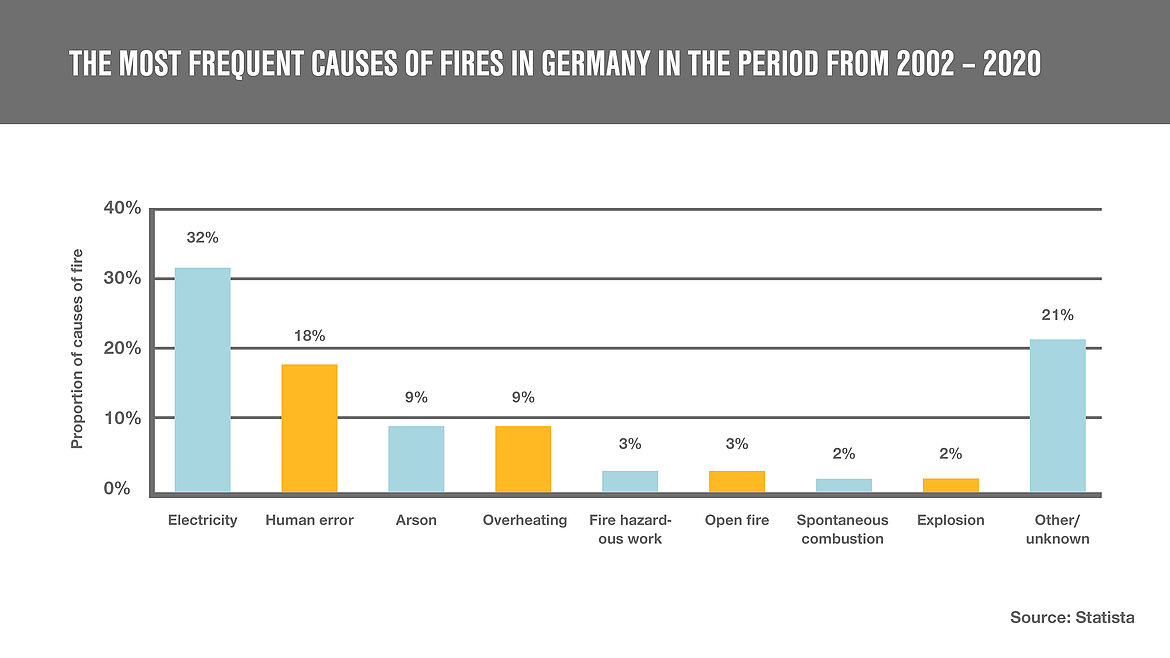
In Germania, la causa più comune degli incendi è l’elettricità. Questo è seguito da errori umani e incendio doloso. Ci sono alcune fonti di pericolo per gli incendi in casa e precauzioni per combatterli. In ogni caso, è necessario controllare regolarmente le condizioni dei componenti e delle apparecchiature elettriche. Aiuta anche se si utilizza solo prodotti certificati e parti originali per garantire che gli standard di sicurezza siano garantiti. Inoltre, assicurati di utilizzare i materiali infiammabili con cura e farlo correttamente. Ed evitare pericoli di incendio inutili come il fumo in aree non ammesse.
Inoltre, le misure di protezione antincendio preventive aiutano a rilevare gli incendi in una fase iniziale e impedire loro di diffondersi rapidamente. Il primo è l’installazione di rilevatori di fumo. Ma anche i sistemi di ventilazione del fumo e del calore (SHEVS) salvano vite umane in caso di emergenza, poiché rimuovono rapidamente il pericoloso fumo di incendio dagli edifici, garantendo così il salvataggio sicuro delle persone e consentendo ai vigili del fuoco di spegnere rapidamente il fuoco. Ci sono specialisti per SHEV che possono fornire consulenza professionale per il tuo progetto di costruzione. Uno di questi specialisti è Lamilux. Per più di 50 anni, Lamilux ha sviluppato e migliorato i sistemi di ventilazione di fumo e scarico del calore ai massimi standard, prendendosi cura di pianificazione, coordinamento, installazione, messa in servizio, manutenzione e riparazione. La rimozione del fumo integrale di Lamilux per gli edifici aiuta a proteggere il tuo edificio dai gas di fuoco tossici e quindi proteggere le persone e la proprietà. Sii ben informato su come il tuo edificio è meglio protetto in caso di incendio, esperti come Lamilux ti aiuteranno volentieri e con competenza.
Conclusione: informarti in tempo!
Fondamentalmente si applicano quanto segue: per prevenire un incendio, molte misure dovrebbero essere prese per prima di tutto per garantire che un incendio non inizi in primo luogo. Dovresti anche scoprire l’assicurazione in una fase iniziale nel caso in cui un incendio scoppiasse. Dopotutto, con le giuste misure di protezione antincendio preventiva, impedirai all’incendio di diffondersi rapidamente e con le giuste polizze assicurative, ti verranno risparmiati costi molto elevati nel peggiore dei casi.
Condividi questo post
Gli edifici modulari dell’architettura e del design stanno ricevendo sempre più attenzione e stanno diventando una vera tendenza. E con una buona ragione. Cos’è l’edificio modulare e quali sono i suoi vantaggi?
Standard e termini Un tetto della sala non deve contribuire alla diffusione del fuoco. Al contrario: deve avere un effetto contenente. Din 18234 Definisce quindi le misure per ridurre al minimo la diffusione del fuoco attraverso i tetti – anche per i lucernari.
Protezione antincendio secondo Din 18234
Standard e termini I veicoli Last Mile rendono il trasporto finale di merci più ecologico ed efficiente. Cosa c’è dietro questo tipo di veicolo e quali sono le sfide che devono affrontare l’industria?
L’architettura e il design l’architettura svolge un ruolo sempre più importante nel settore sanitario. I pianificatori dei mega-ospitali in Danimarca si concentrano su una cosa in particolare: la luce del giorno.
Ospedali del futuro
- Contatto
- Avviso legale
- Termini & Condizioni
- Privacy
- Biscotti
Copertura del servizio dei vigili del fuoco
La copertura delle carica del servizio dei vigili del fuoco in una polizza assicurativa sulla proprietà paga per gli addebiti imposti da un dipartimento dei vigili del fuoco per i loro servizi per combattere un incendio, di solito soggetto a un limite di assicurazione separato, come $ 1.000.
Su questa pagina

La tua fonte di fiducia per la gestione del rischio e le informazioni assicurative, l’istruzione e la formazione
- Diritti sulla privacy
- Privacy
- Avviso per i diritti della privacy della California
- Non vendere le mie informazioni personali
- Richiedi i miei dati
- Elimina i miei dati
- Legale
- Termini di utilizzo
- Termini e condizioni delle certificazioni
- Accessibilità
- Business continuity
- Connettiti con noi
- Conferenze
- Newsletter gratuiti
Sede IRMI 12222 Merit Drive, Suite 1600, Dallas, TX 75251 (800) 827-4242
© 2000-2023 International Risk Management Institute, Inc (IRMI). Tutti i diritti riservati.

- Reclami, giurisprudenza, legale
- Auto commerciale
- Responsabilità commerciale
- Proprietà commerciale
- COVID 19
- Linee personali
- Finanziamento del rischio e prigionieri
- Gestione del rischio
- Linee speciali
- Compensazione dei lavoratori
- Fogli bianchi
- Articoli gratuiti
- Video
- Industria agroalimentare
- Industria di costruzioni
- Industria energetica
- Industria dei trasporti
- Industria assicurativa
- Conferenza per l’agro -business
- Conferenza sul rischio di costruzione
- Conferenza sul rischio energetico e assicurativo
- Conferenza sul rischio di trasporto
- Simposio di certificazione
- Sessioni su richiesta
- Certificazioni
- Specialista di assicurazione agricola e agricola
- Specialista del rischio di costruzione e assicurazione
- Specialista del rischio energetico e assicurativo
- Specialista di assicurazione di responsabilità civile gestionale
- Specialista di rischio e assicurazioni di produzione
- Professionista dell’assicurazione per il rischio di trasporto
- Formazione continua
- Formazione del settore assicurativo
- Piani e prezzi
- Catalogare
- Richiedere una demo
- Tutorial Irmi
- Aggiornamenti del prodotto
- Abbonamenti aziendali
- Newsletter gratuiti
- Fogli bianchi
- Tour del prodotto
- Podcast
Sono coperto per il costo della lotta contro la mia fattoria o ranch?
Nel 2013, una famiglia dell’Alberta meridionale ha ricevuto una fattura da $ 25.000 dai vigili del fuoco dopo un incendio nel loro ranch. Sebbene il conto alla fine sia stato ritirato, i proprietari di case rurali dovrebbero ricontrollare la copertura del fuoco per evitare questa situazione. Essere responsabili per il costo della lotta contro gli incendi non è una novità per i proprietari di agricoltori dell’Alberta. In effetti, sebbene la maggior parte delle politiche agricole copra questo tipo di perdita, le quantità automaticamente coperte sono minime.
Potresti essere sorpreso dal fatto che tutti gli incendi frequentati dai vigili del fuoco sono la responsabilità del proprietario terriero. Un incendio avviato da un fulmine rispetto a un incendio avviato dalla tua negligenza sarebbe gestito in modo diverso, ma sei ancora responsabile. La famiglia Hixt dell’area di Beiseker chiamata 911 quando Lightning ha colpito la loro proprietà ma i vigili del fuoco hanno impiegato un’ora per rispondere. La famiglia non si rendeva conto che il comune di Rocky View ha un programma di recupero dei costi in caso di incendio. Anche se la fattura da $ 25.000 è stata ritirata, è all’ordine del giorno per i comuni rurali inviare una fattura dopo aver risposto a queste situazioni. Di solito, le bollette non sono grandi come $ 25.000, ma devi educare te stesso per assicurarti di non essere lasciato non protetto con il potenziale per perdere la risorsa più preziosa.
Come evitare una responsabilità di fuoco inaspettata
Secondo Alpine Insurance a Lethbridge, chiunque abbia preoccupazioni in merito alla propria copertura dovrebbe leggere la propria polizza assicurativa per determinare la copertura massima dell’incendio. Un’approvazione può essere facilmente aggiunta alla tua politica agricola senza costi aggiuntivi. Tieni presente che se si avvia un fuoco sulla tua proprietà e si diffonde a una proprietà vicina, sarai responsabile. Un broker assicurativo professionale può personalizzare una polizza specifica per le esigenze uniche della tua fattoria o ranch.
Tipi di copertura disponibili sulla maggior parte delle politiche agricole
- Accuse dei vigili del fuoco – Copre le accuse fatte da contee e comuni contro i proprietari terrieri nel caso di un incendio.
- Spese di combattimento antincendio – Parte della parte di responsabilità di una politica che copre le spese di combattimento antincendio di cui un proprietario terriero può essere legalmente responsabile anche se la perdita non è sulla loro proprietà. Un esempio di ciò sarebbe se un proprietario terriero sta bruciando spazza.
Tutte le politiche non sono create uguali
Ogni azienda ha politiche, limiti e opzioni di approvazione diverse. Pertanto, è fondamentale discutere con il tuo broker assicurativo le migliori opzioni di polizza per la tua situazione individuale. È importante parlare con un professionista assicurativo esperto e competente che può aiutarti a prendere una decisione istruita. Ed è saggio non selezionare il tuo prodotto assicurativo in base al solo prezzo.
Ecco alcuni esempi di vari tipi di copertura agricolo offerti da tre diverse compagnie assicurative:
- SMI Insurance ha una copertura automatica di $ 1.000 per i costi dei vigili del fuoco ma può aumentare la copertura a $ 2.000 ai sensi dell’approvazione del potenziamento della fattoria. Possono essere aumentati oltre questo limite per $ 1 per $ 100 di spese richieste. La copertura delle spese antincendio per $ 10.000 automaticamente sotto la parte di responsabilità della politica può essere aumentata a $ 100.000 per un premio aggiuntivo.
- L’assicurazione Wawanesa copre automaticamente gli addebiti dei vigili del fuoco di $ 3.000 con un’opzione per aumentare la copertura con incrementi di $ 1000; Il premio aggiuntivo è di $ 3 per ogni $ 1000 aumentato. Le spese antincendio non sono automaticamente incluse ma è possibile acquistare un limite fino a $ 100.000 per un costo minimo.
- L’assicurazione intatta copre i costi dei vigili del fuoco di $ 5.000 automaticamente, ma può aumentare quella copertura a $ 25.000 per un premio aggiuntivo. La copertura delle spese antincendio deve essere acquistata. I limiti che possono essere acquistati a partire da $ 25000 e possono arrivare fino a $ 500.000.
Rivedi la tua polizza e consulta un broker assicurativo esperto
La lezione più importante che la famiglia Hixt ha imparato dalla loro esperienza e può trasmettere ad altri proprietari terrieri è quella di rivedere la tua polizza assicurativa e consultare un broker assicurativo affidabile. In Alpine Insurance, uno dei nostri professionisti esperti può aiutarti a proteggere la tua fattoria, ranch o superficie adattando una politica alle tue esigenze individuali. Che tu viva vicino a Edmonton, Calgary, Red Deer, Lethbridge, Canmore o Central Alberta, abbiamo la provincia coperta.
Hai bisogno di un preventivo dell’assicurazione?
Chiama e parla direttamente a un rappresentante (587) 602-1305
Commissioni dei vigili del fuoco e copertura assicurativa per la casa: cosa devi sapere

Le storie dell’orrore abbondano di residenti – principalmente nelle aree rurali – che chiamano i vigili del fuoco locali per un’emergenza e si concludono con una fattura pesante mentre i camion si allontanano dal loro vialetto.
La maggior parte delle città e delle città canadesi finanzia i vigili del fuoco attraverso i loro bilanci municipali. Ogni volta che i residenti pagano le loro tasse sulla proprietà, loro’Restro automaticamente il costo degli stipendi, delle attrezzature e del carburante dei pompieri se un incendio si spegne a casa loro.
Tuttavia, in alcuni comuni, i residenti pagano le tasse per i vigili del fuoco oltre alle loro tasse sulla proprietà, come in Alberta’S LaCombe County.
Questi costi variano a seconda di dove vivi. Ma come influiscono sulla copertura assicurativa per la casa?
L’assicurazione domestica copre le tasse dei vigili del fuoco?
Suzanne Pountney, responsabile delle linee commerciali presso Ontario West Insurance Brokers di Londra, afferma che l’assicurazione per la casa coprirà i costi di distribuzione dei vigili del fuoco.
“Praticamente ogni polizza assicurativa, sia’S Commercial o personale, ha qualche disposizione per il pagamento delle tasse dei vigili del fuoco,” lei dice.
Le commissioni di distribuzione da sole possono essere centinaia di dollari. Ma i costi antincendio possono sommarsi rapidamente. In un caso notevole in Alberta’S Beaver County, circa 120 chilometri a est di Edmonton, una coppia ha finito per pagare più di $ 50.000 dopo un incendio nell’aprile 2021. La Commissione per i servizi di emergenza della regione di Beaver aveva una struttura a pagamento che richiedeva ai proprietari di immobili di pagare per una parte dei costi antincendio – e la coppia’S Home Insurance coperto solo $ 10.000.
Le spese antincendio possono variare drasticamente da regione a regione. Come un comune locale crea la sua struttura delle commissioni, la lontananza di una particolare area e il costo di gestione dei vigili del fuoco locali possono svolgere tutti un ruolo. (In molte aree rurali, i vigili del fuoco sono interamente volontari, in contrasto con le forze interamente professionali viste in città più grandi).
Se indossi’T paga quelle tasse, Pountney dice’Get Vary da politica a politica.
Il mio tasso di assicurazione domestica sarà influenzato dalle commissioni antincendio?
Mentre le compagnie assicurative possono coprire la maggior parte delle tasse antincendio, Pountney afferma che il processo può ancora influire su una persona’S ASSICURAZIONE DI ASSICURAZIONE. “Se vivi in un comune in cui tali commissioni vengono addebitate e le compagnie assicurative devono pagarle, il che aumenta quanto la compagnia assicurativa sta pagando ogni anno,” lei dice. A loro volta, le compagnie assicurative possono addebitare premi più elevati per recuperare tale perdita.
Nei casi in cui un dipartimento dei vigili del fuoco viene chiamato a un incidente con pochi danni, Pountney afferma che un comune che riscuote una tassa di combattimento antincendio potrebbe costare a un cliente lo sconto dell’assicurazione per la casa senza reclami, anche se non c’è’t qualsiasi danno.
Cosa è chiaro: vengono pagate le tasse dei vigili del fuoco Dopo Una chiamata è completa, non prima. Pountney lo confronta con i costi per le corse in ambulanza in cui un paziente fa un passaggio in ospedale, riceve il conto e quindi (se possibile) fa un reclamo per essere coperto dalla loro assicurazione medica.
Lei dice che c’è’T molto un consumatore può fare se vivono in un comune con un modello di tassa dei vigili del fuoco.
“Se hai un fuoco, hai un fuoco,” Dice Pountney, “E tu’Chiamerà i vigili del fuoco. Le conseguenze di quell’azione [possono] variare da dove vivi. Potresti ottenere un conto, potresti non farlo, ma potresti voler scoprirlo in anticipo.”

Non perdere tempo a chiamare per l’assicurazione per la casa
Usa TAVEDOTCA per fare acquisti e confrontare più citazioni contemporaneamente.
Trovare la migliore copertura assicurativa per la casa non è mai stato così facile!