


Flex paga assegno credito?
Come utilizzare il credito Flexpay? Quali tipi di pagamenti possono essere effettuati da FlexPay
Un modo radicalmente nuovo di pagare più tardi
Dividi qualsiasi* pagamento’VE Realizzato nell’ultimo anno a rate con curva flessibile. Liberare i soldi all’istante e rielaborare il tuo budget in un momento’S AVVISO – In un solo colpo.
14.Rappresentante APR 2%
*Si applicano esclusioni, consultare il nostro FAQ per maggiori informazioni.
Ti viene introdotto a Curve Credit Limited da Curve UK Limited, che è un broker di credito e non un prestatore. Curve UK Limited è un rappresentante nominato introduttore di Curve Credit Limited, autorizzato e regolato dall’autorità di condotta finanziaria (numero di riferimento dell’impresa: 925447). Se desideri richiedere Curve Flex, acconsenti a Curve UK Limited che ti presenta e condividendo le tue informazioni personali, Curve Credit Limited. Puoi trovare ulteriori dettagli su come elaboriamo i tuoi dati personali nella nostra politica sulla privacy. Curve Flex è disponibile solo per i residenti nel Regno Unito ed è soggetto a controlli di affidabilità creditizia e convenienza. Si applicano i termini e condizioni.
La carta curva, Samsung Pay+ e la moneta elettronica relativa a queste carte è emessa nel Regno Unito da Curve UK Limited, autorizzata nel Regno Unito dall’autorità di condotta finanziaria per emettere denaro elettronico (numero di riferimento dell’impresa: 900926). La Curve Card e Samsung Pay+ sono emesse ai sensi della licenza da MasterCard International Inc. MasterCard® è un marchio registrato di MasterCard International Incorporated.
Curve Credit Limited (numero della società: 12464458) e Curve UK Limited (numero aziendale: 09523903) sono registrati in Inghilterra e Galles, Regno Unito e situati a 1-10 Praed Mews, Tyburnia, Londra W2 1QY, Regno Unito.
Come utilizzare il credito Flexpay? Quali tipi di pagamenti possono essere effettuati da FlexPay?
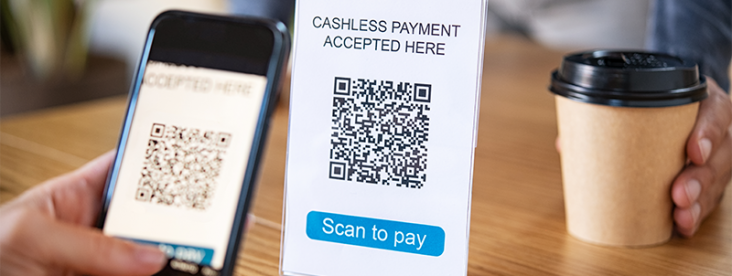
FlexPay è una linea di credito digitale girevole con cui è possibile spendere il credito approvato per tutte le tue esigenze e desideri. Quando spendi con Flexpay, paghi interessi solo sulla somma utilizzata. Questa è un’opzione di credito facile e conveniente a differenza di altri tipi di prestiti. È estremamente facile usare il credito Flexpay. Vediamo come utilizzare FlexPay per i pagamenti e sapere perché questa è un’ottima opzione di credito per te.
Funzionalità e vantaggi di Flexpay
- Criteri di facile ammissibilità: Ottenere credito è facile con FlexPay in quanto ha facili criteri di ammissibilità. Con uno stipendio mensile di Rs. 8.000, puoi prendere in prestito un limite di credito fino a Rs. 2.00.000.
- Nessun controllo del credito: A FlexPay non viene effettuato alcun controllo del credito per l’approvazione del limite di credito. Solo in base al tuo reddito e alla banca.
- Grande limite di credito: FlexPay ha un vasto limite di credito che varia tra Rs. 4.000 a Rs. 2.00.000. È adatto a tutti i tipi di esigenze mentre puoi anche rinnovare il limite di credito usato con pagamenti in parte .
- Facile rimborso: Così facile ottenere soldi su Flexpay, esso’s altrettanto liscio da rimborsare poiché non ci sono EMI fissi. Puoi rimborsare in pagamenti flessibili a tuo piacimento.
- Mandato flessibile: Ottieni un mandato flessibile di 3-36 mesi in cui è possibile rimborsare le quote in qualsiasi momento senza costi o penalità aggiuntive.
Dove puoi usare FlexPay?
Puoi usare Flexpay ovunque tu vada. È molto utile quando non’avere contanti nel tuo conto bancario ma devi pagare denaro per le tue esigenze.
- Paga scansionando il codice QR
- Paga al negozio di alimentari: Devi solo inserire il tuo importo pagabile nel negozio di alimentari e scansionare il codice QR per pagare. Non è più necessario essere in lunghe linee di fatturazione quando sai come utilizzare FlexPay e avere un limite di credito approvato.
- Paga nei ristoranti: I tuoi piani di ristorazione non’Devo più aspettare il tuo stipendio. Con FlexPay, puoi effettuare pagamenti semplicemente scansionando il codice QR nei ristoranti e pagarli in un unico rubinetto.
- Paga per le corse in cabina: La mattina presto o a tarda notte o in qualsiasi momento, i pagamenti per le corse in taxi non sono più una seccatura. Se hai il tuo credito FlexPay approvato, basta scansionare il codice QR presente nella cabina e pagare facilmente. Da quando non si fa’Devo scambiare contanti, esso’S salvatura del tempo e tu non’Devo cercare il cambiamento in momenti dispari.
Trasferisci denaro dal tuo conto Flexpay sul tuo conto bancario e utilizza le tue esigenze
- Paga i tuoi EMI: Puoi trasferire il tuo credito approvato di FlexPay sul tuo conto bancario e quindi effettuare pagamenti per i tuoi EMI. Con Flexpay al tuo fianco, non’È necessario pagare eventuali commissioni di pagamento in ritardo o sanzioni per un ritardo nel pagamento se il tuo conto è basso in contanti.
- Paga per le ricariche: Fatture telefoniche, ricariche televisive o Internet, tasse o qualsiasi bollione; Tutto può essere pagato con FlexPay trasferendo il denaro dal conto FlexPay sul tuo conto bancario.
- Ritiro contanti: Se hai bisogno di un po ‘di contanti, con Flexpay sei sempre pronto in denaro. Semplicemente trasferendo un certo importo dal limite di credito approvato al tuo conto bancario, puoi prelevare i contanti in qualsiasi momento da qualsiasi bancomat e soddisfare tutte le tue esigenze.
- Criteri di facile ammissibilità: Ottenere credito è facile con FlexPay in quanto ha facili criteri di ammissibilità. Con uno stipendio mensile di Rs. 8.000, puoi prendere in prestito un limite di credito fino a Rs. 2.00.000.
- Nessun controllo del credito: A FlexPay, non viene effettuato alcun controllo del credito per l’approvazione del limite di credito. La tua ammissibilità è valutata in base al proprio reddito e alla tua dichiarazione bancaria e viene data l’approvazione.
- Grande limite di credito: FlexPay offre un limite di credito che va da Rs. 4.000 a Rs. 2.00.000, rendendolo adatto a varie esigenze. Puoi anche rinnovare il limite di credito usato con pagamenti in parte.
- Facile rimborso: Rimborsare il credito FlexPay è senza problemi in quanto non ci sono EMI fissi. Puoi effettuare pagamenti flessibili a tuo piacimento.
- Mandato flessibile: FlexPay ti consente un mandato flessibile di 3-36 mesi, dandoti la libertà di rimborsare le quote in qualsiasi momento senza costi o penalità aggiuntive.
- Paga scansionando il codice QR:
- Paga al negozio di alimentari: Con FlexPay, puoi semplicemente inserire l’importo pagabile nel negozio di alimentari e scansionare il codice QR per effettuare il pagamento. Ciò elimina la necessità di aspettare in lunghe linee di fatturazione e consente di utilizzare il limite di credito approvato.
- Paga nei ristoranti: Non devi più aspettare che il tuo stipendio ti piaccia cenare fuori. Con FlexPay, puoi effettuare pagamenti nei ristoranti scansionando il codice QR, rendendo il processo semplice e semplice.
- Paga per le corse in cabina: Che si tratti di presto la mattina o la tarda notte, effettuare pagamenti per le tue corse in taxi è senza problemi con Flexpay. Basta scansionare il codice QR nella cabina e pagare facilmente, risparmiando tempo ed evitando la necessità di contanti o modifiche.
- Paga i tuoi EMI: Se hai un conto FlexPay, puoi trasferire il tuo credito approvato sul tuo conto bancario e utilizzarlo per effettuare pagamenti per i tuoi EMI. Questo ti aiuta a evitare tasse di pagamento o sanzioni in ritardo se il tuo conto è a corto di contanti.
- Paga per le ricariche: FlexPay ti consente di pagare per le fatture telefoniche, le ricariche televisive o Internet, le tasse e altre bollette trasferendo denaro dal tuo conto FlexPay al tuo conto bancario.
- Ritiro contanti: Con Flexpay, hai sempre accesso ai contanti. Puoi trasferire un determinato importo dal limite di credito approvato al tuo conto bancario e prelevare contanti da qualsiasi bancomat ogni volta che ne hai bisogno.
- Criteri di facile ammissibilità: Ottenere credito è facile con FlexPay in quanto ha facili criteri di ammissibilità. Con uno stipendio mensile di Rs. 8.000, puoi prendere in prestito un limite di credito fino a Rs. 2.00.000.
- Nessun controllo del credito: A FlexPay non viene effettuato alcun controllo del credito per l’approvazione del limite di credito. Solo in base al tuo reddito e alla banca.
- Grande limite di credito: FlexPay ha un vasto limite di credito che varia tra Rs. 4.000 a Rs. 2.00.000. È adatto a tutti i tipi di esigenze mentre puoi anche rinnovare il limite di credito usato con pagamenti in parte .
- Facile rimborso: Così facile ottenere soldi su Flexpay, esso’s altrettanto liscio da rimborsare poiché non ci sono EMI fissi. Puoi rimborsare in pagamenti flessibili a tuo piacimento.
- Mandato flessibile: Ottieni un mandato flessibile di 3-36 mesi in cui è possibile rimborsare le quote in qualsiasi momento senza costi o penalità aggiuntive.
- Paga scansionando il codice QR
- Paga al negozio di alimentari: Devi solo inserire il tuo importo pagabile nel negozio di alimentari e scansionare il codice QR per pagare. Non è più necessario essere in lunghe linee di fatturazione quando sai come utilizzare FlexPay e avere un limite di credito approvato.
- Paga nei ristoranti: I tuoi piani di ristorazione non’Devo più aspettare il tuo stipendio. Con FlexPay, puoi effettuare pagamenti semplicemente scansionando il codice QR nei ristoranti e pagarli in un unico rubinetto.
- Paga per le corse in cabina: La mattina presto o a tarda notte o in qualsiasi momento, i pagamenti per le corse in taxi non sono più una seccatura. Se hai il tuo credito FlexPay approvato, basta scansionare il codice QR presente nella cabina e pagare facilmente. Da quando non si fa’Devo scambiare contanti, esso’S salvatura del tempo e tu non’Devo cercare il cambiamento in momenti dispari.
- Paga i tuoi EMI: Puoi trasferire il tuo credito approvato di FlexPay sul tuo conto bancario e quindi effettuare pagamenti per i tuoi EMI. Con Flexpay al tuo fianco, non’È necessario pagare eventuali commissioni di pagamento in ritardo o sanzioni per un ritardo nel pagamento se il tuo conto è basso in contanti.
- Paga per le ricariche: Fatture telefoniche, ricariche televisive o Internet, tasse o qualsiasi bollione; Tutto può essere pagato con FlexPay trasferendo il denaro dal conto FlexPay sul tuo conto bancario.
- Ritiro contanti: Se hai bisogno di un po ‘di contanti, con Flexpay sei sempre pronto in denaro. Semplicemente trasferendo un certo importo dal limite di credito approvato al tuo conto bancario, puoi prelevare i contanti in qualsiasi momento da qualsiasi bancomat e soddisfare tutte le tue esigenze.
- FlexPay aiuta nei tempi del festival
- Citi Flex Pay ti consente di effettuare un acquisto di carta di credito e quindi rimborsarlo per un periodo di tempo con un fisso valutare.
- Il prestito Citi Flex ti consente di prendere in prestito dalla tua carta’s Credito disponibile e rimborsarlo utilizzando un mensile fisso pagamento.
- Una volta che hai un’offerta, tu’re in
- Può farti risparmiare denaro
- Un prestito a tasso fisso potrebbe facilitare il budget
- Nessuna commissione aggiuntiva
- Potresti legare il credito disponibile più a lungo
- Non guadagnerai premi con un prestito Citi Flex
- Potresti entrare sopra la tua testa
- Una volta che hai un’offerta, tu’re in: Non esiste un controllo di credito separato o una domanda richiesta per utilizzare un piano Citi Flex, il che significa che nessuna richiesta difficile sul tuo rapporto di credito.
- Può farti risparmiare denaro: Puoi potenzialmente pagare un APR inferiore utilizzando Citi Flex Pay rispetto al normale acquisto APR.
- Un prestito a tasso fisso potrebbe facilitare il budget: Sapere che hai un pagamento fissato in scadenza ogni mese potrebbe funzionare meglio per il tuo budget che avere una fattura della carta di credito che varia mensile.
- Nessuna commissione aggiuntiva: City Flex Loan non si attribuisce a nessuna tassa di prestito come fanno alcuni altri prodotti di prestito. Non ci sono nemmeno commissioni extra per Citi Flex Pay.
- Potresti legare il credito disponibile più a lungo: Se uno di questi piani ti tenta di eseguire un saldo più grande di quello che altrimenti faresti, potresti influire sul tuo utilizzo del credito. L’utilizzo si riferisce a quanto del limite di credito totale viene utilizzato e esso’s un fattore importante nel modo in cui vengono calcolati i punteggi del credito. Più credito disponibile usi, maggiore è l’impatto negativo che può avere sui tuoi punteggi.
- Non guadagnerai premi con un prestito Citi Flex: Gli acquisti pagati con prestiti Citi Flex non sono idonei per i premi. Potresti ancora guadagnare premi sugli acquisti per cui utilizzi Citi Flex Pay.
- Potresti entrare sopra la tua testa: I piani Citi Flex possono aumentare l’importo del pagamento minimo mensile a un livello che mette a dura prova il budget.
- City Flex Pay ti consente di pagare un acquisto nel tempo con un APR potenzialmente inferiore rispetto al normale acquisto APR. E City Flex Loan offre un rapido accesso alla liquidità senza dover richiedere un nuovo credito. Entrambi possono essere utili per i mutuatari che hanno bisogno di un po ‘di spazio per oscillare ma Don’T VUOI PRESENTAZIONE ATTRAVERSO UN NUOVO PRESTITO DI PRESTITO O.
- Per coloro che hanno un forte credito e Don’Tieni a esplorare nuovi prodotti, potrebbero esserci modi migliori per distribuire il costo di un acquisto. Ad esempio, è possibile richiedere un prestito personale o aprire una nuova carta di credito con un APR introduttivo dello 0%.
- La linea di fondo: City Flex Plan può essere buono in un pizzico, ma usalo con parsimonia. Prendi in prestito o acquistando articoli oltre i tuoi mezzi aggiungerà solo il tuo onere mensile di pagamento minimo e ciò può causare problemi a fondo.
Dove puoi usare FlexPay?
È possibile utilizzare FlexPay per vari tipi di pagamenti, come:
FlexPay offre un modo semplice e conveniente per pagare i tuoi acquisti.
Trasferisci denaro dal tuo conto Flexpay sul tuo conto bancario e utilizza le tue esigenze
L’uso del credito FlexPay è un’opzione conveniente e flessibile per vari tipi di pagamenti. Fornisce facili criteri di ammissibilità, nessun assegno di credito, un grande limite di credito, facili opzioni di rimborso e un mandato flessibile. È possibile utilizzare FlexPay per i pagamenti nei negozi di alimentari, nei ristoranti e per le corse in cabina scansionando i codici QR. Inoltre, puoi trasferire denaro dal tuo conto Flexpay al tuo conto bancario per pagare le EMI, ricariche e prelevare contanti. FlexPay offre un’esperienza senza soluzione di continuità e intuitiva, rendendola un’ottima opzione di credito per le tue esigenze.
Come utilizzare il credito Flexpay? Quali tipi di pagamenti possono essere effettuati da FlexPay
Gli acquisti di retribuzione Citi Flex non devono essere pagati separatamente dalla fattura della carta di credito normale. Il modo in cui funziona è che l’importo del pagamento mensile fisso verrà aggiunto al pagamento minimo della carta di credito regolare dovuto.
Un modo radicalmente nuovo di pagare più tardi
Dividi qualsiasi* pagamento’VE Realizzato nell’ultimo anno a rate con curva flessibile. Liberare i soldi all’istante e rielaborare il tuo budget in un momento’S AVVISO – In un solo colpo.
14.Rappresentante APR 2%
*Si applicano esclusioni, consultare il nostro FAQ per maggiori informazioni.
Ti viene introdotto a Curve Credit Limited da Curve UK Limited, che è un broker di credito e non un prestatore. Curve UK Limited è un rappresentante nominato introduttore di Curve Credit Limited, autorizzato e regolato dall’autorità di condotta finanziaria (numero di riferimento dell’impresa: 925447). Se desideri richiedere Curve Flex, acconsenti a Curve UK Limited che ti presenta e condividendo le tue informazioni personali, Curve Credit Limited. Puoi trovare ulteriori dettagli su come elaboriamo i tuoi dati personali nella nostra politica sulla privacy. Curve Flex è disponibile solo per i residenti nel Regno Unito ed è soggetto a controlli di affidabilità creditizia e convenienza. Si applicano i termini e condizioni.
La carta curva, Samsung Pay+ e la moneta elettronica relativa a queste carte è emessa nel Regno Unito da Curve UK Limited, autorizzata nel Regno Unito dall’autorità di condotta finanziaria per emettere denaro elettronico (numero di riferimento dell’impresa: 900926). La Curve Card e Samsung Pay+ sono emesse ai sensi della licenza da MasterCard International Inc. MasterCard® è un marchio registrato di MasterCard International Incorporated.
Curve Credit Limited (numero della società: 12464458) e Curve UK Limited (numero aziendale: 09523903) sono registrati in Inghilterra e Galles, Regno Unito e situati a 1-10 Praed Mews, Tyburnia, Londra W2 1QY, Regno Unito.
Come utilizzare il credito Flexpay? Quali tipi di pagamenti possono essere effettuati da FlexPay?
FlexPay è una linea di credito digitale girevole con cui è possibile spendere il credito approvato per tutte le tue esigenze e desideri. Quando spendi con Flexpay, paghi interessi solo sulla somma utilizzata. Questa è un’opzione di credito facile e conveniente a differenza di altri tipi di prestiti. È estremamente facile usare il credito Flexpay. Vediamo come utilizzare FlexPay per i pagamenti e sapere perché questa è un’ottima opzione di credito per te.
Funzionalità e vantaggi di Flexpay
Dove puoi usare FlexPay?
Puoi usare Flexpay ovunque tu vada. È molto utile quando non’avere contanti nel tuo conto bancario ma devi pagare denaro per le tue esigenze.
Trasferisci denaro dal tuo conto Flexpay sul tuo conto bancario e utilizza le tue esigenze
Se hai FlexPay, sei pronto per il festival anche quando non hai contanti nel tuo conto bancario. Puoi acquistare tutto ciò di cui hai bisogno scansionando il codice QR o trasferendo l’importo da FlexPay al tuo conto bancario. La parte migliore sono i rimborsi, in quanto puoi rimborsare in pagamenti variabili come comodi per te. FlexPay aiuta il meglio in situazioni di crunch in contanti e ti risparmia anche dallo scarico in un solo modo.
Il credito FlexPay è approvato solo ai professionisti stipendiati in India con uno stipendio minimo di soli Rs. 8.000. Applica ora e ottieni fino a 2.00.000 entro poche ore. Se hai Flexpay, non sei mai senza soldi.
Cos’è un piano Citi Flex e come funziona?
Ulteriori informazioni su questa opzione di finanziamento per i titolari di carte Citi idonei.
Aggiornato il 22 marzo 2022
In questo articolo
In questo articolo

I titolari di carte Citi idonei possono accedere al piano Citi Flex per prendere in prestito contanti dal loro credito disponibile o pagare un grande acquisto con un piano di pagamento mensile fisso. Qui, abbattiamo entrambe le opzioni del piano Citi Flex e le sue funzionalità per aiutarti a decidere se questo’s un vantaggio della carta di credito che vale la pena esplorare.
Quali sono i piani Citi Flex?
Il piano Citi Flex è una funzione di carta di credito che consente ad alcuni titolari di carte Citi di sfruttare la loro linea di credito in due modi:
L’idea con entrambe le opzioni è di darti un modo per fare un grande acquisto o prendere in prestito denaro senza dover richiedere una nuova linea di credito. Potresti anche finire con un tasso di interesse inferiore rispetto a quello percorrendo altre rotte, come stipulare un prestito personale o portare un normale saldo di acquisto sulla tua carta.
Non tutti i titoli di carta Citi potranno utilizzare un piano Citi Flex perché le offerte si basano sul merito creditizio. Coloro che si qualificano riceveranno un’offerta diretta da Citi, oppure possono accedere al proprio account per verificare se è disponibile un’offerta.
Come funziona Citi Flex?
Citi Flex Pay ti consente di scegliere un acquisto specifico effettuato con la tua carta di credito e pagarlo per un determinato periodo di tempo a un tasso di interesse fisso. Puoi scegliere la durata (che varierà da 3 a 48 mesi a seconda dell’importo dell’acquisto) e conoscerai l’importo fisso e APR in anticipo in modo da poter pianificare il tuo budget di conseguenza.
Il pagamento mensile fisso verrà aggiunto alla tua carta’s importo minimo dovuto ogni mese fino a raggiungere l’intero profitto.
Nota
Citi Flex Pay ha anche recentemente collaborato con Amazon in modo da poter scegliere di utilizzare il piano di pagamento proprio nella finestra di checkout di Amazon quando si utilizza la tua carta Citi.
Come vengono applicati i pagamenti delle carte quando si utilizza Citi Flex Pay?
Gli acquisti di retribuzione Citi Flex non devono essere pagati separatamente dalla fattura della carta di credito normale. Il modo in cui funziona è che l’importo del pagamento mensile fisso verrà aggiunto al pagamento minimo della carta di credito regolare dovuto.
Se si effettua un pagamento superiore all’importo minimo dovuto, l’importo aggiuntivo verrà applicato al saldo del conto che ha il più alto APR. Quindi, ad esempio, supponiamo di avere un saldo di acquisto regolare di $ 5.000 (con un aprile di 14.99%), e poi hai un acquisto di paga Citi Flex che richiede di pagare $ 75 al mese (e ha un APR di 7.99%). Se il saldo minimo dovuto è di $ 125, ciò includerebbe il pagamento fisso di pagamento Citi Flex da $ 75 e altri $ 50 per il saldo di $ 5.000. Tuttavia, se decidi di pagare $ 250, che ulteriori $ 125 sarebbero applicati al saldo di acquisto normale poiché l’APR è più alto.
Pertanto, se lo è’è il tuo obiettivo di pagare un extra per il saldo del piano Citi Flex, dovresti prima coprire l’intero pagamento minimo per quel periodo di fatturazione e L’importo completo del saldo di acquisto normale. Quindi, qualsiasi cosa al di là di ciò potrebbe essere applicato al saldo del piano Citi Flex.
Come funziona il prestito Citi Flex?
Prendere un prestito Citi Flex è un processo semplice se tu’essere qualificato. Non esiste una domanda speciale, nessuna commissione e nessuna richiesta difficile fatta sul tuo rapporto di credito. Una volta che hai un’offerta (ne parleremo di seguito), puoi vedere i dettagli nel tuo account online. Citi elencherà le opzioni di pagamento mensili e i termini di rimborso (incluso l’APR e il pagamento mensile che dovresti), a seconda dell’importo del prestito che intendi prendere in prestito. L’importo minimo del prestito Citi Flex è di $ 500, mentre il massimo si basa su quanto credito disponibile hai, nonché su altri fattori che Citi considera come il tuo affliggere.
Una volta scelto un importo del prestito, puoi richiedere un assegno per posta o deposito bancario in tale importo. I depositi diretti possono arrivare in un solo giorno lavorativo.
Nota
Mentre una durata del pagamento più lunga può ridurre il pagamento mensile e dare il tuo salotto di respirazione del budget, ti costerà anche più interesse nel tempo di un termine più breve. Scegli la durata più breve che puoi permetterti.
Come vengono applicati i pagamenti delle carte quando si utilizza un prestito Citi Flex?
Proprio come Citi Flex Pay, il pagamento fisso Citi Flex prestito verrà aggiunto al pagamento minimo ogni mese. Se paghi più del minimo dovuto, il pagamento aggiuntivo verrà applicato prima al saldo con il più alto interesse.
Nota
Se il tuo conto ha sia un saldo del prestito Flex che un saldo di trasferimento del saldo (con un APR inferiore a quello del prestito Flex), i pagamenti verranno applicati al saldo del prestito Flex prima che vengano applicati al saldo trasferito. Ciò significa che l’intero saldo del prestito flessibile deve essere pagato prima che il trasferimento del saldo avrà pagamenti ad esso. Potresti raggiungere la fine di un periodo di trasferimento del saldo promozionale dello 0% senza aver ridotto il saldo trasferito.
Come si richiede un piano Citi Flex?
Mentre puoi’T richiedere un piano Citi Flex, un’offerta diretta potrebbe essere inviata a tua posta o e -mail o essere elencata nella pagina Panoramica del tuo account online. È inoltre possibile contattare il servizio clienti Citi per chiedere se sei idoneo per il piano Citi Flex o altre offerte.
Dovresti utilizzare un piano Citi Flex?
L’uso di un piano Citi Flex può essere uno strumento utile in alcune situazioni, ma solo se usato saggiamente.
I professionisti hanno spiegato
Contro spiegato
Esplora le tue opzioni
Prima di impegnarti in un piano Citi Flex, controlla alcune altre opzioni. Ad esempio, potresti essere in grado di ottenere una tariffa inferiore con un prestito personale. Il tasso medio di prestito personale nel secondo trimestre del 2020 era 9.5% per un prestito di 24 mesi, secondo la Federal Reserve.
Un’altra opzione potrebbe essere ottenere una nuova carta di credito con un tasso di acquisto introduttivo dello 0% e utilizzare quella carta per effettuare il tuo grande acquisto. Voi’D Pagarlo senza interessi se si cancella il saldo entro il periodo promozionale.
O, se tu’Ve ha già effettuato l’acquisto su una carta Citi, potresti essere in grado di aprire una carta di trasferimento del saldo e pagare tale saldo con un APR 0%. Tieni presente che una volta che il periodo promozionale termina su uno di questi tipi di offerte, tu’Pagare un normale tasso di interesse con carta di credito, che può essere superiore a quello che tu’D Paga su un piano Citi Flex.
Takeaway chiave
Piano Citi Flex: cos’è e come funziona
Le due possibili opzioni del programma – Citi Flex Loan e Citi Flex Pay – offrono ulteriori modi per attingere alla linea di credito della tua carta di credito.
Gregory Karp
Senior Writer | Carte di credito, finanza personale, punteggi di credito
Gregory Karp è un ex scrittore di Nerdwallet ed esperto di finanze personali e carte di credito. Giornalista da più di 30 anni, è stato un giornalista ed editore di giornali, ha scritto due libri di finanza personale e ha creato la colonna di giornali sindacati “spese smart”. I suoi premi includono il riconoscimento nazionale più volte dalla Society for Advancing Business Editing and Writing.
Aggiornato il 7 dicembre 2021
Kenley Young
Assegnazione dell’editor | Carte di credito, punteggi di credito
Kenley Young dirige la copertura delle carte di credito giornaliere per Nerdwallet. In precedenza, era un editore homepage e un produttore di contenuti digitali per Fox Sports, e prima un editore di prima pagina per Yahoo. Ha decenni di esperienza nei media digitali e di stampa, tra cui stint come capo della copia, editore di fili e redattore di metropolitana per la catena di giornali McClatchy.
Molti o tutti i prodotti presenti qui sono dei nostri partner che ci compensano. Questo influenza quali prodotti scriviamo e dove e come il prodotto appare in una pagina. Tuttavia, ciò non influenza le nostre valutazioni. Le nostre opinioni sono le nostre. Ecco un elenco dei nostri partner ed ecco come facciamo soldi.
Più come le basi delle carte di credito delle carte di credito
Il piano Citi Flex consente ai titolari di carte di accedere alla propria carta di credito’S Linea di credito in nuovi modi, oltre ai soliti acquisti nei negozi e nei commercianti online. I titolari di carta possono essenzialmente usare la propria carta’S Limite di credito per prendere in prestito denaro comodamente e meno costoso dei tipici tassi di interesse altissimi che le carte di credito addebitano. E offre ai titolari di carta una fonte di denaro rapida e semplice’è meno punitivo di un anticipo in contanti .
Confronta le carte di credito in contanti
Usa i nostri confronti fianco a fianco per restringere la tua lista delle migliori carte di credito.
Confronta ora
Il piano Citi Flex è un termine ombrello per due prodotti finanziari: Citi Flex Loan e Citi Flex Pay. Le offerte fanno parte di una tendenza più ampia tra i principali emittenti della carta di credito che offrono ai clienti nuovi modi per attingere alla propria linea di credito su un conto della carta. Prodotti simili sono disponibili da Chase e American Express, ad esempio.
Come per la maggior parte dei prodotti di credito, Citi Flex Plan ha pro e contro. Ma contalo tra gli strumenti di denaro che puoi usare quando tu’essere in un bind – quando puoi’T paga subito per un grande acquisto o necessiti di contanti veloci.
Prestito Citi Flex
Cos’è
Questo è simile a ottenere un prestito personale da una banca, ma meno seccatura. Ti consente di prendere in prestito denaro dal limite di credito del conto della carta di credito Citi esistente e rimborsarlo a un tasso di interesse fisso, in pagamenti mensili fissi per un tempo prestabilito, come un pagamento dell’auto. Il prestito minimo è di $ 500 e il massimo varia in base al limite di credito disponibile, al merito creditizio e ad altri fattori, afferma Citi.
Professionisti
Più economico di un anticipo in contanti .
Nessuna applicazione separata.
Nessuna banca separata da trattare e nessun pagamento separato da effettuare. (I rimborsi mensili vengono aggiunti alla tua carta’S Pagamento minimo dovuto.)
Nessun controllo separato del Credit Bureau.
Nessuna commissione aggiuntiva, oltre a quelle abituali dalla tua carta di credito, come una tassa di pagamento in ritardo.
Nessuna commissione per il pagamento del saldo in anticipo.
Contro
Potrebbe non essere più economico di un prestito personale o utilizzare un’offerta di trasferimento del saldo 0%.
I pagamenti non sono ammissibili a guadagnare punti premi, rimborso o miglia.
L’assunzione del prestito aumenta il tasso di utilizzo del credito – quanto del limite di credito viene utilizzato. La maggior parte degli esperti finanziari raccomandano di mantenere il tuo utilizzo totale al di sotto del 30%.
Se tu’Rieduti già a sfruttare un’offerta di trasferimento del saldo dello 0% con il conto della carta Citi, è necessario prima pagare per intero il saldo del piano Citi Flex, quindi pagare il trasferimento del saldo per evitare gli interessi dopo la scadenza del periodo di offerta promozionale APR 0%.
Come ottenere un prestito Citi Flex
Citi ti offrirà il prestito – in genere nella pagina dell’account online o puoi chiamare il servizio clienti per controllare le offerte del prestito.
Con lo strumento online, è possibile regolare l’importo del prestito e il termine di rimborso da uno a cinque anni. Ti mostrerà il tasso di interesse offerto e il pagamento mensile.
Scegli un metodo di consegna per il denaro, come un deposito diretto su un conto bancario o un assegno spedito.
Citi Flex Pay
Cos’è
Questo è un accordo che ti consente di indirizzare un grande acquisto sulla tua carta di credito e pagarlo per un tempo determinato con pagamenti fissi e un tasso di interesse fisso.
Professionisti
Tasso di interesse inferiore rispetto al trasporto del saldo al tasso di carta di credito normale.
Tasso di interesse fisso vs. tasso di interesse variabile sul saldo normale delle carte.
Nessuna richiesta di domanda separata o di credito.
Periodi di rimborso flessibili da uno a tre anni.
Contro
Gli addebiti più piccoli, a meno di $ 75, non attivare un’offerta per la retribuzione Flex.
Il credito disponibile sulla carta sarà ridotto dell’importo del saldo di retribuzione Flex, il che aumenta il tasso di utilizzo del credito.
Non buono come un periodo introduttivo di APR 0% sugli acquisti.
Come usare Citi Flex Pay
Quando si visualizza l’attività dell’account online, possono essere identificati acquisti più grandi recenti con un link, “Idoneo per la retribuzione Citi Flex.” Clicca il link.
Scegli l’opzione Flex Pay, che include un periodo di rimborso e un pagamento mensile, insieme a interessi stimati totali.
Confronta le alternative
Prima di prendere in prestito, confronta i tassi di interesse attraverso più opzioni di prestito e considera le funzionalità che creano il tuo credito o offrono programmi di pagamento flessibili.
I prestiti personali possono offrire importi del prestito più elevati e tassi più bassi rispetto alle alternative, soprattutto se si dispone di un credito eccellente. Si presentano anche come conti separati sui tuoi rapporti di credito, aiutando a diversificare i tuoi account e indicano che è possibile gestire diversi tipi di credito, al fine sollevando i tuoi punteggi.
Se ti qualifichi, una carta di credito Intro APR 0% è un prestito senza interessi, purché paghi il saldo prima che il periodo di offerta introduttiva finisca. Inoltre, puoi guadagnare premi in contanti o di viaggio con questo tipo di carta di credito.
Informazioni sull’autore: Greg Karp è un ex scrittore Nerdwallet ed esperto di finanze personali e carte di credito. In precedenza ha lavorato al Chicago Tribune e ha scritto due libri di denaro. Per saperne di più
Su una nota simile.
Home page nerdwallet
Fare tutte le mosse di denaro giusto
Carte di credito
Progetto finanziario
Notizie finanziarie
Piccola impresa
Scarica l’app
Disclaimer: Nerdwallet si impegna a mantenere le sue informazioni accurate e aggiornate. Queste informazioni possono essere diverse da quelle che vedi quando visiti un istituto finanziario, un fornitore di servizi o un prodotto specifico’S site. Tutti i prodotti finanziari, i prodotti per lo shopping e i servizi sono presentati senza garanzia. Quando si valutano le offerte, si prega di rivedere l’istituto finanziario’termini e condizioni. Le offerte prequalificate non sono vincolanti. Se trovi discrepanze con il tuo punteggio di credito o le informazioni dal tuo rapporto di credito, contatta Transunion® direttamente.
Nerdwallet confronta, inc. NMLS ID# 1617539
California: prestiti prestatori finanziari della California organizzati in base al Dipartimento per i finanziatori della protezione finanziaria e dell’innovazione della licenza #60DBO-74812
Servizi di assicurazione di proprietà e delle vittime offerti tramite Nerdwallet Insurance Services, Inc. (Licenza residente CA NO. OK92033) Licenze di proprietà e infortuni
Nerdwallet ™ | 55 Hawthorne st. – 11 ° piano, San Francisco, CA 94105