


Il furto di identità si presenta sul rapporto di credito?
Proteggi la tua identità
Il tuo punteggio di credito influisce su tutto, dai tassi di interesse sulle carte di credito alla tua capacità di richiedere mutui e prestiti. Ci vogliono anni per creare un punteggio di credito elevato. Ma un ladro di identità può distruggere tutto il tuo duro lavoro.
Come verificare il furto di identità
Fino al 31 dicembre 2023, Experian, TransUnion ed Equifax offriranno tutti u.S. Rapporti di credito settimanali gratuiti dei consumatori tramite annualecreditreport.com per aiutarti a proteggere la tua salute finanziaria durante le difficoltà improvvise e senza precedenti causate da Covid-19.
In questo articolo:
- Come faccio a sapere se la mia identità è stata rubata?
- Come accade il furto di identità?
- Come proteggerti dal furto di identità
- Cosa posso fare se sospetto il furto di identità?
I ladri di identità sono al lavoro, trovando modi nuovi e creativi per incassare l’utilizzo delle informazioni personali degli altri. Nel 2020, la Federal Trade Commission (FTC) ha ricevuto 4.7 milioni di rapporti di frode, un aumento del 45% rispetto al 2019, che ha comportato un totale di $ 3.3 miliardi di perdite finanziarie. Il furto di identità era la categoria di frode leader, che rappresenta il 29% degli incidenti di frode.
La sfortunata realtà è che siamo tutti a rischio di furto di identità, che può provocare il caos sulla tua vita finanziaria. Ora per alcune buone notizie: ci sono semplici passaggi che puoi fare per ridurre la vulnerabilità e prenderla più rapidamente se accade. Prima prendi il furto di identità, più rapidamente puoi montare una risposta per aiutare a ridurre al minimo il danno. Ecco come controllare per individuare segni di gioco sporco che potrebbe indicare che sei vittima di furto di identità.
Come faccio a sapere se la mia identità è stata rubata?
Il tuo rapporto di credito è un riflesso dei conti di credito che sono stati aperti a tuo nome: carte Credit, prestiti studenteschi, mutui, prestiti auto, lo chiami. Se un truffatore apre un nuovo account utilizzando le tue informazioni personali, verrà visualizzato sul tuo rapporto di credito (in genere entro un mese o due). Ecco perché il monitoraggio del tuo rapporto di credito è un modo facile ed efficace per scoprire il furto di identità nelle sue prime fasi. Un nuovo account non familiare, nonché errori nelle tue informazioni personali come il tuo numero di previdenza sociale, potrebbero indicare un potenziale furto di identità.
Altre cose che potrebbero essere segnali di avvertimento che la tua identità è stata rubata includono:
- Dichiarazioni o fatture per i conti che non hai mai aperto in arrivo per posta
- Dichiarazioni o fatture per conti legittimi che non vengono visualizzati
- Sei inaspettatamente negato il credito
- Transazioni bancarie non autorizzate o prelievi
- Notifica che una dichiarazione dei redditi è stata presentata per tuo conto a tua insaputa
- Messaggi di autenticazione non autorizzati per gli account non riconosci
Come accade il furto di identità?
Esistono molti tipi di furto di identità, il che significa che le bandiere rosse di frode possono assumere varie forme. Detto questo, alcuni tipi di frode sono più banali di altri. Il furto di identità che si traduce in una frode a beneficio del governo o nuovi conti della carta di credito creati a tuo nome è più comune di, per esempio, alla frode del prestito studentesco, secondo il FTC. E recentemente, Javelin Strategy & Research ha scoperto che i ladri di identità sembrano muoversi di più verso l’acquisizione di account, che è quando ottengono l’accesso a uno o più dei tuoi conti per effettuare transazioni non autorizzate o trasferimenti di denaro.
Ciò che porta al furto di identità può variare anche. I ladri di identità possono frodare i consumatori rubando il loro portafoglio o ottenendo l’accesso a documenti importanti durante un furto con scasso, ma ci sono molti modi comuni in cui il furto di identità può verificarsi:
- Frode postale: Ladri che intercettano la tua posta potrebbero mettere le mani su tutto, dagli assegni a tuo nome alle carte di credito e di debito.
- Frode dello shopping online: Le reti Wi-Fi pubbliche non garantite possono essere sfruttate per rubare le tue informazioni quando acquisti online. Operazioni più sofisticate coinvolgono siti Web di commercianti falsi che mirano a raccogliere le informazioni di pagamento al momento del pagamento.
- Furto di identità fiscale: Questo accade quando qualcuno presenta una dichiarazione dei redditi nel tuo nome, quindi si spegne con il rimborso fiscale. Potresti non essere a conoscenza di questa frode fino a quando non vai a presentare le tasse.
- Furto di identità senior: Non c’è carenza di truffe che mirano agli anziani. Può comportare la chiamata della vittima e la posa come agente IRS o come qualcuno con l’amministrazione della previdenza sociale, quindi convincerli per divulgare le informazioni personali.
- Furto di identità medica: Questo tipo di frode si verifica quando qualcuno pone come qualcun altro per ricevere cure mediche nel loro nome.
Come proteggerti dal furto di identità
Più sei in grado di proteggerti dal furto di identità, meno è probabile che tu sia vittimizzato. Queste misure proattive sono incentrate sul mantenimento dei dati personali al sicuro da occhi indiscreti e creando una barriera più forte tra te e ladri di identità:
- Sii consapevole delle tue password. Crea password forti e assicurati di non utilizzare la stessa password più di una volta. I gestori di password sicuri come 1Password e Bitwarden sono opzioni solide che possono aiutarti a tenerne traccia. Oltre a mantenere password forti, opta per l’autenticazione a due fattori quando possibile e sempre la protezione della password dei dispositivi.
- Non condividere mai le informazioni personali per telefono. Legittime istituzioni – incluse le banche, l’IRS e l’amministrazione della previdenza sociale – non ti chiameremo mai e richiederà di condividere cose come il tuo numero di previdenza sociale o il numero di conto bancario. Scammer, d’altra parte
Proteggi la tua identità
Il tuo punteggio di credito influisce su tutto, dai tassi di interesse sulle carte di credito alla tua capacità di richiedere mutui e prestiti. Ci vogliono anni per creare un punteggio di credito elevato. Ma un ladro di identità può distruggere tutto il tuo duro lavoro.
Come verificare il furto di identità
Fino al 31 dicembre 2023, Experian, TransUnion ed Equifax offriranno tutti u.S. Rapporti di credito settimanali gratuiti dei consumatori tramite annualecreditreport.com per aiutarti a proteggere la tua salute finanziaria durante le difficoltà improvvise e senza precedenti causate da Covid-19.
In questo articolo:
- Come faccio a sapere se la mia identità è stata rubata?
- Come accade il furto di identità?
- Come proteggerti dal furto di identità
- Cosa posso fare se sospetto il furto di identità?
I ladri di identità sono al lavoro, trovando modi nuovi e creativi per incassare l’utilizzo delle informazioni personali degli altri. Nel 2020, la Federal Trade Commission (FTC) ha ricevuto 4.7 milioni di rapporti di frode, un aumento del 45% rispetto al 2019, che ha comportato un totale di $ 3.3 miliardi di perdite finanziarie. Il furto di identità era la categoria di frode leader, che rappresenta il 29% degli incidenti di frode.
La sfortunata realtà è che siamo tutti a rischio di furto di identità, che può provocare il caos sulla tua vita finanziaria. Ora per alcune buone notizie: ci sono semplici passaggi che puoi fare per ridurre la vulnerabilità e prenderla più rapidamente se accade. Prima prendi il furto di identità, più rapidamente puoi montare una risposta per aiutare a ridurre al minimo il danno. Ecco come controllare per individuare segni di gioco sporco che potrebbe indicare che sei vittima di furto di identità.
Come faccio a sapere se la mia identità è stata rubata?
Il tuo rapporto di credito è un riflesso dei conti di credito che sono stati aperti a tuo nome: carte Credit, prestiti studenteschi, mutui, prestiti auto, lo chiami. Se un truffatore apre un nuovo account utilizzando le tue informazioni personali, verrà visualizzato sul tuo rapporto di credito (in genere entro un mese o due). Ecco perché il monitoraggio del tuo rapporto di credito è un modo facile ed efficace per scoprire il furto di identità nelle sue prime fasi. Un nuovo account non familiare, nonché errori nelle tue informazioni personali come il tuo numero di previdenza sociale, potrebbero indicare un potenziale furto di identità.
Altre cose che potrebbero essere segnali di avvertimento che la tua identità è stata rubata includono:
- Dichiarazioni o fatture per i conti che non hai mai aperto in arrivo per posta
- Dichiarazioni o fatture per conti legittimi che non vengono visualizzati
- Sei inaspettatamente negato il credito
- Transazioni bancarie non autorizzate o prelievi
- Notifica che una dichiarazione dei redditi è stata presentata per tuo conto a tua insaputa
- Messaggi di autenticazione non autorizzati per gli account non riconosci
Come accade il furto di identità?
Esistono molti tipi di furto di identità, il che significa che le bandiere rosse di frode possono assumere varie forme. Detto questo, alcuni tipi di frode sono più banali di altri. Il furto di identità che si traduce in una frode a beneficio del governo o nuovi conti della carta di credito creati a tuo nome è più comune di, per esempio, alla frode del prestito studentesco, secondo il FTC. E recentemente, Javelin Strategy & Research ha scoperto che i ladri di identità sembrano muoversi di più verso l’acquisizione di account, che è quando ottengono l’accesso a uno o più dei tuoi conti per effettuare transazioni non autorizzate o trasferimenti di denaro.
Ciò che porta al furto di identità può variare anche. I ladri di identità possono frodare i consumatori rubando il loro portafoglio o ottenendo l’accesso a documenti importanti durante un furto con scasso, ma ci sono molti modi comuni in cui il furto di identità può verificarsi:
- Frode postale: Ladri che intercettano la tua posta potrebbero mettere le mani su tutto, dagli assegni a tuo nome alle carte di credito e di debito.
- Frode dello shopping online: Le reti Wi-Fi pubbliche non garantite possono essere sfruttate per rubare le tue informazioni quando acquisti online. Operazioni più sofisticate coinvolgono siti Web di commercianti falsi che mirano a raccogliere le informazioni di pagamento al momento del pagamento.
- Furto di identità fiscale: Questo accade quando qualcuno presenta una dichiarazione dei redditi nel tuo nome, quindi si spegne con il rimborso fiscale. Potresti non essere a conoscenza di questa frode fino a quando non vai a presentare le tasse.
- Furto di identità senior: Non c’è carenza di truffe che mirano agli anziani. Può comportare la chiamata della vittima e la posa come agente IRS o come qualcuno con l’amministrazione della previdenza sociale, quindi convincerli per divulgare le informazioni personali.
- Furto di identità medica: Questo tipo di frode si verifica quando qualcuno pone come qualcun altro per ricevere cure mediche nel loro nome.
Come proteggerti dal furto di identità
Più sei in grado di proteggerti dal furto di identità, meno è probabile che tu sia vittimizzato. Queste misure proattive sono incentrate sul mantenimento dei dati personali al sicuro da occhi indiscreti e creando una barriera più forte tra te e ladri di identità:
- Sii consapevole delle tue password. Crea password forti e assicurati di non utilizzare la stessa password più di una volta. I gestori di password sicuri come 1Password e Bitwarden sono opzioni solide che possono aiutarti a tenerne traccia. Oltre a mantenere password forti, opta per l’autenticazione a due fattori quando possibile e sempre la protezione della password dei dispositivi.
- Non condividere mai le informazioni personali per telefono. Legittime istituzioni – incluse le banche, l’IRS e l’amministrazione della previdenza sociale – non ti chiameremo mai e richiederà di condividere cose come il tuo numero di previdenza sociale o il numero di conto bancario. I truffatori, d’altra parte, lo faranno.
- Controlla periodicamente i tuoi rapporti di credito. Incontrarsi in attività sospette sui tuoi rapporti di credito, come nuovi account che non riconosci, è un modo rapido per identificare potenziali frodi. Puoi ottenere copie gratuite dei tuoi rapporti di credito da tutti e tre i principali uffici di credito tramite annuale Creditreport.com. Puoi anche controllare il tuo rapporto di credito (e il punteggio) gratuitamente con Experian.
- Fai attenzione a usare Wi-Fi pubblico. Utilizzare reti sicure e affidabili solo durante le banche, il pagamento delle bollette o fare shopping online. Il luogo più sicuro per gestire le esigenze sensibili è a casa sulla propria rete.
- Monitora la tua posta. Se imposti un account di consegna informato tramite il servizio postale degli Stati Uniti, riceverai avvisi di posta in arrivo prima che arrivi. (In questo modo saprai se manca qualcosa.) È anche intelligente distruggere qualsiasi posta contenente le tue informazioni personali prima di distruggerle.
- Non tenere la tua carta di sicurezza sociale nel tuo portafoglio. Lo stesso vale per le carte di credito che usi raramente. Più oggetti che hai nel tuo portafoglio, più facile sarà ripulire il disordine se il tuo portafoglio è perso o rubato.
- Rivedi gli avvisi dei tuoi fornitori di assistenza sanitaria e compagnia assicurativa. Cerca qualsiasi cosa fuori dall’ordinario, come fatture non familiari o date di servizio che sembrano sospetti. Questi potrebbero essere segni di furto di identità medica.
Puoi creare un account con Experian e iscriverti al monitoraggio del credito gratuito, che ti avviserà di cose come le modifiche nel tuo punteggio di credito che possono indicare una frode. Potresti anche prendere in considerazione la possibilità di pagare per la suite di servizi di protezione dell’identità inclusi nel premio CreditWorks℠ Experian. Le caratteristiche di CreditWorks℠ Experian includono il monitoraggio del credito a tre panni, una polizza assicurativa per furto di identificazione fino a $ 1 milione e una sorveglianza web oscura che monitora il web oscuro per le tue informazioni personali.
Cosa posso fare se sospetto il furto di identità?
Se pensi di essere stato vittima del furto di identità, il primo ordine di attività è contattare le società colpite dalla frode. Ad esempio, se coinvolge una delle tue carte di debito o di credito, ti consigliamo di chiamare l’emittente della banca o delle carte di credito per farli annullare la carta e emetterne una nuova con un numero diverso per impedire addebiti più non autorizzati. Modifica i dettagli dell’account come nomi utente, pin e password associati alla scheda per prevenire ulteriori frodi.
Una volta assicurati i conti interessati, considera di segnalarlo alle agenzie governative. In questo modo può sbloccare risorse e supportare mentre lavori per annullare il danno. La presentazione di un rapporto della polizia potrebbe essere in ordine, soprattutto se si ritiene che la denuncia possa aiutare le forze dell’ordine a catturare l’autore. Il sito Web di report di frode di FTC, IdentityTheft.Gov, è dove troverai istruzioni dettagliate per trattare varie forme di furto di identità.
Per essere al sicuro, ti consigliamo anche di rivedere il tuo rapporto di credito per qualsiasi informazione che appaia come risultato di frode. Se ne trovi, contatta l’azienda che lo segnala e richiedi di rimuoverlo. Se questo non funziona, hai il diritto di contestare le informazioni sul rapporto di credito con ciascuno dei tre principali uffici di credito (Experian, Equifax e TransUnion). Controllare i tuoi rapporti di credito può anche avvisarti di frode che non sapevi. Tuttavia, potrebbero essere necessari alcuni cicli di fatturazione mensili affinché un nuovo conto di credito fraudolento appaia sul rapporto, quindi assicurati di continuare a monitorare il tuo credito regolarmente in futuro.
Puoi aggiungere un altro livello di protezione congelando il tuo credito o creando un avviso di frode, che sono entrambi gratuiti. Quest’ultimo appare sul tuo rapporto di credito e indica ai finanziatori di adottare ulteriori misure per verificare la propria identità durante l’elaborazione di nuove applicazioni a tuo nome. Un congelamento del credito fa un ulteriore passo avanti e in realtà proibisce ai nuovi creditori di estrarre il tuo rapporto di credito fino a quando non lo sbalordi. Senza accesso al tuo rapporto di credito, i finanziatori non possono approvare alcuna domanda per un nuovo credito. Ricorda, tuttavia, che gli avvisi di congelamento e frode limiteranno anche le nuove domande legittime per il credito, quindi probabilmente dovrai fare ulteriori misure se si prevede di richiedere un prestito o una carta di credito mentre tali garanzie sono in atto.
La linea di fondo
Non puoi combattere contro le frodi se non sai che sta accadendo. Comprendere come verificare il furto di identità può aiutarti a scoprire un illeciti prima che peggiori. Il monitoraggio del tuo rapporto di credito è un modo semplice per individuare i segni del furto di identità in modo da poter rispondere il più rapidamente possibile. Oltre a ciò, prendere provvedimenti per prevenire la frode è una delle tue armi più forti.
Ulteriori informazioni sul furto di identità
- Come proteggerti dal furto di identità
Il furto di identità può provocare il caos sulle tue finanze e la tua vita. Ecco alcuni passaggi che puoi intraprendere per limitare l’esposizione a truffatori e altri criminali informatici. - Le molte diverse forme di furto di identità
Esistono molti tipi diversi di furto di identità e frode. Alcuni colpevoli meno conosciuti potrebbero provocare il caos sulla tua vita finanziaria se andati inossertati. - Come proteggi le tue informazioni personali online?
Proteggi le tue informazioni personali online utilizzando un gestore di password, controllando il doppio di ciò che condividi sui social media e comprendendo i segni del phishing. - Quanto è comune il furto di identità?
Un sondaggio di Experian ha mostrato che il 24% degli intervistati è stato vittima di furto di identità durante le festività natalizie del 2020, raddoppiando il tasso di frode riscontrato nel sondaggio del 2019.
Proteggi la tua identità
Il furto di identità è quando qualcuno usa le tue informazioni personali senza il tuo permesso. Possono aprire un conto con carta di credito, ottenere un prestito o affittare appartamenti a tuo nome utilizzando le tue informazioni personali. Potrebbero anche accedere alla tua banca o ai conti pensionistici. Potresti non sapere che il furto di identità è avvenuto fino a quando non si vede il tuo rapporto di credito, viene avvisato quando si tenta di richiedere credito o essere chiamato da un esattore.
Come accade il furto di identità?
Il furto di identità è un crimine grave. I ladri di identità rubano informazioni in diversi modi, come:
- Scavare tramite bidoni della spazzatura e altri luoghi per trovare documenti che contengono numeri di carta di credito, numeri di conto, numeri di previdenza sociale e altre informazioni personali
- Recupero di informazioni da apparecchiature informatiche smarrite o scartate, telefoni cellulari e PDA o portafogli
- Utilizzo dei lettori di identificazione radiofrequenza canaglia; rubare assegni, carte di credito, carte di debito, passaporti, patenti di guida, carte di previdenza sociale; o scremare le informazioni dai lettori di carte per creare nuove carte
- Rubare informazioni dai personal computer utilizzando malware o spyware
- Hacking in reti di computer e database per rubare grandi quantità di informazioni personali o organizzazioni infiltranti che memorizzano grandi quantità di informazioni preziose
- Agire come organizzazione affidabile per ottenere informazioni personali e/o informazioni finanziarie tramite posta, telefono, messaggi di testo ed e -mail
Quali sono alcuni segnali di avvertimento comuni di furto di identità o frode?
- Fatture che non arrivano come previsto
- Carte di credito impreviste o dichiarazioni dell’account
- Denials of Credit che non hai richiesto
- Chiamate o lettere sugli acquisti che non hai fatto
- Addebiti sui tuoi bilanci che non riconosci
- Informazioni errate sui rapporti di credito – account o indirizzi che non riconosci o informazioni inaccurate
Il sito Web della Federal Trade Commission ha ulteriori informazioni sui segnali di avvertimento del furto di identità, il sito Web del Consumer Financial Protection Bureau fornisce anche informazioni sui segnali di avvertimento del furto di identità comuni.
Come posso proteggermi dal furto di identità?
- Documenti distrutti o distrutti che includono informazioni personali prima di smaltirli
- Protetta a password il tuo computer e altri dispositivi e usa il software antivirus
- Usa cautela quando si condividono numeri di account e informazioni personali online o per il telefono
- Fai attenzione alle telefonate di phishing o alle e -mail in cui i criminali ti chiedono di fornirle le tue informazioni: possono posare come banche, aziende al dettaglio o persino persone che conosci come familiari, amici o colleghi
- Monitora i conti della tua carta di credito e gli estratti conto bancari
- Cancella sempre le tue informazioni personali prima di donare o vendere computer e altri dispositivi
- Ottieni il tuo rapporto di credito annuale gratuito e rivedilo per accuratezza
In che modo il monitoraggio del mio credito mi aiuta a proteggere la mia identità?
Il monitoraggio del rapporto di credito è un buon modo per individuare segni di furto di identità, come errori e attività sospette e conti o indirizzi che non riconosci.
Il sito Web del Consumer Financial Protection Bureau fornisce ulteriori informazioni sul monitoraggio del rapporto di credito.
Cosa dovrei fare se penso che potrei essere vittima di furto di identità?
Dovresti posizionare un avviso di frode iniziale sul tuo file non appena sospetti che potresti essere vittima di furto di identità. È possibile richiedere un avviso di frode da ciascuna delle società di rendicontazione del credito su Internet o per posta.
In linea:
- Equifax – www.Equifax.com/CreditReportAssistance
- Experian – www.Experian.com/frode
- Transunion – www.Transunion.com/frode
Mail:
- Equifax
- P.O. Box 105139
- Atlanta, GA 30348-5139
- Experian
- P.O. Box 2002
- Allen, TX 75013
- Transunion
- P.O. Box 2000
- Chester, PA 19016
Ecco alcuni altri passaggi che puoi fare:
- Contatta i dipartimenti di sicurezza o frode di ogni azienda in cui un account è stato aperto o addebitato a tua insaputa.
- Follow -up per iscritto, con copie di documenti di supporto.
- Conservare copie di documenti e registri delle conversazioni sul furto.
- Completa un affidavit per furto di identificazione e includilo con la tua dichiarazione scritta.
- Presentare un rapporto con le forze dell’ordine e fornire copie a tutti i creditori che necessitano di prova del crimine.
- Segnala al creditore i conti che conosci, o credi, sono stati manomessi o aperti in modo fraudolento.
- Segnala il furto di identità all’Ufficio per la protezione finanziaria del consumatore presentando un reclamo. La tua denuncia aiuta i funzionari delle forze dell’ordine in tutto il paese nelle loro indagini. Visita il sito Web del CFPB per ulteriori informazioni sull’invio di un reclamo di furto di identità.
Visita IdentityTheft.Gov per segnalare il furto di identità alla Federal Trade Commission e ottenere un piano di recupero personale gratuito che:
- Ti guida attraverso ogni passaggio di recupero
- Pre-riempimento lettere e moduli da inviare a aziende, esattori e altri
- Tiene traccia dei tuoi progressi e si adatta alla tua situazione in evoluzione.
Furto d’identità.Gov ha informazioni e piani di recupero – per più di 30 tipi di furto di identità, tra cui frode di rimborso fiscale e furto di identità infantile.
Cos’è l’allerta di frode?
Un avviso di frode viene utilizzato per informare i creditori che potresti essere vittima di frode. Un avviso di frode può rendere più difficile per un ladro di identità aprire account a tuo nome. L’avviso di frode richiede ai creditori per verificare di essere la persona che aggiunge nuovi account di credito o modificando i limiti sui conti di credito esistenti contattandoti con un numero di telefono che hai fornito.
Esistono tre tipi di avvisi che puoi inserire sul tuo file:
- Avviso di frode iniziale – Se sospetti di essere diventato o stai per diventare vittima di frode o furto di identità (durata 1 anno)
- Avviso di frode esteso – Se sei vittima di frode o furto di identità; Richiede una copia del rapporto sul furto di identità (durata 7 anni)
- Avviso militare in servizio attivo – Se sei nell’esercito e vuoi ridurre al minimo il rischio di frode o furto di identità mentre si è schierati (durata 1 anno).
Contatta una delle società di rendicontazione del credito per posizionare un avviso di frode. Condivideranno la tua richiesta con le altre società di segnalazione del credito.
Come vittima di frode o furto di identità, hai il diritto di:
- Richiedi alla società di reporting del credito di bloccare le informazioni dal rapporto di credito che era il risultato del furto di identità. È necessario fornire un rapporto di furto di identità da un’agenzia di contrasto per richiedere un blocco
- Le informazioni sulle controversie che ritieni siano errate
- Richiedi un avviso di frode che sia inserito nel tuo rapporto di credito
Il sito Web della Federal Trade Commission fornisce ulteriori informazioni sui tuoi diritti quando si riprende dal furto di identità.
Posizionare un avviso di frode ha danneggiato il mio punteggio di credito?
Posizionare un avviso di frode non influisce sul tuo punteggio di credito. Avvicina i creditori che sei stato vittima di frode e che dovrebbero fare ulteriori passi prima di estendere un nuovo credito a tuo nome. Questi passaggi extra possono rallentare il processo di approvazione per il nuovo credito.
- Su questo sito
- Accessibilità
- U.S. Privacy
- U.S. Sicurezza
- Termini di utilizzo
Copyright © 2023 Central Source, LLC
Transazione sicura: per la tua protezione, questo sito Web è fissato con il più alto livello di crittografia del certificato SSL.
Come riparare il tuo credito dopo il furto di identità
Protezione del furto di identità e delle frodi per le tue finanze, informazioni personali e dispositivi.
Hari Ravichandran
CEO e fondatore
Come ricostrui il tuo credito dopo un incidente con il furto di identità?
Gli effetti del furto di identità sono devastanti – dal trattare con i creditori e della contestazione di accuse fraudolente all’angoscia emotiva di avere le tue informazioni più sensibili utilizzate contro di te.
Ma una volta che tu’ve ha identificato il Segnali di avvertimento del furto di identità, Esso’S è ora di iniziare a annullare il danno. Una parte critica di tale processo è la riparazione del credito per il furto di identità.
Il tuo punteggio di credito influisce su tutto, dai tassi di interesse sulle carte di credito alla tua capacità di richiedere mutui e prestiti. Ci vogliono anni per creare un punteggio di credito elevato. Ma un ladro di identità può distruggere tutto il tuo duro lavoro.
Allora come si ripara il tuo credito dopo il furto di identità? In questa guida, noi’Respingo i fattori più importanti che incidono sul tuo punteggio di credito (e come ricostruire il tuo credito) se sei vittima di furto di identità.
Primo: assicurarsi immediatamente la tua identità
Il crimine correlato al furto di identità è salito alle stelle durante la pandemica. Secondo la Federal Trade Commission (FTC), i casi di furto di identità sono aumentati del 250% solo nell’ultimo anno.
Ancora peggio, il 29% delle vittime del furto di identità lo sono ripetere vittime [*“.
Date le alte possibilità di essere una vittima ripetuta, assicurati la tua identità proteggendoti Dalla frode futura.
Cosa fare se riconosci che la tua identità è stata rubata:
- Richiedi un blocco del credito con gli uffici di credito – Experian, Transunion ed Equifax – per fermare ulteriori danni dalla frode.
- Aggiorna le tue password essere più sicuro. Utilizzare un gestore di password sicuro per tenere traccia delle nuove password e impostare 2FA utilizzando un’app di autenticatore (non SMS).
- Notifica la tua banca e qualsiasi istituto di credito e società di frode. Ciò contribuirà a limitare la tua responsabilità per la frode finanziaria.
- Segnala la frode su IdentityTheft.Gov. La riparazione del tuo credito richiederà un rapporto di furto di identità ufficiale.
- Presenta un rapporto della polizia con le forze dell’ordine locali. Insieme alla tua dichiarazione giurata FTC, potrebbe essere richiesto un rapporto del dipartimento di polizia locale per richiedere danni.
- Imposta il monitoraggio del credito per avvisarti automaticamente di qualsiasi attività sospetta o nuovi account aperti a tuo nome.
Considera la protezione del furto di identità
Il piano totale della Guardia Identity monitora tutte le informazioni sensibili, inclusi conti di credito, aggiornamenti del punteggio di credito, conti bancari e avvisarti di attività sospette. Ogni account è anche coperto da a Polizza assicurativa da $ 1 milione Per perdite ammissibili relative agli incidenti di furto di identità.

Come correggere il tuo punteggio di credito dopo il furto di identità
- Comprendi i più grandi fattori che incidono sul tuo punteggio di credito.
- Identifica tutti i conti fraudolenti, i prestiti, gli acquisti e le richieste.
- Contesa la frode finanziaria con tutti i tuoi istituti di credito.
- Proteggiti dal furto di identità futuri e dalla frode.
Passaggio 1: comprendere i 5 fattori che incidono sul tuo punteggio di credito
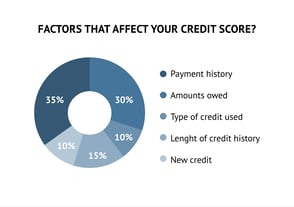
- Storico dei pagamenti: 35%
- Livello di debito / utilizzo del credito: 30%
- Durata della storia creditizia: 15%
- Richieste di credito / nuovo credito: 10%
- Mix di credito: 10%
I finanziatori usano diversi modelli di punteggio per determinare il tuo punteggio di credito. Ma i modelli di punteggio del credito più popolari sono sviluppati da FICO® e VantagesCore®.
Orologio: Dave Ramsey spiega come ricostruire il tuo punteggio di credito →
Qui’S La nostra guida passo-passo alla riparazione del credito per il furto di identità per ciascun fattore:
1. Storico dei pagamenti
La cronologia dei pagamenti è il fattore più pesantemente ponderato e rappresenta il 35% del tuo punteggio di credito complessivo.
La cronologia dei pagamenti del credito è determinata dalla tua capacità di effettuare pagamenti in tempo alle tue linee di credito aperte. Se perdi i pagamenti, può causare danni. I pagamenti che sono oltre 30 giorni in scadenza potrebbero causare il calo del punteggio di credito di 100 o più punti [*“.
In che modo la cronologia dei pagamenti è influenzata dal furto di identità?
I ladri di identità apriranno prestiti fraudolenti, Ruba la tua carta di credito e numeri di conto bancario e commettere frodi finanziarie senza intenzione di effettuare pagamenti.
Se hai Un sacco di carte di credito Riddicato di attività fraudolente, i pagamenti mancati possono accumularli tutti, creando un incubo logistico da risolvere.
fortunatamente, legge federale Limita la tua responsabilità per rimborsare gli acquisti fraudolenti (se si cattura rapidamente la frode e la segnala). Ma sfortunatamente, il tuo punteggio di credito mostrerà comunque più “pagamenti mancati” che può fare rapidamente tanking del tuo punteggio.
Come riparare la cronologia dei pagamenti
Per riparare la cronologia dei pagamenti, tu’Deve contestare tutte le transazioni fraudolente sul punteggio di credito. Prima prendi e segnala questi problemi, meglio è.
Se la frode della carta di credito viene catturata immediatamente (tra 1 e 7 giorni dopo che le accuse fraudolente sono state fatte) e segnalate immediatamente, si verificheranno comunque diverse settimane prima della rimozione delle accuse fraudolente sul rapporto di credito.
2. Utilizzo del credito
Il tuo livello di debito è il secondo fattore più importante che determina il tuo punteggio di credito, che rappresenta il 30%. Il livello del debito viene calcolato utilizzando un paio di punti dati:
- Debito complessivo. Questo è quanti debiti porti attraverso i tuoi account.
- Utilizzo del credito. Questo si riferisce al rapporto tra quello che tu’VE pagato su un conto rispetto al saldo originale. Ad esempio, se hai una carta di credito con un limite di $ 1000 e tu’Ve ha usato $ 500, hai un utilizzo del credito del 50%.
Il tuo utilizzo del credito è la parte più importante del tuo livello di debito. Per avere un impatto positivo sul tuo punteggio di credito, dovresti cercare di mantenere l’utilizzo del credito al 30% o sotto [*“.
In che modo l’utilizzo del credito è influenzato dal furto di identità?
I ladri di identità vogliono rubare il più possibile il tuo credito. Essi’LL MAX OUT DI CREDITO CARTI E CORRENTE ALLEGIMENTO VELOCEMENTE, e potresti non rendertene conto fino a quando non è troppo tardi.
Gli alti saldi, fraudolenti o meno, portano a un maggiore utilizzo del credito. Se si passa per il 30%consigliato, il punteggio di credito complessivo diminuirà.
I ladri di identità sono preoccupati di essere catturati, il che significa che farà aumentare i saldi del credito il più rapidamente possibile.
Come ricostruire il tuo credito di credito
Fortunatamente, l’utilizzo del credito cambia rapidamente. Quando gli addebiti fraudolenti vengono contestati e rimossi dal tuo rapporto di credito, l’utilizzo del credito ritorna a livelli normali.
Con abbastanza tempo, il tuo punteggio dovrebbe tornare a quello che tu’essere abituato a vedere.
3. Durata della storia creditizia
IL Lunghezza della tua storia creditizia è il terzo fattore più importante nel determinare il punteggio di credito e rappresenta il 15% del punteggio complessivo.
La tua storia creditizia (o età del credito) include sia l’età del tuo conto di credito più antico che l’età generale di tutti i tuoi account. I finanziatori vogliono vedere che hai esperienza nel rimborsare il debito e Don’t Aprire e chiudere costantemente nuovi account.
In che modo la durata della storia del credito è influenzata dal furto di identità?
Oltre all’apertura di nuove carte di credito, un ladro di identità spesso si impegnerà Frode del prestito Aprendo nuovi prestiti a tuo nome. Sfortunatamente, l’apertura di più nuove linee di credito in una volta avrà un impatto negativo sul tuo punteggio di credito.
Come ricostruire la tua storia creditizia
Come con gli altri fattori, il tuo punteggio di credito si riprenderà quando i conti fraudolenti verranno rimossi. Tuttavia, può essere necessario tempo per contattare tutti i finanziatori colpiti e farli chiudere i tuoi account.
4. Richieste di credito
Circa il 10% del punteggio di credito è composto dal numero di richieste di credito sul rapporto di credito.
Esistono due tipi di richieste di credito di cui dovresti essere a conoscenza:
- Richieste di credito duro sono quando richiedi una nuova linea di credito, finanziano un’auto o una casa o affitta un appartamento. Queste richieste influiscono sul tuo punteggio di credito per 12 mesi e DON’non scompare completamente per 24 mesi.
- Richieste di credito soft sono quando controlli il tuo punteggio di credito. Queste domande assistente’T Imparare al tuo punteggio di credito.
Avere una o due richieste di credito sul tuo rapporto alla volta vinto’t Imparare troppo il tuo punteggio di credito. Ma più richieste di credito si verificano in una volta, più potrebbe danneggiare il tuo punteggio complessivo.
In che modo le richieste di credito sono interessate dal furto di identità?
Se un ladro di identità ha rubato informazioni sufficienti per aprire una carta di credito o prendere un prestito a tuo nome, lì’è una forte possibilità che proveranno a fare di più.
Man mano che i criminali commettono una frode finanziaria, il tuo punteggio di credito viene colpito con molteplici richieste difficili contemporaneamente, il che può causare gravi danni.
Come riparare le tue richieste di credito
Se noti con i conti fraudolenti aperti a tuo nome, dovresti agire immediatamente per chiuderli. Sfortunatamente, una volta che i conti fraudolenti sono stati rimossi dal tuo rapporto di credito, il richieste di credito duro Ci sarà ancora.
Per rimuovere le richieste di credito duro dal tuo rapporto di credito, è necessario contestarle con gli uffici di credito.
5. Mix di credito
L’ultimo fattore nel rating del punteggio di credito è il Mix di credito a tuo nome, che rappresenta un altro 10%.
Credit Mix esamina i tipi di credito che hai aperti: conti rotanti (come le carte di credito e Helocs) e conti rateali (come un mutuo o un prestito studentesco).
I creditori vogliono vedere che hai esperienza di pagamento di entrambi i tipi di debito e un buon mix di due ti aiuterà a migliorare il tuo punteggio di credito.
In che modo il tuo mix di credito è influenzato dal furto di identità?
Fortunatamente, il mix di credito è uno dei pochi fattori nel tuo punteggio di credito che non è’T danneggiato dal furto di identità. Quando si chiude le carte di credito fraudolente o persino i mutui, non dovrebbero’Fattore T nel tuo punteggio complessivo.
Passaggio 2: identificare conti, prestiti e richieste fraudolenti
- Rivedi le dichiarazioni della tua carta di credito.
- Rivedi i tuoi estratti conto bancari.
- Ottieni un rapporto di credito gratuito presso AnnualcrediTreport.com.
- Rivedi il tuo rapporto di credito per il furto di segni di identità.
- Controlla i registri pubblici per privilegi o giudizi del tribunale civile.
Rivedi le dichiarazioni della tua carta di credito
Inizia con le dichiarazioni della tua carta di credito. Cerca accuse non familiari. Alcuni fornitori usano nomi di fatturazione diversi di te’avere familiarità con. Se tu’non sicuro, fai una rapida ricerca su Google del nome per vedere chi è.
Assistente’T ignora anche piccoli acquisti. Gli hacker usano una truffa chiamata carding Dove rubano le informazioni sulla tua carta di credito e poi fanno piccole spese contro di essa per verificarle funziona. Una volta che lo fa, loro’Passano a acquisti più grandi.
Molte società di carte di credito hanno un limite massimo di 120 giorni per gli addebitanti. Così’è importante rivedere regolarmente le tue dichiarazioni.
Meglio ancora, Prova il monitoraggio del credito che può aiutare a semplificare tutto questo per te. Infine, fai un elenco di qualsiasi fornitore o azienda colpiti come te’Devono segnalare la frode.
Rivedi i tuoi estratti conto bancari
I ladri di identità possono anche impegnarsi frode bancaria e apri nuovi account nel tuo nome. Controlla i tuoi conti per strane attività o contatta la tua banca e chiedi le transazioni recenti.
Ottieni un rapporto di credito annuale gratuito
Il tuo rapporto di credito è il luogo principale in cui tu’sarà in grado di identificare l’attività fraudolenta.
Puoi ottenere un rapporto di credito gratuito da tutti e tre gli uffici di credito – Equifax, Experian e TransUnion – Annualcreditreport.com.
Oppure usa un file Servizio di monitoraggio del credito per rivederti regolarmente e avvisarti di nuovi account sospetti o spese.
Come controllare il tuo rapporto di credito per segni di furto di identità:
- Informazioni personali errate. UN indirizzo sbagliato o il nome errato sul tuo rapporto di credito può essere segni di furto di identità che dovrà essere corretto.
- Richieste di credito duro che non’t riconoscere. Cerca indagini sconosciute, in particolare le domande di prestito e carta di credito. Prendi nota di ciascun prestatore interessato.
- Account che non hai mai aperto. Solo i tuoi account personali (e quelli di te’VE cosignato per) dovrebbe apparire sul tuo rapporto di credito. Aggiungi qualsiasi account imprevisto alla tua lista.
- Utilizzo del credito più elevato di quanto previsto. Se il tuo debito dovuto è aumentato, cerca la fonte. Potrebbe essere una frode. Lo stesso vale per le modifiche drammatiche al tuo punteggio complessivo.
- Fallimenti.Fallimenti personali sono l’unico record pubblico incluso nel tuo rapporto di credito. A volte, un truffatore andrà al punto di presentare istanza di fallimento a tuo nome per coprire le loro tracce. Questo può danneggiare seriamente il tuo punteggio di credito.
Controlla i registri pubblici per privilegi o giudizi del tribunale civile
Le informazioni negative e i registri pubblici possono influire sulla tua affidabilità creditizia ed essere un altro disastro che devi ripulire per riparare il tuo credito dopo il furto di identità. I criminali possono ruba la tua identità con il tuo ID e usalo se lo loro’re arrestato o portato in tribunale.
I giudizi di privilegi e tribunali civili non sono più mantenuti nel tuo rapporto di credito. Voi’Dovranno contattare l’ufficio del registratore della contea.
Passaggio 3: contestare la frode del credito con i finanziatori
- Chiama tutte le aziende interessate in cui si è verificata frode.
- Contatta la tua società di carte di credito e annulla tutte le carte interessate.
- Posiziona un avviso di frode con tutti e tre gli uffici del credito.
- Contesa informazioni errate sul tuo rapporto di credito.
- Chiudi qualsiasi altro nuovo account aperto a tuo nome.
- Impedire alle agenzie di riscossione del debito di contattarti.
- Correggi eventuali documenti di attività criminale o fallimento.
1. Chiama tutte le aziende interessate in cui si è verificata frode
Chiama il dipartimento di frode di qualsiasi società in cui un penale ha utilizzato le tue informazioni finanziarie per commettere frode. Spiega che qualcuno ha rubato la tua identità e fornisce una prova di identità e il tuo furto di ID affidavit.
Chiedi loro di chiudere o congelare i conti fraudolenti per fermare ulteriori danni. Voi’Voglio anche chiedere loro di inviare una lettera che conferma che:
- L’account non è’t tuo.
- Voi’non è responsabile per eventuali acquisti effettuati utilizzando l’account.
- Essi’veniva rimosso le spese fraudolente dal tuo account.
- Il conto e gli addebiti sono stati rimossi dal tuo rapporto di credito.
Potrebbe essere chiesto di fornire il tuo rapporto sul furto di identità o compilare un modulo speciale. Mantieni tutti questi nel caso in cui gli addebiti siano ancora visualizzati sul tuo rapporto di credito.
Suggerimento professionale: Se hai account online con una di queste attività, tu’LL desidera anche aggiornare accessi, password e pin.
2. Contatta la tua società di carte di credito e annulla tutte le carte interessate
Chiama il numero sul retro della tua carta di credito e chiedi di parlare con la tua carta di credito’dipartimento delle frodi. Questo avvia il processo di reporting delle frodi con loro e limita anche la tua responsabilità per eventuali addebiti.
Importante: Dovrai sostituire qualsiasi carta di credito in cui si è verificata la frode.
Ecco i numeri che puoi chiamare per alcuni dei principali emittenti della carta di credito negli Stati Uniti se sospetti una frode:
- Visa: 1-800-847-2911
- MasterCard: 1-800-627–8372 (1-800-Mastercard)
- Caccia: 1-800-432-3117
- Capital One: 1-800-227-4825 (1-800-capital)
- Citibank: 1-800-950-5114
- Banca d’America: 1-800-732-9194
- Scoprire: 1-800-347-2683 (1-800-Discover)
- American Express: 1-800-528-4800
3. Posiziona un avviso di frode con tutti e tre gli uffici del credito
Successivamente, avvisare i tre uffici di credito che segnalano la frode e avvia un avviso di frode.
Questo dura un anno e costringe i finanziatori a prendere ulteriori passi per verificare la tua identità prima di aprire nuovi conti di credito.
Devi solo contattare un ufficio di credito per posizionare un blocco del credito (devono avvisare gli altri due).
- Per posizionare un blocco del credito con Equifax, clicca quiOppure chiama il numero 1-800-349-9960.
- Per posizionare un congelamento del credito con Experian, clicca quiOppure chiama il numero 1-888-397-3742.
- Per posizionare un blocco del credito con TransUnion, clicca quiOppure chiama il numero 1-888-909-8872.
4. Contesa informazioni errate sul tuo rapporto di credito
Successivamente, tu’Voglio contestare qualsiasi informazione errata e attività fraudolente sul tuo rapporto di credito, come conti non riconosciuti e richieste difficili.
Come vittima del furto di identità, hai il diritto di rimuovere le informazioni fraudolente dal tuo rapporto di credito. Questo si chiama blocco del credito e impedisce alle aziende di cercare di riscuotere il debito fraudolento.
Scrivi a ciascuno dei tre uffici di credito che spiegano la situazione, quali informazioni sul tuo rapporto sono fraudolente e cosa tu’D come bloccato.
Utilizzare la lettera delle controversie del credito Fair Credit Reporting Act (FCRA). Ciò richiede che gli uffici agiscano entro 30 giorni dalla ricezione. L’FTC ha un file Lettera di controversia di credito modello Puoi usare.
Voi’Avrà bisogno della tua dichiarazione giurata per il furto di identità dall’FTC e la prova della tua identità, come un patente di guida.
Qui’S Dove spedire ogni lettera:
- Transunion – Dipartimento di assistenza alla vittima di frode P.O. Box 2000 Chester, PA 19022.
- Equifax – P.O. Box 105069 Atlanta, GA 30348.
- Experian – P.O. Box 9554 Allen, TX 75013.
5. Chiudi qualsiasi altro nuovo account aperto a tuo nome
Se ritieni indennità di disoccupazione nel tuo nome, tu’Devo anche contestare quelli.
Per conti correnti fraudolenti, ordina una copia gratuita del tuo Chexsystems Rapporto chiamando 1-800-428-9623.
Contatta qualsiasi istituzione in cui hai un account a tuo nome che hai fatto’t Apri e chiedi loro di chiudere quegli account.
Se qualcuno sta scrivendo controlli negativi sul tuo conto bancario, contatta la tua banca e chiedi loro di avviare un Fermare il pagamento e chiudere l’account.
Puoi anche chiedere loro di segnalare il furto al loro sistema di verifica degli assegni, che impedirà alle aziende di accettarli.
Quindi, assicurati di contattare qualsiasi attività commerciale che abbia preso un brutto assegno e spiega che qualcuno ha rubato la tua identità. Agire velocemente prima di inviare il debito alle raccolte.
Per prestiti, benefici o persino abusi del tuo numero di previdenza sociale, contattare il business interessato e spiegare la situazione:
- Prestiti studenteschi: Contatta la scuola o il programma e chiedi loro di chiudere il prestito e inviarti una lettera che ti dice’non è responsabile del debito.
- Disoccupazione o altri benefici del governo: Contattare l’agenzia interessata e spiegare la situazione.
- SSN: Contattare l’amministrazione della previdenza sociale (SSA) e spiega che il tuo numero è stato utilizzato per furto di identità e frode.
6. Impedire alle agenzie di riscossione del debito di contattarti
Se tu’Ricevi lettere da esattori su conti fraudolenti, scrivi loro entro 30 giorni e dì loro:
- Qualcuno ha rubato la tua identità.
- Che tu non’deve il debito.
- Per smettere di segnalare il debito per gli uffici di credito.
- Per inviare informazioni sul debito (le aziende che estendono il credito sono tenute a inviare dettagli come una copia della domanda e il richiedente’S firma se chiedi).
L’FTC ha un buon modello per cui puoi usare contattare le agenzie di debito sul loro sito web.
7. Correggi eventuali documenti di attività criminale o fallimento
Se il ladro di identità ha utilizzato le tue informazioni per commettere crimini o presentare istanza di fallimento, tu’Devo Presenta un rapporto della polizia.
Se si utilizza un servizio di riparazione del credito?
Le società di riparazione del credito affermano che ti aiuteranno a ricostruire il tuo punteggio di credito contestando informazioni obsolete e errate sui rapporti.
La verità è che puoi farlo da solo! Non hai bisogno di pagare qualcuno per ricostruire il tuo credito per te.
Inoltre, il settore delle riparazioni del credito è pieno di truffatori che cercano di accedere alle tue informazioni personali. Anche Dave Ramsey afferma che la maggior parte dei servizi di riparazione del credito sono una truffa.
IdentityGuard e Aura sono due dei servizi di protezione del furto di identità con il punteggio più alto disponibili. Entrambi sono dotati di polizze assicurative da $ 1 milione per perdite ammissibili dovute al furto di identità.
Alcuni piani includono anche supporto per la bonifica del bagliore bianco in cui un agente dedicato ed esperto ti guiderà attraverso il processo di riparazione del danno del furto di identità e della frode.
Passaggio 4: proteggi la tua identità e credito
Conoscere il Nozioni di base sul furto di identità è un buon inizio, ma non è abbastanza.
La cosa più importante che puoi fare per riparare il tuo credito dopo il furto di identità è contestare immediatamente la frode con uffici di credito e istituti di credito.
È necessario contattare tutte le società interessate, i finanziatori di credito e i conti bancari e le spese fraudolenti inverse a tuo nome.
Finché si contesta la frode in modo tempestivo, il tuo punteggio di credito dovrebbe recuperare.
Il furto di identità può distruggere il tuo credito e impedirti di acquistare una casa, affittare un appartamento o noleggiare un’auto. Assistente’T ignora il tuo punteggio di credito fino a quando’è troppo tardi.
In che modo il furto di identità influisce sul tuo credito?
Attiri la tua carta di credito in un bancomat per prendere un po ‘di denaro mentre torna a casa da un viaggio. All’insaputa di te, qualcuno ha installato un dispositivo elettronico a malapena evidente sullo slot della scheda della macchina, chiamato A “skimmer.” Pochi giorni dopo, inizi a notare addebiti fraudolenti sui tuoi conti. Qualcuno ha rubato la tua identità commettendo una frode con carta di credito.
Punti chiave:
- La frode della carta di credito e il furto di identità sono diffusi negli Stati Uniti.
- Il furto di identità può rovinare il tuo punteggio di credito, incidendo sulla maggior parte dei suoi componenti.
- L’entità del danno al tuo punteggio di credito e la vita dipende da quanta delle tue informazioni personali i criminali possono rubare e la velocità con cui reagisci al furto.
- Segnala il crimine il prima possibile e contesta gli eventi fraudolenti sul tuo rapporto di credito.
Il furto di identità e le frodi con carta di credito sono comuni negli Stati Uniti. Secondo un rapporto congiunto di GIACT® e The Aite Group, in un sondaggio del dicembre 2020 di 8.653 U.S. consumatori di età pari o superiore a 18 anni, 47% di u.S. I consumatori hanno intervistato il furto di identità esperto; Il 37% ha sperimentato frodi applicative (i.e., l’uso non autorizzato della propria identità per richiedere un account) e il 38% dei consumatori ha sperimentato l’acquisizione di account (i.e., Accesso non autorizzato all’account esistente di un consumatore) negli ultimi due anni.
Se i criminali ottengono l’accesso ai tuoi conti di credito, possono provocare un caos sulle tue finanze e il tuo punteggio di credito, il che è una cattiva notizia perché il tuo punteggio di credito è il riflesso ufficiale della tua salute finanziaria.
Oltre al credito danneggiato, essere vittima del furto di identità ti espone anche al debito fiscale, possibilmente un casellario giudiziario e un conflitto psicologico derivante da sentimenti di vulnerabilità e impotenza.
In che modo il furto di identità può influire sul tuo punteggio di credito?
L’entità dei ladri di identità del danno può infliggere al tuo punteggio di credito dipende da quanta delle tue informazioni personali riescono ad accedere.
- Se affermano solo le informazioni sulla tua carta di credito, il danno sarà probabilmente limitato e relativamente facile da correggere.
- Se mettono le mani sul tuo numero di previdenza sociale, nome, indirizzo, ecc., Stai esaminando un danno significativo e duraturo al tuo credito che potrebbe richiedere anni per annullare.
Quanti danni possono infliggere questi criminali al tuo credito dipende anche dalla velocità con cui si noti le loro attività criminali e reagisci ad esse.
Il furto di identità può avere un impatto su quasi ogni componente del tuo punteggio di credito, a partire dalla cronologia dei pagamenti e avvolgendo il numero di richieste di credito.
Frode della carta di credito e cronologia dei pagamenti
Come gestisci i tuoi pagamenti e se li fai in tempo contabile per il 35% del tuo punteggio di credito. La cronologia dei pagamenti è il fattore di punteggio di credito più pesantemente ponderato. Ha senso per i creditori e le agenzie di segnalazione del credito vedere la tua capacità di rimborsare il credito come indicatore principale della tua affidabilità creditizia.
I criminali che ottengono l’accesso alla tua carta di credito mirano a accumulare quante più fatture possibili a tuo nome, lasciandoli non pagati. Quando lo fanno, infliggono pagamenti mancati al tuo rapporto di credito, lasciando cadere il punteggio di credito. Se catturi rapidamente l’attività illecita, puoi anche far rimuovere le accuse fraudolente relativamente rapidamente. Il tuo punteggio di credito potrebbe richiedere un po ‘di tempo per riprendersi, tuttavia.
Furto di identità e utilizzo del credito
Utilizzo del credito, espressione di quanto credito usi rispetto a quanto credito hai a disposizione, rappresenta il 30% del tuo punteggio di credito. Un ladro di identità mirerà a far salire i saldi il più rapidamente possibile per strizzarsi il più “valore” da te, la vittima, possibile. Le carte di credito massimizzate rovinano il tuo rapporto di utilizzo del credito, prendendolo ben al di sopra del segno consigliato del 30%. Pertanto, il tuo punteggio di credito ne soffrirà.
Sul lato positivo, una volta contestato e rimuovi le spese fraudolente, l’utilizzo del credito e con esso il tuo punteggio di credito, dovrebbe recuperare in tempo.
Richieste di credito e furto di identità
Quando controlli il tuo rapporto/punteggio di credito, fai una richiesta soft che non lo fa’T influenzare il tuo punteggio di credito. Quando apri una nuova linea di credito, fai una dura richiesta che si registrerà come tale sul tuo rapporto di credito. Quando vengono visualizzate troppe richieste difficili del tuo rapporto, il tuo punteggio di credito ne soffrirà. Il tuo profilo di richiesta rappresenta il 10% del tuo punteggio di credito.
I truffatori che acquisiscono la possibilità di aprire nuove linee di credito a tuo nome probabilmente faranno proprio questo. Generaranno un flash-flood di domande difficili sul tuo rapporto, causando il tuo punteggio di credito a Tank.
Frode della storia del credito e della carta di credito
L’età del tuo credito rappresenta il 15% del tuo punteggio di credito. Più a lungo tu’VE ha gestito bene il credito, più sei degno di credito agli occhi delle agenzie e dei creditori di reporting.
Quando un ladro di identità apre diverse nuove linee di credito a tuo nome, l’età media del tuo credito soffre. Quindi, anche il tuo punteggio di credito ha un colpo. Quando riesci a rimuovere i conti fraudolenti, tuttavia, la tua storia creditizia rimbalza.
Cosa puoi fare per il danno al punteggio di credito indotto dal furto di identità?
- Contatta l’emittente della carta di credito non appena si noti addebiti fraudolenti. Avvisare l’emittente dei conti di carta di credito fraudolenti e le spese per iscritto.
- Contatta una delle agenzie di rendicontazione del credito e istituisce un avviso di frode sul tuo account. Con un tale avviso in atto, qualsiasi manovra relativa al credito che coinvolge la tua SSN innesca un’ulteriore verifica dell’identità.
- A seconda della gravità della violazione dei dati, considera un blocco del credito. Tale congelamento impedisce ai creditori di vedere il tuo rapporto di credito.
- Controlla gli eventi fraudolenti sul tuo rapporto di credito con un ufficio di credito. Fallo per iscritto.
- Segnala il furto di identità alla polizia e mantieni una copia del rapporto della polizia.
- Crea nuove password per ognuno dei tuoi account online.
- Perseguire la giustizia incessantemente. Non accontentarti di segnalare il crimine. Follow -up e accelerare la risoluzione nel miglior modo possibile.
Il furto di identità è una forma di crimine finanziario da cui non puoi mai isolarti completamente. Puoi, tuttavia, tagliare la tua esposizione non condividendo prontamente le tue informazioni personali, monitorando regolarmente il tuo rapporto di credito e tenendo d’occhio i conti della tua carta di credito.
Se hai bisogno di aiuto per la carta di credito, non affidare le tue informazioni a qualsiasi società che offre sgravio del debito con carta di credito. Ricerca l’entità che ti offre a fondo la carta di credito e non accontentarti di niente di meno del meglio. Chiama Clearone Advantage oggi al numero 866-481-1597, parla con uno specialista del debito certificato che ti aiuterà.
I dati e le statistiche referenziate provengono da più risorse credibili citate in tutto. Clearone non rilascia dichiarazioni o garanzie in merito all’accuratezza delle informazioni da queste varie risorse e sta fornendo il contenuto solo a scopo informativo.
Articoli correlati
Come leggere la tua dichiarazione della carta di credito
Punteggi di credito: la guida completa
Come i punteggi del credito influiscono sull’interesse della carta di credito
Cosa fare quando hai massimizzato le tue carte di credito
Argomenti di blog
- Covid Debt Relief (15)
- Debito con carta di credito (20)
- Consolidamento del debito (20)
- Educazione finanziaria (59)
- Risparmio di denaro (17)
3500 Boston Street
Suite 413
Baltimora, MD 21224Iscrizione
1-888-340-4697
[email protected]
Ore di operazione
8:00 – 23:00 (EST) lun -ven
9:00 – 19:00 (EST) Sat -SunGruppo di fidelizzazione del cliente (Clienti esistenti)
Accedi per chattare
1-888-768-4767
[email protected]
Ore di operazione
9:00 – 18:00 (EST) lun -ven- Visitaci su Twitter nella nuova finestra
© 2023 Clearone Advantage, tutti i diritti riservati.
Clearone Advantage è un segno di servizio registrato di
Clearone Advantage LLC.Non discriminiamo sulla base di razza, colore, religione, sesso, stato civile, origine nazionale o antenati. Si noti inoltre che tutte le chiamate con l’azienda possono essere registrate o monitorate per scopi di garanzia e formazione della qualità. I clienti che sono in grado di rimanere con il programma e ottenere tutti i loro debiti hanno risolto i risparmi approssimativi del 50% prima delle commissioni, ovvero il 30% comprese le nostre commissioni, oltre 24-60 mesi. Tutti i reclami si basano su debiti iscritti. Non tutti i debiti sono idonei per l’iscrizione. Non tutti i clienti completano il nostro programma per vari motivi, inclusa la loro capacità di salvare fondi sufficienti. Stime basate su risultati precedenti, che varieranno in base a circostanze specifiche. Non garantiamo che i tuoi debiti saranno ridotti di un importo o una percentuale specifici o che sarai esente da debiti entro un periodo di tempo specifico. Non assumiamo il debito dei consumatori, effettuano pagamenti mensili ai creditori o forniamo servizi fiscali, fallimento, contabilità o consulenza legale o servizi di riparazione del credito. Non disponibile in tutti gli stati. Si prega di contattare un professionista fiscale per discutere delle conseguenze fiscali del regolamento. Si prega di consultare un avvocato fallimentare per ulteriori informazioni sul fallimento. Leggere e comprendere tutti i materiali del programma prima dell’iscrizione, incluso il potenziale impatto negativo sul rating del credito. C.P.D. Reg. NO. T.S. 12-03822
** Disclaimer – Non addebitiamo le commissioni anticipate e non si paga la nostra commissione fino a quando non è stato organizzato un accordo, approvi la transazione e almeno un pagamento viene effettuato per il regolamento. Poiché ogni situazione è unica, le commissioni e i costi variano. Contattaci al numero 888-340-4697 per un’analisi del debito gratuita e per i dettagli completi del programma.
Cosa devo fare se io’è stato vittima di furto di identità?
Contattando le società di rendicontazione del credito nazionale, è possibile posizionare un avviso di frode o un blocco della sicurezza sul tuo rapporto di credito. Puoi anche chiedere che bloccano o rimuovano i debiti fraudolenti.
È possibile contattare le tre società di rendicontazione del credito a livello nazionale, Equifax
(800) 685-1111 Divisione delle frodi dei consumatori Equifax,
Casella postale 740256,Atlanta, GA 30374
(888) 397-3742 Experian,
P.O. Box 9554,
Allen, TX 75013Un avviso di frode richiede ai creditori, che controllano il tuo rapporto di credito, per adottare misure per verificare la tua identità prima di aprire un nuovo account, emettere una carta aggiuntiva o aumentare il limite di credito su un account esistente in base alla richiesta di un consumatore. Quando si inserisce un avviso di frode sul tuo rapporto di credito in una delle società di rendicontazione del credito nazionale, deve avvisare gli altri.
Esistono due tipi principali di avvisi di frode: avvisi di frode iniziali e avvisi estesi. ServiceMembers ha anche la possibilità di un avviso di servizio attivo.
Avvisi di frode iniziali
Puoi inserire un avviso di frode iniziale sul tuo rapporto di credito se ritieni di essere, o stai per diventare vittima di frode o furto di identità. Le società di rendicontazione del credito manterranno tale avviso sul tuo file per un anno. Dopo un anno, l’avviso di frode iniziale scadrà e verrà rimosso. Hai la possibilità di posizionare un altro avviso di frode in quel momento.
Quando si inserisce un avviso di frode iniziale, i creditori devono adottare misure ragionevoli per assicurarsi che la persona che faccia una nuova richiesta di credito a tuo nome sia effettivamente prima di concedere tale richiesta. Se si fornisce un numero di telefono, il prestatore deve chiamarti o adottare misure ragionevoli per verificare se sei la persona che effettua la richiesta di credito prima di concedere il credito.
Quando inserisci un avviso di frode iniziale sul tuo file, hai il diritto di ordinare una copia gratuita del tuo rapporto di credito da ciascuna delle società di rendicontazione del credito nazionale. Questi rapporti gratuiti non contano come rapporto annuale gratuito da ciascuna società di segnalazione del credito.
Avvisi estesi
Puoi anche inserire un avviso esteso sul tuo rapporto di credito dopo che la tua identità è stata rubata e si presenta un rapporto di furto di identità.
Quando inserisci un avviso di frode esteso sul tuo file, hai il diritto di ordinare due copie gratuite del tuo rapporto di credito da ciascuna società di reporting del credito a livello nazionale per un periodo di 12 mesi.
Un allarme esteso è buono per sette anni. Richiede che il creditore ti contatti di persona o tramite il numero di telefono o l’altro metodo di contatto che designa per verificare se si è la persona che effettua la richiesta di credito prima di estendere un nuovo credito.
Si blocca la sicurezza
Secondo la legge federale, puoi congelare e sbloccare il tuo record di credito gratuitamente presso le tre società di rendicontazione del credito a livello nazionale: Experian, TransUnion ed Equifax. Un congelamento della sicurezza, chiamato anche un congelamento del credito, impedisce ai nuovi creditori di accedere al tuo file di credito e ad altri di aprire gli account a tuo nome, fino a quando non sollevi il congelamento. La legge federale che richiede congelamenti di sicurezza gratuiti non si applica a qualcuno che richiede il tuo rapporto di credito per scopi di occupazione, screening degli inquilini o assicurazioni.
A differenza degli avvisi di frode, se si inserisce un congelamento della sicurezza con una società di segnalazione del credito, non notificheranno alle altre società di rendicontazione del credito. È necessario contattare ogni società di reporting del credito se si desidera posizionare un congelamento della sicurezza con tutte e tre le società di rendicontazione del credito a livello nazionale.
Poiché la maggior parte delle aziende non aprirà conti di credito senza controllare il tuo rapporto di credito, un congelamento può impedire ai ladri di identità di aprire nuovi account a tuo nome. Sii consapevole che un congelamento non impedisce ai ladri di identità di assumere account esistenti.
Aiuto speciale per i membri del servizio
I membri dell’esercito – come i membri dei marines, dell’esercito, della marina, dell’aeronautica e della guardia costiera – hanno un’opzione aggiuntiva a loro disposizione: avvisi in servizio attivo, che offrono ai membri del servizio protezione mentre sono in servizio attivo e assegnati al servizio lontano dalla loro normale stazione di servizio. Questi avvisi durano 12 mesi.
Quando si inserisce un avviso di servizio attivo sul tuo rapporto di credito, i creditori devono adottare misure ragionevoli per assicurarsi che la persona che fa la richiesta sia effettivamente tu prima di aprire un conto, emettendo una carta di credito aggiuntiva su un account esistente o aumentando il limite di credito sul tuo account esistente. Il tuo nome verrà inoltre rimosso per due anni dalle liste di marketing pre-schermo delle compagnie di credito nazionale per le offerte di credito e l’assicurazione.
Bloccare o rimuovere informazioni fraudolenti dal rapporto del consumatore
Se tu’Ve è stato vittima di un furto di identità, puoi anche ottenere società di rendicontazione del credito per rimuovere informazioni e debiti fraudolenti dal tuo rapporto di credito, che si chiama blocco. Per fare ciò, è necessario inviare le società di segnalazione del credito:
Un rapporto di furto di identità, che può essere fatto tramite IdentityTheft.Gov
, Puoi anche ottenere una lettera di esempio
da inviare alle società di rendicontazione del credito. Ricorda che è possibile utilizzare i rapporti sul furto di identità solo per i debiti che sono il risultato del furto di identità. Le società di rendicontazione del credito possono rifiutare di bloccare o revocare un blocco se si effettua una dichiarazione materiale di fatti sull’essere vittima di furto di identità o se si ottengono beni, servizi o denaro a seguito della transazione bloccata.
Entro quattro giorni lavorativi dalla ricezione della richiesta, la società di rendicontazione del credito deve bloccare tali informazioni dal rapporto di credito. Inoltre, devono dire alle aziende che hanno fornito le informazioni che qualcuno ha rubato la tua identità. Una volta notificati, i creditori possono’T Rendi i debiti legati al furto di identità ai debiti.
Se è necessario contestare un debito che è non il risultato del furto di identità, leggi “Come posso contestare un errore sul mio rapporto di credito?”
Se hai un problema con il reporting del credito, è possibile inviare un reclamo al CFPB.