


Il grembiule blu ha il primo vantaggio del motore?
Strategia di ritorno di Blue Apron
Blue Apron perde più clienti mentre un nuovo CEO prende il sopravvento
L’espansione continua del grembiule blu ha posizionato bene per resistere alla tempesta. Con una presenza in 16 paesi e 8 milioni di clienti a partire dal quarto trimestre del 2022, Blue Apron è ancora un contendente nel mercato globale delle consegne del kit per pasti. Nonostante la concorrenza di rivali come Hellofresh, Kroger e Amazon, c’è spazio per Blue Apron per catturare una quota dei $ 64 previsti.44 miliardi di mercato entro il 2030.
Il nuovo CEO di The Meal Kit Maker si sta ancora concentrando sulla redditività anziché sulla crescita delle vendite.
Blue Apron inizialmente ha avuto un vantaggio come primo motore nel mercato dei kit di pasti, ma ha rapidamente dovuto affrontare la concorrenza delle aziende più grandi. I consumatori hanno anche capito che i kit di pasti erano troppo costosi rispetto ad altre opzioni alimentari. Blue Apron ha cercato di rimanere rilevante con le partnership, ma ha continuato a perdere i clienti a una tariffa rapida.

Tuttavia, c’è speranza con la nomina di Linda Findley Kozlowski come nuovo CEO di Blue Apron. Il recente rapporto sugli utili del primo trimestre ha mostrato alcuni miglioramenti. Nonostante il declino del cliente, gli ordini di Blue Apron per cliente, il valore medio dell’ordine e le entrate medie per cliente si sono stabilizzate.
I numeri chiave
Il numero totale di clienti di Blue Apron è sceso del 30% all’anno ma è rimasto relativamente stabile in sequenza a 550.000 nel primo trimestre. Anche le entrate sono diminuite del 28% a $ 141.9 milioni. Nonostante questi calo, c’erano segni positivi nelle metriche di Blue Apron:
Ordini per cliente
Valore dell’ordine (yoy)
Entrate per cliente (yoy)
Blue Apron vuole compensare il calo dei clienti aumentando le entrate per cliente rimanente. Mentre ci sono progressi, non è stato sufficiente per contrastare la perdita sostanziale dei clienti.

Il grembiule blu continua anche a dare la priorità alla crescita dei profitti riducendo le spese operative, compresa una riduzione del 64% delle spese di marketing. Questo focus sulla riduzione dei costi ha comportato una perdita netta di $ 5.3 milioni per il primo trimestre, rispetto a una perdita di $ 31.7 milioni dell’anno precedente.
Il nuovo CEO, Linda Findley Kozlowski, rimane impegnata nella redditività e nel raggiungimento del flusso di cassa gratuito positivo. Blue Apron non ha fornito una guida per le entrate per il secondo trimestre, ma prevede una perdita netta da $ 13 a $ 16 milioni.
I piani di inversione di Kozlowski devono ancora essere completamente rivelati, ma sottolinea la concentrazione sui “clienti di alta affinità” e una strategia incentrata sul cliente differenziata. Maggiori dettagli sulla strategia di crescita dell’azienda saranno svelati nelle prossime settimane e mesi.
Punti chiave:
- HFG ha riportato 8 milioni di clienti a partire dal quarto trimestre 2022.
- Il grembiule blu affronta la competizione di HelloFresh, Kroger e Amazon.
- I kit di pasti sono visti come troppo cari dai consumatori.
- Il nuovo CEO Linda Findley Kozlowski porta speranza in un inversione di tendenza.
- La base di clienti di Blue Apron è in calo ma si sta stabilizzando in alcune aree.
- La società è focalizzata sulla redditività e sulla riduzione delle spese operative.
- La perdita netta di Blue Apron per il primo trimestre è migliorata in modo significativo.
- Nessuna guida per le entrate previsto per il secondo trimestre.
- Vague dettagli sulla strategia di crescita dell’azienda.
- Ulteriori informazioni saranno rivelate nelle prossime settimane e mesi.
Domande:
- Quanti clienti hanno riferito HFG nel quarto trimestre 2022?
- Che sono i principali concorrenti del grembiule blu?
- Perché i consumatori hanno trovato kit di pasti troppo cari?
- Quale potenziale porta il nuovo CEO a Blue Apron?
- La base clienti del grembiule blu si è stabilizzata?
- In che modo il grembiule blu si è concentrato sulla riduzione delle spese?
- Qual è stata la perdita netta di Blue Apron per il primo trimestre?
- Quale guida ha fornito Blue Apron per il secondo trimestre?
- Qual è l’attuale strategia di crescita di Blue Apron?
- Quando saranno rivelati maggiori dettagli sulla strategia di crescita?
Risposte:
- HFG ha riportato 8 milioni di clienti a partire dal quarto trimestre 2022.
- I principali concorrenti di Blue Apron includono HelloFresh, Kroger e Amazon.
- I consumatori hanno trovato kit di pasti troppo costosi rispetto ad altre opzioni alimentari.
- Il nuovo CEO, Linda Findley Kozlowski, porta speranza per una svolta in Blue Apron.
- La base di clienti di Blue Apron si è stabilizzata in alcune aree, ma il calo complessivo persiste.
- Blue Apron si è concentrato sulla riduzione delle spese operative, compresa una riduzione del 64% delle spese di marketing.
- La perdita netta di Blue Apron per il primo trimestre è migliorata a $ 5.3 milioni.
- Blue Apron non ha fornito una guida alle entrate per il secondo trimestre, ma prevede una perdita netta da $ 13 a $ 16 milioni.
- L’attuale strategia di crescita di Blue Apron deve ancora essere completamente rivelata, ma sottolinea i “clienti di affinità più elevati” e un approccio incentrato sul cliente differenziato.
- Maggiori dettagli sulla strategia di crescita di Blue Apron saranno rivelati nelle prossime settimane e mesi.
Atruto blu’S strategia di ritorno
Tuttavia, la costante espansione di HFG l’ha messa in una posizione più forte per resistere alla tempesta. Grazie alla sua presenza in 16 paesi, HFG ha riportato 8 milioni di clienti a partire dal quarto trimestre 2022. Ha anche una forte presenza negli Stati Uniti a causa delle sue acquisizioni di Green Chef nel 2018, del fattore 75 nel 2020 e del lancio di Everyplate nel 2018. Nonostante il dominio del suo concorrente, credo che APRN potrebbe ancora catturare una fetta del mercato globale della consegna del kit per pasti, che dovrebbe crescere da $ 17.86 miliardi a $ 64.44 miliardi entro il 2030.
Blue Apron perde più clienti mentre un nuovo CEO prende il sopravvento
Voi’Reggere un articolo gratuito con opinioni che possono differire dal pazzo eterogeneo’S Premium Investing Services. Diventare un membro materiale oggi Ottieni l’accesso istantaneo alle nostre principali raccomandazioni di analisti, ricerca approfondita, investimenti di risorse, e altro. Saperne di più
NYSE: APRN
Grembiule blu
Capitalizzazione di mercato
Il cambiamento di oggi
Freccia-sottile
Prezzo attuale
Prezzo dal 15 maggio 2023, 4:00 P.M. ET
The Meal Kit Maker’Il nuovo CEO si sta ancora concentrando sulla redditività anziché sulla crescita delle vendite.
Grembiule blu‘s (Aprn -1.14%) Il 90% di calo dal suo prezzo IPO è una storia avvertita per le aziende che possono essere facilmente replicate da concorrenti più grandi. Inizialmente si è goduto il vantaggio del primo motore nel mercato dei kit per pasti, ma con i concorrenti come HelloFresh, Kroger (Kr -0.22%), e Amazon (AMZN 0.85%) ha rapidamente raggiunto e ritagliato il mercato.
I consumatori si sono anche resi conto che i kit di pasti erano solo scatole di generi alimentari e i prezzi erano troppo alti rispetto alle opzioni pre-cotte, eliminate o di consegna. Il grembiule blu ha cercato disperatamente di rimanere rilevante con nuove partnership e prodotti, ma ha continuato a perdere i clienti a una tariffa allarmante.
Fonte dell’immagine: Apron blu.
Tuttavia, gli sfarfalli della speranza sono apparsi il mese scorso quando la società ha assunto Linda Findley Kozlowski, ex direttore operativo di Etsy (Etsy 3.35%), come nuovo CEO. Il suo recente rapporto sugli utili del primo trimestre ha anche rivelato alcuni miglioramenti, anche se continua a perdere i clienti. Esaminiamo i numeri del primo trimestre di Blue Apron e vediamo se Kozlowski può salvare questa nave affondante .
I numeri chiave
Il numero totale di clienti di Blue Apron è sceso del 30% all’anno (ma solo dell’1% in sequenza) a 550.000 durante il trimestre. Le sue entrate sono diminuite del 28% a $ 141.9 milioni, stime mancanti di circa $ 8 milioni. Entrambe le figure segna le continue dei problemi precedenti del grembiule blu:
Yoy = anno su anno. Fonte: risultati trimestrali del grembiule blu.
Tuttavia, gli ordini di Blue Apron per cliente, il valore medio dell’ordine e le entrate medie per cliente hanno mostrato segni di stabilizzazione:
Ordini per cliente
Valore dell’ordine (yoy)
Entrate per cliente (yoy)
Yoy = anno su anno. Fonte: risultati trimestrali del grembiule blu.
Durante la teleconferenza, il CFO Tim Bensley ha definito quelle cifre “indicatori chiave di una base di clienti di rafforzamento” e ha dichiarato che la perdita di clienti complessivi da parte dell’azienda è derivata da una “decisione deliberata di dare la priorità a una serie più stretta di consumatori ad alta affinità.”
In altre parole, Blue Apron vuole compensare il suo calo nei suoi clienti totali aumentando le sue entrate per cliente rimanente. Sfortunatamente, i miglioramenti anemici dei suoi ordini per cliente e il valore degli ordini non sono ancora in grado di compensare una riduzione del 30% su base annua alla sua base di clienti.
Fonte dell’immagine: Apron blu.
Concentrarsi sulla crescita dei profitti
Il grembiule blu ha anche continuato a concentrarsi sulla crescita dei profitti riducendo le spese operative del 36% all’anno. All’interno di quel totale, ha ridotto le sue spese di marketing del 64%. In precedenza ho sostenuto che l’attenzione del grembiule blu sul taglio delle sue spese di marketing lo avrebbe lasciato più vulnerabile ai suoi rivali, ma rimane ostinatamente dedicato a questa strategia.
Tuttavia, le iniziative di riduzione dei costi del grembiule blu hanno permesso a una perdita netta di soli $ 5.3 milioni per il primo trimestre, rispetto a una perdita di $ 31.7 milioni l’anno prima. La sua perdita di $ 0.03 per azione ha superato le aspettative di quattro centesimi. Il suo EBITDA adeguato di $ 8.6 milioni hanno anche segnato un miglioramento significativo rispetto alla sua perdita di $ 17.2 milioni di un anno fa.
Kozlowski non sembra interessato a spostare l’attenzione del grembiule blu dalla redditività alla crescita aggressiva. Durante la teleconferenza, ha definito il raggiungimento di Blue Apron di flusso di cassa gratuito positivo e rettificati “pietre miliari” di redditività dell’EBITDA per l’azienda.
Blue Apron non ha fornito alcuna guida per le entrate per il secondo trimestre, ma prevede una perdita netta da $ 13 a $ 16 milioni, con un EBITDA rettificato da $ 0 a $ 3 milioni. Incolpa quel declino sequenziale su “Tendenze stagionali tipiche che si dirigono verso i mesi estivi.”
Piani di inversione di tendenza
I piani di inversione di Kozlowski rimangono vaghi. Supporta la precedente attenzione dell’azienda sui “clienti di alta affinità” invece di andare in punta di piedi contro rivali più grandi come Amazon o Kroger, e afferma che l’attenzione su una “strategia incentrata sul cliente differenziata” lo aiuterà a raggiungere “prospettive di crescita non sfruttate e interessanti”.
Ma non è chiaro cosa siano effettivamente quelle prospettive, e Kozlowski ha dichiarato che la società rivelerà la sua “strategia di crescita nelle prossime settimane e mesi.”Nel frattempo, Bensley ha ribadito che la società continuerà la sua strategia di” non perseguire deliberatamente entrate improduttive “e si concentra sulla sua crescita negli ordini medi e sulle entrate per cliente.
Nessuna svolta in vista ancora
L’attenzione del grembiule blu sulla crescita dei suoi ordini e entrate ha senso, ma la sua aspettativa per quella crescita anemica di compensare le perdite in corso dei clienti è pericolosa. Blue Apron vuole che gli investitori credano che le sue perdite si ritrovano in basso mentre diritti in difesa, ma non comprerei questo titolo fino a quando non smetterà di perdere i clienti, almeno su base sequenziale.
John Mackey, CEO di Whole Foods Market, una consociata di Amazon, è membro del consiglio di amministrazione di Motley Fool. Leo Sun possiede azioni di Amazon. The Motley Fool possiede azioni di e raccomanda Amazon ed Etsy. The Motley Fool ha una politica di divulgazione.
Atruto blu’S strategia di ritorno

Blue Apron ha un nuovo CEO. Ha un grande compito davanti a sé.
Linda Kozlowski si sta dirigendo verso il grembiule blu, che è un guscio di quello che era una volta. La società di abbonamento per pasti in una scatola ha aperto nuove strade per il modo in cui le persone hanno fatto la spesa per la spesa. Lanciato nel 2012, ha ispirato una folla di concorrenti, tra cui HelloFresh, Purple Carrot, Plaked, Freshly, Home Chef e Green Chef, che offrono tutte le ricette e ingredienti pre-misurati ai clienti’ porte. Il campo: risparmiare tempo, energia mentale e sforzi, pur cucinando da solo a casa.
Oggi, Blue Apron è più un racconto cautelativo che una storia di successo al dettaglio di prossima generazione.
Quando è diventato pubblico nel 2017, Blue Apron’I prezzi delle azioni sono stati tagliati a $ 10 al pezzo, al di sotto dei $ 17 stimati, che ha ottenuto la società un $ 1.9 miliardi di valutazioni. Dopo aver raccolto $ 200 milioni in capitale di rischio, Blue Apron è stato valutato a $ 3 miliardi prima di colpire il mercato azionario. In due anni, Blue Apron ha perso solo più basi come storia di successo della startup dei consumatori: la società ha pedalato attraverso due amministratori delegati, più recentemente assumendo Linda Kozlowski come terza nel post ad aprile. Alla fine di maggio, si è mosso per perseguire i piani per una divisione inversa, sperando di salvare la propria posizione sul mercato azionario dopo che i prezzi delle azioni sono scesi al di sotto di $ 1 alla fine del 2018. Nel primo trimestre del 2019, il suo numero di abbonati era sceso a poco più della metà di quello che era stato allo stesso tempo nel 2017: 550.000, rispetto a 1 milione.
Ciò che apparentemente aveva funzionato nel grembiule blu’S favore-$ 200 milioni in capitale di rischio e vantaggio per la prima mossa-alla fine ha lavorato contro di esso, poiché è diventato evidente che diventare pubblici era una mossa strategica non per l’azienda stessa, ma per i suoi investitori che stavano cercando un pagamento. E il modello di business non dimostrato ha trasformato alcuni potenziali azionisti scientifici quando Amazon ha guadagnato $ 13.7 miliardi di investimenti nella categoria della drogheria con l’acquisto di Whole Foods, che si è svolto proprio davanti a Blue Apron’S IPO.
Grembiule blu’S Rise and Fall è diventato un racconto cautelativo per altri unicirni di startup di consumatori da miliardi di dollari: la redditività potrebbe non avere importanza per venture capitaliste, ma la sua mancanza può affondare un’azienda che’S viceversa agli azionisti che esaminano la performance trimestrale. E fare affidamento su costose tattiche di marketing digitale possono tornare a mordere quando il 70% dei clienti acquisiti ha solo ceduto .2x Return on Spende, che la società ha riferito nei suoi guadagni alla fine del primo trimestre del 2019.
Ora, Blue Apron sta esponendo una strategia di ritorno. Con Kozlowski, che ha contribuito a portare Etsy ed Evernote alla redditività come COO in entrambe le società, stabilendosi come CEO, Blue Apron sta affrontando una svolta critica, durante la quale deve salvare il suo business (considerevolmente rimpicciolibile). In tal caso, la sua strategia servirà da ricetta per altre startup dei consumatori da seguire mentre cercano di entrare in una forma più adatta per un elenco pubblico.
1. Revisionare la strategia di marketing
Blue Apron ha ridotto considerevolmente le sue perdite riducendo la sua spesa di marketing: nel suo ultimo trimestre, ha perso $ 5 milioni, un calo rispetto al trimestre precedente, in cui ha perso $ 23 milioni. Ed esso’S Una forte riduzione delle perdite che ha visto nel primo trimestre del 2017, la sua prima come società pubblica, in cui ha perso $ 53 milioni. Il suo budget di marketing è ora di $ 14 milioni al trimestre, ovvero il 10% delle entrate, come società’S ha tirato indietro e sembrava essere meno affidante dai canali digitali, che rappresentavano il 78% della spesa nel primo trimestre del 2019.
Per rendere più efficiente la sua strategia di marketing, Blue Apron sta modellando il cliente demografico IT prevede di target con annunci a pagamento per assomigliare ai suoi clienti di più valore, che rappresentano il 30% della sua attività. Spenderà solo soldi per acquisire clienti che può guadagnare i soldi spesi per acquisirli entro un anno.
“Vedo opportunità piuttosto grandi all’interno dei clienti ad alta affinità ed essere in grado di coinvolgere quel segmento un po ‘più direttamente,” Kozlowski ha detto agli investitori ad aprile. “Ma nel fare ciò, saremo anche prudenti nella nostra spesa, assicurandoci che noi’Restare all’interno del ROI di circa un anno di rimborso, perché pensiamo che la soglia sia davvero, davvero importante.”
Ridurre la sua spesa di marketing significa blu Apron’Il ritmo della crescita ha rallentato considerevolmente, ma l’obiettivo è garantire che i clienti che attirano avranno meno probabilità di sfornare, un problema che’S comprovati pervasivi per le società di abbonamento che desiderano ridimensionare.
“Nonostante la sua significativa quota di mercato, Blue Apron deve valutare come far crescere il suo valore e la base di clienti senza lanciare denaro alle iniziative di acquisizione dei clienti. Blue Apron ha già detto altrettanto, ma i grandi drogheria che hanno sviluppato partenariati o le aziende di kit di pasti acquisiti stanno rapidamente iteterando le loro offerte e migliorando le loro proposizioni di valore,” afferma Evan Mack, analista al dettaglio di Gartner L2.
2. Semplificare le operazioni
Grembiule blu’s investito nelle proprie strutture – Attualmente ne ha tre nella U.S. – Al fine di costruire una base migliore per la logistica in quanto sembra migliorare le velocità di consegna e tagliare i costi. La sua priorità principale, secondo il CFO Tim Bensley, è un’offerta di consegna dello stesso giorno. In questo momento,’schierando il servizio alla Bay Area, dove gli abbonati possono ordinare entro mezzogiorno e ricevere kit di pasti entro 6 p.M.
“Le aziende al dettaglio devono essere mini aziende logistiche,” Dice Jon Reily, vicepresidente della strategia globale del commercio presso Publicis Sapient. “Guardi un’azienda come Blue Apron, e questo’s loro chiaro hanno colpito un soffitto logistico che rende difficile ridimensionare. Isolarsi dalle Amazzoni significa investire nell’infrastruttura adeguata e quella’s dove il grembiule blu affonderà o nuoterà.”
L’aggiunta di più pressione sono le catene di alimentari che hanno investito nell’offrire kit di pasti modellati in modo simile come grembiule blu, senza abbonamento o tempi di attesa di consegna necessari. Quando i clienti possono raccogliere kit e ricette di pasti in cui acquistano altri articoli da drogheria, il grembiule blu è in una posizione ancora più complicata quando si tratta di rimanere rilevanti per i clienti esistenti e potenziali. Per rimanere competitivo, Blue Apron sta utilizzando i dati del cliente IT’S SEDET ON – Raccoglie punti dati quando i clienti ordinano i kit di pasti e scelgono quali pasti desiderano e quando i clienti esaminano le loro scatole sull’ordinazione della cadenza e delle preferenze dei clienti – per alimentare la sua catena di approvvigionamento e i partner di approvvigionamento ingrediente.
Aumentando la qualità della sua base di clienti con tattiche di marketing migliorate, Blue Apron sta quindi migliorando la sua capacità di rispondere a quei clienti-quelli che hanno meno probabilità di abbandonare il servizio dopo un periodo di prova libera-e adattarlo alle loro esigenze.
3. Espandi fuori dagli schemi
Grembiule blu’S si è affidato alle partnership con marchi e rivenditori per aumentare la sua presenza e consapevolezza nel mercato. All’inizio di quest’anno, ha collaborato con WW (precedentemente Weight Watchers) per creare membri con kit di pasti che si adattano al piano dietetico della WW. Nell’autunno dello scorso anno, Blue Apron ha reso i suoi kit di pasti prontamente disponibili per i non sottoscritti su Jet.com. L’espansione ad altri rivenditori va contro l’idea che i clienti abbiano abbracciato completamente un modello di business di prossima generazione per l’acquisto di generi alimentari, ma a questo punto, il grembiule blu non’t Avere la libertà di essere rigidi.
“Grembiule blu’S che raggiunge al di fuori della propria base di abbonati per catturare nuovi clienti, che è una mossa intelligente,” L’analista del gruppo Freedonia Cara Brosius dice. “Ma il modello di consegna dell’abbonamento Kit pasto semplicemente non lo fa’T Lavorare per molti potenziali clienti. A volte le persone vogliono cucinare un pasto per un capriccio e non’voglio aspettare che arrivi un kit di pasti uno o due giorni dopo dal jet.com.”
Quindi, Blue Apron sta esplorando più di semplici partnership di marca per guidare. Arrivo: Blue Apron Stores. Esso’S Diventa una traccia comune anche per i marchi più mentali che sono stati lanciati online: nell’interesse di essere il più conveniente possibile per i clienti che vogliono fare acquisti ovunque si trovino, i marchi di e-commerce stanno aprendo i negozi fisici per aumentare la consapevolezza del marchio e le entrate.
“Quello’è il nostro prossimo passo per guidare più di un’esperienza di marca, in cui le persone possono vedere una visione molto più completa di cosa’s disponibile,” Kozlowski ha detto agli investitori ad aprile. “Quindi per noi, questa è davvero una parte importante nel pensare a come allineiamo le nostre offerte di marchio e culinarie con partner strategici. Ed esso’S parte della nostra strategia di espansione del canale metodico su cui possiamo continuare a costruire e imparare mentre sviluppiamo e pensiamo di ampliare questo in futuro.”
Iscriviti al moderno briefing al dettaglio per ottenere notizie, analisi e approfondimenti al dettaglio consegnati nella tua casella di posta.
case study del grembiule blu – 1. Perché il grembiule blu è nella sua corrente.

4. Quali metriche dei clienti dovrebbero utilizzare il grembiule blu per migliorare il valore del cliente e le prestazioni complessive? 5. Fa il "First mover" Vantaggio si applica al grembiule blu? Cosa implicherebbe?
Un processo di produzione utilizza un’operazione in due fasi. Il lavoro di domani consisterà in sette ordini come mostrato di seguito. Tempo (ore) Ordina Passaggio 1 Passaggio 2 A 1.20 1.40 B 0.90 1.30 C 2.00 0.80 d 1.70 1.50 E 1.60
https: // www.Cleverismo.com/Company/Blue-Apron/Spiega Blue Apron’s Revenue Streams. In che modo il flusso di entrate principali per un servizio alimentare in abbonamento differisce da un negozio di alimentari (online o fisico)?
Quale dei seguenti non è un approccio alla pianificazione delle risorse umane? Aumentare il numero di dipendenti in alcuni dipartimenti che conducono i negoziati sindacali che licenziano i dipendenti ridistribuiti nei dipendenti nel 2017,
Supponiamo che il dipartimento delle risorse umane presso i Fruitguys abbia preparato un inventario delle capacità e delle capacità organizzative per Chris Mittelstaedt. Come poteva usare al meglio queste informazioni? Controlla tutte le applicazioni.
Se gli investitori dovessero acquistare il prossimo corso di Blue Apron?

Mentre la pandemia di Covid-19 ha esploso l’industria dei pasti e della consegna di alimenti con una rapida crescita, il 2022 si è rivelato più difficile per le società di consegna di kit come Blue Apron (NYSE: APRN). In calo del 55% dal suo massimo di 52 settimane di $ 12.76, APRN si è recentemente radunato dopo l’annuncio della società di $ 25 milioni in potenziali riacquisti di azioni.
Questo fa parte della strategia “Next Course” di Blue Apron, che ha lo scopo di avvicinare l’azienda al suo obiettivo di adeguata redditività EBITDA nel 2023. Mentre APRN sta ancora lottando per diventare costantemente redditizio nonostante 10 anni in funzione, credo che la sua strategia di inversione di tendenza abbia merito mentre la società lavora per diversificare il suo modello di business.
Quota di mercato
Fondata nel 2012, Blue Apron inizialmente ha beneficiato di essere la prima società di consegna del kit per pasti negli Stati Uniti. Sebbene ciò possa aver dato alla società un primo vantaggio del motore, ora si è trovato in uno spazio molto competitivo.
La sua quota di mercato si è ridotta dal 2019, lasciando APRN con solo il 9% del mercato dei kit di pasti a partire dal 2021. Mentre il suo concorrente – HelloFresh (HFG) – che ha dominato oltre la metà dell’intero mercato nel 2019 – ha detenuto il 69%. Sebbene APRN stia ancora sovraperformando Marley Spoon e Sunbasket, Home Chef – una consociata di Kroger (KR) – deteneva al momento il 14% del mercato.
Vale la pena notare che, nonostante il suo dominio del mercato, HelloFresh – un fornitore globale di kit per pasti con un elenco primario alla Borsa di Francoforte – ha registrato una riduzione del 64% delle sue azioni dall’inizio dell’anno. Ora scambiando allo stesso livello di prezzo nel febbraio del 2020, è chiaro che APRN non è l’unica società di consegna del kit di pasti a impatto.
Tuttavia, la costante espansione di HFG l’ha messa in una posizione più forte per resistere alla tempesta. Grazie alla sua presenza in 16 paesi, HFG ha riportato 8 milioni di clienti a partire dal quarto trimestre 2022. Ha anche una forte presenza negli Stati Uniti a causa delle sue acquisizioni di Green Chef nel 2018, del fattore 75 nel 2020 e del lancio di Everyplate nel 2018. Nonostante il dominio del suo concorrente, credo che APRN potrebbe ancora catturare una fetta del mercato globale della consegna del kit per pasti, che dovrebbe crescere da $ 17.86 miliardi a $ 64.44 miliardi entro il 2030.
Per confronto, HFG ha raggiunto la redditività con un rapporto P/S di .57 dati i suoi $ 3.896 miliardi di capitalizzazione di mercato e l’equivalente di $ 6.83 miliardi di vendite. Mentre il grembiule blu ha un rapporto P/s di .43 in base ai suoi $ 198.34 milioni di capitalizzazione di mercato e $ 458.65 milioni di vendite negli ultimi quattro trimestri. Il rapporto P/S inferiore di APRN mostra che la società non è sopravvalutata nonostante le sue battute d’arresto e mentre presenta alcuni rischi come investimento, APRN potrebbe avere una svolta di successo.
Girarsi
Le aziende di consegna del kit di pasti devono superare molte sfide iniziali a causa della natura della loro attività. Dopotutto, padroneggiare la logistica della spedizione di generi alimentari deperibili a migliaia di clienti a livello nazionale, ogni giorno non è un’impresa media. Ma i problemi di APRN si sono aggravati solo dal suo elenco.
APRN ha portato Linda Findley come nuovo CEO nel 2019 per guidare l’inversione di tendenza dell’azienda. Da allora l’azienda ha fatto progressi nell’impegno con clienti di alto valore e offrendo una maggiore varietà di menu, ma gran parte dei piani dell’azienda sono stati ostacolati dall’inaspettata pandemia di Covid-19 che ha aiutato e ostacolato i suoi progressi. Ora con la pandemia dietro di essa, sembra che APRN sia finalmente in grado di apportare i cambiamenti per raggiungere la redditività.
Complessivamente, gli obiettivi di APRN di raggiungere un flusso di cassa operativo positivo, almeno 500 mila clienti e almeno $ 700 milioni di entrate entro il 2024 appaiono modesti per una società fondata nel 2012. Ma questo è un momento decisivo per APRN che è rapidamente diventato una società in crescita con appena qualsiasi crescita.
APRN ha raggiunto il picco con 1 milione di clienti nel primo trimestre 2017 ma non ha segnalato più di 400 mila clienti dal secondo trimestre 2019. A partire dal secondo trimestre del 2022, aveva 349 mila clienti e 682 mila clienti attivi negli ultimi 12 mesi.

Per questo motivo, APRN si è concentrato sul portare più entrate per cliente, il che ha portato a un leggero aumento delle entrate medie per cliente QOQ sebbene questa metrica sia ancora in calo rispetto a un anno fa. Il suo numero di ordini è rimasto anche relativamente stagnante compreso tra 1.6 e 2.1 milione per trimestre. La crescita più notevole è stata nel suo valore medio dell’ordine e nelle entrate medie per cliente che hanno continuato a crescere dalla pandemia, sebbene ciò sia in parte dovuto ai recenti aumenti dei prezzi di APRN.
Affinché l’azienda attiri 500.000 clienti e porti entrate $ 700 milioni, APRN dovrà subire importanti modifiche al suo modello di business e alla strategia per attirare i clienti. Ma credo che APRN possa colpire questa metrica in quanto incorpora opzioni non sottoscritti nel suo modello di business attraverso piattaforme di terze parti.
Diversificazione
Gli azionisti sembrano condividere la mia fiducia nella capacità dell’azienda di diversificarsi attraverso offerte non sottoscritti da quando le azioni si sono radunate sulla notizia di Walmart di APRN.com (wmt) affare. Man mano che raggiunge le capacità di spedizione del giorno successivo, la società potrebbe formare nuove partnership o aprire una vetrina su Amazon (AMZN). Queste piattaforme ridurranno i costi di acquisizione dei clienti portando un nuovo pubblico al marchio.
Tuttavia, questa non è una cura tutto. Il grembiule blu ha venduto i suoi kit di pasti con uno sconto su Jet.Com dal 2018 al 2019 e avevano persino sperimentato le offerte in negozio che vendono i suoi kit di pasti attraverso Costco nel 2018. Ma nessuna di queste strategie ha dato i suoi frutti in quel momento.
Nonostante i suoi risultati poco brillanti in passato, questa è probabilmente la migliore strategia per raggiungere il 50% dei consumatori che non hanno mai provato un servizio di consegna del kit di pasti a causa del suo elemento di abbonamento. Come ha condiviso Findley, APRN è una società di e -commerce con abbonamento al centro. Definire e capitalizzare su questo mercato di consumatori ancora non sfruttati offre un potenziale rialzo per l’azienda che va avanti.
Considerando come sia diventata una forte concorrenza tra le società di consegna del kit di pasti, diversificare la propria attività per fare appello anche ai clienti non sottoposti a iscrizione potrebbe essere il prossimo passo per APRN. Soprattutto perché molti degli abbonati di APRN non si comportano molto come gli abbonati.
Il numero mediano di settimane tra la pausa e la riattivazione varia da 75 a circa 10. I clienti ordinano in media 5 pasti al trimestre e molti dei clienti più preziosi di APRN non ordinano regolarmente durante l’intero trimestre. Credo che il asporto da questi dati sia che i clienti sono interessati a kit di pasti di alta qualità ma non necessariamente su una base di abbonamento.
La bolla di abbonamento che è decollata nel 2011 probabilmente scoppia quando i consumatori si stancano di affaticamento dell’abbonamento. La combinazione di ulteriori servizi di abbonamento aggiunti durante la pandemia e le riduzioni della spesa discrezionale sono fattori chiave in quello che prevede il Kearney Consumer Institute sarà un forte calo del mercato delle abbonamenti. Credo che perseguire opzioni non sottoposti a sottoscrizione aiuterà APRN a evitare il peso di quello che potrebbe essere il “grande annullamento dell’iscrizione”.
APRN è stato anche in grado di guidare un aumento del 6% di entrate grazie in parte a una vendita di imprese in blocco da 10 milioni di dollari nel secondo trimestre. Le vendite aziendali sembrano diventare al centro dell’azienda che vede l’opportunità di crescita delle entrate, dei clienti e del marchio attraverso portali aziendali, vendite di carte regalo in blocco, programmi a lotterio e cura di scatole ed esperienze personalizzate. Concordo sul fatto che le vendite di imprese e sfuse sono un nuovo modo per l’azienda di ridurre i costi di acquisizione dei clienti e diversificare ulteriormente la propria attività, ma questa vendita in blocco da 10 milioni.
Se APRN segnala ulteriori vendite aziendali e nuove partnership con piattaforme di terze parti nei prossimi trimestri, credo che questo sarebbe un segno rialzista che indica la capacità dell’azienda di diversificare e di ramificare nonostante queste condizioni economiche.
Il prossimo corso?
Nel complesso, APRN è ora in una posizione migliore per perseguire la sua strategia di inversione di tendenza dopo aver negoziato emendamenti al suo accordo di debito. Tra questi emendamenti c’è una disposizione che offre alla Società la possibilità di utilizzare fino a $ 25 milioni in contanti per riacquisti di azioni future. Questi riacquisti di azioni potrebbero verificarsi solo a condizione che APRN chiuda $ 50 milioni in finanziamenti azionari che Joseph Sanberg ha già accettato di garantire personalmente.
La fede di Sanberg nella capacità di Findley di guidare la svolta dell’azienda è un’altra causa di fiducia. Finora quest’anno, Sanberg ha contribuito a un investimento di collocamento privato da 40 milioni di dollari da parte dei suoi partner RJB affiliati e un accordo di sponsorizzazione delle carte regalo per un valore di $ 20 milioni. Tra aprile e agosto, ha anche acquistato 11.7 milioni di azioni, aumentando le sue partecipazioni a 27.6 milioni di azioni. Sanberg è chiaramente molto investito nel successo di Blue Apron, avendo preso in considerazione l’idea di prendere la società privata a maggio.
Sulla base del suo coinvolgimento, credo che Sanberg sarà una parte importante del processo di inversione. Tuttavia, la manifestazione di Bed Bath & Beyond (BBBY) e il calo senza cerimonie in seguito al disinvestimento di Ryan Cohen dall’azienda delinea il rischio che APRN potrebbe seguire un percorso simile.
Ma vale la pena notare che la società sta già adottando un approccio più proattivo per migliorare le sue relazioni con gli azionisti. Come parte della nuova strategia del corso, Findley ha migliorato la comunicazione con gli investitori attraverso una serie di recenti interviste e ospitare il primo investitore di APRN. Queste mosse insieme al potenziale riacquisto di azioni hanno rinvigorito l’interesse per le azioni, come dimostrato dall’ultima manifestazione.
Così com’è, credo che APRN mostrerà un miglioramento dei suoi guadagni del terzo trimestre poiché la società ha effettuato investimenti nei suoi obiettivi ESG e altre operazioni negli ultimi due trimestri. Con questi investimenti ora conclusi, APRN prevede di ridurre significativamente le sue spese andando avanti. Q2 è stato anche una pausa stagionale per APRN e, poiché i clienti tornano ai loro normali programmi di lavoro nel terzo trimestre, la società potrebbe segnalare i ricavi più elevati.
Nel secondo trimestre la società ha registrato un $.04 MISS sulla sua perdita EPS GAAP insieme a una miss delle entrate di $ 774 mila. Tuttavia, Wall Street si aspetta un notevole miglioramento del prossimo trimestre con aspettative di $ 129.6 milioni di entrate e una perdita di $ GAAP EPS di $.48. Sebbene APRN abbia ridotto le sue aspettative per la crescita dei ricavi a metà degli adolescenti a quella del 7% -13% per l’anno, la società appare sulla buona strada per raggiungere il proprio obiettivo per la redditività EBITDA rettificata nel 2023.
Analisi tecnica
Ma non tutti hanno fiducia nel piano di inversione di APRN come illustrato dal suo breve interesse del 44%. Questo 12.L’aumento del 36% rispetto a una settimana fa arriva quando l’eccitazione degli investitori per il raduno delle azioni Meme ha portato a un volume di negoziazione superiore alla media per gran parte di agosto.
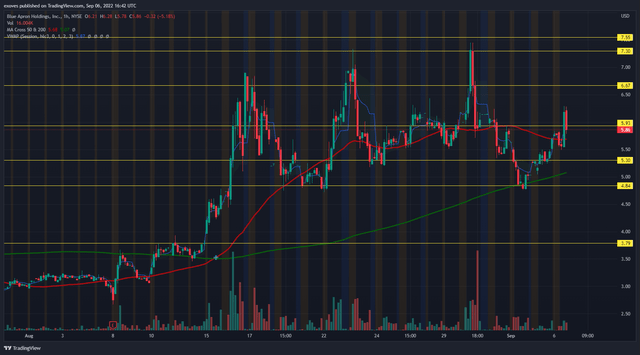
Per la maggior parte di agosto, APRN era in una tendenza rialzista in quanto ha fatto massimi più alti e minimi più alti. Il test di APRN del 200 Ma ha portato a un rimbalzo e credo che la tendenza probabilmente continuerà poiché il titolo continua a scambiare al di sopra del 200MA dopo aver formato un minimo più alto. Ciò conferma l’integrità della struttura e riduce il rischio di assumere una posizione così lontana nella corsa.
Finché APRN mantiene la sua struttura, la tendenza dovrebbe continuare. Tuttavia, un livello importante da guardare sono i suoi $ 4.84 Supporto. Una rottura attraverso questo livello o il 200 Ma sarebbe un segno per uscire dalla tua posizione. Prenderei un profitto a $ 6.67, $ 7.30 e $ 7.55 se lo stock continua la sua corsa.
Per gli investitori che cercano un ingresso, raccomando di guardare un test del 200 Ma per ridurre l’esposizione al rischio. Ma sii consapevole che la corsa di APRN sia in gran parte alimentata dai potenziali piani di riacquisto delle azioni dell’azienda e potrebbe avere una mossa esplosiva in entrambe le direzioni a seconda degli aggiornamenti dell’azienda.
Rischi
Le aziende che perseguono un’inversione di tendenza sono generalmente più rischiose di altre e gli investitori che considerano APRN dovrebbero essere ben consapevoli dei suoi rischi.
Se la strategia di inversione dell’azienda fallisce, non passerà molto tempo prima che il finanziamento VC non sia più disponibile per mantenere APRN a galla. Non è raro che le aziende in questo settore scendessero in fallimento, e questo potrebbe essere un rischio a lungo termine per APRN. Inoltre, APRN è tenuto a mantenere un saldo di cassa minimo ai sensi del suo prestito a termine garantito senior e non vi è alcuna garanzia che la sua attività sarà in grado di generare tale flusso di cassa necessario. Gli azionisti sono già stati diluiti nell’ultimo anno poiché le azioni totali in circolazione sono aumentate di 47.4% e questa diluizione continuerà probabilmente.
Conclusione
APRN è uno stock battuto che ha un rialzo significativo se la sua strategia di inversione di tendenza ha successo. Credo che la diversificazione del suo portafoglio di prodotti lo introdurrà a un nuovo pubblico e lo aiuterà a lavorare per la redditività EBITDA nel 2023. Dato l’ambiente post-pandemico inflazionistico, i servizi di abbonamento probabilmente avranno un colpo e credo che l’introduzione di offerte non di iscrizione sarà la chiave per la sopravvivenza di APRN nel settore.
Con gli effetti della pandemia sulla riduzione delle operazioni dell’azienda, ora è la migliore opportunità di APRN per perseguire la sua strategia di inversione di tendenza e la prossima strategia del corso è un primo passo promettente.