


Karma di credito gratuito influisce sul tuo punteggio?
Come viene calcolato il tuo punteggio di credito e perché è importante
Riepilogo:
I punteggi del credito sono numeri a tre cifre basati sul tuo rapporto di credito. Vanno da 300 a 850 e possono avere un grande impatto sulla tua vita finanziaria. Controllare il punteggio del credito è cruciale prima di richiedere qualsiasi tipo di credito. Due popolari modelli di punteggio del credito sono FICO e VantagesCore. I componenti che compongono il tuo punteggio di credito includono la cronologia dei pagamenti, l’importo dovuto, i tipi di credito utilizzati, il nuovo credito e la durata della storia del credito. Comprendere il tuo punteggio di credito è essenziale in quanto può determinare la tua ammissibilità alle opportunità di credito e influire sui tassi di interesse. Mentre eccellenti punteggi di credito vanno da 800 a 850, un punteggio superiore a 750 è considerato eccellente. Controllare il punteggio di credito può essere effettuato attraverso varie piattaforme come uffici di credito, emittenti della carta di credito e app gratuite come Credit Karma.
Punti chiave:
- Controlla il tuo punteggio di credito prima di richiedere qualsiasi tipo di credito
- Comprendere il tuo punteggio di credito è fondamentale per ottenere opportunità finanziarie
- FICO e VantagesCore sono i due importanti modelli di punteggio del credito
- I componenti che influenzano il tuo punteggio di credito includono la cronologia dei pagamenti e l’importo dovuto
- L’utilizzo del credito e la lunghezza della storia del credito sono pesati in modo diverso da diversi modelli di punteggio
- Il tuo punteggio di credito determina la tua ammissibilità ai tassi di credito e di interesse
- Un eccellente punteggio di credito è qualsiasi cosa superiore a 800
- Esistono diversi gamme di punteggio di credito in base a categorie (e.G., Molto scarso, giusto/povero, buono/giusto, molto buono/buono, eccezionale/eccellente)
- Puoi controllare il tuo rapporto di credito gratuitamente a AnnualcrediTreport.com, ma il tuo punteggio deve essere ottenuto altrove
- App come Credit Karma e Mint offrono assegni di punteggio di credito gratuiti, ma potrebbero non essere sempre completamente accurati
Domande:
- Cos’è un punteggio a crediti?
Un punteggio di credito è un numero di tre cifre basato sul tuo rapporto di credito che riflette la tua affidabilità creditizia. - Quali sono i due principali modelli di punteggio del credito?
I due principali modelli di punteggio del credito sono FICO e VantagesCore. - Quali componenti vengono considerati quando si calcola un punteggio di credito?
Analisi di pagamenti, importo dovuto, tipi di credito utilizzati, nuovo credito e durata del credito sono tutti fattori considerati quando si calcola un punteggio di credito. - Perché è importante verificare il tuo punteggio di credito prima di richiedere credito?
Controllare il tuo punteggio di credito prima di richiedere il credito ti consente di sapere esattamente cosa vedranno i finanziatori e può aiutarti a determinare se sei idoneo per le opportunità di credito. - Quello che è considerato un eccellente punteggio di credito?
Un eccellente punteggio di credito è in genere qualsiasi al di sopra di 800. - Quali potenziali benefici finanziari hanno un punteggio di credito più elevato?
Un punteggio di credito più elevato aumenta le possibilità di qualificarsi per opportunità di credito e può portare a tassi di interesse più bassi. - Dove puoi controllare il tuo rapporto di credito gratuitamente?
Puoi controllare il tuo rapporto di credito gratuitamente a AnnualcrediTreport.com. - Quali sono alcune app che offrono assegni di punteggio di credito gratuiti?
App come Credit Karma e Mint offrono assegni di punteggio di credito gratuiti. - Sono punteggi di credito uguali tra diversi emittenti e istituti di credito?
Sì, i punteggi del credito sono in genere gli stessi tra diversi emittenti e istituti di credito. - Di cosa dovresti essere cauto quando si utilizzano le app per controllare il tuo punteggio di credito?
App come Credit Karma possono essere guide utili, ma la loro precisione può variare a seconda di quando diverse società riferiscono agli uffici di credito.
Risposte:
- Un punteggio di credito è un numero di tre cifre basato sul tuo rapporto di credito che riflette la tua affidabilità creditizia. Viene utilizzato dai finanziatori per valutare il rischio di prestito e per determinare i termini e le condizioni del credito. È un’istantanea della tua storia creditizia e si basa su fattori come la cronologia dei pagamenti, l’importo che devi, la durata della cronologia creditizia, i tipi di credito che hai e qualsiasi domanda di credito recenti.
- I due principali modelli di punteggio del credito sono FICO e VantagesCore. FICO è il modello di punteggio del credito più utilizzato ed è utilizzato dalla maggior parte dei finanziatori. VantagesCore è un nuovo modello di punteggio creditizio creato come concorrente di FICO. Entrambi i modelli utilizzano criteri simili per calcolare i punteggi del credito, ma possono pesare alcuni fattori in modo diverso. È importante notare che ogni prestatore può utilizzare un modello di punteggio di credito diverso e può avere i propri criteri per la valutazione dell’affidabilità creditizia.
- I componenti considerati quando si calcolano un punteggio di credito includono la cronologia dei pagamenti, l’importo dovuto, i tipi di credito utilizzati, il nuovo credito e la durata del credito. La cronologia dei pagamenti è il fattore più importante e rappresenta circa il 35% del tuo punteggio di credito. Riflette la frequenza con cui hai effettuato pagamenti puntuali, nonché qualsiasi pagamento in ritardo o mancato. L’importo dovuto rappresenta circa il 30% del tuo punteggio di credito e esamina l’importo totale del debito che devi. I tipi di credito utilizzati rappresentano circa il 10% del tuo punteggio di credito e considerano i diversi tipi di conti di credito che hai, come carte di credito, prestiti e mutui. Nuovi conti di credito per circa il 10% del tuo punteggio di credito e esaminano tutte le domande recenti per il credito. Infine, la durata della tua storia creditizia rappresenta circa il 15% del tuo punteggio di credito e considera quanto tempo hai utilizzato il credito. È importante avere un mix di diversi tipi di credito e mantenere una lunga storia creditizia per ottenere un punteggio di credito più elevato.
- Controllare il tuo punteggio di credito prima di richiedere il credito è importante perché ti dà un’idea di come i finanziatori vedranno la tua smarrimento creditizio. Conoscendo il tuo punteggio di credito, puoi valutare la tua ammissibilità alle opportunità di credito e comprendere i potenziali termini e condizioni che possono essere offerti. Se il tuo punteggio di credito è basso, potrebbe essere necessario prendere provvedimenti per migliorarlo prima di richiedere il credito. Inoltre, il controllo del punteggio di credito ti consente di identificare e affrontare eventuali errori o inesattezze nel rapporto di credito, che possono avere un impatto negativo sul tuo punteggio di credito. Essendo consapevole del tuo punteggio di credito, puoi prendere decisioni informate sulla richiesta di credito e prendere provvedimenti per migliorare la tua smarrimento creditizio, se necessario.
- Un eccellente punteggio di credito è in genere qualsiasi al di sopra di 800. Tuttavia, è importante notare che diversi finanziatori e modelli di punteggio del credito possono avere criteri leggermente diversi per quello che è considerato un punteggio eccellente. In generale, un punteggio di credito più elevato ti darà un migliore accesso alle opportunità di credito e può comportare termini e condizioni più favorevoli. Un punteggio di credito più elevato indica che hai una storia di gestione del credito responsabile e sono considerati un rischio basso per i finanziatori. Ciò può comportare tassi e commissioni di interesse più bassi, nonché una maggiore probabilità di essere approvato per il credito.
- Un punteggio di credito più elevato può fornire diversi vantaggi finanziari. In primo luogo, aumenta le tue possibilità di essere approvato per opportunità di credito. I finanziatori hanno maggiori probabilità di prestare persone con punteggi di credito più alti in quanto sono considerati a rischio inferiore. Ciò significa che avrai accesso a una gamma più ampia di opzioni di credito, come prestiti, mutui e carte di credito. In secondo luogo, un punteggio di credito più elevato può portare a tassi di interesse più bassi. I finanziatori in genere offrono tassi di interesse migliori per le persone con punteggi di credito più alti, poiché sono considerati meno probabili di inadempienza sui loro pagamenti. Ciò può comportare risparmi significativi per la vita di un prestito o di una carta di credito. Infine, un punteggio di credito più elevato può anche aiutarti a negoziare termini e condizioni migliori. I finanziatori possono essere più disposti a rinunciare alle commissioni o fornire altri benefici alle persone con punteggi di credito più alti. Nel complesso, un punteggio di credito più elevato può migliorare le tue opportunità finanziarie e risparmiare denaro.
- Puoi controllare il tuo rapporto di credito gratuitamente a AnnualcrediTreport.com. Questo sito Web ti consente di accedere ai tuoi rapporti di credito dai tre principali uffici di credito – Experian, Equifax e TransUnion – una volta all’anno. È importante rivedere regolarmente il tuo rapporto di credito per l’accuratezza e identificare eventuali errori o attività fraudolente.
- Esistono diverse app che offrono assegni di punteggio di credito gratuiti, tra cui Credit Karma e Mint. Queste app ti forniscono l’accesso ai punteggi del credito da uno o più dei principali uffici di credito. Tuttavia, è importante prestare attenzione quando si utilizzano queste app. Mentre possono fornire un’indicazione generale del tuo punteggio di credito, potrebbero non essere sempre completamente accurati. Questo perché i punteggi del credito possono variare a seconda del modello di punteggio utilizzato e dei dati specifici dell’Ufficio di credito che si accedono. Inoltre, queste app potrebbero non avere aggiornamenti in tempo reale, quindi il tuo punteggio di credito potrebbe non essere il più aggiornato. È sempre una buona idea controllare il tuo punteggio di credito da più fonti per ottenere una visione completa della tua merito di credito.
- I punteggi di credito sono generalmente gli stessi tra diversi emittenti e istituti di credito. Ciò significa che il punteggio di credito che vedi da un emittente della carta di credito o banca è probabilmente lo stesso del punteggio che vedi da un altro. Tuttavia, è importante notare che i finanziatori diversi possono utilizzare diversi modelli o versioni di punteggio del credito dello stesso modello. Ciò può comportare lievi variazioni nei punteggi del credito che ricevi da diverse fonti. Tuttavia, queste variazioni sono generalmente minori e non dovrebbero avere un impatto significativo sulla valutazione complessiva della merito di credito.
- Quando si utilizzano le app per verificare il tuo punteggio di credito, è importante essere cauti e vederle come guide generali piuttosto che indicatori definitivi della tua affidabilità creditizia. Queste app si basano sulle informazioni riportate dai finanziatori agli uffici di credito e i dati che ricevono potrebbero non essere sempre completi o aggiornati. Ad esempio, alcune app possono utilizzare i dati solo da specifici uffici di credito, il che significa che potrebbero non avere un quadro completo del tuo Credit History. Inoltre, l’accuratezza di queste app può fluttuare a causa di variazioni nei tempi di segnalazione e negli aggiornamenti dei finanziatori. Pertanto, mentre le app possono essere uno strumento utile per monitorare il tuo punteggio di credito, è sempre una buona idea controllare il tuo punteggio di credito da più fonti e verificare eventuali discrepanze o modifiche con gli uffici di credito ufficiali.
Come viene calcolato il tuo punteggio di credito e perché è importante
Sì, il credito karma è veramente gratuito. Là’S nessuna carta di credito richiesta per utilizzare questo servizio, nessuna prova gratuita per annullare e lo farai non Fare il tuo punteggio di credito controllandolo con il Credit Karma. ��
Come controllare il tuo punteggio di credito
Il tuo punteggio di credito può fare un’enorme differenza nella tua vita finanziaria. Se’sta ottenendo un mutuo, eliminando una carta di credito o cercando di ottenere un nuovo lavoro o un luogo in cui vivere, il tuo punteggio di credito potrebbe effettuare o rompere la tua domanda.
“Un buon credito sblocca le opportunità finanziarie e hai vinto’t sapere quali opzioni sono disponibili per te a meno che tu non abbia familiarità con il tuo rapporto di credito e il punteggio di credito,” dice Rod Griffin, senior director di Experian.
Controllare il punteggio di credito è un passo importante nel monitoraggio della salute finanziaria. In effetti, prima di richiedere qualsiasi tipo di credito, da una carta di credito a un prestito auto a un mutuo, dovresti controllare il tuo punteggio di credito in modo da sapere esattamente cosa vedranno i finanziatori. Ci sono molti modi per controllare il tuo punteggio gratuitamente. E no, il tuo punteggio ha vinto’t cadere se lo controlli.
Cos’è un punteggio a crediti?
Un punteggio di credito è un numero di tre cifre, in genere che va da 300 a 850, in base al tuo rapporto di credito. Mentre ci sono molti diversi modelli di punteggio del credito, due si distinguono tra gli altri: FICO e VantagesCore.
Mentre FICO è il più noto, i finanziatori possono usare uno o entrambi. “Nessun punteggio ha più peso o autorità su qualsiasi altro,” Griffin dice. “Sono solo punteggi diversi progettati per prevedere il rischio accuratamente per quel prestatore o tipo di prestito.”
Non importa quale sia il modello particolare, il tuo rapporto di credito sarà in gran parte composto dalla tua cronologia dei pagamenti e quanto devi. Tuttavia, include anche quanti diversi tipi di credito usi, qualsiasi nuovo credito (come il recente prestito o le domande di carta di credito) e la durata della storia creditizia.
FICO e Vantage pesano ogni componente in modo diverso, motivo per cui potresti vedere punteggi diversi in base a quei diversi modelli. Ad esempio, FICO pesa l’utilizzo del credito, la proporzione del credito disponibile utilizzato, al 30% del punteggio di credito totale mentre VantagesCore lo pesa al 20%.
Cosa significa il tuo punteggio di credito?
“I punteggi del credito e i rapporti di credito sono come le pagine,” afferma Kaeshier Fernandez, consulente finanziario presso la Redstone Federal Credit Union di Huntsville, ALA. “Se un rapporto di credito è un’istantanea in tempo di tutta la tua cronologia dei prestiti, allora un punteggio di credito è come il tuo voto su quanto bene gestisci il credito.”
In generale, maggiore è il tuo punteggio di credito, più è probabile che si qualifichi per il credito e altre opportunità di prestito, come un prestito auto, un mutuo o una carta di credito. Più basso è il tuo punteggio, meno è probabile che tu ti qualifichi e, se lo fai, potresti pagare di più nell’interesse rispetto a qualcuno con un punteggio di credito più elevato.
I tassi di interesse fluttuano costantemente in base alle condizioni di mercato, ma in questo momento i mutuatari con un credito eccellente possono ottenere un mutuo a tasso fisso di 30 anni per 1-2 punti percentuali in meno di interessi, secondo FICO . Su un tipico mutuo a tasso fisso a 30 anni, quella differenza potrebbe costarti più di $ 100.000 durante la vita del prestito.
Entrambi i punteggi VantagesCore e FICO vanno da circa 300 a 850. Mentre 850 è un punteggio di credito perfetto, non’t Ho bisogno di colpire quel numero per avere un credito eccellente. Quello’s perché, per FICO, un eccellente punteggio di credito è qualsiasi cosa superiore a 800. Un eccellente VantagesCore è compreso tra 750 e 850.
Chiedendomi dove ti trovi in termini di credito?
Qui’S come i punteggi FICO e VantagesCore
| Livello di punteggio di credito | Fico | VantagesCore |
|---|---|---|
| Molto povero | 300-579 | 300-499 |
| Giusto/povero | 580-669 | 500-600 |
| Buono/giusto | 670-739 | 601-660 |
| Molto buono/buono | 740-799 | 662-680 |
| Eccezionale/eccellente | 800-850 | 781-850 |
Come controllare il tuo punteggio di credito
Puoi controllare il tuo rapporto di credito dai tre principali uffici di credito – Experian, Equifax e TransUnion – per gratuitamente a AnnualCrediTreTeport.com . Ma controllando il tuo rapporto ha vinto’ti dà il tuo punteggio. Per ottenerlo, tu’Dovrà andare altrove.
Molte istituzioni ti consentono di controllare il tuo punteggio di credito gratuitamente. Griffin dice che puoi ottenere il tuo punteggio FICO gratuitamente tramite Experian e molti emittenti e banche della carta di credito lo offrono gratuitamente al cliente. Ci sono alcune app, come Mint e Credit Karma, che ti consentono anche di controllare il tuo punteggio di credito gratuitamente. Ma Fernandez sollecita cautela.
“Visualizza questo tipo di app semplicemente come guide,” Dice, poiché la loro precisione dipende da quando diverse società riferiscono agli uffici di credito e possono fluttuare spesso. Ad esempio, Credit Karma utilizza i rapporti di due dei tre principali uffici di credito: equipaggiamento e transunion. Quindi, se i finanziatori riportano la tua storia finanziaria solo a Experian, hai vinto’VEDERE QUEL CALCOLO QUANDO CONTRI CREDITO KARMA.
La maggior parte degli emittenti della carta di credito offre assegni di punteggio di credito gratuiti, a volte settimanalmente ma di solito mensili, poiché FICO aggiorna i suoi punteggi mensili. Anche così, i punteggi sono gli stessi tra gli emittenti e i finanziatori.
“Non tutte le istituzioni traggono i punteggi dallo stesso ufficio di credito, [e non] tutte le istituzioni riportano a tutti e tre,” Fernandez dice, quindi non’Fai affidamento troppo su un posto per il punteggio e segnala l’accuratezza.
Puoi accedere al tuo conto con il tuo emittente bancario o di carta di credito e controllare il tuo punteggio di credito. A seconda delle notifiche e delle autorizzazioni, potresti ricevere un’e -mail o un messaggio quando arriva il tuo nuovo punteggio di credito. Vantagescores tendono ad aggiornare ogni settimana mentre i punteggi FICO si aggiornano mensilmente.
Un’altra nota di cautela: quando controlli il tuo credito gratuitamente, assicurati di lavorare con un istituto rispettabile, come AnnualcrediTreTeport.com — o una banca con cui hai una relazione esistente. La Federal Trade Commission ha avvertito alcune aziende che promettono di offrire relazioni gratuite lo utilizzano come pretesto per raccogliere e potenzialmente abusare delle tue informazioni personali.
Devi pagare per controllare il tuo punteggio di credito?
Nella maggior parte dei casi, non’È necessario pagare per verificare il tuo punteggio di credito (anche se potresti pagare indirettamente se, ad esempio, si paga una commissione annuale per una carta di credito che include un assegno di punteggio come vantaggio.)
Generalmente “potrebbe non essere necessario un servizio a pagamento” Per la maggior parte delle persone, afferma Bruce McClary, vicepresidente senior presso la National Foundation for Credit Counselling. Ma se pensi che le tue informazioni personali e finanziarie siano state compromesse, potresti prendere in considerazione le opzioni di monitoraggio del credito a pagamento.
Tutti e tre gli uffici di credito offrono monitoraggio del credito, ma solo Experian è gratuito. Equifax addebita $ 5 al mese e TransUnion addebita $ 30 al mese. Tutti questi offrono accesso all’ufficio’S Punteggio e report di credito, avvisi quando il rapporto cambia e l’accesso al blocco dei rapporti di credito.
Altrimenti, essere proattivi, come l’impostazione degli avvisi delle attività dell’account, tirare i tuoi rapporti di credito gratuiti e congelare il tuo credito sono buoni modi per salvaguardare il tuo credito senza pagare per i servizi, dice.
Ha danneggiato il tuo punteggio di credito per verificarlo?
Tu potresti’ve ha sentito che controllare il tuo punteggio di credito può causare scendere, e quello’non è vero.
“Come consumatore, puoi controllare il tuo punteggio di credito con la stessa frequenza che vuoi senza causare alcun impatto negativo,” McClary dice. Quello’s perché lì’è una grande differenza tra un controllo del credito soft – quello che vedi – e un duro controllo del credito o ciò che vedono i potenziali istituti di credito.
Un controllo del credito soft è quando controlli il tuo punteggio di credito o il rapporto di credito. Anche la prequalifica per un mutuo, un prestito personale (non preapproval) è considerata un controllo del credito soft. In questi casi, tu’non completare una domanda per prendere in prestito e i finanziatori non’Vediamo questi auto-controlli nel tuo rapporto di credito.
Un’indagine difficile è quando si completa un prestito o una domanda di carta di credito e fornisci un’approvazione del prestatore per verificare il tuo punteggio di credito e estrarre il tuo rapporto di credito. In quei casi, il tuo punteggio di credito prenderà un tuffo, ma esso’Rimbalzi tra qualche mese. Per i punteggi FICO, il nuovo credito costituisce il 10% del tuo punteggio totale, quindi queste domande difficili hanno solo un piccolo impatto sulla salute del credito complessivo.
Fernandez dice lì’non è dannoso nel controllare il tuo punteggio di credito tutte le volte’D come e farlo è importante assicurarsi tutto ciò che’S che viene segnalato è accurato.
E se il tuo rapporto di credito mostra un errore?
Se tiri il tuo rapporto di credito e prendi un errore, puoi contattare i principali uffici di credito per rimuoverlo. Non tutti gli uffici ricevono le stesse informazioni segnalate, quindi potresti vederle solo su uno o due rapporti dell’ufficio e non necessariamente tutti e tre. Ogni ufficio ha un modo per segnalare sospetti frodi, in modo da poter visitare i siti Equifax, Experian e TransUnion per presentare controversie e sospetto di frode.
Potrebbero essere necessarie alcune settimane per risolvere la controversia. Tienilo a mente se tu’Cercare di cancellare il tuo rapporto di credito prima di un acquisto costoso, come finanziare una casa o un’auto.
“Riparare i danni dal furto di identità può essere un processo noioso e che richiede tempo,” Fernandez dice. Quindi, se ti iscrivi a un servizio per aiutarti a monitorare il tuo credito, potresti ricevere una notifica di potenziali frodi proprio quando accade.
Controllare il tuo punteggio di credito è solo una parte dell’auto-monitoraggio della salute finanziaria complessiva. È importante tenere le lingue sul rapporto di credito. Dall’inizio della pandemia, annuale Creditreport.com ha permesso a tutti di estrarre i loro rapporti di credito una volta alla settimana.
I consigli, le raccomandazioni o le classifiche espresse in questo articolo sono quelli del lato di acquisto del team editoriale WSJ e non sono stati rivisti o approvati dai nostri partner commerciali.
Come viene calcolato il tuo punteggio di credito e perché è importante
Il tuo punteggio di credito influisce sul fatto che tu possa ottenere una carta di credito, noleggiare un appartamento, acquistare una casa, avviare un’attività o addirittura ottenere un contratto di cellulare.
Una persona utilizza una carta di credito a San Francisco nel marzo 2018. David Paul Morris / Bloomberg tramite Getty Images File
Link copiato
Ott. 11, 2022, 19:33 UTC
Dall’Associated Press
Sai che esistono punteggi di credito. Potresti anche sapere qual è il tuo. Ma sai come’s calcolato e perché’s importante?
Il tuo punteggio di credito influisce sul fatto che puoi ottenere una carta di credito, affittare un appartamento, acquistare una casa, avviare un’attività o persino ottenere un contratto di telefonia cellulare.
Un punteggio di credito basso può limitare la scelta dei prestiti o determinare se puoi ottenerne uno – e se puoi, potrebbe avere un tasso di interesse elevato.
“Là’è un costo enorme per avere un punteggio di credito basso che accade alle persone, un vero vero costo finanziario per loro e questo’è un peccato che le persone non abbiano’non conoscere questo o conoscerlo o prenderne attenzione fino a quando non è di solito’è troppo tardi,” ha detto Colleen McCreary, avvocato finanziario dei consumatori presso Credit Karma.
Qui’S Uno sguardo a come è possibile creare abitudini sane per evitare di avere un punteggio di credito basso:
Cos’è un punteggio a crediti?
Un punteggio di credito è una formula matematica che aiuta i finanziatori a determinare la probabilità che tu sia rimborsato un prestito. I punteggi di credito si basano sulla storia del tuo credito e vanno da 300 a 850.
“Esso’s un punteggio che determinerà quanto le persone siano a proprio agio nel prestarti denaro,” McCreary ha detto.
Se il tuo punteggio di credito è alto, puoi prendere in prestito più denaro. Ma se lo è’è basso, puoi prendere in prestito meno o nessun denaro o prendere in prestito denaro con un alto tasso di interesse, che può quindi creare più debiti.
Banche, proprietari e compagnie assicurative guardano il tuo punteggio di credito per determinare il tipo di carta di credito per cui puoi ottenere l’approvazione, sia che tu sia la soluzione giusta per un appartamento e il tuo tasso di assicurazione, tra le altre cose.
“Essenzialmente, dirà la banca ‘Hey, non’t Avere un ottimo punteggio di credito. Invece di un tasso di interesse del 2%, noi’ti darò un tasso di interesse del 3%,’” ha detto Kristin Myers, caporedattore di bilanciamento, un sito web di finanza personale. “Potrebbe significare che tu’retribuire più denaro nel corso della vita di un prestito ogni singolo mese.”
Come viene calcolato il mio punteggio di credito?
Mentre l’idea dei punteggi del credito è semplice, il modo in cui loro’Re determinato è più complicato.
I punteggi del credito possono provenire da diverse agenzie di rendicontazione del credito. I tre più utilizzati sono Experian, Equifax e Transunion. Ognuno ha il proprio modello per calcolare i punteggi del credito.
Mentre sappiamo in generale quali fattori nei punteggi del credito, le agenzie non’T condividere le loro formule specifiche con il pubblico. Ma ognuno produce un punteggio leggermente diverso.
“Uno sta segnando come una partita di basket, una è come una partita di calcio e uno sta segnando come una partita di hockey,” disse McCreary, che ha aggiunto che non dovresti’Non preoccuparti se un’agenzia ti dà alcuni punti in meno di altri.
Da quando non si fa’T Sappi quale agenzia il tuo prestatore userà per controllare il tuo punteggio di credito, McCreary consiglia anche di controllarne tutti e tre prima di richiedere un grande importo di credito.
Ecco i fattori che vengono spesso utilizzati per calcolare il tuo punteggio di credito:
- Cronologia dei pagamenti delle fatture
- Durata della storia creditizia
- Debito non pagato attuale
- Quanto ti viene accreditato’sta usando
- Nuove richieste di credito
- Se hai inviato il debito alla riscossione, alla preclusione o al fallimento
Una cosa che non lo fa’T influenzare il tuo punteggio di credito è quanti soldi guadagni, ha detto McCreary. Ma devi ancora prenderti cura di prendere in prestito solo l’importo che puoi permetterti di rimborsare.
Altri aspetti che non’T influenza il tuo punteggio di credito include la tua età, in cui vivi e le tue informazioni demografiche come razza, etnia e genere, secondo Experian.
Come ottenere il tuo punteggio di credito gratuitamente utilizzando il Credit Karma

Credit Karma è un’ottima opzione per scoprire qual è il tuo punteggio di credito. Il punteggio di credito Karma è gratuito per i canadesi e ti fa sapere dove ti trovi in termini di rating del credito. Non solo, offrono anche altri servizi gratuiti come i rapporti di credito e il monitoraggio del tuo credito. Fino a poco tempo fa, dovevi pagare almeno $ 20 per ottenere il tuo punteggio di credito in Canada. Servizi come Credit Karma e Borrowell hanno permesso di ottenere queste informazioni gratuitamente.
Oltre al punteggio di credito Karma gratuito, ottieni anche alcune offerte su carte, prestiti e mutui. Ti fanno sapere quali sono le tue probabilità di essere approvato per i prodotti di prestito e farti sapere i termini. Credit Karma elimina le congetture su ciò che è il tuo punteggio di credito e quali sono le tue probabilità di approvazione.
Esso’è veloce e facile ottenere il tuo punteggio di credito karma gratuitamente. I punteggi e il rapporto di credito sono disponibili sia da TransUnion che da Equifax, che sono due dei principali uffici di credito. Credit Karma crea quindi un VantagesCore da tali informazioni. Ciò consente loro di offrirti i prestiti adatti al tuo punteggio di credito.
Ottenere il punteggio di credito Karma gratuito
Erano quello tu’D devo pagare per il tuo punteggio di credito ma il karma di credito te lo dà gratuitamente. Per ottenere il mio punteggio di credito Karma gratuito, dovevo solo iscrivermi. Questo è stato un processo semplice e veloce che ho fatto sul mio laptop. Karma ha collaborato con TransUnion per dare ai canadesi la possibilità di visualizzare il loro punteggio di credito gratuitamente. Detto questo, le mie informazioni personali erano necessarie per verificare la mia identità con Transunion. Il punteggio di credito offerto si traduce in un’indagine morbida, quindi non ha alcun impatto sul tuo punteggio di credito.
Avevano un modulo da compilare dove ho dato loro informazioni come il mio nome, indirizzo e numero di assicurazione sociale. Una volta compilato il modulo, ho ricevuto un’e -mail con un link per ottenere il mio punteggio di credito Karma gratuito. non ero’Sono davvero in grado di entrare immediatamente sul mio account.
Ho avuto un po ‘di glitch con il mio processo di iscrizione e lo parlo solo per darti un’idea del loro livello di sicurezza. C’era una registrazione fraudolenta che era simile alle mie credenziali, quindi quando stavo registrando, non ero’in grado di accedere a qualsiasi cosa fino a quando non ho parlato con l’assistenza clienti. Questo processo è stato abbastanza semplice e mi hanno chiesto di verificare l’email. Non era mio e una volta che io’d Fare loro sapere, hanno sospeso immediatamente l’e -mail che era associata al mio nome. Hanno anche consigliato che avrei potuto presentare un rapporto della polizia e che avrebbero aiutato con le indagini. So che questa non è la solita situazione, ma l’hanno gestita rapidamente e senza sforzo da parte mia.
Cos’è il credito karma?
Credit Karma è stato originariamente fondato negli Stati Uniti nel 2006 e ha iniziato a servire i canadesi nel 2016. Ti consente di ottenere punteggi di credito, report e monitoraggio del credito gratuiti. Attraverso le informazioni che ho ricevuto sulla mia dashboard, sono stato in grado di educarmi su come migliorare il mio punteggio. Offrono anche prodotti di prestito e mi fanno sapere la probabilità di essere approvato.

Tassa annuale: $ 48
Commissione di manutenzione mensile: $ 6
Tasso d’interesse: 17,99 %
Controlla il tuo punteggio di credito gratuitamente con karma di credito | Non sono necessarie stringhe allegate o carta di credito
Hip2Save può guadagnare una piccola commissione senza costi aggiuntivi per te tramite partner di fiducia e collegamenti di affiliazione in questo post. I prezzi e la disponibilità sono accurati al momento. Leggi la nostra politica di divulgazione completa qui.
Condividi questo:
- Fai clic per condividere su Facebook (si apre in una nuova finestra)
- Fare clic per condividere su Twitter (si apre in una nuova finestra)
- Fare clic per condividere su Pinterest (si apre in una nuova finestra)
- Fare clic per condividere su H2S Email (si apre in una nuova finestra)
- Fare clic per condividere su SMS (si apre in una nuova finestra)
Ottieni il tuo punteggio di credito gratuito a portata di mano con Credit Karma!
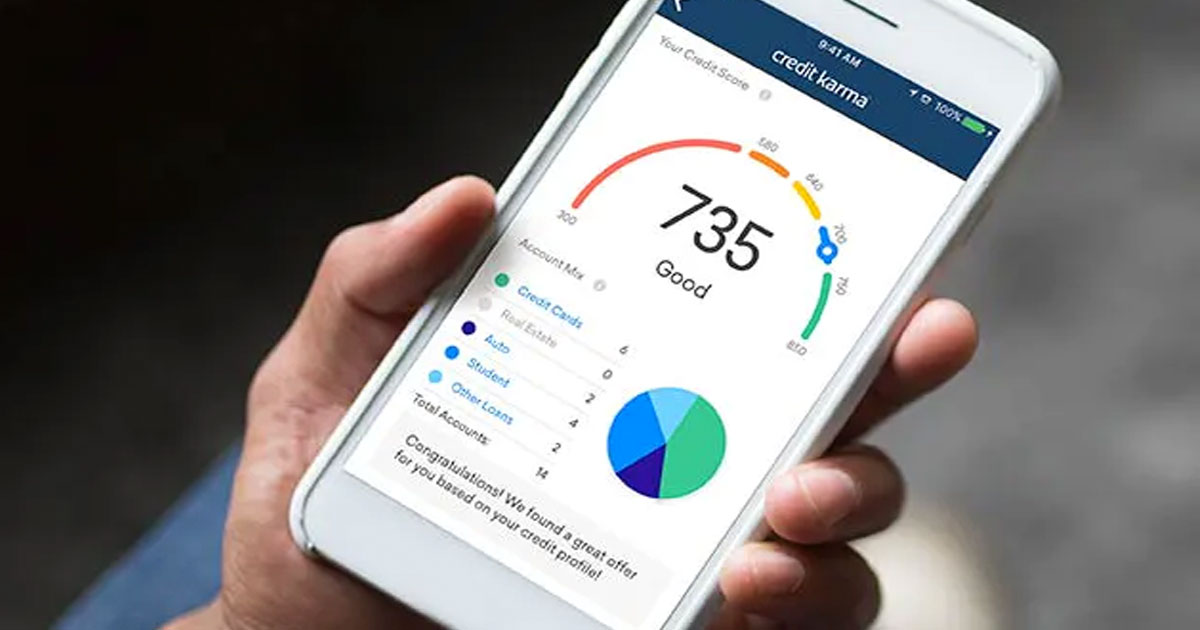
Determinato a ottenere le tue finanze proprio nel 2023?
Il tuo punteggio di credito è un numero di tre cifre che può avere un grande Impatto sulla tua vita! Se tu’RE Pianificando un grande acquisto nel prossimo futuro, come un’auto o una casa, sapere che il tuo punteggio di credito può essere estremamente utile quando lo è’S è ora di richiedere un prestito.
Generalmente, maggiore è il tuo punteggio di credito, più una banca è disposta a prestarti denaro o offrirti un tasso di interesse migliore. Tenere sotto controllo la cronologia creditizia rende anche più facile vedere se ci sono attività sospette o abitudini di spesa che potrebbero avere un impatto negativo sul tuo punteggio.
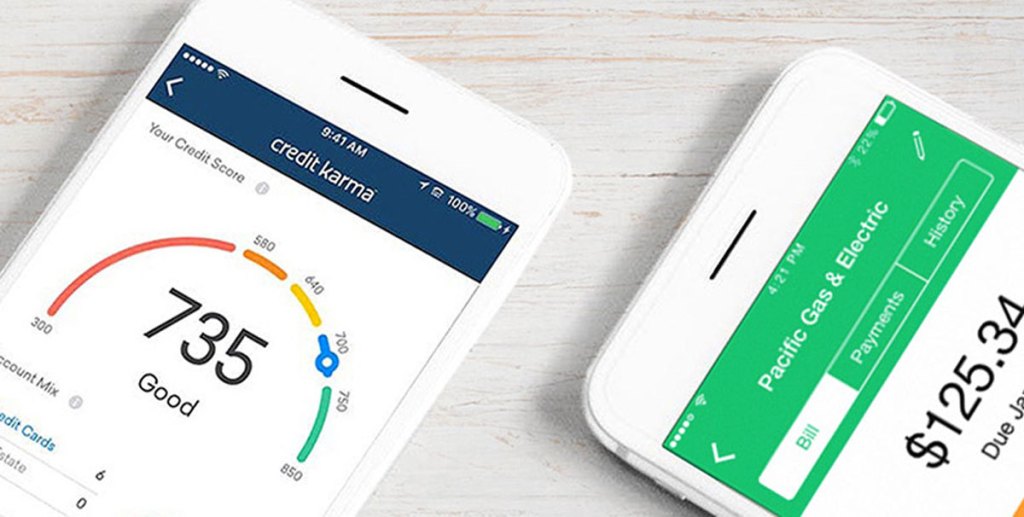
Il karma creditizio è davvero gratuito?
Sì, il credito karma è veramente gratuito. Là’S nessuna carta di credito richiesta per utilizzare questo servizio, nessuna prova gratuita per annullare e lo farai non Fare il tuo punteggio di credito controllandolo con il Credit Karma. ��
Vai qui per iscriverti al tuo account gratuito e tu’Avrà immediatamente accesso al tuo Vantage 3.0 punteggi di credito come riportato sia da TransUnion che da Equifax Credit Bureaus. Voi’Vedi il tuo punteggio di credito corrente in una barra di avanzamento utile, ottieni un monitoraggio del credito gratuito e acquisisce la possibilità di accedere rapidamente a tutti i conti di credito e prestito che hai a tuo nome.
Da lì, puoi anche controllare la cronologia dei pagamenti, i tassi di interesse e persino vedere conti potenzialmente fraudolenti, tutte le cose che possono influire drammaticamente sul tuo punteggio di credito. Se tu Fare Trova qualcosa di sospetto nella tua storia creditizia, puoi anche contestarlo direttamente dal tuo account Karma Credit!
Credit Karma offre molto più di un punteggio di credito gratuito.
Credit Karma è uno strumento super utile che semplifica il tuo punteggio di credito e rende davvero facile da capire. Questo servizio offre anche una consulenza creditizia gratuita sotto forma di utili suggerimenti per aiutarti a ridurre i saldi in sospeso, suggerimenti su come ottenere le tariffe migliori e altri modi per aumentare il tuo punteggio di credito.
Hanno anche una nuova funzionalità di tabella di marcia di rilievo finanziaria per aiutarti a esplorare e comprendere le risorse, i programmi e i servizi finanziari a tua disposizione quando ne hai più bisogno. Inoltre, l’app Credit Karma rende super facile rimanere informati in viaggio!
Credit Karma offre così tanti preziosi vantaggi e lì’non è assolutamente non essere un aspetto negativo per controllare il tuo credito con questo strumento utile. Esso’S 100% gratuito e l’utilizzo di Credit Karma per controllare il tuo punteggio di credito avrà Nessun impatto negativo sul tuo merito.
Qui’S Che un paio di miei compagni di squadra alla moda hanno da dire sulle loro esperienze con Credit Karma:
Ho deciso di verificarlo come un modo rapido, facile ed economico per controllare il mio punteggio di credito per arrivare al punto di acquistare una casa. Mi ha aiutato a tenere d’occhio il mio merito mentre i miei punteggi salivano (e a volte giù ��). Mi hanno dato consigli su quale carta pagare per prima e i passi da adottare per costruire il mio credito, il che è stato molto utile! Quando è arrivato il momento di richiedere effettivamente il finanziamento per una casa, sapevo dove mi trovavo con il mio punteggio di credito. Per la maggior parte, Credit Karma era abbastanza accurato e lo consiglio vivamente! – Jenna p.
Ho iniziato a usare Credit Karma dopo il mio divorzio e mi ha davvero aiutato a mettermi in piedi e sapere esattamente cosa dovevo fare per portare a successo me e i miei kiddos. Sono stato in grado di entrare nel processo di acquisto di una casa e di una nuova auto sapendo esattamente cosa dovevo fare e quali tassi di interesse avrei probabilmente ricevuto in quei momenti entusiasmanti. Anche un paio d’anni dopo aver effettuato questi acquisti più grandi, controllo ancora il mio credito probabilmente una volta alla settimana perché offrono ottimi consigli per massimizzare la mia salute del credito e questo’sier pace se avessi mai bisogno di un prestito in futuro.
Di recente ho anche usato il credito di credito per richiedere due nuovi conti correnti. Ho avuto varie offerte di bonus in contanti e ho fatto domanda per due, ho soddisfatto i criteri necessari per ottenere i bonus e ha pagato per una settimana’vale la pena di Airbnbs in California per il mio prossimo viaggio! La parte migliore è che mi è costato zero dollari da fare e solo un po ‘di pianificazione strategica per raggiungere i miei obiettivi. Non lo farei sicuramente’T ha avuto un momento così facile realizzarlo se il karma del credito non è stato’T renderlo così semplice! – Sara
Conoscere il tuo punteggio di credito e tenere d’occhio il tuo credito sono aspetti cruciali della gestione delle tue finanze, quindi inizia a prenderli semplici (eppure importante) passi verso la sicurezza finanziaria oggi, se non hai’T già!