


Klarna accetta un cattivo credito?
Klarna: Tutto ciò che devi sapere prima di usare se stesso. __wrap_b (: r1abpm :, 0.7)
Klarna offre opzioni sia per le piccole a medie e le grandi imprese. I commercianti pagano una tassa fissa per transazione, nonché una percentuale di ciascuna transazione. In cambio, vengono pagati per intero da Klarna quando un cliente effettua un acquisto e Klarna assume il rischio di credito del cliente.
Klarna influisce sul tuo punteggio di credito nel Regno Unito?
Oltre a segnalare pagamenti mancati quando si ottengono finanziamenti, dal 1 ° giugno 2022, Klarna ha iniziato a condividere i dati sui saldi dei consumatori nel Regno Unito, i pagamenti persi e in ritardo a Experian e TransUnion, che potrebbero influire sul tuo rating del credito.
Ciò, tuttavia, non significa automaticamente che il tuo punteggio di credito scenderà.
Per saperne di più su come Klarna influenzerà il tuo rating creditizio e cosa significhi per coloro che sono interessati a eliminare un mutuo personale o domestico, leggi di seguito.
Cos’è Klarna?
Utilizzato da 147 milioni di acquirenti in 45 paesi, 16 milioni dei quali si trovano nel Regno Unito, Klarna è Uno dei principali acquisti ora, paga i servizi successivi.
Come funziona Klarna?
Gli utenti possono fare acquisti direttamente dai siti Web dell’azienda’S partner o con l’app presso uno qualsiasi dei rivenditori partecipanti e usa uno di Klarna’S Opzioni di pagamento differite. In alternativa, potrebbero usare il Card Klarna, Introdotto ai clienti del Regno Unito nel gennaio 2022, per fare acquisti in negozio e online.
Klarna collabora con una vasta gamma di marchi del Regno Unito, tra cui ASOS, Boohoo, Mamas & Papas, Decathlon, Nike, H&M, River Island, HMV e oltre 400.000+. Consente inoltre ai consumatori di fare acquisti presso altri rivenditori utilizzando la carta una tantum, una carta monouso virtuale che funziona proprio come una carta di credito.
Potresti essere interessato: quante persone acquistano online nel Regno Unito?
I servizi Klarna sono senza interessi e senza tasse.
Quali servizi fornisce Klarna?
Klarna offre tre tipi di opzioni di pagamento:
-
Paga in 30 giorni
-
Pagare in 3 rate
-
Finanziamento
Questo ti consente di effettuare un acquisto e pagare l’intero importo 30 giorni dopo. È possibile annullare l’ordine per intero o restituire una parte e pagare solo gli articoli che decidi di mantenere.
Questa opzione consente agli utenti di diffondere il costo del loro acquisto in tre rate senza interessi, la prima delle quali paghi quando si effettua l’acquisto. Le altre due rate sono programmate 30 e 60 giorni dopo il primo pagamento.
Usando sia Klarna Pay in 30 e Klarna Pay in 3 comporta un controllo del credito che non va sul tuo file di credito.
Questo è un servizio finanziario regolamentato che consente di dividere i pagamenti da 6 a 36 mesi. Klarna Finance prevede un controllo del credito completo che andrà sul tuo file di credito e viene fornito con interessi (l’APR è compreso tra 0 e 18.99%).
Cosa succede se ti mancano i pagamenti di Klarna?
Klarna Raccoglie i pagamenti automaticamente Dalla carta connessa o conto bancario.
Se sei in ritardo con un pagamento, verrà aggiunto al tuo prossimo rimborso programmato, ma continuare a perdere pagamenti comporterà il congelamento della società e il tuo account e coinvolgere un’agenzia di recupero del debito per recuperare l’equilibrio in sospeso.
Gli utenti di Klarna nel Regno Unito con pagamenti in ritardo e mancato non dovranno pagare interessi o sanzioni, ma queste informazioni saranno registrate nel loro file di credito.
Klarna esegue un controllo del credito?
Sì, Klarna esegue un controllo del credito nel Regno Unito che può o meno influire sul tuo punteggio di credito, a seconda dell’opzione di pagamento che scegli.
Quando usi i servizi BNPL come ‘Paga in 30’ O ‘Pagare in 3’, Klarna lo fa UN Controllo del credito soft Ciò non influisce sul tuo punteggio di credito, anche se non sei approvato.
Se richiedi l’opzione di finanziamento, Klarna eseguirà un controllo del credito completo, che verrà registrato sul tuo file di credito. Se sei respinto, il che è probabile che il tuo punteggio di credito non è così eccezionale o non riesce a effettuare rimborsi, il rating del credito sarà influenzato negativamente.
Klarna utilizza TransUnion ed Experian per eseguire controlli di credito.
Vale la pena notare: Secondo Klarna, meno di 0.L’1% dei loro clienti del Regno Unito ha visto il loro rating creditizio diminuire a causa dei pagamenti mancati.
Klarna influisce sul punteggio di credito?
Dal 1 ° giugno 2022, Klarna ha iniziato a segnalare dati sugli acquisti pagati in tempo, pagamenti in ritardo e acquisti non retribuiti per la società’S BNPL Services to UK Credit Reference Agency Experian e TransUnion.
Ciò significa che gli acquisti fatti usando Klarna’S Pay in 30, paga in 3 e la carta Klarna (in negozio e online) sarà visibile ad altri finanziatori tramite il tuo file di credito.
In precedenza, non c’era alcuna relazione tra Klarna e il tuo punteggio di credito a meno che tu non abbia perso un rimborso con l’opzione di finanziamento. Tuttavia, stimolato dalla proposta di regolamentazione nei servizi BNPL, nonché dal desiderio di aiutare i consumatori a migliorare la loro convenienza, Klarna ha deciso di condividere i dati su transazioni e debiti.
Le nuove regole lo faranno si applicano solo agli acquisti effettuati dopo il 1 giugno 2022. Qualsiasi attività prima non verrà visualizzata sul tuo rapporto di credito.
Anche con gli acquisti e i pagamenti effettuati dopo il 1 ° giugno, i punteggi del credito non saranno immediatamente colpiti in quanto ci vorrà del tempo per aggiornare il loro sistema di punteggio. Tuttavia, sia Experian che Transunion si aspettano che questo cambi entro la fine dell’anno.
Detto questo, anche se il tuo punteggio di credito non è interessato, i pagamenti di Klarna (o la loro mancanza) saranno visibili ai fornitori di prestiti attraverso il tuo file di credito, che è ciò che molti finanziatori U
Klarna: Tutto ciò che devi sapere prima di usare se stesso. __wrap_b (: r1abpm :, 0.7)
Klarna offre opzioni sia per le piccole a medie e le grandi imprese. I commercianti pagano una tassa fissa per transazione, nonché una percentuale di ciascuna transazione. In cambio, vengono pagati per intero da Klarna quando un cliente effettua un acquisto e Klarna assume il rischio di credito del cliente.
Klarna influisce sul tuo punteggio di credito nel Regno Unito?
Oltre a segnalare pagamenti mancati quando si ottengono finanziamenti, dal 1 ° giugno 2022, Klarna ha iniziato a condividere i dati sui saldi dei consumatori nel Regno Unito, i pagamenti persi e in ritardo a Experian e TransUnion, che potrebbero influire sul tuo rating del credito.
Ciò, tuttavia, non significa automaticamente che il tuo punteggio di credito scenderà.
Per saperne di più su come Klarna influenzerà il tuo rating creditizio e cosa significhi per coloro che sono interessati a eliminare un mutuo personale o domestico, leggi di seguito.
Cos’è Klarna?
Utilizzato da 147 milioni di acquirenti in 45 paesi, 16 milioni dei quali si trovano nel Regno Unito, Klarna è Uno dei principali acquisti ora, paga i servizi successivi.
Come funziona Klarna?
Gli utenti possono fare acquisti direttamente dai siti Web dell’azienda’S partner o con l’app presso uno qualsiasi dei rivenditori partecipanti e usa uno di Klarna’S Opzioni di pagamento differite. In alternativa, potrebbero usare il Card Klarna, Introdotto ai clienti del Regno Unito nel gennaio 2022, per fare acquisti in negozio e online.
Klarna collabora con una vasta gamma di marchi del Regno Unito, tra cui ASOS, Boohoo, Mamas & Papas, Decathlon, Nike, H&M, River Island, HMV e oltre 400.000+. Consente inoltre ai consumatori di fare acquisti presso altri rivenditori utilizzando la carta una tantum, una carta monouso virtuale che funziona proprio come una carta di credito.
Potresti essere interessato: quante persone acquistano online nel Regno Unito?
I servizi Klarna sono senza interessi e senza tasse.
Quali servizi fornisce Klarna?
Klarna offre tre tipi di opzioni di pagamento:
Paga in 30 giorni
Questo ti consente di effettuare un acquisto e pagare l’intero importo 30 giorni dopo. È possibile annullare l’ordine per intero o restituire una parte e pagare solo gli articoli che decidi di mantenere.
Pagare in 3 rate
Questa opzione consente agli utenti di diffondere il costo del loro acquisto in tre rate senza interessi, la prima delle quali paghi quando si effettua l’acquisto. Le altre due rate sono programmate 30 e 60 giorni dopo il primo pagamento.
Usando sia Klarna Pay in 30 e Klarna Pay in 3 comporta un controllo del credito che non va sul tuo file di credito.
Finanziamento
Questo è un servizio finanziario regolamentato che consente di dividere i pagamenti da 6 a 36 mesi. Klarna Finance prevede un controllo del credito completo che andrà sul tuo file di credito e viene fornito con interessi (l’APR è compreso tra 0 e 18.99%).
Cosa succede se ti mancano i pagamenti di Klarna?
Klarna Raccoglie i pagamenti automaticamente Dalla carta connessa o conto bancario.
Se sei in ritardo con un pagamento, verrà aggiunto al tuo prossimo rimborso programmato, ma continuare a perdere pagamenti comporterà il congelamento della società e il tuo account e coinvolgere un’agenzia di recupero del debito per recuperare l’equilibrio in sospeso.
Gli utenti di Klarna nel Regno Unito con pagamenti in ritardo e mancato non dovranno pagare interessi o sanzioni, ma queste informazioni saranno registrate nel loro file di credito.
Klarna esegue un controllo del credito?
Sì, Klarna esegue un controllo del credito nel Regno Unito che può o meno influire sul tuo punteggio di credito, a seconda dell’opzione di pagamento che scegli.
Quando usi i servizi BNPL come ‘Paga in 30’ O ‘Pagare in 3’, Klarna lo fa UN Controllo del credito soft Ciò non influisce sul tuo punteggio di credito, anche se non sei approvato.
Se richiedi l’opzione di finanziamento, Klarna eseguirà un controllo del credito completo, che verrà registrato sul tuo file di credito. Se sei respinto, il che è probabile che il tuo punteggio di credito non è così eccezionale o non riesce a effettuare rimborsi, il rating del credito sarà influenzato negativamente.
Klarna utilizza TransUnion ed Experian per eseguire controlli di credito.
Vale la pena notare: Secondo Klarna, meno di 0.L’1% dei loro clienti del Regno Unito ha visto il loro rating creditizio diminuire a causa dei pagamenti mancati.
Klarna influisce sul punteggio di credito?
Dal 1 ° giugno 2022, Klarna ha iniziato a segnalare dati sugli acquisti pagati in tempo, pagamenti in ritardo e acquisti non retribuiti per la società’S BNPL Services to UK Credit Reference Agency Experian e TransUnion.
Ciò significa che gli acquisti fatti usando Klarna’S Pay in 30, paga in 3 e la carta Klarna (in negozio e online) sarà visibile ad altri finanziatori tramite il tuo file di credito.
In precedenza, non c’era alcuna relazione tra Klarna e il tuo punteggio di credito a meno che tu non abbia perso un rimborso con l’opzione di finanziamento. Tuttavia, stimolato dalla proposta di regolamentazione nei servizi BNPL, nonché dal desiderio di aiutare i consumatori a migliorare la loro convenienza, Klarna ha deciso di condividere i dati su transazioni e debiti.
Le nuove regole lo faranno si applicano solo agli acquisti effettuati dopo il 1 giugno 2022. Qualsiasi attività prima non verrà visualizzata sul tuo rapporto di credito.
Anche con gli acquisti e i pagamenti effettuati dopo il 1 ° giugno, i punteggi del credito non saranno immediatamente colpiti in quanto ci vorrà del tempo per aggiornare il loro sistema di punteggio. Tuttavia, sia Experian che Transunion si aspettano che questo cambi entro la fine dell’anno.
Detto questo, anche se il tuo punteggio di credito non è interessato, i pagamenti di Klarna (o la loro mancanza) saranno visibili ai fornitori di prestiti attraverso il tuo file di credito, che è ciò che molti istituti di credito usano per valutare la tua merito di credito.
In che modo l’utilizzo di Klarna influirà sul tuo punteggio di credito?
Non tutti i rapporti sul credito sono cattivi.
Se effettui pagamenti in tempo, Klarna può essere usato come strumento di costruzione del credito da coloro che hanno un credito scadente o una storia di credito avversa. In questo modo, stai mostrando potenziali finanziatori che sei in grado di gestire i tuoi soldi e effettuare pagamenti regolari. In definitiva, migliorerà la tua convenienza complessiva e renderà più facile ottenere l’approvazione per un prestito.
È anche una buona opzione per immigrati e persone senza storia creditizia, che può usare Klarna’Servizio per costruire credito da zero.
Può usare klarna portare a un cattivo credito?
D’altra parte, Mancata rimborsare in tempo o per niente, probabilmente avrà un impatto negativo sul tuo rating creditizio.
E sebbene i fornitori di prestiti tendano a esaminare più del semplice punteggio di credito e alcuni addirittura accettano mutuatari con scarsi rating di credito, i tassi di interesse che otterrai sono molto meno favorevoli di quelli offerti ai candidati con una storia di credito buona o grande.
Perché Klarna sta segnalando ora sui file di credito?
Nel febbraio 2021, il governo del Regno Unito annunciò che la FCA, il Regno Unito’S Financial Regulator, inizierà a Riduci su acquisto ora paga i servizi successivi.
La popolarità delle società BNPL è salita alle stelle durante la pandemia, sollevando preoccupazioni per il fatto che queste linee di credito non regolamentate e prontamente disponibili stavano incoraggiando i consumatori (in particolare Gen Z e Millennials) a spendere più di quanto potessero permettersi.
Questi regolamenti stanno attualmente prendendo forma e dovrebbero essere applicate il prossimo anno.
Secondo la Swedish FinTech Company, tuttavia, gli annunci del regolamento proposto hanno influenzato solo in parte la loro decisione, poiché si sono preparati per la mossa per quasi due anni.
Ciò che alla fine ha reso l’azienda introdurre queste modifiche è stato Klarna’S decisione di fornire Più trasparenza ai finanziatori e aiutare i loro 16 milioni di clienti nel Regno Unito a costruire il loro punteggio di credito senza ricorrere a carte di credito e prestiti ad alto interesse. Klarna spera anche che questo incoraggerà altre società sul mercato a fare lo stesso.
Ci sono altri modi per creare credito?
Potresti usare un carta di credito e applicare lo stesso principio di Klarna: vai per importi minori e effettuare pagamenti in tempo. Coloro con cattive rating del credito, a basso reddito o nessun lavoro possono anche eliminare le carte di credito e migliorare il loro punteggio di credito. Inoltre, con le carte di credito, lo sei protetto ai sensi della sezione 75 (Se riscontri un problema quando acquisti qualcosa tra £ 100 e £ 30.000, la società della tua carta di credito deve aiutarti) e hai il diritto di lamentarti con il difensore civico finanziario. Nessuna di queste opzioni è disponibile con gli schemi BNPL.
Altri modi per migliorare la tua valutazione del credito includono la registrazione per il voto, assicurando che tutti i dati nel file di credito siano accurati e non prendono mai in prestito più di quanto puoi permetterti di rimborsare.
Klarna influisce sulle applicazioni ipotecarie?
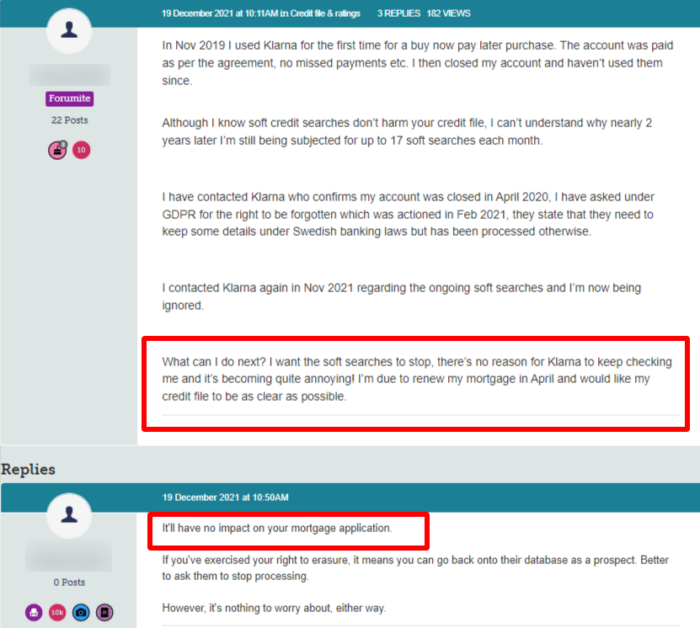
I rapporti sull’utilizzo dei servizi BNPL sono Non è probabile che abbia un impatto enorme sulla tua domanda ipotecaria A meno che tu non riuscisca a debitare gravi. I pagamenti BNPL sono generalmente a breve termine (rimborsati in uno o tre mesi) e coinvolgono somme di denaro basse, in genere circa £ 75, quindi non abbastanza da sollevare bandiere rosse per un potenziale prestatore.
I dati condivisi, tuttavia, darà ai finanziatori un Immagine migliore e più accurata di un potenziale mutuatario’s disciplina finanziaria e circostanze. I fornitori di mutui guardano oltre una persona’S Punteggio di credito e sono più focalizzati sulla loro storia creditizia, sul reddito e sulle dimensioni del deposito, motivo per cui è possibile per le persone con un cattivo credito e un lavoro a basso reddito per essere approvati per un mutuo per la casa.
Effettuare pagamenti tempestivi e responsabili dimostrerà ai finanziatori ipotecari che hai una buona esperienza con i prestiti, mentre quelli che non sono indietro con i pagamenti non saranno bloccati con un mutuo che non possono permettersi di rimborsare.
Parole finali
Klarna’S Recenti cambiamenti hanno creato un enorme precedente nel settore BNPL, un’industria che rimane in gran parte non regolamentata. Mentre alcuni pensano che la nuova pratica di segnalare i dati sui clienti’ L’utilizzo scoraggerà i consumatori dall’utilizzo di acquisto ora paga i servizi successivi, altri ritengono che fornirà un incentivo per mantenere sane abitudini finanziarie.
Se hai intenzione di utilizzare Klarna, assicurati di prendere in prestito importi minimi e di pagare sempre le tue rate in tempo, o anche meglio, pagare per intero non appena puoi farlo. In questo modo, puoi assicurarti che il tuo punteggio di credito aumenti invece di giù.
Domande frequenti e le loro risposte
Klarna crea credito?
Se effettui pagamenti in tempo o ripaghi l’importo in anticipo, l’uso di Klarna potrebbe rafforzare il tuo credito. D’altra parte, i pagamenti mancati possono avere un effetto dannoso sul tuo punteggio di credito.
L’estensione della data di scadenza su Klarna influisce su uno’Puntura di credito S?
Sì, se si effettua una vacanza di pagamento per le opzioni di pagamento BNPL o di finanziamento, il punteggio di credito subirà. Klarna ti consente di mettere in pausa un ordine per 30 giorni (60 con l’opzione di finanziamento), ma segnalerà l’accordo a CRA, che a sua volta danneggerà il tuo rating del credito.
Klarna influisce sul tuo punteggio di credito se non’T paga?
Sì, il ricadere con i pagamenti causerà il calo del tuo rating creditizio, il che può causare problemi quando si richiede un prestito personale, una carta di credito o un mutuo.
Il mio nome è Marija e sono uno scrittore finanziario di DontdisAppointMe. Sebbene la finanza potrebbe non essere la tazza di tè di tutti, i miei oltre 10 anni di lavoro in una delle più grandi banche del mio paese e il mio interesse per ampie ricerche su tutto ciò che riguarda le finanze/gli investimenti, mi hanno reso in qualche modo un esperto nel campo (se lo dico io stesso). Non avendo più la passione di lavorare in un ambiente aziendale, ho deciso che non potevo lasciare che tutte queste conoscenze andassero sprecate, quindi ho iniziato a scrivere. Ed eccomi qui! Oggi cerco di condividere le mie conoscenze con il mio pubblico nella speranza di rendere questo argomento il più semplice e interessante possibile. Nel mio tempo libero, mi piace passare il tempo con la mia famiglia e viaggiare in nuove località.
Klarna: Tutto ciò che devi sapere prima di usarlo
Klarna sta prendendo d’assalto il mondo, consentendo agli acquirenti online di pagare in seguito senza costi aggiuntivi. Ma come funziona? E ci sono rischi?
Klarna è un servizio “Acquista ora, paga più tardi” (BNPL) che consente agli acquirenti online di pagare per i prodotti più avanti nel mese o in rate senza costi aggiuntivi. Significa, in effetti, che Klarna acquista i tuoi vestiti o altri oggetti per te. Quindi ripaghi Klarna in un secondo momento se vuoi tenerli.
Non sorprende che un servizio che offre ai consumatori qualcosa per niente (io.E un piccolo prestito gratuito), Klarna si è dimostrata esplosivamente popolare, in particolare negli ultimi anni con un pubblico millenario più giovane che si trova più a proprio agio nello shopping online.
La società svedese, iniziata nel 2005, ora vanta 90 milioni di consumatori attivi in oltre 250.000 commercianti in 17 paesi, bancarnando le persone’Armatei in tutto il mondo. Il servizio è iniziato in Europa ma da allora si è trasferito per conquistare il mercato statunitense.
Annuncio
Gli investitori hanno riversato denaro nell’azienda. Klarna è stato valutato a $ 45.6 miliardi al suo ultimo turno di finanziamenti privati quest’anno, rendendolo la società di tecnologia finanziaria privata con il più alto valore in Europa e la seconda fintech più preziosa al mondo.
Ma poiché la società è cresciuta, anche la controversia attorno ad essa con affermazioni che Klarna (e altri istituti di credito BNPL come AfterPay, ClearPay e Afferm) hanno portato i giovani a spendere in modo eccessivo online e distruggendo i loro rating del credito.
Allora cosa devi sapere su Klarna?
Come funziona Klarna?
Chiunque acquisti online presso i rivenditori partecipanti può, al momento del pagamento, selezionare il ‘Paga più tardi con Klarna’ opzione. Ciò significa che Klarna pagherà effettivamente per la merce in anticipo.
Gli acquirenti hanno quindi inserito i dettagli della loro carta con Klarna e accettano di pagare la merce per intero 30 giorni dopo o dividere i costi in tre pagamenti mensili (con il primo pagato non appena l’articolo viene spedito).
Le due opzioni più popolari-che pagano in 30 giorni o pagano in tre rate-sono sempre esenti da interessi. Ma esiste anche un’opzione di finanziamento a più lungo termine che consente agli utenti di diffondere i costi di grandi acquisti per un massimo di 36 mesi a un tasso di interesse fino a 18.9%.
Le cose che contano davvero: tendenze bancarie, pettegolezzi e analisi.
Unisciti per iscriverti
Le cose che contano davvero: tendenze bancarie, pettegolezzi e analisi.
Unisciti per iscriverti
Klarna è particolarmente utile in un mondo in cui gli acquirenti ordinano un sacco di merci online e poi ne rimangono gran parte (perché hanno le dimensioni sbagliate o Don’t ho un bell’aspetto). Significa che i clienti non devono mai vedere alcun denaro lasciare il proprio conto per gli articoli che restituiscono entro 30 giorni.
Come fa Klarna a fare soldi?
Klarna’I Servizi BNPL core sono gratuiti per i clienti ma non per i rivenditori che pagano a Klarna una piccola parte di ogni prestito senza interessi che offrono agli acquirenti.
Perché? Bene, i rivenditori scoprono che i clienti acquistano di più online – alcuni rivenditori affermano fino al 20% in più – quando devono pagare per la merce in seguito piuttosto che subito.
Ciò significa che le vendite per i rivenditori aumentano, il che alla fine significa più profitti. Ecco perché i rivenditori come Topshop, H&M e Asos usano Klarna.
Klarna fa anche soldi direttamente dai consumatori dalla sua opzione “finanziamento” in cui gli utenti prendono in prestito denaro più a lungo al tasso di interesse del 19%.
Annuncio
Klarna può influire sul tuo punteggio di credito?
Klarna afferma che i classici prodotti BNPL – pagando in 30 giorni o pagando in tre rate – non influenzeranno i punteggi del credito. Se gli utenti non pagano, i loro account vengono semplicemente bloccati.
Con Klarna’S ‘Finanziamento’ Opzione per il prestito a lungo termine, tuttavia, esegue un ‘difficile’ Controllo del credito che chiunque controlla il tuo rapporto può vedere. Mancare questi pagamenti influenzerà anche i punteggi del credito.
Diffidare tuttavia che alcuni altri fornitori possano avere prodotti BNPL che possono influire sui punteggi del credito. Un sondaggio dell’anno scorso, condotto nel Regno Unito dal confronto del mercato, ha rilevato che il 22% degli utenti aveva i loro punteggi di credito negativamente colpiti dagli schemi BNPL.
Perché le persone criticano Klarna?
Oltre a danneggiare potenzialmente i punteggi di credito di coloro che utilizzano “finanziamenti”, alcuni sostengono che il servizio sta anche incoraggiando i millennial a migliorare le loro spese in siti come Asos, Boohoo, Nasty Gal e Prettylittlething.
“Klarna è, nella mia mente, un vero cavallo di Troia per i Millennials’ finanze. Esso’sta arrivando in un momento in cui il rapido shopping è appena passato a un nuovo livello,” Ha scritto Iona Bain, fondatrice del giovane blog di Money, l’anno scorso.
Il politico svedese per Bolund ha affermato che i clienti non dovrebbero essere ingannati “percorsi di pagamento che costano di più”. Ha quindi promesso di dare aziende come Klarna a “Tempi difficili”.
In che modo Klarna si difende dai critici?
Sebastian Siemiatkowski, cofondatore e CEO di Klarna, sottolinea che offrire credito ai clienti al dettaglio non è una novità.
Quello che fanno Klarna e altre aziende BNPL è dare denaro in modo generalmente più adatto ai consumatori e più economici.
“Chiedi alle grandi banche [quanto fanno in commissioni], chiedi alle società di carte di credito,” Siemiatkowski dice a setacciatura, indicando generalmente le società di carte di credito del 25% in genere addebitate.
Klarna’Il servizio S è, dopo tutto, gratuito per la maggior parte dei consumatori.
Will Klarna e altri servizi BNPL uccidono le carte di credito?
Le carte di credito erano probabilmente le prime ‘fintech’ fenomeno, consentendo ai consumatori di differire pagamenti digitali e quindi ripagare il debito in una somma forfettaria.
Il problema è stato che i rimborsi in ritardo sono arrivati con addebiti di interesse a doppia digitale, dando ai grandi fornitori di carte di credito-tra cui Capital One, American Express e Big Banks-fatti ricavi (il titolare medio della carta di credito statunitense paga $ 753.80 all’anno in addebiti).
Ma oggi BNPL è aumentato per diventare la nuova stella guidata dalla tecnologia di ‘Credito punto vendita’, consentendo agli utenti di differire istantaneamente il pagamento su varie rate a zero interessi tra milioni di commercianti.
Invece di fare affidamento sulle commissioni degli utenti, le aziende BNPL hanno invece preso un taglio per transazione dai rivenditori.
Ma gli esperti affermano che i servizi BNPL probabilmente coesistranno con le carte di credito a lungo termine. Le carte di credito rimarranno più utili per i grandi acquisti e BNPL sarà scelto da molti per gli ordini online più piccoli.
Quando è stata fondata Klarna?
Klarna è stata fondata nel 2005 da tre amici della scuola di economia di Stoccolma; Sebastian Siemiatkowski, Niklas Adalberth e Victor Jacobsson.
Sono entrati nella scuola’S Premio annuale dell’imprenditorialità con la loro idea su come fornire ai consumatori e ai commercianti metodi di pagamento online più sicuri e più semplici.
Hanno perso la concorrenza ma hanno comunque creato l’azienda e hanno iniziato a offrire servizi in Svezia. Tre anni dopo, Klarna si è estesa in Norvegia, Finlandia e Danimarca.
L’azienda’La crescita di S da allora è stata notevole e ora sta facendo una grande spinta a conquistare il mercato statunitense.
Quali sono le alternative a Klarna?
I maggiori concorrenti di Klarna includono AfterPay, Affirm, ClearPay, Sezzle, PayPal Credit e Splitit.
Non tutti offrono esattamente lo stesso servizio. Splitt, ad esempio, consente ai clienti di pagare con una carta di credito o di debito esistente, con l’intero importo sulla propria carta e prendendo una rata ogni mese.
Per saperne di più sull’Europa’S Revoluzione dei pagamenti, controlla il nostro rapporto. Scaricalo qui.
Quello che devi sapere su Klarna
Peggy James è un esperto di contabilità, finanza aziendale e finanza personale. È una contabile pubblica certificata che possiede la sua società di contabilità, dove serve piccole imprese, organizzazioni non profit, solopreneurs, liberi professionisti e individui.
In questo articolo
In questo articolo

Klarna è un acquisto svedese ora, Pay più tardi (BNPL) che è stata fondata nel 2005 e da allora è cresciuta rapidamente. Opera in 17 paesi, ha 15 milioni di U.S. clienti ed è stato utilizzato per acquistare prodotti per un valore di $ 53 miliardi nel 2020. Klarna offre due piani di pagamento a breve termine senza interessi e altri piani che addebitano interessi.
Takeaway chiave
- Klarna è un servizio BNPL che offre due piani di pagamento senza interessi: uno che ti consente di pagare in quattro rate in sei settimane e uno che ti consente di ordinare un articolo e pagare fino a 30 giorni dopo.
- Klarna offre anche opzioni di finanziamento da sei a 36 mesi, generalmente con un 19.99% APR.
- Klarna può essere utilizzato in più di 7.500 rivenditori nella U.S., tra cui Amazon, Nike e Sephora.
Come funziona Klarna?
I prodotti più popolari di Klarna sono due piani di pagamento senza interessi:
- Paga in 4: Questo piano ti consente di dividere l’acquisto in quattro pagamenti uguali. Il primo pagamento è dovuto quando le spese dell’ordine e i prossimi tre sono dovuti ogni due settimane, per un periodo di rimborso totale di sei settimane.
- Paga in 30: Questo piano ti consente di ordinare un articolo senza effettuare alcun pagamento iniziale. Quando l’oggetto spedisce, Klarna ti invierà una fattura dovuta 30 giorni dopo.
Per gli acquisti troppo grandi per essere ripagati in 30 giorni o addirittura sei settimane, Klarna offre opzioni di finanziamento a pagamento, la maggior parte delle quali è strutturata come linee di credito. I piani offerti varieranno in base ai tuoi dettagli personali e al rivenditore che vendono il prodotto e i piani di rata mensili vanno da sei a 36 mesi. I commercianti possono anche eseguire promozioni speciali su determinati acquisti, come l’offerta di interessi ridotti o differiti.
C’è una dimensione minima di acquisto quando si utilizza Klarna?
SÌ. L’acquisto minimo che puoi effettuare con Klarna è $ 10.
C’è una dimensione massima di acquisto quando si utilizza Klarna?
Sì, e dipende da come prevedi di pagare. L’acquisto massimo utilizzando Pay in 4 è in genere $ 1.000. Se stai finanziando un acquisto, il massimo è di $ 10.000. Poiché i piani variano in base ai dettagli finanziari, il limite potrebbe essere inferiore.
Eseguire prodotti acquistati con la nave Klarna dopo il primo pagamento?
Generalmente funziona dall’altra parte: quando acquisti qualcosa con Klarna Pay in 4, hai vinto’T effettua qualsiasi pagamento fino a dopo le navi dell’ordine. Poiché gli ordini online a volte possono richiedere alcuni giorni per elaborare, potresti non effettuare un pagamento fino a un paio di giorni dopo aver effettuato l’ordine. Se scegli Pay in 30, hai vinto’T riceve una fattura fino a quando il prodotto non viene spedito.
Posso usare klarna per pagare le bollette?
No, non puoi usare Klarna per pagare le bollette.
C’è un limite di credito per utilizzare Klarna?
Sì, quando crei un account, ti verrà assegnato un limite di credito specifico per Klarna. Klarna determina questo limite di credito in base a fattori come il tuo punteggio di credito, da quanto tempo hai usato Klarna e quanto bene hai rimborsato i prestiti Klarna precedenti.
Se ti iscrivi a un conto di finanziamento, Klarna ti invierà un’e -mail con il tuo limite di credito. Puoi anche trovare questo numero sulla tua dichiarazione mensile e sulla schermata principale della tua app Klarna. L’estensione del browser di Klarna può anche mostrarti quanto sei approvato da spendere per un determinato rivenditore’S site.
Come posso aumentare il mio limite di credito?
Klarna non accetta le richieste per aumentare il limite di credito. Puoi lavorare per aumentare il limite di credito Klarna utilizzando Klarna per gli acquisti e assicurarti di non perdere alcun pagamento. Dopo di te’Ve ha usato Klarna in modo responsabile per un po ‘, puoi provare a effettuare un acquisto’è oltre il tuo limite e vedere se’S approvato
Klarna influisce sul tuo punteggio di credito?
Mentre le opzioni di pagamento senza interessi suonano fantastiche, potresti chiederti come l’utilizzo di Klarna potrebbe influire sul tuo punteggio di credito.
Klarna controlla il credito?
Klarna controlla il tuo credito ogni volta che usi il servizio per effettuare un acquisto, ma il tipo di controllo del credito dipende dall’opzione di pagamento che scegli.
Per la retribuzione senza interessi in 4 e paga in 30 piani, Klarna esegue un controllo del credito soft, che non influisce sul tuo credito.
Per alcuni piani di finanziamento, Klarna esegue un duro controllo del credito. Questo tipo di richiesta di credito verrà visualizzato sul tuo rapporto di credito e può far diminuire un po ‘il tuo punteggio di credito, anche se l’effetto di solito dura solo per circa un anno circa.
Klarna segnala la tua attività per accreditare gli uffici?
Klarna non segnala le tue informazioni di pagamento agli uffici di credito, anche se paghi tardi. Ciò significa che i pagamenti in ritardo non danneggiano il tuo punteggio di credito, ma significa anche che usare Klarna non’t Aiutarti a costruire credito.
Tuttavia, se non paghi dopo diversi mesi, Klarna indirizzerà il tuo account a un’agenzia di collezioni. Le agenzie di collezioni possono e riferire un importo delinquente a uffici di credito, il che potrebbe danneggiare il tuo punteggio di credito.
Nota
Se usi una carta di credito per effettuare pagamenti sulla paga in 4 o paga in 30 piani, ricorda di pagare sempre la fattura della carta di credito in tempo. Il tuo emittente con carta di credito probabilmente segnalerà eventuali pagamenti puntuali o in ritardo agli uffici di credito, che influiranno sul tuo credito.
Quale punteggio di credito devi usare Klarna?
Klarna’Il rappresentante delle pubbliche relazioni ha rifiutato di dire se la società richiede un punteggio di credito minimo per l’approvazione. Tuttavia, la società considera la tua storia creditizia, l’età del credito e altri fattori quando si decide se approvarti per piani di pagamento o finanziamenti.
Klarna addebita interesse?
In pagamento in 4 e paga in 30 piani, Klarna non addebita alcun interesse, anche se si paga in ritardo.
I piani di finanziamento sono una storia diversa, però. Se approvato, probabilmente pagherai un 19.99% APR, anche se hai un eccellente punteggio di credito. Tuttavia, Klarna può collaborare con alcuni commercianti per offrire promozioni come tassi di interesse più bassi o finanziamenti differiti su determinati prodotti e i tassi di interesse possono variare dallo 0% a 24.99%, un rappresentante di Klarna ha detto all’equilibrio. Puoi risparmiare denaro pagando il prestito in anticipo, invece di pagare il minimo ogni mese.
Il tasso di interesse di finanziamento di Klarna di 19.Il 99% è paragonabile all’attuale tasso di interesse della carta di credito medio di 20.28%, secondo i dati raccolti dal saldo. Ma è il doppio del tasso di interesse per il prestito personale medio di 24 mesi, che era 9.46% a partire da febbraio 2021.
Klarna addebita commissioni?
Klarna non addebita molte delle commissioni fastidiose, come le spese di origine o le commissioni di pagamento anticipato, che vengono fornite con alcuni prodotti di prestito.
Tuttavia, se non effettui i tuoi pagamenti in tempo, tu’sarà addebitato una tassa in ritardo; Per la retribuzione in 4, la tassa in ritardo è fino a $ 7. Potresti anche essere in grado di modificare la data di scadenza del pagamento a pagamento.
Klarna è sicuro?
Sì, Klarna offre le stesse protezioni standard del settore degli altri finanziatori. Tuttavia, l’utilizzo dei servizi BNPL ha alcuni rischi generali.
I finanziatori BNPL rendono più conveniente fare shopping oggi. Va bene se hai davvero bisogno di un oggetto prima di essere in grado di pagarlo in contanti, e può stare bene spendere soldi per qualcosa che ti rende felice, con la ragione.
Il pericolo per qualsiasi servizio BNPL, tuttavia, è che potrebbe incoraggiarti a spendere più di quanto puoi effettivamente permetterti. Anche se potresti “risparmiare denaro” non pagando gli interessi, puoi comunque superare il tuo budget e danneggiare i tuoi progressi verso i tuoi obiettivi finanziari.
Ad esempio, se usi un prestito senza interessi per acquistare un’opera d’arte da $ 450 che altrimenti non avresti acquistato, non hai davvero risparmiato denaro. Hai speso $ 450 in più di quanto avessi programmato e avresti potuto mettere quei soldi per un obiettivo come un fondo di emergenza, un acconto o per uscire dal debito.
Quali rivenditori accettano Klarna?
Klarna ha partnership con oltre 7.500 negozi nella U.S., Compresi rivenditori popolari come:
- Amazon
- Lenovo
- Nike
- Overstock
- Sephora
Come usare Klarna online
Shopping con Klarna’I rivenditori di partner sono facili. Cerca semplicemente negozi che collaborano con Klarna sul suo sito Web o tramite l’app. Da lì, aggiungi i tuoi articoli al carrello e seleziona Klarna mentre stai verificando per richiedere un piano di pagamento.
Se vuoi effettuare un acquisto da un rivenditore che non è un partner Klarna, puoi optare per una carta una tantum. Richiedi questa carta tramite l’app o il sito Web Klarna. Se approvato, otterrai un numero di carta digitale monouso che puoi utilizzare per completare l’acquisto.
Come usare Klarna nei negozi
Se tu’D Preferisci fare acquisti in un negozio di mattoni e malta, Klarna ti consente di creare una carta digitale che puoi caricare per il tuo portafoglio Google Pay o Apple Pay. Richiedi questa carta tramite l’app Klarna e, se approvato, utilizzare lo smartphone per pagare gli acquisti in negozio.
Come funzionano i resi quando si utilizza klarna?
Se tu’Non sei soddisfatto del tuo acquisto, puoi restituire i prodotti al rivenditore come al solito. Quindi puoi segnalare il reso sull’app o sul sito Web Klarna per mettere in pausa i pagamenti mentre il reso viene elaborato. A seconda del piano di pagamento e dell’importo del rendimento, potresti ricevere:
- Un ritorno completo: Tutti i soldi per l’acquisto verranno rimborsati sul tuo metodo di pagamento originale.
- Un ritorno parziale per i conti di finanziamento: I tuoi pagamenti minimi rimarranno gli stessi e pagherai semplicemente il saldo prima di quanto inizialmente previsto.
- Un ritorno parziale per la retribuzione in 4 conti: Klarna accrediterà il rendimento rispetto al tuo saldo rimanente. Se il reso è maggiore del saldo rimanente, riavrai il resto sul tuo metodo di pagamento originale. Se il rendimento è inferiore al saldo rimanente, verrà distribuito equamente tra i pagamenti rimanenti in modo che ognuno sarà più piccolo.
Come faccio a pagare Klarna?
Klarna offre diverse opzioni per pagare il debito, a seconda del tipo di piano di pagamento che hai scelto:
- Pagare in 4 o pagare in 30: Effettuerai pagamenti con una carta di credito o di debito. Questi pagamenti saranno programmati automaticamente quando accetti il prestito, quindi non dovrai preoccuparti di ricordarli di farli.
- Finanziamento: Puoi attivare il automatico o ricordare di effettuare pagamenti da solo. Puoi utilizzare una carta di debito o collegare il tuo conto bancario con Klarna per effettuare i tuoi pagamenti, ma non sarai in grado di utilizzare una carta di credito.
Nota
Klarna accetta tutte le principali carte di credito, anche se puoi’t Utilizzare una carta American Express per acquistare una carta una tantum. Inoltre, non puoi usare le carte di debito prepagato.
Fai attenzione a usare le carte di credito per effettuare il pagamento. Se indossi’T Pagare il tuo saldo completo ogni mese, stai essenzialmente negoziando un prestito senza interessi per un prestito con un tasso di interesse molto più elevato.
Cosa succede se non io’T paga klarna?
Se hai difficoltà a trovare i soldi per rimborsare la paga in 30 piani, Klarna ti consente di posticipare il pagamento a pagamento.
Altrimenti, i pagamenti in ritardo o mancati dovranno comportare commissioni. Con un piano di paga in 4, ti verrà addebitata una tassa in ritardo di $ 7. Per i conti di finanziamento, tu’Pagherà una commissione in ritardo di $ 35, anche se Klarna non addebiterà una commissione più grande del pagamento minimo dovuto.
Gli altri lati degli svantaggi del non pagamento includono che gli vengano negati prestiti futuri e potenziali danni al tuo punteggio di credito se Klarna fa riferimento al tuo conto in passato alle raccolte.
Nota
Se tu’Realizzare le difficoltà finanziarie, contattare Klarna’S team di servizio clienti per chiedere aiuto a pianificare i tuoi pagamenti.
Domande frequenti (FAQ)
Come funziona Klarna per i commercianti?
Klarna offre opzioni sia per le piccole a medie e le grandi imprese. I commercianti pagano una tassa fissa per transazione, nonché una percentuale di ciascuna transazione. In cambio, vengono pagati per intero da Klarna quando un cliente effettua un acquisto e Klarna assume il rischio di credito del cliente.
Come funziona l’app Klarna?
L’app Klarna ti consente di effettuare acquisti e tenere traccia degli ordini all’interno dell’app. Puoi usarlo per effettuare una paga in 4 acquisti presso qualsiasi commerciante che accetta Visa. Per effettuare un acquisto con l’app, cerca un negozio e seleziona ciò che si desidera acquistare. Quando sei pronto per il check -out, seleziona l’opzione “Pay with Klarna”. L’app creerà una scheda una tantum. È possibile inserire il numero della carta al momento del pagamento per completare l’acquisto.
Klarna influisce sul punteggio di credito se non’T paga? 2023
Il nostro team controlla i contenuti per garantire l’accuratezza al momento della stesura. Nota, le cose cambiano e a volte ci mancano le cose (noi’essere solo umano!), così’è importante leggere i termini di qualsiasi prodotto che tu’Stai considerando prima di candidarti.
Consigli per soldi gratuiti e imparziali puoi visitare MoneyHelper . Basta essere avvertiti, alcune soluzioni di debito hanno commissioni in corso e possono influire sul tuo rating del credito.
Punti chiave
- Klarna è un famoso acquisto ora PAY più tardi (BNPL) che offre tre modi per pagare, tra cui BNPL tradizionale e pagamenti di credito mensili.
- Molte persone nel Regno Unito potrebbero Elimina legalmente alcuni dei loro debiti.
- Inizialmente, usando Klarna può avere un impatto positivo sul tuo punteggio di credito se effettui pagamenti tempestivi.
- Pagamenti mancanti o pagamenti in ritardo lo faranno imparare negativamente sul tuo punteggio di credito.
- Candidando per Klarna’Il contratto di credito standard di S prevede un Cerca dura, che può anche influire sul tuo punteggio di credito.
Sommario
- Cos’è Klarna?Salto
- Come funziona Karna?Salto
- Cos’è il punteggio di credito?Salto
- Perché il tuo punteggio di credito è importante Jump
- Klarna può danneggiare il tuo punteggio di credito?Salto
- Dove ottenere aiuto con debtsjump
Negli ultimi anni, l’intero concetto di Acquista ora paga più tardi (BNPL) i prodotti di credito sono davvero decollati. Con più istituti di credito che entrano in questo mercato, di solito con offerte di prodotti comparabili. In questo post, daremo un’occhiata a uno di questi istituti di credito. In particolare, Klarna. Spiegheremo Cosa è Karna e l’impatto che l’utilizzo di questo servizio BNPL potrebbe avere sul tuo punteggio di credito.
Cos’è Klarna?
Klarna è essenzialmente un Prestatore BNPL. Tuttavia, funziona in modo leggermente diverso dalla maggior parte degli altri. Per cominciare, promuove l’uso del App mobile Klarna, piuttosto che il sito Web dell’azienda principale per gli utenti. Questa app ha diverse funzioni chiave, come indicato di seguito.
- Un’app di shopping BNPL, che impara dalla tua cronologia degli acquisti per dare suggerimenti sui prodotti intelligenti. L’app gestisce anche il pagamento utilizzando Klarna.
- L’app offre una coda di scoperta, che metterà in evidenza le offerte speciali e le offerte tra migliaia di diversi rivenditori che accettano Klarna come metodo di pagamento.
- Più usi l’app e Klarna, più punti fedeltà guadagnerai, il che può sbloccare premi specifici.
Come funziona Karna?
Quando tu Primo iscrizione Per Klarna, la società farà un Ricerca morbida sul tuo file di credito. È stato noto per Klarna farlo ripetutamente, e questo potrebbe essere una sorta di bug con il processo di candidatura stesso. Dopo aver creato un account e scaricato l’app, puoi accedere e utilizzare il Acquista potere sezione dell’app. Qui, scoprirai cosa Il limite di spesa BNPL è. Klarna offre tre modi per pagare, come definito di seguito.
- BNPL tradizionale, sotto forma di rimborso del costo di acquisto su 4 rate uguali, ognuna delle quali è di distanza a due settimane.
- Acquista beni utilizzando Klarna e ripagare il costo entro 30 giorni. Tuttavia, se ordini merci e desideri restituirle entro 30 giorni, allora non’T paga qualsiasi cosa.
- Pagamenti di credito mensili. Questo è un credito di stile tradizionale e Klarna eseguirebbe un duro ricerca del tuo credito prima di offrirti questo servizio.
Klaran non lo fa’t addebitare interesse Nelle prime due di queste opzioni. Se sei in ritardo a effettuare un pagamento, a £ 7 tassa è riscosso. La terza opzione è un Contratto di credito standard, che funziona in modo simile a una carta del negozio. Devi essere consapevole che il tasso di interesse per l’utilizzo di questo servizio può essere piuttosto elevato, tanto quanto 25% apr.
Cos’è il punteggio di credito?
Il tuo punteggio di credito, è calcolato dalla somma degli eventi e Informazioni nella tua storia creditizia. Questo punteggio viene utilizzato dai finanziatori come indicazione generale di Quanto sei degno di credito. Maggiore è il tuo punteggio di credito, minore è un rischio per i finanziatori. Molti fattori possono avere un impatto sul tuo punteggio di credito e abbiamo elencato alcuni di seguito.
- Cose che possono avere un impatto positivo sul tuo punteggio di credito:
- Mantenere basso il tuo saldo di credito complessivo.
- Effettuare sempre rimborsi in tempo e non perdere mai nessuno.
- Pagare il credito per intero.
- Essere aggiunto al ruolo elettorale.
- Pagamenti in ritardo o pagamenti mancati.
- Richiedere troppo nuovo credito troppo rapidamente.
- Diventare fallito.
- County Court Judgments (CCJ).
- Essere associato a (come sposato con) qualcuno che ha una cattiva storia creditizia.
Perché il tuo punteggio di credito è importante
Come abbiamo detto in precedenza, il tuo punteggio di credito è una misura del tuo livello generale di affidabilità creditizia. Maggiore è il tuo punteggio di credito, più possibilità c’è di te accettato quando richiedi un nuovo credito. Questo vale per tutti i prodotti di credito, come:
- Carte di credito
- Prestiti personali
- Mutui
- Acquista ora paga più tardi credito
- Strutture di scoperto
- Finanza in negozio
- Prestiti auto e acquisto di noleggio
Se hai un punteggio di credito basso, è meno probabile che le domande di credito abbiano successo. I finanziatori tradizionali ti vedrebbero un rischio troppo alto. Ci sono specialisti finanziatori subprime Questo potrebbe essere disposto a offrirti credito se hai un punteggio di credito basso. Tuttavia, questi possono essere costosi. In generale, finanziatori subprime addebitare tassi di interesse più elevati. È anche molto probabile che caricino spese pesanti in ritardo o non pagate.
Klarna può danneggiare il tuo punteggio di credito?
Come schema di credito BNPL, Klarna può e lo farà avere un impatto sul tuo punteggio di credito. Inizialmente, quando si imposta il credito BNPL con Klarna, il nuovo accordo verrà visualizzato nel tuo file di credito. Finché continui a rimborsi regolari, l’impatto sul tuo punteggio di credito potrebbe essere abbastanza positivo. Tuttavia, se ti perdono i pagamenti o paghi in ritardo, questo avrà un impatto negativo sul tuo punteggio di credito.
Dobbiamo anche parlare della terza opzione di credito che Klarna offre. Vale a dire il contratto di credito standard. UN La ricerca dura verrà effettuata Sul tuo file di credito quando richiedi questo. Troppe ricerche difficili in un breve periodo di tempo possono avere un impatto grave sul tuo punteggio di credito.
Inoltre, se tu non riesce a continuare i rimborsi Con Klarna, possono trasmettere il tuo debito a un agenzia di raccolta come il gruppo PRA o Cabot Financial. Quando ciò accade, si noterà sul tuo file di credito che un conto di credito è in riscossione a causa del mancato pagamento. Non dovrebbe sorprendere che questo danneggerà il tuo punteggio di credito. Se l’agenzia di raccolta cerca un file CCJ contro di te ed è concesso, questo avrà un impatto ancora maggiore sul tuo punteggio di credito.