


La fattura su Internet influisce sul credito?
7 Bills mancate e cosa fanno al tuo punteggio di credito
Riepilogo
Ci vuole tempo per ricostruire il tuo punteggio di credito e il rating complessivo. Ecco 5 passaggi per renderlo più semplice.
7 cose che non sono sul tuo rapporto di credito
Il tuo rapporto di credito è un’istantanea della tua situazione finanziaria in un unico punto. Il tuo rapporto sulla storia del credito elenca i tuoi account di credito correnti, come gestisci i tuoi debiti e con quale frequenza stai facendo richieste di credito. Ma cosa non è nel tuo rapporto di credito?
1. Non tutti gli account sono elencati nel tuo rapporto di credito
In Canada, ci sono due agenzie di rendicontazione del credito: TransUnion ed Equifax. Mentre i consumatori presumono che entrambi gli uffici del credito riferiscano informazioni identiche, non è così. Gli affari non sono tenuti a segnalare le loro informazioni a queste agenzie, lo fanno su base volontaria.
Alcune banche e istituti di credito riferiranno a un’agenzia di segnalazione, alcune all’altra e molti ad entrambi.
A causa di questa mancata corrispondenza nei rapporti, è necessario richiedere a entrambi i rapporti di credito per avere un’idea completa di tutti i tuoi conti segnalati. Tieni d’occhio anche gli errori: avresti potuto stabilire o pagare un debito solo per scoprire che si sta ancora registrando sul tuo rapporto come account in arretrato.
2. Le vecchie informazioni sul credito smette di essere segnalate
Per fortuna, una cattiva storia creditizia non rimane per sempre sul tuo rapporto di credito, rovinato le tue possibilità di ottenere un prestito o altri prodotti di credito. A seconda della provincia in cui vivi, le vecchie informazioni del credito, il bene e il non così buono, cadranno dal tuo rapporto sulla storia del credito dopo sei o sette anni.
Alcune informazioni rimangono sul tuo rapporto di credito per più di 7 anni. Un secondo fallimento, ad esempio, rimane sul tuo rapporto per 14 anni dopo essere stato dimesso. I creditori possono richiedere di avere un giudizio contro di te essere rinnovato.
Una proposta di consumatore rimarrà sul rapporto per tre anni dopo che l’ultimo pagamento è stato effettuato o per 6 anni da quella data in cui è stato presentato, a seconda di quale evento si verifichi per primo. Un programma di gestione del debito esce dal tuo rapporto di credito prima che rimane lì per due anni dopo aver completato il programma o per sei anni da quando inizi il programma, a seconda di quale sia prima.
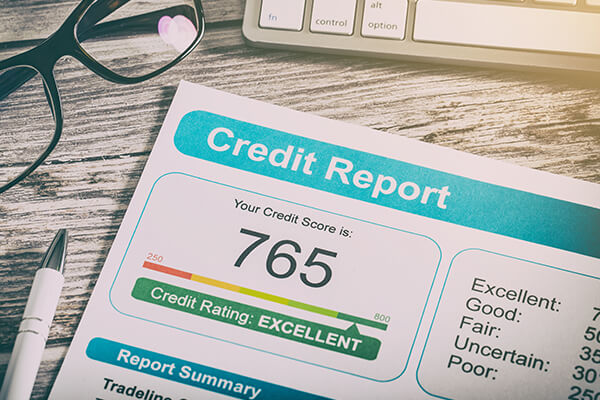
3. Il tuo punteggio di credito non è sul rapporto del tuo ufficio di credito
Il tuo punteggio di credito è il tuo biglietto per garantire un mutuo, ottenere una carta di credito ed essere approvato per qualsiasi altro prestito. Fornisce istituti di credito e indicazioni, in base a come gestisci i tuoi attuali debiti in essere, se è probabile che ripaghi qualsiasi nuovo credito per cui ti approvano.
Il tuo punteggio di credito, tuttavia, non è sul tuo rapporto di credito; Deve essere ottenuto separatamente dalle società dell’ufficio di credito.
4. La maggior parte delle tue fatture quotidiane non sono segnalate
Mentre i conti della tua carta di credito e le linee di credito vengono inserite nel tuo rapporto di credito, le fatture quotidiane, come i tuoi pagamenti di affitto e utilità come Internet, acqua ed elettricità non sono in giro. (I telefoni cellulari sul contratto sono un’eccezione; sono segnalati.)
Se rimani indietro sui pagamenti e questi account vanno in default o finisci con un’agenzia di raccolta, è a questo punto, tuttavia, che potrebbero presentarsi sul tuo rapporto di credito.
5. Le richieste morbide sono visibili solo a te
Le richieste soft vengono attivate quando tu o una terza parte guardate il tuo rapporto di credito per scopi non di prestito. Ciò potrebbe includere quando chiedi il tuo rapporto di credito gratuito o quando richiedi un lavoro o per affittare una casa.
Le richieste soft non influiscono sul tuo punteggio di credito e non si presenteranno sul tuo rapporto di credito ad altri, anche se sarai in grado di vederle. Le richieste difficili, che sono domande di credito, rimarranno nel tuo rapporto di credito per 3-6 anni.
Ogni volta che chiedi un prestito o un nuovo prodotto di credito, verrà accessibile il tuo rapporto di credito; Questa è un’indagine difficile. Queste richieste noteranno la data, il nome dei richiedenti e le loro informazioni di contatto. Il tuo obiettivo è quello di non avere troppe richieste difficili in un breve periodo di tempo: sembra ai finanziatori come se stessi facendo shopping per il credito (e potresti finire sopra la testa molto rapidamente).
6. I tuoi tassi di interesse e eventuali sanzioni sostenute sono informazioni private
Il tuo rapporto di credito nomina i tuoi conti, come carte di credito, linee di credito e pagamenti rateali come prestiti auto. Includono quando è stato aperto il conto, il suo stato con il prestatore, l’importo più alto dovuto, il saldo attualmente riportato e il numero di periodi di pagamento passati. Disserà anche la data dell’ultima attività, ad esempio quando hai effettuato un pagamento o utilizzato il conto (E.G. addebitato sulla tua carta di credito).
Tuttavia, non elenca alcuna avvertimento legata a questi conti, come tassi di interesse ripidi e sanzioni sostenute a causa dei pagamenti mancati. Questi sono dettagli che sono condivisi tra te e il tuo creditore.
7. Informazioni personali – Solo ciò che fornisci viene segnalato
Il tuo rapporto di credito elencherà il tuo nome completo, indirizzo e data di nascita: è fondamentale verificare che queste informazioni siano corrette, soprattutto se hai un nome comune. A volte i dettagli del tuo account potrebbero essere confusi con un’altra persona con punti identificativi simili. Nel peggiore dei casi, potresti essere vittima di un furto di identità.
Il tuo rapporto di credito potrebbe contenere anche informazioni sull’occupazione, che fornisci quando richiedi credito e ti viene chiesto per i dettagli di occupazione e salario.
Il tuo rapporto di credito non elencherà, tuttavia, elencare il tuo genere.
Domande:
1. Sono tutti account elencati nel tuo rapporto di credito?
No, non tutti gli account sono elencati nel tuo rapporto di credito. Alcune aziende scelgono di non denunciare le loro informazioni agli uffici di credito.
2. Quanto tempo rimangono vecchie informazioni di credito sul tuo rapporto di credito?
Le vecchie informazioni sul credito rimangono sul tuo rapporto di credito per sei o sette anni, a seconda della provincia in cui vivi.
3. Dove puoi trovare il tuo punteggio di credito?
Il tuo punteggio di credito non è sul tuo rapporto di credito. È possibile ottenerlo separatamente dalle società dell’ufficio di credito.
4. Sono fatture quotidiane come l’affitto e le utility riportate nel tuo rapporto di credito?
No, le fatture quotidiane come l’affitto e le utility non sono in genere riportate sul tuo rapporto di credito, a meno che non siano predefinite o finiscano con un’agenzia di raccolta.
5. Sono domande morbide visibili agli altri?
No, le richieste morbide sono visibili solo a te e non si presentano al tuo rapporto di credito ad altri.
6. Il tuo rapporto di credito elenca i tassi di interesse e le sanzioni sostenute?
No, il tuo rapporto di credito non elenca i tassi di interesse e le sanzioni sostenute. Questi dettagli sono condivisi tra te e il tuo creditore.
7. Quali informazioni personali sono riportate sul tuo rapporto di credito?
Il tuo rapporto di credito elencherà il nome completo, l’indirizzo, la data di nascita e le informazioni sull’occupazione fornite quando si richiede il credito.
7 Bills mancate e cosa fanno al tuo punteggio di credito
Ci vuole tempo per ricostruire il tuo punteggio di credito e il rating complessivo. Ecco 5 passaggi per renderlo più semplice.
7 cose che non sono sul tuo rapporto di credito
Il tuo rapporto di credito è un’istantanea della tua situazione finanziaria in un unico punto. Il tuo rapporto sulla cronologia del credito elenca i tuoi account di credito correnti, come tu’gestisce i tuoi debiti e quanto spesso tu’RE FATTENZE RAGGIORNAMI CREDITO. Ma cosa non è nel tuo rapporto di credito?
Qui’è uno sguardo più da vicino a ciò che è e non è’T sul tuo rapporto di credito:
1. Non tutti gli account sono elencati nel tuo rapporto di credito
In Canada, ci sono due agenzie di rendicontazione del credito: TransUnion ed Equifax. Mentre i consumatori presumono che entrambi gli uffici del credito riferiscano informazioni identiche, quelle’non è il caso. Affari aren’T necessario per segnalare le loro informazioni a queste agenzie, lo fanno su base volontaria.
Alcune banche e istituti di credito riferiranno a un’agenzia di segnalazione, alcune all’altra e molti ad entrambi.
A causa di questa mancata corrispondenza nei rapporti, è necessario richiedere a entrambi i rapporti di credito per avere un’idea completa di tutti i tuoi conti segnalati. Tieni anche d’occhio gli errori: avresti potuto stabilire o pagare un debito solo per trovarlo’s ancora registrarsi sul rapporto come account in arretrato.
2. Le vecchie informazioni sul credito smette di essere segnalate
Per fortuna, una cattiva storia creditizia non lo fa’rimanete per sempre sul tuo rapporto di credito, rovinato le tue possibilità di ottenere un prestito o altri prodotti di credito. A seconda della provincia in cui vivi, le vecchie informazioni del credito, il bene e il non così buono, cadranno dal tuo rapporto sulla storia del credito dopo sei o sette anni.
Alcune informazioni rimangono sul tuo rapporto di credito per più di 7 anni. Un secondo fallimento, ad esempio, rimane sul tuo rapporto per 14 anni dopo di te’ve è stato dimesso. I creditori possono richiedere di avere un giudizio contro di te essere rinnovato.
Una proposta di consumatore rimarrà sul rapporto per tre anni dopo che l’ultimo pagamento è stato effettuato o per 6 anni da quella data in cui è stato presentato, a seconda di quale evento si verifichi per primo. Un programma di gestione del debito esce dal tuo rapporto di credito prima che rimane lì per due anni dopo aver completato il programma o per sei anni da quando inizi il programma, a seconda di quale sia prima.
3. Il tuo punteggio di credito non è sul rapporto del tuo ufficio di credito
Il tuo punteggio di credito è il tuo biglietto per garantire un mutuo, ottenere una carta di credito ed essere approvato per qualsiasi altro prestito. Dà istituti di credito e indicazioni, in base a come gestisci i tuoi attuali debiti in essere, se tu’è probabile che ripagheranno qualsiasi nuovo credito per cui ti approvano.
Il tuo punteggio di credito, tuttavia, non è sul tuo rapporto di credito; Deve essere ottenuto separatamente dalle società dell’ufficio di credito.
4. La maggior parte delle tue fatture quotidiane non sono segnalate
Mentre i conti della tua carta di credito e le linee di credito vengono inserite nel tuo rapporto di credito, le fatture quotidiane, come i tuoi pagamenti di affitto e utilità come Internet, acqua ed elettricità’t roppetto in. (I telefoni cellulari sul contratto sono un’eccezione; sono segnalati.)
Se rimani indietro sui pagamenti e questi account vai in default o finisci con un’agenzia di raccolta, esso’s A questo punto, tuttavia, che potrebbero apparire sul tuo rapporto di credito.
5. Le richieste morbide sono visibili solo a te
Le richieste soft vengono attivate quando tu o una terza parte guardate il tuo rapporto di credito per scopi non di prestito. Ciò potrebbe includere quando chiedi il tuo rapporto di credito gratuito o quando tu’richiedere un lavoro o affittare una casa.
Le richieste morbide Don’t influire sul tuo punteggio di credito e hanno vinto’T visualizza il tuo rapporto di credito agli altri, anche se tu’potrò vederli. Le richieste difficili, che sono domande di credito, rimarranno nel tuo rapporto di credito per 3-6 anni.
Ogni volta che chiedi un prestito o un nuovo prodotto di credito, verrà accessibile il tuo rapporto di credito; Quello’è una dura richiesta. Queste richieste noteranno la data, i richiedenti’ Nome e le loro informazioni di contatto. Il tuo obiettivo è di non avere troppe richieste difficili in un breve periodo di tempo: sembra ai finanziatori come se tu’fare acquisti per il credito (e potrebbe finire sopra la testa molto rapidamente).
6. I tuoi tassi di interesse e eventuali sanzioni sostenute sono informazioni private
Il tuo rapporto di credito nomina i tuoi conti, come carte di credito, linee di credito e pagamenti rateali come prestiti auto. Includono quando è stato aperto il conto, il suo stato con il prestatore, l’importo più alto dovuto, il saldo attualmente riportato e il numero di periodi di pagamento passati. Disserà anche la data dell’ultima attività, ad esempio quando hai effettuato un pagamento o utilizzato il conto (E.G. addebitato sulla tua carta di credito).
Non lo fa’T, tuttavia, elencare eventuali avvertenze legate a questi conti, come tassi di interesse ripidi e sanzioni sostenute a causa dei pagamenti mancati. Questi sono dettagli che sono condivisi tra te e il tuo creditore.
7. Informazioni personali – Solo ciò che fornisci viene segnalato
Il tuo rapporto di credito elencherà il tuo nome completo, indirizzo e data di nascita – IT’È fondamentale verificare che queste informazioni siano corrette, soprattutto se hai un nome comune. A volte i dettagli del tuo account potrebbero essere confusi con un’altra persona con punti identificativi simili. Nel peggiore dei casi, potresti essere vittima di un furto di identità.
Il tuo rapporto di credito potrebbe contenere anche informazioni sull’occupazione, che fornisci quando richiedi credito e ti viene chiesto per i dettagli di occupazione e salario.
Il tuo rapporto di credito ha vinto’T, tuttavia, elenca il tuo genere, razza, religione, cittadinanza, affiliazione politica, storia medica o casellari (a meno che tu non sia stato condannato per un crimine legato alle tue finanze, E.G. frode bancaria). Potrebbe elencare lo stato civile se hai fatto domanda per il credito congiunto con il tuo coniuge.
Le informazioni personali riportate sul tuo rapporto di credito saranno le informazioni fornite a un prestatore ad un certo punto. Le informazioni possono essere obsolete molto rapidamente, e.G. Se ti muovi, divorzi o cambi datori di lavoro.
Quando si tratta di sapere cosa è e cosa non è nel tuo rapporto di credito
Se tu’Resta curioso e vuoi sapere cosa è e cosa non è nel tuo rapporto di credito, ottieni una copia gratuita del tuo rapporto di credito sia da Equifax che da TransUnion. Dai un’occhiata per garantire che tutte le informazioni siano accurate. Quando riceverai il tuo rapporto di credito, verrà fornito con istruzioni speciali su come correggere gli errori, tuttavia, devono essere veri errori. Informazioni che non sono favorevoli, ma sono ancora accurate, purtroppo dovranno restare. Nessuno può averlo rimosso, quindi evita le offerte di riparazione del credito allettanti da aziende che ti dicono il contrario.
Se hai domande su come gestire i debiti elencati nel tuo rapporto di credito, contattaci per aiuto. Noi’D Sii felice di dare un’occhiata alla tua situazione e fornirti informazioni e indicazioni su come risolvere la tua situazione.
Preoccupato per il tuo credito?
Ottieni risposte da un esperto.
Se’S per mantenere, costruire o ricostruire il tuo credito, possiamo aiutarti se tu’sentirsi sopraffatto o avere domande. Uno dei nostri consulenti di credito professionale sarebbe felice di rivedere la tua situazione finanziaria con te e aiutarti a trovare la soluzione giusta per superare le tue sfide finanziarie. Parlare con i nostri consulenti certificati è sempre gratuito, confidenziale e senza obbligo.
articoli Correlati
Workshop e webinar
Di persona o online, conoscere credito, debito e denaro. Fai domande e ottieni i migliori consigli!
Ricostruisci il tuo credito
Ci vuole tempo per ricostruire il tuo punteggio di credito e il rating complessivo. Ecco 5 passaggi per renderlo più semplice.
Prestiti di credito cattivi
Ci sono modi per uscire dal debito senza un prestito ad alto interesse, anche se tu’Ve ha un cattivo credito.
Questa pagina è stata utile?
grazie per averci fatto sapere.
7 Bills mancate e cosa fanno al tuo punteggio di credito
Mantenere un buon punteggio di credito può sembrare una partita a volte.
Le agenzie di segnalazione del credito algoritmi come l’uso di Equifax per la valutazione della merito creditizia sono riservate, rendendo le conseguenze della mancanza di una fattura o assumere più debiti per prevedere.
Tuttavia, dicono gli esperti, alcuni pagamenti mancati possono causare gravi danni al tuo punteggio di credito, soprattutto se tu’Ve ne ho uno sano.
In generale, un pagamento in ritardo da qualcuno con un punteggio di 700 e oltre comporterà un calo significativo e continuerà a cadere con i successivi pagamenti in ritardo, afferma Eric Espinoza, direttore della ricerca e della difesa dei partner finanziari del vicinato a New York.
“Più sei più alto, più è difficile’cadrà in termini di punteggio,” lui dice.
Ci sono altri fattori che incidono sul tuo punteggio di credito, come la durata della tua storia creditizia e il numero di conti che hai aperto. Le cadute percentuali esatte sono difficili da individuare, ma ci sono alcune verità che si applicano alla maggior parte delle persone.
Annunci per denaro. Potremmo essere compensati se fai clic su questo annuncio. Anno Domini
Per una migliore salute finanziaria, conosci il tuo punteggio di credito in ogni momento.
Il tuo punteggio di credito influisce su molti aspetti della tua vita. Per scoprire se il tuo punteggio è stato interessato ultimamente, fai clic sul tuo stato ora.
9 cose che sorprendentemente non influenzono il tuo credito
C’è molto che va sul tuo rapporto di credito: è una vera e propria pagella per la tua vita finanziaria, se lo farai.
La tua storia di prestiti paganti, indipendentemente dal fatto che tu massimi la tua carta di credito e per quanto tempo hai avuto conti diversi, più una miriade di altri dettagli relativi alla tua storia finanziaria sono sul tuo rapporto e può influire sul tuo punteggio di credito e l’accesso al credito.
Ma ci sono molte altre cose che tradizionalmente non si sono fatte strada sul tuo rapporto di credito, anche se avresti potuto supporre (o speravano). Pratiche responsabili come il pagamento sempre dell’affitto in tempo praticamente non riconosciuti. Il rovescio della medaglia, ci sono alcune informazioni negative che potresti pensare potrebbero danneggiare il tuo credito ma in realtà non ha alcuna influenza su di esso.
C’è una spinta in questo momento a considerare più tipi di informazioni (come i pagamenti delle bollette e delle bollette) quando si calcolano i punteggi del credito come un modo per portare nella piega più persone che hanno poco o nessuna storia creditizia tradizionale. Ad esempio, Fair Isaac Co, che calcola il punteggio FICO utilizzato in circa il 90% delle decisioni sui prestiti dei consumatori, sta attualmente testando un punteggio alternativo che renderebbe milioni di persone in più.
Anche i finanziatori alternativi (come serio, in sospeso e pavimenti) sono proliferati, il che tiene in considerazione tonnellate più informazioni quando si valutano un potenziale mutuatario.
Quindi cosa è stato lasciato fuori dall’equazione del punteggio di credito tradizionale? Ecco alcune delle cose più sorprendenti:
1. Quanti soldi guadagni. Da nessuna parte sul tuo rapporto di credito troverai il tuo stipendio. Né uno stipendio elevato significa che hai un buon punteggio di credito o uno stipendio basso significa che il tuo punteggio di credito è in bagno.
Tuttavia, il tuo reddito può influire indirettamente al tuo accesso al credito e al punteggio di credito.
Ad esempio, un fornitore di carte di credito ti chiederà il tuo reddito. Quindi lo useranno insieme al tuo rapporto di credito per decidere se darti o meno una carta e quali saranno i termini. Un reddito più elevato in relazione ai tuoi debiti potrebbe offrirti un limite di credito più elevato, poiché la banca è più probabile che tu sia in grado di rimborsare ciò che spendi.
Con un reddito più elevato, hai anche maggiori probabilità di avere più tempo a mantenere la tua casa finanziaria in ordine. Avendo un reddito sufficiente per pagare sempre le tue carte di credito e prestiti in tempo, ad esempio, stai aiutando il tuo punteggio di credito.
2. Il tuo patrimonio netto. Non importa se hai un conto di risparmio fuori misura e portafoglio di investimenti, le chiavi di una dimora da un milione di dollari nel paese e uno yacht da 50 piedi. Importa se hai preso prestiti per bankroll uno stile di vita sontuoso e hai avuto un track record perfettamente per effettuare pagamenti. (Vedi: 7 modi in cui stai rovinando il tuo punteggio di credito)
3. Un diploma di Ivy League (o la sua mancanza). Non c’è posto sul tuo rapporto di credito in cui troverai la tua alma mater, non importa quanto prestigioso. Troverai il nome del tuo datore di lavoro, ma ciò non verrà anche preso in considerazione nel tuo punteggio di credito. (Queste cose, tuttavia, contano per alcuni di quei finanziatori alternativi.)
4. La tua carta di debito. Quando si utilizza una carta di debito o una carta prepagata, la tua attività non viene segnalata agli uffici di credito e quindi non aiuta a costruire il tuo credito. Assegni e contanti non contano neanche. Solo iscriversi a una carta di credito e dimostrando che puoi usarla in modo responsabile migliorerai il tuo punteggio di credito semplicemente pagando le cose.
Le carte di debito “possono sembrare e sembrare una carta di credito e puoi usarla in modo simile, ma è qui che finiscono le somiglianze”, afferma Bruce McClary alla National Foundation for Credit Counselling. Questo perché stai usando i soldi che hai già. Per alcuni, questo è intenzionale e un mezzo per tenere sotto controllo ed evitare di cadere in debito. Tuttavia, per costruire il tuo punteggio di credito, devi dimostrare che puoi gestire responsabilmente il credito che ti viene esteso, ad esempio, tramite una carta di credito.
5. Pagando l’affitto e altre fatture in tempo. Se paghi il tuo padrone di casa in tempo ogni mese e molto tempo fa automatizzato il tuo cellulare, i servizi pubblici e le fatture via cavo/Internet per garantire pagamenti in tempo, congratulazioni. Sei finanziariamente responsabile. Tuttavia, non sta aiutando il tuo credito.
“Il più grande presupposto che penso che le persone facciano a quali benefici il loro credito è l’affitto e le utility, sebbene nessuno dei due si presenta nel loro rapporto di credito”, afferma Ken Chaplin, dirigente del Credit Bureau Transunion.
“La realtà è che questi account sono invisibili mentre fai la cosa giusta e paghi in tempo ogni mese”, afferma McClary. “È quando le cose scendono dai binari, improvvisamente vedrai l’impatto.”
Quando smetti di effettuare pagamenti, ciò che accade è che le fatture non pagate vanno nelle collezioni. Queste informazioni vengono quindi instradate sul tuo rapporto di credito. Non lasciarti ingannare nel pensare al momento in cui paghi le collezioni che la imperfezione scomparirà dal tuo rapporto. I casi di raccolte in genere rimangono sul rapporto per sette anni, abbassando il punteggio e fungendo da bandiera rossa ai futuri finanziatori.
6. Receiing welfare. Ottenere assistenza governativa – come ricevere buoni pasto o essere invalido – non ha alcuna influenza sul tuo credito e non si presenta al tuo rapporto.
7. Non pagare lo zio Sam in tempo. Il pagamento delle tasse in ritardo non comporterà immediatamente alcun danno al tuo credito.
Ma una volta che l’IRS ti denuncia come delinquente e impone un privilegio fiscale, sei nei guai. “Questo può essere devastante. Questo è un debito da cui non puoi allontanarti. Ti seguiranno finché non lo pagherai “, dice McClary, che dice che un privilegio fiscale può avere un” bilancio grave “sul tuo punteggio di credito.
8. Andare in prigione. Se vieni inviato allo Slammer, il tuo punteggio di credito rimarrà intatto.
Tuttavia, mentre il tuo casellario giudiziario è in genere ignorato, i giudizi civili possono e apparire nel tuo rapporto di credito. Ciò include tutto, dai fallimenti e dai privilegi fiscali ai giudizi monetari e pagamenti in ritardo di mantenimento dei figli in alcuni stati.
“Se spari a qualcuno e vai in prigione, il fatto che tu abbia commesso un omicidio e sei stato dichiarato colpevole non si presenterà”, afferma McClary. “Ma se la famiglia di quella persona si volgesse e ti facesse causa per danni, questo sarebbe visualizzato.”
Il suo miglior consiglio: ripagare questi debiti rapidamente. Anche se tossisci il denaro il giorno stesso sei in tribunale, si apparirà comunque sul tuo rapporto. Ma generalmente questo tipo di informazioni viene rimosso dopo sette anni se viene pagato. Se non viene pagato, potrebbe indugiare per molto più tempo. Inoltre, in alcuni stati, i tuoi salari potrebbero essere guarniti se non ti fai avanti con ciò che devi.
9. Controllando il tuo rapporto di credito. Ripeti dopo di me: controllare il tuo rapporto di credito non ha alcun impatto sul tuo punteggio di credito.
Un’indagine fatta da te (noto come “inchiesta soft”) non viene presa in considerazione nel tuo punteggio di credito. Né le altre richieste morbide, come quelle che generano la carta di credito “pre-approvata” che ti ottiene per posta.
È un malinteso comune che lo fanno. La verità è che il tuo punteggio è influenzato solo quando un prestatore controlla la tua direzione, rendendo quella che viene chiamata una “richiesta difficile.”Questo accade quando richiedi credito, come un mutuo, un prestito auto o una carta di credito. Anche così, il danno è “molto, molto minore”, dice Chaplin e scomparirà del tutto dai tuoi rapporti dopo tre mesi circa.
Ciò che è importante ricordare del tuo punteggio di credito è lo scopo stesso, che è dare ai potenziali finanziatori un senso del tuo livello di rischio come potenziale mutuatario. Per questo motivo, il tuo rapporto di credito si occupa solo di scenari in cui devi denaro e il tuo track record di rimborsare quei soldi indietro.
Le informazioni che atterrano sui tuoi rapporti di credito-ne hai uno da ciascuno dei tre grandi uffici di credito, TransUnion, Experian ed Equifax-vengono utilizzate per calcolare il tuo importante punteggio di credito importante. Questo è il numero a tre cifre che determina non solo la tua capacità di eliminare le carte di credito e i prestiti, ma anche i tassi di interesse che ti viene offerto. Può persino avere un impatto sul fatto che tu ottenga un lavoro o un appartamento.
Per capire cosa c’è sui tuoi rapporti di credito, puoi richiedere uno all’anno da ciascuno degli uffici di AnnualcrediTreTeport.com gratuitamente. Ci sono anche una manciata di siti che offrono punteggi di credito gratuiti.
Altro da Forbes:
Quali fatture mensili influiscono sul tuo punteggio di credito?
Nota editoriale: il contenuto di questo articolo si basa solo sulle opinioni e sulle raccomandazioni dell’autore. Potrebbe non essere stato rivisto, commissionato o altrimenti approvato da nessuno dei nostri partner di rete.
Pagare le bollette in tempo è il passo più importante che puoi fare per costruire un forte punteggio di credito. Maggiore è il tuo punteggio, più è probabile che tu sia tu’LL si qualifica per i migliori prodotti ai tassi più bassi.
Non tutte le fatture, tuttavia, influenzeranno il tuo punteggio di credito. Solo quei pagamenti mensili segnalati ai tre uffici di credito nazionali (Equifax, Experian e TransUnion) possono farlo. In genere, i pagamenti per auto, mutui e carte di credito contano per il tuo punteggio di credito, mentre le fatture che ti addebitano un servizio o un’utilità in genere Don’T.
Su questa pagina
- Affitto
- Bollette, cavi, internet e telefoni
- Pagamenti assicurativi
- Pagamenti dell’auto
- Pagamenti del mutuo
- Pagamenti con carta di credito
Affitto
Voi’D Pensa che pagare l’affitto in tempo aumenterebbe il tuo punteggio di credito. Tradizionalmente, però, i pagamenti in tempo di affitto HAVE’Sono stato segnalato ai tre uffici di credito e quindi non ho alcun impatto sul tuo punteggio.
Questo sta iniziando a cambiare. Equifax, Experian e TransUnion ora includeranno pagamenti in affitto nei rapporti di credito, ma IT’è all’altezza del proprietario o della società di gestione della proprietà per segnalare tali pagamenti agli uffici. Se scelgono di non farlo, i pagamenti in affitto continueranno a non avere alcun effetto sul tuo punteggio. Experian ti consiglia di chiedere alla tua società di gestione della proprietà o al proprietario se segnalano pagamenti in affitto agli uffici. Se indossano’t, puoi iscriverti a un servizio che, come Renttrack o Payyourrent, che generalmente addebiterà una commissione.
Bollette, cavi, internet e telefoni
Pagare le bollette o le bollette relative a cavo, Internet e telefono in genere vinto’t Aiuta il tuo punteggio di credito. Quello’s perché questi tipi di aziende in genere non donano’T Report Pagamenti agli uffici di credito.
Ma anche questo sta iniziando a cambiare. Experian Boost è un servizio relativamente nuovo che aggiunge i pagamenti di utilità e telecomunicazioni al tuo rapporto di credito collegandosi ai conti bancari online.
Tieni presente: solo perché un conto non lo fa’T influenza direttamente il tuo punteggio di credito non è un motivo per prenderlo alla leggera. Miss troppi pagamenti e il tuo creditore potrebbe inviare il tuo account a un’agenzia di raccolta. Avere un account in collezioni verrà visualizzato sul tuo rapporto di credito e abbassare il punteggio di credito. E anche se paghi il debito, rimane un avviso di riscossione sui rapporti di credito per sette anni.
Pagamenti assicurativi
I tuoi pagamenti mensili per la vita, l’auto, gli affittuari, i proprietari di case e l’assicurazione sanitaria possono danneggiare il tuo punteggio se paghi in ritardo, ma hanno vinto’T Aiuta se paghi in tempo poiché in genere non sono segnalati agli uffici di credito.
Non vuoi rimanere indietro sui pagamenti assicurativi. Se i tuoi assicuratori ti lasciano cadere dalla loro copertura, potresti trovarti nel dolore finanziario a causa di incidenti o costi medici. E se un incendio dovesse distruggere i tuoi oggetti domestici? Senza un’assicurazione, potresti ritrovarti a correre un debito per sostituire mobili, abbigliamento ed elettronica.
Pagamenti dell’auto
I pagamenti effettuati sui tuoi veicoli sono segnalati ai tre uffici di credito. Se lo paghi in tempo ogni mese, il tuo punteggio di credito riceverà una spinta. Se tu’relazionare? Anche un pagamento mancato può causare il calo di un punteggio di credito elevato di punti a tripla cifra.
Un pagamento in ritardo sul tuo prestito auto rimane sul tuo rapporto di credito per sette anni. Ciò significa che i finanziatori vedono quel pagamento mancato ogni volta che richiedi un prestito. Ciò potrebbe comportare un rifiuto o tassi di interesse più elevati.
La buona notizia è che un pagamento potrebbe non essere ufficialmente segnalato in ritardo agli uffici di credito fino a quando non sarà in ritardo di almeno 30 giorni. Quindi se tu’è in ritardo sul pagamento dell’auto di sole due settimane? Effettuare immediatamente quel pagamento per salvare il punteggio di credito.
Pagamenti del mutuo
Il pagamento del mutuo mensile è un’altra fattura importante da pagare sempre in tempo. Per uno, viene segnalato agli uffici di credito e ha un impatto significativo sul tuo punteggio di credito. Ancora più importante, se ti reca troppo indietro sui pagamenti, il prestatore potrebbe iniziare un procedimento di preclusione, che alla fine potrebbe portare alla perdita della tua casa. I pignoramenti rimarranno sul tuo rapporto di credito per sette anni e causerà il crollo del punteggio di credito.
Pagamenti con carta di credito
I pagamenti effettuati sulle tue carte di credito sono anche segnalati agli uffici di credito e possono avere un grande impatto sul tuo punteggio. E ricorda che il tuo fornitore di carte di credito potrebbe addebitarti una penalità per aver effettuato un pagamento in ritardo, forse sellarti con un tasso di interesse di penalità elevato, che può sommarsi rapidamente a qualsiasi saldo’re carrente.