


La retribuzione bonus viene tassata più in alto
Come i bonus sono tassati
Una stella a cinque puntate
Aliquota fiscale bonus: come vengono tassati i bonus, chi paga?
I bonus sono considerati salari supplementari dall’IRS. Esistono due modi in cui il tuo datore di lavoro può calcolare quanto trattenere dal tuo assegno.
Sabrina Parys è una specialista di gestione dei contenuti nel team di tasse e investimenti a Nerdwallet, dove gestisce e scrive contenuti sulle imposte sul reddito personale. La sua esperienza precedente include cinque anni come redattore di copie ed editore associato in editoria accademica ed educativa. Ha sede a Brooklyn, New York.
Aggiornato il 20 aprile 2023
Arielle O’Shea guida il team di investimenti e tasse a Nerdwallet. Ha coperto la finanza personale e gli investimenti per oltre 15 anni ed è stata scrittrice e portavoce senior presso Nerdwallet prima di diventare un editore assegnazione. In precedenza, è stata ricercatore e giornalista per la guida e autrice della finanza personale Jean Chatzky, un ruolo che includeva lo sviluppo di programmi di educazione finanziaria, intervistando esperti in materia e contribuendo a produrre segmenti televisivi e radiofonici. Arielle è apparso nello show “Today”, NBC News e “World News Tonight” della ABC ed è stata citata in pubblicazioni nazionali tra cui il New York Times, Marketwatch e Bloomberg News. Ha sede a Charlottesville, in Virginia.
Lei Han, ph.D., è professore associato di contabilità presso la Niagara University di New York occidentale e un CPA con licenza statale di New York. Ha ottenuto il suo pH.D. in contabilità con un minore in finanza presso l’Università del Texas ad Arlington. La sua esperienza di insegnamento è contabilità avanzata e contabilità governativa e non profit. È membro dell’American Accounting Association e della New York State Society of Certified Public Accountants.
A Nerdwallet, i nostri contenuti passano attraverso un rigoroso processo di revisione editoriale. Abbiamo una tale fiducia nei nostri contenuti accurati e utili che abbiamo permesso agli esperti esterni ispezionare il nostro lavoro.
Molti o tutti i prodotti presenti qui sono dei nostri partner che ci compensano. Questo influenza quali prodotti scriviamo e dove e come il prodotto appare in una pagina. Tuttavia, ciò non influenza le nostre valutazioni. Le nostre opinioni sono le nostre. Ecco un elenco dei nostri partner ed ecco come facciamo soldi.
Takeaway nerd
- I bonus sono considerati salari supplementari.
- I datori di lavoro possono utilizzare uno dei due metodi per trattenere le tasse su un bonus: percentuale o aggregazione.
- I bonus inferiori a $ 1 milione sono generalmente tassati con un tasso piatto del 22% quando viene applicato il metodo di ritenuta percentuale.
Più come questa tasse
Guadagnare un bonus può sembrare una meritata ricompensa. Dopotutto, chi non vuole una pacca sulla spalla, oltre a qualche denaro extra da fare per un acquisto di benessere? Ma potresti avere una sorpresa quando arriva la busta paga e ti rendi conto: “Aspetta un minuto – anche questo viene tassato?”
I bonus sono effettivamente tassati. E come vengono tagliati e tagliati a dadini dipende da alcune cose, incluso il metodo di calcolo del datore di lavoro.
Ecco una guida su come i bonus sono tassati, i due metodi che i datori di lavoro possono utilizzare per calcolare la ritenuta e alcuni suggerimenti per ridurre al minimo l’impatto fiscale di un bonus.
Cos’è un bonus?
Un bonus è una forma di compensazione assegnata a un lavoratore a discrezione di una società. I bonus sono generalmente somme forfettarie che vengono pagate oltre allo stipendio o ai salari esistenti di un lavoratore.
Molto spesso, i bonus sono distribuiti in occasioni speciali (e.G., una vacanza) o integrato in determinati piani di compensazione (e.G., Per raggiungere un obiettivo di vendita trimestrale). Altri tipi includono bonus annuali, meriti, referral, accesso e conservazione.
Come vengono tassati i bonus?
L’IRS vede qualsiasi bonus che ricevi come reddito. [0]
A breve termine, ciò significa che un pezzo di quel bonus verrà trattenuto dal tuo assegno dal tuo datore di lavoro per le tasse. Potrebbe anche essere necessario pagare le tasse statali e le tasse Medicare e di sicurezza sociale (chiamate anche tasse FICA) sul bonus.
A lungo termine, il bonus verrà aggiunto al tuo reddito totale per l’anno. L’importo totale che hai ricevuto in bonus per l’anno sarà combinato con altri redditi guadagnati ed elencato nella casella 1 del tuo W-2.
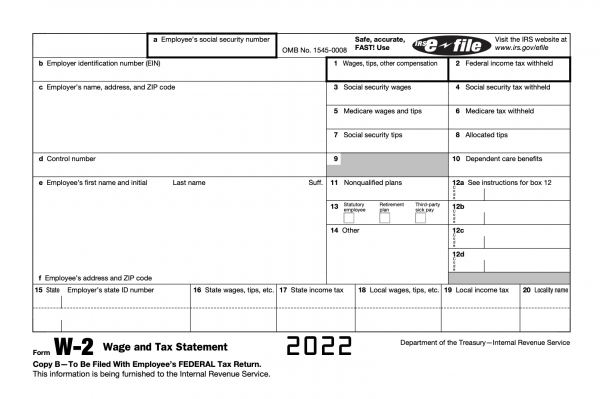
Quando arriva il momento di presentare le tasse annuali, il tuo reddito totale, incluso il bonus, viene tassato in base alla tua aliquota fiscale effettiva. I datori di lavoro trattengono le tasse sulla busta paga durante tutto l’anno per pagarsi in modo da tassa per tuo conto. Se hai abbastanza trattenuto, non dovrai nulla. Se hai trattenuto troppo o troppo poco, ciò potrebbe significare una fattura fiscale o un rimborso.
La pianificazione fiscale ha reso facile
C’è ancora tempo per fare le tasse bene con l’imposta di imbracatura.
Visita l’imposta sull’imbracatura
Ritenuta alla fonte fiscale sui bonus
A differenza del tuo reddito regolare, i bonus di grumi IRS (e altre cose come la retribuzione e la commissione) in una categoria chiamata “salari supplementari.”[0]
Servizio di entrate interne. Guida fiscale del datore di lavoro (circolare E). Accesso al 7 marzo 2022.
E questo è spesso dove si inserisce la confusione.
Il tuo datore di lavoro può utilizzare due metodi diversi per calcolare la ritenuta sul bonus. In altre parole, il tuo datore di lavoro riesce a scegliere come vuole fare la matematica sulla busta paga.
Domande:
- Quali sono i bonus considerati dall’IRS?
- Quanti modi ci sono per i datori di lavoro per calcolare la ritenuta alla fonte su un bonus?
- Qual è l’aliquota fiscale piatta per bonus inferiori a $ 1 milione con il metodo di ritenuta percentuale?
- Sono bonus tassati?
- Cos’è un bonus?
- Quando l’IRS considera un bonus come reddito?
- Cosa succede al bonus a breve termine?
- Quali altre tasse potrebbero applicarsi al bonus?
- Cosa succede al bonus a lungo termine?
- Come è il reddito totale, incluso il bonus, tassato?
- Cosa contiene la scatola 1 sul tuo W-2?
- Cosa può derivare troppo o troppo poco trattenere?
- In quale categoria IRS mette bonus?
- Quanti metodi possono utilizzare i datori di lavoro per calcolare la ritenuta sui bonus?
- Qual è la responsabilità del datore di lavoro quando si tratta di scegliere un metodo per trattenere le tasse sui bonus?
I bonus sono considerati salari supplementari.
I datori di lavoro possono utilizzare uno dei due metodi per trattenere le tasse su un bonus: percentuale o aggregazione.
I bonus inferiori a $ 1 milione sono generalmente tassati con un tasso piatto del 22% quando viene applicato il metodo di ritenuta percentuale.
Sì, i bonus sono tassati.
Un bonus è una forma di compensazione assegnata a un lavoratore a discrezione di una società.
L’IRS vede qualsiasi bonus che ricevi come reddito.
A breve termine, un pezzo del bonus verrà trattenuto dal tuo assegno dal tuo datore di lavoro per le tasse.
Potrebbe anche essere necessario pagare le tasse statali e le tasse Medicare e di sicurezza sociale (chiamate anche tasse FICA) sul bonus.
A lungo termine, il bonus verrà aggiunto al tuo reddito totale per l’anno.
Quando arriva il momento di presentare le tasse annuali, il tuo reddito totale, incluso il bonus, viene tassato in base alla tua aliquota fiscale effettiva.
L’importo totale che hai ricevuto in bonus per l’anno sarà combinato con altri redditi guadagnati ed elencato nella casella 1 del tuo W-2.
Se hai trattenuto troppo o troppo poco, ciò potrebbe significare una fattura fiscale o un rimborso.
A differenza del tuo reddito regolare, i bonus di grumi IRS (e altre cose come la retribuzione e la commissione) in una categoria chiamata “salari supplementari.”
I datori di lavoro possono utilizzare due metodi diversi per calcolare la ritenuta sul bonus.
Il tuo datore di lavoro può scegliere come vuole fare i conti sulla busta paga.
Come i bonus sono tassati
Una stella a cinque puntate
Aliquota fiscale bonus: come vengono tassati i bonus, chi paga?
I bonus sono considerati salari supplementari dall’IRS. Esistono due modi in cui il tuo datore di lavoro può calcolare quanto trattenere dal tuo assegno.
Sabrina Parys
Specialista di gestione dei contenuti | Tasse, investimenti
Sabrina Parys è una specialista di gestione dei contenuti nel team di tasse e investimenti a Nerdwallet, dove gestisce e scrive contenuti sulle imposte sul reddito personale. La sua esperienza precedente include cinque anni come redattore di copie ed editore associato in editoria accademica ed educativa. Ha sede a Brooklyn, New York.
Aggiornato il 20 aprile 2023
Arielle O’Shea
Editor di assegnazione del lead | Pianificazione della pensione, gestione degli investimenti, conti di investimento
Arielle o’Shea guida il team di investimenti e tasse a Nerdwallet. Ha coperto la finanza personale e gli investimenti per oltre 15 anni ed è stata scrittrice e portavoce senior presso Nerdwallet prima di diventare un editore assegnazione. In precedenza, è stata ricercatore e giornalista per la guida e autrice della finanza personale Jean Chatzky, un ruolo che includeva lo sviluppo di programmi di educazione finanziaria, intervistando esperti in materia e contribuendo a produrre segmenti televisivi e radiofonici. Arielle è apparso nello show “Today”, NBC News e “World News Tonight” della ABC ed è stata citata in pubblicazioni nazionali tra cui il New York Times, Marketwatch e Bloomberg News. Ha sede a Charlottesville, in Virginia.
Lei Han
Professore di contabilità
Lei Han, ph.D., è professore associato di contabilità presso la Niagara University di New York occidentale e un CPA con licenza statale di New York. Ha ottenuto il suo pH.D. in contabilità con un minore in finanza presso l’Università del Texas ad Arlington. La sua esperienza di insegnamento è contabilità avanzata e contabilità governativa e non profit. È membro dell’American Accounting Association e della New York State Society of Certified Public Accountants.
A Nerdwallet, i nostri contenuti passano attraverso un rigoroso processo di revisione editoriale. Abbiamo una tale fiducia nei nostri contenuti accurati e utili che abbiamo permesso agli esperti esterni ispezionare il nostro lavoro.
Molti o tutti i prodotti presenti qui sono dei nostri partner che ci compensano. Questo influenza quali prodotti scriviamo e dove e come il prodotto appare in una pagina. Tuttavia, ciò non influenza le nostre valutazioni. Le nostre opinioni sono le nostre. Ecco un elenco dei nostri partner ed ecco come facciamo soldi.
Takeaway nerd
- I bonus sono considerati salari supplementari.
- I datori di lavoro possono utilizzare uno dei due metodi per trattenere le tasse su un bonus: percentuale o aggregazione.
- I bonus inferiori a $ 1 milione sono generalmente tassati con un tasso piatto del 22% quando viene applicato il metodo di ritenuta percentuale.
Più come questa tasse
Guadagnare un bonus può sembrare una meritata ricompensa. Dopotutto, chi non vuole una pacca sulla spalla, oltre a qualche denaro extra da fare per un acquisto di benessere? Ma potresti avere una sorpresa quando arriva la tua busta paga e ti rendi conto, “Aspetta un minuto – anche questo viene tassato?”
I bonus sono effettivamente tassati. E come vengono tagliati e tagliati a dadini dipende da alcune cose, incluso il metodo di calcolo del datore di lavoro.
Qui’S Una guida su come i bonus sono tassati, i due metodi che i datori di lavoro possono utilizzare per calcolare la ritenuta e alcuni suggerimenti per ridurre al minimo l’impatto fiscale di un bonus.
Cos’è un bonus?
Un bonus è una forma di compensazione assegnata a un lavoratore a discrezione di una società. I bonus sono generalmente somme forfettarie che vengono pagate oltre allo stipendio o ai salari esistenti di un lavoratore.
Molto spesso, i bonus sono distribuiti in occasioni speciali (e.G., una vacanza) o integrato in determinati piani di compensazione (e.G., Per raggiungere un obiettivo di vendita trimestrale). Altri tipi includono bonus annuali, meriti, referral, accesso e conservazione.
Come vengono tassati i bonus?
L’IRS vede qualsiasi bonus che ricevi come reddito. [0]
A breve termine, ciò significa che un pezzo di quel bonus verrà trattenuto dal tuo assegno dal tuo datore di lavoro per le tasse. Potrebbe anche essere necessario pagare le tasse statali e le tasse Medicare e di sicurezza sociale (chiamate anche tasse FICA) sul bonus.
A lungo termine, il bonus verrà aggiunto al tuo reddito totale per l’anno. L’importo totale che hai ricevuto in bonus per l’anno sarà combinato con altri redditi guadagnati ed elencato nella casella 1 del tuo W-2 .
Quando arriva il momento di presentare le tasse annuali, il tuo reddito totale, incluso il bonus, viene tassato in base alla tua aliquota fiscale effettiva. I datori di lavoro trattengono le tasse sulla busta paga durante tutto l’anno per pagarsi in modo da tassa per tuo conto. Se hai abbastanza trattenuto, non dovrai nulla. Se hai trattenuto troppo o troppo poco, ciò potrebbe significare una fattura fiscale o un rimborso.
La pianificazione fiscale ha reso facile
C’è ancora tempo per fare le tasse bene con l’imposta di imbracatura.
Visita l’imposta sull’imbracatura
Ritenuta alla fonte fiscale sui bonus
A differenza del tuo reddito regolare, i bonus di grumi IRS (e altre cose come la retribuzione e la commissione) in una categoria chiamata “salari supplementari.”[0]
Servizio di entrate interne . Guida fiscale del datore di lavoro (circolare E). Accesso al 7 marzo 2022.
E questo è spesso dove si inserisce la confusione.
Il tuo datore di lavoro può utilizzare due metodi diversi per calcolare la ritenuta sul bonus. In altre parole, il tuo datore di lavoro riesce a scegliere come vuole fare la matematica sulla busta paga. Il modo in cui quei numeri si scricchiolano può avere un impatto su due cose: quanta parte del bonus vedrai effettivamente sulla busta paga e sulla tua responsabilità fiscale complessiva per l’anno.
I due metodi che l’IRS consente di calcolare la ritenuta per bonus e altre forme di reddito supplementare sono il metodo percentuale e il metodo aggregato .
1. Il metodo percentuale
Se ricevi un bonus separatamente dal tuo normale stipendio, il tuo datore di lavoro sta probabilmente utilizzando il metodo percentuale per calcolare quanta imposta per trattenere il bonus.
I tuoi bonus totali per l’anno vengono tassati a un tasso piatto del 22% se sono inferiori a $ 1 milione.
Se i tuoi bonus totali sono superiori a $ 1 milione, i primi $ 1 milione vengono tassati al 22%e ogni dollaro oltre che viene tassato al 37%. Il tuo datore di lavoro deve utilizzare il metodo percentuale se il bonus è di oltre $ 1 milione.
Come funziona:
Ryan riceve un bonus di $ 2.000. Quel bonus viene tassato al 22%, con conseguente trattenuta di $ 440 del bonus per le tasse.
$ 2.000 x 0.22 = $ 440.
Julia riceve $ 1.5 milioni di bonus quest’anno. I primi $ 1 milione vengono tassati al 22% e i restanti $ 500.000 vengono tassati al 37%, risultando in $ 405.000 trattenuti per le tasse.
$ 1.000.000 x 0.22 = $ 220.000
$ 500.000 x 0.37 = $ 185.000
$ 220.000 + $ 185.000 = $ 405.000
Vantaggio: il vantaggio di questo metodo percentuale è che è relativamente facile per il datore di lavoro, quindi vedrai spesso le tasse trattenute in questo modo sui bonus.
Straviazione: lo svantaggio di questo metodo è che l’aliquota fiscale effettiva della maggior parte delle persone non è del 22%. Se sei in una fascia fiscale più elevata, c’è la possibilità che non abbastanza del tuo bonus sia stato trattenuto per le tasse, il che può portare a una fattura fiscale a sorpresa alla fine dell’anno. D’altra parte, se sei in una fascia fiscale federale inferiore, il tuo bonus potrebbe essere tassato a un’aliquota più elevata rispetto al reddito normale. Ciò significa che più del tuo bonus verrà trattenuto, ma potresti ottenere un rimborso fiscale quando si presenta.
2. Il metodo aggregato
Il metodo aggregato è il secondo modo in cui i datori di lavoro possono calcolare le tasse trattenute su un bonus. Ciò si verifica spesso quando il tuo datore di lavoro raggruppa il bonus e i salari regolari in una busta paga.
Il tuo bonus e il tuo reddito/salari regolari sono combinati in uno stipendio.
Il tuo dipartimento delle buste paga trattenerà le tasse sull’intero pagamento aggregato alla stessa aliquota. Tale ritenuta al tasso dipende dallo stato di deposito e dalle informazioni fornite sul tuo W4.
Come funziona:
Michael’S lo stato di deposito è single. I suoi salari bisettimanali regolari sono $ 2.000. Durante questo periodo di paga, ha anche ricevuto un bonus di $ 550, che il suo datore di lavoro ha raggruppato insieme al suo reddito regolare.
$ 2.000 (salari regolari) + $ 550 (bonus) = $ 2,550 Totale guadagni bisettimanali.
Secondo la tabella di ritenuta alla staffa salariale dell’IRS, [0]
La busta paga da $ 2,550 di Michael innesca una ritenuta standard di $ 267.
Vantaggio: sebbene non sia perfetto, il metodo aggregato ha maggiori possibilità di garantire che stai trattenendo abbastanza da coprire la tua responsabilità fiscale. Traduzione: lì’s una piccola possibilità di una fattura fiscale a sorpresa a causa del tuo bonus.
Straviato: richiede più lavoro per calcolare il datore di lavoro – ed è ancora possibile trattenere troppo, il che potrebbe significare un morso più grande dal tuo businessumi del necessario del necessario. Ma, il lato positivo, ti dà una migliore possibilità di avere una trattenuta accurata per l’anno, o forse un rimborso.
Aggregato vs. Metodo percentuale
La linea di fondo è che né l’aggregato né il metodo percentuale sono una scienza esatta. Indipendentemente dal metodo di calcolo, tieni d’occhio le trattenute totali per l’anno se si ottiene un bonus. Se hai la sensazione di quale sarà il tuo reddito totale, puoi armeggiare con il tuo W-4 e adeguare la trattenuta per uscire davanti alle cose prima dell’ora fiscale.
Come ridurre al minimo l’impatto fiscale di un bonus
1. Rivedi il tuo W-4
Poiché i bonus possono verificarsi in qualsiasi momento durante l’anno, vengono aggiunti al tuo stipendio frammentario. E questo può gonfiare i tuoi guadagni o addirittura spingere una parte del tuo reddito in una nuova fascia fiscale, aumentando la responsabilità fiscale.
Prima o dopo il bonus è stato pagato, potrebbe valere la pena fare un po ‘di manutenzione sul modulo W-4 per regolare le trattenute. Immaginare quanto trattenere può essere complicato, ma il nostro calcolatore W-4 può aiutarti a capire se sei in pista per dover, ottenere un rimborso o a zero la tua responsabilità fiscale. Un po ‘di armeggiare può fare molto per tenere a bada una fattura fiscale.
2. Assicurati che il tuo bonus sia effettivamente tassabile
Assicurati che il bonus che stai ricevendo sia in realtà . un bonus. L’IRS ha regole su ciò che considera tassabile. Cose come i biglietti occasionali per eventi, regali per le vacanze, denaro per i pasti mentre lavorano straordinari, fiori, libri e altri benefici marginali intermittenti di basso valore sono generalmente considerati non tassabili. [0]
Servizio di entrate interne . DEI MIMINIS FRGE BANDI. Accesso al 7 marzo 2022.
Ma una volta che il tuo datore di lavoro fa il denaro, ti offre una carta regalo o le mani su un regalo di alto valore, le cose diventano più oscure. Verificare con un professionista fiscale se non sei sicuro delle implicazioni fiscali di un regalo o di un premio.
3. Detrazioni fiscali
Le detrazioni fiscali sono uno dei modi più noti per ridurre il reddito imponibile e aiutarti a compensare parte della tua responsabilità fiscale. La maggior parte dei contribuenti prende la detrazione standard, ma se le spese individuali deducibili dalle tasse-come costi medici non rimborsati, donazioni o interessi ipotecari-si aggiungono a più della detrazione standard, i dettagli possono aiutarti a tagliare le tue entrate imponibili e risparmiare sulla fattura fiscale.
4. Contribuire a un conto ad anteprima fiscale
Per quanto riguarda le strategie di mitigazione delle tasse, questa potrebbe essere una vittoria per la maggior parte delle persone.
Se non hai’T ha colpito il limite di contributo annuale su un piano ad anteprima fiscale, come il tuo 401 (k), HSA o un IRA tradizionale, considera di usare il tuo bonus per un contributo qualificante. Poiché i soldi che metti su questi conti sono al lordo delle imposte, può ridurre il reddito imponibile, mettendo anche la busta paga guadagnata duramente verso un obiettivo di risparmio a lungo termine.
5. Differire il tuo bonus
Alcune persone potrebbero anche chiedere al loro datore di lavoro di differire il bonus fino all’anno successivo. È importante sottolineare che ciò non elimina le tasse dovute – difende semplicemente il pagamento delle tasse fino a una data successiva. Questa strategia potrebbe avere senso se:
Pensi che il tuo bonus spingerà una parte del tuo reddito in una fascia fiscale più elevata e hai bisogno di tempo extra per risparmiare per le tasse che potresti dover.
Pensi che il tuo reddito totale il prossimo anno sarà inferiore all’anno in corso, il che potrebbe ridurre la responsabilità fiscale.
Poiché questa può essere una strategia difficile da navigare, assicurati di consultare un professionista fiscale per assicurarti che sia la chiamata giusta per il tuo quadro finanziario.
Informazioni sull’autore: Sabrina Parys è una specialista di gestione dei contenuti presso Nerdwallet. Per saperne di più
Su una nota simile.
Home page nerdwallet
Fare tutte le mosse di denaro giusto
Carte di credito
Progetto finanziario
Notizie finanziarie
Piccola impresa
Scarica l’app
Disclaimer: Nerdwallet si impegna a mantenere le sue informazioni accurate e aggiornate. Queste informazioni possono essere diverse da quelle che vedi quando visiti un istituto finanziario, un fornitore di servizi o un prodotto specifico’S site. Tutti i prodotti finanziari, i prodotti per lo shopping e i servizi sono presentati senza garanzia. Quando si valutano le offerte, si prega di rivedere l’istituto finanziario’termini e condizioni. Le offerte prequalificate non sono vincolanti. Se trovi discrepanze con il tuo punteggio di credito o le informazioni dal tuo rapporto di credito, contatta Transunion® direttamente.
Nerdwallet confronta, inc. NMLS ID# 1617539
California: prestiti prestatori finanziari della California organizzati in base al Dipartimento per i finanziatori della protezione finanziaria e dell’innovazione della licenza #60DBO-74812
Servizi di assicurazione di proprietà e delle vittime offerti tramite Nerdwallet Insurance Services, Inc. (Licenza residente CA NO. OK92033) Licenze di proprietà e infortuni
Nerdwallet ™ | 55 Hawthorne st. – 11 ° piano, San Francisco, CA 94105
Come i bonus sono tassati
Lavorare duramente tutto l’anno per aiutare la tua azienda a raggiungere i suoi obiettivi annuali merita una ricompensa e hai sicuramente guadagnato quel bonus. Ma i bonus contano per il tuo reddito per l’anno, quindi sono soggetti alle imposte sul reddito. Continua a leggere per imparare quanta tassa puoi aspettarti di pagare sul tuo bonus e per consigli sulla riduzione della responsabilità fiscale.
SOMMARIO
Tasse fatte bene, con esperti al tuo fianco
Ottieni una consulenza illimitata, una revisione finale esperta e il tuo rimborso massimo, garantito con Basic Live Assisted .
Takeaway chiave
• Se il tuo datore di lavoro emette un controllo bonus autonomo, il tuo bonus sarà soggetto alla ritenuta fissa del 22% se è di $ 1 milione o meno per il 2022. Se il tuo bonus supera $ 1 milione, il primo $ 1 milione è soggetto al tasso forfettario del 22% e l’importo superiore a $ 1 milione è soggetto a una ritenuta fissa del 37%.
• Se il tuo datore di lavoro raggruppa il tuo bonus nella retribuzione regolare, verranno applicate le regole di ritenuta a sostegno dei salari standard, piuttosto che le regole percentuali fisse.
• Anche i bonus possono essere soggetti alle imposte sul reddito statale. Queste aliquote fiscali variano in base allo stato.
• Potrebbe essere necessario pagare il 1.45% di tassa Medicare sul tuo bonus più il 6.2% di imposta sulla previdenza sociale sull’importo dei salari, incluso il tuo bonus, che è inferiore al limite di previdenza sociale di $ 147.000 (anno fiscale 2022).
Tasse federali e statali
Mentre i bonus sono soggetti alle imposte sul reddito, l’IRS non’t Considerali salari regolari. Invece, il tuo bonus conta come salari supplementari e può essere soggetto a diverse regole di ritenuta federale. Quanto tratte dal tuo datore di lavoro dal tuo bonus dipende da diversi fattori, ma in generale se il tuo bonus è uguale o inferiore a $ 1 milione, il tuo bonus sarà soggetto a un tasso fisso del 22%.
Esempio: Se ricevi un bonus di $ 6.000 per l’anno, probabilmente avrai $ 1.320 trattenuto nelle tasse federali da inviare all’IRS ($ 6.000 x .22 = $ 1,320).
Il tuo bonus può anche essere soggetto alle tasse statali, sebbene l’aliquota di ritenuta varierà a seconda dello stato.
Se ricevi un bonus molto grande, oltre $ 1 milione, avrai un trattenuto tasse federale del 22% sul primo milione, quindi il 37% sui fondi bonus al di sopra del primo milione.
Esempio: Se avessi ricevuto un bonus di $ 2 milioni, pagheresti $ 590.000 in ritenuta federale fiscale.
- $ 1.000.000 x .22 = $ 220.000 tasse sui primi milioni
- $ 1.000.000 x .37 = $ 370.000 tasse sul secondo milione
- $ 220.000 + $ 370.000 = $ 590.000 Imposta totale
Altre passività fiscali
In alcuni casi, potresti avere ulteriori passività fiscali sul reddito dal tuo bonus. Ad esempio, probabilmente dovrai pagare:
- Il 6.2% di imposta sulla previdenza sociale su tutti i tuoi salari, incluso il bonus che scende al di sotto del limite di previdenza sociale di $ 147.000 per l’anno fiscale 2022.
- Il 1.45% di tassa Medicare.
Suggerimento per il Turbotax: Per ridurre la responsabilità fiscale, puoi investire il tuo bonus nel tuo 401 (k) o IRA. Se ti aspetti di andare in pensione o prendere un taglio di stipendio nel prossimo anno fiscale, puoi chiedere al tuo datore di lavoro di differire il bonus fino all’inizio di quell’anno, quindi è tassato a un tasso inferiore.
Incontrare le tue passività fiscali
Quando si tratta di pagare le tasse sul tuo bonus, il tuo datore di lavoro ha due opzioni: il metodo percentuale o il metodo aggregato.
Il metodo percentuale è più semplice: il tuo datore di lavoro emette il tuo bonus e trattiene le tasse al tasso forfettario del 22% – o il tasso più elevato se il tuo bonus è di oltre $ 1 milione.
Il metodo aggregato viene utilizzato quando il tuo datore di lavoro emette il tuo bonus con il pagamento salariale normale e utilizza l’importo totale per calcolare l’importo della ritenuta. Ad esempio, se normalmente trattenga il 35% della tua retribuzione per le imposte sul reddito, l’importo della ritenuta sul bonus sarebbe anche del 35%.
L’uso del metodo aggregato non significa che devi effettivamente pagare più tasse sul tuo bonus. Probabilmente ti qualificheresti per un rimborso per trattenere troppi soldi fiscali. Ma ciò significa che potresti vedere meno denaro dal tuo bonus in anticipo.
Usa questo calcolatore fiscale bonus per capire quanta tassa pagheresti sull’importo del tuo bonus usando entrambi i metodi, in modo da poter sapere esattamente quanti soldi aspettarti.
Abbassare le passività fiscali
Sebbene non puoi evitare di pagare le tasse sul tuo bonus del tutto, puoi usare saggiamente i tuoi fondi bonus per ridurre quanto dovrai al momento delle tasse. Usa i fondi per investire nel tuo 401 (k) o IRA per ottenere una riduzione fiscale.
E se ti aspetti di prendere un taglio di stipendio nel prossimo anno, ad esempio, se sei pronto a ritirarsi, basta il tuo datore di lavoro per differire il bonus fino all’anno fiscale successivo per ridurre la responsabilità fiscale complessiva.
Lascia che un esperto faccia le tue tasse per te, inizia a finire con Turbotax Live Full Service. Oppure puoi fare le tasse nel modo giusto, con esperti al tuo fianco con Turbotax Live Assisted. Presenta le tue tasse con fiducia usando TurboTax. Basta rispondere a domande semplici e noi’ti guiderà attraverso la presentazione delle tasse con fiducia. Qualunque sia il modo in cui scegli, ottieni il tuo rimborso massimo garantito.
Già un cliente TurboTax? Accedi per utilizzare il nostro calcolatore di rimborso. Abbiamo pre -riempito le tue informazioni in modo da poter calcolare rapidamente il tuo prossimo rendimento fiscale in base alle tue modifiche alla vita.
Tasse fatte bene, con esperti al tuo fianco
Ottieni una consulenza illimitata, una revisione finale esperta e il tuo rimborso massimo, garantito con Basic Live Assisted .
Ecco perché il tuo bonus è tassato così in alto
Icona e -mail una busta. Indica la possibilità di inviare un’e -mail.
Condividi icona una freccia curva che punta a destra.
Icona di Twitter un uccello stilizzato con una bocca aperta, tweet.
Twitter LinkedIn icon la parola “in”.
ICON FLIBOARD di LinkedIn A una lettera stilizzata f.
Flipboard Icona di Facebook La lettera f.
Icon e -mail di Facebook una busta. Indica la possibilità di inviare un’e -mail.
Icona del collegamento e -mail Un’immagine di un collegamento a catena. Symobilizza un URL Link del sito Web.
Questo articolo è stato esperto rivisto da Lisa Niser, EA, agente iscritto e consulente fiscale.
Esperto rivisto rivisto tramite icona di controllo un segno di spunta. Indica che il contenuto pertinente è stato rivisto e verificato da un esperto
Le nostre storie sono esaminate dai professionisti fiscali per assicurarti di ottenere le informazioni più accurate e utili sulle tue tasse. Per ulteriori informazioni, visitare il nostro consiglio di revisione fiscale.
Riscattare ora
I nostri esperti rispondono alle domande fiscali dei lettori e scrivono recensioni di prodotti imparziali (ecco come valutiamo i prodotti fiscali). In alcuni casi, riceviamo una commissione dai nostri partner; Tuttavia, le nostre opinioni sono le nostre.
- Il tuo bonus è considerato “reddito supplementare” dall’IRS e trattato in modo diverso al momento fiscale.
- Le tasse verranno trattenute dal tuo bonus in base al metodo percentuale o al metodo aggregato.
- Potresti essere in grado di compensare alcune delle tasse con detrazioni.
- Vedi le scelte di insider per le finanze personali per il miglior software fiscale.
In uno dei miei primi lavori, ho ottenuto un bonus annuale.
Non ricordo i numeri.
Quello che ricordo, tuttavia, è quanto ero sorpreso di vedere come molto meno Ho ricevuto rispetto al numero che mi è stato detto alla mia recensione di fine anno. Grazie, tasse.
So di non essere l’unico sconcertato dal caso del bonus mancante, quindi ho contattato il contabile pubblico certificato Lisa Greene-Lewis di Turbotax per chiedere: il mio bonus è tassato più in alto della mia retribuzione regolare?
Perché i bonus sono tassati così in alto?
I bonus sono tassati pesantemente a causa di ciò che viene chiamato “reddito supplementare.”Sebbene tutti i dollari guadagnati siano uguali al momento fiscale, quando vengono emessi bonus, sono considerati entrate supplementari dall’IRS e tenuti a un tasso di ritenuta più elevato.
Probabilmente è che la trattenuta stai notando su un controllo bonus rimpiccioli. I datori di lavoro prendono le tasse dal tuo assegno in due modi:
Il metodo percentuale. Questo è il metodo che il tuo datore di lavoro utilizzerà se, come ho fatto io, ricevi i tuoi soldi bonus in un assegno separato dalla busta paga. La tua azienda trattiene semplicemente l’imposta con un piatto del 22% (se viene utilizzata oltre $ 1 milione, viene utilizzata la più alta aliquota di reddito per l’anno, attualmente al 37%), per mantenere le cose facili da. Questo metodo si applica anche ad altri tipi di reddito che sono considerati supplementari, come la retribuzione di fine rapporto, le commissioni, nel tempo, ecc.
Il metodo aggregato. Questo è il metodo che il tuo datore di lavoro utilizzerà se il bonus viene aggiunto a una busta paga normale. Il tuo datore di lavoro trattenerà le tasse dal tuo bonus più i tuoi guadagni regolari in base a quello che hai condiviso con il tuo datore di lavoro sul tuo W-4. Poiché stai ricevendo più denaro del solito, il tuo datore di lavoro tratterà più denaro del solito.
In effetti, l’IRS fornisce un comodo calcolatore che capisce la ritenuta fiscale sul tuo reddito, in modo da poterti prepararti in anticipo. Greene-Lewis afferma che in alcuni casi, a seconda del reddito e dell’aliquota fiscale, potresti effettivamente riavere un po ‘di questi soldi sotto forma di un rimborso fiscale.
Il miglior software fiscale completo
Una stella a cinque puntate
Una stella a cinque puntate
Una stella a cinque puntate
Una stella a cinque puntate
Una stella a cinque puntate
4.2 su 5 stelle
Sul sito web di Turbotax
Il miglior software fiscale completo
Una stella a cinque puntate
Una stella a cinque puntate
Una stella a cinque puntate
Una stella a cinque puntate
Una stella a cinque puntate
4.2 su 5 stelle
Sul sito web di Turbotax
Il miglior software fiscale completo
Valutazione del redattore
Una stella a cinque puntate
Una stella a cinque puntate
Una stella a cinque puntate
Una stella a cinque puntate
Una stella a cinque puntate
4.2 su 5 stelle
PRO e CON CON ICON Chevron Indica una sezione o un menu espandibile o talvolta Opzioni di navigazione precedente / Next.
Controllo icona un segno di spunta. Indica una conferma dell’interazione prevista.
Buono per coloro che hanno una situazione fiscale complessa che potrebbe aver bisogno di aiuto per navigare in detrazioni e forme
Controllo icona un segno di spunta. Indica una conferma dell’interazione prevista.
Offre una guida passo-passo
Controllo icona un segno di spunta. Indica una conferma dell’interazione prevista.
Capacità di aggiornare per l’accesso istantaneo a un esperto
Icona del trattino un trattino. Spesso indica un’interazione per ridurre una sezione.
Non tutti gli utenti si qualificheranno per un’opzione di archiviazione da $ 0
Evidenzia l’icona Chevron indica una sezione o un menu espandibile o talvolta opzioni di navigazione precedente / successiva.
Maggiori informazioni
- Racconta Turbotax della tua vita e ti guiderà passo dopo passo. Salta le tue tasse con l’anno scorso’S Informazioni.
- Scatta una foto del tuo W-2 o 1099-NEC e TurboTax metterà le tue informazioni nei posti giusti.
- CompleteCheck ™ scansiona il tuo reso in modo da poterlo sicuro’S Accurato al 100%.
- Hai vinto’T paga per TurboTax fino a quando’è il momento di archiviare e te’essere pienamente soddisfatto.
- Turbotax si impegna a farti il tuo rimborso massimo, garantito.
Potresti essere in grado di compensare un grande bonus con detrazioni fiscali
Se il tuo bonus è solo poche centinaia di dollari, non c’è molto che puoi fare per le tasse. Se riceverai una notevole quantità di contanti, tuttavia, hai alcune opzioni.
“Forse puoi aumentare i tuoi risparmi per la pensione”, o, se dettati, puoi donare alla tua organizzazione benefica preferita e ottenere una detrazione, suggerisce Greene-Lewis.
“Se possiedi una casa”, dice Greene-Lewis, “puoi forse anticipare il tuo mutuo e ottenere una detrazione più grande o pagare le tue tasse sulla proprietà”, sebbene ciò sia soggetto alle limitazioni fiscali statali e locali (sale). Mentre nessuna di queste opzioni ti consente di mantenere più soldi dal tuo bonus, forniscono agevolazioni fiscali che potrebbero compensare l’imposta sul tuo bonus.
Puoi anche considerare di differire il tuo bonus a un nuovo anno fiscale
Mentre alcune persone ricevono i loro bonus a gennaio o febbraio, altri li ricevono durante le vacanze. “Molto tempo ai datori di lavoro piace pagare i bonus per le vacanze a dicembre perché sono in grado di cancellarlo se i loro libri chiudono il 31 dicembre”, spiega Greene-Lewis.
Se questo è il piano per te e il tuo bonus è abbastanza grande da spingerti in un’altra fascia fiscale, puoi anche chiedere se la tua azienda differrà il pagamento del tuo bonus al nuovo anno.
Questo è utile se ti aspetti che il tuo reddito diminuisca nel nuovo anno o se prevedi.
Sebbene si possa pensare, logicamente, che i dipendenti potrebbero essere meglio serviti dal punto di vista fiscale da bonus graduali pagati per una serie di buste paga o da un semplice aumento che si attacca a un po ‘di denaro extra tutto l’anno, Greene-Lewis afferma che la capacità di una società di pagare i bonus è determinata tra il tempo in cui termina la contabilità per l’anno e quando chiude ufficialmente i suoi libri.
In alcuni casi, quei bonus devono essere pagati prima che quell’anno sia chiusa. Poiché un’azienda non sa quanto può permettersi di pagare fino all’ultimo minuto possibile, i dipendenti finiscono per ricevere somme al forno.
Il miglior software fiscale completo
Una stella a cinque puntate
Una stella a cinque puntate
Una stella a cinque puntate
Una stella a cinque puntate
Una stella a cinque puntate
4.2 su 5 stelle
Sul sito web di Turbotax
Il miglior software fiscale completo
Una stella a cinque puntate
Una stella a cinque puntate
Una stella a cinque puntate
Una stella a cinque puntate
Una stella a cinque puntate
4.2 su 5 stelle
Sul sito web di Turbotax
Il miglior software fiscale completo
Valutazione del redattore
Una stella a cinque puntate
Una stella a cinque puntate
Una stella a cinque puntate
Una stella a cinque puntate
Una stella a cinque puntate
4.2 su 5 stelle
PRO e CON CON ICON Chevron Indica una sezione o un menu espandibile o talvolta Opzioni di navigazione precedente / Next.
Controllo icona un segno di spunta. Indica una conferma dell’interazione prevista.
Buono per coloro che hanno una situazione fiscale complessa che potrebbe aver bisogno di aiuto per navigare in detrazioni e forme
Controllo icona un segno di spunta. Indica una conferma dell’interazione prevista.
Offre una guida passo-passo
Controllo icona un segno di spunta. Indica una conferma dell’interazione prevista.
Capacità di aggiornare per l’accesso istantaneo a un esperto
Icona del trattino un trattino. Spesso indica un’interazione per ridurre una sezione.
Non tutti gli utenti si qualificheranno per un’opzione di archiviazione da $ 0
Evidenzia l’icona Chevron indica una sezione o un menu espandibile o talvolta opzioni di navigazione precedente / successiva.
Maggiori informazioni
- Racconta Turbotax della tua vita e ti guiderà passo dopo passo. Salta le tue tasse con l’anno scorso’S Informazioni.
- Scatta una foto del tuo W-2 o 1099-NEC e TurboTax metterà le tue informazioni nei posti giusti.
- CompleteCheck ™ scansiona il tuo reso in modo da poterlo sicuro’S Accurato al 100%.
- Hai vinto’T paga per TurboTax fino a quando’è il momento di archiviare e te’essere pienamente soddisfatto.
- Turbotax si impegna a farti il tuo rimborso massimo, garantito.
Libby Kane, Cfei
Editore esecutivo, Insider per le finanze personali
Libby Kane, CFEI, è l’editore esecutivo per la finanza personale, la sezione di finanza personale di Insider che incorpora partenariati di affiliazione e commercio nelle notizie, intuizioni e consigli sui lettori di denaro che già conoscono e amano. Ha conseguito la certificazione certificata per istruttore di educazione finanziaria (CFEI) emessa dal National Financial Educators Council. Per il 2021 e il 2022, è membro del comitato Insider, un focus group a team incrociato che lavora per rendere l’insider un posto ancora migliore per lavorare. Precedentemente a Insider, ha supervisionato i team tra cui strategia, carriera e vita esecutiva. Il suo team di Insider ha affrontato progetti tra cui: • Women of Means, una serie sulle donne che prendono il controllo delle loro finanze • All’interno del divario di ricchezza razziale, un’esplorazione delle cause, degli effetti e delle potenziali soluzioni del divario di ricchezza razziale negli Stati Uniti (finalista, per il loro viaggio. s su come assumere il controllo delle loro finanze (primo classificato, premio per il tamburo, “Best use of Social Media”, 2022) • The Road to Home, una guida completa per l’acquisto della tua prima casa (Silver Award, anche il vincitore della National Association of Real Estate, “miglior pacchetto multipiattaforma o serie immobiliari”, 2022)e raccomanda prodotti e servizi finanziari, sia che si tratti della migliore carta di credito da viaggio, delle migliori app di investimento o delle migliori compagnie assicurative dei proprietari di case. Al di fuori della finanza personale, ha scritto di tutto, dal perché i bambini cinesi sono così bravi in matematica al business dei cani a dure verità sull’età adulta. Nel settembre 2016, ha contribuito a lanciare i Paesi Bassi ad Amsterdam. È sempre interessata a ricerche, grafici e persone: ricerca nuova e interessante, grafici avvincenti e altri elementi visivi e persone che sono disposte a condividere i dettagli dei loro impressionanti risultati finanziari e strategie. Prima di unirsi alla società nel marzo 2014, è stata redattrice associata di Learnvest, coprendo la finanza personale e comportamentale. Se hai qualcosa da condividere, contatta [email protected]. Ulteriori informazioni su come l’insider di finanza personale sceglie, tariffe e copre prodotti e servizi finanziari » Iscriviti per ottenere la newsletter di posta elettronica gratuita di Personal Finance Insider nella tua casella di posta »
Leggi di più Leggi di meno
Le migliori offerte dai nostri partner
Conto in contanti Wealthfront guadagna 5.05% APY per 3 mesi dopo aver effettuato un referral di successo, quindi 4.55%. Fino a $ 5 milioni in assicurazione FDIC attraverso le banche dei partner. Investire nel mercato in pochi minuti.
Nota editoriale: qualsiasi opinione, analisi, recensioni o raccomandazioni espresse in questo articolo sono quelle dell’autore’S da solo e non sono stati rivisti, approvati o altrimenti approvati da alcun emittente di carta. Leggi i nostri standard editoriali.
Nota: mentre le offerte sopra menzionate sono accurate al momento della pubblicazione, sono soggette a modifiche in qualsiasi momento e potrebbero essere cambiate o potrebbero non essere più disponibili.
I bonus di fine anno stanno arrivando: Don’Si sorprende come loro’Resta tassato
L’anno scorso potresti essere stato promesso un certo importo bonus.
Pubblicato mercoledì 22 febbraio 2023

Condividi l’articolo di condivisione tramite l’articolo di condivisione di Facebook tramite l’articolo di condivisione di Twitter tramite l’articolo di condivisione LinkedIn tramite e -mail
Catherine McQueen | Momento | Le immagini Getty
Se ti aspetti un bonus di fine anno dal 2022, questi tipi di bonus vengono generalmente pagati entro i primi mesi del nuovo anno-il che significa che la manna in contanti potrebbe colpire il tuo conto bancario da un giorno all’altro, se non lo ha già fatto.
Ma mentre ti è stato detto una certa cifra come bonus, l’importo che riceverai sarà più basso grazie alle tasse. Di seguito, CNBC Select rompe il modo in cui il tuo bonus è tassato dal governo federale e cosa fare con quel denaro extra.
Iscriviti alla newsletter selezionata!
Le nostre migliori selezioni nella tua casella di posta. Raccomandazioni di acquisto che ti aiutano ad migliorare la tua vita, consegnati settimanalmente. Iscriviti qui.
Come viene tassato il tuo bonus
Perché l’IRS considera i bonus della società “reddito supplementare”, sono tassati proprio come qualsiasi altro reddito che fai. Altri tipi di pagamento che rientrano nella categoria del reddito supplementare includono commissioni, retribuzioni per gli straordinari, suggerimenti, separazione e pagamento per il tempo libero inutilizzato.
Le tasse federali possono essere detenute dal tuo bonus in due modi: il metodo percentuale o il metodo aggregato. (E tieni presente che anche il tuo bonus può essere suscettibile alle tasse statali, indipendentemente dal metodo utilizzato per trattenere le tasse federali.)
Il metodo percentuale
Con il metodo percentuale, ricevi un controllo bonus separato rispetto a averlo aggiunto alla normale busta paga. A livello federale, i bonus fino a $ 1 milione sono tassati al 22%piatto, mentre qualsiasi bonus superiore a $ 1 milione è tassato al 37%.
Il metodo aggregato
Con il metodo aggregato, il tuo bonus viene aggiunto alla busta paga normale. Poiché la retribuzione regolare e la retribuzione del bonus sono combinate, l’ammontare delle imposte eseguite è su quella somma forfetta.
Un ipotetico esempio di come il tuo bonus è tassato
Supponiamo che ti aspetti di ricevere un bonus di fine anno per il 2022. Se il tuo datore di lavoro utilizza il metodo percentuale, $ 5.000 è tassato al 22% e ricevi un assegno bonus per $ 3.900.
L’uso del metodo aggregato rende le cose un po ‘più complicate. Diciamo. Come singolo contribuente di deposito, il tuo salario lordo annuale ti fa atterra nella fascia fiscale federale del 22%.
Il tuo capo ti dà un bonus di $ 5.000, ma lo paga usando il metodo aggregato. Ciò significa che la tua prossima busta paga sarebbe lordo di $ 8.077 (la tua retribuzione normale + il tuo bonus). E mentre il bonus è solo un pagamento una tantum, il tuo datore di lavoro calcola le tue trattenute fiscali federali che lo stipendi come se guadagnassi $ 8.077 ogni busta paga. L’ipotesi qui è che il tuo reddito annuale è superiore a quello che è realmente, spiega Ryan Losi, un CPA presso la società di contabilità Piascik. In altre parole, il metodo aggregato presuppone che tu faccia un lordo annuale di circa $ 210.000.
Quindi, per un solo stipendio, i tuoi $ 8.077 sono soggetti a un tasso di ritenuta del 32% (il tasso che si applica a un singolo filer che guadagna $ 210.000 all’anno) invece del 22% (il tasso che si applica a un singolo filer che guadagna $ 80.000 all’anno). La buona notizia è che potresti ricevere un rimborso dall’IRS dopo aver presentato le tasse per compensare l’eccessiva ritenuta, ma significa vedere meno soldi in anticipo dal tuo bonus.
Per coloro che ricevono il loro bonus di fine anno nei primi mesi del 2023, pensa a modi in cui è possibile compensare quel reddito imponibile per quando si presenta un rendimento il prossimo anno. Ad esempio, donare in beneficenza o contribuire a un conto di risparmio pensionistico si qualifica entrambi come una detrazione fiscale che può ridurre quanto devi.
Se hai ricevuto la paga bonus nel 2022, puoi stimare la ritenuta alla fonte prima di presentare la dichiarazione dei redditi quest’anno utilizzando la calcolatrice della fondazione dell’IRS. Presenta le tue tasse gratuitamente con servizi fiscali online come TurboTax, la scelta migliore di CNBC Select per il miglior software fiscale.