


Η ασφαλιστική κάλυψη του κόστους της πυρκαγιάς?
Η ασφάλιση προστατεύει από τη ζημιά και την απώλεια πυρκαγιάς
“Σχεδόν κάθε ασφαλιστήριο συμβόλαιο, είτε είναι εμπορικό είτε προσωπικό, έχει κάποια πρόβλεψη για την πληρωμή των τελών πυροσβεστικής”, λέει.
Χρεώσεις πυρκαγιάς
Το Dublin Fire Brigade εφαρμόζει μια χρέωση για κλήσεις σε όλα τα εγχώρια περιστατικά και συναγερμούς.
Δεν εφαρμόζονται χρεώσεις στις ιδιοκτησίες που ανήκουν στην τοπική αρχή.
Ορισμένα ασφαλιστήρια συμβόλαια νοικοκυριού θα καλύψουν τη χρέωση.
€ 500 για την πρώτη ώρα ή μέρος αυτής, ανεξάρτητα από τον αριθμό των οχημάτων πυρκαγιάς που εμπλέκονται.
€ 450 ανά όχημα ανά ώρα ή μέρος αυτού για επόμενες ώρες.
Εμπορικές κλήσεις-Για να συμπεριλάβετε ατυχήματα οδικής κυκλοφορίας
Το Dublin Fire Brigade εφαρμόζει χρέωση για κλήσεις σε όλα τα εμπορικά περιστατικά και συναγερμούς-για να συμπεριλάβει οδικά τροχαία ατυχήματα.
€ 610 για την πρώτη ώρα ή μέρος αυτής, ανεξάρτητα από τον αριθμό των οχημάτων πυρκαγιάς που εμπλέκονται.
€ 485 ανά όχημα ανά ώρα ή μέρος αυτού για επόμενες ώρες.
Συχνές ερωτήσεις:
Ο οποίος τιμολογείται στην περίπτωση οικιακής πυρκαγιάς/ψευδούς συναγερμού/πυρκαγιάς?
- Ο ιδιοκτήτης των χώρων χρεώνεται
Ποιος χρεώνεται σε περίπτωση τροχαίου ατυχήματος?
- Ο εγγεγραμμένος ιδιοκτήτης/ιδιοκτήτες του ενδιαφερόμενου οχήματος χρεώνεται
Ο καλών χρεώνεται?
- Όχι, χρεώνεται ο δικαιούχος της Υπηρεσίας
Ποιος χρεώνεται στην περίπτωση ενοικιαζόμενων χώρων?
- Ο ιδιοκτήτης των χώρων θα χρεωθεί
Υπάρχει χρέωση εάν η προσφορά πυρκαγιάς βοηθά με ιατρική κατάσταση έκτακτης ανάγκης?
- Δεν υπάρχει καμία χρέωση εάν η προσφορά πυρκαγιάς βοηθά σε ιατρική κατάσταση έκτακτης ανάγκης
Η ασφάλισή μου καλύπτει αυτές τις χρεώσεις?
- Πολλά ασφαλιστήρια συμβόλαια νοικοκυριού και οχημάτων καλύπτουν τις χρεώσεις, ωστόσο οι άνθρωποι συμβουλεύονται να ελέγξουν τις πολιτικές τους ή/και να ελέγχουν με την ασφαλιστική τους εταιρεία ή μεσίτη
Τι συμβαίνει εάν γίνει κακόβουλη κλήση και δεν υπάρχει πραγματικό περιστατικό?
- Στις περιπτώσεις όπου ανταποκρίνεται η πυροσβεστική του Δουβλίνου και δεν υπάρχει πραγματικό περιστατικό, δεν θα επιβληθεί καμία χρέωση
Μπορώ να ασκήσω έφεση σε αυτήν την χρέωση?
Οι προσφυγές πρέπει να γίνουν γραπτώς σε:
Δουβλίνος Πυροσβεστικός
165-169 Townsend ST.
Δουβλίνο 2
Γενικά, οι μόνοι λόγοι για προσφυγή είναι η “αδυναμία πληρωμής” που πρέπει να αποδειχθεί με τη συμπερίληψη αντιγράφων αποδείξεων κοινωνικής πρόνοιας ή/και παροχής ολίσθησης. Μπορούν να ληφθούν υπόψη άλλες ελαφρυντικές περιστάσεις.
Για περισσότερες πληροφορίες, καλέστε το κεντρικό γραφείο Fire Brigade του Δουβλίνου. 01 222 4000.
Η ασφάλιση προστατεύει από τη ζημιά και την απώλεια πυρκαγιάς
Απροσεξία, ανοιχτή φλόγα, ηλεκτρική ενέργεια ή εμπρησμό – μια πυρκαγιά ξεκινά για πολλούς διαφορετικούς λόγους. Χρειάζονται μόνο μερικά δευτερόλεπτα για να εξαπλωθεί μια φωτιά και για επικίνδυνο καπνό για να γεμίσει ένα κτίριο. Στην αναλαμπή ενός ματιού, οι πυρκαγιές μπορούν να προκαλέσουν τεράστια ζημιά στην ιδιοκτησία ή, στη χειρότερη περίπτωση, ακόμη και τραυματίζουν ανθρώπους ή ζώα. Η ζημιά μπορεί γρήγορα να ανέρχεται σε τεράστια ποσά-ποσά στην πενταετία, έξι ή ακόμα και επτά αριθμητικά. Τα μόνα καλά νέα εδώ είναι: μπορείτε να προστατεύσετε τον εαυτό σας καλά από αυτά τα έξοδα και οικονομική καταστροφή, επειδή η ασφάλιση θα σας προστατεύσει σε περίπτωση βλάβης πυρκαγιάς.
Τι θα πληρώσει κάθε ασφαλιστήριο συμβόλαιο?
Ανάλογα με τον τύπο ζημιών, είτε ισχύει. Αυτά τα ασφαλιστήρια συμβόλαια θα επιστρέψουν στη συνέχεια την τιμή αντικατάστασης, την τρέχουσα αξία ή το κόστος αντικατάστασης των αντικειμένων που καλύπτονται από την πολιτική.
Ασφάλιση οικιστικών κτιρίων
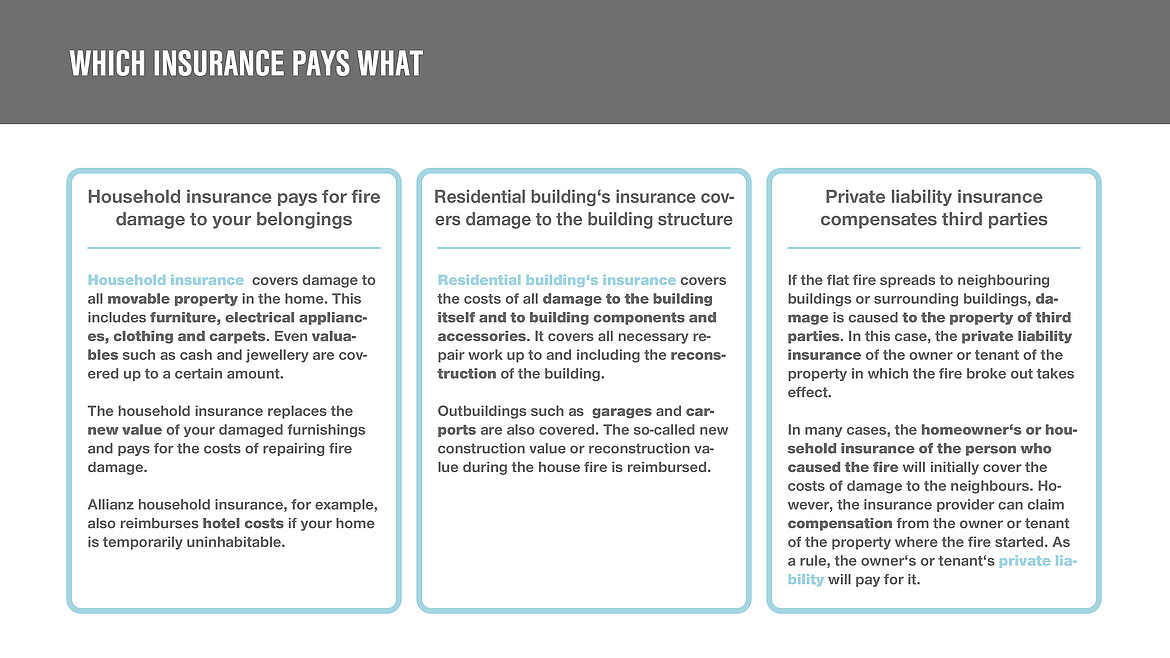
Η οικοδόμηση ασφάλισης, που ονομάζεται επίσης ασφάλιση οικοδομικών κτιρίων, καλύπτει ζημιές που προκλήθηκαν στο κτίριο με πυρκαγιά ή σβήνοντας νερό. Ωστόσο, καλύπτει επίσης το κόστος της πυροσβεστικής, το κόστος του ξενοδοχείου εάν το ακίνητο είναι ακατοίκητο και το κόστος της εργασίας καθαρισμού. Με λίγα λόγια: Η ασφάλιση οικιστικών κτιρίων καλύπτει το κόστος επισκευής ή ανακατασκευής μέχρι την τοπική νέα αξία του κτιρίου. Σε σχέση μίσθωσης, η ασφάλιση του ιδιοκτήτη ή του ιδιοκτήτη ισχύει γενικά. Ως ενοικιαστής ενός ενοικιαζόμενου διαμερίσματος, δεν χρειάζεται να ανησυχείτε για τέτοια ασφάλιση.
Ασφάλιση περιεχομένου στο σπίτι
Το Home Contents Insurance καλύπτει το κόστος ζημιών στο απόθεμα και σε όλα τα κινητά ακίνητα. Αυτό περιλαμβάνει στοιχεία επίπλων, ηλεκτρικές συσκευές, αλλά και τιμαλφή όπως μετρητά, χρυσό ή έργα τέχνης. Η τιμή αντικατάστασης ή το κόστος αντικατάστασης και η επισκευή μέχρι το συμφωνημένο ποσό που είναι ασφαλισμένο θα επιστραφεί. Ανάλογα με το ατομικό πακέτο ασφάλισης, μπορείτε επίσης να έχετε έξοδα μεταφοράς και αποθήκευσης ή έξοδα φύλαξης που καλύπτονται από την ασφάλιση περιεχομένου στο σπίτι, για παράδειγμα. Όλοι οι ιδιοκτήτες μιας κατοικίας, είτε ενοικιαστές είτε ιδιοκτήτες, πρέπει να βγάζουν ασφάλιση περιεχομένου στο σπίτι.
Ασφάλιση προσωπικής ευθύνης
Μόλις οι τρίτοι επηρεάζονται από τη φωτιά, εγώ.μι. Οι γείτονές σας ή οι ιδιοκτήτες παρακείμενων κτιρίων, η ασφάλιση προσωπικής ευθύνης του Causer μπαίνει σε παιχνίδι. Αυτή η ασφάλιση καλύπτει πάντα το κόστος εάν οι αξιώσεις γίνονται από άλλα πρόσωπα. Δεν έχει σημασία αν υπάρχει προσωπικός τραυματισμός ή ζημιά στην ιδιοκτησία. Τα οφέλη της ασφάλισης προσωπικής ευθύνης εξαρτώνται επίσης μεμονωμένα από το ποια ασφάλιση πακέτου έχει κρατηθεί. Ανάλογα με τη σύμβαση, η ζημιά σε ενοικιαζόμενα ακίνητα, οι οικονομικές ζημίες ή ακόμη και οι αξιώσεις προσφυγής μπορούν να καλυφθούν. Το δικαίωμα προσφυγής προκύπτει μόλις ο αντισυμβαλλόμενος έχει λάβει ένα όφελος.
Η ασφάλιση προστατεύει από τη ζημιά και την απώλεια πυρκαγιάς
“Σχεδόν κάθε ασφαλιστήριο συμβόλαιο, είτε αυτό’S Commercial ή Personal, έχει κάποια πρόβλεψη για την πληρωμή των τελών πυροσβεστικής,” αυτή λέει.
Χρεώσεις πυρκαγιάς
Το Dublin Fire Brigade εφαρμόζει μια χρέωση για κλήσεις σε όλα τα εγχώρια περιστατικά και συναγερμούς.
Δεν εφαρμόζονται χρεώσεις στις ιδιοκτησίες που ανήκουν στην τοπική αρχή.
Ορισμένα ασφαλιστήρια συμβόλαια νοικοκυριού θα καλύψουν τη χρέωση.
€ 500 για την πρώτη ώρα ή μέρος αυτής, ανεξάρτητα από τον αριθμό των οχημάτων πυρκαγιάς που εμπλέκονται.
€ 450 ανά όχημα ανά ώρα ή μέρος αυτού για επόμενες ώρες.
Εμπορικές κλήσεις-Για να συμπεριλάβετε ατυχήματα οδικής κυκλοφορίας
Το Dublin Fire Brigade εφαρμόζει χρέωση για κλήσεις σε όλα τα εμπορικά περιστατικά και συναγερμούς-για να συμπεριλάβει οδικά τροχαία ατυχήματα.
€ 610 για την πρώτη ώρα ή μέρος αυτής, ανεξάρτητα από τον αριθμό των οχημάτων πυρκαγιάς που εμπλέκονται.
€ 485 ανά όχημα ανά ώρα ή μέρος αυτού για επόμενες ώρες.
Συχνές ερωτήσεις:
Ο οποίος τιμολογείται στην περίπτωση οικιακής πυρκαγιάς/ψευδούς συναγερμού/πυρκαγιάς?
- Ο ιδιοκτήτης των χώρων χρεώνεται
Ποιος χρεώνεται σε περίπτωση τροχαίου ατυχήματος?
- Ο εγγεγραμμένος ιδιοκτήτης/ιδιοκτήτες του ενδιαφερόμενου οχήματος χρεώνεται
Ο καλών χρεώνεται?
- Όχι ο δικαιούχος της Υπηρεσίας χρεώνεται
Ποιος χρεώνεται στην περίπτωση ενοικιαζόμενων χώρων?
- Ο ιδιοκτήτης των χώρων θα χρεωθεί
Υπάρχει χρέωση εάν η προσφορά πυρκαγιάς βοηθά με ιατρική κατάσταση έκτακτης ανάγκης?
- Δεν υπάρχει καμία χρέωση εάν η προσφορά πυρκαγιάς βοηθά σε ιατρική κατάσταση έκτακτης ανάγκης
Η ασφάλισή μου καλύπτει αυτές τις χρεώσεις?
- Πολλά ασφαλιστήρια συμβόλαια νοικοκυριού και οχημάτων καλύπτουν τις χρεώσεις, ωστόσο οι άνθρωποι συμβουλεύονται να ελέγξουν τις πολιτικές τους ή/και να ελέγχουν με την ασφαλιστική τους εταιρεία ή μεσίτη
Τι συμβαίνει εάν γίνει κακόβουλη κλήση και δεν υπάρχει πραγματικό περιστατικό?
- Στις περιπτώσεις όπου ανταποκρίνεται η πυροσβεστική του Δουβλίνου και δεν υπάρχει πραγματικό περιστατικό, δεν θα επιβληθεί καμία χρέωση
Μπορώ να ασκήσω έφεση σε αυτήν την χρέωση ?
Οι προσφυγές πρέπει να γίνουν γραπτώς σε:
Δουβλίνος Πυροσβεστικός
165-169 Townsend ST.
Δουβλίνο 2
Γενικά, οι μόνοι λόγοι προσφυγής είναι “αδυναμία πληρωμής” που πρέπει να αποδειχθεί με τη συμπερίληψη αντιγράφων αποδείξεων κοινωνικής πρόνοιας ή/και παροχής ολίσθησης. Μπορούν να ληφθούν υπόψη άλλες ελαφρυντικές περιστάσεις.
Για περισσότερες πληροφορίες, καλέστε το κεντρικό γραφείο Fire Brigade του Δουβλίνου. 01 222 4000.
Η ασφάλιση προστατεύει από τη ζημιά και την απώλεια πυρκαγιάς
Απροσεξία, ανοιχτή φλόγα, ηλεκτρική ενέργεια ή εμπρησμό – ξεκινά πυρκαγιά για πολλούς διαφορετικούς λόγους. Χρειάζονται μόνο μερικά δευτερόλεπτα για να εξαπλωθεί μια φωτιά και για επικίνδυνο καπνό για να γεμίσει ένα κτίριο. Στην αναλαμπή ενός ματιού, οι πυρκαγιές μπορούν να προκαλέσουν τεράστια ζημιά στην ιδιοκτησία ή, στη χειρότερη περίπτωση, ακόμη και τραυματίζουν ανθρώπους ή ζώα. Η ζημιά μπορεί γρήγορα να ανέρχεται σε τεράστια ποσά-ποσά στην πενταετία, έξι ή ακόμα και επτά αριθμούς. Τα μόνα καλά νέα εδώ είναι: μπορείτε να προστατεύσετε τον εαυτό σας καλά από αυτά τα έξοδα και οικονομική καταστροφή, επειδή η ασφάλιση θα σας προστατεύσει σε περίπτωση βλάβης πυρκαγιάς.
Τι θα πληρώσει κάθε ασφαλιστήριο συμβόλαιο?
Ανάλογα με τον τύπο ζημιών, είτε ισχύει. Αυτά τα ασφαλιστήρια συμβόλαια θα επιστρέψουν στη συνέχεια την τιμή αντικατάστασης, την τρέχουσα αξία ή το κόστος αντικατάστασης των αντικειμένων που καλύπτονται από την πολιτική.
Ασφάλιση οικιστικών κτιρίων
Η οικοδόμηση ασφάλισης, που ονομάζεται επίσης ασφάλιση οικοδομικών κτιρίων, καλύπτει ζημιές που προκλήθηκαν στο κτίριο με πυρκαγιά ή σβήνοντας νερό. Ωστόσο, καλύπτει επίσης το κόστος της πυροσβεστικής, το κόστος του ξενοδοχείου εάν το ακίνητο είναι ακατοίκητο και το κόστος της εργασίας καθαρισμού. Με λίγα λόγια: Η ασφάλιση οικιστικών κτιρίων καλύπτει το κόστος επισκευής ή ανακατασκευής μέχρι την τοπική νέα αξία του κτιρίου. Σε σχέση μίσθωσης, η ασφάλιση του ιδιοκτήτη ή του ιδιοκτήτη ισχύει γενικά. Ως ενοικιαστής ενός ενοικιαζόμενου διαμερίσματος, δεν χρειάζεται να ανησυχείτε για τέτοια ασφάλιση.
Ασφάλιση περιεχομένου στο σπίτι
Το Home Contents Insurance καλύπτει το κόστος ζημιών στο απόθεμα και σε όλα τα κινητά ακίνητα. Αυτό περιλαμβάνει είδη επίπλων, ηλεκτρικές συσκευές, αλλά και τιμαλφή όπως μετρητά, χρυσό ή έργα τέχνης. Η τιμή αντικατάστασης ή το κόστος αντικατάστασης και η επισκευή μέχρι το συμφωνημένο ποσό που είναι ασφαλισμένο θα επιστραφεί. Ανάλογα με το ατομικό πακέτο ασφάλισης, μπορείτε επίσης να έχετε έξοδα μεταφοράς και αποθήκευσης ή έξοδα φύλαξης που καλύπτονται από την ασφάλιση περιεχομένου στο σπίτι, για παράδειγμα. Όλοι οι ιδιοκτήτες μιας κατοικίας, είτε ενοικιαστές είτε ιδιοκτήτες, πρέπει να βγάζουν ασφάλιση περιεχομένου στο σπίτι.
Ασφάλιση προσωπικής ευθύνης
Μόλις οι τρίτοι επηρεάζονται από τη φωτιά, εγώ.μι. Οι γείτονές σας ή οι ιδιοκτήτες παρακείμενων κτιρίων, η ασφάλιση προσωπικής ευθύνης του Causer μπαίνει σε παιχνίδι. Αυτή η ασφάλιση καλύπτει πάντα το κόστος εάν οι αξιώσεις γίνονται από άλλα πρόσωπα. Δεν έχει σημασία αν υπάρχει προσωπικός τραυματισμός ή ζημιά στην ιδιοκτησία. Τα οφέλη της ασφάλισης προσωπικής ευθύνης εξαρτώνται επίσης μεμονωμένα από το ποια ασφάλιση πακέτου έχει κρατηθεί. Ανάλογα με τη σύμβαση, μπορούν να καλυφθούν ζημιές σε ενοικιαζόμενα ακίνητα, οικονομικές ζημίες ή ακόμη και αξιώσεις προσφυγής. Ένα δικαίωμα προσφυγής προκύπτει μόλις ο αντισυμβαλλόμενος έχει λάβει πλεονέκτημα από την ασφαλιστική τους εταιρεία, αν και, όπως αργότερα γίνεται γνωστός, αυτοί κατηγορούνται για την εμφάνιση της αξίωσης ή εν μέρει συνέβαλαν σε αυτήν. Ωστόσο, αυτό δεν σημαίνει ότι η ασφαλιστική εταιρεία δεν πληρώνει καθόλου. Σε περίπτωση απαίτησης προσφυγής, η ασφαλιστική εταιρεία πληρώνει συνήθως το όφελος του τραυματισμένου μέρους πρώτα. Μετά από αυτό, η ασφαλιστική εταιρεία έρχεται σε επαφή με τον αντισυμβαλλόμενο για να καταστήσει το δικαίωμα της προσφυγής σαφές. Ανάλογα με τον τύπο της ασφάλισης, πρέπει να εξοφληθεί ολόκληρο το όφελος ή ένα ποσό σε κατ ‘αποκοπήν ποσό.
Πώς οι εταιρείες ασφαλίζονται ενάντια στις πυρκαγιές?
Οι εταιρείες ειδικότερα θα πρέπει επίσης να προστατευθούν από την οικονομική απώλεια υλικών περιουσιακών στοιχείων σε περίπτωση πυρκαγιάς. Στην περίπτωση των εταιρειών, το κτίριο υφάσματος είναι ασφαλισμένος μέσω της ασφάλισης κτιρίου, όπως συμβαίνει με τους ιδιοκτήτες ιδιωτικών. Εάν ο επιχειρηματικός εξοπλισμός ή τα αγαθά καταστρέφονται, αυτό καλύπτεται από την ασφάλιση περιεχομένου: Πρόκειται για ασφάλιση περιεχομένου στο σπίτι για εταιρείες. Οι επιχειρηματίες θα πρέπει επίσης να έχουν κατά νου ότι μετά από μια σημαντική απώλεια, συνήθως δεν είναι δυνατόν να επιστρέψουν στις κανονικές λειτουργίες ή τη συνεχή παραγωγή αμέσως. Μήνες γρήγορα περνούν πριν μια εταιρεία μπορεί να επαναλάβει την κανονική παραγωγή μετά από μια μεγάλη πυρκαγιά. Επομένως, οι εταιρείες δεν πρέπει να υποτιμούν τον κίνδυνο απώλειας κερδών. Η ασφάλιση διακοπής επιχειρήσεων που σχετίζεται με πυρκαγιά είναι διαθέσιμη για μια τέτοια εκδήλωση. Αυτό πληρώνει για το χαμένο κέρδος κατά τη διάρκεια αυτής της περιόδου.
Πότε θα πληρώσει η ασφαλιστική αμοιβή?
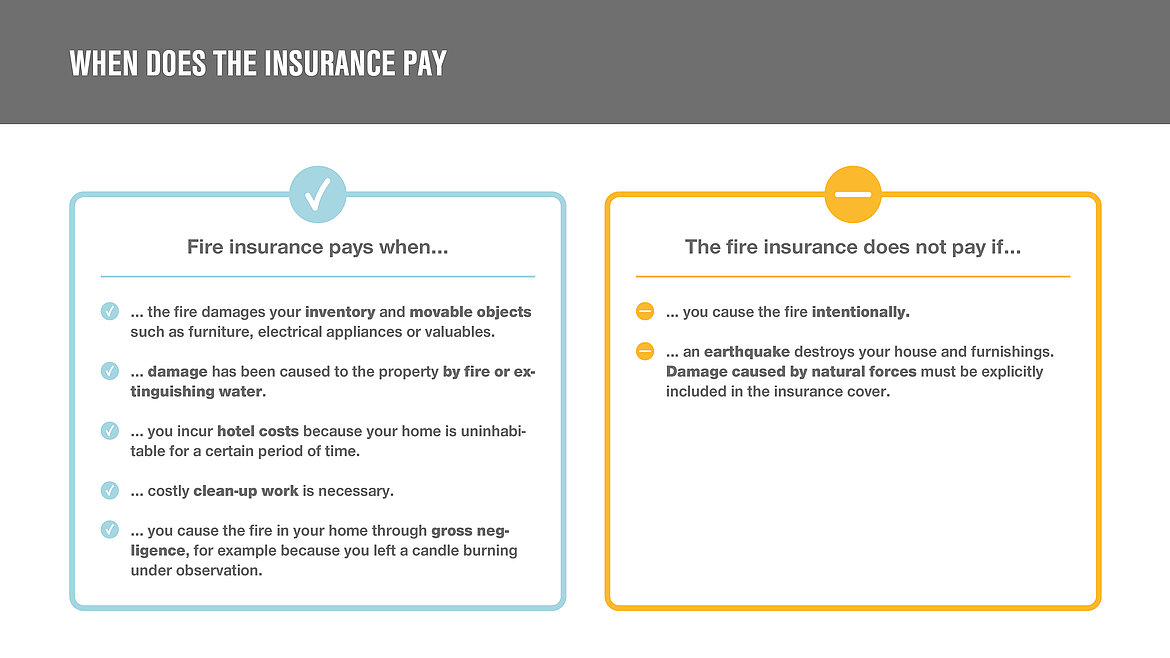
Αλλά προσέξτε! Ακριβώς επειδή έχει αφαιρεθεί ένα ασφαλιστήριο συμβόλαιο δεν σημαίνει απαραίτητα ότι είναι υπεύθυνος σε περίπτωση πυρκαγιάς. Αυτό οφείλεται στο γεγονός ότι υπάρχουν λόγοι για τους οποίους ο ασφαλιστής μπορεί να μην χρειαστεί να πληρώσει για τη ζημιά πυρκαγιάς ή ίσως να μην χρειαστεί να πληρώσει πλήρως.
Πότε θεωρείται πυρκαγιά?
Μια πυρκαγιά λέγεται ότι έχει ξεκινήσει όταν η πυρκαγιά αφήνει την επιδιωκόμενη εστία ή έχει ξεκινήσει χωρίς τέτοια εστία και εξαπλώνεται ακόμη και χωρίς εξωτερική επιρροή. Το όλο θέμα γίνεται ευκολότερο να κατανοηθεί χάρη σε ένα παράδειγμα. Ας φανταστούμε ένα τζάκι με πυρκαγιά που καίει σε αυτό. Η φωτιά βρίσκεται στο τζάκι στην επιδιωκόμενη εστία, εγώ.μι. στη συσκευή που παρέχεται για αυτήν. Αλλά αν ένας σπινθήρας πηδάει έξω από το ανοιχτό τζάκι και αναφλέγει μια πυρκαγιά κάπου αλλού, ξεκινά μια πυρκαγιά που θα μπορούσε να έχει σοβαρές συνέπειες και κόστος.
Ασφαλιστική παγίδα: υπό ασφαλισμένο?
Όντας ασφαλισμένος? Ναι, αυτό υπάρχει πραγματικά. Αυτό οφείλεται στο γεγονός ότι η ιδιοκτησία ή το κτίριό σας μπορεί να αλλάξει πολύ σε αξία, για παράδειγμα προσθέτοντας μια επέκταση στο κτίριο κατά τη διάρκεια των ετών ή επενδύοντας σε ακριβά φωτιστικά και εξαρτήματα. Αυτό δημιουργεί μια διαφορά μεταξύ του αρχικά συμφωνημένου ποσού ασφαλισμένου και της πραγματικής αξίας της ιδιοκτησίας σας. Ως εκ τούτου, μιλήστε πάντα με την ασφαλιστική σας εταιρεία σχετικά με αυτό αν αλλάξει κάτι στην αξία του κτιρίου σας, έτσι ώστε ο ασφαλιστής σας να μπορεί να προσαρμόσει την ασφαλισμένη αξία και είστε πλήρως ασφαλισμένοι ανά πάσα στιγμή.
Ενοικιαστής ή ιδιοκτήτης: Ποιος είναι υπεύθυνος?
Μόλις ο ενοικιαστής δεν προκάλεσε τη φωτιά με βαριά αμέλεια ή σκόπιμα, ο ιδιοκτήτης ή η ασφαλιστική του εταιρεία είναι υπεύθυνη. Έτσι, αν δεν κατηγορήσετε για τη φωτιά, ο ιδιοκτήτης σας είναι υποχρεωμένος να φροντίσει τη ζημιά. Εάν δεν συμμορφώνονται με αυτήν την υποχρέωση, έχετε το δικαίωμα σε μείωση ενοικίου. Ωστόσο, ο ιδιοκτήτης δεν είναι υπεύθυνος για τα κατεστραμμένα επίπλωση. Όπως εξηγήθηκε προηγουμένως, τα τιμαλφή πρέπει να αντικατασταθούν από την ασφάλιση περιεχομένου στο σπίτι του ενοικιαστή.
Σε αυτές τις περιπτώσεις, η ασφάλιση δεν θα πληρώσει
Εάν μια πυρκαγιά ξεκινήσει σκόπιμα από ένα τρίτο άτομο, η ασφάλειά σας θα καλύψει τη ζημιά. Εάν, από την άλλη πλευρά, ξεκινάτε τον εαυτό σας με σκοπό να προκαλέσετε ένα ασφαλισμένο γεγονός, ενεργείτε σκόπιμα. Σε αυτή την περίπτωση, η ασφάλειά σας δεν θα πληρώσει για τη ζημιά. Αλλά όχι μόνο αυτό: με σκόπιμο εμπρησμό είστε υπεύθυνοι για δίωξη για ασφάλιση απάτης.
Σε περίπτωση πυρκαγιάς, η ασφαλιστική κάλυψη παρέχεται μόνο εάν η ζημιά πυρκαγιάς ήταν ακούσια. Το αν καλύπτεται η βαριά αμέλεια εξαρτάται από το ατομικό σας ασφαλιστήριο συμβόλαιο. Η βαριά αμέλεια σημαίνει ότι στην καθημερινή ζωή η φυσιολογική και η απαραίτητη φροντίδα παραβιάζεται σε υψηλό βαθμό και ότι ένα άτομο δεν ενεργεί πλέον σύμφωνα με την κοινή λογική. Ως εκ τούτου, εάν αφήσετε ανοιχτές πυρκαγιές ή συσκευές με πυρκαγιά χωρίς επίβλεψη και αφήστε το κτίριο, θα θεωρηθεί ως βαριά αμέλεια εάν προκύψει πυρκαγιά. Το ίδιο ισχύει και για τον ακατάλληλο χειρισμό των τεχνικών αντικειμένων και την έλλειψη ασφάλειας τους.
Πώς να προχωρήσετε σωστά μετά από μια φωτιά
Είχατε πραγματικά μια φωτιά? Υπάρχουν μερικές συμβουλές για τον καλύτερο τρόπο να προχωρήσετε σωστά μετά από πυρκαγιά. Σας δείχνουμε πώς να προχωρήσετε, βήμα προς βήμα, αφού το κτίριο σας έχει εκκαθαριστεί από την αστυνομία και την πυροσβεστική:
1. Εξαερώστε καλά το κτίριό σας για να απαλλαγείτε από τη μυρωδιά του καπνού. Επιπλέον, μην χρησιμοποιείτε ηλεκτρικές συσκευές σε δωμάτια που καλύπτονται με αιθάλ.
2. Είναι επιτακτική ανάγκη να τεκμηριώσετε τη ζημιά σας. Τραβήξτε φωτογραφίες από τα κατεστραμμένα αντικείμενα και οποιαδήποτε ορατή ζημιά στο κτίριο. Είναι πολύ χρήσιμο αν δημιουργήσετε μια λίστα με όλα τα αντικείμενα που έχουν υποστεί ζημιά, συμπεριλαμβανομένου του έτους αγοράς, της τιμής αγοράς και της αξίας αντικατάστασης.
3. Ενημερώστε τα περιεχόμενα του σπιτιού σας, την οικοδόμηση ή την ασφάλιση προσωπικής ευθύνης και συζητήστε την περαιτέρω διαδικασία με τον ασφαλιστή σας.
4. Επικοινωνήστε με τους επαγγελματίες για αποκατάσταση πυρκαγιάς. Ειδικά στην περίπτωση των μεγάλων ζημιών, συνιστάται να αναθέσετε έναν ειδικό με αποκατάσταση πυρκαγιάς. Τα έξοδα καλύπτονται γενικά από την ασφάλιση.
5. Καθαρίστε τα αντικείμενα Sooty. Μπορείτε να αφαιρέσετε τον εαυτό σας αν προστατευθείτε επαρκώς. Φορέστε προστατευτικό κοστούμι, αναπνευστήρα και γάντια όταν το κάνετε αυτό.
Η προληπτική πυροπροστασία προστατεύει τους ανθρώπους και τα ακίνητα
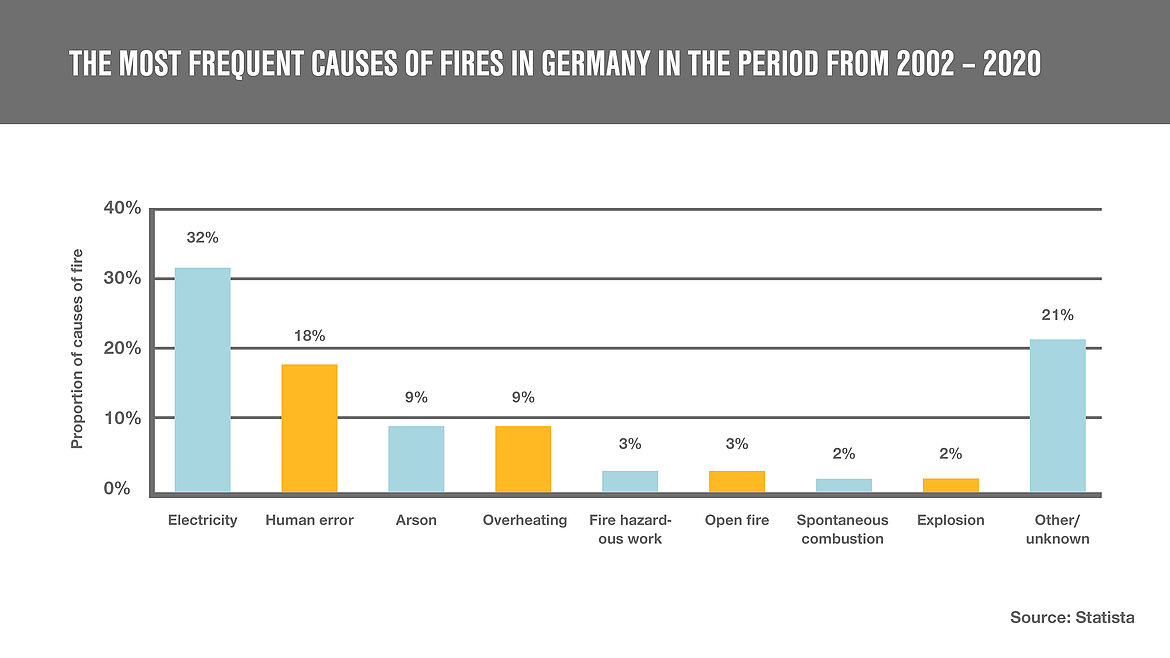
Στη Γερμανία, η πιο συνηθισμένη αιτία πυρκαγιών είναι η ηλεκτρική ενέργεια. Ακολουθείται από ανθρώπινο λάθος και εμπρησμό. Υπάρχουν κάποιες πηγές κινδύνου για πυρκαγιές στο σπίτι και προφυλάξεις για την καταπολέμηση τους. Σε κάθε περίπτωση, θα πρέπει να ελέγχετε τακτικά την κατάσταση των εξαρτημάτων και του ηλεκτρικού εξοπλισμού. Βοηθά επίσης εάν χρησιμοποιείτε μόνο πιστοποιημένα προϊόντα της ΕΕ και πρωτότυπα εξαρτήματα για να διασφαλίσετε ότι τα πρότυπα ασφαλείας είναι εγγυημένα. Επιπλέον, βεβαιωθείτε ότι χρησιμοποιείτε προσεκτικά τα εύφλεκτα υλικά και το κάνετε σωστά. Και να αποφύγετε τους περιττούς κινδύνους πυρκαγιάς, όπως το κάπνισμα σε μη διαρρυθμισμένες περιοχές.
Επιπλέον, τα μέτρα προληπτικής πυροπροστασίας συμβάλλουν στην ανίχνευση πυρκαγιών σε πρώιμο στάδιο και να τους εμποδίσουν να εξαπλωθούν γρήγορα. Πρώτον είναι η εγκατάσταση ανιχνευτών καπνού. Αλλά και τα συστήματα εξαερισμού καπνού και θερμότητας (SHEVs), σώζουν ζωές σε περίπτωση έκτακτης ανάγκης, καθώς απομακρύνουν γρήγορα τον επικίνδυνο καπνό από τα κτίρια, εξασφαλίζοντας έτσι την ασφαλή διάσωση των ανθρώπων και επιτρέποντας γρήγορα στην πυρκαγιά να σβήσει γρήγορα τη φωτιά. Υπάρχουν ειδικοί για shevs που μπορούν να παρέχουν επαγγελματικές συμβουλές για το οικοδόμημά σας. Ένας από αυτούς τους ειδικούς είναι το Lamilux. Για περισσότερα από 50 χρόνια, η Lamilux αναπτύσσει και βελτιώνει τα συστήματα εξαερισμού καπνού και θερμότητας στα υψηλότερα πρότυπα, φροντίζοντας τον προγραμματισμό, τον συντονισμό, την εγκατάσταση, τη θέση, τη συντήρηση και την επισκευή. Η ενσωματωμένη απομάκρυνση καπνού του Lamilux για τα κτίρια βοηθά στην προστασία του κτιρίου σας από τοξικά αέρια πυρκαγιάς και έτσι προστατεύει τους ανθρώπους και την ιδιοκτησία. Να είστε καλά ενημερωμένοι για το πώς προστατεύεται καλύτερα το κτίριό σας σε περίπτωση πυρκαγιάς, εμπειρογνώμονες όπως το Lamilux θα σας βοηθήσουν με ευχαρίστηση και με ικανοποίηση.
Συμπέρασμα: Ενημερώστε τον εαυτό σας εγκαίρως!
Βασικά εφαρμόζεται τα ακόλουθα: Για να αποφευχθεί η πυρκαγιά, πολλά μέτρα πρέπει να ληφθούν πρώτα και κύρια για να εξασφαλιστεί ότι μια πυρκαγιά δεν ξεκινά στην πρώτη θέση. Θα πρέπει επίσης να μάθετε για την ασφάλιση σε πρώιμο στάδιο σε περίπτωση που ξεσπάσει μια πυρκαγιά. Μετά από όλα, με τα σωστά μέτρα προληπτικής πυροπροστασίας, θα αποτρέψετε τη γρήγορη εξάπλωση της φωτιάς και με τα σωστά ασφαλιστήρια συμβόλαια, θα σας εξοικονομήσετε πολύ υψηλό κόστος στη χειρότερη περίπτωση.
Μοιραστείτε αυτήν την ανάρτηση
Η αρχιτεκτονική και τα αρθρωτά κτίρια του σχεδιασμού λαμβάνουν όλο και περισσότερη προσοχή και γίνονται μια πραγματική τάση. Και με καλό λόγο. Τι είναι το αρθρωτό κτίριο και ποια είναι τα πλεονεκτήματά του?
Πρότυπα και όροι Ο στέγαση της αίθουσας δεν πρέπει να συμβάλλει στην εξάπλωση της φωτιάς. Το αντίθετο: πρέπει να έχει ένα αποτέλεσμα που περιέχει. Το DIN 18234 ορίζει ως εκ τούτου μέτρα για την ελαχιστοποίηση της εξάπλωσης πυρκαγιάς μέσω στέγης – για τους φεγγίτες επίσης.
Πυροπροστασία σύμφωνα με το DIN 18234
Τα πρότυπα και οι όροι τελευταία μίλια καθιστούν την τελική μεταφορά αγαθών πιο φιλικές και αποτελεσματικές στο περιβάλλον. Τι είναι πίσω από αυτό το είδος οχήματος και ποιες είναι οι προκλήσεις που αντιμετωπίζει η βιομηχανία?
Αρχιτεκτονική & Σχεδιασμός Η αρχιτεκτονική διαδραματίζει όλο και πιο σημαντικό ρόλο στον τομέα της υγειονομικής περίθαλψης. Οι σχεδιαστές των μεγάλων hospitals στη Δανία επικεντρώνονται σε ένα πράγμα ειδικότερα: φως της ημέρας.
Νοσοκομεία του μέλλοντος
- Επικοινωνία
- Νομική ειδοποίηση
- όροι και Προϋποθέσεις
- Μυστικότητα
- Μπισκότα
κάλυψη χρέωσης πυροσβεστικής υπηρεσίας
Η κάλυψη των υπηρεσιών πυροσβεστικής υπηρεσίας σε ένα ασφαλιστήριο συμβόλαιο ακινήτων πληρώνει για χρεώσεις που επιβάλλονται από μια πυροσβεστική υπηρεσία για τις υπηρεσίες τους για την καταπολέμηση μιας πυρκαγιάς, συνήθως υπόκεινται σε ξεχωριστό όριο ασφάλισης, όπως 1.000 $.
Σε αυτήν την σελίδα

Η αξιόπιστη πηγή σας για τη διαχείριση κινδύνου και τις ασφαλιστικές πληροφορίες, την εκπαίδευση και την κατάρτιση
- Δικαιώματα απορρήτου
- Μυστικότητα
- Ειδοποίηση δικαιωμάτων απορρήτου της Καλιφόρνια
- Μην πουλάτε τα προσωπικά μου στοιχεία
- Ζητήστε τα δεδομένα μου
- Διαγράψτε τα δεδομένα μου
- Νομικός
- Οροι χρήσης
- Όροι και προϋποθέσεις πιστοποιήσεων
- Προσιτότητα
- Επιχειρηματική συνέχεια
- Συνδεθείτε μαζί μας
- Συνέδρια
- Δωρεάν ενημερωτικά δελτία
Κεντρικά γραφεία IRMI 12222 Merit Drive, Suite 1600, Dallas, TX 75251 (800) 827-4242
© 2000-2023 International Manage Institute, Inc (IRMI). Όλα τα δικαιώματα διατηρούνται.

- Ισχυρισμοί, νομολογία, νόμιμη
- Εμπορικό αυτοκίνητο
- Εμπορική ευθύνη
- Εμπορική ιδιοκτησία
- COVID 19
- Προσωπικές γραμμές
- Χρηματοδότηση κινδύνου και αιχμάλωτοι
- Διαχείριση κινδύνου
- Γραμμές ειδικότητας
- Αποζημίωση των εργαζομένων
- Ασπρα χαρτιά
- Δωρεάν άρθρα
- Βίντεο
- Βιομηχανία αγροτικών επιχειρήσεων
- Βιομηχανία κατασκευής
- Ενεργειακή βιομηχανία
- Βιομηχανία μεταφορών
- Βιομηχανία ασφαλιστικής
- Διάσκεψη αγροτικών επιχειρήσεων
- Διάσκεψη κινδύνου κατασκευής
- Διάσκεψη ενεργειακού κινδύνου και ασφάλισης
- Διάσκεψη κινδύνου μεταφοράς
- Συμπόσιο πιστοποίησης
- Συνεδρίες κατόπιν αιτήματος
- Πιστοποιήσεις
- Ειδικός της αγροτικής βιομηχανίας και της ασφάλισης γεωργίας
- Ειδικός κινδύνου και ασφάλισης κατασκευής
- Ειδικός ενεργειακού κινδύνου και ασφάλισης
- Ειδικός ασφάλισης ευθύνης διαχείρισης
- Ειδικός κινδύνου και ασφάλισης κατασκευής
- Επαγγελματίας ασφάλισης κινδύνου μεταφοράς
- Συνεχιζόμενη εκπαίδευση
- Κατάρτιση του ασφαλιστικού κλάδου
- Σχέδια και τιμολόγηση
- Κατάλογος
- Ζητήστε ένα demo
- Tutorials IRMI
- Ενημερώσεις προϊόντων
- Επιχειρηματικές συνδρομές
- Δωρεάν ενημερωτικά δελτία
- Ασπρα χαρτιά
- Περιήγηση στο προϊόν
- Podcast
Είμαι καλυμμένος για το κόστος της πυρκαγιάς στο αγρόκτημα ή το ράντσο μου?
Το 2013, μια οικογένεια της Νότιας Αλμπέρτα έλαβε λογαριασμό 25.000 δολαρίων από την πυροσβεστική υπηρεσία μετά από πυρκαγιά στο ράντσο τους. Παρόλο που το νομοσχέδιο τελικά αποσύρθηκε, οι ιδιοκτήτες αγροτικών σπιτιών θα πρέπει να ελέγξουν διπλά την κάλυψη της πυρκαγιάς τους για να αποφύγουν αυτήν την κατάσταση. Το να είσαι υπεύθυνος για το κόστος της καταπολέμησης των πυρκαγιών δεν είναι κάτι καινούργιο για τους ιδιοκτήτες αγροτών της Αλμπέρτα. Στην πραγματικότητα, αν και οι περισσότερες αγροτικές πολιτικές καλύπτουν αυτό το είδος απώλειας, τα ποσά που καλύπτονται αυτόματα είναι ελάχιστα.
Μπορεί να εκπλαγείτε από το γεγονός ότι όλες οι πυρκαγιές που παρακολουθούν η πυροσβεστική υπηρεσία είναι η ευθύνη του ιδιοκτήτη γης. Μια πυρκαγιά που ξεκίνησε από αστραπή έναντι πυρκαγιάς που ξεκίνησε από τη δική σας αμέλεια θα χειριζόταν διαφορετικά, αλλά εξακολουθείτε να είστε υπεύθυνοι. Η οικογένεια Hixt της περιοχής Beiseker που ονομάζεται 911 όταν ο Lightning χτύπησε την ιδιοκτησία τους, αλλά η πυροσβεστική υπηρεσία πήρε μια ώρα για να απαντήσει. Η οικογένεια δεν συνειδητοποίησε ότι ο δήμος της Rocky View έχει πρόγραμμα αποκατάστασης κόστους σε περίπτωση πυρκαγιάς. Παρόλο που το νομοσχέδιο των 25.000 δολαρίων έχει αποσυρθεί, είναι συνηθισμένο για τους αγροτικούς δήμους να στείλουν ένα νομοσχέδιο μετά την ανταπόκριση σε αυτές τις καταστάσεις. Συνήθως, οι λογαριασμοί δεν είναι τόσο μεγάλοι όσο 25.000 δολάρια, αλλά πρέπει να εκπαιδεύσετε τον εαυτό σας για να βεβαιωθείτε ότι δεν έχετε παραμείνει απροστάτευτο με τη δυνατότητα να χάσετε το πιο πολύτιμο περιουσιακό σας στοιχείο.
Πώς να αποφύγετε μια απροσδόκητη ευθύνη πυρκαγιάς
Σύμφωνα με την ασφάλιση Alpine στο Lethbridge, οποιοσδήποτε με ανησυχίες σχετικά με την κάλυψή του πρέπει να διαβάσει το ασφαλιστήριο συμβόλαιο για να καθορίσει τη μέγιστη κάλυψη πυρκαγιάς. Μια έγκριση μπορεί εύκολα να προστεθεί στην πολιτική σας χωρίς πολύ πρόσθετο κόστος. Λάβετε υπόψη ότι εάν ξεκινήσετε μια πυρκαγιά στην ιδιοκτησία σας και εξαπλώνεται σε γειτονικό ακίνητο, θα είστε υπεύθυνοι. Ένας επαγγελματίας μεσίτης ασφάλισης μπορεί να προσαρμόσει μια πολιτική ειδικά για τις μοναδικές ανάγκες του αγροκτήματος ή του αγροκτήματος σας.
Τύποι κάλυψης που διατίθενται στις περισσότερες αγροτικές πολιτικές
- Χρεώσεις πυροσβεστικής – Καλύπτει κατηγορίες από κομητείες και δήμους κατά των ιδιοκτητών γης στην περίπτωση πυρκαγιάς.
- Έξοδα πυρκαγιάς – Μέρος του τμήματος ευθύνης μιας πολιτικής που καλύπτει τα έξοδα πυρκαγιάς που ένας ιδιοκτήτης γης μπορεί να είναι νομικά υπεύθυνος για, ακόμη και αν η απώλεια δεν είναι στην ιδιοκτησία τους. Ένα παράδειγμα αυτού θα ήταν εάν ένας ιδιοκτήτης γης καίει σκουπίδια και ξεκίνησε μια φωτιά γρασιδιού που εξαπλώθηκε σε γειτονικό ακίνητο.
Όλες οι πολιτικές δεν δημιουργούνται ίσες
Κάθε εταιρεία έχει διαφορετικές πολιτικές, όρια και επιλογές έγκρισης. Ως εκ τούτου, είναι κρίσιμο να συζητήσετε με τον ασφαλιστικό σας μεσίτη τις καλύτερες επιλογές πολιτικής για την ατομική σας κατάσταση. Είναι σημαντικό να μιλήσετε με έναν έμπειρο και ενημερωμένο ασφαλιστικό επαγγελματία που μπορεί να σας βοηθήσει να κάνετε μια μορφωμένη απόφαση. Και είναι σοφό να μην επιλέξετε το ασφαλιστικό σας προϊόν με βάση μόνο την τιμή.
Ακολουθούν ορισμένα παραδείγματα διαφόρων τύπων κάλυψης αγροκτήματος που προσφέρονται από τρεις διαφορετικές ασφαλιστικές εταιρείες:
- Η SMI Insurance έχει αυτόματη κάλυψη ύψους 1.000 $ για τέλη πυροσβεστικής, αλλά μπορεί να αυξήσει την κάλυψη σε 2.000 $ υπό την επικύρωση της ενίσχυσης των αγροκτημάτων. Μπορούν να αυξηθούν πέρα από αυτό το όριο για $ 1 ανά $ 100 των δαπανών που απαιτούνται. Η κάλυψη των εξόδων πυρκαγιάς για 10.000 $ στο πλαίσιο του τμήματος ευθύνης της πολιτικής μπορεί να αυξηθεί σε 100.000 $ για επιπλέον ασφάλιστρο.
- Η Wawanesa Insurance καλύπτει αυτόματα τις χρεώσεις πυροσβεστικών υπηρεσιών ύψους 3.000 δολαρίων με την επιλογή να αυξήσει την κάλυψη σε προσαυξήσεις $ 1000. Το πρόσθετο ασφάλιστρο είναι 3 $ για κάθε 1000 $. Τα έξοδα πυρκαγιάς δεν περιλαμβάνονται αυτόματα, αλλά ένα όριο έως και 100.000 $ μπορεί να αγοραστεί για ελάχιστο κόστος.
- Η άθικτη ασφάλιση καλύπτει αυτόματα τις χρεώσεις πυροσβεστικής υπηρεσίας ύψους 5.000 $, αλλά μπορεί να αυξήσει αυτή την κάλυψη σε 25.000 $ για επιπλέον ασφάλιστρο. Πρέπει να αγοραστεί κάλυψη εξόδων για την καταπολέμηση της πυρκαγιάς. Τα όρια που μπορούν να αγοραστούν ξεκινώντας από 25000 $ και μπορούν να φτάσουν μέχρι και 500.000 $.
Ελέγξτε την πολιτική σας και συμβουλευτείτε έναν έμπειρο ασφαλιστικό μεσίτη
Το πιο σημαντικό μάθημα που έχει μάθει η οικογένεια Hixt από την εμπειρία τους και μπορεί να μεταβιβάσει σε άλλους ιδιοκτήτες γης είναι να αναθεωρήσει το ασφαλιστήριο συμβόλαιο σας και να συμβουλευτεί έναν αξιόπιστο ασφαλιστικό μεσίτη. Στο Alpine Insurance, ένας από τους έμπειρους επαγγελματίες μας μπορεί να σας βοηθήσει να προστατεύσετε το αγρόκτημα, το ράντσο ή την έκτασή σας με την προσαρμογή μιας πολιτικής στις ατομικές σας ανάγκες. Είτε ζείτε κοντά στο Έντμοντον, το Κάλγκαρι, το Κόκκι.
Χρειάζεστε μια ασφαλιστική προσφορά?
Καλέστε και μιλήστε απευθείας σε έναν εκπρόσωπο (587) 602-1305
Τέλη Πυροσβεστικής και Ασφαλιστική κάλυψη: Τι πρέπει να γνωρίζετε

Οι ιστορίες τρόμου αφθονούν τους κατοίκους – κυρίως σε αγροτικές περιοχές – καλώντας την τοπική πυροσβεστική υπηρεσία για έκτακτη ανάγκη και καταλήγουν με ένα βαρύ νομοσχέδιο, καθώς τα φορτηγά απομακρύνονται από το δρόμο τους.
Οι περισσότερες καναδικές πόλεις και πόλεις χρηματοδοτούν πυροσβεστικά τμήματα μέσω των δημοτικών προϋπολογισμών τους. Κάθε φορά που οι κάτοικοι πληρώνουν τους φόρους ιδιοκτησίας τους, αυτοί’να καλύπτει αυτόματα το κόστος των μισθών, του εξοπλισμού και των καυσίμων πυροσβέστης.
Ωστόσο, σε ορισμένους δήμους, οι κάτοικοι πληρώνουν τέλη για πυροσβεστική υπηρεσία εκτός από τους φόρους ιδιοκτησίας τους, όπως στην Αλμπέρτα’S County Lacombe.
Αυτά τα έξοδα ποικίλλουν ανάλογα με το πού ζείτε. Αλλά πώς επηρεάζουν την ασφαλιστική κάλυψη στο σπίτι σας?
Η Ασφάλιση Ασφάλειων Ασφάλειων Ασφάλειων Ασφάλειων Τεχνών Πυροσβεστικής?
Η Suzanne Pountney, Διευθυντής Εμπορικών Γραμμών στο Ontario West Insurance Brokers στο Λονδίνο, λέει ότι η Ασφάλιση Ασφάλισης θα καλύψει τα έξοδα ανάπτυξης πυροσβεστικών υπηρεσιών.
“Σχεδόν κάθε ασφαλιστήριο συμβόλαιο, είτε αυτό’S Commercial ή Personal, έχει κάποια πρόβλεψη για την πληρωμή των τελών πυροσβεστικής,” αυτή λέει.
Τα τέλη ανάπτυξης από μόνα τους μπορεί να είναι εκατοντάδες δολάρια. Αλλά το κόστος πυρκαγιάς μπορεί γρήγορα να προστεθεί. Σε μια αξιοσημείωτη περίπτωση στην Αλμπέρτα’S Beaver County, περίπου 120 χιλιόμετρα ανατολικά του Έντμοντον, ένα ζευγάρι κατέληξε να πληρώνει περισσότερα από 50.000 $ μετά από πυρκαγιά τον Απρίλιο του 2021. Η Επιτροπή Υπηρεσιών Έκτακτης Ανάγκης Beaver είχε μια δομή αμοιβών που απαιτούσε από τους ιδιοκτήτες ακινήτων να πληρώσουν για ένα μέρος των εξόδων πυρόσβεσης – και το ζευγάρι’Η ασφάλιση σπιτιού κάλυψε μόνο 10.000 $.
Τα τέλη πυρόσβεσης μπορεί να ποικίλουν δραστικά από περιοχή σε περιοχή. Ο τρόπος με τον οποίο ένας τοπικός δήμος δημιουργεί τη δομή των τελών του, την απομάκρυνση μιας συγκεκριμένης περιοχής και το κόστος λειτουργίας της τοπικής πυροσβεστικής μπορεί να διαδραματίσει κάποιο ρόλο. (Σε πολλές αγροτικές περιοχές, τα πυροσβεστικά τμήματα είναι εξ ολοκλήρου εθελοντικά τρέξιμο, σε αντίθεση με τις όλες τις επαγγελματικές δυνάμεις που παρατηρούνται σε μεγαλύτερες πόλεις και πόλεις).
Αν δεν είσαι’T πληρώματα αυτών των αμοιβών, ο Pountney λέει ότι το ασφαλιστήριο συμβόλαιο του σπιτιού σας θα εξακολουθεί να καλύπτει τόσο το κόστος της πυρκαγιάς όσο και το κόστος της πυροσβεστικής – αν και ακριβώς πόση κάλυψη σας’Θα διαφέρουν από πολιτική σε πολιτική σε πολιτική.
Το ποσοστό ασφάλισης στο σπίτι μου θα επηρεαστεί από τα τέλη πυρόσβεσης?
Ενώ οι ασφαλιστικές εταιρείες μπορούν να καλύψουν τα περισσότερα τέλη πυρόσβεσης, ο Pountney λέει ότι η διαδικασία μπορεί ακόμα να επηρεάσει ένα άτομο’S Home Insurance. “Εάν ζείτε σε έναν δήμο όπου χρεώνονται τα τέλη και οι ασφαλιστικές εταιρείες πρέπει να τους πληρώσουν – που αυξάνει το πόσο η ασφαλιστική εταιρεία πληρώνει κάθε χρόνο,” αυτή λέει. Με τη σειρά του, οι ασφαλιστικές εταιρείες μπορούν να χρεώνουν υψηλότερα ασφάλιστρα για να αποκαταστήσουν αυτήν την απώλεια.
Σε περιπτώσεις όπου μια πυροσβεστική υπηρεσία καλείται σε ένα περιστατικό με ελάχιστες ζημιές, ο Pountney λέει ότι ένας δήμος που συλλέγει ένα τέλος πυρόσβεσης μπορεί να κοστίσει έναν πελάτη την έκπτωση ασφαλιστικής ασφάλισης στο σπίτι, ακόμη και αν υπάρχει’t οποιαδήποτε ζημιά.
Τι είναι σαφές: Τα τέλη πυροσβεστικών υπηρεσιών πληρώνονται μετά Μια κλήση είναι πλήρης, όχι πριν. Ο Pountney το συγκρίνει με το κόστος για βόλτες ασθενοφόρων όπου ένας ασθενής παίρνει μια βόλτα στο νοσοκομείο, λαμβάνει το νομοσχέδιο και στη συνέχεια (αν είναι δυνατόν) κάνει μια αξίωση για να καλυφθεί από την ιατρική τους ασφάλιση.
Λέει ότι δεν υπάρχει’Δεν μπορεί να κάνει πολύ ένας καταναλωτής εάν συμβεί να ζήσουν σε δήμο με μοντέλο αμοιβών πυροσβεστικών υπηρεσιών.
“Εάν έχετε φωτιά, έχετε φωτιά,” Λέει ο Pountney, “και εσύ’θα καλέσετε την πυροσβεστική υπηρεσία. Οι συνέπειες αυτής της δράσης [μπορούν] ποικίλλουν από το πού ζείτε. Μπορεί να πάρετε ένα λογαριασμό, ίσως όχι – αλλά ίσως θελήσετε να μάθετε εκ των προτέρων.”

Μην χάνετε χρόνο να καλέσετε για ασφάλιση στο σπίτι
Χρησιμοποιήστε το RatesDotca για να ψωνίσετε και να συγκρίνετε πολλαπλά αποσπάσματα ταυτόχρονα.
Η εύρεση της καλύτερης ασφαλιστικής κάλυψης στο σπίτι δεν ήταν ποτέ τόσο εύκολη!


