


האם החלפת כרטיס אשראי פוגעת בציון שלך?
האם הגשת בקשה או פתיחת כרטיס אשראי חדש פוגעת באשראי שלך
כשאתה מגיש בקשה לכרטיס, החברה תבדוק את דוח האשראי שלך. תיעוד של אותה ביקורת, המכונה בירור קשה, יופיע בדו”ח שלך. זה נקרא בירור קשה מכיוון שהוא מייצג חוב חדש פוטנציאלי שעדיין לא מראה בדוח כחשבון. חוב לא ידוע זה מייצג סיכון אפשרי, ולכן יכול להשפיע על ציוני האשראי.
סיכום:
פתיחת כרטיס אשראי חדש יכולה להשפיע על ציוני האשראי שלך. כשאתה מגיש בקשה לכרטיס אשראי, המלווה יבצע בירור קשה, שנרשם בדוח האשראי שלך. פניות קשות יכולות לגרום לירידה קלה בציוני האשראי שלך ויכולים להישאר בדוח האשראי שלך עד שנתיים. בנוסף, פתיחת כרטיס אשראי חדש יכולה להשפיע על הגיל הממוצע של חשבונות האשראי שלך, שהוא גורם בחישוב ציוני האשראי. עם זאת, אם אתה משתמש בכרטיס שלך באחריות, הוא יכול לספק יתרונות כמו הגדלת האשראי הזמין שלך ושיפור יחס ניצול האשראי שלך. פתיחת כרטיס אשראי חדש יכולה גם לעזור לגוון את תערובת האשראי שלך ולספק תגמולים והטבות שונות.
שאלות:
1. כיצד פתיחת כרטיס אשראי חדש משפיעה על האשראי שלך?
פתיחת כרטיס אשראי חדש יכולה לגרום לירידה קלה בציוני האשראי שלך בגלל החקירה הקשה שביצע המלווה. זה יכול להשפיע גם על הגיל הממוצע של חשבונות האשראי שלך.
2. כמה זמן נשארים פניות קשות בדוחות האשראי שלך?
פניות קשות בדרך כלל נשארות בדוחות האשראי שלך במשך שנתיים, אך חברות המבקרות אשראי עשויות לשקול אותן רק עד 12 חודשים.
3. האם רצוי לפתוח מספר חשבונות אשראי חדשים בפרק זמן קצר?
לא, מומחים אינם ממליצים לפתוח מספר חשבונות אשראי חדשים בפרק זמן קצר מכיוון שזה יכול להשפיע לרעה על ציוני האשראי שלך.
4. כיצד גיל חשבונות האשראי משפיע על ציוני האשראי?
גיל חשבונות האשראי הוא גורם בחישוב ציוני האשראי. קיום היסטוריית אשראי ארוכה יותר יכול להועיל, ופתיחת כרטיס אשראי חדש יכולה להוריד את הגיל הממוצע של חשבונות האשראי שלך, מה שעלול להשפיע על ציוני האשראי שלך.
5. כיצד פתיחת כרטיס אשראי חדש משפרת את יחס ניצול האשראי?
פתיחת כרטיס אשראי חדש מגדילה את האשראי הזמין שלך, שיכול לשפר את יחס ניצול האשראי שלך. מומלץ לשמור על יחס ניצול האשראי שלך מתחת ל -30% על ידי הימנעות מרכישות גדולות ושמירה על יתרה נמוכה בכרטיס האשראי שלך.
6. כיצד פתיחת כרטיס אשראי חדש משפיעה על תמהיל אשראי?
פתיחת כרטיס אשראי חדש יכולה לעזור לגוון את תערובת האשראי שלך, שהיא גורם בחישוב ציוני האשראי. מנפיקי כרטיסי אשראי אוהבים לראות שלווים יכולים לנהל באחריות סוגים שונים של חובות.
7. מהם היתרונות של פתיחת כרטיס אשראי חדש?
פתיחת כרטיס אשראי חדש יכולה לאפשר לך לנצל את הצעות ההיכרות ובונוסים הרשמה. זה יכול גם לעזור לך להקים או לבנות היסטוריית אשראי חזקה עם תשלומים עקביים בזמן. בנוסף, אתה יכול להשתמש בהעברת יתרה כדי לסייע בתשלום חוב בריבית גבוהה ולמצוא כרטיס עם תוכנית תגמולים נהדרת.
8. האם אישור מראש עבור כרטיס אשראי משפיע על ציוני האשראי?
הצעות אישור מראש אינן משפיעות על ציוני האשראי שלך. עם זאת, אם תבחר להגיש בקשה להצעת כרטיס אשראי לאישור מראש, היישום יפעיל בירור קשה, שיכול להשפיע על הציונים שלך.
9. כיצד ניתן לבצע בדיקת אישור מראש למזער את הפניות הקשות?
בדיקה אם אתה מאושר מראש לפני הגשת בקשה לכרטיס אשראי יכול למזער את מספר הפניות הקשות בדוח האשראי שלך. אישור מראש בדרך כלל פירושו שיש לך סיכוי טוב לאשר לכרטיס הספציפי הזה.
10. אילו גורמים יש לקחת בחשבון לפני שתגיש בקשה לכרטיס אשראי חדש?
לפני שתגיש בקשה לכרטיס אשראי חדש, חשוב לקחת בחשבון גורמים כמו הצעות מבוא, תוכניות תגמולים, שיעורי ריבית ודרישות זכאות. הלשכה להגנה פיננסית צרכנית (CFPB) ממליצה להגיש בקשה לאשראי הדרוש לך ולהתמקד בתכונות כרטיסי אשראי המתאימות ביותר לצרכים שלך. בדיקת הסיכויים שלך לאשר יכול לעזור לחקור אפשרויות מבלי להשפיע על ציוני האשראי שלך.
11. כיצד ניתן להשתמש בכרטיס אשראי חדש לקזז באחריות כל השפעה על ציוני האשראי?
השימוש בכרטיס אשראי חדש באחריות, על ידי ביצוע תשלומים עקביים בזמן והימנעות יתרות גבוהות, יכול להשפיע לטובה על ציוני האשראי לאורך זמן, וקיזוז כל טבילה ראשונית שנגרמה כתוצאה מפתיחת הכרטיס.
12. מדוע בדיקת האשראי שלך לדיוק חשוב?
בדיקת האשראי שלך לדיוק חשובה כדי להבטיח כי אין שגיאות או אי התאמות שיכולות להשפיע לרעה על ציוני האשראי שלך. זה מאפשר לך לזהות ולהתייחס לכל אי דיוקים או פעילות הונאה במועד.
האם הגשת בקשה או פתיחת כרטיס אשראי חדש פוגעת באשראי שלך
כשאתה מגיש בקשה לכרטיס, החברה תבדוק את דוח האשראי שלך. תיעוד של אותה ביקורת, המכונה בירור קשה, יופיע בדו”ח שלך. זה נקרא בירור קשה מכיוון שהוא מייצג חוב חדש פוטנציאלי שעדיין לא מראה בדוח כחשבון. חוב לא ידוע זה מייצג סיכון אפשרי, כך יכול להשפיע על ציוני אשראי.
האם פתיחת כרטיס אשראי פוגעת באשראי שלך?
פתיחת כרטיס אשראי חדש יכולה להשפיע על האשראי שלך. אך השימוש בכרטיס שלך באחריות יכול לעזור לציוני האשראי שלך.
30 ביוני 2022 | 6 דקות קריאה
כשאתה מחפש כרטיס אשראי חדש, זה’חשוב למצוא כרטיס שמתאים להרגלי ההוצאות שלך וליעדים הפיננסיים שלך. האם אתה מחפש כרטיס עם ריבית נמוכה – או אולי אחד עם תוכנית תגמולים נסיעות? כרטיס אשראי חדש יכול לעזור לך לנצל את הצעות ההיכרות. אבל אולי תוהה אם פתיחת כרטיס אשראי חדש עלולה לפגוע בציוני האשראי שלך.
כשאתה פותח כרטיס אשראי חדש, אתה יכול לראות טבילה קצרה בציוני האשראי שלך. אבל אם אתה משתמש בכרטיס שלך באחריות, זה יכול לתת לך את ההזדמנות להגביר את האשראי שלך בטווח הרחוק. כאן’זה מה שאתה צריך לקחת בחשבון לפני שאתה פותח כרטיס אשראי חדש – וכמה מהיתרונות שאתה עלול לחוות בכרטיס החדש שלך.
האם פתיחת כרטיס אשראי חדש תפגע בציוני האשראי שלי?
הגשת בקשה לכרטיס אשראי חדש יכולה לעורר בירור קשה, הכרוך במלווה המתבונן בדוחות האשראי שלך. על פי נתוני חברת ציון אשראי FICO®, פניות קשות יכולות לגרום לירידה קלה בציוני האשראי שלך.
זכור: פניות קשות בדרך כלל נשארות בדוחות האשראי שלך במשך שנתיים. עם זאת, יתכן שהם לא משפיעים על התוצאות שלך במשך כל כך הרבה זמן. לדוגמה, חברות עם ציון אשראי עשויות לשקול רק בירורים קשים עד 12 חודשים. אבל מומחים דון’לא לייעץ לפתוח מספר חשבונות אשראי חדשים בפרק זמן קצר.
גיל חשבונות האשראי שלך הוא בדרך כלל גורם בחישוב ציוני האשראי שלך. היסטוריית אשראי ארוכה יותר יכולה להועיל. אבל כשאתה פותח כרטיס אשראי חדש, זה יכול להוריד את הגיל הממוצע של חשבונות האשראי שלך ולהשפיע על ציוני האשראי שלך.
אתה יכול לראות גם הטבות משני גורמים אחרים עם ניקוד אשראי: ניצול אשראי ותמהיל אשראי.
היתרונות של פתיחת כרטיס אשראי חדש
כרטיס האשראי החדש שלך עשוי לספק לך הטבות רבות – ולא רק במזומן בחזרה או לטייל מיילים.
כשאתה פותח כרטיס אשראי חדש, האשראי הזמין שלך עולה. וזה יכול לשפר את יחס ניצול האשראי שלך. יחס זה מתייחס לכמות האשראי הכולל הזמין אתה’מחדש את זה וזה’גורם בחישוב ציוני האשראי שלך. מומחים ממליצים לשמור על יחס ניצול האשראי שלך מתחת ל 30%. אם אתה נמנע מהטעינה של רכישות גדולות ולשמור על יתרתך נמוכה, אתה יכול לשמור על יחס ניצול אשראי נמוך.
ישנן דרכים אחרות שנפתחות כרטיס אשראי חדש עשוי לעזור לציוני האשראי שלך. הכרטיס החדש שלך יכול לשפר את תערובת האשראי שלך – או את סוגי חשבונות האשראי השונים שיש לך. הלוואות לרכב, משכנתאות וכרטיסי אשראי הם חלק מהסוגים הנפוצים ביותר. ומנפיקי כרטיסי אשראי אוהבים לראות שלווים יכולים לנהל באחריות סוגים שונים של חובות.
פתיחת כרטיס אשראי חדש יכולה גם לעזור לך:
- נצל את הצעות ההיכרות ובונוסים הרשמה.
- לקבוע או לבנות היסטוריית אשראי חזקה עם תשלומים עקביים בזמן.
- השתמש בהעברת יתרה כדי לסייע בתשלום חוב בריבית גבוהה.
- מצא כרטיס עם תוכנית תגמולים נהדרת.
הדרך לאשראי טוב כרוכה בסבלנות ועקביות. פתיחת כרטיס חדש עלולה לגרום לטבילה ראשונית בציוני האשראי שלך. אבל אתה יכול ליהנות מהרבה יתרונות נהדרים ואולי אפילו לשפר את ציוני האשראי שלך לאורך זמן על ידי שימוש בכרטיס החדש שלך באחריות.
האם אישור מראש עבור כרטיס אשראי מוריד את ציוני האשראי שלך?
הצעות לאישור מראש יכולות לעזור לך לחקור את האפשרויות שלך לפני שתגיש בקשה לכרטיס אשראי חדש. החדשות הטובות: אישור מראש לא’לא להשפיע על ציוני האשראי שלך. אבל אם תבחר להגיש בקשה להצעת כרטיס אשראי לאישור מראש, היישום יפעיל בירור קשה, שיכול להשפיע על הציונים שלך.
בודק אם אתה’אושר מחדש לפני הגשת בקשה לכרטיס אשראי יכול למזער את מספר הפניות הקשות בדוח האשראי שלך. וזה’מכיוון שקיבלת הצעה לאישור מראש פירושה לעתים קרובות יש לך סיכוי טוב להיות מאושר לכרטיס הספציפי הזה.
התמקדות בהגשת בקשה לכרטיסים שאתה’אושר מראש מחדש יכול לעזור לך להימנע מדחיות יישום. אתה יכול להשתמש בכלים כמו Capital One’S הכלי לאשר מראש לבדיקת הזכאות הפוטנציאלית שלך מבלי לפגוע בציוני האשראי שלך.
מה לקחת בחשבון לפני שתגיש בקשה לכרטיס אשראי חדש
זה’קשה להצביע בדיוק כיצד פתיחת כרטיס אשראי חדש עשויה להשפיע על ציוני האשראי שלך. אבל כרטיס חדש יכול לתת לך הזדמנות לבניית אשראי עם המון הטבות.
הצעות מבוא, תוכניות תגמולים, שיעורי ריבית ודרישות זכאות הם כמה גורמים חשובים שיש לקחת בחשבון. הלשכה להגנת הכספים הצרכנית (CFPB) ממליצה להגיש בקשה רק לאשראי שאתה צריך. לכן, התמקדות בתכונות כרטיס האשראי המתאימות ביותר שתוכל לעזור לך לצמצם את החיפוש שלך. והסתכלות על הסיכויים שלך לאישור מראש עוזרת לך לחקור את האפשרויות שלך לפני שתגיש בקשה-מבלי להשפיע על הציונים שלך.
כשאתה פותח את כרטיס האשראי החדש שלך, ירידה קטנה וזמנית בציוני האשראי שלך אפשרית. אך השימוש בכרטיס שלך באחריות יכול לעזור לקזז את ההשפעה הזו. ביצוע תשלומים עקביים במועד והימנעות יתרות גבוהות יכולה להשפיע לטובה על ציוני האשראי שלך לאורך זמן.
בדיקת האשראי שלך לדיוק היא גם רעיון טוב. אשראי מ- Capital One מאפשר לך לגשת לדוח האשראי TransUnion® שלך ו- VantageScore® 3.0 ציון אשראי – ללא השפעה על ציוני האשראי שלך. Creditwise הוא בחינם לכולם, ואתה לא’לא צריך להיות בעל כרטיס הון אחד כדי להשתמש בו. אתה יכול גם לקבל עותקים בחינם של דוחות האשראי שלך מכל אחד משלושת לשכות האשראי העיקריות ב- CredItrePort.com.
אנו מקווים שמצאת את זה מועיל. התוכן שלנו אינו נועד לספק ייעוץ משפטי, השקעה או פיננסי או לציין שמוצר או שירות הון אחד מסוים זמין או מתאים לך. לקבלת עצות ספציפיות לגבי הנסיבות הייחודיות שלך, שקול לדבר עם איש מקצוע מוסמך.
Capital One אינה מספקת, תמכה או מבטיחה כל מוצר של צד שלישי, שירות, מידע או המלצה המפורטים לעיל. הצדדים השלישיים הרשומים אחראים בלעדי למוצריהם ושירותיהם, וכל הסימנים המסחריים המופיעים הם רכושם של בעלים בהתאמה.
ציון האשראי שלך מחושב באמצעות TransUnion® VantageScore® 3.0 דגם, שהוא אחד מדגמי ציון האשראי הרבים. זה אולי לא אותו מודל שהמלווה משתמש בו, אבל זה יכול להיות מדד מדויק לבריאות האשראי שלך. הזמינות של הכלי Creditwise תלויה ביכולת שלנו להשיג את היסטוריית האשראי שלך מ- TransUnion. יתכן כי ניטור והתראות מסוימות אינן זמינות עבורך אם המידע שאתה מזין בהרשמה אינו תואם את המידע בקובץ האשראי שלך ב (או שאין לך קובץ ב) סוכנויות דיווח על צרכנים אחת או יותר.
האם הגשת בקשה או פתיחת כרטיס אשראי חדש פוגעת באשראי שלך?
כרטיס אשראי חדש יכול להפיל באופן זמני כמה נקודות מהציון שלך, אך הוא יכול לעזור בטווח הרחוק.
Bev O’Shea
סופר מימון אישי | MSN כסף, אשראי.COM, Atlanta Journal-Constitution, Orlando Sentinel
Bev O’Shea היא סמכות לשעבר של Nerdwallet בנושא אשראי צרכני, הונאות וגניבת זהות. היא בעלת תואר ראשון בעיתונות מאוניברסיטת אובורן ותואר שני בחינוך מאוניברסיטת ג’ורג’יה. לפני שהגיעה ל- Nerdwallet, היא עבדה בעיתונים יומיים, MSN Money and Credit.com. עבודתה הופיעה בניו יורק טיימס, הוושינגטון פוסט, לוס אנג’לס טיימס, MarketWatch, USA Today, MSN Money ומקום אחר. טוויטר: @beverlyoshea.
עודכן 13 בפברואר 2023
קתי הינסון
עורך הקצאת עופרת | מימון אישי, ניקוד אשראי, חוב וניהול כסף
קתי הינסון מובילה את צוות הכספים האישי הליבה ב- Nerdwallet. בעבר בילתה 18 שנה באורגוניאן בפורטלנד בתפקידים כולל ראש דלפק העותקים ומנהיג צוות לעיצוב ועריכה. ניסיון קודם כולל עריכת חדשות ועותקים למספר עיתונים בדרום קליפורניה, כולל לוס אנג’לס טיימס. היא הרוויחה רווק’תואר בעיתונות ותקשורת המונית מאוניברסיטת איווה.
רבים או כולם המוצרים המוצגים כאן הם מהשותפים שלנו שמפצים אותנו. זה משפיע על אילו מוצרים שאנו כותבים עליהם ואיפה ואיך המוצר מופיע בדף. עם זאת, זה לא משפיע על הערכותינו. הדעות שלנו הן שלנו. הנה רשימה של השותפים שלנו וכאן אנו מרוויחים כסף.
יותר כמו יסודות כרטיסי האשראי האישיים האלה
פתיחה, או פשוט להגיש בקשה לכרטיס אשראי חדש, יכולה לערוך באופן זמני את ציון האשראי שלך. אבל קבלת כרטיס חדש יכולה להגיע גם עם כמה יתרונות עבור האשראי שלך, כגון העלאת מגבלת האשראי שלך. כאן’מה מה לדעת.
כיצד הגשת בקשה לכרטיס אשראי יכולה לפגוע באשראי שלך
כאשר מנפיק כרטיס בוחן את פרטי האשראי שלך מכיוון שאתה’הגיש בקשה לכרטיס אשראי, זהו משיכה קשה כביכול. זה יכול להוביל לירידה קלה בציון האשראי שלך, בין אם אתה מאושר או לא. משיכה קשה, או בירור קשה, מפסיקה להשפיע על ציון האשראי שלך בשנה או פחות, אך היא נשארת על דוח האשראי שלך במשך כשנתיים.
קבל התראות על שינוי ציון
ראה את הציון החינמי שלך בכל עת, קבל הודעה כאשר הוא משתנה ובנה אותו עם תובנות בהתאמה אישית.
להתחיל
כיצד פתיחת כרטיס אשראי חדש יכולה לפגוע באשראי שלך
הגשת בקשה לכרטיס חדש יכולה לגרום לניקוד שלך להחליק מעט, אך קבלת כרטיס חדש יכולה לגרום לירידה גדולה יותר אם אתה משתמש בהרבה מאותו קו אשראי חדש. או אם יש לך רק קלף אחד או שניים אחרים, והם רק בני כמה שנים.
כאן’S כיצד פתיחת כרטיס חדש עלולה לפגוע באשראי שלך:
יתרות גבוהות יותר
כרטיס אשראי חדש עלול לפגוע בציון שלך אם אתה מבצע רכישה גדולה או תקבל כרטיס העברת יתרה ולהעביר את החוב שלך בריבית גבוהה יותר לכרטיס כך שיהיה לך ניצול אשראי גבוה . סכום מגבלת האשראי שלך שאתה משתמש בו משוקלל בכבדות. ניצול האשראי מחושב הן לכרטיס והן בסך הכל.
מומחים ממליצים ללכת לא גבוה מ- 30% על כרטיס כלשהו, ונמוך יותר הוא טוב יותר.
עם זאת, זה’S חכם להסתכל על הכספים הכוללים, ולא רק ציון האשראי שלך. קבלת ירידה בציון שלך בגלל ניצול אשראי גבוה מכיוון שקיבלת עסקת כרטיסי העברת יתרה של 0% כדי לשלם חוב עשויה להיות שווה את זה.
גיל ממוצע נמוך יותר של חשבונות
כמה זמן אתה’יש לי קרדיט משפיע גם על הציון שלך. הכרטיס החדש שלך יכול להפחית את הגיל הממוצע של האשראי שלך. אם יש לך מעט כרטיסי אשראי, יש לזה השפעה גדולה יותר מאשר אם יש לך רבים.
עם זאת, משך היסטוריית האשראי הוא גורם מינורי יחסית בציוני האשראי. זה נחשב כ- 15% מציון ה- FICO שלך. Vantagescore, ספק ציון אשראי נוסף, רשימות “עומק האשראי,” גיל חשבונות האשראי שלך, כמרכיב 21% מה- VantageScore שלך 3.0 ציון.
כיצד פתיחת כרטיס חדש יכולה לעזור לאשראי שלך
קו אשראי חדש יכול גם לעזור לפרופיל האשראי שלך.
רקורד טוב יותר
לשלם בזמן, בכל פעם שהוא חיוני לאשראי טוב. FICO, ציון האשראי המשמש ביותר להחלטות אשראי, אומר היסטוריית התשלומים מהווה 35% מציון האשראי. המתחרה VantageScore אומר שזה מהווה 40% מתוך 3 שלך.0 ציון.
אם אתה’מנסה לבנות אשראי, שום דבר לא חשוב יותר מתשלומים עקביים, בזמן. חשבון חדש נותן לך הזדמנות נוספת לבנות תיעוד של תשלומים בזמן.
יותר מקום בכרטיסי אשראי
כרטיס חדש יגדיל את מגבלת האשראי הכוללת שלך. אם ההוצאות שלך יישארו זהות, ניצול האשראי הכולל שלך יהיה נמוך יותר וזה יכול לעזור לציון שלך.
גיוון אשראי
נקודות פרסים של ציוני אשראי על הצגתך יכולים לנהל יותר מסוג אחד של אשראי . אם יש לך הלוואת תשלומים אך אין לך כרטיס אשראי קיים, סביר להניח כי ניהול כרטיס האשראי החדש שלך יעזור לעזור. אבל אם כבר יש לך כמה כרטיסי אשראי, הוספת אחת לא סבירה לא פחות משפיעה.
כשאתה מגיש בקשה למוצר אשראי הכרוך בחקירה קשה באשראי שלך, אתה עלול לקבל זרם של הודעות שיווקיות ממלווים. זה קורה מכיוון שלשכות אשראי מוכרות רשימות שיווק המופעלות על ידי פניות קשות. אבל אתה יכול לבטל את הסכמתך, לצמיתות או במשך חמש שנים. בקר ב- OptoutPrescreen, שירות של לשכות אשראי אקוויפקס, Experian, TransUnion ו- Innovis, או התקשר 888-567-8688. הלשכות אומרים כי בקשתך תהיה בתוקף תוך חמישה ימים. שים לב שאתה עדיין יכול לקבל הצעות שיווק ממלווים המשתמשים במקורות אחרים. ביטול הסכמה אינו משפיע על ציון האשראי שלך או על יכולתך להגיש בקשה לזיכוי או ביטוח.
אודות המחבר: Bev O’Shea הוא סופר אשראי לשעבר ב- Nerdwallet. עבודתה הופיעה בניו יורק טיימס, וושינגטון פוסט, MarketWatch ובמקומות אחרים. קרא עוד
בנימה דומה.
האם הגשת בקשה לכרטיסי אשראי פוגעת באשראי שלך?
אילו גורמים משפיעים על ציוני האשראי שלך?
6 דרכים לבניית אשראי מחדש
האם תשלומים חלקים עוזרים?
לצלול עוד יותר במימון אישי
ציון אשראי בחינם
מאת Nerdwallet
איזה ציון אשראי מינימלי אתה צריך כדי לקנות מכונית?
מאת Bev O’Shea, אמנדה בארוסו
איזה ציון אשראי אתה צריך כדי לקנות בית?
מאת Bev O’Shea, קייט ווד
דף הבית של Nerdwallet
הרוויחו את כל הכסף הנכון עוברים
כרטיסי אשראי
תכנון פיננסי
חדשות פיננסיות
עסק קטן
הורד את האפליקציה
הצהרת אחריות: Nerdwallet שואף לשמור על המידע שלו מדויק ומעודכן. מידע זה עשוי להיות שונה ממה שאתה רואה כשאתה מבקר במוסד פיננסי, ספק שירות או מוצר ספציפי’s אתר. כל המוצרים הפיננסיים, מוצרי הקניות ושירותים מוצגים ללא אחריות. בעת הערכת הצעות, אנא עיין במוסד הפיננסי’התנאים וההגבלות. ההצעות המוסמכות מראש אינן מחייבות. אם אתה מוצא אי התאמות עם ציון האשראי שלך או מידע מדוח האשראי שלך, אנא צור קשר עם TransUnion® ישירות.
Nerdwallet השווה, Inc. מזהה NMLS# 1617539
קליפורניה: הלוואות מלווה לפיננסים בקליפורניה מסודרות על פי מחלקת ההגנה הכספית וחדשנות המלווים למימון רישיון #60DBO-74812
שירותי ביטוח רכוש ונפגעים המוצעים באמצעות שירותי ביטוח Nerdwallet, Inc. (רישיון תושב CA לא. OK92033) רישיונות נכסים ונפגעים
Nerdwallet ™ | רחוב Hawthorne 55. – קומה 11, סן פרנסיסקו, CA 94105
האם פתיחת כרטיס אשראי פוגעת בציון שלך?
ב- Experian, אחד מסדרי העדיפויות שלנו הוא חינוך לאשראי ופיננסים צרכני. פוסט זה עשוי להכיל קישורים והפניות לאחד או יותר מהשותפים שלנו, אך אנו מספקים תצוגה אובייקטיבית שתעזור לך לקבל את ההחלטות הטובות ביותר. למידע נוסף, עיין במדיניות העריכה שלנו.
ניסיון יקר,
יש לי כרטיס אשראי אחד שאני משתמש בו ככרטיס הראשי שלי רוב הזמן. יש לי גם שני כרטיסי טיסה שאני כמעט ולא משתמשים בהם. אני שוקל לפתוח כרטיס נוסף להטבות הנסיעות והנקודות. ציון האשראי שלי די טוב. האם פתיחת חשבון אחר תפגע בציון שלי?
BSB היקר,
בכל פעם שיש שינוי משמעותי בהיסטוריית האשראי שלך, כגון פתיחת חשבון חדש, אתה עלול לחוות טבילה זמנית בציונים עד שתולדות האשראי שלך יתייצב. כמה ציון ישתנה ובמשך כמה זמן תלוי בציון הנעשה ובהיסטוריית האשראי הייחודית של האדם.
כיצד חשבון חדש עשוי להשפיע על ציוני האשראי שלך
כשאתה מגיש בקשה לכרטיס, החברה תבדוק את דוח האשראי שלך. תיעוד של אותה ביקורת, המכונה בירור קשה, יופיע בדו”ח שלך. זה נקרא בירור קשה מכיוון שהוא מייצג חוב חדש פוטנציאלי שעדיין לא מראה בדוח כחשבון. חוב לא ידוע זה מייצג סיכון אפשרי, כך יכול להשפיע על ציוני אשראי.
חקירה יחידה לא עשויה להשפיע באופן משמעותי על ציונים, אך ייתכן שתראה ירידה קלה באופן זמני, במיוחד אם היו לך פניות מרובות לאחרונה. ברוב המקרים, ציונים נוטים להתאושש תוך מספר חודשים, בהנחה שכל השאר בתולדות האשראי הוא במצב טוב.
באופן כללי, חשבונות חדשים מגיעים עם סיכון חדש. אם אתה מאושר לחשבון, תוכל גם להבחין בטבילה בציונים כאשר החשבון מופיע לראשונה בדוח האשראי שלך. עם זאת, אם אתה שומר על יתרותך ונמוך ומבצע את כל התשלומים שלך בזמן, התוצאות שלך צריכות להתאושש.
החלטה מתי להגיש בקשה לאשראי חדש
אם אתה יודע שתבצע רכישה משמעותית בשלושת עד שישה החודשים הבאים, ייתכן שתרצה להפסיק לפתוח חשבונות חדשים עד לאחר שתסיים את העסקה הזו.
אמנם נכון שמערכות ניקוד אשראי עשויות להסתכל על מספר החשבונות שאתה פותח, אך המוקד האמיתי יהיה על היסטוריית התשלומים שלך ושיעור השימוש שלך כאינדיקטורים אמיתיים עד כמה אתה מנהל את חשבונותיך. אם אתה משתמש בחשבון החדש שלך באחריות, בקרוב עליך לראות את ציוני האשראי שלך חוזרים לשגרה.
תודה,
צוות “שאל ניסיון”
אל תחול בעיוורון
הגש בקשה לכרטיסי אשראי בביטחון עם הצעות בהתאמה אישית על סמך פרופיל האשראי שלך. התחל עם ציון ה- FICO ® שלך בחינם.
אֶמְצָעִי
- דירוג אשראי
- שאלות נפוצות של ציון אשראי
- מה משפיע על ציוני האשראי שלך?
- מהם טווחי ניקוד האשראי השונים?
- יסודות ציון אשראי
- מהו ציון אשראי טוב?
- דוח אשראי
- יסודות דוח אשראי
- תיקון אשראי: איך לעשות זאת “לתקן” האשראי שלך בעצמך
- כיצד לחלוק על מידע על דוחות אשראי
- הבנת דו”ח האשראי של Experian שלך
- גניבת הונאה וזהות
- כיצד להקפיא את האשראי שלך
- סיוע בקורבן גניבת זהות
- מהי גניבת זהות ואיך אני מוודא שהיא לא’לא יקרה לי?
- צעדים לנקוט אם אתה קורבן להונאת כרטיסי אשראי
- לשפר את האשראי
- כיצד לשפר את ציון האשראי שלך
- מהו שיעור ניצול אשראי?
- כיצד לבנות אשראי
- מימון אישי
- תוכנית לניהול חובות: האם זה נכון עבורך?
- כיצד להשיג הלוואת איחוד חוב באשראי רע
- האם הלוואת איחוד חוב מתאימה לך?
- כיצד לשלם חוב כרטיסי אשראי
- איך לצאת מהחוב
- מחשבונים
- מחשבון אפריל
- מחשבון הלוואות אישי
- מחשבון שכר כרטיסי אשראי
- מחשבון משכנתא
- מחשבון תשלום לרכב
המחקר האחרון
- יתרת ההלוואה האישית הממוצעת עלתה ב -7% בשנת 2022
- טיולי דרג שנה לאחר מכן: כיצד הם משפיעים על הצרכנים
- דור Z ואשראי בשנת 2023
- צפה בכל המחקר
ביקורות אחרונות
- כרטיסי האשראי הטובים ביותר להורים חדשים משנת 2023
- כרטיסי האשראי הטובים ביותר לבוגרי המכללות משנת 2023
- כרטיסי האשראי הטובים ביותר לסטודנטים משנת 2023
- כרטיסי הגז הטובים ביותר משנת 2023
- כרטיסי אשראי לשימוש מיידי הטוב ביותר של 2023
- כרטיסי האשראי הטובים ביותר לרכישות גדולות של 2023
אַשׁרַאי
- ניטור אשראי חינם
- דוחות 3-בורו וציוני FICO ®
- דוח אשראי שנתי
- Experian Creditlock
- הבנת דוחות אשראי
- כיצד לשפר את ציון האשראי שלך
מימון אישי
מימון אישי
- ביקורות על כרטיסי אשראי
- ביקורות הלוואות
- ביקורות על ביטוח רכב
- תִקצוּב
- חִסָכוֹן
- משכנתא והשכרה
תמיכה
- כיצד להקפיא את קובץ האשראי שלך
- כיצד לערער על מידע על דוח האשראי שלך
- סיוע בקורבן גניבת זהות
- תמיכה באשראי שנדחה
- העלה מסמך ל- Experian
- תמיכת לקוחות של Experian
המגוון, ההון וההכללה של Experian
- תנאים והגבלות משפטיים
- מדיניות הפרטיות
- מדיניות פרטיות של CA
- ללחוץ
- אפשרויות מודעות
- קריירה
- קשרי משקיעים
- צור קשר
מדיניות עריכה: המידע הכלול ב- Ask Experian הוא למטרות חינוכיות בלבד ואינו ייעוץ משפטי. עליך להתייעץ עם עורך הדין שלך או לפנות לייעוץ ספציפי מאיש מקצוע משפטי בכל סוגיות משפטיות. אנא הבינו שמדיניות Experian משתנה עם הזמן. פוסטים משקפים את מדיניות Experian בזמן הכתיבה. בעודם מתוחזקים על המידע שלך, פוסטים בארכיון עשויים שלא לשקף את מדיניות Experian הנוכחית.
דעות המובאות כאן הן של המחבר בלבד, לא אלה של כל בנק, מנפיק כרטיסי אשראי או חברה אחרת, ולא נבדקו, אושרו או שאושרו בדרך אחרת על ידי אף אחד מהגופים הללו. כל המידע, כולל שיעורים ועמלות, מדויקים נכון למועד הפרסום ומתעדכנים כמקובל על ידי השותפים שלנו. יתכן כי חלק מההצעות בדף זה לא יהיו זמינות דרך אתר האינטרנט שלנו.
הצעות היתרונות והחסרונות נקבעים על ידי צוות העריכה שלנו, המבוסס על מחקר עצמאי. הבנקים, המלווים וחברות כרטיסי האשראי אינם אחראים לכל תוכן המפורסם באתר זה ואינם תומכים או מבטיחים ביקורות כלשהן.
גילוי מפרסם: ההצעות המופיעות באתר זה הן מחברות צד ג ‘(“השותפים שלנו”) שממנה שירותי הצרכן של Experian מקבלים פיצויים. פיצוי זה עשוי להשפיע על האופן בו, איפה ובאיזו סדר המוצרים מופיעים באתר זה. ההצעות באתר אינן מייצגות את כל השירותים, החברות או המוצרים הפיננסיים הזמינים.
*למידע מלא, עיין בתנאי ההצעה והגבלות באתר המנפיק או השותף. לאחר שתלחץ על החל, תועבר לאתר המנפיק או לשותף, שם תוכל לבדוק את התנאים וההגבלות של ההצעה לפני הגשת מועמדות. אנו מראים סיכום, לא את התנאים החוקיים המלאים – ולפני הגשת מועמדות, עליך להבין את התנאים המלאים של ההצעה כאמור על ידי המנפיק או השותף עצמו. בעוד ששירותי צרכנים של Experian משתמשים במאמצים סבירים כדי להציג את המידע המדויק ביותר, כולם מציעים מידע מוצג ללא אחריות.
אתרי Experian תוכננו לתמוך בדפדפני אינטרנט מודרניים ומעודכנים. Experian אינו תומך ב- Internet Explorer. אם אתה משתמש כרגע בדפדפן שאינו נתמך, ייתכן שהניסיון שלך לא יהיה אופטימלי, אתה עלול להתנסות בבעיות טיוח וייתכן שתחשוף לסיכוני אבטחה פוטנציאליים. מומלץ לשדרג לגירסת הדפדפן האחרונה.
© 2023 כל הזכויות שמורות. Experian. Experian וסימני המסחר של Experian המשמשים כאן הם סימנים מסחריים או סימנים מסחריים רשומים של Experian וסניפיו. השימוש בכל שם מסחרי אחר, זכויות יוצרים או סימן מסחרי מיועד למטרות זיהוי והתייחסות בלבד ואינו מרמז על שום קשר עם זכויות היוצרים או בעל הסימן המסחרי של המוצר או המותג שלהם. שמות אחרים של מוצרים וחברות המוזכרים כאן הם רכושם של בעליהם בהתאמה. רישיונות וגילויים.
האם פתיחת כרטיס אשראי חדש משפיעה על ציון האשראי שלך?
אנו מחויבים לספק תוכן מדויק שעוזר לך לקבל החלטות כסף מושכלות. התוכן בדף זה לא נבדק, אושר או אושר בדרך אחרת על ידי מנפיק כרטיס אשראי כלשהו. אנו מקיימים שותפויות עם כמה מנפיקים, והאתר שלנו עשוי להיות פיצוי באמצעות אותם שותפויות. קרא את שלנו
הנחיות עריכה
- אנו בודקים עובדות ביסודיות ובודקים את כל התוכן לדיוק. אנו שואפים לבצע תיקונים על שגיאות ברגע שאנו מודעים אליהם.
- השותפים שלנו אינם מזמינים או תומכים בתוכן שלנו.
- השותפים שלנו לא משלמים לנו כדי להציג מוצר ספציפי בתוכן שלנו, אך אנו כוללים מוצרים מסוימים ומציעים מחברות המספקות פיצויים ל- LendingTree. זה עשוי להשפיע על איך ואיפה מופיעים הצעות באתר (כגון ההזמנה).
- אנו בודקים ומראיינים מקורות חיצוניים ופנימיים בעלי מוניטין לתוכן שלנו ולחשוף את המקור בתוכן שלנו.
הנחיות עריכה כאן .
לחשוב על פתיחת כרטיס אשראי חדש ולתהות כמה זה ישפיע על ציון האשראי שלך?
בטווח הקצר, פתיחת כרטיס אשראי חדש עשויה לפגוע מעט בציון האשראי שלך, מכיוון שהוא מוסיף בירור קשה לדוחות האשראי שלך ומפחית את גיל החשבונות הממוצע שלך.
עם זאת, בטווח הרחוק, פתיחת כרטיס אשראי חדש יכולה לעזור בשיפור ציון האשראי שלך על ידי הגברת סכום האשראי הזמין שיש לך, תוך דיווח על חשבונך ותולדות התשלומים שלך לשלושת הלשכות האשראי הצרכניות הגדולות.
אנו מסבירים כיצד להגן על ציון האשראי שלך בזמן שאתה משתמש בכרטיס החדש.
במאמר זה:
- איך פתיחת כרטיס אשראי חדש פוגעת בציון האשראי שלך?
- כיצד פתיחת כרטיס אשראי חדש עוזרת לציון האשראי שלך?
- כמה כרטיסי אשראי רבים מדי?
- כיצד לבנות אשראי ולשמור על ציון אשראי טוב
- תנאי כרטיסי אשראי חשובים למחזיקי כרטיסים חדשים שידעו
- שאלות נפוצות
איך פתיחת כרטיס אשראי חדש פוגעת בציון האשראי שלך?
כשאתה מגיש בקשה לאשראי חדש, זה מייצר בירור קשה כאשר המלווה מושך את דוח האשראי שלך מאחד או יותר משלושת לשכות האשראי הצרכניות הגדולות (Equifax, Experian ו- TransUnion) כדי לבדוק את אושר האשראי שלך. חקירה קשה בדרך כלל מפילה את ציון האשראי שלך כ -5 עד 10 נקודות, והיא תישאר בדוחות האשראי שלך במשך שנתיים. עם זאת, ההשפעה השלילית על ציון האשראי שלך מסתיימת לאחר שנה אחת בלבד.
פתיחת כרטיס אשראי חדש יכולה גם לפגוע בציון האשראי שלך על ידי צמצום גיל החשבונות הממוצע שלך. אורך היסטוריית האשראי מהווה 15% מציון ה- FICO שלך, מודל הניקוד המשמש בדרך כלל על ידי המלווים בעת ההחלטה אם להאריך את האשראי שלך, וגיל החשבונות הממוצע הוא חלק מהגורם הזה. מסיבה זו, זה’s כמיטב. זֶה’גם למה זה’חשוב להיות שיקול דעת בעת סגירת חשבונות כרטיסים ישנים: מומחי מימון אישיים ממליצים לשמור על חשבונות כרטיסים ישנים פתוחים ופעילים, כל עוד זה’זה לא עולה לך לשמור על כרטיס ישן פתוח (כגון חיוב תשלום שנתי).
כיצד פתיחת כרטיס אשראי חדש עוזרת לציון האשראי שלך?
הדרך העיקרית לפתיחת כרטיס אשראי חדש עשויה לשפר את ציון האשראי שלך היא על ידי שיפור יחס השימוש שלך, שהוא המונח הטכני לכמה מהאשראי הזמין שלך אתה’שימוש מחדש. ניצול אשראי מכונה גם “סכומים חייבים” והוא הגורם השני החשוב ביותר (אחרי היסטוריית התשלומים) של ציון האשראי שלך.
לדוגמה, אם יש לך כרטיס אשראי עם מגבלת אשראי של 1,000 דולר עם יתרה של 300 דולר, זה’ניצול של 30%. כלל אצבע טוב הוא לשמור על ניצול ב -30%או מתחת לגיל 30, כך שיתרה בסך 300 דולר נמצאת ממש ליד CUSP בדוגמה זו. אם אתה פותח כרטיס חדש שנותן לך עוד מגבלת אשראי של 1,000 $, זה מצמצם את השימוש הכולל שלך ל 15% (300 $/$ 2,000 = 15%). שים לב כי השימוש מחושב הן לחשבונות בודדים והן בכל חשבונותיך. תשלום הכרטיס או הכרטיסים שלך במלואם בתדירות גבוהה ככל האפשר (למשל, בסוף כל שבוע) יכול לעזור להבטיח שהמנפיק שלך מדווח על ניצול נמוך ללשכות האשראי.
אז פתיחת ציון אשראי חדש מעניקה לך אשראי זמין יותר בסך הכל, כלומר אם אתה לא’t הגדל את ההוצאות שלך, יחס השימוש שלך אמור לרדת.
כמו כן, אם אתה’פתיחת כרטיס האשראי הראשון שלך, זה יכול לעזור לציון האשראי שלך על ידי הרחבת תערובת האשראי שלך, המהווה 10% מציון ה- FICO שלך. שימו לב כי תמהיל אשראי לא אומר כמה כרטיסי אשראי יש לכם ממנפיקים שונים; במקום זאת, פירושו סוגים שונים של חשבונות, כגון כרטיסי אשראי והלוואות (כמו הלוואה או משכנתא רכב).
כמה כרטיסי אשראי רבים מדי?
יש לפחות כרטיס אשראי אחד זה דבר טוב כי זה יכול לעזור לך לבנות אשראי. אבל כמה כרטיסי אשראי צריכים להיות לך? שם’לא תשובה אחת מתאימה לכל. עבור חלק מהצרכנים, כרטיס אשראי אחד מספיק כל עוד הוא מדווח על פעילות תשלום לשלושת לשכות האשראי. צרכנים אחרים עשויים להשתמש בשניים, שלושה או אפילו יותר כרטיסי אשראי כדי להרוויח תגמולים בקטגוריות הוצאות שונות.
רק וודא שבכל זאת כרטיסי אשראי רבים שאתה משתמש בהם, אתה עדיין יכול לעקוב אחר תאריכי התשלום שלך. חלק מהמנפיקים מאפשרים לך לבקש את תאריך היעד של העדפתך, מה שאומר שתוכל לסדר אותו כך שלכל הכרטיסים שלך יש את אותו תאריך היעד. אתה יכול גם להגדיר התראות על הודעות דוא”ל או טקסט למועד מתקרב תאריך היעד, או להפעיל את התשלום האוטומטי ולכן לפחות התשלום המינימלי מתבצע אוטומטית-תשלומים בזמן הם הגורם החשוב ביותר לציון האשראי שלך.
כיצד לבנות אשראי ולשמור על ציון אשראי טוב
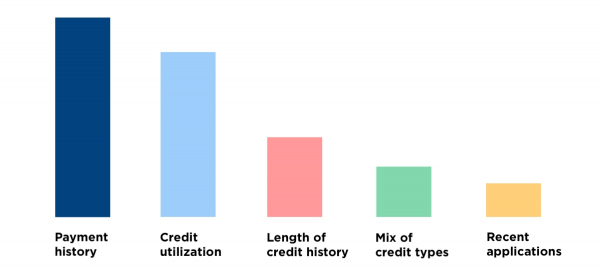
אלה חמשת הגורמים המרכיבים את ציון ה- FICO שלך:
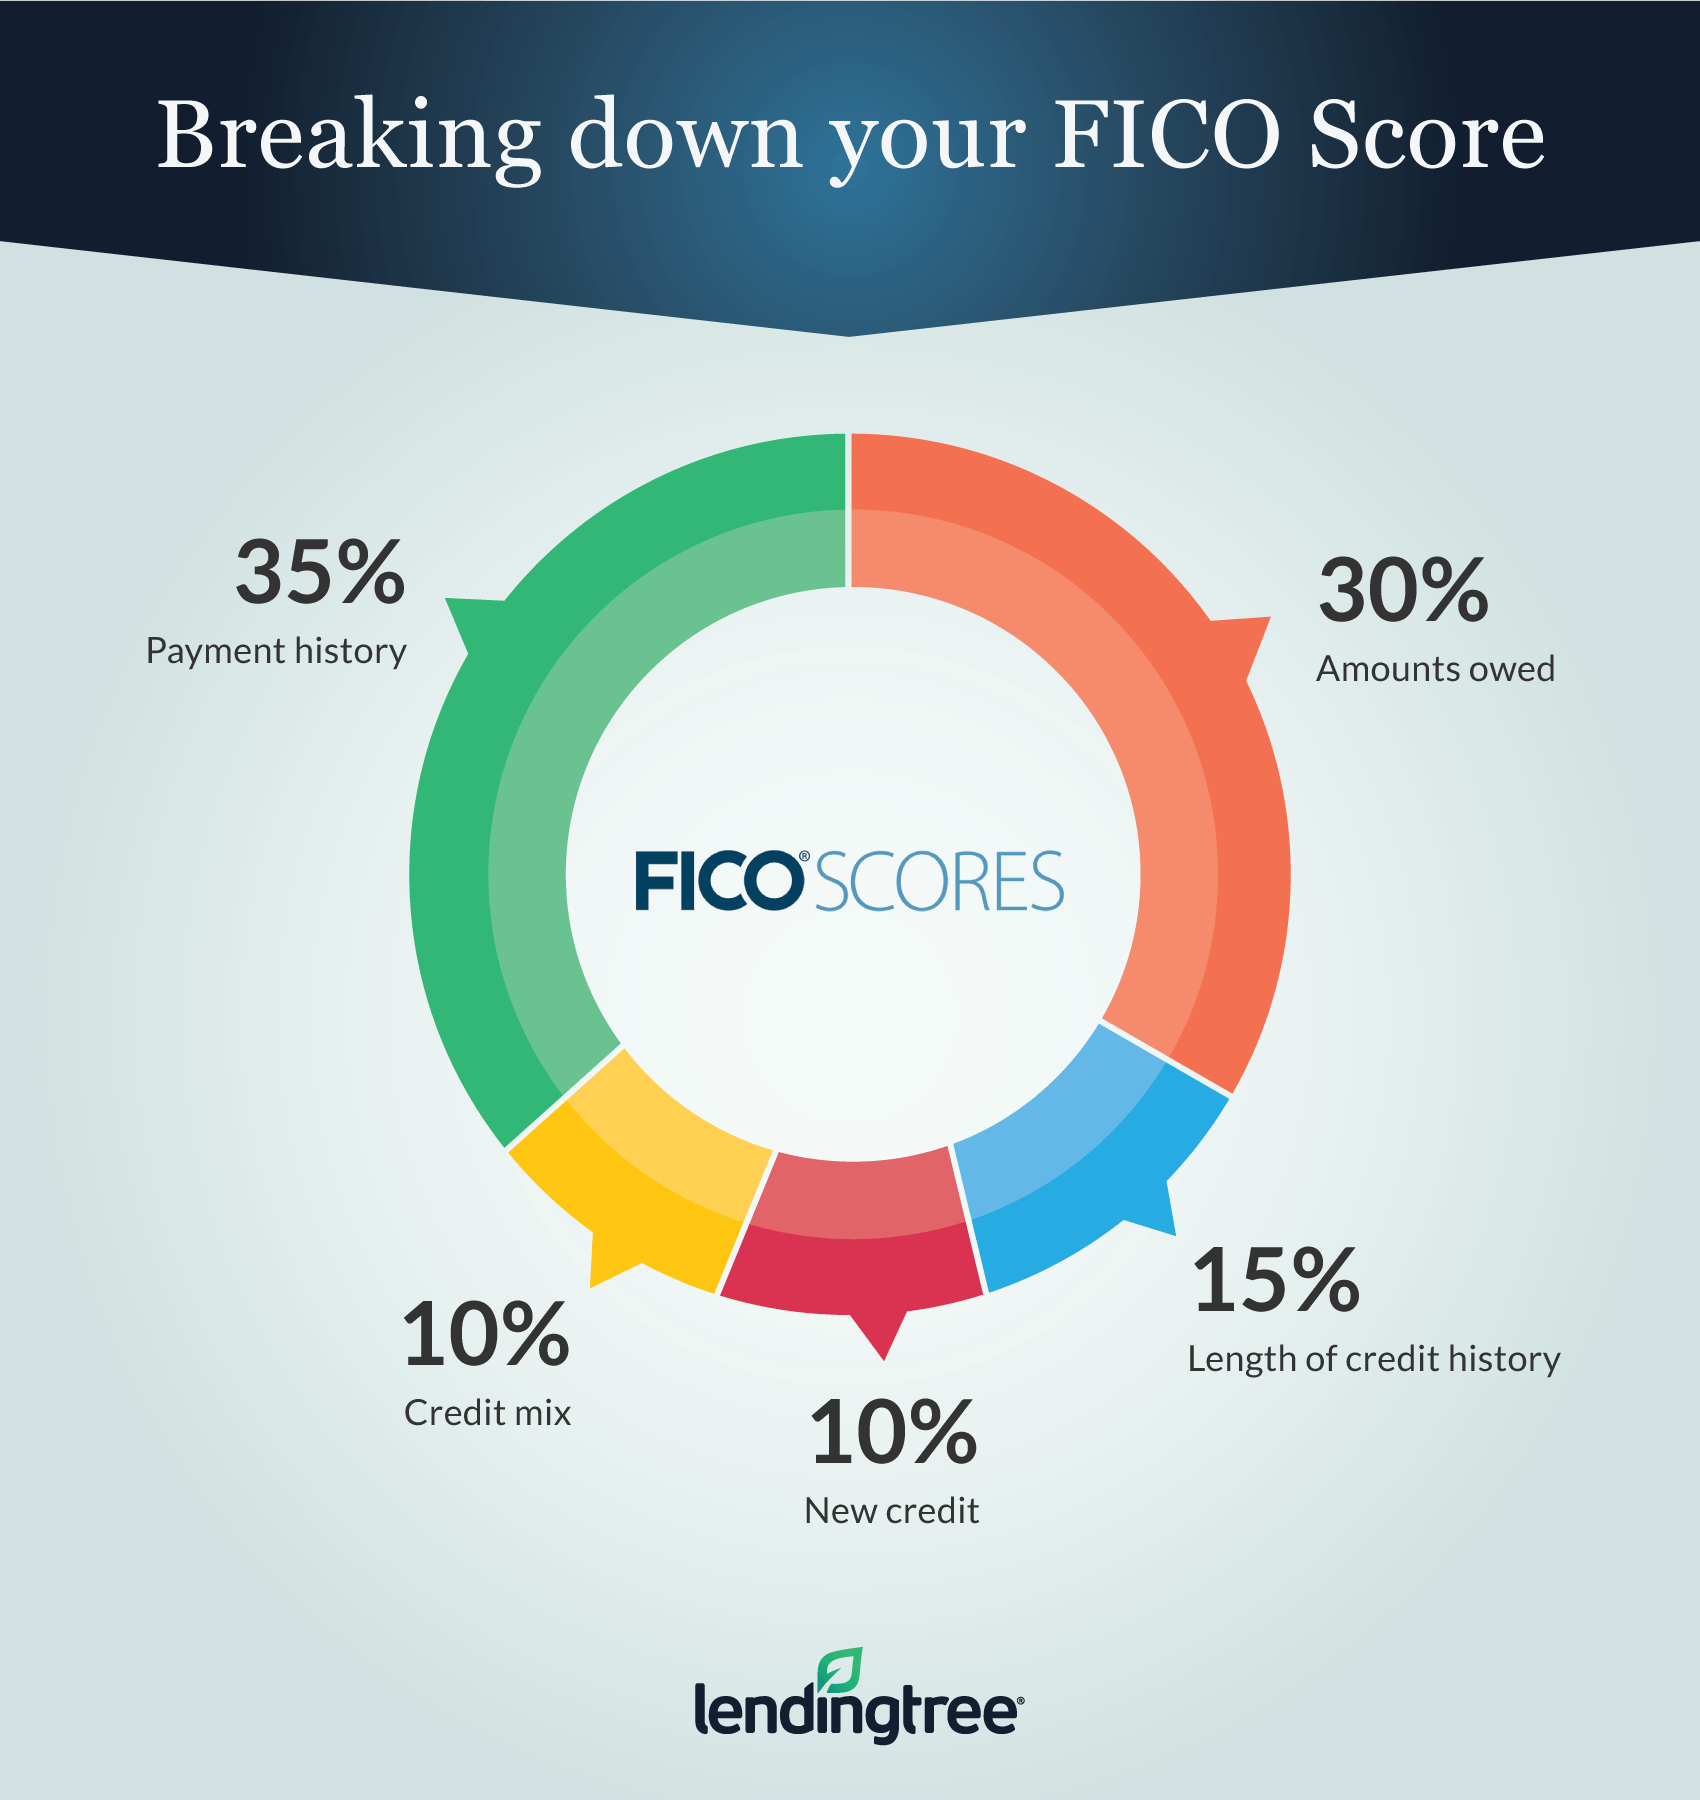
להלן מספר טיפים לבניית ולשמור על ציון אשראי טוב:
- לשלם בזמן, בכל פעם. אם אתה יכול, תמיד לשלם את הכרטיסים שלך במלואם. ואם אתה יכול’לא עשה זאת, בצע לפחות את התשלום המינימלי כדי להימנע מתשלום מאוחר ברשומה שלך. החדשות הטובות הן שהתשלומים אינם’בדרך כלל דיווחו מאחר לשכות עד שאתה’לפני 30 יום עברו, כך שאם אתה מבין אותך’VE החמיץ תאריך יעד, פעל במהירות להגיש את התשלום.
- שמור על היתרות שלך נמוך. אתה לא דון’לא רוצה למקם את כרטיסי האשראי שלך. השימוש הוא הגורם השני בעל השפעה המשפיע על ציון האשראי שלך, ונשיאת יתרות גבוהות יכולה להוות אות למלווים שאתה עשוי להיות בסיכון שלא תוכל להחזיר את מה שאתה חייב.
- הגש בקשה לקבלת אשראי חדש במשורה. זה מתייחס למשך היסטוריית האשראי וגורמי אשראי חדשים. אתה לא דון’זה לא רוצה בסופו של דבר עם פניות רבות בדוחות האשראי שלך, שיכולים להיות סימן אזהרה למלווים שאתה’נואש מחדש לאשראי. ואתה לא’T רוצה להפחית ללא הרף את הגיל הממוצע של חשבונותיך על ידי פתיחת חדשים, או. הזמן הוא בעל ברית רב עוצמה בכל הקשור לבניית אשראי.
- שמור על תערובת אשראי בריאה. הגשת בקשה למוצרי אשראי בצורה אחראית, לפי הצורך, יכולה לשפר את ציון האשראי שלך על ידי הצגת שאתה יכול לנהל סוגים שונים של חשבונות. לדוגמה, אתה יכול להוציא הלוואות סטודנטים ולפתוח כרטיס אשראי לסטודנטים בזמן הלימודים בקולג ‘, לקחת הלוואה רכבית לאחר סיום הלימודים ובסופו של דבר להגיש בקשה למשכנתא.
תנאי כרטיסי אשראי חשובים למחזיקי כרטיסים חדשים שידעו
אם אתה’חדש לאשראי, אתה’אני רוצה לוודא שאתה מבין את המינוח הרלוונטי:
- אפריל: זה מהווה שיעור אחוז שנתי. עם כמה מוצרים פיננסיים, אפריל וריבית נבדלים זה מזה, אך הם מתכוונים לאותו הדבר כאשר הם מתייחסים לכרטיסי אשראי. שים לב שכמה כרטיסים מציעים 0% תקופות אפריל מבוא על רכישות או העברות יתרה, שבמהלכן ניצח הריבית’לא צברו על יתרות זכאיות.
- תאריך סגירת הצהרה: היום האחרון במחזור החיוב שלך הוא תאריך סגירת ההצהרה. רכישות שאתה מבצע לאחר תאריך זה (או רכישות המודדות לאחר מועד זה) יופיעו במחזור החיוב הבא.
- מועד תשלום: זה התאריך שחשבון כרטיס האשראי שלך נובע. אתה’נדרש לבצע לפחות את התשלום המינימלי, אם כי זה’עדיף לשלם את היתרה במלואה כדי למנוע חיובי ריבית. תאריך היעד שלך נשאר זהה מחודש לחודש, וכמה המנפיקים מאפשרים את הגמישות לבקש את תאריך היעד לבחירתך.
- שכר מינימום: כל מחזור חיוב, עליך לשלם לפחות את המינימום המגיע. ככל הנראה, התשלום המינימלי שלך מחושב אחת משתי דרכים: או כאחוז מהיתרה הכוללת שלך או ככל שהריבית המגיעה פלוס 1% מהיתרה העיקרית שלך. שם’בדרך כלל גם סף לתשלום המינימלי שלך, כגון 25 $, ואם אתה’נושאת פחות מזה בכרטיס אתה’אני צריך לשלם את היתרה במלואה.
- תקופת חסד: מרבית כרטיסי האשראי מציעים תקופת חסד, חלון זמן בין מחזור החיוב שלך מסתיים והתשלום שלך נדרש. אם אתה משלם את הכרטיס שלך במלואו בתאריך המועד, תקופת החסד מאפשרת לך להימנע מחיובי ריבית לשים. עם זאת, שים לב שאם אתה מגלגל איזון ממחזור חיוב אחד למשנהו, אתה’יחויב לא רק במאזן שלא שולם, אלא גם ברכישות שנעשו במחזור החיוב החדש.
- שכר טרחה מאוחר: אם אתה משלם מאוחר, המנפיק שלך יכול לגבות תשלום מאוחר. אתה יכול לחייב עד 30 $ עבור התשלום המאוחר הראשון שלך, ואם יש לך תשלום מאוחר לאחר.
- עונש אפריל: בנוסף לעמלה מאוחרת, החמצת תאריך תשלום התשלום שלך יכול גם להפעיל עונש אפריל, ריבית מוגברת. זה יחול על רכישות חדשות בכרטיס, ואם אתה לא’T לשלם תוך 60 יום, ניתן ליישם גם את אפריל הגבוה יותר על היתרה הנוכחית שלך. אם אתה מפעיל אפריל עונש, אתה יכול לקחת קצת נחמה בכך שחוק כרטיסי האשראי משנת 2009 מחייב את המנפיקים להחזיר את הרכישה הרגילה שלך אפריל לאחר מכן’ביצעו תשלומים ברציפות בזמן במהלך ששת החודשים שלאחר הפעלת שיעור העונשין.
- תשלום שנתי: חלק מכרטיסי האשראי גובים תשלום שנתי, שאתה’לשלם רק כדי לקבל את החשבון. בדרך כלל, אנו ממליצים לבדוק כרטיסי אשראי ללא תשלום שנתי, אלא אם כן אתה רוצה כרטיס תגמולים שמציע הטבות כמו גישה לטרקלין שדה תעופה, הגנות נסיעות או זיכויים עבור סוגים מסוימים של הוצאות.
- דמי עסקה זרים: כרטיסים רבים גובים דמי עסקה זרים של כ -3% עבור רכישות מחוץ לארצות הברית. אם מתכננים טיול לחו”ל, שקול לקבל כרטיס אשראי ללא דמי עסקה זרים במקום.
- דמי העברת יתרה: אם אתה מתכנן להעביר יתרה מכרטיס אשראי קיים לחדש שלך כדי לחסוך בחיובי ריבית, היזהר כי כרטיסי אשראי רבים גובים דמי העברת יתרה של 3% עד 5% מהסכום שהועבר. זה אומר, למשל, אם אתה מעביר יתרה של 1,000 דולר לכרטיס שגובה דמי העברת יתרה של 3%, אתה’לשלם 30 $ לעשות זאת. ישנם כרטיסי אשראי ללא דמי העברת יתרה, אך הם’נדיר יחסית.
שאלות נפוצות
כמה זמן ייקח עד שכרטיס האשראי החדש שלי יגיע?
בדרך כלל לוקח שבעה עד 10 ימי עסקים כדי לקבל את כרטיס האשראי הפיזי שלך בדואר, אם כי חלק מהמנפיקים מציעים משלוח מזורז שעשוי להיות בעל תשלום.
האם אוכל להשתמש בכרטיס האשראי שלי לפני שהוא יגיע בדואר?
חלק מהמנפיקים עשויים לספק לך מספר כרטיס אשראי מיידי, ומאפשר לך להשתמש בו לרכישות מקוונות או עם ארנק דיגיטלי לפני שיגיע הכרטיס הפיזי שלך.
האם עלי לסגור חשבונות כרטיסי אשראי ישנים?
התשובה הקצרה היא “זה תלוי.” כשאתה סוגר כרטיס אשראי והחשבון היה במצב טוב, הוא’אני תישאר בדוחות האשראי שלך במשך 10 שנים, אז אתה לא’לא לאבד את ההיסטוריה החיובית הזו מייד. עם זאת, תאבד את קו האשראי הזה, כלומר, יחס השימוש שלך עשוי להגדיל אם אתה’נושאים איזון על כל כרטיסים אחרים.
האם נשיאת יתרה תעזור לי לבנות אשראי?
לא, זה מיתוס. כל עוד שאתה’השתמש מחדש בכרטיס האשראי שלך, לשלם על הזמן ולשמור על ניצול נמוך, אתה’לבנות אשראי – אין צורך לשאת איזון.
האם בדיקת ציון האשראי שלי פוגעת באשראי שלי?
לא, בדיקת ציון האשראי שלך לא’לא להשפיע בכלל על האשראי שלך. אתה יכול לבדוק את ציון האשראי שלך בחינם ולפקח על ההתקדמות שלך בזמן שאתה עובד לבנות ולשמור על ציון טוב.


