


האם לסינר כחול יש יתרון מוביל ראשון?
בתוך אסטרטגיית הקאמבק של סינר כחול
סינר כחול מאבד יותר לקוחות כמנכ”ל חדש משתלט
ההתרחבות המתמשכת של סינר כחול מיקמה אותה היטב למזג האוויר את הסערה. עם נוכחות ב -16 מדינות ו -8 מיליון לקוחות נכון לרבעון הרביעי 2022, סינר כחול הוא עדיין מתמודד בשוק משלוחי ערכות הארוחות העולמיות. למרות התחרות של יריבים כמו Hellofresh, Kroger ואמזון, יש מקום לסינר הכחול לתפוס נתח של 64 $ צפוי.44 מיליארד שוק עד 2030.
המנכ”ל החדש של ערכת הארוחות עדיין מתמקד ברווחיות במקום בצמיחת מכירות.
בתחילה סינר כחול היה יתרון כמוביל ראשון בשוק ערכות הארוחות, אך הוא התמודד במהירות עם תחרות מצד חברות גדולות יותר. הצרכנים גם הבינו שערכות ארוחות היו במחיר מופקע בהשוואה לאפשרויות אוכל אחרות. סינר כחול ניסה להישאר רלוונטיים עם שותפויות, אך הוא המשיך לאבד לקוחות בקצב מהיר.

עם זאת, יש תקווה במינוי לינדה פינלי קוזלובסקי למנכ”ל החדש של סינר כחול. דוח הרווחים האחרון ברבעון הראשון הראה כמה שיפורים. למרות ירידת הלקוח, הזמנות סינר כחול ללקוח, ערך ההזמנה הממוצע וההכנסות הממוצעות ללקוח התייצבו.
מספרי המפתח
מספר הלקוחות הכולל של סינר כחול ירד ב -30% בשנה אך נשאר יציב יחסית ברצף ב -550,000 ברבעון הראשון. ההכנסות ירדו גם ב -28% ל -141 דולר.9 מיליון. למרות הירידות הללו, היו סימנים חיוביים במדדי הסינר הכחול:
הזמנות ללקוח
ערך הזמנה (YOY)
הכנסות ללקוח (YOY)
סינר כחול רוצה לקזז את ירידות הלקוחות על ידי גידול בהכנסות לכל הלקוח שנותר. אמנם יש התקדמות, אבל זה לא הספיק כדי לנטרל את אובדן הלקוחות המשמעותי.

סינר כחול ממשיך גם לתעדף צמיחה בשורה התחתונה על ידי הפחתת הוצאות התפעול, כולל ירידה של 64% בהוצאות השיווק. התמקדות זו בחיתוך עלויות הביאה להפסד נקי של 5 $.3 מיליון ברבעון הראשון, לעומת הפסד של 31 דולר.7 מיליון בשנה הקודמת.
המנכ”ל החדש, לינדה פינלי קוזלובסקי, נותר מחויב לרווחיות ולהשיג תזרים מזומנים חיובי בחינם. סינר כחול לא סיפק הנחיות הכנסות לרבעון השני אך צופה הפסד נקי של 13 עד 16 מיליון דולר.
תכניות התפנית של קוזלובסקי טרם נחשפו במלוא. פרטים נוספים על אסטרטגיית הצמיחה של החברה ייחשפו בשבועות ובחודשים הקרובים.
נקודות מפתח:
- HFG דיווחה על 8 מיליון לקוחות נכון לרבעון הרביעי 2022.
- סינר כחול מתמודד עם תחרות של Hellofresh, Kroger ואמזון.
- ערכות ארוחות נתפסות כמחיר מופקע על ידי הצרכנים.
- המנכ”ל החדש לינדה פינלי קוזלובסקי מביא תקווה לתפנית.
- בסיס הלקוחות של סינר כחול יורד אך מתייצב באזורים מסוימים.
- החברה מתמקדת ברווחיות ובהפחתת הוצאות התפעול.
- ההפסד הנקי של סינר כחול ברבע הראשון השתפר באופן משמעותי.
- אין הנחיות הכנסות לרבעון השני.
- פרטים מעורפלים על אסטרטגיית הצמיחה של החברה.
- מידע נוסף ייחשף בשבועות ובחודשים הקרובים.
שאלות:
- כמה לקוחות דווח על HFG ברבעון הרביעי 2022?
- שהם המתחרים העיקריים של סינר כחול?
- מדוע הצרכנים מצאו ערכות ארוחות במחיר מופקע?
- איזה פוטנציאל המנכ”ל החדש מביא לסינר כחול?
- האם בסיס הלקוחות של סינר כחול התייצב?
- כיצד התמקד סינר כחול בהפחתת הוצאות?
- מה היה ההפסד הנקי של הכחול סינר ברבע הראשון?
- איזו הדרכה סיפק סינר כחול לרבע השני?
- מהי אסטרטגיית הצמיחה הנוכחית של סינר כחול?
- מתי ייחשפו פרטים נוספים על אסטרטגיית הצמיחה?
תשובות:
- HFG דיווחה על 8 מיליון לקוחות נכון לרבעון הרביעי 2022.
- המתחרים העיקריים של סינר כחול כוללים Hellofresh, Kroger ואמזון.
- הצרכנים מצאו ערכות ארוחות במחיר מופקע בהשוואה לאפשרויות אוכל אחרות.
- המנכ”ל החדש, לינדה פינלי קוזלובסקי, מביא תקווה לתפנית בסינר כחול.
- בסיס הלקוחות של סינר הכחול התייצב באזורים מסוימים אך ירידות בסך הכל נמשכות.
- סינר כחול התמקד בהפחתת הוצאות התפעול, כולל ירידה של 64% בהוצאות השיווק.
- ההפסד הנקי של סינר כחול ברבעון הראשון השתפר ל -5 דולר.3 מיליון.
- סינר כחול לא סיפק הנחיות הכנסות לרבעון השני, אך צופה הפסד נקי של 13 עד 16 מיליון דולר.
- אסטרטגיית הצמיחה הנוכחית של סינר כחול טרם נחשף במלואה, אך היא מדגישה את “לקוחות הזיקה הגבוהים ביותר” וגישה מרכזית-מרכזית מובחנת.
- פרטים נוספים על אסטרטגיית הצמיחה של סינר כחול ייחשפו בשבועות ובחודשים הקרובים.
בתוך סינר כחול’אסטרטגיית הקאמבק
עם זאת, ההתרחבות הבלתי פוסקת של HFG העלתה אותה במצב חזק יותר לשטוף את הסערה. הודות לנוכחותה ב -16 מדינות, HFG דיווחה על 8 מיליון לקוחות החל מ- 4 2022. יש לה גם נוכחות חזקה בארה”ב בגלל רכישותיה של השף הירוק בשנת 2018, גורם 75 בשנת 2020 והשקת כל לוח בשנת 2018. למרות הדומיננטיות של המתחרה שלה, אני מאמין ש- APRN עדיין יכול לתפוס פרוסה משוק משלוחי ערכות הארוחות העולמיות, שצפוי לצמוח מ- 17 $.86 מיליארד עד 64 דולר.44 מיליארד עד 2030.
סינר כחול מאבד יותר לקוחות כמנכ”ל חדש משתלט
אתה’קורא מחדש מאמר חינם עם דעות שעשויות להיות שונות מהטוטה המוטורי’שירותי השקעות פרימיום. הפוך לחבר טיפש מוטלי היום קבל גישה מיידית להמלצות האנליסטים המובילות שלנו, מחקר מעמיק, השקעות משאבים, ועוד. למד עוד
NYSE: APRN
סינר כחול
שווי שוק
השינוי של היום
חץ דק
מחיר נוכחי
מחיר נכון ליום 15 במאי 2023, 4:00 עמ ‘.M. ET
יצרנית ערכת הארוחות’המנכ”ל החדש עדיין מתמקד ברווחיות במקום בצמיחת מכירות.
סינר כחול‘(aprn -1.14%) 90% ירידה ממחיר ההנפקה שלה הוא סיפור אזהרה לעסקים שניתן לשכפל בקלות על ידי מתחרים גדולים יותר. בתחילה הוא נהנה מיתרון המוביל הראשון בשוק ערכות הארוחות, אבל יריבים כמו Hellofresh, קרוגר (KR -0.22%), ו אֲמָזוֹנָה (AMZN 0.85%) תפס במהירות וגילב את השוק.
הצרכנים הבינו גם כי ערכות ארוחות היו פשוט קופסאות מצרכים במחיר מופקע, והמחירים היו גבוהים מדי יחסית לאפשרויות מבושלות מראש, להוציא או משלוח. סינר כחול ניסה נואשות להישאר רלוונטיים עם שותפויות ומוצרים חדשים, אך הוא המשיך לאבד לקוחות בקצב מדאיג.
מקור תמונה: סינר כחול.
עם זאת, הוצאת תקווה הופיעה בחודש שעבר כאשר החברה שכרה את לינדה פינלי קוזלובסקי, מנהלת התפעול הראשי לשעבר של אטסי (Etsy 3.35%), כמנכ”ל החדש שלה. דו”ח הרווחים הראשון ברבעון הראשון שלו חשף גם כמה שיפורים, אם כי הוא ממשיך לאבד לקוחות. בואו נבחן את המספרים של הרבעון הראשון של סינר כחול ונראה אם קוזלובסקי יכול להציל את הספינה השוקעת הזו .
מספרי המפתח
מספר הלקוחות הכולל של סינר כחול ירד ב -30% בשנה (אך רק 1% ברצף) ל 550,000 במהלך הרבעון. הכנסותיה ירדו ב -28% ל -141 דולר.9 מיליון, חסרים הערכות בכ- 8 מיליון דולר. שתי הדמויות מסמנות את ההמשך של צרותיו הקודמות של סינר כחול:
YOY = משנה לשנה. מקור: תוצאות רבעוניות של סינר כחול.
עם זאת, ההזמנות של סינר כחול ללקוח, ערך ההזמנה הממוצע והכנסות ממוצעות ללקוח כל אלה הראו סימני ייצוב:
הזמנות ללקוח
ערך הזמנה (YOY)
הכנסות ללקוח (YOY)
YOY = משנה לשנה. מקור: תוצאות רבעוניות של סינר כחול.
במהלך שיחת הוועידה, סמנכ”ל הכספים טים בנסלי כינה את אותם דמויות “אינדיקטורים מרכזיים לבסיס לקוחות מחזקים”, וקבע כי אובדן החברה הכולל של הלקוחות הכללי נבע מ”החלטה מכוונת לתעדף קבוצה צרה יותר של צרכנים בעלי זיקה גבוהה.”
במילים אחרות, סינר כחול רוצה לקזז את הירידות שלו בסך לקוחותיה על ידי גידול הכנסותיה לכל הלקוח שנותר. לרוע המזל, השיפורים האנמיים בהזמנותיו ללקוח וערך ההזמנה עדיין לא יכלו לקזז הפחתה של 30% משנה לשנה לבסיס הלקוחות שלה.
מקור תמונה: סינר כחול.
התמקדות בגידול בשורה התחתונה
סינר כחול המשיך להתמקד גם בגידול בשורה התחתונה על ידי הפחתת הוצאות התפעול שלה 36% בשנה. בסך הכל זה הוא חתך את הוצאות השיווק שלה ב- 64%. טענתי בעבר כי ההתמקדות של בלו סינר בחיתוך הוצאות השיווק שלה תשאיר אותו פגיע יותר ליריביה, אך הוא נשאר מסור בעקשנות לאסטרטגיה זו.
עם זאת, יוזמות הקיצוץ בעלויות של סינר כחול אפשרו להן הפסד נקי של 5 $ בלבד.3 מיליון ברבעון הראשון, לעומת הפסד של 31 דולר.7 מיליון שנה קודם לכן. ההפסד שלה של 0 $.03 למניה עלו על הציפיות בארבעה סנט. ה- EBITDA המותאם שלה של 8 $.6 מיליון סימנו גם שיפור משמעותי מההפסד שלה של 17 דולר.לפני 2 מיליון לפני שנה.
נראה כי קוזלובסקי לא מעוניין להעביר את המיקוד של סינר כחול מרווחיות לקראת צמיחה אגרסיבית. במהלך שיחת הוועידה, היא קראה להישג הכחול סינר של תזרים מזומנים חיובי בחינם והתאמת רווחיות EBITDA “אבני דרך קריטיות” עבור החברה.
סינר כחול לא סיפק הנחיות הכנסה לרבעון השני, אך הוא צופה הפסד נקי של 13 עד 16 מיליון דולר, עם EBITDA מותאם של 0 ל -3 מיליון דולר. זה מאשים.”
תוכניות תפנית מעורפלות
תוכניות התפנית של קוזלובסקי נשארות מעורפלות. היא תומכת במיקוד הקודם של החברה ב”לקוחות הזיקה הגבוהים ביותר “במקום ללכת לבוהן עד אצבע כנגד יריבים גדולים יותר כמו אמזון או קרוגר, וטוענת כי התמקדות ב”אסטרטגיה מרכזית-מרכזית” מובחנת “תסייע לה להגיע” סיכויים צמיחה בלתי מנוצלים ואטרקטיביים “לטווח הארוך” לטווח הארוך “.
אבל לא ברור מה הם הסיכויים האלה בפועל, וקוזלובסקי הצהיר כי החברה תחשוף את “אסטרטגיית הצמיחה שלה בשבועות ובחודשים הקרובים שלה.”בינתיים, בנסלי חזר ואמר כי החברה תמשיך באסטרטגיה שלה” במכוון לא לרדוף הכנסות לא פרודוקטיביות “ולהתמקד בצמיחה בהזמנות והכנסות ממוצעות ללקוח.
עדיין אין תפנית באופק
ההתמקדות של סינר כחול בהגדלת ההזמנות וההכנסות שלה הגיוני, אך הציפייה שלה לצמיחה אנמית לאזזת הפסדי הלקוחות המתמשכים שלה מסוכנת. סינר כחול רוצה שהמשקיעים יאמינו שההפסדים שלה ייצאו לדרך שכן היא תזמין את עסקיה, אבל לא הייתי קונה את המניה הזו עד שהיא תפסיק לאבד לקוחות, לפחות על בסיס רציף.
ג’ון מקיי, מנכ”ל Mlod Foods Market, חברת בת באמזון, הוא חבר בדירקטוריון של מוטלי טיפש. ליאו סאן מחזיקה במניות של אמזון. ה- Motley Fool הוא הבעלים של מניות וממליץ על אמזון ואטסי. ל- Motley Fool יש מדיניות גילוי.
בתוך סינר כחול’אסטרטגיית הקאמבק

לסינר כחול יש מנכ”ל חדש. יש לה משימה גדולה לפניה.
לינדה קוזלובסקי הולכת למעלה סינר כחול, שהוא מעטפת של מה שהיה פעם. חברת המנויים לארוחה-קופסא שברה קרקע חדשה לאופן בו אנשים קנו למצרכים. הושק בשנת 2012, הוא נתן השראה לקהל מתחרים, כולל Hellofresh, גזר סגול, מצופה, טרי, שף ביתי ושף ירוק, שכולם מספקים מתכונים ומרכיבים שנמדדו מראש ללקוחות’ דלתות. המגרש: חסוך זמן, אנרגיה נפשית ומאמץ, תוך כדי בישול לעצמך בבית.
כיום, סינר כחול הוא יותר סיפור אזהרה מאשר סיפור הצלחה קמעונאי מהדור הבא.
כשהיא התפרסמה בשנת 2017, סינר כחול’מחירי המניות S נחתכו ל -10 דולר לחתיכה, מתחת ל -17 דולר המשוערים, שהנחיתו את החברה 1 דולר.הערכת שווי של 9 מיליארד. לאחר שגייס 200 מיליון דולר בהון סיכון, סינר הכחול הוערך בכ -3 מיליארד דולר לפני שהוא פגע בשוק המניות. בעוד שנתיים, סינר הכחול איבד רק יותר בסיס כסיפור ההצלחה של סטארט -אפ צרכני: החברה רכב על שני מנכ”לים, לאחרונה שכרה את לינדה קוזלובסקי כשלישית בפוסט באפריל. בסוף מאי, היא עברה להמשיך בתוכניות לפיצול מלאי הפוך, בתקווה להציל את מעמדה בשוק המניות לאחר שמחירי המניות ירדו מתחת ל -1 דולר בסוף 2018. ברבעון הראשון של 2019, ספירת המנויים שלה צנחה למעט יותר ממחצית ממה שהיה באותו זמן בשנת 2017: 550,000, לעומת מיליון.
מה כנראה עבד בסינר כחול’לטובת 200 מיליון דולר בהון סיכון ויתרון ראשוני-בסופו של דבר עבד נגדה, מכיוון שהתברר כי ההליכה היא מהלך אסטרטגי לא עבור העסק עצמו, אלא עבור המשקיעים שלו שחיפשו תשלום. והמודל העסקי הבלתי מוכח הפך כמה בעלי מניות פוטנציאליים למגזרים כאשר אמזון הרוויחה 13 דולר.7 מיליארד השקעה בקטגוריית המכולת עם רכישת Whole Foods, שהתרחשה ממש לפני סינר כחול’s הנפקה.
סינר כחול’עלייתו ונפילה הפכו לסיפור זהירות לחד-קרן צרכנים אחרים המוערכים במיליארד דולר: רווחיות אולי לא חשובה להון הון, אך חוסר בכך יכול לשקוע עסק’נראה לבעלי מניות בוחנים את ביצועי הרבע-לרבע. והסתמכות על טקטיקות שיווק דיגיטליות יקרות יכולה לחזור לנשנש כאשר 70% מהלקוחות שנרכשו רק הניבו .החזר הוצאת 2x, על כך שהחברה דיווחה ברווחיה בסוף הרבעון הראשון של 2019.
עכשיו, סינר כחול מביא אסטרטגיית קאמבק. עם קוזלובסקי, שעזר להביא גם את אטסי וגם את Evernote לרווחיות כ- COO בשתי החברות, כשהוא מתמקם כמנכ”ל, סינר כחול עומד בפני נקודת מפנה קריטית, שבמהלכה היא צריכה להציל את עסקיה (מכווצים במידה ניכרת). אם כן, האסטרטגיה שלה תשמש כמתכון לסטארט -אפים צרכנים אחרים לעקוב אחרי שהם נראים כדי להיכנס לצורה מתאימה יותר לרישום ציבורי.
1. שיפוץ אסטרטגיית השיווק
סינר כחול קיצץ במידה ניכרת את הפסדיה על ידי הפחתת ההוצאות השיווקיות שלו: ברבעון האחרון שלה, הוא הפסיד 5 מיליון דולר, ירידה מהרבעון הקודם, בו הפסידה 23 מיליון דולר. וזה’הפחתה חדה מההפסדים שראתה ברבעון הראשון של 2017, הראשונה שלה כחברה ציבורית, בה היא הפסידה 53 מיליון דולר. תקציב השיווק שלה הוא כיום 14 מיליון דולר לרבעון, או 10% מההכנסות, כחברה’S נמשך לאחור ונראה שהוא פחות נשען על ערוצים דיגיטליים, שהיוו 78% מההוצאות ברבעון הראשון של 2019.
כדי לייעל את אסטרטגיית השיווק שלה, סינר כחול מדגמן את הדמוגרפיה של הלקוח שהוא מתכנן למקד למודעות בתשלום כדי להיראות כמו הלקוחות בעלי הערך הגבוה ביותר, המהווים 30% מהעסק שלה. זה רק יבזבז כסף על רכישת לקוחות שהוא יכול להרוויח את הכסף שהוצא כדי לרכוש אותם תוך שנה.
“אני רואה הזדמנויות די גדולות בקרב הלקוחות בעלי זיקה גבוהה ויכולת לעסוק בפלח את זה קצת יותר ישירות,” קוזלובסקי אמר למשקיעים באפריל. “אבל בכך, אנו נהיה נבונים בהוצאות שלנו, וודא שאנחנו’נשארים בהחזר ה- ROI של החזר של כשנה, מכיוון שאנו חושבים שהסף הוא באמת ממש חשוב.”
הפחתת ההוצאות השיווקיות שלה פירושו סינר כחול’קצב הצמיחה האט האט במידה ניכרת, אך המטרה היא להבטיח שהלקוחות שהוא מביא יועברו פחות לנתק, בעיה שזו’S הוכח נרחב עבור חברות מנויים המחפשות קנה מידה.
“למרות נתח השוק המשמעותי שלו, סינר כחול צריך להעריך כיצד להגדיל את ערכו ואת בסיס הלקוחות מבלי לזרוק כסף ליוזמות רכישת לקוחות. סינר כחול כבר אמר באותה מידה, אך מכולת גדולה שפיתחה שותפויות או חברות ערכות ארוחות נרכשות מחזירה במהירות את ההיצע שלהם ומשפרת את הצעות הערך שלהן,” אומר אוון מאק, אנליסט קמעונאי ב- Gartner L2.
2. ייעול פעולות
סינר כחול’S השקיע במתקנים משלה – יש לה כרגע שלושה ב- U.ג. – על מנת לבנות בסיס טוב יותר ללוגיסטיקה מכיוון שהוא נראה כדי לשפר את מהירויות המסירה ולחתוך עלויות. העדיפות העיקרית שלה, על פי סמנכ”ל הכספים טים בנסלי, היא הצעת משלוח באותו יום. כרגע, זה’S הפעלת השירות לאזור המפרץ, שם המנויים יכולים להזמין עד הצהריים ולקבל ערכות ארוחות על 6 עמ ‘.M.
“עסקים קמעונאיים צריכים להיות חברות מיני לוגיסטיות,” אומר ג’ון ריילי, סמנכ”ל אסטרטגיית המסחר העולמית ב- Publicis Sapient. “אתה מסתכל על חברה כמו סינר כחול וזה’ברור שהם פוגעים בתקרה לוגיסטית שמקשה על קנה המידה. לבודד את עצמם מהאמזונות פירושו להשקיע בתשתית המתאימה, וזה’S איפה סינר כחול ישקע או ישחות.”
הוספת לחץ נוסף היא שרשראות המכולת שהשקיעו בהצעת ערכות ארוחות מעוצבות באופן דומה כסינר כחול, ללא מנוי או זמני ההמתנה המסירה הדרושים. כאשר לקוחות יכולים לאסוף ערכות ארוחות ומתכונים שבהם הם קונים פריטי מכולת אחרים, סינר כחול נמצא במצב מסובך עוד יותר בכל הנוגע להישאר רלוונטי ללקוחות קיימים ופוטנציאליים. כדי להישאר תחרותי, סינר כחול משתמש בנתוני הלקוח’S יושב הלאה – זה אוסף נקודות נתונים כאשר הלקוחות מזמינים ערכות ארוחות ובוחרים אילו ארוחות הם רוצים, כמו גם כאשר הלקוחות בודקים את התיבות שלהם סביב הזמנת קדנס והעדפת לקוחות – כדי להאכיל את שותפי השרשרת והמרכיבים שלה.
על ידי הגדלת איכות בסיס הלקוחות שלה עם שיפור טקטיקות שיווק, סינר כחול משפר את יכולתו להגיב ללקוחות אלה-אלה שפחות נוטים לנטוש את השירות לאחר תקופת משפט חופשית-ולהתאים אותו לצרכים שלהם.
3. הרחב מחוץ לקופסה
סינר כחול’S הסתמכו על שותפויות עם מותגים וקמעונאים כדי להגביר את נוכחותה ומודעותה בשוק. מוקדם יותר השנה, היא התחברה עם WW (לשעבר צופי משקל) כדי להגדיר חברים עם ערכות ארוחות שמתאימות לתכנית הדיאטה של WW. בסתיו של השנה שעברה, סינר הכחול העמיד את ערכות הארוחות שלה לזמינות עבור לא מנויים ב- Jet.com. ההתרחבות לקמעונאים אחרים נוגדת את הרעיון שלקוחות אימצו במלוא המודל העסקי של הגן הבא לרכישת מצרכים, אך בשלב זה, סינר כחול לא’יש את החופש להיות נוקשה.
“סינר כחול’S הגיעה מחוץ לבסיס המנויים שלה כדי ללכוד לקוחות חדשים, שזה מהלך חכם,” אנליסט קבוצת פרידוניה, קארה ברוסיוס. “אבל דגם משלוח המנויים של ערכת הארוחות פשוט לא’לא לעבוד עבור הרבה לקוחות פוטנציאליים. לפעמים אנשים רוצים לבשל ארוחה על גחמה ודון’אני רוצה לחכות לערכת ארוחות שתגיע יום אחד או יומיים לאחר מכן מהסילון.com.”
אז, סינר כחול בוחן יותר מסתם שותפויות מותג כדי להניע את טווח ההגעה. עולה הבא: חנויות סינרים כחולים. זה’זה הפך למסלול נפוץ אפילו למותגים הכי בעלי אופי דיגיטלית שהושקו ברשת: מתוך אינטרס להיות נוח ככל האפשר עבור לקוחות שרוצים לקנות בכל מקום שהם, מותגי המסחר האלקטרוני פותחים חנויות פיזיות כדי להגביר את מודעות המותג וגם להכנסות.
“זֶה’השלב הבא שלנו כדי להניע יותר חוויה ממותגת, בה אנשים יכולים לראות מבט הרבה יותר שלם על מה’S זמין,” קוזלובסקי אמר למשקיעים באפריל. “אז עבורנו, זה באמת חלק חשוב לחשוב על האופן בו אנו מיישרים את המותג והיצע הקולינרי שלנו עם שותפים אסטרטגיים. וזה’חלק מאסטרטגיית הרחבת הערוץ השיטתית שלנו שנוכל להמשיך לבנות עליה וללמוד כשאנחנו מתפתחים וחושבים על הרחבת זה בעתיד.”
הירשם לתדריך הקמעונאי המודרני כדי לקבל חדשות, ניתוח ותובנות קמעונאיות המועברות לתיבת הדואר הנכנס שלך בכל בוקר.
מקרה מקרה של סינר כחול – 1. מדוע סינר כחול בזרם שלו.

4. באילו מדדי לקוחות יש להשתמש בסינר כחול כדי לשפר את ערך הלקוח ואת הביצועים הכוללים? 5. עושה את "המוביל הראשון" יתרון החל על סינר כחול? מה זה היה מרמז?
תהליך ייצור משתמש בפעולה דו-שלבית. העבודה של מחר תכלול שבע הזמנות כמוצג להלן. זמן (שעות) הזמנה שלב 1 שלב 2 א 1.20 1.40 B 0.90 1.30 ג 2.00 0.80 D 1.70 1.50 E 1.60
https: // www.קלריזם.com/חברה/כחול-אפון/הסבר זרמי הכנסות של סינר כחול. במה נבדל זרם ההכנסות העיקרי לשירות מזון מנוי מחנות מכולת (מקוונת או פיזית)?
איזו מהפעולות הבאות אינן גישה לתכנון HR? הגדלת מספר העובדים במחלקות מסוימות המנהלות משא ומתן על איגוד המפטרת עובדים מחדש את העובדים בשנת 2017 בשנת 2017,
נניח שמחלקת משאבי אנוש ב- Fruitguys הכינה מלאי של עובד ויכולות ארגוניות עבור כריס מיטלסטאדט. איך הוא יכול להשתמש בצורה הטובה ביותר במידע זה? בדוק את כל מה שחלים.
האם המשקיעים צריכים לקנות את הקורס הבא של סינר כחול?

בעוד שהמגיפה Covid-19 התפוצצה את ענף ערכת הארוחות ומסיירת המזון עם צמיחה מהירה, 2022 הוכיח את עצמם קשה יותר לחברות משלוחי ארוחות כמו סינר כחול (NYSE: APRN). ירידה של 55% מהגובה של 52 שבועות של 12 $.76, APRN התקיימה לאחרונה בעקבות הודעת החברה על רכישת מניות פוטנציאלית של 25 מיליון דולר.
זה חלק מאסטרטגיית “הקורס הבא” של בלו סינר, שנועדה לקרב את החברה למטרתה של רווחיות EBITDA מותאמת בשנת 2023. בעוד ש- APRN עדיין נאבקת להיות רווחית בעקביות למרות 10 שנים בפעולה, אני מאמין שאסטרטגיית התפנית שלה זכה בכך שהחברה פועלת לגיוון המודל העסקי שלה.
נתח שוק
סינר הכחול הוקם בשנת 2012, נהנה בתחילה מלהיות חברת משלוחי ערכת הארוחות הראשונה בארה”ב. אמנם יתכן שזה נתן לחברה יתרון מוביל ראשון, אך כעת היא מצאה את עצמה במרחב תחרותי מאוד.
נתח השוק שלה הצטמצם מאז 2019, והשאיר את APRN עם רק 9% משוק ערכות הארוחות החל משנת 2021. ואילו המתחרה שלה – Hellofresh (HFG) – ששלט למעלה ממחצית מהשוק כולו בשנת 2019 – החזיק 69%. למרות ש- APRN עדיין עולה על ביצועי מארלי כפון ושמש, שף ביתי – חברה בת של קרוגר (KR) – החזיקה 14% מהשוק באותה תקופה.
ראוי לציין שלמרות דומיננטיות השוק שלה, Hellofresh – ספקית ערכת ארוחות גלובלית עם רשימה ראשונית בבורסה של פרנקפורט – ראתה ירידה של 64% במלאי מאז תחילת השנה. כעת נסחר באותה מחיר כמו שהיה בפברואר 2020, ברור כי APRN היא לא חברת משלוחי ערכת הארוחות היחידה שהושפעה.
עם זאת, ההתרחבות הבלתי פוסקת של HFG העלתה אותה במצב חזק יותר לשטוף את הסערה. הודות לנוכחותה ב -16 מדינות, HFG דיווחה על 8 מיליון לקוחות החל מ- 4 2022. יש לה גם נוכחות חזקה בארה”ב בגלל רכישותיה של השף הירוק בשנת 2018, גורם 75 בשנת 2020 והשקת כל לוח בשנת 2018. למרות הדומיננטיות של המתחרה שלה, אני מאמין ש- APRN עדיין יכול לתפוס פרוסה משוק משלוחי ערכות הארוחות העולמיות, שצפוי לצמוח מ- 17 $.86 מיליארד עד 64 דולר.44 מיליארד עד 2030.
לשם השוואה, HFG השיגה רווחיות ביחס ל- P/S .57 בהינתן 3 $ שלה.896 מיליארד שווי שוק ושווה ערך של 6 דולר.83 מיליארד במכירות. ואילו לסינר הכחול יש יחס של P/S .43 מבוסס על 198 $ שלה.34 מיליון שווי שוק ו -458 דולר.65 מיליון מכירות בארבעת הרבעים האחרונים. יחס ה- P/S הנמוך של APRN מראה כי החברה אינה מוערכת יתר על המידה למרות הכישלונות שלה ובעוד שהיא מציגה סיכונים מסוימים כהשקעה, APRN יכולה להיות מהפך מוצלח.
תסתובב
חברות משלוחי ערכות ארוחות חייבות להתגבר על אתגרים ראשוניים רבים בשל אופי העסק שלהן. אחרי הכל, שליטה בלוגיסטיקה של משלוח מצרכים מתכלים לאלפי לקוחות בפריסה ארצית, כל יום זה לא הישג משמעותי. אך הבעיות של APRN התכוונו רק מאז הרישום שלה.
APRN הביאה את לינדה Findley כמנכ”לית החדשה שלה בשנת 2019 כדי להוביל את המהפך של החברה. מאז התקדמה החברה בהתאם ללקוחות בעלי ערך גבוה ומציעה מגוון תפריט גדול יותר, אך חלק גדול מתוכניות החברה הופרעו על ידי מגיפת ה- COVID-19 הבלתי צפויה שעזרה והפריעה את התקדמותה. כעת, כאשר המגיפה מאחוריה, נראה כי APRN מסוגל סוף סוף לבצע את השינויים הדרושים בכדי להשיג רווחיות.
בסך הכל, המטרות של APRN להגיע לתזרים מזומנים תפעולי חיובי, לפחות 500 אלף לקוחות, ולפחות הכנסות של 700 מיליון דולר עד שנת 2024 נראות צנועות עבור חברה שהוקמה בשנת 2012. אבל זהו רגע מכריע עבור APRN שהפך במהרה לחברת צמיחה עם בקושי כל צמיחה.
APRN הגיע לשיא עם מיליון לקוחות ברבעון הראשון של 2017 אך לא דיווח על יותר מ- 400 אלף לקוחות מאז Q2 2019. נכון לרבעון השני 2022, היו לה 349 אלף לקוחות ו 682 אלף לקוחות פעילים במהלך 12 החודשים האחרונים.

מסיבה זו, APRN התמקד בהכנסת הכנסות רבות יותר ללקוח שהובילו לעלייה קלה בהכנסות הממוצעות לכל לקוח QOQ למרות שהמדד הזה עדיין יורד מלפני שנה. מספר ההזמנות שלה נותר גם עמד יחסית ועומק בין 1.6 ו -2.מיליון לרבעון. הצמיחה הבולטת ביותר הייתה בערך ההזמנה הממוצע שלה והכנסות ממוצעות ללקוח שהמשיכו לצמוח מאז הגישה, אם כי זה נובע בחלקו מעליית המחירים האחרונים של APRN.
כדי שהחברה תמשוך 500,000 לקוחות ותביא הכנסות של 700 מיליון דולר, APRN תצטרך לעבור שינויים גדולים במודל העסקי שלה ובאסטרטגיה למשיכת לקוחות. אבל אני מאמין ש- APRN יכול לפגוע במדד זה מכיוון שהוא משלב אפשרויות שאינן מנוי במודל העסקי שלה באמצעות פלטפורמות של צד שלישי.
גִוּוּן
נראה כי בעלי המניות חולקים את אמונתי ביכולתה של החברה לגוון באמצעות הצעות שאינן מנוי מאז שהמניה התקיימה בחדשות על וולמארט של APRN.עסקת com (wmt). מכיוון שהיא משיגה יכולות משלוח למחרת, החברה יכולה להקים שותפויות חדשות או לפתוח חזית חנות באמזון (AMZN). פלטפורמות אלה יפחיתו את עלויות רכישת הלקוחות תוך הבאת קהל חדש למותג.
עם זאת, זה לא תרופה הכל. סינר כחול מכר את ערכות הארוחות שלו בהנחה על סילון.COM משנת 2018 עד 2019 ואפילו ניסה במנחות בחנות שמוכרות ערכות הארוחות שלה דרך קוסטקו בשנת 2018. אך אף אחת מהאסטרטגיות הללו לא השתלמה באותה תקופה.
למרות תוצאותיו החסרות של העבר, זו ככל הנראה האסטרטגיה הטובה ביותר להגיע ל 50% מהצרכנים שמעולם לא ניסו שירות משלוחי ערכת ארוחות בגלל אלמנט המנוי שלה. כפי ש- Findley שיתף, APRN היא חברת מסחר אלקטרוני עם מנוי בבסיסה. הגדרת וניצול של שוק זה של צרכנים שעדיין לא מנוצלים מציעה חיצוניות פוטנציאלית לחברה להתקדם.
בהתחשב כיצד הפכה התחרות העזה בין חברות משלוחי ערכות הארוחות, תוך גיוון עסקיה כדי לפנות ללקוחות שאינם מנוי, יכול להיות גם הצעד הבא עבור APRN. במיוחד מכיוון שרבים מהמנויים של APRN אינם מתנהגים כמו מנויים.
מספר השבועות החציוני בין הפקה להפעלה מחדש נע בין 75 לסביבות 10. הלקוחות מזמינים בממוצע 5 ארוחות ברבעון ורבים מהלקוחות היקרים ביותר של APRN אינם מזמינים באופן קבוע לאורך כל הרבעון. אני מאמין שהמקום מנתונים אלה הוא שלקוחות מעוניינים בערכות ארוחות באיכות גבוהה אך לאו דווקא על בסיס מנוי.
בועת המנוי שהמריאה בשנת 2011 ככל הנראה תתפרץ ככל שהצרכנים עייפים בעייפות מנויים. השילוב של שירותי מנוי נוספים שנוספו במהלך המגיפה והפחתת ההוצאות שיקול דעת הם גורמים מרכזיים במה שמכון הצרכן Kearney מנבא יהוו ירידה תלולה בשוק המנויים. אני מאמין שרדיטת אפשרויות שאינן מנוי תסייע ל- APR להימנע מהנחיה של מה שיכול להיות “ביטול המנוי הגדול”.
APRN הצליחה גם להניע עלייה של 6% בהכנסות בהכנסות, בין השאר למכירה בארגון בתפזורת בסך 10 מיליון דולר ברבעון השני. נראה כי מכירות ארגוניות הופכות למוקד עבור החברה שרואה את ההזדמנות להכנסות, לקוחות וצמיחת מותגים באמצעות פורטלים ארגוניים, מכירות כרטיסי מתנה בתפזורת, תוכניות להגרלה ואוצרות קופסאות וחוויות בהתאמה אישית. אני מסכים שמכירות ארגוניות וכמויות גדולות הן דרך חדשה עבור החברה להפחית את עלויות רכישת הלקוחות שלה ולגוון את עסקיה עוד.
אם APRN ידווח על מכירות ארגוניות נוספות ושותפויות חדשות עם פלטפורמות של צד שלישי ברבעים הקרובים, אני מאמין שזה יהיה סימן שורי המציין את יכולתה של החברה לגוון ולהסתעף למרות התנאים הכלכליים הללו.
הקורס הבא?
בסך הכל, APRN נמצאת כעת במצב טוב יותר להמשיך באסטרטגיית התפנית שלה לאחר שניהל משא ומתן על תיקונים להסכם החוב שלה. בין התיקונים הללו היא הוראה המעניקה לחברה אפשרות להשתמש עד 25 מיליון דולר במזומן לרכישות חוזרות של מניות עתידיות. רכישות מניות אלה יכולות להתרחש רק בתנאי ש- APRN סוגר 50 מיליון דולר במימון הון שג’וזף סנברג כבר הסכים להבטיח באופן אישי.
האמונה של סנברג ביכולתו של פינלי להוביל את התפנית של החברה היא גורם נוסף לביטחון. עד כה השנה סייעה סנברג בהשקעה של 40 מיליון דולר בהשמה פרטית על ידי שותפי ה- RJB המסונפים שלו והסכם חסות לכרטיסי מתנה בשווי 20 מיליון דולר. בין אפריל לאוגוסט הוא גם רכש 11.7 מיליון מניות, מה שמגדיל את אחזקותיו ל -27.6 מיליון מניות. סנברג מושקע בבירור בהצלחתו של סינר הכחול כששקלה לקחת את החברה פרטית במאי.
בהתבסס על מעורבותו, אני מאמין שסנברג יהיה חלק חשוב בתהליך התפנית. עם זאת, המפגן של מיטה Bath & Beyond (Bbby) וירידה לא מוכרת בעקבות הסילוק של ראיין כהן מהחברה מתאר את הסיכון ש- APRN יכול ללכת בדרך דומה.
אך ראוי לציין שהחברה כבר נוקטת בגישה פרואקטיבית יותר לשיפור הקשר שלה עם בעלי המניות. כחלק מאסטרטגיית הקורס החדשה, Findley שיפר את התקשורת עם המשקיעים באמצעות סדרת ראיונות אחרונים וכן אירוח את יום המשקיעים הראשון של APRN. מהלכים אלה יחד עם רכישת המניות הפוטנציאלית חוזרת מחדש את העניין במניה כפי שהודגם על ידי העצרת האחרונה שלה.
כמו כן, אני מאמין ש- APRN תראה שיפור ברווחי הרבעון השלישי שלה מאז שהחברה מבצעת השקעות ביעדי ESG ובפעילות אחרת בשני הרבעים האחרונים. עם השקעות אלה מסתיימות כעת, APRN מצפה להפחית משמעותית את ההוצאות שלה קדימה. Q2 היה גם רגיעה עונתית עבור APRN, וככל שהלקוחות חוזרים ללוחות הזמנים הרגילים שלהם ברבעון השלישי, החברה יכולה לדווח על הכנסות גבוהות יותר.
ברבעון השני החברה דיווחה על $.04 החמצה על הפסד ה- EPS של GAAP יחד עם החמצה של 774 אלף דולר. עם זאת, וול סטריט מצפה לשיפור בולט ברבעון הבא עם הציפיות של 129 דולר.הכנסות 6 מיליון והפסד של EPS של GAAP של $.48. למרות ש- APRN הפחיתה את הציפיות שלה לצמיחת הכנסות באמצע שנות העשרה לזו של 7% -13% לשנה, נראה כי החברה נראית בדרך כדי להשיג את מטרתה לרווחיות EBITDA המותאמת בשנת 2023.
ניתוח טכני
אבל לא לכולם יש אמון בתכנית המהפך של APRN כפי שמודגם על ידי הריבית הקצרה של 44%. 12 זה.עלייה של 36% מלפני שבוע מגיעה כאשר ההתרגשות של המשקיעים למפגן מניות Meme הובילה לנפח המסחר הגבוה מהממוצע עבור חלק גדול מאוגוסט.
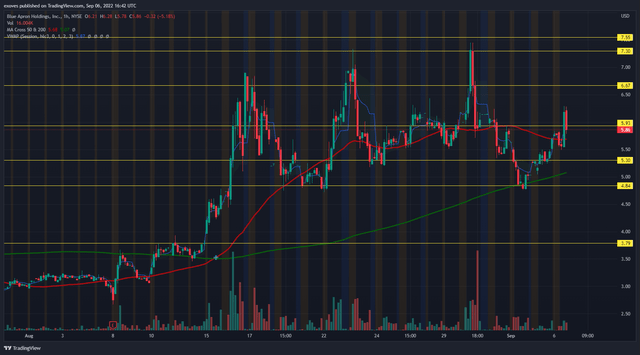
ברוב אוגוסט APRN היה במגמה שורית שכן היא עשתה שיאים גבוהים יותר וירידות גבוהות יותר. המבחן של APRN על 200 MA הוביל לריבאונד ואני מאמין שהמגמה תימשך ככל הנראה מכיוון שהמניה תמשיך לסחור מעל 200mA לאחר הקמת שפל גבוה יותר. זה מאשר את שלמות המבנה ומפחית את הסיכון לנקוט עמדה עד כה בריצה.
כל עוד APRN שומר על מבנהו, המגמה צריכה להמשיך. עם זאת, רמה חשובה לצפייה היא 4 $ שלה.84 תמיכה. פריצה ברמה זו או ש -200 מאה תהיה סימן ליציאה מעמדתך. הייתי לוקח רווח ב -6 דולר.67, 7 $.30, ו- 7 $.55 אם המניה ממשיכה את הריצה שלה.
עבור משקיעים המחפשים ערך, אני ממליץ להם לראות בדיקה חוזרת של 200 MA כדי להפחית את חשיפת הסיכון שלהם. אך שימו לב שהריצה של APRN מונעת במידה רבה על ידי תוכניות רכישת המניות הפוטנציאליות של החברה והיא יכולה להיות מהלך נפץ לשני הכיוונים, תלוי בעדכוני החברה.
סיכונים
חברות המרדפות בתפנית הן בדרך כלל מסוכנות יותר מאחרות והמשקיעים בהתחשב בכך ש- APR צריכים להיות מודעים היטב לסיכונים שלה.
אם אסטרטגיית התפנית של החברה נכשלת, לא ייקח זמן רב עד שמימון VC כבר לא זמין לשמור על Aprn Afleat. זה לא נדיר שחברות במגזר זה ייפלו לפשיטת רגל, וזה יכול להיות סיכון ארוך טווח עבור APRN. נוסף. בעלי המניות כבר מדוללים בשנה האחרונה שכן סך המניות המצטיינות גדלו ב- 47.4% ודילול זה ככל הנראה יימשך.
סיכום
APRN היא מלאי מכות שיש לה הפוך משמעותי אם אסטרטגיית התפנית שלה תצליח. אני מאמין שגיוון תיק המוצרים שלו יציג לו קהל חדש ויסייע לו לפעול לקראת רווחיות EBITDA בשנת 2023. בהתחשב בסביבה האינפלציונית שלאחר הפנדמי, שירותי המנוי ככל הנראה ייקחו מכה ואני מאמין שהצגת הצעות אי-מינוי תהיה המפתח להישרדותו של APR בתעשייה.
עם השפעותיו של המגיפה על פעילותה של החברה, כעת היא ההזדמנות הטובה ביותר של APRN להמשיך באסטרטגיית התפנית שלה ואסטרטגיית הקורס הבאה היא צעד ראשון מבטיח.


