


Η εκτέλεση της πίστωσής σας για υποθήκη βλάπτει την πίστωσή σας?
Περίληψη:
Μια υποθήκη μπορεί να έχει θετικές και αρνητικές επιπτώσεις στο πιστωτικό αποτέλεσμά σας. Από τη μία πλευρά, η έγκαιρη πληρωμή στην υποθήκη σας μπορεί να βελτιώσει το πιστωτικό σας αποτέλεσμα με την πάροδο του χρόνου. Επιπλέον, η κατοχή υποθήκης μπορεί να διαφοροποιήσει το χαρτοφυλάκιό σας, το οποίο γενικά θεωρείται θετικός παράγοντας. Ωστόσο, η υποβολή υποθήκης μπορεί να μειώσει προσωρινά το πιστωτικό αποτέλεσμά σας λόγω σκληρής πιστωτικής έρευνας. Είναι επίσης σημαντικό να σημειωθεί ότι ενώ οι πληρωμές υποθηκών συνηθίζονται σε πιστωτικές βαθμολογίες, οι πληρωμές ενοικίου έχουν συνήθως μικρότερο αντίκτυπο, εκτός εάν αναφέρονται σε πιστωτικά γραφεία.
1. Πώς επηρεάζει μια υποθήκη το πιστωτικό σας αποτέλεσμα?
Μια υποθήκη μπορεί να επηρεάσει θετικά το πιστωτικό αποτέλεσμά σας δημιουργώντας ένα μακρύ ιστορικό πληρωμών. Ωστόσο, οι χαμένες πληρωμές υποθηκών μπορούν να προκαλέσουν πτώση του πιστωτικού αποτέλεσματος.
2. Τι ρόλο διαδραματίζει η πιστωτική ποικιλομορφία στο πιστωτικό σας αποτέλεσμα?
Διαφορετικοί τύποι πίστωσης, όπως πιστωτικές κάρτες, δάνεια αυτοκινήτων και υποθήκες, μπορούν να επηρεάσουν θετικά το πιστωτικό αποτέλεσμά σας παρέχοντας πιστωτική ποικιλομορφία.
3. Μπορεί να υποβάλει αίτηση για υποθήκη να βλάψει το πιστωτικό σας αποτέλεσμα?
Ναι, η υποβολή αιτήσεων για υποθήκη μπορεί να μειώσει προσωρινά το πιστωτικό αποτέλεσμά σας λόγω της σκληρής πιστωτικής έρευνας που εκτελείται από τους δανειστές.
4. Πώς συγκρίνονται οι πληρωμές υποθηκών με τις πληρωμές ενοικίων όσον αφορά τον αντίκτυπο του πιστωτικού αποτελέσματος?
Οι πληρωμές υποθηκών συνήθως λαμβάνονται υπόψη αυτόματα στα πιστωτικά αποτελέσματα, ενώ οι πληρωμές ενοικίου ενδέχεται να έχουν μικρότερο αντίκτυπο, εκτός εάν αναφέρονται σε πιστωτικά γραφεία.
5. Τα αγορές για υποθήκες επηρεάζουν το πιστωτικό αποτέλεσμά σας?
Όχι, οι πολλαπλές έρευνες υποθηκών εντός μιας περιόδου 45 ημερών θεωρούνται ως ενιαία έρευνα από την FICO, το πιο συχνά χρησιμοποιούμενο μοντέλο πιστωτικής βαθμολόγησης για υποθήκες.
6. Ποια είναι μερικά πιθανά μειονεκτήματα της υποθήκης?
Η αρχική διαδικασία υποβολής υποθήκης μπορεί να μειώσει προσωρινά το πιστωτικό σας αποτέλεσμα. Επιπλέον, οι πληρωμές υποθηκών που λείπουν μπορεί να έχουν αρνητικό αντίκτυπο στο πιστωτικό αποτέλεσμά σας.
7. Μπορεί να πληρώσει το ενοίκιο εγκαίρως να βελτιώσει το πιστωτικό σας αποτέλεσμα?
Οι πληρωμές ενοικίου μπορούν να ληφθούν υπόψη σε ορισμένα μοντέλα βαθμολόγησης πιστωτικών.
8. Ποιοι είναι οι συντάκτες αυτού του άρθρου?
Οι συντάκτες αυτού του άρθρου είναι Teddy Nykiel και Bev O’Shea.
9. Πόσο διαρκεί συνήθως μια υποθήκη?
Οι υποθήκες απαιτούν γενικά 15 έως 30 χρόνια πληρωμών.
10. Τι είναι μια σκληρή πιστωτική έρευνα?
Μια σκληρή πιστωτική έρευνα λαμβάνει χώρα όταν ένας δανειστής ελέγχει την πίστωσή σας ως μέρος της διαδικασίας υποθήκης υποθηκών, η οποία μπορεί προσωρινά να μειώσει το πιστωτικό αποτέλεσμά σας.
11. Μπορεί να έχει υποθήκη βοήθειας να δημιουργήσει πίστωση?
Ναι, η έγκαιρη πληρωμή σε υποθήκη μπορεί να βοηθήσει στην οικοδόμηση του πιστωτικού σας αποτέλεσμα με την πάροδο του χρόνου.
12. Πώς συμβάλλει η υποθήκη στην πιστωτική ηλικία?
Μια υποθήκη προσθέτει στο μήκος του πιστωτικού σας ιστορικού, το οποίο μπορεί να είναι ένας θετικός παράγοντας κατά τον υπολογισμό των πιστωτικών βαθμολογιών.
13. Ποια είναι η σημασία της πιστωτικής ποικιλομορφίας?
Η πιστωτική ποικιλομορφία, η οποία περιλαμβάνει διαφορετικούς τύπους πίστωσης όπως υποθήκες, μπορεί να έχει θετικό αντίκτυπο στις πιστωτικές βαθμολογίες.
14. Μπορούν να νοικιάσουν πληρωμές να βελτιώσουν τα πιστωτικά αποτελέσματα?
Οι πληρωμές ενοικίου ενδέχεται να έχουν περιορισμένο αντίκτυπο στις πιστωτικές βαθμολογίες, εκτός εάν αναφέρονται ειδικά σε πιστωτικά γραφεία.
15. Μπορούν να επηρεάσουν αρνητικά πολλές έρευνες υποθηκών?
Όχι, οι πολλαπλές έρευνες υποθηκών μέσα σε σύντομο χρονικό διάστημα θεωρούνται γενικά ως ενιαία έρευνα από μοντέλα βαθμολόγησης πίστωσης.
Η προ -αναψυκτική βλάπτει την πίστωσή σας
Η ποικιλομορφία, η ισότητα και η ένταξη του Experian
Πώς επηρεάζει μια υποθήκη το πιστωτικό σας αποτέλεσμα?
Ο Teddy είναι πρώην συγγραφέας φοιτητών με το Nerdwallet, όπου κάλυψε θέματα γύρω από τη διαχείριση χρημάτων πριν, κατά τη διάρκεια και μετά το κολέγιο. Το έργο της παρουσιάστηκε από το Associated Press, USA Today, το Chicago Tribune και το Reuters.
Bev O’Shea
Προσωπικός συγγραφέας χρηματοδότησης | MSN Money, Credit.com, atlanta journal-constitution, Orlando Sentinel
Ο Bev O’Shea είναι μια πρώην αρχή Nerdwallet για καταναλωτική πίστωση, απάτες και κλοπή ταυτότητας. Είναι κάτοχος πτυχίου στη δημοσιογραφία από το Πανεπιστήμιο Auburn και ένα μεταπτυχιακό στην εκπαίδευση από το Πανεπιστήμιο της Γεωργίας. Πριν έρθει στο Nerdwallet, εργάστηκε για ημερήσιες εφημερίδες, χρήματα και πίστωση MSN.com. Το έργο της εμφανίστηκε στους New York Times, στο Washington Post, στο Los Angeles Times, Marketwatch, USA Today, MSN Money και αλλού. Twitter: @beverlyoshea.
Ενημερώθηκε στις 3 Μαΐου 2021
Kathy Hinson
Υπεύθυνος εκχώρησης | Προσωπική χρηματοδότηση, βαθμολογία πίστωσης, διαχείριση χρέους και χρήματος
Η Kathy Hinson οδηγεί την βασική ομάδα προσωπικής χρηματοδότησης στο Nerdwallet. Προηγουμένως, πέρασε 18 χρόνια στο Oregonian στο Πόρτλαντ σε ρόλους, συμπεριλαμβανομένου του επικεφαλής του Copy Desk και της ομάδας για σχεδιασμό και επεξεργασία. Η προηγούμενη εμπειρία περιλαμβάνει ειδήσεις και επεξεργασία αντιγράφων για αρκετές εφημερίδες της Νότιας Καλιφόρνιας, συμπεριλαμβανομένων των Los Angeles Times. Κέρδισε ένα bachelor’πτυχίο στη δημοσιογραφία και τις μαζικές επικοινωνίες από το Πανεπιστήμιο της Αϊόβα.
Πολλά ή όλα τα προϊόντα που παρουσιάζονται εδώ είναι από τους συνεργάτες μας που μας αντισταθμίζουν. Αυτό επηρεάζει τα προϊόντα που γράφουμε και πού και πώς εμφανίζεται το προϊόν σε μια σελίδα. Ωστόσο, αυτό δεν επηρεάζει τις αξιολογήσεις μας. Οι απόψεις μας είναι δικές μας. Εδώ είναι μια λίστα με τους συνεργάτες μας και εδώ είναι πώς κερδίζουμε χρήματα.
Περισσότερα όπως αυτή οι υποθήκες προσωπική χρηματοδότηση
Όταν έρχεται χρόνος για να αγοράσετε ένα σπίτι, λίγοι άνθρωποι μπορούν να αντέξουν οικονομικά να πληρώσουν εξ ολοκλήρου σε μετρητά.
Οι περισσότεροι επιλέγουν υποθήκη ή στεγαστικό δάνειο. Όπως όλες οι σημαντικές γραμμές πίστωσης, θα εμφανιστεί μια υποθήκη στην πιστωτική σας έκθεση. Αυτό είναι ίσως ένα καλό πράγμα: μια υποθήκη μπορεί να βοηθήσει στην οικοδόμηση της πίστωσης σας μακροπρόθεσμα, υπό την προϋπόθεση ότι πληρώνετε όπως συμφωνήθηκε. Εδώ’Γιατί.
Χρειάζεστε έλεγχο πιστωτικής έκθεσης?
Εγγραφείτε για έναν λογαριασμό για να έχετε δωρεάν την πιστωτική σας έκθεση και να βαθμολογήσετε στο χέρι, όλη την ώρα.
Ξεκίνα
Μια υποθήκη προσθέτει στο πιστωτικό σας ιστορικό
Τίποτα δεν επηρεάζει το πιστωτικό αποτέλεσμα περισσότερο από το ιστορικό πληρωμών σας.
Τα στεγαστικά δάνεια απαιτούν συνήθως 15 έως 30 χρόνια πληρωμών, που είναι αρκετός χρόνος για να γυαλίσουν το σκορ σας κάνοντας τις πληρωμές έγκαιρης ώρας. Μπορεί επίσης τελικά να συμβάλει στην ηλικία της πίστωσης σας, ή πόσο καιρό εσείς’Είχα πίστωση, η οποία μπορεί να βοηθήσει.
Από την άλλη πλευρά, αν χάσετε πληρωμές, αναμένετε πτώση στο πιστωτικό αποτέλεσμά σας.
Μια υποθήκη διαφοροποιεί την πίστωσή σας
Τα είδη πίστωσης που χρησιμοποιείτε – πιστωτικές κάρτες, δάνεια αυτοκινήτων, υποθήκη – επηρεάζουν επίσης το σκορ σας, αλλά όχι τόσο πολύ όσο πληρώνετε εγκαίρως. Στην πιστωτική ομιλία, οι πιστωτικές σας κάρτες περιστρέφονται (επαναχρησιμοποιήσιμη) πίστωση και η υποθήκη σας είναι δάνειο δόσεων .
Γενικά, η πιο πιστωτική ποικιλομορφία, το καλύτερο, και μια υποθήκη προσθέτει στο μείγμα.
Η άλλη πλευρά
Συνολικά, μια υποθήκη πρέπει να δημιουργήσει την πίστωσή σας, αλλά μπορεί να προκαλέσει μείωση στην αρχή. Όταν υποβάλετε αίτηση υποθήκης, ο δανειστής θα ελέγξει την πίστωσή σας για να προσδιορίσει εάν θα σας εγκρίνει. Αυτό προκαλεί μια σκληρή πιστωτική έρευνα, η οποία μπορεί να μειώσει προσωρινά το πιστωτικό σας αποτέλεσμα κατά λίγα σημεία.
Στις περισσότερες περιπτώσεις, ο δανειστής θα ελέγξει τα πιστωτικά σας αποτελέσματα και στα τρία σημαντικότερα πιστωτικά γραφεία και θα χρησιμοποιήσει το μεσαίο σκορ για να προσδιορίσετε το επιτόκιο υποθηκών που θα πληρώσετε. Μπορείτε να δείτε αυτές τις ερωτήσεις σχετικά με τις πιστωτικές σας εκθέσεις. (Μπορείτε να ελέγξετε δωρεάν την πιστωτική σας έκθεση, καθώς και να παρακολουθείτε το πιστωτικό αποτέλεσμά σας με το Nerdwallet.·
Εάν ψωνίζετε για υποθήκη, πολλές έρευνες δεν πρέπει να βλάψουν το σκορ σας. Το FICO, το οποίο παράγει τα πιστωτικά αποτελέσματα που χρησιμοποιούνται συχνότερα για την προερχόμενη υποθήκες, μετράει πολλαπλές έρευνες εντός 45 ημερών ως ενιαία έρευνα.
Πληρωμές υποθηκών vs. ενοίκιο
Η πληρωμή μιας υποθήκης εγκαίρως μπορεί να κάνει μεγάλη διαφορά στο πιστωτικό αποτέλεσμά σας – και η πληρωμή του ίδιου ποσού σε ενοίκιο εγκαίρως συνήθως δεν.
Οι πληρωμές ενοικίου εξετάζονται σε ορισμένα μοντέλα βαθμολόγησης εάν αναφέρονται (και οι υπηρεσίες αναφοράς ενοικίων υπάρχουν για την αναφορά αυτών των πληρωμών σε πιστωτικά γραφεία).
Ωστόσο, οι πληρωμές υποθηκών αναφέρονται συνήθως χωρίς ιδιαίτερη προσπάθεια εκ μέρους σας και συνηθίζουν να λαμβάνουν υπόψη τα πιστωτικά αποτελέσματα.
Σχετικά με τους συγγραφείς: Ο Teddy Nykiel είναι πρώην συγγραφέας προσωπικής χρηματοδότησης και φοιτητών για το Nerdwallet. Το έργο της παρουσιάστηκε από το Associated Press, USA Today και Reuters. Διαβάστε περισσότερα
Ο Bev O’Shea είναι πρώην πιστωτικός συγγραφέας στο Nerdwallet. Η δουλειά της εμφανίστηκε στους New York Times, στην Washington Post, στο Marketwatch και αλλού. Διαβάστε περισσότερα
Σε παρόμοια σημείωση.
Κύριος’να πάρετε μια νέα πιστωτική κάρτα όταν εσείς’υποβάλλοντας αίτηση για υποθήκη
Οι δανειστές εξετάζουν κάτι περισσότερο από το πιστωτικό σας αποτέλεσμα
Βαθμολογία ψώνια? Εδώ’Πώς να προστατεύσετε την πίστωσή σας
Ταχεία αναρωτιοποίηση: προνόμια και παγίδες
Βυθιστείτε ακόμη βαθύτερα στην προσωπική χρηματοδότηση
Δωρεάν πιστωτικό αποτέλεσμα
από το nerdwallet
Ελαχιστοποιήστε τη ζημιά από τις καθυστερημένες πληρωμές
από τον Bev O’Shea, την Amanda Barroso
Τι πιστωτικό αποτέλεσμα χρειάζεστε για να αγοράσετε ένα σπίτι?
από τον Bev O’Shea, την Kate Wood
Αρχική σελίδα Nerdwallet
Κάντε όλες τις σωστές κινήσεις χρημάτων
Πιστωτικές κάρτες
Οικονομικός σχεδιασμός
Οικονομικά νέα
Μικρή επιχείρηση
Κατεβάστε την εφαρμογή
Αποποίηση ευθυνών: Το Nerdwallet προσπαθεί να διατηρήσει τις πληροφορίες του ακριβείς και ενημερωμένες. Αυτές οι πληροφορίες μπορεί να είναι διαφορετικές από ό, τι βλέπετε όταν επισκέπτεστε ένα χρηματοπιστωτικό ίδρυμα, έναν πάροχο υπηρεσιών ή συγκεκριμένο προϊόν’ιστότοπος. Όλα τα οικονομικά προϊόντα, τα προϊόντα και οι υπηρεσίες αγορών παρουσιάζονται χωρίς εγγύηση. Κατά την αξιολόγηση των προσφορών, αναθεωρήστε το χρηματοπιστωτικό ίδρυμα’Όροι και προϋποθέσεις. Οι προσφορές που προτείνονται δεν είναι δεσμευτικές. Εάν βρείτε αποκλίσεις με το πιστωτικό αποτέλεσμα ή τις πληροφορίες σας από την πιστωτική σας έκθεση, επικοινωνήστε απευθείας με TransUnion®.
Nerdwallet Compare, Inc. NMLS ID# 1617539
Καλιφόρνια: Η Καλιφόρνια Οικονομικά Δάνεια Δάνεια που διοργανώθηκαν σύμφωνα με το Τμήμα Χρηματοοικονομικής Προστασίας και και Καινοτομίας Χρηματοδότηση Λόενδοι Άδεια #60DBO-74812
Υπηρεσίες Ασφάλισης Ατοχής και Ατυχημάτων που προσφέρονται μέσω της NerdWallet Insurance Services, Inc. (Άδεια κατοίκου CA ΟΧΙ. OK92033) Άδειες ιδιοκτησίας και ατυχημάτων
Nerdwallet ™ | 55 Hawthorne ST. – 11ος όροφος, Σαν Φρανσίσκο, CA 94105
Η προ -αναψυκτική βλάπτει την πίστωσή σας?

Εκεί’S Ένα βασικό βήμα που θα πρέπει να πάρετε για να ενισχύσετε τις πιθανότητες προσγείωσής σας στο σπίτι των ονείρων σας: να προχωρήσετε για ένα ενυπόθηκο δάνειο με δανειστή.
Εάν το κάνετε αυτό, οι πωλητές θα σας δουν ως πιο ελκυστικό αγοραστή. Εάν λαμβάνουν πολλαπλές προσφορές, οι πωλητές είναι πιο πιθανό να επιλέξουν αγοραστές που είναι προκατειλημμένοι για υποθήκη από ό, τι είναι εκείνοι που δεν έχουν λάβει ακόμη χρηματοδότηση.
Αλλά παίρνει πρόγευμα για μια υποθήκη βλάπτει το τριψήφιο πιστωτικό αποτέλεσμα FICO? Ελαφρώς, αλλά η βουτιά στο πιστωτικό αποτέλεσμά σας θα είναι προσωρινή. Και τα πλεονεκτήματα της προτίμησης ξεπερνούν πολύ το μικρό χτύπημα στο σκορ σας.
Πώς λειτουργεί η προγενέστερη υποθήκη?
Οταν εσύ’για ψώνια για ένα σπίτι, αυτό’είναι χρήσιμο να γνωρίζετε πόσα ακίνητα μπορείτε να αντέξετε οικονομικά. Μια προ -υποθήκη υποθηκών σας βοηθά να το προσδιορίσετε.
Κατά τη διάρκεια της διαδικασίας προέλευσης, εσείς’Θα στείλω αντίγραφα των σημαντικότερων οικονομικών σας εγγράφων, ώστε ο δανειστής σας να μπορεί να επαληθεύσει το εισόδημά σας. Αυτά είναι συνήθως έγγραφα όπως οι τελευταίοι 2 μήνες των δηλώσεων τραπεζικού λογαριασμού σας, δύο πιο πρόσφατες αποφάσεις Paycheck, οι τελευταίες σας φορολογικές δηλώσεις και τα έντυπα W-2 από τα τελευταία 2 χρόνια. Εσείς’Θα δώσετε επίσης στον δανειστή σας την άδεια για να ελέγξετε τις πιστωτικές εκθέσεις και το πιστωτικό αποτέλεσμα.
Μόλις ο δανειστής σας έχει αυτές τις πληροφορίες, θα καθορίσει πόσα χρήματα υποθηκών είναι πρόθυμο να σας δανείσει. Ο δανειστής σας θα σας παράσχει αυτές τις πληροφορίες σε γραπτή επιστολή προ -.
Αυτή η επιστολή είναι σημαντική. Πρώτα εσύ’θα μάθω ακριβώς πόσο μεγάλο από μια υποθήκη μπορείτε να πληρούν τις προϋποθέσεις. Αυτό θα σας εμποδίσει να σπαταλήσετε το χρόνο σας κοιτάζοντας σπίτια που μπορείτε’T προσφέρουν. Εάν ο δανειστής σας σας προβάλλει για υποθήκη 250.000 $, κερδίσατε’Δεν ενοχλεί τα σπίτια που κοστίζουν 300.000 $ ή περισσότερα.
Δεύτερον, οι πωλητές θεωρούν ότι οι αγοραστές που έχουν επιστολές προέλευσης είναι πιο ελκυστικές από εκείνους που δεν κάνουν’Τ. Οι πωλητές γνωρίζουν ότι οι πιθανότητες της πώλησης στο σπίτι τους είναι πολύ χαμηλότερες εάν οι αγοραστές έχουν ήδη εγκριθεί για δάνειο. Εάν μπείτε σε έναν πόλεμο υποβολής προσφορών για ένα σπίτι και η προσφορά σας είναι περίπου ίση με άλλους αγοραστές που καταφέρνουν’Δεν ήταν προκατειλημμένο, ο πωλητής είναι πιο πιθανό να επιλέξει την προσφορά σας.
Δεν κοστίζει τίποτα για να πάρει προκατειλημμένο για μια υποθήκη, και μπορείτε να πάρετε προκαταρκτικό με περισσότερους από έναν δανειστές.
Κύριος’T Μπερδεύει την προκαταβολή με την προϋπόθεση για υποθήκη. Όταν προτιμάτε, λέτε μόνο στους δανειστές τι κερδίζετε κάθε μήνα. Οι δανειστές εκτιμούν έπειτα πόσο ένα δάνειο μπορείτε να πάρετε από τις πληροφορίες σας, αλλά don’t Ελέγξτε την πίστωσή σας ή επαληθεύστε το εισόδημά σας. Πωλητές’να θεωρούν ότι οι προκαθορισμένοι αγοραστές είναι εξίσου αξιόπιστοι με τους προγεννητούς.
Μήπως μια υποθήκη βλάπτει την πίστωσή σας?
Η λήψη μιας υποθήκης είναι ένα τεράστιο ορόσημο για εσάς – και την πίστωσή σας. Για αρχάριους, η οικοδόμηση και η διατήρηση της πίστωσης που απαιτείται για την εξασφάλιση υποθήκης είναι μια μεγάλη νίκη. Η υπεύθυνη διαχείριση μιας υποθήκης αποδεικνύει την ικανότητά σας να πληρώνετε δάνεια εγκαίρως, να χειρίζεστε διαφορετικούς πιστωτικούς τύπους και να διατηρήσετε ένα μεγάλο, μακροπρόθεσμο λογαριασμό, τα οποία μπορούν να συμβάλουν σε θετικά κέρδη για το πιστωτικό αποτέλεσμά σας με την πάροδο του χρόνου.
Στην πορεία, όμως, υπάρχουν στιγμές που μια υποθήκη θα μπορούσε ενδεχομένως. Εδώ είναι μερικά από τα σκαμπανεβάσματα που μπορεί να συναντήσετε εσείς και η πίστωσή σας όταν λαμβάνετε υποθήκη.
Μια νέα υποθήκη μπορεί προσωρινά να μειώσει το πιστωτικό σας αποτέλεσμα
Όταν ένας δανειστής τραβά το πιστωτικό αποτέλεσμά σας και αναφέρει ως μέρος μιας αίτησης δανείου, η έρευνα μπορεί να προκαλέσει μικρή πτώση της πιστωτικής σας βαθμολογίας (συνήθως λιγότερο από πέντε βαθμούς). Αυτό όμως δεν πρέπει να αποτελεί ανησυχία, καθώς το αποτέλεσμα είναι μικρό και προσωρινό, και από μόνη της δεν πρέπει να προκαλέσει σημαντική ζημιά στο πιστωτικό αποτέλεσμά σας ή να επηρεάσει την απόφαση ενός δανειστή. Επιπλέον, τα μοντέλα βαθμολόγησης πίστωσης αναγνωρίζουν την αγορά επιτοκίων για ένα δάνειο ως θετική οικονομική κίνηση και συνήθως θεωρούν πολλαπλές έρευνες σε περιορισμένη χρονική περίοδο ως μόνο ένα γεγονός.
Τούτου λεχθέντος, δεν είναι η ώρα να υποβάλετε αίτηση για πίστωση που δεν χρειάζεστε αυστηρά, όπως νέες πιστωτικές κάρτες ή αναχρηματοδότηση φοιτητικού δανείου. Αποθηκεύστε αυτές τις αιτήσεις για αργότερα, αφού το στεγαστικό δάνειο έχει κλείσει και το σπίτι είναι δικό σας.
Εάν δεν υποβάλλετε ακόμα μια επίσημη αίτηση δανείου, αλλά θέλετε να προκληθείτε, ώστε να γνωρίζετε πόσο σπίτι μπορείτε να αντέξετε οικονομικά, ο δανειστής σας πιθανότατα θα βασίσει την προετοιμασία του σε μια “μαλακή” έρευνα. Αυτός ο τύπος έρευνας δεν επηρεάζει τα πιστωτικά σας αποτελέσματα.
Μόλις εγκριθεί για υποθήκη και το δάνειο σας κλείνει, το πιστωτικό αποτέλεσμά σας μπορεί να βυθιστεί ξανά. Καλά νέα: Δεδομένου ότι έχετε ήδη εγκριθεί για το στεγαστικό σας δάνειο, αυτή η προσωρινή πτώση μπορεί να μην έχει σημασία.
Γιατί το σκορ σας πέφτει όταν λάβετε μια νέα υποθήκη? Η υποθήκη σας είναι ένα μεγάλο δάνειο και είναι ολοκαίνουργιο. Τα μοντέλα βαθμολόγησης πίστωσης δεν έχουν ακόμη αποδείξεις για να δείξουν ότι θα επιτύχετε να κάνετε τις πληρωμές σας εγκαίρως. Ένας νέος λογαριασμός μειώνει επίσης τη μέση ηλικία των λογαριασμών σας, έναν παράγοντα που αντιπροσωπεύει ένα μικρό μέρος του πιστωτικού σας αποτέλεσμα. Αυτή η προσωρινή πτώση στο πιστωτικό αποτέλεσμά σας θα πρέπει να αρχίσει να επιλύεται μετά από μερικούς μήνες πληρωμής του δανείου σας εγκαίρως, όλα τα άλλα πράγματα είναι ίσα.
Πώς μια υποθήκη μπορεί να ωφελήσει το πιστωτικό σας αποτέλεσμα
Αυτές οι πρώιμες βουτιές στο πιστωτικό αποτέλεσμά σας είναι μικρές σε σύγκριση με την πιθανή ανοδική υποθήκη που μπορεί να έχει για την πίστωσή σας. Για να το καταλάβετε με μεγαλύτερη σαφήνεια, εξετάστε τους παράγοντες που πηγαίνουν στον υπολογισμό της βαθμολογίας FICO ® ☉:
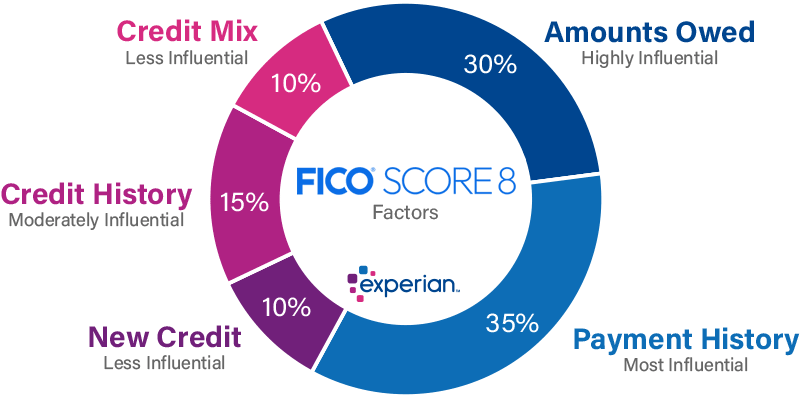
- Ιστορικό πληρωμών: Μια τυπική υποθήκη παρέχει την ευκαιρία να κάνει 30 χρόνια αξιολόγησης των πληρωμών πιστωτικής οικοδόμησης.
- Πιστωτικό μείγμα: Με τη διαχείριση ενός συνδυασμού δανείων δόσεων όπως υποθήκες και δάνεια αυτοκινήτων καθώς και περιστρεφόμενους λογαριασμούς πιστωτικών καρτών, δείχνετε την ικανότητά σας να χειρίζεστε διαφορετικούς τύπους πίστωσης.
- Μήκος του πιστωτικού ιστορικού: Αν και μια νέα υποθήκη λειτουργεί εναντίον αυτής της μετρικής, κατά τη διάρκεια της ζωής του δανείου, η υποθήκη σας γίνεται μακροπρόθεσμος λογαριασμός που δείχνει μακροζωία.
Το τεράστιο μέγεθος μιας τυπικής υποθήκης μπορεί επίσης να παίξει υπέρ σας. Πραγματοποιήστε τις πληρωμές για τη ζωή του δανείου και η θετική επιρροή που έχει η υποθήκη σας στην πίστωσή σας θα είναι μακράς διαρκείας.
Πώς μια υποθήκη μπορεί να βλάψει την πίστωσή σας
Υπάρχει, φυσικά, η άλλη πλευρά στην ιστορία. Εάν έχετε πρόβλημα να επιστρέψετε την υποθήκη σας εγκαίρως, το πιστωτικό αποτέλεσμά σας θα υποφέρει σχεδόν σίγουρα. Αν και είναι πάντα καλή ιδέα να κάνετε την πληρωμή υποθηκών σας την ή πριν από την ημερομηνία λήξης, το πραγματικό πρόβλημα για την πίστωσή σας αρχίζει περίπου ένα μήνα μετά την απώλεια μιας πληρωμής. Οι περισσότεροι δανειστές υποθηκών επεκτείνουν μια περίοδο χάριτος 15 ημερών πριν να σας τιμωρήσουν με καθυστερημένη αμοιβή. Εάν μια πληρωμή είναι 30 ημέρες ή περισσότερο από το παρελθόν, θα το αναφέρουν μέχρι αργά στους οργανισμούς αναφοράς πιστοληπτικής ικανότητας.
Ακόμα και μια καθυστερημένη πληρωμή 30 ημερών μπορεί να έχει μόνιμη επίδραση στην πίστωσή σας. Το ιστορικό πληρωμής αντιπροσωπεύει το 35% του πιστωτικού σας αποτέλεσμα και είναι ο μεγαλύτερος παράγοντας στον υπολογισμό του. Μια καθυστερημένη πληρωμή θα εμφανιστεί στην πιστωτική σας έκθεση για επτά χρόνια, αν και η επίδρασή της μειώνεται με την πάροδο του χρόνου. Μια απομονωμένη καθυστερημένη πληρωμή 30 ημερών είναι λιγότερο επιζήμια από τις πολλαπλές καθυστερημένες πληρωμές ή μία που εκτείνεται σε 60 ή 90 ημέρες από το παρελθόν.
Μια μη καταβληθείσα υποθήκη που πηγαίνει σε αποκλεισμό δημιουργεί το δικό της σύνολο προβλημάτων. Σε έναν αποκλεισμό, πολλαπλές χαμένες πληρωμές προκαλούν την υποθήκη σας να προχωρήσει σε προεπιλογή. Ως μέρος της σύμβασης δανείου σας, ο δανειστής σας έχει το δικαίωμα να εκμεταλλευτεί την ιδιοκτησία σας και να το πουλήσει για να ανακτήσει τα χρήματά του. Οι χαμένες πληρωμές που οδηγούν στον αποκλεισμό – 12 ημέρες ή τέσσερις διαδοχικές χαμένες πληρωμές είναι τυπικές – θα βλάψουν σοβαρά την πίστωσή σας. Ο ίδιος ο αποκλεισμός γίνεται επίσης αρνητικό στοιχείο στην πιστωτική σας έκθεση. Το χειρότερο από όλα, χάνετε το σπίτι σας και οποιοδήποτε οικονομικό μερίδιο έχετε σε αυτό.
Σαφώς, η καλύτερη πορεία δράσης είναι να αποφευχθούν καθυστερημένες πληρωμές και αποκλεισμός. Εάν νομίζετε ότι ενδέχεται να μην είστε σε θέση να κάνετε μια πληρωμή δανείου ανά πάσα στιγμή, επικοινωνήστε με τον δανειστή σας για να δείτε αν μπορεί να γίνει κάτι για να ελαχιστοποιήσετε τη ζημιά και να σας βοηθήσουμε να επιστρέψετε στην πορεία.
Βελτιστοποίηση της πίστωσης στο μέλλον – και τώρα
Η λήψη υποθήκης είναι μια θετική ευκαιρία για να δημιουργήσετε την πίστη σας, να συσσωρεύσετε πλούτο και να ζήσετε στο σπίτι σας. Ο έλεγχος του πιστωτικού σας βαθμολογίας πριν ξεκινήσετε τη διαδικασία αίτησης μπορεί να σας βοηθήσει να προσδιορίσετε εάν μπορεί να είναι καλή ιδέα να αφιερώσετε χρόνο για να βελτιώσετε το πιστωτικό αποτέλεσμά σας πριν υποβάλετε τις αιτήσεις σας.
Εάν η βαθμολογία σας δεν είναι όπου θέλετε να είναι, ελέγξτε το Experian Boost ® Ø . Αυτή η δωρεάν υπηρεσία σάς επιτρέπει να προσθέσετε πληρωμές υπηρεσιών επί τόπου, τηλεφώνου και streaming στον υπολογισμό του πιστωτικού βαθμού σας, γεγονός που μπορεί να βοηθήσει στην αντιστάθμιση μιας δευτερεύουσας βουτιά στο πιστωτικό αποτέλεσμά σας ενώ περιμένετε τα θετικά αποτελέσματα της πληρωμής της νέας υποθήκης σας για να ξεκινήσετε.
Μάθετε περισσότερα σχετικά με τα στεγαστικά δάνεια και το πιστωτικό σας αποτέλεσμα
- Τι πιστωτικό αποτέλεσμα πρέπει να αγοράσω ένα σπίτι?
Οι ελάχιστες απαιτήσεις πιστωτικής βαθμολογίας μπορεί να διαφέρουν για διαφορετικά προγράμματα στεγαστικών δανείων. Εδώ είναι αυτό που πρέπει να γνωρίζετε πριν υποβάλετε αίτηση για υποθήκη. - Ποιες πιστωτικές βαθμολογίες χρησιμοποιούν τους δανειστές υποθηκών?
Πολλοί δανειστές υποθηκών χρησιμοποιούν συγκεκριμένες εκδόσεις πιστωτικών βαθμών όταν καθορίζουν εάν εσείς’Θα πληρούν τις προϋποθέσεις για υποθήκη και τις τιμές που εσείς’Λάβετε. - Πόσο καιρό επηρεάζει η υποθήκη σας?
Αγαπητέ Experian, πόσο καιρό επηρεάζει συνήθως μια υποθήκη? – Wyn Dear Wyn, ένας λογαριασμός υποθηκών θα επηρεάσει το πιστωτικό αποτέλεσμά σας για όσο διάστημα. - Πώς να ετοιμάσετε την πίστωσή σας για υποθήκη
Προετοιμάστε την πίστωσή σας για ενυπόθηκο δάνειο ελέγχοντας το σκορ και τις αναφορές σας και αντιμετωπίζοντας πιθανά ζητήματα. Διαβάστε παρακάτω για πιο συγκεκριμένα βήματα που πρέπει να λάβετε.
Τι κάνει ένα καλό πιστωτικό αποτέλεσμα?
Μάθετε τι χρειάζεται για να επιτύχετε ένα καλό πιστωτικό αποτέλεσμα. Ελέγξτε το σκορ σας FICO ® από το Experian Today δωρεάν και δείτε τι βοηθά και βλάπτει το σκορ σας.
Δεν απαιτείται πιστωτική κάρτα
Πόροι
- Πιστωτικό αποτέλεσμα
- Συχνές ερωτήσεις για πιστωτικό αποτέλεσμα
- Τι επηρεάζει τα πιστωτικά σας αποτελέσματα?
- Ποιες είναι οι διαφορετικές σειρές πιστοληπτικής ικανότητας?
- Βασικά στοιχεία πιστωτικών αποτελεσμάτων
- Τι είναι ένα καλό πιστωτικό αποτέλεσμα?
- Πιστωτική έκθεση
- Βασικά στοιχεία πιστωτικής έκθεσης
- Επισκευή πιστώσεων: Πώς να “Διορθώσετε” Την πίστωσή σας μόνοι σας
- Πώς να αμφισβητήσετε τα στοιχεία της πιστωτικής αναφοράς
- Κατανόηση της εμπειρίας πιστωτικής σας έκθεσης
- Κλοπή απάτης και ταυτότητας
- Πώς να παγώσετε την πίστωσή σας
- Βοήθεια θύματος κλοπής ταυτότητας
- Τι είναι η κλοπή ταυτότητας και πώς μπορώ να βεβαιωθώ ότι δεν το κάνει’Δεν μου συμβαίνει?
- Βήματα που πρέπει να λάβετε εάν είστε θύμα απάτης με πιστωτικές κάρτες
- Βελτίωση της πίστωσης
- Πώς να βελτιώσετε το πιστωτικό αποτέλεσμά σας
- Τι είναι ένα ποσοστό αξιοποίησης πίστωσης?
- Πώς να χτίσετε πίστωση
- Προσωπική χρηματοδότηση
- Σχέδιο διαχείρισης χρέους: Είναι κατάλληλο για εσάς?
- Πώς να λάβετε ένα δάνειο ενοποίησης χρέους με κακή πίστωση
- Είναι ένα δάνειο ενοποίησης χρέους για εσάς?
- Πώς να εξοφλήσετε το χρέος της πιστωτικής κάρτας
- Πώς να ξεφύγετε από το χρέος
- Αριθμομηχανές
- Υπολογιστής Απριλίου
- Υπολογιστής προσωπικού δανείου
- Υπολογιστής πληρωμής πιστωτικών καρτών
- Υπολογιστής υποθηκών
- Υπολογιστής πληρωμής αυτοκινήτου
Τελευταία έρευνα
- Το μέσο υπόλοιπο προσωπικού δανείου αυξήθηκε κατά 7% το 2022
- Generation Z και πίστωση το 2023
- Τα μέσα ισορροπίας αυτόματου δανείου αυξήθηκαν 7.7% το 2022
- Δείτε όλη την έρευνα
Τελευταίες Κριτικές
- Οι καλύτερες πιστωτικές κάρτες για αποφοίτους κολλεγίων του 2023
- Καλύτερες πιστωτικές κάρτες σπουδαστών 2023
- Οι καλύτερες κάρτες αερίου του 2023
- Καλύτερες πιστωτικές κάρτες στιγμιαίας χρήσης του 2023
- Οι καλύτερες πιστωτικές κάρτες για μεγάλες αγορές του 2023
- Οι καλύτερες πιστωτικές κάρτες για καθημερινές δαπάνες του 2023
Πίστωση
- Δωρεάν παρακολούθηση πίστωσης
- Αναφορές 3-Bureau και βαθμολογίες FICO ®
- Ετήσια πιστωτική έκθεση
- Εμπειρογνώμονας
- Κατανόηση των πιστωτικών εκθέσεων
- Πώς να βελτιώσετε το πιστωτικό αποτέλεσμά σας
Προσωπική χρηματοδότηση
Προσωπική χρηματοδότηση
- Κριτικές πιστωτικής κάρτας
- Κριτικές δανείου
- Κριτικές ασφάλισης αυτοκινήτου
- Προϋπολογισμός
- Οικονομία
- Υποθήκη και ενοικίαση
Υποστήριξη
- Πώς να παγώσετε το πιστωτικό σας αρχείο
- Πώς να αμφισβητήσετε πληροφορίες σχετικά με την πιστωτική σας έκθεση
- Βοήθεια θύματος κλοπής ταυτότητας
- Υποστήριξη για αρνήθηκε πίστωση
- Ανεβάστε ένα έγγραφο στο Experian
- Experian Υποστήριξη πελατών
Η ποικιλομορφία, η ισότητα και η ένταξη του Experian
- Νομικοί όροι και προϋποθέσεις
- Πολιτική απορρήτου
- Πολιτική απορρήτου CA
- Τύπος
- Επιλογές διαφημίσεων
- Καριέρα
- σχέσεις επενδυτών
- Επικοινωνήστε μαζί μας
Ø Τα αποτελέσματα θα ποικίλουν. Δεν είναι όλες οι πληρωμές. Μερικοί χρήστες ενδέχεται να μην λάβουν βελτιωμένες αποδόσεις βαθμολογίας ή έγκρισης. Όλοι οι δανειστές δεν χρησιμοποιούν πιστώσεις εμπειρογνωμόνων και δεν χρησιμοποιούν όλοι οι δανειστές βαθμολογίες που επηρεάζονται από την Experian Boost ® . Μάθε περισσότερα.
Η βαθμολογία Credit υπολογίστηκε με βάση το μοντέλο FICO ® Score 8. Ο δανειστής ή ο ασφαλιστής σας μπορεί να χρησιμοποιήσει διαφορετική βαθμολογία FICO ® από το FICO ® SCORE 8, ή άλλο είδος πιστωτικού αποτελέσματος εντελώς. Μάθε περισσότερα.
Πολιτική συντακτικής: Οι πληροφορίες που περιέχονται στο Ask Experian είναι μόνο για εκπαιδευτικούς σκοπούς και δεν είναι νομικές συμβουλές. Θα πρέπει να συμβουλευτείτε τον δικό σας πληρεξούσιο ή να ζητήσετε συγκεκριμένες συμβουλές από νομικό επαγγελματία σχετικά με τυχόν νομικά ζητήματα. Κατανοήστε ότι οι πολιτικές Experian αλλάζουν με την πάροδο του χρόνου. Οι αναρτήσεις αντικατοπτρίζουν την πολιτική Experian τη στιγμή της γραφής. Ενώ διατηρούνται για τις πληροφορίες σας, οι αρχειοθετημένες θέσεις ενδέχεται να μην αντικατοπτρίζουν την τρέχουσα πολιτική Experian.
Οι απόψεις που εκφράζονται εδώ είναι μόνοι του συγγραφέα, όχι εκείνων οποιασδήποτε τράπεζας, εκδότη πιστωτικών καρτών ή άλλης εταιρείας, και δεν έχουν αναθεωρηθεί, εγκριθεί ή με άλλο τρόπο εγκρίνεται από οποιαδήποτε από αυτές τις οντότητες. Όλες οι πληροφορίες, συμπεριλαμβανομένων των επιτοκίων και των τελών, είναι ακριβείς από την ημερομηνία δημοσίευσης και ενημερώνονται όπως προβλέπονται από τους συνεργάτες μας. Ορισμένες από τις προσφορές σε αυτήν τη σελίδα ενδέχεται να μην είναι διαθέσιμες μέσω του ιστότοπού μας.
Προσφορά πλεονεκτήματα και μειονεκτήματα καθορίζονται από την συντακτική μας ομάδα, με βάση την ανεξάρτητη έρευνα. Οι τράπεζες, οι δανειστές και οι εταιρείες πιστωτικών καρτών δεν είναι υπεύθυνες για οποιοδήποτε περιεχόμενο που δημοσιεύτηκε σε αυτόν τον ιστότοπο και δεν υποστηρίζει ή εγγυάται οποιεσδήποτε κριτικές.
Αποκάλυψη διαφημιζόμενων: Οι προσφορές που εμφανίζονται σε αυτόν τον ιστότοπο προέρχονται από εταιρείες τρίτων (“μας συνεργάτες”) από τις οποίες η Experian Consumer Services λαμβάνει αποζημίωση. Αυτή η αποζημίωση μπορεί να επηρεάσει τον τρόπο, πού και με ποια σειρά εμφανίζονται τα προϊόντα σε αυτόν τον ιστότοπο. Οι προσφορές στον ιστότοπο δεν αντιπροσωπεύουν όλες τις διαθέσιμες χρηματοπιστωτικές υπηρεσίες, εταιρείες ή προϊόντα.
*Για πλήρεις πληροφορίες, ανατρέξτε στους όρους και προϋποθέσεις προσφοράς στον ιστότοπο του εκδότη ή του συνεργάτη. Αφού κάνετε κλικ στην Εφαρμογή, θα κατευθυνθείτε στον ιστότοπο του εκδότη ή του συνεργάτη όπου μπορείτε να ελέγξετε τους όρους και τις προϋποθέσεις της προσφοράς πριν από την υποβολή αίτησης. Παρουσιάζουμε μια περίληψη, όχι τους πλήρους νομικού όρους – και πριν από την εφαρμογή πρέπει να κατανοήσετε τους πλήρεις όρους της προσφοράς, όπως δηλώνεται από τον εκδότη ή τον ίδιο τον συνεργάτη. Ενώ η Experian Consumer Services χρησιμοποιεί εύλογες προσπάθειες για να παρουσιάσει τις πιο ακριβείς πληροφορίες, όλες οι πληροφορίες προσφέρονται χωρίς εγγύηση.
Οι ιστότοποι Experian έχουν σχεδιαστεί για να υποστηρίζουν σύγχρονα, ενημερωμένα προγράμματα περιήγησης στο διαδίκτυο. Ο Experian δεν υποστηρίζει τον Internet Explorer. Εάν χρησιμοποιείτε αυτήν τη στιγμή ένα πρόγραμμα περιήγησης που δεν υποστηρίζεται από την υποστήριξη, η εμπειρία σας ενδέχεται να μην είναι βέλτιστη, ενδέχεται να αντιμετωπίσετε προβλήματα απόδοσης και ενδέχεται να είστε εκτεθειμένοι σε πιθανούς κινδύνους ασφαλείας. Συνιστάται να αναβαθμίσετε την πιο πρόσφατη έκδοση του προγράμματος περιήγησης.
© 2023 Με επιφύλαξη παντός δικαιώματος. Εμπειρικός. Η Experian και τα εμπορικά σήματα που χρησιμοποιούνται στο παρόν είναι εμπορικά σήματα ή σήματα κατατεθέν από την Experian και τις θυγατρικές της. Η χρήση οποιουδήποτε άλλου εμπορικού ονόματος, πνευματικών δικαιωμάτων ή εμπορικού σήματος είναι μόνο για σκοπούς αναγνώρισης και αναφοράς και δεν συνεπάγεται καμία σχέση με τον κάτοχο των πνευματικών δικαιωμάτων ή του εμπορικού σήματος του προϊόντος ή της επωνυμίας τους. Άλλα ονόματα προϊόντων και εταιρειών που αναφέρονται εδώ είναι ιδιοκτησία των αντίστοιχων ιδιοκτητών τους. Άδειες και αποκαλύψεις.
Υποβάλλοντας αίτηση υποθήκης? Δείτε πώς θα επηρεάσει το πιστωτικό αποτέλεσμά σας
Παρόμοια με άλλες μορφές πίστωσης, η υποβολή αιτήσεων για υποθήκη μπορεί να έχει κάποιο αντίκτυπο στο πιστωτικό αποτέλεσμά σας.
Ενημερώθηκε Thu, 25 Αυγούστου 2022
Μοιραστείτε το άρθρο μετοχών μέσω του Facebook Share Article μέσω του Twitter Share άρθρο μέσω του LinkedIn Share άρθρο μέσω email
Lifestylevisuals | E+ | Getty εικόνες
Το πιστωτικό αποτέλεσμά σας διαδραματίζει σημαντικό ρόλο στην εξασφάλιση της υποθήκης σας. Αυτό οφείλεται στο γεγονός ότι οι δανειστές το χρησιμοποιούν (παράλληλα με την πιστωτική σας έκθεση και άλλα κριτήρια) για να καθορίσετε πόσο πιθανό είναι να εξοφλήσετε το στεγαστικό σας δάνειο στο χρόνο και στο IN-Full. Αλλά σαν να υποβάλετε αίτηση σε οποιαδήποτε άλλη μορφή πίστωσης, η υποβολή υποθέσεων για υποθήκη μπορεί να επηρεάσει το πιστωτικό αποτέλεσμά σας με διάφορους τρόπους.
Εγγραφείτε στο ενημερωτικό δελτίο SELECT!
Οι καλύτερες επιλογές μας στα εισερχόμενά σας. Συστάσεις για ψώνια που βοηθούν στην αναβάθμιση της ζωής σας, παραδίδονται εβδομαδιαίως. Εγγραφείτε εδώ.
Υποβάλλοντας αίτηση υποθήκης
Το πιστωτικό αποτέλεσμά σας ενδέχεται να λάβει ένα αρχικό χτύπημα όταν υποβάλετε αίτηση για υποθήκη επειδή ο δανειστής θα πρέπει να ανοίξει μια σκληρή έρευνα για την πιστωτική σας έκθεση. Μια σκληρή έρευνα (α.κ.ένα., Ένα “σκληρό έλξη”) είναι όταν ένας δανειστής τραβάει την πιστωτική σας έκθεση από ένα από τα τρία κύρια πιστωτικά γραφεία (Experian, Equifax ή Transunion). Χρησιμοποιείται μια σκληρή έρευνα κάθε φορά που υποβάλετε αίτηση για μια νέα πιστωτική κάρτα, ένα προσωπικό δάνειο, ένα αυτόματο δάνειο ή οποιαδήποτε άλλη μορφή πίστωσης, οπότε δεν είναι αποκλειστικό για την αντιμετώπιση των υποθηκών. Μια σκληρή έρευνα μπορεί στην πραγματικότητα να ding το πιστωτικό αποτέλεσμά σας λίγα σημεία, ανεξάρτητα από το αν καταλήξετε να εγκριθεί ή να αρνηθεί για πιστωτική κάρτα, προσωπικό δάνειο ή υποθήκη. Με τα ενυπόθηκα δάνεια συγκεκριμένα, πιθανότατα θα υποβάλετε αίτηση για στεγαστικό δάνειο από πολλούς δανειστές, ώστε να μπορείτε να συγκρίνετε τις προσφορές σας. Σε αυτή την περίπτωση, η πίστωσή σας δεν θα χτυπηθεί πολλές φορές. Με υποθήκες, μπορείτε να τραβήξετε την πιστωτική σας αναφορά από πρόσθετους δανειστές χωρίς περαιτέρω αντίκτυπο στο πιστωτικό αποτέλεσμά σας, εφόσον υποβάλλετε πρόσθετες αιτήσεις εντός 45 ημερών από τον πρώτο πιστωτικό σας έλεγχο.
Πληρώνοντας την υποθήκη σας
Ακόμη και αν το πιστωτικό αποτέλεσμά σας παίρνει ένα χτύπημα μετά την υποβολή αίτησης για την υποθήκη σας, μπορείτε να το επαναφέρετε κάνοντας όλες τις πληρωμές υποθηκών σας (και τις άλλες πληρωμές λογαριασμών σας) έγκαιρα και σε πλήρη κάθε μήνα. Αυτό οφείλεται στο γεγονός ότι το ιστορικό πληρωμών αποτελεί το 35% του πιστωτικού σας αποτέλεσμα. Από την άλλη πλευρά, εάν χάσετε μια πληρωμή υποθηκών ή δεν μπορείτε να πληρώσετε πλήρως ένα μήνα, αυτό μπορεί να οδηγήσει στο πιστωτικό αποτέλεσμά σας να επιτύχει. Πριν αποδεχτείτε την επιθυμητή προσφορά υποθηκών, βεβαιωθείτε ότι το επιτόκιο, το μηνιαίο κύριο, το PMI (εάν ισχύει) και άλλα εφαρμόσιμα στοιχεία της μηνιαίας πληρωμής σας εμπίπτουν στον προϋπολογισμό σας.
Ένας τρόπος για να μειώσετε το μηνιαίο ποσό του κεφαλαίου σας είναι να επιλέξετε έναν μεγαλύτερο όρο δανείου – απλά να έχετε κατά νου ότι μια μεγαλύτερη διάρκεια δανείου σημαίνει συνήθως ότι θα πληρώσετε περισσότερο σε τόκους κατά τη διάρκεια της ζωής του δανείου. Εάν νομίζετε ότι αυτό ταιριάζει καλύτερα στις ανάγκες σας, βεβαιωθείτε ότι βλέπετε τους δανειστές που μπορούν να το προσφέρουν. Η Chase Bank και η SOFI προσφέρουν επιλογές υποθηκών με όρους δανείου όσο 30 χρόνια. Και με το Sofi, όταν κλειδώνετε σε ένα 30ετές συμβατικό στεγαστικό δάνειο, μπορείτε επίσης να λάβετε ένα 0.Μείωση των τιμών 25% στο δάνειο σας. Αυτό μπορεί ενδεχομένως να σας βοηθήσει να αποθηκεύσετε λίγο περισσότερα χρήματα στην υποθήκη σας.
Τι ακριβώς συμβαίνει όταν ένας δανειστής υποθηκών ελέγχει την πίστωσή μου?
Οι έρευνες λένε σε άλλους πιστωτές ότι σκέφτεστε να αναλάβετε νέο χρέος. Μια έρευνα έχει συνήθως ένα μικρό, αλλά αρνητικό, αντίκτυπο στο πιστωτικό αποτέλεσμά σας. Οι έρευνες αποτελούν απαραίτητο μέρος της υποβολής υποθήκης, οπότε δεν μπορείτε να τα αποφύγετε εντελώς. Αλλά πληρώνει για να είναι έξυπνο γι ‘αυτούς. Κατά γενικό κανόνα, υποβάλετε αίτηση για πίστωση μόνο όταν το χρειάζεστε. Η υποβολή αίτησης για πιστωτική κάρτα, δάνειο αυτοκινήτου ή άλλο τύπο δανείου οδηγεί επίσης σε μια έρευνα που μπορεί να μειώσει το σκορ σας, οπότε προσπαθήστε να αποφύγετε την υποβολή αίτησης για αυτούς τους άλλους τύπους πίστωσης πριν να λάβετε υποθήκη ή κατά τη διάρκεια της υποθήκης. Μάθετε περισσότερα σχετικά με τα πιστωτικά αποτελέσματα
Μπορείτε να ψωνίσετε για υποθήκη και δεν θα βλάψει την πίστωσή σας
Μέσα σε ένα παράθυρο 45 ημερών, καταγράφονται πολλαπλοί πιστωτικοί έλεγχοι από τους δανειστές υποθηκών ως μια ενιαία έρευνα. Αυτό οφείλεται στο γεγονός ότι άλλοι πιστωτές συνειδητοποιούν ότι πρόκειται μόνο να αγοράσετε ένα σπίτι. Μπορείτε να ψωνίσετε γύρω και να λάβετε πολλαπλές προ -prepprovals και επίσημες εκτιμήσεις δανείων. Ο αντίκτυπος στην πίστωσή σας είναι η ίδια ανεξάρτητα από το πόσοι δανειστές συμβουλεύεστε, εφόσον ο τελευταίος πιστωτικός έλεγχος είναι εντός 45 ημερών από τον πρώτο πιστωτικό έλεγχο. Ακόμα κι αν ένας δανειστής πρέπει να ελέγξει την πίστωσή σας μετά το παράθυρο των 45 ημερών, τα ψώνια γύρω είναι συνήθως αξίζει τον κόπο. Ο αντίκτυπος μιας πρόσθετης έρευνας είναι μικρός, ενώ η αγορά για την καλύτερη συμφωνία μπορεί να σας εξοικονομήσει πολλά χρήματα μακροπρόθεσμα. ΣΗΜΕΙΩΣΗ: Ο κανόνας των 45 ημερών ισχύει μόνο για πιστωτικούς ελέγχους από τους δανειστές υποθηκών ή τις πιστωτικές κάρτες και άλλες έρευνες επεξεργάζονται ξεχωριστά.
Μπορείτε να ελέγξετε τη δική σας πίστωση χωρίς αντίκτυπο στο σκορ σας
Όταν ελέγχετε τη δική σας πίστωση – είτε λαμβάνετε μια πιστωτική έκθεση είτε ένα πιστωτικό αποτέλεσμα – αντιμετωπίζεται διαφορετικά από τους οργανισμούς αναφοράς πιστοληπτικής ικανότητας και δεν επηρεάζει το πιστωτικό αποτέλεσμά σας. Εάν υποβάλλετε αίτηση για υποθήκη και έχετε ήδη ελέγξει την πιστωτική σας έκθεση για σφάλματα, το κάνετε τώρα. Μπορείτε να πάρετε ένα δωρεάν αντίγραφο της πιστωτικής σας έκθεσης στη διεύθυνση www.ετήσιος CreditReport.com
. Εάν βρείτε σφάλματα, τα διορθώστε το συντομότερο δυνατό.
Διαβάστε πλήρη απάντηση
Ακόμα έχετε ερωτήσεις σχετικά με την αγορά ενός σπιτιού?
Έχουμε δημιουργήσει εργαλεία για να σας βοηθήσουμε να κατανοήσετε τη διαδικασία υποθηκών και συγκρίνετε τις επιλογές.
Επισκεφθείτε τον οδηγό “Αγορά ενός σπιτιού”


