


האם קארמה קרדיט חינם משפיעה על הציון שלך?
כיצד מחושב ציון האשראי שלך ומדוע זה חשוב
סיכום:
ציוני אשראי הם מספרים תלת ספרתיים המבוססים על דוח האשראי שלך. הם נעים בין 300 ל 850 ויכולים להשפיע מאוד על חייך הפיננסיים. בדיקת ציון האשראי שלך היא קריטית לפני שתגיש בקשה לכל סוג של אשראי. שני דגמי ניקוד אשראי פופולריים הם FICO ו- Vantagescore. הרכיבים המרכיבים את ציון האשראי שלך כוללים היסטוריית תשלומים, סכום חייב, סוגי אשראי המשמשים, אשראי חדש ואורך היסטוריית האשראי. הבנת ציון האשראי שלך חיונית מכיוון שהיא יכולה לקבוע את הזכאות שלך להזדמנויות אשראי ולהשפיע על הריבית. בעוד שציוני אשראי מעולים נעים בין 800 ל 850, ציון מעל 750 נחשב מצוין. בדיקת ציון האשראי שלך יכולה להיעשות באמצעות פלטפורמות שונות כמו לשכות אשראי, מנפיקי כרטיסי אשראי ואפליקציות בחינם כמו אשראי קארמה.
נקודות מפתח:
- בדוק את ציון האשראי שלך לפני שתגיש בקשה לכל סוג של אשראי
- הבנת ציון האשראי שלך היא קריטית בהשגת הזדמנויות פיננסיות
- FICO ו- Vantagescore הם שני דגמי ניקוד האשראי הבולטים
- רכיבים המשפיעים על ציון האשראי שלך כוללים היסטוריית תשלום וסכום חובה
- ניצול אשראי ואורך היסטוריית האשראי נשקל באופן שונה על ידי דגמי ניקוד שונים
- ציון האשראי שלך קובע את זכאותך לאשראי ולריבית
- ציון אשראי מצוין הוא כל דבר מעל 800
- ישנם טווחי ציון אשראי שונים המבוססים על קטגוריות (ה.ז., מאוד גרוע, הוגן/עני, טוב/הוגן, טוב מאוד/טוב, יוצא דופן/מצוין)
- אתה יכול לבדוק את דוח האשראי שלך בחינם.com, אבל יש להשיג את הציון שלך במקום אחר
- אפליקציות כמו אשראי קארמה ומנטה מציעות בדיקות ציון אשראי בחינם, אך יתכן שהם לא תמיד מדויקים לחלוטין
שאלות:
- מהו ציון אשראי?
ציון אשראי הוא מספר בן שלוש ספרות המבוסס על דוח האשראי שלך המשקף את אמינות האשראי שלך. - מהם שני דגמי ציון האשראי העיקריים?
שני דגמי ציון האשראי העיקריים הם FICO ו- Vantagescore. - אילו רכיבים נחשבים בעת חישוב ציון אשראי?
היסטוריית תשלום, סכום חובה, סוגי אשראי המשמשים, אשראי חדש ואורך היסטוריית האשראי הם כל הגורמים שנחשבים בעת חישוב ציון אשראי. - מדוע חשוב לבדוק את ציון האשראי שלך לפני שתגיש בקשה לאשראי?
בדיקת ציון האשראי שלך לפני הגשת בקשה לאשראי מאפשרת לך לדעת בדיוק מה המלווים יראו ויכולים לעזור לך לקבוע אם אתה זכאי להזדמנויות אשראי. - מה שנחשב לציון אשראי מצוין?
ציון אשראי מצוין הוא בדרך כלל כל דבר מעל 800. - אילו היתרונות הכספיים הפוטנציאליים מגיעים עם ציון אשראי גבוה יותר?
ציון אשראי גבוה יותר מגדיל את הסיכוי שלך להעפיל להזדמנויות אשראי ויכול להוביל לריבית נמוכה יותר. - היכן אתה יכול לבדוק את דוח האשראי שלך בחינם?
אתה יכול לבדוק את דוח האשראי שלך בחינם.com. - מהן כמה אפליקציות המציעות בדיקות ציון אשראי בחינם?
אפליקציות כמו אשראי קארמה ומנטה מציעות בדיקות ציון אשראי בחינם. - הם ציוני אשראי זהים בין המנפיקים והמלווים השונים?
כן, ציוני אשראי זהים בדרך כלל בין המנפיקים והמלווים שונים. - על מה אתה צריך להיות זהיר בעת השימוש באפליקציות כדי לבדוק את ציון האשראי שלך?
אפליקציות כמו אשראי קארמה יכולות להיות מדריכים מועילים, אך הדיוק שלהם עשוי להשתנות תלוי מתי חברות שונות מדווחות על לשכות האשראי.
תשובות:
- ציון אשראי הוא מספר בן שלוש ספרות המבוסס על דוח האשראי שלך המשקף את אמינות האשראי שלך. זה משמש את המלווים כדי להעריך את הסיכון להלוואות אליך ולקבוע את תנאי האשראי. זוהי תמונת מצב של היסטוריית האשראי שלך ומבוססת על גורמים כמו היסטוריית התשלומים שלך, הסכום שאתה חייב, אורך היסטוריית האשראי שלך, סוגי האשראי שיש לך וכל בקשות אשראי אחרונות.
- שני דגמי ציון האשראי העיקריים הם FICO ו- Vantagescore. FICO הוא מודל ניקוד האשראי הנפוץ ביותר ומשמש את מרבית המלווים. Vantagescore הוא מודל ציון אשראי חדש יותר שנוצר כמתחרה ל- FICO. שני הדגמים משתמשים בקריטריונים דומים כדי לחשב ציוני אשראי, אך הם עשויים לשקול גורמים מסוימים באופן שונה. חשוב לציין כי כל מלווה עשוי להשתמש במודל ציון אשראי אחר ויכול להיות שיש להם קריטריונים משלו להערכת אמינות אשראי.
- הרכיבים הנחשבים בעת חישוב ציון האשראי כוללים היסטוריית תשלום, סכום חובה, סוגי אשראי המשמשים, אשראי חדש ואורך היסטוריית האשראי. היסטוריית התשלומים היא הגורם החשוב ביותר וחשבון לכ- 35% מציון האשראי שלך. זה משקף באיזו תדירות עשית תשלומים בזמן, כמו גם כל תשלומים מאוחרים או שהוחמצו. הסכום שחייב חשבונות על כ- 30% מציון האשראי שלך ומסתכל על סכום החוב הכולל שאתה חייב. סוגי האשראי המשמשים מהווים כ -10% מציון האשראי שלך ושקול את סוגי חשבונות האשראי השונים שיש לך, כגון כרטיסי אשראי, הלוואות ומשכנתא. אשראי חדש מהווה כ -10% מציון האשראי שלך ובוחן את כל הבקשות האחרונות לאשראי. לבסוף, אורך היסטוריית האשראי שלך מהווה כ -15% מציון האשראי שלך ושוקל כמה זמן אתה משתמש באשראי. חשוב לקבל שילוב של סוגים שונים של אשראי ולשמור על היסטוריית אשראי ארוכה כדי להשיג ציון אשראי גבוה יותר.
- בדיקת ציון האשראי שלך לפני הגשת בקשה לאשראי היא חשובה מכיוון שהיא נותנת לך מושג כיצד המלווים יראו את אמינות האשראי שלך. על ידי הכרת ציון האשראי שלך, אתה יכול להעריך את זכאותך להזדמנויות אשראי ולהבין את התנאים וההגבלות הפוטנציאליים שעשויים להיות מוצעים לך. אם ציון האשראי שלך נמוך, ייתכן שתצטרך לנקוט בצעדים כדי לשפר אותו לפני הגשת בקשה לאשראי. בנוסף, בדיקת ציון האשראי שלך מאפשרת לך לזהות ולהתייחס לשגיאות או אי דיוקים בדוח האשראי שלך, מה שיכול להשפיע לרעה על ציון האשראי שלך. בכך שאתה מודע לציון האשראי שלך, אתה יכול לקבל החלטות מושכלות לגבי הגשת בקשה לאשראי ולנקוט צעדים לשיפור אמידות האשראי שלך במידת הצורך.
- ציון אשראי מצוין הוא בדרך כלל כל דבר מעל 800. עם זאת, חשוב לציין שלמלווים שונים ומודלים של ציון אשראי עשויים להיות בעלי קריטריונים שונים במקצת למה שנחשב לציון מצוין. באופן כללי, ציון אשראי גבוה יותר ייתן לך גישה טובה יותר להזדמנויות אשראי ועלול לגרום לתנאים והגבלות חיוביים יותר. ציון אשראי גבוה יותר מצביע על כך שיש לך היסטוריה של ניהול אשראי אחראי ונחשבים לסיכון נמוך למלווים. זה יכול לגרום לריבית נמוכה יותר ועמלות, כמו גם לסבירות גבוהה יותר להיות מאושר לאשראי.
- ציון אשראי גבוה יותר יכול לספק מספר יתרונות כספיים. ראשית, זה מגדיל את הסיכוי שלך להיות מאושר להזדמנויות אשראי. המלווים נוטים יותר להלוות לאנשים עם ציוני אשראי גבוהים יותר מכיוון שהם נחשבים לסיכון נמוך יותר. המשמעות היא שתהיה לך גישה למגוון רחב יותר של אפשרויות אשראי, כגון הלוואות, משכנתא וכרטיסי אשראי. שנית, ציון אשראי גבוה יותר יכול להוביל לריבית נמוכה יותר. המלווים בדרך כלל מציעים שיעורי ריבית טובים יותר לאנשים עם ציוני אשראי גבוהים יותר, מכיוון שהם נחשבים פחות לברירת מחדל בתשלומים שלהם. זה יכול לגרום לחיסכון משמעותי לאורך חיי הלוואה או כרטיס אשראי. לבסוף, ציון אשראי גבוה יותר יכול גם לעזור לך לנהל משא ומתן על תנאים והגבלות טובות יותר. המלווים עשויים להיות מוכנים יותר לוותר על עמלות או לספק הטבות אחרות לאנשים עם ציוני אשראי גבוהים יותר. בסך הכל, ציון אשראי גבוה יותר יכול לשפר את ההזדמנויות הכספיות שלך ולחסוך לך כסף.
- אתה יכול לבדוק את דוח האשראי שלך בחינם.com. אתר זה מאפשר לך לגשת לדוחות האשראי שלך משלושת לשכות האשראי הגדולות – Experian, Equifax ו- Transunion – פעם בשנה. חשוב לבדוק באופן קבוע את דוח האשראי שלך לדיוק ולזהות שגיאות פוטנציאליות או פעילות הונאה.
- ישנן מספר אפליקציות המציעות בדיקות ציון אשראי בחינם, כולל אשראי קארמה ומנטה. אפליקציות אלה מספקות לך גישה לציוני האשראי שלך מאחד או יותר מלשכות האשראי העיקריות. עם זאת, חשוב לנקוט בזהירות בעת שימוש באפליקציות אלה. למרות שהם יכולים לספק אינדיקציה כללית לציון האשראי שלך, יתכן שהם לא תמיד מדויקים לחלוטין. הסיבה לכך היא שציוני האשראי יכולים להשתנות בהתאם למודל הניקוד המשמש ובנתוני לשכת האשראי הספציפיים אליהם ניגשים. בנוסף, לאפליקציות אלה אין עדכונים בזמן אמת, ולכן ייתכן שציון האשראי שלך לא יהיה המעודכן ביותר. תמיד כדאי לבדוק את ציון האשראי שלך ממקורות מרובים כדי לקבל מבט מקיף של אמידות האשראי שלך.
- ציוני אשראי הם בדרך כלל זהים בין מנפיקים ומלווים שונים. המשמעות היא שציון האשראי שאתה רואה ממנפיק כרטיסי אשראי אחד או בנק עשוי להיות זהה לציון שאתה רואה מאחר. עם זאת, חשוב לציין שמלווים שונים עשויים להשתמש במודלים או גרסאות שונות של ניקוד אשראי של אותו מודל. זה יכול לגרום לשונות קלות בציוני האשראי שאתה מקבל ממקורות שונים. עם זאת, וריאציות אלה הן בדרך כלל מינוריות ואינן צריכות להשפיע באופן משמעותי על הערכת האשראי הכוללת שלך.
- בעת שימוש באפליקציות כדי לבדוק את ציון האשראי שלך, חשוב להיות זהירים ולראות בהם מדריכים כלליים ולא אינדיקטורים מוחלטים לאשראי האשראי שלך. אפליקציות אלה מסתמכות על מידע המדווח על ידי המלווים ללשכות האשראי, והנתונים שהם מקבלים עשויים לא תמיד להיות שלמים או עדכניים. לדוגמה, אפליקציות מסוימות עשויות להשתמש רק בנתונים מלשכות אשראי ספציפיות, מה שאומר שאולי אין להם תמונה מלאה של היסטוריית האשראי שלך. בנוסף, הדיוק של אפליקציות אלה יכול להשתנות בגלל וריאציות בזמני הדיווח ועדכונים ממלווים. לכן, אמנם אפליקציות יכולות להיות כלי מועיל לפיקוח על ציון האשראי שלך, אך תמיד כדאי לבדוק את ציון האשראי שלך ממקורות מרובים ולאמת כל אי התאמות או שינויים עם לשכות האשראי הרשמיות.
כיצד מחושב ציון האשראי שלך ומדוע זה חשוב
כן – אשראי קארמה הוא באמת בחינם. שם’אין כרטיס אשראי נדרש כדי להשתמש בשירות זה, אין ניסיון בחינם לביטול, ותעשה זאת לֹא פגע בציון האשראי שלך על ידי בדיקתו עם אשראי קארמה. ��
כיצד לבדוק את ציון האשראי שלך
ציון האשראי שלך יכול לעשות את ההבדל העצום בחיים הפיננסיים שלך. אם זה’קבלת משכנתא, הוצאת כרטיס אשראי או לנסות להנחית עבודה או מקום מגורים חדש, ציון האשראי שלך יכול להגיש או לשבור את בקשתך.
“אשראי טוב מבטל את הנעילה של הזדמנויות פיננסיות וזכית’אני יודע אילו אפשרויות זמינות עבורך אלא אם כן אתה מכיר את דוח האשראי שלך ואת ציון האשראי שלך,” אומר רוד גריפין, מנהל בכיר ב- Experian.
בדיקת ציון האשראי שלך היא צעד חשוב במעקב אחר בריאותך הפיננסית. למעשה, לפני שתגיש בקשה לכל סוג של אשראי – מכרטיס אשראי להלוואת רכב למשכנתא – עליך לבדוק את ציון האשראי שלך כדי שתדע בדיוק מה המלווים יראו. יש המון דרכים לבדוק את הציון שלך בחינם. ולא, הציון שלך ניצח’לא ירד אם תבדוק את זה.
מהו ציון אשראי?
ציון אשראי הוא מספר בן שלוש ספרות, בדרך כלל נע בין 300 ל 850, על סמך דוח האשראי שלך. אמנם ישנם דגמי ציון אשראי רבים ושונים, אך שניים בולטים בין השאר: FICO ו- VantageScore.
בעוד ש- FICO הוא הידוע ביותר, המלווים עשויים להשתמש באחד מהם או בשניהם. “שום ציון אינו מחזיק יותר משקל או סמכות על אף אחד אחר,” גריפין אומר. “הם פשוט ציונים שונים שנועדו לחזות סיכון במדויק עבור אותו המלווה או סוג ההלוואות.”
לא משנה מה המודל הספציפי, דוח האשראי שלך יהיה מורכב ברובו מההיסטוריה של התשלומים שלך וכמה אתה חייב. עם זאת, זה כולל גם כמה סוגים שונים של אשראי שאתה משתמש בו, כל אשראי חדש (כמו בקשות הלוואה או כרטיסי אשראי אחרונות), ואורך היסטוריית האשראי שלך.
FICO ו- Vantage שוקלים כל רכיב אחרת, וזו הסיבה שאתה עשוי לראות ציונים שונים המבוססים על אותם דגמים שונים. לדוגמה, FICO שוקל ניצול אשראי – שיעור האשראי הזמין שאתה משתמש בו – ב -30% מכלל ציון האשראי שלך ואילו Vantagescore שוקל אותו ב 20%.
מה המשמעות של ציון האשראי שלך?
“ציוני אשראי ודוחות אשראי הם כמו כרטיסי דוח,” אומר קאשייה פרננדז, יועץ פיננסי באיגוד האשראי הפדרלי של רדסטון בהאנטסוויל, ALA. “אם דוח אשראי הוא תמונת מצב בזמן של כל היסטוריית ההלוואות שלך, ציון אשראי הוא כמו הציון שלך על כמה אתה מטפל באשראי.”
באופן כללי, ככל שציון האשראי שלך גבוה יותר, כך סביר יותר שתעפיל להזדמנויות אשראי והלוואות אחרות, כמו הלוואה רכב, משכנתא או כרטיס אשראי. ככל שהציון שלך נמוך יותר, כך סביר להניח שתעפיל ואם כן, תוכל לשלם יותר בריבית בהשוואה למישהו עם ציון אשראי גבוה יותר.
שיעורי הריבית משתנים ללא הרף על בסיס תנאי שוק, אך כרגע לווים עם אשראי מצוין יכולים לקבל משכנתא לשיעור קבוע של 30 שנה עבור 1 עד 2 נקודות אחוז פחות בריבית, על פי FICO . על משכנתא טיפוסית ל -30 שנה משכנתא של 300,000 $, ההבדל הזה יכול לעלות לך יותר מ 100,000 $ לאורך חיי ההלוואה.
ציוני Vantagescore וגם FICO נעים בין כ -300 עד 850. בעוד 850 הוא ציון אשראי מושלם, אתה לא’לא צריך לפגוע במספר הזה כדי לקבל קרדיט מצוין. זֶה’S מכיוון של- FICO, ציון אשראי מצוין הוא כל דבר מעל 800. Vantagescore מצוין הוא בין 750 ל 850.
תוהה איפה אתה עומד מבחינת אשראי?
כאן’S איך ציוני FICO ו- Vantagescore מדורגים
| רמת ציון אשראי | אֶצְבַּע מְשׁוּלֶשֶׁת | Vantagescore |
|---|---|---|
| גרוע מאוד | 300-579 | 300-499 |
| הוגן/עני | 580-669 | 500-600 |
| טוב/הוגן | 670-739 | 601-660 |
| טוב מאוד/טוב | 740-799 | 662-680 |
| יוצא דופן/מצוין | 800-850 | 781-850 |
כיצד לבדוק את ציון האשראי שלך
אתה יכול לבדוק את דוח האשראי שלך משלושת לשכות האשראי העיקריות – Experian, Equifax ו- Transunion – בחינם.com . אבל בדיקת הדו”ח שלך זכה’לא לתת לך את הציון שלך. כדי להשיג את זה, אתה’אני צריך ללכת למקום אחר.
מוסדות רבים מאפשרים לך לבדוק את ציון האשראי שלך בחינם. גריפין אומר שאתה יכול לקבל את ציון ה- FICO שלך בחינם באמצעות Experian ומנפיקי כרטיסי אשראי רבים ובנקים מציעים זאת גם ללא עלות ללקוח. יש כמה אפליקציות, כמו מנטה ואשראי קארמה, שמאפשרות לך לבדוק את ציון האשראי שלך בחינם. אבל פרננדז קורא לזהירות.
“צפה בסוגי אפליקציות מסוג זה פשוט כמדריכים,” לדבריו, כפי שהדיוק שלהם תלוי מתי חברות שונות מדווחות על לשכות האשראי ויכולות להשתנות לעיתים קרובות. לדוגמה, קרדיט קארמה משתמשת בדיווחים משניים משלושת לשכות האשראי העיקריות – Equifax ו- Transunion. אז אם המלווים מדווחים על ההיסטוריה הפיננסית שלך רק ל- Experian, זכית’לא ראה את החישוב הזה כשאתה בודק את קרמי האשראי.
מרבית מנפיקי כרטיסי האשראי מציעים בדיקות ציון אשראי בחינם, לפעמים שבועיות אך בדרך כלל חודשיות, מכיוון ש- FICO מעדכן את ציוניו מדי חודש. אף על פי כן, הציונים זהים בין המנפיקים והמלווים.
“לא כל המוסדות מושכים ציונים מאותה לשכת האשראי, [ולא] כל המוסדות מדווחים לשלושה,” פרננדז אומר, אז דון’לא להסתמך בכבדות מדי על מקום אחד לצורך ציון ודיווח דיווח.
אתה יכול להיכנס לחשבונך עם המנפיק שלך בבנק או בכרטיס האשראי ולבדוק את ציון האשראי שלך. תלוי בהודעות ובהרשאות שלך, אתה עלול לקבל דוא”ל או טקסט כאשר ציון האשראי החדש שלך יגיע. Vantagescores נוטים לרענן כל שבוע בזמן שציוני FICO מתעדכנים מדי חודש.
עוד הערה אחת לזהירות: כשאתה בודק את האשראי שלך בחינם, וודא שאתה עובד עם מוסד מכובד, כגון שנתי CreditReport.com – או בנק שאיתו יש לך מערכת יחסים קיימת. נציבות הסחר הפדרלית הזהירה כמה חברות שמבטיחות להציע דוחות בחינם להשתמש בה כעילה לאיסוף ועלולה להשתמש ברעה במידע האישי שלך.
האם אתה צריך לשלם כדי לבדוק את ציון האשראי שלך?
ברוב המקרים אתה לא’לא צריך לשלם כדי לבדוק את ציון האשראי שלך, (אם כי יתכן שאתה משלם בעקיפין אם, למשל, אתה משלם תשלום שנתי עבור כרטיס אשראי הכולל בדיקת ציון כטבה.)
בכללי “ייתכן ששירות בתשלום אינו נחוץ” לרוב האנשים, אומר ברוס מקלרי, סגן נשיא בכיר בקרן הלאומית לייעוץ אשראי. אבל אם אתה חושב שהמידע האישי והפיננסי שלך נפגע, ייתכן שתרצה לשקול אפשרויות לניטור אשראי בתשלום.
כל שלושת לשכות האשראי מציעות ניטור אשראי, אך רק Experian הוא בחינם. Equifax גובה 5 דולר לחודש וטרנסוניון גובה 30 דולר לחודש. כל אלה מציעים גישה ללשכה’S ציון אשראי ודוח, התראות כאשר הדוח שלך משתנה וגישה לנעילת דוחות האשראי שלך.
אחרת, להיות פרואקטיבי, כמו קביעת התראות על פעילות חשבון, משיכת דוחות האשראי בחינם והקפאת האשראי שלך הם דרכים טובות לשמור על האשראי שלך מבלי לשלם עבור שירותים, הוא אומר.
האם זה פוגע בציון האשראי שלך כדי לבדוק את זה?
אתה עלול’שמע כי בדיקת ציון האשראי שלך עלולה לגרום לו לרדת, וזה’זה לא נכון.
“כצרכן, אתה יכול לבדוק את ציון האשראי שלך בתדירות גבוהה ככל שתרצה מבלי לגרום להשפעה שלילית כלשהי,” מקלרי אומר. זֶה’זה כי שם’זה הבדל גדול בין בדיקת אשראי רכה – מה שאתה רואה – לבדיקת אשראי קשה, או אילו מלווים פוטנציאליים רואים.
בדיקת אשראי רכה היא כאשר אתה בודק את ציון האשראי שלך או את דוח האשראי שלך. השוואה מוקדמת להלוואה משכנתא, רכב או הלוואה אישית (לא אפרת מראש) נחשבת גם לבדיקת אשראי רכה. במקרים אלה, אתה’לא להשלים בקשה להלוואות ומלווים דון’לא לראות בדיקות עצמיות אלה בדוח האשראי שלך.
בירור קשה הוא כאשר אתה משלים בקשת הלוואה או כרטיסי אשראי ותאפשר אישור מלווה לבדוק את ציון האשראי שלך ולמשוך את דוח האשראי שלך. במקרים אלה ציון האשראי שלך יטבל, אבל זה’לריבאונד בעוד כמה חודשים. עבור ציוני FICO, אשראי חדש מהווה 10% מהציון הכולל שלך, כך שלפניות קשות אלה יש רק השפעה קטנה על בריאות האשראי הכוללת שלך.
פרננדז אומר שם’אין נזק בבדיקת ציון האשראי שלך בתדירותך’חשוב לעשות זאת חשוב לוודא שכל מה’מדווחים מדווחים מדויקים.
מה אם דוח האשראי שלך מראה טעות?
אם אתה מושך את דוח האשראי שלך ותופס שגיאה, אתה יכול לפנות ללשכות אשראי מרכזיות כדי להסיר אותו. לא כל הלשכות מקבלות את אותו המידע המדווח להם, כך שתוכל לראות אותו רק בדוחות לשכה אחת או שתיים ולאו דווקא שלושתם שלושת. לכל בלשכה יש דרך לדווח על חשד להונאה, כך שתוכלו לבקר באתרי Equifax, Experian ו- Transunion כדי להגיש סכסוכים וחשד להונאה.
זה יכול לקחת כמה שבועות עד שנפתר את המחלוקת שלך. זכור זאת אם אתה’מחפש מחדש את דוח האשראי שלך לפני רכישה יקרה, כמו מימון בית או מכונית.
“תיקון נזק מגניבת זהות יכול להיות תהליך מייגע וגוזל זמן,” אומר פרננדז. אז אם אתה נרשם לשירות שיעזור לפקח על האשראי שלך, אתה יכול לקבל הודעה על הונאה פוטנציאלית ממש כשזה יקרה.
בדיקת ציון האשראי שלך היא רק חלק מהניטור העצמי הבריאות הכלכלי שלך. חשוב גם לשמור על כרטיסיות בדוח האשראי שלך. מאז תחילת המגיפה, שנתית דו”ח.COM נותנת לכולם למשוך את דוחות האשראי שלהם פעם בשבוע.
העצות, ההמלצות או הדירוג שבאו לידי ביטוי במאמר זה הן של צד הקנייה מצוות העריכה של WSJ, ולא נבדקו או שאושרו על ידי השותפים המסחריים שלנו.
כיצד מחושב ציון האשראי שלך ומדוע זה חשוב
ציון האשראי שלך משפיע אם אתה יכול לקבל כרטיס אשראי, לשכור דירה, לקנות בית, לפתוח עסק או אפילו לקבל חוזה סלולרי.
אדם משתמש בכרטיס אשראי בסן פרנסיסקו במרץ 2018. דייוויד פול מוריס / בלומברג דרך קובץ Getty Images
קישור מועתק
אוקטובר. 11, 2022, 19:33 UTC
על ידי סוכנות הידיעות AP
אתה יודע שציוני אשראי קיימים. אתה יכול אפילו לדעת מה שלך. אבל האם אתה יודע איך זה’מחושב ומדוע זה’s חשוב?
ציון האשראי שלך משפיע אם אתה יכול לקבל כרטיס אשראי, לשכור דירה, לקנות בית, לפתוח עסק או אפילו לקבל חוזה טלפוני סלולרי.
ציון אשראי נמוך יכול להגביל את בחירת ההלוואות שלך או לקבוע אם אתה יכול להשיג אחת בכלל – ואם אתה יכול, יתכן שיש לו ריבית גבוהה.
“שם’עלות עצומה לקיום ציון אשראי נמוך שקורה לאנשים, עלות פיננסית אמיתית בפועל עבורם וזה’חבל שאנשים לא’לא ללמוד על זה או לדעת על זה או לשים לב אליו עד שבדרך כלל זה’זה מאוחר מדי,” אמר קולין מקרירי, פרקליט פיננסי צרכני ב- Credit Karma.
כאן’מבט כיצד ניתן ליצור הרגלים בריאים כדי להימנע מלהיות ציון אשראי נמוך:
מהו ציון אשראי?
ציון אשראי הוא נוסחה מתמטית המסייעת למלווים לקבוע עד כמה סביר להניח שתחזיר הלוואה. ציוני האשראי מבוססים על היסטוריית האשראי שלך ונעים בין 300 ל 850.
“זה’ציון שהולך לקבוע כמה אנשים נוחים להלוות לך כסף,” אמר מקרירי.
אם ציון האשראי שלך גבוה, אתה יכול ללוות יותר כסף. אבל אם זה’S נמוך, אתה יכול ללוות פחות או ללא כסף, או ללוות כסף בריבית גבוהה, שיכולים ליצור יותר חוב.
בנקים, בעלי אדמות וחברות ביטוח בוחנים את ציון האשראי שלך כדי לקבוע את סוג כרטיס האשראי אליו תוכלו לקבל אישור, בין אם אתם מתאימים לדירה, ושיעור הביטוח שלכם, בין היתר.
“בעיקרו של דבר, הבנק יגיד ‘היי, אתה לא’יש ציון אשראי נהדר. במקום ריבית של 2%, אנחנו’אני הולך לתת לך ריבית של 3%,’” אמרה קריסטין מאיירס, עורכת ראש האיזון, אתר מימון אישי. “זה יכול להיות שאתה’מחדש לשלם יותר כסף לאורך כל חיי ההלוואה בכל חודש.”
כיצד מחושב ציון האשראי שלי?
בעוד שהרעיון של ציוני אשראי הוא פשוט, הדרך בה הם’נקבע מחדש מסובך יותר.
ציוני אשראי יכולים להגיע מכמה סוכנויות לדיווחי אשראי. שלושת המשמשים ביותר הם Experian, Equifax ו- Transunion. לכל אחד יש מודל משלו לחישוב ציוני אשראי.
אמנם אנו יודעים בדרך כלל אילו גורמים לציוני האשראי, הסוכנויות לא’לא לשתף את הנוסחאות הספציפיות שלהם עם הציבור. אבל כל אחד מייצר ציון מעט שונה.
“האחד מבקש כמו משחק כדורסל, אחד הוא כמו משחק כדורגל ואחד קלע כמו משחק הוקי,” אמר מקרירי, שהוסיף שאתה צריך’לא לדאוג אם סוכנות אחת נותנת לך כמה נקודות פחות מאחרות.
מאז שאתה לא’לא יודע באיזו סוכנות המלווה שלך הולך להשתמש כדי לבדוק את ציון האשראי שלך, מקרירי ממליץ גם לבדוק את שלושתם לפני שתבקש סכום גדול של אשראי.
להלן הגורמים המשמשים לעתים קרובות לחישוב ציון האשראי שלך:
- היסטוריית תשלום חשבון
- אורך היסטוריית האשראי
- חוב שולטים שולטים נוכחיים
- כמה מהאשראי הזמין שלך אתה’שימוש מחדש
- בקשות אשראי חדשות
- אם נשלחת חובות לגבייה, עיקול או פשיטת רגל
דבר אחד שלא’לא להשפיע על ציון האשראי שלך הוא כמה כסף אתה מרוויח, אמר מקרירי. אבל אתה עדיין צריך לדאוג רק לשאול את הסכום שאתה יכול להרשות לעצמך להחזיר.
היבטים אחרים שלא’לא משפיע על ציון האשראי שלך כולל את גילך, בו אתה גר והמידע הדמוגרפי שלך כמו גזע, אתניות ומגדר, על פי Experian.
כיצד להשיג את ציון האשראי שלך בחינם באמצעות אשראי קארמה

אשראי קארמה הוא אפשרות נהדרת לגלות מה ציון האשראי שלך. ציון האשראי של קארמה הוא בחינם עבור הקנדים ומאפשר לך לדעת היכן אתה עומד מבחינת דירוג האשראי שלך. לא רק זה, הם מציעים גם שירותים אחרים בחינם כמו דוחות אשראי ומעקב אחר האשראי שלך. עד לאחרונה היית צריך לשלם לפחות 20 $ כדי לקבל את ציון האשראי שלך בקנדה. שירותים כמו קרדיט קארמה ובורוול אפשרו לקבל מידע זה בחינם.
מעבר לציון האשראי של קארמה בחינם, אתה מקבל גם כמה עסקאות בכרטיסים, הלוואות ומשכנתא. הם מאפשרים לך לדעת מה הסיכויים שלך לקבל אישור למוצרי הלוואה וליידע אותך את התנאים. אשראי קארמה מוציא את הניחושים מתוך ציון האשראי שלך ומה סיכויים לאישור שלך.
זה’s מהיר וקל להשיג את ציון האשראי של קארמה בחינם. הדוח של התוצאות ודוח האשראי זמינים הן מ- TransUnion והן מ- Equifax, שהם שניים מלשכות האשראי העיקריות. לאחר מכן, קרדי קרמה יוצרת Vantagescore ממידע זה. זה מאפשר להם להציע לך את ההלוואות המתאימות לציון האשראי שלך.
קבלת ציון האשראי של קארמה בחינם
פעם זה אתה’D צריך לשלם עבור ציון האשראי שלך אבל אשראי קארמה נותן לך את זה בחינם. כדי לקבל את ציון האשראי של קארמה בחינם, הייתי צריך רק להירשם. זה היה תהליך מהיר וקל שעשיתי במחשב הנייד שלי. קארמה שיתפה פעולה עם TransUnion כדי לתת לקנדים הזדמנות לראות את ציון האשראי שלהם בחינם. עם זאת, היה צורך במידע האישי שלי כדי לאמת את זהותי עם Transunion. ציון האשראי הציע תוצאות בחקירה רכה כך שאין לו שום השפעה על ציון האשראי שלך.
היה להם טופס למלא במקום בו מסרתי להם מידע כמו שמי, כתובת ומספר ביטוח סוציאלי. ברגע שמילאתי את הטופס, קיבלתי דוא”ל עם קישור כדי לקבל את ציון האשראי של קארמה בחינם. הייתי לא’אני באמת מסוגל להיכנס לחשבוני מייד.
היה לי קצת תקלה עם תהליך ההרשמה שלי ואני רק מזכיר את זה כדי לתת לך מושג לגבי רמת האבטחה שלהם. היה הרשמה הונאה שדומה לתעודות שלי, כך שכשנרשמתי, הייתי לא’לא מסוגל לגשת לכל דבר עד שדיברתי עם תמיכת לקוחות. התהליך הזה היה די פשוט והם ביקשו ממני לאמת את הדוא”ל. זה לא היה שלי וברגע שאני’ד יידעו אותם, הם השעו את הדוא”ל מייד שקשור לשמי. הם גם המליצו שאוכל להגיש דוח משטרתי ושהם יעזרו בחקירה. אני יודע שזה לא המצב הרגיל אבל הם הצליחו אותו במהירות וללא מאמץ על ידי.
מהי קרש קרדיט?
קרדיט קארמה הוקמה במקור בארה”ב בשנת 2006 והחלה לשרת את הקנדים בשנת 2016. זה מאפשר לך לקבל ציוני אשראי בחינם, דוחות וניטור אשראי. באמצעות המידע שקיבלתי בלוח המחוונים שלי, הצלחתי לחנך את עצמי כיצד לשפר את הציון שלי. הם מציעים גם מוצרי הלוואות ומודיעים לי את הסבירות להיות מאושרת.

תשלום שנתי: 48 דולר
דמי אחזקה חודשיים: 6 $
גובה הריבית: 17,99 %
בדוק את ציון האשראי שלך בחינם עם אשראי קארמה | אין צורך במיתרים או כרטיס אשראי
HIP2Save עשוי להרוויח עמלה קטנה ללא עלות נוספת עבורך באמצעות שותפים מהימנים וקישורי שותפים בפוסט זה. המחירים והזמינות מדויקים ככל שפורסם זמן. קרא כאן את מדיניות הגילוי המלאה שלנו.
שתף זאת:
- לחץ לשיתוף בפייסבוק (נפתח בחלון חדש)
- לחץ לשיתוף בטוויטר (נפתח בחלון חדש)
- לחץ לשיתוף ב- Pinterest (נפתח בחלון חדש)
- לחץ לשיתוף בדוא”ל H2S (נפתח בחלון חדש)
- לחץ לשיתוף ב- SMS (נפתח בחלון חדש)
קבל את ציון האשראי בחינם שלך בקצות האצבעות שלך עם אשראי קארמה!
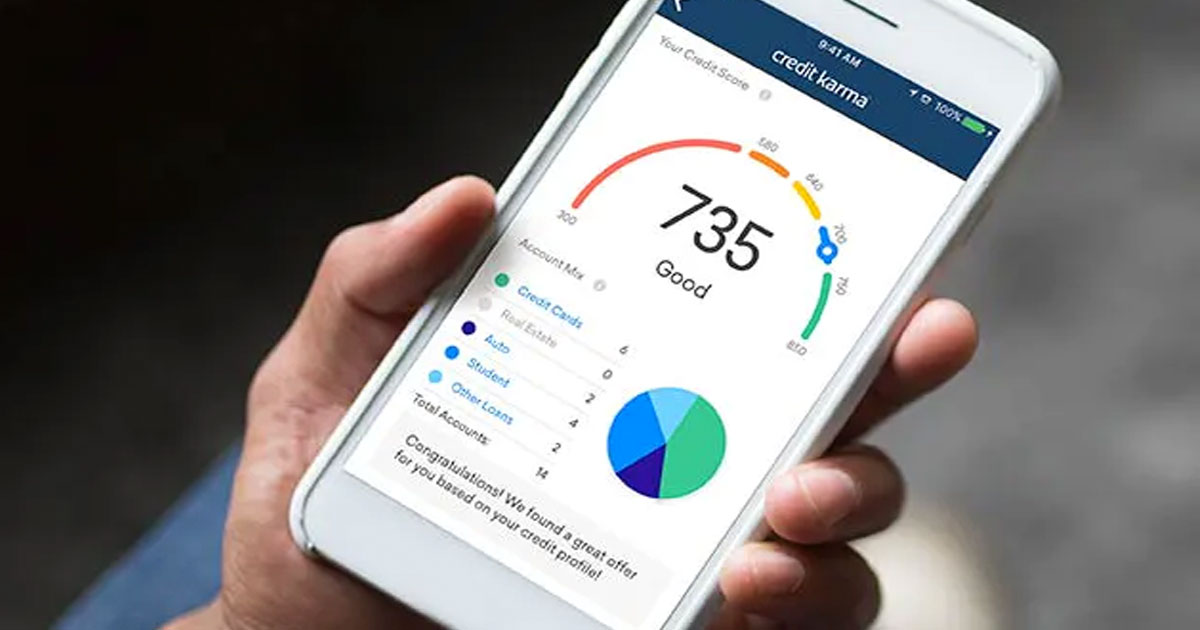
נחוש בדעתו להשיג את הכספים שלך בשנת 2023?
ציון האשראי שלך הוא מספר בן שלוש ספרות שיכול להיות בעל גָדוֹל השפעה על חייך! אם אתה’מחדש לתכנן רכישה גדולה בעתיד הקרוב, כמו מכונית או בית, הכרת ציון האשראי שלך יכולה להועיל ביותר כאשר’הזמן להגיש בקשה להלוואה.
באופן כללי, ככל שציון האשראי שלך גבוה יותר, בנק יהיה מוכן יותר להלוות לך כסף או להציע לך ריבית טובה יותר. שמירה על כרטיסיות בהיסטוריית האשראי שלך מקלה גם על כך שיש פעילות חשודה או הרגלי הוצאות שיכולים להשפיע לרעה על הציון שלך.
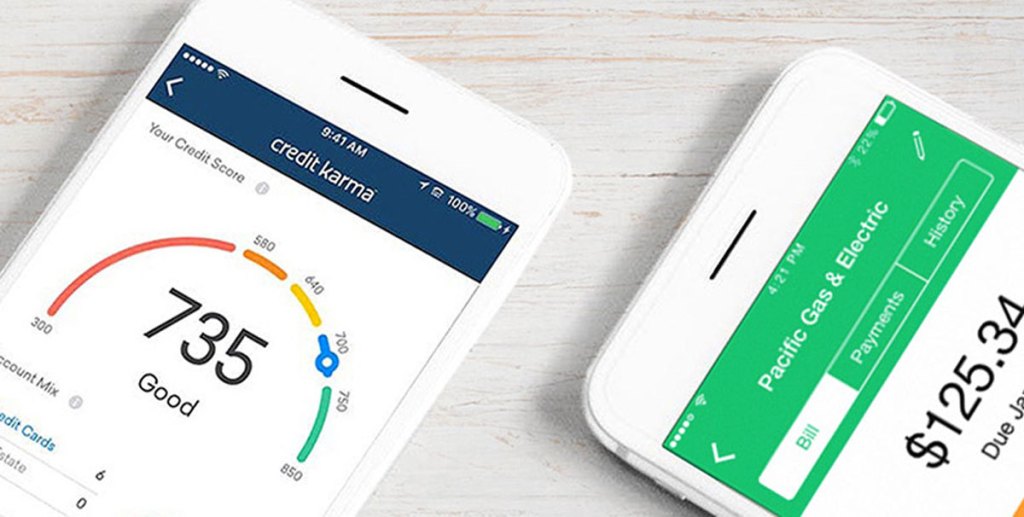
האם קרש קרש באמת בחינם?
כן – אשראי קארמה הוא באמת בחינם. שם’אין כרטיס אשראי נדרש כדי להשתמש בשירות זה, אין ניסיון בחינם לביטול, ותעשה זאת לֹא פגע בציון האשראי שלך על ידי בדיקתו עם אשראי קארמה. ��
פשוט המשך לכאן כדי להירשם לחשבון החינמי שלך, ואתה’אני מקבל מיד גישה לתצפית שלך 3.0 ציוני אשראי כפי שדווחו על ידי לשכות האשראי TransUnion ו- Equifax. אתה’תראה את ציון האשראי הנוכחי שלך בסרגל התקדמות מועיל, קבל ניטור אשראי בחינם ולקבל את היכולת לגשת במהירות לכל חשבונות האשראי וההלוואה שיש לך על שמך.
משם, אתה יכול גם לבדוק את היסטוריית התשלומים, הריבית שלך ואפילו לראות חשבונות הונאה שעלולים להיות – כל הדברים שיכולים להשפיע באופן דרמטי בציון האשראי שלך. אם אתה לַעֲשׂוֹת מצא משהו חשוד בהיסטוריית האשראי שלך, אתה יכול גם לחלוק על זה ישירות מחשבון האשראי שלך קארמה!
אשראי קארמה מציע כל כך הרבה יותר מציון אשראי בחינם.
אשראי קארמה הוא כלי סופר מועיל שמפשט את ציון האשראי שלך ומקל על הבנה ממש. שירות זה מציע גם ייעוץ אשראי בחינם בצורה של טיפים מועילים שיעזרו לך להוריד את יתרותיך הבולטות, הצעות כיצד להשיג את המחירים הטובים ביותר ודרכים אחרות להגדיל את ציון האשראי שלך.
יש להם גם תכונה חדשה של מפת דרכים של הקלה פיננסית שתעזור לך לחקור ולהבין את המשאבים, התוכניות והשירותים הפיננסיים העומדים לרשותך כשאתה זקוק להם ביותר. בנוסף, אפליקציית Credit Karma הופכת את זה לקל מאוד להישאר מעודכן תוך כדי תנועה!
אשראי קארמה מציע כל כך הרבה יתרונות יקרי ערך, ושם’s אין חסרון בבדיקת האשראי שלך עם הכלי המועיל הזה. זה’s 100% בחינם, ושימוש באשראי קארמה כדי לבדוק את ציון האשראי שלך אין השפעה שלילית בזיכוי שלך.
כאן’מה יש לזוג מחברי הצוות של הירך לומר על חוויותיהם עם קרדיט קארמה:
החלטתי לבדוק את זה כדרך מהירה, קלה וזולה לבדוק את ציון האשראי שלי כדי להגיע למצב של קניית בית. זה עזר לי לפקוח עין על האשראי שלי כשהציונים שלי עלו (ולפעמים לפעמים ��). הם נתנו לי טיפים איזה כרטיס לשלם קודם והצעדים לנקוט כדי לבנות את האשראי שלי, וזה היה מועיל סופר! כשהגיע הזמן להגיש בקשה למימון לבית, ידעתי איפה עמדתי עם ציון האשראי שלי. לרוב, אשראי קארמה היה די מדויק והייתי ממליץ עליו בחום! – ג’נה עמ ‘.
התחלתי להשתמש ב- Credit Karma אחרי הגירושין שלי וזה ממש עזר לי לעלות על הרגליים ולדעת בדיוק מה הייתי צריך לעשות כדי לגרום לי והילדים שלי להקים להצלחה. הצלחתי להיכנס לתהליך של קניית בית ומכונית חדשה בידיעה בדיוק מה אני צריך לעשות ואיזה ריביות סביר להניח שאקבל במהלך אותם זמנים מרגשים. אפילו כמה שנים אחרי שביצעתי את הרכישות הגדולות יותר, אני עדיין בודק את האשראי שלי כנראה פעם בשבוע מכיוון שהם מציעים טיפים מעולים למקסום בריאות האשראי שלי וזה’שקט נפשי אם אי פעם אצטרך הלוואה בעתיד.
לאחרונה השתמשתי גם באשראי קארמה כדי להגיש בקשה לשני חשבונות בדיקה חדשים. היו לי הצעות שונות של בונוס במזומן והגשתי בקשה לשניים, עמדתי בקריטריונים שהם נדרשו להשיג את הבונוסים וזה שילם עבור שבוע’שווי של Airbnbs בקליפורניה לטיול הקרוב שלי! החלק הטוב ביותר הוא שזה עלה לי אפס דולרים לעשות ופשוט קצת תכנון אסטרטגי לעמוד ביעדים שלי. בהחלט לא הייתי עושה’לא היה זמן כל כך קל להשיג זאת אם קרש קרמה לא היה עושה’זה לא כל כך פשוט! – שרה
הכרת ציון האשראי שלך ושמינה עין על האשראי שלך הם היבטים מכריעים בניהול הכספים שלך, אז התחל לקחת את אלה פשוטים (ובכל זאת חָשׁוּב) צעדים לכיום לביטחון פיננסי, אם אתה מקיים’כבר לא!


