


האם יש לחשבון בנק לבנות אשראי?
האם חשבון הבנק שלך יכול לעזור לך לבנות את ציון האשראי שלך
עליך לקבל הלוואה לבניית אשראי אם אתה רוצה לבנות אשראי בפעם הראשונה או לבנות מחדש את האשראי שלך. הלוואות בונה אשראי יכולות גם לעזור לך לבנות אשראי ולהקים חיסכון בו זמנית.
סיכום
הלוואות בונה אשראי הן אפשרות נהדרת עבור אנשים המעוניינים לבנות אשראי או לבנות מחדש את האשראי שלהם. הלוואות אלה לא רק עוזרות לך לשפר את ציון האשראי שלך אלא גם מאפשרות לך לקבוע חיסכון בו זמנית. על ידי פתיחת חשבון בונה אשראי, אתה יכול לבצע תשלומים חודשיים המדווחים ללשכות אשראי מרכזיות, ולסייע לך ליצור היסטוריית תשלום חיובית ולהגדיל את ציוני האשראי שלך. לאחר השלמת ההלוואה, חשבון החיסכון אינו נעול, ותוכלו לגשת לכספים יחד עם כל ריבית שנצברה.
נקודות מפתח
1. חשבונות שבונים אשראי
- ציוני אשראי מבוססים על מידע בדוחות האשראי שלך מלשכות אשראי.
- שיפור המידע הבסיסי בדוחות האשראי שלך חשוב לציון אשראי טוב.
- בדרך כלל מדווחים על חשבונות תשלומים ומסתובבים ללשכות אשראי על ידי המלווים ומנפיקי כרטיסי האשראי.
2. חשבונות תשלומים הבונים אשראי
- חשבונות תשלומים הם הלוואות אישיות ועסקיות עם תשלומים חודשיים קבועים.
- הלוואות לבניית אשראי והלוואות לרכב הן דוגמאות לחשבונות תשלומים.
- הלוואות בונה אשראי עוזרות לך לבנות או לבנות מחדש אשראי תוך הקמת חיסכון.
- הלוואות אוטומטיות הן הלוואות תשלומים מאובטחות בהן הרכב משמש כבטוחה.
- סוגים אחרים של הלוואות לתשלומים כוללים הלוואות אישיות, הלוואות סטודנטים ומשכנתא.
3. חשבונות מסתובבים הבונים אשראי
- לחשבונות מסתובבים יש מגבלת אשראי, והיתרה עולה כשאתה לווה כסף.
- כרטיסי אשראי לא מאובטחים הם סוג נפוץ של חשבון מסתובב שיכול לעזור לבנות אשראי.
- שמירה על יחס ניצול אשראי נמוך היא קריטית עבור ציוני אשראי טובים.
שאלות
1. האם עלי לקבל הלוואת בונה אשראי אם אני רוצה לבנות אשראי בפעם הראשונה?
כן, הלוואת בונה אשראי היא אפשרות מצוינת לבניית אשראי בפעם הראשונה. זה מאפשר לך לבצע תשלומים קבועים המדווחים ללשכות האשראי, ועוזרות לך להקים היסטוריית תשלום חיובית.
2. האם הלוואות לבניית אשראי יכולות לעזור גם בביסוס חיסכון?
כן, הלוואות בונה אשראי מאפשרות לך להפריש כספים בחשבון חיסכון מאובטח. לאחר השלמת ההלוואה, חשבון החיסכון אינו נעול, ותוכלו לגשת לכספים יחד עם כל ריבית שנצברה.
3. מהם סוגי חשבונות התשלומים שיכולים לעזור לבנות אשראי?
דוגמאות לחשבונות תשלומים שיכולים לעזור בבניית אשראי כוללות הלוואות לבניית אשראי, הלוואות לרכב, הלוואות אישיות, הלוואות סטודנטים ומשכנתא.
4. כיצד עובדים הלוואות לבניית אשראי?
הלוואות בונה אשראי מחייבות אותך לבצע תשלומים חודשיים המדווחים ללשכות האשראי. תשלומים אלה עוזרים לך לבסס היסטוריית תשלום חיובית ולשפר את ציוני האשראי שלך.
5. האם הלוואת רכב יכולה לעזור בבניית אשראי?
כן, הוצאת הלוואה לרכב וביצוע תשלומים קבועים יכולה לעזור לבנות אשראי. עם זאת, חיוני להבטיח שהמלווה ידווח על התשלומים שלך לשלושת לשכות האשראי על השפעה מקסימאלית על ציוני האשראי שלך.
6. מה ההבדל בין הלוואות תשלומים מאובטחות ולא מאובטחות?
הלוואות תשלומים מאובטחות, כגון הלוואות ומשכנתאות אוטומטיות, דורשות בטחונות, בעוד שהלוואות לתשלומים לא מאובטחים, כמו הלוואות אישיות והלוואות סטודנטים, אינן.
7. הם כרטיסי אשראי סוג של חשבון מסתובב שיכול לעזור לבנות אשראי?
כן, כרטיסי אשראי הם סוג נפוץ של חשבון מסתובב שיכול לתרום לבניית אשראי. ביצוע תשלומים בזמן ושמירה על יחס ניצול אשראי נמוך הם חשובים לחשבונות כרטיסי אשראי.
8. מהו יחס ניצול אשראי?
יחס ניצול אשראי הוא היחס בין יתרות כרטיס האשראי שלך למגבלות האשראי שלך. חשוב לשמור על יחס זה נמוך מכיוון ששימוש גבוה יכול להשפיע לרעה על ציוני האשראי שלך.
9. האם הלוואות לבניית אשראי יכולות לעזור לבנות מחדש את האשראי?
כן, הלוואות בונה אשראי מועילות גם לבנייה מחדש של אשראי. על ידי ביצוע תשלומים בזמן ושיפור היסטוריית האשראי שלך, אתה יכול בהדרגה לגייס את ציוני האשראי שלך.
10. במה נבדלים חשבונות תשלומים מחשבונות מסתובבים?
חשבונות תשלומים כוללים תשלומים חודשיים קבועים לאורך תקופה שנקבעה מראש, ואילו לחשבונות מסתובבים יש מגבלת אשראי ומאפשרים הלוואה והחזר לפי הצורך.
האם חשבון הבנק שלך יכול לעזור לך לבנות את ציון האשראי שלך
עליך לקבל הלוואה לבניית אשראי אם אתה רוצה לבנות אשראי בפעם הראשונה או לבנות מחדש את האשראי שלך. הלוואות בונה אשראי יכולות גם לעזור לך לבנות אשראי ולהקים חיסכון בו זמנית.
חשבונות שבונים אשראי
ציוני האשראי שלך מבוססים על המידע באחד מדוחות האשראי שלך מלשכת אשראי – או Equifax, Experian או Transunion. כתוצאה מכך, אם אתה רוצה ציון אשראי טוב, עליך להתמקד בשיפור המידע הבסיסי בדוחות האשראי שלך.
נושים, כמו מלווים ומנפיקי כרטיסי אשראי, בדרך כלל מדווחים על תשלומים ומסתובבים לחשבונות. עם זאת, ישנם גם סוגים שונים של חשבונות בכל קטגוריה.
חשבונות תשלומים הבונים אשראי
חשבונות תשלומים הם סוג נפוץ של הלוואה אישית ועסקית. עם הלוואת תשלומים, אתה’בדרך כלל יקבל את סכום ההלוואה כסכום חד פעמי מראש. הלוואות לתשלומים רבים יש תשלומים חודשיים קבועים, ואתה’להחזיר את ההלוואה לאורך תקופת פירעון שנקבעה מראש. חלק מכל תשלום עשוי לעבור לתשלום ריבית, והשאר ישלמו את ההלוואה’איזון עיקרי.
להלן מספר דוגמאות לחשבונות תשלומים בהם תוכלו להשתמש כדי לבנות אשראי.
הלוואות בונה אשראי
הלוואות לבניית אשראי, כגון חשבונות חזקים של אשראי, הינן הלוואות לתשלומים המוצעות במיוחד כדי לעזור לך לבנות או לבנות מחדש את האשראי שלך.
כשאתה פותח חשבון בונה אשראי, הכספים מוקצבים בחשבון חיסכון מאובטח. בכל חודש אתה מבצע תשלום והמלווה מדווח על פרטי חשבונך ותשלום לשלושת לשכות האשראי העיקריות. תשלומים אלה בזמן יכולים לעזור לך לבנות היסטוריית תשלום חיובית ולשפר את ציוני האשראי שלך.
ברגע שאתה משלם את ההלוואה, חשבון החיסכון אינו נעול, ואתה’שאקבל את הכספים בתוספת כל ריבית שנצברה שהרווחת. כתוצאה מכך, אתה יכול לבנות את החיסכון שלך בזמן שאתה בונה את האשראי שלך.
הלוואות לרכב
הלוואה אוטומטית – לא רק הלוואות למכוניות – היא דוגמא נוספת להלוואת תשלומים מאובטחת. הרכב שתקנו יהיה בטחונות להלוואה, והמלווה יכול להחזיר את הרכב אם תיפול מאחור בתשלומים שלך.
באופן כללי, אתה יכול לקחת הלוואה באמצעות הסוכנות בה אתה רוכש מכונית, או שאתה יכול להגיש בקשה למימון ישירות מבנק, איחוד אשראי או מלווה מקוון. כשאתה מוציא הלוואה אוטומטית, ייתכן שתוכל לבחור את תקופת ההחזר שלך, כגון 36, 48, 60, 72 או 84 חודשים. אתה’ואז להחזיר את ההלוואה שלך עם תשלומי תשלומים במהלך אותה תקופה.
מרבית המלווים הרכב ידווחו על התשלומים שלך לכל שלושת לשכות האשראי. עם זאת, כמה מלווים קטנים יותר, כמו בנקים אזוריים או איגודי אשראי מקומיים, עשויים רק לדווח על חשבונך לאחד או שניים מהלשכות. כתוצאה מכך, אתה’אני רק יבנה אשראי על הלשכות ההן.
סוגים אחרים של הלוואות לתשלומים
בנוסף להלוואות לבניית אשראי והלוואות לרכב, ישנם מספר סוגים אחרים של הלוואות לתשלומים נפוצים:
- הלוואות אישיות: הלוואות באופן אישי הן בדרך כלל הלוואות שאינן מובטחות בהן אנשים משתמשים כדי לאחד חובות בריבית גבוהה יותר, כגון חוב כרטיסי אשראי, או לשלם עבור רכישה ספציפית. לדוגמה, אנשים עשויים לקחת הלוואה אישית שתשלם עבור הובלות, שיפוץ בית, שיפוץ בית או הוצאות רפואיות.
- הלוואות סטודנטים: הלוואות סטודנטים פדרליות ופרטיות הן הלוואות לתשלומים לא מאובטחים. הלוואות סטודנטים פדרליות יכולות להיות קלות להעפיל להן, שכן הלוואות פדרליות לתואר ראשון לא’לא דורש בדיקת אשראי או הכנסה. המלווים ידווחו גם על חשבונך ללשכות האשראי בזמן שאתה’עדיין עדיין בבית הספר, גם אם אתה מקלט’T התחיל לבצע תשלומים עדיין.
- משכנתא: הלוואות ביתיות, או משכנתא, הן סוג נפוץ נוסף של הלוואת תשלומים. שלא כמו הלוואות אישיות או סטודנטים, משכנתא הם חשבונות מאובטחים המשתמשים בבית שלך כבטוחה. ברגע שתקנה בית, ייתכן שתוכל לקחת משכנתא שנייה, שהיא הלוואת תשלומים (הלוואה להון ביתי) או הלוואה מסתובבת (קו אשראי ביתית).
ישנם סוגים אחרים של הלוואות לתשלומים. לדוגמה, עסק עשוי להוציא הלוואת ציוד לרכישת מכונות חדשה. בדומה להלוואות אישיות, העסק יחזיר את ההלוואה לאורך זמן. אם הנושה שלה מדווח על ההלוואה ללשכות האשראי העסקי, יתכן שהיא אפילו תוכל להקים דוחות אשראי עסקיים וציונים, הנפרדים מהבעלים’אשראי אישי.
חשבונות מסתובבים הבונים אשראי
חשבונות מסתובבים אל’יש סכום הלוואה שנקבע מראש. במקום זאת, שם’מגבלת אשראי, שהיא הסכום המרבי שתוכלו ללוות בכל פעם. יתרת החשבון שלך עולה כשאתה לווה כסף, צובר ריבית או מחויב עמלות. עם זאת, אתה יכול להקטין את היתרה שלך ולשחרר את החדר בקו האשראי שלך על ידי ביצוע תשלומים.
כרטיסי אשראי לא מאובטחים
חשבון כרטיס אשראי לא מאובטח הוא מה שרוב האנשים חושבים עליו ככרטיס אשראי רגיל. הכרטיסים יכולים להגיע בצורות רבות, כגון כרטיסי תגמולים במזומן, כרטיסי אשראי עסקיים וכרטיסי פרימיום המציעים הרבה הטבות אך יש להם תשלום שנתי גבוה.
מרבית המנפיקים הגדולים בכרטיסי האשראי ידווחו על חשבונכם לכל שלושת לשכות האשראי. בנוסף לביצוע תשלומים בזמן, שמירה על יחס ניצול אשראי נמוך יכולה להיות חשובה עבור ציוני האשראי שלך.
שיעור השימוש שלך מחושב על סמך חשבונותיך המסתובבים’ יתרות ומגבלות אשראי, כפי שהם מופיעים בדוחות האשראי שלך. לדוגמה, לכרטיס עם מגבלת אשראי של 1,000 דולר ומאזן של 100 $ יש שיעור ניצול של 10 אחוזים. אם היתרה עולה ל -500 דולר, שיעור הניצול עולה ל 50 אחוז. בנוסף, ציוני אשראי ישקול את שיעור השימוש שלך בכל כרטיס ואת השימוש הכולל שלך מכל חשבונותיך המסתובבים.
תשלום יתרות כרטיסי אשראי עשוי להוביל לציון אשראי טוב מכיוון שהוא מוריד את שיעור הניצול שלך. באופן אידיאלי, אתה יכול לצלם לשיעור ניצול בספרות הבודדות הנמוכות, אם כי יש אנשים שמשתמשים מתחת ל -30 אחוזים ככלל אצבע כללי.
פרט לא מובן לפעמים הוא שמנפיקי כרטיסי אשראי מדווחים לעתים קרובות על יתרתך בסוף תקופת ההצהרה שלך, שלעתים קרובות כשלושה שבועות לפני החשבון שלך’תאריך היעד לאותה תקופה. כתוצאה מכך, אתה יכול לקבל שיעור ניצול גבוה (ולפגוע בציון האשראי שלך) גם אם אתה משלם את החשבון שלך במלואו בכל חודש. כדי לפצות על כך, תוכל להשתמש בכרטיס שלך לעתים קרובות פחות או לבצע תשלומים לפני סיום תקופת ההצהרה שלך.
כרטיסי אשראי מאובטחים
כרטיסי אשראי מאובטחים הם לרוב אפשרות טובה לאנשים שבונים תחילה אשראי או שיש להם אשראי רע. כדי לפתוח כרטיס מאובטח, אתה’צריך לשלוח למנפיק פיקדון ביטחון, שלעתים קרובות יקבע את הכרטיס’מגבלת אשראי.
מגבלת הפיקדון’מנפיק הכרטיס’S סיכון, וזו הסיבה שיכול להיות קל יותר להשיג כרטיס אשראי מאובטח מאשר כרטיס לא מאובטח. עם זאת, שני סוגי הכרטיסים יכולים לעזור לך לבנות אשראי באותה צורה.
חברי משפחה’ כרטיסי אשראי
אפשרות נוספת עשויה להיות להיות משתמש מורשה אצל בן משפחה’S כרטיס אשראי. אם כן, חלק מנפיקי הכרטיסים ידווחו על החשבון ללשכות האשראי תחת שמך ופרופיל האשראי שלך. זה עשוי לעזור לך לבנות אשראי טוב אם האדם האחר ישתמש בכרטיס באחריות. עם זאת, אם הם מפספסים תשלום או שיש להם שיעור ניצול גבוה, זה יכול גם להשפיע לרעה על דוח האשראי שלך. מסיבה זו זה’s כמעט תמיד הכי טוב בטווח הרחוק להתמקד בבניית פרופיל אשראי עצמאי משלך.
קווי אשראי אישיים וביתיים
יתכן שתוכל גם להשיג קו אשראי לא מאובטח, או קו אשראי ביתי (HELOC) שמשתמש בבית שלך כבטוחה. בשני המקרים, לחשבונך עשוי להיות מגבלת אשראי מקסימאלית זמינה שתוכל ללוות כנגד פעמים רבות, זה נקרא לעתים קרובות לקיחת א “לצייר.” שורה מסוימת של חשבונות אשראי מגיעים עם כרטיסים או צ’קים.
לווים מסוימים עשויים להשתמש בשורה של אשראי ולא בכרטיס אשראי מכיוון שהם מקבלים ריבית נמוכה יותר ומגבלת אשראי גבוהה יותר בחשבון. קווי אשראי יכולים גם להתאים יותר מאשר הלוואת תשלומים כמוך’מסוגל להוציא מספר תיקו לאורך זמן.
לדוגמה, יתכן שאתה עובד על פרויקט שיפוץ ביתי וצריך לבצע תשלומי התקדמות לקבלן. עם הלוואת תשלומים, אתה’D צריך לקבל את כל סכום ההלוואה מראש ולהתחיל לצבור ריבית מייד או להגיש בקשה להלוואה חדשה בכל פעם. אבל עם שורת אשראי, אתה מגיש בקשה פעם אחת ורק משלם ריבית על הסכום שאתה לווה, לא על כל קו האשראי שלך.
סוגי חשבונות וחשבונות שלא’לא לבנות אשראי
כמה שטרות רגילים ומשותפים לא’לא לעזור לציוני האשראי שלך מכיוון שהנושים בדרך כלל לא’דווח על החשבונות ללשכות האשראי לצרכן. עם זאת, לפעמים אתה יכול למצוא דרך לעקיפת הבעיה ולהשתמש בתשלומים אלה כדי לעזור לך לבנות אשראי טוב.
שכר הדירה שלך
בעוד ששכר דירה הוא הצעת חוק חודשית נפוצה, רוב בעלי הבית ושירותי ניהול הנכסים אינם’דוח T ללשכות האשראי. כתוצאה מכך, שכר דירה תשלום ניצח’לא עזור לציון האשראי שלך.
ישנם שירותי צד ג ‘בהם תוכלו להשתמש בכדי להוסיף את שכר הדירה לדוחות האשראי שלכם. עם זאת, ההסדרים יכולים להיות שונים בהתאם לשירות.
חלק מהשירותים מחייבים את בעלי הבית או מנהלי הנכסים להירשם תחילה. אחרים עובדים ישירות עם שוכרים, אם כי יתכן שיש הרשמה ותשלום חודשי. אם אתה’נרשם מחדש לשירות דיווח על שכר דירה, חפש אפשרות המדווחת על תשלומי שכר הדירה שלך לשלושת לשכות האשראי – חלקן מדווחות רק לאחד או שניים מהלשכות.
שטרות שדון’לא בא מהלוואות כסף
שטרות נפוצים אחרים שזכו בדרך כלל’לא עוזר לך לבנות אשראי כולל:
- כלי עזר
- תשלומי טלפון נייד
- שירותי סטרימינג
- ביטוח
- חברות בחדר כושר
עם זאת, ישנם כמה שירותים בהם תוכלו להשתמש בכדי להוסיף כמה מחשבונות אלה לדוחות האשראי שלכם. לדוגמה, Experian Boost היא תוכנית בחינם שתוכל להשתמש בה כדי לקשר את חשבון הבנק שלך ולהוסיף שירות, טלפון ובחר תשלומים חודשיים של שירות סטרימינג לדוח האשראי של Experian שלך.
הוספת חשבונות אלה לדוחות האשראי שלך שזכו’T בהכרח מגדיל את כל ציוני האשראי שלך. כמה דגמי ציון אשראי הכוללים את ציוני ה- FICO הישנים יותר המשמשים בדרך כלל בהלוואות למשכנתא, יכול’t קרא סוגים אלה של חשבונות אלטרנטיביים. כתוצאה מכך, סוגים אלה של תשלומים עדיין ניצחו’לא להשפיע על ציונים אלה.
כרטיסי חיוב וכרטיסים ששולמו מראש
בעוד שלכרטיס החיוב שלך עשוי להיות לוגו ויזה או MasterCard עליו, ותוכל להשתמש בו כדי לבצע רכישות ברשת כמו כרטיס אשראי, הוא ניצח’לא עוזר לך לבנות אשראי. שלא כמו כרטיס אשראי, הכרוך בהלוואות כסף ואז תשלום חשבון, כרטיס החיוב שלך מחובר ישירות לחשבון הבדיקה שלך.
באופן דומה, כרטיסים ששולמו מראש ניצחו’לא להשפיע על ציוני האשראי שלך מכיוון שהם לא’לא כרוך בהלוואות כסף – אתה’רק מסוגל לבזבז מה’S כבר הועמס על הכרטיס.
שאלות נפוצות
1. אתה יכול לבנות אשראי ללא כרטיס אשראי?
אתה יכול לבנות אשראי על ידי פתיחת כל סוג של חשבון זה’S דיווחו ללשכות האשראי. זה יכול להיות כרטיס אשראי, אך אתה יכול גם להשתמש בסוגים אחרים של תשלומים וחשבונות מסתובבים כדי לבנות אשראי. קיום תערובת של תשלום וגם של חשבונות מסתובבים יכול להועיל.
2. איך בונים אשראי טוב?
בניית אשראי טוב יכולה לארוך חודשים או שנים. אבל אחת הדרכים המהירות ביותר לשיפור האשראי שלך היא לקבל מספר חשבונות המדווחים על שלושת לשכות האשראי ולבצע תשלומים חודשיים בזמן בזמן. אם יש לך שילוב של תשלומים וחשבונות מסתובבים שעשויים גם לעזור.
3. כיצד אוכל לבנות אשראי מאפס?
עבור אנשים רבים, הלוואת בונה אשראי, כרטיס אשראי מאובטח או הלוואת סטודנטים יכולה להיות דרך טובה לבנות אשראי מאפס. ברגע שחשבונך פתוח, בצע לפחות את התשלום החודשי המינימלי שלך בזמן כדי לבנות את היסטוריית האשראי הטובה שלך.
4. האם עלי לקבל הלוואת בונה אשראי?
עליך לקבל הלוואה לבניית אשראי אם אתה רוצה לבנות אשראי בפעם הראשונה או לבנות מחדש את האשראי שלך. הלוואות בונה אשראי יכולות גם לעזור לך לבנות אשראי ולהקים חיסכון בו זמנית.
האם יש לחשבון בנק לבנות אשראי?
כפי שכולנו יודעים, חשבונות הבנק שלנו יכולים לעזור לנו להשיג דברים רבים, כמו לחסוך כסף, לשלם עבור חשבונות בזמן ולתת לנו את היכולת לקנות באינטרנט – אך האם הם יכולים לעזור לבנות גם את ציון האשראי שלך?
ובכן, החדשות הטובות הן שכן, חשבון הבנק שלך יכול, למעשה, לעזור לבנות את ציון האשראי שלך. הסכום שהוא יכול לעזור בשיפור הציון שלך תלוי בתכונות שהספק הבנקאי שלך יכול להציע לך, ואילו צעדים אתה’כבר נלקח כדי לשפר את הציון שלך. אבל ראשית, זה’חשוב שאנחנו מבינים מהו ציון אשראי ומדוע זה’חיוני כדי לשמור על זה בבדיקה טובה.
הבנת ציון האשראי שלך כדי לשפר אותו
ציון האשראי שלך הוא דירוג המשמש את המלווים כדי לעזור לקבוע אם אתה זכאי לשורה של אשראי כגון משכנתא, כרטיס אשראי או רכישת משהו במימון. זה עוזר למלווים לקבוע עד כמה אתה אמין, וכמה סביר שתשלם את הכסף בחזרה.
כפי שאתה יכול להיות מודע, ציון אשראי יכול להשפיע באופן משמעותי על חייך הפיננסיים. זה משפיע ישירות אם המלווה יציע לך אשראי, כמה אשראי הם יציעו לך וכמה כסף אתה’ככל הנראה ישלמו בריבית.
הציון שלך מחושב על ידי הערכת חמישה גורמים, כולל:
- היסטוריית התשלומים שלך – בין אם אתה’אי פעם החמצה או איחרה עם החזרים (זה נחשב ל 35% מציון האשראי שלך)
- סכום הכסף הכולל שאתה חייב – כל החובות המצטיינים שלך בכרטיסי בנק, הלוואות, משיכות יתר או תוכניות אשראי (זה מהווה 30% מציון האשראי שלך)
- אורך היסטוריית האשראי שלך – היסטוריות אשראי ארוכות יותר נחשבות פחות מסוכנות כמו שם’S יותר נתונים לקביעת הרגלי הוצאות ותשלומים קודמים (זה נחשב ל -15%)
- סוגי האשראי שיש לך – זה נותן למלווים מידע על אשראי תשלומים, משכנתא, הלוואות לרכב ואשראי מסתובב כמו כרטיסי אשראי (זה נחשב ל -10% מהציון הכולל שלך)
- כל זיכוי חדש שייתכן שהוצאת – קפיצות גדולות באשראי יכולות להיות שלט אזהרה למלווים מכיוון שהוא יכול לאותת על שינוי במצבך הכספי (זה גם נחשב ל -10% מציון האשראי שלך)
כאשר המידע מתעדכן על אדם’דוח האשראי, ציון האשראי שלהם יעלה או ייפול. אז איך החשבון הנוכחי שלך יעזור להגדיל את ציון האשראי שלך?
סוג חשבון הבנק
ישנם חשבונות בנק רבים ושונים העומדים לבחירה, אך אנו’התמקד מחדש באלה המאפשרים לך לנהל את צרכי הבנקאות היומיומית שלך, כמו חשבונות שוטפים. עם זאת, מה שזה באמת מסתכם הוא האם יש לך חשבון בנק בסיסי או לא.
חשבונות שוטפים בסיסיים לא’לא מציעים כל סוג של מסגרת אשראי, אז ניצחת’לא יוכל להוכיח למלווים שאתה’מסוגל לשלם משיכת יתר או כרטיס אשראי בחזרה עם סוג זה של חשבון. עם זאת, עדיין ישנן דרכים שחשבונות בנק בסיסיים יכולים לעזור לבניית ציון האשראי שלך.
קבל ישר לעסקים על ידי הגדרת חיובים ישירים
הגדרת חיובים ישירים רגילים לשלם אוטומטית את החשבונות שלך לא רק תסיר את הלחץ של הצורך לזכור לשלם חשבון בזמן, אלא גם להבטיח שאתה לא תום’לא להחמיץ את התשלומים המלאים.
חיובים ישירים נשכחים בקלות, לכן הקפד לבדוק את הבנקאות המקוונת שלך כדי לוודא שאתה’לא משלם עבור משהו שאתה כבר לא משתמש בו כמו המנוי של המגזין החודשי הישן הזה שאתה כבר לא קורא.
האם יש לך את הפרטים הנכונים?
בעיות בכתובת שלך יכולות לגרום לטעויות בקובץ האשראי שלך. אפילו כתובת מעט לא נכונה יכולה להשפיע על הדירוג שלך. סוכנויות התייחסות לאשראי משתמשות בכתובת שלך כדי לעזור להתאים לפרטי האשראי שלך, כך שאם הכתובת שלך או לא מעודכנת או לא נכונה, היא יכולה להוביל למידע לא שלם המופיע בדוח האשראי שלך.
עליך להבטיח שהפרטים שיש לך עם הבנק שלך נכונים ואם הם זקוקים לעדכון עליך לפנות לספק הבנקאות שלך בהקדם האפשרי. זה יכול לקחת חודש -חודשיים כדי שהשינוי הזה יופיע בדו”ח שלך, אך זה יעזור להגביר את הציון שלך בטווח הרחוק.
האם אי פעם היה לך חשבון בנק משותף?
אם היה לך או אי פעם היה לך חשבון בנק משותף עם בן זוגך, חברך או בן משפחה, מי’ציון האשראי הוא גרוע, אז זה יכול להשפיע על משלך.
בעל חשבון משותף פירושו לך’אני אהיה ‘הועלה יחד’, מכיוון ששני השמות שלך יופיעו בחשבון יחד. אם אתה’מחפשים ללוות אשראי בעתיד, המלווים לא רק יבדקו את ציון האשראי שלך, אלא גם את הציון של מי שתשתף את החשבון המשותף איתו.
אם אינך משתמש עוד בחשבון המשותף שלך ורוצה להסיר את העמותה הפיננסית בציון האשראי שלך, תצטרך ליצור קשר עם ספק הבנקאות שלך כדי להסיר את האדם האחר כמשתמש משני בחשבון השוטף שלך.
פעם אתה’עשתה את זה, זה’S שווה לבדוק עם כל סוכנויות התייחסות לאשראי (Experian, Transunion ו- Equifax) כי הקשר בינך לבין חברך או בן משפחה הוסרו.
כיצד להימנע מטעויות אשראי שרוב האנשים עושים
התנהגויות פיננסיות מסוימות יכולות למנוע את מאמצי בניית האשראי שלך, כך’חשוב להבין מה להימנע. להלן חמש טעויות נפוצות שאנשים מבצעים:
לא להבין מה’s סבירה
על כל חשבון אשראי שאתה מחזיק, זה’הכי טוב להשתמש בפחות מ- 25% ממגבלת האשראי שלך כדי לייעל את הציון שלך. יחס החוב להכנסה שלך צריך להיות פחות מ- 43%. המשמעות היא שרק 43% מכלל ההכנסה החודשית שלך, או שיש להוציא את ההכנסה שלך לשלם כל חוב. אתה יכול להבין זאת על ידי חלוקת התחייבויות החוב החודשי שלך על ידי ההכנסה החודשית ברוטו שלך.
לא לארגן את הכסף שלך כמו שצריך
קיום תקציב אישי עוזר לך להעריך את כספך ולעקוב אחר כל התשלומים שאתה צריך לבצע, חסוך לעתיד שלך פשוט לקבל החלטות טובות יותר לגבי אופן הטיפול בכסף שלך. על ידי יצירת תקציב שעובד עבורך, זה יראה לך היכן אתה נמצא בכסף שלך ויעזור לך לתכנן יום גשום ולראות מה’s סבירה.
שוכח לעשות קניות מסביב
לרוע המזל, אנשים הסובלים מציון אשראי לקוי מתוגמלים לרוב בריבית גבוהה יותר ותשלומים חודשיים. אז, בחירת הלוואה’זה ממש זול ואכן לא’לא לבוא עם שיעורי ריבית גבוהה זה בראש סדר העדיפויות. עליכם להתייחס להלוואות, משכנתא ומתקני אשראי אחרים כהחלטת קנייה נוספת, מכיוון שתצטרכו לשלם את כל הכסף בסוף.
אתרי השוואה הם הימור טוב כאן, מכיוון שהם יאפשרו לך למצוא את התעריפים, העמלות והחיובים הנמוכים ביותר המתאימים לך ולציון האשראי שלך. עם זאת, זה’שווה לבדוק את המלווה’אתר האינטרנט כדי לבדוק אם אתה תהיה זכאי לפני הגשת בקשה, כיוון שנדחה לאשראי יכול להשפיע לרעה על ציון האשראי שלך.
האם אתה מוגן מפני הונאה?
למרות שספקי הבנקאות נוקטים צעדים נרחבים כדי להגן על הלקוחות מפני הונאה, זה’חשוב שתגן על עצמך גם.
אתה יכול לעשות זאת רק על ידי השארת הבית שלך עם כרטיס הבנק הדרוש לך – או להשתמש בכלי תשלום דיגיטלי כמו Google Pay, שיש לו מגבלה של 100 פאונד. עליכם גם לגרוס כל מסמכים פיננסיים כמו קבלות או דוחות בנקים ולפקח על העסקאות שלכם באופן קבוע ולדווח על כל דבר שחשוד לספק הבנקאות שלכם.
אם אתה שם לב למשהו, זכור להקפיא את כרטיס הבנק שלך וליצור קשר עם הבנק שלך באופן מיידי, כך שיוכלו לחקור ולשלוח לך אשראי או כרטיס חיוב חדש.
הגשת בקשה לאשראי בתדירות גבוהה מדי
אם אתה’להגיש בקשה לקווי אשראי שונים בפרק זמן קצר, זה יכול להצביע על סוכנויות התייחסות לאשראי שאתה’מחדש לקחת הרבה חובות מסתובבים חדשים, אשר חלים על כך שתוכלו להשתמש יותר באשראי מכפי שתוכלו להחזיר ובעצם יש פוטנציאל להשפיע לרעה על יחס חוב להכנסה של 43%.
בנוסף, כאשר המלווים בודקים את קובץ האשראי שלך כדי לבדוק אם אתה עומד בקריטריונים שלהם להלוואות, זה ידוע כבדיקת אשראי קשה. בדיקת אשראי קשה מופיעה ברשומת האשראי שלך ולשפע מספר מהבדיקות הללו לאורך זמן קצר יכול גם להשפיע לרעה – גם אם אתה יכול להרשות לעצמך את ההחזרים.
תיקון טעויות בדוח האשראי שלך
אם אתה מבחין בטעויות בקובץ האשראי שלך, עליך לדווח עליהן לסוכנויות התייחסות לאשראי, מה שבדרך כלל אתה יכול לעשות באופן מקוון.
לאחר מכן יש לסוכנות 28 יום להסיר את המידע או להסביר לך מדוע הם לא מסכימים איתך. עם זאת, במהלך אותה תקופה הטעות תסומן כ- ‘חולקים’ מה שאומר שמלווים אינם’לא מותר לסמוך על זה בעת הערכת הדירוג שלך.
אם אתה’מכיר מחדש את נותן האשראי שעשה את הטעות, זה’הכי טוב ליצור איתם קשר כדי לבדוק אם הם יכולים להסיר את הכניסה השגויה מהסופו כמו שהם’בדרך כלל בדרך כלל במצב הטוב ביותר לפתור זאת עבורך.
בנוסף, אתה יכול להוסיף א ‘הודעה על תיקון’ לדוח האשראי שלך אם יש מידע על הקובץ שלך שהוא מדויק אך לא’לא משקף את המצב הכלכלי הנוכחי שלך. לדוגמה, אם הגעת לבעיות חוב כשנמצאת מיותרת אבל אתה’חזר עכשיו לעבודה.
3 דרכים קלות לשפר את הציון שלך
זה יכול לקחת מכל מקום למספר שבועות, חודשים או שנים כדי להבחין בשינויים בציון האשראי שלך, אבל יש כמה דברים קטנים שאתה יכול לעשות כדי לעזור:
שלם את החשבונות שלך בזמן
זה אולי נשמע כמו דבר ברור לעשות אבל לשלם את החשבונות שלך בזמן זה דרך בטוחה לבנות את ציון האשראי שלך. שישה חודשים של תשלומים שנעשו בזמן יביא להבדל בולט בציון שלך (אתה’ככל הנראה גם נמנע מתשלום מאוחר!). לעשות זאת’שווה להקים צו קבוע או הוראת ישירה כדי להבטיח שחשבונות לא ישולמו לעולם מאוחר.
עם זאת, זה’שווה לציין שאתה זקוק לסביבות פער של 16 חודשים מכל תשלומים שהוחמצו כדי לראות את הציון שלך להיות מותאם באופן מלא ובחזרה בירוק.
במעלה קו האשראי שלך
זה לא’לא מתכוון לפתוח חשבונות אשראי חדשים אך להגדיל את אלה שכבר יש לך. אם יש לך כרטיס אשראי, משיכת יתר או תוכנית תשלומים וחשבונותיך במצב טוב, אתה אמור להיות מסוגל לקבל עלייה (אם אתה’לא כבר לא נמצא בגבול).
אם כי, זה’חשוב לא להוציא אשראי נוסף כדי לשמור על ציון ניצול האשראי שלך נמוך ולמנוע מעצמך להיכנס לקשיים כלכליים כלשהם.
שמור על חשבונות אשראי פתוחים
תלוי בגיל החשבון והמגבלה הקיימת, הוא יכול למעשה להזיק יותר מתועלת כדי לסגור את החשבון. אז אם אתה’זה כבר לא משתמש בכרטיס אשראי מסוים או במתקן משיכת יתר, הוא’הכי טוב כדי לוודא שהחשבון משתלם במלואו ונותר פתוח – במקום לסגור אותו.
בבריטניה, מגבלת האשראי הממוצעת היא בין 3000 ל -4000 ליש”ט, עליך לשאוף למגבלת אשראי של 4000 ליש”ט+. זה יעזור בציון שלך, כפי שתחשבו ‘עדיף מהממוצע’ עם המלווים.
כך, למשל, אם היו לך חובות בשווי 1000 ליש”ט ומגבלת אשראי של 5000 ליש”ט בכל קווי האשראי שלך, זה טוב לציון האשראי שלך מכיוון ששימוש באשראי שלך הוא בערך 20%.
עם זאת, אם החלטת לסגור את אחד החשבונות שלך עם מגבלת אשראי של 2000 ליש”ט, אך החוב נשאר זהה, אתה תשתמש ב -33% מסכום האשראי הכולל שלך – ובכן מעל מגבלת 25% המומלצת.
שמירה על רשומת האשראי שלך בבדיקה
כשמדובר בציון האשראי שלך, צריך להתייחס אליו עדיפות אם אתה חושב שאתה’אני צריך משכנתא או הלוואה בעתיד. עם זאת, הציון שלך יכול גם להשפיע על היכולת שלך להשיג טלפון נייד או פס רחב חדש או לשנות את החשבון הנוכחי שלך.
אם ציון האשראי שלך השפיע על היכולת שלך לשנות את החשבון הנוכחי שלך, אז אנו’יש לך מכוסה. כאן ב- Suits Me®, אנו מאמינים בכלול פיננסי, כלומר אנו חושבים שכולם – ללא קשר לציון האשראי, הרקע או המצב הכספי שלהם – צריכים להיות זכאים למתקן בנקאי מתאים.
החשבונות הנוכחיים שלנו מגיעים עם כרטיס חיוב של MasterCard® ללא קשר, בנקאות מקוונת ואפליקציית בנקאות סלולרית – כך שתוכל לנהל את הכספים שלך 24/7. אתה יכול ליצור הזמנות קבועות ולנהל את החיובים הישירים שלך בקלות כדי להבטיח שלעולם לא תחמיץ תשלום.
פוסטים קשורים
- אנשים עם דירוג אשראי לקוי מתקשים יותר לפתוח חשבונות בנק
- קנו עכשיו, שלם תכניות מאוחרות יותר עלולות להרוס את ציון האשראי שלך
- ציון אשראי לקוי: הוא חלק מכרטיס ששולם מראש מהפתרון?
זה’קל לפתוח א
תאים לחשבון ME®
בחר חשבון שייפתח
בואו נראה את החשבון הטוב ביותר עבורך
רק 10 דקות וסניפי לפתיחת חשבונך
כל מה שאנחנו צריכים זה היישום שהושלם שלך ותעודת הזהות שלך כדי להעלות אותך
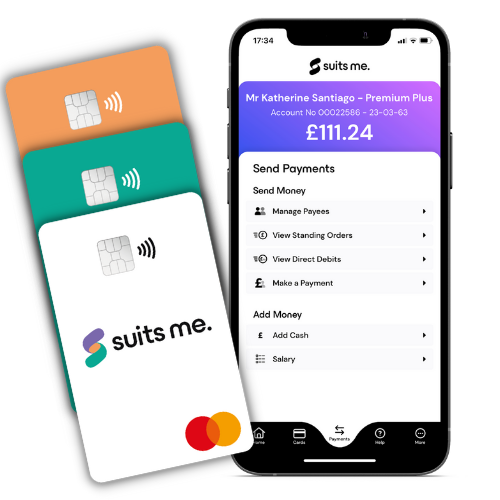
3 דרכים לנהל את הכספים שלך
כרטיס חיוב ללא קשר ללא קשר בחינם וגישה לחשבון מקוון ואפליקציה לנייד.
פוסטים בבלוג קשורים
ניהול חובות וציון האשראי שלך
חשבון פשיטות רגל – האפשרויות שלך

ניהול חובות וציון האשראי שלך
עד כמה סביר להניח את חשבון הבנק שלך ללא הודעה מוקדמת בבריטניה?

ניהול חובות וציון האשראי שלך
חשבון חדש לתוכניות ניהול חובות
מתאים לי. כל הזכויות שמורות. © 2023
Card Me® Card מונפק על ידי PrepAy Technologies Limited על פי רישיון של MasterCard® International. תשלום מראש Technologies Limit. MasterCard הוא סימן מסחרי רשום, ועיצוב Circles הוא סימן מסחרי של Mastercard International Incorporated. Suits Me® הוא מוצר כסף אלקטרוני ולמרות שהוא מוצר המוסדר על ידי רשות ההתנהגות הפיננסית, הוא אינו מכוסה על ידי תוכנית הפיצויים לשירותים פיננסיים. אנו מבטיחים כי כל הכספים שהתקבלו על ידך מוחזקים בחשבון מופרד כך שבמקרה הבלתי סביר ש- PrecApe Technologies Limited יהפוך לחדלות פירע. Shieits Me® הוא חשבון אלקטרוני המשלם תשלום. ניתן למצוא פרטים נוספים בדפי התמחור והתנאים שלנו.
Suits Me® Limited רשום באנגליה ובוויילס, עם מספר ההרשמה: 07349753 | תביעת ME® רשומה במפכ”ל המידע’משרד S (ICO) תחת הפניה לרישום: ZA237140. חוות השיפון הישנה, חוות מוסלי הול, דרך צ’לפורד, קנוספורד, צ’שייר, WA16 8RB. | כרטיס חליפות Me® הוא ת”א של Suits Me® Limited.
זכויות יוצרים © 2021 מתאים לי ® כל הזכויות שמורות.
בניית היסטוריית האשראי שלך
היסטוריית האשראי שלך היא תיעוד של האופן בו אתה משתמש באשראי, כגון כשאתה’הגיש בקשה לזה, בין אם אתה’יש לי את זה בחזרה, וכמה יש לך גישה כרגע. אם אתה’ve לאחרונה בן 18, הם חדשים בבריטניה, או סתם הייבן’T החזיק חשבון אשראי בשש השנים האחרונות, הוא’סביר להניח שזכית’יש הרבה היסטוריית אשראי.
מיד להגביר את הציון שלך
קבל את הציון החינמי שלך, חבר את החשבונות שלך ובדוק אם אתה יכול להגביר אותו.
מדוע חשוב לבנות היסטוריית אשראי?
היסטוריית אשראי היא אחת הדרכים שמלווים מחליטים אם להלוות לך כסף או לא. זה’בחלקו מהסתכלות על כמה אמין אתה’היה כשמדובר בביצוע תשלומים בזמן בעבר, שהם פוסקים פסק דין אם הם רוצים להלוות לך עכשיו.
זה יכול לעשות את ההבדל העצום כשמדובר בכך שתשיג את מה שאתה רוצה מהחיים. זה’על קבלת כרטיס האשראי הנכון עם תעריף טוב יותר, למשהו שאתה’D אוהב לקנות עכשיו, וזה’זה באמת חשוב למה שתרצה גם בעתיד.
אם המלווים יכולים לראות שאפשר לסמוך עליהם כדי לבצע תשלומים בזמן, הם’סביר להניח שתלוואות לך בכל הקשור להלוואות גדולות יותר, נניח לרכב, או אפילו למשכנתא לבית.
כמה זמן לוקח לבנות היסטוריית אשראי?
בניית היסטוריית אשראי זכתה’לא יקרה בן לילה, אבל אם אתה עוקב אחר הצעדים שאנו מקבלים בהמשך במדריך זה, אתה באמת יכול להתחיל לראות כמה תוצאות טובות איתו מוקדם יותר ממה שאתה יכול לחשוב. אם אתה’רק מתחיל עם הכספים שלך, אתה’צריך שיהיה לך חשבון פעיל לפחות שלושה עד שישה חודשים לפני שניתן יהיה לחשב ציון אשראי.
כאשר אתה’התחלתי לבנות את היסטוריית האשראי שלך, וודא שאתה ממשיך להיות על כל התשלומים שאתה צריך לבצע, כך שההיסטוריה שאתה בונה היא אחת שאתה’ממש גאה בו, ואחד כזה’יהפוך את המלווים להוט יותר להלוות לך.
כיצד עובדים ציוני אשראי?
ציון אשראי הוא מספר שמראה למלווים כמה טוב אתה’היה מעודכן בתשלומים כשאתה’VE לווה כסף. המלווים משתמשים בציון ובמידע אחר שיש להם אודותיך, להחליט אם הם רוצים להלוות לך כסף.
סוכנויות התייחסות לאשראי, כמו Experian, חשבו את הציון שלך על סמך כמה טוב אתה’ve ניהל את הכספים שלך בעבר. הציון בנוי מהיסטוריית האשראי שלך, כולל סוגי החשבונות שאתה’היה לי, כל תשלומים מאוחרים וסכום החוב שיש לך לגמרי.
האם היסטוריית אשראי מועטה או לא משפיעה על ציון האשראי שלי?
ציון האשראי שלך משקף את היכולת שלך לקבל אשראי – ככל שהוא נמוך יותר, כך תוכל להיאבק יותר כדי לאשר על ידי המלווים. אם יש לך היסטוריית אשראי מועטה או ללא, הדבר עלול להשפיע לרעה על ציון האשראי שלך.
אתה’כנראה שחושב את זה’זה קצת מוזר. אם אתה’מעולם לא היה צריך ללוות כסף לפני ואין לך חוב, בטח אתה’מחדש האדם המושלם אליו? העניין הוא שרוב המלווים אוהבים לראות רקורד טוב של הלוואות הגיוניות – זה עוזר להם להחליט אם אתה’סביר להניח שיחזרו להם בזמן.
למרבה הצער, אתה’לא סביר שיקבל ציון גבוה מבלי שתשתמש באשראי – גם אם אתה’נקט צעדים אחרים לשיפור הדירוג שלך, כמו להירשם על גליל הבחירות. ומכיוון שלעתים קרובות אתה זקוק לציון טוב כדי לקבל אישור לאשראי, אתה עלול להרגיש כמוך’תקוע מחדש ב ‘מלכוד 22’! אנו מסבירים בפירוט מה אתה יכול לעשות כדי לבנות את היסטוריית האשראי שלך מאפס.
זה’שווה לציין כי אנשים מסוימים עשויים להיות בעלי ציון נמוך בגלל השפעות שליליות על דוח האשראי שלהם, כמו תשלומים מאוחרים. אם זה המקרה עבורך, ישנן דרכים שתוכל לשפר את הציון שלך.
מה אם היסטוריית האשראי שלי היא’T בבריטניה?
למרבה הצער, ציוני אשראי יכולים’T חוצה גבולות. אז אם אתה’בנה את היסטוריית האשראי שלך במדינה מעבר לים, אתה’אני למעשה מתחיל מהתחלה כשאתה מגיע לבריטניה.
סוכנויות התייחסות לאשראי בבריטניה (CRA) כמו Experian Build דוחות אשראי באמצעות מידע על חשבונות בריטניה – כך שגם אם יש לך ציון אשראי מושלם מעבר לים (בין אם זה’זה מדינת מולדתך או אתה’חי שם כגולה) הוא ניצח’לא לספור כאן.
אם אתה’מחפש אשראי מחדש בבריטניה, וודא שיש לך עותק של דוח האשראי שלך בחו”ל והציע אותו למלווים, מכיוון שהוא עשוי לעזור בבקשתך. אתה יכול גם לעקוב אחר הצעדים הפשוטים המפורטים להלן כדי לבנות את היסטוריית האשראי שלך.
איפה אני יכול לראות את היסטוריית האשראי שלי?
אתה יכול לראות את היסטוריית האשראי שלך באמצעות כל אחד משלושת ה- CRA בבריטניה. כל CRA יוצר דוח אשראי משלו על סמך המידע שיש להם גישה אליו. המשמעות היא שהדוח שלך עשוי להשתנות מ- CRA אחד למשנהו, תלוי באיזה מידע הם מחזיקים בך.
אתה יכול לקבל את ציון האשראי שלך בחינם על ידי הרשמה איתנו. כדי לראות את דו”ח האשראי העדכני שלך, קבל טיפים בהתאמה אישית לשיפור ציון האשראי שלך, ולהפיק תועלת מהתראות דוחות ועוד, אתה יכול להוציא מנוי בתשלום של אשראי, זה מתחיל בניסיון של 30 יום אם אתה’מחדש לקוח חדש*. לחלופין, אתה יכול להזמין את דוח האשראי הסטטוטורי שלך, שנותן לך עותק חד פעמי או בדפוס או באופן מקוון.
כיצד אוכל לבנות את היסטוריית האשראי שלי?
לא משנה אם אין לך היסטוריית אשראי, היסטוריית אשראי לקויה או שאתה עובר לבריטניה מעבר לים, ישנם המון צעדים פשוטים שתוכל לנקוט כדי לבנות את פרופיל האשראי שלך ולשפר את הסיכוי שלך לקבל אשראי.
זה’חשוב לדעת שעשוי לקחת עד שישה חודשים להתחיל לראות את היתרונות של פעולות אלה. זה יכול לקחת זמן עד שמידע מסוים יגיע אלינו, ודברים כמו פתיחת חשבון בנק חדש או קבלת כרטיס אשראי יכולים להוריד את ציון האשראי שלך בהתחלה, לפני שתעזור לו להשתפר.
- לעלות על גליל הבחירות. זה’s מהיר וקל להירשם לגליל הבחירות, גם אם אתה גר בבית או במגורים משותפים. המלווים משתמשים במידע זה כדי לאשר את שמך וכתובתך נכונים ומעודכנים, כך שהוא’זה מכריע לבניית היסטוריית האשראי שלך. אם אתה’לא זכאי להירשם לגליל הבחירות (ה.ז. אתה’לא לאומי בבריטניה), אתה יכול להוסיף הודעה קצרה על תיקון לדוח האשראי שלך Experian המסביר מדוע.
- לפתוח חשבון בנק. בעל חשבון בנק וניהולו היטב מראה לך חברות’אחראי כלכלי, ומתחיל לבנות את היסטוריית האשראי שלך באופן חיובי. אם יש לך משיכת יתר, הישאר הרבה מתחת לגבול (באמצעות לא יותר מ- 25% ממנו הוא כלל אצבע טוב) ונסה לשלם אותו במהירות האפשרית.
- קבל כרטיס אשראי. אם אתה’VE פתח חשבון בנק ומנהל אותו היטב, הבנק עשוי גם להיות מוכן לתת לך כרטיס אשראי לבניית אשראי. לשלם את זה בזמן ובכל חודש יסייע בבניית היסטוריית אשראי חיובית ולשפר את הציון שלך.
- הוצא צורה קטנה של אשראי. זה עשוי להיות חוזה טלפונים ניידים או כרטיס חנות. הֵם’בדרך כלל קל יותר להתקבל עבור כרטיסי אשראי, אך עדיין יכול להפגין את היכולת שלך לשלם את החשבונות שלך בזמן ולהיות אחראי כלכלית.
- נהל היטב את חשבונות הבית שלך. דואג לחשבונות השירות שלך (ה.ז. מים, גז וחשמל) יכולים לעזור לבנות את היסטוריית האשראי שלך ולהראות למלווים אותך’אחראי מחדש. אפילו תשלומי שכר הדירה שלך יכולים לשפר את הציון שלך, בתנאי שתבצע אותם בזמן ובמלא – הירשם ל- CreditLadder כדי לארגן מידע על תשלומי שכר הדירה הרגילים שלך להתווסף להיסטוריית האשראי שלך.
- בדוק אם אתה יכול לקבל דחיפה של ציון מיידי. על ידי חיבור מאובטח בחשבון הנוכחי שלך לחשבון Experian שלך, אתה יכול להראות לנו עד כמה אתה מנהל את הכסף שלך. אָנוּ’לחפש דוגמאות להתנהגותך הכספית האחראית, כגון תשלום נטפליקס, ספוטיפיי ומיסוי המועצה שלך על זמן ותשלום לחיסכון או בחשבונות השקעה. אָנוּ’אני משתף סיכום של הנתונים המשופעים שלך עם המלווים המשתתפים כשאתה מחפש או מגיש בקשה לאשראי. למידע נוסף על Experian Boost.
כמו גם לנקוט בצעדים למעלה, זה’חשוב להגן על היסטוריית האשראי שלך ולציון מפני נזק. להלן שלושת הטיפים המובילים שלנו לשמירה על בריא הציון שלך:
- הגדר תשלומי פטירה ישירים. תשלומי אשראי מאוחרים או שהוחמצו יכולים להוריד את הציון שלך ועשוי להישאר בדוח שלך עד שש שנים, ולכן תשלום חשבונות בזמן הוא חיוני. שקול להגדיר חיובים ישירים עבור התשלומים שלך כדי להבטיח שאתה לא’בטעות לא מפספס אחד. חוב שלא שולם ומתעלם עשוי לגרום ל- CCJ (פסק דין במחוזות) שיכול להשפיע לרעה על האשראי שלך.
- הגבל את בקשות האשראי שלך. ביצוע המון יישומים בפרק זמן קצר יכול לגרום לזה להיראות כמוך’מחדש נואש או נשען יתר על המידה על אשראי, אז נסה לחלל את היישומים שלך. בעת הגשת מועמדות, המלווים מבצעים א ‘חיפוש קשה’ מה שמשאיר חותם בדוח שלך. מקסימום של פעם בשלושה חודשים הוא כלל אצבע טוב, אך זכור כי המלווים’ הקריטריונים עשויים להשתנות.
- השתמש רק באחוז קטן ממגבלת האשראי שלך. במידת האפשר, נסה להשתמש לא יותר מ- 25% מהאשראי הזמין שלך, מכיוון שאיזון גבוה יותר עשוי להפחית את הציון שלך. לכן, אם יש לך מגבלת כרטיס אשראי של 500 ליש”ט, נסה לא להוציא עליו יותר מ- 125 פאונד.
לבסוף, בבניית היסטוריית האשראי שלך’שימושי כדי לפקוח מקרוב בדוח האשראי שלך ולוודא שהוא’זה תמיד מעודכן ונכון.
מיד להגביר את הציון שלך
קבל את הציון החינמי שלך, חבר את החשבונות שלך ובדוק אם אתה יכול להגביר אותו.
גם בחלק זה
- מה משפיע על הציון שלך?
- ציון אשראי של Experian
- שפר את ציון האשראי
- דוח אשראי Experian
- סוכנויות התייחסות ואשראי ומלווים
- סירוב אשראי?
- חיפושים ובדיקות אשראי
אתה יכול לבנות אשראי עם כרטיס חיוב?
גם אם אתה משתמש בכרטיס החיוב שלך באחריות ומעולם. הם שונים מכרטיסי אשראי, המופיעים בדוח האשראי שלך ומשפיעים על ציון האשראי שלך. זה לא אומר ששימוש בכרטיסי חיוב אינו רלוונטי. להפך, זהו חלק מרכזי בשמירה על חיים כלכליים בריאים. זה פשוט לא יעשה הרבה כדי לבנות את האשראי שלך.
מדוע כרטיסי חיוב בדרך כלל אינם משפיעים על ציון האשראי שלך
כרטיסי חיוב מקושרים לחשבון הבדיקה שלך. בכל פעם שמתבצעת עסקת חיוב, הכספים נמשכים ישירות מאותו חשבון. בדרך זו, כרטיס החיוב עובד הרבה כמו מזומן. שלא כמו בכרטיסי אשראי, אתה משתמש בכסף שלך בזמן אמת כדי לכסות את העלות של כל עסקה – אין “אשראי” שאליו ניגשים בעסקאות חיוב.
אשראי מבוסס ומתוחזק כשאתה לווה כסף ממוסד פיננסי. כרטיסי אשראי הם דוגמא נהדרת. בכל פעם שאתה מחליק את הכרטיס שלך, הנושה משלם לסוחר בשמך. לאחר מכן אתה צובר איזון שאחריותך להחזיר. אתה יכול לשלם את זה במלואו בסוף כל מחזור חיוב או לשלם חלק ולשאת את היתרה שנותרה. רק תדע שתחויב בתשלום בגין נשיאת החוב – שיכול להיות חסון. כרטיס האשראי הממוצע APR הוא כרגע 16.3%, על פי הפדרל ריזרב.
הנושים מדווחים על היסטוריית התשלומים ותזונות החשבון שלך לשלושת לשכות האשראי הצרכניות הגדולות (Experian, Transunion ו- Equifax). כל אחד שומר על דוח אשראי משלו על שמך. המידע על דוחות האשראי שלך הוא אילו מודלים של ציון אשראי כמו אלה שנוצרו על ידי FICO ו- VantageScore ® משתמשים כדי לקבוע את ציון האשראי שלך.
לעומת זאת, מידע על כרטיסי חיוב אינו מופיע בדרך כלל בדוח האשראי שלך. עם זאת, חברות פיננסיות מסוימות מחפשות דרכים לשנות זאת. לדוגמה, כרטיסי החיוב הנוספים מדווחים על תשלומים שהוא חויב מחשבון הבנק המחובר שלך ללשכות האשראי. עם זאת, סוג זה של כרטיס חיוב נדיר, ופעולות אחרות עשויות לספק דרך מבוססת יותר להגדלת ציון האשראי שלך, לפחות לעת עתה.
כיצד להתחיל לבנות אשראי
בניית היסטוריית אשראי בריאה היא חלק מהותי ברווחה כלכלית. אם אתה רק מתחיל, התמקד בחשבונות שיופיעו בדוח האשראי שלך. שקול את האפשרויות הבאות:
- נסה לפתוח כרטיס אשראי מסורתי. יש נושים דורשים היסטוריית אשראי קיימת. אם יש לך קובץ אשראי דק או היסטוריית אשראי שלילית, ייתכן שתוכל עדיין להעפיל לחשבון חדש. פתיחת כרטיס אשראי בחנות היא אפשרות אחת, מכיוון שבדרך כלל יש להם קריטריונים מזויפים יותר (אם כי הם נוטים לגבות ריבית גבוהה). כך או כך, הרעיון הוא להשתמש באשראי באחריות. רק חיובים שתוכלו לשלם במלואם בכל חודש – והקפידו להימנע מתשלומים מאוחרים. אם אתה אכן נושא איזון, חכם לשמור עליו מתחת ל -30% מקו האשראי שלך כדי למנוע טבילה משמעותית בציון האשראי שלך.
- בחר בכרטיס אשראי מאובטח. אם פתיחת כרטיס אשראי מסורתי לא מאובטח אינה אפשרות, יתכן שיהיה לך יותר מזל להגיש בקשה לכרטיס אשראי מאובטח. כרטיסי אשראי מאובטחים מחייבים אותך להכין פיקדון מקדימה כדי להפחית את הסיכון למלווה; ההפקדה שלך שווה לעתים קרובות למגבלת האשראי שלך. אתה משתמש בכרטיס מאובטח כמו כל כרטיס אשראי אחר, ואם מנפיק הכרטיס מדווח על תשלומים לאחד או יותר מלשכות האשראי, היסטוריית התשלומים שלך תופיע בדוח האשראי שלך. נושים מסוימים עשויים להמיר את הכרטיס המובטח שלך לכרטיס אשראי לא מאובטח לאחר מספר מסוים של חודשים של שימוש אחראי. אתה יכול למצוא כרטיסים מאובטחים שעשויים להתאים לצרכים שלך באמצעות Marketplace של Experian CreditMatch ™.
- להיות משתמש מורשה בחשבון של מישהו אחר. בן משפחה עשוי להיות פתוח להוסיף אותך כמשתמש מורשה באחד מכרטיסי האשראי שלהם. תקבל כרטיס על שמך, ואם מנפיק הכרטיס מדווח על חשבונות משתמש מורשים, הוא יתווסף לקובץ האשראי שלך ויעזור לך לקבוע היסטוריית אשראי. לא תהיה אחראי לביצוע תשלומים, אם כי תצטרך להחזיר את בעל החשבון הראשי אם אתה רוצה שהם ישאירו אותך בחשבון. רק וודא שאתה שואל מישהו שאתה מכיר משלם את כל החשבונות שלו בזמן ושומר על איזון הכרטיסים שלו נמוך כדי שתשיג את התועלת ביותר.
- שלם את כל ההלוואות שלך בזמן.הלוואות לתשלומים מגיעות בכל הצורות והגדלים. בין אם מדובר בהלוואת סטודנטים, הלוואה אישית, משכנתא או הלוואת רכב, ביצוע תשלומים בזמן זה אחד הדברים הטובים ביותר שאתה יכול לעשות עבור האשראי שלך. תשלומים שהוחמצו יכולים לגרור את ציון האשראי שלך ולהישאר בדוח האשראי שלך עד שבע שנים.
שפר את האשראי שלך עם Experian Boost ® Ø
דרך פשוטה נוספת לבנות את האשראי שלך היא לקשר בין הטלפון, השירותים ותשלומי השירות הזכאים האחרים שלך לדוח האשראי שלך. Experian Boost מאפשר לך לעשות בדיוק את זה. כתוצאה מכך, חשבונות אלה יופיעו בקובץ האשראי של Experian ויכולים להגדיל באופן מיידי את ציון האשראי שלך המופעל על ידי נתוני Experian.
קבע ובנה את האשראי שלך בחינם
צור דוח אשראי משלך עם Experian Go TM . אָנוּ’אני יעזור לך בכלים וגישה לבחירת הצעות אשראי כדי לעזור בבניית האשראי שלך.
אֶמְצָעִי
- דירוג אשראי
- שאלות נפוצות של ציון אשראי
- מה משפיע על ציוני האשראי שלך?
- מהם טווחי ניקוד האשראי השונים?
- יסודות ציון אשראי
- מהו ציון אשראי טוב?
- דוח אשראי
- יסודות דוח אשראי
- תיקון אשראי: איך לעשות זאת “לתקן” האשראי שלך בעצמך
- כיצד לחלוק על מידע על דוחות אשראי
- הבנת דו”ח האשראי של Experian שלך
- גניבת הונאה וזהות
- כיצד להקפיא את האשראי שלך
- סיוע בקורבן גניבת זהות
- מהי גניבת זהות ואיך אני מוודא שהיא לא’לא יקרה לי?
- צעדים לנקוט אם אתה קורבן להונאת כרטיסי אשראי
- לשפר את האשראי
- כיצד לשפר את ציון האשראי שלך
- מהו שיעור ניצול אשראי?
- כיצד לבנות אשראי
- מימון אישי
- תוכנית לניהול חובות: האם זה נכון עבורך?
- כיצד להשיג הלוואת איחוד חוב באשראי רע
- האם הלוואת איחוד חוב מתאימה לך?
- כיצד לשלם חוב כרטיסי אשראי
- איך לצאת מהחוב
- מחשבונים
- מחשבון אפריל
- מחשבון הלוואות אישי
- מחשבון שכר כרטיסי אשראי
- מחשבון משכנתא
- מחשבון תשלום לרכב
המחקר האחרון
- יתרת ההלוואה האישית הממוצעת עלתה ב -7% בשנת 2022
- דור Z ואשראי בשנת 2023
- יתרות הלוואות אוטומטיות ממוצעות גדלו 7.7% בשנת 2022
- צפה בכל המחקר
ביקורות אחרונות
- כרטיסי האשראי הטובים ביותר לבוגרי המכללות משנת 2023
- כרטיסי האשראי הטובים ביותר לסטודנטים משנת 2023
- כרטיסי הגז הטובים ביותר משנת 2023
- כרטיסי אשראי לשימוש מיידי הטוב ביותר של 2023
- כרטיסי האשראי הטובים ביותר לרכישות גדולות של 2023
- כרטיסי האשראי הטובים ביותר להוצאות יומיומיות של 2023
אַשׁרַאי
- ניטור אשראי חינם
- דוחות 3-בורו וציוני FICO ®
- דוח אשראי שנתי
- Experian Creditlock
- הבנת דוחות אשראי
- כיצד לשפר את ציון האשראי שלך
מימון אישי
מימון אישי
- ביקורות על כרטיסי אשראי
- ביקורות הלוואות
- ביקורות על ביטוח רכב
- תִקצוּב
- חִסָכוֹן
- משכנתא והשכרה
תמיכה
- כיצד להקפיא את קובץ האשראי שלך
- כיצד לערער על מידע על דוח האשראי שלך
- סיוע בקורבן גניבת זהות
- תמיכה באשראי שנדחה
- העלה מסמך ל- Experian
- תמיכת לקוחות של Experian
המגוון, ההון וההכללה של Experian
- תנאים והגבלות משפטיים
- מדיניות הפרטיות
- מדיניות פרטיות של CA
- ללחוץ
- אפשרויות מודעות
- קריירה
- קשרי משקיעים
- צור קשר
Ø התוצאות ישתנו. לא כל התשלומים זכאים לגבר. משתמשים מסוימים עשויים שלא לקבל סיכויים משופרים של ציון או אישור. לא כל המלווים משתמשים בקבצי אשראי של Experian, ולא כל המלווים משתמשים בציונים שהושפעו על ידי Experian Boost ® . למד עוד.
☉ ציון Credit מחושב על בסיס דגם FICO ® ציון 8. המלווה או המבטח שלך עשויים להשתמש בציון FICO ® שונה מאשר ב- FICO ® ציון 8, או בסוג אחר של ציון אשראי לחלוטין. למד עוד.
מדיניות עריכה: המידע הכלול ב- Ask Experian הוא למטרות חינוכיות בלבד ואינו ייעוץ משפטי. עליך להתייעץ עם עורך הדין שלך או לפנות לייעוץ ספציפי מאיש מקצוע משפטי בכל סוגיות משפטיות. אנא הבינו שמדיניות Experian משתנה עם הזמן. פוסטים משקפים את מדיניות Experian בזמן הכתיבה. בעודם מתוחזקים על המידע שלך, פוסטים בארכיון עשויים שלא לשקף את מדיניות Experian הנוכחית.
דעות המובאות כאן הן של המחבר בלבד, לא אלה של כל בנק, מנפיק כרטיסי אשראי או חברה אחרת, ולא נבדקו, אושרו או שאושרו בדרך אחרת על ידי אף אחד מהגופים הללו. כל המידע, כולל שיעורים ועמלות, מדויקים נכון למועד הפרסום ומתעדכנים כמקובל על ידי השותפים שלנו. יתכן כי חלק מההצעות בדף זה לא יהיו זמינות דרך אתר האינטרנט שלנו.
הצעות היתרונות והחסרונות נקבעים על ידי צוות העריכה שלנו, המבוסס על מחקר עצמאי. הבנקים, המלווים וחברות כרטיסי האשראי אינם אחראים לכל תוכן המפורסם באתר זה ואינם תומכים או מבטיחים ביקורות כלשהן.
גילוי מפרסם: ההצעות המופיעות באתר זה הן מחברות צד ג ‘(“השותפים שלנו”) שממנה שירותי הצרכן של Experian מקבלים פיצויים. פיצוי זה עשוי להשפיע על האופן בו, איפה ובאיזו סדר המוצרים מופיעים באתר זה. ההצעות באתר אינן מייצגות את כל השירותים, החברות או המוצרים הפיננסיים הזמינים.
*למידע מלא, עיין בתנאי ההצעה והגבלות באתר המנפיק או השותף. לאחר שתלחץ על החל, תועבר לאתר המנפיק או לשותף, שם תוכל לבדוק את התנאים וההגבלות של ההצעה לפני הגשת מועמדות. אנו מראים סיכום, לא את התנאים החוקיים המלאים – ולפני הגשת מועמדות, עליך להבין את התנאים המלאים של ההצעה כאמור על ידי המנפיק או השותף עצמו. בעוד ששירותי צרכנים של Experian משתמשים במאמצים סבירים כדי להציג את המידע המדויק ביותר, כולם מציעים מידע מוצג ללא אחריות.
אתרי Experian תוכננו לתמוך בדפדפני אינטרנט מודרניים ומעודכנים. Experian אינו תומך ב- Internet Explorer. אם אתה משתמש כרגע בדפדפן שאינו נתמך, ייתכן שהניסיון שלך לא יהיה אופטימלי, אתה עלול להתנסות בבעיות טיוח וייתכן שתחשוף לסיכוני אבטחה פוטנציאליים. מומלץ לשדרג לגירסת הדפדפן האחרונה.
© 2023 כל הזכויות שמורות. Experian. Experian וסימני המסחר של Experian המשמשים כאן הם סימנים מסחריים או סימנים מסחריים רשומים של Experian וסניפיו. השימוש בכל שם מסחרי אחר, זכויות יוצרים או סימן מסחרי מיועד למטרות זיהוי והתייחסות בלבד ואינו מרמז על שום קשר עם זכויות היוצרים או בעל הסימן המסחרי של המוצר או המותג שלהם. שמות אחרים של מוצרים וחברות המוזכרים כאן הם רכושם של בעליהם בהתאמה. רישיונות וגילויים.


