


האם ביטוח מכסה עלות חטיבת האש?
ביטוח מגן מפני נזקי אש ואובדן
“כמעט לכל פוליסת ביטוח, בין אם זה מסחרי או אישי, יש הוראה כלשהי לתשלום שכר טרחה של מכבי האש”, היא אומרת.
מטעני כיבוי אש
חטיבת האש של דבלין חלה על חיוב על קריאה לכל האירועים וההתראות המקומיות.
לא מיושמים חיובים על נכסים בבעלות רשות מקומית.
כמה פוליסות ביטוח משק בית יכסו את החיוב.
500 אירו לשעה ראשונה או לחלק ממנה ללא קשר למספר רכבי חטיבת האש המעורבים.
450 אירו לרכב לשעה או חלק ממנו לשעות שלאחר מכן.
קריאות מסחריות-לכלול תאונות דרכים
חטיבת האש של דבלין מחילה חיוב על קריאה על כל האירועים והאזעקות המסחריות-לכלול תאונות דרכים.
610 אירו לשעה ראשונה או לחלק ממנה ללא קשר למספר רכבי האש המעורבים.
485 אירו לרכב לשעה או חלק ממנו לשעות שלאחר מכן.
שאלות נפוצות:
המחויב במקרה של אש ביתי/אזעקה שווא/שריפת ארובה?
- בעל המקום מחויב
המחויב במקרה של תאונת דרכים?
- הבעלים/בעלי הרשומים של הרכב/ים הנוגעים בדבר מחויבים
האם המתקשר טעון?
- לא, הנהנה מהשירות מחויב
המחויב במקרה של הנחות שכרות?
- בעל המקום יחויב
האם יש אישום אם מכרז שריפה מסייע בחירום רפואי?
- אין אישום אם מכרז שריפה מסייע במצב חירום רפואי
האם הביטוח שלי מכסה חיובים אלה?
- פוליסות ביטוח משק בית ורכב רבות מכסות את החיובים, עם זאת מומלץ לאנשים לבדוק את פוליסותיהם ו/או לבדוק עם חברת הביטוח שלהם או מתווך
מה קורה אם מתבצעת שיחה זדונית ואין אירוע בפועל?
- במקרים בהם מגיבה חטיבת האש של דבלין ואין אירוע בפועל, לא יוטל אישום
האם אוכל לערער על אישום זה?
יש לבצע ערעורים בכתב ל:
חטיבת האש של דבלין
רחוב טאונסנד 165-169.
דבלין 2
באופן כללי, העילה היחידה לערעור היא “חוסר יכולת לשלם” שיש להדגים על ידי הכללת עותקים של קבלות רווחה חברתיות ו/או SLIPS שכר. ניתן לקחת בחשבון נסיבות מקלות אחרות.
למידע נוסף התקשרו למטה חטיבת האש של דבלין T. 01 222 4000.
ביטוח מגן מפני נזקי אש ואובדן
רשלנות, להבה פתוחה, חשמל או הצתה – שריפה מתחילה מסיבות רבות ושונות. לוקח רק כמה שניות עד לשריפה להתפשט ועל עשן אש מסוכן כדי למלא בניין. כהרף עין, שריפות עלולות לגרום נזק עצום לרכוש או, במקרה הגרוע, אפילו לפגוע באנשים או לבעלי חיים. נזק יכול להסתכם במהירות בסכומי עצום-סכומים בטווח חמש, שש ואפילו שבע ספרות. החדשות הטובות היחידות כאן הן: אתה יכול להגן על עצמך היטב מפני עלויות אלה והרס פיננסי מכיוון שהביטוח יגן עליך במקרה של נזק לשריפה.
על מה תשלם כל פוליסת ביטוח?
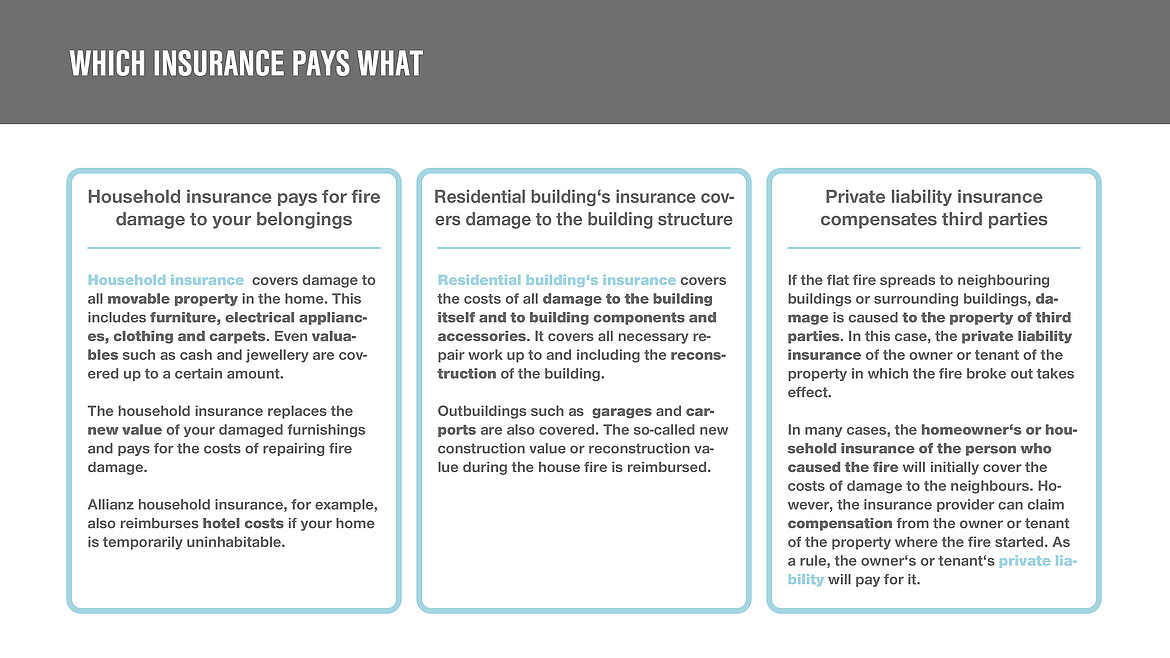
תלוי בסוג הנזק, ביטוח בנייה, ביטוח משק הבית או ביטוח אחריות אישית נכנס לתוקף. לאחר מכן פוליסות ביטוח אלה יחזירו את ערך ההחלפה, הערך הנוכחי או את עלות ההחלפה של הפריטים המכוסים על ידי הפוליסה.
ביטוח בנייה למגורים
ביטוח בניין, המכונה גם ביטוח בניין מגורים, מכסה נזק שנגרם לבניין באש או כיבוי מים. עם זאת, הוא מכסה גם את עלויות חטיבת האש, עלויות המלון אם הנכס אינו מיושב ועלויות עבודת הניקיון. על קצה המזלג: ביטוח בניין המגורים מכסה את עלויות התיקון או השחזור עד לערך הבניין החדש המקומי. ביחסי שכר דירה, ביטוח הבעלים או בעל הבית חל בדרך כלל. כדייר של דירה שכורה, אינך צריך לדאוג לביטוח כזה.
ביטוח תוכן בית
ביטוח התוכן הביתי מכסה את עלויות הנזק למלאי ולכל רכוש מטלטלין. זה כולל פריטי ריהוט, מכשירי חשמל, אך גם חפצי ערך כמו מזומנים, זהב או יצירות אמנות. ערך ההחלפה או עלות ההחלפה והתיקון עד הסכום המוסכם יוחזר. תלוי בחבילת הביטוח האישית, אתה יכול גם להיות בעלויות הובלה ואחסון או עלויות שמירה מכוסות על ידי ביטוח התוכן הביתי, למשל. כל בעלי הדירה, בין אם דיירים או בעלים, צריכים להוציא ביטוח תכנים לבית.
ביטוח אחריות אישית
ברגע צדדים שלישיים מושפעים מהאש, אני.ה. השכנים שלך או בעלי הבניינים הסמוכים, ביטוח האחריות האישית של העיל נכנס לתמונה. ביטוח זה מכסה תמיד את העלויות אם תביעות מתבצעות על ידי אנשים אחרים. לא משנה אם יש נזק אישי או נזק לרכוש. היתרונות של ביטוח אחריות אישית תלויים גם באופן אינדיבידואלי בו הוזמנה חבילת ביטוח. תלוי בחוזה, ניתן לכסות נזק לרכוש שכור, הפסדים כספיים או אפילו תביעות פנייה. זכות פנייה מתעוררת ברגע שמבוטח קיבל הטבה.
ביטוח מגן מפני נזקי אש ואובדן
“כמעט כל פוליסת ביטוח, בין אם זה’S מסחרי או אישי, יש הוראה כלשהי לתשלום דמי כיבוי אש,” היא אומרת.
מטעני כיבוי אש
חטיבת האש של דבלין חלה על חיוב על קריאה לכל האירועים וההתראות המקומיות.
לא מיושמים חיובים על נכסים בבעלות רשות מקומית.
כמה פוליסות ביטוח משק בית יכסו את החיוב.
500 אירו לשעה ראשונה או לחלק ממנה ללא קשר למספר רכבי חטיבת האש המעורבים.
450 אירו לרכב לשעה או חלק ממנו לשעות שלאחר מכן.
קריאות מסחריות-לכלול תאונות דרכים
חטיבת האש של דבלין מחילה חיוב על קריאה על כל האירועים והאזעקות המסחריות-לכלול תאונות דרכים.
610 אירו לשעה ראשונה או לחלק ממנה ללא קשר למספר רכבי האש המעורבים.
485 אירו לרכב לשעה או חלק ממנו לשעות שלאחר מכן.
שאלות נפוצות:
המחויב במקרה של אש ביתי/אזעקה שווא/שריפת ארובה?
- בעל המקום מחויב
המחויב במקרה של תאונת דרכים?
- הבעלים/בעלי הרשומים של הרכב/ים הנוגעים בדבר מחויבים
האם המתקשר טעון?
- לא מחויב המוטב של השירות
המחויב במקרה של הנחות שכרות?
- בעל המקום יחויב
האם יש אישום אם מכרז שריפה מסייע בחירום רפואי?
- אין אישום אם מכרז שריפה מסייע במצב חירום רפואי
האם הביטוח שלי מכסה חיובים אלה?
- פוליסות ביטוח משק בית ורכב רבות מכסות את החיובים, עם זאת מומלץ לאנשים לבדוק את פוליסותיהם ו/או לבדוק עם חברת הביטוח שלהם או מתווך
מה קורה אם מתבצעת שיחה זדונית ואין אירוע בפועל?
- במקרים בהם מגיבה חטיבת האש של דבלין ואין אירוע בפועל, לא יוטל אישום
האם אוכל לערער על אישום זה ?
יש לבצע ערעורים בכתב ל:
חטיבת האש של דבלין
רחוב טאונסנד 165-169.
דבלין 2
בדרך כלל העילה היחידה לערעור היא “חוסר יכולת לשלם” שיש להדגים על ידי הכללת עותקים של קבלות רווחה חברתיות ו/או SLIPS. ניתן לקחת בחשבון נסיבות מקלות אחרות.
למידע נוסף התקשרו למטה חטיבת האש של דבלין T. 01 222 4000.
ביטוח מגן מפני נזקי אש ואובדן
רשלנות, להבה פתוחה, חשמל או הצתה – שריפה מתחילה מסיבות רבות ושונות. לוקח רק כמה שניות עד לשריפה להתפשט ועל עשן אש מסוכן כדי למלא בניין. כהרף עין, שריפות עלולות לגרום נזק עצום לרכוש או, במקרה הגרוע, אפילו לפגוע באנשים או לבעלי חיים. נזק יכול להסתכם במהירות בסכומי עצום-סכומים בטווח חמש, שש ואפילו שבע ספרות. החדשות הטובות היחידות כאן הן: אתה יכול להגן על עצמך היטב מפני עלויות אלה והרס פיננסי מכיוון שהביטוח יגן עליך במקרה של נזק לשריפה.
על מה תשלם כל פוליסת ביטוח?
תלוי בסוג הנזק, ביטוח בנייה, ביטוח משק הבית או ביטוח אחריות פרטית נכנס לתוקף. לאחר מכן פוליסות ביטוח אלה יחזירו את ערך ההחלפה, הערך הנוכחי או את עלות ההחלפה של הפריטים המכוסים בפוליסה.
ביטוח בנייה למגורים
ביטוח בניין, המכונה גם ביטוח בניין מגורים, מכסה נזק שנגרם לבניין באש או כיבוי מים. עם זאת, הוא מכסה גם את עלויות חטיבת האש, עלויות המלון אם הנכס אינו מיושב ועלויות עבודת הניקיון. על קצה המזלג: ביטוח בניין המגורים מכסה את עלויות התיקון או השחזור עד לערך הבניין החדש המקומי. ביחסי שכר דירה, ביטוח הבעלים או בעל הבית חל בדרך כלל. כדייר של דירה שכורה, אינך צריך לדאוג לביטוח כזה.
ביטוח תוכן בית
ביטוח התוכן הביתי מכסה את עלויות הנזק למלאי ולכל רכוש מטלטלין. זה כולל פריטי ריהוט, מכשירי חשמל, אך גם חפצי ערך כמו מזומנים, זהב או יצירות אמנות. ערך ההחלפה או עלות ההחלפה והתיקון עד הסכום המוסכם יוחזר. תלוי בחבילת הביטוח האישית, אתה יכול גם להיות בעלויות הובלה ואחסון או עלויות שמירה מכוסות על ידי ביטוח התוכן הביתי, למשל. כל בעלי הדירה, בין אם דיירים או בעלים, צריכים להוציא ביטוח תכנים לבית.
ביטוח אחריות אישית
ברגע צדדים שלישיים מושפעים מהאש, אני.ה. השכנים שלך או בעלי הבניינים הסמוכים, ביטוח האחריות האישית של העיל נכנס לתמונה. ביטוח זה מכסה תמיד את העלויות אם תביעות מתבצעות על ידי אנשים אחרים. לא משנה אם יש נזק אישי או נזק לרכוש. היתרונות של ביטוח אחריות אישית תלויים גם באופן אינדיבידואלי בו הוזמנה חבילת ביטוח. תלוי בחוזה, ניתן לכסות נזק לרכוש שכור, הפסדים כספיים או אפילו תביעות פנייה. זכות הפנייה מתעוררת ברגע שהמבוטח קיבל יתרון מחברת הביטוח שלהם, אם כי כפי שנודע מאוחר יותר, הם עצמם אשמים בהתרחשות התביעה או תרמו לה בחלקו. עם זאת, אין זה אומר שחברת הביטוח לא משלמת בכלל. במקרה של תביעת פנייה, חברת הביטוח משלמת בדרך כלל את כל ההטבה של הצד הנפגע תחילה. לאחר מכן, חברת הביטוח יוצרת קשר עם המבוטח כדי להבהיר את זכות הפנייה. בהתאם לסוג הביטוח, יש להחזיר את כל ההטבה ששולמה או סכום בסכום חד פעמי.
כיצד חברות מבטחות את עצמן מפני שריפות?
חברות בפרט צריכות להגן על עצמן מפני אובדן כספי של נכסים מהותיים במקרה של שריפה. במקרה של חברות, בד הבניין מבוטח באמצעות ביטוח הבניין, כפי שקורה עם בעלים פרטיים. אם הציוד העסקי או הסחורה נהרסים, זה מכוסה על ידי ביטוח התוכן: זהו ביטוח תוכן ביתי לחברות. יזמים צריכים לזכור כי לאחר הפסד גדול, בדרך כלל לא ניתן לחזור לפעולות רגילות או לייצור רציף מייד. חודשים חלפים במהירות לפני שחברה יכולה לחדש את הייצור הרגיל לאחר שריפה גדולה. לפיכך חברות צריכות להמעיט בערכת הסיכון לאובדן הרווחים. ביטוח הפרעות עסקיות הקשורות לאש זמין לאירוע כזה. זה משלם עבור הרווח האבוד במהלך תקופה זו.
מתי הביטוח ישלם?
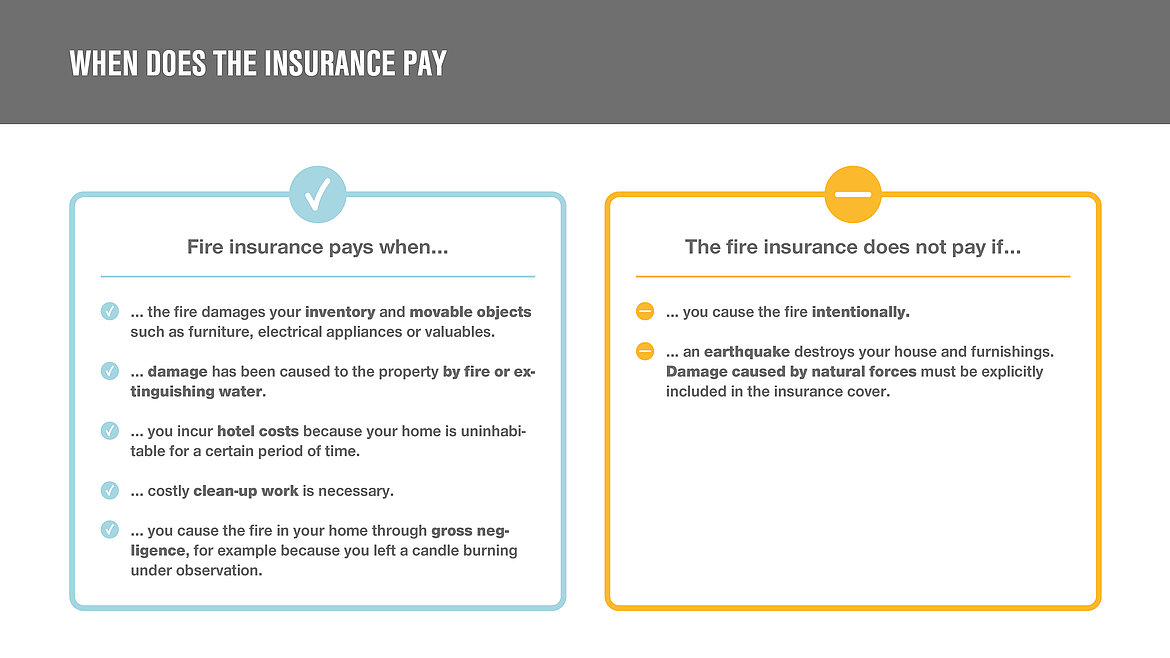
אבל תיזהר! רק בגלל שהוצאת פוליסת ביטוח לא בהכרח אומרת שהיא אחראית במקרה של שריפה. הסיבה לכך היא שיש סיבות לכך שהמבטח לא יצטרך לשלם עבור נזק האש, או שלא יצטרך לשלם עבורו במלואו.
מתי אש נחשבת לשריפה?
אומרים כי שריפה החלה כאשר האש עוזבת את האח המיועד או שהתחילה ללא אח כזה ומתפשטת גם ללא השפעה חיצונית. כל העניין הופך קל יותר להבין בזכות דוגמה. בואו נדמיין אח עם אש בוערת בתוכו. האש נמצאת באח באחיה המיועד, אני.ה. במכשיר שסופק לו. אבל אם ניצוץ קופץ מהאח הפתוח ומצית אש במקום אחר, מתחילה אש שעלולה להיות בתוצאות ועלויות חמורות.
מלכודת ביטוח: תחת מבוטח?
להיות תחת מבוטח? כן, זה באמת קיים. הסיבה לכך היא שהנכס או הבניין שלך יכולים להשתנות מאוד בערך, למשל על ידי הוספת הרחבה לבניין לאורך השנים או להשקיע בגופי ואביזרים יקרים. זה יוצר הבדל בין המבוטח המוסכם במקור לבין הערך האמיתי של הנכס שלך. לכן, דבר תמיד עם חברת הביטוח שלך על כך אם משהו ישתנה בערך הבניין שלך, כך שהמבטח שלך יוכל להתאים את הערך המבוטח, ואתה מבוטח במלואו בכל עת.
דייר או בעל בית: מי אחראי?
ברגע שהשוכר לא גרם לשריפה ברשלנות גסה או בכוונה, בעל הבית או חברת הביטוח שלהם אחראים. אז אם אינך אשם באש, בעל הבית שלך מחויב לטפל בנזק. אם הם לא עומדים בהתחייבות זו, יש לך את הזכות להפחתת שכר דירה. עם זאת, בעל הבית אינו אחראי לריהוט פגום. כפי שהוסבר קודם לכן, יש להחליף חפצי ערך בביטוח התוכן הביתי של הדייר.
במקרים אלה הביטוח לא ישלם
אם שריפה מתחילה בכוונה על ידי אדם שלישי, הביטוח שלך יכסה את הנזק. אם, לעומת זאת, אתה מתחיל את האש בעצמך במטרה לגרום לאירוע מבוטח, אתה פועל בכוונה. במקרה זה, הביטוח שלך לא ישלם עבור הנזק. אבל לא רק זה: בהצתה מכוונת אתה עלול להעמיד לדין בגין הונאת ביטוח.
במקרה של שריפה, כיסוי הביטוח מסופק רק אם נזקי האש לא היה מכוון. האם מכוסה רשלנות גסה תלויה בפוליסת הביטוח האישית שלך. רשלנות ברוטו פירושה שבחיי היומיום הטיפול הרגיל והכרחי מופר במידה גבוהה וכי אדם כבר לא פועל לפי השכל הישר. לכן, אם תשאיר שריפות או מכשירים פתוחים עם אש ללא השגחה ותעזוב את הבניין, זה ייחשב לרשלנות גסה אם שריפה צריכה לגרום. כך גם בטיפול הלא תקין של חפצים טכניים וחוסר האבטחה שלהם.
איך להמשיך נכון לאחר שריפה
האם אכן הייתה לך אש? יש כמה טיפים כיצד להמשיך כראוי לאחר שריפה. אנו מראים לך כיצד להמשיך, צעד אחר צעד, לאחר שהבניין שלך פונה על ידי המשטרה וחטיבת האש:
1. מאוורר את הבניין שלך היטב כדי להיפטר מריח העשן. בנוסף, אל תשתמש במכשירי חשמל בחדרים המכוסים פיח.
2. חובה שתתעד את הנזק שלך. צלם את החפצים הפגועים וכל נזק גלוי לבניין. זה מועיל מאוד אם אתה מבצע רשימה של כל האובייקטים שנפגעו, כולל שנת הרכישה, מחיר הרכישה וערך החלפה.
3. הודיעו על תכולת הבית, ביטוח הבנייה או האחריות האישית שלך ודון בהליך הנוסף עם המבטח שלך.
4. צור קשר עם אנשי מקצוע לשיקום נזקי אש. במיוחד במקרה של נזק גדול, רצוי להזמין מומחה עם שיקום נזקי אש. העלויות מכוסות בדרך כלל על ידי הביטוח.
5. נקה חפצים מפניקים. אתה יכול להסיר את עצמך קלה אם אתה מגן על עצמך מספיק. ללבוש חליפת מגן, הנשמה וכפפות כשעושים זאת.
הגנת אש מונעת מגנה על אנשים ורכוש
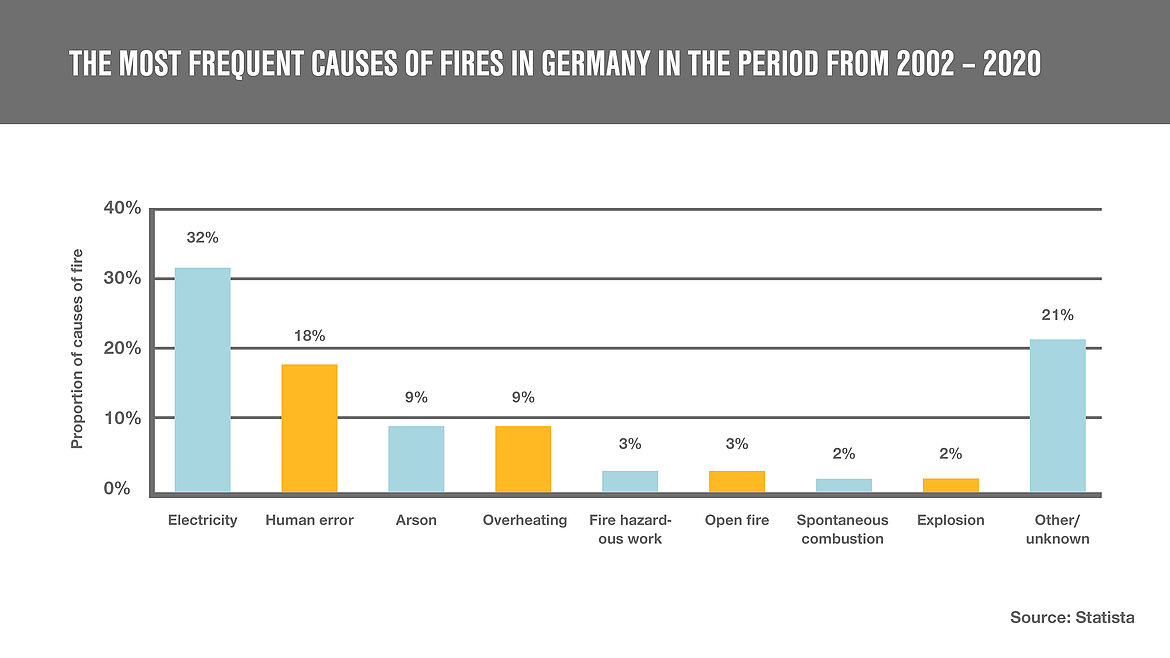
בגרמניה הגורם השכיח ביותר לשריפות הוא חשמל. אחרי זה טעות אנוש והצתה. ישנם כמה מקורות לסכנה לשריפות בבית ואמצעי זהירות להילחם בהם. בכל מקרה, עליך לבדוק באופן קבוע את מצב הרכיבים והציוד החשמלי. זה גם עוזר אם אתה משתמש רק במוצרים מוסמכים באיחוד האירופי ובחלקים מקוריים כדי להבטיח כי תקני הבטיחות מובטחים. בנוסף, וודא שאתה משתמש בחומרים דליקים בזהירות ועשה זאת כראוי. והימנע ממפגעי אש מיותרים כמו עישון באזורים שאינם מושלמים.
בנוסף, אמצעי הגנה מפני אש מונעים עוזרים לאיתור שריפות בשלב מוקדם ומונעים מהם להתפשט במהירות. ראשית הוא התקנת גלאי עשן. אך גם מערכות אוורור פליטה של עשן וחום (SHEV) מצילות חיים במצב חירום, מכיוון שהן מסירות במהירות עשן אש מסוכן מבניינים, ובכך מבטיחים את הצלתם הבטוחה של אנשים ומאפשרים לחטיבת האש לכבות את האש במהירות. ישנם מומחים עבור SHEV שיכולים לספק ייעוץ מקצועי לפרויקט הבנייה שלך. אחד המומחים הללו הוא Lamilux. במשך יותר מחמישים שנה, Lamilux מפתחת ומשפרת מערכות אוורור של עשן ופליטת חום בסטנדרט הגבוה ביותר, תוך טיפול בתכנון, תיאום, התקנה, הזמנה, תחזוקה ותיקון. הסרת העשן האינטגרלית של Lamilux לבניינים עוזרת להגן על הבניין שלך מפני גזי אש רעילים ובכך להגן על אנשים ורכוש. היו מודעים היטב לאופן בו הבניין שלכם מוגן בצורה הטובה ביותר במקרה של אש, מומחים כמו למילוקס יעזרו לכם בשמחה ובמיומנות.
מסקנה: הודיעו לעצמכם בזמן!
בעיקרון להלן חל: על מנת למנוע שריפה, יש לנקוט בצעדים רבים בראש ובראשונה כדי להבטיח ששריפה לא תתחיל מלכתחילה. כדאי גם לברר על ביטוח בשלב מוקדם למקרה ששריפה תפרוץ. אחרי הכל, עם אמצעי הגנת האש הנכונים, תוכלו למנוע את התפשטות האש במהירות ועם פוליסות הביטוח הנכונות, תיחסך עלויות גבוהות מאוד במקרה הגרוע ביותר.
שתף את הפוסט
ארכיטקטורה ועיצוב מבנים מודולריים מקבלים תשומת לב רבה יותר ויותר והופכים לטרנד אמיתי. ובסיבה טובה. מהו בניין מודולרי ומה היתרונות שלו?
סטנדרטים ותנאים גג אולם אסור לתרום להתפשטות האש. להפך: זה חייב להיות בעל השפעה מכילה. DIN 18234 מגדיר אפוא אמצעים למזעור התפשטות האש באמצעות גגות – גם עבור צוהר.
הגנת אש על פי DIN 18234
סטנדרטים ותנאים רכבי קילומטר אחרונים הופכים את ההובלה הסופית של סחורות לידידותית ויעילה יותר לסביבה. מה עומד מאחורי סוג זה של רכב ומה הם האתגרים העומדים בפני הענף?
ארכיטקטורה ועיצוב ארכיטקטורה ממלאת תפקיד חשוב יותר ויותר בתחום הבריאות. המתכננים של המגה-בית-חולים בדנמרק מתמקדים בדבר אחד בפרט: אור יום.
בתי חולים לעתיד
- איש קשר
- הודעה משפטית
- תנאים והגבלות
- פְּרָטִיוּת
- עוגיות
כיסוי חיוב של מכבי האש
שירות מחלקת כיסוי כיסוי כיסוי בפוליסת ביטוח נכסים משלם בגין חיובים שהוטלו על ידי מכבי האש בגין שירותיהם במאבק בשריפה, בדרך כלל בכפוף למגבלת ביטוח נפרדת, כגון 1,000 דולר.
בעמוד זה

המקור המהימן שלך לניהול סיכונים ומידע ביטוח, חינוך והכשרה
- זכויות פרטיות
- פְּרָטִיוּת
- הודעת זכויות פרטיות בקליפורניה
- אל תמכור את המידע האישי שלי
- בקש את הנתונים שלי
- מחק את הנתונים שלי
- משפטי
- תנאי שימוש
- תנאים והגבלות אישורים
- נְגִישׁוּת
- רציפות עסקית
- התחבר אלינו
- ועידות
- עלוני מידע בחינם
מטה IRMI 122222 Merit Drive, Suite 1600, Dallas, TX 75251 (800) 827-4242
© 2000-2023 מכון לניהול סיכונים בינלאומי, INC (IRMI). כל הזכויות שמורות.

- תביעות, פסיקה, חוקי
- רכב מסחרי
- אחריות מסחרית
- רכוש מסחרי
- COVID 19
- קווים אישיים
- מימון סיכון ושבויים
- ניהול סיכונים
- קווים מיוחדים
- פיצויים
- ניירות לבנים
- מאמרים בחינם
- סרטונים
- ענף חקלאות
- תעשיית הבנייה
- תעשיית האנרגיה
- תעשיית תחבורה
- תעשיית הביטוח
- ועידת Agribusiness
- ועידת סיכוני בנייה
- ועידת סיכון אנרגיה וביטוח
- ועידת סיכוני תחבורה
- סימפוזיון הסמכה
- מפגשים לפי דרישה
- אישורים
- חקלאות ומומחה לביטוח חקלאי
- מומחה לסיכון לבנייה וביטוח
- מומחה לסיכון אנרגיה וביטוח
- מומחה לביטוח אחריות לניהול
- מומחה לייצור סיכון וביטוח
- איש מקצוע ביטוח סיכוני הובלה
- לימודי המשך
- הכשרה בענף הביטוח
- תוכניות ותמחור
- קָטָלוֹג
- בקש הדגמה
- הדרכות IRMI
- עדכוני מוצר
- מנויים ארגוניים
- עלוני מידע בחינם
- ניירות לבנים
- סיור מוצרים
- פודקאסט
האם אני מכוסה על עלות הלחימה באש בחווה או בחווה שלי?
בשנת 2013 קיבלה משפחת דרום אלברטה שטר של 25,000 דולר ממכבי האש לאחר שריפה בחווה שלהם. למרות שבסופו של דבר חזרו על הצעת החוק, בעלי בתים כפריים צריכים לבדוק שוב את כיסוי האש שלהם כדי להימנע ממצב זה. להיות אחראי לעלות הלחימה בשריפות אינו דבר חדש עבור בעלי חוות אלברטה. למעשה, למרות שרוב מדיניות החווה מכסה הפסד מסוג זה, הסכומים המכוסים אוטומטית הם מינימליים.
אתה עלול להיות מופתע מהעובדה שכל השריפות בהן השתתפו מכבי האש הם האחריות של בעל הקרקע. שריפה שהתחילה על ידי ברק לעומת שריפה שהתחילה ברשלנות שלך הייתה מטופלת אחרת, אך אתה עדיין אחראי. משפחת Hixt של אזור Beiseker שנקראה 911 כאשר ברק פגע ברכושם, אך מכבי האש לקח שעה להגיב. המשפחה לא הבינה שלעיריית רוקי View יש תוכנית לשחזור עלויות במקרה של שריפה. אף על פי שהצעת החוק בסך 25,000 $ נסוגה, זה דבר שבשגרה עיריות כפריות לשלוח הצעת חוק לאחר שהגיב למצבים אלה. בדרך כלל, החשבונות אינם גדולים כמו 25,000 $, אך עליכם לחנך את עצמכם כדי להבטיח שאינכם נותרים לא מוגנים עם הפוטנציאל לאבד את הנכס החשוב ביותר שלכם.
כיצד להימנע מחבות שריפה בלתי צפויה
על פי נתוני ביטוח אלפיני בלטברידג ‘, כל מי שיש לו חששות לגבי הכיסוי שלו צריך לקרוא את פוליסת הביטוח שלו כדי לקבוע את הכיסוי המרבי של האש. ניתן להוסיף אישור בקלות למדיניות החווה שלך ללא עלות נוספת. קחו בחשבון שאם תתחיל שריפה על הנכס שלך וזה מתפשט לנכס סמוך, אתה תהיה אחראי. מתווך ביטוח מקצועי יכול להתאים פוליסה הספציפית לצרכים הייחודיים של החווה או החווה שלך.
סוגי הכיסוי הזמינים ברוב מדיניות החווה
- חיובי מכבי האש – מכסה אישומים שנעשו על ידי מחוזות ועיריות נגד בעלי קרקעות במקרה של שריפה.
- הוצאות לחימה באש – חלק מחלק האחריות של מדיניות המכסה את הוצאות הלחימה באש כי בעל קרקעות יכול להיות אחראי כחוק למרות שההפסד אינו נמצא ברכושם. דוגמה לכך תהיה אם בעל קרקע בוער זבל ומתחילה שריפת עשב שהתפשטה לרכוש שכנה.
כל המדיניות לא נוצרת שווה
לכל חברה יש מדיניות, גבולות ואפשרויות אישור שונות. לכן חשוב לדון עם מתווך הביטוח שלך את אפשרויות הפוליסה הטובות ביותר למצבך האישי. חשוב לדבר עם איש ביטוח מנוסה ובקיא שיכול לעזור לך לקבל החלטה משכילה. וחכם לא לבחור את מוצר הביטוח שלך על סמך מחיר בלבד.
להלן מספר דוגמאות לסוגים שונים של כיסוי משק המוצעים על ידי שלוש חברות ביטוח שונות:
- לביטוח SMI יש כיסוי אוטומטי של 1,000 דולר עבור חיובי מכבי האש אך יכול להגדיל את הכיסוי ל -2,000 דולר תחת אישור שיפור החווה. ניתן להגדיל אותם מעבר למגבלה זו במחיר של $ 1 לכל 100 $ של הוצאות נדרשות. ניתן להגדיל את כיסוי הוצאות האש בסכום של 10,000 דולר באופן אוטומטי תחת חלק האחריות של המדיניות ל 100,000 $ עבור פרמיה נוספת.
- ביטוח Wawanesa מכסה חיובים של מכבי האש של 3,000 דולר באופן אוטומטי עם אפשרות להגדיל את הכיסוי בתוספות של 1000 דולר; הפרמיה הנוספת היא 3 $ לכל 1000 $ גדלה. הוצאות לחימה באש אינן כלולות אוטומטית אך ניתן לרכוש מגבלה של עד 100,000 $ בעלות מינימלית.
- ביטוח שלם מכסה חיובים של מחלקת כיבוי של 5,000 דולר באופן אוטומטי אך יכול להגדיל את הכיסוי הזה ל 25,000 $ עבור פרמיה נוספת. יש לרכוש כיסוי הוצאות לחימה באש. המגבלות שניתן לרכוש החל מ- $ 25000 ויכולות להגיע עד 500,000 $.
סקור את הפוליסה שלך והתייעץ עם מתווך ביטוח מנוסה
השיעור החשוב ביותר שמשפחת Hixt למדה מניסיונם ויכולים לעבור לבעלי קרקעות אחרים הוא לבדוק את פוליסת הביטוח שלך ולהתייעץ עם מתווך ביטוח מכובד. ב- Alpine Insurance, אחד מאנשי המקצוע הבקיאים שלנו יכול לעזור לך להגן על החווה, החווה או השטח שלך על ידי התאמת מדיניות לצרכים האישיים שלך. בין אם אתה גר ליד אדמונטון, קלגרי, צבי אדום, לטהברידג ‘, קנמור או מרכז אלברטה, יש לנו את המחוז מכוסה.
צריך הצעת מחיר לביטוח?
התקשרו ושוחחו ישירות עם נציג (587) 602-1305
דמי כיבוי אש וכיסוי ביטוחי ביתי: מה שאתה צריך לדעת

סיפורי אימה שופעים את התושבים – בעיקר באזורים כפריים – קוראים למכבי האש המקומיים שלהם למצב חירום ובסופו.
מרבית הערים והעיירות הקנדיות מממנים מחלקות כיבוי אש באמצעות תקציביה העירוניות. בכל פעם שהתושבים משלמים את הארנונה שלהם, הם’מחדש באופן אוטומטי את עלות משכורות הכבאי, הציוד והדלק אם אש תפרוץ בביתם.
עם זאת, בכמה עיריות, התושבים משלמים עמלות עבור שירותי כיבוי בנוסף לכיוון הארנונה שלהם, כמו באלברטה’מחוז לקומבה.
העלויות הללו משתנות בהתאם למקום מגוריך. אבל איך הם משפיעים על כיסוי ביטוח הבית שלך?
האם ביטוח הבית מכסה את שכר טרחת מכבי האש?
סוזן פונטני, מנהלת קווים מסחריים במתווכי ביטוח אונטריו ווסט בלונדון, אומרת שביטוח הבית יכסה את עלויות הפריסה של מכבי האש.
“כמעט כל פוליסת ביטוח, בין אם זה’S מסחרי או אישי, יש הוראה כלשהי לתשלום דמי כיבוי אש,” היא אומרת.
דמי פריסה בעצמם יכולים להיות מאות דולרים. אבל עלויות כיבוי אש יכולות להסתכם במהירות. במקרה בולט באלברטה’מחוז ביבר, כ -120 קילומטרים מזרחית לאדמונטון, בני זוג בסופו של דבר שילמו יותר מ- 50,000 $ לאחר שריפה באפריל 2021. לנציבות שירותי החירום באזור ביבר היה מבנה עמלות שחייב את בעלי הנכסים לשלם עבור חלק מעלויות הכבאות – והזוג’ביטוח הבית S מכוסה רק 10,000 $.
דמי כיבוי אש יכולים להשתנות באופן דרסטי מאזור לאזור. כיצד עירייה מקומית מגדירה את מבנה העמלות שלה, מרחוק של אזור מסוים ועלות הפעלת מכבי האש המקומיים יכולים כולם למלא תפקיד. (באזורים כפריים רבים, מכבי האש הם לגמרי מתנדבים, בניגוד לכוחות הכל-מקצועיים שנראו בעיירות ובערים גדולות יותר).
אם אתה לא’לא לשלם את העמלות האלה, פונטני אומר כי פוליסת ביטוח הבית שלך עדיין תכסה הן את נזקי האש והן עלויות מכבי האש – אם כי בדיוק כמה כיסוי אתה’יקבלו ישתנו ממדיניות למדיניות.
האם שיעור ביטוח הבית שלי יושפע מדמי כיבוי אש?
בעוד שחברות ביטוח עשויות לכסות את מרבית דמי הכבאות, פונטני אומר שהתהליך עדיין יכול להשפיע על אדם’שיעורי ביטוח הבית. “אם אתה גר בעירייה בה מחויבים עמלות אלה, וחברות הביטוח צריכות לשלם אותן – זה מגדיל את כמה חברת הביטוח משלמת כל שנה,” היא אומרת. בתורו, חברות ביטוח עשויות לגבות פרמיות גבוהות יותר כדי להחזיר את ההפסד הזה.
במקרים בהם מכבי כיבוי נקראים לאירוע עם נזק מועט, פונטני אומר כי עירייה הגובה דמי כיבוי עשויה לעלות ללקוח את ההנחה שלהם ללא תביעות ללא תביעות, גם אם אין’כל נזק.
מה ברור: שכר טרחה של מכבי האש משולמים לאחר שיחה הושלמה, לא לפני כן. פונטני משווה את זה לעלויות לטיולי אמבולנס במקום בו מטופל מקבל טרמפ לבית החולים, מקבל את החשבון ואז (אם אפשר) מגיש תביעה שהיא תכוסה תחת הביטוח הרפואי שלהם.
היא אומרת שיש’הרבה צרכן יכול לעשות אם הם גרים במקרה בעירייה עם מודל דמי כיבוי אש.
“אם יש לך אש, יש לך אש,” פונטני אומר, “ואת’אני הולך להתקשר למכבי האש. ההשלכות של אותה פעולה [יכולה] להשתנות במקום בו אתה גר. יתכן שתקבל שטר, יתכן שלא – אבל אולי תרצה לגלות מראש.”

אל תבזבז זמן בהתקשרות לביטוח דירה
השתמש ב- CressingDotca כדי לקנות ולהשוות ציטוטים מרובים בו זמנית.
למצוא את הכיסוי הטוב ביותר לביטוח הבית מעולם לא היה כל כך קל!


