


האם קלרנה מקבלת אשראי רע?
Klarna: כל מה שאתה צריך לדעת לפני שאתה משתמש בעצמו. __WRAP_B (: R1ABPM :, 0.7)
קלרנה מציעה אפשרויות הן לעסקים קטנים עד בינוניים והן לעסקים גדולים. סוחרים משלמים עמלה שטוחה לכל עסקה, כמו גם אחוז מכל עסקה. בתמורה, הם משלמים במלואם על ידי קלרנה כאשר לקוח מבצע רכישה, וקלרנה מקבלת את סיכון האשראי של הלקוח.
האם קלרנה משפיעה על ציון האשראי שלך בבריטניה?
בנוסף לדיווח על תשלומים שהוחמצו כשאתה מקבל מימון, החל מה -1 ביוני 2022, קלנה החלה לחלוק נתונים על יתרות הצרכנים בבריטניה, תשלומים שהוחמצו ומאוחרים ל- Experian ו- TransUnion, מה שעלול להשפיע על דירוג האשראי שלך.
עם זאת, זה לא אומר אוטומטית שציון האשראי שלך יירד.
למידע נוסף על האופן בו קלארנה תשפיע.
מה זה קלרנה?
משמשת 147 מיליון קונים ברחבי 45 מדינות, 16 מיליון מהם ממוקמים בבריטניה, קלרה היא אחת הקנייה המובילה כעת, שלם מאוחר יותר שירותים.
איך קלארנה עובדת?
משתמשים יכולים לקנות ישירות מאתרי האינטרנט של החברה’S שותפים או עם האפליקציה בכל אחד מהקמעונאים המשתתפים ומשתמשים באחד מקלרנה’אפשרויות תשלום נדחות. לחלופין, הם יכולים להשתמש ב כרטיס קלרנה, הוצג בפני הלקוחות בבריטניה בינואר 2022, לקנות בחנות וגם באינטרנט.
קלרנה משתפת פעולה עם מגוון עצום של מותגים בבריטניה, כולל ASOS, Boohoo, Mamas & Papas, Decathlon, Nike, H&M, River Island, HMV ו- 400,000+ נוספים. זה גם מאפשר לצרכנים לקנות בקמעונאים אחרים באמצעות כרטיס חד פעמי-כרטיס וירטואלי לשימוש יחיד שעובד בדיוק כמו כרטיס אשראי.
יתכן שאתה מעוניין: כמה אנשים קונים ברשת בבריטניה?
שירותי Klarna הם ריבית ללא תשלום.
אילו שירותים מספקים קלארנה?
קלרנה מציעה שלושה סוגים של אפשרויות תשלום:
-
לשלם תוך 30 יום
-
שלם בשלושה תשלומים
-
מְמַמֵן
זה מאפשר לך לבצע רכישה ולשלם את הסכום המלא 30 יום לאחר מכן. אתה יכול לבטל את ההזמנה במלואה או להחזיר חלק ממנה ולשלם רק עבור הפריטים שאתה מחליט לשמור.
אפשרות זו מאפשרת למשתמשים להפיץ את עלות הרכישה שלהם בשלושה תשלומים ללא ריבית, אשר הראשונים מהם אתה משלם כשאתה מבצע את הרכישה. שני התשלומים האחרים מתוכננים 30 ו -60 יום לאחר התשלום הראשון.
השימוש בשני קלארנה בתשלום ב -30 וב- Klarna Pay ב -3 כרוך בבדיקת אשראי שאינה עוברת על קובץ האשראי שלך.
זהו שירות פיננסי מוסדר המאפשר לפצל תשלומים בין 6 ל 36 חודשים. מימון קלרנה כרוך בבדיקת אשראי מלאה שתעבור על קובץ האשראי שלך ומגיעה בריבית (ה- APR הוא בין 0 ל 18.99%).
מה קורה אם אתה מתגעגע לתשלומי Klarna?
קלרנה גובה תשלומים באופן אוטומטי מהכרטיס המחובר או מהחשבון הבנק שלך.
אם אתה מאחר בתשלום, זה יתווסף להחזר הבא המתוכנן שלך, אך המשך להחמיץ תשלומים יביא לכך שהחברה יקפיא את חשבונך ו מעורבות סוכנות לגביית חובות לשחזר את האיזון המצטיין.
משתמשי Klarna בבריטניה עם תשלומים מאוחרים וחמצה לא יצטרכו לשלם ריבית או קנסות, אך מידע זה יירשם בקובץ האשראי שלהם.
האם קלרנה מבצעת בדיקת אשראי?
כן, קלרנה מבצעת בדיקת אשראי בבריטניה שעשויה להשפיע או לא להשפיע על ציון האשראי שלך, תלוי באיזו אפשרות תשלום תבחר.
כשאתה משתמש בשירותי BNPL כמו ‘לשלם ב -30’ אוֹ ‘לשלם ב -3’, קלרנה כן א בדיקת אשראי רכה זה לא משפיע על ציון האשראי שלך, גם אם אינך מאושר.
אם תגיש בקשה לאפשרות המימון, קלרנה תפעיל בדיקת אשראי מלאה, שתירשם בקובץ האשראי שלך. אם אתה נדחה, מה שסביר להניח שאם ציון האשראי שלך אינו כה גדול או שלא ניתן לבצע החזר, דירוג האשראי שלך יושפע לרעה.
קלרנה משתמש בטרנסוניון וב- Experian כדי להפעיל בדיקות אשראי.
לא שווה כלום: על פי קלרנה, פחות מ- 0.1% מלקוחותיהם בבריטניה ראו את דירוג האשראי שלהם יורד בגלל התשלומים שהוחמצו.
האם קלרנה משפיעה על ציון האשראי?
החל מה -1 ביוני 2022, קלארנה החלה לדווח על נתונים על רכישות ששולמו בזמן, תשלומים מאוחרים ורכישות שלא שולמו עבור החברה’S שירותי BNPL לסוכנויות התייחסות לאשראי בבריטניה Experian ו- Transunion.
המשמעות היא שקונים שנעשו באמצעות קלארנה’S שלם ב- 30, שלם ב -3, וכרטיס הקלרנה (בחנות ובאינטרנט) יהיה גלוי למלווים אחרים באמצעות קובץ האשראי שלך.
בעבר, לא היה קשר בין קלארנה לציון האשראי שלך אלא אם כן פספסת פירעון עם אפשרות המימון. עם זאת, דרבן על ידי הסדרה המוצעת לשירותי BNPL, כמו גם הרצון לעזור לצרכנים לשפר את כדאיותם, החליטה קלארנה לשתף נתונים על עסקאות וחובות.
הכללים החדשים יהיו הגש בקשה רק לרכישות שנערכו לאחר 1 ביוני 2022. כל פעילות לפני כן לא תופיע בדוח האשראי שלך.
אפילו עם רכישות ותשלומים שנעשו לאחר ה -1 ביוני, ציוני האשראי לא יושפעו מייד מכיוון שייקח זמן עד ש- CRA יעדכן את מערכת הניקוד שלהם. עם זאת, גם Experian וגם Transunion מצפים שזה ישתנה בסוף השנה.
עם זאת, גם אם ציון האשראי שלך לא מושפע, תשלומי Klarna (או היעדרם) יהיו גלויים לספקי הלוואות דרך קובץ האשראי שלך, וזה מה שמלווים רבים
Klarna: כל מה שאתה צריך לדעת לפני שאתה משתמש בעצמו. __WRAP_B (: R1ABPM :, 0.7)
קלרנה מציעה אפשרויות הן לעסקים קטנים עד בינוניים והן לעסקים גדולים. סוחרים משלמים עמלה שטוחה לכל עסקה, כמו גם אחוז מכל עסקה. בתמורה, הם משלמים במלואם על ידי קלרנה כאשר לקוח מבצע רכישה, וקלרנה מקבלת את סיכון האשראי של הלקוח.
האם קלרנה משפיעה על ציון האשראי שלך בבריטניה?
בנוסף לדיווח על תשלומים שהוחמצו כשאתה מקבל מימון, החל מה -1 ביוני 2022, קלנה החלה לחלוק נתונים על יתרות הצרכנים בבריטניה, תשלומים שהוחמצו ומאוחרים ל- Experian ו- TransUnion, מה שעלול להשפיע על דירוג האשראי שלך.
עם זאת, זה לא אומר אוטומטית שציון האשראי שלך יירד.
למידע נוסף על האופן בו קלארנה תשפיע.
מה זה קלרנה?
משמשת 147 מיליון קונים ברחבי 45 מדינות, 16 מיליון מהם ממוקמים בבריטניה, קלרה היא אחת הקנייה המובילה כעת, שלם מאוחר יותר שירותים.
איך קלארנה עובדת?
משתמשים יכולים לקנות ישירות מאתרי האינטרנט של החברה’S שותפים או עם האפליקציה בכל אחד מהקמעונאים המשתתפים ומשתמשים באחד מקלרנה’אפשרויות תשלום נדחות. לחלופין, הם יכולים להשתמש ב כרטיס קלרנה, הוצג בפני הלקוחות בבריטניה בינואר 2022, לקנות בחנות וגם באינטרנט.
קלרנה משתפת פעולה עם מגוון עצום של מותגים בבריטניה, כולל ASOS, Boohoo, Mamas & Papas, Decathlon, Nike, H&M, River Island, HMV ו- 400,000+ נוספים. זה גם מאפשר לצרכנים לקנות בקמעונאים אחרים באמצעות כרטיס חד פעמי-כרטיס וירטואלי לשימוש יחיד שעובד בדיוק כמו כרטיס אשראי.
יתכן שאתה מעוניין: כמה אנשים קונים ברשת בבריטניה?
שירותי Klarna הם ריבית ללא תשלום.
אילו שירותים מספקים קלארנה?
קלרנה מציעה שלושה סוגים של אפשרויות תשלום:
לשלם תוך 30 יום
זה מאפשר לך לבצע רכישה ולשלם את הסכום המלא 30 יום לאחר מכן. אתה יכול לבטל את ההזמנה במלואה או להחזיר חלק ממנה ולשלם רק עבור הפריטים שאתה מחליט לשמור.
שלם בשלושה תשלומים
אפשרות זו מאפשרת למשתמשים להפיץ את עלות הרכישה שלהם בשלושה תשלומים ללא ריבית, אשר הראשונים מהם אתה משלם כשאתה מבצע את הרכישה. שני התשלומים האחרים מתוכננים 30 ו -60 יום לאחר התשלום הראשון.
השימוש בשני קלארנה בתשלום ב -30 וב- Klarna Pay ב -3 כרוך בבדיקת אשראי שאינה עוברת על קובץ האשראי שלך.
מְמַמֵן
זהו שירות פיננסי מוסדר המאפשר לפצל תשלומים בין 6 ל 36 חודשים. מימון קלרנה כרוך בבדיקת אשראי מלאה שתעבור על קובץ האשראי שלך ומגיעה בריבית (ה- APR הוא בין 0 ל 18.99%).
מה קורה אם אתה מתגעגע לתשלומי Klarna?
קלרנה גובה תשלומים באופן אוטומטי מהכרטיס המחובר או מהחשבון הבנק שלך.
אם אתה מאחר בתשלום, זה יתווסף להחזר הבא המתוכנן שלך, אך המשך להחמיץ תשלומים יביא לכך שהחברה יקפיא את חשבונך ו מעורבות סוכנות לגביית חובות לשחזר את האיזון המצטיין.
משתמשי Klarna בבריטניה עם תשלומים מאוחרים וחמצה לא יצטרכו לשלם ריבית או קנסות, אך מידע זה יירשם בקובץ האשראי שלהם.
האם קלרנה מבצעת בדיקת אשראי?
כן, קלרנה מבצעת בדיקת אשראי בבריטניה שעשויה להשפיע או לא להשפיע על ציון האשראי שלך, תלוי באיזו אפשרות תשלום תבחר.
כשאתה משתמש בשירותי BNPL כמו ‘לשלם ב -30’ אוֹ ‘לשלם ב -3’, קלרנה כן א בדיקת אשראי רכה זה לא משפיע על ציון האשראי שלך, גם אם אינך מאושר.
אם תגיש בקשה לאפשרות המימון, קלרנה תפעיל בדיקת אשראי מלאה, שתירשם בקובץ האשראי שלך. אם אתה נדחה, מה שסביר להניח שאם ציון האשראי שלך אינו כה גדול או שלא ניתן לבצע החזר, דירוג האשראי שלך יושפע לרעה.
קלרנה משתמש בטרנסוניון וב- Experian כדי להפעיל בדיקות אשראי.
לא שווה כלום: על פי קלרנה, פחות מ- 0.1% מלקוחותיהם בבריטניה ראו את דירוג האשראי שלהם יורד בגלל התשלומים שהוחמצו.
האם קלרנה משפיעה על ציון האשראי?
החל מה -1 ביוני 2022, קלארנה החלה לדווח על נתונים על רכישות ששולמו בזמן, תשלומים מאוחרים ורכישות שלא שולמו עבור החברה’S שירותי BNPL לסוכנויות התייחסות לאשראי בבריטניה Experian ו- Transunion.
המשמעות היא שקונים שנעשו באמצעות קלארנה’S שלם ב- 30, שלם ב -3, וכרטיס הקלרנה (בחנות ובאינטרנט) יהיה גלוי למלווים אחרים באמצעות קובץ האשראי שלך.
בעבר, לא היה קשר בין קלארנה לציון האשראי שלך אלא אם כן פספסת פירעון עם אפשרות המימון. עם זאת, דרבן על ידי הסדרה המוצעת לשירותי BNPL, כמו גם הרצון לעזור לצרכנים לשפר את כדאיותם, החליטה קלארנה לשתף נתונים על עסקאות וחובות.
הכללים החדשים יהיו הגש בקשה רק לרכישות שנערכו לאחר 1 ביוני 2022. כל פעילות לפני כן לא תופיע בדוח האשראי שלך.
אפילו עם רכישות ותשלומים שנעשו לאחר ה -1 ביוני, ציוני האשראי לא יושפעו מייד מכיוון שייקח זמן עד ש- CRA יעדכן את מערכת הניקוד שלהם. עם זאת, גם Experian וגם Transunion מצפים שזה ישתנה בסוף השנה.
עם זאת, גם אם ציון האשראי שלך לא מושפע, תשלומי Klarna (או היעדרם) יהיו גלויים לספקי הלוואות דרך קובץ האשראי שלך, וזה מה שמלווים רבים משתמשים בהם כדי להעריך את אמותו האשראי שלך.
כיצד השימוש בקלרנה ישפיע על ציון האשראי שלך?
לא כל דיווח האשראי הוא רע.
אם אתה מבצע תשלומים בזמן, קלרנה יכולה להיות משמש ככלי לבניית אשראי על ידי בעלי אשראי לקוי או היסטוריית אשראי שלילית. בדרך זו אתה מציג מלווים פוטנציאליים שאתה מסוגל לנהל את הכסף שלך ולבצע תשלומים קבועים. בסופו של דבר זה ישפר את האפשרות הכללית שלך ויקל על אישור ההלוואה.
זו גם אפשרות טובה עבור מהגרים ולאנשים ללא היסטוריית אשראי, שיכולים להשתמש בקלרנה’שירות לבניית אשראי מהיסוד.
האם השימוש בקלרנה יוביל לאשראי רע?
מצד שני, כישלון בחזרה בזמן או בכלל, ככל הנראה ישפיע לרעה על דירוג האשראי שלך.
ולמרות שספקי הלוואות נוטים להסתכל על יותר מסתם ציון האשראי שלך, וחלקם אף מקבלים לווים עם דירוג אשראי לקוי, הריבית שתקבלו הרבה פחות חיובית מאלה המוצעים למועמדים עם היסטוריית אשראי טובה או נהדרת.
מדוע קלארנה מדווחת כעת על קבצי אשראי?
בפברואר 2021 הודיעה ממשלת בריטניה כי ה- FCA, בריטניה’הרגולטור הפיננסי, יתחיל להיסדק בקנייה עכשיו שלם שירותים מאוחרים יותר.
הפופולריות של חברות BNPL הרקיעו שחקים במהלך המגיפה, והעלה חששות כי קווי האשראי הלא מוסדרים והזמינים בקלות עודדו את הצרכנים (Gen Z ומילניאלים במיוחד) לבזבז יותר ממה שהם יכלו להרשות לעצמם.
תקנות אלה קורמות עור וגידים כרגע ויש לאכוף אותה בשנה הבאה.
עם זאת, על פי חברת הפינטק השוודית, ההודעות על רגולציה מוצעת השפיעו רק בחלקן על החלטתם, מכיוון שהן נערכות למהלך כמעט שנתיים.
מה שבסופו של דבר גרם לחברה להציג את השינויים הללו היה קלארנה’ההחלטה לספק שקיפות רבה יותר למלווים ולעזור ל -16 מיליון הלקוחות בבריטניה לבנות את ציון האשראי שלהם מבלי לפנות לכרטיסי אשראי בעלי מעניין גבוה. קלרנה מקווה שזה יעודד חברות אחרות בשוק לעשות את אותו הדבר.
האם יש דרכים אחרות לבנות אשראי?
אתה יכול להשתמש ב כרטיס אשראי ולהחיל את אותו העיקרון כמו Klarna – Go עבור סכומים קטנים יותר ולבצע תשלומים בזמן. אלה עם דירוג אשראי לקוי, הכנסה נמוכה או ללא עבודה יכולים גם להוציא כרטיסי אשראי ולשפר את ציון האשראי שלהם. בנוסף, עם כרטיסי אשראי, אתה מוגן לפי סעיף 75 (אם אתה נתקל בבעיה כשאתה קונה משהו בין 100 ל 30,000 ליש”ט, חברת כרטיסי האשראי שלך חייבת לעזור לך), ויש לך את הזכות להתלונן על נציב תלונות הציבור הפיננסי. אף אחת מהאפשרויות הללו זמינות עם תוכניות BNPL.
דרכים אחרות לשיפור דירוג האשראי שלך כוללות הרשמה להצביע, וודא שכל הנתונים בקובץ האשראי שלך מדויקים ולעולם לא לווים יותר ממה שאתה יכול להרשות לעצמך להחזיר.
האם קלרנה משפיעה על יישומי משכנתא?
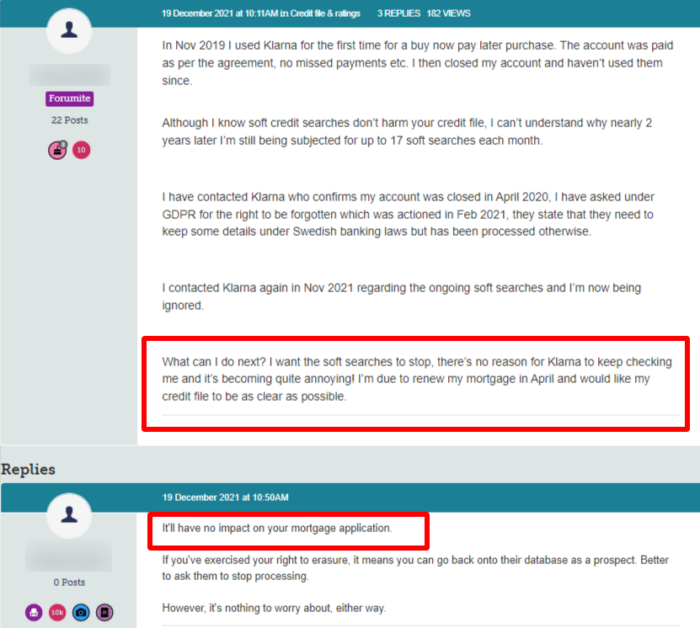
דוחות על השימוש בשירותי BNPL הם לא צפוי להשפיע מאוד על בקשת המשכנתא שלך אלא אם כן אתה מצליח להיכנס לחובות רציניים. תשלומי BNPL הם בדרך כלל לטווח קצר (משולמים בחודשיים עד שלושה חודשים) וכוללים סכומי כסף נמוכים-בעיקר בסביבות 75 ליש”ט, כך שלא מספיק כדי לגייס דגלים אדומים עבור מלווה פוטנציאלי.
עם זאת, הנתונים המשותפים יעניקו למלווים א תמונה טובה ומדויקת יותר של לווה פוטנציאלי’המשמעת הכלכלית והנסיבות. ספקי משכנתא מסתכלים מעבר לאדם’ציון אשראי S וממוקדים יותר בהיסטוריית האשראי שלהם, בהכנסה ובגודל ההפקדה, וזו הסיבה שאפשר לאנשים עם אשראי רע ומשרה בעלת הכנסה נמוכה לקבל אישור להלוואת דירה.
ביצוע תשלומים בזמן ואחראי יפגין למלווים למשכנתא שיש לך רקורד טוב עם הלוואות, ואילו אלה שנופלים מאחור עם תשלומים לא יתקעו במשכנתא שהם לא יכולים להרשות לעצמם להחזיר.
מילים אחרונות
קלרנה’S שינויים אחרונים קובעים תקדים עצום בענף BNPL, תעשייה שנשארת ברובה לא מוסדרת. בעוד שיש הסבורים כי הנוהג החדש של דיווח על נתונים על הלקוחות’ השימוש ירתיע את הצרכנים משימוש בקנייה לשלם כעת שירותים מאוחרים יותר, אחרים מאמינים כי הוא יספק תמריץ לשמור על הרגלים פיננסיים בריאים.
אם אתה מתכנן להשתמש בקלרנה, וודא שאתה לווה סכומים מינימליים ותשלם תמיד את התשלומים שלך בזמן, או אפילו יותר טוב, שלם במלואו ברגע שאתה מסוגל לעשות זאת. בדרך זו, אתה יכול להבטיח שציון האשראי שלך יעלה במקום למטה.
שאלות נפוצות ותשובותיהן
האם קלרנה בונה אשראי?
אם אתה מבצע תשלומים בזמן או להחזיר את הסכום בשלב מוקדם, השימוש בקלרנה יכול לחזק את האשראי שלך. מצד שני, תשלומים שהוחמצו יכולים להשפיע לרעה על ציון האשראי שלך.
האם הרחבת תאריך היעד בקלרנה משפיעה על אחת’ציון האשראי?
כן, אם אתה מציב חופשת תשלום עבור BNPL או מימון אפשרויות התשלום, ציון האשראי שלך יסבול. קלרנה מאפשרת לך להשהות הזמנה למשך 30 יום (60 עם אפשרות המימון), אך היא תדווח על ההסדר ל- CRA, אשר בתורו תפגע בדירוג האשראי שלך.
האם קלרנה משפיעה על ציון האשראי שלך אם אתה לא’t לשלם?
כן, נפילה מאחור עם תשלומים תגרום לדירוג האשראי שלך לרדת, מה שעלול לגרום לבעיות בבקשת הלוואה אישית, כרטיס אשראי או משכנתא.
שמי מריה, ואני סופר פיננסי ב- dontdisappointme. למרות שייתכן כי הכספים לא יהיו כוס התה של כולם, 10+ שנות העבודה שלי באחד הבנקים הגדולים ביותר במדינה שלי, והעניין שלי במחקר נרחב על כל מה שקשור למימון/השקעה, הפכו אותי למומחה בתחום (אם אני אומר זאת בעצמי). אין עוד את התשוקה לעבוד במסגרת ארגונית, החלטתי שאני לא אוכל לתת לכל הידע הזה לבזבז אז התחלתי לכתוב. והנה אני! היום אני מנסה לשתף את הידע שלי עם הקהל שלי בתקווה להפוך את הנושא הזה לפשוט ומעניין ככל האפשר. בשעות הפנאי שלי, אני אוהב לבלות עם משפחתי ולנסוע למיקומים חדשים.
Klarna: כל מה שאתה צריך לדעת לפני שאתה משתמש בו
קלרנה לוקחת את העולם בסערה, ומאפשרת לקונים מקוונים לשלם מאוחר יותר ללא עלות נוספת. אבל איך זה עובד? ויש סיכונים?
Klarna הוא שירות ‘קנה עכשיו, שלם מאוחר יותר’ (BNPL) המאפשר לקונים מקוונים לשלם עבור מוצרים בהמשך החודש או בתשלומים ללא עלות נוספת. זה אומר, למעשה, שקלרנה קונה עבורך את הבגדים שלך או פריטים אחרים. לאחר מכן אתה מחזיר לקלרנה במועד מאוחר יותר אם אתה רוצה לשמור עליהם.
באופן לא מפתיע לשירות שמציע לצרכנים משהו לחינם (אני.E הלוואה קטנה בחינם), קלרנה הוכיחה פופולרית בפיצוץ, במיוחד בשנים האחרונות עם קהל של אלפי שנים צעיר יותר שנוח יותר לקניות ברשת.
החברה השוודית, שהחלה בשנת 2005, מתהדרת כעת ב -90 מ ‘צרכנים פעילים על פני יותר מ -250,000 סוחרים ב 17 מדינות, ומצטיינים באנשים’ארונות ארונות בכל העולם. השירות התחיל באירופה אך מאז עבר לכבוש את השוק האמריקני.
פרסומת
המשקיעים שפכו כסף לחברה. קלרנה הוערכה ב -45 דולר.6 מיליארד דולר בסיבוב המימון הפרטי האחרון שלה השנה, מה שהופך אותה לחברת הטכנולוגיה הפיננסית הפרטית המוערכת ביותר באירופה והפינטק השני ביותר בעולם.
אך ככל שהחברה גדלה כך גם המחלוקת סביב זה בטענות כי קלרנה (ומלווים אחרים של BNPL כמו Aftermay, ClearPay ו- Affirm) הובילו צעירים להוציא יתר על המידה באינטרנט ולזרוק את דירוג האשראי שלהם.
אז מה אתה צריך לדעת על קלרנה?
איך קלארנה עובדת?
כל מי שקונה ברשת בקמעונאים המשתתפים יכול, בקופה, לבחור את ‘לשלם מאוחר יותר עם קלרנה’ אוֹפְּצִיָה. המשמעות היא שקלארנה למעשה תשלם עבור הסחורה מראש.
לאחר מכן הקונים הכניסו את פרטי הכרטיס שלהם עם קלרנה ומסכימים לשלם עבור הסחורה או 30 יום כעבור 30 יום או לפצל את העלויות לשלושה תשלומים חודשיים (עם הראשון ששולם ברגע שהפריט נשלח).
שתי האפשרויות הפופולריות ביותר-משלמות תוך 30 יום, או משלמות בשלושה תשלומים-הן תמיד ללא ריבית. אך קיימת גם אפשרות מימון לטווח הארוך המאפשרת למשתמשים להפיץ את העלויות של רכישות גדולות לאורך 36 חודשים מקסימום בריבית של עד 18.9%.
הדברים שבאמת חשובים – מגמות בנקאיות, רכילות וניתוח.
הצטרף להירשם
הדברים שבאמת חשובים – מגמות בנקאיות, רכילות וניתוח.
הצטרף להירשם
קלרנה שימושית במיוחד בעולם בו קונים מזמינים הרבה סחורות ברשת ואז שולחים הרבה ממנה בחזרה (מכיוון שהם בגודל הלא נכון, או שלא’לא נראה טוב). זה אומר שלקוחות לעולם לא צריכים לראות כסף עוזב את חשבונם לפריטים שהם חוזרים תוך 30 יום.
איך קלרנה מרוויחה כסף?
קלרנה’שירותי Core BNPL הם בחינם ללקוחות אך לא לקמעונאים שמשלמים לקלנה חלק קטן מכל הלוואה ללא ריבית שהם מציעים לקונים.
למה? ובכן, קמעונאים מגלים שלקוחות קונים יותר באינטרנט – יש קמעונאים שאומרים עד 20% יותר – כאשר הם צריכים לשלם עבור הסחורה בהמשך ולא מייד.
המשמעות היא שמכירות עבור קמעונאים עולים ובסופו של דבר פירושו רווחים רבים יותר. זו הסיבה שקמעונאים כמו טופשופ, H&M ו- ASOs משתמשים בקלרנה.
קלרנה גם מרוויחה כסף ישירות מהצרכנים מהאפשרות “המימון” שלה בה משתמשים לווים כסף למשך זמן רב יותר בריבית של 19%.
פרסומת
האם קלרנה יכולה להשפיע על ציון האשראי שלך?
קלרנה אומרת שמוצרי BNPL הקלאסיים – משלמים תוך 30 יום או תשלום בשלושה תשלומים – לא ישפיעו על ציוני האשראי. אם המשתמשים לא משלמים, חשבונותיהם פשוט חסומים.
עם קלרנה’ג ‘מְמַמֵן’ עם זאת, אפשרות להשאלה לטווח ארוך יותר היא מבצעת א ‘קָשֶׁה’ בדיקת אשראי מי כל מי שבודק את הדוח שלך יכול לראות. חסר תשלומים אלה ישפיע גם על ציוני האשראי.
היזהר אם כי יש כמה ספקים אחרים עשויים להיות בעלי מוצרי BNPL שיכולים להשפיע על ציוני האשראי. סקר אחד בשנה שעברה, שנערך בבריטניה על ידי השוואה בין השוק, מצא כי 22% מהמשתמשים הושפעו מציוני האשראי שלהם לרעה מתוכניות BNPL.
מדוע אנשים מבקרים את קלארנה?
בנוסף לפגיעה בציוני האשראי של אלו המשתמשים ב”מימון “, יש הטוענים כי השירות מעודד גם את המילניאלים להעלות את ההוצאות שלהם על אתרים כמו ASOS, Boohoo, Nasty Gal ו- PrettyLittlething.
“קלרנה הוא, לדעתי, סוס טרויאני אמיתי למילניאלים’ כספים. זה’זה מגיע בתקופה שבה קניות מהירות בדיוק עבר לרמה חדשה,” כתבה את יונה ביין, מייסדת בלוג הכסף הצעיר, בשנה שעברה.
הפוליטיקאי השבדי לבולונד אמר כי אין לשולל את הלקוחות “נתיבי תשלום שעולים יותר”. לאחר מכן הוא הבטיח לתת לחברות כמו קלרנה א “זמנים קשים”.
איך קלרנה מגנה על עצמה מפני המבקרים?
סבסטיאן סימיאטקובסקי, המייסד והמנכ”ל של קלרנה, מציין כי הצעת אשראי ללקוחות קמעונאיים אינה דבר חדש.
מה שעושים קלארנה ועסקים אחרים של BNPL זה להלוות כסף בדרך בדרך כלל ידידותית לצרכן וזולה יותר.
“שאל את הבנקים הגדולים [כמה הם עושים בשכר טרחה], שאל את חברות כרטיסי האשראי,” סימיאטקובסקי אומר ל- Sifted, ומצביע על חברות כרטיסי האשראי של 25% בתשלום גובים בדרך כלל.
קלרנה’השירות הוא, בסופו של דבר, בחינם לרוב הצרכנים.
האם קלרנה ושירותי BNPL אחרים יהרגו כרטיסי אשראי?
כרטיסי אשראי היו ללא ספק הראשון ‘פינטק’ תופעה, המאפשרת לצרכנים לדחות תשלומים דיגיטליים ואז להחזיר את החוב בסכום חד פעמי אחד.
התפיסה הייתה שהחזרות מאוחרות הגיעו עם חיובי ריבית כפולים-דיגיטליים, והעניקו לספקי כרטיסי האשראי הגדולים-כולל Capital One, American Express ו- Big Banks-הכנסות Chunky (מחזיק כרטיסי האשראי האמריקני הממוצע משלם 753 $.80 לשנה בחיובים).
אבל היום BNPL עלה להיות הכוכב החדש מונע הטכנולוגיה של ‘אשראי נקודת מכירה’, לאפשר למשתמשים לדחות באופן מיידי את התשלום על תשלומים שונים בעניין אפס על פני מיליוני סוחרים.
במקום להסתמך על דמי המשתמש, חברות BNPL במקום זאת לקחו קיצוץ לכל עסקה מקמעונאים.
אולם מומחים אומרים כי שירותי BNPL ככל הנראה יתקיים יחד עם כרטיסי אשראי לטווח ארוך. כרטיסי אשראי יישארו שימושיים יותר לרכישות גדולות ו- BNPL ייבחרו על ידי רבים להזמנות מקוונות קטנות יותר.
מתי הוקמה קלרנה?
קלרנה הוקמה בשנת 2005 על ידי שלושה חברים מבית הספר לכלכלה בשטוקהולם; Sebastian Siemiatkowski, Niklas Adalberth ו- Victor Jacobsson.
הם נכנסו לבית הספר’S פרס יזמות שנתי עם הרעיון שלהם כיצד לספק לצרכנים ולסוחרים שיטות תשלום מקוונות יותר ובטוחות יותר מקוונות.
הם איבדו את התחרות אך בכל זאת הקימו את החברה והחלו להציע שירותים בשבדיה. שלוש שנים לאחר מכן, קלרנה התרחבה לנורבגיה, פינלנד ודנמרק.
החברה’הצמיחה של S הייתה מדהימה וכעת היא עושה דחיפה גדולה לכבוש את השוק האמריקני.
מהן האלטרנטיבות לקלרנה?
המתחרים הגדולים ביותר לקלארנה כוללים את AfterPay, Affirm, ClearPay, זיפת, אשראי Paypal ו- Splitit.
לא כולם מציעים בדיוק אותו שירות. Splitit, למשל, מאפשר ללקוחות לשלם עם כרטיס אשראי או חיוב קיים, להחזיק את הסכום המלא בכרטיס שלהם ולקחת תשלום בכל חודש.
לקרוא עוד על אירופה’מהפכת התשלומים, עיין בדו”ח שלנו. הורד את זה כאן.
מה אתה צריך לדעת על קלרנה
פגי ג’יימס מומחה בחשבונאות, מימון תאגידי ומימון אישי. היא רואה חשבון ציבורי מוסמך שבבעלותה משרד רואי חשבון משלה, שם היא משרתת עסקים קטנים, עמותות, סולופרנות, פרילנסרים ואנשים פרטיים.
במאמר זה
במאמר זה

קלרנה היא רכישה שוודית כעת, תשלום מאוחר יותר (BNPL) שהוקמה בשנת 2005 ומאז גדלה במהירות. זה פועל ב 17 מדינות, יש 15 מיליון u.ג. לקוחות, והיה רגיל לקנות מוצרים בשווי 53 מיליארד דולר בשנת 2020. קלרנה מציעה שתי תוכניות תשלום קצרות ריבית ללא ריבית ותוכניות אחרות שגובות ריבית.
טייקאות מפתח
- Klarna הוא שירות BNPL המציע שתי תכניות תשלום ללא ריבית: אחת המאפשרת לך לשלם בארבעה תשלומים במשך שישה שבועות, ואחת המאפשרת לך להזמין פריט ולשלם עד 30 יום לאחר מכן.
- קלרנה מציעה גם אפשרויות מימון בין שישה ל -36 חודשים, בדרך כלל עם 19.99% אפריל.
- ניתן להשתמש בקלרנה ביותר מ- 7,500 קמעונאים ב- U.ג., כולל אמזון, נייקי וספטורה.
איך קלארנה עובדת?
המוצרים הפופולריים ביותר של קלרנה הם שתי תוכניות תשלום ללא ריבית:
- לשלם ב -4: תוכנית זו מאפשרת לך לפצל את הרכישה שלך לארבעה תשלומים שווים. התשלום הראשון נדרש כאשר ההזמנה שלך נשלחת ושלושת הבאים אמורים להיות כל שבועיים, לתקופת פירעון כוללת של שישה שבועות.
- שלם ב -30: תוכנית זו מאפשרת לך להזמין פריט מבלי לבצע תשלום מקדימה. כאשר הפריט נשלח, קלרנה תשלח לך חשבונית שתגיע 30 יום לאחר מכן.
עבור רכישות גדולות מכדי לשלם תוך 30 יום ואפילו שישה שבועות, קלנה מציעה אפשרויות מימון בתשלום, שרובן מובנות כקווי אשראי. התוכניות שתציע לך ישתנו בהתאם לפרטים האישיים שלך והקמעונאי שמוכר את המוצר, ותוכניות התשלומים החודשיים נעות בין שישה ל -36 חודשים. סוחרים רשאים גם להפעיל מבצעים מיוחדים על רכישות מסוימות, כגון הצעת ריבית מופחתת או נדחית.
האם יש גודל רכישה מינימלי בעת השימוש בקלרנה?
כן. הרכישה המינימלית שתוכלו לבצע עם קלרנה היא 10 $.
האם יש גודל רכישה מקסימלי בעת השימוש בקלרנה?
כן, וזה תלוי איך אתה מתכנן לשלם. הרכישה המרבית באמצעות Pay ב -4 היא בדרך כלל 1,000 $. אם אתה מממן רכישה, המקסימום הוא 10,000 $. מכיוון שהתוכניות משתנות בהתאם לפרטים הכספיים שלך, הגבול שלך עשוי להיות נמוך יותר.
עשו מוצרים שנרכשו עם ספינת קלרנה לאחר התשלום הראשון?
בדרך כלל זה עובד להפך: כשאתה קונה משהו עם קלארנה משלם ב -4, ניצחת’לא לבצע תשלומים עד לאחר ההזמנה. מכיוון שלעתים יכולות לקחת הזמנות מקוונות לעיבוד מספר ימים, יתכן שלא תשלם תשלום עד כמה ימים לאחר ביצוע ההזמנה. אם תבחר לשלם ב -30, ניצחת’לא לקבל חשבונית עד שהמוצר נשלח.
האם אוכל להשתמש בקלרנה כדי לשלם חשבונות?
לא, אינך יכול להשתמש בקלרנה כדי לשלם חשבונות.
האם יש מגבלת אשראי לשימוש בקלרנה?
כן, כשאתה יוצר חשבון, יוקצה לך מגבלת אשראי ספציפית לקלרינה. Klarna קובע את מגבלת האשראי הזו על סמך גורמים כמו ציון האשראי שלך, כמה זמן אתה משתמש בקלרנה, וכמה טוב שילמת את הלוואות Klarna הקודמות.
אם תירשם לחשבון מימון, קלרנה תשלח לך דוא”ל עם מגבלת האשראי שלך. אתה יכול גם למצוא את המספר הזה בהצהרה החודשית שלך ובמסך הבית של אפליקציית Klarna שלך. סיומת דפדפן Klarna עשויה להראות לך גם כמה אתה מאושר לבזבז על קמעונאי מסוים’s אתר.
כיצד אוכל להגדיל את מגבלת האשראי שלי?
קלרנה לא מקבלת בקשות להגדיל את מגבלת האשראי שלך. אתה יכול לעבוד על הגדלת מגבלת האשראי של קלארנה על ידי שימוש ב- Klarna לרכישות ולוודא שלא תחמיץ תשלומים כלשהם. אחריך’VE השתמשה בקלרנה באחריות לזמן מה, אתה יכול לנסות לבצע רכישה’s מעל המגבלה שלך ובדוק אם זה’S אושר
האם קלרנה משפיעה על ציון האשראי שלך?
אמנם אפשרויות תשלום ללא ריבית נשמעות נהדר, אך יתכן שתתהות כיצד השימוש בקלרנה עשוי להשפיע על ציון האשראי שלך.
האם קלרנה בודקת אשראי?
Klarna בודק את האשראי שלך בכל פעם שאתה משתמש בשירות כדי לבצע רכישה, אך סוג בדיקת האשראי תלוי באפשרות התשלום שתבחר.
עבור השכר ללא ריבית ב -4 ומשלם ב -30 תוכניות, קלרנה מנהלת בדיקת אשראי רכה, שאינה משפיעה על האשראי שלך.
עבור כמה תוכניות מימון, קלרנה מנהלת בדיקת אשראי קשה. סוג זה של חקירת אשראי יופיע בדוח האשראי שלך ויכול לגרום לציון האשראי שלך לרדת מעט, אם כי ההשפעה בדרך כלל נמשכת רק שנה בערך.
האם קלארנה מדווחת על פעילותך ללשכות אשראי?
קלרנה לא תדווח על פרטי התשלום שלך ללשכות האשראי, גם אם תשלם מאוחר. המשמעות היא שתשלומים מאוחרים לא יפגעו בציון האשראי שלך, אבל זה גם אומר ששימוש בקלרנה לא’לא עוזר לך לבנות אשראי.
עם זאת, אם לא תשלם לאחר מספר חודשים, קלנה תפנה את חשבונך לסוכנות אוספים. סוכנויות אוספים יכולות לעשות ולדווח על סכומי עבריינים לסכומים אשראי, מה שעלול לפגוע בציון האשראי שלך.
הערה
אם אתה משתמש בכרטיס אשראי כדי לבצע תשלומים על שכרך ב -4 או לשלם בתוכנית 30, זכור לשלם תמיד את חשבון כרטיס האשראי שלך בזמן. מנפיק כרטיסי האשראי שלך ידווח ככל הנראה על כל תשלומים בזמן או מאוחר ללשכות האשראי, שישפיעו על האשראי שלך.
איזה ציון אשראי אתה צריך כדי להשתמש בקלרנה?
קלרנה’נציג יחסי ציבור סירב לומר אם החברה דורשת ציון אשראי מינימלי לאישור. עם זאת, החברה אכן שוקלת את היסטוריית האשראי שלך, גיל האשראי וגורמים אחרים בעת ההחלטה אם לאשר אותך לתכניות תשלום או מימון.
האם קלרנה גובה ריבית?
בתשלום ב -4 ולשלם ב -30 תוכניות, קלרנה אינה גובה ריבית כלשהי, גם אם אתה משלם מאוחר.
עם זאת, תוכניות מימון הן סיפור אחר. אם יאושר, סביר להניח שתשלם 19.99% אפריל, גם אם יש לך ציון אשראי מצוין. עם זאת, קלרנה עשויה לשתף פעולה עם סוחרים מסוימים כדי להציע מבצעים כמו ריביות נמוכות יותר או מימון נדחה על מוצרים מסוימים, ושיעורי הריבית עשויים להשתנות בין 0% ל -24.99%, נציג קלארנה אמר ל- Balance. אתה יכול לחסוך כסף על ידי תשלום ההלוואה שלך מוקדם, במקום לשלם את המינימום בכל חודש.
ריבית המימון של קלרנה של 19.99% דומה לריבית כרטיסי האשראי הממוצעת הנוכחית של 20.28%, על פי נתונים שנאספו על ידי האיזון. אבל זה כפול ריבית ההלוואה האישית הממוצעת של 24 חודשים, שהייתה 9.46% נכון לפברואר 2021.
האם קלארנה גובה עמלות?
קלרנה לא גובה רבים מהעמלות המעצבנות, כמו דמי מקור או דמי תשלום מראש, שמגיעים עם כמה מוצרי הלוואות.
עם זאת, אם אתה לא מבצע את התשלומים שלך בזמן, אתה’יחויב בתשלום מאוחר; עבור שכר ב -4, העמלה המאוחרת היא עד 7 $. יתכן שתוכל גם לשנות את תאריך תשלום התשלום שלך תמורת תשלום.
האם קלרנה בטוחה?
כן, קלרנה מציעה את אותן הגנות סטנדרטיות בתעשייה כמו מלווים אחרים. עם זאת, השימוש בשירותי BNPL מגיע עם כמה סיכונים כלליים.
מלווים BNPL הופכים את זה לזול יותר לצאת לקניות היום. זה בסדר אם אתה באמת צריך פריט לפני שאתה מסוגל לשלם עבורו במזומן, וזה יכול להרגיש טוב להוציא כסף על משהו שמשמח אותך – עם הסיבה.
עם זאת, הסכנה עם כל שירות BNPL היא שהיא עשויה לעודד אותך לבזבז יותר ממה שאתה יכול להרשות לעצמך בפועל. למרות שאתה יכול “לחסוך כסף” בכך שלא תשלם ריבית, אתה עדיין יכול בקלות לעבור על התקציב שלך ולפגוע בהתקדמותך לקראת היעדים הפיננסיים שלך.
לדוגמה, אם אתה משתמש בהלוואה ללא ריבית כדי לקנות יצירות אמנות של 450 דולר שאחרת לא היית רוכשת, לא באמת חסכת כסף. הוצאת 450 דולר יותר ממה שתכננת, והיית יכול לשים את הכסף הזה למטרה כמו קרן חירום, מקדמה או לצאת מהחוב מהחובות.
אילו קמעונאים מקבלים את קלארנה?
לקלרנה יש שותפויות עם יותר מ -7,500 חנויות ב- U.ג., כולל קמעונאים פופולריים כמו:
- אֲמָזוֹנָה
- לנובו
- נייקי
- יתר על המידה
- Sephora
כיצד להשתמש בקלרנה באופן מקוון
קניות עם קלרנה’קמעונאים של שותפים הוא קל. כל שעליך לעשות הוא לחפש חנויות המשתותפות עם קלרנה באתר האינטרנט שלה או באמצעות האפליקציה. משם, פשוט הוסף את הפריטים שלך לעגלת הקניות שלך ובחר את Klarna בזמן שאתה בודק להגיש בקשה לתכנית תשלום.
אם אתה רוצה לבצע רכישה מקמעונאי שאינו שותף לקלרנה, אתה יכול לבחור כרטיס חד פעמי. בקש כרטיס זה דרך אפליקציית Klarna או אתר האינטרנט. אם יאושר, תקבל מספר כרטיס דיגיטלי לשימוש יחיד שתוכל להשתמש בו כדי להשלים את הרכישה שלך.
כיצד להשתמש בקלרנה בחנויות
אם אתה’D מעדיף לקנות בחנות לבנים וטיט, Klarna מאפשר לך ליצור כרטיס דיגיטלי שתוכל לטעון לארנק Google Pay או Apple Pay שלך. הגש בקשה לכרטיס זה דרך אפליקציית Klarna, ואם אושר, השתמש בסמארטפון שלך כדי לשלם עבור רכישות בחנות.
כיצד פועלים החזרות בעת השימוש בקלרנה?
אם אתה’לא מרוצה מהרכישה שלך, אתה יכול להחזיר מוצרים לקמעונאי כרגיל. לאחר מכן תוכל לדווח על ההחזר באפליקציית Klarna או באתר כדי להשהות את התשלומים שלך בזמן שההחזר מעובד. תלוי בתוכנית התשלום שלך ובסכום ההחזר שלך, ייתכן שתקבל:
- חזרה מלאה: כל הכסף לרכישה יוחזר חזרה לשיטת התשלום המקורית שלך.
- תשואה חלקית לחשבונות מימון: התשלומים המינימליים שלך יישארו זהים, ופשוט תשלם את היתרה מוקדם יותר מהמתוכנן במקור.
- תשואה חלקית עבור שכר ב -4 חשבונות: קלרנה תזכה את החזרה כנגד יתרתך שנותר. אם החזרה גדולה יותר מיתרה שנותרת, תקבל את המנוחה בשיטת התשלום המקורית שלך. אם התשואה פחותה מהיתרה הנותרת שלך, היא תחולק באופן שווה על פני התשלומים שנותרו כך שכל אחד יהיה קטן יותר.
כיצד אוכל לשלם לקלרנה?
קלרנה מציעה מספר אפשרויות לתשלום החוב שלך, תלוי באיזה סוג תוכנית תשלום בחרת:
- לשלם 4 או לשלם ב -30: תשלמו תשלומים עם כרטיס אשראי או כרטיס חיוב. תשלומים אלה יתוכננו אוטומטית כשאתה מקבל את ההלוואה, כך שלא תצטרך לדאוג לזכור לעשות אותם.
- מְמַמֵן: אתה יכול להפעיל את התשלום האוטומטי או לזכור לבצע תשלומים לבד. אתה יכול להשתמש בכרטיס חיוב או לקשר את חשבון הבנק שלך עם Klarna כדי לבצע את התשלומים שלך, אך לא תוכל להשתמש בכרטיס אשראי.
הערה
קלרנה מקבלת את כל כרטיסי האשראי העיקריים, אם כי אתה יכול’לא להשתמש בכרטיס אמריקן אקספרס לרכישת כרטיס חד פעמי. אתה גם לא יכול להשתמש בכרטיסי חיוב ששולמו מראש.
היזהר משימוש בכרטיסי אשראי כדי לבצע את התשלום שלך. אם אתה לא’לא לשלם את היתרה המלאה שלך בכל חודש, אתה בעצם סוחר הלוואה ללא ריבית עבור הלוואה עם ריבית גבוהה בהרבה.
מה קורה אם אני לא’לא לשלם את קלרנה?
אם אתה מתקשה להגיע עם הכסף להחזיר את השכר שלך בתוכנית 30, קלרנה מאפשרת לך לדחות את התשלום שלך תמורת תשלום.
אחרת, תשלומים מאוחרים או שהוחמצו יגרמו עמלות. בתשלום בתוכנית 4, תחויב בתשלום מאוחר של 7 $. לחשבונות מימון, אתה’לשלם תשלום מאוחר של 35 דולר, אם כי קלרנה לא תגבה תשלום גדול יותר מהתשלום המינימלי שלך.
חסרונות אחרים של אי תשלום כוללים נשללים מהלוואות עתידיות ונזק פוטנציאלי לציון האשראי שלך אם קלארנה מפנה את חשבון העבר שלך לאוספים.
הערה
אם אתה’התמודד עם תלאות פיננסיות, פנה אל קלארנה’צוות שירות הלקוחות יבקש עזרה בתכנון התשלומים שלך.
שאלות נפוצות (שאלות נפוצות)
איך קלארנה עובדת עבור סוחרים?
קלרנה מציעה אפשרויות הן לעסקים קטנים עד בינוניים והן לעסקים גדולים. סוחרים משלמים עמלה שטוחה לכל עסקה, כמו גם אחוז מכל עסקה. בתמורה, הם משלמים במלואם על ידי קלרנה כאשר לקוח מבצע רכישה, וקלרנה מקבלת את סיכון האשראי של הלקוח.
איך אפליקציית Klarna עובדת?
אפליקציית Klarna מאפשרת לך לבצע רכישות ולעקוב אחר הזמנות מתוך האפליקציה. אתה יכול להשתמש בו כדי לבצע שכר ב -4 רכישה בכל סוחר שמקבל ויזה. כדי לבצע רכישה עם האפליקציה, חפש חנות ובחר מה אתה רוצה לקנות. כשאתה מוכן לבדוק, בחר באפשרות “לשלם עם Klarna”. האפליקציה תיצור כרטיס חד פעמי. אתה יכול להזין את מספר הכרטיס בקופה כדי להשלים את הרכישה שלך.
האם Klarna משפיע על ציון האשראי אם אתה לא’t לשלם? 2023
הצוות שלנו בודק את התוכן כדי להבטיח דיוק בזמן הכתיבה. שימו לב, הדברים אכן משתנים ולפעמים אנו מתגעגעים לדברים (אנחנו’רק אנושי!), אז זה’חשוב שתקרא את התנאים של מוצרים שאתה’שוב שוקל לפני שתגיש בקשה.
לקבלת ייעוץ כסף ללא פניות, תוכלו לבקר ב- MoneyHelper . רק תזהירו, לחלק מהפתרונות של חובות יש עמלות שוטפות ויכולות להשפיע על דירוג האשראי שלכם.
נקודות מפתח
- קלרנה הוא קנייה פופולרית כעת לשלם מאוחר יותר (BNPL) המציע שלוש דרכים לשלם, כולל BNPL מסורתי ותשלומי אשראי חודשיים.
- אנשים רבים בבריטניה יכלו למחוק באופן חוקי חלק מהחובות שלהם.
- בתחילה, באמצעות Klarna יכול להיות שיש השפעה חיובית על ציון האשראי שלך אם אתה מבצע תשלומים בזמן.
- תשלומים חסרים או תשלומים מאוחרים השפיע לרעה על ציון האשראי שלך.
- הגשת בקשה לקלארנה’הסכם אשראי סטנדרטי כולל א חיפוש קשה, מה שעשוי להשפיע גם על ציון האשראי שלך.
תוכן העניינים
- מה זה קלרנה?קְפִיצָה
- איך קרנה עובדת?קְפִיצָה
- מהו ציון אשראי?קְפִיצָה
- מדוע ציון האשראי שלך חשוב
- האם קלרנה יכולה לפגוע בציון האשראי שלך?קְפִיצָה
- היכן ניתן לקבל עזרה ב- Debtsjump
בשנים האחרונות, כל הרעיון של קנה עכשיו שלם מאוחר יותר (BNPL) מוצרי אשראי ממש המריאו. עם מלווים מרובים שנכנסים לשוק זה, בדרך כלל עם הצעות מוצרים דומות. בפוסט זה אנו הולכים לבדוק את אחד המלווים האלה. באופן ספציפי, קלארנה. נסביר מה זה קרנה, וההשפעה ששימוש בשירות BNPL זה יכול להיות על ציון האשראי שלך.
מה זה קלרנה?
קלרנה היא למעשה א מלווה BNPL. עם זאת, זה אכן פועל מעט אחרת מרוב האחרים. ראשית, זה מקדם את השימוש ב- אפליקציה לנייד של Klarna, ולא אתר החברה הראשי למשתמשים. לאפליקציה זו יש מספר פונקציות מפתח, כמפורט להלן.
- אפליקציית קניות BNPL, שלומדת מהיסטוריית הרכישה שלך כדי להציע הצעות מוצר חכמות. האפליקציה מטפלת גם בתשלום באמצעות Klarna.
- האפליקציה מציעה תור גילוי, שידגיש מבצעים ומציעים מיוחדים באלפי קמעונאים שונים המקבלים את קלרנה כשיטת תשלום.
- ככל שתשתמשו באפליקציה ובקלרנה, כך תרוויחו נקודות נאמנות יותר, מה שיכולות לפתוח תגמולים ספציפיים.
איך קרנה עובדת?
כאשר אתה להירשם לראשונה עבור קלרנה החברה תעשה א חיפוש רך בקובץ האשראי שלך. ידוע כי קלרנה עושה זאת שוב ושוב, וייתכן שזה סוג של באג עם תהליך היישום עצמו. לאחר שיצרת חשבון והורדת את האפליקציה, אתה יכול להתחבר ולהשתמש בו כוח רכישה קטע באפליקציה. הנה, תגלה מה שלך גבול ההוצאות של BNPL הוא. קלרנה מציעה שלוש דרכים לשלם, כהגדרתה להלן.
- BNPL מסורתי, בצורה של החזרת עלות הרכישה על פני 4 תשלומים שווים, שכל אחד מהם הוא שבועיים זה מזה.
- רכוש מוצרים באמצעות קלרנה, ולשלם את העלות בחזרה תוך 30 ימים. עם זאת, אם אתה מזמין סחורות ורוצה להחזיר אותם תוך 30 הימים, אז אתה לא’לא לשלם משהו בכלל.
- תשלומי אשראי חודשיים. זהו קרדיט בסגנון מסורתי, וקלרנה תבצע חיפוש קשה בקובץ האשראי שלך לפני שתציע לך שירות זה.
קלרן לא’לא לטעון ריבית בשתי האפשרויות הראשונות. אם איחרת לבצע תשלום, א תשלום של 7 פאונד מוטל. האפשרות השלישית היא א הסכם אשראי רגיל, שעובד בצורה דומה לכרטיס חנות. אתה צריך להיות מודע לכך שהריבית לשימוש בשירות זה יכולה להיות גבוהה למדי, כמו 25% אפריל.
מהו ציון אשראי?
ציון האשראי שלך מחושב מסכום האירועים ו מידע בהיסטוריית האשראי שלך. ציון זה משמש למלווים כאינדיקציה כללית של כמה אתה ראוי. ככל שציון האשראי שלך גבוה יותר, כך אתה פחות סיכון שאתה מלווה. גורמים רבים יכולים להשפיע על ציון האשראי שלך, ורשמנו כמה מהם להלן.
- דברים שיכולים להשפיע לטובה על ציון האשראי שלך:
- שמירה על יתרת האשראי הכוללת שלך נמוכה.
- תמיד מבצע החזר בזמן ואף פעם לא מפסיד.
- משלם אשראי במלואו.
- מתווסף לתפקיד הבחירות.
- תשלומים מאוחרים או תשלומים שהוחמצו.
- הגשת בקשה ליותר מדי אשראי חדש מדי.
- להיות פושט רגל.
- פסקי דין מחוזיים (CCJ).
- להיות קשור ל (כמו נשוי) למישהו שיש לו היסטוריית אשראי לקויה.
מדוע ציון האשראי שלך חשוב
כפי שהזכרנו בעבר, ציון האשראי שלך הוא מדד לרמת האשראי הכללית שלך. ככל שציון האשראי שלך גבוה יותר, כך יש סיכוי יותר שאתה מקובל כשאתה מגיש בקשה לאשראי חדש. זה חל על כל מוצרי האשראי, כגון:
- כרטיסי אשראי
- הלוואות אישיות
- משכנתא
- קנה עכשיו שלם אשראי מאוחר יותר
- מתקני משיכת יתר
- מימון בחנות
- הלוואות לרכב ורכישת שכירות
אם יש לך ציון אשראי נמוך, סביר להניח כי יישומי אשראי יצליחו. המלווים המסורתיים יראו בך סיכון גבוה מדי. יש מומחים מלווים תת -פריים זה אולי מוכן להציע לך אשראי אם יש לך ציון אשראי נמוך. עם זאת, אלה יכולים להיות יקרים. באופן כללי, מלווים תת -פריים לגבות ריביות גבוהות יותר. סביר להניח שהם יגבו דמי איחור כבד או ללא תשלום.
האם קלרנה יכולה לפגוע בציון האשראי שלך?
כתכנית אשראי BNPL, קלרנה יכולה ורוצה יש השפעה על ציון האשראי שלך. בתחילה, כשאתה מגדיר את אשראי BNPL עם Klarna, ההסכם החדש יופיע בקובץ האשראי שלך. כל עוד אתה ממשיך להחזיר רגיל, ההשפעה על ציון האשראי שלך עשויה להיות די חיובית. עם זאת, אם אתה מתגעגע לתשלומים או מאחר לשלם, זה ישפיע לרעה על ציון האשראי שלך.
עלינו לדבר גם על אפשרות האשראי השלישית שקלארנה מציעה. כלומר הסכם האשראי הסטנדרטי. א חיפוש קשה ייעשה בקובץ האשראי שלך כשאתה מגיש בקשה לכך. יותר מדי חיפושים קשים בפרק זמן קצר יכולים להשפיע באופן רציני על ציון האשראי שלך.
יתר על כן, אם אתה לא מצליחים להחזיר את ההחזר עם קלרנה הם עשויים להעביר את החוב שלך ל סוכנות איסוף כמו קבוצת PRA או CABOT Financial. כאשר זה קורה, יצוין בקובץ האשראי שלך כי חשבון אשראי נמצא בגבייה בגלל אי תשלום. זה לא אמור להפתיע שזה יפגע בציון האשראי שלך. אם סוכנות הגבייה מבקשת א CCJ נגדך וזה מוענק, יש לכך השפעה שלילית גדולה עוד יותר על ציון האשראי שלך.


