


האם ביטוח חיים משלם עבור עלויות הלוויה?
האם אני זקוק לביטוח קבורה אם יש לי ביטוח חיים
במדריך זה, אנחנו’לחקור את סוגי הביטוח השונים שבהם אתה יכול להשתמש כדי לעשות זאת. כמו כן, נבחן דרכים שתוכל לשלם עבור הלוויה אם אתה לא’לא יש ביטוח כלשהו.
מה זה ביטוח קבורה או לוויות ואיך זה עובד?
ביטוח קבורה, המכונה גם לוויה או הוצאה סופית או ביטוח לוויות, הוא כלי מועיל עבור יקיריהם שמשלמים עבור בן משפחה או חבר שנפטר’הלוויה, טקס אזכרה, אבן מצבה, כדות והוצאות סופיות אחרות. זוהי למעשה פוליסת ביטוח חיים, אך עם סכום תועלת קטן בהרבה מאשר ביטוח חיים מסורתי. זה’S נרכש בדרך כלל לכיסוי הסדרים סופיים, אך ניתן להשתמש בו גם כדי לשלם את המנוח’חובות, כולל חשבונות רפואיים, חשבונות כרטיסי אשראי, הלוואות משכנתא והלוואות אישיות. אם אתה חושב שאתה ומשפחתך עשויים ליהנות מביטוח קבורה, זה’קל ומהיר להשיג הצעת מחיר בחינם לפוליסת ביטוח חיים הוצאה סופית.
תוכן העניינים
יתרונות וחסרונות של פוליסות ביטוח קבורה
כמו בכל מה שאתה קונה, ישנם יתרונות וחסרונות להשקעה מסוג זה.
| יתרונות | חסרונות |
|---|---|
| קל יותר להעפיל אליו מרוב תכניות ביטוח החיים | תועלת נמוכה יותר מרוב תוכניות ביטוח החיים |
| מעטים, אם בכלל, שאלות בריאותיות לענות עליה | אם אין שאלות בריאותיות, ניצחת’לא לקבל הנחה על היותך במצב בריאותי טוב |
| אין צורך בבדיקה רפואית | המחירים מעט גבוהים יותר |
| אפשרויות לשירותים מסודרים מראש ותשלום עבורם לפני כן | הסכום המשולם בפרמיות עשוי להיות יותר מעלות ההלוויה |
| בדרך כלל צובר ערך מזומן שניתן להשתמש בו בזמן שהמדיניות פעילה. | בדרך כלל מעט עד ללא כספים נוספים לאחר ששולמו הוצאות הלוויה |
הדרך הטובה ביותר להחליט אם אחת מהתוכניות הללו מתאימה לך היא לעשות קצת מחקר. פנה לכמה חברות לקבלת הצעות מחיר ולשקול את האפשרויות שלך אחריך’יש לי את הצרכים שלך ואת התקציב שלך.
2 סוגים של תוכניות ביטוח הלוויה
ישנם שני סוגים בסיסיים של ביטוח לוויות: סטנדרט ומראש. שניהם יעזרו לכם לתכנן ולהניח את הכספים לכל הסידורים הסופיים שלכם.
ביטוח לוויה סטנדרטי
אלה המוצעים על ידי חברות ביטוח חיים כמדיניות חיים שלמה, אלה משולמים למוטבים עם מותו של אדם אהוב לשלם עבור הסדרים סופיים, אשר עשויים לכלול:
- שירותי בית הלוויה
- הוֹבָלָה
- עלות עלילת קבורה
- פתיחה וסגירת קבר
- מחירי ארונות
- אבן מצבה, קמרון חמור, פרחים, הודעות על הספד
- שריפה (למידע נוסף: כיצד פועלת שריפה?)
- עלויות כד
יקירכם מסוגל גם לעבוד עם כל ספקי שירות שהם רוצים. המוטב עשוי לבחור להחיל חלק מהקרנות או על כל הוצאות או חובות אחרים המנוח, כולל:
- שירותים חוקיים
- שטרות רפואיים
- חוב כרטיסי אשראי
- משכנתא, רכב, אישי או הלוואות אחרות
ביטוח הלוויה מראש
הסכמים מראש מוצעים על ידי חברות ביטוח חיים ובמקרים מסוימים, בתי לוויות. עם זאת, קרנות אלה ניתנות ישירות לבית ההלוויות שאתה’נבחר לעבוד איתו במקום אהוב ייעודי. הם משולמים כמעט מיד אחרי אחד’עובר.
ביטוח מראש יכול לעזור לאנשים לחסוך כסף בכך שהם מאפשרים להם לשלם עבור שירותים שעשויים להיות זולים יותר כיום מאשר הם יהיו בעתיד. עם זאת, אם אתה משלם יותר עבור התוכנית שלך ממה שאתה עושה עבור הלווייתך, יקיריכם ניצחו’לא לקבל את ההבדל (הדבר נכון גם לביטוח קבורה). זה אומר שאם אתה מוציא תוכנית בסך 10,000 דולר אבל ההסדרים הסופיים שלך מוערכים רק ב -9,000 $, בית ההלוויות זכה’לא תן את שלך
15 שאלות ייחודיות לגבי ביטוח קבורה
1. הוא ביטוח קבורה זהה לביטוח חיים?
לא, ביטוח קבורה הוא סוג של ביטוח חיים שתוכנן במיוחד לכיסוי הוצאות הלוויה והוצאות סופיות אחרות.
2. כמה עולה בדרך כלל ביטוח קבורה?
עלות ביטוח הקבורה משתנה בהתאם לגורמים כמו גיל, בריאות וסכום ההטבה הרצוי. עדיף לקבל הצעות מחיר מחברות ביטוח שונות כדי לקבוע את העלות.
3. האם ניתן להשתמש בביטוח קבורה למטרות אחרות?
כן, ביטוח קבורה יכול לשמש גם כדי לפרוע חובות שהותיר המנוח, כמו חשבונות רפואיים, חשבונות כרטיסי אשראי ומשכנתא.
4. מה סכום ההטבה של ביטוח הקבורה?
סכום ההטבה של ביטוח הקבורה בדרך כלל קטן יותר מפוליסות ביטוח חיים מסורתיות, בדרך כלל נע בין 5,000 $ ל 25,000 $.
5. האם יש דרישות בריאותיות כדי להעפיל לביטוח קבורה?
לחלק מהתוכניות לביטוח קבורה יש מעט שאלות בריאותיות או ללא מעט, מה שמקל על העפלה בהשוואה לתוכניות ביטוח חיים מסורתיות.
6. היא בדיקה רפואית הנדרשת לביטוח קבורה?
לא, רוב תוכניות ביטוח הקבורה אינן דורשות בדיקה רפואית.
7. מהו ביטוח הלוויה מראש?
ביטוח לוויות מראש הוא סוג של ביטוח קבורה בו הכספים משולמים ישירות לבית הלוויות שנבחר במקום למוטב ייעודי.
8. ניתן להשתמש בביטוח לוויות מראש להוצאות אחרות?
לא, ביטוח לוויות מראש מיועד לכיסוי הוצאות הלוויה ולא ניתן להשתמש בו למטרות אחרות.
9. מהם היתרונות של ביטוח הקבורה?
היתרונות של ביטוח הקבורה כוללים הסמכה קלה יותר, אין בדיקה רפואית ואפשרויות לסידור מראש ולשלם עבור שירותים לפני כן.
10. האם יש חסרונות בביטוח הקבורה?
כמה חסרונות של ביטוח קבורה כוללים סכומי תועלת נמוכה יותר בהשוואה לביטוח חיים מסורתי והאפשרות לשלם יותר בפרמיות מאשר עלות הלוויה בפועל.
11. האם ניתן להתאים אישית את ביטוח הקבורה לצרכים ספציפיים?
כן, לעתים קרובות ניתן להתאים את פוליסות ביטוח הקבורה כדי לענות על צרכים ותקציבים ספציפיים.
12. ניתן לרכוש ביטוח קבורה עבור מישהו אחר?
כן, ניתן לרכוש ביטוח קבורה לכיסוי הוצאות ההלוויה של מישהו אחר, כמו בן משפחה.
13. ניתן לרכוש ביטוח קבורה לאחר גיל מסוים?
לחלק מהתוכניות לביטוח קבורה יש מגבלות גיל, אך קיימות גם אפשרויות זמינות לאנשים מבוגרים.
14. האם ניתן לבטל או לשנות את ביטוח הקבורה?
כן, בדרך כלל ניתן לבטל או לשנות את פוליסות ביטוח הקבורה, אך חשוב לבדוק את התנאים וההגבלות של הפוליסה הספציפית.
15. כיצד אוכל לקבל הצעת מחיר בחינם לביטוח קבורה?
אתה יכול לקבל הצעת מחיר בחינם לביטוח קבורה על ידי פנייה לחברות ביטוח או שימוש בכלי הצעת מחיר מקוונים המסופקים על ידי ספקי ביטוח.
האם אני זקוק לביטוח קבורה אם יש לי ביטוח חיים
במדריך זה, אנחנו’לחקור את סוגי הביטוח השונים שבהם אתה יכול להשתמש כדי לעשות זאת. כמו כן, נבחן דרכים שתוכל לשלם עבור הלוויה אם אתה לא’לא יש ביטוח כלשהו.
מה זה ביטוח קבורה או לוויות ואיך זה עובד?
ביטוח קבורה, המכונה גם לוויה או הוצאה סופית או ביטוח לוויות,הוא כלי מועיל עבור יקיריהם שמשלמים עבור בן משפחה או חבר שנפטר’הלוויה, טקס אזכרה, אבן מצבה, כדות והוצאות סופיות אחרות. זוהי למעשה פוליסת ביטוח חיים, אך עם סכום תועלת קטן בהרבה מאשר ביטוח חיים מסורתי. זה’S נרכש בדרך כלל לכיסוי הסדרים סופיים, אך ניתן להשתמש בו גם כדי לשלם את המנוח’חובות, כולל חשבונות רפואיים, חשבונות כרטיסי אשראי, הלוואות משכנתא והלוואות אישיות. אם אתה חושב שאתה ומשפחתך עשויים ליהנות מביטוח קבורה, זה’קל ומהיר להשיג הצעת מחיר בחינם לפוליסת ביטוח חיים הוצאה סופית.
תוכן העניינים
יתרונות וחסרונות של פוליסות ביטוח קבורה
כמו בכל מה שאתה קונה, ישנם יתרונות וחסרונות להשקעה מסוג זה.
| יתרונות | חסרונות |
|---|---|
| קל יותר להעפיל אליו מרוב תכניות ביטוח החיים | תועלת נמוכה יותר מרוב תוכניות ביטוח החיים |
| מעטים, אם בכלל, שאלות בריאותיות לענות עליה | אם אין שאלות בריאותיות, ניצחת’לא לקבל הנחה על היותך במצב בריאותי טוב |
| אין צורך בבדיקה רפואית | המחירים מעט גבוהים יותר |
| אפשרויות לשירותים מסודרים מראש ותשלום עבורם לפני כן | הסכום המשולם בפרמיות עשוי להיות יותר מעלות ההלוויה |
| בדרך כלל צובר ערך מזומן שניתן להשתמש בו בזמן שהמדיניות פעילה. | בדרך כלל מעט עד ללא כספים נוספים לאחר ששולמו הוצאות הלוויה |
הדרך הטובה ביותר להחליט אם אחת מהתוכניות הללו מתאימה לך היא לעשות קצת מחקר. פנה לכמה חברות לקבלת הצעות מחיר ולשקול את האפשרויות שלך אחריך’יש לי את הצרכים שלך ואת התקציב שלך.
2 סוגים של תוכניות ביטוח הלוויה
ישנם שני סוגים בסיסיים של ביטוח לוויות: סטנדרט ומראש. שניהם יעזרו לכם לתכנן ולהניח את הכספים לכל הסידורים הסופיים שלכם.
ביטוח לוויה סטנדרטי
אלה המוצעים על ידי חברות ביטוח חיים כמדיניות חיים שלמה, אלה משולמים למוטבים עם מותו של אדם אהוב לשלם עבור הסדרים סופיים, אשר עשויים לכלול:
- שירותי בית הלוויה
- הוֹבָלָה
- עלות עלילת קבורה
- פתיחה וסגירת קבר
- מחירי ארונות
- אבן מצבה, קמרון חמור, פרחים, הודעות על הספד
- שריפה (למידע נוסף: כיצד פועלת שריפה?)
- עלויות כד
יקירכם מסוגל גם לעבוד עם כל ספקי שירות שהם רוצים. המוטב עשוי לבחור להחיל חלק מהקרנות או על כל הוצאות או חובות אחרים המנוח, כולל:
- שירותים חוקיים
- שטרות רפואיים
- חוב כרטיסי אשראי
- משכנתא, רכב, אישי או הלוואות אחרות
ביטוח הלוויה מראש
הסכמים מראש מוצעים על ידי חברות ביטוח חיים ובמקרים מסוימים, בתי לוויות. עם זאת, קרנות אלה ניתנות ישירות לבית ההלוויות שאתה’נבחר לעבוד איתו במקום אהוב ייעודי. הם משולמים כמעט מיד אחרי אחד’עובר.
ביטוח מראש יכול לעזור לאנשים לחסוך כסף בכך שהם מאפשרים להם לשלם עבור שירותים שעשויים להיות זולים יותר כיום מאשר הם יהיו בעתיד. עם זאת, אם אתה משלם יותר עבור התוכנית שלך ממה שאתה עושה עבור הלווייתך, יקיריכם ניצחו’לא לקבל את ההבדל (הדבר נכון גם לביטוח קבורה). זה אומר שאם אתה מוציא תוכנית בסך 10,000 דולר אבל ההסדרים הסופיים שלך מוערכים רק ב -9,000 $, בית ההלוויות זכה’לא תן ליקיריכם את השאריות 1,000 $. למידע נוסף על מה לעשות כשאדם אהוב נפטר.
כיצד לבחור את תוכנית ביטוח הקבורה הטובה ביותר עבורך
בחירת התוכנית הנכונה היא החלטה אישית מאוד, וישנם גורמים חשובים רבים שעליכם לקחת בחשבון בעת קבלת החלטתכם, כולל:
- כמה כיסוי אתה צריך
- בין אם לספק הביטוח יש שירותי תמיכה למשפחתך או לא
- בין אם אתה רוצה להיבחן רפואי או לא
- כמה העלות הממוצעת של הלוויה נמצאת באזור שלך
קניות לביטוח קבורה זה כמו קניות לרכב. לכל מדיניות יהיו אותן תכונות בסיסיות, אך הפרטים העדינים יותר יפרידו בין מדיניות אחת לשנייה. וודא שאתה בוחר מדיניות התומכת בסיבה הספציפית שאתה’מבטח את עצמך מחדש.
4 סוגים של דמי ביטוח הלוויה
פרמיה היא הסכום שתשלם עבור המדיניות שלך בכל תקופה. ברוב המקרים אתה’אני אעשה תשלומים חודשיים. דמי ביטוח הלוויה מגיעים בכמה צורות שונות.
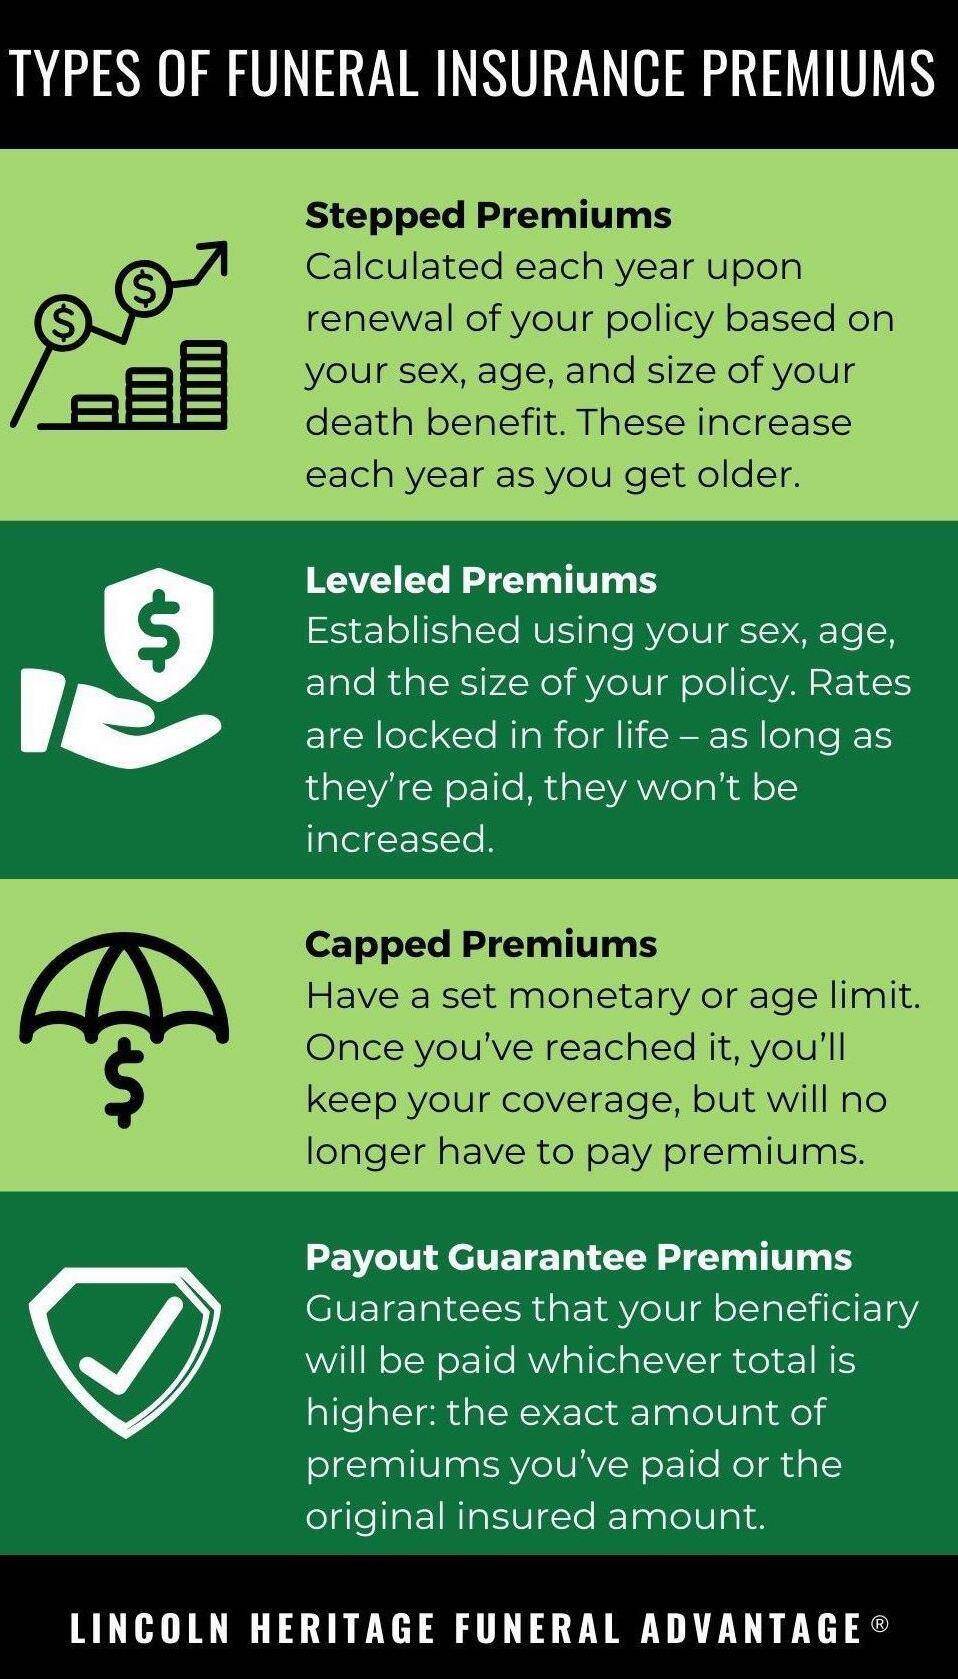
פרמיות צעדו
אלה מחושבים בכל שנה אתה מחדש את המדיניות שלך באמצעות המין, גילך וגודל הטבת המוות שלך. אתה תשלם פרמיה נמוכה יותר בהתחלה, אבל אתה’לשלם יותר בכל שנה ככל שמתבגרים.
פרמיות מפולגות
שיעורים אלה נקבעים גם באמצעות המין, הגיל שלך וגודל המדיניות שלך. התעריפים שלך בדרך כלל נעולים לכל החיים כל עוד הם’שולם מחדש. הם יכולים’לא יוגבר בגלל שינויים בגיל או בבריאות.
פרמיות מכוסות
לתוכניות אלה יש מגבלת כספית או גיל. פעם אתה’הגעת לזה, אתה’לשמור על הכיסוי שלך, אך כבר לא יצטרך לשלם פרמיות. לדוגמה, אם אתה’מכוסה מחדש על 10,000 דולר, זכית’לא צריך לשלם עוד פרמיות ברגע שאתה’יש לשלם את הסכום הזה. אם למדיניות שלך יש מגבלת גיל של 95, הכיסוי שלך יימשך ברגע שתפגע באותו יום הולדת, אבל אתה’יסיים לשלם פרמיות כלשהן.
פרמיות ערבות תשלום
המוטב שלך מובטח שישולם לשלם את סך הכל הוא גבוה יותר: הסכום המדויק של הפרמיות שלך’יש לשלם או לסכום המבוטח המקורי.
ביטוח קבורה ללא תקופת המתנה וללא בחינה
ספקים רבים מציעים תוכניות המובטחות לשלם את סכום הטבת המוות המלאה ברגע שמתבצע התשלום הראשון והבקשה מאושרת. המשמעות היא שאם תשלם תשלום פרמיה יחיד ואז תיפטר, המוטב שלך יקבל את הסכום המלא שכיסה עבורו (כל עוד שום דבר לא הוצג באופן שגוי למבטח).
תוכניות אלה מחייבות אותך לענות על שאלות בריאות בסיסיות כשאתה מגיש בקשה. אתה’לא נדרש לבצע בדיקה רפואית (המכונה גם בדיקת ביטוח חיים), לתת דגימות דם או שתן או לספק את ההיסטוריה הרפואית שלך. הכיסוי מבוסס על תשובותיך לשאלות הבריאות על בקשת הביטוח. זה’חשוב לענות על שאלות אלה בכנות. אם יש אי התאמות, המדיניות שלך’ניתן להכחיש את טענתו.
כיצד להשיג הצעות מחיר ולקנות באינטרנט
חברות רבות המספקות ביטוח הוצאות סופיות מציעות הצעת מחיר מקוונת בחינם ומאפשרות לך להירשם באתרי האינטרנט שלהן. אתה יכול להשוות מדיניות מרובה מכמה חברות כדי לעזור לך לצמצם איזו תוכנית מתאימה לך.
בין אם אתה מבצע מחקר בעצמך או עובד עם סוכן ביטוח חיים, זה’רעיון טוב לקבל הצעות מחיר מרובות כדי שתוכל לשקול את האפשרויות שלך. לכל אחד יש צרכים שונים, ועל ידי הרשמה לתוכנית הראשונה או הזולה ביותר שאתה מוצא, ייתכן שאהובים שלך לא יהיו כל הכספים שהם צריכים כדי לבצע את המשאלות הסופיות שלך.
תוכניות ביטוח קבורה למשפחות
לרוב, יש’תוכניות משפחתיות לביטוח קבורה. זכרו, המדיניות נקבעת לפי גיל ומין, ולפעמים המבקש’S בריאות. זה מקשה על חברות לצנוח אנשים יחד בתוכנית משפחתית.
אם אתה, בן/בת הזוג ו/או בני משפחה אחרים שוקלים לקבל אחת מהמדיניות הזו, זה’שווה להתקשר לכמה חברות כדי לראות אילו אפשרויות זמינות. אנשים שואלים לעתים קרובות אם הם יכולים לקנות ביטוח חיים להורים.
אלטרנטיבות לביטוח קבורה מסורתי
אנשים רבים מסתמכים על ביטוח חיים כדי לכסות את הוצאותיהם הסופיות. זו יכולה להיות אפשרות טובה, במיוחד אם יש לך מדיניות גדולה שתכסה את ההסדרים הסופיים שלך בנוסף לחובות והוצאות אחרות שהמשפחה שלך תהיה אחראית על כך לאחר שתעבור לך. עם זאת, לפוליסות מסוג זה יש דרישות, כללים ומתמקדים שונים מאשר ביטוח קבורה או הלוויה.
ביטוח חיים מונח
ביטוח חיים מונח מכסה אותך לפרק זמן מוגדר בלבד. לאחר שתקופת הזמן הזו תצטרך לרכוש מדיניות אחרת – בדרך כלל בשיעור גבוה בהרבה – כדי להישאר מכוסה. אם אתה לא’לא לחדש את המדיניות שלך ולהיפטר, אין הגנה על מדיניות. כי אנחנו לא’לא יודע מתי אנחנו’אני הולך למות ויכול’לא לחזות אם זה יקרה בתוך המדיניות’מונח, זה לא’אפשרות טובה לתשלום עבור הוצאות סופיות.
אמנם אתה יכול לחדש תוכנית מסוג זה, אך הם עולים יותר ככל שאתה מקבל ישן יותר, כך שתוכל בסופו של דבר לשלם יותר כסף ממה שהיית עושה אם היית נרשם לביטוח קבורה. אם אתה’לסמוך מחדש על שימוש בביטוח חיים לטווח כדי לשלם עבור ההסדרים הסופיים שלך, בדוק את הפוליסה שלך כדי לבדוק אם ניתן להמיר אותה לחיים שלמים או לתוכנית קבועה אחרת. מימוש אפשרות זו הופך ליקר יותר ככל שתתבגר, כך שככל שתקדימו לעשות זאת יותר טוב.
ביטוח חיים אוניברסלי
ברוב המקרים, ביטוח חיים אוניברסלי הוא לא’אפשרות טובה מכיוון שהיא מסתמכת על ריביות. כאשר הריבית עולה, המדיניות הזו צומחת בערכה, אך ככל שהן נופלות, זה לוקח יותר כסף – בצורה של פרמיות גבוהות יותר – כדי לשמור עליה מועילים לצרכנים. אם יש לך אחת ממדיניות זו, ייתכן שתוכל להעביר את ערכה למדיניות חיים שלמה.
נושא מובטח ביטוח חיים שלם
ביטוח חיים מובטח אינו בדרך כלל אפשרות אידיאלית פשוט מכיוון שהיא יקרה. אין שום חיתום שמעורב, מה שאומר שהספק לא’לא להעריך את הסיכון להציע כיסוי למועמדים. זה בדרך כלל אומר שכולם משלמים פרמיה גבוהה בהרבה מכפי שהיו עושים עם ביטוח חיים מסורתי כדי לפצות על הסיכון שהמבטח מקבל. מכיוון שלעתים קרובות מדובר באפשרויות מושכות לאנשים שיש להם בעיות במציאת כיסוי ביטוח חיים-למשל, גבר בן 80 שסבל משלושה התקפי לב-פוליסות אלה יכולות לעלות הרבה יותר מאפשרויות אחרות.
ביטוח קבורה לעומת. ביטוח חיים
ביטוח קבורה הוא סוג של ביטוח חיים, אך יש לו סכום תועלת קטן בהרבה מאשר פוליסות ביטוח חיים מסורתיות. הסיבה לכך היא שמדיניות הקבורה נועדה לטיפול בהסדרים סופיים בלבד, בעוד שמדיניות חיים מוצאת לכיסוי מגוון רחב של צרכים כמו החלפת הכנסה.
אם כי ניתן להשתמש בתשלומים מביטוח קבורה להוצאות אחרות במוטב’שיקול דעתו, סכומי ההטבה מותאמים לכיסוי הסדרים סופיים בלבד. זֶה’הסיבה שהם’בדרך כלל מוצע בסכומים של 5,000 עד 20,000 $, ואילו ביטוח חיים מסורתי יכול להציע הטבות של מאות אלפי דולרים.
האם אני זקוק לביטוח קבורה אם יש לי ביטוח חיים?
ביטוח הוצאות סופי הוא חיוני, וגם ביטוח הקבורה וגם ביטוח החיים יכולים לספק את התמיכה הכספית הדרושה לכיסוי הוצאות סופיות עבורך ועבור יקיריך. אבל האם אתה זקוק לביטוח קבורה אם כבר יש לך ביטוח חיים? למד את ההבדלים בין השניים, ואת היתרונות של שניהם.
למידע נוסף על ביטוח חיים
מדוע פוליסת ביטוח קבורה?
לאבד אדם אהוב הוא אירוע טראומטי במיוחד. נוסף על הלחץ הרגשי, יש הוצאות משמעותיות שמגיעות בסוף החיים. העלות החציונית של הלוויה נעה בין 5,000 ל 10,000 $ 1, ולכן רכישת פוליסת ביטוח קבורה, או ביטוח הוצאות סופיות, היא דרך מועילה להקל על הנטל הכספי על האנשים שאתה אוהב.
העלות החציונית של הלוויה נעה בין 5,000 $ ל -10,000 $
עם זאת, שימו לב כי כמה חברות ביטוח חיים-כולל חיי ניו יורק-אינן מוכרות ביטוח קבורה עצמאי כמוצר. במקום זאת, תוכלו לקנות פוליסת ביטוח חיים נפרדת וקטנה יותר לכיסוי הוצאות סופיות. עם זאת, נטל פיננסי יכול להמשיך זמן רב לאחר הלוויה, כך שתרצה גם לשקול פוליסת ביטוח חיים מקיפה יותר.
עליך לשקול להוסיף פוליסת ביטוח קבורה:
אם אתה רווק.
רכישת פוליסת ביטוח קבורה (או פוליסת ביטוח חיים קטנה שנועדה לכסות הוצאות סופיות) יכולה לסייע במניעת העברת כל חוב משמעותי לשרוד בני משפחה. בנוסף, פוליסת ביטוח חיים שלמה או מונחית יותר יכולה לעזור לך לספק תמיכה כספית להורים או אחים מזדקנים.
אם יש לך משפחה צעירה.
ביטוח קבורה מכסה הוצאות הלוויה וקבורה, ביטוח חיים שלם יכול לעזור להעניק לבני משפחתך את המשאבים הדרושים להם כדי לשמור על אורח חייהם. ביטוח חיים יכול להחליף חלק מההכנסה שלך או את כולם, לשלם חובות, לסייע בתשלום שכר לימוד במכללות, לעזור לממן את בן / בת הזוג שלך’פרישה, וכיסוי הוצאות סופיות.
חישוב עלויות קבורה והוצאות סופיות.
ביטוח חיים יכול לכסות עלויות הלוויה, אך הוא גם מחליף הכנסות, משלם חובות ועוזר בשכר הלימוד במכללה.
אם יש לך משפחה מבוססת.
ביטוח חיים שלם יכול להיות חלק חשוב בתכנון הפרישה הכולל שלך. ביטוח נוסף לכיסוי הוצאות סופיות יכול לעזור להבטיח כי יקיריכם לא יוכלו להיות עמוסים בחובות אם תעבורו לעולמים.
אם אתה’מחדש להתקרב לפנסיה או שכבר פורשים בפנסיה.
השלמת פוליסת ביטוח החיים שלך בביטוח קבורה תאפשר לך ליישב את ענייניך על ידי כיסוי עלויות הלוויה והוצאות סופיות בלתי צפויות כמו שטרות רפואיים. פוליסת ביטוח חיים חזקה יותר תגן על העתיד הכלכלי של משפחתך ותשמור על הפרישה שאתה ובן / בת הזוג שלך עבדת כל כך קשה עבור.
הם ביטוח חיים וביטוח קבורה זהים?
לא, אבל הם דומים. למעשה, פוליסת ביטוח קבורה היא פוליסת חיים שלמה קטנה יותר שניתן להשתמש בה כדי לעזור ליקיריכם לשלם עבור ההוצאות הסופיות שלכם. זה נחשב לסוג של פוליסת ביטוח חיים, אך בדרך כלל הוא מציע סכום תועלת קטן יותר מאשר ביטוח חיים מסורתי, מכיוון שמטרתו מאוד ספציפית.
האם ביטוח חיים מכסה עלויות קבורה?
כן, פוליסות ביטוח חיים ישלמו סכום חד פעמי כשאתה מת למוטב לבחירתך. ניתן להשתמש בכסף הזה כדי לשלם עבור הלווייתך או עבור כל צרכים כלליים אחרים של הניצולים שלך. התשלום יבוצע זמן קצר לאחר תמות, והוא לא צריך לעבור צוואה.
ביטוח חיים ותכנון לוויות
האם ידעת שהעלות הממוצעת של הלוויה בסיסית בבריטניה היא 3,953 ליש”ט? (עלות חיי השמש של דו”ח הגוסס 2023). אחת הסיבות הרבות שאנשים מוציאים ביטוח חיים היא לעזור לשלם עבור הוצאה זו. זה אומר שיקיריהם ניצחו’לא צריך לשלם על זה בעצמם.
במדריך זה, אנחנו’לחקור את סוגי הביטוח השונים שבהם אתה יכול להשתמש כדי לעשות זאת. כמו כן, נבחן דרכים שתוכל לשלם עבור הלוויה אם אתה לא’לא יש ביטוח כלשהו.
האם ביטוח חיים מכסה עלויות הלוויה?
תשלומי ביטוח חיים יכולים לעזור למוטבים לכסות עלויות הלוויה. כאשר המבוטח נפטר, חלק מהסכום החד -פעמי’S ששולמו יכול לעזור לשלם עבור ההלוויה.
לדוגמה, אתה יכול לבקש מהמוטבים להפריש 10% מהתשלום עבור עלויות הלוויה ושכר טרחה נלווה. לאחר מכן המוטב יכול להשתמש בכסף זה כדי לכסות את העמלות הקשורות.
זה’בדרך כלל על הנהנה להחליט מה הם עושים עם תשלום ביטוח החיים. הֵם’לא מחויב כחוק להוציא אותו על ההלוויה.
אבל אם אתה’D אוהב לתכנן את ההלוויה שלך, אולי יש לך רעיון לוויה ספציפי? וודא שאתה מדבר עם המוטב שלך, כך שהם יודעים את משאלותיך. בדרך זו הם יכולים להשתמש בתשלומי ביטוח החיים באופן שאתה’D כמו.
אפשרויות לכיסוי הוצאות הלוויה שלך
אם אתה רוצה ביטחון שפוליסת ביטוח החיים שלך תכסה את הוצאות ההלוויה שלך, יש לך כמה אפשרויות.
תוספות לביטוח חיי הלוויה
חלק מהמבטחים מציעים תוספות לביטוח חיי הלוויה לפוליסותיהם. ביטוח חיים עם כיסוי הלוויה מציב סכום מסוים של כסף בצד כדי לשלם עבור ההלוויה. זה אומר שאתה’וודא שההלוויה תהיה מכוסה בכספים.
כיסוי הלוויה עצמאי
ניתן לרכוש את כיסוי הלוויה כמוצר עצמאי. זכור שאם יש לך רק כיסוי לוויה, יקיריכם יישארו רק עם כסף להוצאות ההלוויה, ושום דבר אחר.
מדיניות המכסה הוצאות הלוויה
כשמדובר בתכנון הלוויות וביטוח חיים, ישנם שתי פוליסות שיכולות לעזור ליקיריכם לכסות את הוצאות ההלוויה:
• ביטוח חיים מונח
ביטוח חיים מונח מספק כיסוי למספר מוגדר של שנים. אם אתה נפטר במהלך אותה תקופה, יקיריכם היו מקבלים תשלום. ניתן להשתמש בזה
לכיסוי עלויות הלוויה.
אם אתה שורד עד סוף הקדנציה אז התוכנית ניצחה’לא לכסות עלויות הלוויה – לכן עשויות להיות לא מתאימות.
• ביטוח חיים שלם
כיסוי מסוג זה נמשך כל חייך. הפרמיות נוטות לעלות יותר מביטוח טווח שכן התשלום גדול ומובטח. זה כל עוד אתה עומד בתנאי המבטח שלך. תשלום גדול יותר פירושו יותר כסף זמין לכיסוי ההלוויה.
משלם עבור הלוויה ללא ביטוח חיים
ישנן כמה דרכים שונות שתוכלו לתכנן ולשלם עבור הלוויה ללא ביטוח חיים. הכי פשוט הוא להפריש כסף להלוויה בכל חודש. זכור שכשאתה מתה חשבונות הבנק שלך יוקפאו. המשפחה שלך ניצחה’לא יוכל לגשת לכספים עד שהרצון שלך בוצע. זה יכול להיות לאחר תאריך ההלוויה עצמה.
עם. האפשרות הפשוטה ביותר היא להקים חשבון בנק משותף יחד כדי שיוכלו להשתמש בכסף שחסכתם.
אם יש לך כסף לשלם עבור ההלוויה אבל זה’קשור לחיסכון, מניות או נכסים, כמו רכוש, שניצח’לא יהיה זמין עד לאחר שתעבור. לאחר מכן, ייתכן שתצטרך לסמוך על יקיריכם כדי לשלם עבור ההלוויה ותוכלו להחזיר להם את הרצון שלכם.
אם אתה לא’יש את הכסף לכיסוי הוצאות ההלוויה שלך, ואז המשפחה שלך יכולה לכסות את עלות ההלוויה. זו אפשרות אם יקיריכם עצמאיים כלכלית ומרוויחים מספיק כסף כדי לשלם עבורו מראש או שיש להם כסף בחיסכון.
לחלופין, אתה יכול גם להוציא תוכנית הלוויה בתשלום מראש. בעיקרו של דבר אתה קונה הלוויה מראש. אתה יכול לשלם חודשי או עמלה חד פעמית מראש. באופן כללי, עלות הלוויה עולה עם הזמן, אך עם תוכנית ששולמה מראש אתה’אני נעול היום’מחיר s. זה יכול לחסוך לך וליקיריך כסף בטווח הארוך.
אם המשפחה שלך נמצאת בהטבות מזכיות, יתכן שהם יוכלו להגיש בקשה לתשלום הוצאות הלוויה. זהו סכום חד פעמי שיכול לכסות עלויות שונות הנוגעות להלוויה. כרגע זה משלם עד 1,000 ליש”ט אם נפטרים ב- 8 באפריל 2020 או אחריו (HMRC). זה’חשוב לזכור כי יתכן שזה לא מספיק בכדי לכסות את כל הוצאות ההלוויה שלך.
אחרון, ישנן אפשרויות מהמדינה. לאנשים שלא’יש לי משפחה או חסכונות, הרשות המקומית שלך מספקת הלוויה לבריאות הציבור. זה יהיה טקס בסיסי עם שריפה.
ישנן דרכים בהן תוכלו לשלם עבור הלוויה ללא ביטוח חיים. אבל, אם יש לך רעיונות ספציפיים בראש, פוליסת ביטוח חיים יכולה לוודא שאלו מתבצעות. מה’עוד, זכור כי עלויות הלוויה יכולות לעלות. אז הסכום שאתה’נשמר להיום אולי לא יספיק תוך 10, 20 או 30 שנה. כתוצאה מכך, שימוש בביטוח חיים לכיסוי הוצאות הלוויה, או לפחות חלק מהן, יכול לעזור לפצות על המחסור.
האם אני צריך לכסות את עלויות ההלוויה שלי
אתה לא דון’לא צריך לכסות את עלויות ההלוויה שלך. אבל כדאי לחשוב אם אתה יכול להרשות לעצמך את זה. מותו של אדם אהוב הוא תקופה מאוד מאתגרת. הידיעה שיש כסף זמין לשלם עבור ההלוויה תהיה הקלה עבור יקיריכם. זה יכול, למשל, אומר שהם לא’לא להיכנס לחובות כדי לשלם עבור זה.
תכנון הלוויה יכול להיות שיחה קשה לנהל אבל זה’זה ששווה שיהיה לך. על ידי כך שהם מודיעים להם את משאלות ההלוויה שלך, הם’יהיה לי מושג ברור יותר מה לעשות בבוא העת.
אם אתה יכול’לא להרשות לעצמו זאת, ישנן דרכים אחרות בהן ניתן לשלם עבור הלוויה. כאמור לעיל, הרשות המקומית שלך עשויה לעזור גם לשלם עבור הלוויות. מועמדים זכאים עשויים להיות מסוגלים לקבל סכום חד פעמי לקראת העלויות מהממשלה.
מה ההבדל בין ביטוח חיים לתוכניות לוויות?
תוכניות ביטוח חיים ותוכניות לוויות שניהם משלמים סכום חד פעמי כשאתה מת. ההבדל הוא לגבי אופן השימוש בתשלום. אם יש לך ביטוח חיים, יקיריכם יכולים להשתמש בכסף על כל מה שהם רוצים (כולל הלוויה). עם תוכנית הלוויה, יש להקדיש את התשלום על קבורה או שריפה. בשני המקרים, כיסוי כיסוי מפחית את הנטל הכספי.
ביטוח חיים משלם בדרך כלל יותר מכיסוי הלוויה כך שהפרמיות שלך עשויות להיות גבוהות יותר. הם מוסדרים גם על ידי רשות ההתנהגות הפיננסית (FCA) המעניקים לך הגנה נוספת. תוכנית לוויה נקנית לרוב ישירות מקובלי קיבוץ. סוג זה של כיסוי ISN’T FCA מוסדר. זה אומר אם שם’סכסוך, יתכן שיהיה קשה יותר לפתור אותו.
האם ביטוח חיים טוב יותר מתוכנית הלוויה?
אם יש לך חובות משמעותיים, בני משפחה תלויים כלכלית או משכנתא, סביר להניח שביטוח חיים הוא האפשרות העדיפה עבורך. תשלומי ביטוח חיים גדולים יותר וניתן להשתמש בהם לכיסוי יותר. המשמעות היא שהמוטב יכול להוציא את הכסף כראות עיניהם. אם הם’הוא יציב כלכלית, הם יכולים להשתמש בכסף כדי לשלם עבור הלוויה גדולה יותר. אבל אם הם זקוקים לכסף לדברים אחרים, יש להם אפשרויות.
אבל אם אתה’יש לשלם את המשכנתא שלך ואין לך תלויים פיננסיים, תוכנית הלוויה עשויה להיות האפשרות הטובה יותר. אם ההוצאה היחידה שמשפחתך תיגרם לאחר מותך היא עלות ההלוויה, אז מדיניות מסוג זה עשויה להיות הדרך ללכת. זה אומר יקיריכם אל תים’לא צריך לדאוג לשלם עבור המעצר או ההשרפה.
שאלות נפוצות לתכנון הלוויה
האם יש השלכות מס הקשורות לשימוש בביטוח חיים כדי לשלם עבור הלוויה?
תשלומי ביטוח חיים אינם כפופים בדרך כלל למס הכנסה. אבל, אם המדיניות לא נכתבה לאמון, אתה עלול להיות אחראי לשלם מס ירושה כלשהו. זה נכון בלי קשר למה שמשמש הכסף. עליך להתייעץ עם עורך דין לקבלת הנחיות לגבי כתיבת פוליסת ביטוח חיים לאמון.
האם אוכל לכתוב את תוכניות ההלוויה שלי לרצוני?
אתה יכול לכתוב את התוכניות שלך להלוויה שלך לרצונך. זה יכול לעזור להזכיר את יקיריכם את כוונותיכם. עם זאת, תוכניות הלוויה שנכתבו לצוואה אינן מחייבות כרגע כחוק. המשמעות היא שהמוטב יכול לעקוף את המשאלות הללו אם הם רוצים.
כיצד אוכל לוודא שהמוטבים משתמשים בפוליסת ביטוח החיים שלי בכדי לכסות את הוצאות ההלוויה?
תקשורת מוקדמת עם יקיריכם על תוכניות ההלוויה שלכם יכולה לעזור להבטיח את התשלום לבזבז את הדרך בה התכוונתם. אם אתה מודאג במיוחד מהמוטב שלא ישתמש בפוליסת ביטוח החיים לכיסוי הוצאות הלוויה, אתה יכול לרכוש תוסף כיסוי לוויה לפוליסת ביטוח החיים הקיימת שלך. עם זאת, תצטרך לבדוק שמדובר במוצר שהמבטח הנוכחי שלך מספק. לחלופין, אתה יכול לרכוש כיסוי לוויה עצמאי.
מדריכים ומאמרים רלוונטיים
כל מדריך החיים
ביטוח חיים שלם מבטיח תשלום ליקיריכם כשאתם מתים. גלה כיצד כיסוי זה יכול להגן על הביטחון הכלכלי של משפחתך.
מדריך לחיים מונח
ביטוח חיים מונח מכסה אותך לפרק זמן. גלה את כל מה שאתה צריך לדעת על כיסוי חיי המונח והאם זה מתאים לצרכים שלך במדריך זה.
מדריך לביטוח חיים משותף
במה שונה ביטוח חיים משותף לכיסוי יחיד? גלה את התשובה לשאלה זו ולמד הכל אם זו האפשרות הטובה ביותר עבורך ועבור בן / בת הזוג שלך.
האם ביטוח חיים משלם עבור הוצאות הלוויה?
ככל שתתבגר, אתה עשוי לחשוב מה יקרה כשאתה נעלם. חשוב לתכנן לאותו יום כך שיקיריכם יתקיימו’לא עזב לקבל את ההחלטות הקשות כשאתה מת. חלק מהותי מהחשיבה דרך כל זה כולל תכנון הלוויה שלך וכיצד לשלם עבורו. מיתוס אחד הוא שפוליסת הביטוח שלך תכסה את הוצאות ההלוויה שלך. עם זאת, לא תמיד זה המקרה. אם אתה’מחדש בשלבי התכנון כעת, למד האם ביטוח חיים יכול לשלם עבור הוצאות ההלוויה שלך.
האם ביטוח חיים משלם עבור הוצאות הלוויה?
מרבית פוליסות ביטוח החיים הן תשלום חד פעמי למוטב בשם. תשלום ביטוח חיים מחליף הכנסות שאבדו ומשלם חובות ומיסים שעוזבך עשוי להזדקק להתיישב.
לפעמים, האחוזה שלך חייבת גם הצעת חוק לתוכניות לשחזור Medicaid לכל טיפול שקיבלת מהמדינה’תוכנית S. לעיתים קרובות יש שטרות בלתי צפויים ואפילו הוצאות משפט שיכולות לעלות. לא תמיד מספיק פוליסת ביטוח כדי לשלם גם עבור הלוויה.
אם אתה מצפה שהמוטב שלך ישלם עבור עלויות ההלוויה שלך מתשלומי הביטוח, הם בתקווה לכבד את רצונותיך. עם זאת, זה לא תמיד מסתדר ככה.
נהנים חסרי אחריות
כמוטב בשם פוליסת הביטוח שלך, אין חובה חוקית להשתמש בכספי הביטוח כדי לשלם עבור הלווייתך. אם המוטב בוחר במקום זאת לשמור את הכסף עבור הוצאותיהם, התוכניות שלך עשויות ליפול לצד הדרך.
לדוגמה, אם יש לך ילד בוגר שהוא מכור להימורים או סמים או בחובות משמעותיים, תוכנית הלוויות שלך עשויה להיות לא בראש סדר העדיפויות שלהם. הם יכולים לבחור להוציא את הכסף מפוליסת הביטוח במקום אחר, ולהשאיר את שאר המשפחה לשלם עבור הלוויה. בתרחיש הגרוע ביותר, אף אחד לא יעלה לכבד את תוכניות ההלוויה שלך.
אם המוטב שלך אינו אמין או שיש לו מאבקים פיננסיים, ביטוח חיים עשוי להיות לא התוכנית הטובה ביותר לשלם עבור הוצאות ההלוויה שלך. כשאתה מתכנן להלוויה שלך באמצעות ביטוח חיים, וודא שהמוטב שלך מבין למה אתה מצפה ויבצע את רצונותיך.
ציר זמן של פוליסת ביטוח
לפעמים חברת ביטוח מחזיקה בתשלום מסיבה זו או אחרת. יכול להיות שיש חקירה לגבי מותך או החינה חוקית. אפילו שגיאה מנהלית עשויה למנוע מהקרנות להגיע למשפחה שלך בזמן להלוויה שלך.
אם זה המקרה, יקיריכם יכולים להשאיר את החשבון ולתהות אם הם אי פעם יקבלו החזר. במקרים מסוימים, ייתכן שמשפחתך לא תוכל להרשות לעצמה את ההלוויה שתכננת.
מה עם ביטוח קבורה?
איך אנשים מכנים “הוצאה סופית” אוֹ “ביטוח קבורה” היא רק עוד מילה לפוליסת ביטוח חיים שהוצגה באופן ספציפי לכיסוי הוצאות הלוויה. זה נקרא לעתים קרובות גם “ביטוח חיים שלם שונה.” אתה יכול לקנות סוג זה של פוליסת ביטוח כדי לכסות את הכל, החל מפרחי לוויות ועד קמרון, ארון ותשלום ועד לפקיד.
האם ביטוח הקבורה יכסה את ההוצאות הסופיות שלך או שהוא עדיין לא נשען על הנהנה. המוטב על פי החוק עשוי עדיין להשתמש בכספי ביטוח זה ממדיניות קבורה או הוצאות סופיות עם זאת הם בוחרים. אחזקות ניהוליות או חקירה יכולות להתרחש גם. סוגים אלה של ביטוח הם באמת לא שונים מביטוח חיים.
דרך נוספת
יש רק דרך אחת לתכנן מראש את הלווייתך ולהבטיח שהכל ישולם לפני שתלך לעולמו. אפשרות זו היא לתכנן מראש ולשלם עבור הוצאות ההלוויה שלך בעצמך. בשיטה זו, אתה יכול להבטיח כי רצונותיך יכובדו. כשאתה מתכנן ומממן את הלווייתך שלך, אתה ויקירייך לא צריכים לדאוג מי ישלם עבור התוכניות שלך.
הכספים שאתה מפסיק להלוויה שלך הולכים להלוויה שלך לבד. הם לא הולכים למיסים, אדם אהוב’S חוב, או עלויות ביטוח ניהול.
ערוך תוכנית קדם
יתרון נוסף להכנת תכנית קדם ישירות עם בית ההלוויות הוא שאתה עובד עם הספקים שלך ישירות כדי לתכנן ולשלם עבור הכל לפני הזמן. תכנון יחד מאפשר לך להכיר את מנהל ההלוויות ואיך הם יעבדו עם המשפחה שלך. אתה יכול להבין אילו משאבים יש להם זמינים כדי לעזור למשפחה שלך עם צער. אתה רואה את המתקנים שלהם ויודע בדיוק היכן ואיך לתכנן את כל ההלוויה.
כשאתה מבצע תוכניות לוויה יחד עם ביצוע התשלום, אתה מציב את התוכניות שלך באבן. אף בני משפחה לא יכולים לשנות את הטקסים האחרונים שלך למשהו שונה ממה שהיית רוצה. אתה שומר על היכולת לתכנן את האירוע האחרון שלך. מכיוון שהלוויה שלך היא חגיגה של שֶׁלְךָ החיים, isn’ככה זה צריך להיות?
אנחנו יכולים לעזור
בבית הלוויות רנסנס, עשרות שנות ניסיון שלנו בבניית מערכות יחסים עם משפחות המאבדות אדם אהוב מראים את היציבות והמחויבות שלנו אליך. אנחנו בית לוויות המנוהל על ידי המשפחה שהמשפחה שלך יכולה לסמוך עליו לתכנון ולעזור לך להתמודד עם אובדן של אדם אהוב.
אנו מציעים כל סוג של קבורה, כולל קבורה ירוקה, אנו מספקים גם שירותי שריפה באתר. תשומת ליבנו למסורות התרבותיות והדתיות שלך עוזרת למשפחתך ולחבריך להרגיש רצוי ומכובד. האירוח החדיש ביותר שלנו מארח התכנסויות גדולות וטעימות עבור יקיריכם.
זו באמת מתנה ליקיריכם להמשיך ולדאוג לכל הפרטים לפני שמתרחשים הבלתי נמנע. ערוך איתנו תוכנית לסידורים שלך ותן למשפחה שלך סיכוי להתאבל. צרו קשר עוד היום וגלו כיצד אנו יכולים לעזור לכם להכין את התוכנית של פעם בחיים.
האם ביטוח חיים מכסה עלויות הלוויה?
מאז 2004 עלויות הלוויה עלו ב -128%, וזה שיעור הרבה יותר מהיר מהאינפלציה.
הוצאות כאלה אינן דבר נעים לחשוב עליהן, שלא לדבר על כך שתמיד קשה לחשוב על האירועים שיקרה כשאתה עובר. עם זאת, תכנון קדימה עשוי להיות האפשרות הטובה ביותר עבורך ועבור יקיריך, וזה עשוי לתת לך שקט נפשי.
על מנת להתכונן לבלתי נמנע, זה’הכי טוב שיהיה איזשהו כיסוי לוויה או תשלום תמיכה בהלוויה. ישנן שתי אפשרויות עיקריות שכדאי לקחת בחשבון: כיסוי לביטוח חיים ותוכנית הלוויה בתשלום מראש.
כדי לעזור לך להבין היטב את המורכבות של נושא זה, אנו’תחילה ייתן לך כמה פרטים על העלות הכללית של הלוויה בבריטניה. אָנוּ’לאחר מכן תסביר את ההבדל בין ביטוח חיים לתוכנית לוויה. לבסוף, אנחנו’אענה על כמה מהשאלות הנפוצות ביותר בנושא ביטוח חיים ושירות הלוויות בבריטניה. האם ביטוח חיים מכסה עלויות הלוויה? המשך לקרוא כדי לגלות.
כמה עולה הלוויה?
עלויות הלוויה היו במגמת עלייה. מה’זה הממוצע באופן כללי, ומה’זה הממוצע לסוגי לוויות שונים כמו שריפה או קבורה? לתת’s גלה.
עלות הלוויה ממוצעת בבריטניה
העלות הממוצעת של הלוויה בבריטניה עומדת בשיא של כל הזמנים של 9,263 ליש”ט. זה כולל עמלות מקצועיות ועקבות, שהוא שירות נוסף.
שירותי הלוויה נוספים כוללים, אך אינם מוגבלים ל:
- פרחים
- הזמנת דמי הקייטרינג ומקום להתעוררות
- הודעת הלוויה או מוות
- כד לאפר
- אנדרטה, כמו אבן מצבה
- מנהל בית לוויות’שכר טרחה
עבור אנשים רבים, 9,263 ליש”ט הם סכום משמעותי, ומכאן הרעיון לשלם עבור הלוויה משלהם עם פוליסת ביטוח חיים, תוכנית הלוויה בתשלום מראש או כסף ממקור אחר.
עלות שריפה ממוצעת בבריטניה
בממוצע, הלוויות לפי שריפה עולות 3,885 ליש”ט. עם זאת, עלויות אלה עשויות להשתנות בהתאם לאזור. במידלנדס, הממוצע עומד על 4,488 ליש”ט, ואילו בלונדון הוא יכול להיות גבוה כמו 5,235 ליש”ט. שריפות ישירות, בינתיים, עלו 1,554 ליש”ט.
בשנת 2020 59% מההלוויות היו שריפות.
עלות קבורה ממוצעת בבריטניה
עלות הקבורה הממוצעת בבריטניה עומדת כיום על 5,033 ליש”ט. מומחים צופים כי דמי הקבורה ימשיכו לעלות. עד שנת 2025 העלות הממוצעת של הלוויה בסיסית (בין אם על ידי קבורה או שריפה) עשויה אפילו לפגוע ב -5,044 ליש”ט.
תוכנית ביטוח חיים / תוכנית הלוויה
ישנם שני מוצרים שונים שעשויים להועיל בכיסוי הוצאות הלוויה. רוב האנשים יודעים שהם יכולים להוציא ביטוח חיים או אפילו פוליסות ביטוח חיים מרובות במידת הצורך. עם זאת, תוכניות הלוויה הן גם אפשרות ברת קיימא.
המשך לקרוא כדי ללמוד על ההבדלים בין שני המוצרים הללו.
מה זה ביטוח חיים?
ביטוח חיים הוא סוג מסוים של כיסוי המאפשר למוטבים שלך לקבל סכום חד פעמי במזומן במקרה של מותך.
עלות פרמיות ביטוח החיים שלך מחושבת על סמך מספר גורמים אישיים ופוליסה, כמו גילך וההיסטוריה הרפואית שלך, כמו גם על תקופת המדיניות שלך והסוג המועדף עליך. יקיריכם יכולים להשתמש בו כדי לפרוע חובות, לנקות את המשכנתא, להוציא כירושה או לכסות את עלויות ההלוויה שלך – לפעמים כל האמור לעיל אם אתה מצליח לצבור סכום כזה.
ישנם סוגים רבים ושונים של פוליסות ביטוח חיים, כמו כל החיים, למעלה מחמישים כיסוי חיים, כיסוי חיי טווח ברמה, ירידה בביטוח חיים לטווח או פוליסת ביטוח חיים משותפת. אתה יכול להוציא מדיניות אחת, אך אם אתה יכול להתעדכן בפרמיות החודשיות שלך ולהזדקק לכיסוי נוסף, אתה יכול לרכוש מדיניות מרובה.
מהי תוכנית הלוויה?
תוכנית הלוויה היא הסכם עם ספק תכנית הלוויה שתבצע את הלווייתך בבוא העת. זה מאפשר לך לשלם סכום קבוע מראש עבור שירותי הלוויות שלך. אתה יכול להחליט כמה מבלה על הלווייתך ולבחור את סוג ההלוויה שאתה רוצה שיהיה לך.
זה’זו אחת הדרכים הטובות ביותר להגן על יקיריכם מפני משימה מלחיצה – תכנון הלוויה בעצמם.
ההבדל בין ביטוח חיים לתוכנית הלוויה
כאן’סקירה של ההבדלים העיקריים בין פוליסות ביטוח חיים לתוכניות הלוויה:
ביטוח חיים:
- משלם סכום חד פעמי במזומן אם אתה נפטר במהלך תקופת הפוליסה
- דורש תשלומי פרמיה חודשיים
- תלוי בסוג המדיניות, תשלומי הפרמיה נמשכים עד שהמדיניות תוקף או עד שתעבור
- מספק ליקיריכם שכבה נוספת של תמיכה כספית שניתן לבזבז כיצד הם רואים לנכון
- סוגי מדיניות שונים המתאימים לצרכים ותקציבים פרטניים
- דורש חיתום כדי לקבוע כמה זה יעלה לך והאם אתה זכאי לכיסוי
תוכנית הלוויה:
- מבטיחות לכיסוי שירותי הלוויות שלך היום’S שיעור
- מספק לך מספר אפשרויות תשלום – שלם במלואו או מחלק את העלות בתשלומים חודשיים
- התשלומים מסתיימים כאשר תוכנית ההלוויה שולמה במלואה
- אין שום ערך במזומן – הכספים יכולים לשמש רק להלוויה שלך
- תוכניות לוויה שונות שיתאימו לצרכים ותקציבים שונים
- אין שאלות רפואיות, קבלה מובטחת
כפי שאתה יכול לראות, שני המוצרים הללו שונים לחלוטין. בהתחשב בנסיבות או בהעדפותיך, ייתכן שתרצה לבחור את זה או אחר – או לבחור בתוכנית לוויה בתשלום מראש על גבי תשלום ביטוח החיים הקיים שלך.
שאלות נפוצות
בחלק זה, אנחנו’לענות על כמה מהשאלות הנפוצות ביותר הנוגעות לעלויות הלוויה, ביטוח חיים ותוכניות לוויות.
האם ביטוח חיים מכסה עלויות הלוויה?
במילים פשוטות, ביטוח חיים אינו נועד לתפקד ככיסוי לוויה. הנהנים שלך יכולים להשתמש בתשלום כדי לדאוג לכמה מהאחריות הכספית החשובה ביותר שלהם, מלבד עלות הלוויה שלך (כגון תשלומים רגילים, משכנתא, שכר לימוד, החזרי חוב וכן הלאה). עם זאת, זה יכול לספק להם תמיכה כספית מספקת, מה שמאפשר להם לשלם עבור הלווייתך עם הכספים מביטוח החיים שלך.
נהנים מפוליסת ביטוח חיי האחראית על עלויות הלוויה?
לא, הנהנים מביטוח החיים שלך אינם מחויבים לכסות עלויות הלוויה – הם יכולים להוציא את תשלום הביטוח שלהם כרצונם. עם זאת, אם הסכום מספיק, הם עשויים להשתמש בכסף הזה כדי לשלם עבור כל הוצאות ההלוויה שלך לאחר שנפטר.
מתי תשלום תשלום ביטוח חיים לאחר המוות?
זמן התשלום משתנה בהתאם לנסיבות שלך ובספק. לעיתים יש לאסוף ראיות רפואיות, או שיהיה צורך לאמת ראיות רפואיות. עם זאת, ברגע שהתשלום פונה והוסכם עליו, לעתים קרובות ניתן לבצע אותו תוך ימים ספורים – בזמן לכיסוי עלויות הלוויה.
כיצד אוכל לשלם עבור הלוויה עם ביטוח חיים?
עכשיו אתה יודע שיש לך לפחות שתי אפשרויות – פוליסת ביטוח החיים שלך (או פוליסות מרובות) ותוכניות הלוויה בתשלום מראש.
במקרה של האפשרות הראשונה, הנהנים שלך מקבלים סכום חד פעמי במזומן מפוליסת ביטוח החיים שלך. הם יכולים לתרום כמה שיותר או מעט שהם רוצים להוצאות ההלוויה שלך.
האפשרות השנייה מעניקה ליקיריכם כספים שניתן לבזבז ישירות על הלווייתכם – ושום דבר אחר מכיוון שאין לה שווי מזומן.
כך או כך, עדיף לדבר עם יקיריכם על שני הפתרונות הללו כדי לתת להם (ולעצמכם) שקט נפשי שהם’בוודאי צריך כשאתה’כבר לא איתם עוד.
מה’טוב יותר, פוליסת ביטוח חיים או תוכנית הלוויה בתשלום מראש?
לשתי האפשרויות יתרונות וחסרונות:
ביטוח חיים:
- מעניק למוטבים שלך תשלום מזומן חד פעמי במקרה של מותך
- מספק הגנה פיננסית מקיפה וניתן להשתמש בהן למגוון הוצאות, ולא רק עלויות הלוויה
- ניתן לשנות – אם ברצונך למקסם את התשלום שלך לביטוח חיים, אתה יכול לקנות פוליסה אחרת או לקחת כיסוי נוסף, כגון כיסוי מחלות קריטיות
החסרונות של ביטוח חיים כוללים:
- העובדה שלא כולם זכאים לזה
- זה יכול להיות יקר מדי מכמה אנשים להוציא
- שם’אפשרות שאתה’בסופו של דבר תשלם יותר עבור כיסוי ביטוח החיים שלך מאשר מה’זה באמת שילם כשאתה מת
כאן’סקירה של מקצוענים בנוגע לתוכניות לוויה ששולמו מראש:
- הם מבטיחים לך’אני מכסה את הוצאות ההלוויה העיקריות שלך היום’S שיעור
- כל אחד יכול להשיג אותם – אין צורך ברשומות רפואיות או שאלות בריאותיות
- הם מאפשרים לך לתכנן את הלווייתך כמו שאתה רוצה שזה ייראה
- אתה יודע בדיוק כמה אתה’לשלם עבור תוכנית הלוויה מכיוון שהשיעורים קבועים
ובכל זאת, לתוכניות הלוויה יש כמה חסרונות:
- הם מאלצים אותך לחשוב על התמותה שלך, וזה משהו שרבים נוטים להימנע מהם
- הם יכולים להיות יקרים יותר מביטוח חיים, במיוחד אם הם’מחדש לטווח קצר במיוחד-הם בדרך כלל מתחילים בסביבות 3,000 ליש”ט עבור הלוויה מסורתית.
כפי שאתה יכול לראות, לשתי האפשרויות יש צדדים טובים ורעים אליהם. כלל אצבע טוב הוא לבחור מוצר שנותן לך ולמשפחתך שקט נפשי במקרה של תקופה כה קשה.
בשורה התחתונה
שירותי הלוויות ועלויותיהם בבריטניה הגיעו לנקודת השיא שלהם, כאשר מומחים יחזקו שהם ימשיכו לעלות עם הזמן. כאשר העלות הממוצעת מגיעה לכמעט 10,000 ליש”ט בשנת 2023, היא’ניתן להבין מדוע אנשים רבים רוצים לטפל בזה בעצמם ולהקל על הנטל הכספי הזה על משפחותיהם.
אם אתה’מחדש אחד מהם, שם’S יותר מדרך אחת שיכולה לעזור להם לכסות את כל דמי ההלוויה שלך ועלויות קשורות אחרות. יתכן שתרצה להחליט להוציא פוליסת ביטוח חיים, בין אם זה כיסוי החיים של מעל שנות ה -50, כל ביטוח חיים או סוג אחר – אתה יכול אפילו לקבל מדיניות מרובה אם אתה רוצה. במקרה של מותך, הנהנים שלך יקבלו סכום חד פעמי בו הם יכולים להשתמש כדי לכסות את כל עלויות ההלוויה שלך.
מצד שני, אתה יכול לבחון תוכניות לוויה ששולמו מראש ולספק למשפחתך קרן המוקדשת במיוחד כדי לשרת מטרה אחת – לכסות את עלות ההלוויה שלך עם כל שכר טרחה ושירותים נוספים.
אתה יכול גם לשלב שני מוצרים אלה ולתת ליקיריכם שכבה נוספת של הגנה כלכלית. בסופו של דבר, הבחירה היא שלך – בחר את האפשרות שמתאימה לך הכי טוב.
מדוע להשתמש בגיבור ביטוח?
מומחים בגיבור ביטוח מוכנים לעזור לך להשיג את פוליסת ביטוח החיים הטובה ביותר שמתאימה לאורח החיים שלך ולצרכים. פנה אלינו היום ומצא את המדיניות הנכונה עבורך! אנו עובדים עם מבטחים ואנשי מקצוע מומחים שמוכנים להכין עבורך הרבה במחירים תחרותיים.
מארק הצטרף לצוות גיבורי הביטוח לאחר שעבד בשירותים פיננסיים למעלה מ 12 שנים. הוא מביא ניסיון רב במתן ללקוחותיו סיוע אישי מקיף ומותאם אישית, מה שהופך אותו לנכס יקר לצוות שלנו. תחום המומחיות העיקרי שלו הוא לכיסוי החיים לקויי, בו אנשים נתפסים לעתים קרובות כסיכון גבוה יותר ולכן מאתגרים יותר לבטח. על הסופר


