


Apakah Dave Ramsey merekomendasikan asuransi payung?
Asuransi Umbrella: Cara kerjanya dan apa yang dicakupnya
Ringkasan:
Asuransi payung sangat penting bagi individu dengan kekayaan bersih melebihi $ 500.000 atau mereka yang ingin melindungi aset dan masa depan finansial mereka. Ini memberikan pertanggungan pertanggungjawaban tambahan yang melampaui batas pemilik rumah standar dan polis asuransi mobil. Artikel ini bertujuan untuk mengklarifikasi apa itu asuransi payung, cara kerjanya, dan apa yang dicakupnya.
Poin -Poin Kunci:
- Kebijakan payung sangat dianjurkan untuk individu dengan akumulasi kekayaan.
- UNTUK SETIAP $ 200 per tahun, Anda dapat menambahkan tambahan $ 1 juta dalam pertanggungan pertanggungjawaban untuk asuransi mobil dan pemilik rumah Anda yang sudah ada.
- Sangat penting untuk memiliki asuransi payung untuk melindungi aset Anda dalam situasi pertanggungjawaban.
- Tanggung jawab keuangan sangat penting untuk orang dewasa yang sudah dewasa, dan bukan kewajiban Anda untuk mendanai pilihan keuangan mereka yang buruk.
- Pertimbangkan untuk memberikan bantuan keuangan hanya jika putra Anda bersedia mencari konseling keuangan dan bertanggung jawab atas tindakannya.
- Dave Ramsey adalah ahli terkenal dalam manajemen uang dan penulis beberapa buku terlaris.
- Membangun kekayaan melibatkan kerja keras, tetapi penting untuk melindunginya dari potensi tuntutan hukum.
- Asuransi Umbrella menyediakan pertanggungan untuk klaim besar yang tidak ditanggung oleh pemilik rumah standar atau polis asuransi mobil.
- Kebijakan mobil dan pemilik rumah hanya memberikan cakupan tanggung jawab terbatas, yang mungkin tidak cukup untuk individu dengan kekayaan bersih yang lebih tinggi.
- Asuransi payung mengisi celah dalam pertanggungan kewajiban utama Anda, melindungi aset Anda.
Pertanyaan:
- Mengapa asuransi payung direkomendasikan untuk individu dengan kekayaan bersih lebih tinggi dari $ 500.000?
Asuransi payung sangat penting bagi individu dengan kekayaan bersih yang lebih tinggi karena memberikan pertanggungan pertanggungjawaban tambahan di luar batas kebijakan standar. Jika terjadi gugatan, itu melindungi aset dan masa depan finansial Anda dari potensi kerugian. - Berapa biaya kebijakan payung biasanya?
Menambahkan tambahan $ 1 juta dalam cakupan pertanggungjawaban melalui kebijakan payung dapat berharga hanya $ 200 per tahun. Ini menawarkan cakupan yang signifikan dengan harga yang relatif terjangkau. - Apa keuntungan memiliki asuransi payung?
Asuransi Umbrella menyediakan pertanggungan pertanggungjawaban yang diperluas, mengisi celah yang ditinggalkan oleh pemilik rumah standar dan polis asuransi mobil. Ini menawarkan perlindungan dalam situasi di mana batas cakupan yang ada terlampaui, memastikan aset Anda tetap aman. - Mengapa penting bagi orang dewasa yang sudah dewasa untuk mengambil tanggung jawab finansial?
Tanggung jawab keuangan sangat penting bagi orang dewasa yang sudah dewasa karena mencerminkan kedewasaan dan kemampuan mereka untuk mengelola keuangan mereka sendiri. Memohon uang dari anggota keluarga tanpa bertanggung jawab atas tindakan mereka sendiri dapat menunjukkan kesombongan dan tidak bertanggung jawab. - Dalam kondisi apa Anda harus mempertimbangkan untuk memberikan bantuan keuangan kepada putra Anda?
Pertimbangkan untuk memberikan bantuan keuangan kepada putra Anda hanya jika ia menunjukkan kemauan untuk mencari konseling keuangan dan bertanggung jawab atas pilihan keuangannya. Mendukungnya tanpa kondisi ini memungkinkan perilaku yang tidak bertanggung jawab. - Siapa Dave Ramsey?
Dave Ramsey adalah suara yang dihormati dalam manajemen uang dan bisnis. Dia adalah penulis beberapa buku terlaris, seperti “Perdamaian Keuangan,” “The Total Money Makeover,” dan “Smart Money Smart Kids.” - Bagaimana asuransi payung melindungi kekayaan?
Asuransi payung melindungi kekayaan dengan memberikan pertanggungan pertanggungjawaban tambahan yang melampaui batas kebijakan standar. Ini melindungi aset Anda dari potensi tuntutan hukum dan klaim yang dapat menguraikan sumber daya keuangan Anda. - Apa keterbatasan kebijakan mobil dan pemilik rumah?
Kebijakan mobil dan pemilik rumah menawarkan cakupan pertanggungjawaban pribadi, tetapi memiliki batasan. Jika gugatan melebihi batas ini, Anda mungkin bertanggung jawab atas jumlah yang tersisa. Asuransi Umbrella mengisi celah ini, memastikan pertanggungan yang memadai. - Apa tujuan asuransi payung?
Asuransi payung berfungsi sebagai lapisan tambahan pertanggungan pertanggungjawaban, melindungi Anda dan keluarga Anda dari klaim besar atau tuntutan hukum yang melampaui batas polis asuransi utama Anda. - Bagaimana cara kerja asuransi payung dalam contoh kehidupan nyata?
Bayangkan terlibat dalam kecelakaan mobil di mana Anda bersalah, mengakibatkan tagihan medis yang mahal dan kerusakan pada beberapa kendaraan. Jika batas kewajiban asuransi mobil Anda adalah $ 100.000, tetapi total kerusakan menjadi $ 700.000, asuransi payung akan mencakup sisa $ 600.000.
Jawaban terperinci:
1. Mengapa asuransi payung direkomendasikan untuk individu dengan kekayaan bersih lebih tinggi dari $ 500.000?
Asuransi Umbrella sangat disarankan untuk individu dengan kekayaan bersih lebih tinggi dari $ 500.000 karena memberikan pertanggungan kewajiban tambahan yang melampaui batas pemilik rumah standar dan polis asuransi mobil. Memiliki aset substansial meningkatkan risiko menghadapi tuntutan hukum, dan asuransi payung melindungi aset -aset tersebut dari berpotensi disita atau habis.
2. Berapa biaya kebijakan payung biasanya?
Biaya kebijakan payung bervariasi tergantung pada faktor -faktor seperti jumlah pertanggungan yang diperlukan dan profil risiko individu tersebut. Namun, di sebagian besar negara bagian, seorang individu dapat memperoleh cakupan pertanggungjawaban tambahan $ 1 juta melalui kebijakan payung hanya dengan $ 200 per tahun. Biaya ini relatif rendah dibandingkan dengan risiko keuangan potensial yang dicakupnya.
3. Apa keuntungan memiliki asuransi payung?
Memiliki asuransi payung menawarkan beberapa keuntungan, termasuk:
- Cakupan Tanggung Jawab yang Diperpanjang: Asuransi Payung Memberikan pertanggungan pertanggungjawaban tambahan di luar batas kebijakan standar, memastikan Anda memiliki perlindungan yang memadai jika terjadi gugatan atau klaim besar.
- Perlindungan Aset: Dengan asuransi payung, aset Anda dilindungi dari potensi kerugian atau kejang jika terjadi gugatan, membantu Anda menjaga stabilitas keuangan dan masa depan Anda.
- Efektivitas biaya: Mempertimbangkan premi yang relatif rendah dibandingkan dengan pertanggungan yang diberikan, asuransi payung menawarkan nilai yang sangat baik untuk uang dan ketenangan pikiran.
- Cakupan Komprehensif: Asuransi payung mengisi kesenjangan dalam pertanggungan kewajiban utama Anda, mencakup berbagai situasi, termasuk cedera pribadi, kerusakan properti, dan klaim pencemaran nama baik atau fitnah.
4. Mengapa penting bagi orang dewasa yang sudah dewasa untuk mengambil tanggung jawab finansial?
Mengambil tanggung jawab keuangan sangat penting untuk orang dewasa yang sudah dewasa karena menunjukkan kedewasaan, akuntabilitas pribadi, dan kemampuan untuk mengelola keuangan mereka sendiri. Memohon uang tanpa mengakui tanggung jawab pribadi dapat menciptakan siklus ketergantungan dan mencegah pertumbuhan pribadi. Mendorong kemandirian finansial membantu individu mengembangkan keterampilan hidup yang penting dan menavigasi tantangan keuangan secara bertanggung jawab.
5. Dalam kondisi apa Anda harus mempertimbangkan untuk memberikan bantuan keuangan kepada putra Anda?
Memberikan bantuan keuangan kepada putra Anda harus bergantung pada kesediaannya untuk mencari konseling keuangan dan bertanggung jawab atas pilihan keuangannya. Ini menunjukkan komitmen yang tulus terhadap pertumbuhan pribadi dan akuntabilitas keuangan. Cukup menyediakan uang tanpa kondisi ini dapat memungkinkan perilakunya yang tidak bertanggung jawab dan menghambat kemampuannya untuk belajar dari kesalahannya.
6. Siapa Dave Ramsey?
Dave Ramsey adalah tokoh terkenal di bidang manajemen uang dan bisnis. Dia adalah penulis beberapa buku terlaris New York Times, termasuk “Perdamaian Keuangan,” “Total Money Makeover,” dan “Smart Money Smart Kids.”Ramsey juga merupakan pembawa acara” The Dave Ramsey Show, “sebuah program radio yang menjangkau jutaan pendengar setiap minggu, menawarkan saran praktis tentang keuangan pribadi, penganggaran, dan strategi pembangunan kekayaan.
7. Bagaimana asuransi payung melindungi kekayaan?
Asuransi payung melindungi kekayaan dengan memberikan pertanggungan pertanggungjawaban tambahan yang melampaui batas kebijakan standar. Cakupan tambahan ini melindungi aset Anda dari potensi tuntutan hukum, klaim besar, atau peristiwa bencana yang dapat menghabiskan perlindungan asuransi utama Anda. Dengan melindungi kekayaan Anda dari biaya hukum dan biaya penyelesaian yang tidak terduga, asuransi payung membantu menjaga stabilitas keuangan dan tujuan keuangan jangka panjang Anda.
8. Apa keterbatasan kebijakan mobil dan pemilik rumah?
Kebijakan mobil dan pemilik rumah menawarkan cakupan pertanggungjawaban pribadi, tetapi cakupan ini memiliki batasan. Jika Anda digugat dan kerusakan melebihi batas cakupan kebijakan ini, Anda mungkin bertanggung jawab untuk membayar jumlah yang tersisa dari kantong. Ini bisa sangat menghancurkan secara finansial, terutama jika Anda memiliki kekayaan bersih yang tinggi. Asuransi payung mengisi kesenjangan ini dalam pertanggungan, memberikan lapisan perlindungan tambahan terhadap kewajiban yang melebihi batas kebijakan yang mendasari Anda.
9. Apa tujuan asuransi payung?
Tujuan utama asuransi payung adalah untuk memberikan pertanggungan pertanggungjawaban tambahan di luar batas pemilik rumah standar, mobil, atau polis asuransi kapal. Ini berfungsi sebagai jaring pengaman, melindungi Anda, keluarga Anda, dan anggota rumah tangga lainnya dari klaim besar atau tuntutan hukum yang dapat mengakibatkan kerugian finansial yang substansial. Asuransi payung membantu memastikan bahwa Anda cukup tertutupi dalam situasi di mana polis asuransi utama Anda gagal.
10. Bagaimana cara kerja asuransi payung dalam contoh kehidupan nyata?
Misalkan Anda berkendara kembali ke rumah setelah mengunjungi kerabat saat Anda terlibat dalam kecelakaan mobil yang parah. Ditentukan bahwa Anda bersalah atas kecelakaan itu, mengakibatkan kerusakan signifikan pada beberapa kendaraan dan cedera pada beberapa orang. Jika pertanggungan pertanggungjawaban asuransi mobil Anda memiliki batas $ 100.000, tetapi total kerusakan menjadi $ 700.000, asuransi mobil Anda hanya akan mencakup $ 100.000 pertama. Sisa $ 600.000 akan menjadi tanggung jawab Anda untuk membayar. Namun, jika Anda memiliki asuransi payung, itu akan mencakup tambahan $ 600.000 yang melebihi batas asuransi mobil Anda, melindungi aset dan kesejahteraan keuangan Anda dalam situasi ini.
Asuransi Umbrella: Cara kerjanya dan apa yang dicakupnya
Jika Anda memiliki kekayaan bersih lebih tinggi dari $ 500.000, Anda pasti membutuhkan asuransi payung. Atau jika Anda’kembali menghasilkan uang, mulai membangun kekayaan di akun pensiun Anda, dan memiliki rumah yang dibayar atau sebagian besar ekuitas, Anda juga membutuhkan dia. Kalau tidak, Anda’menyiapkan diri Anda untuk risiko keuangan.
Dave Ramsey: Kebijakan Payung Direkomendasikan?
Saya mengikuti Anda di Twitter, dan saya bertanya -tanya apakah Anda merekomendasikan membeli kebijakan payung. Jika demikian, berapa banyak? Dean Dear Dean, Jika Anda’VE mulai menang dengan uang dan membangun kekayaan, kebijakan payung adalah beberapa asuransi termurah yang dapat Anda beli. Dia’S Hampir tentang ledakan terbesar untuk uang Anda. Di Sini’s Contoh. Di sebagian besar negara bagian, Anda bisa mendapatkan tambahan $ 1 juta dalam pertanggungan pertanggungjawaban yang ditambahkan ke asuransi mobil Anda dan asuransi pemilik rumah sebagai polis payung hanya dengan $ 200 per tahun. Di sana’tidak masalah jika Anda tidak’t punya uang. Tetapi jika Anda’ve punya uang tunai, dan Anda bertemu seseorang, itu’S hal yang sangat baik untuk memiliki polis asuransi payung tambahan dalam situasi pertanggungjawaban!
– Dave menjatuhkan kesombongan! Dear Dave, putra saya berusia 30 -an dan telah menikah selama tujuh tahun dengan seorang gadis dari keluarga kaya. Orang tuanya memberi mereka banyak dukungan finansial selama bertahun -tahun, tetapi sekarang mereka’Re bercerai dan dia datang kepada kami untuk uang untuk mewujudkannya. Di atas semua ini, ketika kita bertanya kepadanya mengapa dia tidak’t punya uang yang dia katakan padanya’S tidak ada urusan kami. Kami tidak’T menyukai sikapnya, tapi kami’tidak yakin apa yang harus dilakukan. Dee Dear Dee, ini adalah pria dewasa’berbicara tentang, dan jika dia’akan mengambil gaya hidup dan tindakan orang dewasa yang dia butuhkan untuk bertindak seperti itu dan mengurus tanggung jawabnya. Saya mengerti dia’S anakmu, dan dia’S Rasa sakit sekarang. Namun, dibutuhkan satu ton kesombongan untuk memohon uang dari seseorang dan memberi tahu mereka alasan mereka tidak’t tidak memiliki bisnis mereka.
Jika dia benar -benar ingin masuk ke dalam beberapa konseling keuangan dan mulai menjadi bertanggung jawab atas uangnya – untuk dirinya sendiri dan kepada Anda – maka Anda dapat mempertimbangkan untuk membantunya secara finansial. Tapi pada titik ini, Anda’Re Memberikan minuman mabuk jika Anda hanya menyerahkan uang kepadanya karena dia menginginkannya. Siapa pun bisa membuat kesalahan, Dee. Tetapi’bukan tugas Anda untuk mendanai perilakunya yang tidak bertanggung jawab atau kesombongannya!
– Dave Dave Ramsey adalah Amerika’S suara tepercaya tentang uang dan bisnis. Dia telah menulis lima buku terlaris New York Times: “Kedamaian keuangan,” “Lebih dari cukup,” “Total Makeover Uang,” “Entreleadership” Dan “Uang pintar anak -anak pintar.” “Pertunjukan Dave Ramsey” didengar oleh lebih dari 8 juta pendengar setiap minggu di lebih dari 500 stasiun radio. Ikuti Dave di Twitter di @Daveramsey dan di web di Daveramsey.com.
Asuransi Umbrella: Cara kerjanya dan apa yang dicakupnya

Anda’telah bekerja keras untuk uang Anda, seperti lagunya, dan Anda’AKHIRNYA membangun kekayaan. Anda’kembali dalam perjalanan Anda untuk mencapai tanda jutaan dolar pada saat Anda pensiun-tetapi Anda’Khawatir kembali. Anda’telah mendengar cerita tentang teman -teman yang kehilangan segalanya dalam tuntutan hukum dan harus memulai dari awal lagi.
Anda harus tidak’Aku perlu khawatir dituntut tanpa alasan yang baik dan membiarkan seseorang mengambil apa yang Anda’ve bekerja untuk. Jadi bagaimana Anda melindungi diri sendiri – dan uang Anda?
Dia’S dipanggil asuransi payung. Asuransi payung menyediakan perlindungan untuk tuntutan hukum dan klaim besar yang aren’t ditanggung oleh pemilik rumah Anda atau polis asuransi mobil.
Kami’ll jawab semua pertanyaan Anda tentang apa asuransi payung itu, bagaimana cara kerjanya, dan apa yang dicakupnya. Dia’cukup banyak uang Anda’S teman terbaik.
Apa itu asuransi payung?
Pertama, biarkan’S Bicara tentang kebijakan mobil dan pemilik rumah Anda. Selain menutupi kerusakan pada mobil dan rumah Anda, mereka juga memberikan pertanggungan kewajiban pribadi yang menendang jika seseorang terluka di properti Anda atau jika Anda melukai seseorang (atau properti mereka) dalam kecelakaan mobil. Tapi cakupan itu memiliki batasan. Artinya jika Anda’Dituntut kembali, kebijakan -kebijakan itu hanya akan menutupi, katakanlah, ganti rugi $ 100.000. Tetapi jika Anda memiliki kekayaan bersih yang lebih tinggi, Anda bisa menembus batas -batas itu dengan cukup cepat.
Anda’telah bekerja keras untuk sampai ke tempat Anda berada. Tapi Don’T Biarkan diri Anda rentan.
Jadi apa yang bisa Anda lakukan?
Asuransi Umbrella membantu mengisi celah -celah itu pada pemilik rumah Anda, mobil, dan bahkan polis asuransi kapal. Asuransi Umbrella adalah bentuk pertanggungan pertanggungjawaban pribadi yang melindungi Anda (ditambah keluarga Anda dan anggota rumah tangga lainnya) dari klaim besar atau tuntutan hukum yang melampaui polis asuransi Anda yang lain. Sama seperti payung untuk hujan yang melindungi Anda dari asuransi basah, payung melindungi uang Anda dengan mengisi kesenjangan keuangan yang tidak diinginkan oleh asuransi kewajiban utama Anda’t penutup.
Bagaimana cara kerja asuransi payung
Membiarkan’S Say You’kembali berkendara pulang setelah mengunjungi kerabat untuk Thanksgiving. Lalu lintas’S buruk, dan Anda berakhir di tumpukan mobil 10-mobil yang mengerikan. Beberapa terluka, tapi kamu’Re baik -baik saja. Tapi itu menjadi lebih buruk ketika Anda mengetahui kecelakaan itu adalah kesalahan Anda.
Kamu sekarang’bertanggung jawab atas kerusakan kendaraan dan tagihan medis dari semua pengemudi lain dalam kecelakaan itu. Dua pengemudi menuntut Anda karena kehilangan upah dari pekerjaan yang hilang, dan Anda’tiba -tiba melihat tagihan $ 700.000. Batas pertanggungjawaban asuransi mobil Anda hanya menangani $ 100.000, yang berarti Anda harus membayar $ 600.000 lainnya.
Asuransi payung akan masuk dan mengurus $ 600.000, termasuk biaya hukum. Wow! Bicara tentang pengubah permainan untuk tabungan dan aset Anda. Itu’S kekuatan asuransi payung. Itu mencegah Anda menghapus tabungan Anda atau kembali ke hutang.
Ini juga bekerja sama untuk asuransi pemilik rumah. Jadi, jika Anda mengadakan pesta Natal besar dan Santa tergelincir di tangga es, mematahkan lengannya, dan menuntut Anda (c’Mon, Santa!), Anda’akan ditanggung untuk biaya hukum atau penilaian pengadilan (jika Anda kehilangan gugatan) di atas dan di luar batas pertanggungjawaban asuransi rumah Anda.
Dan satu lagi kabar baik. Dalam kebanyakan kasus, disana’tidak ada payung yang terpisah yang dapat dikurangkan. Setelah Anda membayar kebijakan utama yang dapat dikurangkan (mobil atau pemilik rumah), Anda menang’T harus membayarnya lagi. Tetapi mungkin ada pengecualian untuk ini – beberapa kebijakan memiliki payung kecil yang dapat dikurangkan, dikenal sebagai retensi yang diasuransikan sendiri, itu’S biasanya dalam kisaran $ 250-500.
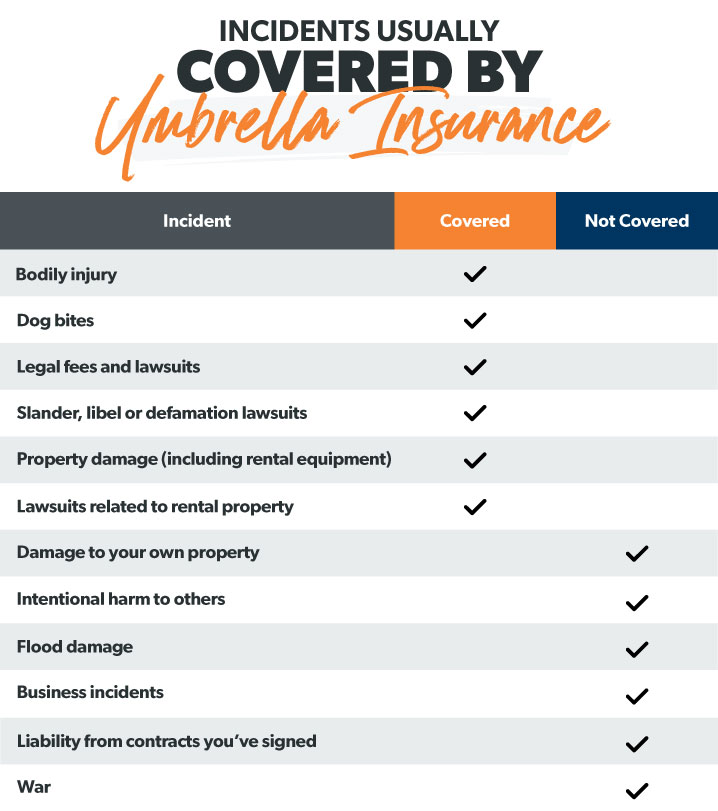
Apa yang ditutupi asuransi payung?
Terus’s di bawah payung? Apa yang ditutupi asuransi payung? Jika Anda memiliki asuransi payung, Anda’dilindungi kembali di lima bidang utama ini:
Cedera fisik
Semua orang tahu terjun payung berisiko. Anda tahu apa lagi yang berisiko? Anak -anak Anda mengadakan pesta trampolin lingkungan. Dan jika salah satu dari anak -anak itu mematahkan lengan mereka (pesta’s over, anak -anak!), asuransi payung mendukung Anda. Ini akan membantu dengan tagihan medis atau tuntutan hukum – jika orang tua dapatkan Sungguh gundah.
Perlindungan cedera tubuh juga mencakup hal -hal seperti insiden hewan peliharaan (gigitan anjing) dan kecelakaan mobil. Jadi jika anjing Anda memutuskan itu benar -benar tidak’t menyukai tetangga Anda dan masuk ke mode serangan, Anda’akan ditutup jika tetangga Anda memutuskan untuk menuntut Anda.
Biaya Hukum
Pengacara mahal. Jadi jika seseorang menuntut Anda – apakah itu’S dibenarkan atau tidak – Anda bisa menghadapi beberapa biaya hukum yang cukup besar. Dan hal terakhir yang Anda inginkan adalah membayar saku untuk membela diri. Mengenakan’t Biarkan orang lain mengambil sepotong uang yang diperoleh dengan susah payah-dapatkan asuransi payung.
Cedera pada orang’reputasi s
Fitnah. Fitnah. Fitnah. Jika Anda merusak seseorang’reputasi s, bahkan jika itu’S online, Anda bisa dituntut karena banyak uang. Asuransi payung akan melindungi Anda jika Anda’berisiko terhadap fitnah, pencemaran nama baik atau tuntutan hukum pencemaran nama baik. Cakupan semacam ini sangat penting saat ini dengan segala sesuatu yang terjadi di media sosial dan online. Misalnya, sebuah restoran dapat mengajukan gugatan terhadap Anda untuk menulis ulasan negatif secara online. (Hati-hati.)
Kerusakan properti
Asuransi Umbrella melindungi Anda jika Anda mengalami kecelakaan mobil yang buruk dan biaya perbaikan untuk orang -orang’Properti S lebih dari asuransi mobil Anda’batas pertanggungjawaban S. Bahkan mencakup peralatan penyewaan, seperti jika Anda menabrak jet ski sewaan ke dermaga (oops). Atau jika anak Anda secara tidak sengaja merusak properti sekolah. Anda’ditutupi kembali.
Properti sewa
Jika Anda memiliki properti sewaan, asuransi payung dapat memberi Anda pertanggungan tambahan dari tanggung jawab yang Anda miliki sebagai pemilik tanah. Jadi, jika seseorang mematahkan pergelangan kaki mereka di tangga properti sewaan Anda dan menuntut, Anda’akan dilindungi.
Apa isn’t ditanggung oleh asuransi payung?
Asuransi payung tidak’t menutupi semuanya. Berikut adalah beberapa insiden yang jatuh di luar Payung itu:
Milik perseorangan
Ketika datang ke Anda secara tidak sengaja merusak memiliki Barang, asuransi payung menang’t membantu dengan itu. Ini karena itu’s a beban kebijakan, artinya hanya menendang jika Anda’kesalahan karena menyakiti orang lain’properti s. Jadi, jika Anda berpikir mengendarai sepeda motor ke kolam renang adalah ide yang bagus (Anda mencoba untuk ramp lebih dari itu, Kanan?), dan sekarang minyak dan bensin dan cairan rem telah merusak kolam Anda, Don’t berharap asuransi payung akan menutupi biaya perbaikan.
Kerusakan yang disengaja
Jika Anda menyakiti seseorang dengan sengaja atau merusak properti mereka dengan sengaja, asuransi payung tidak ada’T pergi menebusmu. Anda’akan membayar tagihan medis atau tuntutan hukum itu Keluar dari saku Anda sendiri. Hanya alasan lain kejahatan benar -benar tidak’t bayar . . .
Kerusakan air
Banyak orang menganggap kerusakan banjir ditanggung oleh asuransi properti. Tidak. Dan asuransi payung tidak berbeda. Jika Anda tinggal di daerah yang rentan terhadap banjir, Anda memerlukan asuransi banjir terpisah.
Yang mengatakan, jika Anda tidak sengaja meninggalkan keran bathtub, membanjiri apartemen Anda, dan tetangga Anda membawa Anda ke pengadilan untuk kerusakan air di apartemen mereka, asuransi payung mencakup tuntutan hukum dalam situasi itu.
Insiden bisnis
Jika Anda memiliki bisnis sendiri, asuransi payung menang’t membantu dengan insiden kewajiban semacam itu. Anda membutuhkan asuransi komersial untuk itu.
Cedera pekerja yang dikontrak
Jika kamu’Renovasi ulang rumah Anda, pastikan kontraktor Anda membawa asuransi sendiri. Ini karena asuransi payung Anda sendiri menang’t menutupi Anda jika seorang pekerja terluka di properti Anda. Beberapa orang secara tidak sengaja menandatangani kontrak yang membuat mereka bertanggung jawab atas para pekerja. Moral cerita? Baca cetakannya. Dan sementara kita’berbicara tentang perusahaan konstruksi, asuransi payung juga menang’t membantu jika Anda’RE REED karena tidak menjaga akhir tawar -menawar dalam kontrak.
Biaya terkait perang
Perang Dunia III? Kiamat zombie? Asuransi payung menang’t menyentuh biaya terkait perang dengan tiang 10 kaki (itu’S tidak sebesar payung, teman -teman). Jadi Don’t mengharapkan polis asuransi payung Anda membayar kerusakan pada barang atau properti Anda.
Adalah asuransi payung sama dengan asuransi pertanggungjawaban berlebih?
Terkadang asuransi payung dicampur dengan perlindungan kewajiban berlebih. Tapi Don’T Bingung. Ini adalah dua kebijakan yang berbeda.
Kelebihan pertanggungjawaban asuransi adalah lapisan tambahan pertanggungan yang ditambahkan ke, misalnya, polis asuransi pemilik rumah. Memberikan kelebihan pertanggungan di daerah yang sudah dilindungi dalam rencana asuransi rumah standar. Tapi itu tidak’t mencakup hal yang sama seperti polis asuransi payung. Misalnya, kelebihan tanggung jawab tidak’t membantu dengan fitnah atau tuntutan hukum pencemaran nama baik.
Apakah Anda membutuhkan asuransi payung?
Sekarang, Anda mungkin masih bertanya -tanya bagaimana cara mengetahui apakah Anda membutuhkan asuransi payung.
Jika Anda memiliki kekayaan bersih lebih tinggi dari $ 500.000, Anda pasti membutuhkan asuransi payung. Atau jika Anda’kembali menghasilkan uang, mulai membangun kekayaan di akun pensiun Anda, dan memiliki rumah yang dibayar atau sebagian besar ekuitas, Anda juga membutuhkan dia. Kalau tidak, Anda’menyiapkan diri Anda untuk risiko keuangan.
Pada dasarnya, Semakin banyak aset yang Anda miliki, semakin banyak Anda harus kalah. Dan banyak orang yang mau menuntut apa saja akhir -akhir ini, jadi orang kaya sering memiliki target di punggung mereka.
Jika seseorang menderita cedera serius di properti Anda atau mengalami kecelakaan mobil yang merupakan kesalahan Anda, menurut Anda seberapa besar Anda bisa dituntut?
Tetapi dengan polis asuransi payung yang padat batu, Anda menang’Aku begadang di tengah malam mengkhawatirkan tuntutan hukum mahal yang memusnahkan kekayaanmu yang diperoleh dengan susah payah-atau yang mungkin telah kamu tersinggung di internet. Anda’ll memiliki ketenangan pikiran mengetahui uang Anda dilindungi.
Berapa banyak asuransi payung yang saya butuhkan?
Asuransi payung dimulai dari perlindungan senilai $ 1 juta. Anda mungkin berpikir itu’cukup, tapi sekarang’Bukan waktunya untuk pergi bertulang.
Aturan praktisnya adalah bahwa kebijakan payung Anda harus mencakup Anda Seluruh kekayaan bersih. Anda mungkin memerlukan lebih dari cakupan minimum $ 1 juta jika lebih dari dua berikut ini berlaku untuk Anda:
- Anda memiliki properti
- Anda memiliki kendaraan rekreasi (jet ski, sepeda tanah, dll.)
- Anda memiliki pengemudi yang tidak berpengalaman di rumah tangga Anda
- Anda melatih olahraga anak -anak
- Anda secara teratur mengundang orang ke rumah Anda
- Anda memiliki “gangguan yang menarik” untuk anak yang penasaran (trampolin, kolam renang, dll.)
- Anda mengendarai mobil mewah
- Anda melayani di papan atau nirlaba
- Anda secara teratur memposting ulasan produk dan bisnis
- Anda berpartisipasi dalam olahraga di mana Anda bisa melukai orang lain (berburu, bermain ski, dll.)
- Anda sering bepergian ke luar u.S. dan khawatir tentang klaim pertanggungjawaban
- Anda adalah tuan tanah
- Anda memiliki profil publik tentang kesuksesan dan kekayaan
Setelah kamu’telah menghitung aset Anda, tanyakan pada diri sendiri, Berapa banyak risiko yang saya miliki untuk dituntut? Kemungkinannya adalah, Anda’lebih banyak berisiko daripada yang Anda pikirkan.
Berapa biaya asuransi payung?
Untuk jumlah pertanggungan yang Anda dapatkan, harga asuransi payung murah. Anda bisa dengan mudah mendapatkan $ 1 juta cakupan seharga $ 150–300 setahun. 1
Itu menjadi lebih murah setelah $ 1 juta pertama. Harganya tambahan $ 75 untuk cakupan $ 2 juta dan kemudian $ 50 untuk setiap juta dolar pertanggungan setelah itu. 2
Lindungi Uang dan Masa Depan Anda
Jika Anda memiliki kekayaan, Anda’berisiko dituntut. Itu tidak’Anda peduli betapa baiknya dan ramah Anda. Dan itu tentu saja tidak’T peduli berapa banyak waktu dan energi Anda’ve dimasukkan ke dalam hutang, membangun tabungan, dan menumbuhkan investasi Anda. Yang diperlukan hanyalah satu gugatan yang tidak menyenangkan untuk mengambil semuanya.
Jika kekayaan bersih Anda di atas $ 500.000 dan Anda tidak’t memiliki asuransi payung, tunggu apa lagi?
Salah satu agen asuransi independen kami yang merupakan bagian dari program penyedia lokal kami yang disahkan (ELP) dapat menilai situasi spesifik Anda dan mencari tahu dengan tepat berapa banyak asuransi payung yang Anda butuhkan. Dan mereka’re ramsytrusted, jadi kamu kenal kamu’bekerja dengan agen top.
ELP kami dapat memandu Anda melalui cara menambahkan polis payung ke pemilik rumah Anda atau asuransi mobil. Anda bahkan mungkin dapat menggabungkan asuransi payung untuk menabung.
Mengenakan’t menunda ini! Lindungi aset Anda Hari ini dan mengalami ketenangan pikiran yang datang dari mengetahui kekayaan Anda terlarang bagi orang lain.
Siapa yang membutuhkan asuransi payung?
Tanpa payung, hari hujan akan membuat Anda basah. Tapi kamu’LL akhirnya mengering dan menjalani hari Anda.
Tanpa payung Pertanggungan, A “hari hujan” (seperti gugatan) berpotensi menghapus semua yang Anda’ve bekerja untuk membangun. Asuransi Umbrella adalah salah satu cara terbaik untuk melindungi uang dan gaya hidup Anda.
Tapi apa sebenarnya tutupan asuransi payung? Dan bagaimana Anda tahu jika Anda membutuhkannya?
Jika kamu’bertanya pada diri sendiri, Apakah saya membutuhkan asuransi payung?, Kami dapat membantu Anda menemukan jawabannya.
Apa itu asuransi payung?
Asuransi payung adalah lapisan tambahan pertanggungan pertanggungjawaban pribadi untuk orang -orang dengan kekayaan bersih yang lebih tinggi. Itu melindungi aset Anda dari tuntutan hukum yang dapat menyebabkan Anda kehilangan segalanya’ve bekerja untuk. Itu juga mencakup klaim besar yang tidak akan’t dilindungi oleh asuransi mobil standar atau kebijakan pertanggungjawaban pemilik rumah. Bahkan mengisi celah dalam polis asuransi kapal Anda. Asuransi payung ditambahkan di atas polis asuransi rumah, mobil atau penyewa yang ada, dan hanya mulai berlaku setelah batas pertanggungjawaban asuransi mobil atau rumah terpenuhi.
Anda’telah bekerja keras untuk sampai ke tempat Anda berada. Tapi Don’T Biarkan diri Anda rentan.
Anggap saja sebagai payung raksasa untuk uang Anda yang mengisi celah asuransi normal menang’t menyentuh. Itu juga melindungi keluarga Anda dan anggota rumah tangga lainnya. Jadi, jika putri remaja Anda menyebabkan tumpukan sembilan mobil di Interstate, Anda’akan ditutupi!
Apa yang ditutupi asuransi payung?
Jadi, apa sebenarnya tutupan asuransi payung? Pertanyaan bagus.
Dengan asuransi payung, Anda’dilindungi kembali di empat bidang utama ini:
Cedera fisik—Meng anjing Anda menggigit tetangga Anda (anjing yang buruk, duduk, menginap!) dan itu’S Menjadi mahal sangat cepat. Asuransi payung akan membantu dengan biaya medis atau tuntutan hukum di atas dan di luar polis asuransi pemilik rumah khas Anda untuk seseorang yang terluka di properti Anda.
Kerusakan properti-Jika kamu’Re dalam kecelakaan mobil yang buruk, pertanggungjawaban asuransi mobil sangat bagus – tetapi memiliki batasan. Asuransi payung akan mencakup sisa kerusakan. Bahkan mencakup biaya perbaikan jika Anda menghancurkan peralatan sewaan (seperti jika Anda menabrak jet ski sewaan Anda ke dermaga). Atau jika anak Anda merusak properti sekolah, payung juga dapat membantu dengan itu.
Cedera pada reputasi—Jika Anda menyakiti seseorang’reputasi s (secara langsung, online atau bahkan mungkin di metaverse?), Anda bisa menghadapi gugatan yang cukup besar. Dan jika Anda kalah, Anda’ll berterima kasih kepada bintang keberuntungan Anda, Anda memiliki asuransi payung.
Biaya pengadilan—Brella Insurance juga mencakup biaya hukum jika Anda’dituntut karena alasan apa pun. Jadi kamu tidak’T harus membayar semuanya di luar kantong hanya untuk membela diri.
Apa’tidak ditanggung oleh asuransi payung?
Ada beberapa hal asuransi payung tidak’T menutupi. Berikut adalah lima contoh saat Anda tidak mengandalkan asuransi payung.
Milik perseorangan—Brella Asuransi menang’t membantu Anda jika Anda secara tidak sengaja menghancurkan salah satu barang Anda. Itu hanya mencakup orang lain’S cedera atau kerusakan properti.
Tindakan kriminal—Jika Anda sengaja menyakiti seseorang, asuransi payung menang’t menutupi cedera mereka atau tuntutan hukum apa pun yang terjadi. Anda’RE sendiri.
Insiden bisnis—Brella Asuransi menang’t menendang tanggung jawab bisnis. Itu’S untuk asuransi komersial apa.
Kerusakan banjir—Sengat terhadap asuransi pemilik rumah dan penyewa, asuransi payung menang’t menendang saat air banjir naik. Anda’ll membutuhkan asuransi banjir untuk menutupi kerusakan banjir.
Cedera pekerja yang dikontrak—Brella Asuransi menang’t mencakup pekerja yang terikat kontrak dan terluka di properti Anda saat bekerja. Pastikan perusahaan konstruksi yang Anda gunakan memiliki asuransi sendiri, jika tidak Anda bisa berisiko.
Siapa yang membutuhkan asuransi payung?
Jika Anda memiliki kekayaan bersih lebih tinggi dari $ 500.000, Anda memerlukan asuransi payung. Ini karena semakin banyak yang Anda miliki, semakin banyak Anda harus kehilangan, dan polis asuransi normal menang’t memberikan cakupan yang cukup. Jadi jika kamu’Re di jalan menuju status jutawan (cara untuk pergi!)-atau kamu’sudah ada di sana – asuransi umbrella cocok untuk Anda.
Juga, kenyataannya adalah bahwa orang kaya sering memiliki target di punggung mereka. Mungkin kamu’pernah mendengar tentang teman atau keluarga yang dituntut dan kehilangan segalanya. Anda’bertanya kembali, Apakah saya berikutnya? Di dunia di mana orang dapat dan melakukan tuntutan hukum tentang apa saja, beberapa orang’Ide tentang skema yang kaya-cepat Menuntut orang kaya (sedih tapi benar). Tetapi dengan polis asuransi payung yang sehat, Anda menang’T perlu khawatir tentang tuntutan hukum yang memusnahkan kekayaan Anda yang diperoleh dengan susah payah.
Berapa banyak asuransi payung yang saya butuhkan?
Jika kamu’bertanya kembali, Berapa banyak asuransi payung yang saya butuhkan?, Kami’ll tunjukkan cara mengetahuinya.
Pertama, asuransi payung dimulai dari cakupan minimal $ 1 juta. Aturan praktis yang baik adalah bahwa asuransi payung Anda harus menutupi Anda Seluruh kekayaan bersih. Sekarang’Bukan waktunya untuk menjadi murah. Anda juga harus melihat dengan serius risiko Anda dituntut. Jika’S lebih tinggi (dan jujur), Anda harus mendapatkan lebih banyak liputan.
Jika Anda jatuh ke setidaknya dua kategori ini, Anda mungkin membutuhkan lebih dari cakupan minimum $ 1 juta:
- Anda memiliki properti
- Anda memiliki kendaraan rekreasi (jet ski, sepeda tanah, dll.)
- Anda memiliki pengemudi yang tidak berpengalaman di rumah tangga Anda
- Anda melatih anak -anak’ olahraga
- Anda secara teratur mengundang orang ke rumah Anda
- Kamu punya “gangguan yang menarik” untuk anak yang penasaran (trampolin, kolam renang, dll.)
- Anda mengendarai mobil mewah
- Anda melayani di papan atau nirlaba
- Anda secara teratur memposting ulasan produk dan bisnis
- Anda berpartisipasi dalam olahraga di mana Anda bisa melukai orang lain (berburu, bermain ski, dll.)
- Anda sering bepergian ke luar u.S. dan khawatir tentang klaim pertanggungjawaban
- Anda adalah tuan tanah
- Anda memiliki profil publik tentang kesuksesan dan kekayaan
Bagaimana mendapatkan asuransi payung
Jika kamu’kembali seseorang dengan kekayaan bersih yang lebih tinggi, Anda’re berisiko. Dan kamu tidak’t bekerja keras selama bertahun -tahun untuk membiarkan orang lain datang dan memusnahkannya hanya dengan satu gugatan.
Asuransi payung melindungi uang, aset, gaya hidup, dan warisan Anda di masa depan Anda. Mengenakan’t menunda ini!
Salah satu agen asuransi kami yang berpengalaman yang merupakan bagian dari program penyedia lokal kami yang disahkan (ELP) dapat melihat situasi Anda dan berbelanja untuk menemukan Anda penawaran terbaik. Dan mereka’re ramsytrusted, artinya mereka’ll pergi ke atas dan ke luar untuk memastikan aset Anda dilindungi.
Asuransi Payung Dave Ramsey – Apa yang Perlu Anda Ketahui
Ketika Anda memiliki kekayaan bersih setidaknya $ 500.000, Anda memiliki risiko lebih besar kehilangan semua yang Anda’ve bekerja untuk. Satu -satunya gugatan yang diperlukan untuk memaksa Anda membangun kekayaan Anda kembali dari awal. Polis asuransi standar dapat mencakup kerusakan khusus, tetapi bagaimana jika Anda menghadapi tuntutan hukum yang melampaui pemilik rumah Anda’kebijakan S atau otomatis?
Anda membutuhkan asuransi payung untuk menebus kekurangan pertanggungan asuransi standar apa. Misalnya, Anda menyebabkan kecelakaan mobil dan membuat beberapa orang terluka. Polis asuransi mobil Anda dapat mengurus biaya medis dan biaya kerusakan properti. Tetapi ketika seorang korban menemukan uang yang Anda hasilkan, mereka dapat menuntut Anda untuk lebih banyak uang. Situasi meningkat, dan Anda harus menghasilkan lebih banyak uang untuk menutupi tuntutan hukum.
Semua uang Anda’ve dibuat bekerja keras selama beberapa dekade semuanya bisa melunasi gugatan yang tidak menyenangkan. Jadi, dalam artikel ini, kami membahas semua yang perlu Anda ketahui tentang asuransi payung. Dari tanda -tanda yang mengatakan Anda memerlukan cakupan seperti itu untuk melindungi Anda, pelajari bagaimana Anda dapat menghindari masalah yang dihadapi uang Anda.
Dapatkan kutipan asuransi payung online gratis Anda
Apakah saya membutuhkan asuransi payung?
Dave Ramsey, seorang penasihat keuangan, penulis, pengusaha, dan pembawa acara Radio yang terkenal merekomendasikan polis asuransi payung untuk siapa saja yang menghasilkan setidaknya setengah juta dolar. Kekayaan bersih besar menjadikan Anda target bagi orang yang mengenal Anda’kembali kaya. Asuransi payung melindungi tabungan Anda dari saluran pembuangan.
Asuransi payung dapat meningkatkan pertanggungan kewajiban Anda menjadi setidaknya satu juta dolar. Untuk apa itu’S layak, kebijakan ini mencuri. Anda hanya perlu membayar beberapa ratus dolar setiap tahun untuk mendapatkan pertanggungan ini. Untuk mengetahui apakah Anda membutuhkan cakupan ini, lihat apakah ada kasus berikut yang berlaku untuk Anda. Jika Anda dapat berhubungan dengan setidaknya dua situasi, pertimbangkan untuk berbicara dengan agen asuransi untuk membahas opsi Anda untuk asuransi payung.
- Anda memiliki indikator publik kekayaan Anda: Jika Anda mengendarai mobil sport, Anda’memberi tahu orang -orang tahu bahwa Anda mampu membeli kemewahan seperti itu. Jika Anda menyebabkan kecelakaan, korban Anda dapat menuntut Anda untuk lebih banyak uang.
Orang yang tahu bahwa Anda berhasil dan memiliki uang yang dimenangkan’T ragu -ragu untuk menuntut Anda. jadi kamu’ll membutuhkan asuransi payung untuk mencakup ratusan ribu atau jutaan dolar yang Anda hasilkan.
- Anda memiliki banyak properti: Jika Anda memiliki banyak yang dapat diakses seperti padang rumput atau tepi pantai, siapa pun yang terluka di properti Anda dapat menuntut Anda. Bahkan jika Anda tidak’t mengundang para korban ini, hanya mengetahui bahwa Anda memiliki banyak pribadi memberi mereka sinyal Go untuk mengajukan gugatan terhadap Anda.
Jika Anda menyewakan properti, maka Anda juga menghadapi risiko penyewa menuntut Anda karena cedera. Asuransi pemilik dapat mencakup sebagian dari kerusakan, tetapi jika jumlahnya melebihi polis Anda, asuransi payung dapat mendukung Anda.
- Anda memiliki kendaraan lain -lain atau atraksi rumah: Jika Anda memiliki sepeda motor, ATV (kendaraan semua-terrain), kapal, atau jet ski, maka Anda mengambil risiko beberapa cedera tubuh atau kerusakan properti yang mungkin tidak dicakup oleh polis asuransi mobil standar yang tidak dapat ditanggung.
Tempat -tempat wisata seperti trampolin, kolam renang, rumah pohon, atau taman bermain adalah apa yang oleh perusahaan asuransi disebut gangguan yang menarik. Hal -hal ini dapat menyebabkan cedera dan menyebabkan tuntutan hukum yang membutuhkan asuransi payung untuk melindungi tabungan Anda.
- Anda bersosialisasi offline dan online: Jika Anda sering menjadi tuan rumah pesta, maka Anda mengundang lebih banyak orang ke rumah Anda, yang meningkatkan risiko kecelakaan di properti Anda. Menjadi lebih rentan terhadap kecelakaan berarti Anda lebih rentan terhadap tuntutan hukum.
Sementara itu, ketika Anda berbagi pendapat yang kuat secara online, Anda juga berisiko menghadapi tuntutan hukum untuk fitnah online, pencemaran nama baik, atau pencemaran nama baik secara online. Bahkan kerabat dekat yang dikaitkan orang dengan kekayaan Anda adalah target potensial. Jika kamu tidak’T memiliki kehadiran online tetapi kerabat dekat tidak, koneksi itu bisa cukup bagi seseorang untuk mengajukan gugatan terhadap Anda.
Dapatkan kutipan asuransi payung online gratis Anda
Cakupan Asuransi Payung
Sekarang Anda tahu apa yang diperlukan untuk mengajukan asuransi payung, Anda perlu tahu apa sebenarnya kebijakan ini melindungi Anda. Ada juga beberapa item yang tidak dicakup oleh kebijakan ini meskipun dipanggil “payung” Pertanggungan. Di Sini’S gambaran tentang apa yang dicakup asuransi payung dan apa yang tidak dicakup:
| Tidak menutupi | Tidak menutupi | ||
|---|---|---|---|
| Kasus | Detail | Kasus | Detail |
| Cedera fisik | Asuransi payung membayar biaya medis yang dikenakan pemilik rumah Anda’S Polis asuransi tidak mencakup. Kasus cedera tubuh yang ditutupi asuransi payung termasuk anak -anak penasaran yang mungkin mematahkan lengan mereka setelah jatuh dari rumah pohon Anda. | Milik perseorangan | Asuransi Umbrella tidak membayar ganti rugi yang Anda tangani ke properti Anda. Jika Anda merusak atap setelah mencoba memperbaikinya, Anda harus membayar biaya perbaikan dari saku Anda. |
| Kerusakan properti | Seperti asuransi mobil, asuransi payung mencakup kerusakan properti yang disebabkan oleh kendaraan Anda. Asuransi payung termasuk pertanggungan untuk kendaraan selain mobil, seperti jet ski yang merusak dermaga, atau kapal yang menabrak properti publik. | Aktivitas kriminal | Asuransi payung tidak membayar cedera tubuh atau kerusakan properti yang Anda sengaja menyebabkan orang lain. Kebijakan ini juga tidak menanggung biaya hukum yang mengikuti. |
| Kerusakan reputasi | Asuransi Umbrella Membayar untuk Reputasi Cedera yang mungkin Anda sebabkan melalui fitnah online atau offline, pencemaran nama baik, atau pencemaran nama baik. Tuntutan hukum ini bisa mahal. Dalam kasus online, asuransi cyber dapat membantu Anda. Tetapi ketika Anda menyebabkan kerusakan reputasi secara langsung, maka asuransi payung mendukung Anda. | Kerusakan banjir | Asuransi payung tidak membayar kerusakan yang menyebabkan banjir. Kebijakan asuransi banjir ada karena alasan ini. Satu-satunya waktu asuransi payung dapat membayar kerusakan terkait banjir adalah ketika orang lain menuntut Anda untuk banjir yang mungkin Anda sebabkan. Misalnya, Anda meninggalkan wastafel, menyebabkan apartemen Anda banjir. Lantai bawah menjadi rusak dan mereka menuntut Anda. Asuransi payung mencakup biaya hukum Anda. |
| Biaya Hukum | Anda pasti memperhatikan bahwa asuransi payung membayar hampir setiap jenis gugatan yang dapat Anda hadapi saat Anda menghasilkan setidaknya $ 500.000. Itu adalah asuransi payung’s fungsi utama, untuk menempatkan semuanya sederhana. Anda membutuhkan biaya hukum untuk membayar pembelaan Anda di pengadilan. | Cedera kontraktor | Ketika pekerja kontrak membuat Anda menandatangani kontrak yang membuat Anda bertanggung jawab atas mereka, Anda menjadi bertanggung jawab atas cedera apa pun yang mungkin mereka timbulkan. Asuransi payung tidak membayar biaya medis jika kontraktor ini terluka di bawah perawatan Anda saat mereka berada di properti Anda. |
Asuransi Payung – Tertanggung atau Tidak Tercakup
Kesimpulan
Saat Anda mengumpulkan kekayaan setelah beberapa dekade bekerja, Anda menempatkan target di punggung Anda untuk potensi tuntutan hukum yang dapat membuat Anda kembali ke tempat Anda mulai. Anda membutuhkan perlindungan yang tepat untuk menjaga tabungan Anda dari semua biaya hukum. Itu’S untuk apa asuransi payung.
Jika Anda memiliki kekayaan bersih setidaknya setengah juta dolar, maka Anda harus mempertimbangkan untuk berbicara dengan agen asuransi untuk mendapatkan perkiraan berapa banyak asuransi payung yang perlu Anda beli. Anda membutuhkan jumlah perlindungan yang benar untuk memastikan bahwa Anda menyimpan tabungan untuk apa yang Anda maksudkan dan tidak membelanjakannya untuk tuntutan hukum yang tidak direncanakan.
Dave Ramsey’S yang mendukung penyedia lokal

Mitra Scott Bosler adalah salah satu penyedia lokal yang didukung untuk Dave Ramsey di daerah California Tengah. Kami telah membantu ratusan Dave’Rujukan dari Lancaster di selatan ke Modesto di utara dan ke Monterey di pantai California. Rujukan -rujukan ini telah datang kepada kami dalam upaya untuk masuk akal dari perlindungan asuransi properti dan korban mereka (Auto, Rumah, dan Asuransi Payung Tanggung Jawab). Ketika kami bertemu dengan rujukan ini, baik secara langsung di telepon/webinar, inilah cara kami membantu mereka:
- Kami menghabiskan waktu untuk mengenal mereka sehingga kami bisa sehingga kami dapat menyesuaikan rencana khusus untuk kebutuhan mereka ..
- Kami merancang rencana perlindungan menggunakan Dave’S Prinsip Keuangan…
- Jika rencana itu masuk akal dan mereka ingin melanjutkannya, kami menerapkan rencana atas nama klien baru kami ..
- Dalam hampir semua kasus kami memberikan perlindungan asuransi yang lebih baik daripada yang pernah mereka miliki sebelumnya ..
- Dalam banyak kasus kami sering menghemat uang klien baru kami.
- Kebanyakan orang memberi tahu kami setelah mereka selesai dengan proses kami, mereka memahami program asuransi mereka lebih baik dari sebelumnya!
Inilah beberapa Dave’S Referensi telah mengatakan tentang layanan kami (dari situs web Dave Ramsey … nama dipotong):
“Cig adalah orang yang tidak peduli untuk istri saya dan saya ketika datang untuk mendapatkan asuransi mobil baru. Mark memandu kami melalui semua pertanyaan kami dan membuat saran berdasarkan apa yang diajarkan Dave di FPU. Sekarang berkat ELP dan CIG tidak hanya saya memiliki pertanggungan yang lebih baik dan staf yang membantu tetapi tarif yang lebih murah untuk asuransi kami! ”
“Scott Bosler bekerja keras dan cepat untuk mendapatkan kutipan asuransi pemilik rumah dan mobil untuk saya. Dia menjawab setiap pertanyaan saya dan ada banyak. Dia juga menjawabnya dengan cepat dan menyeluruh. Saya merasa seperti untuk pertama kalinya dalam 8 tahun memiliki rumah yang benar -benar saya pahami liputan yang saya miliki. Kami telah beralih ke asuransi pemilik rumah kami, Scott menghemat lebih dari $ 500 per tahun dengan dua kebijakan pemilik rumah saya. Meskipun dia tidak bisa’t Cocokkan tarif untuk asuransi mobil saya melalui nasihatnya yang ia kutip dari Dave Ramsey yang menyebabkan kami meningkatkan tanggung jawab kami dari 30/60 menjadi 500/500 dan dapat dikurangkan dari 250 menjadi 1000. Untuk $ 40 lebih banyak setiap 6 bulan kami benar -benar ditutupi berkat Scott. Saya telah dan akan terus merekomendasikannya kepada teman -teman.”
“Scott sangat membantu dan baik. Hatinya sangat selaras dengan Tuhan. Sangat baik dan membantu dengan telinga yang mendengarkan. Merasa sangat nyaman berbicara. Merasa bahwa Tuhan ada di tengah -tengah percakapan kami.”
“Sebelum berbicara dengan Scott, saya sangat kurang diasuransikan dan membayar terlalu banyak untuk asuransi pemilik rumah saya. Saya tidak memiliki liputan payung dan jika saya mengalami kecelakaan mobil dan benar -benar menyakiti seseorang, saya bisa kehilangan segalanya. Rumah saya, mobil, dan payung saya diurus. Untuk pertama kalinya sejak saya mengambil kelas FPU saya merasa bahwa keluarga saya dilindungi. Terima kasih banyak.”
Untuk terhubung dengan salah satu penasihat kami dan mencari tahu bagaimana kami dapat memberi Anda perlindungan yang lebih baik dan mungkin menghemat uang Anda ..
Hubungi (559) 802-4094 atau hubungi kami Di Sini