


Apakah myfico tarikan keras?
Pertanyaan Kredit Lembut VS. Penyelidikan Kredit Keras
Jika Anda mengajukan terlalu banyak akun kredit baru dalam jangka waktu yang singkat, pemberi pinjaman dapat melihat banyak aplikasi Anda sebagai tanda bahwa Anda memerlukan kredit untuk tetap mengapung dan menganggap Anda risiko yang lebih tinggi. Namun, terkadang Anda perlu membandingkan tarif. Saat Anda memeriksa tarif pemberi pinjaman yang berbeda dalam waktu singkat, “belanja tingkat” ini dianggap sebagai satu pertanyaan sulit, yang dapat menurunkan skor kredit Anda untuk sementara waktu. Biasanya, jendela belanja laju akan bervariasi antara 14 hingga 45 hari, tergantung pada model penilaian mana yang digunakan oleh pemberi pinjaman. [3]
Apakah myfico tarikan keras?
Reddit dan mitranya menggunakan cookie dan teknologi serupa untuk memberi Anda pengalaman yang lebih baik.
Dengan menerima semua cookie, Anda menyetujui penggunaan cookie kami untuk mengirimkan dan memelihara layanan dan situs kami, meningkatkan kualitas reddit, mempersonalisasi konten dan iklan reddit, dan mengukur efektivitas iklan.
Dengan menolak cookie yang tidak penting, Reddit masih dapat menggunakan cookie tertentu untuk memastikan fungsionalitas yang tepat dari platform kami.
Untuk informasi lebih lanjut, silakan lihat pemberitahuan cookie kami dan kebijakan privasi kami.
Pertanyaan Kredit Lembut VS. Penyelidikan Kredit Keras
Penyelidikan Kredit terjadi kapan saja calon majikan, pemberi pinjaman, diri Anda atau entitas lain periksa laporan kredit Anda. Bergantung pada tujuannya, penyelidikan kredit Anda dapat mengakibatkan penyelidikan yang sulit atau penyelidikan lunak, dan dua jenis cek kredit yang berbeda ini masing -masing memiliki efek yang berbeda pada skor kredit Anda.
Dengan memahami jenis pertanyaan kredit dan bagaimana pengaruhnya terhadap kredit Anda, Anda dapat lebih baik tetap di atas skor kredit Anda. Posting ini berjalan melalui dua jenis pertanyaan kredit – lembut dan keras – sehingga Anda tahu kapan itu terjadi, bagaimana mereka memengaruhi kredit Anda dan apa yang dapat Anda lakukan untuk memantau kredit Anda untuk membantu menjaga agar segi sehat mungkin.
Apa itu pertanyaan kredit lunak?
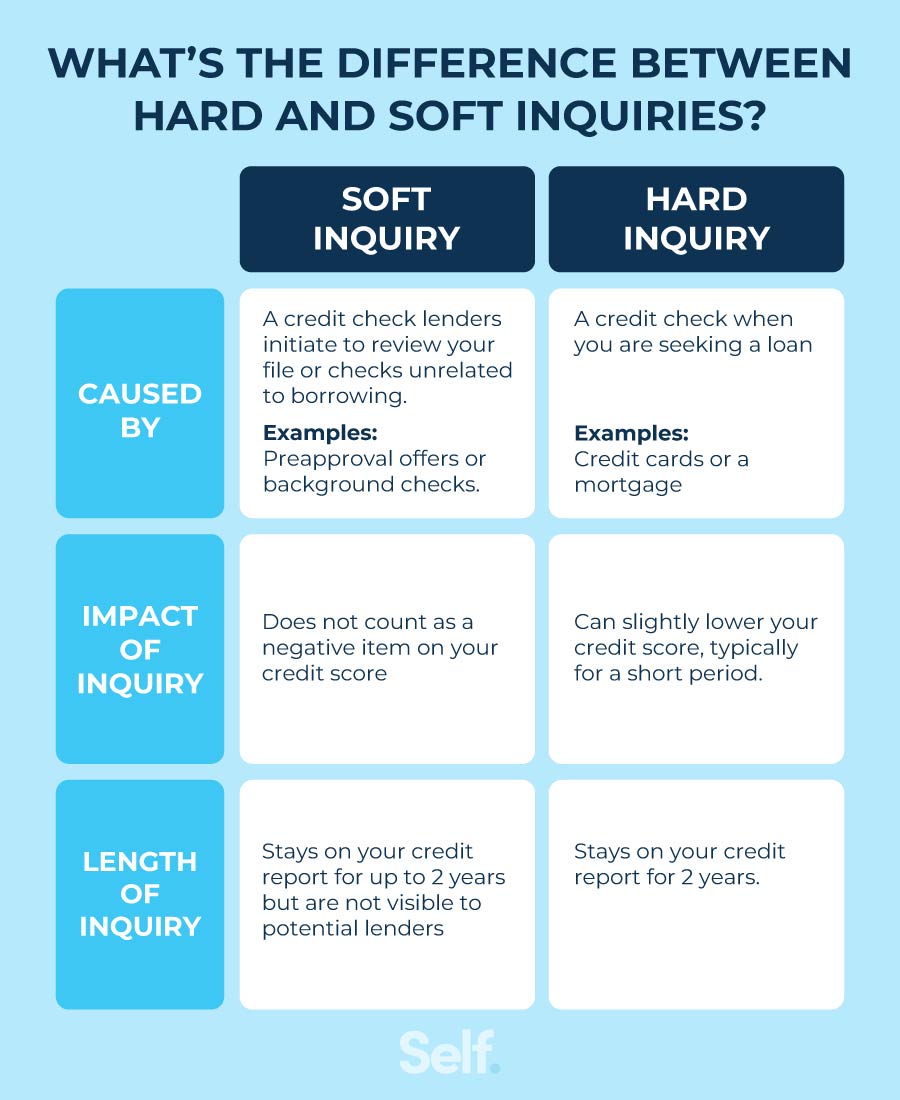
Pertanyaan lunak (juga disebut “tarikan lunak”) umumnya terjadi untuk pemeriksaan kredit oleh perusahaan keuangan yang ingin memperluas penawaran kredit Anda atau untuk memeriksa kredit Anda untuk kewajiban yang ada, tetapi soft penarikan juga dapat terjadi untuk situasi yang tidak terkait dengan aplikasi pinjaman keuangan keuangan. Meskipun mereka muncul di laporan kredit Anda, pertanyaan kredit lunak tidak melukai skor kredit Anda.
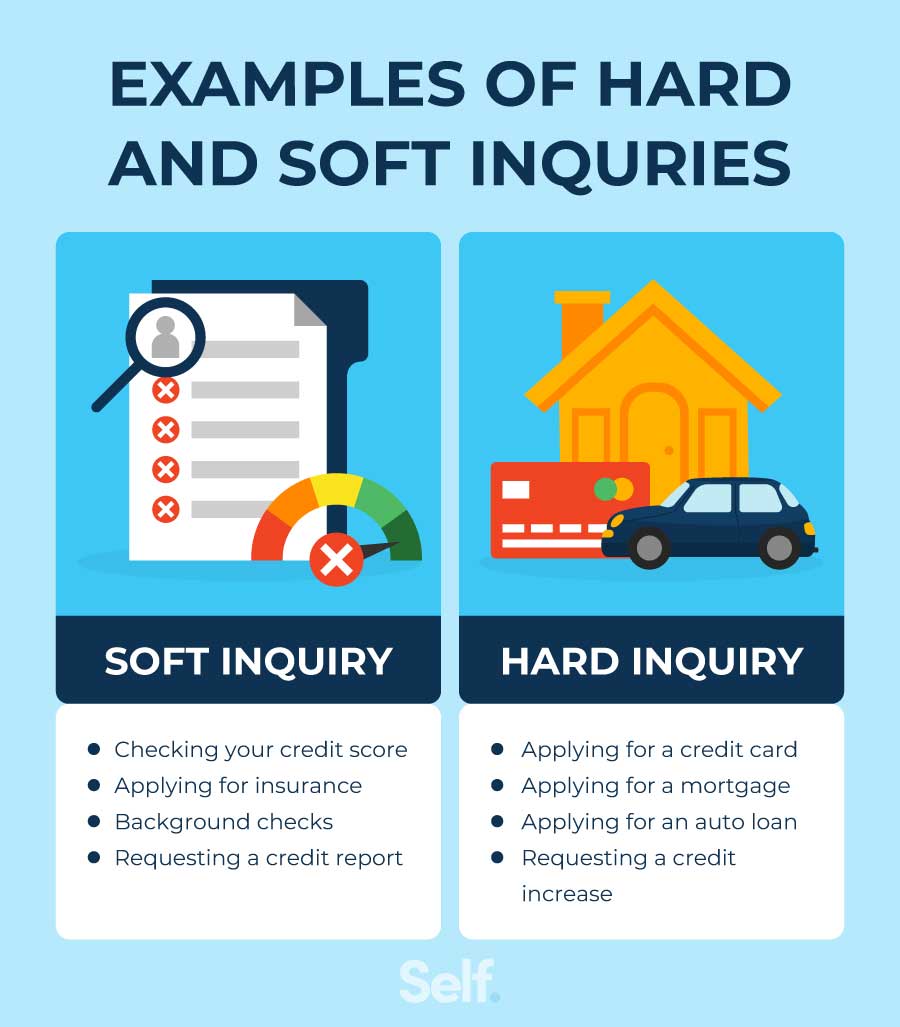
Pertanyaan kredit lunak dapat terjadi dalam situasi berikut:
- Melamar pekerjaan baru yang membutuhkan pemeriksaan latar belakang
- Menerima penawaran kredit yang telah disetujui
- Melamar asuransi
- Meminta salinan laporan kredit Anda sendiri [1]
Apa itu pertanyaan kredit yang sulit?
Penyelidikan Kredit Keras (juga dikenal sebagai “Tarikan Keras” atau “Pemeriksaan Kredit Keras”) terjadi ketika Anda mengajukan kredit seperti kartu kredit, hipotek atau pinjaman pribadi. PERTANYAAN PERTANYAAN HUBUNG UNTUK SEPERTI 10% dari Skor Kredit FICO® Anda. [2]
Jika Anda mengajukan terlalu banyak akun kredit baru dalam jangka waktu yang singkat, pemberi pinjaman dapat melihat banyak aplikasi Anda sebagai tanda bahwa Anda memerlukan kredit untuk tetap mengapung dan menganggap Anda risiko yang lebih tinggi. Namun, terkadang Anda perlu membandingkan tarif. Saat Anda memeriksa tarif pemberi pinjaman yang berbeda dalam waktu singkat, “belanja tingkat” ini dianggap sebagai satu pertanyaan sulit, yang dapat menurunkan skor kredit Anda untuk sementara waktu. Biasanya, jendela belanja laju akan bervariasi antara 14 hingga 45 hari, tergantung pada model penilaian mana yang digunakan oleh pemberi pinjaman. [3]
Pertanyaan Kredit Keras dapat terjadi dalam situasi berikut:
- Aplikasi Kartu Kredit
- Aplikasi Pinjaman Otomatis
- Aplikasi hipotek
- Aplikasi pinjaman [2]
- Meminta peningkatan batas kredit Anda pada kartu kredit
- Aplikasi telepon atau utilitas [4]
Berapa banyak penyelidikan yang sulit memengaruhi skor kredit Anda?
Meskipun dampaknya berbeda dari orang ke orang dan model penilaian kredit menyesuaikan secara berbeda, satu penyelidikan dapat mengambil beberapa poin dari skor FICO® Anda. Meskipun setiap tarikan kredit keras dapat memengaruhi skor kredit Anda, efeknya umumnya tidak bertahan lama. Skor Anda mungkin bangkit kembali dalam beberapa bulan bahkan saat penyelidikan tetap pada laporan kredit Anda. [2]
Beberapa pertanyaan kredit keras dalam waktu 12 bulan dapat memengaruhi skor kredit Anda sendiri karena mungkin Anda mencoba untuk membuka akun kredit atau mengambil pinjaman yang tidak dapat Anda bayar. Model penilaian yang berbeda mempengaruhi orang secara berbeda, tetapi seringkali individu dengan riwayat kredit pendek atau mereka yang dianggap risiko kredit yang lebih tinggi mungkin memperhatikan dampak yang lebih jelas. [2]
Berapa lama pertanyaan tetap di laporan kredit Anda?
Penyelidikan keras dan lunak tetap pada laporan kredit Anda selama dua tahun, tetapi hanya pertanyaan keras yang berdampak pada skor kredit Anda. Berita bagus? Sementara pertanyaan keras tetap ada pada laporan kredit Anda selama dua tahun, mereka hanya memengaruhi skor FICO® Anda hingga satu tahun, menurut Experian. [5]
Biro Pelaporan Kredit tidak menyamakan pemeriksaan kredit lunak sebagai indikator risiko yang lebih besar. Karena tarikan kredit lunak tidak melekat pada aplikasi kredit tertentu atau jenis pinjaman, mereka tidak memengaruhi skor kredit Anda seperti tarikan kredit yang keras. [6]
Berapa banyak pertanyaan yang terlalu banyak?
Riwayat kredit Anda adalah unik
Pertanyaan Kredit Lembut VS. Penyelidikan Kredit Keras
Jika Anda mengajukan terlalu banyak akun kredit baru dalam jangka waktu yang singkat, pemberi pinjaman dapat melihat banyak aplikasi Anda sebagai tanda bahwa Anda memerlukan kredit untuk tetap mengapung dan menganggap Anda risiko yang lebih tinggi. Namun, terkadang Anda perlu membandingkan tarif. Saat Anda memeriksa tarif pemberi pinjaman yang berbeda dalam waktu singkat, ini “Tingkat belanja” dihitung sebagai satu pertanyaan sulit, yang dapat menurunkan skor kredit Anda untuk sementara waktu. Biasanya, jendela belanja laju akan bervariasi antara 14 hingga 45 hari, tergantung pada model penilaian mana yang digunakan oleh pemberi pinjaman. [3]
Apakah myfico tarikan keras?
Reddit dan mitranya menggunakan cookie dan teknologi serupa untuk memberi Anda pengalaman yang lebih baik.
Dengan menerima semua cookie, Anda menyetujui penggunaan cookie kami untuk mengirimkan dan memelihara layanan dan situs kami, meningkatkan kualitas reddit, mempersonalisasi konten dan iklan reddit, dan mengukur efektivitas iklan.
Dengan menolak cookie yang tidak penting, Reddit masih dapat menggunakan cookie tertentu untuk memastikan fungsionalitas yang tepat dari platform kami.
Untuk informasi lebih lanjut, silakan lihat pemberitahuan cookie kami dan kebijakan privasi kami .
Pertanyaan Kredit Lembut VS. Penyelidikan Kredit Keras
Penyelidikan Kredit terjadi kapan saja calon majikan, pemberi pinjaman, diri Anda atau entitas lain periksa laporan kredit Anda. Bergantung pada tujuannya, penyelidikan kredit Anda dapat mengakibatkan penyelidikan yang sulit atau penyelidikan lunak, dan dua jenis cek kredit yang berbeda ini masing -masing memiliki efek yang berbeda pada skor kredit Anda.
Dengan memahami jenis pertanyaan kredit dan bagaimana pengaruhnya terhadap kredit Anda, Anda dapat lebih baik tetap di atas skor kredit Anda. Posting ini berjalan melalui dua jenis pertanyaan kredit – lembut dan keras – sehingga Anda tahu kapan itu terjadi, bagaimana mereka memengaruhi kredit Anda dan apa yang dapat Anda lakukan untuk memantau kredit Anda untuk membantu menjaga agar segi sehat mungkin.
Apa itu pertanyaan kredit lunak?
Pertanyaan lembut (juga dipanggil “tarikan lembut”) umumnya terjadi untuk pemeriksaan kredit oleh perusahaan keuangan yang ingin memperluas penawaran kredit Anda atau untuk memeriksa kredit Anda untuk kewajiban yang ada, tetapi tarikan lunak juga dapat terjadi untuk situasi yang tidak terkait dengan aplikasi pinjaman keuangan. Meskipun mereka muncul di laporan kredit Anda, pertanyaan kredit lunak tidak melukai skor kredit Anda.
Pertanyaan kredit lunak dapat terjadi dalam situasi berikut:
- Melamar pekerjaan baru yang membutuhkan pemeriksaan latar belakang
- Menerima penawaran kredit yang telah disetujui
- Melamar asuransi
- Meminta salinan laporan kredit Anda sendiri [1]
Apa itu pertanyaan kredit yang sulit?
Pertanyaan kredit keras (juga dikenal sebagai “Tarik keras” atau “pemeriksaan kredit keras”) terjadi saat Anda mengajukan kredit seperti kartu kredit, hipotek atau pinjaman pribadi. PERTANYAAN PERTANYAAN HUBUNG UNTUK SEPERTI 10% dari Skor Kredit FICO® Anda. [2]
Jika Anda mengajukan terlalu banyak akun kredit baru dalam jangka waktu yang singkat, pemberi pinjaman dapat melihat banyak aplikasi Anda sebagai tanda bahwa Anda memerlukan kredit untuk tetap mengapung dan menganggap Anda risiko yang lebih tinggi. Namun, terkadang Anda perlu membandingkan tarif. Saat Anda memeriksa tarif pemberi pinjaman yang berbeda dalam waktu singkat, ini “Tingkat belanja” dihitung sebagai satu pertanyaan sulit, yang dapat menurunkan skor kredit Anda untuk sementara waktu. Biasanya, jendela belanja laju akan bervariasi antara 14 hingga 45 hari, tergantung pada model penilaian mana yang digunakan oleh pemberi pinjaman. [3]
Pertanyaan Kredit Keras dapat terjadi dalam situasi berikut:
- Aplikasi Kartu Kredit
- Aplikasi Pinjaman Otomatis
- Aplikasi hipotek
- Aplikasi pinjaman [2]
- Meminta peningkatan batas kredit Anda pada kartu kredit
- Aplikasi telepon atau utilitas [4]
Berapa banyak penyelidikan yang sulit memengaruhi skor kredit Anda?
Meskipun dampaknya berbeda dari orang ke orang dan model penilaian kredit menyesuaikan secara berbeda, satu penyelidikan dapat mengambil beberapa poin dari skor FICO® Anda. Meskipun setiap tarikan kredit keras dapat memengaruhi skor kredit Anda, efeknya umumnya tidak’t bertahan lama. Skor Anda mungkin bangkit kembali dalam beberapa bulan bahkan saat penyelidikan tetap pada laporan kredit Anda. [2]
Beberapa pertanyaan kredit keras dalam waktu 12 bulan dapat memengaruhi skor kredit Anda sendiri karena mungkin terlihat seperti Anda’mencoba membuka akun kredit atau mengambil pinjaman yang Anda bisa’t membayar. Model penilaian yang berbeda mempengaruhi orang secara berbeda, tetapi seringkali individu dengan riwayat kredit pendek atau mereka yang dianggap risiko kredit yang lebih tinggi mungkin memperhatikan dampak yang lebih jelas. [2]
Berapa lama pertanyaan tetap di laporan kredit Anda?
Penyelidikan keras dan lunak tetap pada laporan kredit Anda selama dua tahun, tetapi hanya pertanyaan keras yang berdampak pada skor kredit Anda. Berita bagus? Sementara pertanyaan keras tetap ada pada laporan kredit Anda selama dua tahun, mereka hanya memengaruhi skor FICO® Anda hingga satu tahun, menurut Experian. [5]
Biro Pelaporan Kredit Don’t menyamakan pemeriksaan kredit lunak sebagai indikator risiko yang lebih besar. Karena kredit lembut menarik’t terlampir pada aplikasi kredit tertentu atau jenis pinjaman, mereka tidak’t mempengaruhi skor kredit Anda seperti tarikan kredit keras. [6]
Berapa banyak pertanyaan yang terlalu banyak?
Riwayat kredit Anda unik untuk Anda. Jadi seberapa sulit pertanyaan kredit akan berbeda untuk setiap orang. Namun, Anda mencerminkan risiko yang lebih besar jika Anda telah membuka beberapa akun kredit yang berbeda dalam waktu singkat. Menurut FICO®, orang dengan enam atau lebih pemeriksaan kredit keras delapan kali lebih mungkin daripada rata -rata untuk menyatakan kebangkrutan. [7]
Meskipun pertanyaan membantu menilai risiko, skor kredit Anda dan penilaian kelayakan kredit Anda bergantung pada beberapa faktor, beberapa lebih penting daripada yang lain. Riwayat pembayaran Anda, misalnya, memengaruhi skor FICO® Anda lebih dari faktor lainnya, menyumbang 35% dari skor Anda. [7]
Pertanyaan lembut don’t turun skor kredit Anda, jadi Anda tidak’T perlu khawatir tentang berapa banyak dari itu yang terjadi. Karena pemeriksaan kredit lunak Don’t mempengaruhi skor kredit Anda, Anda dapat memantau kredit Anda sesering yang Anda suka.
Bagaimana membantah pertanyaan keras penipuan
Dengan memantau kredit Anda secara teratur, Anda dapat mengawasi skor kredit dan laporan kredit Anda. Karena penerbit dan pemberi pinjaman kartu kredit yang berbeda melaporkan ke biro kredit yang berbeda, untuk mendapatkan gambaran yang akurat tentang riwayat kredit Anda, Anda perlu memeriksa laporan kredit Anda dari ketiga biro.
Anda dapat menerima laporan kredit gratis dari ketiga biro melalui laporan tahunan.com. Anda juga bisa mendapatkan salinan laporan kredit dan skor kredit Anda dengan menghubungi tiga biro pelaporan kredit utama secara individual (Experian, Equifax dan Transunion). Beberapa biro akan menagih Anda untuk laporan kredit Anda dan skor jadi baca informasinya secara menyeluruh di setiap situs.
Periksa laporan kredit Anda secara rinci. Jika Anda melihat pertanyaan sulit yang mencurigakan atau tidak akurat pada laporan kredit Anda, Anda dapat membantahnya. Kami memberi Anda langkah -langkah yang dapat Anda ambil untuk menghapus pertanyaan dari laporan kredit Anda.
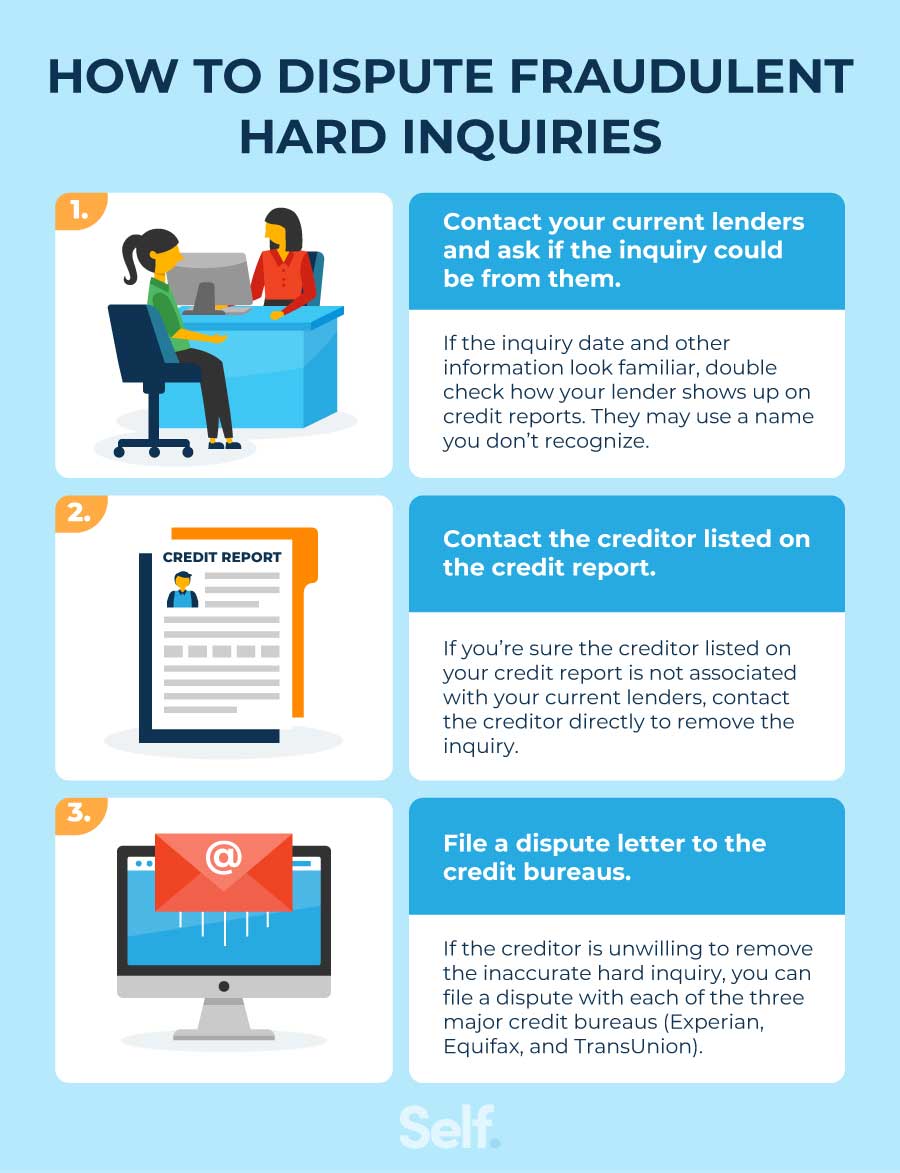
1 – Hubungi Pemberi Pinjaman Anda Saat Ini
Terkadang perusahaan kartu kredit dan penyedia kredit lainnya melaporkan ke biro dengan nama yang disingkat atau perusahaan induk yang mungkin tidak Anda kenal. Pastikan Anda mengenali semua nama kreditor yang tercantum dalam laporan Anda serta pertanyaan atau akun yang dikaitkan dengan kreditor. Jika Anda melihat nama yang tidak dikenal pada laporan kredit Anda, minta pemberi pinjaman Anda saat ini untuk melihat apakah mereka membuat pertanyaan. [8]
2 – Hubungi kreditor yang terdaftar di Laporan Kredit
Jika kamu’telah menentukan bahwa pertanyaan sulit tidak terhubung ke akun yang sah atas nama Anda, hubungi kreditor secara langsung dan minta mereka untuk menghapusnya. Anda harus dapat menemukan kreditor’S Informasi kontak pada laporan kredit Anda. [8]
Untuk melindungi diri sendiri, menindaklanjuti permintaan verbal apa pun secara tertulis, catat saat Anda menghubungi kreditor dengan tanggal dan catatan dan menyimpan salinan segalanya. [8] Kreditor dapat meminta dokumentasi untuk mendukung klaim Anda. Jadi bersiaplah untuk menawarkan dokumentasi yang mengkonfirmasi siapa Anda, alamat Anda, dan sebagainya untuk membantu kreditor memilah kesalahan.
3 – Ajukan surat perselisihan ke biro kredit
Jika Anda mencoba menyelesaikan masalah dengan kreditor dan informasinya tetap ada di laporan Anda, Anda dapat membantah pertanyaan dengan biro kredit. Anda dapat mengajukan surat perselisihan dengan setiap biro kredit yang mencantumkan kesalahan pada laporan kredit Anda. Gunakan informasi kontak di bawah ini untuk melaporkan pertanyaan yang tidak akurat dengan tiga agen pelaporan kredit utama:
Experian
- On line: Experian’S Sengketa Sengketa Halaman Online
- Surat: Experian, P.HAI. Kotak 4500, Allen, TX 75013
- Telepon: 888-397-3742 atau nomor telepon yang tercantum dalam laporan Anda
Equifax
- On line: Equifax’Halaman Informasi Perselisihan
- Surat: Equifax Information Services, LLC, P.HAI. Kotak 740256, Atlanta, GA 30374
- Telepon: 866-349-5191
Transunion
- On line: Transunion’S Sengketa S Halaman
- Surat: Transunion Consumer Solutions, p.HAI. Box 2000, Chester, PA, 19016
- Telepon: 800-916-8800 [9]
Bagaimana meminimalkan dampak pertanyaan keras
Pertanyaan keras adalah bagian alami dari proses kredit. Karena kredit Anda dapat dirugikan oleh terlalu banyak pertanyaan sulit, Anda dapat mengambil langkah -langkah untuk meminimalkan dampaknya. Saran berikut dapat membantu menjaga skor kredit Anda kuat dan kelayakan kredit Anda terlihat bagus:
- Periksa untuk melihat apakah Anda memiliki penawaran pra -persaudaraan atau prakualifikasi untuk setiap kartu kredit sebelum memulai proses aplikasi. Sedangkan penawaran pra -pra -kesetiaan atau prakualifikasi tidak’T menjamin Anda memenuhi syarat untuk kredit, Anda telah melewati langkah pertama dalam proses penyaringan. [10]
- Ajukan Akun Kredit Hanya Saat Anda Perlu. Anda harus menggunakan kredit untuk membangun riwayat kredit, jadi tentukan apa yang dimaksud “membutuhkan” untuk keuangan pribadi Anda. Menimbang kebutuhan itu saat memutuskan apakah Anda harus mengajukan kredit. Jika Anda perlu membeli rumah, misalnya, Anda mungkin tidak ingin mengajukan penawaran toko dan memengaruhi skor kredit Anda dengan diskon hanya beberapa dolar. [7]
- Mengenakan’t berlaku untuk beberapa jalur kredit sekaligus. Jarak kartu kredit dan aplikasi pinjaman Anda dapat membantu menjaga skor kredit Anda tetap kuat. Meskipun memiliki berbagai jenis kredit untuk campuran kredit yang baik berdampak pada kredit Anda secara positif, Anda dapat melukai skor kredit Anda dengan membukanya terlalu berdekatan.
Jika kamu’mencari hipotek untuk membeli rumah, mengambil pinjaman siswa, atau mengajukan pinjaman mobil, Anda mungkin ingin berbelanja untuk tarif dan opsi terbaik. Lagi pula, berbelanja di sekitar untuk suku bunga terbaik masuk akal secara finansial, Anda mungkin khawatir berbelanja dengan harga terbaik dapat berdampak negatif terhadap kredit Anda. Berkat proses yang dikenal sebagai “Belanja Tingkat,” Anda menang’t mempengaruhi riwayat kredit atau skor kredit Anda, jika Anda berbelanja tarif dalam waktu singkat.
Ambil belanja untuk pinjaman mobil sebagai contoh. Jika Anda membuat semua permintaan tarif pinjaman mobil Anda dalam satu “masa belanja,” Permintaan dianggap hanya satu pertanyaan sulit pada laporan kredit Anda. [7] Untuk model penilaian FICO® yang lebih baru, periode belanja ini berlangsung selama 45 hari. Vantagescore memiliki jendela yang lebih pendek – hanya 14 hari. [11]
Pemberi pinjaman individu menentukan model mana yang mereka gunakan, dan model itu mendefinisikan periode belanja. Karena kamu tidak’T KETAHUI MODEL Apa yang digunakan setiap pemberi pinjaman, cobalah untuk menjaga permintaan Anda sekecil mungkin.
Periksa laporan kredit Anda secara teratur
Untuk tetap berada di atas skor kredit Anda, pertimbangkan untuk memantau laporan kredit Anda secara teratur. Pemeriksaan laporan kredit reguler membantu Anda meningkatkan kredit Anda, melihat aktivitas yang mencurigakan, dan bahkan mengidentifikasi pencurian identitas. Hukum Federal memberi Anda hak atas laporan kredit tahunan gratis. Anda dapat meminta salinan gratis dari tiga biro kredit utama (Experian, Equifax dan TransUnion) atau di Laporan Tahunan.com.
Penyingkapan: FICO adalah merek dagang terdaftar dari Fair Isaac Corporation di Amerika Serikat dan negara -negara lain.
Sumber
- Forbes. “Apa’Perbedaan antara pemeriksaan kredit yang keras dan lunak?” https: // www.Forbes.com/penasihat/kredit-score/soft-credit-check-vs-hard-credit-check/. Diakses 23 Agustus 2022.
- Experian. “Apa itu penyelidikan yang sulit dan bagaimana pengaruhnya terhadap kredit?” https: // www.Experian.com/blog/ask-experian/what-is-a-hard-inquiry/. Diakses 20 Mei 2022.
- Experian. “Berapa banyak poin yang menurunkan skor kredit Anda?” https: // www.Experian.com/blog/ask-experian/how-my-points-does-an-inquiry-drop-credit-score/. Diakses 24 Juni 2022.
- Myfico. “4 hal mengejutkan yang menyebabkan penyelidikan sulit,” https: // www.myfico.com/credit-education/blog/4-surprising-hal-. Diakses 20 Mei 2022.
- Equifax, “Akan memeriksa skor kredit Anda terluka?” https: // www.Equifax.com/pribadi/pendidikan/kredit/skor/will checking-your-credit-hurt-credit-scores/. Diakses 23 Mei 2022.
- Experian. “Apa itu pertanyaan lembut?” https: // www.Experian.com/blog/ask-experian/what-is-a-soft-inquiry/. Diakses 20 Mei 2022.
- myfico. “Pemeriksaan Kredit: Apa pertanyaan kredit dan bagaimana mereka mempengaruhi skor FICO® Anda?” https: // www.myfico.com/kredit-edukasi/laporan kredit/pemeriksaan kredit dan inquiries. Diakses 20 Mei 2022.
- Experian. “Pertanyaan dan penipuan yang tidak diakui,” https: // www.Experian.com/blog/tanya. Diakses 20 Mei 2022.
- Forbes. “Bagaimana cara membantah kesalahan laporan kredit dengan mudah,” https: // www.Forbes.com/penasihat/score credit/how-to-dispute-credit-report-errors/. Diakses 20 Mei 2022.
- Experian. “Apa manfaat dari kartu kredit yang telah disetujui?” https: // www.Experian.com/blog/ask-experian/harus-i-accept-aproved-credit-card/. Diakses 20 Mei 2022.
- Transunion. “BAGAIMANA TINGKAT Belanja dapat memengaruhi skor kredit Anda,” https: // www.Transunion.com/blog/credit-cagar. Diakses 20 Mei 2022.
Tentang Penulis
Ana Gonzalez-Ribeiro, MBA, AFC® adalah konselor keuangan terakreditasi dan seorang penulis dan pendidik keuangan pribadi yang dwibahasa yang didedikasikan untuk membantu populasi yang membutuhkan literasi dan konseling keuangan. Artikel informatifnya telah diterbitkan di berbagai outlet berita dan situs web termasuk Huffington Post, Fidelity, Fox Business News, MSN dan Yahoo Finance. Dia juga mendirikan situs keuangan dan motivasi pribadi www.Acethejourney.com dan diterjemahkan ke dalam bahasa Spanyol buku, nasihat keuangan untuk Blue Collar America oleh Kathryn b. Hauer, CFP. Ana mengajarkan kursus keuangan pribadi Spanyol atau Inggris atas nama w!Program SE (Bekerja dalam Dukungan Pendidikan) telah mengajarkan lokakarya untuk organisasi nirlaba di NYC.
Kebijakan Editorial
Tujuan kami sendiri adalah untuk memberikan informasi terkini dan tidak memihak kepada pembaca tentang kredit, kesehatan keuangan, dan topik terkait. Konten ini didasarkan pada penelitian dan artikel terkait lainnya dari sumber tepercaya. Semua Konten di Diri ditulis oleh kontributor berpengalaman dalam industri keuangan dan ditinjau oleh orang yang terakreditasi.
Ditulis pada 28 September 2022
Self adalah startup yang didukung usaha yang membantu orang membangun kredit dan tabungan.
Penafian: Diri tidak memberikan nasihat keuangan. Konten di halaman ini memberikan informasi konsumen umum dan tidak dimaksudkan untuk panduan hukum, keuangan, atau peraturan. Konten yang disajikan tidak mencerminkan pandangan bank penerbit. Meskipun informasi ini dapat mencakup referensi ke sumber daya atau konten pihak ketiga, diri tidak mendukung atau menjamin keakuratan informasi pihak ketiga ini. Akun Pembangun Kredit, Kartu Kredit Self Visa® Diaman. Harap pertimbangkan tanggal penerbitan untuk diri sendiri’S konten asli dan konten berafiliasi apa pun yang paling memahami konteksnya.
Artikel terkait
- Berapa lama waktu yang dibutuhkan untuk membangun kredit?
- Bagaimana menetapkan kredit pada usia 18 tahun
- Bagaimana pemanfaatan kredit bekerja
- Apa itu batas kredit?
- Cara membangun kredit dengan kartu kredit yang dijamin
Jutawan milenial dengan 15 kartu kredit berbagi satu kali dia tidak akan membuka yang baru
Todd Baldwin adalah pengoptimal kartu kredit yang mematuhi aturan teguh ini. Begini harus menghindari melamar kartu kredit baru.
Jumat yang diperbarui, 6 Agustus 2021

Bagikan Artikel Bagikan Melalui Artikel Bagikan Facebook Melalui Artikel Bagikan Twitter Melalui Artikel Bagikan LinkedIn Melalui Email
Foto milik Todd Baldwin
Pada usia 28 tahun, Todd Baldwin adalah jutawan milenium buatan sendiri berkat investasinya di real estat.
Tetapi seiring dengan enam properti sewaan – bernilai lebih dari $ 4 juta – bahwa ia saat ini membayar hipotek, Baldwin menyukai plastiknya. Hari ini, pengguna kartu kredit yang rajin memiliki 15 kartu atas namanya.
Penawaran pendaftaran kartu kredit berguna bagi Baldwin ketika dia tahu dia memiliki biaya besar yang akan datang, seperti memberikan salah satu propertinya untuk mendaftar di Airbnb atau membuat perbaikan pada mobilnya, fokus Ford 2009 yang dilunasi yang ia bagikan dengan istrinya. Karena dia mengeluarkan biaya, dia memperkirakan dia mungkin juga mendapatkan hadiah untuk itu.
Baldwin biasanya membuka kartu kredit baru setiap enam bulan, tergantung pada apa fasilitasnya. “Saya mencari bonus akun baru, mil maskapai dan uang kembali,” katanya kepada CNBC Select. “Saat ini saya memiliki cukup mil untuk bepergian ke dan dari Eropa sepenuhnya secara gratis.”
Baldwin menempel pada garis waktu yang disarankan untuk membuka kartu kredit baru, yang kira -kira tidak lebih dari setiap enam bulan. Tetapi meskipun ia suka memanfaatkan bonus sambutan yang murah hati, ada satu skenario ketika ia menolak untuk mengajukan permohonan kredit baru. Aturannya yang teguh adalah menahan diri dari melakukannya saat dia sedang dalam proses membeli real estat karena dia tahu itu menurunkan skor kreditnya.
Bagaimana melamar kredit baru menurunkan skor kredit Anda
Karena dampak langsung pada skor kredit 3 digitnya, Baldwin tidak mengambil risiko mengajukan kredit dalam beberapa bulan sebelum ia mencoba untuk mendapatkan disetujui untuk membeli properti baru.
“Jika saya pikir saya akan mengajukan properti baru dalam 90 hari ke depan, saya tidak akan mengajukan kredit baru,” kata Baldwin.
Pedoman ini berkaitan dengan semua jenis peminjam, bukan hanya pengoptimal kartu kredit seperti Baldwin. Mengajukan kredit baru, apakah itu kartu kredit atau pinjaman mobil, sementara waktu memberikan skor kredit Anda beberapa poin karena hasilnya sebagai “penyelidikan keras” pada laporan kredit Anda.
Ketika penerbit atau pemberi pinjaman kartu kredit menarik laporan kredit Anda dari salah satu dari tiga biro kredit utama (Experian, Equifax atau Transunion) untuk melihat betapa layaknya kredit Anda, ini disebut penyelidikan keras (atau “tarikan keras”). Terlepas dari apakah Anda akhirnya disetujui atau ditolak untuk kartu kredit atau pinjaman, Anda masih memiliki pertanyaan keras yang terdaftar di laporan kredit Anda.
Untungnya, skor Anda dapat bangkit kembali dalam beberapa bulan jika Anda menggunakan kartu Anda secara bertanggung jawab, seperti membayar saldo Anda tepat waktu dan penuh. Dan meskipun pertanyaan keras tetap ada pada laporan kredit Anda selama dua tahun, model penilaian populer FICO hanya mempertimbangkan pertanyaan dari 12 bulan terakhir saat menghitung skor kredit Anda, dan mereka hanya merupakan 10% dari perhitungan skor FICO.
Kerusakannya juga tidak banyak: menurut FICO, satu penyelidikan kredit pada laporan kredit kebanyakan orang akan mengambil kurang dari lima poin dari skor FICO mereka.
Adalah pertanyaan sulit, oke?
Jawabannya adalah ya – secara berkala. Bagaimanapun, langkah pertama dalam membangun kredit adalah memiliki kredit.
Pastikan Anda menyebarkan aplikasi Anda untuk kartu kredit baru sehingga Anda tidak memiliki banyak pertanyaan keras muncul sekaligus di laporan kredit Anda. Ini mungkin memberi sinyal kepada penerbit bahwa Anda hidup di luar kemampuan Anda. Anda dapat menarik laporan kredit Anda secara gratis (tanpa membahayakan skor Anda) dengan mengunjungi Repreditreport tahunan.com. Carilah pertanyaan sulit di bagian pertanyaan kredit laporan.
Dan, seperti Baldwin, jangan berlaku saat Anda tahu pemberi pinjaman akan memeriksa skor kredit Anda untuk menyetujui Anda untuk pinjaman baru. Anda menginginkan skor tertinggi yang dapat Anda tunjukkan.
Untuk melihat berapa banyak pertanyaan yang Anda miliki di laporan Anda, periksa skor kredit Anda secara gratis. Gunakan sumber daya seperti CreditWise® dari Capital One, Chase Credit Journey atau Temukan Scorecard. Ada juga layanan pemantauan kredit yang dapat membantu mengingatkan Anda tentang potensi penipuan. Beberapa favorit kami termasuk pemantauan kredit gratis Experian dan FICO® Advanced untuk pembaruan skor kredit yang paling akurat, digunakan dalam lebih dari 90% keputusan pinjaman.
Creditwise® dari Capital One
Informasi tentang Creditwise telah dikumpulkan secara independen oleh Select dan belum ditinjau atau disediakan oleh Capital One sebelum publikasi.
Bagaimana Membuka Kartu Kredit Baru Mempengaruhi Skor Kredit Anda
Latoya Irby adalah ahli kredit yang telah meliput kredit dan manajemen utang untuk saldo selama lebih dari selusin tahun. Dia telah dikutip di USA Today, Chicago Tribune, dan Associated Press, dan karyanya telah dikutip dalam beberapa buku.
Diperbarui pada 28 Mei 2022
Diperiksa oleh
Thomas J Catalano adalah CFP dan penasihat investasi terdaftar di Negara Bagian Carolina Selatan, di mana ia meluncurkan perusahaan penasihat keuangannya sendiri pada tahun 2018. Pengalaman Thomas memberinya keahlian dalam berbagai bidang termasuk investasi, pensiun, asuransi, dan perencanaan keuangan.
Dalam artikel ini
Dalam artikel ini

Sebelum Anda mengirimkan aplikasi kartu kredit lain, waspadai tiga cara di mana membuka kartu kredit baru secara negatif mempengaruhi skor kredit Anda. Pengetahuan ini dapat membuat Anda memutuskan untuk tidak mendirikan akun kartu kredit baru.
Kartu kredit baru mungkin meningkatkan skor kredit Anda jika itu adalah yang pertama atau jika Anda memiliki sedikit riwayat kredit sebelum membuka akun. Anda mungkin tidak memiliki skor kredit sama sekali sebelum mendapatkan kartu kredit pertama Anda. Namun, dalam waktu enam bulan setelah membuka akun tersebut, harus ada informasi yang cukup untuk menghasilkan skor kredit untuk Anda.
Dalam keadaan lain, membuka akun kartu kredit baru dapat melukai skor kredit Anda, setidaknya dalam jangka pendek.
Menurunkan usia kredit rata -rata Anda
Fair Isaac Corporation (FICO) menggunakan lima faktor untuk menghitung skor kredit Anda, dan usia kredit Anda membentuk 15% dari skor. Ini mengukur jumlah pengalaman yang Anda miliki menggunakan kredit. Secara umum, semakin banyak pengalaman yang Anda miliki, dan semakin tua akun Anda, semakin baik skor kredit Anda.
Ada tiga faktor untuk usia kredit Anda: usia akun tertua Anda, usia akun terbaru Anda, dan usia rata -rata semua akun Anda. Membuka akun kartu kredit baru menurunkan usia rata -rata semua akun Anda, terutama jika itu’S telah lama sejak terakhir kali Anda membuka akun kredit. Jika Anda memiliki banyak akun dan sejarah panjang, satu kartu kredit baru akan memiliki dampak minimal, tetapi jika Anda hanya memiliki beberapa akun pada catatan Anda, kartu kredit baru akan menurunkan usia rata -rata akun Anda.
Pertanyaan yang sulit
Penyelidikan sulit ditempatkan pada laporan kredit Anda saat Anda mengajukan kartu kredit baru, bahkan jika Anda tidak disetujui, dan bahkan jika Anda kemudian memutuskan untuk tidak menerima kartu kredit. Pertanyaan Kredit Keras menunjukkan bahwa bisnis telah memeriksa laporan kredit Anda untuk meninjau kredit Anda untuk aplikasi yang telah Anda buat.
Banyak pertanyaan sulit dalam waktu singkat terlihat buruk pada laporan kredit Anda, karena mereka memberi kesan bahwa Anda ingin melakukan banyak pinjaman dalam waktu singkat atau bahwa Anda mungkin putus asa untuk kredit untuk kredit.
Pertanyaan membuat 10% dari skor kredit Anda. Bergantung pada informasi lain dalam laporan kredit Anda, penyelidikan tambahan dapat menelan biaya beberapa poin skor kredit. Ini mungkin kedengarannya tidak banyak, tetapi beberapa poin itu dapat menyebabkan suku bunga yang lebih tinggi.
Peningkatan pemanfaatan kredit
Membuka kartu kredit baru juga dapat meningkatkan pemanfaatan kredit Anda jika Anda segera membuat biaya besar di atasnya. Misalnya, jika Anda membuka kartu kredit toko baru dan menggunakannya untuk melakukan pembelian besar pada hari yang sama, Anda akan meningkatkan persentase kredit yang tersedia yang Anda gunakan.
Pemanfaatan kredit Anda adalah rasio saldo kartu kredit Anda dibandingkan dengan batas kredit mereka. Jika Anda membebankan saldo yang membutuhkan terlalu banyak batas kredit Anda, skor kredit Anda akan terpukul. Itu’S karena 30% dari skor kredit Anda mempertimbangkan berapa banyak kredit yang tersedia digunakan. Semakin banyak kredit kredit baru Anda’menggunakan kembali, semakin banyak skor kredit Anda akan terluka.
Catatan
Kartu kredit toko sangat menggoda, karena melamar satu sering mengarah pada diskon untuk pembelian. Kartu kredit toko juga dikenal dengan batas kreditnya yang rendah, sehingga pembelian besar dapat melonjak pemanfaatan kredit Anda secara instan.
Efek positif
Dalam beberapa kasus, membuka kartu kredit baru dapat meningkatkan skor kredit Anda. Jika Anda tidak melakukan pembelian baru pada kartu kredit Anda, termasuk yang baru, pemanfaatan kredit Anda secara keseluruhan akan turun, dan skor kredit Anda dapat meningkat.
Anda dapat meningkatkan skor Anda dengan meningkatkan jenis kredit di akun Anda, terutama jika Anda belum memiliki kartu kredit. Memiliki berbagai jenis kredit menunjukkan bahwa Anda dapat menangani pinjaman yang berbeda, dan ini mewakili 10% lagi dari skor kredit Anda.
Catatan
Membuka kartu kredit baru dan menggunakannya dengan bijak dapat membantu meningkatkan skor kredit Anda dalam jangka panjang, terutama jika Anda telah merusak kredit dan membutuhkan riwayat pembayaran positif untuk mengimbangi kenakalan masa lalu.
Pastikan Anda hanya mengenakan biaya apa yang Anda mampu membayar pada kartu kredit baru Anda, dan selalu melakukan pembayaran bulanan tepat waktu. Anda harus selalu membuka kartu kredit baru secara dibutuhkan daripada membuka satu hanya untuk mencoba meningkatkan skor kredit Anda.
Pertanyaan yang Sering Diajukan (FAQ)
Apa itu skor kredit yang bagus?
Skor kredit berkisar dari 300 hingga 850. Skor dari pertengahan hingga tinggi 600 -an biasanya dianggap cukup baik. Skor 800 atau lebih dianggap sangat baik. Kreditor memutuskan skor apa yang akan mereka terima untuk pelamar. Skor yang adil atau bahkan miskin mungkin diterima, tergantung pada produk dan kreditor.
Bagaimana Saya Dapat Meningkatkan Skor Kredit Saya?
Anda dapat meningkatkan skor kredit Anda dengan menangani masalah yang mempengaruhi itu. Riwayat pembayaran membentuk 35% dari skor kredit Anda, jadi bawalah akun nakal terbaru terlebih dahulu jika Anda berada di belakang pada pembayaran apa pun atau memiliki akun dalam koleksi. Jumlah Berutang Make 30% dari Skor Kredit Anda, jadi lakukan yang terbaik untuk membayar saldo Anda. Periksa laporan kredit Anda untuk memastikan bahwa itu tidak mengandung kesalahan, seperti akun yang bukan milik Anda.