


Fa myfico duro?
Soft Credit Inchiery vs. Intervallo di credito duro
Se richiedi troppi nuovi account di credito in breve tempo, i finanziatori potrebbero considerare le tue più domande come un segno che hai bisogno di credito per rimanere a galla e considerare un rischio più elevato. Tuttavia, a volte è necessario confrontare i tassi. Quando controlli le tariffe di diversi istituti di credito in un breve periodo di tempo, questo “acquisto” conta come una dura indagine, che può ridurre temporaneamente il punteggio di credito. In genere, la finestra dello shopping varia da 14 a 45 giorni, a seconda del modello di punteggio utilizzato dal prestatore. [3]
Fa myfico duro?
Reddit e i suoi partner usano cookie e tecnologie simili per offrirti un’esperienza migliore.
Accettando tutti i cookie, accetti il nostro utilizzo dei cookie per fornire e mantenere i nostri servizi e il nostro sito, migliorare la qualità di Reddit, personalizzare i contenuti e pubblicità Reddit e misurare l’efficacia della pubblicità.
Rifiutando i cookie non essenziali, Reddit può ancora utilizzare alcuni cookie per garantire la corretta funzionalità della nostra piattaforma.
Per ulteriori informazioni, consultare il nostro avviso sui cookie e la nostra politica sulla privacy.
Soft Credit Inchiery vs. Intervallo di credito duro
Una richiesta di credito si verifica ogni volta che potenziali datori di lavoro, istituti di credito, te stesso o altre entità controllano il tuo rapporto di credito. A seconda del suo scopo, un’indagine sul tuo credito può comportare una dura indagine o un’indagine soft, e questi due diversi tipi di controlli di credito hanno ciascuno effetti distinti sul tuo punteggio di credito.
Comprendendo i tipi di richieste di credito e come influiscono sul tuo credito, è meglio rimanere oltre il tuo punteggio di credito. Questo post attraversa i due tipi di richieste di credito – morbido e duro – in modo da sapere quando si verificano, come incidono sul tuo credito e cosa puoi fare per monitorare il tuo credito per mantenerlo il più sano possibile.
Cos’è una richiesta di credito soft?
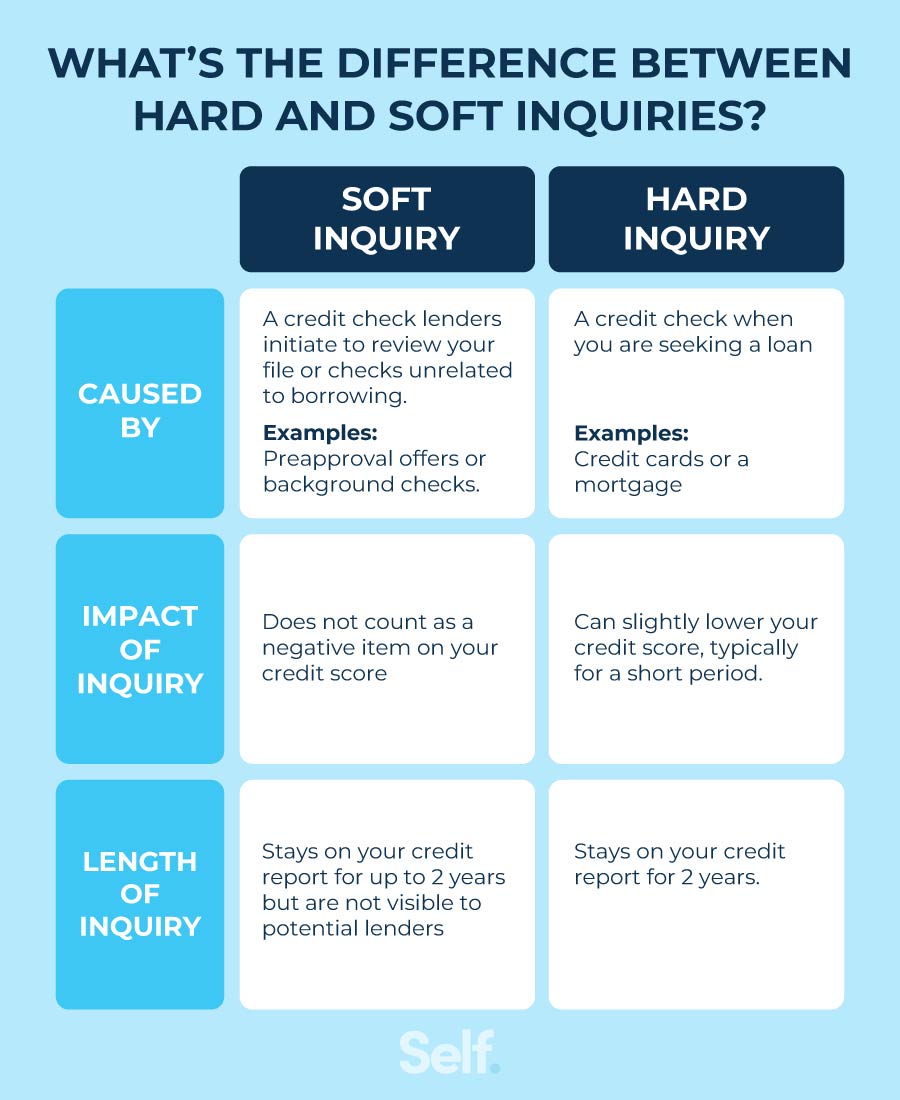
Richieste soft (chiamate anche “tiri soft”) si verificano generalmente per gli assegni di credito da parte di società finanziarie che vogliono estendersi alle tue offerte di credito o per verificare il tuo credito per gli obblighi esistenti, ma i tiri soft possono verificarsi anche per situazioni non correlate alle domande di prestito finanziario. Mentre si presentano sul tuo rapporto di credito, le richieste di credito soft non danneggiano il tuo punteggio di credito.
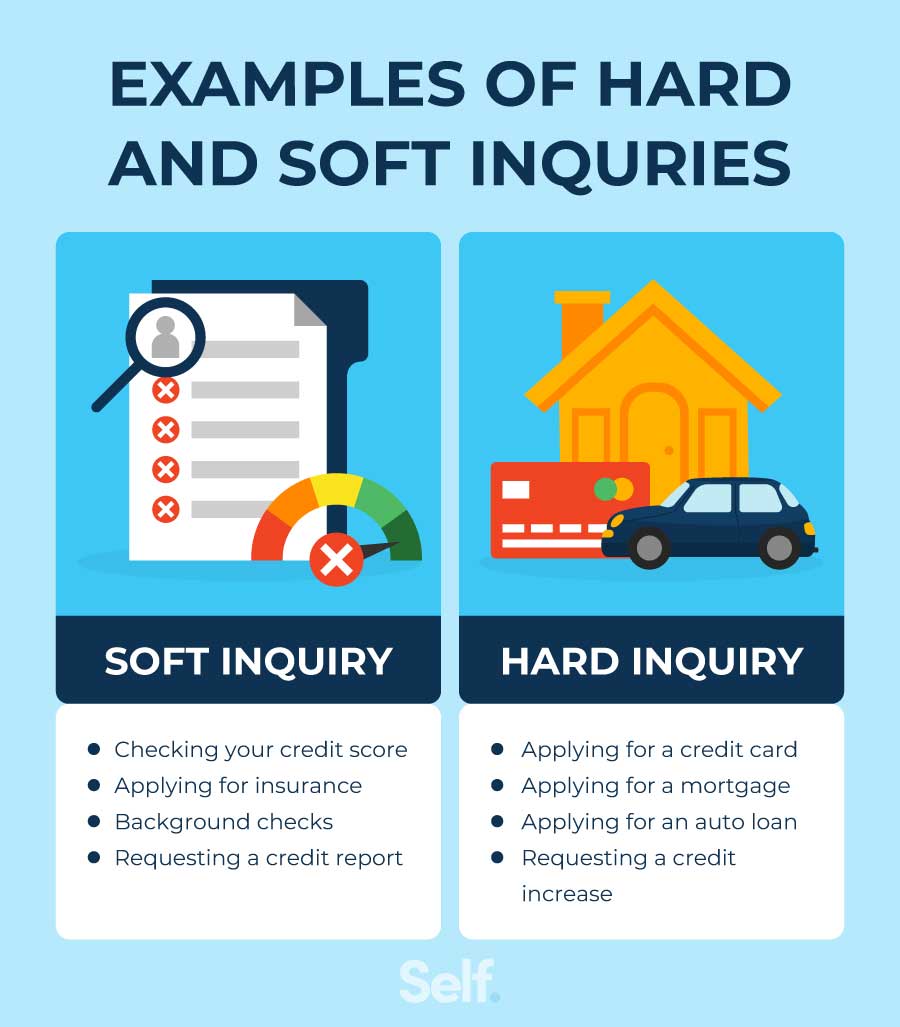
Le richieste di credito soft possono verificarsi nelle seguenti situazioni:
- Richiedere un nuovo lavoro che richiede un controllo in background
- Ricevere offerte di credito preapprovato
- Richiedere l’assicurazione
- Richiedendo una copia del proprio rapporto di credito [1]
Qual è una dura richiesta di credito?
Le richieste di credito rigide (note anche come “tiri difficili” o “controlli di credito duro”) si verificano quando si richiedono credito come una carta di credito, ipoteca o un prestito personale. Richieste difficili contano per circa il 10% del tuo punteggio di credito FICO®. [2]
Se richiedi troppi nuovi account di credito in breve tempo, i finanziatori potrebbero considerare le tue più domande come un segno che hai bisogno di credito per rimanere a galla e considerare un rischio più elevato. Tuttavia, a volte è necessario confrontare i tassi. Quando controlli le tariffe di diversi istituti di credito in un breve periodo di tempo, questo “acquisto” conta come una dura indagine, che può ridurre temporaneamente il punteggio di credito. In genere, la finestra dello shopping varia da 14 a 45 giorni, a seconda del modello di punteggio utilizzato dal prestatore. [3]
Le richieste di credito difficili possono verificarsi nelle seguenti situazioni:
- Applicazioni della carta di credito
- Applicazioni di prestito automatico
- Applicazioni ipotecarie
- Applicazioni di prestito [2]
- Richiedendo un aumento del limite di credito su una carta di credito
- Applicazioni telefoniche o di utilità [4]
Quanto ha una dura indagine influisce sul tuo punteggio di credito?
Sebbene l’impatto differisca da persona a persona e modelli di punteggio di credito si adeguano in modo diverso, una singola richiesta può prendere alcuni punti dal punteggio FICO®. Mentre ogni tiro di credito duro può influire sul tuo punteggio di credito, l’effetto generalmente non dura a lungo. Il tuo punteggio potrebbe riprendersi entro pochi mesi anche mentre la richiesta rimane sul tuo rapporto di credito. [2]
Diverse richieste di credito difficili entro 12 mesi possono influire sul tuo punteggio di credito in quanto potrebbe sembrare che tu stia cercando di aprire conti di credito o prendere prestiti che non puoi rimborsare. Diversi modelli di punteggio colpiscono le persone in modo diverso, ma spesso le persone con una breve storia creditizia o quelli considerati rischi di credito più elevati possono notare un impatto più pronunciato. [2]
Per quanto tempo rimangono le richieste sul tuo rapporto di credito?
Sia le richieste difficili che quelle morbide rimangono sul tuo rapporto di credito per due anni, ma solo le richieste difficili influiscono sul tuo punteggio di credito. Le buone notizie? Mentre le richieste difficili rimangono sul tuo rapporto di credito per due anni, hanno un impatto sul punteggio FICO® per un massimo di un anno, secondo Experian. [5]
Gli uffici di segnalazione del credito non equivalgono controlli di credito morbidi come indicatore di maggior rischio. Poiché le tiri di credito soft non sono collegati a una specifica applicazione di credito o tipo di prestito, non influiscono sul tuo punteggio di credito come fa un duro tiro di credito. [6]
Quante richieste sono troppe?
La tua storia creditizia è unica
Soft Credit Inchiery vs. Intervallo di credito duro
Se richiedi troppi nuovi account di credito in breve tempo, i finanziatori potrebbero considerare le tue più domande come un segno che hai bisogno di credito per rimanere a galla e considerare un rischio più elevato. Tuttavia, a volte è necessario confrontare i tassi. Quando controlli le tariffe di diversi istituti di credito in un breve periodo di tempo, questo “Shopping a tariffa” conta come una dura richiesta, che può ridurre temporaneamente il punteggio di credito. In genere, la finestra dello shopping varia da 14 a 45 giorni, a seconda del modello di punteggio utilizzato dal prestatore. [3]
Fa myfico duro?
Reddit e i suoi partner usano cookie e tecnologie simili per offrirti un’esperienza migliore.
Accettando tutti i cookie, accetti il nostro utilizzo dei cookie per fornire e mantenere i nostri servizi e il nostro sito, migliorare la qualità di Reddit, personalizzare i contenuti e pubblicità Reddit e misurare l’efficacia della pubblicità.
Rifiutando i cookie non essenziali, Reddit può ancora utilizzare alcuni cookie per garantire la corretta funzionalità della nostra piattaforma.
Per ulteriori informazioni, consultare il nostro avviso sui cookie e la nostra politica sulla privacy .
Soft Credit Inchiery vs. Intervallo di credito duro
Una richiesta di credito si verifica ogni volta che potenziali datori di lavoro, istituti di credito, te stesso o altre entità controllano il tuo rapporto di credito. A seconda del suo scopo, un’indagine sul tuo credito può comportare una dura indagine o un’indagine soft, e questi due diversi tipi di controlli di credito hanno ciascuno effetti distinti sul tuo punteggio di credito.
Comprendendo i tipi di richieste di credito e come influiscono sul tuo credito, è meglio rimanere oltre il tuo punteggio di credito. Questo post attraversa i due tipi di richieste di credito – morbido e duro – in modo da sapere quando si verificano, come incidono sul tuo credito e cosa puoi fare per monitorare il tuo credito per mantenerlo il più sano possibile.
Cos’è una richiesta di credito soft?
Richieste morbide (chiamate anche “tiri morbidi”) generalmente si verificano per gli assegni di credito da parte di società finanziarie che vogliono estendersi alle tue offerte di credito o di verificare il tuo credito per gli obblighi esistenti, ma possono verificarsi anche tiri soft per situazioni non correlate alle domande di prestito finanziario. Mentre si presentano sul tuo rapporto di credito, le richieste di credito soft non danneggiano il tuo punteggio di credito.
Le richieste di credito soft possono verificarsi nelle seguenti situazioni:
- Richiedere un nuovo lavoro che richiede un controllo in background
- Ricevere offerte di credito preapprovato
- Richiedere l’assicurazione
- Richiedendo una copia del proprio rapporto di credito [1]
Qual è una dura richiesta di credito?
Richieste di credito duro (noto anche come “tiri duri” O “controlli di credito duro”) si verificano quando si richiede un credito come una carta di credito, ipoteca o un prestito personale. Richieste difficili contano per circa il 10% del tuo punteggio di credito FICO®. [2]
Se richiedi troppi nuovi account di credito in breve tempo, i finanziatori potrebbero considerare le tue più domande come un segno che hai bisogno di credito per rimanere a galla e considerare un rischio più elevato. Tuttavia, a volte è necessario confrontare i tassi. Quando controlli le tariffe di diversi istituti di credito in un breve periodo di tempo, questo “Shopping a tariffa” conta come una dura richiesta, che può ridurre temporaneamente il punteggio di credito. In genere, la finestra dello shopping varia da 14 a 45 giorni, a seconda del modello di punteggio utilizzato dal prestatore. [3]
Le richieste di credito difficili possono verificarsi nelle seguenti situazioni:
- Applicazioni della carta di credito
- Applicazioni di prestito automatico
- Applicazioni ipotecarie
- Applicazioni di prestito [2]
- Richiedendo un aumento del limite di credito su una carta di credito
- Applicazioni telefoniche o di utilità [4]
Quanto ha una dura indagine influisce sul tuo punteggio di credito?
Sebbene l’impatto differisca da persona a persona e modelli di punteggio di credito si adeguano in modo diverso, una singola richiesta può prendere alcuni punti dal punteggio FICO®. Mentre ogni tiro di credito duro può influire sul tuo punteggio di credito, l’effetto generalmente non lo fa’t ultimo a lungo. Il tuo punteggio potrebbe riprendersi entro pochi mesi anche mentre la richiesta rimane sul tuo rapporto di credito. [2]
Diverse richieste di credito difficili entro 12 mesi possono influire sul tuo punteggio di credito in quanto potrebbe sembrare te’sta cercando di aprire conti di credito o prelevare prestiti che puoi’T RIPADARE. Diversi modelli di punteggio colpiscono le persone in modo diverso, ma spesso le persone con una breve storia creditizia o quelli considerati rischi di credito più elevati possono notare un impatto più pronunciato. [2]
Per quanto tempo rimangono le richieste sul tuo rapporto di credito?
Sia le richieste difficili che quelle morbide rimangono sul tuo rapporto di credito per due anni, ma solo le richieste difficili influiscono sul tuo punteggio di credito. Le buone notizie? Mentre le richieste difficili rimangono sul tuo rapporto di credito per due anni, hanno un impatto sul punteggio FICO® per un massimo di un anno, secondo Experian. [5]
BUROUS DON CREDITO DI CREDITO DON’T equiparare i controlli del credito morbido come indicatore di maggior rischio. Perché le tira di credito morbide sono aren’T allegato a una specifica applicazione di credito o tipo di prestito, non’t Imparare il tuo punteggio di credito come fa un forte credito. [6]
Quante richieste sono troppe?
La tua storia creditizia è unica per te. Quindi in che modo le richieste difficili influiscono sul credito sarà diverso per ogni persona. Tuttavia, rifletti un rischio maggiore se hai aperto diversi conti di credito in un breve periodo. Secondo FICO®, le persone con sei o più controlli di credito difficili sono otto volte più probabili della media di dichiarare il fallimento. [7]
Sebbene le indagini ti aiutino a valutare il rischio, il punteggio di credito e la valutazione della tua smarrimento si basano su diversi fattori, alcuni più importanti di altri di altri. La cronologia dei pagamenti, ad esempio, influisce sul tuo punteggio FICO® più di qualsiasi altro fattore, che rappresenta il 35% del tuo punteggio. [7]
Le richieste morbide Don’t Lascia cadere il tuo punteggio di credito, quindi non’deve preoccuparsi di quanti di questi si verificano. Perché i controlli di credito soft Don’t Imparare il tuo punteggio di credito, puoi monitorare il tuo credito tutte le volte che vuoi.
Come contestare le indagini dure fraudolenti
Monitorando regolarmente il tuo credito, puoi tenere sotto controllo il tuo punteggio di credito e il tuo rapporto di credito. Poiché diversi emittenti della carta di credito e istituti di credito riportano a diversi utenti di credito, per ottenere un quadro accurato della tua storia creditizia, devi controllare i tuoi rapporti di credito da tutti e tre gli uffici.
Puoi ricevere un rapporto di credito gratuito da tutti e tre gli uffici tramite annuale Creditreport.com. Puoi anche ottenere una copia del tuo rapporto di credito e del punteggio di credito contattando individualmente i tre principali uffici di segnalazione del credito (Experian, Equifax e TransUnion). Alcuni degli uffici ti addebiteranno il tuo rapporto di credito e il punteggio, quindi leggi le informazioni su ciascun sito.
Esamina i tuoi rapporti di credito regolarmente in dettaglio. Se noti richieste sospette o inesatte sul tuo rapporto di credito, puoi contestarle. Ti forniamo i passaggi che puoi intraprendere per rimuovere una richiesta dal tuo rapporto di credito.
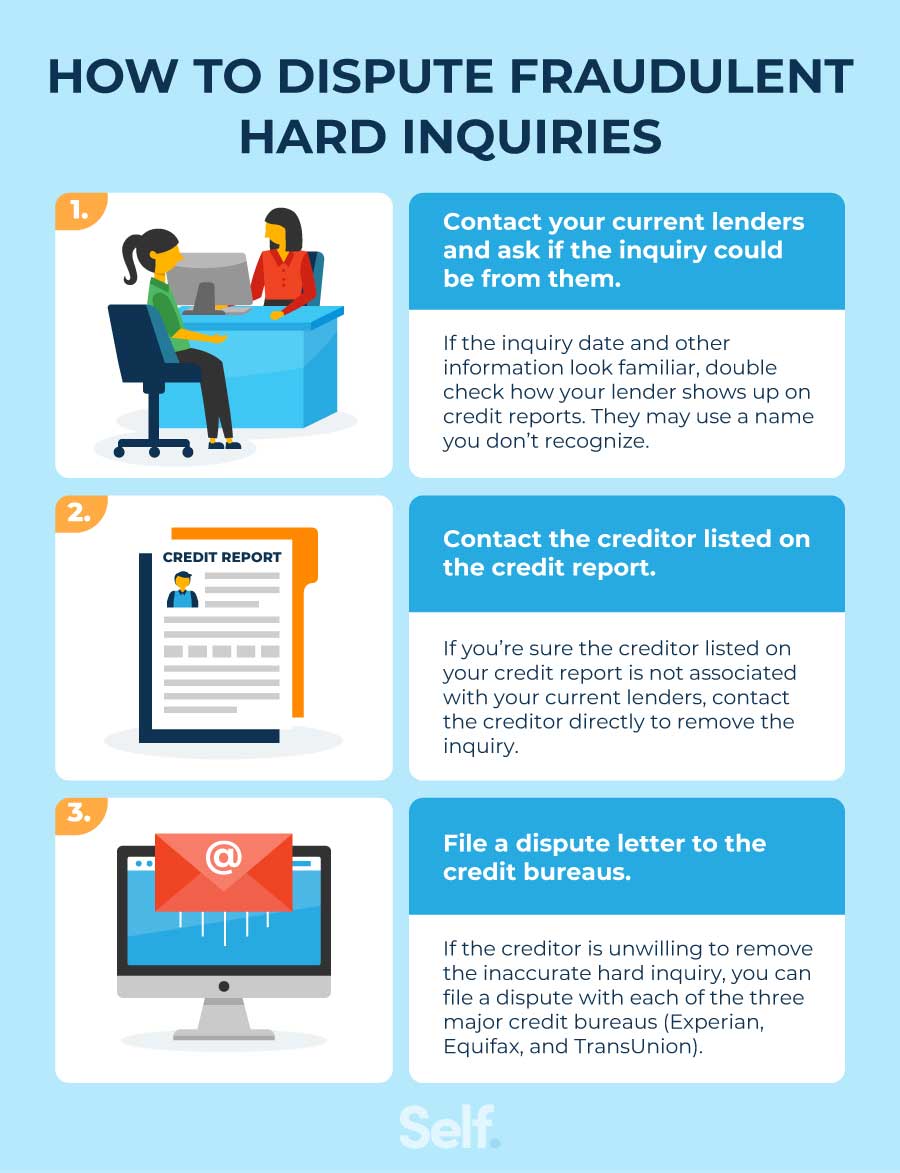
1 – Contatta i finanziatori attuali
A volte le società di carte di credito e altri fornitori di credito riferiscono agli uffici in base ai nomi abbreviati o alle società madre non è possibile riconoscere. Assicurati di riconoscere tutti i nomi dei creditori elencati nel tuo rapporto e a quale richiesta o account è associato. Se individua un nome non riconosciuto sul tuo rapporto di credito, chiedi ai tuoi attuali finanziatori di vedere se hanno fatto la richiesta. [8]
2 – Contatta il creditore elencato nel rapporto di credito
Se tu’ve ha determinato che un’indagine difficile non è collegata a un account legittimo a tuo nome, contattare direttamente il creditore e chiedere loro di rimuoverlo. Dovresti essere in grado di trovare il creditore’S Informazioni di contatto sul tuo rapporto di credito. [8]
Per proteggerti, seguire eventuali richieste verbali per iscritto, tenere un registro di quando hai contattato il creditore con date e note e conservare le copie di tutto. [8] I creditori potrebbero chiederti documentazione per supportare il tuo reclamo. Quindi preparati a offrire una documentazione che conferma chi sei, il tuo indirizzo e così via per aiutare il creditore a risolvere l’errore.
3 – Presenta una lettera di controversia agli uffici di credito
Se hai provato a risolvere il problema con il creditore e le informazioni rimane sul rapporto, puoi contestare l’inchiesta con gli uffici di credito. È possibile presentare una lettera di controversia con ciascun ufficio di credito che elenca l’errore sul tuo rapporto di credito. Utilizzare le informazioni di contatto di seguito per segnalare richieste imprecise con le tre principali agenzie di rendicontazione del credito:
Experian
- in linea: Experian’S Controversa Pagina online
- Posta: Experian, P.O. Box 4500, Allen, TX 75013
- Telefono: 888-397-3742 o il numero di telefono elencato nel rapporto
Equifax
- in linea: Equifax’S Pagina delle informazioni sulle controversie
- Posta: Equifax Information Services, LLC, P.O. Box 740256, Atlanta, GA 30374
- Telefono: 866-349-5191
Transunion
- in linea: Transunion’S Pagina delle controversie
- Posta: TransUnion Consumer Solutions, P.O. Box 2000, Chester, Pennsylvania, 19016
- Telefono: 800-916-8800 [9]
Come ridurre al minimo l’impatto di indagini difficili
Le indagini difficili sono una parte naturale del processo di credito. Poiché il tuo credito può essere danneggiato da troppe richieste difficili, puoi prendere provvedimenti per ridurre al minimo il loro impatto. I seguenti suggerimenti possono aiutare a mantenere forte il tuo punteggio di credito e la tua affidabilità creditizia:
- Controlla se si dispone di offerte di prequalificazioni o prequalificazioni prima di iniziare il processo di candidatura. Mentre un’offerta di prequalificazione o prequalifica’ti garantisce qualificarti per il credito, hai superato il primo passo nel processo di screening. [10]
- Richiedi i conti di credito solo quando è necessario. Devi usare il credito per costruire una storia creditizia, quindi determina cosa costituisce “Bisogno” Per le tue finanze personali. Pesare questa necessità quando si decide se è necessario richiedere credito. Se hai bisogno di acquistare una casa, ad esempio, potresti non voler richiedere le offerte del negozio e avere un impatto sul tuo punteggio di credito per uno sconto di pochi dollari. [7]
- Assistente’t fare domanda per diverse linee di credito contemporaneamente. La spaziatura delle domande di carta di credito e prestito può aiutare a mantenere forte il tuo punteggio di credito. Sebbene avere diversi tipi di credito per un buon mix di credito influisca positivamente sul tuo credito, potresti danneggiare il tuo punteggio di credito aprendoli troppo vicini.
Se tu’Cerchi un mutuo per acquistare una casa, prelevare un prestito studentesco o richiedere un prestito auto, potresti voler fare acquisti per le migliori tariffe e opzioni. Dopotutto, lo shopping per i migliori tassi di interesse ha senso finanziario, potresti preoccuparti che lo shopping per i migliori tassi possa avere un impatto negativo sul tuo credito. Grazie a un processo noto come “Shopping a tariffa”, hai vinto’t influire sulla cronologia creditizia o il punteggio di credito, se acquisti tariffe in un breve periodo.
Prendi lo shopping per un prestito auto come esempio. Se fai tutte le richieste di prestito per auto in un singolo “Periodo di acquisto,” Le richieste contano come solo una dura richiesta sul tuo rapporto di credito. [7] Per i nuovi modelli di punteggio FICO®, questo periodo di shopping si estende per 45 giorni. VantagesCore ha una finestra più breve – solo 14 giorni. [11]
I singoli finanziatori determinano quale modello usano e quel modello definisce il periodo di acquisto. Perché tu non’t sapere quale modello utilizza ogni prestatore, cerca di mantenere le tue richieste nel più piccolo periodo possibile.
Controlla regolarmente il tuo rapporto di credito
Per mantenere il punteggio di credito, considera di monitorare regolarmente i rapporti di credito. Un controllo regolare del rapporto di credito ti aiuta a migliorare il tuo credito, individuare attività sospette e persino identificare il furto di identità. La legge federale ti dà il diritto a un rapporto di credito annuale gratuito. È possibile richiedere una copia gratuita dai tre principali uffici di credito (Experian, Equifax e TransUnion) o presso AnnualcrediTreTeport.com.
Divulgazione: FICO è un marchio registrato di Fair Isaac Corporation negli Stati Uniti e in altri paesi.
Fonti
- Forbes. “Che cosa’s La differenza tra un controllo di credito duro e morbido?” https: // www.Forbes.com/Advisor/Credit-Score/Soft-Credit-Check-VS-Hard-Credit-Check/. Accesso al 23 agosto 2022.
- Experian. “Qual è un’indagine difficile e in che modo influisce sul credito?” https: // www.Experian.com/blogs/ask-experian/what-is-a-hard-inquiry/. Accesso al 20 maggio 2022.
- Experian. “Quanti punti fa cadere una richiesta il tuo punteggio di credito?” https: // www.Experian.com/blogs/ask-experian/how-many-points-does-an-inquory-drop-your-credit-score/. Accesso al 24 giugno 2022.
- Myfico. “4 cose sorprendenti che causano un’indagine difficile,” https: // www.myfico.com/Credit-Education/Blog/4-Surprising-Things-That-CAUS-A-Hard-Inquiry. Accesso al 20 maggio 2022.
- Equifax, “Controllerà i tuoi punteggi di credito danneggiati?” https: // www.Equifax.com/personale/istruzione/credito/punteggio/will-check-your-credit-hurt-credit-scores/. Accesso al 23 maggio 2022.
- Experian. “Cos’è una domanda morbida?” https: // www.Experian.com/blogs/ask-experian/what-is-a-soft-inquiry/. Accesso al 20 maggio 2022.
- myfico. “Controlli di credito: quali sono le richieste di credito e come influiscono sul tuo punteggio FICO®?” https: // www.myfico.com/crediti-educazione/credito di credito/crediti-controllo-e-inquiries. Accesso al 20 maggio 2022.
- Experian. “Richieste e frodi non riconosciute,” https: // www.Experian.com/blogs/ask-experian/non riconosciuto-inquiries-could-fu-froud-ma-most-oft-non-non/. Accesso al 20 maggio 2022.
- Forbes. “Come contestare facilmente errori di rapporto di credito,” https: // www.Forbes.com/Advisor/Credit-Score/How-to-Dispute-Credit-Report-Errors/. Accesso al 20 maggio 2022.
- Experian. “Quali sono i vantaggi di una carta di credito preapprovata?” https: // www.Experian.com/blogs/ask-experian/dovrebbe-i-accepcep-apreapproved-credit-card/. Accesso al 20 maggio 2022.
- Transunion. “In che modo lo shopping a tariffa può influire sul tuo punteggio di credito,” https: // www.Transunion.com/blog/crediti-consice/how-rate-shopping-can-impact-your-credit-score. Accesso al 20 maggio 2022.
Circa l’autore
Ana Gonzalez-Ribeiro, MBA, AFC® è un consulente finanziario accreditato e una scrittrice ed educatore bilingue di finanza personale dedicata ad aiutare le popolazioni che necessitano di alfabetizzazione finanziaria e consulenza. I suoi articoli informativi sono stati pubblicati in vari punti vendita e siti Web tra cui Huffington Post, Fidelity, Fox Business News, MSN e Yahoo Finance. Ha anche fondato il sito finanziario e motivazionale personale www.Acethejourney.com e tradotto in spagnolo il libro, consulenza finanziaria per il colletto blu America di Kathryn B. Hauer, CFP. Ana insegna corsi di finanza personale o inglese per conto della W!Il programma SE (Working in Support of Education) ha insegnato seminari per organizzazioni non profit a New York.
Politica editoriale
Il nostro obiettivo in sé è fornire ai lettori informazioni attuali e imparziali su crediti, salute finanziaria e argomenti correlati. Questo contenuto si basa sulla ricerca e su altri articoli correlati da fonti di fiducia. Tutto il contenuto di Self è scritto da collaboratori esperti nel settore finanziario e rivisto da una persona accreditata.
Scritto il 28 settembre 2022
Il sé è una startup sostenuta da venture capitalizzata che aiuta le persone a costruire credito e risparmi.
Disclaimer: Self non fornisce consulenza finanziaria. Il contenuto di questa pagina fornisce informazioni generali sui consumatori e non è destinato a una guida legale, finanziaria o normativa. Il contenuto presentato non riflette l’opinione delle banche emittenti. Sebbene queste informazioni possano includere riferimenti a risorse o contenuti di terze parti, Self non sostiene né garantisce l’accuratezza di queste informazioni di terze parti. L’account Builder di credito, la carta di credito auto -Visa® garantita e i collegamenti a livello di credito/affitto sono annunci per auto -prodotti. Si prega di considerare la data di pubblicazione per sé’S Contenuto originale e qualsiasi contenuto affiliato per comprendere al meglio i loro contesti.
Articoli Correlati
- Quanto tempo ci vuole per creare credito?
- Come stabilire credito a 18 anni
- Come funziona l’utilizzo del credito
- Cos’è un limite di credito?
- Come creare credito con una carta di credito garantita
Un milionario millenario con 15 carte di credito condivide l’unica volta che non ne aprirà una nuova
Todd Baldwin è un ottimizzatore con carta di credito che si occupa di questa regola più ferma. Ecco quando evitare di richiedere una nuova carta di credito.
Aggiornato ven, 6 agosto 2021

Condividi l’articolo di condivisione tramite l’articolo di condivisione di Facebook tramite l’articolo di condivisione di Twitter tramite l’articolo di condivisione LinkedIn tramite e -mail
Foto per gentile concessione di Todd Baldwin
A 28 anni, Todd Baldwin è un milionario millenario fatto da sé grazie al suo investimento nel settore immobiliare.
Ma insieme alle sei proprietà in affitto – per un valore di oltre $ 4 milioni – che attualmente paga i mutui, a Baldwin piace la sua plastica. Oggi, l’utente appassionato di carta di credito ha 15 carte a suo nome.
Le offerte di iscrizione alla carta di credito sono utili per Baldwin quando sa che ha una grande spesa in arrivo, come fornire una delle sue proprietà da elencare su Airbnb o fare una riparazione sulla sua auto, una Ford Focus a pagamento del 2009 che condivide con sua moglie. Dal momento che sta facendo la spesa comunque, pensa che potrebbe anche guadagnare alcuni premi per questo.
Baldwin di solito apre una nuova carta di credito ogni sei mesi, a seconda di quali sono i vantaggi. “Cerco nuovi bonus dell’account, miglia aeree e incassate”, dice a CNBC Select. “Attualmente ho abbastanza miglia per viaggiare da e verso l’Europa completamente gratuitamente.”
Baldwin si attacca alla sequenza temporale consigliata per aprire nuove carte di credito, che non è all’incirca più di ogni sei mesi. Ma sebbene gli piaccia trarre vantaggio dai generosi bonus di benvenuto delle carte, c’è uno scenario in cui si rifiuta di richiedere un nuovo credito. La sua regola costante è quella di astenersi dal farlo mentre è in procinto di acquistare immobili perché sa che abbassa il suo punteggio di credito.
In che modo la richiesta di nuovo credito riduce il tuo punteggio di credito
A causa dell’impatto immediato sul suo punteggio di credito a 3 cifre, Baldwin non rischia di richiedere credito entro pochi mesi prima che sta cercando di ottenere l’approvazione per acquistare una nuova proprietà.
“Se penso che chiederò una nuova proprietà nei prossimi 90 giorni, non richiederò alcun credito”, afferma Baldwin.
Questa linea guida riguarda qualsiasi tipo di mutuatario, non solo ottimizzatori di carte di credito come Baldwin. Richiedere un nuovo credito, che si tratti di una carta di credito o di un prestito auto, scava temporaneamente il tuo punteggio di credito alcuni punti perché risulta come una “richiesta dura” sul tuo rapporto di credito.
Quando un emittente della carta di credito o un prestatore estrae il tuo rapporto di credito da uno dei tre principali uffici di credito (Experian, Equifax o TransUnion) per vedere quanto sei degno di credito, questa è chiamata una dura richiesta (o “Hard Pull”). Indipendentemente da ciò che finisci per essere approvato o negato per la carta di credito o il prestito, hai comunque una dura richiesta elencata nel tuo rapporto di credito.
Fortunatamente, il tuo punteggio può rimbalzare tra qualche mese se usi la tua carta in modo responsabile, come pagare i saldi in tempo e per intero. E sebbene le richieste difficili rimangano sul tuo rapporto di credito per due anni, il modello di punteggio popolare FICO considera solo le richieste degli ultimi 12 mesi durante il calcolo del punteggio di credito e costituiscono solo il 10% di un calcolo del punteggio FICO.
Anche il danno non è molto: secondo FICO, una richiesta di credito sui rapporti di credito della maggior parte delle persone prenderà meno di cinque punti dal loro punteggio FICO.
Sono difficili richieste ok da avere?
La risposta è sì, periodicamente. Dopotutto, il primo passo nella costruzione del credito è avere credito.
Assicurati solo di distribuire le tue domande per nuove carte di credito in modo da non avere un sacco di domande difficili appaiono immediatamente sul tuo rapporto di credito. Questo può segnalare agli emittenti che stai vivendo oltre i tuoi mezzi. Puoi estrarre il tuo rapporto di credito gratuitamente (senza danni al tuo punteggio) visitando annualecreditreport.com. Cerca eventuali richieste difficili nella sezione Credit Inchiers del rapporto.
E, come Baldwin, non fare domanda quando sai che i finanziatori stanno per verificare il tuo punteggio di credito per approvarti per un nuovo prestito. Vuoi il punteggio più alto possibile che puoi mostrare.
Per vedere quante richieste hai sul tuo rapporto, controlla il tuo punteggio di credito gratuitamente. Usa risorse come Creditwise® di Capital One, Chase Credit Journey o Discover Scorecard. Ci sono anche servizi di monitoraggio del credito che possono aiutarti a avvisarti di potenziali frodi. Alcuni dei nostri preferiti includono Experian Free Credit Monitoring e FICO® avanzati per gli aggiornamenti del punteggio di credito più accurati, utilizzati in oltre il 90% delle decisioni di prestito.
Creditwise® da Capital One
Le informazioni su CreditWise sono state raccolte in modo indipendente da Select e non sono state riviste o fornite da Capital One prima della pubblicazione.
In che modo l’apertura di una nuova carta di credito influisce sul tuo punteggio di credito
Latoya Irby è un’esperta di credito che ha coperto il credito e la gestione del debito per il saldo per più di una dozzina di anni. È stata citata in USA Today, The Chicago Tribune e The Associated Press, e il suo lavoro è stato citato in diversi libri.
Aggiornato il 28 maggio 2022
Recensito da
Thomas J Catalano è CFP e consulente per gli investimenti registrati con lo Stato della Carolina del Sud, dove ha lanciato la propria società di consulenza finanziaria nel 2018. L’esperienza di Thomas gli dà esperienza in una varietà di aree tra cui investimenti, pensionamento, assicurazione e pianificazione finanziaria.
In questo articolo
In questo articolo

Prima di inviare un’altra domanda di carta di credito, essere a conoscenza di tre modi in cui l’apertura di una nuova carta di credito influisce negativamente sul tuo punteggio di credito. Questa conoscenza può portarti a decidere di non stabilire un nuovo conto con carta di credito.
Una nuova carta di credito potrebbe aumentare il tuo punteggio di credito se è il tuo primo o se avessi una storia creditizia prima di aprire l’account. Potresti non aver avuto un punteggio di credito prima di ottenere la tua prima carta di credito. Entro sei mesi dall’apertura del conto, tuttavia, ci dovrebbero essere informazioni sufficienti per generare un punteggio di credito per te.
In altre circostanze, l’apertura di un nuovo conto della carta di credito potrebbe danneggiare il tuo punteggio di credito, almeno a breve termine.
Abbassa la tua età di credito medio
Fair Isaac Corporation (FICO) utilizza cinque fattori per calcolare il punteggio di credito e la tua età del credito costituisce il 15% del punteggio. Questo misura la quantità di esperienza che hai utilizzando credito. Generalmente, più esperienza hai e più anziani sono i tuoi account, migliore sarà il tuo punteggio di credito.
Ci sono tre fattori per la tua età del credito: l’età del tuo account più antico, l’età del tuo nuovo account e l’età media di tutti i tuoi account. L’apertura di un nuovo account con carta di credito riduce l’età media di tutti i tuoi account, soprattutto se lo è’è passato un po ‘di tempo dall’ultima volta che hai aperto un conto di credito. Se hai molti account e una lunga cronologia, una nuova carta di credito avrà un impatto minimo, ma se hai solo pochi account sul tuo record, una nuova carta di credito ridurrà considerevolmente l’età media dei tuoi account.
Un’indagine difficile
Un’indagine difficile viene posta sul tuo rapporto di credito quando richiedi una nuova carta di credito, anche se non sei approvato e anche se in seguito decidi di non accettare la carta di credito. Richieste di credito difficili mostrano che un’azienda ha verificato il tuo rapporto di credito per rivedere il tuo credito per una domanda che hai fatto.
Numerose richieste difficili in un breve periodo di tempo sembrano cattive sul tuo rapporto di credito, perché danno l’impressione che stai cercando di fare molti prestiti in un breve periodo di tempo o che potresti essere disperato per il credito.
Le richieste rappresentano il 10% del tuo punteggio di credito. A seconda delle altre informazioni nel rapporto di credito, un’ulteriore richiesta potrebbe costare alcuni punti di punteggio di credito. Potrebbe non sembrare molto, ma quei pochi punti potrebbero portare a un tasso di interesse più elevato.
Aumento dell’utilizzo del credito
L’apertura di una nuova carta di credito potrebbe anche aumentare l’utilizzo del credito se si fa un grande addebito subito. Ad esempio, se apri una nuova carta di credito del negozio e la usi per effettuare un grande acquisto lo stesso giorno, aumenterai la percentuale del credito disponibile che stai utilizzando.
Il tuo utilizzo del credito è il rapporto tra i saldi delle carte di credito rispetto ai loro limiti di credito. Se addebiti un saldo che occupa troppo del tuo limite di credito, il tuo punteggio di credito subirà un colpo. Quello’s perché il 30% del tuo punteggio di credito considera la quantità di credito disponibile utilizzata. Più il tuo nuovo credito ti limita’RE Usando, più il tuo punteggio di credito sarà danneggiato.
Nota
Le carte di credito del negozio sono allettanti, perché la domanda per uno porta spesso a sconti sugli acquisti. Le carte di credito del negozio sono anche note per i loro bassi limiti di credito, quindi un grande acquisto potrebbe aumentare l’utilizzo del credito all’istante.
Effetti positivi
In alcuni casi, l’apertura di una nuova carta di credito può migliorare il tuo punteggio di credito. Se non effettui nuovi acquisti sulle tue carte di credito, incluso quella nuova, il tuo utilizzo del credito complessivo diminuirà e il tuo punteggio di credito potrebbe aumentare.
Potresti aumentare il tuo punteggio aumentando i tipi di credito sul tuo account, soprattutto se non hai già una carta di credito. Avere una varietà di tipi di credito dimostra che è possibile gestire prestiti diversi e questo rappresenta un altro 10% del tuo punteggio di credito.
Nota
Aprire una nuova carta di credito e utilizzarla saggiamente può aiutare a aumentare il tuo punteggio di credito a lungo termine, soprattutto se hai un credito danneggiato e hai bisogno di una cronologia dei pagamenti positiva per compensare le delinquenze passate.
Assicurati di addebitare solo ciò che puoi permetterti di pagare sulla tua nuova carta di credito e effettuare sempre i tuoi pagamenti mensili in tempo. Dovresti sempre aprire nuove carte di credito su base necessaria piuttosto che aprirne semplicemente per tentare di aumentare il tuo punteggio di credito.
Domande frequenti (FAQ)
Qual è un buon punteggio di credito?
I punteggi di credito vanno da 300 a 850. Un punteggio dalla metà a 600 anni è generalmente considerato abbastanza buono. Un punteggio di 800 o superiore è considerato eccellente. I creditori decidono quali punteggi accetteranno per i candidati, tuttavia. I punteggi che sono giusti o addirittura poveri potrebbero essere accettati, a seconda del prodotto e del creditore.
Come posso migliorare il mio punteggio di credito?
Puoi migliorare il tuo punteggio di credito affrontando i problemi che lo riguardano. La cronologia dei pagamenti costituisce il 35% del tuo punteggio di credito, quindi metti aggiornati conti delinquenti se sei dietro a pagamenti o hai conti in riscossione. Gli importi dovuti rappresentano il 30% del tuo punteggio di credito, quindi fai del tuo meglio per pagare i saldi. Controlla il tuo rapporto di credito per assicurarti che non contenga errori, come account che non ti appartengono.