


Apakah tagihan internet mempengaruhi kredit?
7 tagihan yang terlewat dan apa yang mereka lakukan pada skor kredit Anda
Ringkasan
Butuh waktu untuk membangun kembali skor kredit dan peringkat keseluruhan Anda. Berikut 5 langkah untuk membuatnya lebih mudah.
7 hal yang tidak ada dalam laporan kredit Anda
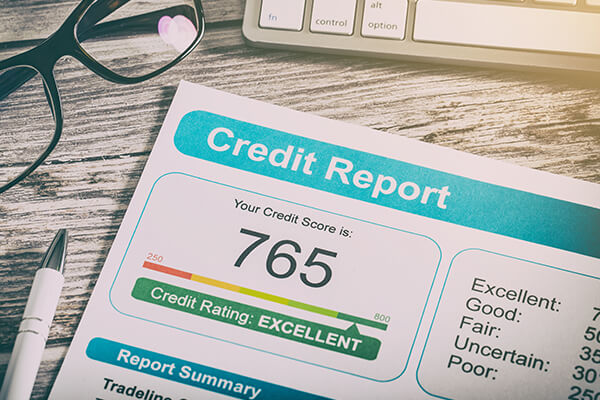
Laporan kredit Anda adalah snapshot dari situasi keuangan Anda pada satu titik waktu. Laporan Riwayat Kredit Anda mencantumkan akun kredit Anda saat ini, bagaimana Anda mengelola hutang Anda, dan seberapa sering Anda membuat pertanyaan kredit. Tapi apa yang tidak ada di laporan kredit Anda?
1. Tidak semua akun terdaftar di laporan kredit Anda
Di Kanada, ada dua agen pelaporan kredit – Transunion dan Equifax. Sementara konsumen berasumsi bahwa kedua biro kredit melaporkan informasi yang identik, bukan itu masalahnya. Bisnis tidak diharuskan untuk melaporkan informasi mereka ke lembaga -lembaga ini, mereka melakukannya secara sukarela.
Beberapa bank dan pemberi pinjaman akan melapor ke satu agen pelaporan, beberapa ke yang lain, dan banyak untuk keduanya.
Karena ketidaksesuaian dalam pelaporan ini, Anda perlu meminta kedua laporan kredit Anda untuk mendapatkan gambaran lengkap tentang semua akun Anda yang dilaporkan. Mengawasi kesalahan juga – Anda bisa menyelesaikan atau melunasi hutang hanya untuk menemukannya masih mendaftar di laporan Anda sebagai akun yang menunggak.
2. Informasi kredit lama berhenti dilaporkan
Untungnya, riwayat kredit yang buruk tidak tetap ada pada laporan kredit Anda selamanya, mengarahkan peluang Anda untuk mendapatkan pinjaman atau produk kredit lainnya. Bergantung pada provinsi tempat Anda tinggal, informasi kredit lama, yang baik dan juga tidak begitu baik, akan jatuh dari laporan sejarah kredit Anda setelah enam hingga tujuh tahun.
Beberapa informasi tetap pada laporan kredit Anda selama lebih dari 7 tahun. Kebangkrutan kedua, misalnya, tetap pada laporan Anda selama 14 tahun setelah Anda diberhentikan. Kreditor dapat mengajukan permohonan agar penilaian Anda diperbarui.
Proposal konsumen akan tetap pada laporan Anda selama tiga tahun setelah pembayaran terakhir dilakukan atau selama 6 tahun sejak tanggal itu diajukan, mana yang lebih dulu. Program manajemen utang keluar dari laporan kredit Anda lebih cepat tetap di sana selama dua tahun setelah Anda menyelesaikan program atau selama enam tahun dari saat Anda memulai program, mana yang lebih cepat.
3. Skor kredit Anda tidak ada dalam laporan Biro Kredit Anda
Skor kredit Anda adalah tiket Anda untuk mengamankan hipotek, mendapatkan kartu kredit, dan disetujui untuk pinjaman lainnya. Ini memberikan pemberi pinjaman dan indikasi, berdasarkan pada bagaimana Anda mengelola hutang Anda saat ini, jika Anda cenderung membayar kredit baru yang mereka setujui.
Skor kredit Anda, bagaimanapun, tidak ada dalam laporan kredit Anda; itu harus diperoleh secara terpisah dari perusahaan biro kredit.
4. Sebagian besar tagihan sehari -hari Anda tidak dilaporkan
Sementara akun kartu kredit Anda dan jalur kredit ditarik ke dalam laporan kredit Anda, tagihan sehari-hari Anda, seperti pembayaran sewa dan utilitas Anda seperti internet, air, dan listrik tidak diikat. (Ponsel pada kontrak adalah pengecualian; mereka dilaporkan.)
Jika Anda ketinggalan pada pembayaran dan akun ini menjadi default atau berakhir dengan agen penagihan, pada titik ini, bagaimanapun, mereka dapat muncul di laporan kredit Anda.
5. Pertanyaan lembut hanya terlihat oleh Anda
Pertanyaan lunak dipicu ketika Anda atau pihak ketiga melihat laporan kredit Anda untuk tujuan non-pinjaman. Ini bisa termasuk saat Anda meminta laporan kredit gratis Anda, atau saat Anda melamar pekerjaan atau menyewa rumah.
Pertanyaan lunak tidak memengaruhi skor kredit Anda dan mereka tidak akan muncul pada laporan kredit Anda kepada orang lain, meskipun Anda dapat melihatnya. Penyelidikan keras, yang merupakan aplikasi untuk kredit, akan tetap pada laporan kredit Anda selama tiga hingga enam tahun.
Setiap kali Anda meminta pinjaman atau produk kredit baru, laporan kredit Anda akan diakses; Itu pertanyaan yang sulit. Pertanyaan -pertanyaan ini akan mencatat tanggal, nama pemohon, dan informasi kontak mereka. Tujuan Anda adalah untuk tidak memiliki terlalu banyak pertanyaan sulit dalam waktu singkat – tampaknya pemberi pinjaman seolah -olah Anda berbelanja untuk kredit (dan bisa berakhir di atas kepala Anda dengan sangat cepat).
6. Suku bunga Anda dan hukuman yang terjadi adalah informasi pribadi
Laporan kredit Anda menyebutkan akun Anda, seperti kartu kredit, jalur kredit, dan pembayaran angsuran seperti pinjaman mobil. Mereka termasuk ketika akun dibuka, statusnya dengan pemberi pinjaman, jumlah tertinggi yang berhutang, saldo yang saat ini dilaporkan, dan jumlah periode pembayaran yang sudah jatuh tempo yang jatuh tempo. Ini juga akan menyatakan tanggal aktivitas terakhir, seperti ketika Anda melakukan pembayaran atau menggunakan akun (e.G. dibebankan pada kartu kredit Anda).
Namun, tidak mencantumkan peringatan apa pun yang terkait dengan akun ini, seperti suku bunga yang tajam dan hukuman yang ditimbulkan karena pembayaran yang terlewat. Ini adalah detail yang dibagikan antara Anda dan kreditor Anda.
7. Informasi pribadi – hanya apa yang Anda berikan dilaporkan
Laporan kredit Anda akan mencantumkan nama lengkap, alamat, dan tanggal lahir Anda – sangat penting bagi Anda untuk memeriksa bahwa informasi ini benar, terutama jika Anda memiliki nama umum. Terkadang detail akun Anda dapat dicampur dengan orang lain dengan poin pengidentifikasi yang serupa. Dalam skenario terburuk, Anda bisa menjadi korban pencurian identitas.
Laporan kredit Anda juga dapat berisi informasi pekerjaan, yang Anda berikan saat Anda mengajukan kredit dan diminta untuk pekerjaan dan rincian gaji Anda.
Laporan kredit Anda tidak akan, bagaimanapun, daftar jenis kelamin Anda.
Pertanyaan:
1. Apakah semua akun terdaftar di laporan kredit Anda?
Tidak, tidak semua akun terdaftar di laporan kredit Anda. Beberapa bisnis memilih untuk tidak melaporkan informasi mereka ke biro kredit.
2. Berapa lama informasi kredit lama tetap ada di laporan kredit Anda?
Informasi kredit lama tetap pada laporan kredit Anda selama enam hingga tujuh tahun, tergantung pada provinsi tempat Anda tinggal.
3. Di mana Anda dapat menemukan skor kredit Anda?
Skor kredit Anda tidak ada dalam laporan kredit Anda. Anda dapat memperolehnya secara terpisah dari perusahaan biro kredit.
4. Adalah tagihan sehari -hari seperti sewa dan utilitas yang dilaporkan pada laporan kredit Anda?
Tidak, tagihan sehari -hari seperti sewa dan utilitas biasanya tidak dilaporkan pada laporan kredit Anda, kecuali jika mereka masuk ke default atau berakhir dengan agen penagihan.
5. Adalah pertanyaan lembut yang terlihat oleh orang lain?
Tidak, pertanyaan lunak hanya terlihat oleh Anda dan tidak akan muncul pada laporan kredit Anda kepada orang lain.
6. Apakah laporan kredit Anda mencantumkan suku bunga dan hukuman yang terjadi?
Tidak, laporan kredit Anda tidak mencantumkan suku bunga dan hukuman yang terjadi. Detail ini dibagikan antara Anda dan kreditor Anda.
7. Informasi pribadi apa yang dilaporkan pada laporan kredit Anda?
Laporan Kredit Anda Akan Mendaftar Nama Lengkap, Alamat, Tanggal Lahir, dan Informasi Ketenagakerjaan Anda yang Disediakan saat Anda mengajukan permohonan kredit.
7 tagihan yang terlewat dan apa yang mereka lakukan pada skor kredit Anda
Butuh waktu untuk membangun kembali skor kredit dan peringkat keseluruhan Anda. Berikut 5 langkah untuk membuatnya lebih mudah.
7 hal yang tidak ada dalam laporan kredit Anda
Laporan kredit Anda adalah snapshot dari situasi keuangan Anda pada satu titik waktu. Laporan riwayat kredit Anda mencantumkan akun kredit Anda saat ini, bagaimana Anda’kembali mengelola hutang Anda, dan seberapa sering Anda’kembali membuat pertanyaan kredit. Tapi apa yang tidak ada di laporan kredit Anda?
Di Sini’melihat lebih dekat apa yang ada dan isn’t pada laporan kredit Anda:
1. Tidak semua akun terdaftar di laporan kredit Anda
Di Kanada, ada dua agen pelaporan kredit – Transunion dan Equifax. Sementara konsumen berasumsi bahwa kedua biro kredit melaporkan informasi yang identik, itu’Bukan masalahnya. Aren Bisnis’t Diperlukan untuk melaporkan informasi mereka ke agensi -agensi ini, mereka melakukannya secara sukarela.
Beberapa bank dan pemberi pinjaman akan melapor ke satu agen pelaporan, beberapa ke yang lain, dan banyak untuk keduanya.
Karena ketidaksesuaian dalam pelaporan ini, Anda perlu meminta kedua laporan kredit Anda untuk mendapatkan gambaran lengkap tentang semua akun Anda yang dilaporkan. Mengawasi kesalahan juga – Anda bisa menyelesaikan atau melunasi hutang hanya untuk menemukannya’masih mendaftarkan laporan Anda sebagai akun yang menunggak.
2. Informasi kredit lama berhenti dilaporkan
Untungnya, sejarah kredit yang buruk tidak’T Tetap di Laporan Kredit Anda Selamanya, Memarahi Peluang Anda untuk Mendapatkan Pinjaman atau Produk Kredit Lainnya. Bergantung pada provinsi tempat Anda tinggal, informasi kredit lama, yang baik dan juga tidak begitu baik, akan jatuh dari laporan sejarah kredit Anda setelah enam hingga tujuh tahun.
Beberapa informasi tetap pada laporan kredit Anda selama lebih dari 7 tahun. Kebangkrutan kedua, misalnya, tetap ada di laporan Anda selama 14 tahun setelah Anda’Anda sudah habis. Kreditor dapat mengajukan permohonan agar penilaian Anda diperbarui.
Proposal konsumen akan tetap pada laporan Anda selama tiga tahun setelah pembayaran terakhir dilakukan atau selama 6 tahun sejak tanggal itu diajukan, mana yang lebih dulu. Program manajemen utang keluar dari laporan kredit Anda lebih cepat tetap di sana selama dua tahun setelah Anda menyelesaikan program atau selama enam tahun dari saat Anda memulai program, mana yang lebih cepat.
3. Skor kredit Anda tidak ada dalam laporan Biro Kredit Anda
Skor kredit Anda adalah tiket Anda untuk mengamankan hipotek, mendapatkan kartu kredit, dan disetujui untuk pinjaman lainnya. Ini memberikan pemberi pinjaman dan indikasi, berdasarkan bagaimana Anda mengelola hutang Anda saat ini, jika Anda’kemungkinan akan membayar kembali kredit baru yang mereka setujui.
Skor kredit Anda, bagaimanapun, tidak ada dalam laporan kredit Anda; itu harus diperoleh secara terpisah dari perusahaan biro kredit.
4. Sebagian besar tagihan sehari -hari Anda tidak dilaporkan
Sementara akun kartu kredit Anda dan jalur kredit ditarik ke dalam laporan kredit Anda, tagihan sehari-hari Anda, seperti pembayaran sewa dan utilitas Anda seperti internet, air, dan listrik aren’t tali. (Ponsel pada kontrak adalah pengecualian; mereka dilaporkan.)
Jika Anda tertinggal pada pembayaran dan akun ini menjadi default atau berakhir dengan agen penagihan, itu’Namun, pada titik ini, bahwa mereka dapat muncul di laporan kredit Anda.
5. Pertanyaan lembut hanya terlihat oleh Anda
Pertanyaan lunak dipicu ketika Anda atau pihak ketiga melihat laporan kredit Anda untuk tujuan non-pinjaman. Ini bisa termasuk saat Anda meminta laporan kredit gratis Anda, atau saat Anda’Re -Lamar Pekerjaan atau Menyewa Rumah.
Pertanyaan lembut don’t mempengaruhi skor kredit Anda dan mereka menang’T Muncul di Laporan Kredit Anda kepada Orang Lain, Meskipun Anda’akan bisa melihat mereka. Penyelidikan keras, yang merupakan aplikasi untuk kredit, akan tetap pada laporan kredit Anda selama tiga hingga enam tahun.
Setiap kali Anda meminta pinjaman atau produk kredit baru, laporan kredit Anda akan diakses; itu’S Penyelidikan yang sulit. Pertanyaan -pertanyaan ini akan mencatat tanggal, pemohon’ nama, dan informasi kontak mereka. Tujuan Anda adalah untuk tidak memiliki terlalu banyak pertanyaan sulit dalam waktu singkat – tampaknya pemberi pinjaman seolah -olah Anda’berbelanja untuk kredit (dan bisa berakhir di atas kepala Anda dengan sangat cepat).
6. Suku bunga Anda dan hukuman yang terjadi adalah informasi pribadi
Laporan kredit Anda menyebutkan akun Anda, seperti kartu kredit, jalur kredit, dan pembayaran angsuran seperti pinjaman mobil. Mereka termasuk ketika akun dibuka, statusnya dengan pemberi pinjaman, jumlah tertinggi yang berhutang, saldo yang saat ini dilaporkan, dan jumlah periode pembayaran yang sudah jatuh tempo yang jatuh tempo. Ini juga akan menyatakan tanggal aktivitas terakhir, seperti ketika Anda melakukan pembayaran atau menggunakan akun (e.G. dibebankan pada kartu kredit Anda).
Itu tidak’Namun, daftar peringatan apa pun yang terkait dengan akun -akun ini, seperti suku bunga yang tajam dan hukuman yang timbul karena pembayaran yang terlewat. Ini adalah detail yang dibagikan antara Anda dan kreditor Anda.
7. Informasi pribadi – hanya apa yang Anda berikan dilaporkan
Laporan kredit Anda akan mencantumkan nama lengkap, alamat, dan tanggal lahir Anda’sangat penting bahwa Anda memeriksa bahwa informasi ini benar, terutama jika Anda memiliki nama umum. Terkadang detail akun Anda dapat dicampur dengan orang lain dengan poin pengidentifikasi yang serupa. Dalam skenario terburuk, Anda bisa menjadi korban pencurian identitas.
Laporan kredit Anda juga dapat berisi informasi pekerjaan, yang Anda berikan saat Anda mengajukan kredit dan diminta untuk pekerjaan dan rincian gaji Anda.
Laporan kredit Anda menang’Namun, daftar jenis kelamin Anda, ras, agama, kewarganegaraan, afiliasi politik, riwayat medis, atau catatan kriminal (kecuali jika Anda dihukum karena kejahatan yang terkait dengan keuangan Anda, e.G. penipuan bank). Itu bisa membuat daftar status perkawinan jika Anda mengajukan kredit bersama dengan pasangan Anda.
Informasi pribadi yang dilaporkan pada laporan kredit Anda akan menjadi informasi yang Anda berikan kepada pemberi pinjaman di beberapa titik. Informasi bisa menjadi ketinggalan jaman dengan sangat cepat, e.G. Jika Anda pindah, bercerai, atau beralih majikan.
Ketika datang untuk mengetahui apa itu dan apa yang tidak ada pada laporan kredit Anda sendiri
Jika kamu’Penasaran dan ingin tahu apa yang ada dan apa yang tidak ada pada laporan kredit Anda sendiri, dapatkan salinan gratis laporan kredit Anda dari Equifax dan Transunion. Lihatlah untuk memastikan bahwa semua informasi itu akurat. Saat Anda mendapatkan laporan kredit Anda, itu akan datang dengan instruksi khusus tentang cara memperbaiki kesalahan, namun, mereka harus benar -benar kesalahan. Informasi yang tidak menguntungkan, tetapi masih akurat, sayangnya harus tetap tinggal. Tidak ada yang bisa menghapus itu, jadi hindari menggoda penawaran perbaikan kredit dari perusahaan yang memberi tahu Anda sebaliknya.
Jika Anda memiliki pertanyaan tentang cara menangani hutang yang tercantum pada laporan kredit Anda, hubungi kami untuk bantuan. Kami’D dengan senang hati melihat situasi Anda dan memberi Anda informasi dan panduan tentang cara menyelesaikan situasi Anda.
Khawatir tentang Kredit Anda?
Dapatkan jawaban dari seorang ahli.
Apakah itu’S tentang menjaga, membangun, atau membangun kembali kredit Anda, kami dapat membantu jika Anda’merasa kewalahan atau memiliki pertanyaan. Salah satu konselor kredit profesional kami akan dengan senang hati meninjau situasi keuangan Anda dengan Anda dan membantu Anda menemukan solusi yang tepat untuk mengatasi tantangan keuangan Anda. Berbicara dengan konselor bersertifikat kami selalu gratis, rahasia dan tanpa kewajiban.
Artikel terkait
Lokakarya & Webinar
Secara langsung atau online, pelajari tentang kredit, utang, dan uang. Ajukan pertanyaan dan dapatkan tips terbaik!
Membangun kembali kredit Anda
Butuh waktu untuk membangun kembali skor kredit dan peringkat keseluruhan Anda. Berikut 5 langkah untuk membuatnya lebih mudah.
Pinjaman kredit yang buruk
Ada cara untuk keluar dari hutang tanpa pinjaman bunga tinggi, bahkan jika Anda’ve mendapat kredit buruk.
Apakah halaman ini membantu?
Terima kasih telah memberi tahu kami.
7 tagihan yang terlewat dan apa yang mereka lakukan pada skor kredit Anda
Mempertahankan skor kredit yang baik bisa terasa seperti permainan pada waktu -waktu tertentu.
Badan pelaporan kredit algoritma seperti penggunaan Equifax untuk menilai kelayakan kredit bersifat rahasia – membuat konsekuensi kehilangan tagihan atau mengambil lebih banyak hutang yang sulit diprediksi.
Namun, para ahli mengatakan, pembayaran yang terlewat tertentu dapat melakukan kerusakan serius pada skor kredit Anda, terutama jika Anda’ve punya yang sehat.
Secara umum, keterlambatan pembayaran dari seseorang dengan skor 700 ke atas akan menghasilkan penurunan yang signifikan, dan akan terus jatuh dengan pembayaran terlambat berikutnya, kata Eric Espinoza, direktur penelitian dan advokasi di Neighborhood Trust Financial Partners di New York.
“Semakin tinggi Anda, semakin sulit Anda’akan jatuh dalam hal skor,” dia berkata.
Ada faktor -faktor lain yang memengaruhi skor kredit Anda, seperti lamanya riwayat kredit Anda dan jumlah akun yang Anda buka. Penurunan persentase yang tepat sulit untuk ditentukan, tetapi ada beberapa kebenaran yang berlaku untuk kebanyakan orang.
Iklan dengan uang. Kami mungkin dikompensasi jika Anda mengklik iklan ini. Iklan
Untuk kesehatan keuangan yang lebih baik, ketahui skor kredit Anda setiap saat.
Skor kredit Anda memengaruhi banyak aspek kehidupan Anda. Untuk mengetahui apakah skor Anda terpengaruh akhir -akhir ini, klik negara Anda sekarang.
9 hal yang secara mengejutkan tidak akan memengaruhi kredit Anda
Ada banyak yang masuk ke laporan kredit Anda – ini adalah kartu laporan yang benar tentang kehidupan keuangan Anda, jika Anda mau.
Riwayat Anda membayar pinjaman, apakah Anda memaksimalkan kartu kredit atau tidak dan berapa lama Anda memiliki akun yang berbeda, ditambah banyak sekali detail lain yang berkaitan dengan riwayat keuangan Anda ada di laporan Anda dan dapat memengaruhi skor kredit Anda dan akses ke kredit.
Tetapi ada banyak hal lain yang secara tradisional tidak masuk ke laporan kredit Anda, meskipun Anda mungkin telah diasumsikan (atau berharap) mereka melakukannya. Praktik yang bertanggung jawab seperti selalu membayar sewa Anda tepat waktu pada dasarnya tidak dikenali. Di sisi lain, ada beberapa informasi negatif yang mungkin Anda pikir dapat membahayakan kredit Anda tetapi sebenarnya tidak ada kaitannya dengan itu.
Ada dorongan sekarang untuk mempertimbangkan lebih banyak jenis informasi (seperti pembayaran tagihan utilitas dan kabel) saat menghitung skor kredit sebagai cara untuk membawa lebih banyak orang yang memiliki sedikit atau tidak ada sejarah kredit tradisional. Misalnya, Fair Isaac Co, yang menghitung skor FICO yang digunakan pada sekitar 90% dari keputusan pinjaman konsumen, saat ini sedang menguji skor alternatif yang akan membuat jutaan orang lebih layak dikreditkan.
Pemberi pinjaman alternatif (seperti Earnest, Upstart dan Pave) juga berkembang biak, yang mempertimbangkan banyak informasi lebih lanjut saat mengevaluasi peminjam potensial.
Jadi apa yang ditinggalkan dari persamaan skor kredit tradisional? Berikut adalah beberapa hal yang lebih mengejutkan:
1. Berapa banyak uang yang Anda hasilkan. Tidak ada di mana pun di laporan kredit Anda akan menemukan gaji Anda. Gaji tinggi juga tidak berarti Anda memiliki skor kredit yang baik atau gaji rendah berarti skor kredit Anda ada di toilet.
Namun, penghasilan Anda secara tidak langsung dapat memengaruhi akses Anda ke kredit dan skor kredit Anda.
Misalnya, penyedia kartu kredit akan meminta penghasilan Anda. Maka mereka akan menggunakannya bersama dengan laporan kredit Anda untuk memutuskan apakah akan memberi Anda kartu atau tidak dan apa persyaratannya. Penghasilan yang lebih tinggi sehubungan dengan hutang Anda mungkin membuat Anda menjadi batas kredit yang lebih tinggi, karena bank memperkirakan Anda lebih cenderung untuk membayar apa yang Anda belanjakan.
Dengan penghasilan yang lebih tinggi, Anda juga lebih cenderung memiliki waktu yang lebih mudah menjaga rumah keuangan Anda tetap teratur. Dengan memiliki penghasilan yang cukup untuk selalu membayar kartu kredit dan pinjaman tepat waktu, misalnya, Anda membantu skor kredit Anda.
2. Kekayaan bersih Anda. Tidak masalah jika Anda memiliki rekening tabungan yang terlalu besar dan portofolio investasi, kunci ke rumah jutaan dolar di negara ini dan kapal pesiar 50 kaki. Itu penting jika Anda mengambil pinjaman untuk membiayai gaya hidup mewah dan memiliki rekam jejak yang buruk untuk melakukan pembayaran. (Lihat: 7 cara Anda merusak skor kredit Anda)
3. Gelar Ivy League (atau ketiadaannya). Tidak ada tempat di laporan kredit Anda di mana Anda akan menemukan almamater Anda, tidak peduli seberapa bergengsi. Anda akan menemukan nama majikan Anda, tetapi itu juga tidak diperhitungkan dalam skor kredit Anda. (Hal -hal ini, bagaimanapun, penting bagi beberapa pemberi pinjaman alternatif tersebut.)
4. Kartu debit Anda. Saat Anda menggunakan kartu debit atau kartu prabayar, aktivitas Anda tidak dilaporkan ke biro kredit dan karenanya tidak membantu membangun kredit Anda. Cek dan uang tunai juga tidak masuk hitungan. Hanya dengan mendaftar untuk kartu kredit dan membuktikan bahwa Anda dapat menggunakannya secara bertanggung jawab Anda akan meningkatkan skor kredit Anda hanya dengan membayar barang -barang.
Kartu debit “mungkin terlihat dan terasa seperti kartu kredit dan Anda dapat menggunakannya dengan cara yang sama, tetapi di situlah kesamaannya berakhir,” kata Bruce McClary di National Foundation for Credit Counseling. Ini karena Anda sudah menggunakan uang yang sudah Anda miliki. Bagi sebagian orang, ini disengaja dan sarana untuk tetap membelanjakan dan menghindari hutang. Namun, untuk membangun skor kredit Anda, Anda perlu menunjukkan bahwa Anda dapat menangani kredit secara bertanggung jawab yang diperluas kepada Anda, misalnya, melalui kartu kredit.
5. Membayar sewa dan tagihan lainnya tepat waktu. Jika Anda membayar tuan tanah tepat waktu setiap bulan dan dulu mengotomatiskan ponsel, utilitas, dan tagihan kabel/internet Anda untuk memastikan pembayaran tepat waktu, selamat. Anda bertanggung jawab secara finansial. Namun, itu tidak membantu kredit Anda.
“Asumsi terbesar yang saya pikir orang buat dalam apa manfaat kredit mereka adalah sewa dan utilitas, meskipun tidak satu pun dari mereka yang muncul di laporan kredit mereka,” kata Ken Chaplin, seorang eksekutif di Credit Bureau Transunion.
“Kenyataannya adalah bahwa akun -akun ini tidak terlihat saat Anda melakukan hal yang benar dan membayar tepat waktu setiap bulan,” kata McClary. “Saat semuanya berjalan dari rel, tiba -tiba Anda akan melihat dampaknya.”
Saat Anda berhenti melakukan pembayaran, apa yang terjadi adalah bahwa tagihan yang belum dibayar masuk ke koleksi. Informasi ini kemudian dialihkan ke laporan kredit Anda. Jangan tertipu untuk berpikir saat Anda melunasi koleksi, cacat akan hilang dari laporan Anda. Kasing koleksi biasanya tetap ada di laporan Anda selama tujuh tahun, menurunkan skor Anda dan bertindak sebagai bendera merah untuk pemberi pinjaman masa depan.
6. Reckesejahteraan. Mendapatkan bantuan pemerintah – seperti menerima kupon makanan atau disabilitas – tidak ada kaitannya dengan kredit Anda dan tidak akan muncul di laporan Anda.
7. Tidak membayar paman sam tepat waktu. Membayar pajak Anda terlambat tidak akan segera mengakibatkan kerusakan pada kredit Anda.
Tetapi begitu IRS melaporkan Anda sebagai nakal dan mengenakan hak gadai pajak, Anda dalam masalah. “Itu bisa sangat menghancurkan. Itu hutang yang tidak bisa Anda dapatkan. Mereka akan mengikuti Anda sampai Anda melunasinya, “kata McClary, yang mengatakan hak gadai pajak dapat mengambil” korban serius “pada skor kredit Anda.
8. Pergi ke penjara. Jika Anda dikirim ke slammer, skor kredit Anda akan tetap utuh.
Namun, sementara catatan kriminal Anda biasanya diabaikan, penilaian sipil dapat dan memang muncul di laporan kredit Anda. Ini termasuk semuanya, mulai dari kebangkrutan dan hak gadai pajak hingga penilaian moneter dan pembayaran tunjangan anak yang sudah lewat di beberapa negara bagian.
“Jika Anda menembak seseorang dan masuk penjara, fakta bahwa Anda melakukan pembunuhan dan dinyatakan bersalah tidak akan muncul,” kata McClary. “Tetapi jika keluarga orang itu berbalik dan menuntut Anda atas kerusakan, itu akan muncul.”
Saran terbaiknya: Bayar hutang ini dengan cepat. Bahkan jika Anda batuk uang tunai pada hari Anda di pengadilan, itu masih akan muncul di laporan Anda. Tetapi umumnya jenis informasi ini dihapus setelah tujuh tahun jika dibayar. Jika tidak dibayar, itu bisa bertahan lebih lama. Ditambah lagi, di beberapa negara bagian, upah Anda dapat dihiasi jika Anda tidak maju dengan apa yang Anda berhutang.
9. Memeriksa Laporan Kredit Anda. Ulangi setelah saya: Memeriksa laporan kredit Anda tidak berdampak pada skor kredit Anda.
Penyelidikan yang dilakukan oleh Anda (dikenal sebagai “pertanyaan lembut”) tidak dimasukkan ke dalam skor kredit Anda. Permintaan lunak lainnya juga tidak menghasilkan penawaran kartu kredit “pra-disetujui” yang Anda dapatkan di pos.
Itu adalah kesalahpahaman umum yang mereka lakukan. Yang benar adalah, skor Anda hanya terpengaruh ketika pemberi pinjaman memeriksa Anda di arah Anda, membuat apa yang disebut “pertanyaan sulit.”Ini terjadi saat Anda mengajukan kredit, seperti hipotek, pinjaman mobil atau kartu kredit. Meski begitu, kerusakannya “sangat, sangat kecil,” kata Chaplin, dan akan menghilang dari laporan Anda sama sekali setelah tiga bulan atau lebih.
Yang penting untuk diingat tentang skor kredit Anda adalah tujuannya, yaitu untuk memberi pemberi pinjaman potensial rasa tingkat risiko Anda sebagai peminjam potensial. Untuk alasan ini, laporan kredit Anda hanya berurusan dengan skenario di mana Anda berutang uang dan rekam jejak membayar uang itu kembali.
Informasi yang mendarat pada laporan kredit Anda-Anda memiliki satu dari masing-masing dari tiga biro kredit besar, Transunion, Experian dan Equifax-digunakan untuk menghitung skor kredit Anda yang sangat penting. Ini adalah nomor tiga digit yang menentukan tidak hanya kemampuan Anda untuk mengambil kartu kredit dan pinjaman, tetapi juga suku bunga yang Anda tawarkan. Itu bahkan dapat berdampak apakah Anda mendapatkan pekerjaan atau apartemen.
Untuk mengetahui apa yang ada di laporan kredit Anda, Anda dapat meminta satu tahun dari masing -masing biro di Laporan Tahunan.com gratis. Ada beberapa situs yang menawarkan skor kredit gratis.
Lebih banyak dari Forbes:
Tagihan bulanan mana yang mempengaruhi skor kredit Anda?
Catatan Editorial: Isi artikel ini didasarkan pada pendapat dan rekomendasi penulis saja. Itu mungkin belum ditinjau, ditugaskan atau disetujui oleh salah satu mitra jaringan kami.
Membayar tagihan tepat waktu adalah langkah terpenting yang dapat Anda ambil untuk membangun skor kredit yang kuat. Semakin tinggi skor Anda, semakin besar kemungkinan Anda’LL memenuhi syarat untuk produk terbaik dengan harga terendah.
Namun, tidak semua tagihan akan mempengaruhi skor kredit Anda. Hanya pembayaran bulanan yang dilaporkan ke tiga biro kredit nasional (Equifax, Experian dan Transunion) yang dapat melakukannya. Biasanya, pembayaran mobil, hipotek, dan kartu kredit Anda diperhitungkan untuk skor kredit Anda, sementara tagihan yang membebankan biaya untuk layanan atau utilitas biasanya tidak’T.
Di halaman ini
- Menyewa
- Tagihan utilitas, kabel, internet dan telepon
- Pembayaran asuransi
- Pembayaran mobil
- Pembayaran hipotek
- Pembayaran kartu kredit
Menyewa
Anda’D pikirkan membayar sewa tepat waktu akan meningkatkan skor kredit Anda. Secara tradisional, meskipun, pembayaran sewa tepat waktu’T telah dilaporkan ke tiga biro kredit dan karenanya tidak berdampak pada skor Anda.
Ini mulai berubah. Equifax, Experian dan Transunion sekarang akan mencakup pembayaran sewa dalam laporan kredit Anda, tetapi itu’Terserah Tuan Tanah atau Perusahaan Manajemen Properti Anda untuk melaporkan pembayaran tersebut ke biro. Jika mereka memilih untuk tidak melakukannya, pembayaran sewa Anda akan terus tidak berpengaruh pada skor Anda. Experian merekomendasikan agar Anda meminta perusahaan manajemen properti atau pemilik rumah apakah mereka melaporkan pembayaran sewa ke biro. Jika mereka tidak’t, Anda dapat mendaftar untuk layanan yang akan, seperti renttrack atau payyourrent, yang umumnya membebankan biaya.
Tagihan utilitas, kabel, internet dan telepon
Membayar tagihan atau tagihan utilitas Anda yang terkait dengan kabel, internet, dan telepon biasanya menang’t membantu skor kredit Anda. Itu’S karena jenis perusahaan ini biasanya tidak’t melaporkan pembayaran ke biro kredit.
Tapi ini juga mulai berubah. Experian Boost adalah layanan yang relatif baru yang menambahkan pembayaran utilitas dan telekomunikasi Anda ke laporan kredit Anda dengan menghubungkan ke rekening bank online Anda.
Ingatlah: hanya karena tagihan tidak’T Langsung mempengaruhi skor kredit Anda bukanlah alasan untuk menganggapnya enteng. Kehilangan terlalu banyak pembayaran, dan kreditor Anda dapat mengirim akun Anda ke agen penagihan. Memiliki akun dalam koleksi akan muncul di laporan kredit Anda dan menurunkan skor kredit Anda. Dan bahkan jika Anda melunasi hutang, pemberitahuan koleksi tetap ada pada laporan kredit Anda selama tujuh tahun.
Pembayaran asuransi
Pembayaran bulanan Anda untuk seumur hidup, mobil, penyewa, pemilik rumah dan asuransi kesehatan dapat melukai skor Anda jika Anda membayar terlambat, tetapi mereka menang’t membantu jika Anda membayar tepat waktu karena mereka biasanya tidak dilaporkan ke biro kredit.
Anda tidak ingin ketinggalan pada pembayaran asuransi. Jika perusahaan asuransi Anda menjatuhkan Anda dari cakupannya, Anda dapat menemukan diri Anda kesakitan finansial karena kecelakaan atau biaya medis. Dan jika kebakaran harus menghancurkan barang -barang rumah tangga Anda? Tanpa asuransi, Anda mungkin mendapati hutang untuk menggantikan furnitur, pakaian, dan elektronik.
Pembayaran mobil
Pembayaran yang Anda lakukan pada kendaraan Anda dilaporkan ke tiga biro kredit. Jika Anda membayar ini tepat waktu setiap bulan, skor kredit Anda akan mendapatkan dorongan. Jika kamu’mengaitkan? Bahkan satu pembayaran yang terlewat dapat menyebabkan skor kredit tinggi turun dengan poin triple-digit.
Pembayaran yang terlambat atas pinjaman mobil Anda tetap pada laporan kredit Anda selama tujuh tahun. Ini berarti pemberi pinjaman melihat pembayaran yang terlewat setiap kali Anda mengajukan pinjaman. Ini dapat mengakibatkan penolakan atau suku bunga yang lebih tinggi.
Berita baiknya adalah bahwa pembayaran mungkin tidak secara resmi dilaporkan terlambat ke biro kredit sampai setidaknya 30 hari terlambat. Jadi jika kamu’Late terlambat untuk pembayaran mobil Anda hanya dua minggu? Lakukan pembayaran itu segera untuk menyimpan skor kredit Anda.
Pembayaran hipotek
Pembayaran hipotek bulanan Anda adalah tagihan penting lainnya untuk selalu membayar tepat waktu. Untuk satu, dilaporkan ke biro kredit, dan memiliki dampak signifikan pada skor kredit Anda. Lebih penting lagi, jika Anda terlalu jauh di belakang pada pembayaran Anda, pemberi pinjaman Anda dapat memulai proses penyitaan, yang pada akhirnya dapat menyebabkan hilangnya rumah Anda. Penyitaan akan tetap pada laporan kredit Anda selama tujuh tahun dan akan menyebabkan skor kredit Anda anjlok.
Pembayaran kartu kredit
Pembayaran yang Anda lakukan pada kartu kredit Anda juga dilaporkan ke biro kredit dan dapat memiliki dampak besar pada skor Anda. Dan ingat bahwa penyedia kartu kredit Anda mungkin menagih penalti Anda karena melakukan pembayaran terlambat, mungkin mengarahkan Anda dengan tingkat bunga penalti yang tinggi, yang dapat bertambah dengan cepat pada keseimbangan apa pun Anda’membawa kembali.