


L’assurance paie-t-elle pour une fenêtre de voiture cassée?
L’assurance couvre-t-elle les fenêtres de la voiture cassée?
La fenêtre de ma voiture a été brisée quand quelqu’un a essayé de voler mes affaires. Mon assurance automobile paiera-t-elle le coût total des réparations?
Résumé:
Dans cet article, nous répondrons à des questions courantes sur la couverture d’assurance automobile pour les fenêtres de voiture cassée. Nous discuterons si l’assurance automobile couvre le remplacement du pare-brise, que faire si vous n’avez pas de couverture complète, comment déposer une réclamation pour dommages causés par le pare-brise, et plus.
Points clés:
1. L’assurance automobile peut couvrir le coût de réparation ou de remplacement des fenêtres de voiture cassées, en fonction du type de couverture dont vous disposez.
2. La couverture complète comprend généralement une couverture pour les fenêtres de voiture cassées, ainsi que d’autres types de dommages qui ne sont pas liés aux collisions.
3. Si vous n’avez pas de couverture complète, vous devrez peut-être payer les réparations ou le remplacement de leur poche.
4. Il est important d’examiner votre police d’assurance et de contacter votre assureur pour comprendre ce qui est couvert et ce qui n’est pas.
5. Pour déposer une réclamation pour dommages causés par le pare-brise, vous devrez généralement contacter votre compagnie d’assurance et leur fournir les informations nécessaires, telles que les détails de l’incident et toute documentation à l’appui.
6. Le processus de dépôt d’une réclamation peut varier en fonction de votre assureur, il est donc préférable de suivre leurs instructions spécifiques.
7. Il est recommandé de prendre des précautions pour empêcher les cambriolages de voitures, tels que le stationnement dans des zones bien éclairées et le maintien des articles précieux hors de vue.
8. En cas de cambriolage de voiture, il est important de documenter l’incident en prenant des photos, en déposant un rapport de police et en avertissant votre compagnie d’assurance.
9. Les compagnies d’assurance peuvent avoir des limites de couverture pour les fenêtres de voitures cassées, telles que les franchises et les limites de couverture, il est donc essentiel de revoir votre police et de comprendre ces détails.
dix. Si la fenêtre de votre voiture est endommagée en raison d’un accident, votre couverture de responsabilité de l’assurance automobile peut couvrir le coût des réparations pour les autres véhicules impliqués, mais peut ne pas couvrir les dommages aux fenêtres de votre propre voiture.
Des questions:
1. L’assurance automobile couvre-t-elle les dommages du pare-brise?
Oui, l’assurance automobile peut couvrir les dommages causés par le pare-brise, mais cela dépend du type de couverture que vous avez. La couverture complète comprend généralement une couverture pour les dommages du pare-brise.
2. Et si je n’ai pas de couverture complète?
Si vous n’avez pas de couverture complète, vous devrez peut-être payer les réparations ou le remplacement de la fenêtre de votre voiture de votre poche.
3. Comment déposer une réclamation pour dommages du pare-brise?
Pour déposer une réclamation pour dommages causés par le pare-brise, contactez votre compagnie d’assurance et fournissez-leur les informations nécessaires, telles que les détails de l’incident et toute documentation à l’appui dont ils peuvent avoir besoin.
4. L’assurance couvrira-t-elle le coût total de la réparation des fenêtres de la voiture cassée?
La couverture d’assurance pour les fenêtres de voiture cassées peut être soumise à des franchises et à des limites de couverture. Il est important de revoir votre politique pour comprendre les termes et conditions.
5. Puis-je empêcher les cambriolages de voitures?
Bien qu’il ne soit pas toujours possible d’empêcher les cambriolages de voitures, la prise de précautions telles que le stationnement dans des zones bien éclairées, l’utilisation d’alarmes de voiture et la maintenance des articles précieux peut réduire la probabilité d’un effraction.
6. Que dois-je faire si la fenêtre de ma voiture est cassée lors d’un cambriolage?
Si la fenêtre de votre voiture est cassée lors d’une effraction, il est important de documenter l’incident en prenant des photos, en déposant un rapport de police et en avertissant votre compagnie d’assurance.
7. L’assurance automobile couvrira-t-elle les dommages aux fenêtres de ma voiture dans un accident?
La couverture de l’assurance automobile peut couvrir le coût des réparations pour les autres véhicules impliqués dans un accident, mais peut ne pas couvrir les dommages aux fenêtres de votre propre voiture.
8. Quels autres types de dégâts font la couverture complète?
La couverture complète comprend généralement la couverture des dommages causés par le vol, le vandalisme, les catastrophes naturelles et d’autres incidents non collisifs.
9. Y a-t-il des limites à la couverture d’assurance pour les fenêtres de voiture cassée?
La couverture d’assurance pour les fenêtres de voitures cassées peut avoir des limitations telles que les franchises et les limites de couverture. Il est important de revoir votre politique et de comprendre ces détails.
dix. Quelles étapes dois-je prendre pour empêcher les cambriolages de voiture?
Pour éviter les cambriolages de voitures, il est recommandé de se garer dans des zones bien éclairées, d’utiliser des alarmes de voiture, de garder les articles précieux hors de vue et de verrouiller toutes les portes et fenêtres.
11. Combien de temps faut-il pour réparer ou remplacer une fenêtre de voiture cassée?
Le temps nécessaire pour réparer ou remplacer une fenêtre de voiture cassée peut varier en fonction des facteurs tels que l’étendue des dommages et la disponibilité des pièces de remplacement. Il est préférable de consulter un professionnel pour une estimation précise.
12. Quelle documentation dois-je fournir lors du dépôt d’une réclamation pour dommages causés par le pare-brise?
Lors du dépôt d’une réclamation pour dommages causés par le pare-brise, vous devrez peut-être fournir des détails sur l’incident, comme où et quand il s’est produit, et toute documentation à l’appui tel que les rapports de police ou les photos.
13. Puis-je choisir l’atelier de réparation pour ma fenêtre de voiture cassée?
Les compagnies d’assurance ont peut-être préféré les ateliers de réparation ou les réseaux, mais vous pouvez avoir la possibilité de choisir votre propre atelier de réparation. Il est préférable de consulter votre assureur pour leurs directives spécifiques.
14. Y a-t-il une différence de couverture pour différents types de fenêtres de voiture?
La couverture d’assurance pour les fenêtres de voiture cassée s’applique généralement à toutes les fenêtres de la voiture, y compris les pare-brise, les fenêtres latérales et les fenêtres arrière.
15. Mes tarifs d’assurance augmenteront-ils si je déposent une réclamation pour les fenêtres de voiture cassées?
Le dépôt d’une réclamation pour les fenêtres de voitures cassées peut ou non affecter vos taux d’assurance. Il est préférable de contacter votre assureur pour comprendre l’impact sur votre police spécifique.
L’assurance couvre-t-elle les fenêtres de la voiture cassée
Ma voiture’La fenêtre de S a été brisée quand quelqu’un a essayé de voler mes affaires. Mon assurance automobile paiera-t-elle le coût total des réparations?
L’assurance automobile couvre-t-elle le remplacement du pare-brise?
Nous sommes un service de comparaison indépendant et soutenu par la publicité. Notre objectif est de vous aider à prendre des décisions financières plus intelligentes en vous fournissant des outils interactifs et des calculatrices financières, en publiant un contenu original et objectif, en vous permettant de mener des recherches et de comparer les informations gratuitement – afin que vous puissiez prendre des décisions financières en toute confiance. Notre contenu est soutenu par la couverture.Com, LLC, un producteur d’assurance sous licence (NPN: 19966249). Couverture.Les services com ne sont disponibles que dans les États où il est sous licence . Couverture.com ne peut pas offrir une couverture d’assurance dans tous les États ou scénarios. Tous les produits d’assurance sont régis par les conditions de la police d’assurance applicable, et toutes les décisions connexes (telles que l’approbation de la couverture, les primes, les commissions et les frais) et les obligations de police sont la seule responsabilité de l’assureur de souscription. Les informations sur ce site ne modifient aucune des conditions de police d’assurance.
Comment nous gagnons de l’argent
Les offres qui apparaissent sur ce site proviennent de sociétés qui nous compensent. Cette rémunération peut avoir un impact sur la façon dont les produits et où les produits apparaissent sur ce site, y compris, par exemple, l’ordre dans lequel ils peuvent apparaître dans les catégories d’inscription, sauf lorsqu’ils sont interdits par la loi pour notre hypothèque, notre capital social et d’autres produits de prêt domestique. Mais cette compensation n’influence pas les informations que nous publions, ni les critiques que vous voyez sur ce site. Nous n’incluons pas l’univers des entreprises ou des offres financières qui peuvent être disponibles pour vous.
- Partagez cet article sur Facebook Facebook
- Partagez cet article sur Twitter Twitter
- Partagez cet article sur LinkedIn LinkedIn
- Partagez cet article par e-mail e-mail
Sur cette page, sautez à
Sur cette page
- L’assurance automobile couvre-t-elle les dommages du pare-brise?
- Et si je n’ai pas de couverture complète?
- Comment déposer une réclamation pour dommages du pare-brise
- Questions fréquemment posées
6 min Lire publié 08 mai 2023
Écrit par
Jessie voir
Écrit par Jessie voir
Jessie See a une année d’expérience dans la rédaction de bancs de banque, les critiques.com et autres domaines d’assurance. Elle a couvert des sujets allant de l’auto et du propriétaire’S Assurance à l’assurance-vie. Elle écrit professionnellement depuis plus d’une décennie avec une expérience dans une variété de sujets et d’industries différents. Avant de devenir écrivain d’assurance, elle a travaillé comme assistante juridique dans le domaine des dommages corporels et en tant que productrice de ventes agréée dans diverses agences d’assurance.
Jessa Claeys
Édité par Jessa Claeys
Jessa Claeys est rédacteur en chef de l’assurance pour Bankrate, couvrant l’assurance automobile, domestique et vie. Elle a plus de six ans d’expérience dans la rédaction, l’édition et les équipes de créateurs de contenus dédiées à aider les autres à obtenir un avenir financier sain. Son travail a été publié par plusieurs assurances, finances personnelles et publications axées sur les investissements, notamment Jerry, Biggerpockets, 401 (k) spécialiste, BP Wealth et plus.
Jessa Claeys
Logo Bankrate
La promesse de bancaire
Chez Bankrate, nous nous efforçons de vous aider à prendre des décisions financières plus intelligentes. Pour aider les lecteurs à comprendre comment l’assurance affecte leurs finances, nous avons des professionnels de l’assurance autorisés au personnel qui a passé 47 ans combinés dans les industries d’assurance automobile, domestique et vie. Alors que nous adhérons à une intégrité éditoriale stricte, ce message peut contenir des références aux produits de nos partenaires. Voici une explication de la façon dont nous gagnons de l’argent . Notre contenu est soutenu par la couverture.com, LLC, A Licensed Entity (NPN: 19966249). Pour plus d’informations, veuillez consulter notre divulgation d’assurance .
Logo Bankrate
La promesse de bancaire
Fondée en 1976, Bankrate a une longue expérience en aidant les gens à faire des choix financiers intelligents. Nous’Ve a maintenu cette réputation pendant plus de quatre décennies en démystifiant le processus de prise de décision financière et en donnant aux gens la confiance dans lesquelles les actions à prendre.
Bankrate suit une politique éditoriale stricte, vous pouvez donc faire confiance que nous’remettre vos intérêts en premier. Tout notre contenu est rédigé par des professionnels hautement qualifiés et édité par des experts en la matière, qui s’assurent que tout ce que nous publions est objectif, précis et digne de confiance.
Notre équipe d’assurance est composée d’agents, d’analystes de données et de clients comme vous. Ils se concentrent sur les points que les consommateurs se soucient le plus – le prix, le service client, les fonctionnalités de politique et les opportunités d’épargne – vous pouvez donc vous sentir confiant à propos du fournisseur.
- Nous vous guidons tout au long de votre recherche et vous aidons à comprendre vos options de couverture.
- Nous fournissons des informations de marché fiables et fiables pour vous aider à prendre des décisions confiantes.
- Nous réduisons le jargon de l’industrie afin que vous obteniez la forme d’information la plus claire possible.
Tous les fournisseurs discutés sur notre site sont vérifiés en fonction de la valeur qu’ils fournissent. Et nous passons constamment en revue nos critères pour nous assurer que nous’remettre la précision en premier.
Logo Bankrate
Intégrité éditoriale
Bankrate suit une politique éditoriale stricte, vous pouvez donc faire confiance que nous’remettre vos intérêts en premier. Nos éditeurs et journalistes primés créent un contenu honnête et précis pour vous aider à prendre les bonnes décisions financières.
Les principes clés
Nous apprécions votre confiance. Notre mission est de fournir aux lecteurs des informations précises et impartiales, et nous avons en place des normes éditoriales pour nous assurer que cela se produit. Nos éditeurs et journalistes vérifient complètement le contenu éditorial pour assurer les informations que vous’La lecture est exact. Nous maintenons un pare-feu entre nos annonceurs et notre équipe éditoriale. Notre équipe éditoriale ne reçoit pas de rémunération directe de nos annonceurs.
Indépendance éditoriale
Le taux bancaire’L’équipe éditoriale écrit au nom de vous – le lecteur. Notre objectif est de vous donner les meilleurs conseils pour vous aider à prendre des décisions de financement personnel intelligents. Nous suivons des directives strictes pour nous assurer que notre contenu éditorial n’est pas influencé par les annonceurs. Notre équipe éditoriale ne reçoit aucune compensation directe des annonceurs, et notre contenu est complètement vérifié pour garantir l’exactitude. Alors, que tu’Reading un article ou une critique, vous pouvez avoir confiance que vous’Recevoir des informations crédibles et fiables.
Logo Bankrate
Comment nous gagnons de l’argent
Vous avez des questions d’argent. Bankrate a des réponses. Nos experts vous aident à maîtriser votre argent depuis plus de quatre décennies. Nous nous efforçons continuellement de fournir aux consommateurs les conseils et les outils d’experts nécessaires pour réussir tout au long de la vie’s Voyage financier.
Bankrate suit une politique éditoriale stricte, vous pouvez donc croire que notre contenu est honnête et précis. Nos éditeurs et journalistes primés créent un contenu honnête et précis pour vous aider à prendre les bonnes décisions financières. Le contenu créé par notre rédacteur est objectif, factuel et non influencé par nos annonceurs.
Nous’Répandre sur la façon dont nous sommes en mesure d’apporter du contenu de qualité, des tarifs compétitifs et des outils utiles en expliquant comment nous gagnons de l’argent.
Le taux bancaire.com est un éditeur et un service de comparaison indépendant et soumis à la publicité. Nous sommes rémunérés en échange du placement de produits sponsorisés et de services, ou en cliquant sur certains liens publiés sur notre site. Par conséquent, cette rémunération peut avoir un impact sur la façon, où et dans quel ordre, les produits apparaissent dans les catégories d’inscription, sauf lors de l’interdiction de la loi pour notre hypothèque, notre capital-équité et d’autres produits de prêt à domicile. D’autres facteurs, tels que nos propres règles de site Web propriétaire et si un produit est offert dans votre région ou dans votre gamme de cotes de crédit auto-sélectionnée peut également avoir un impact sur comment et où les produits apparaissent sur ce site. Alors que nous nous efforçons de fournir une large gamme d’offres, Bankrate n’inclut pas d’informations sur tous les produits ou services financiers ou de crédit.
Logo Bankrate
Divulgation d’assurance
Couverture.Com, LLC est un producteur d’assurance agréé (NPN: 19966249). Couverture.Les services com ne sont disponibles que dans les États où il est sous licence. Couverture.com ne peut pas offrir une couverture d’assurance dans tous les États ou scénarios. Tous les produits d’assurance sont régis par les conditions de la police d’assurance applicable, et toutes les décisions connexes (telles que l’approbation de la couverture, les primes, les commissions et les frais) et les obligations de police sont la seule responsabilité de l’assureur de souscription. Les informations sur ce site ne modifient aucune des conditions de police d’assurance.
Les dommages causés par le pare-brise sont un problème extrêmement courant pour les conducteurs. Parfois, le temps est le coupable; D’autres fois, les dommages résultent d’un autre véhicule en train de donner des rochers ou des débris sur la route. Même les petits cailloux peuvent entraîner des problèmes majeurs pour votre pare-brise, ce qui entraîne un besoin de remplacement. Mais l’assurance couvre-t-elle les dommages du pare-brise? Selon le type d’assurance automobile dont vous disposez, le remplacement du pare-brise peut être couvert par votre police.
Comparez les tarifs et économisez sur l’assurance automobile aujourd’hui!
Obtenir des citations
Les tarifs continuent d’augmenter en 2022. Obtenez une nouvelle citation et économisez aujourd’hui.
Comparez les tarifs et économisez sur l’assurance automobile aujourd’hui!
Obtenir des citations
Cette publicité est alimentée par couverture.Com, LLC, un producteur d’assurance sous licence (NPN: 19966249) et une affiliée d’entreprise de Bankrate. Les offres et les liens qui apparaissent sur cette publicité proviennent de sociétés qui compensent la couverture.com de différentes manières. La rémunération reçue et d’autres facteurs, tels que votre emplacement, peuvent avoir un impact sur ce que les offres et les liens apparaissent, et comment, où et dans quel ordre ils apparaissent. Alors que nous cherchons à fournir une large gamme d’offres, nous n’incluons pas tous les produits ou services qui peuvent être disponibles. Notre objectif est de garder les informations exactes et en temps opportun, mais certaines informations peuvent ne pas être courantes. Votre offre réelle d’un annonceur peut être différente de l’offre de cette publicité. Toutes les offres sont soumises à des conditions générales supplémentaires.
Comparez les taux d’assurance automobile
Répondez à quelques questions pour voir les tarifs personnalisés des meilleurs transporteurs.
Assurez-vous plusieurs véhicules?
Êtes-vous actuellement assuré?
Es-tu propriétaire?
Veuillez sélectionner l’âge
Code postal Emplacement-Icon
Économisez sur l’assurance automobile avec des devis de fournisseurs de confiance comme:
Les conducteurs changent et économisent en moyenne 750 $ + / an
Êtes-vous trop payant pour l’assurance automobile?

Les conducteurs sûrs choisissent Allstate®
Propulsé par la couverture.com (NPN: 19966249)
Couverture.Com, LLC est un producteur d’assurance agréé (NPN: 19966249). Couverture.Les services com ne sont disponibles que dans les États où il est sous licence. Couverture.com ne peut pas offrir une couverture d’assurance dans tous les États ou scénarios. Tous les produits d’assurance sont régis par les conditions de la police d’assurance applicable, et toutes les décisions connexes (telles que l’approbation de la couverture, les primes, les commissions et les frais) et les obligations de police sont la seule responsabilité de l’assureur de souscription. Les informations sur ce site ne modifient aucune des conditions de police d’assurance.
Voir plus de fournisseurs dans
Choisissez parmi les assureurs dans
Alerte augmenter
Les taux ont augmenté jusqu’à 12% cette année.
Les coûts continueront d’augmenter jusqu’en 2022. Achetez un meilleur tarif avant de renouveler votre politique actuelle.
Cette publicité est alimentée par couverture.Com, LLC, un producteur d’assurance sous licence (NPN: 19966249) et une affiliée d’entreprise de Bankrate. Les offres et les liens qui apparaissent sur cette publicité proviennent de sociétés qui compensent la couverture.com de différentes manières. La rémunération reçue et d’autres facteurs, tels que votre emplacement, peuvent avoir un impact sur ce que les offres et les liens apparaissent, et comment, où et dans quel ordre ils apparaissent. Alors que nous cherchons à fournir une large gamme d’offres, nous n’incluons pas tous les produits ou services qui peuvent être disponibles. Notre objectif est de garder les informations exactes et en temps opportun, mais certaines informations peuvent ne pas être courantes. Votre offre réelle d’un annonceur peut être différente de l’offre de cette publicité. Toutes les offres sont soumises à des conditions générales supplémentaires.
Comparez les taux d’assurance automobile
Répondez à quelques questions pour voir les tarifs personnalisés des meilleurs transporteurs.
Assurez-vous plusieurs véhicules?
Êtes-vous actuellement assuré?
Es-tu propriétaire?
Veuillez sélectionner l’âge
Code postal Emplacement-Icon
Économisez sur l’assurance automobile avec des devis de fournisseurs de confiance comme:
Les conducteurs changent et économisent en moyenne 750 $ + / an
Êtes-vous trop payant pour l’assurance automobile?
Les conducteurs sûrs choisissent Allstate®
Propulsé par la couverture.com (NPN: 19966249)
Couverture.Com, LLC est un producteur d’assurance agréé (NPN: 19966249). Couverture.Les services com ne sont disponibles que dans les États où il est sous licence. Couverture.com ne peut pas offrir une couverture d’assurance dans tous les États ou scénarios. Tous les produits d’assurance sont régis par les conditions de la police d’assurance applicable, et toutes les décisions connexes (telles que l’approbation de la couverture, les primes, les commissions et les frais) et les obligations de police sont la seule responsabilité de l’assureur de souscription. Les informations sur ce site ne modifient aucune des conditions de police d’assurance.
Voir plus de fournisseurs dans
Choisissez parmi les assureurs dans
L’assurance automobile couvre-t-elle les dommages du pare-brise?
Il existe deux principaux types d’assurance automobile, communément appelés couverture minimale et assurance automobile complète. L’assurance automobile minimale est la couverture de base qui est légalement requise dans votre État pour faire fonctionner un véhicule. Cela dit, les États ne nécessitent pas de types de couverture facultative comme une couverture complète et collision. Par conséquent, si votre pare-brise craquait à cause d’un rocher qui le frappait en conduisant sur l’autoroute, une couverture complète ne serait pas disponible pour aider à couvrir les réparations à moins que vous ne l’achète comme complémentaire.
La couverture complète développe la couverture de l’État requise et ajoute une couverture complète et collision à votre politique automatique. Ces modules complémentaires aident à couvrir les coûts de réparation des dangers tels que l’incendie, les inondations, le vol, le vandalisme et les dommages à votre véhicule d’un accident de faute.
Les pare-brise seraient généralement couverts par la partie de couverture complète de votre politique. Mais selon votre compagnie d’assurance, l’état dans lequel vous vivez et l’événement qui a fait casser votre verre, il peut y avoir d’autres options. Voici comment chaque type de couverture pourrait fonctionner en cas de dommage à votre véhicule’s verre.
Assurance collision
L’assurance collision paie les pertes et réparations de vos véhicules causés lors d’un accident. Si votre pare-brise est fissuré après l’arrière-end un autre véhicule ou votre conduite dans un poteau, l’assurance collision couvrira probablement les dégâts du pare-brise moins le montant déductible que vous avez choisi pour cette couverture.
Assurance complète
Une assurance complète ajoute une protection pour d’autres événements non liés à une collision. Dites qu’une branche d’arbre tombe sur votre véhicule, un rocher frappe le verre, vous frappez un cerf ou une grêle sévère fissure votre pare-brise. Dans l’un des événements mentionnés, une assurance complète pourrait payer pour remplacer le verre endommagé, moins votre franchise.
Couverture complète du verre
Les compagnies d’assurance peuvent avoir un module complémentaire complet de couverture en verre disponible dans de nombreux États que vous pouvez acheter en plus d’une assurance complète. Il est exclusivement dédié aux réparations en verre ou au remplacement et souvent avec une option de franchise de 0 $.
Devrai-je payer une franchise?
Selon le Journal d’assurance, la plupart des assureurs automobiles renonceront à la franchise d’assurance complète pour une réparation. Cependant, sauf si vous vivez dans le “ZERO Déductible” États de Floride, du Kentucky et de la Caroline du Sud, vous devrez payer une franchise pour un remplaçant.
Quant aux trois États mentionnés, la loi de l’État ne permet pas aux transporteurs de vendre la couverture complète du verre avec une franchise.
Il convient également de noter que selon la taille des dommages, un atelier de réparation de verre peut réparer la fissure gratuitement, donc vous ne le feriez pas’T doit même faire une réclamation d’assurance. Quoi qu’il en soit, ce peut être une bonne idée d’obtenir un devis d’un atelier de réparation en premier. De cette façon, vous aurez une idée générale de ce à quoi vous attendre et si votre franchise sera un facteur si vous déposez une réclamation.
Et si je n’ai pas de couverture complète?
Si vous n’avez pas de couverture complète, vous pourrez peut-être toujours faire remplacer votre pare-brise. Si vous étiez impliqué dans un accident qui a endommagé votre pare-brise et que l’accident était la faute d’un autre conducteur, le conducteur en faute (ou sa compagnie d’assurance) devrait payer vos dépenses de leur responsabilité des dommages matériels. Cependant, la plupart des autres scénarios relèveraient d’une couverture complète ou de collision, et sans ces types de couverture, vous paieriez les dépenses de la poche.
Comment déposer une réclamation pour dommages du pare-brise
Pour déposer une réclamation pour un remplacement du pare-brise, vous devez d’abord évaluer l’étendue des dommages. Une bonne règle de base suggère que si une fissure sur le verre mesure au moins six pouces de long, un remplacement complet du pare-brise est plus prudent.
Des copeaux ou des fissures plus petits pourraient être réparés par un professionnel en verre de véhicule sans retirer tout le pare-brise. Si vous doutez de savoir si vous devez réparer ou remplacer un pare-brise, votre compagnie d’assurance ou un spécialiste en verre pourra vous dire.
Le temps est de l’essence si votre pare-brise est endommagé. Même une petite puce ou une fissure pourrait rapidement se propager. Et les dommages au verre pourraient affecter la force et l’intégrité de l’ensemble du pare-brise. Pour votre sécurité et pour vous protéger contre d’autres dommages, envisagez de réparer ou de remplacer votre pare-brise lorsqu’il y a des signes de fissuration ou de puces. Pour déposer une réclamation de pare-brise:
- Photographiez et mesurez les dommages pour déterminer si une réparation suffit.
- Déposez une réclamation en ligne, par téléphone ou en visitant votre agent d’assurance local.
- Fournissez les photos ou la taille des dommages à votre expert de vos revendications.
- Choisissez un spécialiste du verre et du pare-brise dans les options disponibles que votre compagnie d’assurance offre. Vous devrez peut-être emmener votre véhicule dans une installation, bien que de nombreuses entreprises aient un service de pare-brise mobile qui vous vient.
Les dommages causés par le pare-brise répartis sous la partie complète de votre couverture d’assurance automobile n’a généralement pas d’impact sur les primes d’assurance automobile. Cependant, comme vous avez déposé une réclamation, il est possible que vous puissiez perdre une remise sans réclamation si votre compagnie d’assurance automobile en propose une.
Questions fréquemment posées
Mon assurance couvre-t-elle le remplacement du pare-brise?
La plupart des assureurs automobiles couvrent le remplacement du pare-brise si vous avez une couverture complète sur votre politique. Dans certains cas, les franchises sont annulées pour les réparations du pare-brise. Cependant, si vous devez remplacer complètement le pare-brise, vous serez probablement responsable du paiement de votre franchise complète, sauf si vous vivez dans un “état de franchise zéro.”
Dois-je remplacer ou réparer mon pare-brise endommagé?
Une méthode pour décider si la réparation du verre est suffisante pour votre pare-brise est de mesurer les dégâts. Si la fissure ou la puce est inférieure à six pouces, la réparation du pare-brise peut être tout ce que vous devez faire. Cependant, si les dégâts sont plus étendus, le pare-brise pourrait être dangereux, et le remplacer par un nouveau verre pourrait être la meilleure option. Vous devriez envisager d’obtenir l’opinion professionnelle d’un spécialiste de la réparation de verre si vous’n’est pas sûr de savoir si votre pare-brise doit être remplacé ou réparé.
Combien coûte le remplacement du pare-brise?
Sans couverture de pare-brise, le coût pour remplacer un pare-brise de base pourrait être d’environ 300 $ à 600 $. Le coût réel variera en fonction du véhicule. Cela pourrait être encore plus élevé – dépassant 1 000 $ – si vous avez une voiture technologiquement avancée. Ces véhicules ont parfois des capteurs qui nécessitent un recalibrage spécifique. Selon votre compagnie d’assurance automobile, il pourrait être possible d’acheter une couverture de réparation de pare-brise sans déductible en option. Cela signifie que si votre pare-brise devait être endommagé, vous ne feriez pas’T a besoin de payer une franchise pour la réparer ou la remplacer. Au lieu de cela, la compagnie d’assurance automobile couvrira le coût total de la réparation du pare-brise.
Combien coûte l’assurance automobile complète?
L’assurance automobile complète est généralement plus chère que l’assurance automobile de couverture minimale, mais elle’s important pour comprendre qu’une politique de couverture minimale ne couvre que les dommages et les pertes que les autres parties subissent lorsque vous provoquez un accident. En revanche, une politique de couverture complète offre une couverture complète et collision en option. Cela aide à couvrir votre véhicule’s dommages dans de nombreux autres cas. Le coût moyen de l’assurance automobile complète est de 2 014 $ par an, tandis que le coût moyen de l’assurance automobile minimale est de 622 $ par an à 2023.
- Partagez cet article sur Facebook Facebook
- Partagez cet article sur Twitter Twitter
- Partagez cet article sur LinkedIn LinkedIn
- Partagez cet article par e-mail e-mail
L’assurance couvre-t-elle les fenêtres de la voiture cassée?
Nos agents indépendants font le tour pour vous trouver la meilleure couverture.
Questions populaires:
L’assurance automobile couvre-t-elle une fenêtre cassée dans ma voiture?
Que se passe-t-il si la fenêtre de ma voiture est cassée? L’assurance le couvre-t-elle?
Cela dépend du type d’assurance automobile que vous avez et de ce qui vous a cassé la fenêtre.
Il existe trois principaux types de couverture d’assurance automobile. Un type, responsabilité, couvre les dommages que vous faites à d’autres personnes ou biens dans un accident. Cette couverture a gagné’t te couvre si ta voiture’La fenêtre S est cassée.
Les deux autres types sont appelés couverture de collision et couverture complète (également appelée autre que Collision). Ceux-ci couvrent les dommages à votre propre voiture:
- La couverture de collision couvrirait votre fenêtre de voiture si elle se brisait dans une collision avec un autre véhicule ou un objet inanimé, comme une boîte aux lettres.
- Une couverture complète couvrira votre fenêtre de voiture si elle se brisait parce que quelqu’un l’a brisée ou pendant une catastrophe naturelle comme une tempête de grêle.
La couverture des collisions et la couverture complète peuvent à la fois couvrir les dommages à votre fenêtre dans certaines situations. Parfois, la couverture du verre n’est pas incluse, cependant, et vous devrez peut-être acheter une politique de couverture de verre supplémentaire.
Comment savoir si mon assurance automobile couvre une fenêtre cassée?
J’ai récemment acheté une assurance automobile, mais je’Je ne sais pas s’il couvre mon pare-brise ou mes fenêtres. Comment savoir ce que fait et ne fait pas mon assurance automobile et ne fait pas’t couvercle?
Pour comprendre la réponse à cette question, vous devez savoir qu’il existe trois principaux types de couverture d’assurance automobile: responsabilité, collision et complet (un.k.un. Autre que la collision). Chacun couvre différentes situations.
- Responsabilité: Couvre les dommages que vous faites à d’autres personnes, véhicules ou biens.
- Collision: Couvre les dommages que d’autres véhicules vous font dans une collision. Couvre également les dommages causés par les collisions avec des objets inanimés, comme les boîtes aux lettres.
- Complet: Couvre à peu près tout le reste, y compris le vol, les catastrophes naturelles et les collisions avec des animaux sauvages comme les cerfs.
Si vous avez une assurance automobile, vous avez certainement une assurance responsabilité civile, car elle’s le minimum légalement requis. Mais la collision et la couverture complète sont facultatives, donc vous ne les avez peut-être pas. Consultez les détails de votre politique en ligne ou dans votre paquet papier pour voir quoi’s répertorié.
Si vous avez une couverture complète et de collision en plus de votre couverture de responsabilité, alors presque toutes les situations que vous pourriez rencontrer sont couvertes.
Cependant, certaines compagnies d’assurance assurent le verre différemment, sous une police de couverture en verre distincte. Il’est bon de lire les petits caractères pour voir si vous avez besoin d’acheter une couverture en verre séparée.
Si votre assurance automobile n’est pas’t couvrant tout ce que tu veux,’s facile à travailler avec un agent d’assurance indépendant et à ajouter une couverture supplémentaire.
Combien de dégâts sont couverts si la fenêtre de ma voiture est cassée?
Ma voiture’La fenêtre de S a été brisée quand quelqu’un a essayé de voler mes affaires. Mon assurance automobile paiera-t-elle le coût total des réparations?
Ce’va dépendre de ces deux choses:
- La taille de votre franchise
- Votre limite d’assurance automobile
Une franchise est le montant que vous acceptez de payer avant que votre assurance ne commence. Si vous entrez dans un accident et causez 1 000 $ de dommages à votre voiture, et que votre franchise est de 500 $, alors vous’Il faut payer 500 $ avant que votre compagnie d’assurance paie les 500 $ autres.
Les politiques complètes et de couverture de collision ont généralement une franchise, bien qu’il n’y ait pas d’options déductibles. La couverture en verre spéciale n’est presque toujours pas déductible.
Une limite est ce que ça ressemble: il’s la limite de combien votre assurance paiera.
- Les polices de responsabilité ont des limites plus élevées, telles que 10 000 $, 25 000 $ ou 50 000 $.
- Des politiques complètes et de collision, qui couvrent les dommages à votre propre voiture, utilisent généralement la valeur de trésorerie réelle de votre voiture comme limite.
La valeur de trésorerie réelle de votre voiture n’est pas’t ce que tu as payé pour ça. Il’s le coût de remplacement de la voiture moins dépréciation, un.k.un. La quantité de valeur que votre voiture perd chaque année en raison de l’âge et de l’usure.
La réponse à votre question est donc que votre assurance paiera le coût des réparations moins la franchise (que vous ne pouvez pas, surtout si vous avez une couverture de verre) et jusqu’à la quantité de limite.
Combien dois-je payer si je n’ai pas de couverture pour les fenêtres cassées?
L’achat de la couverture supplémentaire en vaut la peine? Et si je paie juste de la poche si quelque chose arrive à ma voiture, comme une fenêtre cassée?
Vous pourriez certainement choisir de payer de votre poche! Que vous ayez besoin d’une couverture de collision et / ou d’une couverture complète dépendra de la valeur de votre voiture, de votre budget et de la quantité d’économies que vous avez en main pour payer les réparations.
- Si vous avez une voiture bon marché, payer une collision et une couverture complète pourrait être plus chère que le simple paiement d’argent pour réparer ou remplacer votre voiture. Si vous avez une voiture plus chère, payer pour cette couverture supplémentaire est plus rentable.
- Si l’argent est serré et que vous devez économiser de l’argent partout où vous le pouvez, alors payer un supplément pour les primes pourrait ne pas en valoir la peine pour vous. Mais assurez-vous que vous suffisamment en économies pour couvrir les réparations. Sinon, vous pourriez être laissé sans une voiture utilisable dans un accident.
- Si tu ne fais pas’T a beaucoup d’économies, d’achat de collision et de couverture complète garantit que vous’pourrai vous permettre des réparations pour que vous’n’est pas laissé sans voiture. Mais si vous avez beaucoup d’économies, la planification de payer en espèces pour les réparations pourrait vous avoir plus de sens pour vous.
Remplacer votre voiture’Les fenêtres peuvent être étonnamment chères – elle pourrait coûter des centaines de dollars juste pour remplacer une seule fenêtre. Et cela’s juste un scénario potentiel où la collision et la couverture complète pourraient se précipiter et sauver la journée.
Il’est presque toujours une bonne idée d’avoir une collision et une couverture complète, mais la décision ultime dépend de vous.
L’assurance couvre-t-elle les fenêtres cassées? Tout ce que tu as besoin de savoir
Un accident de voiture peut entraîner tous les types de dommages, y compris les fenêtres cassées. Cela pourrait vous conduire à vous demander si votre police d’assurance couvre les fenêtres cassées. Le type de couverture dont vous disposez déterminera si Windows fera partie de votre plan si vous êtes impliqué dans une situation.
Par Hearst Autos Research
NITAT TERMMEE | Images getty
Un accident de voiture peut entraîner tous les types de dommages, y compris les fenêtres cassées. Cela pourrait vous conduire à vous demander si votre police d’assurance couvre les fenêtres cassées. Le type de couverture dont vous disposez déterminera si Windows fera partie de votre plan si vous êtes impliqué dans une situation.
L’assurance couvre-t-elle les fenêtres cassées?
Que votre police d’assurance couvre ou non que les fenêtres cassées dépendent du fournisseur et du niveau de couverture que vous avez. Une politique de base ne couvre traditionnellement pas les fenêtres cassées à moins que les dommages ne proviennent d’un accident de l’automobile. Si vous êtes dans un accident de voiture, cependant, et que les fenêtres de votre voiture sont cassées à cause de cela, votre compagnie d’assurance peut la couvrir après avoir payé votre coût déductible.
Il existe trois types de couverture d’assurance à considérer:
- Couverture de responsabilité: La couverture de responsabilité ne couvre que le coût des dommages que vous causez à un autre véhicule. Il ne couvre pas vos propres dommages.
- Couverture de collision: La couverture de collision couvre vos dommages causés par un autre conducteur ou à partir d’un objet inanimé.
- Couverture complète: La couverture complète couvre les dommages non liés à un accident de voiture, comme le vol ou le vandalisme.
L’assurance automobile de base fait généralement référence à la couverture de la responsabilité. La couverture complète et collision est généralement un module complémentaire disponible. Bien que la collision et l’assurance complète couvrent généralement les fenêtres cassées, il est important d’évaluer votre police pour vous assurer qu’elle.
C’est aussi une bonne idée de comprendre votre franchise. La franchise est le montant d’argent que vous devrez payer avant votre poche avant que votre compagnie d’assurance intervienne et paie le reste de la réclamation. L’assurance responsabilité civile n’a généralement pas de franchise, mais complète et collision. Certaines politiques n’ont aucune option déductible pour certains types de dommages, y compris avec des fenêtres cassées.
C’est pourquoi c’est toujours une bonne idée d’évaluer votre police d’assurance afin que vous sachiez ce qui est couvert et combien vous devez vous payer avant de pouvoir déposer une réclamation.
Quels dommages couvertent une assurance complète / collision?
Collision et couverture complète de couverture des dommages liés à un accident de voiture ou à une collision avec un objet, y compris vos fenêtres cassées. Les couvertures complètes et / ou collisions peuvent couvrir l’un des types de dommages suivants:
- Fenêtres cassées
- Écluses cassées
- Technologies volées, y compris le système radio ou GPS
- Allumage cassé
- Dommages à la peinture ou au tapis
- Dégâts de la boîte à gants
- Remplacement de l’airbag
- Dommages aux pièces du marché secondaire (tant qu’elle est incluse dans la politique)
La couverture complète couvre les dommages non liés à un accident, qui comprend généralement des fenêtres cassées. Cela peut inclure du vandalisme ou du mauvais temps qui conduit ensuite à des fenêtres cassées.
Cependant, le complet et la collision ne couvrent pas toujours les fenêtres cassées. Certaines compagnies d’assurance exigent que vous achetiez une couverture de verre. Lisez toujours les petits caractères de votre politique pour vous assurer qu’il est couvert. Si ce n’est pas le cas, considérez le coût de l’ajout à votre politique. S’il est disponible pour quelques dollars par mois, cela peut valoir la peine supplémentaire car il peut coûter des centaines de dollars pour réparer les fenêtres cassées.
Quand acheter une couverture supplémentaire
Alors que l’assurance responsabilité civile est une exigence dans la plupart des États, la couverture complète et collision apparaissent généralement à vous. Si vous avez un prêt automatique ou soyez un bail, votre prêteur peut exiger que vous procurez une couverture complète, qui comprend une compréhension et une collision. Si vous ne le faites pas, vous devrez peut-être décider de la couverture dont vous avez besoin sur votre véhicule. Considérez les facteurs suivants lorsque vous décidez de la couverture dont vous avez besoin:
- La valeur de votre véhicule: Considérez combien il en coûtera pour réparer ou remplacer votre véhicule. Si votre véhicule ne vaut pas autant, il peut vous coûter plus cher de transporter une couverture complète que de la remplacer.
- Ton budget: Si vous ajoutez une collision complète et à votre politique, vous pouvez vous attendre à ce que votre taux augmente. Considérez votre budget et combien vous pouvez vous permettre chaque mois, mais n’oubliez pas de prendre en compte le coût des réparations ou des remplacements si vous êtes dans un accident.
- Votre situation financière: Sans couverture appropriée, vous pourriez être laissé sans véhicule. Si vous devez payer pour les réparations sous la berge et que vous n’avez pas les fonds, vous ne pourrez peut-être pas réparer votre véhicule.
- Votre risque: La conduite à certains endroits peut augmenter votre risque d’être dans un accident ou faire vandaliser votre véhicule. Vous pourriez prendre en considération ces facteurs de risque lorsque vous déterminez le niveau de couverture.
La réduction de vos risques peut également vous aider à éviter une réclamation coûteuse. Selon Progressive, vous pourrez peut-être réduire vos risques avec certaines étapes, comme verrouiller vos portes et vous garer dans une zone sûre et bien éclairée.
Vous pouvez également faire le tour et comparer les devis de plusieurs fournisseurs, y compris ceux avec une couverture de base contre. Considérez exactement combien vous devrez payer chaque mois pour la couverture supplémentaire.
Considérez votre limite d’assurance
La plupart des polices d’assurance ont une limite. Cela fait référence au montant maximum qu’ils paieront pour tout dommage lors du dépôt d’une réclamation. Les couvertures de responsabilité sont généralement plus élevées et selon le choix de confiance, peuvent atteindre 10 000 $, 25 000 $ ou 50 000 $. Une couverture complète et collision fixe généralement la limite à la valeur totale de votre véhicule. Donc, si votre voiture vaut 20 000 $, il couvrira jusqu’à 20 000 $.
La valeur de votre véhicule est calculée en considérant la valeur de remplacement, moins l’amortissement. Ils ne couvriront généralement pas le coût que vous avez payé pour votre véhicule, ils estimeront plutôt la valeur actuelle, puis fonderont leur évaluation à partir de cela. Si vous atteignez votre limite d’assurance avant que les fenêtres cassées ne soient remplacées, elles ne les couvriront pas.
Comment gérer les fenêtres cassées
Que les fenêtres de votre voiture se cassent en raison d’un accident de voiture, d’une météo ou de toute autre raison, il est important de déposer une réclamation dès que possible si vous avez une assurance couverture complète ou collision. Bien qu’il n’y ait généralement pas de limite de temps au moment où vous devez déposer une réclamation, conduire avec des fenêtres cassées peut être dangereuse. Même une fissure mineure peut rapidement se propager, endommageant encore le pare-brise.
Certains conducteurs craignent que le dépôt d’une réclamation augmente leur taux d’assurance. Que votre compagnie d’assurance augmente ou non vos tarifs pour une fenêtre cassée variera d’un fournisseur à l’autre.
Certains types d’assurance couvrent les fenêtres cassées. C’est pourquoi c’est toujours une bonne idée d’évaluer votre politique avant d’acheter, donc vous savez ce qu’il couvrira.
Consultez ceci si vous avez besoin d’informations, de ressources ou de conseils supplémentaires sur l’assurance automobile.
Sources:

Hearst Autos Research, produit indépendamment du personnel éditorial de la voiture et du conducteur, fournit des articles sur les voitures et l’industrie automobile pour aider les lecteurs à faire des choix d’achat éclairés.
L’assurance automobile couvre-t-elle les dommages du pare-brise?
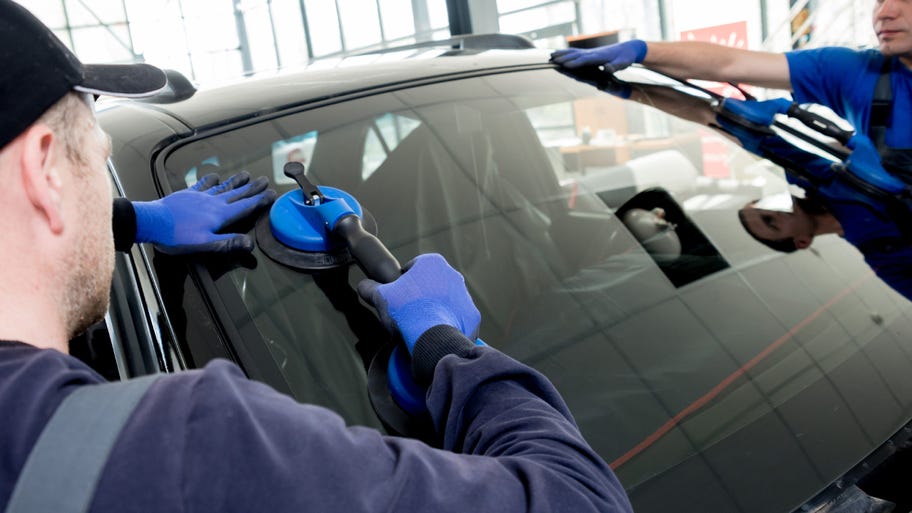
Si vous avez une couverture complète, vous devez être couvert pour une réparation de verre automatique, y compris un remplacement complet du pare-brise. Chez Progressive, si votre verre peut être réparé au lieu d’être remplacé, alors vous n’aurez rien à payer dans la plupart des cas.
Citation et sauvegard aujourd’hui! Fermer
Comment voulez-vous partager?
Que faire si vous avez un pare-brise cassé
Si votre pare-brise se brise, Vous devez déposer une réclamation dès que possible et avant que toute réparation ne soit effectuée. Si les dommages se produisent pendant que vous conduisez, arrêtez-vous dès que possible et signalez votre réclamation immédiatement.
Si votre pare-brise est ébréché ou fissuré, Vous devez déposer une réclamation complète dès que vous le pouvez et avant de procéder à des réparations.
Note importante: Vous ne devriez pas attendre trop longtemps après que les dommages se produisent pour déposer une réclamation en verre, et la réclamation doit être déposée avant que toute réparation ait lieu. Plus vous attendez longtemps pour réparer votre pare-brise ou votre fenêtre, plus la puce ou la fissure est probable.
En savoir plus sur le moment où il est préférable de réparer ou de remplacer votre pare-brise.
Quand l’assurance couvre-t-elle le remplacement du pare-brise?
Dans la plupart des cas, vous devez avoir une couverture complète pour votre police d’assurance automobile pour couvrir un pare-brise fissuré ou cassé et d’autres types de dégâts de verre, mais la couverture de collision s’applique souvent à un accident avec un autre véhicule.
Lorsque le complet s’applique: Si votre pare-brise est endommagé en raison de la baisse des débris, de la frappe d’un cerf ou d’un animal, ou d’autres périls, la couverture complète couvre généralement le coût de réparation ou de remplacer.
Lorsque la collision s’applique: Si votre pare-brise est endommagé dans un accident de voiture, la couverture de collision couvre généralement les dégâts au lieu de.
Note importante: Si votre pare-brise est endommagé dans un accident de voiture et que l’autre conducteur est en faute, vous pouvez choisir de déposer une réclamation contre son assurance pour couvrir le coût pour réparer votre pare-brise.
Combien cela coûte-t-il pour réparer un pare-brise cassé?
Réparer un pare-brise est moins cher que le remplacement d’un. En effet. En revanche, le coût d’un remplacement de pare-brise peut varier en fonction de nombreux facteurs, notamment:
- La marque et le modèle de votre voiture
- Votre emplacement
- Le type de verre utilisé
Gardez à l’esprit, en fonction de vos exigences et de vos polices d’assurance automobile d’État, si vous déposez une réclamation en verre automobile, le plus vous devrez payer est votre franchise – votre assurance doit couvrir le reste de la facture si les dommages sont admissibles à la couverture. Certaines lois de l’État, comme la loi de remplacement de pare-brise de la Floride, renoncent aux franchises pour les pare-brise cassée si le conducteur est entièrement couverture.
Avec progressif, vous pouvez faire réparer un pare-brise fissuré sans payer de franchise tant que la fissure est réparable et moins de 6 pouces de long. De plus, nous offrons une option de franchise de 0 $ pour les réclamations de remplacement en verre uniquement dans certains États. En savoir plus sur le dépôt d’une réclamation automobile avec progressiste.
L’assurance automobile couvre-t-elle les puces rocheuses?
Une puce de roche se produit lorsqu’un petit rocher ou un objet attache votre pare-brise et provoque une petite puce dans le verre. Votre couverture complète devrait couvrir ce type de dégâts. Étant donné que les copeaux de roche peuvent se propager dans des fissures plus grandes, il est préférable de les réparer dès que possible pour éviter d’autres dommages à votre verre ou à votre pare-brise.
Devrais-je utiliser une assurance pour remplacer mon pare-brise?
En général, il vaut la peine de déposer une réclamation pour des dommages causés par le verre ou le pare-brise si le coût de réparation est plus élevé que votre franchise d’assurance automobile. Par exemple, si votre remplacement de pare-brise coûte 400 $ et que votre franchise est de 250 $, vous ne paierez que 250 $ et votre assureur ramassera les 150 $ restants.
Le dépôt d’une réclamation de pare-brise affecte-t-il ma prime d’assurance?
Cela varie entre les compagnies d’assurance automobile. Parlez à votre assureur pour plus de détails.
Que dois-je faire si mon assurance ne couvre pas les dégâts de verre?
Si votre assurance automobile ne couvre pas le remplacement du pare-brise ou les dégâts de verre, vous devriez toujours effectuer les réparations. De nombreux États ont des lois contre la conduite avec un pare-brise fissuré. De plus, vous mettez vous-même et vos passagers plus à risque. Non seulement il est plus difficile de voir un pare-brise fissuré, mais il est également plus susceptible de se briser si quelque chose d’autre le frappe.
Puis-je passer une inspection d’état avec un pare-brise fissuré?
Si votre état nécessite des inspections de sécurité des véhicules (la plupart ne le font pas), vous pouvez passer si votre pare-brise n’a que des dommages mineurs. Cependant, les exigences d’inspection varient considérablement entre les États, et ils peuvent être très spécifiques. Par exemple, Virginia rejette tous les véhicules avec une fosse, une puce ou une fissure d’étoile supérieure à 1.5 pouces de diamètre ou de longueur de 3 pouces au-dessus du fond du pare-brise. Les véhicules peuvent également échouer l’inspection s’il y a une fissure qui affaiblit le pare-brise au point qu’une seule pièce peut être déplacée par rapport à l’autre.
Même si votre véhicule passe l’inspection avec un pare-brise endommagé, vous devriez toujours le réparer. Les pare-brise sont une caractéristique de sécurité essentielle, et même les dommages les plus mineurs peuvent devenir un danger majeur s’ils sont restés non réparés.
À la recherche de plus d’informations sur l’assurance automobile? Notre centre de ressources d’assurance automobile vous a couvert.
Que se passe-t-il lorsque votre voiture est totalisée?