


Le vol d’identité apparaît-il sur le rapport de crédit?
Protégez votre identité
Votre pointage de crédit affecte tout, des taux d’intérêt sur les cartes de crédit à votre capacité à demander des hypothèques et des prêts. Il faut des années pour créer une cote de crédit élevée. Mais un voleur d’identité peut détruire tout votre travail acharné.
Comment vérifier le vol d’identité
Jusqu’au 31 décembre 2023, Experian, TransUnion et Equifax offrira tous.S. Les consommateurs rapportent des rapports de crédit hebdomadaires gratuits via annuelcReditReport.com pour vous aider à protéger votre santé financière pendant les difficultés soudaines et sans précédent causées par Covid-19.
Dans cet article:
- Comment savoir si mon identité a été volée?
- Comment se produit le vol d’identité?
- Comment se protéger du vol d’identité
- Que puis-je faire si je soupçonne un vol d’identité?
Les voleurs d’identité travaillent durement, trouvant de nouvelles façons créatives d’encaisser les informations personnelles des autres. En 2020, la Federal Trade Commission (FTC) a reçu 4.7 millions de rapports de fraude, une augmentation de 45% par rapport à 2019, ce qui a entraîné un total de 3 $.3 milliards de pertes financières. Le vol d’identité était la principale catégorie de fraude, représentant 29% des incidents de fraude.
La malheureuse réalité est que nous sommes tous à risque de vol d’identité, qui peut faire des ravages sur votre vie financière. Maintenant, pour de bonnes nouvelles – il y a des étapes simples que vous pouvez prendre pour réduire votre vulnérabilité et l’attraper plus rapidement si cela se produit. Plus tôt vous attrapez le vol d’identité, plus vous pouvez monter rapidement une réponse pour aider à minimiser les dégâts. Voici comment vérifier pour repérer des signes de jeu déloyal qui peuvent indiquer que vous êtes une victime de vol d’identité.
Comment savoir si mon identité a été volée?
Votre rapport de crédit est le reflet des comptes de crédit qui ont été ouverts à votre nom: cartes de crédits, prêts étudiants, hypothèques, prêts automobiles, vous l’appelez. Si un fraudeur ouvre un nouveau compte en utilisant vos informations personnelles, elle apparaîtra sur votre rapport de crédit (généralement dans un mois ou deux). C’est pourquoi la surveillance de votre rapport de crédit est un moyen facile et efficace de découvrir le vol d’identité à ses débuts. Un nouveau compte inconnu, ainsi que des erreurs dans vos informations personnelles telles que votre numéro de sécurité sociale, pourraient indiquer un vol d’identité potentiel.
D’autres choses qui pourraient être des signes d’avertissement que votre identité a été volée comprend:
- Déclarations ou factures pour les comptes que vous n’avez jamais ouverts en arrivant par la poste
- Des déclarations ou des factures pour les comptes légitimes n’apparaissant pas
- On vous refuse de façon inattendue le crédit
- Transactions ou retraits bancaires non autorisés
- Notification qu’une déclaration de revenus a été déposée en votre nom à votre insu
- Messages d’authentification non autorisés pour les comptes que vous ne reconnaissez pas
Comment se produit le vol d’identité?
Il existe de nombreux types de vol d’identité, ce qui signifie que les drapeaux rouges de la fraude peuvent prendre diverses formes. Cela dit, certains types de fraude sont plus courants que d’autres. Le vol d’identité qui se traduit par la fraude auprès des avantages sociaux ou les nouveaux comptes de cartes de crédit créés à votre nom est plus courant que, par exemple, la fraude au prêt étudiant, selon la FTC. Et récemment, la stratégie et la recherche en javelot ont révélé que les voleurs d’identité semblent se déplacer davantage vers les prises de contrôle, c’est-à-dire lorsqu’ils ont accès à un ou plusieurs de vos comptes pour effectuer des transactions ou des transferts d’argent non autorisés.
Ce qui mène au vol d’identité peut également varier. Les voleurs d’identité peuvent frauder les consommateurs en volant leur portefeuille ou en accédant à des documents importants lors d’un cambriolage domestique, mais il existe de nombreuses façons courantes que le vol d’identité puisse se produire:
- Fraude postale: Les voleurs qui interceptent votre courrier pourraient mettre la main sur tout, des chèques en votre nom aux cartes de crédit et de débit.
- Fraude en ligne: Les réseaux Wi-Fi publics non garantis peuvent être exploités pour voler vos informations lorsque vous magasinez en ligne. Des opérations plus sophistiquées impliquent des sites Web de marchands bidon qui visent à collecter vos informations de paiement à la caisse.
- Vol d’identité fiscale: Cela se produit lorsque quelqu’un produit une déclaration de revenus à votre nom, puis fait votre remboursement d’impôt. Vous pourriez ne pas prendre conscience de cette fraude tant que vous n’aurez pas obtenu vos impôts.
- Vol d’identité senior: Il n’y a pas de pénurie d’escroqueries qui ciblent les seniors. Cela peut impliquer d’appeler la victime et de se faire passer pour un agent de l’IRS ou comme quelqu’un avec la Social Security Administration, puis de les amadouer pour divulguer des informations personnelles.
- Vol d’identité médicale: Ce genre de fraude se produit lorsque quelqu’un se fait passer pour quelqu’un d’autre pour recevoir des soins médicaux en son nom.
Comment se protéger du vol d’identité
Plus vous pouvez vous protéger du vol d’identité, moins vous êtes susceptible d’être victime. Ces mesures proactives sont centrées sur le maintien de vos données personnelles à l’abri des yeux et la création d’une barrière plus forte entre vous et les voleurs d’identité:
- Soyez conscient de vos mots de passe. Créez des mots de passe forts et assurez-vous de ne pas utiliser le même mot de passe plus d’une fois. Les gestionnaires de mots de passe sécurisés comme 1Password et Bitwarden sont des options solides qui peuvent vous aider à les suivre. En plus de garder des mots de passe solides, optez pour l’authentification à deux facteurs dans la mesure du possible et toujours-protéger vos appareils.
- Ne partagez jamais d’informations personnelles par téléphone. Les institutions légitimes – notamment les banques, l’IRS et la Social Security Administration – ne vous appellent jamais et que vous partagerez des choses comme votre numéro de sécurité sociale ou votre numéro de compte bancaire. Escrocs, en revanche
Protégez votre identité
Votre pointage de crédit affecte tout, des taux d’intérêt sur les cartes de crédit à votre capacité à demander des hypothèques et des prêts. Il faut des années pour créer une cote de crédit élevée. Mais un voleur d’identité peut détruire tout votre travail acharné.
Comment vérifier le vol d’identité
Jusqu’au 31 décembre 2023, Experian, TransUnion et Equifax offrira tous.S. Les consommateurs rapportent des rapports de crédit hebdomadaires gratuits via annuelcReditReport.com pour vous aider à protéger votre santé financière pendant les difficultés soudaines et sans précédent causées par Covid-19.
Dans cet article:
- Comment savoir si mon identité a été volée?
- Comment se produit le vol d’identité?
- Comment se protéger du vol d’identité
- Que puis-je faire si je soupçonne un vol d’identité?
Les voleurs d’identité travaillent durement, trouvant de nouvelles façons créatives d’encaisser les informations personnelles des autres. En 2020, la Federal Trade Commission (FTC) a reçu 4.7 millions de rapports de fraude, une augmentation de 45% par rapport à 2019, ce qui a entraîné un total de 3 $.3 milliards de pertes financières. Le vol d’identité était la principale catégorie de fraude, représentant 29% des incidents de fraude.
La malheureuse réalité est que nous sommes tous à risque de vol d’identité, qui peut faire des ravages sur votre vie financière. Maintenant, pour de bonnes nouvelles – il y a des étapes simples que vous pouvez prendre pour réduire votre vulnérabilité et l’attraper plus rapidement si cela se produit. Plus tôt vous attrapez le vol d’identité, plus vous pouvez monter rapidement une réponse pour aider à minimiser les dégâts. Voici comment vérifier pour repérer des signes de jeu déloyal qui peuvent indiquer que vous êtes une victime de vol d’identité.
Comment savoir si mon identité a été volée?
Votre rapport de crédit est le reflet des comptes de crédit qui ont été ouverts à votre nom: cartes de crédits, prêts étudiants, hypothèques, prêts automobiles, vous l’appelez. Si un fraudeur ouvre un nouveau compte en utilisant vos informations personnelles, elle apparaîtra sur votre rapport de crédit (généralement dans un mois ou deux). C’est pourquoi la surveillance de votre rapport de crédit est un moyen facile et efficace de découvrir le vol d’identité à ses débuts. Un nouveau compte inconnu, ainsi que des erreurs dans vos informations personnelles telles que votre numéro de sécurité sociale, pourraient indiquer un vol d’identité potentiel.
D’autres choses qui pourraient être des signes d’avertissement que votre identité a été volée comprend:
- Déclarations ou factures pour les comptes que vous n’avez jamais ouverts en arrivant par la poste
- Des déclarations ou des factures pour les comptes légitimes n’apparaissant pas
- Transactions ou retraits bancaires non autorisés
- Notification qu’une déclaration de revenus a été déposée en votre nom à votre insu
- Messages d’authentification non autorisés pour les comptes que vous ne reconnaissez pas
Comment se produit le vol d’identité?
Il existe de nombreux types de vol d’identité, ce qui signifie que les drapeaux rouges de la fraude peuvent prendre diverses formes. Cela dit, certains types de fraude sont plus courants que d’autres. Le vol d’identité qui se traduit par la fraude auprès des avantages sociaux ou les nouveaux comptes de cartes de crédit créés à votre nom est plus courant que, par exemple, la fraude au prêt étudiant, selon la FTC. Et récemment, la stratégie et la recherche en javelot ont révélé que les voleurs d’identité semblent se déplacer davantage vers les prises de contrôle, c’est-à-dire lorsqu’ils ont accès à un ou plusieurs de vos comptes pour effectuer des transactions ou des transferts d’argent non autorisés.
Ce qui mène au vol d’identité peut également varier. Les voleurs d’identité peuvent frauder les consommateurs en volant leur portefeuille ou en accédant à des documents importants lors d’un cambriolage domestique, mais il existe de nombreuses façons courantes que le vol d’identité puisse se produire:
- Fraude postale: Les voleurs qui interceptent votre courrier pourraient mettre la main sur tout, des chèques en votre nom aux cartes de crédit et de débit.
- Fraude en ligne: Les réseaux Wi-Fi publics non garantis peuvent être exploités pour voler vos informations lorsque vous magasinez en ligne. Des opérations plus sophistiquées impliquent des sites Web de marchands bidon qui visent à collecter vos informations de paiement à la caisse.
- Vol d’identité fiscale: Cela se produit lorsque quelqu’un produit une déclaration de revenus à votre nom, puis fait votre remboursement d’impôt. Vous pourriez ne pas prendre conscience de cette fraude tant que vous n’aurez pas obtenu vos impôts.
- Vol d’identité senior: Il n’y a pas de pénurie d’escroqueries qui ciblent les seniors. Cela peut impliquer d’appeler la victime et de se faire passer pour un agent de l’IRS ou comme quelqu’un avec la Social Security Administration, puis de les amadouer pour divulguer des informations personnelles.
- Vol d’identité médicale: Ce genre de fraude se produit lorsque quelqu’un se fait passer pour quelqu’un d’autre pour recevoir des soins médicaux en son nom.
Comment se protéger du vol d’identité
Plus vous pouvez vous protéger du vol d’identité, moins vous êtes susceptible d’être victime. Ces mesures proactives sont centrées sur le maintien de vos données personnelles à l’abri des yeux et la création d’une barrière plus forte entre vous et les voleurs d’identité:
- Soyez conscient de vos mots de passe. Créez des mots de passe forts et assurez-vous de ne pas utiliser le même mot de passe plus d’une fois. Les gestionnaires de mots de passe sécurisés comme 1Password et Bitwarden sont des options solides qui peuvent vous aider à les suivre. En plus de garder des mots de passe solides, optez pour l’authentification à deux facteurs dans la mesure du possible et toujours-protéger vos appareils.
- Ne partagez jamais d’informations personnelles par téléphone. Les institutions légitimes – notamment les banques, l’IRS et la Social Security Administration – ne vous appellent jamais et que vous partagerez des choses comme votre numéro de sécurité sociale ou votre numéro de compte bancaire. Les escrocs, en revanche,.
- Vérifiez périodiquement vos rapports de crédit. Trouver une activité suspecte sur vos rapports de crédit, tels que de nouveaux comptes que vous ne reconnaissez pas, est un moyen rapide d’identifier la fraude potentielle. Vous pouvez obtenir des copies gratuites de vos rapports de crédit des trois principaux bureaux de crédit via AnnualCrediTreport.com. Vous pouvez également vérifier gratuitement votre rapport de crédit (et le score) avec Experian.
- Soyez prudent en utilisant le Wi-Fi public. Utilisez uniquement des réseaux de confiance sécurisés lors de la banque, du paiement des factures ou des achats en ligne. L’endroit le plus sûr pour gérer les besoins sensibles est à la maison sur votre propre réseau.
- Surveillez votre courrier. Si vous créez un compte de livraison éclairé via le service postal des États-Unis, vous obtiendrez des alertes de courrier entrant avant son arrivée. (De cette façon, vous saurez si quelque chose manque.) Il est également judicieux de déchiqueter tout courrier contenant vos informations personnelles avant de les jeter.
- Ne gardez pas votre carte de sécurité sociale dans votre portefeuille. Il en va de même pour les cartes de crédit que vous utilisez rarement. Plus vous avez dans votre portefeuille, plus il sera facile de nettoyer le désordre si votre portefeuille est perdu ou volé.
- Examiner les avis de vos prestataires de soins de santé et de votre compagnie d’assurance. Recherchez quoi que ce soit hors de l’ordinaire, comme des factures ou des dates de service inconnues qui semblent suspectes. Ce pourraient être des signes de vol d’identité médicale.
Vous pouvez créer un compte avec Experian et vous inscrire à une surveillance gratuite du crédit, qui vous alertera de choses comme des changements dans votre pointage de crédit qui peuvent indiquer une fraude. Vous pourriez également envisager de payer la suite de services de protection de l’identité inclus dans Experian CreditWorks℠ Premium. Experian CreditWorks℠ Les fonctionnalités incluent une surveillance du crédit à trois bainau, une police d’assurance de vol d’identité jusqu’à 1 million de dollars et une surveillance Web sombre qui surveille le Web Dark pour vos informations personnelles.
Que puis-je faire si je soupçonne un vol d’identité?
Si vous pensez que vous avez été victime de vol d’identité, la première ordonnance est de contacter les entreprises touchées par la fraude. Par exemple, si cela implique l’une de vos cartes de débit ou de crédit, vous voudrez appeler la banque ou l’émetteur de cartes de crédit pour les faire annuler la carte et en émettre un nouveau avec un numéro différent pour éviter des frais plus non autorisés. Modifier les détails du compte tels que les noms d’utilisateur, les épingles et les mots de passe associés à la carte pour éviter davantage de fraude.
Une fois que vous avez obtenu les comptes affectés, envisagez de le signaler aux agences gouvernementales. Cela peut déverrouiller les ressources et le soutien pendant que vous travaillez à annuler les dégâts. Le dépôt d’un rapport de police peut être de mise, surtout si vous pensez que le signalement peut aider les forces de l’ordre à attraper l’agresseur. Le site Web de rapport de fraude de la FTC, Identitytheft.Gov, c’est l’endroit où vous trouverez des instructions détaillées sur le traitement de diverses formes de vol d’identité.
Pour être en sécurité, vous voudrez également consulter votre rapport de crédit pour toute information qui apparaît à la suite d’une fraude. Si vous en trouvez, contactez l’entreprise en rapportant et demandez à la supprimer. Si cela ne fonctionne pas, vous avez le droit de contester les informations sur le rapport de crédit avec chacun des trois principaux bureaux de crédit (Experian, Equifax et TransUnion). La vérification de vos rapports de crédit peut également vous alerter de la fraude que vous ne connaissiez pas. Cependant, il peut prendre quelques cycles de facturation mensuels pour qu’un nouveau compte de crédit frauduleux apparaisse sur votre rapport, alors assurez-vous de continuer à surveiller votre crédit régulièrement à l’avenir.
Vous pouvez ajouter une autre couche de protection en gelant votre crédit ou en créant une alerte de fraude, qui sont toutes deux gratuites. Ce dernier apparaît sur votre rapport de crédit et demande aux prêteurs de prendre des mesures supplémentaires pour vérifier votre identité lors du traitement de nouvelles applications à votre nom. Un gel de crédit va plus loin et interdit en fait. Sans accès à votre rapport de crédit, les prêteurs ne peuvent approuver aucune demande de nouveau crédit. N’oubliez pas, cependant, que les gèles et les alertes de fraude limiteront également les nouvelles demandes de crédit légitimes, vous devrez donc probablement prendre des mesures supplémentaires si vous prévoyez de demander un prêt ou une carte de crédit pendant que ces garanties sont en place.
La ligne de fond
Vous ne pouvez pas riposter contre la fraude si vous ne savez pas que cela se produit. Comprendre comment vérifier le vol d’identité peut vous aider à découvrir les actes répréhensibles avant de s’aggraver. La surveillance de votre rapport de crédit est un moyen simple de repérer les signes de vol d’identité afin que vous puissiez répondre le plus rapidement possible. Au-delà de cela, prendre des mesures pour prévenir la fraude est l’une de vos armes les plus fortes.
En savoir plus sur le vol d’identité
- Comment se protéger du vol d’identité
Le vol d’identité peut faire des ravages sur vos finances et votre vie. Voici quelques étapes que vous pouvez prendre pour limiter votre exposition aux escrocs et autres cybercriminels. - Les nombreuses formes différentes de vol d’identité
Il existe de nombreux types de vol d’identité et de fraude. Certains coupables moins connus pourraient faire des ravages sur votre vie financière si elles sont passées non détectées. - Comment protégez-vous vos informations personnelles en ligne?
Protégez vos informations personnelles en ligne en utilisant un gestionnaire de mots de passe, en remuant ce que vous partagez sur les réseaux sociaux et en comprenant les signes de phishing. - Quelle est la fréquence du vol d’identité?
Une enquête Experian a montré que 24% des répondants ont été victimes de vol d’identité au cours de la saison des fêtes de 2020, doublant le taux de fraude trouvé dans l’enquête 2019.
Protégez votre identité
Le vol d’identité, c’est quand quelqu’un utilise vos informations personnelles sans votre permission. Ils peuvent ouvrir un compte de carte de crédit, obtenir un prêt ou louer des appartements en votre nom en utilisant vos informations personnelles. Ils peuvent également accéder à vos comptes de banque ou de retraite. Vous ne savez peut-être pas que le vol d’identité s’est produit jusqu’à ce que vous voyiez votre rapport de crédit, que vous essayez lorsque vous essayez de demander un crédit ou d’être appelé par un percepteur de dettes.
Comment se produit le vol d’identité?
Le vol d’identité est un crime grave. Les voleurs d’identité volent des informations de plusieurs manières, comme:
- Creuser dans les poubelles et autres endroits pour trouver des documents contenant des numéros de carte de crédit, des numéros de compte, des numéros de sécurité sociale et d’autres informations personnelles
- Récupération des informations à partir d’équipements informatiques perdus ou jetés, de téléphones portables et de PDA, ou de portefeuilles
- Voler des informations à des ordinateurs personnels à l’aide de logiciels malveillants ou de logiciels espions
- Pirater les réseaux informatiques et les bases de données pour voler de grandes quantités d’informations personnelles ou d’infiltration d’organisations qui stockent de grandes quantités d’informations précieuses
- Agissant comme une organisation de confiance pour obtenir des informations personnelles et / ou des informations financières par courrier, téléphone, messagerie texte et e-mail
Quels sont les signes d’avertissement communs de vol d’identité ou de fraude?
- Des factures qui n’arrivent pas comme prévu
- Cartes de crédit ou relevés de crédit inattendus
- Refus de crédit que vous n’avez pas postulé
- Appels ou lettres sur les achats que vous n’avez pas effectués
- Frais sur vos états financiers que vous ne reconnaissez pas
- Informations incorrectes sur vos rapports de crédit – Comptes ou adresses que vous ne reconnaissez pas ou des informations inexactes
Le site Web de la Federal Trade Commission a des informations supplémentaires concernant les signes d’avertissement de vol d’identité, le site Web du Bureau de la protection financière des consommateurs fournit également des informations sur les panneaux d’avertissement de vol d’identité communs.
Comment puis-je me protéger du vol d’identité?
- Détruiser ou déchiqueter des documents qui incluent des informations personnelles avant de les éliminer
- Protection de mot de passe-protectrice de votre ordinateur et d’autres appareils et utilisez un logiciel antivirus
- Utilisez la prudence lors du partage des numéros de compte et des informations personnelles en ligne ou par téléphone
- Méfiez-vous des appels téléphoniques ou des e-mails où les criminels vous demandent de leur fournir vos informations – ils peuvent se faire passer pour des banques, des commerces de détail ou même des personnes que vous connaissez comme des membres de votre famille, des amis ou des collègues
- Surveillez vos comptes de carte de crédit et vos relevés bancaires
- Effacez toujours vos informations personnelles avant de donner ou de vendre des ordinateurs et d’autres appareils
- Obtenez votre rapport de crédit annuel gratuit et révisez-le pour précision
Comment la surveillance de mon crédit aide-t-elle à protéger mon identité?
La surveillance de votre rapport de crédit est un bon moyen de repérer des signes de vol d’identité, tels que des erreurs et des activités suspectes et des comptes ou des adresses que vous ne reconnaissez pas.
Le site Web du Consumer Financial Protection Bureau fournit des informations supplémentaires sur le suivi de votre rapport de crédit.
Que dois-je faire si je pense que je pourrais être victime de vol d’identité?
Vous devriez placer une alerte de fraude initiale sur votre dossier dès que vous soupçonnez que vous pourriez être victime de vol d’identité. Vous pouvez demander une alerte de fraude à chacune des sociétés de rapport de crédit sur Internet ou par courrier.
En ligne:
- Equifax – www.equifax.com / CreditReportassistance
- Experian – www.expérien.com / fraude
- TransUnion – www.transunion.com / fraude
Poster:
- Equifax
- P.O. Box 105139
- Atlanta, GA 30348-5139
- Expérien
- P.O. Box 2002
- Allen, TX 75013
- Transunion
- P.O. Box 2000
- Chester, PA 19016
Voici quelques autres étapes que vous pouvez prendre:
- Contactez les services de sécurité ou de fraude de chaque entreprise lorsqu’un compte a été ouvert ou facturé à votre connaissance.
- Suivi par écrit, avec des copies des documents à l’appui.
- Gardez des copies des documents et des enregistrements de vos conversations sur le vol.
- Complétez un affidavit de vol d’identité et incluez-le avec votre déclaration écrite.
- Déposer un rapport auprès des responsables de l’application des lois et fournir des copies à tous les créanciers ayant besoin de preuve du crime.
- Signalez au créancier les comptes que vous connaissez ou croyez, avez été falsifiés ou ouverts frauduleusement.
- Signaler un vol d’identité au Consumer Financial Protection Bureau en soumettant une plainte. Votre plainte aide les responsables de l’application des lois à travers le pays dans leurs enquêtes. Visitez le site Web du CFPB pour en savoir plus sur la soumission d’une plainte pour vol d’identité.
Visitez l’identité.GOV à signaler un vol d’identité à la Federal Trade Commission et à obtenir un plan de reprise personnel gratuit qui:
- Vous guide à travers chaque étape de récupération
- Des lettres et des formulaires pré-remplissent à envoyer aux entreprises, aux collectionneurs de dettes et à d’autres
- Suit vos progrès et s’adapte à votre situation changeante.
Vol d’identité.GOV a des informations – et des plans de recouvrement – pour plus de 30 types de vol d’identité, y compris la fraude de remboursement d’impôt et le vol d’identité d’enfants.
?
Une alerte de fraude est utilisée pour informer les créanciers que vous pourriez être victime de fraude. Une alerte de fraude peut rendre plus difficile pour un voleur d’identité d’ouvrir des comptes à votre nom. L’alerte de fraude oblige les créanciers à vérifier que vous êtes la personne qui ajoute de nouveaux comptes de crédit ou modifie les limites des comptes de crédit existants en vous contactant lors d’un numéro de téléphone que vous avez fourni.
Il existe trois types d’alertes que vous pouvez placer sur votre fichier:
- Alerte de fraude initiale – Si vous soupçonnez que vous êtes devenu ou êtes sur le point de devenir victime de fraude ou de vol d’identité (durée 1 an)
- Alerte de fraude prolongée – Si vous êtes victime de fraude ou de vol d’identité; Nécessite une copie du rapport de vol d’identité (durée 7 ans)
- Alerte militaire en service actif – Si vous êtes dans l’armée et que vous souhaitez minimiser votre risque de fraude ou de vol d’identité pendant que vous êtes déployé (durée 1 an).
Contactez l’une des sociétés de rapport de crédit pour placer une alerte de fraude. Ils partageront votre demande avec les autres sociétés de rapport de crédit.
En tant que victime de fraude ou de vol d’identité, vous avez le droit de:
- Demandez à la société de rapport de crédit de bloquer les informations de votre rapport de crédit qui est le résultat d’un vol d’identité. Vous devez fournir un rapport de vol d’identité d’une agence d’application de la loi pour demander un bloc
- Des informations sur les différends, selon vous, sont incorrects
- Demandez qu’une alerte de fraude soit placée sur votre rapport de crédit
Le site Web de la Federal Trade Commission fournit des informations supplémentaires sur vos droits lors de la récupération du vol d’identité.
Le placer une alerte de fraude nuise-t-il à mon pointage de crédit?
Placer une alerte de fraude n’affecte pas votre pointage de crédit. Il alerte les créanciers que vous avez été victime de fraude et qu’ils devraient prendre des mesures supplémentaires avant de prolonger le nouveau crédit à votre nom. Ces étapes supplémentaires peuvent ralentir le processus d’approbation pour un nouveau crédit.
- À propos de ce site
- Accessibilité
- U.S. Confidentialité
- U.S. Sécurité
- Conditions d’utilisation
Copyright © 2023 Central Source, LLC
Transaction sécurisée: Pour votre protection, ce site Web est sécurisé avec le plus haut niveau de cryptage de certificat SSL.
Comment réparer votre crédit après un vol d’identité
Vol d’identité et protection contre la fraude pour vos finances, informations personnelles et appareils.
Hari Ravichandran
PDG et fondateur
Comment reconstruire votre crédit après un incident de vol d’identité?
Les effets du vol d’identité sont dévastateurs – de traiter les créanciers et de contester les accusations frauduleuses à la détresse émotionnelle d’avoir vos informations les plus sensibles à vous.
Mais une fois que vous’ve a identifié le Signes d’avertissement de vol d’identité, il’Il est le temps de commencer à annuler les dégâts. Une partie critique de ce processus est la réparation du crédit de vol d’identité.
Votre pointage de crédit affecte tout, des taux d’intérêt sur les cartes de crédit à votre capacité à demander des hypothèques et des prêts. Il faut des années pour créer une cote de crédit élevée. Mais un voleur d’identité peut détruire tout votre travail acharné.
Alors, comment réparez-vous votre crédit après un vol d’identité? Dans ce guide, nous’décomposer les facteurs les plus importants qui ont un impact sur votre pointage de crédit (et comment reconstruire votre crédit) si vous êtes victime de vol d’identité.
Premièrement: sécurisez votre identité immédiatement
Le crime lié au vol d’identité a monté en flèche pendant la pandémie. Selon la Federal Trade Commission (FTC), les cas de vol d’identité ont augmenté de 250% au cours de la dernière année seulement.
Pire encore, 29% des victimes de vol d’identité sont répéter victimes [*]].
Étant donné les chances élevées d’être une victime répétée, assurez votre identité en vous protégeant de la fraude future.
Que faire si vous reconnaissez que votre identité a été volée:
- Demandez un gel de crédit avec les trois bureaux de crédit – Experian, TransUnion et Equifax – pour arrêter tout dommage supplémentaire de la fraude.
- Mettez à jour vos mots de passe être plus sécurisé. Utilisez un gestionnaire de mots de passe sécurisé pour suivre vos nouveaux mots de passe et configurer 2FA à l’aide d’une application Authenticator (pas SMS).
- Informer votre banque et tous les prêteurs et les entreprises touchés de la fraude. Cela vous aidera à limiter votre responsabilité à la fraude financière.
- Signaler la fraude sur l’identité.gouvernement. La réparation de votre crédit nécessitera un rapport officiel de vol d’identité.
- Déposer un rapport de police avec les forces de l’ordre locales. Avec votre affidavit FTC, un rapport de votre service de police local peut être tenu de réclamer des dommages.
- Configurer la surveillance du crédit Pour vous alerter automatiquement de toute activité suspecte ou de nouveaux comptes ouverts à votre nom.
Considérons la protection du vol d’identité
Le plan total de l’identité surveille toutes vos informations sensibles – y compris les comptes de crédit, les mises à jour de la cote de crédit, les comptes bancaires et vous alerte d’une activité suspecte. Chaque compte est également couvert par un Police d’assurance de 1 million de dollars Pour les pertes éligibles liées aux incidents de vol d’identité.

Comment réparer votre pointage de crédit après un vol d’identité
- Comprendre les facteurs les plus importants qui ont un impact sur votre pointage de crédit.
- Identifier tous les comptes, prêts, achats et demandes frauduleux.
- Contester la fraude financière avec tous vos prêteurs de crédit.
- Protégez-vous du vol et de la fraude futurs.
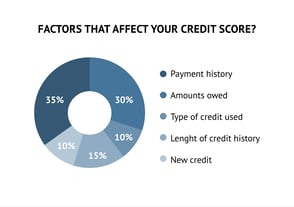
Étape 1: Comprendre les 5 facteurs qui ont un impact sur votre pointage de crédit
- Historique de paiement: 35%
- Niveau de dette / utilisation du crédit: 30%
- Durée de l’historique de crédit: 15%
- Demandes de crédit / nouveau crédit: dix%
- Mixage de crédit: dix%
Les prêteurs utilisent différents modèles de notation pour déterminer votre pointage de crédit. Mais les modèles de notation de crédit les plus populaires sont développés par FICO® et VantagesCore®.
Montre: Dave Ramsey explique comment reconstruire votre pointage de crédit →
Ici’s notre guide étape par étape de votre réparation de crédit de vol d’identité pour chaque facteur:
1. historique de paiement
L’historique des paiements est le facteur le plus fortement pondéré et représente 35% de votre pointage global de crédit.
Votre historique de paiement de crédit est déterminé par votre capacité à effectuer des paiements à temps à vos lignes de crédit ouvertes. Si vous manquez les paiements, cela peut causer des dommages. Les paiements qui ont plus de 30 jours de dommage pourraient entraîner une baisse de votre pointage de crédit de 100 points ou plus [*]].
Comment l’historique des paiements est-il affecté par le vol d’identité?
Les voleurs d’identité ouvriront des prêts frauduleux, Volez votre carte de crédit et numéros de compte bancaire et commettre une fraude financière sans intention de faire des paiements.
Si tu as Beaucoup de cartes de crédit Égardée d’activités frauduleuses, les paiements manqués peuvent s’accumuler de tous, créant un cauchemar logistique à résoudre.
Heureusement, loi fédérale Limite votre responsabilité pour rembourser les achats frauduleux (si vous attrapez la fraude rapidement et le signalez). Mais malheureusement, votre cote de crédit affichera toujours plusieurs “paiements manqués” qui peut rapidement débarquer votre score.
Comment réparer votre historique de paiement
Pour réparer votre historique de paiement, vous’Il faut contester toutes les transactions frauduleuses sur votre pointage de crédit. Le plus tôt vous attrapez et signalez ces problèmes, mieux c’est.
Si la fraude par carte de crédit est capturée immédiatement (entre 1 et 7 jours après la portée des charges frauduleuses) et signalée immédiatement, il se fera encore plusieurs semaines avant que la suppression des charges frauduleuses ne soit reflétée sur votre rapport de crédit.
2. Utilisation du crédit
Votre niveau de dette est le deuxième facteur le plus élevé qui détermine votre pointage de crédit, représentant 30%. Votre niveau de dette est calculé à l’aide de quelques points de données:
- Dette globale. C’est la quantité de dette que vous portez sur vos comptes.
- Utilisation du crédit. Cela fait référence au rapport de ce que vous’Ve payé sur un compte par rapport au solde d’origine. Par exemple, si vous avez une carte de crédit avec une limite de 1000 $ et que vous’VE a utilisé 500 $, vous avez une utilisation du crédit de 50%.
Votre utilisation du crédit est la partie la plus importante de votre niveau de dette. Pour avoir un impact positif sur votre pointage de crédit, vous devriez essayer de maintenir votre utilisation de crédit à 30% ou moins [*]].
Comment l’utilisation du crédit est-elle affectée par le vol d’identité?
Les voleurs d’identité veulent voler autant de votre crédit que possible. Ils’ll max out les cartes de crédit et accélérez rapidement, et vous ne le réalisez peut-être pas avant qu’il ne soit trop tard.
Des soldes élevés, qu’ils soient frauduleux ou non, conduisent à une utilisation plus élevée du crédit. Si vous passez bien au-dessus des 30% recommandés, votre pointage de crédit global diminuera.
Les voleurs d’identité sont soucieux de se faire prendre, ce qui signifie qu’ils augmenteront les soldes de crédit le plus rapidement possible.
Comment reconstruire votre utilisation du crédit
Heureusement, l’utilisation du crédit change rapidement. Lorsque les frais frauduleux sont contestés et retirés de votre rapport de crédit, votre utilisation du crédit revient à des niveaux normaux.
Avec suffisamment de temps, votre score devrait rebondir à ce que vous’Revue de voir.
3. Durée de l’historique de crédit
Le durée de vos antécédents de crédit est le troisième facteur le plus important pour déterminer votre pointage de crédit et représente 15% de votre score global.
Vos antécédents de crédit (ou âge du crédit) comprennent à la fois l’âge de votre compte de crédit le plus ancien et l’âge global de tous vos comptes. Les prêteurs veulent voir que vous avez de l’expérience’t ouverte et fermer constamment de nouveaux comptes.
Comment la durée des antécédents de crédit est-elle affectée par le vol d’identité?
En plus d’ouvrir de nouvelles cartes de crédit, un voleur d’identité s’engage souvent fraude en ouvrant de nouveaux prêts dans votre nom. Malheureusement, l’ouverture de plusieurs nouvelles lignes de crédit à la fois aura un impact négatif sur votre pointage de crédit.
Comment reconstruire vos antécédents de crédit
Comme avec les autres facteurs, votre pointage de crédit se remettra lorsque les comptes frauduleux seront supprimés. Cependant, il peut prendre du temps pour contacter tous les prêteurs touchés et les amener à fermer vos comptes.
4. Enquêtes de crédit
Environ 10% de votre pointage de crédit est composé du nombre de demandes de crédit sur votre rapport de crédit.
- Renseignements de crédit dur sont lorsque vous demandez une nouvelle ligne de crédit, financez une voiture ou une maison, ou louez un appartement. Ces demandes affectent votre pointage de crédit pendant 12 mois et donnit’t disparaître entièrement pendant 24 mois.
- Demandes de crédit en douceur sont lorsque vous vérifiez votre propre pointage de crédit. Ces demandes enfiler’t Impact votre pointage de crédit.
Avoir un ou deux demandes de crédit sur votre rapport à la fois gagné’t impact votre pointage de crédit trop. Mais plus les demandes de crédit se produisent à la fois, plus cela pourrait nuire à votre score global.
Comment les demandes de crédit sont-elles affectées par le vol d’identité?
Si un voleur d’identité a volé suffisamment d’informations pour ouvrir une carte de crédit ou contracter un prêt en votre nom, là’est une forte chance qu’ils essaieront d’en faire plus.
Alors que les criminels commettent une fraude financière, votre pointage de crédit est touché par plusieurs demandes difficiles à la fois, ce qui peut faire de graves dommages.
Comment réparer vos demandes de crédit
Si vous remarquez des comptes frauduleux ouverts en votre nom, vous devez prendre des mesures immédiates pour les arrêter. Malheureusement, une fois que les comptes frauduleux ont été retirés de votre rapport de crédit, le Renseignements de crédit dur sera toujours là.
Pour supprimer les demandes de crédit dure de votre rapport de crédit, vous devez les contester avec les bureaux de crédit.
5. Mixage de crédit
Le dernier facteur de votre cote de crédit est le mélange de crédit en votre nom, qui représente un autre 10%.
Le mélange de crédit examine les types de crédit que vous avez ouverts – comptes renouvelables (comme les cartes de crédit et Hélicoïdes) et des comptes de versement (comme une hypothèque ou un prêt étudiant).
Les créanciers veulent voir que vous avez de l’expérience dans le remboursement des deux types de dettes, et un bon mélange des deux vous aidera à améliorer votre pointage.
Comment votre mélange de crédit est-il affecté par le vol d’identité?
Heureusement, le mélange de crédit est l’un des rares facteurs de votre pointage de crédit qui est’t endommagé par le vol d’identité. Au moment où vous fermez toutes les cartes de crédit frauduleuses ou même les hypothèques, ils ne devraient pas’t facteur dans votre score global.
Étape 2: Identifier les comptes frauduleux, les prêts et les demandes
- Passez en revue vos relevés de carte de crédit.
- Passez en revue vos relevés bancaires.
- Obtenez un rapport de crédit gratuit sur annuelleCreditReport.com.
- Passez en revue votre rapport de crédit pour des signes de vol d’identité.
- Vérifiez les dossiers publics pour les privilèges ou les jugements des tribunaux civils.
Passez en revue vos relevés de carte de crédit
Commencez par vos relevés de carte de crédit. Recherchez des frais inconnus. Certains fournisseurs utilisent des noms de facturation différents que vous’être familier avec. Si tu’re n’est pas sûr, faites une recherche rapide sur Google du nom pour voir qui c’est.
Enfiler’t ignorer les petits achats, soit. Les pirates utilisent une arnaque appelée cardage où ils volent les informations de votre carte de crédit, puis font de petites charges contre elle pour le vérifier fonctionne. Une fois que c’est le cas, ils’Je passe à des achats plus importants.
De nombreuses sociétés de cartes de crédit ont une limite maximale de 120 jours pour les rétrofacturation. Pour que’s important que vous reviviez vos déclarations régulièrement.
Mieux encore, Essayez la surveillance du crédit Ce qui peut aider à rationaliser tout cela pour vous. Enfin, faites une liste de tout fournisseur ou entreprise touché comme vous’aura besoin de signaler la fraude.
Passez en revue vos relevés bancaires
Les voleurs d’identité peuvent également s’engager fraude bancaire et ouvrez de nouveaux comptes à votre nom. Vérifiez vos comptes pour une activité étrange ou contactez votre banque et demandez des transactions récentes.
Obtenez un rapport de crédit annuel gratuit
Votre rapport de crédit est l’endroit principal où vous’pourrai identifier des activités frauduleuses.
Vous pouvez obtenir un rapport de crédit gratuit des trois bureaux de crédit – Equifax, Experian et TransUnion – à Annuel Creditreport.com.
Ou, utilisez un Service de surveillance du crédit pour réviser et vous alerter régulièrement de nouveaux comptes suspects ou dépenses.
Comment vérifier votre rapport de crédit pour des signes de vol d’identité:
- Informations personnelles incorrectes. UN mauvaise adresse ou le nom mal orthographié sur votre rapport de crédit peut être des signes de vol d’identité qui devra être corrigé.
- Demandes de crédit durs que vous ne faites pas’t reconnaître. Recherchez des demandes inconnues, en particulier les demandes de prêt et de carte de crédit. Notez chaque prêteur affecté.
- Comptes que vous n’avez jamais ouverts. Seuls vos comptes personnels (et ceux que vous’VE Cosigned pour) devrait apparaître sur votre rapport de crédit. Ajoutez tous les comptes inattendus à votre liste.
- Utilisation plus élevée du crédit que prévu. Si votre dette en raison de son apparition, recherchez la source. Ce pourrait être une fraude. Il en va de même pour les changements spectaculaires de votre score global.
- Faillites.Faillites personnelles sont le seul dossier public inclus dans votre rapport de crédit. Parfois, un fraudeur ira jusqu’à déposer un bilan en votre nom afin de couvrir leurs traces. Cela peut gravement nuire à votre pointage de crédit.
Vérifiez les dossiers publics pour les privilèges ou les jugements des tribunaux civils
Les informations négatives et les dossiers publics peuvent avoir un impact sur votre solvabilité et être un autre gâchis que vous devez nettoyer pour réparer votre crédit après un vol d’identité. Les criminels peuvent Volez votre identité avec votre identifiant et l’utiliser s’ils’remis ou tracé en justice.
Les privilèges et les jugements de la cour civile ne sont plus tenus sur votre rapport de crédit. Toi’devra contacter le bureau de votre enregistreur de comté.
Étape 3: contester la fraude au crédit avec vos prêteurs
- Appelez toutes les entreprises concernées où une fraude s’est produite.
- Contactez votre société de cartes de crédit et annulez toutes les cartes concernées.
- Placer une alerte de fraude avec les trois bureaux de crédit.
- Disputer des informations incorrectes sur votre rapport de crédit.
- Fermez tous les autres nouveaux comptes ouverts à votre nom.
- Empêcher les agences de recouvrement de dettes de vous contacter.
- Corrigez tout dossier d’activité criminelle ou de faillite.
1. Appelez toutes les entreprises concernées où une fraude s’est produite
Appelez le Département de fraude de toute entreprise où un criminel a utilisé vos informations financières pour commettre une fraude. Expliquez que quelqu’un a volé votre identité et fourni une preuve d’identité et votre affidavit de vol d’identité.
Demandez-leur de fermer ou de geler les comptes frauduleux pour arrêter d’autres dommages. Toi’Je souhaite également leur demander d’envoyer une lettre confirmant que:
- Le compte n’est pas’t toi.
- Toi’n’est pas responsable des achats effectués à l’aide du compte.
- Ils’Ve a retiré les frais frauduleux de votre compte.
- Le compte et les frais ont été retirés de votre rapport de crédit.
Il peut être demandé de fournir votre rapport de vol d’identité ou de remplir un formulaire spécial. Gardez tous ces éléments au cas où les frais apparaissent toujours sur votre rapport de crédit.
Conseil de pro: Si vous avez des comptes en ligne avec l’une de ces entreprises, vous’LL souhaite également mettre à jour les connexions, les mots de passe et les épingles.
2. Contactez votre société de cartes de crédit et annulez toutes les cartes concernées
’S Department Fraud. Cela commence le processus de rapport de fraude avec eux et limite également votre responsabilité pour toute charge.
Important: Vous devrez remplacer toutes les cartes de crédit où la fraude s’est produite.
Voici les numéros que vous pouvez appeler pour certains des principaux émetteurs de cartes de crédit aux États-Unis si vous soupçonnez une fraude:
- Visa: 1-800-847-2911
- MasterCard: 1-800-627–8372 (1-800-MasterCard)
- Chasse: 1-800-432-3117
- Capital One: 1-800-227-4825 (1-800-Capital)
- Citibank: 1-800-950-5114
- Banque d’Amérique: 1-800-732-9194
- Découvrir: 1-800-347-2683 (1-800-Discover)
- American Express: 1-800-528-4800
3. Placer une alerte de fraude avec les trois bureaux de crédit
Ensuite, informez les trois bureaux de crédit déclarants de la fraude et lancez une alerte de fraude.
Cela dure un an et oblige les prêteurs à prendre des mesures supplémentaires pour vérifier votre identité avant d’ouvrir de nouveaux comptes de crédit.
Il vous suffit de contacter un seul bureau de crédit pour placer un gel de crédit (ils doivent alerter les deux autres).
- Pour placer un gel de crédit avec Equifax, Cliquez iciou appelez le 1-800-349-9960.
- Pour placer un gel de crédit avec Experian, Cliquez iciou appelez le 1-888-397-3742.
- Pour placer un gel de crédit avec TransUnion, Cliquez iciou appelez le 1-888-909-8872.
4. Disputer des informations incorrectes sur votre rapport de crédit
Ensuite, vous’Je souhaite contester toute information incorrecte et activité frauduleuse sur votre rapport de crédit, telles que les comptes non reconnus et les demandes difficiles.
En tant que vol d’identité, vous avez le droit de supprimer les informations frauduleuses de votre rapport de crédit. C’est ce qu’on appelle le blocage du crédit et cela empêche les entreprises d’essayer de percevoir une dette frauduleuse de votre part.
Écrivez à chacun des trois bureaux de crédit expliquant la situation, quelles informations sur votre rapport sont frauduleuses et ce que vous’D comme bloqué.
Utilisez la lettre de litige du Bureau de crédit conforme à la Fair Credit Reporting Act (FCRA). Cela exige que les bureaux agissent dans les 30 jours suivant leur réception. La FTC a un Lettre de litige de crédits de modèle vous pouvez utiliser.
Toi’aura besoin de votre affidavit de vol d’identité de la FTC ainsi que de la preuve de votre identité, comme un le permis de conduire.
Ici’s où envoyer chaque lettre:
- Transunion – Département d’assistance aux victimes de fraude p.O. Box 2000 Chester, PA 19022.
- Equifax – P.O. Box 105069 Atlanta, GA 30348.
- Experian – P.O. Box 9554 Allen, TX 75013.
5. Fermez tous les autres nouveaux comptes ouverts à votre nom
Si vous pensez qu’un criminel a ouvert des comptes chèques ou contracté des prêts étudiants ou prestations de chômage en ton nom, tu’aura besoin de les contester également.
Pour les comptes chèques frauduleux, commandez une copie gratuite de votre Chexsystems Rapport en appelant 1-800-428-9623.
Contactez toute institution où vous avez un compte en votre nom que vous avez fait’t ouvrir et leur demander de fermer ces comptes.
Si quelqu’un rédige de mauvais chèques sur votre compte bancaire, contactez votre banque et demandez-lui de lancer un Arrêtez de payer et fermer le compte.
Vous pouvez également leur demander de signaler le vol à leur système de vérification de chèque, ce qui empêchera les entreprises de les accepter.
Ensuite, assurez-vous de contacter toute entreprise qui a pris un mauvais chèque et expliquez que quelqu’un a volé votre identité. Agir rapidement avant d’envoyer la dette aux collections.
Pour les prêts, les avantages sociaux ou même la mauvaise utilisation de votre numéro de sécurité sociale, contactez l’entreprise affectée et expliquez la situation:
- Prêts étudiants: Contactez l’école ou le programme et demandez-leur de fermer le prêt et de vous envoyer une lettre disant que vous’n’est pas responsable de la dette.
- Chômage ou autre avantage du gouvernement: Contactez l’agence affectée et expliquez la situation.
- SSN: Contactez la Social Security Administration (SSA) et expliquez que votre numéro a été utilisé pour le vol d’identité et la fraude.
6. Empêcher les agences de recouvrement de dettes de vous contacter
Si tu’Recevoir des lettres des collectionneurs de dettes sur les comptes frauduleux, écrivez-les dans les 30 jours et dites-leur:
- Quelqu’un a volé votre identité.
- Que tu ne fais pas’TO doit la dette.
- Pour arrêter de signaler la dette aux bureaux de crédit.
- Pour envoyer des informations sur la dette (les entreprises qui étendent le crédit sont nécessaires pour vous envoyer des détails comme une copie de la demande et du demandeur’S signature si vous demandez).
La FTC a un bon modèle que vous pouvez utiliser pour Contacter les agences de dette sur leur site Web.
7. Corrigez tout dossier d’activité criminelle ou de faillite
Si le voleur d’identité a utilisé vos informations pour commettre des crimes ou déposer un bilan, vous’il faut besoin de Déposer un rapport de police.
Si vous utilisez un service de réparation de crédit?
Les sociétés de réparation de crédit affirment qu’elles vous aideront à reconstruire votre pointage de crédit en contestant des informations obsolètes et incorrectes sur vos rapports.
La vérité est – vous pouvez le faire vous-même! Vous n’avez pas besoin de payer quelqu’un pour reconstruire votre crédit pour vous.
De plus, l’industrie de la réparation de crédit regorge de fraudeurs qui cherchent à accéder à vos informations personnelles. Même Dave Ramsey dit la plupart des services de réparation de crédit sont une arnaque.
IdentityGuard et Aura sont deux des services de protection contre le vol d’identité les mieux notés disponibles. Les deux sont livrés avec des polices d’assurance de 1 million de dollars pour les pertes éligibles en raison du vol d’identité.
Certains plans incluent également le soutien à la correction de White-Glove où un agent dédié et expérimenté vous guidera tout au long du processus de réparation des dommages du vol d’identité et de la fraude.
Étape 4: Protégez votre identité et votre crédit
Connaître le Bases du vol d’identité est un bon début, mais ce n’est pas suffisant.
La chose la plus importante que vous puissiez faire pour réparer votre crédit après le vol d’identité est de contester la fraude avec les bureaux de crédit et les prêteurs, immédiatement.
Vous devez contacter toutes les sociétés concernées, les prêteurs de crédit et les comptes bancaires et les frais frauduleux inversés dans votre nom.
Tant que vous contestez la fraude en temps opportun, votre pointage de crédit devrait récupérer.
Le vol d’identité peut détruire votre crédit et vous empêcher d’acheter une maison, de louer un appartement ou de louer une voiture. Enfiler’t Ignorez votre pointage de crédit jusqu’à ce qu’il’est trop tard.
Comment le vol d’identité a-t-il un impact sur votre crédit?
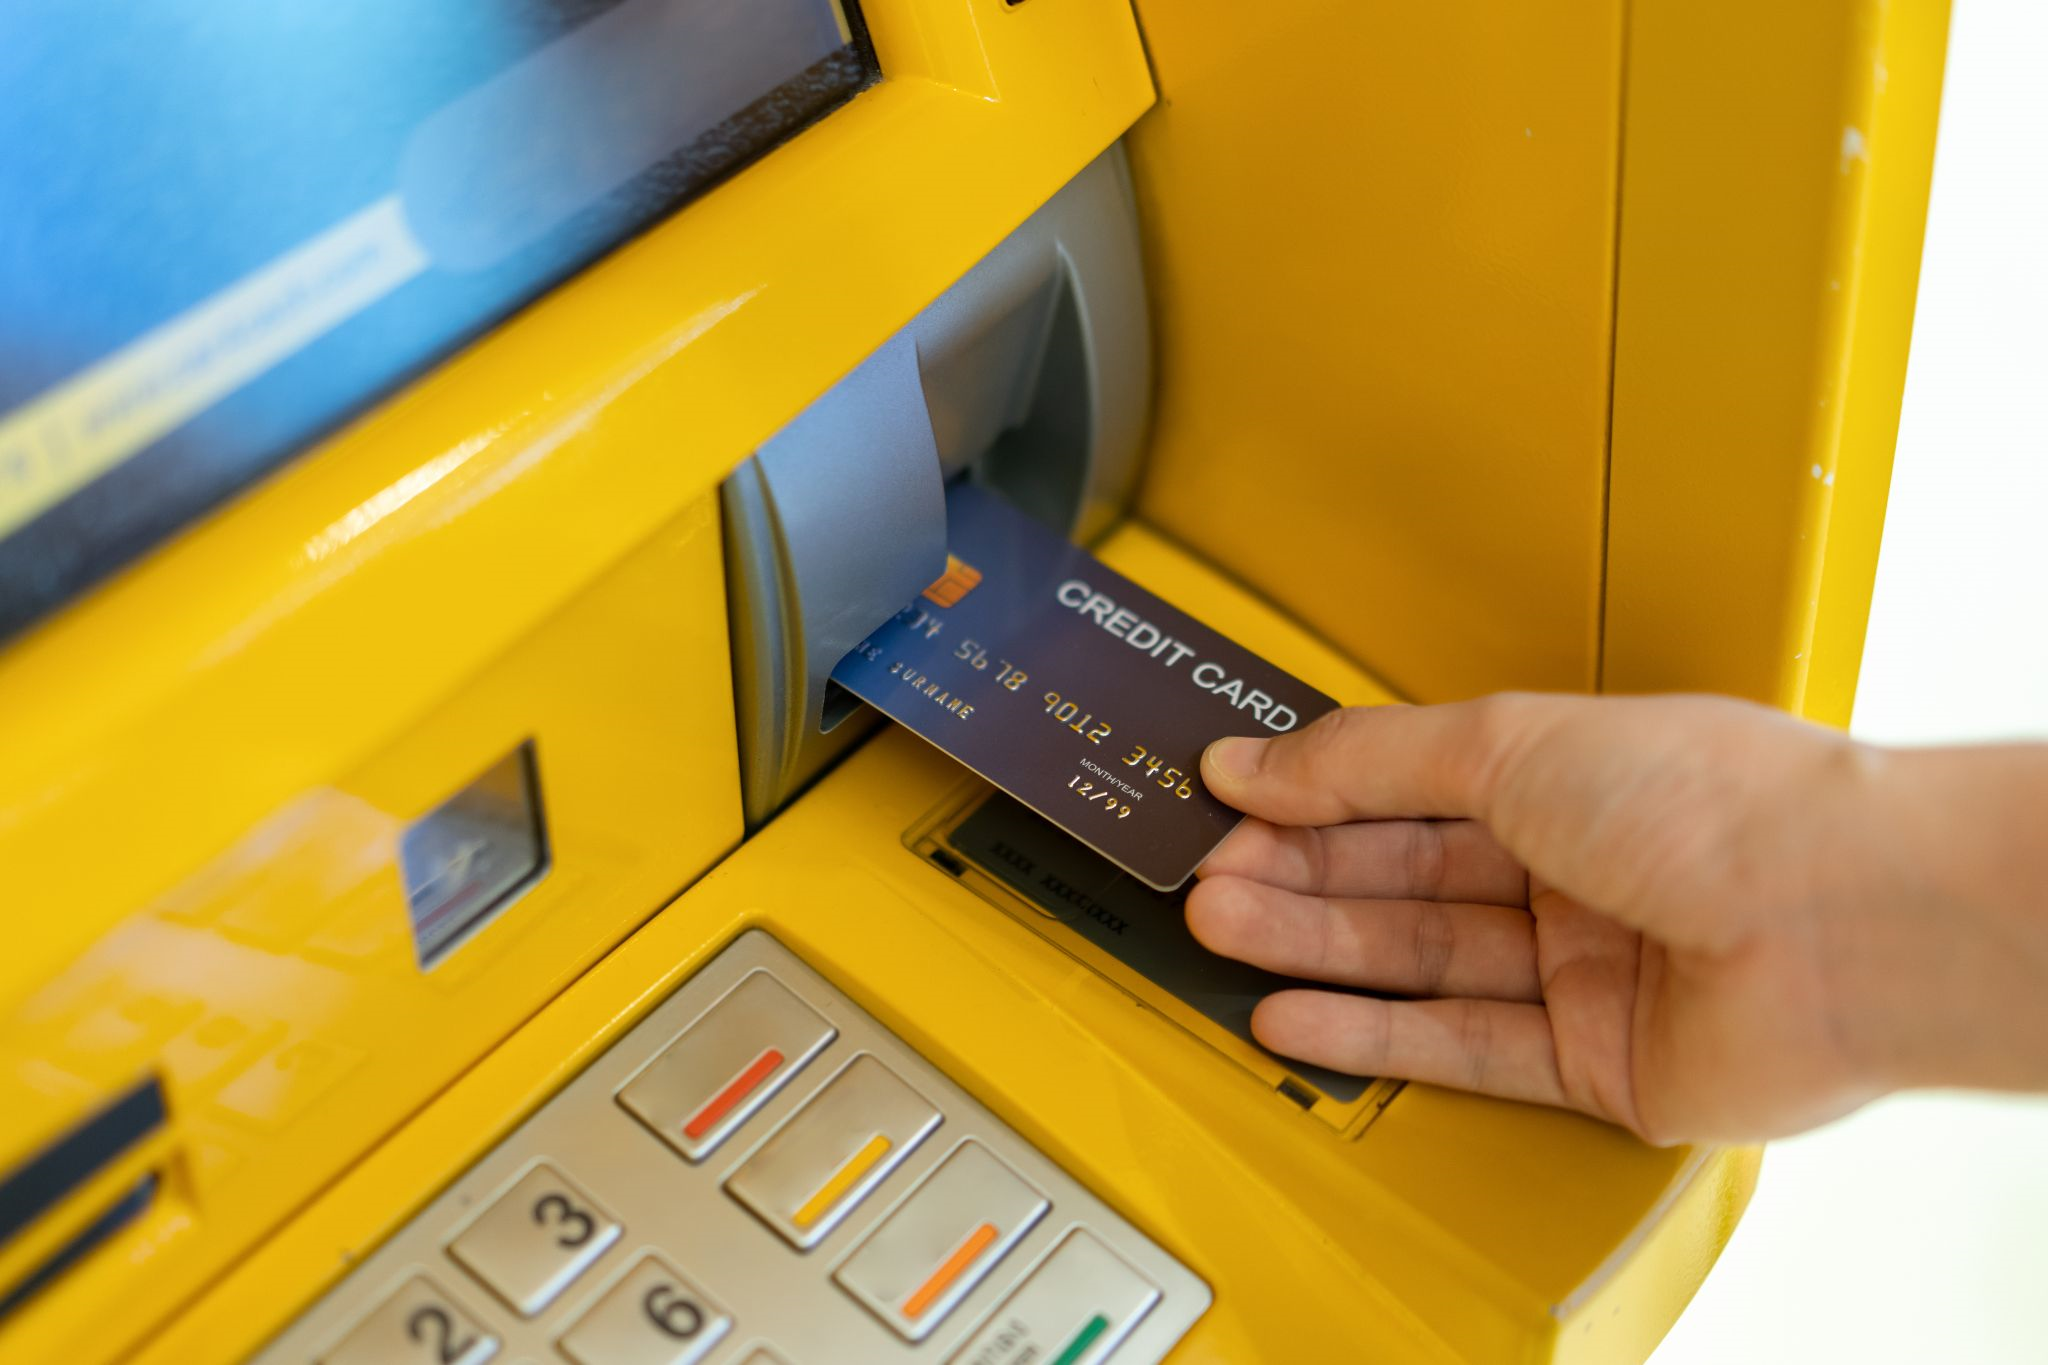
Vous collez votre carte de crédit dans un guichet automatique pour récupérer de l’argent sur le chemin du retour d’un voyage. À l’insu de vous, quelqu’un a installé un appareil électronique à peine perceptible sur la fente de la carte de la machine, appelée un “écumoire.” Quelques jours plus tard, vous commencez à remarquer des charges frauduleuses sur vos comptes. Quelqu’un a volé votre identité en commettant une fraude par carte de crédit.
Points clés:
- La fraude par carte de crédit et le vol d’identité sont répandus aux États-Unis.
- Le vol d’identité peut ruiner votre pointage de crédit, un impact sur la plupart de ses composants.
- L’étendue des dommages à votre pointage de crédit et à votre durée de vie dépend de la quantité de vos informations personnelles que les criminels peuvent voler et à la rapidité avec laquelle vous réagissez au vol.
- Signaler le crime dès que possible et contester les événements frauduleux sur votre rapport de crédit.
Le vol d’identité et la fraude par carte de crédit sont courants aux États-Unis. Selon un rapport conjoint de Giact® et du groupe AITE, dans une enquête de décembre 2020 auprès de 8 653 U.S. consommateurs âgés de 18 ans ou plus, 47% de u.S. Les consommateurs ont interrogé le vol d’identité expérimenté; 37% de fraude à l’application expérimentée (i.e., L’utilisation non autorisée de son identité pour demander un compte), et 38% des consommateurs ont connu une prise de contrôle du compte (i.e., Accès non autorisé au compte existant d’un consommateur) au cours des deux dernières années.
Si les criminels ont accès à vos comptes de crédit, ils peuvent faire des ravages sur vos finances et votre pointage de crédit, ce qui est une mauvaise nouvelle car votre pointage de crédit est le reflet officiel de votre santé financière.
En plus du crédit endommagé, être victime d’un vol d’identité vous expose également à la dette fiscale, peut-être un casier judiciaire et des conflits psychologiques résultant de sentiments de vulnérabilité et d’impuissance.
Comment le vol d’identité peut-il avoir un impact sur votre pointage de crédit?
L’étendue des voleurs d’identité de dégâts peut infliger à votre pointage de crédit dépend de la quantité de vos informations personnelles à laquelle ils parviennent pour accéder.
- S’ils n’atteignent que les informations de votre carte de crédit, les dommages seront probablement limités et relativement faciles à corriger.
- S’ils mettent la main sur votre numéro de sécurité sociale, votre nom, votre adresse, etc., Vous envisagez des dommages importants et durables à votre crédit qui peuvent prendre des années à annuler.
La quantité de dégâts de ces criminels peut infliger à votre crédit dépend également de la rapidité avec laquelle vous remarquez leurs activités criminelles et réagissez-y.
Le vol d’identité peut avoir un impact sur presque tous les composants de votre pointage de crédit, en commençant par votre historique de paiement et en terminant avec votre nombre de demandes de crédit.
Fraude par carte de crédit et votre historique de paiement
Comment vous gérez vos paiements et si vous les faites en temps à temps représente 35% de votre pointage de crédit. L’historique des paiements est le facteur de pointage de crédit le plus fortement pondéré. Il est logique que les créanciers et les agences de rapport de crédit considèrent votre capacité à rembourser le crédit comme indicateur le plus important de votre solvabilité.
Les criminels qui ont accès à votre carte de crédit visent à accumuler autant de factures que possible à votre nom, les laissant impayés. Quand ils font cela, ils infligent des paiements manqués sur votre rapport de crédit, abandonnant votre pointage de crédit. Si vous attrapez rapidement l’activité illicite, vous pouvez également faire en sorte que les charges frauduleuses soient également enlevées relativement rapidement. Votre pointage de crédit peut prendre un certain temps pour récupérer, cependant.
Vol d’identité et votre utilisation du crédit
Utilisation du crédit, l’expression de la quantité de crédit que vous utilisez par rapport à la quantité de crédit dont vous disposez, représente 30% de votre pointage de crédit. Un voleur d’identité visera à courir vos soldes le plus rapidement possible pour essuyer autant “valeur” hors de vous, la victime, que possible. Les cartes de crédit maxiés ruineront votre ratio d’utilisation du crédit, le dépassant bien au-dessus de la barre des 30% recommandée. Ainsi, votre pointage de crédit souffrira.
Du côté positif, une fois que vous avez contesté et supprimé les frais frauduleux, votre utilisation du crédit, et avec lui votre pointage de crédit, devrait récupérer à temps.
Enquêtes de crédit et vol d’identité
Lorsque vous vérifiez votre rapport / score de crédit, vous faites une demande douce qui ne fait pas’t affecter votre pointage de crédit. Lorsque vous ouvrez une nouvelle ligne de crédit, vous faites une demande difficile qui s’inscrira en tant que telle sur votre rapport de crédit. Lorsque trop de demandes de renseignements durs apparaissent sur votre rapport, votre pointage de crédit souffrira. Votre profil de demande représente 10% de votre pointage de crédit.
Les fraudeurs qui acquièrent la possibilité d’ouvrir de nouvelles lignes de crédit à votre nom feront probablement exactement cela. Ils généreront une flash-flood de demandes de renseignements dures sur votre rapport, ce qui a fait le tank de votre pointage de crédit.
Antécédents de crédit et fraude par carte de crédit
L’âge de votre crédit représente 15% de votre pointage de crédit. Plus vous’VE a bien géré le crédit, plus vous êtes crédité dans les yeux des agences de déclaration et des créanciers.
Lorsqu’un voleur d’identité ouvre plusieurs nouvelles lignes de crédit à votre nom, l’âge moyen de votre crédit en souffre. Ainsi, votre pointage de crédit prend également un coup. Cependant, lorsque vous parvenez à faire enlever les comptes frauduleux, vos antécédents de crédit rebondissent.
Que pouvez-vous faire au sujet des dommages à la cote de crédit induite par le vol d’identité?
- Contactez votre émetteur de carte de crédit dès que vous remarquez des frais frauduleux. Informer l’émetteur des comptes et frais de carte de crédit frauduleux par écrit.
- Contactez l’une des agences de déclaration de crédit et instituez une alerte de fraude sur votre compte. Avec une telle alerte en place, toute manœuvre liée au crédit impliquant votre SSN déclenche une vérification d’identité supplémentaire.
- Selon la gravité de la violation des données, considérez un gel de crédit. Un tel gel empêche les créanciers de voir votre rapport de crédit.
- Contester les événements frauduleux sur votre rapport de crédit avec un bureau de crédit. Faites-le par écrit.
- Signalez le vol d’identité à la police et conservez une copie du rapport de police.
- Créez de nouveaux mots de passe pour chacun de vos comptes en ligne.
- Poursuivre la justice sans relâche. Ne vous contentez pas de signaler le crime. Suivi et accélérer la résolution du mieux que vous pouvez.
Le vol d’identité est une forme de crime financier à partir de laquelle vous ne pouvez jamais vous isoler pleinement. Vous pouvez cependant réduire votre exposition en ne partageant pas facilement vos informations personnelles, en surveillant régulièrement votre rapport de crédit et en gardant un œil sur vos comptes de carte de crédit.
Si vous avez besoin d’une aide à la carte de crédit, ne contestez pas vos informations à n’importe quelle entreprise offrant un allégement de la dette de carte de crédit. Recherchez l’entité qui vous offre une carte de crédit à fond et ne vous contentez pas de rien de moins que le meilleur. Appelez Clearone Advantage aujourd’hui au 866-481-1597 Parlez avec un spécialiste de la dette certifié qui vous aidera à explorer vos options d’allégement de la dette et à concevoir un plan d’allégement de la dette qui correspond à votre budget et à votre vie.
Les données et les statistiques référencées proviennent de plusieurs ressources crédibles qui sont citées tout au long. ClearOne ne fait aucune représentation ni garantie concernant l’exactitude des informations de ces différentes ressources et fournit le contenu à des fins d’information uniquement.
Articles Similaires
Comment lire votre relevé de carte de crédit
Scores de crédit: le guide complet
Comment les scores de crédit ont un impact sur les intérêts de la carte de crédit
Que faire lorsque vous avez maximisé vos cartes de crédit
Sujets de blog
- Assistance de la dette covide (15)
- Dette de carte de crédit (20)
- Consolidation de la dette (20)
- Éducation financière (59)
- Économiser de l’argent (17)
3500 Boston Street
Suite 413
Baltimore, MD 21224Inscription
1-888-340-4697
support @ clearOneadvantage.com
Heures d’ouverture
8h00 – 23h00 (EST) Lun-FRI
9h00 – 19h00 (EST) SAT-SUNGroupe de fidélisation de la clientèle (Clients existants)
Connectez-vous pour discuter
1-888-768-4767
CustomerService @ clearOneadvantage.com
Heures d’ouverture
9h00 – 18h00 (EST) Lun-FRI- Visitez-nous sur Twitter dans une nouvelle fenêtre
© 2023 Clearone Advantage, Tous droits réservés.
Clearone Advantage est une marque de service enregistrée de
ClearOne Advantage LLC.Nous ne discriminons pas la base de la race, de la couleur, de la religion, du sexe, de l’état matrimonial, de l’origine nationale ou de l’ascendance. Veuillez également noter que tous les appels avec l’entreprise peuvent être enregistrés ou surveillés à des fins d’assurance qualité et de formation. Les clients qui sont en mesure de rester avec le programme et de régler toutes leurs dettes réalisent des économies approximatives de 50% avant les frais, ou 30%, y compris nos frais, sur 24 à 60 mois. Toutes les réclamations sont basées sur des dettes inscrites. Toutes les dettes ne sont pas éligibles à l’inscription. Tous les clients ne terminent pas notre programme pour diverses raisons, y compris leur capacité à économiser suffisamment de fonds. Estimations basées sur les résultats antérieurs, qui variera en fonction de circonstances spécifiques. Nous ne garantissons pas que vos dettes seront réduites par un montant ou un pourcentage spécifique ou que vous serez sans dette dans un délai spécifique. Nous n’assumons pas la dette des consommateurs, effectuons des paiements mensuels aux créanciers ou fournissez des services d’impôt, de faillite, de comptabilité ou de conseil juridique ou de réparation de crédit. Non disponible dans tous les états. Veuillez contacter un fiscaliste pour discuter des conséquences fiscales du règlement. Veuillez consulter un avocat en faillite pour plus d’informations sur la faillite. Lire et comprendre tous les documents du programme avant l’inscription, y compris un impact négatif potentiel sur la cote de crédit. C.P.D. Registre. Non. T.S. 12-03822
11. Comme chaque situation est unique, les frais et les coûts varient. Veuillez nous contacter au 888-340-4697 pour une analyse de la dette gratuite et pour les détails complets du programme.
Que dois-je faire si je’J’ai été victime de vol d’identité?
En contactant les sociétés de rapport de crédit à l’échelle nationale, vous pouvez placer une alerte de fraude ou un gel de sécurité sur votre rapport de crédit. Vous pouvez également demander qu’ils bloquent ou suppriment des dettes frauduleuses.
Vous pouvez contacter les trois sociétés de rapport de crédit à l’échelle nationale, Equifax
(800) 685-1111 Division de la fraude aux consommateurs d’Equifax,
PO Box 740256,Atlanta, GA 30374
(888) 397-3742 Expérien,
P.O. Box 9554,
Allen, TX 75013Une alerte de fraude oblige les créanciers, qui vérifient votre rapport de crédit, pour prendre des mesures pour vérifier votre identité avant d’ouvrir un nouveau compte, d’émettre une carte supplémentaire ou d’augmenter la limite de crédit sur un compte existant en fonction de la demande d’un consommateur. Lorsque vous placez une alerte de fraude sur votre rapport de crédit dans l’une des sociétés de rédaction de crédit à l’échelle nationale, elle doit en informer les autres.
Il existe deux principaux types d’alertes de fraude: les premières alertes de fraude et les alertes étendues. Les militaires ont également la possibilité d’une alerte en service actif.
Alertes de fraude initiales
Vous pouvez placer une alerte de fraude initiale sur votre rapport de crédit si vous croyez que vous êtes ou que vous êtes sur le point de devenir victime de fraude ou de vol d’identité. Les sociétés de rapport de crédit conserveront cette alerte sur votre dossier pendant un an. Après un an, l’alerte de fraude initiale expire et sera supprimée. Vous avez la possibilité de placer une autre alerte de fraude à ce moment-là.
Lorsque vous placez une alerte de fraude initiale, les créanciers doivent prendre des mesures raisonnables pour vous assurer que la personne qui fait une nouvelle demande de crédit en votre nom est en fait vous avant d’accorder cette demande. Si vous fournissez un numéro de téléphone, le prêteur doit vous appeler ou prendre des mesures raisonnables pour vérifier si vous êtes la personne qui fait la demande de crédit avant d’accorder le crédit.
Lorsque vous placez une alerte de fraude initiale sur votre dossier, vous avez le droit de commander une copie gratuite de votre rapport de crédit de chacune des sociétés de rapport de crédit à l’échelle nationale. Ces rapports gratuits ne comptent pas comme votre rapport annuel gratuit de chaque société de rapport de crédit.
Alertes étendues
Vous pouvez également placer une alerte étendue sur votre rapport de crédit après le vol de votre identité et que vous déposiez un rapport de vol d’identité.
Lorsque vous placez une alerte de fraude prolongée sur votre dossier, vous avez le droit de commander deux copies gratuites de votre rapport de crédit de chaque société de reportage de crédit à l’échelle nationale sur une période de 12 mois.
Une alerte prolongée est bonne pendant sept ans. Il faut que le créancier vous contacte en personne ou via le numéro de téléphone ou une autre méthode de contact que vous désignez pour vérifier si vous êtes la personne qui fait la demande de crédit avant de prolonger le nouveau crédit.
Gréez la sécurité
En vertu de la loi fédérale, vous pouvez geler et dégeler votre dossier de crédit gratuitement dans les trois sociétés de rapport de crédit à l’échelle nationale – Experian, TransUnion et Equifax. Un gel de sécurité, également appelé un gel de crédit, empêche les nouveaux créanciers d’accéder à votre fichier de crédit et à d’autres à partir de comptes d’ouverture en votre nom, jusqu’à ce que vous soyez le gel. La loi fédérale exigeant des gels de sécurité gratuits ne s’applique pas à une personne qui demande votre rapport de crédit pour l’emploi, la projection des locataires ou l’assurance.
Contrairement aux alertes de fraude, si vous placez un gel de sécurité avec une société de reportage de crédit, ils n’en informeront pas les autres sociétés de rapport de crédit. Vous devez contacter chaque société de rapport de crédit individuellement si vous souhaitez placer un gel de sécurité avec les trois sociétés de rapport de crédit à l’échelle nationale.
Parce que la plupart des entreprises n’ouvriront pas les comptes de crédit sans vérifier votre rapport de crédit, un gel peut empêcher les voleurs d’identité d’ouvrir de nouveaux comptes à votre nom. Soyez conscient qu’un gel n’empêche pas les voleurs d’identité de reprendre les comptes existants.
Aide spéciale pour les militaires
Les membres de l’armée – tels que les membres des Marines, de l’armée, de la marine, de l’Air Force et de la Garde côtière – ont une option supplémentaire à leur disposition: Alertes en service actif, qui offrent aux membres du service une protection pendant qu’ils sont en service actif et affectés à un service loin de leur station de service habituel. Ces alertes durent 12 mois.
Lorsque vous placez une alerte en service actif sur votre rapport de crédit, les créanciers doivent prendre des mesures raisonnables pour vous assurer que la personne qui fait la demande est en fait vous avant d’ouvrir un compte, d’émettre une carte de crédit supplémentaire sur un compte existant ou d’augmenter la limite de crédit sur votre compte existant. Votre nom sera également supprimé pendant deux ans des listes de marketing pré-écran des sociétés de crédit à l’échelle nationale pour les offres de crédit et l’assurance.
Bloquer ou supprimer des informations frauduleuses de votre rapport de consommation
Si tu’J’ai été victime de vol d’identité, vous pouvez également demander aux sociétés de rapport de crédit de supprimer les informations et les dettes frauduleuses de votre rapport de crédit, qui s’appelle Blocking. Pour ce faire, vous devez envoyer les sociétés de rapport de crédit:
Un rapport de vol d’identité, qui peut être fait par lefil d’identité.gouvernement
, Vous pouvez également obtenir un exemple de lettre
Pour envoyer aux sociétés de rapport de crédit. N’oubliez pas que vous pouvez utiliser des rapports de vol d’identité uniquement pour les dettes qui sont le résultat d’un vol d’identité. Les sociétés de rapport de crédit peuvent refuser de bloquer ou d’annuler un bloc si vous faites une fausse déclaration importante de fait sur la victime d’un vol d’identité ou si vous obtenez des biens, des services ou de l’argent à la suite de la transaction bloquée.
Dans les quatre jours ouvrables après avoir reçu votre demande, la société de déclaration de crédit doit bloquer ces informations de votre rapport de crédit. De plus, ils doivent dire aux entreprises qui ont fourni les informations que quelqu’un a volé votre identité. Une fois notifiés, les créanciers peuvent’T transformer les dettes liées au vol d’identité aux agents de recouvrement.
Si vous devez contester une dette qui est pas le résultat du vol d’identité, lisez “Comment contester une erreur sur mon rapport de crédit?”
Si vous avez un problème avec les rapports de crédit, vous pouvez soumettre une plainte au CFPB.