


האם כרטיס אשראי יעד עושה בירור קשה?
האם כרטיס אשראי יעד עושה בירור קשה?
4 טעויות גדולות שעשיתי עם כרטיס היעד שלי ומה שלמדתי
השתמשתי בו בכל מקום פרט למטרה, מרכסתי אותו, שילמתי אותו עם קרנות פרישה ואז חתכתי אותו. לייקים.
קנלי יאנג | הקצאת עורך | כרטיסי אשראי, ציוני אשראי
פול סוסי | עורך הקצאת עופרת | כרטיסי אשראי, ניקוד אשראי, מימון אישי
עודכן 3 במרץ, 2021 6:32 א.M. PST
רבים או כולם המוצרים המוצגים כאן הם מהשותפים שלנו שמפצים אותנו. זה משפיע על אילו מוצרים שאנו כותבים עליהם ואיפה ואיך המוצר מופיע בדף. עם זאת, זה לא משפיע על הערכותינו. הדעות שלנו הן שלנו. הנה רשימה של השותפים שלנו וכאן אנו מרוויחים כסף.
יותר כמו כרטיסי אשראי זה כרטיסי אשראי יסודות האחסון כרטיסי אשראי
הדירוגים של Nerdwallet נקבעים על ידי צוות העריכה שלנו. נוסחת הניקוד לוקחת בחשבון את סוג הכרטיס הנבדק (כגון מזומנים, נסיעות או העברת יתרה) ואת שיעורי הכרטיס, עמלות, תגמולים ותכונות אחרות.
זה לא מציע תגמולים מסורתיים, והסנוור המסנוור שהוא מספק-הנחה של 5%-מוגבל לרכישות זכאיות ב- Target. אבל אם אתה כבר מבצע שם את רוב הוצאות משק הבית שלך (אפשרי לחלוטין בקמעונאי בגודל של טארגט), זה הרבה חיסכון פוטנציאלי, וזו הסיבה שזה בין כרטיסי האשראי הטובים ביותר של Nerdwallet של Nerdwallet.
ובכל זאת, כמו בכל כרטיס, עליך להשתמש בכרטיס יעד בצורה חכמה ובאחריות.
לא. אל תהיה כמוני.
טעות לא. 1: השתמשתי בו מחוץ למטרה – לעתים קרובות
מוצרי ה- RedCard של Target כוללים כרטיס חיוב ושני כרטיסי אשראי, שכולם תשלום שנתי של 0 $ ומציעים הנחה של 5% זהה. אבל יש הבדל מרכזי במקום בו תוכלו להשתמש בכרטיסים אלה:
כרטיס החיוב של היעד Redcard וכרטיס האשראי ™ Target RedCard הם כרטיסי “לולאה סגורה”, כלומר אתה יכול להשתמש בהם רק ב- Target או Target.com.
המטרה RedCard MasterCard הוא כרטיס אשראי לולאה פתוחה, כלומר אתה יכול להשתמש בו בכל מקום שלוקח את MasterCard. אינך יכול להגיש בקשה לכרטיס זה ישירות. ברגע שיש לך את כרטיס האשראי ™ Target RedCard, הוא עשוי להיות מוצע לך כשדרוג.
הסתבכתי עם השני.
פתחתי את כרטיס האשראי ™ Target RedCard ™ באמצע האובנים, לאחר מכירות מסוימות מפקיד הקופה שהבטיח לי שאוכל לחסוך כסף מייד ברכישה של אותו יום על ידי מילוי בקשה בחנות.
אולי הפקיד הזכיר את ההנחה המתמשכת של 5%, אך היא אפילו לא נרשמה לי באותה תקופה. כל מה ששמעתי היה “חיסכון מראש היום!” – וכל מה שידעתי זה שעכשיו הייתה לי דרך אחרת לשלם עבור הדברים במטרה.
אושרתי וקיבלתי את ההנחה החד פעמית הזו, והכל הלך טוב בהתחלה. לא קניתי ב- Target הרבה, ולכן הסיכון להפרט יתר על המידה היה נמוך. אבל אחרי זמן מה כבעל כרטיס כרטיסי אשראי ™ יעד, שודרגתי למאסטרקארד לולאה פתוחה.
“השתמשתי בכרטיס שלי כמעט בכל מקום מלבד יעד – ולא היה לי מה להראות לו מלבד ריבית מתמשכת גבוהה.”
שוב, ההודעה בדואר אולי הדגישה מחדש את ההנחה של 5% ב- Target, אבל כל מה שלקחתי מזה היה שעכשיו הייתה לי דרך אחרת לשלם עבור דברים בכל מקום!
וזה עשיתי, השתמשתי בכרטיס כמעט בכל מקום מלבד יעד, שהביס את מטרתו והשאיר לי שום דבר להראות עבורו מלבד ריבית מתמשכת גבוהה. אפריל המתמשך הוא 27.משתנה של 65%.
מה הלוואי שעשיתי אחרת
הגשת בקשה לכרטיס חנות לא הגיוני מאוד עבורי. לא הייתי אז קונה יעד תכוף, ואני עדיין לא היום. היה לי הרבה יותר טוב להגיש בקשה לכרטיס אשראי כלל. בנוסף, הריבית ככל הנראה הייתה נמוכה יותר. Chase Freedom Unlimited®, למשל, כיסה לי את הבסיסים האלה, ועד 2017 – כשהגעתי למקום טוב יותר עם הקרדיט שלי והציונים שלי – הגשתי בקשה לזה. בכרטיס הוצג בונוס הרשמה, אפריל מבוא של 0% ותגמולים מתמשכים שיכולתי להשתמש בכל מקום ובכל זמן.
האם כרטיס אשראי יעד עושה בירור קשה?
הפקידה אולי הזכירה את ההנחה המתמשכת של 5%, אך היא לא עשתה’אפילו לא נרשם לי באותה תקופה. כל מה ששמעתי היה “חיסכון מראש היום!” – וכל מה שידעתי זה שעכשיו יש לי דרך אחרת לשלם עבור הדברים במטרה.
4 טעויות גדולות שעשיתי עם כרטיס היעד שלי ומה שלמדתי
השתמשתי בו בכל מקום פרט למטרה, מרכסתי אותו, שילמתי אותו עם קרנות פרישה ואז חתכתי אותו. לייקים.
קנלי יאנג
הקצאת עורך | כרטיסי אשראי, ציוני אשראי
קנלי יאנג מכוון את כיסוי כרטיסי האשראי היומיים עבור Nerdwallet. בעבר, הוא היה עורך דפי הבית ומפיק תוכן דיגיטלי עבור FOX Sports, ולפני כן עורך בעמוד הראשון של יאהו. יש לו ניסיון של עשרות שנים במדיה דיגיטלית ומודפסת, כולל סטייטס כראש שולחן העותק, עורך תיל ועורך מטרו של רשת העיתונים של מק’קליצ’י.
עודכן 3 במרץ, 2021 6:32 א.M. PST
פול סוסי
עורך הקצאת עופרת | כרטיסי אשראי, ניקוד אשראי, מימון אישי
פול סוסי הוביל את צוות תוכן כרטיסי האשראי ב- Nerdwallet מאז 2015. הוא היה עורך עם USA Today, The Des Moines Register ו- Meredith/Better Homes and Gardens Family of Magazines במשך יותר מ 20 שנה. הוא גם בנה תרגול כתיבה ועריכה של פרילנסרים מוצלחים עם דגש על מימון עסקי ואישי. הוא היה עורך המהדורה הבינלאומית השבועית של ארה”ב. יש לו תואר ראשון בעיתונות ותואר שני במנהל עסקים. הוא גר בדס מוין, איווה, עם ארוסתו, שני בניו וכלב בשם סם.
רבים או כולם המוצרים המוצגים כאן הם מהשותפים שלנו שמפצים אותנו. זה משפיע על אילו מוצרים שאנו כותבים עליהם ואיפה ואיך המוצר מופיע בדף. עם זאת, זה לא משפיע על הערכותינו. הדעות שלנו הן שלנו. הנה רשימה של השותפים שלנו וכאן אנו מרוויחים כסף.
יותר כמו כרטיסי אשראי זה כרטיסי אשראי יסודות האחסון כרטיסי אשראי
הדירוגים של Nerdwallet נקבעים על ידי צוות העריכה שלנו. נוסחת הניקוד לוקחת בחשבון את סוג הכרטיס הנבדק (כגון מזומנים, נסיעות או העברת יתרה) ואת שיעורי הכרטיס, עמלות, תגמולים ותכונות אחרות.
למד עוד
זה לא’T מציעים תגמולים מסורתיים, והסנוור המסנוור שהוא מספק-הנחה של 5%-מוגבל לרכישות זכאיות ב- Target. אבל אם אתה כבר עושה את רוב הוצאות משק הבית שלך שם (אפשרי לחלוטין אצל קמעונאי של Target’גודל), זה’זה הרבה חיסכון פוטנציאלי, וזו הסיבה שזה’זה בקרב נרדוולט’S מיטב כרטיסי האשראי בחנות .
ובכל זאת, כמו בכל כרטיס, עליך להשתמש בכרטיס יעד בצורה חכמה ובאחריות.
אני לא’t. אל תהיה כמוני.
טעות לא. 1: השתמשתי בו מחוץ למטרה – לעתים קרובות
מוצרי ה- RedCard של Target כוללים כרטיס חיוב ושני כרטיסי אשראי, שכולם תשלום שנתי של 0 $ ומציעים הנחה של 5% זהה. אבל יש הבדל מרכזי במקום בו תוכלו להשתמש בכרטיסים אלה:
כרטיס החיוב של היעד Redcard וכרטיס האשראי ™ Target RedCard הם כרטיסי “לולאה סגורה”, כלומר אתה יכול להשתמש בהם רק ב- Target או Target.com.
המטרה RedCard MasterCard הוא כרטיס אשראי לולאה פתוחה, כלומר אתה יכול להשתמש בו בכל מקום שלוקח את MasterCard. אינך יכול להגיש בקשה לכרטיס זה ישירות. ברגע שיש לך את כרטיס האשראי ™ Target RedCard, הוא עשוי להיות מוצע לך כשדרוג.
הסתבכתי עם השני.
פתחתי את כרטיס האשראי ™ Target RedCard ™ באמצע האובנים, לאחר מכירות מסוימות מפקיד הקופה שהבטיח לי שאוכל לחסוך כסף מייד באותו יום’S רכישה על ידי מילוי יישום בחנות .
הפקידה אולי הזכירה את ההנחה המתמשכת של 5%, אך היא לא עשתה’אפילו לא נרשם לי באותה תקופה. כל מה ששמעתי היה “חיסכון מראש היום!” – וכל מה שידעתי זה שעכשיו יש לי דרך אחרת לשלם עבור הדברים במטרה.
אושרתי וקיבלתי את ההנחה החד פעמית הזו, והכל הלך טוב בהתחלה. אני לא’לא לחנות ב- Target הרבה, כך שהסיכון להפרט יתר על המידה היה נמוך. אבל אחרי זמן מה כבעל כרטיס כרטיסי אשראי ™ יעד, שודרגתי למאסטרקארד לולאה פתוחה.
“ השתמשתי בכרטיס שלי כמעט בכל מקום מלבד יעד – ולא היה לי מה להראות לו מלבד ריבית מתמשכת גבוהה. ”
שוב, ההודעה בדואר אולי הדגישה מחדש את ההנחה של 5% ב- Target, אבל כל מה שלקחתי מזה היה שעכשיו הייתה לי דרך אחרת לשלם עבור דברים בכל מקום!
וזה עשיתי, השתמשתי בכרטיס כמעט בכל מקום מלבד יעד, שהביס את מטרתו ולא השאיר לי שום דבר להראות עבורו מלבד ריבית מתמשכת גבוהה. אפריל המתמשך הוא 27.משתנה של 65% .
מה הלוואי שעשיתי אחרת
הגשת בקשה לכרטיס חנות לא הגיוני מאוד עבורי. לא הייתי אז קונה יעד תכוף, ואני עדיין לא היום. היה לי הרבה יותר טוב להגיש בקשה לכרטיס אשראי כלל. בנוסף, הריבית ככל הנראה הייתה נמוכה יותר. Chase Freedom Unlimited®, למשל, כיסה לי את הבסיסים האלה, ועד 2017 – כשהגעתי למקום טוב יותר עם הקרדיט שלי והציונים שלי – הגשתי בקשה לזה. בכרטיס הוצגה הצעת קבלת פנים ניכרת ותקופת אינטרו של 0%. אבל חשוב יותר, באותה תקופה, זה הרוויח 1.5% מזומנים בחזרה בכל הרכישות, לא משנה היכן. מאז שינה את מבנה התגמולים שלו.
טעות לא. 2: מקסתי את זה
כפי שאתה יכול לדמיין, על ידי הכנסת כל כך הרבה רכישות יומיומיות בכרטיס היעד שלי, נתקלתי במגבלת האשראי שלו – לעתים קרובות. טיפלתי בכרטיס כאילו זה כסף שהיה לי בפועל בבנק שלי, ונשאתי יתרות גדולות מחודש לחודש.
אז לא רק שלא קיבלתי את ההנחה של 5% על הרכישות שלי, וזו נקודת המכירה היחידה של הכרטיס, ולא רק שחלפתי דמי ריבית אדירים, אלא גם אני פועל על ניצול האשראי שלי .
“ הייתי הרבה מעל לסף ניצול האשראי של 30% בכרטיס היעד שלי במשך שנים, וציוני האשראי שלי סבלו כתוצאה מכך. ”
ניצול אשראי הוא סכום החוב שאתה חייב כאחוז מהאשראי הזמין שלך, והוא’זה אחד הגורמים הגדולים ביותר בציוני האשראי שלך . בדרך כלל, אתה רוצה לכוון ל -30% ומטה.
הייתי הרבה מעל הסף הזה בכרטיס היעד שלי במשך שנים, והציונים שלי סבלו כתוצאה מכך.
מה הלוואי שעשיתי אחרת
בפשטות, השתמשתי בכרטיס היעד שלי כדי לבצע רכישות שלא יכולתי להרשות לעצמי – הכל החל מרהיטים ועד לחשבונות וטרינרים חירום ותיקון רכב – ועשיתי רק תשלומים חודשיים מינימליים. זה מתכון מושלם לשהות בחובות. גם אם הכרטיס שלי היה מרוויח לי תגמולים מעבר להנחה של 5%, הריבית השוטפת ששילמתי הייתה עולה על הערך ההוא. אבל הייתי צעיר, לעתים קרובות נמתח במזומן וחדש למדי בכרטיסי אשראי. בקושי תפסתי מה התכוון אפריל בשנות העשרים הגבוהות. אם הייתי צריך לבצע רכישות חירום, הייתי צריך לפנות לכרטיס שהיה מאפשר לי לממן הוצאות כאלה לאורך תקופה ארוכה. דוגמה טובה הייתה ה- U.ג. כרטיס Bank Visa® Platinum, שהיה זוכה הפרסים של Nerdwallet לשנת 2021’s הטוב ביותר 0% מבוא אפריל וכרטיס האשראי להעברת היתרה בגלל תקופת הריבית הארוכה שלו.
“ הייתי צריך לשלם רכישות מיד לאחר הכנתן, אבל בקושי תפסתי את אפריל בשנות העשרים הגבוהות אפילו התכוון. ”
טעות לא. 3: השתמשתי בכספי פרישה כדי לשלם את זה
כל יועץ פיננסי יגיד לך שמדובר בלא-לא גדול . גם אם אתה’עמוק בחובות בזכות אפריל כרטיסי אשראי גבוהים בשמיים, זה’כמעט אף פעם לא רעיון טוב למשוך קרנות פרישה מוקדם, בזכות מיסים ועונשי משיכה. בנוסף, אתה’אני מקריב רווחים עתידיים מהכסף הזה, ורווחים עתידיים הם כל הנקודה של קרנות כאלה.
באותה תקופה, בשנת 2012 היו לי יותר מ -10,000 דולר של חובות בכרטיס היעד שלי בלבד. אני’D פשוט עבר מדרום קרוליינה (עלות מחיה נמוכה) ללוס אנג’לס (יוקר מחיה גבוה במיוחד), ושטרות נערמו כמו מכוניות ב- 405. הרגשתי די בכנות כאילו אני טובעת.
“ זו בהחלט לא הייתה החלטת הכסף החכמה ביותר שאני’יש לי אי פעם, ושילמתי על זה ביוקר בזמן המס בשנה הבאה. ”
לעצמי הצעיר והפחות משכיל כלכלי, היכולת לפרוע חוב גדול בריבית גבוהה במיוחד באחד שפורס’לא לנקז לחלוטין את ה- IRA שלי. האמת, שמחתי כל כך להיפטר מהחוב הזה שלא עשיתי’לא אכפת מההשלכות.
זו בהחלט לא הייתה החלטת הכסף החכמה ביותר שאני’יש לי אי פעם, ושילמתי על זה ביוקר בזמן המס בשנה הבאה.
מה הלוואי שעשיתי אחרת
מהלך חכם בהרבה היה היה לפתוח כרטיס אשראי להעברת יתרה עם הצעה ארוכה של 0% מבוא אפריל ולהעביר את החוב בכרטיס היעד שם. ולמעשה עברתי מאז את המסלול הזה לחובות אחרים של כרטיסי אשראי שאינם קשורים. בשנת 2016, הגשתי בקשה לכרטיס Citi Simplicity®, שבאותה עת היה אפריל קידום נהדר שמתקרב לשנתיים. זו הייתה אפשרות נבונה יותר מאשר לפשט על ה- IRA שלי. אבל אם להיות כנה, למרות שאני לא ממליץ על גישה זו, קשה לי לומר שאני מתחרט על זה בדיוק, וכאן אני רוצה להבהיר נקודה שנוטה להתעצב או לא נודע במקרים כמו שלי: למישהו עם מעט ידע או ניסיון עם כרטיסי אשראי, פתיחת כרטיס נוסף כשאתה’אני כבר נאבק כך שחזקות יכולות להיראות מפחידות ואינטואיטיביות . בקושי דחפתי מים אז-גרדתי לשלם חשבונות חודשיים-ולכן מחיקת 10,000 דולר בחובות בעלי מר בין עריכה גבוהה הגיעה כהקלה גדולה. אני לא יכול לומר שידעתי מספיק על אפשרויות אחרות; אני לא יכול לומר שהייתי מוכן ללהטט בחשבון אשראי אחר; אני לא יכול לומר שהייתי יכול לשלם את החוב במלואו, אפילו בעוד שנתיים; ואני בהחלט לא יכול להגיד שצטערתי לראות שהחוב נעלמים. אני בן שבעים? הוא עשוי להתחנן להיות שונה.
טעות לא. 4: חתכתי את כרטיס האשראי והפסקתי להשתמש בו
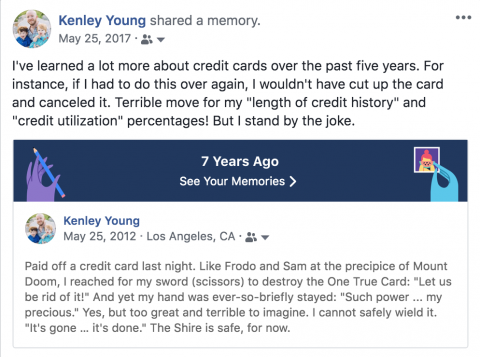
זה לא עשה’לא להירשם כ- “טעות” בעיניי באותה תקופה – להפך. הייתי כל כך גאה בהשמדתי את הכרטיס שהתבדחתי על זה בפייסבוק:
אני מנצח בכל פעם שאני רואה את הפוסט הזה צץ ב “זיכרונות,” מכיוון שסגירת חשבון אשראי קיים – או מאפשרת לסגור אותו מחוסר שימוש – עשויה להיות לא הצעד הטוב ביותר. עד 2012, כרטיס היעד שלי היה פתוח למשך זמן בריא. איבודו הפחית את הגיל הממוצע של חשבונותיי הפעילים, שהוא גורם נוסף בציוני האשראי.
מה הלוואי שעשיתי אחרת
הייתי צריך לשמור על החשבון פתוח, אם כי לפחות עכשיו אני מזהה אותו ברגע הניתן ללמידה:
ובעוד שאני לא ממש מתגעגע לכרטיס האשראי של היעד עצמו, אני כן בועט בעצמי על כך שגזרתי אותו ולעולם לא במבט לאחור. כאב לשני ילדים קטנים, אני הרבה יותר סביר להיכנס למטרה עכשיו ממה שהייתי בשנת 2005. והנחה של 5% על חיתולים, בגדים, צעצועים וחטיפים? זה בטח יועיל ממש עכשיו.
אודות המחבר: קנלי יאנג הוא עורך הקצאה ב- Nerdwallet כרטיסי אשראי. הוא עבד אצל יאהו ופוקספורטס.com כעורך ומפיק. קרא עוד
האם כרטיס אשראי יעד עושה בירור קשה?
נראה שאנחנו מתקשים לגשת לחשבון האשראי שלך. אָנוּ’עבודה קשה כדי לקבל את הכל לגיבוי ופועל, אז חזור בקרוב כדי לגשת לציוני האשראי החינמיים שלך, דוח אשראי מלא ועוד.
© 2007–2016 Credit Karma, Inc. Credit Karma ™ הוא סימן מסחרי רשום של Credit Karma, Inc. כל הזכויות שמורות. שם מוצר, לוגו, מותגים וסימנים מסחריים אחרים המוצגים או המוזכרים בתוך אשראי קארמה הם רכושם של מחזיקי הסימנים המסחריים שלהם בהתאמה. אתר זה עשוי להיות פיצוי באמצעות מפרסמים של צד שלישי.
אייפון הוא סימן מסחרי של Apple Inc., רשום ב- U.ג. ומדינות אחרות. App Store הוא סימן שירות של Apple Inc.
אנדרואיד הוא סימן מסחרי של Google Inc.
הלוגו של Equifax הוא סימן מסחרי רשום בבעלות Equifax בארצות הברית ובמדינות אחרות.
כיצד להסיר את יעד בנק TD מדוח האשראי שלך
משרד עורכי הדין של לקסינגטון סייע בהצלחה למיליוני לקוחות בהסרת פניות אשראי לא מדויקות ומפוקפקות מדוחות האשראי שלהם.
מהו יעד בנק TD?
יעד בנק TD, TD BANK ASA ARASE יעד ו- TARGEN/TD הם קודי דוחות אשראי המסמנים כרטיס אשראי יעד שהונפק על ידי TD BANK. Target מציע כרטיס אשראי בחנות בשם ה- RedCard, המספק הטבות שונות, כגון הנחות ומשלוח בחינם, למחזיקי הכרטיסים שלו.
הגשת בקשה לכרטיס אדום יעד והשפעתו על האשראי שלך
כשאתה מגיש בקשה לכרטיס אדום יעד, בנק TD, הבנק המנפיק, בדרך כלל יביא חקירה קשה בדוח האשראי שלך. זהו נוהל סטנדרטי עבור מרבית יישומי האשראי. פניות קשות יכולות להשפיע.
ההבדל בין פניות קשות ורכות
זה’s חיוני להבנת ההבדל בין פניות קשות לרכות כדי לנהל טוב יותר את ציון האשראי שלך.
פניות קשות
בירור קשה מתרחש כשאתה מגיש בקשה לאשראי חדש והמלווה מבצע בדיקת אשראי. פניות אלה יכולות להוריד את ציון האשראי שלך בכמה נקודות. קיום יותר מדי בירורים קשים בתקופה קצרה יכול לאותת למלווים שאתה יכול להיות לווה בסיכון גבוה יותר.
פניות רכות
חקירה רכה, לעומת זאת, היא בדיקה שגרתית יותר של היסטוריית האשראי שלך. פניות אלה מתרחשות כחלק מבדיקות רקע או הצעות מראש של המלווים ממלווים. לפניות רכות אין השפעה על ציון האשראי שלך.
כמה זמן נשארים פניות קשות בדוח האשראי שלך?
פניות קשות יכולות להישאר בדוח האשראי שלך עד שנתיים. לא משנה אם בקשת כרטיסי האשראי היעד שלך מאושרת או נדחתה, החקירה תירשם על ידי אחד או יותר משלושת לשכות האשראי העיקריות: Equifax, Experian ו- Transunion.
התמודדות עם פניות בלתי מורשות
אם אתה מבחין בחקירה קשה לא מוכרת בדוח האשראי שלך, או שאתה’בטוח שאתה לא’לא הגש בקשה למוצר האשראי המדובר, צור קשר עם בנק TD כדי לברר לגבי הסיבה לחקירה. הנושה’יש לרשום את שם S תחת קטע החקירה הקשה בדוח האשראי שלך.
האם ניתן להסיר את פניות היעד של בנק TD מדוח האשראי שלי?
חברות כמו חוק לקסינגטון מתמחות בהסרת פניות וסימנים שליליים אחרים בדוחות אשראי. עם ניסיון של למעלה מ -18 שנה, חוק לקסינגטון הקל מיליוני הסרות עבור לקוחותיו, כולל בשנת 2021 בלבד.
חוק לקסינגטון יכול גם לעזור לך למחלוק ואולי להסיר פריטים שליליים אחרים בדוח האשראי שלך, כגון:
- תשלומים מאוחרים
- אוספים
- טעינה
- עיקולים
- חזרות
- פשיטות רגל
שיפור האשראי שלך בעזרת מומחים
אם אתה’נאבק מחדש עם אשראי רע ורוצה ללמוד עוד כיצד לשפר את ציון האשראי שלך, שקול התייעצות עם אשראי בחינם עם חוק לקסינגטון. הם עזרו לאנשים רבים במצבים דומים.
בקר באתר האינטרנט שלהם ומלא את טופס הייעוץ כדי לגלות מה הם יכולים לעשות עבורך בטיפול בפניות ופריטים שליליים אחרים בדוח האשראי שלך.
מוכן להעלות את ציון האשראי שלך?
חלק מהלקוחות העלו את ציוני האשראי שלהם
ב 100 נקודות * ומעלה.
יעד לכרטיס אדום: 11 שאלות להחליט במהירות אם זה’זה נכון בשבילך
עם הנחה של 5% ושלל הטבות נוספות, כרטיס אדום יעד יכול להציע יתרונות רבים יותר ממה שאתה מבין.
עודכן לאחרונה ב- 10 במאי 2023 | על ידי רובין קוואנה

אנו עשויים לקבל פיצויים מהמוצרים והשירותים המוזכרים בסיפור זה, אך הדעות הן של הסופר עצמו. פיצוי עשוי להשפיע על המקום בו מופיעים הצעות. לא כללנו את כל המוצרים או ההצעות הזמינים. למידע נוסף על האופן בו אנו מרוויחים כסף ומדיניות העריכה שלנו.
אם אתה’חובב קניות בכל אחת מ -1,851 חנויות היעד ברחבי U.ג. או יעד.com, אתה’ככל הנראה שמע על הכרטיס האדום המטרה.
עם אפשרויות אשראי וכרטיסי חיוב הן, יחד עם הנחה של 5% על רכישות, משלוח חינם והטבות אחרות, הכרטיס האדום יכול להיות אפשרות נהדרת עבור קונים יעדים רגילים.
להלן מבט מקרוב על איך זה עובד.
- 5% הנחה על רכישות מתאימות
- 30 ימים נוספים להחזרת סחורה
- משלוח סטנדרטי בחינם על היעד.com
- משלוח חינם של יומיים על פריטים זכאים
- גישה מוקדמת למוצרים ומבצעים נבחרים
- תוספות בלעדיות, כגון הצעות, מתנות ופריטים מיוחדים
- 5% הנחה על רכישות מתאימות
- 30 ימים נוספים להחזרת סחורה
- משלוח סטנדרטי בחינם על היעד.com
- משלוח חינם של יומיים על פריטים זכאים
- גישה מוקדמת למוצרים ומבצעים נבחרים
- תוספות בלעדיות, כגון הצעות, מתנות ופריטים מיוחדים
- U.ג. כתובת
- מספר ביטוח לאומי
- חייב להיות לפחות בן 18
- U.ג. כתובת
- מספר ביטוח לאומי
- חייב להיות לפחות בן 16
- רישיון נהיגה תקף או תעודת זהות של מדינה או צבא
- U.ג.-חשבון בדיקה אישי מבוסס
11 השאלות הנפוצות ביותר לגבי כרטיס האדום היעד
חושב להגיש מועמדות לכרטיס אדום יעד? להלן כמה תשובות לשאלות הנפוצות ביותר לגבי שני סוגי הקלפים.
1. איך פועל הכרטיס האדום היעד?
יש לך שתי אפשרויות עם כרטיס האדום היעד. אתה יכול להגיש בקשה לזיכוי או כרטיס חיוב. כרטיס האשראי עובד כמו כרטיסים רבים אחרים המדורגים ביותר והוא יופיע בדוח האשראי שלך. קישורי כרטיס החיוב לחשבון הבדיקה שלך ורכישות מחויבות מחשבונך תוך שלושה עד חמישה ימים לאחר ביצוע רכישה.
כשאתה משתמש באחד מהכרטיס, אתה מקבל 5% הנחה על כל הרכישות המוסמכות בחנות ובמטרה.COM, משלוח חינם להזמנות מקוונות, 30 ימים נוספים כדי להחזיר, והזדמנויות עסקיות וחיסכון בלעדיות.
2. כיצד אוכל להשיג כרטיס אדום מ- Target?
אתה יכול להגיש בקשה לכרטיס האדום של האשראי או החיוב מחדש או בחנות או באינטרנט. אם אתה מגיש בקשה לכרטיס החיוב במיקום יעד, אתה’תתבקש לספק צ’ק ריק, ריק.
לפני שמריחים, זה, זה’חכם לשקול את האפשרויות שלך, מכיוון שלא כל כרטיסי האשראי בחזרה מזומנים נוצרים שווים.
3. היכן אוכל להשתמש בכרטיס האדום של היעד שלי?
ניתן להשתמש בכרטיסי אדום יעדים רק ברכישות בחנויות יעד או ביעד.com.
4. מה’זה ההבדל בין כרטיס האשראי של הכרטיס האדום לכרטיס החיוב?
מבחינת ההטבות, אין הבדל בין אשראי הכריכה האדומה וכרטיסי חיוב. עם זאת, כרטיסי האשראי אכן נבדלים מכרטיסי חיוב ויש יותר דרישות זכאות לכרטיס החיוב מאשר לכרטיס האשראי ושם’אין השפעה על האשראי שלך בעת שימוש בכרטיס חיוב.
5. האם אוכל להשיג מזומנים מכרטיס האדום היעד שלי?
עם כרטיס החיוב של ה- RedCard, אתה יכול להוציא עד 40 $ במזומן כל 24 שעות, עם או בלי רכישה. כרטיס האשראי לא’T להציע משיכות במזומן.
6. איזה ציון אשראי אני צריך כדי לקבל כרטיס אדום יעד?
זכאות האשראי לכרטיס האדום היעד משתנה, מכיוון שהחברה שוקלת הכנסה, חוב מצטיין והיסטוריית אשראי בעת ההחלטה אם לאשר בקשה. מחזיקי כרטיסים רבים מדווחים על ציון אשראי הוגן בעת האישור. לדברי נציג לקוח יעד, היעד לא’לא להשתמש בסוכנות אשראי אחת בלבד כדי להעריך את אמינות האשראי. הם בוחרים איזו סוכנות לבקש דוחות באקראי, כאשר Equifax תתרומם לרוב.
7. יכול למקד לחפש את הכרטיס האדום שלי?
מקורבי יעד יכולים’t חפש את כרטיס האדום שלך בנקודת הרכישה. עם זאת, אתה יכול לרשום את הכרטיס שלך עם יעד’s אפליקציית CartWheel ולהשתמש בזה כדי לשלם עבור רכישה בקופה.
8. האם כרטיס האשראי Redcard יעד יעזור לבנות את האשראי שלי?
כן. הכרטיס מופיע בדוח האשראי שלך כחשבון פתוח. על ידי שימוש בכרטיס וביצוע תשלומים במועד, כרטיס האשראי של היעד Redcard יכול לעזור לבנות את האשראי שלך.
9. האם כרטיס החיוב האדום של היעד משפיע על האשראי שלי?
לא, כרטיס החיוב RedCard היעד שואב כסף ישירות מחשבון הבדיקה שלך, שאינו מדווח לאף סוכנות אשראי, ובכך אין לו השפעה על האשראי שלך.
10. מה הבנק מנפיק את הכרטיס האדום היעד?
כרטיס האשראי של הכרטיס האדום המטרה מונפק באמצעות בנק TD. לכרטיס החיוב אין שום בנק קשור ומונפק על ידי Target Corporation.
11. האם עלי לקבל כרטיס אדום יעד?
אם אתה’מחדש קונה רגיל בחנויות היעד או ביעד.com, הכרטיס האדום עשוי להיות שווה את זה בשבילך. אתה מקבל ערך מהנחה של 5%, משלוח חינם, מבצעים בלעדיים ומדיניות תשואה מורחבת. עם זאת, יש אי הכללות להטבות אלה, וניתן להשתמש בכרטיס רק בעת קניות ביעד. הקפד לשקול את היתרונות וההגבלות לפני שתקבל החלטה.
כרטיסים אחרים שיש לקחת בחשבון
אם אתה רוצה להרוויח מזומנים בחזרה עם כרטיס רב -תכליתי יותר, הנה כמה מכרטיסי האשראי הטובים ביותר במזומן שכדאי לבדוק; אתה עשוי לגלות שאחד מתאים לצרכים שלך טוב יותר מהאחרים.

- הרוויח 5% במזומן בחזרה לנסיעות צ’ייס שנרכשו באמצעות Ultimate Rewards®, 3% במזומן בחזרה לרכישות של בתי מרקחת ואוכלים במסעדות, כולל שירות משלוחים זכאים ו- Unlimited 1.5% מזומנים בחזרה בכל הרכישות האחרות
- הרוויח 1 נוסף.5% מזומנים בחזרה לכל מה שאתה קונה (בסכום של עד 20,000 דולר שהוצאו בשנה הראשונה) – שווה עד 300 דולר במזומן בחזרה
- עמלה שנתית: 0 $

- 5% מזומנים בחזרה לקטגוריות רבעוניות מסתובבות (על עד 1,500 דולר שהוצאו) ונסיעות שנרכשו דרך פורטל Chase Ultimate Rewards; 3% מזומנים בחזרה במסעדות (כולל הובלה ומסירה) ובתי מרקחת; ו- 1% במזומן בחזרה בכל הרכישות האחרות
- הרוויח בונוס של 200 דולר לאחר שהוצא 500 דולר על רכישות בשלושת החודשים הראשונים
- עמלה שנתית: 0 $

- 1.5% מזומנים בחזרה בכל רכישה, כל יום; ו -5% מזומנים בחזרה למלונות ומכוניות להשכרה שהוזמנו באמצעות הון אחד נסיעות (תנאים חלים)
- הרוויח בונוס במזומן של 200 דולר חד פעמי לאחר שאתה מוציא 500 דולר על רכישות תוך 3 חודשים מפתיחת החשבון
- עמלה שנתית: 0 $


