


Dave Ramsey ha raccomandato l’assicurazione ombrello?
Assicurazione ombrello: come funziona e cosa copre
Riepilogo:
L’assicurazione ombrello è essenziale per le persone con un patrimonio netto superiore a $ 500.000 o per coloro che cercano di proteggere le proprie attività e il futuro finanziario. Fornisce ulteriore copertura di responsabilità che va oltre i limiti dei proprietari di case standard e delle polizze assicurative auto. Questo articolo mira a chiarire cos’è l’assicurazione ombrello, come funziona e cosa copre.
Punti chiave:
- Una politica ombrello è altamente raccomandata per le persone con ricchezza accumulata.
- Per un minimo di $ 200 all’anno, puoi aggiungere un ulteriore milione di dollari in copertura di responsabilità all’assicurazione per auto e proprietari di case esistenti.
- È fondamentale avere un’assicurazione ombrello per proteggere i tuoi beni in situazioni di responsabilità.
- La responsabilità finanziaria è essenziale per gli adulti cresciuti e non è tuo l’obbligo di finanziare le loro cattive scelte finanziarie.
- Considera di fornire aiuto finanziario solo se tuo figlio è disposto a cercare consulenza finanziaria e ad assumerti la responsabilità delle sue azioni.
- Dave Ramsey è un famoso esperto di gestione del denaro e autore di numerosi libri più venduti.
- Costruire la ricchezza comporta un duro lavoro, ma è importante proteggerla da potenziali cause legali.
- L’assicurazione ombrello fornisce copertura per grandi reclami non coperti da proprietari di case standard o polizze assicurative auto.
- Le politiche di auto e proprietari di case forniscono solo una copertura a responsabilità limitata, che potrebbe non essere sufficiente per le persone con un patrimonio netto più elevato.
- L’assicurazione ombrello colma le lacune nella copertura di responsabilità primaria, proteggendo le tue risorse.
Domande:
- Perché l’assicurazione ombrello è raccomandata per le persone con un patrimonio netto superiore a $ 500.000?
L’assicurazione ombrello è essenziale per le persone con un patrimonio netto più elevato in quanto fornisce una copertura di responsabilità aggiuntiva oltre i limiti delle polizze standard. In caso di causa, salvaguarda i tuoi beni e il futuro finanziario dalla perdita potenziale. - Quanto costa di solito una politica ombrello?
L’aggiunta di un ulteriore milione di dollari in copertura di responsabilità attraverso una politica ombrello può costare fino a $ 200 all’anno. Offre una copertura significativa a un prezzo relativamente conveniente. - Quali sono i vantaggi di avere un’assicurazione ombrello?
L’assicurazione ombrello fornisce una copertura estesa di responsabilità, riempiendo le lacune lasciate dai proprietari di case standard e le polizze assicurative auto. Offre protezione in situazioni in cui vengono superati i limiti di copertura esistenti, garantendo che le attività rimangono sicure. - Perché è importante per gli adulti adulti assumersi la responsabilità finanziaria?
La responsabilità finanziaria è cruciale per gli adulti adulti in quanto riflette la loro maturità e capacità di gestire le proprie finanze. L’impiego di denaro dai membri della famiglia senza assumersi la responsabilità delle proprie azioni può dimostrare l’arroganza e l’irresponsabilità. - In quali condizioni dovresti considerare di fornire assistenza finanziaria a tuo figlio?
Considera di fornire assistenza finanziaria a tuo figlio solo se mostra la volontà di cercare consulenza finanziaria e assumerti la responsabilità delle sue scelte finanziarie. Supportarlo senza queste condizioni può consentire un comportamento irresponsabile. - Chi è Dave Ramsey?
Dave Ramsey è una voce rispettata nella gestione e negli affari. È autore di numerosi libri più venduti, come “Financial Peace”, “The Total Money Makeover” e “Smart Money Smart Kids Smart Kids.” - In che modo l’assicurazione ombrello protegge la ricchezza?
L’assicurazione ombrello protegge la ricchezza fornendo una copertura di responsabilità aggiuntiva che va oltre i limiti delle politiche standard. Protegge le tue risorse da potenziali cause legali e reclami che potrebbero esaurire le tue risorse finanziarie. - Quali sono i limiti delle politiche di auto e proprietari di case?
Le politiche di auto e proprietari di case offrono una copertura di responsabilità personale, ma ha limiti. Se una causa supera questi limiti, potresti essere lasciato responsabile per l’importo rimanente. L’assicurazione ombrello colma questi lacune, garantendo un’adeguata copertura. - Qual è lo scopo dell’assicurazione ombrello?
L’assicurazione ombrello funge da ulteriore livello di copertura della responsabilità, proteggendo te e la tua famiglia da grandi richieste o cause che superano i limiti delle polizze assicurative principali. - In che modo l’assicurazione ombrello funziona in un esempio di vita reale?
Immagina di essere coinvolto in un incidente d’auto in cui sei in colpa, causando costose bollette mediche e danni a più veicoli. Se il limite di responsabilità dell’assicurazione auto è di $ 100.000, ma i danni totali ammontano a $ 700.000, l’assicurazione ombrello coprirebbe i restanti $ 600.000.
Risposte dettagliate:
1. Perché l’assicurazione ombrello è raccomandata per le persone con un patrimonio netto superiore a $ 500.000?
L’assicurazione ombrello è altamente raccomandata per le persone con un patrimonio netto superiore a $ 500.000 perché fornisce una copertura extra di responsabilità che va oltre i limiti dei proprietari di case standard e delle polizze assicurative auto. Avere attività sostanziali aumenta il rischio di affrontare azioni legali e l’assicurazione ombrello protegge tali attività dal potenzialmente sequestrato o esaurito.
2. Quanto costa di solito una politica ombrello?
Il costo di una politica ombrello varia a seconda di fattori come la quantità di copertura richiesta e il profilo di rischio dell’individuo. Tuttavia, nella maggior parte degli stati, un individuo può ottenere una copertura extra di $ 1 milione di responsabilità attraverso una politica ombrello per un minimo di $ 200 all’anno. Questo costo è relativamente basso rispetto ai potenziali rischi finanziari che copre.
3. Quali sono i vantaggi di avere un’assicurazione ombrello?
Avere un’assicurazione ombrello offre diversi vantaggi, tra cui:
- Copertura di responsabilità estesa: l’assicurazione ombrello fornisce una copertura di responsabilità aggiuntiva oltre i limiti delle politiche standard, garantendo una protezione adeguata in caso di causa o di grandi dimensioni.
- Protezione delle risorse: con l’assicurazione ombrello, i tuoi beni sono salvaguati da potenziali perdite o sequestri in caso di causa, aiutandoti a preservare la stabilità finanziaria e il futuro.
- Efficacia in termini di costi: considerando i premi relativamente bassi rispetto alla copertura fornita, l’assicurazione ombrello offre un eccellente rapporto qualità-prezzo e tranquillità.
- Copertura completa: l’assicurazione ombrello colma le lacune nella copertura di responsabilità primaria, coprendo una vasta gamma di situazioni, tra cui lesioni personali, danni alla proprietà e richieste di diffamazione o calunnia.
4. Perché è importante per gli adulti adulti assumersi la responsabilità finanziaria?
Assumere la responsabilità finanziaria è essenziale per gli adulti adulti in quanto dimostra la maturità, la responsabilità personale e la capacità di gestire le proprie finanze. L’impiego di denaro senza riconoscere la responsabilità personale può creare un ciclo di dipendenza e prevenire la crescita personale. Incoraggiare l’indipendenza finanziaria aiuta le persone a sviluppare importanti capacità di vita e navigare in modo responsabile delle sfide finanziarie.
5. In quali condizioni dovresti considerare di fornire assistenza finanziaria a tuo figlio?
Fornire assistenza finanziaria a tuo figlio dovrebbe dipendere dalla sua volontà di cercare consulenza finanziaria e assumersi la responsabilità delle sue scelte finanziarie. Ciò dimostra un vero impegno per la crescita personale e la responsabilità finanziaria. Semplicemente fornire denaro senza queste condizioni può consentire il suo comportamento irresponsabile e impedire la sua capacità di imparare dai suoi errori.
6. Chi è Dave Ramsey?
Dave Ramsey è una cifra ben nota nel campo della gestione e delle imprese. È autore di numerosi libri di bestseller del New York Times, tra cui “Financial Peace”, “The Total Money Makeover” e “Smart Money Smart Kids.”Ramsey è anche l’ospite di” The Dave Ramsey Show “, un programma radiofonico che raggiunge milioni di ascoltatori ogni settimana, offrendo consigli pratici sulla finanza personale, il budget e le strategie di costruzione di ricchezza.
7. In che modo l’assicurazione ombrello protegge la ricchezza?
L’assicurazione ombrello protegge la ricchezza fornendo una copertura di responsabilità aggiuntiva che supera i limiti delle politiche standard. Questa copertura extra protegge le tue risorse da potenziali cause, grandi reclami o eventi catastrofici che potrebbero esaurire la copertura assicurativa principale. Salvagando la tua ricchezza da spese legali impreviste e costi di regolamento, l’assicurazione ombrello aiuta a preservare la stabilità finanziaria e gli obiettivi finanziari a lungo termine.
8. Quali sono i limiti delle politiche di auto e proprietari di case?
Le politiche di auto e proprietari di case offrono una copertura di responsabilità personale, ma questa copertura ha limiti. Se sei citato in giudizio e i danni superano i limiti di copertura di queste politiche, potresti essere responsabile del pagamento dell’importo restante fuori tasca. Questo può essere finanziariamente devastante, in particolare se hai un patrimonio netto elevato. L’assicurazione ombrello colma questi lacune in copertura, fornendo un ulteriore livello di protezione contro le passività che superano i limiti delle politiche sottostanti.
9. Qual è lo scopo dell’assicurazione ombrello?
Lo scopo principale dell’assicurazione ombrello è fornire una copertura di responsabilità aggiuntiva oltre i limiti dei proprietari di case standard, delle polizze assicurative per barche. Serve come una rete di sicurezza, proteggendo te, la tua famiglia e altri membri della famiglia da grandi richieste o cause che possono comportare una perdita finanziaria sostanziale. L’assicurazione ombrello aiuta a assicurarsi di essere adeguatamente coperto in situazioni in cui le polizze assicurative principali non sono all’altezza.
10. In che modo l’assicurazione ombrello funziona in un esempio di vita reale?
Supponiamo che tu stia tornando a casa dopo aver visitato i parenti quando sei coinvolto in un grave incidente d’auto. È determinato che sei stato in errore per l’incidente, con conseguente danno significativo a più veicoli e lesioni a diverse persone. Se la copertura della responsabilità dell’assicurazione auto ha un limite di $ 100.000, ma i danni totali ammontano a $ 700.000, l’assicurazione auto coprirà solo i primi $ 100.000. I restanti $ 600.000 saranno tua responsabilità di pagare. Tuttavia, se hai un’assicurazione ombrello, coprirà i $ 600.000 aggiuntivi che superano il limite di assicurazione auto, proteggendo le tue attività e il benessere finanziario in questa situazione.
Assicurazione ombrello: come funziona e cosa copre
Se hai un patrimonio netto superiore a $ 500.000, hai sicuramente bisogno di un’assicurazione ombrello. O se tu’RE Fare buoni soldi, iniziare a costruire un po ‘di ricchezza nei tuoi conti pensionistici e avere una casa a pagamento o una buona parte di equità, anche tu Bisogno Esso. Altrimenti, tu’ti prepara per il rischio finanziario.
Dave Ramsey: politica ombrello raccomandata?
Ti seguo su Twitter e mi chiedevo se ti consiglio di acquistare una politica ombrello. Se cosi, quanto? Dean caro Dean, se tu’Ve ha iniziato a vincere con i soldi e costruire un po ‘di ricchezza, una polizza ombrello è una delle assicurazioni più economiche che puoi acquistare. Esso’è quasi il più grande botto per il tuo dollaro. Qui’è un esempio. Nella maggior parte degli stati, puoi ottenere un extra di $ 1 milione di copertura di responsabilità aggiunta all’assicurazione auto e ai proprietari di case come polizza ombrello per un minimo di $ 200 all’anno. Là’non è un problema se non’T ha soldi. Ma se tu’hai un po ‘di denaro e ti imbatti in qualcuno, esso’è davvero una buona cosa avere quella polizza assicurativa extra ombrello in situazioni di responsabilità!
– Dave lascia cadere l’arroganza! Caro Dave, mio figlio ha 30 anni ed è sposato per sette anni con una ragazza di una famiglia ricca. I suoi genitori hanno fornito loro molto sostegno finanziario nel corso degli anni, ma ora loro’divorziare e è venuto da noi per i soldi per farlo accadere. Inoltre, quando gli chiediamo perché lo fa’t ho i soldi che ci dice’non sono affari nostri. Noi non’mi piace il suo atteggiamento, ma noi’Non sono sicuro di cosa fare. Dee Caro Dee, questo è un uomo adulto noi’sta parlando, e se lui’Affronterò lo stile di vita e le azioni di un adulto che deve comportarsi come uno e prendersi cura delle sue responsabilità. Capisco lui’è tuo figlio, e lui’sta facendo male adesso. Tuttavia, ci vuole un sacco di arroganza per chiedere soldi a qualcuno e dire loro il motivo per cui non’non sono affari loro.
Se vuole seriamente entrare in qualche consulenza finanziaria e iniziare a diventare responsabile dei suoi soldi – a se stesso e a te – allora potresti prendere in considerazione l’aiutarlo finanziariamente. Ma a questo punto, tu’regalare un drink ubriaco se gli fai solo soldi perché lo vuole. Chiunque può fare un errore, Dee. Ma ciò’non è il tuo compito di finanziare il suo comportamento irresponsabile o la sua arroganza!
– Dave Dave Ramsey è l’America’S fidata voce su denaro e affari. Ha scritto cinque libri più venduti del New York Times: “Pace finanziaria,” “Più che sufficiente,” “Il restyling totale di denaro,” “Entreleadership” E “Money Smart Smart Kids.” “The Dave Ramsey Show” è ascoltato da oltre 8 milioni di ascoltatori ogni settimana in più di 500 stazioni radio. Segui Dave su Twitter su @Daveramsey e sul web a Daveramsey.com.
Assicurazione ombrello: come funziona e cosa copre

Voi’ha lavorato duramente per i tuoi soldi, come va la canzone e tu’Ve alla fine costruito un po ‘di ricchezza. Voi’stai bene per raggiungere il marchio da un milione di dollari quando ti ritieni, ma tu’essere preoccupato. Voi’sentono storie di amici che hanno perso tutto in cause e hanno dovuto ricominciare da capo.
Non dovresti’devo preoccuparsi di essere citato in giudizio senza una buona ragione e lasciare che qualcuno prenda ciò che tu’ve ha funzionato per. Allora come ti proteggi e i tuoi soldi?
Esso’s chiamato Assicurazione ombrello. L’assicurazione ombrello fornisce copertura per azioni legali e grandi reclami che non sono’T coperto dai proprietari di case o dalle polizze assicurative auto.
Noi’Risponde a tutte le tue domande su cosa sia l’assicurazione ombrello, come funziona e cosa copre. Esso’è praticamente i tuoi soldi’S Best Friend.
Cos’è l’assicurazione ombrello?
Innanzitutto, lascia’a parlare delle tue politiche di auto e proprietari di case. Oltre a coprire i danni alla tua auto e a casa, forniscono anche una copertura di responsabilità personale che inizia se qualcuno è ferito sulla tua proprietà o se ferite qualcuno (o la loro proprietà) in un incidente d’auto. Ma quella copertura ha limiti. Significa se tu’Resta in giudizio, tali politiche copriranno solo, diciamo, $ 100.000 in danni. Ma se hai un patrimonio netto più elevato, potresti sfuggire a quei limiti abbastanza rapidamente.
Voi’ha lavorato duramente per arrivare dove sei. Ma Don’lasciati vulnerabile.
Che cosa si può fare?
L’assicurazione ombrello aiuta a colmare quelle lacune nei proprietari di case, auto e persino polizze assicurative in barca. L’assicurazione ombrello è una forma di copertura di responsabilità personale che ti protegge (più la tua famiglia e altri membri della famiglia) da grandi richieste o cause che vanno al di là delle altre polizze assicurative. Proprio come un ombrello per la pioggia che ti protegge dal bagnare, l’assicurazione ombrello protegge i tuoi soldi colmando il divario finanziario che la tua assicurazione di responsabilità primaria non lo fa’T copertura.
Come funziona l’assicurazione ombrello
Permettere’s dì te’sta tornando a casa dopo aver visitato i parenti per il Ringraziamento. Traffico’è cattivo e finisci in un orribile accumulato di 10 auto. Molti sono feriti, ma tu’è ok. Ma peggiora quando scopri che l’incidente è stato colpa tua.
Ora tu’responsabile per il danno del veicolo e le bollette mediche di tutti gli altri conducenti nell’incidente. Due dei conducenti ti fanno causa per i salari persi dal lavoro mancante e tu’improvvisamente guardando una fattura da $ 700.000. Il limite di responsabilità dell’assicurazione auto si occupa solo di $ 100.000, il che significa che devi pagare gli altri $ 600.000.
L’assicurazione ombrello si lanciava e si occupava dei $ 600.000, comprese le spese legali. Oh! Parla di un punto di svolta per i tuoi risparmi e le tue risorse. Quello’s il potere dell’assicurazione ombrello. Ti impedisce di cancellare i tuoi risparmi o di tornare in debito.
Funziona anche lo stesso per l’assicurazione dei proprietari di case. Quindi, se ospiti un’enorme festa di Natale e Babbo Natale scivola sui tuoi passi ghiacciati, si spezza il braccio e ti fa causa (C’Mon, Babbo Natale!), Voi’Sarà coperto per eventuali spese legali o giudizi giudiziari (se si perde la causa) al di là dei limiti di responsabilità assicurativa per la casa.
E un’altra buona notizia. Nella maggior parte dei casi, lì’s nessuna assicurazione ombrello separata deducibile. Una volta pagata la deducibile della politica primaria (auto -proprietari di automobili), hai vinto’Devo pagarlo di nuovo. Ma ci possono essere eccezioni a questo: alcune politiche hanno un piccolo ombrello deducibile, noto come Conservazione autoassicurata, Quello’s normalmente nell’intervallo di $ 250-500.
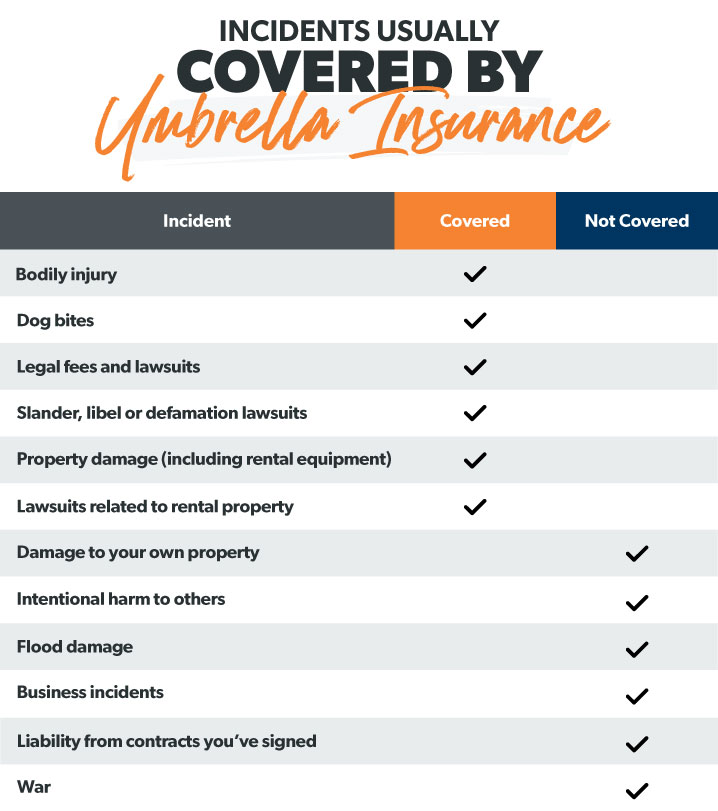
Cosa copre l’assicurazione ombrello?
E allora’s sotto l’ombrello? Cosa copre l’assicurazione ombrello? Se hai un’assicurazione ombrello, tu’re protetto in queste cinque aree principali:
Lesione corporale
Tutti sanno che il paracadutismo è rischioso. Sai cos’altro è rischioso? I tuoi bambini ospitano una festa del trampolino di quartiere. E se uno di quei bambini si rompe il braccio (festa’S Oltre, bambini!), l’assicurazione ombrello ha le spalle. Aiuterà con fatture mediche o cause: se i genitori ottengono Veramente Rovesciato.
La protezione delle lesioni corporee copre anche cose come incidenti di animali domestici (morsi di cane) e incidenti automobilistici. Quindi se il tuo cane decide che non lo fa davvero’mi piace il tuo vicino e va in modalità di attacco, tu’Sarà coperto se il tuo vicino decide di farti causa.
Spese legali
Gli avvocati sono costosi. Quindi se qualcuno ti fa male, che sia’s giustificato o no: potresti affrontare alcune spese legali piuttosto pesanti. E l’ultima cosa che vuoi è pagare di tasca per difenderti. Assistente’lascia che gli altri prendano un pezzo dei tuoi soldi guadagnati duramente: inserisci l’assicurazione ombrello.
Lesioni alle persone’s reputazione
Calunnia. Diffamazione. Diffamazione. Se danneggi qualcuno’s reputazione, anche se’s online, potresti essere citato in giudizio per un carico di denaro. L’assicurazione ombrello ti proteggerà se tu’reai a rischio di qualsiasi calunnia, diffamazione o diffamazione. Questo tipo di copertura è particolarmente importante al giorno d’oggi con tutto ciò che accade nei social media e online. Ad esempio, un ristorante potrebbe presentare una causa contro di te per aver scritto una recensione negativa online. (Stai attento.)
Danni della proprietà
L’assicurazione ombrello ti copre se hai un brutto incidente d’auto e i costi di riparazione per le persone’La proprietà è più della tua assicurazione auto’limiti di responsabilità. Copre anche l’attrezzatura a noleggio, come se si schianta un jet ski in affitto nel dock (OOPS). O se il tuo bambino danneggia accidentalmente la proprietà della scuola. Voi’re coperto.
Proprietà in affitto
Se possiedi proprietà in affitto, l’assicurazione ombrello può darti una copertura aggiuntiva dalla responsabilità che hai come padrone di casa. Quindi, se qualcuno si rompe la caviglia sui gradini della proprietà e dei tuoi cibi, tu’sarà protetto.
Cosa è’T coperto da un’assicurazione ombrello?
Assicurazione ombrello non lo fa’T coprire tutto. Ecco alcuni degli incidenti che cadono al di fuori Quel ombrello:
Proprietà personale
Quando si tratta di danneggiare accidentalmente il tuo Proprio roba, l’assicurazione ombrello ha vinto’t Aiuto con quello. Questo perché è’s a responsabilità Politica, significa che inizia solo se tu’rea colpa per danneggiare le altre persone’proprietà s. Quindi, se pensavi che guidare la tua moto in piscina fosse una buona idea (stavi cercando di rampa sopra, Giusto?), e ora il petrolio e la benzina e il liquido dei freni hanno danneggiato la tua piscina, Don’t Aspettatevi che l’assicurazione ombrello copra i costi di riparazione.
Danno intenzionale
Se fai del male a qualcuno di proposito o danneggi intenzionalmente la propria proprietà, l’assicurazione ombrello non è’Vado a salvarti. Voi’pagherà tali spese mediche o cause legali fuori dalla tua tasca. Solo un altro motivo per cui il crimine non lo fa davvero’T paga . . .
Danneggiamento da parte dell’acqua
Molte persone assumono che il danno da inondazione sia coperto dall’assicurazione immobiliare. No. E l’assicurazione ombrello non è diversa. Se vivi in un’area soggetta a inondazioni, hai bisogno di un’assicurazione separata alluvione.
Detto questo, se lasci accidentalmente il rubinetto della vasca, inonda il tuo appartamento e i tuoi vicini ti portano in tribunale per danni idrici nel loro appartamento, l’assicurazione ombrello copre azioni legali in quella situazione.
Incidenti aziendali
Se possiedi la tua attività, l’assicurazione ombrello ha vinto’A aiutare con questo tipo di incidenti di responsabilità. Hai bisogno di un’assicurazione commerciale per questo.
Injurie di lavoratore a contratto
Se tu’Rimodellando la tua casa, assicurati che il tuo contraente abbia la propria assicurazione. Questo perché la tua assicurazione ombrello ha vinto’T coprirti se un lavoratore si fa male alla tua proprietà. Alcune persone firmano accidentalmente un contratto che le rende responsabili per i lavoratori. La morale della storia? Leggi la stampa fine. E mentre noi’Sta parlando di compagnie di costruzioni, anche ombrello ha vinto’t Aiuto se tu’Ricevita per non aver mantenuto la fine dell’affare in un contratto.
Spese legate alla guerra
Seconda Guerra Mondiale? L’apocalisse di zombi? L’assicurazione ombrello ha vinto’t toccare le spese legate alla guerra con un palo da 10 piedi (esso’non è così grande di un ombrello, gente). Quindi Don’T Aspettatevi che la tua polizza assicurativa ombrello paghi per danni ai tuoi effetti personali o proprietà.
L’assicurazione ombrello è uguale all’assicurazione di responsabilità in eccesso?
A volte l’assicurazione ombrello è confusa con una protezione da responsabilità in eccesso. Ma Don’essere confuso. Queste sono due politiche diverse.
L’assicurazione di responsabilità in eccesso è un ulteriore livello di copertura aggiunto, ad esempio, una polizza assicurativa per i proprietari di case. Dà eccesso copertura in aree già protette in un piano di assicurazione per la casa standard. Ma non lo fa’T copre le stesse cose che una polizza assicurativa ombrello farebbe. Ad esempio, la responsabilità in eccesso non lo fa’T AIUTO CON STA MISURA O COMMERCIALI.
Hai bisogno di un’assicurazione ombrello?
Ora, potresti ancora chiederti come sapere se hai bisogno di un’assicurazione ombrello.
Se hai un patrimonio netto superiore a $ 500.000, hai sicuramente bisogno di un’assicurazione ombrello. O se tu’RE Fare buoni soldi, iniziare a costruire un po ‘di ricchezza nei tuoi conti pensionistici e avere una casa a pagamento o una buona parte di equità, anche tu Bisogno Esso. Altrimenti, tu’ti prepara per il rischio finanziario.
Fondamentalmente, Più risorse hai, più devi perdere. E molte persone sono disposte a fare causa per qualsiasi cosa in questi giorni, quindi le persone ricche hanno spesso un obiettivo sulla schiena.
Se qualcuno subisce un grave infortunio sulla tua proprietà o ha un incidente d’auto che è stato colpa tua, quanto pensi di poter essere citato in giudizio per?
Ma con una polizza di assicurazione ombrello solida, hai vinto’stare sveglio nel cuore della notte preoccupandosi di costose azioni legali che cancellano la tua ricchezza guadagnata duramente o che potresti aver offeso su Internet. Voi’Avrò tranquillità sapendo che il tuo denaro è protetto.
Quanta assicurazione ombrello ho bisogno?
L’assicurazione ombrello parte da $ 1 milione di protezione. Potresti pensarlo’S abbastanza, ma ora’non è il momento di andare a ossa nudo.
La regola empirica è che la tua politica ombrello dovrebbe coprire il tuo tutto il patrimonio netto. Potresti aver bisogno di più della copertura minima di $ 1 milione se più di due dei seguenti si applicano a te:
- Possiedi proprietà
- Hai veicoli ricreativi (jet ski, bici sporche, ecc.)
- Hai un autista inesperto nella tua famiglia
- Allenate gli sport per bambini
- Inviti regolarmente le persone a casa tua
- Hai “fastidi attraenti” per un bambino curioso (trampolino, piscina, ecc.)
- Guidi un’auto di lusso
- Servite su una tavola o non profit
- Pubblichi regolarmente recensioni di prodotti e aziende
- Partecipa agli sport in cui potresti ferire gli altri (caccia, sci, ecc.)
- Viaggi spesso fuori dalla u.S. e preoccuparsi delle richieste di responsabilità
- Sei un padrone di casa
- Hai un profilo pubblico di successo e ricchezza
Dopo di te’Ve ha calcolato le tue risorse, chiediti, Quanto rischio ho di essere citato in giudizio? È probabile che tu’è più a rischio di quanto pensi.
Quanto costa l’assicurazione ombrello?
Per la quantità di copertura che ottieni, il prezzo dell’assicurazione ombrello è a buon mercato. Puoi facilmente ottenere $ 1 milione di copertura per $ 150–300 all’anno. 1
Diventa ancora più economico dopo i primi $ 1 milione. Costa altri $ 75 per $ 2 milioni in copertura e poi $ 50 per ogni milione di dollari di copertura dopo. 2
Proteggi i tuoi soldi e il tuo futuro
Se hai ricchezza, tu’è a rischio di essere citato in giudizio. Non lo fa’importa quanto sei bello e amichevole. Ed esso decisamente non lo fa’importa quanto tempo ed energia te’VE METTURE IN UND ESSERE DEL DEBITO, CRESCIARE BRIVAI. Tutto ciò che serve è una cattiva causa per togliersi tutto.
Se il tuo patrimonio netto è superiore a $ 500.000 e non’avere un’assicurazione ombrello, cosa stai aspettando?
Uno dei nostri agenti assicurativi indipendenti che fa parte del nostro programma ELP (Esorsed Local Provider) può valutare la tua situazione specifica e capire esattamente quanta assicurazione ombrello hai bisogno. E loro’re ramseytrusted, quindi ti conosci’Rievo lavoro con i migliori agenti.
I nostri ELP possono guidarti attraverso come aggiungere una politica ombrello ai proprietari di case o all’assicurazione auto. Potresti anche essere in grado di raggruppare l’assicurazione ombrello per salvare.
Assistente’T rimandare questo! Proteggi le tue risorse Oggi e sperimentare la tranquillità che deriva dal conoscere la tua ricchezza è vietato ad altre persone.
Chi ha bisogno di un’assicurazione ombrello?
Senza un ombrello, i giorni di pioggia ti faranno bagnare. Ma tu’Alla fine asciugò e vado per la giornata.
Senza ombrello assicurazione, UN “giorno di pioggia” (come una causa) potrebbe potenzialmente spazzare via tutto’Ve ha lavorato per costruire. L’assicurazione ombrello è uno dei modi migliori per proteggere i tuoi soldi e lo stile di vita.
Ma cosa copre esattamente l’assicurazione ombrello? E come fai a sapere se ne hai bisogno?
Se tu’ti chiede, Ho bisogno dell’assicurazione ombrello?, Possiamo aiutarti a trovare la risposta.
Cos’è l’assicurazione ombrello?
L’assicurazione ombrello è un ulteriore livello di copertura di responsabilità personale per le persone con un patrimonio netto più elevato. Protegge le tue risorse da azioni legali che potrebbero farti perdere tutto’ve ha funzionato per. Copre anche grandi affermazioni che non lo farebbero’T essere coperto da una polizza di responsabilità automobilistica standard o proprietari di case. Colma anche le lacune nella polizza assicurativa per la tua barca. L’assicurazione ombrello viene aggiunta in cima alle polizze assicurative a casa, auto o affittuari e entrano in vigore solo dopo che i limiti di responsabilità dell’assicurazione auto o della casa sono stati soddisfatti.
Voi’ha lavorato duramente per arrivare dove sei. Ma Don’lasciati vulnerabile.
Pensalo come un ombrello gigante per i tuoi soldi che riempie l’assicurazione normale conquistata’t toccare. Protegge anche la tua famiglia e altri membri della famiglia. Quindi, se tua figlia adolescente provoca un accumulo di nove auto sull’autostrada, tu’sarà coperto!
Cosa copre l’assicurazione ombrello?
Quindi, cosa copre esattamente l’assicurazione ombrello? Buona domanda.
Con l’assicurazione ombrello, tu’re protetto in queste quattro aree principali:
Lesione corporale—Il il tuo cane morde il tuo vicino (cane cattivo, siediti, resta!) ed esso’sta diventando costoso molto velocemente. L’assicurazione ombrello aiuterà con spese mediche o azioni legali al di sopra e al di là della polizza assicurativa tipica dei proprietari di case per qualcuno che viene ferito sulla tua proprietà.
Danni della proprietà-Se tu’Re in un brutto incidente d’auto, la responsabilità dell’assicurazione auto è eccezionale, ma ha dei limiti. L’assicurazione ombrello coprirà il resto dei danni. Copre anche i costi di riparazione se hai distrutto l’attrezzatura in affitto (come se si schianti il jet ski in affitto nel dock). O se tuo figlio danneggia la proprietà della scuola, l’ombrello può anche aiutarti.
Lesioni alla reputazione—Se ferite qualcuno’s reputazione (di persona, online o addirittura forse nel metaversa?), potresti affrontare una causa piuttosto grande. E se perdi, tu’Ringrazio le tue fortunato stelle hai un’assicurazione ombrello.
Spese giudiziarie—Urmbrella Insurance copre anche le spese legali se tu’essere citato in giudizio per qualsiasi motivo. Quindi non indossi’Devo pagare per tutto di tasca solo per difenderti.
Che cosa’S non coperto dall’assicurazione ombrello?
Ci sono alcune cose dell’assicurazione ombrello non lo fa’T copertina. Ecco cinque istanze in cui non dovresti fare affidamento sull’assicurazione ombrello.
Proprietà personale—Urmbrella Insurance ha vinto’ti aiutano se distruggi accidentalmente una delle tue cose. Copre solo altre persone’S lesioni o danni alla proprietà.
Atti criminali—Se danneggi intenzionalmente qualcuno, l’assicurazione ombrello ha vinto’coptare le loro lesioni o qualsiasi causa legale che ne deriva. Voi’essere da solo.
Incidenti aziendali—Urmbrella Insurance ha vinto’t iniziare a responsabilità aziendale. Quello’s a cosa serve l’assicurazione commerciale.
Danni da inondazione—Similare da proprietari di case e assicurazioni per gli affittuari, l’assicurazione ombrello ha vinto’t iniziare quando quelle acque alluvionali aumentano. Voi’necessita di un’assicurazione di alluvione per coprire i danni da inondazione.
Injurie di lavoratore a contratto—Urmbrella Insurance ha vinto’T copre i lavoratori che sono sotto contratto e si fanno feriti sulla tua proprietà mentre lavorano. Assicurati che qualsiasi società di costruzioni che utilizzi abbia la propria assicurazione, altrimenti potresti essere a rischio.
Chi ha bisogno di un’assicurazione ombrello?
Se hai un patrimonio netto superiore a $ 500.000, hai bisogno di un’assicurazione ombrello. Questo perché più hai, più devi perdere e le normali polizze assicurative hanno vinto’t fornire una copertura sufficiente. Quindi se tu’Rie sulla strada dello status milionario (modo di andare!)-o tu’è già lì: l’assicurazione sugli urbelli è per te.
Inoltre, la realtà è che le persone ricche hanno spesso un obiettivo sulla schiena. Forse voi’hanno sentito parlare di amici o familiari che sono stati citati in giudizio e hanno perso tutto. Voi’si chiede, Sono il prossimo? In un mondo in cui le persone possono e intendono una causa su qualsiasi cosa, alcune persone’L’idea di uno schema riccamente ricco è citare in giudizio una persona ricca (triste ma vero). Ma con una polizza assicurativa ombrello sana in atto, hai vinto’deve preoccuparsi delle cause legali che spazzano la tua ricchezza guadagnata duramente.
Quanta assicurazione ombrello ho bisogno?
Se tu’si chiede, Quanta assicurazione ombrello ho bisogno?, Noi’ti mostrerò come capirlo.
Innanzitutto, l’assicurazione ombrello inizia con una copertura minima di $ 1 milione. Una buona regola empirica è che la tua assicurazione ombrello dovrebbe coprire il tuo tutto il patrimonio netto. Ora’non è il momento di essere economici. Dovresti anche guardare seriamente al rischio di essere citato in giudizio. Se’S più alto (e sii onesto), dovresti ottenere più copertura.
Se rientri in almeno due di queste categorie, potresti aver bisogno di più della copertura minima di $ 1 milione:
- Possiedi proprietà
- Hai veicoli ricreativi (jet ski, bici sporche, ecc.)
- Hai un autista inesperto nella tua famiglia
- Allenate i bambini’ gli sport
- Inviti regolarmente le persone a casa tua
- Hai “fastidi attraenti” a un bambino curioso (trampolino, piscina, ecc.)
- Guidi un’auto di lusso
- Servite su una tavola o non profit
- Pubblichi regolarmente recensioni di prodotti e aziende
- Partecipa agli sport in cui potresti ferire gli altri (caccia, sci, ecc.)
- Viaggi spesso fuori dalla u.S. e preoccuparsi delle richieste di responsabilità
- Sei un padrone di casa
- Hai un profilo pubblico di successo e ricchezza
Come ottenere l’assicurazione ombrello
Se tu’essere qualcuno con un patrimonio netto più alto, tu’è a rischio. E tu non lo hai fatto’T Lavorare così duramente in tutti quegli anni per lasciare che qualcun altro venga e lo cancella con una sola causa.
L’assicurazione ombrello protegge i tuoi soldi, i tuoi beni, lo stile di vita e la tua futura eredità. Assistente’T rimandare questo!
Uno dei nostri agenti assicurativi esperti che fa parte del nostro programma ELP (approvati dai fornitori locali (ELP) può guardare la tua situazione e fare acquisti per trovarti il miglior affare. E loro’re ramseytrusted, nel senso che loro’Vado oltre per assicurarsi che le tue risorse siano protette.
Assicurazione ombrello di Dave Ramsey – Quello che devi sapere
Quando hai un patrimonio netto di almeno $ 500.000, hai un rischio maggiore di perdere tutto ciò’ve ha funzionato per. Una sola causa è tutto ciò che serve per costringerti a ricostruire la tua ricchezza da zero. Le polizze assicurative standard possono coprire danni specifici, ma cosa succede se affronti azioni legali che vanno oltre il proprietario della casa’politiche s o auto?
Hai bisogno di un’assicurazione ombrello per compensare le coperture assicurative standard mancano. Ad esempio, fai un incidente d’auto e lasci ferire diverse persone. La tua polizza assicurativa auto può occuparsi delle spese mediche e dei costi di danni alla proprietà. Ma quando una vittima scopre i soldi che guadagni, possono farti causa per più soldi. La situazione si intensifica e devi trovare più soldi per coprire le cause legali.
Tutti i soldi tu’Ve ha reso il lavoro duro per decenni, tutti potrebbero finire per pagare una brutta causa. Quindi, in questo articolo, discutiamo di tutto ciò che devi sapere sull’assicurazione ombrello. Dai segni che dicono che hai bisogno di tale copertura a come ti protegge, scopri come evitare i problemi che il tuo denaro deve affrontare.
Ottieni il tuo preventivo gratuito di assicurazione ombrello online
Ho bisogno dell’assicurazione ombrello?
Dave Ramsey, un rinomato consulente per le finanze americane, autore, uomo d’affari e conduttore radiofonico raccomanda polizze assicurative ombrello per chiunque guadagni almeno mezzo milione di dollari. Un grande patrimonio netto ti rende un obiettivo per le persone che ti conoscono’Restro. L’assicurazione ombrello protegge i tuoi risparmi dall’andare in scarica.
L’assicurazione ombrello può aumentare la copertura di responsabilità ad almeno un milione di dollari. Per quello che è’vale la pena, questa politica è un furto. Devi solo pagare qualche centinaio di dollari all’anno per ottenere questa copertura. Per sapere se hai bisogno di questa copertura, vedi se una delle seguenti casi si applica a te. Se puoi relazionarti con almeno due situazioni, considera di parlare con un agente assicurativo per discutere le tue opzioni per l’assicurazione ombrello.
- Hai indicatori pubblici della tua ricchezza: Se guidi un’auto sportiva, tu’RE fanno sapere alle persone che puoi permetterti tali lussi. Se causa un incidente, le tue vittime possono farti causa per più soldi.
Persone che sanno che hai successo e hanno vinto soldi’Tenendo a farti causa. Quindi tu’necessita di un’assicurazione ombrello per coprire le centinaia di migliaia o milioni di dollari che guadagni.
- Possiedi più proprietà: Se hai lotti accessibili come un pascolo o un lungomare, chiunque venga ferito sulla tua proprietà può farti causa. Anche se non’t Invitare queste vittime, semplicemente sapendo che possiedi un lotto privato dà loro il segnale di Go per intentare una causa contro di te.
Se affitti le proprietà, allora affronti anche il rischio che gli inquilini ti facciano causa per lesioni. L’assicurazione del proprietario può coprire parte dei danni, ma nel caso in cui l’importo superi la polizza, l’assicurazione ombrello può sostenerti.
- Possiedi veicoli vari o attrazioni per la casa: Se hai bici da sporco, ATV (veicoli all-terrain), barche o moto d’acqua, allora rischi di lesioni personali o danni alla proprietà che le polizze assicurative auto standard potrebbero non coprire.
Attrazioni domestiche come trampolini, piscine, case sugli alberi o campi da gioco sono ciò che le compagnie assicurative chiamano fastidi attraenti. Queste cose possono causare lesioni e portare a cause che richiedono un’assicurazione ombrello per proteggere i tuoi risparmi.
- Sei socievole offline e online: Se ospiti spesso feste, inviti più persone a casa tua, il che aumenta il rischio di incidenti sulla tua proprietà. Essere più inclini a incidenti significa che sei più incline alle cause legali.
Nel frattempo, quando condividi le tue opinioni forti online, rischi di affrontare anche azioni legali per calunnia, diffamazione o diffamazione online. Anche i parenti stretti che le persone si associano alla tua ricchezza sono potenziali obiettivi. Se indossi’T ha una presenza online ma lo fa un parente stretto, quella connessione può essere sufficiente per una persona per presentare una causa contro di te.
Ottieni il tuo preventivo gratuito di assicurazione ombrello online
Copertura assicurativa ombrello
Ora che sai cosa serve per richiedere l’assicurazione ombrello, devi sapere da cosa ti protegge esattamente questa polizza. Ci sono anche alcuni elementi che questa politica non copre nonostante sia chiamata “ombrello” assicurazione. Qui’s una panoramica di ciò che l’assicurazione ombrello copre e cosa non copre:
| Copre | Non copre | ||
|---|---|---|---|
| Caso | Dettagli | Caso | Dettagli |
| Lesione corporale | L’assicurazione ombrello paga per le spese mediche che il proprietario della casa’La polizza assicurativa non copre. Casi di lesioni corporei che le coperture dell’assicurazione ombrello includono bambini curiosi che potrebbero rompersi il braccio dopo essere caduto dalla casa sull’albero. | Proprietà personale | L’assicurazione ombrello non paga per i danni che hai inflitto alle tue proprietà. Se ti rompi il tetto dopo aver tentato di risolverlo, dovrai pagare i costi di riparazione di tasca. |
| Danni alla proprietà | Come l’assicurazione auto, l’assicurazione ombrello copre i danni alla proprietà che hai causato con il veicolo. L’assicurazione ombrello include la copertura per veicoli diversi dalle auto, come i jet skis che danneggiano un dock o le barche che si schiantano nella proprietà pubblica. | Attività criminale | L’assicurazione ombrello non paga per lesioni personali o danni alla proprietà che hai causato intenzionalmente altri. Anche questa politica non copre alcuna spese legali che seguono. |
| Danno da reputazione | L’assicurazione ombrello paga per lesioni alla reputazione che potresti aver causato calunnia, diffamazione o diffamazione online o offline. Queste cause possono essere costose. In casi online, l’assicurazione informatica può aiutarti. Ma quando si causa di danni alla reputazione di persona, allora l’assicurazione ombrello ha le spalle. | Danni da inondazione | L’assicurazione ombrello non paga per i danni che le inondazioni causano. Per questo motivo esistono polizze di assicurazione inondazione. L’unica volta che l’assicurazione ombrello può pagare per danni legati alle inondazioni è quando gli altri ti fanno causa per le inondazioni che potresti aver causato. Ad esempio, hai lasciato il lavandino in corsa, causando alluvione il tuo appartamento. I pavimenti inferiori vengono danneggiati e ti fanno causa. L’assicurazione ombrello copre le tue spese legali. |
| Spese legali | Devi aver notato che l’assicurazione ombrello paga per quasi ogni tipo di causa che potresti affrontare quando guadagni almeno $ 500.000. Questa è un’assicurazione ombrello’S Primo Funzione, per mettere tutto semplicemente. Hai bisogno delle spese legali per pagare la tua difesa in tribunale. | Injurie di appaltatore | Quando i lavoratori del contratto ti hanno firmato contratti che ti ritengono responsabile, diventi responsabile per eventuali infortuni che potrebbero sostenere. L’assicurazione ombrello non paga per eventuali spese mediche se questi appaltatori si fanno male alle cure mentre sono sulla tua proprietà. |
Assicurazione ombrello – coperto o non coperto
Conclusione
Mentre accumuli la ricchezza dopo decenni di lavoro, hai messo un obiettivo sulla schiena per potenziali cause che potrebbero lasciarti indietro dove hai iniziato. Hai bisogno della giusta protezione per mantenere i tuoi risparmi da tutte le spese legali. Quello’S A cosa serve l’assicurazione ombrello.
Se hai un patrimonio netto di almeno mezzo milione di dollari, allora dovresti considerare di parlare con un agente assicurativo per ottenere una stima di quanta assicurazione ombrello devi acquistare. Hai bisogno della corretta quantità di protezione per assicurarti di mantenere i tuoi risparmi per ciò che intendevi e di non spenderlo in cause non pianificate.
Dave Ramsey’fornitore locale approvato

Il partner Scott Bosler è uno dei fornitori locali approvati per Dave Ramsey nell’area della California centrale. Abbiamo aiutato centinaia di Dave’S referral da Lancaster nel sud a Modesto a nord e oltre a Monterey sulla costa della California. Questi referral sono venuti da noi nel tentativo di dare un senso alla loro protezione dell’assicurazione di proprietà e delle vittime (assicurazione sull’ombrello di auto, casa e responsabilità). Quando incontriamo questi referral, di persona al telefono/webinar, ecco come li aiutiamo:
- Trascorriamo del tempo per conoscerli in modo da poterlo personalizzare un piano appositamente per le loro esigenze ..
- Progettiamo un piano di protezione utilizzando Dave’S Principi finanziari ..
- Se il piano ha senso e vogliono andare avanti con esso, implementiamo il piano per conto del nostro nuovo cliente ..
- In quasi tutti i casi forniamo una protezione assicurativa migliore di quanto non abbiano mai avuto prima ..
- In molti casi spesso salviamo il nostro nuovo cliente.
- La maggior parte delle persone ci dice dopo aver finito con il nostro processo, comprendono il loro programma assicurativo meglio che mai!
Ecco cosa alcuni di Dave’I referral S hanno detto sul nostro servizio (dal sito Web di Dave Ramsey … i nomi sono trattenuti):
“Cig era un gioco da ragazzi per mia moglie e io quando si trattava di ottenere una nuova assicurazione auto. Mark ci ha guidato attraverso tutte le nostre domande e ha fatto suggerimenti basati su ciò che Dave insegna in FPU. Ora grazie a Elp e CIG non solo ho una copertura migliore e uno staff utile, ma un tasso più economico sulla nostra assicurazione! ”
“Scott Bosler ha lavorato duramente e velocemente per arrivare al proprietario di abitazione e alle citazioni di assicurazione auto. Ha risposto a ognuna delle mie domande e ce n’erano molte. Ha anche risposto loro rapidamente e accuratamente. Mi sento come per la prima volta in 8 anni di possesso di una casa che in realtà capisco la copertura che ho. Abbiamo cambiato la nostra assicurazione per i proprietari di case, Scott ci ha risparmiato oltre $ 500 all’anno per le mie due politiche dei proprietari di case. Anche se non poteva’T corrisponde alla tariffa per la mia assicurazione auto è stato attraverso il suo consiglio che ha citato da Dave Ramsey che ci ha fatto aumentare la nostra responsabilità da 30/60 a 500/500 e la nostra franchigia da 250 a 1000. Per $ 40 in più ogni 6 mesi siamo completamente coperti grazie a Scott. Sono stato e continuerò a raccomandarlo agli amici.”
“Scott è stato molto disponibile e gentile. Il suo cuore era molto in sintonia con Dio. Molto gentile e disponibile con un orecchio in ascolto. Mi sentivo molto comodo a parlare. Sentiva che Dio era nel mezzo della nostra conversazione.”
“Prima di parlare con Scott ero gravemente non assicurato e pagavo troppo per le mie assicurazioni per i proprietari di case. Non avevo una copertura ombrello e se dovessi avere un incidente d’auto e ferire davvero qualcuno che avrei potuto perdere tutto. La mia casa, auto e ombrello sono tutti curati. Per la prima volta da quando ho preso la lezione FPU, sento che la mia famiglia è protetta. Grazie mille.”
Per connettersi con uno dei nostri consulenti e scoprire come possiamo fornirti una migliore protezione e possibilmente risparmiare denaro ..
Chiama (559) 802-4094 o contattaci Qui