


Fa la prima Bank Bank Sue?
First Premier Sues Fed, agenzia del cane da guardia rispetto alle nuove regole della carta di credito
Impatto potenziale: La sentenza dà una nuova vita in base alle violazioni di Rico sugli accordi di prestito di giorno di paga.
Riepilogo
Prima Bank Premier ha intentato una causa contro la Federal Reserve e un’agenzia di guardia per le nuove regole della carta di credito. La sentenza ha portato nuova vita a una causa in merito a violazioni del racket relative agli accordi di prestito di giorno di paga.
Punti chiave
- 1. Causa intentata: Prima Banca Premier ha intentato una causa contro la Federal Reserve e un’agenzia di cane da guardia.
- 2. Regole della carta di credito: La causa è in risposta alle nuove regole della carta di credito imposte dalla Federal Reserve.
- 3. Violazioni di Rico: La causa sostiene violazioni dei racket su accordi di prestito di giorno di paga.
- 4. Impatto potenziale: La sentenza potrebbe avere implicazioni significative per l’industria del prestito di giorno di paga.
- 5. Soluzione della disputa: L’attore aveva firmato un accordo arbitrale, ma il National Arbitration Forum (NAF) ha rifiutato di accettare il caso.
- 6. Decreto di consenso: Il rifiuto di NAF si basava su un decreto di consenso che vietava di accettare le arbitrazioni dei consumatori.
- 7. Decisione del tribunale distrettuale: Il tribunale distrettuale ha concordato con l’attore che l’accordo di arbitrato contemplava solo l’arbitrato davanti a NAF.
- 8. Nessun arbitro sostitutivo: Il tribunale distrettuale ha ritenuto che non potesse nominare un arbitro sostitutivo a causa della lingua dell’accordo di arbitrato.
- 9. Affermazione della decisione: Il secondo circuito u.S. La Corte d’appello ha affermato la decisione del tribunale distrettuale.
- 10. Impatto su altri casi: La sentenza può avere implicazioni per casi simili che coinvolgono accordi di arbitrato e NAF.
- 11. Rappresentanza legale: Prima Banca Premier è rappresentata da Bryan Cave LLP e Lindquist & Vennum LLP.
- 12. Rappresentazione del querelante: L’attore è rappresentato da Stueve Siegel Hanson LLP e Tycko & Zavareei.
- 13. Ordine della Corte: Il tribunale distrettuale degli Stati Uniti per il distretto orientale di New York ha emesso l’ordine di lasciare un ordine precedente per costringere l’arbitrato.
- 14. Emendamento della didascalia: L’impiegato della corte è diretto a modificare la didascalia di conseguenza.
- 15. Affermazione: Il secondo circuito u.S. La Corte d’appello ha affermato la decisione del tribunale distrettuale.
Domande
- Perché First Premier Bank ha presentato una causa?
La prima banca Premier ha intentato una causa contro la Federal Reserve e un’agenzia di guardia per le nuove regole della carta di credito. - Qual è il potenziale impatto della sentenza?
La sentenza dà nuova vita a una causa in presenza di violazioni del racket su accordi di prestito di giorno di paga. - Qual è il problema principale nella causa?
La causa è in risposta alle nuove regole della carta di credito imposte dalla Federal Reserve. - Cosa sostiene la causa?
La causa sostiene violazioni dei racket su accordi di prestito di giorno di paga. - Perché NAF ha rifiutato di accettare il caso?
NAF ha rifiutato di accettare il caso a causa di un decreto di consenso che lo ha proibito di accettare gli arbitrati dei consumatori. - Qual è stata la decisione del tribunale distrettuale?
Il tribunale distrettuale ha concordato con l’attore che l’accordo di arbitrato contemplava solo l’arbitrato davanti a NAF. - Perché il tribunale distrettuale non poteva nominare un arbitro sostitutivo?
Il tribunale distrettuale ha dichiarato che non poteva nominare un arbitro sostitutivo basato sulla lingua dell’accordo di arbitrato. - Quale tribunale ha affermato la decisione del tribunale distrettuale?
Il secondo circuito u.S. La Corte d’appello ha affermato la decisione del tribunale distrettuale. - Chi rappresenta la prima banca premier nella causa?
Prima Banca Premier è rappresentata da Bryan Cave LLP e Lindquist & Vennum LLP. - Che rappresenta l’attore nella causa?
L’attore è rappresentato da Stueve Siegel Hanson LLP e Tycko & Zavareei. - Che ha emesso l’ordine di lasciare un ordine precedente per costringere l’arbitrato?
L’ordine è stato emesso dal tribunale distrettuale degli Stati Uniti per il distretto orientale di New York. - Quale direzione viene data all’impiegato del tribunale?
L’impiegato della corte è diretto a modificare la didascalia di conseguenza. - Che tipo di casi potrebbe l’impatto al potere?
La sentenza può avere implicazioni per casi simili che coinvolgono accordi di arbitrato e NAF. - Quali studi legali rappresentano la prima banca Premier e l’attore?
Prima Banca Premier è rappresentata da Bryan Cave LLP e Lindquist & Vennum LLP, mentre l’attore è rappresentato da Stueve Siegel Hanson LLP e Tycko & Zavareei. - Quale tribunale ha affermato la decisione del tribunale distrettuale?
Il secondo circuito u.S. La Corte d’appello ha affermato la decisione del tribunale distrettuale.
First Premier Sues Fed, agenzia del cane da guardia rispetto alle nuove regole della carta di credito
Impatto potenziale: La sentenza dà una nuova vita in base alle violazioni di Rico sugli accordi di prestito di giorno di paga.
Moss v. Prima Banca Premier, no. 15-2513 (2D Cir. 2016)
Il querelante ha firmato un accordo arbitrale a condizione che qualsiasi controversia tra lei e il suo prestatore di giorno di paga sarebbero state risolte dall’arbitrato davanti al National Arbitration Forum (NAF). Quando l’attore ha cercato di portare il suo caso all’arbitrato, tuttavia, NAF ha rifiutato di accettarlo in base a un decreto di consenso che proibì a NAF di accettare gli arbitrazioni dei consumatori. Il tribunale ha concordato con il tribunale distrettuale che l’accordo di arbitrato ha contemplato l’arbitrato solo davanti a NAF e ha quindi affermato la decisione del tribunale distrettuale in calo di costringere l’arbitrato davanti a un diverso arbitro.
Voglio rimanere a conoscenza di nuove opinioni dal secondo circuito u.S. Corte d’Appello? Iscriviti per i riepiloghi gratuiti consegnati direttamente alla posta in arrivo. Saperne di più › Ricevi già nuovi riepiloghi di opinioni dal Secondo Circuito U.S. Corte d’Appello. Sapevi che offriamo newsletter di sintesi per ancora più aree di pratica e giurisdizioni? Esplorali qui.
15 2513 cv (l) muschio v. Prima Banca Premier 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 15 2513 CV (L) Moss V. First Premier Bank United States Court of Appeals for the Second Circuit ________________ August Termine 2015 (sostenuto: 8 aprile 2016 Deciso: 29 agosto 2016) Docket NOS. 15 2513 cv (L); 15 2667 cv (Con) ____________________ Deborah Moss, per conto di se stessa e di tutti gli altri situati allo stesso modo, ricorrente dell’attore, v. First Premier Bank, una Banca dello stato del South Dakota, e Bay Cities Bank, una Banca Chartered della Florida, imputati dei convenuti.1 ____________________ Prima: pooler, Livingston e Lohier, giudici del circuito. 1 L’impiegato del tribunale è rispettosamente diretto a modificare la didascalia come sopra. 1 2 Il distretto orientale di New York (Bianco, J.), lasciare un ordine precedente O convincente 3 arbitrato. Le parti hanno accettato di arbitrare le loro controversie davanti al National 4 Arbitration Forum (“Naf”), che non accetta più gli arbitrati dei consumatori. Il tribunale distrettuale ha dichiarato che non poteva nominare un arbitro sostitutivo perché la lingua 6 dell’accordo di arbitrato contemplava l’arbitrato solo davanti a NAF. 7 Siamo d’accordo con il tribunale distrettuale e quindi affermiamo. 8 Eric Rieder, Bryan Cave LLP (Megan Awerdick Pierson, in brief), New York, New York, per l’imputato Cliente Bay Cities Bank. Bryan R. Freeman, Lindquist & Vennum LLP, Minneapolis, MN; Bryan Craig Meltzer, Herrick, Feinstein LLP, per il ricorrente imputato First Premier Bank. 10 11 12 13 14 15 16 17 J. Austin Moore, Stueve Siegel Hanson LLP (Norman E. Siegel, Steve N. Nix, Stueve Siegel Hanson LLP; Darren T. Kaplan, New York, NY; Hassan Zavareei, Jeffrey D. Kaliel, Tycko & Zavareei, Washington, D.C., sul brief), Kansas City, MO, per l’appello. 19 20 21 22 23 24 25 Affermata. __________________ 9 18 Appello da un ordine del 16 luglio 2015 del tribunale distrettuale degli Stati Uniti per 2 1 Pooler, giudice del circuito: 2 3 Le controversie tra lei e il suo prestatore di giorno di paga sarebbero state risolte dall’arbitrato 4 davanti al National Arbitration Forum (“Naf”). Quando ha cercato di portare il suo caso 5 in arbitrato, tuttavia, NAF ha rifiutato di accettarlo in base a un decreto di consenso 6 che ha proibito a NAF di accettare le arbitrazioni dei consumatori. Il tribunale distrettuale 7 (Bianco, J.) ha interpretato l’accordo di arbitrato come contemplando l’arbitrato solo 8 prima di NAF e ha rifiutato di costringere il muschio ad arbitrare prima di un diverso arbitro 9. Siamo d’accordo con il tribunale distrettuale’La costruzione dell’accordo e 10 Deborah Moss hanno firmato un accordo arbitrale che prevede che qualsiasi affermazione di conseguenza. Sfondo 11 12 Deborah Moss ha eliminato tre prestiti di giorno di paga da un prestatore di giorno di paga online, 13 SFS, INC. (“SFS”). Quando un prestatore di giorno di paga come SFS accetta di prestare un denaro al cliente 14, si basa sulle banche per servire da midlemati per addebitare il cliente’A account. 15 queste banche sono conosciute come “Istituti finanziari di origine del deposito,” o 16 “Odfis.” La prima Bank Premier Bank e Bay Cities Bank è stata ciascuna come ODFI per un 17 di Moss’S Prestiti di giorno di paga con SFS. 3 1 2 che includeva una clausola di arbitrato. La clausola di arbitrato su una delle 3 domande fornite, 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 Quando il muschio ha fatto domanda per i prestiti, ha firmato elettronicamente un arbitrato di domanda di tutte le controversie: tu e noi concordiamo sul fatto che qualsiasi e tutte le affermazioni, le controversie o le controversie tra te e noi, qualsiasi affermazione da parte di noi contro l’altra . . . e qualsiasi reclamo derivante o relativa alla tua domanda per questo prestito, in merito a questo prestito o a qualsiasi altro prestito che in precedenza o in seguito possa ottenere da noi, questa nota, presente accordo per arbitrare tutte le controversie, il tuo accordo di non portare, aderire o partecipare alle azioni di classe, per quanto riguarda la raccolta del prestito, la presunta frode o la fallimento . . . comprese le controversie riguardanti le questioni soggette a arbitrato, o altro, devono essere risolte mediante un arbitrato individuale (e non congiunto) da e ai sensi del Codice di procedura del Forum nazionale di arbitrato (“Naf”) in effetti al momento della presentazione del reclamo. . . . Le regole e le forme del NAF possono essere ottenute e tutte le richieste devono essere presentate in qualsiasi ufficio NAF, sul World Wide Web a AWW.Forum ARB.com, per telefono a 800 474 2371 o a “Forum di arbitrato nazionale, p.O. Box 50191, Minneapolis, Minnesota 55405.” Le tue tasse arbitrali saranno revocate dal NAF nel caso in cui non puoi permetterti di pagarle. 21 app’x a 168. Il seguente avviso è stampato direttamente sotto la disposizione dell’arbitrato 22: “AVVISO: tu e tu avremmo avuto un’opportunità di diritto o 23 per litigare contro un tribunale e avere 24 un giudice o una giuria decidono le controversie ma abbiamo invece concordato 25 di risolvere le controversie attraverso l’arbitrato vincolante.” App’x a 168. 26 Le altre applicazioni firmate il muschio contenevano clausole arbitrali simili. 4 1 Moss ha presentato un’azione di classe putativa contro la Banca della First Premier Bank e Bay Cities 2 presso il tribunale federale, sostenendo violazioni del racketeer influenzato e 3 corrotti organizzazioni, 18 U.S.C. § 1962 e legge statale. In breve, Moss 4 ha affermato che le banche hanno facilitato illegalmente prestiti di giorno di paga ad alto interesse che sono stati messi fuorilegge in diversi stati. 6 Le banche si sono trasferite per costringere l’arbitrato sulla base degli accordi arbitrato 7 che Moss ha firmato quando ha fatto domanda per i prestiti. Sebbene le banche 8 non fossero parti di tali accordi, hanno sostenuto che avevano diritto a 9 applicare gli accordi contro il Moss ai sensi dei principi di Estoppel. Il tribunale del distretto 10 ha concordato e inizialmente concesso le banche’ mozione per costringere l’arbitrato e 11 sono rimasti il procedimento. 12 Dopo che il tribunale distrettuale ha ordinato alle parti di arbitrare, Moss ha inviato una lettera a 13 NAF indicando la sua intenzione di arbitrare le sue richieste. Naf ha risposto che non era in grado di accettare il muschio’s controversie in base a una sentenza di consenso che aveva 15 anni con il procuratore generale del Minnesota. Nel 2009, il procuratore generale del Minnesota 16 aveva citato in giudizio NAF per frode dei consumatori, pratiche commerciali ingannevoli, 17 e pubblicità falsa. La denuncia ha affermato che, sebbene NAF rappresentasse 18 se stesso come un arbitro indipendente e imparziale, il forum era in realtà “lavoro [ing] 5 1 insieme ai creditori dietro le quinte . . . per convincerli a collocare 2 clausole di arbitrato pre -controversie negli accordi dei loro clienti e nominare 3 [NAF] come arbitro di eventuali controversie che potrebbero sorgere in futuro.” App’X a 4 455 56. NAF anche presumibilmente “Ma [de] rappresentazioni che si allineano [Ed] contro 5 consumatori” sollecitare i creditori a utilizzare i suoi servizi di arbitrato. App’X a 457. Per risolvere la causa, NAF ha stipulato un decreto di consenso che lo ha proibito da 7 accettando arbitrazioni dei consumatori come Moss’S. 8 9 Dopo che NAF ha rifiutato di accettare la sua controversia, Moss è tornato al tribunale federale e si è trasferito per lasciare il tribunale distrettuale’s ordine avvincente arbitrato, sostenendo 10 che non poteva arbitrare le sue affermazioni perché NAF ha rifiutato di arbitrare il suo caso 11. Il tribunale distrettuale ha concesso la mozione. Vedi Moss v. BMO Harris Bank, N.UN., 12 114 f. Supp. 3d 61,
63 (E.D.N.Y. 2015). Il tribunale ha concluso che la lingua di 13 accordi di arbitrato rifletteva le parti’ intenzione di arbitrare esclusivamente 14 prima di NAF. Id. a 66. Il tribunale ha inoltre concluso che, sotto questa Corte’S 15 decisione in in re salomon inc. Azionisti’ Contenzioso derivato, 68 f.3d 554 (2d Cir. 16 1995), un tribunale distrettuale non può nominare un arbitro sostitutivo in tali 17 circostanze. Muschio, 114 f. Supp. 3d a 66. Il tribunale ha lasciato il suo ordine precedente e 18 ha sollevato il suo soggiorno del procedimento, sostenendo quel muschio “non può essere costretto a 6 1 arbitrare le sue richieste contro Bay Cities Bank e First Premier Bank.” Id. a 68. 2 Questo appello ha seguito. Discussione 3 4 Abbiamo giurisdizione per rivedere un ordine “rifiutare un soggiorno di qualsiasi azione 5 ai sensi della sezione 3” del Federal Arbitration Act. 9 u.S.C. § 16 (a) (1) (a). Qui, l’ordine 6 impugnato da un soggiorno precedente ai sensi della Sezione 3 e ha lasciato un arbitrato convincente dell’ordine 7 dell’Ordine 7. Perché l’ordine ha fatto appello da “era effettivamente uno 8 ‘rifiutare un soggiorno,’” Abbiamo giurisdizione per rivederlo. Servi legali prematici., INC. v. 9 Cahill, 786 f.3d 1287, 1290 (10 ° Cir.), cert. negato, 136 s. Ct. 373 (2015); Vedi anche 10 Dobbins V. Hawk s entra., 198 f.3d 715, 716 (8 ° Cir. 1999) (ritenendo che il tribunale avesse 11 giurisdizione per rivedere la permanenza dell’arbitrato degli ordini perché era un “Ordine 12 Rifiutando di costringere l’arbitrato”); Corpman v. Prudential Bache sec., INC., 907 f.2d 13 29, 30 (CIR 3D. 1990) (stesso). Rivediamo il tribunale distrettuale’S Order de novo. Vedi 14 Mediterranean Shipping Co. S.UN. Ginevra v. Pol Atl., 229 f.3d 397, 402 (2D CIR. 15 2000). 16 17 disposizioni in . . . un contratto . . . Per stabilirsi dall’arbitrato una controversia successivamente la sezione 2 del Federal Arbitration Act (FAA) prevede che “[a] scritto 7 1 derivante da tale contratto . . . deve essere valido, irrevocabile e applicabile.” 2 9 U.S.C. § 2. 8 Questo testo riflette il principio generale che l’arbitrato è una questione di contratto. E coerentemente con quel testo, i tribunali devono applicare rigorosamente gli accordi arbitrali in base ai loro termini, compresi i termini che specificano con i quali le parti scelgono di arbitrare le loro controversie e le regole in base alle quali verrà condotta tale arbitrato. 9 del mattino. Exp. Co. v. I colori italiani riposano., 570 u.S. __, 133 s. Ct. 2304, 2309 (2013) 3 4 5 6 7 10 (alterazioni, enfasi, citazioni e virgolette interne omesse). Come con 11 qualsiasi contratto, “i partiti’ Controllo delle intenzioni.” Stolt Nielsen s.UN. v. AnimalFeeds 12 int l corp., 559 u.S. 662, 682 (2010) (virgolette interne omesse). Per discernere 13 le parti’ intenzioni, guardiamo alla lingua dell’accordo. Painewebber Inc. 14 v. Bybyk, 81 F.3d 1193, 1199 (2d Cir. 1996). 15 16 Risolti “In base all’arbitrato individuale (e non congiunto) da e ai sensi del Codice di procedura del National Arbitration Forum (“Naf”) in vigore nel 18 volta che il reclamo è presentato.” App’x a 168. L’accordo non affronta il modo in cui le 19 parti dovrebbero procedere nel caso in cui NAF non sia in grado di accettare la controversia. Il contratto arbitrale in questo caso prevede che qualsiasi controversia sarà 8 1 Domanda è se un tribunale può costringere l’arbitrato quando l’arbitro 2 designato non è disponibile. 3 4 contenzioso, 68 f.3d 554 (2d Cir. 1995). Lì, un gruppo di azionisti ha portato una causa derivata contro gli ex dirigenti di Salomon Brothers. Id. a 555. I 6 dirigenti avevano firmato accordi di arbitrato con Salomon Brothers che ne forniva 7 “Qualsiasi controversia . . . derivante da [il dipendente’s] occupazione . . . sarà 8 segnato per arbitrato su istanza di tali parti in conformità con le 9 Costituzioni e le regole, quindi ottenendo la [Borsa di New York].” Id. a 10 558. I dirigenti si sono trasferiti per costringere l’arbitrato e il tribunale distrettuale ha concesso 11 la mozione, riferendo la questione alla Borsa di New York (“Nyse”). Id. a 12 555. NYSE ha rifiutato di arbitrare la controversia, invocando la sua discrezione ai sensi della sua 13 costituzione per rifiutare i casi di arbitrato ad essa riferiti. Id. a 555 56. I 14 dirigenti sono quindi tornati al tribunale distrettuale e hanno chiesto al tribunale 15 di nominare un arbitro sostitutivo ai sensi della sezione 5. Id. a 557. Il tribunale ha negato 16 la mozione. Id. 17 18 Che solo [un arbitro] potesse arbitrare qualsiasi controversia tra di loro,” Un distretto in cui abbiamo affrontato questa domanda in Re Salomon Inc. Azionisti’ Derivato abbiamo affermato. Lo abbiamo tenuto dove “le parti hanno [ve] contratto concordato 9 1 tribunale deve “declino [] per nominare arbitri sostitutivi e costringere l’arbitrato in 2 un altro forum.” Id. a 559. Questo perché 8 [a] sebbene la politica federale a favore dell’arbitrato ci obbliga a risolvere eventuali dubbi a favore dell’arbitrato, non possiamo costringere una parte ad arbitrare una controversia davanti a qualcuno diverso dall’arbitro designato] quando quella parte aveva concordato di arbitrare le controversie solo l’arbitro] e l’arbitro] . . . , si è rifiutato . . . arbitrare la controversia in questione. 9 id. a 557 58. Una volta che l’arbitro designato rifiuta di accettare l’arbitrato, c’è 3 4 5 6 7 10 “Nessun ulteriore promessa di arbitrare in un altro forum.” Id. a 557. 11 12 Le feste’ L’accordo contempla l’arbitrato prima di solo NAF, o se 13 contempla la nomina di un arbitro sostitutivo dovrebbe diventare 14 non disponibile. A Salomon, abbiamo concluso che le parti’ accordo con arbitrato “in 15 conformità con la costituzione e le regole che ottengono quindi il NYSE” ha dimostrato 16 il loro intento “designare] . . . un forum arbitrale esclusivo.” Id. a 558, 561 17 (alterazione omessa). 18 19 Numerosi indicatori che le parti hanno contemplato una cosa: arbitrato prima di 20 NAF. L’accordo prevede che le controversie “deve essere risolto mediante vincolo quindi, sotto Salomone, la domanda in questo caso è se il linguaggio dello stesso è vero qui. L’accordo arbitrale in questo caso contiene 10 1 arbitrato individuale (e non congiunto) da . . . Il forum nazionale per l’arbitrato.” 2 app’x a 168. Prevede che l’arbitrato deve essere condotto “Ai sensi del Codice 3 della procedura del National Arbitration Forum.” App’x a 168. Richiede che 4 affermazioni “deve essere archiviato in qualsiasi ufficio NAF.” App’x a 168. E prevede che, se 5 il richiedente non è in grado di pagare i costi dell’arbitrato, le commissioni possono essere revocate 6 “di . . . Naf.” App’x a 168. Inoltre, l’accordo non prevede la 7 nomina di un arbitro sostitutivo dovrebbe diventare non disponibile. In vista 8 di questo linguaggio obbligatorio, i riferimenti pervasivi a NAF nell’accordo, 9 e l’assenza di qualsiasi indicazione che le parti avrebbero assunto l’arbitrato 10 prima di un forum sostitutivo se NAF diventasse non disponibile, concludiamo che, come in 11 Salomone, le parti hanno accettato di arbitrare solo NAFATURA. 12 13 Arbitro sostitutivo ai sensi della sezione 5 della FAA. La sezione 5 prevede, 14 15 16 17 18 19 20 21 22 I ricorrenti sostengono che il tribunale distrettuale era tenuto a nominare A se nella disposizione di accordo fosse effettuata per un metodo di denominazione o nomina di un arbitro o arbitri o un arbitro, tale metodo deve essere seguito; but if no method be provided therein, or if a method be provided and any party thereto shall fail to avail himself of such
method, or if for any other reason there shall be a lapse in the naming of an arbitrator or arbitrators or umpire, or in filling a vacancy, then upon the application of either party to the controversy the court shall designate and appoint an arbitrator or arbitrators or umpire, as the case may require, who shall act under the said 11 agreement with the same force and effect as if he or they had been specifically named therein . . . . 1 2 3 9 U.S.C. § 5. I ricorrenti sostengono che NAF’S Incabilità di accettare questo caso 4 costituisce a “periodo” Nel significato della sezione 5 in modo tale che il tribunale distrettuale 5 fosse tenuto a nominare un arbitro sostitutivo. 6 7 in tempo nella denominazione dell’arbitro o nel riempimento di un posto vacante su un pannello di 8 arbitri o qualche altra rottura meccanica nel processo di selezione 9 dell’arbitro 9.” Id. a 560 (citazioni e virgolette interne omesse). Un distretto a Salomon, abbiamo ritenuto il “periodo” citato nella sezione 5 “significa comunque che un tribunale lapse 10, “Usa [sezione] 5 per aggirare le parti’ Designazione 11 di un forum arbitrale esclusivo.” Id. a 561. Abbiamo concluso che perché il tribunale del distretto 12 “ha prontamente riferito la questione al NYSE per l’arbitrato,” Là “non è stato il 13 ° o il guasto nella selezione dell’arbitro.” Id. 14 15 Caso. Qui, come a Salomon, le parti hanno designato un forum arbitrale esclusivo, il tribunale distrettuale ha costretto le parti ad arbitrare davanti a quel forum e il forum 17 ha rifiutato di accettare il caso. A Salomon, abbiamo ritenuto che, in tali circostanze, sotto Salomon, non c’era NON “scadere nella denominazione di un arbitro” In questo 12 1 tribunale non può utilizzare la sezione 5 per aggirare il testo chiaro delle parti’ accordo 2 e nominare un arbitro sostitutivo. 3 4 NYSE “Esercizio [d] la sua discrezione” non accettare l’arbitrato, mentre, qui, 5 NAF non è disponibile perché non può accettare arbitrazioni dei consumatori ai sensi di un decreto di 6 consenso. Appellanti’ Br. a 18. Non troviamo che questa sia una distinzione significativa 7. Sotto Salomon, il fattore dispositivo non è il motivo per cui il forum arbitrale 8 designato non è disponibile, ma piuttosto se il forum designato fosse 9 “esclusivo.” Laddove il forum è esclusivo, il tribunale distrettuale potrebbe non farlo “Usa i ricorrenti cerca di distinguere Salomon per terra che, in quel caso, 10 [sezione] 5 per aggirare le parti’ Designazione di un forum arbitrale esclusivo.” 11 Salomon, 68 f.3d a 561. 12 13 che la sezione 5 imponeva al tribunale distrettuale di nominare un arbitro sostitutivo in questo caso 14. Vedi Astra Foowear Indus. v. Harwyn int’L, inc., 442 f. Supp. 907 (s.D.N.Y. 15 1978); Erving v. Virginia Squires Basketball Club, 468 F.2d 1064 (2d Cir. 1972). Ma 16 Salomon considerato e distinto entrambi questi casi. 68 f.3d a 560 61. 17 Inoltre, Astra era una decisione del tribunale distrettuale. È stato affermato in una parola, 18 opinioni inedite. ASTRA COLPAGGI Indo. v. Harwyn int l inc., 578 f.2d 1366 (i ricorrenti 2D si basano anche su due casi di pre -salomon a sostegno della loro posizione 13 1 Cir. 1978). Pertanto, nella misura in cui il tribunale distrettuale’S Reager nei conflitti di Astra con 2 Salomon, siamo tenuti a seguire Salomon. E in Erving, l’accordo di arbitrato 3 prevedeva che le controversie sarebbero state arbitrate davanti a un arbitro 4 designato o quella persona’s designato, sottovalutando l’idea che le parti 5 intendevano arbitrare esclusivamente davanti all’arbitro designato. 468 f.2d a 6 1066 N.1. Inoltre, il tribunale di ERVING non ha analizzato la lingua della sezione 5 o 7 “periodo” Nel significato della sezione 5 si era verificato in quel caso 8. Pertanto, come il tribunale distrettuale, troviamo Salomon più istruttivo sulla 9 applicabilità della sezione 5 rispetto a Astra o Erving. 10 Infine, riconosciamo che c’è una differenza di opinione tra gli 11 circuiti su questo tema. Confronta FLAGG V. Prima Banca Premier, no. 15 14052, 2016 WL 12 703063, a *4 (11 ° CIR. Febbraio. 23, 2016) (opinione non pubblicata) (tenendolo 13 “[B] Eca perché la scelta del NAF come forum arbitrale era parte integrante del 14 accordo per arbitrare’S Motion per costringere l’arbitrato e nominare un sostituto di NAF”) e 16 Ranzy V. Tijerina, 393 Fed. Appx. 174, 176 (5 ° Cir. 2010) (opinione inedita) 17 (a seguito di Salomon per concludere che il tribunale distrettuale ha negato correttamente la mozione a 18 costringere l’arbitrato dato NAF’s indisponibilità), con verde v. U.S. Anticipo in contanti 14 1 malato., LLC, 724 f.3d 787, 793 (7 ° Cir. 2013) (ritenendo che la sezione 5 richiedesse il tribunale per nominare un arbitro sostitutivo) e Khan V. Dell Inc., 669 f.3d 350, 356 (CIR 3D. 3 2012) (Trovare Salomon “non persuasivo” E tenendolo NAF’S INVIBILIBILITÀ 4 costituiva un intervallo ai sensi della Sezione 5). Come il tribunale distrettuale, 5 tuttavia, siamo vincolati da Salomon. Pertanto, mentre alcuni circuiti hanno scelto di seguire Salomon e altri no, non siamo liberi di fare questa scelta. L’unica 7 domanda che possiamo decidere è se, applicando Salomon, il tribunale distrettuale 8 abbia rifiutato correttamente di costringere Moss ad arbitrare le sue richieste davanti a un forum a cui 9 non era d’accordo. Riteniamo che lo abbia fatto. Conclusione 10 11 Per i motivi di cui sopra, affermiamo l’ordine del tribunale distrettuale e 12 rinvio per ulteriori procedimenti. 13 15
First Premier Sues Fed, agenzia del cane da guardia rispetto alle nuove regole della carta di credito
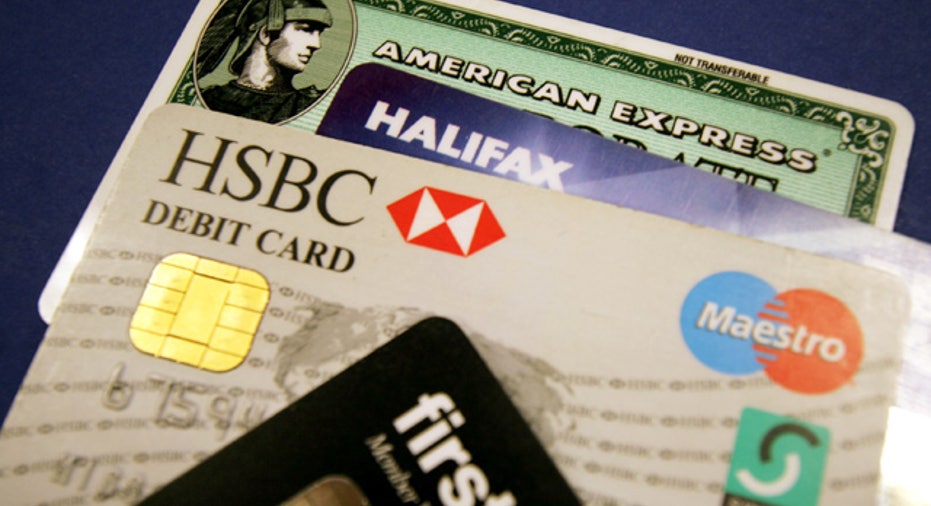
First Premier-una banca che emette carte che mirano ai consumatori subprime che hanno un credito al di sotto della media e sottile-e Premier Bank Card-la società che commercializza tali carte-sta facendo causa alla Federal Reserve e al nuovo Ufficio per la protezione finanziaria dei consumatori rispetto alle nuove regole della carta di credito previsto per avere effetto in ottobre in ottobre.
La causa è stata presentata il 20 luglio nell’U.S. Tribunale distrettuale di Sioux Falls, s.D., La città in cui il primo premier ha sede. Secondo il deposito, le regole minacciano di “chiudere il programma di First Premier, fermare l’accesso dei consumatori serviti a carte di credito non garantite e mettere un numero considerevole di primi dipendenti Premier nel South Dakota senza lavoro.”I sostenitori del consumatore, tuttavia, hanno minimizzato la tuta.
Il Credit Card Act del 2009 proibisce le commissioni anticipate di un totale di oltre il 25% del credito totale disponibile della carta nel primo anno e le regole che entrano in vigore in ottobre forniscono maggiori dettagli su cosa significhi. In particolare, le nuove regole ampliano la definizione di “commissioni iniziali” per includere commissioni addebitate prima che il conto venga aperto (ad esempio una quota di iscrizione), non solo quelle addebitate dopo l’apertura.
In un post sul blog intitolato “Standing For What We Believe”, il CEO di Premier Bank Card Miles Beacom afferma che limitando le commissioni addebitate prima dell’apertura del conto “, la Federal Reserve Board ha superato la propria autorità stabilendo rigorosi controlli di prezzo per le carte di credito emesse a consumatori sottoserviti con credito danneggiato.”Dice che il Congresso non ha mai voluto che la legge sulla carta limiti le commissioni sui conti prima dell’apertura.
“Stiamo sostenendo che il nuovo regolamento sia ribaltato e ripristinato all’intento originale del Congresso”, ha detto la prima portavoce del premier Meranda Sylliaasen in un’intervista con CreditCards.com.
Di più su questo.
Linda Sherry, direttore delle priorità nazionali per il gruppo di difesa no profit Azione dei consumatori, non è d’accordo. Ha detto che il mandato richiesto dal Congresso era chiaro: stava inseguendo alcuni tipi di carte quando ha fatto questa disposizione – Carte subprime. Ha detto che il Congresso stava cercando di impedire ai consumatori di pagare le commissioni anticipate che avrebbero consumato il loro saldo del credito, e il primo Premier ha provato a superare le regole attraverso la quota di iscrizione.
“I gruppi di difesa dei consumatori hanno informato la Fed su questo e hanno chiarito la regola”, ha detto, “ma a First Premier non è piaciuto e ha portato una causa.”
Beacom afferma che le restrizioni violano la capacità di First Premier di prezzo per il rischio. Dal momento che l’Atto della carta di credito è entrato in vigore, First Premier ha lottato con i prezzi. Ha fatto notizia nel 2009 per offrire carte con APR molto più alti della media, tra cui un 79.Carta di credito APR 9% – la carta più alta APR che creditizi.com ha visto da quando ha iniziato a monitorare i tassi di carta di credito nel 2007. Attualmente, stanno offrendo una carta con un 49.9% APR.
Sylliaasen afferma che tali tassi sono un prezzo che alcuni consumatori con credito danneggiato o nessun sono disposto a pagare.
“Molte volte, queste carte di credito sono esaminate con scetticismo e disprezzo da coloro che non capiscono l’industria del credito”, ha detto Sylliaasen. “Per coloro che hanno sperimentato in prima persona gli effetti del credito danneggiato, è un investimento che milioni di persone sono disposte a fare.”
Beacom ha dichiarato nel suo blog: “Se il regolamento non viene annullato, gli oltre 70 milioni di americani che si trovano con credito danneggiato saranno gravemente limitati nella loro capacità di stabilire o ripristinare i loro punteggi di credito attraverso l’uso delle carte di credito.”
Ha aggiunto che il nuovo regolamento ha costato ai dipendenti il loro lavoro. A luglio, First Premier ha chiuso le sue porte allo Spearfish, s.D., struttura, eliminando 330 lavori a tempo pieno e part-time.
Sherry afferma che First Premier deve semplicemente adattarsi a un ambiente normativo modificato. “Questa era la loro principale base di profitti: fare soldi con le commissioni iniziali da mettere in servizio in caso di inadempienze del credito”, ha detto Sherry. Ha consigliato a First Premier di andare a un modello di carta di credito garantita in cui i titolari di carta mettono in contanti che possono essere portati via se sono inadempienti.
“Se questo regolamento si riduce così tanto nei profitti, forse hai bisogno di un modello diverso”, ha detto Sherry.
Altro da Creditcards.com:
- I federali stabilirono regole per i collezionisti che chiedono parenti dei debitori deceduti
- Il nuovo cane da guardia finanziario accetta i reclami della carta di credito
- Il rapporto evidenzia la confusione dei consumatori sui punteggi del credito
Prima Banca Premier V. Fin di consumo degli Stati Uniti. Prot. Bureau, Civ. 11–4103 – Kes.
Primo Premier Bank e Premier Bankcard, LLC, querelanti,
v.
L’Ufficio per la protezione finanziaria dei consumatori degli Stati Uniti; e Timothy f. Geithner, nella sua veste ufficiale di segretario del Dipartimento del Tesoro degli Stati Uniti e direttore ad interim del Consumer Financial Protection Bureau, Convenuti.
Tribunale distrettuale degli Stati Uniti, D. South Dakota, divisione meridionale.
[819 f.Supp.2d 909]
Bryan R. Freeman, James P. McCarthy, Kelly G. Laudon, Lindquist e Vennum, P.L.L.P., Minneapolis, MN, Shane E. Eden, Vincent M. Roche, Davenport, Evans, Hurwitz & Smith, LLP, Sioux Falls, SD, per i querelanti.
John Robert Coleman, Bureau of Consumer Financial Protection, Washington, DC, per gli imputati.
Ordine che concede la mozione dei querelanti per l’ingiunzione preliminare Karen e. Schreier, capo giudice.
I querelanti, First Premier Bank e Premier Bankcard, LLC (Primo Premier), spostano il tribunale per un’ingiunzione preliminare a posticipare e impone il 1 ° ottobre 2011, data in vigore dell’emendamento 2011 al § 226.52 della regolamentazione z. Convenuti, The United States Consumer Financial Protection Bureau (The Bureau) e Timothy F. Geithner, opporsi a quel movimento.
SFONDO
Il Congresso ha emanato la responsabilità della carta di credito e la responsabilità e la divulgazione del 2009 (la legge sulla carta di credito) per regolare i tempi e il modo di riscuotere le commissioni della carta di credito. La legge sulla carta di credito ha modificato la legge sulla verità in Lending Act (TILA). Lo scopo principale di Tila era quello di garantire “divulgazione significativa di termini di credito” così i consumatori potrebbero confrontare i termini di credito disponibili, “Evita l’uso non informato del credito e per proteggere il consumatore dalle pratiche di fatturazione e carta di credito inaccurate e ingiuste.” 15 u.S.C. § 1601 (a).
All’interno della legge sulla carta di credito, il Congresso ha limitato il modo in cui i creditori potrebbero addebitare commissioni per il tipo di carte associate a un “Piano di credito al consumo di fine apertura” o ciò che è noto come a “mietitore” carta. Docket 28 a 2–3. In questione in questo caso è la lingua nella legge che si riferisce alle commissioni addebitate al saldo del conto o alla linea di credito durante il primo anno dopo l’apertura del conto della carta di credito. Il Congresso ha espresso:
Se i termini di un conto della carta di credito ai sensi di un piano di credito al consumo aperto richiedono il pagamento di eventuali commissioni (altre
[819 f.Supp.2d 910]
than any late fee, over-the-limit fee, or fee for a payment returned for insufficient funds) by the consumer in the first year during which the account is opened in an aggregate amount in excess of 25 percent of the total amount of credit authorized under the account when the account is opened, no payment of any fees (other than any late fee, over-the-limit fee, or fee for a payment returned for insufficient funds) may be made from the credit made available under the terms of the account.
(2) Regola di costruzione
Nessuna disposizione di questa sottosezione può essere interpretata come autorizzazione di qualsiasi imposizione o pagamento di commissioni anticipate altrimenti vietate da qualsiasi disposizione di legge.
Il Consiglio dei governatori del Federal Reserve System (il consiglio) 1 Inizialmente aveva l’autorità di amministrare e attuare Tila e la legge sulla carta di credito quando divenne legge. Docket 28 a 4 N. 2; 15 u.S.C. § 1604. Dopo il 21 luglio 2011, l’Ufficio di presidenza ha assunto tale autorità. Docket 28 a 4 N. 2; 12 u.S.C. § 5512 (a). Ai sensi della sezione 2 della legge sulla carta di credito, il Consiglio aveva l’autorità di “Emettere tali regole e pubblicare tali moduli modello in quanto considera necessario per compiere questa legge e gli emendamenti apportati dalla presente legge.” Atto della carta di credito del 2009, pub. L. NO. 111–24, § 2, 123 Stat. 1734. Il consiglio aveva anche l’autorità di emettere regole ai sensi della sezione 105 (a) di Tila, che è stata progettata per prevenire la circumocchia o l’evasione di Tila. 15 u.S.C. § 1604 (a).
Nel 2010 il Consiglio ha emesso il regolamento § 226.52 all’interno del regolamento z, che rispecchiava il linguaggio di § 1637 (n). Il regolamento 2010 prevede:
(a) Limitazioni durante il primo anno dopo l’apertura del conto.
(1) Regola generale. Salvo quanto previsto nel paragrafo (a) (2) della presente sezione, se un emittente di carta addebita qualsiasi commissione a un conto con carta di credito in base a un piano di credito al consumo aperto (non protetto da casa) durante il primo anno dopo l’apertura del conto quando l’apertura è stata aperta.
(2) Commissioni non soggette a limitazioni. Il paragrafo (a) di questa sezione non si applica a:
(i) tasse di pagamento in ritardo, spese over-the-limit e spese di pagamento restituite; O
(ii) Commissioni che il consumatore non è tenuto a pagare in relazione al conto.
(3) Regola di costruzione. Questo paragrafo (a) non autorizza l’imposizione o il pagamento di commissioni o addebiti altrimenti vietati dalla legge.
[819 f.Supp.2d 911]
12 c.F.R. § 226.52 (a). Questo regolamento è attualmente in vigore.
Seguendo la promulgazione di § 226.52, First Premier ha iniziato un nuovo programma (il programma) che offriva carte di credito e richiedeva una commissione iniziale che il consumatore doveva pagare prima di aprire un account. Docket 28 a 6. Con la legge sulla carta di credito e il regolamento Z in mente, First Premier ha strutturato e gestito il programma in conformità con tale legge e regolamento. Le carte di credito emesse sotto il piano in genere sono utilizzate dai consumatori che non possono qualificarsi per le carte di credito tradizionali perché hanno un cattivo credito. Docket 28 a 7. Poiché un certo numero di questi consumatori è inadempiente sui loro pagamenti, First Premier addebita commissioni anticipate prima dell’apertura del conto che vanno da $ 25 a $ 95 per account. Id. Primo Premier richiede ai clienti di pagare questa commissione per intero prima che il credito venga esteso in base al conto e il consumatore non può pagare la commissione iniziale con il credito disponibile con il conto. Docket 30 ¶ 14. Questo metodo è vantaggioso perché il consumatore comprende meglio lo scopo della commissione e non riduce il credito disponibile sul conto. Id.
Il 2 novembre 2010, il consiglio ha pubblicato emendamenti proposti al § 226.52 della regolamentazione z. Il consiglio di amministrazione si è impegnato nel periodo di avviso e commento richiesto, e First Premier ha inviato una lettera di commento in cui affermava che l’emendamento proposto dal consiglio di amministrazione per modificare la lingua delle commissioni da “Durante il primo anno” includere “Prima dell’apertura del conto” era in eccesso dall’autorità del consiglio e non in conformità con la legge. Docket 28 a 10. Il consiglio ha intrapreso l’azione finale il 18 marzo 2011 e ha promulgato le sue revisioni al § 226.52.
L’emendamento al regolamento (regolamento 2011) modifica la lingua pertinente a:
(a) Limitazioni prima dell’apertura del conto e durante il primo anno dopo l’apertura del conto.
(1) Regola generale. Salvo quanto previsto nel paragrafo (a) (2) della presente sezione, l’importo totale delle commissioni è tenuto a pagare in relazione a un conto della carta di credito in base a un piano di credito al consumo aperto (non protetto da casa) prima dell’apertura del conto e durante il primo anno dopo l’apertura del conto non deve superare il 25 percento del limite di credito in vigore quando il conto è aperto. Ai fini del presente paragrafo, un account è considerato aperto non prima della data in cui il conto può essere utilizzato per la prima volta dal consumatore per impegnarsi in transazioni.
Regole proposte Federal Reserve System, 75 Fed.Reg. 67.458, 67.490–91 (nov. 2, 2010) (da codificare a 12 c.F.R. pt. 226). Il consiglio afferma che l’emendamento era necessario per preservare “La relazione legale tra i costi e i benefici dell’apertura di un conto della carta di credito.” Id. a 67.475. Nel promulgazione del regolamento del 2011, il Consiglio ha fatto affidamento sulla sua autorità ai sensi della Sezione 2 del Credit Card Act e della Sezione 105 (a) di Tila per prevenire l’evasione e l’eliminazione degli scopi di Tila. Id. IL “Data effettiva” E “Data di conformità obbligatoria” è il 1 ottobre 2011. Docket 28 a 11.
Primo Premier ha presentato la sua richiesta di giudizio dichiarativo e sollievo ingiuntivo il 20 luglio 2011, chiedendo al tribunale di invalidare la parte contestata dell’emendamento ai sensi della legge sulla procedura amministrativa e impone la propria attuazione. Docket 1. Un’udienza sulla mozione di First Premier per l’ingiunzione preliminare si è tenuta il 1 ° settembre 2011. Primo Premier chiede un sollievo ingiuntivo preliminare per rimandare la data di efficacia dell’emendamento per preservare la posizione delle parti fino a
[819 f.Supp.2d 912]
Il processo di revisione giudiziaria è completo. Docket 1 a 19.
Standard di revisione
I querelanti portano questa sfida ai sensi della legge sulla procedura amministrativa, che stabilisce l’ambito di revisione della Corte. L’APA consente la revisione giudiziaria delle azioni dell’agenzia. Sierra Club v. Kimbell, 623 f.3d 549, 558–59 (8 ° Cir.2010) (citazione omessa). Il tribunale di revisione non metterà da parte l’azione dell’agenzia se non lo è “arbitrario, capriccioso, un abuso di discrezione o altrimenti non conforme alla legge.” Id. a 559 (citando 5 u.S.C. § 706 (2) (a)). Una decisione dell’agenzia è arbitraria e capricciosa quando:
L’agenzia ha fatto affidamento su fattori che il Congresso non ha intenzione di prendere in considerazione, non è riuscito a prendere in considerazione un aspetto importante del problema, ha offerto una spiegazione per la sua decisione che corre in contrasto con le prove davanti all’agenzia o è così non plausibile.
Cent. S.D. Gabbia. Pascolo dist. v. Sec’y of u.S. Dep’t of Agric., 266 f.3d 889, 894 (8 ° Cir.2001) (citazione omessa). Il tribunale di revisione non dovrebbe curare alcuna carenza dell’agenzia fornendo ragionamento per la decisione dell’agenzia che non includeva. MFRS per veicoli a motore. Ass’n v. State Farm Mut. Auto. Ins. Co., 463 u.S. 29, 43, 103 s.Ct. 2856, 77 L.Ed.2d 443 (1983).
Sotto l’APA, i tribunali hanno il potere di rimandare la data di entrata in vigore dell’azione dell’agenzia proposta:
A proposito di tali condizioni che possono essere richieste e nella misura necessaria per prevenire lesioni irreparabili, il tribunale di revisione, incluso il tribunale in cui un caso può essere preso in ricorso da o su richiesta di certiorari o altri scritti in un tribunale di revisione, può emettere tutto il processo necessario e appropriato per rimandare la data di entrata .
First Premier Bank deve affrontare il prestito di giorno di paga Rico
Tenuta chiave: 11 ° Cir. sostiene l’ordine negare il movimento per costringere l’arbitrato.
Impatto potenziale: La sentenza dà una nuova vita in base alle violazioni di Rico sugli accordi di prestito di giorno di paga.
Una corte d’appello federale ha dato nuova vita a una causa che ha rivendicato la prima Banca Premier del South Dakota ha violato le leggi anti-racketeering federali facilitando i prestiti online illegali (FLAGG V. First Premier Bank, 2016 BL 50321, 11 ° CIR., 15-CV-14052, inedito 23/02/16).
Lisa Flagg ha fatto causa a First Premier nel 2015, inquadrando la sua denuncia come azione di classe che sostiene violazioni del racketeer influenzato e corrotto le organizzazioni Act. Sebbene FLAGG abbia accettato di arbitrare le controversie ai sensi dei codici procedurali del National Arbitration Forum (NAF), il NAF non accetta più le richieste di arbitrato dei consumatori.
Un tribunale distrettuale ha negato il primo premier’S Motion to fort .
Ulteriori informazioni sulla legge di Bloomberg o accedi per continuare a leggere:
Scopri la legge Bloomberg
Analisi legale alimentate dall’intelligenza artificiale, strumenti del flusso di lavoro e notizie legali e commerciali premium.
Già un abbonato?
Accedi per continuare a leggere o accedere agli strumenti di ricerca.