


La carta di credito target fa una dura richiesta?
La carta di credito target fa una dura richiesta?
4 grandi errori che ho fatto con la mia carta target e quello che ho imparato
L’ho usato ovunque tranne Target, l’ho massimo, ha pagato con fondi pensionistici e poi tagliarlo. Yikes.
Kenley Young | Assegnazione dell’editor | Carte di credito, punteggi di credito
Paul Soucy | Editor di assegnazione del lead | Carte di credito, punteggio del credito, finanza personale
Aggiornato il 3 marzo 2021 6:32 a.M. PST
Molti o tutti i prodotti presenti qui sono dei nostri partner che ci compensano. Questo influenza quali prodotti scriviamo e dove e come il prodotto appare in una pagina. Tuttavia, ciò non influenza le nostre valutazioni. Le nostre opinioni sono le nostre. Ecco un elenco dei nostri partner ed ecco come facciamo soldi.
Più come questa carta di credito di base delle carte di credito Store carte di credito
Le valutazioni di Nerdwallet sono determinate dal nostro editoriale. La formula di punteggio tiene conto del tipo di carta in fase di revisione (come il back, i viaggi o il trasferimento del saldo) e le tariffe, le commissioni, i premi e altre funzionalità della carta.
Non offre ricompense tradizionali e il razzlo-datto che fornisce-uno sconto del 5%-è limitato agli acquisti idonei su Target. Ma se fai già la maggior parte delle tue spese domestiche lì (del tutto possibile a un rivenditore di dimensioni di Target), questo è un sacco di potenziali risparmi, motivo per cui è tra le migliori carte di credito del negozio di Nerdwallet.
Tuttavia, come con qualsiasi carta, dovresti usare una carta target in modo intelligente e responsabile.
Non l’ho fatto. Non essere come me.
Errore n. 1: l’ho usato al di fuori del bersaglio – spesso
I prodotti RedCard di Target includono una carta di debito e due carte di credito, che hanno una commissione annuale di $ 0 e offrono lo stesso sconto del 5%. Ma c’è una differenza chiave in cui puoi usare queste carte:
La carta di debito RedCard Target e la carta di credito Target RedCard ™ sono carte “a circuito chiuso”, il che significa che puoi usarle solo su target o target.com.
Il Mastercard RedCard Target è una carta di credito ad anello aperto, il che significa che puoi usarla ovunque che prende MasterCard. Non puoi richiedere direttamente questa carta. Una volta che hai la carta di credito Target RedCard ™, potrebbe essere offerto come aggiornamento.
Mi sono messo nei guai con il secondo.
Ho aperto la carta di credito Target RedCard ™ a metà raggini, dopo un po ‘di vendita dall’impiegato che mi ha promesso che avrei potuto risparmiare immediatamente con l’acquisto di quel giorno compilando una domanda in negozio.
L’impiegato potrebbe aver menzionato lo sconto in corso del 5%, ma al momento non mi ha nemmeno registrato. Tutto quello che ho sentito è stato “Risparmio anticipato oggi!” – E tutto quello che sapevo era che ora avevo un altro modo per pagare le cose su Target.
Sono stato approvato e ho ottenuto quello sconto iniziale una tantum, e all’inizio è andato bene. Non ho fatto acquisti su Target molto, quindi il rischio di estendermi eccessivamente era basso. Ma dopo un po ‘di tempo come titolare della carta di credito RedCard ™ Target, sono stato aggiornato alla Mastercard ad anello aperto.
“Ho usato la mia carta quasi ovunque tranne il target – e non avevo nulla da mostrare tranne un alto tasso di interesse continuo.”
Ancora una volta, l’avviso per posta potrebbe aver riemerato lo sconto del 5% su Target, ma tutto ciò che ho tolto era che ora avevo un altro modo per pagare le cose ovunque!
E che ho fatto, usando la carta quasi ovunque tranne Target, che ha sconfitto il suo scopo e mi ha lasciato nulla da mostrare per questo tranne un alto tasso di interesse in corso. L’APR in corso è 27.65% variabile.
Quello che vorrei aver fatto diversamente
Fare domanda per una carta del negozio non ha molto senso per me. Allora non ero un acquirente di destinazione frequente, e non lo sono ancora oggi. Sarei stato molto meglio per aver richiesto una carta di credito per i premi generali, che avrebbe potuto offrirmi un bonus di iscrizione che alla fine potrei usare per sostenere il mio acquisto target da quel giorno e mi avrei ricompensato per tutte le spese che stavo facendo altrove. Inoltre, il tasso di interesse sarebbe stato probabilmente inferiore. The Chase Freedom Unlimited®, ad esempio, ha coperto quelle basi per me e nel 2017 – quando ero arrivato in un posto migliore con il mio merito e i miei punteggi – l’ho fatto domanda per questo. La carta presentava un bonus di iscrizione, un aprile introduttivo dello 0% e premi in corso che potrei usare ovunque e in qualsiasi momento.
La carta di credito target fa una dura richiesta?
L’impiegato potrebbe aver menzionato lo sconto in corso del 5%, ma non lo ha fatto’anche registrarmi per me in quel momento. Tutto quello che ho sentito è stato “Risparmio anticipato oggi!” – e tutto quello che sapevo era che ora avevo un altro modo di pagare le cose su Target.
4 grandi errori che ho fatto con la mia carta target e quello che ho imparato
L’ho usato ovunque tranne Target, l’ho massimo, ha pagato con fondi pensionistici e poi tagliarlo. Yikes.
Kenley Young
Assegnazione dell’editor | Carte di credito, punteggi di credito
Kenley Young dirige la copertura delle carte di credito giornaliere per Nerdwallet. In precedenza, era un editore homepage e un produttore di contenuti digitali per Fox Sports, e prima un editore di prima pagina per Yahoo. Ha decenni di esperienza nei media digitali e di stampa, tra cui stint come capo della copia, editore di fili e redattore di metropolitana per la catena di giornali McClatchy.
Aggiornato il 3 marzo 2021 6:32 a.M. PST
Paul Soucy
Editor di assegnazione del lead | Carte di credito, punteggio del credito, finanza personale
Paul Soucy ha guidato il team di contenuti delle carte di credito a Nerdwallet dal 2015. È stato editore con USA Today, il Des Moines Register e la famiglia di riviste Meredith/Better Homes and Gardens da più di 20 anni. Ha anche costruito una pratica di scrittura e editing freelance di successo con particolare attenzione alla finanza commerciale e personale. È stato redattore della USA Today Weekly International Edition per sei anni e ha ricevuto il premio più alto da Aces: The Society for Editing. Ha conseguito una laurea in giornalismo e un maestro di economia aziendale. Vive a Des Moines, Iowa, con la sua fidanzata, i suoi due figli e un cane di nome Sam.
Molti o tutti i prodotti presenti qui sono dei nostri partner che ci compensano. Questo influenza quali prodotti scriviamo e dove e come il prodotto appare in una pagina. Tuttavia, ciò non influenza le nostre valutazioni. Le nostre opinioni sono le nostre. Ecco un elenco dei nostri partner ed ecco come facciamo soldi.
Più come questa carta di credito di base delle carte di credito Store carte di credito
Le valutazioni di Nerdwallet sono determinate dal nostro editoriale. La formula di punteggio tiene conto del tipo di carta in fase di revisione (come il back, i viaggi o il trasferimento del saldo) e le tariffe, le commissioni, i premi e altre funzionalità della carta.
Saperne di più
Non lo fa’T Offri premi tradizionali e il razzle-abbaglia che fornisce-uno sconto del 5%-è limitato agli acquisti idonei a Target. Ma se fai già la maggior parte delle spese domestiche lì (del tutto possibile presso un rivenditore di Target’S dimensione), quello’sono molti potenziali risparmi, motivo per cui è’s tra nerdwallet’S migliori carte di credito del negozio .
Tuttavia, come con qualsiasi carta, dovresti usare una carta target in modo intelligente e responsabile.
Non l’ho fatto’T. Non essere come me.
Errore n. 1: l’ho usato al di fuori del bersaglio – spesso
I prodotti RedCard di Target includono una carta di debito e due carte di credito, che hanno una commissione annuale di $ 0 e offrono lo stesso sconto del 5%. Ma c’è una differenza chiave in cui puoi usare queste carte:
La carta di debito RedCard Target e la carta di credito Target RedCard ™ sono carte “a circuito chiuso”, il che significa che puoi usarle solo su target o target.com.
Il Mastercard RedCard Target è una carta di credito ad anello aperto, il che significa che puoi usarla ovunque che prende MasterCard. Non puoi richiedere direttamente questa carta. Una volta che hai la carta di credito Target RedCard ™, potrebbe essere offerto come aggiornamento.
Mi sono messo nei guai con il secondo.
Ho aperto la carta di credito Target RedCard ™ a metà degli agguati, dopo un po ‘di vendita dell’impiegato checkout mi ha promesso che avrei potuto risparmiare immediatamente quel giorno quel giorno’S Acquisto compilando una domanda in negozio .
L’impiegato potrebbe aver menzionato lo sconto in corso del 5%, ma non lo ha fatto’anche registrarmi per me in quel momento. Tutto quello che ho sentito è stato “Risparmio anticipato oggi!” – e tutto quello che sapevo era che ora avevo un altro modo di pagare le cose su Target.
Sono stato approvato e ho ottenuto quello sconto iniziale una tantum, e all’inizio è andato bene. Non l’ho fatto’Il negozio di Target molto, quindi il rischio di estendermi era basso. Ma dopo un po ‘di tempo come titolare della carta di credito RedCard ™ Target, sono stato aggiornato alla Mastercard ad anello aperto.
“ Ho usato la mia carta quasi ovunque tranne il target – e non avevo nulla da mostrare tranne un alto tasso di interesse continuo. ”
Ancora una volta, l’avviso per posta potrebbe aver riemerato lo sconto del 5% su Target, ma tutto ciò che ho tolto era che ora avevo un altro modo per pagare le cose ovunque!
E che ho fatto, usando la carta quasi ovunque tranne il target, che ha sconfitto il suo scopo e non mi ha lasciato nulla da mostrare tranne un alto tasso di interesse continuo. L’APR in corso è 27.65% variabile .
Quello che vorrei aver fatto diversamente
Fare domanda per una carta del negozio non ha molto senso per me. Allora non ero un acquirente di destinazione frequente, e non lo sono ancora oggi. Sarei stato molto meglio per aver richiesto una carta di credito per i premi generali, che avrebbe potuto offrirmi un bonus di iscrizione che alla fine potrei usare per sostenere il mio acquisto target da quel giorno e mi avrei ricompensato per tutte le spese che stavo facendo altrove. Inoltre, il tasso di interesse sarebbe stato probabilmente inferiore. The Chase Freedom Unlimited®, ad esempio, ha coperto quelle basi per me e nel 2017 – quando ero arrivato in un posto migliore con il mio merito e i miei punteggi – l’ho fatto domanda per questo. La carta presentava un’offerta di benvenuto considerevole e un periodo di introduzione dello 0%. Ma più importante, all’epoca, ha guadagnato 1.5% di rimborso su tutti gli acquisti, indipendentemente da dove. Da allora ha cambiato la sua struttura di premi.
Errore n. 2: l’ho massimo
Come puoi immaginare, mettendo così tanti acquisti quotidiani sulla mia carta target, mi sono scontrato contro il suo limite di credito – spesso. Ho trattato la carta come se fossero soldi che avevo effettivamente nella mia banca e ho portato grandi saldi da mese in mese.
Quindi non solo non stavo ottenendo lo sconto del 5% sui miei acquisti, che è il punto di forza singolo della carta, e non solo stavo sostenendo enormi spese di interesse, ma stavo anche correndo per il mio utilizzo del credito .
“ Sono stato ben al di sopra della soglia del 30% di utilizzo del credito sulla mia carta target per anni e di conseguenza i miei punteggi di credito hanno sofferto. ”
L’utilizzo del credito è l’ammontare del debito che devi in percentuale del credito disponibile e IT’S uno dei più grandi fattori nei punteggi del credito . In genere, si desidera mirare al 30% o inferiore.
Sono stato ben al di sopra di quella soglia sulla mia carta target per anni e i miei punteggi hanno sofferto di conseguenza.
Quello che vorrei aver fatto diversamente
Molto semplicemente, ho usato la mia carta target per effettuare acquisti che non potevo permettermi – tutto, dai mobili ai veterinari di emergenza e alle fatture di riparazione dell’auto – e ho effettuato solo pagamenti mensili minimi. Questa è una ricetta perfetta per rimanere in debito. Anche se la mia carta mi avesse guadagnato premi oltre uno sconto del 5%, gli interessi in corso che stavo pagando avrebbero superato molto quel valore. Ma ero giovane, spesso allungato per contanti e abbastanza nuovo per le carte di credito. Ho a malapena afferrato ciò che un APR negli anni ’20 significava persino. Se avessi bisogno di effettuare acquisti di emergenza, avrei dovuto rivolgermi a una carta che mi avrebbe permesso di finanziare tali spese per un lungo periodo di tempo. Un buon esempio sarebbe stato il u.S. Bank Visa® Platinum Card, vincitore del premio Nerdwallet per il 2021’S Best 0% Intro APR e Balance Transfer Credit Card a causa del suo lungo periodo senza interessi.
“ Avrei dovuto ripagare gli acquisti immediatamente dopo averli fatti, ma ho capito a malapena ciò che un APR negli anni ’20 significava. ”
Errore n. 3: ho usato i soldi della pensione per pagarlo
Qualsiasi consulente finanziario ti dirà che questo è un grande no-no . Anche se tu’essere profondamente in debito grazie agli APR di credito altissimi’S quasi mai una buona idea per prelevare i fondi pensionistici in anticipo, grazie alle tasse e alle penalità di prelievo. Inoltre, tu’Sacrificare i guadagni futuri da quei soldi e i guadagni futuri sono l’intero punto di tali fondi.
All’epoca, nel 2012, avevo più di $ 10.000 di debito solo sulla mia carta target. IO’D mi è appena trasferito dalla Carolina del Sud (basso costo della vita) a Los Angeles (costo della vita estremamente elevato) e le bollette si stavano accumulando come le auto sul 405. Mi sentivo francamente come se stessi annegando.
“ Non è stata certamente la decisione di denaro più intelligente’quasi fatto, e l’ho pagato molto al momento delle tasse l’anno successivo. ”
Al mio io più giovane e meno istruito finanziariamente, la capacità di ripagare un debito di interesse grande ed estremamente alto in un colpo solo mi è valsa la pena, soprattutto perché non è stato’t scolare completamente il mio Ira. La verità è che ero così felice di sbarazzarmi di quel debito che non ho fatto’T importa delle conseguenze.
Non è stata certamente la decisione di denaro più intelligente’quasi fatto, e l’ho pagato molto al momento delle tasse l’anno successivo.
Quello che vorrei aver fatto diversamente
Una mossa molto più saggia sarebbe stata quella di aprire una carta di credito per il trasferimento di saldo con una lunga offerta introduttiva 0% e spostare il debito della carta target lì. E in effetti ho preso quella strada per qualche altro debito con carta di credito non correlata. Nel 2016, ho fatto domanda per la carta Citi Simplicity®, che all’epoca aveva un APR promozionale eccezionale che si avvicinava a due anni. Sarebbe stata un’opzione più prudente del raid il mio IRA. Ma ad essere sincero, anche se non consiglio quell’approccio, è difficile per me dire che me ne pento esattamente, ed è qui che voglio fare un punto che tende a diventare sottovalutato o non riconosciuto in casi come il mio: per qualcuno con poca conoscenza o esperienza con le carte di credito, aprendo l’ennesima carta’fare già lottare così fortemente può sembrare scoraggiante e controintuitivo . All’epoca stavo calpestando l’acqua-decollando per pagare le bollette mensili-e così asciugando $ 10.000 in debito ad alto interesse è stato un grande sollievo. Non posso dire di sapere abbastanza di altre opzioni; Non posso dire di essere pronto a destreggiarsi con un altro conto di credito; Non posso dire che sarei stato in grado di ripagare il debito per intero, anche tra due anni; E certamente non posso dire che mi dispiaceva vedere quel debito andare via. Settantenne me? Potrebbe chiedere di differire.
Errore n. 4: ho tagliato la carta di credito e ho smesso di usarla
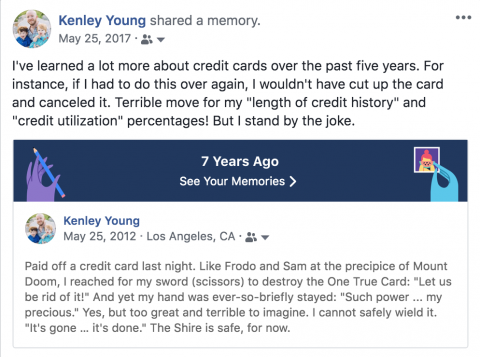
Non è stato’T Registrati come a “errore” per me in quel momento – piuttosto il contrario. Ero così orgoglioso di distruggere la carta che ne ho scherzato su Facebook:
Spillo ogni volta che vedo quel post apparire nel mio “Ricordi,” Perché la chiusura di un conto di credito esistente – o permettendogli di essere chiuso per mancanza di utilizzo – potrebbe non essere la mossa migliore. Entro il 2012, la mia carta target era stata aperta per un periodo di tempo sano. Perderlo ha ridotto l’età media dei miei conti attivi, il che è un altro fattore nei punteggi di credito.
Quello che vorrei aver fatto diversamente
Avrei dovuto tenere aperto l’account, anche se almeno ora lo riconosco come un momento insegnabile:
E mentre non mi manca davvero la stessa carta di credito target, mi prendo a calci per averla tagliata e non ho mai guardato indietro. Come padre di due bambini piccoli, ho molte più probabilità di entrare in un bersaglio ora di quanto non lo fossi nel 2005. E uno sconto del 5% su pannolini, vestiti, giocattoli e snack? Questo sicuramente sarebbe utile proprio in questo momento.
Informazioni sull’autore: Kenley Young è un editore di assegnazione di Nerdwallet che copre le carte di credito. Ha lavorato per Yahoo e Foxsports.com come editore e produttore. Per saperne di più
La carta di credito target fa una dura richiesta?
Sembra che abbiamo qualche problema ad accedere al tuo account di karma del credito. Noi’Lavora sodo per far funzionare tutto, quindi ricontrolla presto per accedere ai punteggi di credito gratuiti, al rapporto di credito completo e altro ancora.
© 2007–2016 Credit Karma, Inc. Credit Karma ™ è un marchio registrato di Credit Karma, Inc. Tutti i diritti riservati. Nome prodotto, logo, marchi e altri marchi presenti o indicati all’interno del Credit Karma sono di proprietà dei rispettivi titolari di marchi. Questo sito può essere compensato tramite inserzionisti di terze parti.
iPhone è un marchio di Apple Inc., Registrato nella U.S. e altri paesi. L’app store è un marchio di servizio di Apple Inc.
Android è un marchio di Google Inc.
Il logo Equifax è un marchio registrato di proprietà di Equifax negli Stati Uniti e in altri paesi.
Come rimuovere TD Bank Target dal tuo rapporto di credito
Lexington Law Studio ha assistito con successo milioni di clienti nella rimozione di richieste di credito inesatte e discutibili dai loro rapporti di credito.
Cos’è TD Bank Target?
TD Bank Target, TD Bank USA Target e Target/TD sono codici di rapporto di credito che indicano una carta di credito Target emessa da TD Bank. Target offre una carta di credito del negozio chiamata RedCard, che fornisce vari vantaggi, come sconti e spedizione gratuita, ai suoi titolari di carte.
Richiedere un Redcard Target e il suo impatto sul tuo credito
Quando si richiede una Redcard Target, TD Bank, la banca emittente, di solito effettuerà una dura richiesta sul tuo rapporto di credito. Questa è una procedura standard per la maggior parte delle applicazioni di credito. Le indagini difficili possono influire sul tuo punteggio di credito e avere troppi in un breve periodo può potenzialmente ridurre il punteggio in modo più significativo.
La differenza tra richieste dure e morbide
Esso’è essenziale capire la differenza tra richieste difficili e soft per gestire meglio il tuo punteggio di credito.
Richieste difficili
Un’indagine difficile si verifica quando si richiede un nuovo credito e il prestatore conduce un controllo del credito. Queste richieste possono ridurre il punteggio di credito di alcuni punti. Avere troppe richieste difficili in un breve periodo può segnalare ai finanziatori che potresti essere un mutuatario a rischio più alto.
Richieste morbide
Un’indagine morbida, d’altra parte, è un controllo più ordinario della tua storia creditizia. Queste indagini si verificano come parte di controlli in background o offerte di prequalificazione da parte dei finanziatori. Le richieste morbide non hanno alcun impatto sul tuo punteggio di credito.
Per quanto tempo rimangono richieste difficili sul tuo rapporto di credito?
Richieste difficili possono rimanere sul tuo rapporto di credito per un massimo di due anni. Indipendentemente dal fatto che la tua domanda di carta di credito target sia approvata o negata, l’inchiesta sarà registrata da uno o più dei tre principali uffici di credito: Equifax, Experian e TransUnion.
Trattare con indagini non autorizzate
Se noti una domanda difficile sconosciuta sul tuo rapporto di credito o su di te’sei sicuro di averlo fatto’T Richiedi il prodotto creditizio in questione, contattare TD Bank per indagare sul motivo dell’inchiesta. Il creditore’Il nome S dovrebbe essere elencato nella sezione Hard Inquiry del tuo rapporto di credito.
Le richieste target di TD Bank possono essere rimosse dal mio rapporto di credito?
Aziende come Lexington Law sono specializzate nella rimozione di richieste e altri voti negativi sui rapporti di credito. Con oltre 18 anni di esperienza, Lexington Law ha facilitato milioni di rimozioni per i suoi clienti, anche nel solo 2021.
Lexington Law può anche aiutarti a contestare e eventualmente rimuovere altri articoli negativi sul tuo rapporto di credito, come ad esempio:
- pagamenti in ritardo
- collezioni
- Carica
- pignoramenti
- Repossessioni
- fallimenti
Migliorare il tuo credito con aiuto esperto
Se tu’Rimardo in lotta con un cattivo credito e vuoi saperne di più su come migliorare il tuo punteggio di credito, considera una consulenza di credito gratuita con Lexington Law. Hanno aiutato molte persone in situazioni simili.
Visita il loro sito Web e compila il modulo di consultazione per scoprire cosa possono fare per te per affrontare le richieste e altri elementi negativi sul tuo rapporto di credito.
Pronto ad aumentare il tuo punteggio di credito?
Alcuni clienti hanno raccolto i loro punteggi di credito
da 100 punti * o più.
Target Redcard: 11 domande per decidere rapidamente se questo’è giusto per te
Con uno sconto del 5% e una serie di vantaggi extra, un Redcard target potrebbe offrire più vantaggi di quanto si realizzi.
Ultimo aggiornamento il 10 maggio 2023 | Di Robin Kavanagh

Potremmo ricevere un risarcimento dai prodotti e dai servizi menzionati in questa storia, ma le opinioni sono le persone dell’autore. Il risarcimento può avere un impatto dove compaiono le offerte. Non abbiamo incluso tutti i prodotti o le offerte disponibili. Scopri di più su come guadagniamo e le nostre politiche editoriali.
Se tu’è un fan dello shopping in uno dei 1.851 negozi target in tutto l’U.S. o target.com, tu’probabilmente ho sentito parlare del bersaglio Redcard.
Con le opzioni di carta di credito e debito, unita a uno sconto del 5% sugli acquisti, sulla spedizione gratuita e altri vantaggi, la Redcard può essere un’ottima opzione per gli acquirenti di target regolari.
Ecco uno sguardo più attento a come funziona.
- 5% di sconto sugli acquisti qualificati
- 30 giorni aggiuntivi per restituire la merce
- Spedizione standard gratuita sull’obiettivo.com
- Spedizione gratuita di due giorni su articoli idonei
- Accesso anticipato a prodotti e promozioni selezionati
- Extra esclusivi, come offerte, regali e articoli speciali
- 5% di sconto sugli acquisti qualificati
- 30 giorni aggiuntivi per restituire la merce
- Spedizione standard gratuita sull’obiettivo.com
- Spedizione gratuita di due giorni su articoli idonei
- Accesso anticipato a prodotti e promozioni selezionati
- Extra esclusivi, come offerte, regali e articoli speciali
- U.S. indirizzo
- Numero di Social Security
- Deve avere almeno 18 anni
- U.S. indirizzo
- Numero di Social Security
- Deve avere almeno 16 anni
- Patente di guida valida o ID statale o militare
- U.S.-Conto corrente personale basato sul personale
11 Domande più comuni sul Redcard Target
Pensando di richiedere un Redcard Target? Ecco alcune risposte alle domande più comuni su entrambi i tipi di carte.
1. Come funziona il redcard target?
Hai due opzioni con il Redcard Target. Puoi richiedere un credito o una carta di debito. La carta di credito funziona come molte altre carte più votate e sarà elencata nel tuo rapporto di credito. I collegamenti della carta di debito al tuo conto corrente e gli acquisti vengono addebitati dal tuo conto entro tre o cinque giorni una volta che è stato effettuato un acquisto.
Quando usi una delle carte, ottieni uno sconto del 5% su tutti gli acquisti qualificati in negozio e su Target.com, spedizione gratuita per ordini online, 30 giorni extra per effettuare resi e offerte esclusive e opportunità di risparmio.
2. Come ottengo una Redcard da Target?
È possibile richiedere il credit o il target di debito Redcard in negozio o online. Se richiedi la carta di debito in una posizione target, tu’ci viene chiesto di fornire un controllo vuoto e vuoto.
Prima di applicare, però,’saggio considerare le tue opzioni, poiché non tutte le carte di credito in contanti sono create uguali.
3. Dove posso usare il mio target redcard?
I Redcard target possono essere utilizzati solo sugli acquisti nei negozi target o nei bersaglio.com.
4. Che cosa’s La differenza tra la carta di credito Redcard Target e la carta di debito?
In termini di benefici, non vi è alcuna differenza tra le carte Target RedCard Credit e Debit. Detto questo, le carte di credito differiscono dalle carte di debito e ci sono più requisiti di ammissibilità per la carta di debito che per la carta di credito, e lì’non è effetto sul tuo credito quando si utilizza una carta di debito.
5. Posso ottenere contanti dalla mia Redcard Target?
Con la carta di debito Redcard Target, puoi portare fuori fino a $ 40 in contanti ogni 24 ore, con o senza un acquisto. La carta di credito non lo fa’t Offrire prelievi in contanti.
6. Di quale punteggio di credito ho bisogno per ottenere un Redcard Target?
L’ammissibilità del credito per la Redcard target varia, poiché la società pesa reddito, debito in essere e storia creditizia quando si decide se approvare una domanda. Molti titolari di carta riferiscono di avere un punteggio di credito equo al momento dell’approvazione. Secondo un rappresentante del cliente target, target non’t Utilizzare solo un’agenzia di credito per valutare il merito creditizio. Scelgono quale agenzia richiedere rapporti a caso, con Equifax in arrivo più spesso.
7. Può target cercare la mia Redcard?
I soci target possono’T cerca la tua Redcard nel punto di acquisto. Tuttavia, puoi registrare la tua carta con target’S CARTWHEEL APP e usa quella per pagare un acquisto al momento del pagamento.
8. La carta di credito Redcard Target mi aiuterà a costruire il mio credito?
SÌ. La carta è elencata sul tuo rapporto di credito come account aperto. Utilizzando la carta e effettuando pagamenti tempestivi, la carta di credito Redcard Target può aiutare a costruire il tuo credito.
9. La carta di debito Redcard Target influisce sul mio credito?
No, la carta di debito REDCARD Target trae denaro direttamente dal tuo conto corrente, che non si riferisce a nessuna agenzia di credito, quindi non avendo alcun effetto sul tuo credito.
10. Ciò che la banca emette il redcard target?
La carta di credito Redcard Target viene emessa tramite TD Bank. La carta di debito non ha alcuna banca affiliata ed è emessa da Target Corporation.
11. Dovrei ottenere un Redcard Target?
Se tu’essere un acquirente regolare nei negozi target o target.com, la Redcard potrebbe valerne la pena per te. Ottieni valore dallo sconto del 5%, spedizione gratuita, offerte esclusive e politica di restituzione estesa. Tuttavia, ci sono esclusioni a questi vantaggi e la carta può essere utilizzata solo quando si acquista su Target. Assicurati di valutare i benefici e le restrizioni prima di prendere una decisione.
Altre carte da considerare
Se vuoi guadagnare in contanti con una carta più versatile, ecco alcune delle migliori carte di credito in denaro che vale la pena esaminare; Potresti scoprire che si soddisfano le tue esigenze meglio degli altri.

- Guadagna il 5% di rimborso su Chase Travel acquistato tramite Ultimate Rewards®, il 3% di rimborso sugli acquisti di farmacia e i ristoranti nei ristoranti, tra cui il servizio di consegna da asporto e idonei e 1 illimitato.5% di rimborso su tutti gli altri acquisti
- Guadagnare un ulteriore 1.5% di rimborso su tutto ciò che acquisti (fino a $ 20.000 speso nel primo anno) – del valore di $ 300 in contanti
- Commissione annuale: $ 0

- 5% di rimborso su categorie trimestrali rotanti (fino a $ 1.500 spese) e viaggi acquistati attraverso il portale Chase Ultimate Rewards; Il 3% di rimborso nei ristoranti (inclusi da asporto e consegna) e farmacie; e l’1% di rimborso su tutti gli altri acquisti
- Guadagna un bonus di $ 200 dopo aver speso $ 500 per gli acquisti nei primi 3 mesi
- Commissione annuale: $ 0

- 1.5% di rimborso su ogni acquisto, ogni giorno; e il 5% di rimborso su hotel e auto a noleggio prenotate tramite Capital One Travel (si applicano i termini)
- Guadagna un bonus in contanti di $ 200 una tantum dopo aver speso $ 500 per gli acquisti entro 3 mesi dall’apertura del conto
- Commissione annuale: $ 0