


USAA offre prestiti domestici convenzionali?
Altri istituti di credito. Tuttavia, il servizio clienti di USAA è molto apprezzato, quindi puoi aspettarti di ricevere attenzione e assistenza personalizzate durante il processo ipotecario.
Recensioni del servizio clienti ipotecario USAA
USAA riceve costantemente valutazioni elevate per il suo servizio clienti. In j.D. Studio di soddisfazione del mutuo 2021 di Power, USAA si è classificato più alto nella soddisfazione del cliente, indicando che i mutuatari sono soddisfatti del livello di servizio che ricevono. L’attenzione specializzata di USAA sui membri militari consente loro di comprendere le esigenze e le sfide uniche di questa base di clienti, portando a un’esperienza più personalizzata per i mutuatari.
Prodotti di prestito ipotecario USAA
USAA offre una gamma di prodotti di prestito per soddisfare le diverse esigenze dei suoi membri. Oltre ai mutui VA, in cui si specializzano, offrono anche mutui Jumbo VA, mutui convenzionali e prestiti di rifinanziamento. Ciò consente ai mutuatari di scegliere l’opzione che si adatta meglio ai propri obiettivi finanziari e circostanze.
Dove puoi ottenere un mutuo con ipoteca USAA?
I prodotti ipotecari USAA sono disponibili per i membri militari ammissibili, compresi i membri attuali e ex dei membri della U.S. Air Force, Army, Coast Guard, Marines, Navy, National Guard and Resertes e Space Force. Vedove, vedovi e ex coniugi non rimasti possono anche qualificarsi per l’adesione USAA. Per accedere ai prodotti ipotecari di USAA, devi unirti a USAA e diventare membro.
FAQ ipotecarie USAA
1. Posso ottenere un mutuo per la casa convenzionale da USAA?
USAA offre mutui convenzionali oltre ai mutui VA. Ciò consente ai mutuatari che non si qualificano per un prestito VA o preferiscono un prestito convenzionale per ottenere ancora finanziamenti tramite USAA.
2. Qual è il requisito minimo di pagamento per un mutuo USAA?
USAA offre opzioni di pagamento a basso e zero per i mutuatari idonei. Il requisito minimo di pagamento può variare a seconda del programma di prestito e delle qualifiche del mutuatario. Tuttavia, per alcuni programmi di prestito, USAA offre la possibilità di un acconto dello 0%.
3. Qual è il requisito minimo del punteggio di credito per un mutuo USAA?
USAA richiede un punteggio di credito minimo di 620 per i candidati ipotecari. Tuttavia, potrebbe essere richiesto un punteggio di credito più elevato per determinati programmi di prestito o per qualificarsi per tassi di interesse più favorevoli.
4. USAA offre prestiti FHA o USDA?
No, USAA non offre prestiti FHA o USDA. Le loro offerte di prestito si concentrano principalmente su VA e mutui convenzionali.
5. USAA prende in considerazione informazioni di credito alternative per la qualifica?
No, USAA non considera informazioni di credito alternative per la qualifica. In genere si basano sui punteggi di credito tradizionali e sulla storia per valutare l’affidabilità creditizia dei mutuatari.
6. USAA offre prestiti azionari domestici o HELOC?
No, USAA non offre prestiti azionari domestici o HELOC. I loro prodotti di prestito si concentrano principalmente sui mutui, tra cui VA, Jumbo e mutui convenzionali.
7. USAA offre opzioni di rifinanziamento ipotecario?
Sì, USAA offre opzioni di rifinanziamento dei mutui per i mutuatari ammissibili. Ciò consente ai proprietari di case di ridurre potenzialmente i loro tassi di interesse, adeguare i termini del loro prestito o accedere al patrimonio netto per altri scopi.
8. Qual è la reputazione di USAA per il servizio clienti?
USAA ha una forte reputazione per un eccellente servizio clienti. Si classificano costantemente in alto nei sondaggi sulla soddisfazione dei clienti e il loro approccio personalizzato per servire i membri militari e le loro famiglie li distingue.
9. I tassi ipotecari e le commissioni di USAA sono competitivi?
I tassi e le commissioni ipotecari di USAA sono generalmente competitivi con altri importanti finanziatori. Tuttavia, è importante notare che i tassi variano in base a singoli fattori come merito creditizio, importo del prestito e programma di prestito. Per determinare le tariffe e le commissioni specifiche per la tua situazione, è meglio richiedere un preventivo di tariffa personalizzata da USAA.
10. Cosa distingue USAA come prestatore ipotecario?
USAA si distingue come un prestatore ipotecario per la sua esperienza nei mutui VA e il suo impegno a servire la comunità militare. La loro attenzione al servizio clienti e alla loro gamma di prodotti di prestito li rendono una scelta popolare per i membri militari idonei alla ricerca di un prestatore ipotecario di cui si possono fidare. Quindi, se sei nell’esercito e cerchi un mutuo, consiglio vivamente di considerare USAA.
USAA offre prestiti domestici convenzionali
Tuttavia, a differenza di un prestito azionario domestico, un rifinanziamento in contanti implica riavviare il mutuo. Quindi è necessario considerare attentamente i costi a lungo termine nel capitale e nell’interesse prima di impegnarsi in uno.
Revisione dei mutui USAA per il 2023
USAA ha una grande reputazione di prestatore ipotecario, con tariffe e commissioni competitive e punteggi di soddisfazione dei clienti. Ma è disponibile solo per i membri militari idonei.
Flessibilità di prestito 4.3
Servizio clienti 4.2
Facilità di applicazione 5.0
Esperienza online 5.0
Pagamento minimo 0%
Punteggio di credito minimo 620
Prodotti di prestito offerti
VA Ipoteca
VA Jumbo Mortgage
Ipoteca convenzionale
Prestiti di rifinanziamento
Le migliori caratteristiche
- Soddisfazione dei clienti sterline
- Prestiti di pagamento basso e zero in giù
- Serve competenza nei mutui VA
Inconvenienti
- Nessun prestito FHA o USDA
- NO HELOCS
- Non prenderò in considerazione informazioni creditizie “alternative” per la qualifica
Panoramica
Data la sua attenzione all’iscrizione militare, USAA è un esperto di prestiti VA. Ma fornisce anche altre opzioni di prestito, come un programma per acquirenti di case per la prima volta e finanziamenti immobiliari per le vacanze e gli investimenti. Ha anche una reputazione imbattibile per il servizio clienti.
Nonostante questi altri vantaggi, i tassi e le commissioni ipotecari di USAA non sono notevolmente inferiori rispetto ad altri importanti finanziatori in media. Ma ricorda, le tariffe variano molto da persona a persona.
Dovrai ottenere un preventivo di tariffa personalizzata per vedere come confronta i costi di tariffa e chiusura da USAA.
Passa alla sezione.
- Tassi ipotecari USAA
- Revisione dei mutui USAA per il 2023
- Lavorare con il mutuo USAA
- Recensioni del servizio clienti ipotecario USAA
- Prodotti di prestito ipotecario USAA
- Dove puoi ottenere un mutuo con ipoteca USAA?
- FAQ ipotecarie USAA
- È USAA il miglior prestatore ipotecario per te?
Tassi ipotecari USAA
I mutui VA in genere sono dotati di tassi più bassi rispetto alla maggior parte dei tipi di prestito. E tu non’t deve pagare premi mensili per l’assicurazione ipotecaria. Quindi USAA ha già un vantaggio quando si tratta di tassi e costi ipotecari, supponendo che tu ti qualifichi per un prestito VA.
Coloro che usano un prestito convenzionale, tramite USAA o un altro prestatore, di solito pagheranno tassi di interesse più elevati.
Tassi ipotecari medi di 30 anni ai principali istituti di credito
| Ipoteca USAA | Mutuo a razzo | Wells Fargo | Morto per la libertà | |
| Tasso di interesse AVG a 30 anni, 2021 1 | 2.87% | 3.00% | 3.14% | 2.66% |
| Costi di prestito totale mediani, 2021 | $ 3,660 | $ 4,670 | $ 3,600 | $ 3,880 |
| Commissione di origine mediana, 2021 | $ 250 | $ 2,430 | $ 1,330 | $ 0 |
I dati medi di tasso e tasse sono stati provenienti dai record di tariffa pubblica e commissioni richieste dal Home Mortgage Disclosure Act (HMDA).
Revisione dei mutui USAA per il 2023
USAA Bank è stata fondata nel 1922 da 25 ufficiali militari che volevano assicurarsi a vicenda’veicoli S. Con sede a San Antonio, in Texas,’s ampliato al di fuori dell’assicurazione, fornendo una varietà di servizi finanziari per i suoi 13 milioni di membri a livello nazionale.
Quando si tratta di mutui, USAA ha una grande reputazione. Ha segnato il più alto in J.D. Energia’S 2021 Studio sulla soddisfazione dei mutui, che classifica i finanziatori su tutto, dal loro servizio clienti ai loro prezzi e prodotti di prestito. In effetti, USAA ha un punteggio più alto in questo sondaggio quasi ogni anno. I clienti sembrano avere ben poco di cui lamentarsi. Quello’s probabilmente perché USAA è così specializzato. Serve solo u attuale ed ex.S. membri delle forze armate ed è in sintonia in modo univoco per i loro bisogni.
In termini di prestiti ipotecari, ciò significa che USAA ha una grande familiarità con i dettagli dei prestiti VA – che sono spesso la scelta migliore per gli acquirenti di case qualificate. Con il supporto dalla u.S. Dipartimento degli affari dei veterani, i prestiti VA hanno requisiti di credito e reddito flessibili, tariffe competitive e spesso richiedono un acconto zero e nessuna assicurazione ipotecaria.
Ammissibilità ai mutui USAA
Probabilmente il più grande svantaggio di USAA è quello’non disponibile per più persone. Devi unirti agli USAA per accedere ai suoi prodotti finanziari. Puoi diventare un membro solo se tu’essere idoneo.
L’adesione USAA è aperta ai veterani e al servizio attivo o ai membri onorevolmente dimessi di:
- U.S. Air Force
- U.S. Esercito
- U.S. guardia Costiera
- U.S. Marines
- U.S. Marina Militare
- U.S. Guardia nazionale e riserve
- U.S. Forza spaziale
Molte vedove, vedove e ex coniugi non favoriti possono anche qualificarsi.
Lavorare con il mutuo USAA
Il sito web del mutuo USAA sembra moderno, informativo e accogliente come qualsiasi altro. Ma sotto la superficie, offre meno funzionalità di alcuni istituti di credito innovativi’ siti.
È vero, puoi ottenere preapproval per un nuovo mutuo per la casa in pochi minuti, tutto online, ti ha fornito’è già un membro USAA. E ci sono utili articoli online su misura per i mutuatari ipotecari VA. Ma altri servizi basati sul web sembrano attualmente limitati.
Probabilmente dovresti aspettarti di trascorrere più tempo al telefono con il tuo coordinatore immobiliare e un ufficiale di prestito USAA di quanto potresti con molti altri istituti di credito. Alcuni mutuatari andranno bene con un processo di candidatura ipotecario più tradizionale. Ma gli amanti della tecnologia potrebbero trovare l’esperienza vecchio stile.
Recensioni del servizio clienti ipotecario USAA
USAA si distingue davvero quando si tratta di soddisfazione del cliente. J.D. Il potere non lo fa’t Includere tecnicamente USAA nella classifica della soddisfazione dei clienti, perché la società è’T disponibile per molti mutuatari. Ma dà comunque un punteggio Mortgage USAA. E, USAA brilla. Quest’anno ha segnato 906 su una scala di 1.000 punti, battendo il mutuo della gilda in primo piano di 22 punti.
Reclami ipotecari sui principali istituti di credito
| Reclami CFPB, 2021 4 | Reclami per 1.000 mutui, 2021 5 | J.D. Punteggio di soddisfazione del potere, 2021 6 | |
| Ipoteca USAA | 28 | 0.57 | 906/1.000 |
| Mutuo a razzo | 376 | 0.24 | 876/1.000 |
| Wells Fargo | 488 | 0.58 | 832/1.000 |
| Morto per la libertà | 262 | 0.35 | 829/1.000 |
USAA ha anche un basso numero di reclami per i clienti depositati presso il consumatore Financial Protection Bureau (CFPB): meno di un reclamo per 1.000 mutui.
Prodotti di prestito ipotecario USAA
Praticamente tutti coloro che si qualificano per l’adesione USAA hanno anche diritto a un prestito VA. Dato ciò che si occupa di tali prestiti in genere, esso’non sorprende che USAA ne consegnasse molti.
Nel corso degli anni, la banca ha costruito notevoli conoscenze e competenze come prestatore specializzato di prodotti ipotecari VA. Tuttavia, ha anche altri tipi di prestiti nel suo portafoglio, la maggior parte dei quali prevede pagamenti bassi:
- VA Ipoteca: I mutui VA sono disponibili per i membri del servizio qualificati e i veterani. Offrono tariffe competitive, requisiti di credito e reddito flessibili e possono consentirti di acquistare con lo 0% in meno
- Ipoteca a tasso fisso: I mutui a tasso fisso hanno un tasso di interesse stabile per la vita del prestito, che in genere è di 15 o 30 anni. A differenza dei prestiti VA, i mutui convenzionali a tasso fisso richiedono premi di assicurazione ipotecaria privata (PMI) se si è abbassata meno del 20%
- Convenzionale 97(“Prestito per l’acquirente per la prima volta”): Questa varietà di prestiti convenzionali ti consente di prendere in prestito fino al 97% della casa’il valore s (quindi il nome) e può consentire un minimo del 3%. Una buona alternativa a un prestito FHA
- Prestito VA Jumbo: Tutti i prestiti VA Jumbo sono disponibili senza un’assicurazione ipotecaria privata con limiti di prestito di $ 3 milioni per una nuova casa
USAA può anche aiutarti a finanziare o rifinanziare le proprietà degli investimenti e le seconde case.
USAA offre HELOCS?
USAA non offre prestiti azionari domestici o linee di credito azionarie domestiche (HELOCS).
Tuttavia, i proprietari di case possono ottenere un rifinanziamento di incasso convenzionale o un rifinanziamento in contanti VA da USAA. Questo è un altro modo per toccare il patrimonio netto in casa e utilizzare il suo valore in contanti per effettuare un grande acquisto, ripagare altri prestiti, pagare per un bambino’S College, ecc.
Tuttavia, a differenza di un prestito azionario domestico, un rifinanziamento in contanti implica riavviare il mutuo. Quindi è necessario considerare attentamente i costi a lungo termine nel capitale e nell’interesse prima di impegnarsi in uno.
Programma VA IRRRL (semplificare il rifinanziamento)
USAA offre il prestito di rifinanziamento della riduzione del tasso di interesse VA tra le sue opzioni di rifinanziamento. Il VA IRRRL è un tipo di rifinanziamento a sneedline che rende più facile per i titolari di prestiti VA passare a un tasso inferiore e un pagamento mensile. Utilizzando il VA IRRRL, è possibile rifinanziare un prestito VA senza una valutazione a casa, un controllo del reddito o una verifica dell’occupazione.
USAA lo fa’T Competizioni di origine del prestito su IRRRL e coprirà la tassa di finanziamento VA. Questo generalmente lo rende più veloce ed economico di un rifinanziamento tradizionale. Se tu’Realizzare un VA IRRRL da USAA, ma il tuo mutuo originale proveniva da un finanziatore diverso, potresti essere richiesto per ottenere una valutazione a casa.
Prestiti di costruzione USAA
Sfortunatamente, USAA non offre prestiti di costruzione VA. Se tu’stai cercando questo tipo di finanziamento, tu’Devo trovare un altro prestatore che lo fa. Si noti che i prestiti di costruzione VA sono un po ‘più difficili da trovare rispetto alla maggior parte dei tipi di mutui per la casa.
Dove puoi ottenere un mutuo con ipoteca USAA?
Voi’Deve essere molto fortunato ad avere una posizione di filiale USAA dietro l’angolo da casa. Ne ha solo cinque.
- Colorado Springs, Colorado
- West Point, New York
- Highland Falls, New York
- Annapolis, Maryland
- San Antonio, Texas
Tuttavia, USAA ha quasi un secolo di esperienza nella fornitura di servizi finanziari in remoto.
I membri USAA in tutti i 50 stati e il Distretto di Columbia possono iniziare la loro procedura di candidatura ipotecaria con un ufficiale di prestito USAA, al telefono o online. E, dato il suo sito web’funzionalità limitata, potresti finire per passare molto tempo al telefono. Tuttavia, la compagnia’il punteggio eccezionale di soddisfazione del cliente suggerisce questo’non è un problema per i suoi membri.
FAQ ipotecarie USAA
USAA è buono per i mutui?
USAA è un buon prestatore ipotecario per verificare se tu’Re VA Inizio del prestito. In j.D. Energia’S Soddisfazione Survey, USAA è più votato dai suoi clienti ipotecari anno dopo anno. Ha una competenza speciale nel servire veterani, membri militari e le loro famiglie e sarebbe una grande risorsa per tutte le tue esigenze di prestito VA. Assicurati solo di confrontare le tariffe USAA con altri principali istituti di credito VA per assicurarti che i suoi prezzi siano competitivi per te. I veterani United e la Marina Federal Credit Union sono buone opzioni per lo shopping di confronto in prestito VA.
Chi può ottenere un mutuo USAA?
Per ottenere un mutuo USAA, devi essere un u attuale.S. membro del servizio, veterano, coniuge sopravvissuto di un membro militare o ha altri legami militari. I prestiti VA hanno anche le loro linee guida specifiche di ammissibilità, incluso un punteggio di credito minimo di 620 nella maggior parte dei casi. USAA offre anche prestiti non VA (come i mutui convenzionali), ma devi ancora essere affiliato con i militari per lavorare con la compagnia.
Quali sono i tassi ipotecari USAA?
I tassi ipotecari USAA sono generalmente inferiori rispetto ad altri importanti finanziatori. Quello’S perché USAA offre principalmente prestiti VA, che hanno tariffe inferiori al mercato grazie al loro sostegno dal Dipartimento degli affari dei veterani. Ma le tariffe variano in base all’importo del cliente e del prestito, quindi tu’Devo richiedere un preventivo per trovare il tuo.
USAA paga i costi di chiusura?
USAA non pagherà i costi di chiusura per te. Ma ci sono altri modi per ottenere l’assistenza ai costi di chiusura. È possibile richiedere assistenza per il pagamento o sovvenzioni sui costi di chiusura. Potresti chiedere a un membro della famiglia fondi regalo. E se tu’Rifinanziando, potresti essere in grado di arrotolare i costi di chiusura nel saldo del prestito e pagarli nel tempo. Parla con il tuo ufficiale di prestito USAA delle opzioni.
Quale punteggio di credito utilizza USAA per i mutui?
USAA richiede un punteggio FICO di almeno 620 per ottenere un mutuo.
Quale punteggio di credito hai bisogno per qualificarti per un prestito VA?
Il Dipartimento degli affari dei veterani tecnicamente non richiede un punteggio di credito minimo per i prestiti VA. Tuttavia, la maggior parte dei finanziatori stabilisce i propri minimi. Molte compagnie ipotecarie richiedono almeno un punteggio FICO di 620 per un prestito VA, incluso USAA. Per migliorare il tuo punteggio di credito, assicurati di pagare debiti come prestiti personali e fatture delle carte di credito in tempo e controlla il tuo rapporto di credito per gli errori prima di richiedere un mutuo
Che tipo di documentazione richiede USAA?
Come altri istituti di credito ipotecari, USAA’Il processo di sottoscrizione S ti chiederà di documentare le tue entrate e le tue attività. Il tuo ufficiale di prestito potrebbe chiedere dichiarazioni bancarie, bilanci di investimento, moduli W2 e stub per pagare. Per un prestito VA, tu’Avrà bisogno di un certificato di ammissibilità per dimostrarti’Rievito per il programma di mutuo per la casa VA. I Coes sono facili da ottenere; Molti istituti di credito, tra cui USAA, ti aiuteranno a presentare i documenti.
È USAA il miglior prestatore ipotecario per te?
Se tu’ammissibile all’iscrizione USAA – che significa te’è un membro attuale o ex.S. Forze armate o un coniuge ammissibile – USAA potrebbe essere solo il miglior prestatore ipotecario per te. Ha punteggi di soddisfazione dei clienti incredibili e tassi di mutuo VA competitivi.
Ma ricorda che le tariffe variano molto per mutuatario e per compagnia. Anche se tu’Refisso su USAA per il tuo mutuo, ottieni comunque un paio di stime di prestito da altri istituti di credito – solo per assicurarti’sta ottenendo il miglior affare sulla tua tariffa e i costi di chiusura.
Prestiti per la casa e rifinanziamento


Questo importo di pagamento include solo capitale e interessi in base a un mutuo a tasso fisso. Se utilizzerai un mutuo a tasso regolabile, questo importo si applica solo al periodo fisso. L’importo del pagamento mensile mostrato si basa sulle informazioni fornite ed è solo una stima. Non include altri costi di possesso di una casa, come le tasse sulla proprietà e l’assicurazione. Vedi nota 1
Prezzo della casa (in dollari) Vedi nota 2
Acconto (in dollari)
$ In calo percentuale (in percentuale)
Tasso di interesse (in percentuale)
Termine di prestito (anni)
Che tipo di mutuo per la casa è giusto per me?
Prestito di acquisto VA
Un prestito VA potrebbe essere giusto per coloro che attualmente servono, veterani e coniugi sopravvissuti idonei alla ricerca di un’opzione senza pagamento. Vedi nota 3
- Tassi di interesse a partire da 5.750 % Vedi Nota 4
- Tassi di interesse a partire da 6.090 % APR Vedi nota 5
Prestito di rifinanziamento di riduzione dei tassi di interesse VA (IRRRL)
Un prestito di rifinanziamento di riduzione del tasso di interesse VA, o IRRRL, può aiutare a ridurre il tasso di interesse o abbreviare il termine senza recuperare la chiusura alla chiusura.
- Tassi di interesse a partire da 6.500 % Vedi Nota 4
- Tassi di interesse a partire da 6.611 % APR Vedi nota 5
Prestito di rifinanziamento in contanti VA
Un prestito di rifinanziamento in contanti VA può essere giusto per coloro che vogliono scambiare il patrimonio netto per la loro contanti. Vedi nota 6
- Tassi di interesse a partire da 5.750 % Vedi Nota 4
- Tassi di interesse a partire da 6.203 % APR Vedi nota 5
Prestito di acquisto convenzionale
Un prestito convenzionale può essere giusto per coloro che utilizzano un acconto per acquistare una casa.
- Tassi di interesse a partire da 6.250 % Vedi Nota 4
- Tassi di interesse a partire da 6.456 % APR Vedi nota 5
Prestito di rifinanziamento convenzionale
Prestito a basso pagamento
Un prestito di acquisto a basso pagamento può essere un’ottima alternativa a un prestito FHA e per un acquirente di casa per la prima volta. Vedi nota 7
- Tassi di interesse a partire da 6.250 % Vedi Nota 4
- Tassi di interesse a partire da 7.081 % APR Vedi nota 5
Per la prima volta acquirenti di case, potrebbe essere richiesto un corso online. Vedi nota 8
Prestito di acquisto di VA Jumbo
Un prestito VA Jumbo potrebbe essere giusto per coloro che attualmente servono, veterani e coniugi sopravvissuti idonei che cercano di finanziare più di $ 726.200.
- Tassi di interesse a partire da 6.750 % Vedi Nota 4
- Tassi di interesse a partire da 7.096 % APR Vedi nota 5
Prestito di rifinanziamento di va jumbo
Passi alla proprietà della casa
Acquistare una casa è un momento emozionante. Saremo qui per guidarti attraverso ogni passaggio.
Passaggio 1 Ottieni preapproved Vedi Nota 9
- Raccontaci un po ‘delle tue finanze e dove vuoi muoverti.
- Controlleremo il tuo credito per una migliore comprensione dei tuoi obblighi in sospeso.
- Ottieni una lettera preapproval per aiutarti a negoziare meglio con i venditori.
Passaggio 2 Completa la tua domanda ipotecaria
- Dichiarazioni di reddito, come mob paga o lettere di premiazione.
- Dichiarazioni bancarie attuali.
- Altri documenti di supporto secondo necessità. Ti guideremo attraverso di esso.
Passaggio 3 quasi lì!
- Abbiamo tutti i documenti richiesti.
- I tuoi documenti di supporto corrispondono all’applicazione.
- Il titolo è chiaro.
Passaggio 4 Ottieni le tue chiavi
- Il tuo ID: una patente di guida, passaporto o documento militare
- L’assegno di un cassiere o il bonifico per coprire i costi di chiusura e l’acconto
USAA Home Learning Center
Comprensione dei tassi di interesse e dei punti dei mutui
Perché dovrei rifinanziare il mio mutuo?

Prestiti VA contro prestiti convenzionali
Acquisto di case 101
Iniziare
- Elenco di controllo per la vendita di una casa
- Acquistare la tua prima casa
- Sono pronto a comprare una casa
Trovare la tua casa
- 14 domande per il tuo agente immobiliare
- L’importanza di trovare il miglior agente immobiliare
- Come la tecnologia sta cambiando la costruzione di case
Finanziamento della tua casa
- È un acconto del 20% davvero necessario
- Come ottenere una preavalistica ipotecaria
- Informazioni sul prestito sostenuto da VA
Chiusura a casa tua
- Pro e contro di garanzia di casa
- Ho chiuso sul mio mutuo: ora cosa?
Informazioni aggiuntive
- Come proteggere la tua casa
- Comprensione dell’assicurazione per la casa
Nota 1 Questo importo non include l’impegno, l’assicurazione dei proprietari di case, le tasse sulla proprietà, le assicurazioni, le spese HOA e altri costi associati alla possesso di una casa. Questo calcolatore ipotecario ha lo scopo di aiutarti a stimare i pagamenti di ipoteca mensile di base. È solo informativo. Tutti gli esempi si basano sulle informazioni inserite e sono solo a scopo illustrativo. Questa non è un’offerta da prestare.
Nota 2 I requisiti di importo del prestito minimo possono essere applicati.
Nota 3 I prestiti VA richiedono una commissione una tantum chiamata VA Funzionamento che può essere raccolta alla chiusura o rotolata nel prestito. La commissione è determinata dall’importo del prestito, dalla cronologia dei servizi e da altri fattori. Un acconto sul prestito VA può essere richiesto in determinate circostanze e i limiti massimi di prestito variano in base alla contea.
Nota 4 Le tariffe e i punti pubblicizzati sono soggetti a modifiche senza preavviso in qualsiasi momento e non sono disponibili per ogni mutuatario. Le tariffe pubblicizzate si basano su determinati ipotesi e scenari di prestito e la tariffa che potresti ricevere dipenderà dalle circostanze individuali, tra cui la storia creditizia, l’importo del prestito, il pagamento e i nostri criteri di credito interni. I tassi pubblicizzati si basano su un prestito ipotecario a tasso fisso e i tassi varieranno in base al termine del prestito ipotecario e della posizione della proprietà. Altre tariffe, punti e termini possono essere disponibili. Tutti i prestiti sono soggetti all’approvazione del credito e della proprietà. L’assicurazione immobiliare è e può essere richiesta l’assicurazione delle alluvioni.
Nota 5 Apr (tasso percentuale annuo) è un tasso utilizzato per calcolare il costo del prestito in un anno. A differenza dei tassi di interesse, i fattori APR nell’importo presi in prestito, il tasso di interesse, i punti, le commissioni una tantum e gli sconti per determinare un costo annuale più accurato. La formula APR standardizzata viene utilizzata per rendere più semplice per i consumatori confrontare i tassi in diverse imprese.
Nota 6 USAA Bank non offre un prodotto di rifinanziamento in contanti nello stato del Texas.
Nota 7 Acquyer per la prima volta significa qualcuno che non ha posseduto una casa negli ultimi tre anni.
Nota 8 Se tutti i mutuatari occupanti non hanno posseduto una casa negli ultimi tre anni e prevede di richiedere una banca di risparmio federale USAA, prestito convenzionale a 30 anni con meno di un acconto del 5%, almeno un mutuatario sul prestito ipotecario dovrà completare un corso di istruzione per gli acquirenti di case gratuita prima di chiudere online.
Nota 9 La nostra preapproval non è un impegno a prestare. Le informazioni utilizzate per emettere la preapprovazione richiederanno la verifica durante il processo di candidatura.
USAA Bank Mortgage offre prodotti ipotecari ai membri in cui la proprietà si trova all’interno degli Stati Uniti continentali, AK, HI e DC. Esclude le proprietà all’interno di u.S. Territori.
VA IRRRL: tutte le regole VA, le linee guida e i requisiti aggiuntivi del programma si applicheranno. Salvo quanto previsto dalle linee guida VA applicabili, le stesse parti obbligate al prestito originale devono essere le parti sul titolo e obbligate al nuovo prestito. I proventi del nuovo prestito saranno utilizzati solo per il pagamento dell’importo del prestito originale. Nessun rimborso può essere ricevuto dal nuovo prestito. Il pagamento di punti di sconto, tasse, assicurazioni e commissioni HOA sono a carico del mutuatario. Si applicano altre esclusioni. Il rifinanziamento per ridurre il pagamento mensile o la modifica da una variabile a un prestito a tasso fisso potrebbe comportare un aumento del numero totale di pagamenti mensili e addebiti di interesse pagati per tutto il periodo di prestito.
Si applicano l’ammissibilità dell’adesione e le restrizioni del prodotto e sono soggette a modifiche.
Prestiti per la casa soggetti a credito e approvazione della proprietà.
Prodotti bancari forniti da USAA Federal Savings Bank, membro FDIC.
Tassi del mutuo
Questo grafico include i tassi per ciascuno dei tipi di mutui che offriamo.
Per una stima del tasso di prestito VA o convenzionale specifico per te, chiama il numero 800-531-0341 per iniziare.
| Prodotto | Interesse vedi nota 1 | Ay pea ar apr vedi nota 2 | Punti | |
|---|---|---|---|---|
| Prestito di acquisto VA | Interesse Vedi nota 1 5.750% | APR Vedi nota 2 6.090% | Punti 1.010 | |
| Prestito di acquisto di VA Jumbo | Interesse Vedi nota 1 6.750% | APR Vedi nota 2 7.096% | Punti 0.960 | |
| Prestito di acquisto convenzionale | Interesse Vedi nota 1 6.250% | APR Vedi nota 2 6.456% | Punti 1.075 | |
| Prestito di acquisto a basso pagamento * | Interesse Vedi nota 1 6.250% | APR Vedi nota 2 7.081% | Punti 1.006 | Per gli acquirenti di casa per la prima volta. Vedi nota 3 Potrebbe essere richiesto un corso online. Vedi nota 4 |
* Per gli acquirenti di case per la prima volta. Vedi nota 3
* Potrebbe essere richiesto un corso online. Vedi nota 4
Lascia che ti aiutiamo a fare il passo successivo.
Già avviato il processo?
Oppure chiama il numero 800-531-0341 per parlare delle tue opzioni.
Tassi di rifinanziamento di oggi
Un prestito rifinanziato potrebbe aiutarti a ridurre il tasso di interesse, abbreviare il termine o ottenere in contanti per coloro che desiderano scambiare il patrimonio netto della loro casa. La tabella seguente include i tassi ipotecari per le opzioni che offriamo. Per una stima della tariffa specifica per te, chiamare il numero 800-531-0341 per iniziare.
| Prodotto | Interesse vedi nota 1 | Ay pea ar apr vedi nota 2 | Punti |
|---|---|---|---|
| VA PRESTITO DI RIDUZIONE DEL VASSIONE DI RIDUZIONE DI RIDUZIONE (IRRRL) PRESTO REDUZIONE DI RIDUZIONE | Interesse Vedi nota 1 6.500% | APR Vedi nota 2 6.611% | Punti 0.885 |
| VA JUMBO TASSILE DI RIDUZIONE DETTRIVUZIONE PRESTO DI REFUZIONE (IRRRL) Vedi Nota un prestito di rifinanziamento della riduzione dei tassi di interesse | —– | —– | —– |
| Prestito di rifinanziamento in contanti VA Vedi nota 5 | Interesse Vedi nota 1 5.750% | APR Vedi nota 2 6.203% | Punti 1.010 |
Vedere Nota A per le tariffe Chiama 800-531-0341
| Prodotto | Interesse vedi nota 1 | Ay pea ar apr vedi nota 2 | Punti |
|---|---|---|---|
| Prestito di rifinanziamento convenzionale | Interesse Vedi nota 1 6.125% | APR Vedi nota 2 6.317% | Punti 0.950 |
| Prestito di cassa convenzionale Vedi nota 5 | Interesse vedi nota 1 7.500% | APR Vedi nota 2 7.710% | Punti 0.901 |
Vedere Nota A per le tariffe Chiama 800-531-0341
Pronto per iniziare il tuo rifinanziamento?
Già avviato il processo?
Interesse per utensili ravvicinati Questo è l’importo che paghi ogni anno per prendere in prestito denaro.
Tasso percentuale annuo di titoli ravvicinati (APR) questo riflette sia il tasso di interesse che gli altri costi associati a ottenere un mutuo per la casa, comprese le commissioni e i punti.
Punti di titoli ravvicinati Questi possono essere acquistati per ridurre il tasso di interesse o venduti per ottenere un credito sui costi di chiusura. Ogni punto costa l’1% dell’importo del prestito.
USAA Home Learning Center
Comprensione dei tassi di interesse e dei punti dei mutui
Perché dovrei rifinanziare il mio mutuo?
Prestiti VA contro prestiti convenzionali
Acquisto di case 101
Iniziare
- Elenco di controllo per la vendita di una casa
- Acquistare la tua prima casa
- Sono pronto a comprare una casa
Trovare la tua casa
- 14 domande per il tuo agente immobiliare
- L’importanza di trovare il miglior agente immobiliare
- Come la tecnologia sta cambiando la costruzione di case
Finanziamento della tua casa
- È un acconto del 20% davvero necessario
- Come ottenere una preavalistica ipotecaria
- Informazioni sul prestito sostenuto da VA
Chiusura a casa tua
- Pro e contro di garanzia di casa
- Ho chiuso sul mio mutuo: ora cosa?
Informazioni aggiuntive
- Come proteggere la tua casa
- Comprensione dell’assicurazione per la casa
Nota 1 Le tariffe e i punti pubblicizzati sono soggetti a modifiche senza preavviso in qualsiasi momento e non sono disponibili per ogni mutuatario. Le tariffe pubblicizzate si basano su determinati ipotesi e scenari di prestito e la tariffa che potresti ricevere dipenderà dalle circostanze individuali, tra cui la storia creditizia, l’importo del prestito, il pagamento e i nostri criteri di credito interni. I tassi pubblicizzati si basano su un prestito ipotecario a tasso fisso e i tassi varieranno in base al termine del prestito ipotecario e della posizione della proprietà. Altre tariffe, punti e termini possono essere disponibili. Tutti i prestiti sono soggetti all’approvazione del credito e della proprietà. L’assicurazione immobiliare è e può essere richiesta l’assicurazione delle alluvioni.
Nota 2 aprile (tasso percentuale annuo) è un tasso utilizzato per calcolare il costo del prestito in un anno. A differenza dei tassi di interesse, i fattori APR nell’importo presi in prestito, il tasso di interesse, i punti, le commissioni una tantum e gli sconti per determinare un costo annuale più accurato. La formula APR standardizzata viene utilizzata per rendere più semplice per i consumatori confrontare i tassi in diverse imprese.
Nota 3 Acquyer per la prima volta significa qualcuno che non ha posseduto una casa negli ultimi tre anni.
Nota 4 Se tutti i mutuatari occupanti non hanno posseduto una casa negli ultimi tre anni e hanno intenzione di richiedere una banca di risparmio federale USAA, un prestito convenzionale a 30 anni con meno di un acconto del 5%, almeno un mutuatario sul prestito ipotecario dovrà completare un corso di istruzione per gli acquirenti di case gratuita prima di chiudere online.
Nota 5 USAA Bank non offre un prodotto di rifinanziamento in contanti nello stato del Texas.
USAA Bank Mortgage offre prodotti ipotecari ai membri in cui la proprietà si trova all’interno degli Stati Uniti continentali, AK, HI e DC. Esclude le proprietà all’interno di u.S. Territori.
Possono essere applicati requisiti di importo del prestito minimo.
I prestiti VA richiedono una commissione una tantum chiamata VA Funzionamento che può essere raccolta alla chiusura o al ripolto nel prestito. La commissione è determinata dall’importo del prestito, dalla cronologia dei servizi e da altri fattori. Un acconto sul prestito VA può essere richiesto in determinate circostanze e i limiti massimi di prestito variano in base alla contea.
Un rifinanziamento del mutuo per la casa può essere utile per molti clienti che vogliono abbassare i pagamenti del debito mensile. Tuttavia, un rifinanziamento è garantito da casa tua, ha costi di chiusura e alla fine può richiedere di pagare di più negli interessi nel tempo.
VA IRRRL: tutte le regole VA, le linee guida e i requisiti aggiuntivi del programma si applicheranno. Salvo quanto previsto dalle linee guida VA applicabili, le stesse parti obbligate al prestito originale devono essere le parti sul titolo e obbligate al nuovo prestito. I proventi del nuovo prestito saranno utilizzati solo per il pagamento dell’importo del prestito originale. Nessun rimborso può essere ricevuto dal nuovo prestito. Il pagamento di punti di sconto, tasse, assicurazioni e commissioni HOA sono a carico del mutuatario. Si applicano altre esclusioni. Il rifinanziamento per ridurre il pagamento mensile o la modifica da una variabile a un prestito a tasso fisso potrebbe comportare un aumento del numero totale di pagamenti mensili e addebiti di interesse pagati per tutto il periodo di prestito.
Si applicano l’ammissibilità dell’adesione e le restrizioni del prodotto e sono soggette a modifiche.
Prodotti bancari forniti da USAA Federal Savings Bank, membro FDIC.
Comprensione di diversi tipi di prestiti ipotecari

Se ti prepari ad acquistare una casa, ti consigliamo di conoscere le tue opzioni ipotecarie. Scopri tre tipi di mutui prima di finanziare la tua casa.
Quando ti prepari a finanziare un acquisto di casa, tutte le scelte e i termini ipotecari possono essere un po ‘confusi. Fortunatamente, diventa molto più semplice quando si comprende i modi di base per classificare i mutui.
Mutuo a tasso fisso o regolabile
Un mutuo a tasso fisso ha un tasso di interesse che è bloccato a tutto tempo del mutuo. Ciò significa che il tuo capitale e il pagamento degli interessi rimangono gli stessi per la durata del prestito. Con un mutuo a tasso regolabile o un braccio, il tasso di interesse e il pagamento rimangono gli stessi per un periodo iniziale di anni. Quindi, si adattano, spesso annualmente, in base alle variazioni del mercato. Le armi di solito hanno tappi che limitano i loro aumenti. Un tasso periodico limita quanto il tasso può cambiare in un anno, mentre un limite a vita limita l’aumento totale per la vita del mutuo. I finanziatori danno etichette di armi che indicano per quanto tempo è garantito il tasso iniziale e quanto spesso viene regolato il tasso. Le armi di solito hanno tassi di interesse iniziali più bassi e pagamenti rispetto ai mutui a tasso fisso. Il compromesso è che non sai quanto pagherai dopo l’inizio degli aggiustamenti. Il pagamento mensile potrebbe essere significativamente più alto che se avessi scelto un mutuo a tasso fisso. Tuttavia, se non hai intenzione di mantenere la casa più lunga del periodo fisso, potresti vedere risparmi significativi con un prodotto ARM.
Prestiti convenzionali o sostenuti dal governo
- Veterans Administration, o VA: Disponibile per i membri del servizio militare e i veterani, i prestiti VA non richiedono alcun acconto nella maggior parte dei casi. Sebbene non sia necessario per l’assicurazione ipotecaria, potrebbe essere necessario pagare una commissione di finanziamento VA. Vedi nota 1 La commissione varia a seconda che tu abbia messo i soldi e se è il tuo primo prestito VA. Potresti essere esente dal pagamento della tassa di finanziamento se ricevi pagamenti di invalidità relativi al servizio o sei il coniuge sopravvissuto di qualcuno che è morto mentre serve o dalle disabilità relative al servizio.
- Federal Housing Administration o FHA: Questi prestiti possono essere utili per i mutuatari che hanno un punteggio di credito inferiore o meno denaro per un acconto. Poiché i prestiti FHA richiedono un premio di assicurazione ipotecaria iniziale, o MIP e pagamenti mensili del MIP successivamente, il costo per questi prestiti può essere maggiore nel tempo. A causa di questi costi, può avere senso vedere se si qualifichi per un VA o un mutuo convenzionale prima.
Mutui conformi o non conformi
Un mutuo conforme si adatta alle linee guida stabilite da entità ipotecarie sponsorizzate dal governo, come Fannie Mae e Freddie Mac. Queste entità acquistano mutui dai finanziatori e poi li vendono agli investitori.
Per i prestiti non conformi potrebbero esserci opzioni in cui l’acquirente potrebbe non aver bisogno di avere un acconto del 20%, ma potrebbero esserci altri requisiti e dovresti parlare con il tuo funzionario di prestito per maggiori dettagli. Un tipo di prestito non conforme è comunemente indicato come un mutuo “jumbo”. È uno con limiti di prestito più grandi di quelli stabiliti da Fannie Mae e Freddie Mac. L’importo del prestito maggiore significa più rischi per il prestatore, che può tradursi in un tasso di interesse più elevato e criteri di qualificazione più severi per il prestito.
Questi tipi di prestiti si adattano ai mutuatari che acquistano oltre il limite di prestito della contea stabilito dall’Agenzia federale per le finanze abitative o FHFA. Questi limiti di prestito sono soggetti a modifiche ogni anno. Se hai domande sul fatto che un prestito jumbo sia il migliore per parlare con il tuo ufficiale di prestito.
Alcuni mutui insoliti
Oltre ai tipi di mutui già coperti, ci sono alcuni altri che potresti incontrare.
- Palloncino: Un mutuo a palloncino offre generalmente pagamenti mensili più bassi all’inizio del prestito e porta un grande saldo principale per il pagamento in un secondo momento. Se il mutuatario non è in grado di pagare il grande saldo principale in una volta, potrebbe vendere la casa o prendere un nuovo prestito per coprire il pagamento, rifinanando effettivamente il mutuo.
- Solo interesse: Come suggerisce il nome, con un mutuo solo per interessi, si paga solo gli interessi al prestatore per un periodo di anni. Dopo quel periodo, le tariffe in genere si adeguano e si inizia a pagare sia il capitale che gli interessi. Ciò può causare un aumento significativo ai pagamenti mensili.
- Costruzione da permanente: Se stai costruendo una casa, questo mutuo in due fasi fornisce per la prima volta denaro per pagare il lotto e la costruzione. Quando sei pronto per trasferirti, quel saldo viene lanciato in un mutuo permanente.
Possiamo aiutare a rendere il processo di prestito per la casa più facile per te.
Ulteriori informazioni sui nostri prestiti ipotecari.
Revisione dei mutui USAA 2023
Di Nina Semczuk aggiornato il 07 aprile 2023
Manteniamo una rigorosa integrità editoriale nella nostra scrittura e valutazioni. Questo post contiene link dei nostri inserzionisti e potremmo ricevere un risarcimento quando fai clic su questi collegamenti. Eventuali opinioni, analisi, recensioni o raccomandazioni espresse in questo articolo sono quelle dell’autore’S solo. | Divocazione degli inserzionisti manteniamo una rigorosa integrità editoriale nella nostra scrittura e valutazioni. Questo post contiene link dei nostri inserzionisti e potremmo ricevere un risarcimento quando fai clic su questi collegamenti. Eventuali opinioni, analisi, recensioni o raccomandazioni espresse in questo articolo sono quelle dell’autore’S solo. | Divulgazione degli inserzionisti

La nostra valutazione: 4.12/5
Come abbiamo calcolato questa valutazione
Come abbiamo calcolato questa valutazione qui
- Tariffe basse e competenze con prestiti VA
- Disponibile in tutti i 50 stati
- Prequalifica online
- Disponibile solo per i mutuatari che soddisfano i requisiti di ammissibilità militare/veterani
- Nessun prestito FHA o USDA offerto
USAA Mortgage è la divisione del mutuo per la casa di USAA Bank, un istituto finanziario che serve principalmente membri militari, veterani e le loro famiglie. USAA Mortgage offre prestiti VA, mutui convenzionali, prestiti Jumbo e un’opzione di prestito ipotecario convenzionale per coloro con almeno il 3% di pagamenti in calo.
USAA Bank fornisce una gamma completa di prodotti e servizi finanziari come auto, assicurazione sulla proprietà e sulla vita, bancari, investimenti, pensionamento, mutuo e prestiti. Devi essere un membro per trarre vantaggio da tutti i suoi servizi. Per essere idoneo per l’adesione gratuita, devi essere un membro attivo o un veterano della U.S. militari o cadetti e uomini di mezza nave, o le loro famiglie.
La banca, con sede a San Antonio, fu iniziata nel 1922 quando 25 ufficiali dell’esercito decisero di assicurarsi l’un l’altro’veicoli S. USAA ha circa 34.000 dipendenti che servono 12.8 milioni di membri.
Tariffe di oggi
Tariffe medie nazionali
Tassi ipotecari nazionali
Fonte: Freddie Mac Primary Morket Market Survey, SmartAsset Research
Regioni servite da USAA
USAA opera nella mia zona?
USAA ha origine prestiti in tutti i 50 stati. La banca ha sedi fisiche in sole sette città a livello nazionale. Gli agenti ipotecari conducono tutte le attività al telefono e online.
Che tipo di mutuo posso ottenere con USAA?
USAA lo fa’T ha tante opzioni di prestito come una delle quattro banche Big Four, come Wells Fargo o Chase, ma tu’Trova ancora una serie di opzioni, tra cui:
Prestito per gli affari dei veterani (VA): Per avere diritto a questo prestito, è necessario soddisfare uno dei numerosi requisiti possibili tra cui il servizio di 90 giorni consecutivi in tempo di guerra o il servizio di 181 giorni consecutivi durante il tempo di pace o più di sei anni nella Guardia Nazionale o nelle riserve. Puoi anche qualificarti se tu’re il coniuge di un membro militare che è morto per disabilità legata al servizio o in azione.
I prestiti VA sono supportati dal Dipartimento degli affari dei veterani e sono dotati di una serie di prestazioni tra cui nessun acconto richiesto, nessuna assicurazione ipotecaria privata, la possibilità di finanziare la commissione di finanziamento e una commissione di finanziamento ridotta con un acconto del 5%. I veterani sono esenti dalla tassa di finanziamento se ricevono una compensazione invalida. USAA è specializzato in questo tipo di prestito poiché la sua base membri è generalmente idonea per i prestiti VA. Scegli tra termini a tasso fisso di 30, 20, 15 o 10 anni o un mutuo a tasso regolabile 5/1 (ARM).
Prestito jumbo: Se vuoi acquistare una casa che supera $ 726.200, tu’Deve richiedere un prestito jumbo. Il termine “jumbo” indica che il prezzo è al di sopra dei limiti di prestito convenzionali set da governo. I prestiti VA Jumbo richiedono un acconto del 25% e arrivano in termini di 30 anni (tasso fisso o 5/1 ARM). I prestiti Jumbo convenzionali sono disponibili in termini di 30 o 15 anni e richiedono un acconto del 20%. USAA Finances Prestiti per la casa fino a $ 3 milioni.
Prestito convenzionale: Questi sono prestiti non sostenuti dal governo che aderiscono ai limiti di prestito stabiliti da Freddie Mac e Fannie Mae. USAA offre prestiti convenzionali a tasso fisso. Il tasso di interesse rimane lo stesso per la durata di questo prestito, il che significa che anche i pagamenti mensili rimarranno stabili. Gli acquirenti di case che hanno intenzione di rimanere messi nelle loro nuove case per il lungo raggio possono apprezzare l’affidabilità di un prestito a tasso fisso e possono trovare più facile il budget per i pagamenti che non cambiano. Grazie alla sua natura semplice e sicura, questo prestito è molto popolare. USAA offre prestiti convenzionali a tasso fisso solo nei seguenti termini: 30 anni, 20 anni, 15 anni o 10 anni.
Prestito 97 convenzionale: Questo prestito è orientato verso gli acquirenti di case per la prima volta e può essere utilizzato solo per una casa che sarà la residenza principale. Il prodotto è offerto come prestito di 30 anni e richiede solo un acconto del 3% ed è accompagnato da un tasso di interesse prestabilito, quindi gli acquirenti avranno pagamenti mensili coerenti. Il prestatore paga l’assicurazione ipotecaria privata necessaria per questo prestito (a causa del basso pagamento), ma il costo è passato con tassi di interesse più elevati rispetto a un prestito convenzionale.
Rifinanza: USAA offre anche opzioni di rifinanziamento, tra cui VA e prestiti convenzionali. Hai vinto’T Trova le linee di credito azionarie domestiche (HELOC) in questa banca.
Opzioni di tipo ipotecario
Basato su un mutuo
Punta di credito punti valore della casa Punte di credito
Non quello che stai cercando? Visualizza i tassi personalizzati
Non sono stati trovati mutui.
Alla ricerca di mutui.
Divulgazione
Visualizza più mutui
Non sono stati trovati mutui.
Alla ricerca di mutui.
Divulgazione
Visualizza più mutui
Non sono stati trovati mutui.
Alla ricerca di mutui.
Divulgazione
Visualizza più mutui
Cosa puoi fare online con USAA?
Mentre USAA Bank è stata una delle prime banche ad adottare il Web come strumento di interfaccia del cliente, hai vinto’t Trova la migliore operazione in assoluto sul lato ipotecario. Puoi’T prequalifica senza accedere al tuo account e tu’Devo parlare con un rappresentante del mutuo per avviare una domanda. C’è anche’T una funzione di chat dal vivo, che è qualcosa che tu’Trova su altri siti Web di prestatore.

Tuttavia, la buona notizia è che le informazioni sul sito sono utili, facili da trovare e presentate in più formati. USAA ospita webinar per l’acquisto di case, post sul blog Articolo sull’acquisto di casa, fornisce strumenti e risorse interattive per darti il tasso di mutuo e altre informazioni chiave e ti dà la possibilità di prequalificare “solo minuti.” Tuttavia, la prequalificazione non è’t preapproval – il processo più ampio che può bloccare la tua tariffa – quindi esso’s simile a quello che puoi ottenere in pochi minuti su molti altri siti Web di prestatore.
Quando arriva il momento di fare domanda, puoi trovare documenti dal tuo ufficiale di prestito nella tua casella di posta USAA. Questo è generalmente meglio accessibile tramite desktop, ma hai alcune funzionalità in banca’S mobile app. Una volta completato il prestito ipotecario, è possibile organizzare pagamenti e monitorare il prestito tramite l’app.
Un’ultima funzione online è il “Trova un agente” programma. La rete USAA Real Estate Rewards può farti risparmiare denaro se decidi di utilizzare un agente immobiliare dal programma.
Ti qualificheresti per un mutuo da USAA?
Mentre indossi’T ha bisogno di un punteggio FICO super alto per qualificarsi per un mutuo per la casa USAA, generalmente hai bisogno di almeno un punteggio FICO 620. Questo prestatore non offre prestiti FHA, che possono avere requisiti di punteggio di credito inferiori. Ciò significa se tu’Resti sotto il benchmark 620, probabilmente dovresti aspettare di candidarti fino a quando non aumenti il punteggio di credito.
Oltre al punteggio di credito, il tuo agente di prestito prenderà in considerazione il prezzo della casa, il tuo reddito, il risparmio di acconto e il rapporto debito / reddito. Se tu’RE chiedendo un prestito VA, non’hai bisogno di un acconto e se tu’RE candidando per il prestito 97 convenzionale che richiede solo il 3% in meno, i tuoi risparmi hanno vinto’t deve essere significativo come un mutuatario convenzionale. Tuttavia, devi ancora dimostrare di avere abbastanza denaro per coprire i costi di chiusura, i pagamenti dei mutui e altre spese per la famiglia. Detto questo, se tu’REPPARMI PER UN PRESITÀ DELLA CASA JUMBO, TU’LL necessita di un acconto del 20% per un mutuo convenzionale e il 25% salvato per un prestito VA Jumbo.
Un’altra considerazione qualifica è il flusso di cassa. Il tuo agente esaminerà il tuo reddito e il tuo debito e calcolerà una percentuale nota come rapporto debito-reddito (DTI). Il tuo DTI uno dei modi in cui il tuo prestatore ipotecario determina se tu’Avrò abbastanza soldi per pagare la bolletta del prestito mensile. In generale, la maggior parte dei finanziatori cerca un DTI del 36% o meno per i termini di prestito più favorevoli. Quando hai una percentuale più alta, non’avere abbastanza denaro gratuito per permettersi un mutuo.
Trova il tuo DTI per totalizzando i pagamenti del debito mensile, inclusi prestiti studenteschi, pagamenti con carta di credito, prestiti auto, assistenza all’infanzia, ecc. Prendi quel totale e dividilo per il tuo reddito mensile al lordo delle imposte e moltiplica per 100 per trovare la tua percentuale.
Il risparmio di acconto è un’altra considerazione. Mentre indossi’È necessario ridurre i soldi per un prestito VA, dovrai pagare la commissione di finanziamento VA insieme ai costi di chiusura. Questo generalmente totali a migliaia di dollari, quindi è necessario avere abbastanza risparmi per coprire tali costi e alcuni mesi di pagamenti ipotecari.
Che cosa’s Il processo per ottenere un mutuo con USAA?
USAA disegna cinque passi principali per la proprietà della casa. Il primo è la prequalificazione, un passo che può richiedere solo minuti. Il prossimo passo – ottenere un agente immobiliare tramite USAA – è facoltativo. Se lavori con un agente nella rete USAA Real Estate Rewards, puoi ricevere una ricompensa in contanti in base al prezzo di vendita della tua casa.
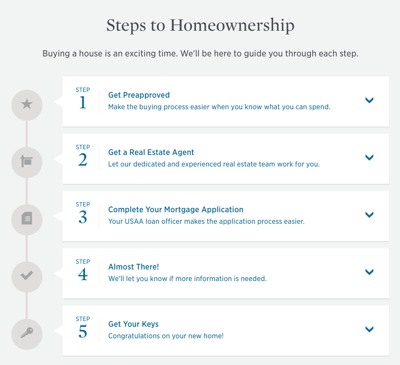
Il terzo passaggio è la tua domanda di mutuo effettivo. Voi’Ll necessita di dichiarazioni di reddito come bonieri o dichiarazioni di congedo e guadagno (meno), dichiarazioni bancarie correnti e altri documenti di supporto, se necessario. Se tu’replicando un prestito VA, tu’È necessario ottenere un certificato di ammissibilità (COE) dal sito Web del Dipartimento degli Affari Veterani.
Dato che devi essere un cliente USAA per richiedere un mutuo, la domanda di mutuo potrebbe essere un processo facile per te se mantieni tutte le tue attività in banca. Il tuo ufficiale di prestito comunicherà con te durante questo passaggio per assicurarti di caricare o inviare tutti i documenti richiesti.
Il secondo passo è la revisione dell’applicazione. Il tuo funzionario del prestito valuterà i tuoi documenti finanziari e controllerà se il titolo di casa è chiaro. È possibile che ti venga chiesto di fornire ulteriori documenti o di firmare moduli aggiuntivi a seconda della situazione. I prestiti VA richiedono valutazioni prima della chiusura. Il perito ti verificherà la casa’sta cercando di acquistare soddisfa gli standard di prestito VA e che il prezzo corrisponda al valore della casa. Mentre questo processo è generalmente organizzato per te, tu’Res responsabile dell’organizzazione di un’ispezione a domicilio e di un’ispezione della termite che sono requisiti di prestito VA. Tutte le ispezioni e le spese di valutazione vengono aggiunte ai costi di chiusura.
Se tutto va bene, tu’Organizzare una polizza assicurativa dei proprietari di case e procedere alla chiusura. Durante quest’ultimo passaggio tu’Necessità di identificazione e un cassiere’S Controllo o bonifico per coprire i costi di chiusura e il acconto.
Come si accumula il mutuo USAA
Poiché l’adesione USAA è limitata ai membri del servizio qualificati e ai veterani, questa opzione ipotecaria auto-seleziona il proprio pubblico. Più della metà dei mutui originati da USAA sono prestiti VA, rendendo questa specialità dell’azienda. Ciò significa che il tuo agente di prestito avrà familiarità con il processo e avrai maggiori possibilità di un esperto di aiutarti attraverso i dettagli sul prestito. Se tu’RET BECK tra la scelta di una piccola banca regionale che ha un’esperienza limitata che si occupa dei requisiti VA, USAA è probabilmente l’opzione migliore in quello scenario. La banca pubblicizza anche commissioni basse (solo una commissione di origine, nessun documento o altri componenti aggiuntivi di chiusura) e tariffe molto competitive.
Tuttavia, rispetto ai finanziatori che dominano il mercato, come Quicken Loans, Wells Fargo e Chase, potresti trovare un’esperienza migliore con uno di quei giganti del settore. Per uno, Quicken ha imparato il processo di candidatura online e, con il suo programma online, non è mai necessario trattare con un ufficiale di prestito per telefono. USAA non è ancora del tutto integrato, quindi dovrai organizzare alcuni dettagli per telefono o e-mail, anziché un portale self-service. Le grandi banche offrono inoltre anche prestiti USDA e FHA, che sono due opzioni di prestito sostenute dal governo alternative non offerte da USAA.
Tuttavia, ci sono molti istituti di credito che offrono prestiti VA; non dovresti’T mi sento come se USAA fosse l’unico prestatore in quell’arena. In effetti, se si desidera incontrare di persona un ufficiale di prestito per discutere di richiedere un prestito VA, USAA può’ti aiuta. Mentre la banca ha quattro sedi, i servizi sono limitati per la maggior parte, tu’Affrontare le persone al telefono o online, piuttosto che di persona. Per alcuni acquirenti di case, questo potrebbe essere un problema se preferiscono l’esperienza interattiva e di persona. Quello’non è solo parte di USAA’S Modello di business.
Ma se tu’Re un membro USAA, vorrebbe mantenere tutte le tue finanze in un punto e Don’Ti dispiace un po ‘avanti e indietro con il tuo agente di prestito per telefono o e -mail, quindi questo prestatore può essere una vestibilità decente. La società è orgogliosa del suo servizio clienti e ha una profondità di esperienza con i prestiti VA che hai vinto’T Trova in molte altre banche.
Suggerimenti per i neofiti ipotecari
- Un consulente finanziario può aiutarti a scegliere un mutuo che si adatta al tuo piano finanziario. SmartAsset Free Tool si abbina con un massimo di tre consulenti finanziari controllati che servono la tua zona e puoi intervistare le tue partite di consulente senza alcun costo per decidere quale è giusto per te. Se tu’Re Pronto a trovare un consulente che può aiutarti a raggiungere i tuoi obiettivi finanziari, inizia ora.
- Mentre i tassi di interesse ottengono la maggior parte dell’attenzione quando si tratta del processo di caccia ai mutui, i tassi percentuali annuali (APR) a volte mantengono ancora più approfondimenti. Questo perché un APR tiene conto dei costi di chiusura, delle tasse e di altre commissioni che saranno incluse al di fuori dei pagamenti di interessi normali.