


האם Myfico קשה משיכה?
בירור אשראי רך לעומת. בירור אשראי קשה
אם אתה מגיש בקשה לחשבונות אשראי חדשים מדי במסגרת זמן קצרה, המלווים עשויים לראות את היישומים המרובים שלך כסימן לכך שאתה זקוק לאשראי כדי להישאר על פני המים ולחשב אותך בסיכון גבוה יותר. עם זאת, לפעמים אתה צריך להשוות שיעורים. כשאתה בודק את שיעורי המלווים השונים בפרק זמן קצר, “קניות בקצב” זה נחשב כחקירה קשה אחת, שיכולה להוריד את ציון האשראי שלך באופן זמני. בדרך כלל, חלון הקניות בקצב ישתנה בין 14 ל 45 יום, תלוי באיזה מודל ניקוד משמש המלווה. [3]
האם Myfico קשה משיכה?
Reddit ושותפיה משתמשים בעוגיות וטכנולוגיות דומות כדי לספק לך חוויה טובה יותר.
על ידי קבלת כל העוגיות, אתה מסכים לשימוש שלנו בעוגיות כדי לספק ולתחזק את השירותים והאתר שלנו, לשפר את איכות Reddit, להתאים אישית את התוכן Reddit ופרסום, ומדוד את יעילות הפרסום.
על ידי דחיית עוגיות לא חיוניות, Reddit עשוי עדיין להשתמש בעוגיות מסוימות כדי להבטיח את הפונקציונליות המתאימה של הפלטפורמה שלנו.
למידע נוסף, אנא עיין בהודעת העוגיות שלנו ומדיניות הפרטיות שלנו.
בירור אשראי רך לעומת. בירור אשראי קשה
חקירת אשראי מתרחשת בכל עת שמעסיקים פוטנציאליים, המלווים, עצמך או גורמים אחרים בודקים את דוח האשראי שלך. בהתאם למטרתה, בירור על האשראי שלך עלולה לגרום לחקירה קשה או בירור רך, ושני סוגים שונים של בדיקות אשראי כל אחת משפיעות על ציון האשראי שלך.
על ידי הבנת סוגי פניות האשראי וכיצד הם משפיעים על האשראי שלך, אתה יכול להישאר טוב יותר על ציון האשראי שלך. פוסט זה עובר בשני סוגי פניות האשראי – רכים וקשים – כך שתדעו מתי הם מתרחשים, כיצד הם משפיעים על האשראי שלכם ומה תוכלו לעשות כדי לפקח על האשראי שלכם כדי לעזור לשמור עליו בריא ככל האפשר.
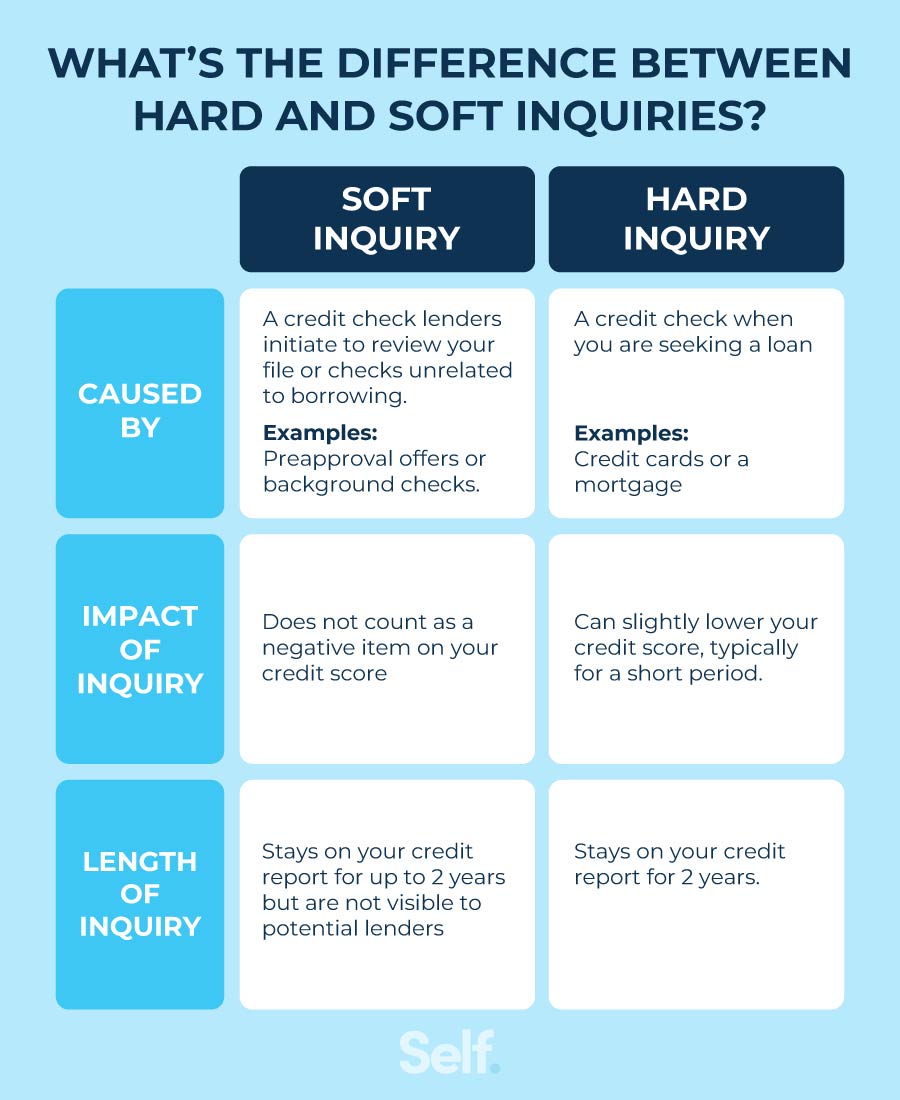
מהי בירור אשראי רך?
פניות רכות (המכונות גם “משיכות רכות”) מתרחשות בדרך כלל לבדיקות אשראי על ידי חברות פיננסיות המבקשות להרחיב לך הצעות אשראי או לבדוק את האשראי שלך על התחייבויות קיימות, אך משיכות רכות יכולות להתרחש גם עבור מצבים שאינם קשורים ליישומי הלוואה פיננסיים. בעוד שהם אכן מופיעים בדוח האשראי שלך, פניות אשראי רכות אינן פוגעות בציון האשראי שלך.
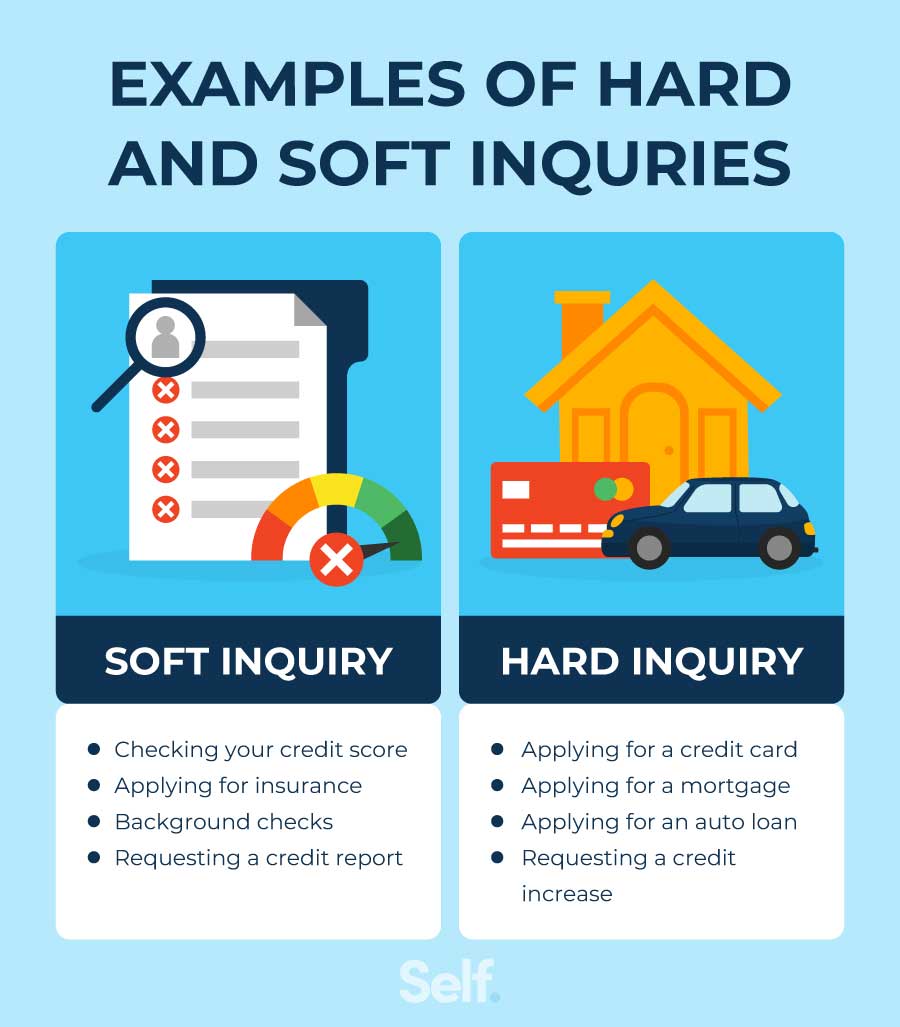
פניות אשראי רכות עשויות להתרחש במצבים הבאים:
- הגשת מועמדות למשרה חדשה הדורשת בדיקת רקע
- קבלת הצעות של אשראי מאושר מראש
- הגשת בקשה לביטוח
- בקשת עותק של דוח האשראי שלך [1]
מהי בירור אשראי קשה?
פניות אשראי קשה (הידועות גם בשם “משיכות קשות” או “בדיקות אשראי קשות”) מתרחשות כשאתה פונה לאשראי כגון כרטיס אשראי, משכנתא או הלוואה אישית. פניות קשות סופרות בערך 10% מציון האשראי שלך ב- FICO®. [2]
אם אתה מגיש בקשה לחשבונות אשראי חדשים מדי במסגרת זמן קצרה, המלווים עשויים לראות את היישומים המרובים שלך כסימן לכך שאתה זקוק לאשראי כדי להישאר על פני המים ולחשב אותך בסיכון גבוה יותר. עם זאת, לפעמים אתה צריך להשוות שיעורים. כשאתה בודק את שיעורי המלווים השונים בפרק זמן קצר, “קניות בקצב” זה נחשב כחקירה קשה אחת, שיכולה להוריד את ציון האשראי שלך באופן זמני. בדרך כלל, חלון הקניות בקצב ישתנה בין 14 ל 45 יום, תלוי באיזה מודל ניקוד משמש המלווה. [3]
פניות אשראי קשה עשויות להתרחש במצבים הבאים:
- בקשות לכרטיסי אשראי
- בקשות להלוואות אוטומטיות
- בקשות למשכנתא
- בקשות הלוואה [2]
- בקשת עלייה במגבלת האשראי שלך בכרטיס אשראי
- יישומי טלפון או שירות [4]
כמה משפיע על בירור קשה?
למרות שההשפעה שונה מאדם לאדם ומודלים של ציון אשראי מסתגלים אחרת, בירור יחיד יכול להוריד כמה נקודות מהציון FICO® שלך. בעוד שכל משיכת אשראי קשה יכולה להשפיע על ציון האשראי שלך, האפקט בדרך כלל לא נמשך זמן רב. הציון שלך עשוי להקפיץ בחזרה תוך מספר חודשים אפילו בזמן שהחקירה נשארת בדוח האשראי שלך. [2]
מספר פניות אשראי קשות תוך 12 חודשים יכולים להשפיע על ציון האשראי שלך מכיוון שזה עשוי להיראות כאילו אתה מנסה לפתוח חשבונות אשראי או להוציא הלוואות שאתה לא יכול להחזיר. דגמי ניקוד שונים משפיעים על אנשים בצורה שונה, אך לעיתים קרובות אנשים עם היסטוריית אשראי קצרה או אלה שנחשבים לסיכוני אשראי גבוהים יותר עשויים להבחין בהשפעה בולטת יותר. [2]
כמה זמן פניות נשארות בדוח האשראי שלך?
פניות קשות וגם רכות נשארות בדוח האשראי שלך במשך שנתיים, אך רק פניות קשות משפיעות על ציון האשראי שלך. החדשות הטובות? אמנם פניות קשות נותרות בדוח האשראי שלך במשך שנתיים, אך הן משפיעות רק על ציון FICO® שלך עד שנה, על פי Experian. [5]
לשכות דיווח על אשראי אינן משוות בדיקות אשראי רכות כאינדיקטור לסיכון גדול יותר. מכיוון שמשיכות אשראי רכות אינן מצורפות ליישום אשראי ספציפי או לסוג הלוואה, הן אינן משפיעות על ציון האשראי שלך כמו שמשיכת אשראי קשה עושה. [6]
כמה פניות זה יותר מדי?
היסטוריית האשראי שלך היא יחידה
בירור אשראי רך לעומת. בירור אשראי קשה
אם אתה מגיש בקשה לחשבונות אשראי חדשים מדי במסגרת זמן קצרה, המלווים עשויים לראות את היישומים המרובים שלך כסימן לכך שאתה זקוק לאשראי כדי להישאר על פני המים ולחשב אותך בסיכון גבוה יותר. עם זאת, לפעמים אתה צריך להשוות שיעורים. כשאתה בודק את שיעורי המלווים השונים בפרק זמן קצר, זה “דרג קניות” נחשב כחקירה קשה אחת, שיכולה להוריד את ציון האשראי שלך באופן זמני. בדרך כלל, חלון הקניות בקצב ישתנה בין 14 ל 45 יום, תלוי באיזה מודל ניקוד משמש המלווה. [3]
האם Myfico קשה משיכה?
Reddit ושותפיה משתמשים בעוגיות וטכנולוגיות דומות כדי לספק לך חוויה טובה יותר.
על ידי קבלת כל העוגיות, אתה מסכים לשימוש שלנו בעוגיות כדי לספק ולתחזק את השירותים והאתר שלנו, לשפר את איכות Reddit, להתאים אישית את התוכן Reddit ופרסום, ומדוד את יעילות הפרסום.
על ידי דחיית עוגיות לא חיוניות, Reddit עשוי עדיין להשתמש בעוגיות מסוימות כדי להבטיח את הפונקציונליות המתאימה של הפלטפורמה שלנו.
למידע נוסף, אנא עיין בהודעת העוגיות שלנו ומדיניות הפרטיות שלנו .
בירור אשראי רך לעומת. בירור אשראי קשה
חקירת אשראי מתרחשת בכל עת שמעסיקים פוטנציאליים, המלווים, עצמך או גורמים אחרים בודקים את דוח האשראי שלך. בהתאם למטרתה, בירור על האשראי שלך עלולה לגרום לחקירה קשה או בירור רך, ושני סוגים שונים של בדיקות אשראי כל אחת משפיעות על ציון האשראי שלך.
על ידי הבנת סוגי פניות האשראי וכיצד הם משפיעים על האשראי שלך, אתה יכול להישאר טוב יותר על ציון האשראי שלך. פוסט זה עובר בשני סוגי פניות האשראי – רכים וקשים – כך שתדעו מתי הם מתרחשים, כיצד הם משפיעים על האשראי שלכם ומה תוכלו לעשות כדי לפקח על האשראי שלכם כדי לעזור לשמור עליו בריא ככל האפשר.
מהי בירור אשראי רך?
פניות רכות (נקראות גם “משיכות רכות”) בדרך כלל מתרחשים לבדיקות אשראי של חברות פיננסיות המבקשות להרחיב בפניכם הצעות אשראי או לבדוק את האשראי שלך על התחייבויות קיימות, אך משיכות רכות יכולות להתרחש גם במצבים שאינם קשורים לבקשות הלוואה פיננסיות. בעוד שהם אכן מופיעים בדוח האשראי שלך, פניות אשראי רכות אינן פוגעות בציון האשראי שלך.
פניות אשראי רכות עשויות להתרחש במצבים הבאים:
- הגשת מועמדות למשרה חדשה הדורשת בדיקת רקע
- קבלת הצעות של אשראי מאושר מראש
- הגשת בקשה לביטוח
- בקשת עותק של דוח האשראי שלך [1]
מהי בירור אשראי קשה?
פניות אשראי קשה (הידועות גם בשם “משיכות קשות” אוֹ “בדיקות אשראי קשות”) להתרחש כשאתה מגיש בקשה לאשראי כגון כרטיס אשראי, משכנתא או הלוואה אישית. פניות קשות סופרות בערך 10% מציון האשראי שלך ב- FICO®. [2]
אם אתה מגיש בקשה לחשבונות אשראי חדשים מדי במסגרת זמן קצרה, המלווים עשויים לראות את היישומים המרובים שלך כסימן לכך שאתה זקוק לאשראי כדי להישאר על פני המים ולחשב אותך בסיכון גבוה יותר. עם זאת, לפעמים אתה צריך להשוות שיעורים. כשאתה בודק את שיעורי המלווים השונים בפרק זמן קצר, זה “דרג קניות” נחשב כחקירה קשה אחת, שיכולה להוריד את ציון האשראי שלך באופן זמני. בדרך כלל, חלון הקניות בקצב ישתנה בין 14 ל 45 יום, תלוי באיזה מודל ניקוד משמש המלווה. [3]
פניות אשראי קשה עשויות להתרחש במצבים הבאים:
- בקשות לכרטיסי אשראי
- בקשות להלוואות אוטומטיות
- בקשות למשכנתא
- בקשות הלוואה [2]
- בקשת עלייה במגבלת האשראי שלך בכרטיס אשראי
- יישומי טלפון או שירות [4]
כמה משפיע על בירור קשה?
למרות שההשפעה שונה מאדם לאדם ומודלים של ציון אשראי מסתגלים אחרת, בירור יחיד יכול להוריד כמה נקודות מהציון FICO® שלך. בעוד שכל משיכת אשראי קשה יכולה להשפיע על ציון האשראי שלך, בדרך כלל ההשפעה לא’זה נמשך זמן רב. הציון שלך עשוי להקפיץ בחזרה תוך מספר חודשים אפילו בזמן שהחקירה נשארת בדוח האשראי שלך. [2]
מספר פניות אשראי קשות תוך 12 חודשים יכולים להשפיע על ציון האשראי שלך מכיוון שהוא עשוי להיראות כמוך’מנסה לפתוח חשבונות אשראי או להוציא הלוואות שאתה יכול’החזר t. דגמי ניקוד שונים משפיעים על אנשים בצורה שונה, אך לעיתים קרובות אנשים עם היסטוריית אשראי קצרה או אלה שנחשבים לסיכוני אשראי גבוהים יותר עשויים להבחין בהשפעה בולטת יותר. [2]
כמה זמן פניות נשארות בדוח האשראי שלך?
פניות קשות וגם רכות נשארות בדוח האשראי שלך במשך שנתיים, אך רק פניות קשות משפיעות על ציון האשראי שלך. החדשות הטובות? אמנם פניות קשות נותרות בדוח האשראי שלך במשך שנתיים, אך הן משפיעות רק על ציון FICO® שלך עד שנה, על פי Experian. [5]
לשכות דיווח על אשראי דון’T להשוות בדיקות אשראי רכות כאינדיקטור לסיכון גדול יותר. כי משיכות אשראי רכות אינן’לא מצורפים לבקשת אשראי ספציפית או לסוג הלוואה, הם לא’לא ישפיע על ציון האשראי שלך כמו שמשיכת אשראי קשה עושה. [6]
כמה פניות זה יותר מדי?
היסטוריית האשראי שלך ייחודית לך. אז עד כמה פניות קשות משפיעות על האשראי יהיה שונה עבור כל אדם. עם זאת, אתה משקף סיכון גדול יותר אם פתחת כמה חשבונות אשראי שונים בתקופה קצרה. על פי נתוני FICO®, אנשים עם שישה בדיקות אשראי קשות יותר או יותר נוטות פי שמונה מהממוצע להכריז על פשיטת רגל. [7]
למרות שביירות עוזרות להערכת סיכון, ציון האשראי שלך והערכת אמינות האשראי שלך מסתמכים על מספר גורמים, חלקם חשובים יותר מאחרים. היסטוריית התשלומים שלך, למשל, משפיעה על ציון ה- FICO® שלך יותר מכל גורם אחר, המהווה 35% מהציון שלך. [7]
פניות רכות לא’לא זרוק את ציון האשראי שלך, אז אתה לא’לא צריך לדאוג כמה מהם מתרחשים. כי בדיקות אשראי רכות לא’לא להשפיע על ציון האשראי שלך, אתה יכול לפקח על האשראי שלך בתדירות שתרצה.
כיצד לחלוק על פניות קשות בהונאה
על ידי מעקב אחר האשראי שלך באופן קבוע, אתה יכול לשמור על כרטיסיות על ציון האשראי שלך ודוח האשראי שלך. מכיוון שמנפיקים ומלווים שונים של כרטיסי אשראי מדווחים ללשכות אשראי שונות, כדי לקבל תמונה מדויקת של היסטוריית האשראי שלך, עליך לבדוק את דוחות האשראי שלך מכל שלוש הלשכות.
אתה יכול לקבל דוח אשראי בחינם מכל שלוש הלשכות באמצעות שנתית דו”ח.com. אתה יכול גם לקבל עותק של דוח האשראי שלך וציון האשראי שלך על ידי פנייה לשלושת הלשכות העיקריות לדיווח על אשראי בנפרד (Experian, Equifax ו- Transunion). חלק מהלשכות יחייבו אותך בגין דוח האשראי שלך ויבקיע אז קרא את המידע ביסודיות בכל אתר.
בדוק את דוחות האשראי שלך באופן קבוע בפירוט. אם אתה מבחין בחשירות קשות חשודות או לא מדויקות בדוח האשראי שלך, אתה יכול לחלוק עליהן. אנו מספקים לך את הצעדים שאתה יכול לנקוט כדי להסיר חקירה מדוח האשראי שלך.
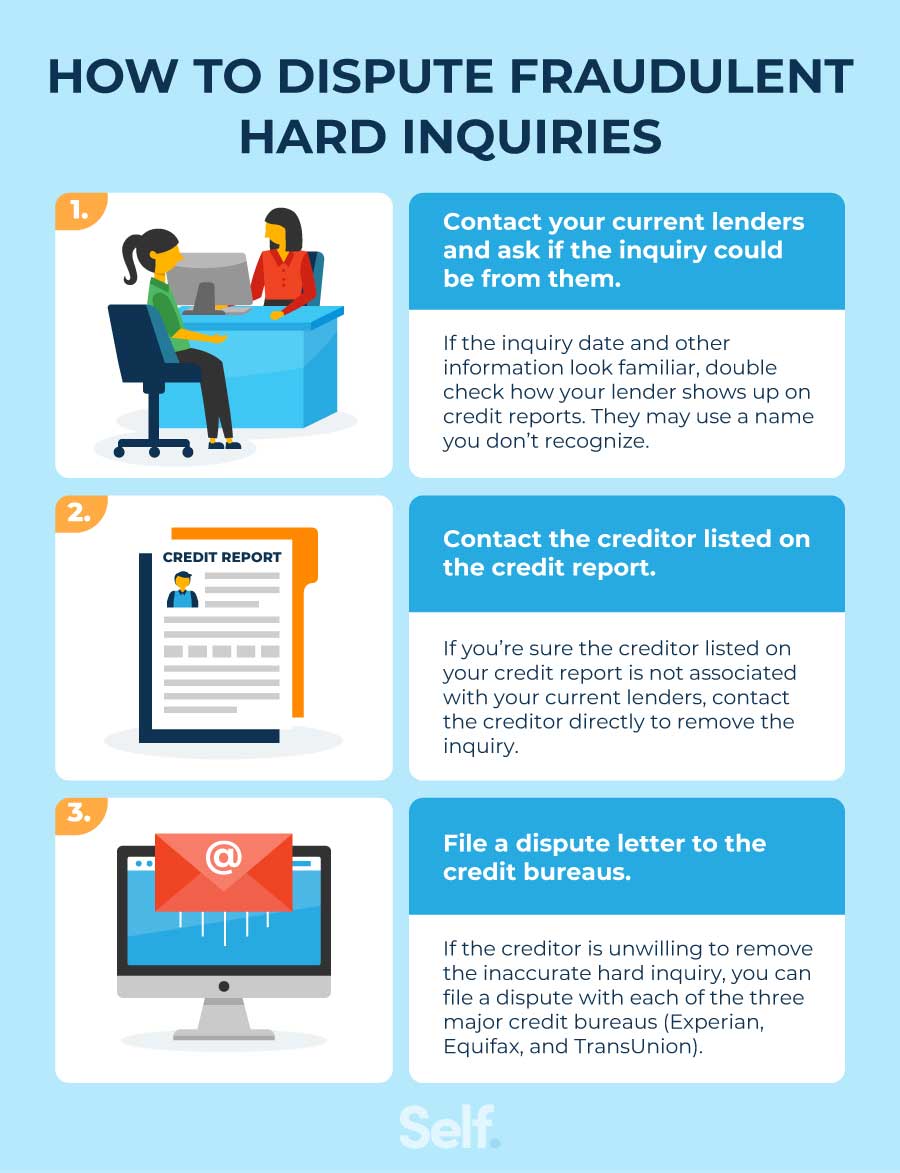
1 – צור קשר עם המלווים הנוכחיים שלך
לפעמים חברות כרטיסי אשראי וספקי אשראי אחרים מדווחים ללשכות תחת שמות מקוצרים או חברות האם שאינך יכול להכיר. וודא שאתה מזהה את כל שמות הנושים המופיעים בדוח שלך, כמו גם באיזה בירור או בחשבון הנושה משויך. אם אתה מבצע שם לא מוכר בדוח האשראי שלך, בקש ממלווים הנוכחיים שלך לבדוק אם הם עשו את הבירור. [8]
2 – צור קשר עם הנושה המופיע בדוח האשראי
אם אתה’קבע כי חקירה קשה אינה מחוברת לחשבון לגיטימי על שמך, צור קשר ישירות עם הנושה ובקש מהם להסיר אותו. אתה אמור להיות מסוגל למצוא את הנושה’פרטי קשר עם דוח האשראי שלך. [8]
כדי להגן על עצמך, המשך לעקוב אחר כל בקשות מילוליות בכתב, קח תיעוד של יצירת קשר עם הנושה עם תאריכים ותווים ושמור על עותקים של הכל. [8] הנושים רשאים לבקש מכם תיעוד לתמיכה בתביעתכם. אז היו מוכנים להציע תיעוד המאשר מי אתם, את הכתובת שלכם וכן הלאה כדי לעזור לנושה למיין את השגיאה.
3 – הגש מכתב סכסוך ללשכות האשראי
אם ניסית לפתור את הבעיה עם הנושה והמידע נשאר בדוח שלך, אתה יכול לחלוק על החקירה עם לשכות האשראי. אתה יכול להגיש מכתב סכסוך עם כל לשכת אשראי המפרטת את השגיאה בדוח האשראי שלך. השתמש בפרטי הקשר שלהלן כדי לדווח על פניות לא מדויקות עם שלוש סוכנויות דיווח האשראי העיקריות:
Experian
- באינטרנט: Experian’S סכסוך דף מקוון
- דוֹאַר: Experian, P.O. Box 4500, Allen, TX 75013
- טלפון: 888-397-3742 או מספר הטלפון המופיע בדוח שלך
Equifax
- באינטרנט: Equifax’דף מידע על סכסוך
- דוֹאַר: Equifax שירותי מידע, LLC, P.O. תיבה 740256, אטלנטה, GA 30374
- טלפון: 866-349-5191
טרנסוניון
- באינטרנט: Transunion’דף מחלוקות
- דוֹאַר: פתרונות צרכנים טרנסוניון, עמ ‘.O. Box 2000, Chester, PA, 19016
- טלפון: 800-916-8800 [9]
כיצד למזער את ההשפעה של פניות קשות
פניות קשות הן חלק טבעי מתהליך האשראי. מכיוון שהאשראי שלך יכול להיפגע על ידי יותר מדי פניות קשות, אתה יכול לנקוט צעדים כדי למזער את השפעתם. ההצעות הבאות יכולות לעזור לשמור על ציון האשראי שלך חזק ועל אמינות האשראי שלך נראית טוב:
- בדוק אם יש לך הצעות מראש או הצעות מראש עבור כרטיסי אשראי לפני תחילת תהליך הבקשה. בעוד שהצעה של אפרפורום מראש או הצעה מוקדמת לא אכן’T מבטיחה לך זכאי לזכות, עברת את הצעד הראשון בתהליך המיון. [10]
- הגש בקשה לחשבונות אשראי רק כשאתה צריך. עליכם להשתמש באשראי כדי לבנות היסטוריית אשראי, אז קבעו מה מהווה “צוֹרֶך” לכספים האישיים שלך. שקול את הצורך הזה כשאתה מחליט אם עליך להגיש בקשה לאשראי. אם אתה צריך לקנות בית, למשל, יתכן שלא תרצה להגיש בקשה להצעות בחנויות ולהשפיע על ציון האשראי שלך על הנחה של כמה דולרים בלבד. [7]
- דוֹן’לא להגיש בקשה למספר שורות אשראי בבת אחת. מרווח בכרטיס האשראי והבקשות ההלוואות יכולות לעזור לשמור על ציון האשראי שלך חזק. למרות שיש סוגים שונים של אשראי עבור תמהיל אשראי טוב משפיע על האשראי שלך באופן חיובי, אתה עלול לפגוע בציון האשראי שלך על ידי פתיחתם קרוב מדי זה לזה.
אם אתה’מחפש מחדש משכנתא לרכישת בית, לקחת הלוואת סטודנטים או להגיש בקשה להלוואה רכבית, ייתכן שתרצה לקנות את המחירים והאפשרויות הטובות ביותר. אחרי הכל, קניות לשיעורי הריבית הטובים ביותר הגיוני כלכלי, אתה עלול לדאוג שקניות לתעריפים הטובים ביותר עשויים להשפיע לרעה על האשראי שלך. בזכות תהליך המכונה “קניות דרג”, ניצחת’לא להשפיע על היסטוריית האשראי או על ציון האשראי שלך, אם אתה קונה תעריפים תוך פרק זמן קצר.
קח קניות להלוואת רכב כדוגמה. אם אתה מבצע את כל בקשות שיעורי הלוואת הרכב שלך בסינגל “תקופת קניות,” הבקשות נחשבות רק לחקירה קשה אחת בדוח האשראי שלך. [7] עבור דגמי הניקוד החדשים יותר של FICO®, תקופת הקניות הזו משתרעת על 45 יום. ל- Vantagescore חלון קצר יותר – 14 יום בלבד. [11]
המלווים האישיים קובעים באיזה מודל הם משתמשים, ומודל זה מגדיר את תקופת הקניות. כי אתה לא’אני יודע באיזה דגם כל מלווה משתמש, נסה לשמור על בקשותיך כפרק זמן קטן ככל האפשר.
בדוק את דוח האשראי שלך באופן קבוע
כדי לשמור על ציון האשראי שלך, שקול לעקוב אחר דוחות האשראי שלך באופן קבוע. בדיקת דוח אשראי רגיל עוזרת לך לשפר את האשראי שלך, למנות את הפעילות החשודה ואפילו לזהות גניבת זהות. החוק הפדרלי נותן לך את הזכות לדוח אשראי שנתי בחינם. אתה יכול לבקש עותק בחינם משלושת לשכות האשראי העיקריות (Experian, Equifax ו- Transunion) או ב- SentalCreditReport.com.
גילוי נאות: FICO הוא סימן מסחרי רשום של תאגיד אייזק הוגן בארצות הברית ובמדינות אחרות.
מקורות
- פורבס. “מה’ההבדל בין בדיקת אשראי קשה לרכה?” https: // www.פורבס.COM/Advisor/ציון אשראי/רך-קרדיט-בדיקה-VS-Hard-Credit-check/. גישה 23 באוגוסט 2022.
- Experian. “מהי בירור קשה ואיך זה משפיע על האשראי?” https: // www.Experian.com/blogs/ask-experian/What-is-a-hard-inquiry/. ניגש ל- 20 במאי 2022.
- Experian. “כמה נקודות בירור מוריד את ציון האשראי שלך?” https: // www.Experian.com/blogs/ask-experian/how-points-does-an-inquir-drop-your-credit-score/. גישה ל -24 ביוני 2022.
- Myfico. “4 דברים מפתיעים הגורמים לחקירה קשה,” https: // www.myfico.com/חינוך אשראי/בלוג/4-מפתיע-דברים-כך-סיבה-חמורה. ניגש ל- 20 במאי 2022.
- Equifax, “יבדוק את ציוני האשראי שלך באשראי?” https: // www.Equifax.COM/אישי/חינוך/אשראי/ציון/בדיקת רצון-קרדיט-קרדיט-קרדיט-ציונים/. גישה 23 במאי 2022.
- Experian. “מהי בירור רך?” https: // www.Experian.com/בלוגים/ask-experian/what-is-a-soft-inquiry/. ניגש ל- 20 במאי 2022.
- myfico. “בדיקות אשראי: מהן פניות אשראי וכיצד הם משפיעים על ציון FICO® שלך?” https: // www.myfico.com/חינוך אשראי/דיווחי אשראי/בדיקות אשראי-וריכוז. ניגש ל- 20 במאי 2022.
- Experian. “פניות והונאה לא מוכרות,” https: // www.Experian.com/בלוגים/ask-experian/inqugenies inquevies-cable-bee-fraud—- הרבה-לא-לעתים קרובות לא/. ניגש ל- 20 במאי 2022.
- פורבס. “כיצד לחלוק על שגיאות דוח אשראי בקלות,” https: // www.פורבס.COM/Advisor/ציון אשראי/כיצד לנתק-אשראי-דיווחים/. ניגש ל- 20 במאי 2022.
- Experian. “מהם היתרונות של כרטיס אשראי מאושר מראש?” https: // www.Experian.com/בלוגים/ask-experian/צריך-i-accept-apepred-card-card/. ניגש ל- 20 במאי 2022.
- טרנסוניון. “כיצד קניות בשיעור יכול להשפיע על ציון האשראי שלך,” https: // www.טרנסוניון.com/blog/advice-advice/How-chate-shopping-can-ust-umpart-credit-score. ניגש ל- 20 במאי 2022.
על הסופר
אנה גונזלס-ריבירו, MBA, AFC® היא יועצת פיננסית מוסמכת® וסופר ומחנך אישי דו לשוני המוקדש לסייע לאוכלוסיות הזקוקות לאוריינות פיננסית וייעוץ. המאמרים האינפורמטיביים שלה פורסמו בכלי חדשות ובאתרים שונים כולל הופינגטון פוסט, Fidelity, Fox Business News, MSN ו- Yahoo Finance. היא גם הקימה את האתר הפיננסי והמוטיבציה האישי www.Acethejourney.COM ותורגם לספרדית הספר, ייעוץ פיננסי עבור אמריקה הצווארון הכחול מאת קתרין ב ‘. HAUER, CFP. אנה מלמדת קורסים מימון אישי ספרדי או אנגלית מטעם ה- W!תוכנית SE (עבודה בתמיכה בחינוך) לימדה סדנאות לעמותות בניו יורק.
מדיניות עריכה
המטרה שלנו בעצמי היא לספק לקוראים מידע שוטף ובלתי משוחד על אשראי, בריאות פיננסית ונושאים קשורים. תוכן זה מבוסס על מחקר ומאמרים קשורים אחרים ממקורות מהימנים. כל התוכן בעצמי נכתב על ידי תורמים מנוסים בענף הכספים ונבדק על ידי אדם / ים מוסמכים.
נכתב ב- 28 בספטמבר 2022
עצמי הוא סטארט-אפ מגובה סיכון שעוזר לאנשים לבנות אשראי וחיסכון.
הצהרת אחריות: העצמי אינו מספק ייעוץ פיננסי. התוכן בדף זה מספק מידע צרכני כללי ואינו מיועד להנחיות משפטיות, פיננסיות או רגולטוריות. התוכן המוצג אינו משקף את השקפת הבנקים המנפיקים. למרות שמידע זה עשוי לכלול הפניות למשאבים או לתוכן של צד שלישי, העצמי אינו תומך או מבטיח את הדיוק של מידע צד ג ‘זה. חשבון בונה האשראי, כרטיס האשראי Self Visa® מאובטח וקישורי מסלול אשראי/שכר דירה ברמה הם פרסומות למוצרים עצמיים. אנא שקול את תאריך הפרסום עבור עצמי’S תוכן מקורי וכל תוכן מזוהה כדי להבין בצורה הטובה ביותר את ההקשרים שלהם.
מאמרים קשורים
- כמה זמן לוקח לבנות אשראי?
- כיצד להקים אשראי בגיל 18
- כיצד עובד ניצול אשראי
- מהי מגבלת אשראי?
- כיצד לבנות אשראי עם כרטיס אשראי מאובטח
מיליונר אלף שנה עם 15 כרטיסי אשראי חולק בפעם היחידה שהוא לא יפתח חדש
טוד בולדווין הוא אופטימיזציה של כרטיסי אשראי העומדת בכלל יציב זה. הנה מתי להימנע מלהגיש בקשה לכרטיס אשראי חדש.
מעודכן יום שישי, 6 באוגוסט 2021

שתף מאמר שתף באמצעות מאמר שיתוף בפייסבוק באמצעות מאמר שיתוף בטוויטר באמצעות מאמר שיתוף לינקדאין באמצעות דוא”ל
תמונה באדיבות טוד בולדווין
בגיל 28, טוד בולדווין הוא מיליונר בן אלף שנה מתוצרת עצמית בזכות השקעתו בנדל”ן.
אבל יחד עם ששת נכסי ההשכרה – בשווי של יותר מ -4 מיליון דולר – עליהם הוא משלם כרגע משכנתא, בולדווין אוהב את הפלסטיק שלו. כיום, למשתמש של כרטיסי האשראי Avid יש 15 כרטיסים על שמו.
הצעות הרשמה לכרטיסי אשראי מועילות עבור בולדווין כשהוא יודע שיש לו הוצאה גדולה שעולה, כמו ריהוט אחד הנכסים שלו לרשימה ב- Airbnb או לתיקון במכוניתו, פוקוס פורד בתשלום 2009 שהוא חולק עם אשתו. מכיוון שהוא מבצע את ההוצאה בכל מקרה, הוא מגלה שהוא יכול באותה מידה להרוויח כמה תגמולים על כך.
בולדווין בדרך כלל פותח כרטיס אשראי חדש כל חצי שנה, תלוי מה ההטבות. “אני מחפש בונוסים חדשים בחשבון, מיילים של חברות תעופה ומזומנים בחזרה”, הוא אומר ל- CNBC Select. “כרגע יש לי מספיק מיילים לנסוע לאירופה וממנה לחלוטין בחינם.”
בולדווין נדבק לציר הזמן המומלץ לפתיחת כרטיסי אשראי חדשים, שהם בערך לא יותר מכל חצי שנה. אך למרות שהוא אוהב לנצל את בונוסי הברכה הנדיבים של הקלפים, יש תרחיש אחד כשהוא מסרב להגיש בקשה לאשראי חדש. הכלל האיתן שלו הוא להימנע מלעשות זאת בזמן שהוא נמצא בתהליך של קניית נדל”ן מכיוון שהוא יודע שזה מוריד את ציון האשראי שלו.
כיצד הגשת בקשה לאשראי חדש מורידה את ציון האשראי שלך
בגלל ההשפעה המיידית על ציון האשראי שלו בן שלוש ספרות, בולדווין לא מסתכנת בקשה לאשראי תוך מספר חודשים לפני שהוא מנסה לאשר לרכוש נכס חדש.
“אם אני חושב שאבקש נכס חדש ב -90 הימים הקרובים, אני לא אגיש בקשה לאף קרדיט חדש”, אומר בולדווין.
הנחיה זו נוגעת לכל סוג של לווה, ולא רק לאופטימיזציה של כרטיסי אשראי כמו בולדווין. הגשת בקשה לאשראי חדש, בין אם מדובר בכרטיס אשראי או בהלוואת רכב, צורמת באופן זמני את ציון האשראי שלך כמה נקודות מכיוון שהוא נובע כ”חקירה קשה “בדוח האשראי שלך.
כאשר מנפיק כרטיסי אשראי או המלווה מושכים את דוח האשראי שלך מאחד משלושת לשכות האשראי העיקריות (Experian, Equifax או Transunion) כדי לראות עד כמה אתה ראוי לאשראי, זה נקרא בירור קשה (או “משיכה קשה”)). לא משנה אם בסופו של דבר אתה מאושר או תכחיש עבור כרטיס האשראי או ההלוואה, עדיין יש לך בירור קשה המופיע בדוח האשראי שלך.
למרבה המזל, הציון שלך יכול להקפיץ בחזרה בעוד מספר חודשים אם אתה משתמש בכרטיס שלך באחריות, כמו לשלם את היתרות שלך בזמן ומלא. ואף על פי שפיירות קשות נותרות בדוח האשראי שלך במשך שנתיים, דגם הניקוד הפופולרי FICO שוקל רק פניות החל מ -12 החודשים האחרונים בעת חישוב ציון האשראי שלך, והם מהווים רק 10% מחישוב ציון FICO.
הנזק הוא גם לא הרבה: לדברי FICO, בירור אשראי אחד בדוחות האשראי של מרבית האנשים ייקח פחות מחמש נקודות מהציון ה- FICO שלהם.
הם פניות קשות בסדר?
התשובה היא כן – מדי פעם. אחרי הכל, הצעד הראשון בבניית אשראי הוא קיום אשראי.
רק וודא שאתה מפיץ את הבקשות שלך לכרטיסי אשראי חדשים כדי שלא יהיו לך חבורה של פניות קשות מופיעות בבת אחת בדוח האשראי שלך. זה עשוי לאותת למנפיקים שאתה חי מעבר לאמצעי שלך. אתה יכול לשלוף את דוח האשראי שלך בחינם (ללא נזק לציון שלך) על ידי ביקור שנתי CreditReport.com. חפש כל פניות קשות בסעיף פניות האשראי של הדו”ח.
וכמו בולדווין, אל תחול כאשר אתה יודע שמלווים עומדים לבדוק את ציון האשראי שלך כדי לאשר לך הלוואה חדשה. אתה רוצה את הציון הגבוה ביותר האפשרי שאתה יכול להציג לו.
כדי לראות כמה פניות יש לך בדוח שלך, בדוק את ציון האשראי שלך בחינם. השתמש במשאבים כמו Creditwise® מ- Capital One, Chase Rase Training או Discover כרטיס ניקוד. ישנם גם שירותי ניטור אשראי שיכולים לעזור להתריע בפניכם על הונאה פוטנציאלית. חלק מהמועדפים שלנו כוללים ניטור אשראי חינם של Experian ו- FICO® מתקדם עבור עדכוני ציון האשראי המדויקים ביותר, המשמשים ביותר מ- 90% מהחלטות ההלוואות.
Creditwise® מ- Capital One
מידע על Creditwise נאסף באופן עצמאי על ידי Select ולא נבדק או נמסר על ידי Capital One לפני הפרסום.
כיצד פתיחת כרטיס אשראי חדש משפיעה על ציון האשראי שלך
Latoya Irby הוא מומחה אשראי שמכסה אשראי וניהול חובות עבור היתרה במשך יותר מתריסר שנים. היא צוטטה ב- USA Today, The Chicago Tribune ו- Associated Press, ועבודתה צוטטה בכמה ספרים.
עודכן ב- 28 במאי 2022
נסקר על ידי
תומאס ג’יי קטלאנו הוא CFP ויועץ השקעות רשום במדינת דרום קרוליינה, שם השיק חברת ייעוץ פיננסי משלו בשנת 2018. הניסיון של תומאס מעניק לו מומחיות במגוון תחומים כולל השקעות, פרישה, ביטוח ותכנון פיננסי.
במאמר זה
במאמר זה

לפני שתגיש בקשת כרטיסי אשראי נוספת, היה מודע לשלוש דרכים בהן פתיחת כרטיס אשראי חדש משפיעה לרעה על ציון האשראי שלך. ידע זה עשוי להוביל אותך להחליט נגד הקמת חשבון כרטיסי אשראי חדש.
כרטיס אשראי חדש עשוי להגביר את ציון האשראי שלך אם זה הראשון שלך או אם היה לך מעט היסטוריית אשראי לפני שאתה פותח את החשבון. יתכן שלא היה לך ציון אשראי בכלל לפני שקיבלת את כרטיס האשראי הראשון שלך. עם זאת, תוך שישה חודשים מפתיחת החשבון, צריך להיות מספיק מידע כדי ליצור ציון אשראי עבורך.
בנסיבות אחרות, פתיחת חשבון כרטיס אשראי חדש עלולה לפגוע בציון האשראי שלך, לפחות בטווח הקצר.
מוריד את גיל האשראי הממוצע שלך
תאגיד אייזק פייר (FICO) משתמש בחמישה גורמים כדי לחשב את ציון האשראי שלך, וגיל האשראי שלך מהווה 15% מהציון. זה מודד את כמות הניסיון שיש לך באמצעות אשראי. באופן כללי, ככל שיש לך ניסיון רב יותר, וככל שחשבונותיך ישנים יותר, ציון האשראי שלך יהיה טוב יותר.
ישנם שלושה גורמים לגיל האשראי שלך: גיל החשבון העתיק ביותר שלך, גיל החשבון החדש ביותר שלך והגיל הממוצע של כל חשבונותיך. פתיחת חשבון כרטיס אשראי חדש מורידה את הגיל הממוצע של כל חשבונותיך, במיוחד אם זה’עבר זמן מה שפתחת לאחרונה חשבון אשראי. אם יש לך חשבונות רבים והיסטוריה ארוכה, לכרטיס אשראי אחד חדש יש השפעה מינימלית, אך אם יש לך רק כמה חשבונות על הרשומה שלך, כרטיס אשראי חדש יוריד את הגיל הממוצע של חשבונותיך במידה ניכרת.
בירור קשה
בירור קשה מוצב בדוח האשראי שלך כשאתה מגיש בקשה לכרטיס אשראי חדש, גם אם אינך מאושר, וגם אם תחליט אחר כך לא לקבל את כרטיס האשראי. פניות אשראי קשה עולה כי עסק בדק את דוח האשראי שלך כדי לבדוק את האשראי שלך על בקשה שהגשת.
בירורים קשים רבים בפרק זמן קצר נראים רע בדוח האשראי שלך, מכיוון שהם נותנים רושם שאתה מחפש לעשות הרבה הלוואות בפרק זמן קצר או שאתה עלול להיות נואש לאשראי.
פניות מהוות 10% מציון האשראי שלך. תלוי במידע האחר בדוח האשראי שלך, בירור נוסף עשוי לעלות כמה נקודות ציון אשראי. זה אולי לא נשמע כמו הרבה, אבל הנקודות הבודדות הללו יכולות להוביל לריבית גבוהה יותר.
ניצול אשראי מוגבר
פתיחת כרטיס אשראי חדש עשויה גם להעלות את ניצול האשראי שלך אם אתה מבצע חיוב גדול עליו מייד. לדוגמה, אם תפתח כרטיס אשראי חדש בחנות ותשתמש בו כדי לבצע רכישה גדולה באותו יום, תגדיל את אחוז האשראי הזמין בו אתה משתמש.
ניצול האשראי שלך הוא היחס בין יתרות כרטיסי האשראי שלך בהשוואה למגבלות האשראי שלהם. אם אתה גובה יתרה שתופס יותר מדי ממגבלת האשראי שלך, ציון האשראי שלך ייקח מכה. זֶה’S מכיוון ש -30% מציון האשראי שלך שוקל כמה מהמשתמשים באשראי הזמין שלך. ככל שהאשראי החדש שלך מגביל אותך יותר’השימוש מחדש, ככל שציון האשראי שלך ייפגע.
הערה
כרטיסי אשראי לאחסון מפתה, מכיוון שהגשת בקשה לאחת מובילה לעתים קרובות להנחות ברכישות. כרטיסי אשראי לאחסון ידועים גם בגבולות האשראי הנמוכים שלהם, כך שרכישה גדולה יכולה לעלות על ניצול האשראי שלך באופן מיידי.
השפעות חיוביות
במקרים מסוימים, פתיחת כרטיס אשראי חדש יכולה לשפר את ציון האשראי שלך. אם אינך מבצע רכישות חדשות בכרטיסי האשראי שלך, כולל זה החדש, ניצול האשראי הכולל שלך יירד וציון האשראי שלך יכול להגדיל.
אתה יכול להגביר את הציון שלך על ידי הגדלת סוגי האשראי בחשבונך, במיוחד אם אין לך כבר כרטיס אשראי. קיום מגוון סוגים של אשראי מראה שאתה יכול להתמודד עם הלוואות שונות, וזה מייצג עוד 10% מציון האשראי שלך.
הערה
פתיחת כרטיס אשראי חדש ושימוש בו בתבונה יכולה לעזור להגביר את ציון האשראי שלך בטווח הרחוק, במיוחד אם פגעת באשראי וזקקת להיסטוריית תשלום חיובית כדי לקזז עבריינות בעבר.
וודא שאתה גובה רק את מה שאתה יכול להרשות לעצמך לשלם בכרטיס האשראי החדש שלך, ותמיד לבצע את התשלומים החודשיים שלך בזמן. עליך תמיד לפתוח כרטיסי אשראי חדשים על בסיס צורך במקום לפתוח אחד פשוט כדי לנסות להגביר את ציון האשראי שלך.
שאלות נפוצות (שאלות נפוצות)
מהו ציון אשראי טוב?
ציוני האשראי נעים בין 300 ל 850. ציון מאמצע עד 600 גבוה נחשב בדרך כלל לטוב למדי. ציון של 800 ומעלה נחשב למצוין. אולם הנושים מחליטים אילו ציונים הם יקבלו עבור המועמדים. ציונים הוגנים או אפילו עניים עשויים להתקבל, תלוי במוצר ולנושה.
כיצד אוכל לשפר את ציון האשראי שלי?
אתה יכול לשפר את ציון האשראי שלך על ידי התמודדות עם הבעיות המשפיעות עליו. היסטוריית התשלומים מהווה 35% מציון האשראי שלך, אז הביאו תחילה חשבונות עבריינים מעודכנים אם אתה מאחור בתשלומים או שיש לך חשבונות באוספים. הסכומים המגיעים מהווים 30% מציון האשראי שלך, אז עשה כמיטב יכולתך לשלם את היתרות שלך. בדוק את דוח האשראי שלך כדי להבטיח שהוא לא מכיל שגיאות, כמו חשבונות שאינם שייכים לך.


