


Η κατοχή τραπεζικού λογαριασμού δημιουργεί πίστωση?
Μπορεί ο τραπεζικός σας λογαριασμός να σας βοηθήσει να δημιουργήσετε το πιστωτικό αποτέλεσμά σας
Θα πρέπει να λάβετε ένα δάνειο οικοδόμου Credit εάν θέλετε να δημιουργήσετε πίστωση για πρώτη φορά ή να ανοικοδομήσετε την πίστωσή σας. Τα δάνεια Builder Credit μπορούν επίσης να σας βοηθήσουν να δημιουργήσετε πίστωση και να δημιουργήσετε αποταμιεύσεις ταυτόχρονα.
Περίληψη
Τα δάνεια του Credit Builder είναι μια εξαιρετική επιλογή για άτομα που επιθυμούν να οικοδομήσουν πίστωση ή να ανοικοδομήσουν την πίστωσή τους. Αυτά τα δάνεια όχι μόνο σας βοηθούν να βελτιώσετε το πιστωτικό αποτέλεσμά σας, αλλά και να σας επιτρέπουν να δημιουργήσετε ταυτόχρονα αποταμιεύσεις. Με το άνοιγμα ενός λογαριασμού Builder Credit, μπορείτε να κάνετε μηνιαίες πληρωμές που αναφέρονται σε σημαντικά πιστωτικά γραφεία, βοηθώντας σας να δημιουργήσετε ένα θετικό ιστορικό πληρωμών και να αυξήσετε τα πιστωτικά σας αποτελέσματα. Μόλις αποπληρωθεί το δάνειο, ο λογαριασμός ταμιευτηρίου ξεκλειδώνεται και μπορείτε να έχετε πρόσβαση στα κεφάλαια μαζί με οποιοδήποτε δεδουλευμένο τόκη.
Βασικά σημεία
1. Λογαριασμοί που δημιουργούν πίστωση
- Οι πιστωτικές βαθμολογίες βασίζονται σε πληροφορίες στις πιστωτικές σας εκθέσεις από τα πιστωτικά γραφεία.
- Η βελτίωση των υποκείμενων πληροφοριών στις πιστωτικές σας εκθέσεις είναι σημαντική για ένα καλό πιστωτικό αποτέλεσμα.
- Οι λογαριασμοί δόσεων και περιστρεφόμενοι γενικά αναφέρονται σε πιστωτικά γραφεία από τους δανειστές και τους εκδότες πιστωτικών καρτών.
2. Λογαριασμοί δόσεων που δημιουργούν πίστωση
- Οι λογαριασμοί δόσεων είναι προσωπικά και επιχειρηματικά δάνεια με σταθερές μηνιαίες πληρωμές.
- Τα δάνεια και τα δάνεια αυτοκινήτων είναι παραδείγματα λογαριασμών δόσεων.
- Τα δάνεια Builder Builder σας βοηθούν να οικοδομήσετε ή να ανοικοδομήσετε την πίστωση κατά την καθιέρωση αποταμιεύσεων.
- Τα δάνεια αυτοκινήτων είναι εξασφαλισμένα δάνεια δόσεων όπου το όχημα χρησιμεύει ως ασφάλεια.
- Άλλοι τύποι δάνεια δόσεων περιλαμβάνουν προσωπικά δάνεια, δάνεια σπουδαστών και υποθήκες.
3. Ανανεώσιμοι λογαριασμοί που δημιουργούν πίστωση
- Οι ανανεώσιμοι λογαριασμοί έχουν πιστωτικό όριο και το υπόλοιπο αυξάνεται καθώς δανείζετε χρήματα.
- Οι μη εξασφαλισμένες πιστωτικές κάρτες είναι ένας κοινός τύπος περιστρεφόμενου λογαριασμού που μπορεί να βοηθήσει στην οικοδόμηση πίστωσης.
- Η διατήρηση ενός χαμηλού λόγου αξιοποίησης της πίστωσης είναι ζωτικής σημασίας για καλές πιστωτικές βαθμολογίες.
Ερωτήσεις
1. Πρέπει να λάβω ένα δάνειο οικοδόμου πιστωτικού εάν θέλω να χτίσω πίστωση για πρώτη φορά?
Ναι, ένα δάνειο Builder Credit είναι μια εξαιρετική επιλογή για την οικοδόμηση πίστωσης για πρώτη φορά. Σας επιτρέπει να πραγματοποιείτε τακτικές πληρωμές που αναφέρονται στα γραφεία πιστωτικών, βοηθώντας σας να δημιουργήσετε ένα θετικό ιστορικό πληρωμών.
2. Μπορούν να βοηθήσουν επίσης να βοηθήσουν τα δάνεια του Builder Builder για την καθιέρωση αποταμιεύσεων?
Ναι, τα δάνεια οικοδόμων πιστωτικών σας επιτρέπουν να αφήσετε τα κεφάλαια σε ασφαλές λογαριασμό ταμιευτηρίου. Μόλις αποπληρωθεί το δάνειο, ο λογαριασμός ταμιευτηρίου ξεκλειδώνεται και μπορείτε να έχετε πρόσβαση στα κεφάλαια μαζί με οποιοδήποτε δεδουλευμένο τόκη.
3. Ποιοι είναι οι τύποι λογαριασμών δόσεων που μπορούν να βοηθήσουν στην οικοδόμηση πίστωσης?
Παραδείγματα λογαριασμών δόσεων που μπορούν να βοηθήσουν στην οικοδόμηση πίστωσης περιλαμβάνουν δάνεια οικοδόμησης πίστωσης, δάνεια αυτοκινήτων, προσωπικά δάνεια, δάνεια σπουδαστών και υποθήκες.
4. Πώς λειτουργούν τα δάνεια των οικοδόμων πίστωσης?
Τα δάνεια των πιστωτικών οικοδόμων απαιτούν να κάνετε μηνιαίες πληρωμές που αναφέρονται στα πιστωτικά γραφεία. Αυτές οι πληρωμές σας βοηθούν να δημιουργήσετε ένα θετικό ιστορικό πληρωμών και να βελτιώσετε τα πιστωτικά σας αποτελέσματα.
5. Μπορεί να βοηθήσει αυτόματο δάνειο στην οικοδόμηση πίστωσης?
Ναι, η λήψη ενός αυτόματου δανείου και η πραγματοποίηση τακτικών πληρωμών μπορεί να βοηθήσει στην οικοδόμηση πίστωσης. Ωστόσο, είναι σημαντικό να διασφαλίσετε ότι ο δανειστής αναφέρει τις πληρωμές σας και στα τρία πιστωτικά γραφεία για μέγιστη επίδραση στις πιστωτικές σας βαθμολογίες.
6. Ποια είναι η διαφορά μεταξύ των εξασφαλισμένων και των ακάλυπτων δάνεια δόσεων?
Τα εξασφαλισμένα δάνεια δόσεων, όπως τα δάνεια και τα ενυπόθηκα δάνεια, απαιτούν εξασφαλίσεις, ενώ τα ακάλυπτα δάνεια δόσεων, όπως τα προσωπικά δάνεια και τα δάνεια σπουδαστών, δεν το κάνουν.
7. Είναι πιστωτικές κάρτες ένας τύπος περιστρεφόμενου λογαριασμού που μπορεί να βοηθήσει στην οικοδόμηση πίστωσης?
Ναι, οι πιστωτικές κάρτες είναι ένας κοινός τύπος περιστρεφόμενου λογαριασμού που μπορεί να συμβάλει στην οικοδόμηση πίστωσης. Η πραγματοποίηση πληρωμών και η διατήρηση ενός χαμηλού λόγου αξιοποίησης πίστωσης είναι σημαντικές για τους λογαριασμούς πιστωτικών καρτών.
8. Τι είναι ένας λόγος αξιοποίησης πίστωσης?
Ένας λόγος αξιοποίησης πίστωσης είναι η αναλογία των ισορροπιών πιστωτικής σας κάρτας με τα πιστωτικά σας όρια. Είναι σημαντικό να διατηρηθεί αυτή η αναλογία χαμηλή, καθώς η υψηλή αξιοποίηση μπορεί να επηρεάσει αρνητικά τα πιστωτικά σας αποτελέσματα.
9. Μπορούν να πιστέψουν τα δάνεια οικοδόμων να βοηθήσουν στην ανοικοδόμηση της πίστωσης?
Ναι, τα δάνεια Builder Credit είναι επίσης χρήσιμα για την ανοικοδόμηση πίστωσης. Με την ολοκλήρωση των πληρωμών και τη βελτίωση του πιστωτικού σας ιστορικού, μπορείτε σταδιακά να αυξήσετε τα πιστωτικά σας αποτελέσματα.
10. Πώς διαφέρουν οι λογαριασμοί δόσεων από τους περιστρεφόμενους λογαριασμούς?
Οι λογαριασμοί δόσεων περιλαμβάνουν σταθερές μηνιαίες πληρωμές σε μια προκαθορισμένη περίοδο, ενώ οι περιστρεφόμενοι λογαριασμοί έχουν πιστωτικό όριο και επιτρέπουν δανεισμό και αποπληρωμή όπως απαιτείται.
Μπορεί ο τραπεζικός σας λογαριασμός να σας βοηθήσει να δημιουργήσετε το πιστωτικό αποτέλεσμά σας
Θα πρέπει να λάβετε ένα δάνειο οικοδόμου Credit εάν θέλετε να δημιουργήσετε πίστωση για πρώτη φορά ή να ανοικοδομήσετε την πίστωσή σας. Τα δάνεια Builder Credit μπορούν επίσης να σας βοηθήσουν να δημιουργήσετε πίστωση και να δημιουργήσετε αποταμιεύσεις ταυτόχρονα.
Λογαριασμοί που δημιουργούν πίστωση
Τα πιστωτικά σας αποτελέσματα βασίζονται στις πληροφορίες σε μία από τις πιστωτικές σας εκθέσεις από ένα πιστωτικό γραφείο – είτε Equifax, Experian ή TransUnion. Ως αποτέλεσμα, εάν θέλετε ένα καλό πιστωτικό αποτέλεσμα, πρέπει να εστιάσετε στη βελτίωση των υποκείμενων πληροφοριών στις πιστωτικές σας εκθέσεις.
Οι πιστωτές, όπως οι δανειστές και οι εκδότες πιστωτικών καρτών, γενικά αναφέρουν δόσεις και περιστρεφόμενους λογαριασμούς στα γραφεία. Ωστόσο, υπάρχουν επίσης διαφορετικοί τύποι λογαριασμών σε κάθε κατηγορία.
Λογαριασμοί δόσεων που δημιουργούν πίστωση
Οι λογαριασμοί δόσεων είναι ένας κοινός τύπος προσωπικού και επιχειρηματικού δανείου. Με δάνειο δόσεων, εσείς’Θα λάβετε γενικά το ποσό του δανείου ως κατ ‘αποκοπή ποσό. Πολλά δάνεια δόσεων έχουν καθορισμένες μηνιαίες πληρωμές και εσείς’Θα επιστρέψω το δάνειο σε μια προκαθορισμένη περίοδο αποπληρωμής. Ένα μέρος κάθε πληρωμής μπορεί να προχωρήσει προς την καταβολή τόκων και τα υπόλοιπα θα πληρώσουν το δάνειο’κύριο υπόλοιπο.
Ακολουθούν μερικά παραδείγματα λογαριασμών δόσεων που μπορείτε να χρησιμοποιήσετε για να δημιουργήσετε πίστωση.
Δάνεια οικοδόμων πίστωσης
Τα δάνεια Breuder Credit, όπως οι ισχυροί λογαριασμοί, είναι δάνεια δόσεων που προσφέρονται ειδικά για να σας βοηθήσουν να οικοδομήσετε ή να ανοικοδομήσετε την πίστωσή σας.
Όταν ανοίγετε έναν λογαριασμό οικοδόμου πιστωτικών. Κάθε μήνα, κάνετε μια πληρωμή και ο δανειστής αναφέρει τα στοιχεία του λογαριασμού σας και την πληρωμή στα τρία μεγάλα πιστωτικά γραφεία. Αυτές οι πληρωμές έγκαιρα μπορούν να σας βοηθήσουν να δημιουργήσετε ένα θετικό ιστορικό πληρωμών και να βελτιώσετε τα πιστωτικά σας αποτελέσματα.
Μόλις πληρώσετε το δάνειο, ο λογαριασμός ταμιευτηρίου ξεκλειδώνεται και εσείς’θα λάβετε τα κεφάλαια συν κάθε δεδουλευμένο ενδιαφέρον που έχετε κερδίσει. Ως αποτέλεσμα, μπορείτε να δημιουργήσετε τις αποταμιεύσεις σας ενώ δημιουργείτε την πίστωσή σας.
Δάνεια αυτοκινήτων
Ένα αυτόματο δάνειο – όχι αποκλειστικά δάνεια για αυτοκίνητα – είναι ένα άλλο παράδειγμα ασφαλούς δάνειο δόσης. Το όχημα που αγοράζετε θα είναι εξασφαλίσεις για το δάνειο και ο δανειστής μπορεί να ανακτήσει το όχημα εάν πέσετε πίσω στις πληρωμές σας.
Γενικά, μπορείτε να πάρετε ένα δάνειο μέσω της αντιπροσωπείας όπου αγοράζετε ένα αυτοκίνητο ή μπορείτε να υποβάλετε αίτηση για χρηματοδότηση απευθείας από τράπεζα, πιστωτική ένωση ή online δανειστή. Όταν βγάζετε ένα αυτόματο δάνειο, ίσως μπορείτε να επιλέξετε τον όρο αποπληρωμής σας, όπως 36, 48, 60, 72 ή 84 μήνες. Εσείς’Στη συνέχεια, θα επιστρέψετε το δάνειο σας με πληρωμές δόσεων κατά την περίοδο αυτή.
Οι περισσότεροι δανειστές θα αναφέρουν τις πληρωμές σας και στα τρία πιστωτικά γραφεία. Ωστόσο, ορισμένοι μικρότεροι δανειστές, όπως οι περιφερειακές τράπεζες ή οι τοπικές πιστωτικές ενώσεις, θα μπορούσαν να αναφέρουν μόνο το λογαριασμό σας σε ένα ή δύο από τα γραφεία. Ως αποτέλεσμα, εσύ’Θα δημιουργήσω μόνο πίστωση σε αυτά τα γραφεία.
Άλλοι τύποι δανείων δόσεων
Εκτός από τα δάνεια οικοδόμων και τα δάνεια αυτοκινήτων, υπάρχουν αρκετοί άλλοι τύποι κοινών δάνεια δόσεων:
- Προσωπικά δάνεια: Προσωπικά τα δάνεια είναι γενικά ακάλυπτα δάνεια που χρησιμοποιούν οι άνθρωποι για την εδραίωση του χρέους υψηλότερου επιτοκίου, όπως το χρέος των πιστωτικών καρτών, ή πληρώνουν για συγκεκριμένη αγορά. Για παράδειγμα, οι άνθρωποι μπορούν να πάρουν ένα προσωπικό δάνειο για να πληρώσουν για τη μετακίνηση, την κηδεία, τη βελτίωση στο σπίτι ή τα ιατρικά έξοδα.
- Φοιτητικά δάνεια: Τόσο τα ομοσπονδιακά όσο και τα ιδιωτικά δάνεια φοιτητών είναι ακάλυπτα δάνεια δόσεων. Τα ομοσπονδιακά δάνεια σπουδαστών μπορούν να είναι εύκολο να πληρούν τις προϋποθέσεις, ως προπτυχιακά ομοσπονδιακά δάνεια Don’δεν απαιτεί πιστωτικό έλεγχο ή εισόδημα. Οι δανειστές θα αναφέρουν επίσης τον λογαριασμό σας στα πιστωτικά γραφεία ενώ εσείς’είναι ακόμα στο σχολείο, ακόμα κι αν έχετε έχετε’δεν άρχισε να πραγματοποιεί ακόμη πληρωμές.
- Υποθήκες: Τα δάνεια στο σπίτι ή τα υποθήκες είναι ένας άλλος κοινός τύπος δανείου δόσεων. Σε αντίθεση με τα προσωπικά ή φοιτητικά δάνεια, τα ενυπόθηκα δάνεια είναι ασφαλισμένοι λογαριασμοί που χρησιμοποιούν το σπίτι σας ως εξασφαλίσεις. Μόλις αγοράσετε ένα σπίτι, ίσως μπορείτε να πάρετε μια δεύτερη υποθήκη, η οποία είναι είτε ένα δάνειο δόσεων (δάνειο οικιακής μετοχικού κεφαλαίου) είτε ένα περιστρεφόμενο δάνειο (μια γραμμή πίστωσης στο σπίτι).
Υπάρχουν και άλλοι τύποι δανείων δόσεων. Για παράδειγμα, μια επιχείρηση μπορεί να πάρει ένα δάνειο εξοπλισμού για να αγοράσει ένα νέο κομμάτι μηχανημάτων. Παρόμοια με τα προσωπικά δάνεια, η επιχείρηση θα επιστρέψει το δάνειο με την πάροδο του χρόνου. Εάν ο πιστωτής του αναφέρει το δάνειο στα επιχειρηματικά γραφεία πίστωσης, μπορεί ακόμη και να είναι σε θέση να δημιουργήσει επιχειρηματικές εκθέσεις και βαθμολογίες, οι οποίες είναι ξεχωριστές από τον ιδιοκτήτη’προσωπική πίστωση.
Ανανεώσιμοι λογαριασμοί που δημιουργούν πίστωση
Ανανεώσιμοι λογαριασμοί Don’δεν έχουν προκαθορισμένο ποσό δανείου. Αντ ‘αυτού, εκεί’είναι ένα πιστωτικό όριο, το οποίο είναι το μέγιστο ποσό που μπορείτε να δανειστείτε τη φορά. Το υπόλοιπο του λογαριασμού σας αυξάνεται καθώς δανείζετε χρήματα, συγκεντρώνετε τόκους ή χρεώνετε αμοιβές. Ωστόσο, μπορείτε να μειώσετε το υπόλοιπο σας και να ελευθερώσετε το δωμάτιο στην πιστωτική σας γραμμή κάνοντας πληρωμές.
Μη εξασφαλισμένες πιστωτικές κάρτες
Ένας μη εξασφαλισμένος λογαριασμός πιστωτικής κάρτας είναι αυτό που οι περισσότεροι άνθρωποι θεωρούν ως τακτική πιστωτική κάρτα. Οι κάρτες μπορούν να έρθουν σε πολλές μορφές, όπως κάρτες ανταμείβουν μετρητά, επιχειρηματικές πιστωτικές κάρτες και κάρτες premium που προσφέρουν πολλά οφέλη, αλλά έχουν υψηλή ετήσια αμοιβή.
Οι περισσότεροι μεγάλοι εκδότες πιστωτικών καρτών θα αναφέρουν τον λογαριασμό σας και στα τρία πιστωτικά γραφεία. Εκτός από την ολοκλήρωση των πληρωμών, η διατήρηση ενός χαμηλού λόγου αξιοποίησης πίστωσης μπορεί να είναι σημαντική για τα πιστωτικά σας αποτελέσματα.
Ο ρυθμός χρήσης σας υπολογίζεται με βάση τους ανανεώσιμους λογαριασμούς σας’ ισορροπίες και πιστωτικά όρια, όπως εμφανίζονται στις πιστωτικές σας εκθέσεις. Για παράδειγμα, μια κάρτα με πιστωτικό όριο $ 1.000 και το υπόλοιπο των 100 $ έχει ποσοστό χρήσης 10 τοις εκατό. Εάν το υπόλοιπο αυξηθεί στα 500 $, το ποσοστό χρήσης αυξάνεται έως και 50 τοις εκατό. Επιπλέον, τα πιστωτικά αποτελέσματα θα εξετάσουν το ποσοστό χρήσης σας σε κάθε κάρτα και τη συνολική αξιοποίησή σας από όλους τους ανανεώσιμους λογαριασμούς σας.
Η πληρωμή των υπολοίπων πιστωτικών καρτών μπορεί να οδηγήσει σε καλό πιστωτικό αποτέλεσμα επειδή μειώνει το ποσοστό χρήσης σας. Στην ιδανική περίπτωση, μπορείτε να πυροβολήσετε για ένα ποσοστό χρήσης στα χαμηλά μονοψήφια, αν και μερικοί άνθρωποι χρησιμοποιούν κάτω από το 30 % ως γενικό κανόνα.
Μια μερικές φορές παρεξηγημένη λεπτομέρεια είναι ότι οι εκδότες πιστωτικών καρτών αναφέρουν συχνά το υπόλοιπο σας στο τέλος της περιόδου δήλωσής σας, η οποία είναι συχνά περίπου τρεις εβδομάδες πριν από το λογαριασμό σας’Η ημερομηνία λήξης για αυτήν την περίοδο. Ως αποτέλεσμα, θα μπορούσατε να έχετε υψηλό ποσοστό χρήσης (και να βλάψετε το πιστωτικό αποτέλεσμά σας), ακόμη και αν πληρώνετε τον λογαριασμό σας στο σύνολό του κάθε μήνα. Για να αντισταθμίσετε αυτό, θα μπορούσατε να χρησιμοποιήσετε την κάρτα σας λιγότερο συχνά ή να κάνετε πληρωμές πριν από το τέλος της περιόδου δήλωσης σας.
Ασφαλισμένες πιστωτικές κάρτες
Οι εξασφαλισμένες πιστωτικές κάρτες είναι συχνά μια καλή επιλογή για άτομα που πρώτα κατασκευάζουν πίστωση ή έχουν κακή πίστωση. Για να ανοίξετε μια ασφαλή κάρτα, εσείς’Θα πρέπει να στείλει στον εκδότη μια εγγύηση, η οποία συχνά θα καθορίζει την κάρτα’το πιστωτικό όριο.
Το όριο εγγύησης’είναι ο εκδότης της κάρτας’ΚΙΝΔΥΝΟ, ΓΙΑΤΙ ΘΑ ΕΙΝΑΙ ΕΥΧΑΡΙΣΤΟΥ. Ωστόσο, και οι δύο τύποι καρτών μπορούν να σας βοηθήσουν να δημιουργήσετε πίστωση με τον ίδιο τρόπο.
Μέλη της οικογένειας’ Πιστωτικές κάρτες
Μια άλλη επιλογή μπορεί να είναι να γίνει εξουσιοδοτημένος χρήστης σε μέλος της οικογένειας’Πιστωτική κάρτα. Εάν το κάνετε, ορισμένοι εκδότες καρτών θα αναφέρουν το λογαριασμό στα πιστωτικά γραφεία με το όνομα και το πιστωτικό σας προφίλ. Μπορεί να σας βοηθήσει να δημιουργήσετε καλή πίστωση εάν το άλλο άτομο χρησιμοποιεί την κάρτα υπεύθυνα. Ωστόσο, εάν χάσουν μια πληρωμή ή έχουν υψηλό ποσοστό χρήσης, αυτό θα μπορούσε επίσης να επηρεάσει αρνητικά την πιστωτική σας έκθεση. Γι ‘αυτό το λόγο’είναι σχεδόν πάντα καλύτερο μακροπρόθεσμα για να επικεντρωθείτε στην οικοδόμηση του δικού σας ανεξάρτητου πιστωτικού προφίλ.
Προσωπικές και οικιακές γραμμές πίστωσης
Μπορεί επίσης να είστε σε θέση να πάρετε είτε μια ακάλυπτη περιστρεφόμενη γραμμή πίστωσης, είτε μια γραμμή πίστωσης στο σπίτι (HELOC) που χρησιμοποιεί το σπίτι σας ως εξασφάλιση. Και στις δύο περιπτώσεις, ο λογαριασμός σας ενδέχεται να έχει ένα μέγιστο διαθέσιμο πιστωτικό όριο που μπορείτε να δανειστείτε έναντι πολλών φορές, αυτό συχνά ονομάζεται λήψη ενός “σχεδιάζω.” Ορισμένες γραμμές πιστωτικών λογαριασμών έρχονται με κάρτες ή επιταγές.
Ορισμένοι δανειολήπτες ενδέχεται να χρησιμοποιούν μια γραμμή πίστωσης και όχι μια πιστωτική κάρτα καθώς λαμβάνουν χαμηλότερο επιτόκιο και υψηλότερο πιστωτικό όριο στο λογαριασμό. Οι γραμμές πίστωσης μπορούν επίσης να είναι καλύτερη προσαρμογή από ένα δάνειο δόσεων όπως εσείς’re ήταν σε θέση να βγάλει πολλαπλές ισοπαλίες με την πάροδο του χρόνου.
Για παράδειγμα, μπορεί να εργάζεστε σε ένα έργο ανακαίνισης στο σπίτι και να κάνετε πληρωμές προόδου στον ανάδοχο. Με δάνειο δόσεων, εσείς’d πρέπει να λαμβάνει ολόκληρο το ποσό δανείου εκ των προτέρων και να αρχίσει να συγκεντρώνει τόκους αμέσως ή να υποβάλει ξανά αίτηση για ένα νέο δάνειο κάθε φορά. Αλλά με μια πιστωτική γραμμή, υποβάλλετε αίτηση μία φορά και μόνο πληρώνουν τόκους για το ποσό που δανείζεστε, όχι ολόκληρη την πιστωτική σας γραμμή.
Τύποι λογαριασμών και λογαριασμών που δεν είναι’T Build Credit
Μερικοί τακτικοί και συνηθισμένοι λογαριασμοί Don’να βοηθήσετε τα πιστωτικά σας αποτελέσματα επειδή οι πιστωτές συνήθως don’να αναφέρουμε τους λογαριασμούς στα γραφεία πίστωσης καταναλωτών. Ωστόσο, μερικές φορές μπορείτε να βρείτε μια λύση και να χρησιμοποιήσετε αυτές τις πληρωμές για να σας βοηθήσουμε να οικοδομήσουμε καλή πίστωση.
Το ενοίκιο σας
Ενώ το ενοίκιο είναι ένα κοινό μηνιαίο λογαριασμό, οι περισσότεροι ιδιοκτήτες και υπηρεσίες διαχείρισης ακινήτων Don’t αναφορά στα πιστωτικά γραφεία. Ως αποτέλεσμα, η πληρωμή ενοικίου κέρδισε’να βοηθήσετε το πιστωτικό σας αποτέλεσμα.
Υπάρχουν υπηρεσίες τρίτου μέρους που μπορείτε να χρησιμοποιήσετε για να προστεθεί το ενοίκιο σας στις πιστωτικές σας εκθέσεις. Ωστόσο, οι ρυθμίσεις μπορεί να διαφέρουν ανάλογα με την υπηρεσία.
Ορισμένες υπηρεσίες απαιτούν από τους ιδιοκτήτες ή τους διαχειριστές ακινήτων να εγγραφούν πρώτα. Άλλοι εργάζονται απευθείας με ενοικιαστές, αν και μπορεί να υπάρξει εγγραφή και μηνιαία αμοιβή. Αν εσύ’Εγγραφείτε για μια υπηρεσία αναφοράς ενοικίου, αναζητήστε μια επιλογή που αναφέρει τις πληρωμές ενοικίου σας και στα τρία πιστωτικά γραφεία – μερικά μόνο αναφορά σε ένα ή δύο από τα γραφεία.
Λογαριασμοί που δεν είναι’να προέρχεται από τα χρήματα δανεισμού
Άλλοι συνήθεις λογαριασμοί που κέρδισαν συνήθως’t να σας βοηθήσουμε να οικοδομήσουμε πίστωση περιλαμβάνουν:
- Επιχειρήσεις κοινής ωφέλειας
- Πληρωμές κινητού τηλεφώνου
- Υπηρεσίες ροής
- ΑΣΦΑΛΙΣΗ
- Συμμετοχές στο γυμναστήριο
Ωστόσο, υπάρχουν ορισμένες υπηρεσίες που μπορείτε να χρησιμοποιήσετε για να προσθέσετε ορισμένους από αυτούς τους λογαριασμούς στις πιστωτικές σας εκθέσεις. Για παράδειγμα, το Experian Boost είναι ένα δωρεάν πρόγραμμα που μπορείτε να χρησιμοποιήσετε για να συνδέσετε τον τραπεζικό σας λογαριασμό και να προσθέσετε βοηθητικό πρόγραμμα, το τηλέφωνο και να επιλέξετε μηνιαίες πληρωμές συνεχούς ροής στην Experian Credit Report.
Προσθέτοντας αυτούς τους λογαριασμούς στις πιστωτικές εκθέσεις που κέρδισαν’να αυξήσετε αναγκαστικά όλες τις πιστωτικές σας βαθμολογίες. Ορισμένα μοντέλα πιστωτικών βαθμολογίας, συμπεριλαμβανομένων των παλαιότερων βαθμολογιών FICO που χρησιμοποιούνται συνήθως στο δανεισμό υποθηκών, μπορούν’να διαβάσετε αυτούς τους τύπους εναλλακτικών λογαριασμών. Ως αποτέλεσμα, αυτοί οι τύποι πληρωμών κέρδισαν ακόμα’δεν επηρεάζει αυτές τις βαθμολογίες.
Χρεωστικές κάρτες και προπληρωμένες κάρτες
Ενώ η χρεωστική σας κάρτα μπορεί να έχει λογότυπο Visa ή MasterCard σε αυτήν και μπορείτε να το χρησιμοποιήσετε για να κάνετε αγορές στο διαδίκτυο σαν πιστωτική κάρτα, κέρδισε’Δεν σας βοηθά να δημιουργήσετε πίστωση. Σε αντίθεση με μια πιστωτική κάρτα, η οποία περιλαμβάνει δανεισμό χρημάτων και στη συνέχεια πληρώνοντας ένα λογαριασμό, η χρεωστική σας κάρτα συνδέεται απευθείας με τον λογαριασμό ελέγχου σας.
Ομοίως, κέρδισαν προπληρωμένες κάρτες’δεν επηρεάζουν τα πιστωτικά σας αποτελέσματα επειδή δεν’δεν περιλαμβάνει δανεισμό χρημάτων – εσύ’είναι μόνο σε θέση να ξοδέψει μόνο’έχουν ήδη φορτωθεί στην κάρτα.
Συχνές ερωτήσεις
1. Μπορείτε να δημιουργήσετε πίστωση χωρίς πιστωτική κάρτα?
Μπορείτε να δημιουργήσετε πίστωση ανοίγοντας οποιοδήποτε είδος λογαριασμού’S αναφέρθηκαν στα πιστωτικά γραφεία. Θα μπορούσε να είναι μια πιστωτική κάρτα, αλλά μπορείτε επίσης να χρησιμοποιήσετε άλλους τύπους δόσεων και περιστρεφόμενων λογαριασμών για να δημιουργήσετε πίστωση. Έχοντας ένα μείγμα τόσο των δόσης όσο και των περιστρεφόμενων λογαριασμών θα μπορούσε να είναι επωφελής.
2. Πώς χτίζετε γρήγορα καλή πίστωση?
Η οικοδόμηση καλής πίστωσης μπορεί να διαρκέσει μήνες ή χρόνια. Αλλά ένας από τους ταχύτερους τρόπους βελτίωσης της πίστωσής σας είναι να έχετε αρκετούς λογαριασμούς που αναφέρονται και στα τρία πιστωτικά γραφεία και να πραγματοποιήσετε μηνιαίες πληρωμές σε χρόνο. Εάν έχετε ένα μείγμα δόσεων και περιστρεφόμενων λογαριασμών που μπορεί επίσης να βοηθήσουν.
3. Πώς μπορώ να χτίσω πίστωση από το μηδέν?
Για πολλούς ανθρώπους, ένα δάνειο πιστωτικού οικοδόμου, εξασφαλισμένη πιστωτική κάρτα ή φοιτητικό δάνειο θα μπορούσε να είναι ένας καλός τρόπος για την οικοδόμηση πίστωσης από το μηδέν. Μόλις ο λογαριασμός σας είναι ανοιχτός, κάντε τουλάχιστον την ελάχιστη μηνιαία πληρωμή σας εγκαίρως για να δημιουργήσετε το καλό πιστωτικό ιστορικό σας.
4. Πρέπει να λάβω ένα δάνειο οικοδόμων πιστωτικών?
Θα πρέπει να λάβετε ένα δάνειο οικοδόμου Credit εάν θέλετε να δημιουργήσετε πίστωση για πρώτη φορά ή να ανοικοδομήσετε την πίστωσή σας. Τα δάνεια Builder Credit μπορούν επίσης να σας βοηθήσουν να δημιουργήσετε πίστωση και να δημιουργήσετε αποταμιεύσεις ταυτόχρονα.
Η κατοχή τραπεζικού λογαριασμού δημιουργεί πίστωση?
Όπως όλοι γνωρίζουμε, οι τραπεζικοί λογαριασμοί μας μπορούν να μας βοηθήσουν να επιτύχουμε πολλά πράγματα, όπως την εξοικονόμηση χρημάτων, την πληρωμή για τους λογαριασμούς εγκαίρως και δίνοντάς μας τη δυνατότητα να ψωνίζουμε στο διαδίκτυο – αλλά μπορούν να βοηθήσουν στην οικοδόμηση του πιστωτικού σας αποτέλεσμα επίσης?
Λοιπόν, τα καλά νέα είναι ότι, ναι, ο τραπεζικός σας λογαριασμός μπορεί στην πραγματικότητα να βοηθήσει στην οικοδόμηση του πιστωτικού σας αποτέλεσμα. Το ποσό που μπορεί να σας βοηθήσει να βελτιώσετε το σκορ σας εξαρτάται από τα χαρακτηριστικά που μπορεί να σας προσφέρει ο πάροχος τραπεζών σας και ποια βήματα σας’έχουν ήδη ληφθεί για να βελτιώσετε το σκορ σας. Αλλά πρώτα, αυτό’είναι σημαντικό να καταλάβουμε τι είναι ένα πιστωτικό αποτέλεσμα και γιατί’είναι ζωτικής σημασίας για να το κρατήσετε σε καλή επιταγή.
Κατανοώντας το πιστωτικό αποτέλεσμά σας για να το βελτιώσετε
Το πιστωτικό αποτέλεσμά σας είναι μια αξιολόγηση που χρησιμοποιούνται από τους δανειστές για να καθορίσετε εάν πληροίτε τις προϋποθέσεις για μια πιστωτική γραμμή, όπως υποθήκη, πιστωτική κάρτα ή αγοράστε κάτι για τη χρηματοδότηση. Βοηθάει τους δανειστές να καθορίσουν πόσο αξιόπιστοι είστε και πόσο πιθανό είναι να πληρώσετε τα χρήματα πίσω.
Όπως ίσως γνωρίζετε, ένα πιστωτικό αποτέλεσμα μπορεί να επηρεάσει σημαντικά την οικονομική σας ζωή. Επηρεάζει άμεσα εάν ένας δανειστής θα σας προσφέρει πίστωση, πόση πίστωση θα σας προσφέρει και πόσα χρήματα εσείς’Θα πρέπει πιθανώς να επιστρέψουν σε τόκους.
Η βαθμολογία σας υπολογίζεται με αξιολόγηση πέντε παραγόντων, όπως:
- Το ιστορικό πληρωμής σας – είτε εσείς’Έχω χάσει ποτέ ή καθυστερεί με την πραγματοποίηση αποπληρωμών (αυτό μετράει στο 35% του πιστωτικού σας αποτέλεσμα)
- Το συνολικό ποσό που οφείλετε – όλα τα εκκρεμή χρέη σας σε άλλες τραπεζικές κάρτες, δάνεια, υπεραναλήψεις ή πιστωτικά σχέδια (αυτό αντιπροσωπεύει το 30% του πιστωτικού σας αποτέλεσμα)
- Το μήκος του πιστωτικού σας ιστορικού – τα μεγαλύτερα ιστορικά πιστωτικά θεωρούνται λιγότερο επικίνδυνα όπως εκεί’S περισσότερα δεδομένα για τον προσδιορισμό των συνηθειών δαπανών και των προηγούμενων πληρωμών (αυτό μετράει προς 15%)
- Οι τύποι πίστωσης που έχετε – αυτό δίνει στους δανειστές πληροφορίες σχετικά με την πίστωση δόσεων, τα ενυπόθηκα δάνεια, τα δάνεια αυτοκινήτων και τις περιστρεφόμενες πιστωτικές κάρτες όπως οι πιστωτικές κάρτες (αυτό μετράει προς το 10% του συνολικού σας σκορ)
- Οποιαδήποτε νέα πίστωση μπορεί να έχετε πάρει – μεγάλα άλματα στην πίστωση μπορεί να είναι ένα προειδοποιητικό σημάδι στους δανειστές, καθώς θα μπορούσε να σηματοδοτήσει μια αλλαγή στην οικονομική σας θέση (αυτό μετράει επίσης προς το 10% του πιστωτικού σας αποτέλεσμα)
Όταν οι πληροφορίες ενημερώνονται για ένα άτομο’S Credit Credit, το πιστωτικό αποτέλεσμά τους θα αυξηθεί ή θα πέσει. Λοιπόν, πώς θα βοηθήσει ο τρέχων λογαριασμός σας για να αυξήσετε το πιστωτικό αποτέλεσμά σας?
Ο τύπος τραπεζικού λογαριασμού
Υπάρχουν πολλοί διαφορετικοί τραπεζικοί λογαριασμοί για να διαλέξετε, αλλά εμείς’Εστιάζοντας σε αυτά που σας επιτρέπουν να διαχειρίζεστε τις καθημερινές τραπεζικές σας ανάγκες, όπως οι τρέχοντες λογαριασμοί. Ωστόσο, αυτό που πραγματικά έρχεται είναι αν έχετε βασικό τραπεζικό λογαριασμό ή όχι.
Βασικοί τρεχμένοι λογαριασμοί Don’να προσφέρετε κάθε είδους πιστωτική διευκόλυνση, έτσι κερδίσατε’να είναι σε θέση να αποδείξεις στους δανειστές ότι εσύ’re σε θέση να πληρώσει μια υπερανάληψη ή μια πιστωτική κάρτα πίσω με αυτόν τον τύπο λογαριασμού. Ωστόσο, εξακολουθούν να υπάρχουν τρόποι βασικοί τραπεζικοί λογαριασμοί μπορούν να βοηθήσουν στην οικοδόμηση του πιστωτικού σας αποτέλεσμα.
Πάρτε ευθεία στην επιχείρηση δημιουργώντας άμεσες χρεώσεις
Η δημιουργία τακτικών άμεσων χρεώσεων για να πληρώσετε αυτόματα τους λογαριασμούς σας όχι μόνο θα καταργήσει το άγχος της ανάγκης να θυμηθείτε να πληρώσετε ένα λογαριασμό εγκαίρως, αλλά και να εξασφαλίσετε ότι δεν θα είστε’να χάσετε τυχόν πληρωμές πλήρη στάση.
Οι άμεσες χρεώσεις ξεχαστούν εύκολα, οπότε φροντίστε να ελέγξετε την ηλεκτρονική τραπεζική σας για να βεβαιωθείτε’Δεν πληρώνετε για κάτι που δεν χρησιμοποιείτε πλέον όπως αυτή η παλιά συνδρομή μηνιαίων περιοδικών που δεν διαβάζετε πλέον.
Έχετε τις σωστές λεπτομέρειες?
Τα ζητήματα με τη διεύθυνσή σας μπορούν να προκαλέσουν λάθη στο πιστωτικό σας αρχείο. Ακόμα και μια ελαφρώς λανθασμένη διεύθυνση μπορεί να επηρεάσει τη βαθμολογία σας. Οι οργανισμοί αναφοράς πιστοληπτικής ικανότητας χρησιμοποιούν τη διεύθυνσή σας για να σας βοηθήσουν να αντιστοιχίσετε τα πιστωτικά σας στοιχεία, οπότε εάν η διεύθυνση ή η ημερομηνία ή η λανθασμένη σας, μπορεί να οδηγήσει σε ελλιπείς πληροφορίες που εμφανίζονται στην πιστωτική σας έκθεση.
Θα πρέπει να διασφαλίσετε ότι οι λεπτομέρειες που έχετε με την τράπεζά σας είναι σωστές και αν χρειάζονται ενημέρωση θα πρέπει να επικοινωνήσετε με τον τραπεζικό σας πάροχο το συντομότερο δυνατόν. Μπορεί να χρειαστεί ένα μήνα ή δύο για να εμφανιστεί αυτή η αλλαγή στην αναφορά σας, αλλά θα σας βοηθήσει να ενισχύσετε το σκορ σας μακροπρόθεσμα.
Είχατε ποτέ έναν κοινό τραπεζικό λογαριασμό?
Εάν έχετε ή έχετε ποτέ έναν κοινό τραπεζικό λογαριασμό με τον σύντροφό σας, τον φίλο ή το μέλος της οικογένειάς σας, ποιος’Το πιστωτικό αποτέλεσμα είναι φτωχό, τότε αυτό μπορεί να επηρεάσει το δικό σας.
Έχοντας έναν κοινό λογαριασμό σημαίνει εσάς’θα είμαι ‘συν-σκυλωμένος’, καθώς και τα δύο ονόματά σας θα εμφανιστούν στο λογαριασμό μαζί. Αν εσύ’Αναζητήστε να δανειστείτε πίστωση στο μέλλον, οι δανειστές όχι μόνο θα ελέγξουν το πιστωτικό αποτέλεσμά σας, αλλά και τη βαθμολογία όσων μοιράζεστε τον κοινό λογαριασμό.
Εάν δεν χρησιμοποιείτε πλέον τον κοινό λογαριασμό σας και θέλετε να καταργήσετε την οικονομική ένωση στο πιστωτικό αποτέλεσμά σας, θα πρέπει να επικοινωνήσετε με τον τραπεζικό σας πάροχο για να καταργήσετε το άλλο άτομο ως δευτερεύον χρήστη στον τρέχοντα λογαριασμό σας.
Μόλις εσύ’το έκανα αυτό, αυτό’S Αξίζει να ελέγξετε με κάθε οργανισμό αναφοράς πιστωτικών (Experian, TransUnion και Equifax) ότι οι σύνδεσμοι μεταξύ εσάς και του φίλου σας ή του μέλους της οικογένειάς σας έχουν αφαιρεθεί.
Πώς να αποφύγετε τα λάθη πίστωσης που κάνουν οι περισσότεροι άνθρωποι
Ορισμένες οικονομικές συμπεριφορές μπορούν να αποτρέψουν τις προσπάθειές σας για την οικοδόμηση πίστωσης, οπότε’είναι σημαντικό να καταλάβετε τι πρέπει να αποφύγετε. Εδώ είναι πέντε κοινά λάθη που κάνουν οι άνθρωποι:
Δεν καταλαβαίνω τι’S Προσιτό
Σε κάθε πιστωτικό λογαριασμό που κρατάτε, αυτό’είναι καλύτερο να χρησιμοποιήσετε λιγότερο από το 25% του πιστωτικού σας ορίου για να βελτιστοποιήσετε το σκορ σας. Ο λόγος χρέους προς εισόδημα θα πρέπει επίσης να είναι μικρότερο από 43%. Αυτό σημαίνει ότι μόνο το 43% του συνολικού μηνιαίου ή εβδομαδιαίου σας εισοδήματος θα πρέπει να δαπανηθεί για την εξόφληση οποιουδήποτε χρέους. Μπορείτε να το επεξεργαστείτε διαιρώντας τις μηνιαίες υποχρεώσεις χρέους σας με το ακαθάριστο μηνιαίο εισόδημά σας.
Δεν οργανώνετε σωστά τα χρήματά σας
Έχοντας έναν προσωπικό προϋπολογισμό σας βοηθά να αξιολογήσετε τα χρήματά σας και να παρακολουθείτε τυχόν πληρωμές που πρέπει να κάνετε, εκτός από το μέλλον σας να λαμβάνετε καλύτερες αποφάσεις για το πώς χειρίζεστε τα χρήματά σας. Δημιουργώντας έναν προϋπολογισμό που λειτουργεί για εσάς, θα σας δείξει πού βρίσκεστε με τα χρήματά σας και θα σας βοηθήσουμε να σχεδιάσετε μια βροχερή μέρα και να δείτε τι’S Προσιτό.
Ξεχνώντας να ψωνίσετε γύρω
Δυστυχώς, οι άνθρωποι που υποφέρουν από ένα φτωχό πιστωτικό αποτέλεσμα ανταμείβονται συχνά με υψηλότερα επιτόκια και μηνιαίες δόσεις. Έτσι, επιλέγοντας ένα δάνειο που’είναι πραγματικά προσιτό και δεν’Το να έρχεστε με τα ποσοστά υψηλού ενδιαφέροντος αποτελεί προτεραιότητα. Θα πρέπει να αντιμετωπίζετε δάνεια, υποθήκες και άλλες πιστωτικές διευκολύνσεις ως άλλη απόφαση αγοράς, καθώς θα πρέπει να πληρώσετε όλα τα χρήματα πίσω στο τέλος.
Οι τοποθεσίες σύγκρισης είναι ένα καλό στοίχημα εδώ, καθώς θα σας επιτρέψουν να βρείτε τα χαμηλότερα ποσοστά, τα τέλη και τις χρεώσεις που είναι κατάλληλες για εσάς και το πιστωτικό αποτέλεσμά σας. Ωστόσο, αυτό’αξίζει να ελέγξετε τον δανειστή’S Ιστοσελίδα για να διαπιστώσετε εάν θα είστε επιλέξιμοι πριν από την υποβολή αίτησης, καθώς μειώνεται για πίστωση μπορεί να επηρεάσει αρνητικά το πιστωτικό σας αποτέλεσμα.
Είσαι προστατευμένος από την απάτη?
Παρόλο που οι πάροχοι τραπεζών λαμβάνουν εκτεταμένα μέτρα για την προστασία των πελατών από την απάτη, αυτό’είναι σημαντικό να προστατεύσετε τον εαυτό σας επίσης.
Μπορείτε να το κάνετε αυτό μόνο αφήνοντας το σπίτι σας με την τραπεζική κάρτα που χρειάζεστε – ή χρησιμοποιήστε ένα ψηφιακό εργαλείο πληρωμής όπως το Google Pay, το οποίο έχει όριο £ 100. Θα πρέπει επίσης να τεμαχίσετε οποιαδήποτε οικονομικά έγγραφα, όπως αποδείξεις ή τραπεζικές δηλώσεις και να παρακολουθείτε τις συναλλαγές σας τακτικά και να αναφέρετε οτιδήποτε ύποπτο για τον τραπεζικό σας πάροχο.
Εάν παρατηρήσετε τίποτα, θυμηθείτε να παγώσετε την τραπεζική σας κάρτα και να έρθετε σε επαφή με την τράπεζά σας αμέσως, ώστε να μπορούν να διερευνήσουν και να σας στείλουν μια νέα πιστωτική ή χρεωστική κάρτα.
Η αίτηση για πίστωση είναι πολύ συχνά
Αν εσύ’Εφαρμόζοντας για διαφορετικές γραμμές πίστωσης σε σύντομο χρονικό διάστημα, αυτό μπορεί να υποδεικνύει στους οργανισμούς αναφοράς πιστωτικών’Αναλαμβάνοντας πολλά νέα ανανεώσιμα χρέη, το οποίο ισχύει για να χρησιμοποιήσετε περισσότερη πίστωση από ό, τι μπορείτε πραγματικά να επιστρέψετε και να έχετε τη δυνατότητα να επηρεάσετε αρνητικά τον λόγο του χρέους προς εισόδημα 43%.
Επιπλέον, όταν οι δανειστές ελέγχουν το αρχείο πιστωτικού σας. Εμφανίζεται ένας σκληρός πιστωτικός έλεγχος στο πιστωτικό σας αρχείο και η ύπαρξη πολλαπλών από αυτούς τους ελέγχους για σύντομο χρονικό διάστημα μπορεί επίσης να έχει αρνητικό αντίκτυπο – ακόμη και αν μπορείτε να αντέξετε οικονομικά τις αποπληρωμές.
Διορθώστε τα λάθη στην πιστωτική σας έκθεση
Εάν εντοπίσετε τυχόν λάθη στο πιστωτικό σας αρχείο, τότε θα πρέπει να τα αναφέρετε στους οργανισμούς αναφοράς πίστωσης, τις οποίες συνήθως μπορείτε να κάνετε online.
Στη συνέχεια, ο οργανισμός έχει 28 ημέρες για να αφαιρέσει τις πληροφορίες ή να σας εξηγήσει γιατί διαφωνούν μαζί σας. Ωστόσο, κατά τη διάρκεια αυτού του χρόνου το λάθος θα επισημανθεί ως ‘αμφισβητούμενος’ που σημαίνει ότι οι δανειστές’δεν επιτρέπεται να βασίζεστε σε αυτό κατά την αξιολόγηση της βαθμολογίας σας.
Αν εσύ’Εξοικειωμένος με τον πάροχο πίστωσης που έχει κάνει το λάθος, αυτό’είναι καλύτερο να επικοινωνήσετε μαζί τους για να δείτε αν μπορούν να αφαιρέσουν τη λανθασμένη καταχώρηση από το τέλος τους’είναι συνήθως στην καλύτερη θέση για να το επιλύσετε για εσάς.
Επιπλέον, μπορείτε να προσθέσετε ένα ‘ειδοποίηση διόρθωσης’ στην πιστωτική σας αναφορά εάν υπάρχουν πληροφορίες σχετικά με το αρχείο σας που είναι ακριβές αλλά δεν’t αντικατοπτρίζουν την τρέχουσα οικονομική σας κατάσταση. Για παράδειγμα, εάν έχετε αντιμετωπίσει προβλήματα χρέους όταν σας απολύθηκε, αλλά εσείς’Πίσω στη δουλειά.
3 Εύκολοι τρόποι ενίσχυσης της βαθμολογίας σας
Μπορεί να χρειαστεί από οπουδήποτε σε μερικές εβδομάδες, μήνες ή χρόνια για να παρατηρήσετε αλλαγές στο πιστωτικό αποτέλεσμά σας, αλλά υπάρχουν μερικά μικρά πράγματα που μπορείτε να κάνετε για να βοηθήσετε:
Πληρώστε τους λογαριασμούς σας εγκαίρως
Μπορεί να ακούγεται σαν ένα προφανές πράγμα που πρέπει να κάνετε, αλλά η πληρωμή των λογαριασμών σας εγκαίρως είναι ένας σίγουρος τρόπος για να δημιουργήσετε το πιστωτικό σας αποτέλεσμα. Έξι μήνες πληρωμών που πραγματοποιούνται εγκαίρως θα οδηγήσουν σε αξιοσημείωτη διαφορά στο σκορ σας (εσείς’Θα αποφύγετε πιθανώς επίσης μια καθυστερημένη αμοιβή!·. Να το κάνεις αυτό’αξίζει να ρυθμίσετε μια μόνιμη παραγγελία ή άμεση χρέωση για να διασφαλίσετε ότι οι λογαριασμοί σας δεν πληρώνονται αργά αργά.
Ωστόσο, αυτό’Αξίζει να σημειώσετε ότι χρειάζεστε περίπου ένα χάσμα 16 μηνών από τυχόν χαμένες πληρωμές για να δείτε το σκορ σας να είναι πλήρως βελτιστοποιημένο και πίσω στο πράσινο.
Μέχρι την πιστωτική σας γραμμή
Αυτό δεν’δεν σημαίνει να ανοίξετε νέους πιστωτικούς λογαριασμούς αλλά να αυξήσετε αυτούς που έχετε ήδη. Εάν έχετε πιστωτική κάρτα, υπερανάληψη ή πρόγραμμα δόσεων και οι λογαριασμοί σας είναι σε καλή κατάσταση, θα πρέπει να είστε σε θέση να αυξήσετε (εάν εσείς’δεν είναι ήδη στο όριο).
Αν και, αυτό’είναι σημαντικό να μην ξοδέψετε επιπλέον πίστωση για να διατηρήσετε χαμηλή τη βαθμολογία αξιοποίησης της πίστωσης και να αποτρέψετε τον εαυτό σας να μπείτε σε οποιεσδήποτε οικονομικές δυσκολίες.
Διατηρήστε τους λογαριασμούς πιστωτικών
Ανάλογα με την ηλικία του λογαριασμού και το διαθέσιμο όριο, μπορεί πραγματικά να κάνει περισσότερο κακό παρά καλό για να κλείσει ο λογαριασμός. Έτσι, αν εσείς’Δεν χρησιμοποιείτε πλέον μια συγκεκριμένη πιστωτική κάρτα ή εγκατάσταση υπερανάληψης, αυτό’είναι καλύτερο για να βεβαιωθείτε ότι ο λογαριασμός είναι πλήρως αποδοθεί και άφησε ανοιχτό – αντί να το κλείσετε.
Στο Ηνωμένο Βασίλειο, το μέσο πιστωτικό όριο είναι μεταξύ £ 3000 και £ 4000, θα πρέπει να επιδιώξετε να έχετε ένα πιστωτικό όριο £ 4000+. Αυτό θα βοηθήσει με το σκορ σας, όπως θα θεωρηθεί ‘καλύτερα από το μέσο όρο’ με δανειστές.
Έτσι, για παράδειγμα, εάν είχατε χρέη ύψους £ 1000 και ένα πιστωτικό όριο £ 5000 σε όλες τις πιστωτικές σας γραμμές, αυτό είναι καλό για το πιστωτικό αποτέλεσμά σας, καθώς η αξιοποίηση της πίστωσης σας είναι περίπου 20%.
Ωστόσο, εάν αποφασίσατε να κλείσετε έναν από τους λογαριασμούς σας που είχε ένα πιστωτικό όριο £ 2000, αλλά το χρέος παρέμεινε το ίδιο τότε θα χρησιμοποιούσατε το 33% του συνολικού ποσού σας – πολύ πάνω από το συνιστώμενο όριο 25%.
Διατηρώντας το πιστωτικό σας αρχείο υπό έλεγχο
Όταν πρόκειται για το πιστωτικό αποτέλεσμά σας, πρέπει να αντιμετωπιστεί ως προτεραιότητα αν νομίζετε ότι εσείς’Θα χρειαστεί υποθήκη ή δάνειο στο μέλλον. Ωστόσο, η βαθμολογία σας μπορεί επίσης να επηρεάσει την ικανότητά σας να αποκτήσετε ένα νέο κινητό τηλέφωνο ή ευρυζωνική σύνδεση ή να αλλάξετε τον τρέχοντα λογαριασμό σας.
Εάν το πιστωτικό αποτέλεσμά σας έχει επηρεάσει την ικανότητά σας να αλλάξετε τον τρέχοντα λογαριασμό σας, τότε εμείς’σε έκανα κάλυψη. Εδώ στο Suits ME®, πιστεύουμε στην οικονομική συμμετοχή, πράγμα που σημαίνει ότι πιστεύουμε ότι όλοι – ανεξάρτητα από το πιστωτικό αποτέλεσμά τους, το υπόβαθρο ή την οικονομική τους θέση – θα πρέπει να δικαιούνται μια κατάλληλη τραπεζική εγκατάσταση.
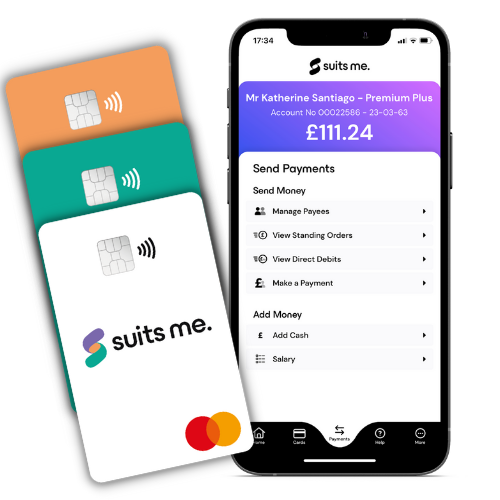
Οι τρέχοντες λογαριασμοί μας έρχονται με μια χρεωστική κάρτα MasterCard® χωρίς επαφή, την ηλεκτρονική τραπεζική και μια εφαρμογή κινητής τηλεφωνίας – ώστε να μπορείτε να διαχειριστείτε τα οικονομικά σας 24/7. Μπορείτε να δημιουργήσετε μόνιμες παραγγελίες και να διαχειριστείτε με ευκολία τις άμεσες χρεώσεις σας για να βεβαιωθείτε ότι δεν θα χάσετε ποτέ μια πληρωμή.
σχετικές αναρτήσεις
- Τα άτομα με κακές πιστωτικές αξιολογήσεις δυσκολεύονται να ανοίξουν τραπεζικούς λογαριασμούς
- Αγοράστε τώρα, πληρώστε αργότερα προγράμματα θα μπορούσαν να καταστρέψουν το πιστωτικό σας αποτέλεσμα
- Κακή πιστωτική βαθμολογία: είναι ένα προπληρωμένο μέρος της λύσης?
Το’είναι εύκολο να ανοίξει ένα
Σημειώνει το λογαριασμό ME®
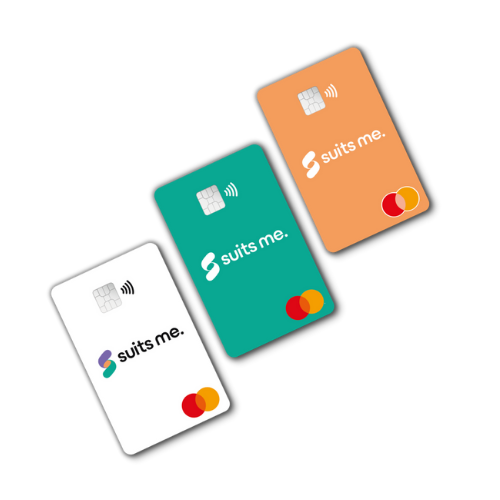
Επιλέξτε έναν λογαριασμό για να ανοίξετε
Ας υπολογίσουμε τον καλύτερο λογαριασμό για εσάς
Μόλις 10 λεπτά και ένα selfie για να ανοίξετε τον λογαριασμό σας
Το μόνο που χρειαζόμαστε είναι η ολοκληρωμένη αίτησή σας και το αναγνωριστικό σας για να σας ανεβάσουμε
3 τρόποι διαχείρισης των οικονομικών σας
Δωρεάν χρεωστική κάρτα MasterCard® και πρόσβαση σε έναν ηλεκτρονικό λογαριασμό και μια εφαρμογή για κινητά.
Σχετικές αναρτήσεις ιστολογίου
Διαχείριση του χρέους και το πιστωτικό σας αποτέλεσμα
Λογαριασμός για πτωχεύσεις – τις επιλογές σας

Διαχείριση του χρέους και το πιστωτικό σας αποτέλεσμα
Πόσο πιθανό θα κλείσει ο τραπεζικός σας λογαριασμός χωρίς προειδοποίηση στο Ηνωμένο Βασίλειο?

Διαχείριση του χρέους και το πιστωτικό σας αποτέλεσμα
Νέος λογαριασμός για σχέδια διαχείρισης χρέους
Μου ταιριάζει. Ολα τα δικαιώματα διατηρούνται. © 2023
Η κάρτα ME® εκδίδεται από την Prepay Technologies Limited σύμφωνα με άδεια από την MasterCard® International. Η Prepay Technologies Limited εγκρίνεται από την Αρχή Χρηματοοικονομικής Συμπεριφοράς σύμφωνα με τους Κανονισμούς Ηλεκτρονικών Χρηματοδοτικών. Το MasterCard είναι σήμα κατατεθέν και ο σχεδιασμός των κύκλων είναι ένα εμπορικό σήμα της MasterCard International Incorporated. Το Suits ME® είναι ένα ηλεκτρονικό προϊόν χρημάτων και παρόλο που είναι ένα προϊόν που ρυθμίζεται από την Αρχή Χρηματοοικονομικής Συμπεριφοράς, δεν καλύπτεται από το σύστημα αποζημίωσης χρηματοπιστωτικών υπηρεσιών. Εξασφαλίζουμε ότι όλα τα κεφάλαια που λαμβάνονται από εσάς κρατούνται σε διαχωρισμένο λογαριασμό, έτσι ώστε στο απίθανο γεγονός ότι η Prepay Technologies Limited γίνεται αφερέγγυος τα κεφάλαιά σας θα προστατεύονται από αξιώσεις των πιστωτών. Το Suits Me® είναι ένα e-paying e-pay. Περισσότερες λεπτομέρειες μπορούν να βρεθούν στις σελίδες τιμολόγησης και όρων και προϋποθέσεων.
Η Suits Me® Limited είναι εγγεγραμμένη στην Αγγλία και την Ουαλία, με αριθμό εγγραφής: 07349753 | Το Suits ME® είναι εγγεγραμμένο στον Επίτροπο Πληροφοριών’S Office (ICO) υπό αναφορά εγγραφής: ZA237140. Το παλιό Shippon, Moseley Hall Farm, Chelford Road, Knutsford, Cheshire, WA16 8RB. | Η κάρτα Suits Me® είναι ένα TA της ME® Limited.
Πνευματικά δικαιώματα © 2021 Suits ME® Με επιφύλαξη παντός δικαιώματος.
Δημιουργία του πιστωτικού σας ιστορικού
Το πιστωτικό σας ιστορικό είναι ένα αρχείο για το πώς χρησιμοποιείτε πίστωση, όπως όταν εσείς’ve υποβάλλονται για αυτό, είτε εσείς’το έχετε πληρώσει πίσω και πόσα έχετε πρόσβαση επί του παρόντος. Αν εσύ’Το AV πρόσφατα έγινε 18, είναι νέοι στο Ηνωμένο Βασίλειο, ή απλά Haven’δεν πραγματοποίησε πιστωτικό λογαριασμό τα τελευταία έξι χρόνια, αυτό’Πιθανότατα κερδίσατε’Δεν έχω μεγάλο πιστωτικό ιστορικό.
Ενισχύστε αμέσως το σκορ σας
Λάβετε το ελεύθερο σκορ σας, συνδέστε τους λογαριασμούς σας και δείτε αν μπορείτε να το ενισχύσετε.
Γιατί είναι σημαντικό να οικοδομήσουμε ένα πιστωτικό ιστορικό?
Ένα πιστωτικό ιστορικό είναι ένας από τους τρόπους με τους οποίους οι δανειστές αποφασίζουν εάν θα σας δανείσουν χρήματα ή όχι. Το’εν μέρει από την εξέταση του πόσο αξιόπιστο εσείς’ήταν όταν πρόκειται να πραγματοποιήσουν πληρωμές εγκαίρως στο παρελθόν, να κάνουν μια κρίση για το αν θέλουν να σας δανείσουν τώρα.
Αυτό μπορεί να κάνει μια τεράστια διαφορά όταν πρόκειται να πάρει αυτό που θέλετε από τη ζωή. Το’για να πάρει τη σωστή πιστωτική κάρτα με καλύτερη τιμή, για κάτι εσείς’να αγοράσω τώρα, και αυτό’είναι πραγματικά σημαντικό για αυτό που ίσως θέλετε και στο μέλλον.
Εάν οι δανειστές μπορούν να δουν ότι μπορείτε να βασιστείτε για να κάνετε πληρωμές εγκαίρως, αυτοί’είναι πιο πιθανό να σας δανείσετε όταν πρόκειται για μεγαλύτερα δάνεια, για παράδειγμα για ένα αυτοκίνητο ή ακόμα και για υποθήκη για ένα σπίτι.
Πόσος χρόνος χρειάζεται για την οικοδόμηση πιστωτικού ιστορικού?
Η οικοδόμηση ενός πιστωτικού ιστορικού κέρδισε’να συμβεί εν μία νυκτί, αλλά αν ακολουθήσετε τα βήματα που φτάνουμε αργότερα σε αυτόν τον οδηγό, μπορείτε πραγματικά να αρχίσετε να βλέπετε κάποια καλά αποτελέσματα μαζί του νωρίτερα από ό, τι νομίζετε. Αν εσύ’Απλώς ξεκινάτε με τα δικά σας οικονομικά, εσείς’Θα πρέπει να έχετε ενεργό λογαριασμό για τουλάχιστον τρεις έως έξι μήνες πριν υπολογιστεί ένα πιστωτικό αποτέλεσμα.
Οταν εσύ’Άρχισα να χτίζετε το πιστωτικό σας ιστορικό, βεβαιωθείτε ότι έχετε κρατήσει πάνω από τυχόν πληρωμές που πρέπει να κάνετε, έτσι ώστε η ιστορία που δημιουργείτε είναι αυτή που εσείς’είναι πραγματικά περήφανος, και αυτό’Θα καταστήσω τους δανειστές πιο πρόθυμοι να σας δανείσουν.
Πώς λειτουργούν οι βαθμολογίες πίστωσης?
Ένα πιστωτικό αποτέλεσμα είναι ένας αριθμός που δείχνει τους δανειστές πόσο καλός εσείς’ήσασταν ενημερωμένοι με πληρωμές όταν εσείς’έχουν δανειστεί χρήματα. Οι δανειστές χρησιμοποιούν το σκορ και άλλες πληροφορίες που έχουν για εσάς, για να αποφασίσουν αν θέλουν να σας δανείσουν χρήματα.
Οι οργανισμοί αναφοράς πίστωσης, όπως η Experian, υπολογίστε το σκορ σας με βάση το πόσο καλά εσείς’Διαχειρίστηκε τα οικονομικά σας στο παρελθόν. Η βαθμολογία είναι χτισμένη από το πιστωτικό σας ιστορικό, συμπεριλαμβανομένων των τύπων λογαριασμών που εσείς’Είχαμε, οποιεσδήποτε καθυστερημένες πληρωμές και το ποσό του χρέους που έχετε εντελώς.
Το να έχει ελάχιστο ή καθόλου πιστωτικό ιστορικό επηρεάζει το πιστωτικό μου αποτέλεσμα?
Το πιστωτικό αποτέλεσμά σας αντικατοπτρίζει την ικανότητά σας να λάβετε πίστωση – τόσο χαμηλότερο είναι, τόσο περισσότερο μπορεί να αγωνιστείς για να εγκριθεί από τους δανειστές. Εάν έχετε λίγο ή καθόλου πιστωτικό ιστορικό, αυτό μπορεί να επηρεάσει αρνητικά το πιστωτικό αποτέλεσμά σας.
Εσείς’Πιθανότατα να το σκεφτόμαστε αυτό’είναι λίγο περίεργο. Αν εσύ’Δεν χρειάστηκε ποτέ να δανειστεί χρήματα πριν και δεν έχετε χρέος, σίγουρα εσείς’είναι το τέλειο άτομο για να δανείσετε? Το πράγμα είναι ότι οι περισσότεροι δανειστές θέλουν να δουν ένα καλό ιστορικό λογικού δανεισμού – τους βοηθά να αποφασίσουν αν εσείς’είναι πιθανό να τους πληρώσουν εγκαίρως.
Δυστυχώς, εσύ’είναι απίθανο να πάρετε ένα υψηλό σκορ χωρίς να χρησιμοποιήσετε πίστωση – ακόμα κι αν εσείς’Έχετε λάβει άλλα μέτρα για να βελτιώσετε την βαθμολογία σας, όπως η εγγραφή στο εκλογικό ρολό. Και δεδομένου ότι χρειάζεστε συχνά ένα καλό σκορ για να εγκριθεί για πίστωση, μπορεί να αισθανθείτε σαν εσένα’να κολλήσει σε ένα ‘αλίευση 22’! Εξηγούμε λεπτομερώς τι μπορείτε να κάνετε για να δημιουργήσετε το πιστωτικό σας ιστορικό από το μηδέν.
Το’αξίζει να σημειωθεί ότι ορισμένοι άνθρωποι μπορεί να έχουν χαμηλή βαθμολογία λόγω αρνητικών επιρροών στην πιστωτική τους έκθεση, όπως οι καθυστερημένες πληρωμές. Εάν συμβαίνει αυτό για εσάς, υπάρχουν τρόποι να βελτιώσετε το σκορ σας.
Τι γίνεται αν το πιστωτικό μου ιστορικό δεν είναι’t στο Ηνωμένο Βασίλειο?
Δυστυχώς, τα πιστωτικά αποτελέσματα μπορούν’T Cross Borders. Έτσι, αν εσείς’Δημιούργησε το πιστωτικό σας ιστορικό σε μια χώρα στο εξωτερικό, εσείς’Θα ξεκινήσω αποτελεσματικά από το μηδέν όταν έρχεστε στο Ηνωμένο Βασίλειο.
Οι οργανισμοί αναφοράς πιστώσεων του Ηνωμένου Βασιλείου (CRA) όπως η Experian δημιουργούν πιστωτικές εκθέσεις χρησιμοποιώντας πληροφορίες σχετικά με τους λογαριασμούς του Ηνωμένου Βασιλείου – έτσι ακόμη και αν έχετε τέλειο πιστωτικό αποτέλεσμα στο εξωτερικό (είτε’είναι η χώρα σας ή εσείς’ζουν εκεί ως expat) κέρδισε’T Count εδώ.
Αν εσύ’Αναζητήστε πίστωση στο Ηνωμένο Βασίλειο, βεβαιωθείτε ότι έχετε αντίγραφο της πιστωτικής έκθεσής σας στο εξωτερικό και προσφέρετε στους δανειστές, καθώς μπορεί να σας βοηθήσει με την αίτησή σας. Μπορείτε επίσης να ακολουθήσετε τα απλά βήματα που περιγράφονται παρακάτω για να δημιουργήσετε το πιστωτικό σας ιστορικό.
Πού μπορώ να δω το πιστωτικό μου ιστορικό?
Μπορείτε να δείτε το πιστωτικό σας ιστορικό χρησιμοποιώντας οποιοδήποτε από τα τρία CRAs του Ηνωμένου Βασιλείου. Κάθε CRA δημιουργεί τη δική του πιστωτική έκθεση με βάση τις πληροφορίες που έχουν πρόσβαση. Αυτό σημαίνει ότι η αναφορά σας μπορεί να διαφέρει από το ένα CRA σε άλλο, ανάλογα με τις πληροφορίες που σας κρατούν.
Μπορείτε να πάρετε το δωρεάν πιστωτικό αποτέλεσμα Experian, εγγραφείτε μαζί μας. Για να δείτε την ενημερωμένη έκθεση Experian Credit, να λάβετε εξατομικευμένες συμβουλές για τη βελτίωση του πιστωτικού σας αποτέλεσμα και να επωφεληθείτε από τις ειδοποιήσεις αναφοράς και πολλά άλλα, μπορείτε να πάρετε μια συνδρομή Creditexpert PAY-αυτό ξεκινά με μια δοκιμή 30 ημερών εάν εσείς’ΕΙΝΑΙ ΝΕΟΣ ΚΑΤΑΛΟΓΟΣ*. Εναλλακτικά, μπορείτε να παραγγείλετε την υποχρεωτική πιστωτική σας έκθεση, η οποία σας δίνει ένα εφάπαξ αντίγραφο είτε σε έντυπη μορφή είτε σε απευθείας σύνδεση.
Πώς μπορώ να δημιουργήσω το πιστωτικό μου ιστορικό?
Ανεξάρτητα από το αν δεν έχετε πιστωτικό ιστορικό, ένα κακό πιστωτικό ιστορικό ή μετακομίζετε στο Ηνωμένο Βασίλειο από το εξωτερικό, υπάρχουν πολλά απλά βήματα που μπορείτε να κάνετε για να δημιουργήσετε το πιστωτικό σας προφίλ και να βελτιώσετε τις πιθανότητές σας να λάβετε πίστωση.
Το’είναι σημαντικό να γνωρίζουμε ότι μπορεί να χρειαστούν έως και έξι μήνες για να αρχίσουμε να βλέπουμε τα οφέλη αυτών των ενεργειών. Μπορεί να χρειαστεί χρόνος για να φτάσετε σε μερικές πληροφορίες και πράγματα όπως το άνοιγμα ενός νέου τραπεζικού λογαριασμού ή η απόκτηση πιστωτικής κάρτας μπορεί να μειώσει αρχικά το πιστωτικό αποτέλεσμά σας, προτού να βελτιωθεί.
- Μπήκα στο εκλογικό ρολό. Το’S Γρήγορα και εύκολο να εγγραφείτε στον εκλογικό ρολό, ακόμη και αν ζείτε στο σπίτι ή σε κοινόχρηστα καταλύματα. Οι δανειστές χρησιμοποιούν αυτές τις πληροφορίες για να επιβεβαιώσουν το όνομα και τη διεύθυνσή σας είναι σωστές και ενημερωμένες, οπότε’είναι ζωτικής σημασίας για την οικοδόμηση του πιστωτικού σας ιστορικού. Αν εσύ’δεν είναι επιλέξιμο να εγγραφείτε στον εκλογικό κύλινδρο (e.σολ. εσύ’T A UK National), μπορείτε να προσθέσετε μια σύντομη ειδοποίηση διόρθωσης στην έκθεση Experian Credit, εξηγώντας γιατί.
- Ανοίξτε έναν τραπεζικό λογαριασμό. Έχοντας έναν τραπεζικό λογαριασμό και τη διαχείριση του δείχνει καλά τις εταιρείες σας’Επικεφαλής οικονομικά και αρχίζει να δημιουργεί θετικά το πιστωτικό σας ιστορικό. Εάν έχετε υπερανάληψη, παραμείνετε πολύ κάτω από το όριο (χρησιμοποιώντας όχι περισσότερο από το 25% του είναι ένας καλός κανόνας) και προσπαθήστε να το πληρώσετε όσο το δυνατόν γρηγορότερα.
- Λάβετε μια πιστωτική κάρτα. Αν εσύ’Το Ave άνοιξε έναν τραπεζικό λογαριασμό και το διαχειρίζεται καλά, η τράπεζα μπορεί επίσης να είναι πρόθυμη να σας δώσει μια πιστωτική κάρτα για να δημιουργήσετε πίστωση. Η πληρωμή του εγκαίρως και πλήρως κάθε μήνα θα σας βοηθήσει να οικοδομήσετε ένα θετικό πιστωτικό ιστορικό και να βελτιώσετε το σκορ σας.
- Βγάλτε μια μικρή μορφή πίστωσης. Αυτό μπορεί να είναι συμβόλαιο κινητού τηλεφώνου ή κάρτα αποθήκευσης. Αυτοί’Συνήθως είναι ευκολότερο να γίνει αποδεκτό από τις πιστωτικές κάρτες, αλλά μπορεί ακόμα να αποδείξει την ικανότητά σας να πληρώνετε τους λογαριασμούς σας εγκαίρως και να είστε οικονομικά υπεύθυνοι.
- Διαχειριστείτε καλά τους λογαριασμούς σας. Φροντίζοντας τους λογαριασμούς χρησιμότητας σας (e.σολ. νερό, φυσικό αέριο και ηλεκτρικό ρεύμα) μπορεί να σας βοηθήσει να δημιουργήσετε το πιστωτικό σας ιστορικό και να σας δείξουν δανειστές’είναι υπεύθυνος. Ακόμα και οι πληρωμές ενοικίου σας μπορούν να βελτιώσουν το σκορ σας, υπό την προϋπόθεση ότι θα τις κάνετε εγκαίρως και πλήρως – εγγραφείτε στο CreditLadder για να κανονίσετε πληροφορίες σχετικά με τις τακτικές πληρωμές ενοικίων που θα προστεθούν στο πιστωτικό σας ιστορικό.
- Δείτε αν θα μπορούσατε να πάρετε μια ώθηση άμεσης βαθμολογίας. Συνδέοντας με ασφάλεια τον τρέχοντα λογαριασμό σας στον λογαριασμό σας στο Experian, μπορείτε να μας δείξετε πόσο καλά διαχειρίζεστε τα χρήματά σας. Εμείς’Θα αναζητήσετε παραδείγματα της υπεύθυνης οικονομικής σας συμπεριφοράς, όπως η πληρωμή του φόρου Netflix, Spotify και του Συμβουλίου, και η πληρωμή των λογαριασμών εξοικονόμησης ή επενδύσεων. Εμείς’ll μοιραστείτε μια περίληψη των ενισχυμένων δεδομένων σας με τους συμμετέχοντες δανειστές όταν αναζητάτε ή υποβάλλετε αίτηση πίστωσης. Μάθετε περισσότερα για την Experian Boost.
Εκτός από τη λήψη των παραπάνω βημάτων, αυτό’είναι σημαντικό να προστατεύσετε το πιστωτικό σας ιστορικό και τη βαθμολογία σας από ζημιές. Εδώ είναι οι τρεις κορυφαίες συμβουλές μας για τη διατήρηση της βαθμολογίας σας υγιή:
- Ρύθμιση άμεσων χρεωστικών πληρωμών. Οι καθυστερημένες ή χαμένες πληρωμές πίστωσης μπορούν να μειώσουν το σκορ σας και μπορεί να παραμείνουν στην έκθεσή σας για έως και έξι χρόνια, οπότε η πληρωμή λογαριασμών εγκαίρως είναι απαραίτητη. Εξετάστε το ενδεχόμενο να δημιουργήσετε άμεσες χρεώσεις για τις πληρωμές σας για να βεβαιωθείτε ότι δεν είστε’Δεν λείπει τυχαία. Ένα απλήρωτο και αγνοούμενο χρέος μπορεί να οδηγήσει σε CCJ (δικαστική απόφαση) που μπορεί να επηρεάσει αρνητικά την πίστωσή σας.
- Περιορίστε τις πιστωτικές σας αιτήσεις. Κάνοντας πολλές εφαρμογές σε σύντομο χρονικό διάστημα μπορεί να το κάνει να μοιάζει με εσάς’Επαναφέρετε απελπισμένα ή υπερβολικά εξαρτημένα από την πίστωση, οπότε προσπαθήστε να διαστήσετε τις εφαρμογές σας. Κατά την εφαρμογή, οι δανειστές εκτελούν ένα ‘σκληρή αναζήτηση’ που αφήνει ένα σημάδι στην αναφορά σας. Το μέγιστο μία φορά κάθε τρεις μήνες είναι ένας καλός κανόνας, αλλά θυμηθείτε ότι οι δανειστές’ Τα κριτήρια μπορεί να διαφέρουν.
- Χρησιμοποιήστε μόνο ένα μικρό ποσοστό του πιστωτικού σας ορίου. Εάν είναι δυνατόν, προσπαθήστε να χρησιμοποιήσετε όχι περισσότερο από το 25% της διαθέσιμης πίστωσης σας, καθώς ένα υψηλότερο υπόλοιπο μπορεί να μειώσει το σκορ σας. Έτσι, εάν έχετε ένα όριο πιστωτικής κάρτας £ 500, προσπαθήστε να μην δαπανήσετε περισσότερα από £ 125 σε αυτό.
Τέλος, κατά την οικοδόμηση του πιστωτικού σας ιστορικού’είναι χρήσιμο να παρακολουθείτε προσεκτικά την πιστωτική σας έκθεση και να το βεβαιωθείτε’είναι πάντα ενημερωμένοι και διορθωμένοι.
Ενισχύστε αμέσως το σκορ σας
Λάβετε το ελεύθερο σκορ σας, συνδέστε τους λογαριασμούς σας και δείτε αν μπορείτε να το ενισχύσετε.
Επίσης σε αυτή την ενότητα
- Τι επηρεάζει το σκορ σας?
- Πιστωτικό αποτέλεσμα Experian
- Βελτιώστε το πιστωτικό αποτέλεσμα
- Εκδοχή πιστωτικής έκθεσης
- Οργανισμοί αναφοράς και δανειστές πιστώσεων
- Αρνήθηκε πίστωση?
- Αναζητήσεις και πιστωτικούς ελέγχους
Μπορείτε να δημιουργήσετε πίστωση με χρεωστική κάρτα?
Ακόμα κι αν χρησιμοποιείτε υπεύθυνα την κάρτα σας και δεν έχετε ξεπεράσει ποτέ τον τραπεζικό σας λογαριασμό, οι αγορές που έγιναν με χρεωστική κάρτα δεν σας βοηθούν συνήθως να δημιουργήσετε πίστωση. Είναι διαφορετικά από τις πιστωτικές κάρτες, οι οποίες εμφανίζονται στην πιστωτική σας έκθεση και επηρεάζουν το πιστωτικό σας αποτέλεσμα. Αυτό δεν σημαίνει ότι η χρήση της χρεωστικής κάρτας είναι άσχετη. Αντίθετα, αποτελεί βασικό μέρος της διατήρησης μιας υγιούς οικονομικής ζωής. Απλώς δεν θα κάνει πολλά για να χτίσετε την πίστωσή σας.
Γιατί οι χρεωστικές κάρτες συνήθως δεν επηρεάζουν το πιστωτικό σας αποτέλεσμα
Οι χρεωστικές κάρτες συνδέονται με τον λογαριασμό ελέγχου σας. Κάθε φορά που γίνεται μια χρεωστική συναλλαγή, τα κεφάλαια αποσύρονται απευθείας από αυτόν τον λογαριασμό. Με αυτόν τον τρόπο, η χρεωστική κάρτα λειτουργεί πολύ σαν μετρητά. Σε αντίθεση με τις πιστωτικές κάρτες, χρησιμοποιείτε τα δικά σας χρήματα σε πραγματικό χρόνο για να καλύψετε το κόστος κάθε συναλλαγής – δεν υπάρχει πρόσβαση σε “πίστωση” στις χρεωστικές συναλλαγές.
Η πίστωση δημιουργείται και διατηρείται όταν δανείζετε χρήματα από ένα χρηματοπιστωτικό ίδρυμα. Οι πιστωτικές κάρτες είναι ένα εξαιρετικό παράδειγμα. Κάθε φορά που σύρετε την κάρτα σας, ο πιστωτής πληρώνει τον έμπορο για λογαριασμό σας. Στη συνέχεια, συσσωρεύετε μια ισορροπία που είναι δική σας ευθύνη να επιστρέψετε. Μπορείτε είτε να το πληρώσετε πλήρως στο τέλος κάθε κύκλου χρέωσης είτε να πληρώσετε ένα μέρος και να μεταφέρετε το υπόλοιπο υπόλοιπο. Απλά ξέρετε ότι θα χρεωθείτε ένα τέλος για τη μεταφορά του χρέους – που μπορεί να είναι βαριά. Η μέση πιστωτική κάρτα APR είναι σήμερα 16.3%, σύμφωνα με την Federal Reserve.
Οι πιστωτές αναφέρουν το ιστορικό πληρωμών και τα υπόλοιπα λογαριασμών στα τρία σημαντικά γραφεία πίστωσης καταναλωτών (Experian, Transunion και Equifax). Ο καθένας διατηρεί τη δική του πιστωτική έκθεση στο όνομά σας. Οι πληροφορίες σχετικά με τις πιστωτικές σας εκθέσεις είναι ποια μοντέλα βαθμολόγησης πίστωσης όπως αυτά που δημιουργήθηκαν από τη χρήση της FICO και του Vantagescore ® για τον προσδιορισμό του πιστωτικού σας σκορ σας.
Τα στοιχεία χρεωστικής κάρτας, από την άλλη πλευρά, δεν εμφανίζονται συνήθως στην πιστωτική σας έκθεση. Ορισμένες χρηματοπιστωτικές εταιρείες ενδέχεται να αναζητούν τρόπους για να το αλλάξουν, ωστόσο. Για παράδειγμα, οι επιπλέον χρεωστικές κάρτες αναφέρουν πληρωμές που χρεώνει από τον συνδεδεμένο τραπεζικό λογαριασμό σας στα πιστωτικά γραφεία. Αυτός ο τύπος χρεωστικής κάρτας είναι σπάνιος, ωστόσο, και άλλες ενέργειες μπορεί να παρέχουν μια πιο καθιερωμένη πορεία για την ανάπτυξη του πιστωτικού σας αποτέλεσμα, τουλάχιστον για τώρα.
Πώς να ξεκινήσετε την οικοδόμηση πίστωσης
Η οικοδόμηση ενός υγιούς πιστωτικού ιστορικού αποτελεί θεμελιώδες μέρος της οικονομικής ευημερίας. Εάν μόλις ξεκινάτε, επικεντρωθείτε σε λογαριασμούς που θα εμφανιστούν στην πιστωτική σας έκθεση. Εξετάστε τις ακόλουθες επιλογές:
- Δοκιμάστε να ανοίξετε μια παραδοσιακή πιστωτική κάρτα. Μερικοί πιστωτές απαιτούν ένα υπάρχον πιστωτικό ιστορικό. Εάν διαθέτετε ένα λεπτό αρχείο πίστωσης ή αρνητικό πιστωτικό ιστορικό, ενδέχεται να εξακολουθείτε να μπορείτε να πληρούν τις προϋποθέσεις για έναν νέο λογαριασμό. Το άνοιγμα μιας πιστωτικής κάρτας καταστημάτων είναι μια επιλογή, καθώς συνήθως έχουν πιο χαλαρά κριτήρια (αν και τείνουν να χρεώνουν υψηλό ενδιαφέρον). Είτε έτσι είτε αλλιώς, η ιδέα είναι να χρησιμοποιήσετε υπεύθυνα την πίστωση. Μόνο επιβαρύνουν τις χρεώσεις ότι θα μπορείτε να πληρώσετε πλήρως κάθε μήνα – και να είστε βέβαιος να αποφύγετε τις καθυστερημένες πληρωμές. Εάν μεταφέρετε ένα υπόλοιπο, είναι σοφό να το κρατήσετε κάτω από το 30% της πιστωτικής σας γραμμής για να αποτρέψετε μια σημαντική βουτιά στο πιστωτικό αποτέλεσμά σας.
- Επιλέξτε μια ασφαλή πιστωτική κάρτα. Εάν το άνοιγμα μιας παραδοσιακής μη εξασφαλισμένης πιστωτικής κάρτας δεν είναι επιλογή, μπορεί να έχετε περισσότερη τύχη να υποβάλετε αίτηση για ασφαλή πιστωτική κάρτα. Οι εξασφαλισμένες πιστωτικές κάρτες απαιτούν από εσάς να κάνετε μια προκαταβολή προκαταβολής για να μειώσετε τον κίνδυνο για τον δανειστή. Η κατάθεσή σας συχνά ισούται με το πιστωτικό σας όριο. Χρησιμοποιείτε μια ασφαλή κάρτα όπως οποιαδήποτε άλλη πιστωτική κάρτα και εάν οι πληρωμές του εκδότη της κάρτας εκθέτουν ένα ή περισσότερα από τα πιστωτικά γραφεία, το ιστορικό πληρωμής σας θα εμφανιστεί στην πιστωτική σας έκθεση. Μερικοί πιστωτές μπορούν να μετατρέψουν την ασφαλή σας κάρτα σε μια μη εξασφαλισμένη πιστωτική κάρτα μετά από ορισμένο αριθμό μηνών υπεύθυνης χρήσης. Μπορείτε να βρείτε ασφαλείς κάρτες που μπορεί να ταιριάζουν στις ανάγκες σας χρησιμοποιώντας την αγορά CreditMatch ™ της Experian.
- Να γίνεις εξουσιοδοτημένος χρήστης στον λογαριασμό κάποιου άλλου. Ένα μέλος της οικογένειας μπορεί να είναι ανοιχτό για να σας προσθέσει ως εξουσιοδοτημένο χρήστη σε μία από τις πιστωτικές του κάρτες. Θα λάβετε μια κάρτα στο όνομά σας και, εάν οι εκθέσεις εκδότη της κάρτας είναι εξουσιοδοτημένοι λογαριασμοί χρηστών, στη συνέχεια θα προστεθεί στο αρχείο πιστωτικού σας και θα σας βοηθήσει να δημιουργήσετε ένα πιστωτικό ιστορικό. Δεν θα είστε υπεύθυνοι για την πραγματοποίηση πληρωμών, αν και θα χρειαστεί να επιστρέψετε τον κύριο κάτοχο λογαριασμού εάν θέλετε να σας κρατήσουν στο λογαριασμό. Απλά βεβαιωθείτε ότι ρωτάτε κάποιον που γνωρίζετε ότι πληρώνει όλους τους λογαριασμούς τους εγκαίρως και διατηρεί χαμηλή την ισορροπία της κάρτας τους, ώστε να έχετε το μεγαλύτερο όφελος.
- Πληρώστε όλα τα δάνεια σας εγκαίρως.Τα δάνεια δόσεων έρχονται σε όλα τα σχήματα και τα μεγέθη. Είτε πρόκειται για φοιτητικό δάνειο, προσωπικό δάνειο, υποθήκη ή δάνειο αυτοκινήτου, η πραγματοποίηση πληρωμών είναι ένα από τα καλύτερα πράγματα που μπορείτε να κάνετε για την πίστωσή σας. Οι χαμένες πληρωμές μπορούν να μειώσουν το πιστωτικό αποτέλεσμά σας και να παραμείνουν στην πιστωτική σας έκθεση για έως επτά χρόνια.
Βελτιώστε την πίστωσή σας με το Experian Boost ® Ø
Ένας άλλος απλός τρόπος για να δημιουργήσετε την πίστωσή σας είναι να συνδέσετε το τηλέφωνό σας, τις επιχειρήσεις κοινής ωφέλειας και άλλες επιλέξιμες πληρωμές υπηρεσιών στην πιστωτική σας έκθεση. Η Experian Boost σάς επιτρέπει να κάνετε ακριβώς αυτό. Ως αποτέλεσμα, αυτοί οι λογαριασμοί θα εμφανιστούν στο Experian Credit File σας και μπορούν να αυξήσουν άμεσα το πιστωτικό αποτέλεσμά σας που τροφοδοτείται από τα δεδομένα Experian Data.
Δημιουργήστε και δημιουργήστε την πίστωσή σας δωρεάν
Δημιουργήστε τη δική σας εμπειρία εμπειρογνωμοσύνης με το Experian Go TM . Εμείς’Θα σας βοηθήσω με εργαλεία και πρόσβαση για να επιλέξετε Πιστωτικές Προσφορές για να βοηθήσετε στην οικοδόμηση της πίστωσης σας.
Πόροι
- Πιστωτικό αποτέλεσμα
- Συχνές ερωτήσεις για πιστωτικό αποτέλεσμα
- Τι επηρεάζει τα πιστωτικά σας αποτελέσματα?
- Ποιες είναι οι διαφορετικές σειρές πιστοληπτικής ικανότητας?
- Βασικά στοιχεία πιστωτικών αποτελεσμάτων
- Τι είναι ένα καλό πιστωτικό αποτέλεσμα?
- Πιστωτική έκθεση
- Βασικά στοιχεία πιστωτικής έκθεσης
- Επισκευή πιστώσεων: Πώς να “Διορθώσετε” Την πίστωσή σας μόνοι σας
- Πώς να αμφισβητήσετε τα στοιχεία της πιστωτικής αναφοράς
- Κατανόηση της εμπειρίας πιστωτικής σας έκθεσης
- Κλοπή απάτης και ταυτότητας
- Πώς να παγώσετε την πίστωσή σας
- Βοήθεια θύματος κλοπής ταυτότητας
- Τι είναι η κλοπή ταυτότητας και πώς μπορώ να βεβαιωθώ ότι δεν το κάνει’Δεν μου συμβαίνει?
- Βήματα που πρέπει να λάβετε εάν είστε θύμα απάτης με πιστωτικές κάρτες
- Βελτίωση της πίστωσης
- Πώς να βελτιώσετε το πιστωτικό αποτέλεσμά σας
- Τι είναι ένα ποσοστό αξιοποίησης πίστωσης?
- Πώς να χτίσετε πίστωση
- Προσωπική χρηματοδότηση
- Σχέδιο διαχείρισης χρέους: Είναι κατάλληλο για εσάς?
- Πώς να λάβετε ένα δάνειο ενοποίησης χρέους με κακή πίστωση
- Είναι ένα δάνειο ενοποίησης χρέους για εσάς?
- Πώς να εξοφλήσετε το χρέος της πιστωτικής κάρτας
- Πώς να ξεφύγετε από το χρέος
- Αριθμομηχανές
- Υπολογιστής Απριλίου
- Υπολογιστής προσωπικού δανείου
- Υπολογιστής πληρωμής πιστωτικών καρτών
- Υπολογιστής υποθηκών
- Υπολογιστής πληρωμής αυτοκινήτου
Τελευταία έρευνα
- Το μέσο υπόλοιπο προσωπικού δανείου αυξήθηκε κατά 7% το 2022
- Generation Z και πίστωση το 2023
- Τα μέσα ισορροπίας αυτόματου δανείου αυξήθηκαν 7.7% το 2022
- Δείτε όλη την έρευνα
Τελευταίες Κριτικές
- Οι καλύτερες πιστωτικές κάρτες για αποφοίτους κολλεγίων του 2023
- Καλύτερες πιστωτικές κάρτες σπουδαστών 2023
- Οι καλύτερες κάρτες αερίου του 2023
- Καλύτερες πιστωτικές κάρτες στιγμιαίας χρήσης του 2023
- Οι καλύτερες πιστωτικές κάρτες για μεγάλες αγορές του 2023
- Οι καλύτερες πιστωτικές κάρτες για καθημερινές δαπάνες του 2023
Πίστωση
- Δωρεάν παρακολούθηση πίστωσης
- Αναφορές 3-Bureau και βαθμολογίες FICO ®
- Ετήσια πιστωτική έκθεση
- Εμπειρογνώμονας
- Κατανόηση των πιστωτικών εκθέσεων
- Πώς να βελτιώσετε το πιστωτικό αποτέλεσμά σας
Προσωπική χρηματοδότηση
Προσωπική χρηματοδότηση
- Κριτικές πιστωτικής κάρτας
- Κριτικές δανείου
- Κριτικές ασφάλισης αυτοκινήτου
- Προϋπολογισμός
- Οικονομία
- Υποθήκη και ενοικίαση
Υποστήριξη
- Πώς να παγώσετε το πιστωτικό σας αρχείο
- Πώς να αμφισβητήσετε πληροφορίες σχετικά με την πιστωτική σας έκθεση
- Βοήθεια θύματος κλοπής ταυτότητας
- Υποστήριξη για αρνήθηκε πίστωση
- Ανεβάστε ένα έγγραφο στο Experian
- Experian Υποστήριξη πελατών
Η ποικιλομορφία, η ισότητα και η ένταξη του Experian
- Νομικοί όροι και προϋποθέσεις
- Πολιτική απορρήτου
- Πολιτική απορρήτου CA
- Τύπος
- Επιλογές διαφημίσεων
- Καριέρα
- σχέσεις επενδυτών
- Επικοινωνήστε μαζί μας
Ø Τα αποτελέσματα θα ποικίλουν. Δεν είναι όλες οι πληρωμές. Μερικοί χρήστες ενδέχεται να μην λάβουν βελτιωμένες αποδόσεις βαθμολογίας ή έγκρισης. Όλοι οι δανειστές δεν χρησιμοποιούν πιστώσεις εμπειρογνωμόνων και δεν χρησιμοποιούν όλοι οι δανειστές βαθμολογίες που επηρεάζονται από την Experian Boost ® . Μάθε περισσότερα.
Η βαθμολογία Credit υπολογίστηκε με βάση το μοντέλο FICO ® Score 8. Ο δανειστής ή ο ασφαλιστής σας μπορεί να χρησιμοποιήσει διαφορετική βαθμολογία FICO ® από το FICO ® SCORE 8, ή άλλο είδος πιστωτικού αποτελέσματος εντελώς. Μάθε περισσότερα.
Πολιτική συντακτικής: Οι πληροφορίες που περιέχονται στο Ask Experian είναι μόνο για εκπαιδευτικούς σκοπούς και δεν είναι νομικές συμβουλές. Θα πρέπει να συμβουλευτείτε τον δικό σας πληρεξούσιο ή να ζητήσετε συγκεκριμένες συμβουλές από νομικό επαγγελματία σχετικά με τυχόν νομικά ζητήματα. Κατανοήστε ότι οι πολιτικές Experian αλλάζουν με την πάροδο του χρόνου. Οι αναρτήσεις αντικατοπτρίζουν την πολιτική Experian τη στιγμή της γραφής. Ενώ διατηρούνται για τις πληροφορίες σας, οι αρχειοθετημένες θέσεις ενδέχεται να μην αντικατοπτρίζουν την τρέχουσα πολιτική Experian.
Οι απόψεις που εκφράζονται εδώ είναι μόνοι του συγγραφέα, όχι εκείνων οποιασδήποτε τράπεζας, εκδότη πιστωτικών καρτών ή άλλης εταιρείας, και δεν έχουν αναθεωρηθεί, εγκριθεί ή με άλλο τρόπο εγκρίνεται από οποιαδήποτε από αυτές τις οντότητες. Όλες οι πληροφορίες, συμπεριλαμβανομένων των επιτοκίων και των τελών, είναι ακριβείς από την ημερομηνία δημοσίευσης και ενημερώνονται όπως προβλέπονται από τους συνεργάτες μας. Ορισμένες από τις προσφορές σε αυτήν τη σελίδα ενδέχεται να μην είναι διαθέσιμες μέσω του ιστότοπού μας.
Προσφορά πλεονεκτήματα και μειονεκτήματα καθορίζονται από την συντακτική μας ομάδα, με βάση την ανεξάρτητη έρευνα. Οι τράπεζες, οι δανειστές και οι εταιρείες πιστωτικών καρτών δεν είναι υπεύθυνες για οποιοδήποτε περιεχόμενο που δημοσιεύτηκε σε αυτόν τον ιστότοπο και δεν υποστηρίζει ή εγγυάται οποιεσδήποτε κριτικές.
Αποκάλυψη διαφημιζόμενων: Οι προσφορές που εμφανίζονται σε αυτόν τον ιστότοπο προέρχονται από εταιρείες τρίτων (“μας συνεργάτες”) από τις οποίες η Experian Consumer Services λαμβάνει αποζημίωση. Αυτή η αποζημίωση μπορεί να επηρεάσει τον τρόπο, πού και με ποια σειρά εμφανίζονται τα προϊόντα σε αυτόν τον ιστότοπο. Οι προσφορές στον ιστότοπο δεν αντιπροσωπεύουν όλες τις διαθέσιμες χρηματοπιστωτικές υπηρεσίες, εταιρείες ή προϊόντα.
*Για πλήρεις πληροφορίες, ανατρέξτε στους όρους και προϋποθέσεις προσφοράς στον ιστότοπο του εκδότη ή του συνεργάτη. Αφού κάνετε κλικ στην Εφαρμογή, θα κατευθυνθείτε στον ιστότοπο του εκδότη ή του συνεργάτη όπου μπορείτε να ελέγξετε τους όρους και τις προϋποθέσεις της προσφοράς πριν από την υποβολή αίτησης. Παρουσιάζουμε μια περίληψη, όχι τους πλήρους νομικού όρους – και πριν από την εφαρμογή πρέπει να κατανοήσετε τους πλήρεις όρους της προσφοράς, όπως δηλώνεται από τον εκδότη ή τον ίδιο τον συνεργάτη. Ενώ η Experian Consumer Services χρησιμοποιεί εύλογες προσπάθειες για να παρουσιάσει τις πιο ακριβείς πληροφορίες, όλες οι πληροφορίες προσφέρονται χωρίς εγγύηση.
Οι ιστότοποι Experian έχουν σχεδιαστεί για να υποστηρίζουν σύγχρονα, ενημερωμένα προγράμματα περιήγησης στο διαδίκτυο. Ο Experian δεν υποστηρίζει τον Internet Explorer. Εάν χρησιμοποιείτε αυτήν τη στιγμή ένα πρόγραμμα περιήγησης που δεν υποστηρίζεται από την υποστήριξη, η εμπειρία σας ενδέχεται να μην είναι βέλτιστη, ενδέχεται να αντιμετωπίσετε προβλήματα απόδοσης και ενδέχεται να είστε εκτεθειμένοι σε πιθανούς κινδύνους ασφαλείας. Συνιστάται να αναβαθμίσετε την πιο πρόσφατη έκδοση του προγράμματος περιήγησης.
© 2023 Με επιφύλαξη παντός δικαιώματος. Εμπειρικός. Η Experian και τα εμπορικά σήματα που χρησιμοποιούνται στο παρόν είναι εμπορικά σήματα ή σήματα κατατεθέν από την Experian και τις θυγατρικές της. Η χρήση οποιουδήποτε άλλου εμπορικού ονόματος, πνευματικών δικαιωμάτων ή εμπορικού σήματος είναι μόνο για σκοπούς αναγνώρισης και αναφοράς και δεν συνεπάγεται καμία σχέση με τον κάτοχο των πνευματικών δικαιωμάτων ή του εμπορικού σήματος του προϊόντος ή της επωνυμίας τους. Άλλα ονόματα προϊόντων και εταιρειών που αναφέρονται εδώ είναι ιδιοκτησία των αντίστοιχων ιδιοκτητών τους. Άδειες και αποκαλύψεις.


